

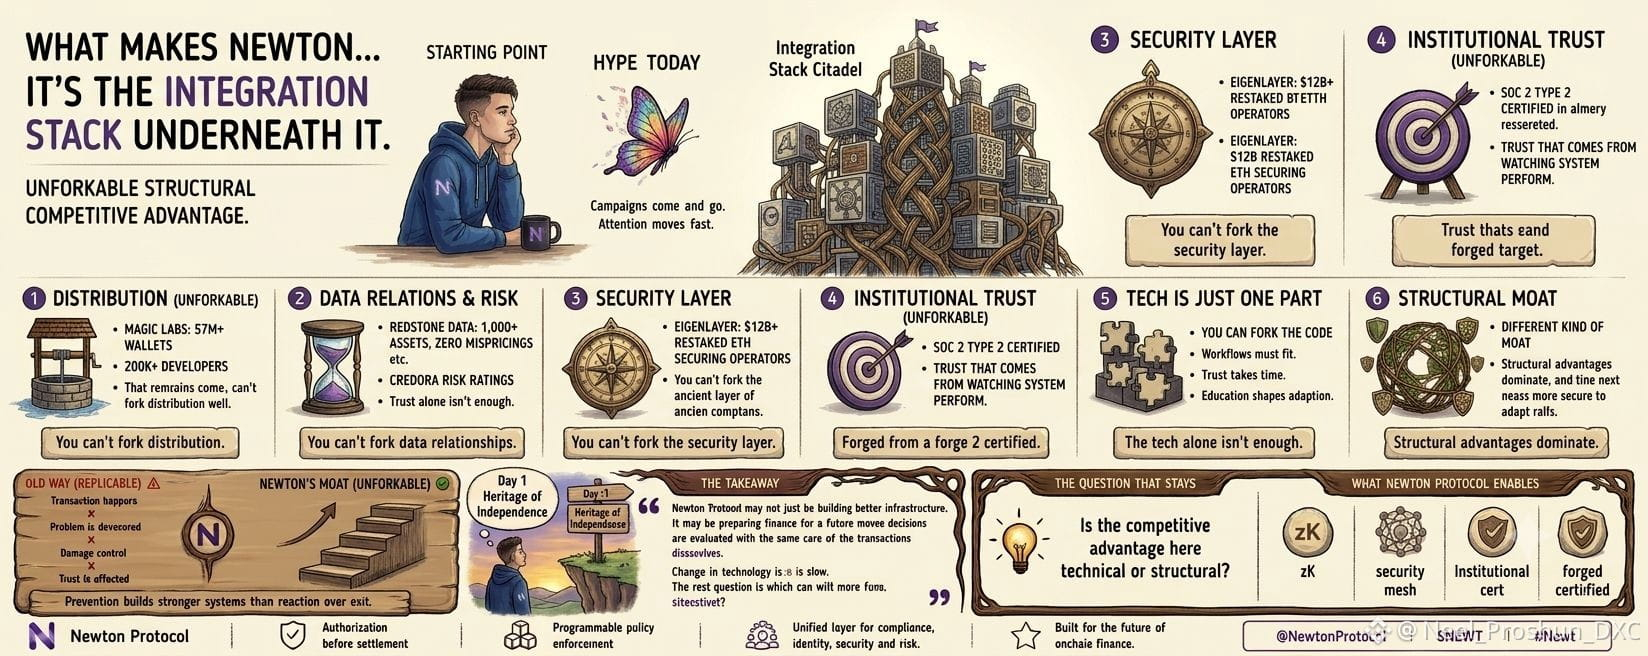
Điều khiến Newton khó để sao chép không phải là công nghệ...
Tôi cứ quay lại điều này khi thử nghiệm căng thẳng cho luận văn. Trong crypto, code bị tách nhánh. Whitepaper bị sao chép. Các lợi thế kỹ thuật bị xói mòn nhanh hơn hầu như mọi ngành công nghiệp khác. Nếu mức độ phòng thủ của Newton chỉ nằm ở kiến trúc zkPermissions hoặc lớp chính sách pre-settlement, thì một đối thủ được tài trợ tốt hoàn toàn có thể thu hẹp khoảng cách đó trong 18 tháng.
Nhưng hào ở đây không chủ yếu là kỹ thuật. Đó là cấu trúc. Và hào cấu trúc khó sao chép hơn nhiều vì bạn không thể “fork” các mối quan hệ, chứng nhận hay cả một thập kỷ niềm tin vào hạ tầng.
Bắt đầu với Magic Labs. 57M+ ví. 200K+ nhà phát triển. Được chứng nhận SOC 2 Type 2 và HIPAA. Polymarket đã chạy $3B+ khối lượng giao dịch vào đêm bầu cử thông qua hạ tầng của họ. Đó không phải là một khách hàng tham chiếu — đó là bằng chứng rằng các hệ thống nền tảng chịu được áp lực thật ở quy mô thật. Newton được xây dựng bởi cùng một đội ngũ, tích hợp vào cùng hệ sinh thái, sẵn sàng cho cùng một cộng đồng nhà phát triển ngay từ ngày đầu.
Không đối thủ nào bắt đầu từ con số 0 có được hệ phân phối đó. Và trong lĩnh vực hạ tầng, phân phối thường là bài toán khó nhất — chứ hiếm khi là bài toán kỹ thuật.
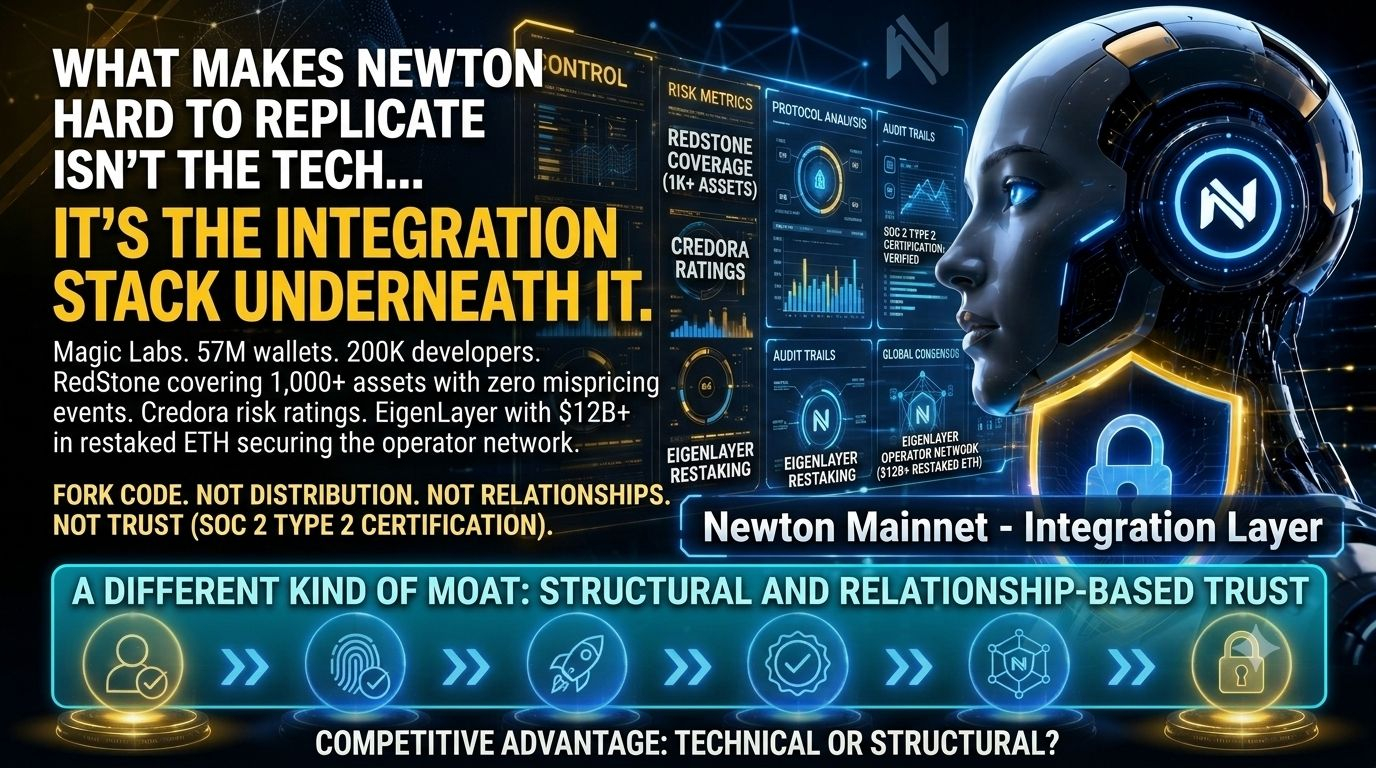
Sau đó là RedStone. 1.000+ tài sản. 100+ chuỗi. Không có sự kiện định giá sai. Được tích hợp trực tiếp vào các kiểm tra chính sách trước khi thanh toán của Newton. Mỗi giao dịch đều được đánh giá dựa trên dữ liệu giá thời gian thực trước khi thanh toán. Đó không chỉ là một nguồn dữ liệu — mà là một mối quan hệ niềm tin được xây dựng qua nhiều năm vận hành hiệu quả mà Newton được thừa hưởng nhờ tích hợp.
Tiếp theo là Credora. Chấm điểm rủi ro tín dụng được tích hợp sẵn vào lớp thực thi chính sách như các điều kiện thực thi, chứ không phải các chỉ số sau khi thanh toán. Việc tích hợp này đòi hỏi cả hai phía phải đáng tin: lớp chính sách của Newton và hạ tầng đánh giá rủi ro của Credora. Không phải thứ mà một đối thủ mới có thể sao chép chỉ bằng một thông báo hợp tác.
Sau đó là EigenLayer. $12B+ ETH được restake. 2.000+ nhà vận hành bảo mật mạng. Newton kế thừa mô hình bảo mật kinh tế của Ethereum thông qua restaking thay vì khởi tạo một tập validator từ con số 0. Lớp bảo mật đó mất nhiều năm để xây dựng và hàng tỷ USD vốn được stake để hình thành. Newton tiếp cận nó ngay từ ngày đầu tiên.
1,1M+ người dùng đã đăng ký. 600K+ giao dịch tác nhân đã được xác minh. 350K+ tác nhân đang hoạt động. Mainnet Beta hoạt động từ ngày 23 tháng 6, 2026. VaultKit SDK đã được phát hành cùng thời điểm ra mắt. Newton SDK trên NPM. PayPal Ventures và Polygon hậu thuẫn dự án. Balaji Srinivasan và DCG có mặt trong bảng cap.
Mỗi yếu tố riêng lẻ đó đều có giá trị thực. Nhưng hiệu ứng cộng hưởng khi tất cả được tích hợp vào cùng một lớp ủy quyền — đó mới là thứ phải mất nhiều năm để lắp ráp. Một đối thủ xây dựng từ con số 0 ngày hôm nay không chỉ tụt hậu về công nghệ. Họ còn tụt hậu về mọi mối quan hệ, mọi chứng nhận, mọi tích hợp dữ liệu, mọi lớp bảo mật mà Newton đã thừa hưởng ngay từ ngày đầu.
Về tokenomics — nói thẳng vấn đề. 139M NEWT được mở khóa vào ngày 24 tháng 6, phân bổ cho Core Contributors sẽ mở khóa vào ngày 24 tháng 7. Với giá $0,04 và vốn hóa thị trường $12,6M, áp lực cung là có thật và thanh khoản mỏng. Staking dPoS với APY 8,5% kèm cắt giảm phần thưởng nếu có hành vi sai phạm mang lại cho các nhà vận hành rủi ro giảm giá thực sự, nhưng động lực giá trong ngắn hạn lại chịu chi phối nhiều hơn bởi thời điểm mở khóa hơn là hiệu suất nền tảng.
Hào lũy là có thật. Gió ngược về cung trong ngắn hạn cũng là có thật. Cả hai điều đó đều đúng đồng thời.
Vậy đây là điều tôi vẫn đang thực sự cân nhắc…
Vậy lợi thế cạnh tranh ở đây chủ yếu là kỹ thuật — kiến trúc zkPermissions, cơ chế thực thi trước khi thanh toán hay chính là tầng tích hợp mang tính cấu trúc mà phải mất nhiều năm để lắp ráp? Và sự phân biệt đó có làm thay đổi cách bạn đánh giá Newton so với một đối thủ giàu nguồn lực bước vào cùng không gian không?