


Nguồn gốc: Lời nói trong và ngoài
Vài ngày trước, có một người bạn hỏi tôi có tham gia đăng ký mua mới (IPO) cổ phiếu niêm yết tại Hồng Kông không. Tôi thấy lợi nhuận trong nửa năm qua vẫn khá tốt. Hơn nữa, dạo gần đây tần suất thảo luận về việc đăng ký mua mới ở Hồng Kông cũng nhiều hơn. Tôi xem các bản chia sẻ trò chuyện mà mọi người gửi vào nhóm, có người trong nửa năm qua với một tài khoản cổ phiếu Hồng Kông chỉ cần đầu tư 10.000 thì lợi nhuận có thể đạt tới 15.000. Nếu chỉ xét từ góc độ tỷ suất lợi nhuận thì quả thật khá hấp dẫn.
Cũng có người đã thống kê rằng, trong nửa đầu năm nay, sàn Hồng Kông có 85 công ty mới lên sàn. Riêng trong tháng 6 đã có 24 công ty. Giả sử trong nửa đầu năm nay, mỗi công ty đều được đăng ký mua, mỗi cổ phiếu trúng đúng 1 lô, và toàn bộ đều bán theo giá đóng cửa của ngày giao dịch đầu tiên, thì tổng lợi nhuận ước khoảng 290.000 HKD.
Tất nhiên, đây cũng chỉ là thống kê của người khác, và việc đăng ký IPO cũng có lãi có lỗ. Ví dụ (tính theo lãi/lỗ trong ngày đầu):
Một lệnh của SiGe XinNeng có thể kiếm 33.529 HKD, một lệnh của MingMing Hen Mang kiếm 16.340 HKD, một lệnh của ShenYan ZhiNeng kiếm 14.750 HKD, một lệnh của XinQi WeiZhuang kiếm 13.113 HKD, một lệnh của HaiZhi KeJi kiếm 13.108 HKD.
Hua Jian tương ứng một lệnh thì lỗ 4.654 HKD, Đồng Sư Phụ một lệnh lỗ 2.950 HKD, Youle Sai một lệnh lỗ 2.400 HKD, Lan Tu Auto một lệnh lỗ 1.250 HKD, Lai Fu Hợp Phổ một lệnh lỗ 1.250 HKD, Long Phong Group một lệnh lỗ 1.185 HKD.
Nhìn tổng thể thì trong 85 mã cổ phiếu chào bán ra công chúng (IPO) có 69 mã lãi, 13 mã bị rớt giá sau phát hành (bán dưới giá phát hành), 3 mã đi ngang. Tỷ lệ thắng khi bán ngay trong ngày đầu tiên đạt 81,2%. Vì vậy, xác suất trúng và lợi nhuận từ việc đăng ký IPO ở thị trường Hồng Kông trong nửa đầu năm quả thực là rất tốt.
Và khi một lĩnh vực bắt đầu xuất hiện hiệu ứng kiếm tiền tiềm năng, thường cũng đồng nghĩa với việc sẽ xuất hiện “rào cản tham gia” đối với lĩnh vực đó. Ví dụ, do các lệnh cấm liên tục được ban hành bởi các cơ quan liên quan từ đầu năm đến nay, hiện tại bao gồm cả Longqiao, Tiger… từ tháng 6 đã tuyên bố dừng việc mở tài khoản mới cho người dùng nội địa (người dùng đại lục) và chuyển tiền vào.
Vì vậy, nếu bạn hiện tại thề đồng hành với chữ cái lớn (đại ý nói tới “Alphabet/Alphabet coin”), thì chuyện này hoàn toàn không có rào cản: cứ chuẩn bị sẵn tiền bất cứ lúc nào và quyên vào là được. Nhưng nếu bạn hiện tại còn muốn tham gia vào cổ phiếu Hồng Kông (hoặc Mỹ), thì bạn cần tự mình nghiên cứu. Người ta nói rằng Tiger hoặc Futu hiện tại vẫn có thể dùng “phép thuật vào mạng” để truy cập; còn nếu bạn có thẻ Hồng Kông (ví dụ tiền có thể chuyển từ Crypto CEX sang thẻ Hồng Kông) thì bạn cũng có thể thử Yingli hoặc Huili.
Tuy nhiên, đối với cổ phiếu Hồng Kông thì hiện tại tôi không có kế hoạch tham gia nữa. Có lẽ vì đã ở lĩnh vực này lâu rồi nên mình đã bỏ lỡ không ít cơ hội; vì vậy, việc lại bỏ lỡ cơ hội kiếm tiền từ việc đăng ký mua trước (IPO) ở Hồng Kông cũng không làm tôi thấy hụt hẫng. Trùng hợp là từ đầu tuần này, các bé cũng bắt đầu nghỉ hè, nên tôi cũng cho bản thân nghỉ hè thêm một đợt.
1. Tái cân bằng danh mục đầu tư
Nhìn lại, quá trình đầu tư mấy năm qua của tôi cũng đã trải qua một số khúc quanh. Có thể chia đại khái thành vài giai đoạn:
Giai đoạn đầu tiên (2017-2018): vì một “anh lớn” đã chia sẻ riêng nhiều lần, nên tôi quyết định cũng tham gia vào thị trường crypto. Nhưng ban đầu chỉ là mang một phần nhỏ vốn để thử trên OKcoin. Và nhìn chung, trải nghiệm đầu tư của giai đoạn này có thể nói là “mù quáng” hoàn toàn: vì lúc đó vẫn đang đi làm ở công ty, mỗi ngày gần như toàn bộ thời gian và tâm sức đều dành cho công ty và công việc. Về đầu tư cơ bản cũng không có chiến lược rõ ràng lắm. Tiền lương ngoài chi tiêu hằng ngày, phần còn lại một phần dùng để mua sản phẩm quản lý tài chính định kỳ của ngân hàng (khi đó nhớ có một số sản phẩm kỳ hạn 6 tháng của vài ngân hàng thương mại vẫn có lợi suất cam kết khoảng 4%-5%). Phần còn lại thì hoàn toàn “mù quáng” mua đủ loại quỹ được các pop-up của Alipay đề xuất (kết quả đa số đều lỗ) và một vài cổ phiếu hot trong A-share (cuối cùng cũng lỗ).
Giai đoạn thứ hai (2019-2021): giai đoạn này dần dần bắt đầu xây dựng được chiến lược của riêng mình, nhưng giai đoạn đầu vẫn chưa thực sự đi vào quỹ đạo. Năm 2019, khi quyết định rời khỏi công việc, phần lớn thời gian lại dành cho việc “chơi”; thế nhưng chưa đầy nửa năm thì gặp ngay đại dịch Covid-19, nên lại rơi vào trạng thái kiểu nghỉ hưu đóng cửa ở nhà.
Dịch Covid cũng có thể coi là một bước ngoặt. Khi đó, tôi bắt đầu dần dần tập trung hơn. Sau khi suy nghĩ một thời gian, tôi quyết định bán sạch toàn bộ quỹ và cổ phiếu, rồi từng bước chuyển một phần thời gian rảnh và công sức sang lĩnh vực crypto. Và chính thức bắt đầu kế hoạch DCA vòng đầu tiên.
Sau khi trải qua đại chu kỳ bull market crypto của năm 2021, vòng DCA đầu tiên cũng mang lại kết quả không tệ. Dù trong quá trình có bán “lỡ tay” khá nhiều, nhưng vẫn vượt kỳ vọng lợi nhuận của chính mình. Không chỉ lấy lại gấp nhiều lần số lỗ của giai đoạn đầu, mà còn có thể coi như đã “đánh nhanh rẽ trái” qua crypto để kiếm lại cả phần tiền đã từng lỗ khi mua quỹ và cổ phiếu trước đó. Điều này cũng tiếp tục củng cố niềm tin rằng tôi sẽ tiếp tục tập trung vào lĩnh vực crypto.
Giai đoạn thứ ba (2022-2025): bắt đầu từ tháng 5/2022, tôi xây dựng lại và mở ra vòng DCA thứ hai. Khi đó mục tiêu đặt cho bản thân là đạt tổng lợi nhuận 3-5 lần trong vòng 4 năm.
Thêm một thay đổi lớn nữa là: do con gái chính thức bắt đầu bước vào cuộc sống ở trường mẫu giáo, nên tôi có nhiều thời gian rảnh hơn. Trong giai đoạn này, tôi cũng quyết định mở một chuyên mục tự truyền thông (tức bây giờ là “Lời nói ra ngoài”) để đăng một số bài viết. Một mặt, viết lách là sở thích cá nhân của tôi; mặt khác, nó cũng giúp tôi thúc đẩy bản thân tiếp tục giữ sự tập trung, học tập và suy nghĩ.
Cũng chính vì giai đoạn này làm tăng khối lượng công việc đầu ra trên mạng xã hội của bản thân, nên việc phân bổ thời gian và công sức cũng tạo ra một vài mất cân bằng mới. Thêm nữa, việc ngồi ở nhà lâu liên tục trong thời gian dài cũng khiến cơ thể xuất hiện một vài vấn đề sức khỏe nhỏ. Đặc biệt là trong cả năm 2023, trung bình mỗi ngày ít nhất 6-7 tiếng đều dán mắt vào màn hình máy tính để ghi chép và lưu lại tư liệu, xem rất nhiều website dự án và tra cứu nhiều tài liệu về dự án. Tần suất “ngày nào cũng viết” về sau cảm giác có phần lệch khỏi ban đầu; dường như biến thành viết để đáp ứng việc viết hằng ngày. Vì vậy, từ năm 2024, tôi quyết định bớt đi. Thế là dần dần tôi đóng/ tạm ngừng phần lớn các tài khoản chuyên mục của mảng tự truyền thông; đầu ra bài viết cũng từ “mỗi ngày” chuyển thành “2 ngày/lần”, rồi lại thành “mỗi tuần”.
Về đầu tư: khi cuối năm 2024 Bitcoin vượt mốc 100.000 USD, tôi cũng bắt đầu bán theo từng đợt. Tôi bán theo kế hoạch từ 100.000 USD lên 120.000 USD, nhưng sau đó vẫn còn lại một phần chưa bán. Phần đó về sau chuyển thẳng sang ví lạnh và không còn động nữa.
Giai đoạn thứ tư (bắt đầu từ 2026): khi thị trường bull bắt đầu dần khép lại vào cuối năm 2025, không biết từ lúc nào con gái tôi cũng chuyển từ mẫu giáo lên tiểu học. Còn cuộc sống của tôi vẫn tiếp tục diễn ra theo đúng nhịp, không có gì thay đổi quá lớn. Việc hằng ngày ngoài việc lướt vài bộ phim truyền hình và video ngắn, làm vài ghi chú học tập và viết vài bài chia sẻ, thì chủ yếu là theo dõi diễn biến và dữ liệu của thị trường.
Về đầu tư, vào tháng 2 năm 2026, tôi đã xây dựng lại và bắt đầu vòng DCA thứ ba; hiện tại vẫn đang thực hiện theo kế hoạch. Việc này có thể sẽ tiếp tục cho đến hết quý 1 năm sau (2027), sau đó là tiếp tục kiên nhẫn chờ chu kỳ bull mới và cơ hội để bán ra.
Từ năm 2017 đến 2026, thoáng một cái gần mười năm đã trôi qua. Nhìn chung, mấy năm trước đây tôi đã trải qua không ít lần thất bại, cũng có vài thành công nhỏ. Nhưng khi hồi tưởng lại, ngoài việc bản thân kiên trì và có đủ kiên nhẫn, may mắn cũng chiếm một phần nguyên nhân. Cho đến hiện tại, 100% khoản đầu tư thanh khoản của tôi (tiền gửi định kỳ trong ngân hàng không tính là đầu tư) đều đặt vào thị trường crypto hoặc các tài sản liên quan đến crypto. Điều này cũng khiến tôi hình thành một “quán tính đầu tư”, tức là không mấy muốn bỏ thêm thời gian và công sức để nghiên cứu lĩnh vực mới. Vì vậy, trong hai năm gần đây, cũng như nhiều người, tôi đã lỡ mất giai đoạn bùng nổ tăng mạnh của vàng/bạc ở trước đó, lỡ mất giai đoạn bùng nổ tăng mạnh của cổ phiếu công nghệ AI trước đó, và lỡ mất nhiều thứ… Kết quả là dường như tôi hoàn toàn trở thành một “cổ điển phái” chuyên tập trung vào crypto và thích giữ mức rủi ro thấp, kiểu gom coin.
Danh mục đầu tư crypto của tôi hiện tại rất đơn giản: ngoài “bánh mì lớn” và Ether mà tôi tích lũy dần trong vài năm qua rồi cất trong ví lạnh, thì phần phân bổ 60% vị thế thanh khoản là vào Bitcoin, 20% vị thế thanh khoản là vào Ether, và 20% vị thế thanh khoản là vào U (sau này có thể cân nhắc một phần altcoin hoặc các mã khác). Phần tiền trên chain này không có bất kỳ nhu cầu hiện thực hóa (tôi lần rút tiền cuối cùng cũng là vào năm 2021). Vì vậy, tài sản trên chain trong tương lai sẽ tiếp tục ở lại trên chain. Hiện tại tôi cũng không giao dịch thường xuyên và cũng không quá quan tâm biến động ngắn hạn của thị trường. Lý do tôi vẫn mỗi ngày nhìn thêm các chỉ số như K-line là chủ yếu để viết bài. Nếu không phải vì việc viết bài, thì có lẽ tôi chỉ phân tích K-line tối đa mỗi tháng một lần.
Tất nhiên, nếu nhìn theo mức lỗ nổi trên tài sản on-chain, thì đến mỗi chu kỳ thị trường gấu, thực sự vẫn sẽ khá khó chịu. Lấy ví dụ như phần tự truyền thông và tài sản on-chain được nhắc ở trên: về mảng tự truyền thông, dù tôi lâu nay không nhận bất kỳ quảng cáo hay tài trợ thương mại nào, thì trang公众号 vẫn có một số nguồn thu cộng thêm và phát sinh. Bao gồm: tiền thưởng ở trang bài viết + quảng cáo theo luồng trên hệ thống Tencent tích hợp sẵn + “vé” qua phong bì lì xì ở nhóm tương trợ. Hôm nay tôi vừa đi vào phần hậu trường (backend) kiểm tra sơ một chút, cộng lại thì bây giờ một năm cũng gần 30-40 nghìn RMB (trong giai đoạn thị trường gấu, lượng truy cập thường thấp). Nhưng nếu đem so khoản thu này với biến động của tài sản trên chain, gặp lúc thị trường không tốt thì nhiều khi còn không bằng số lỗ mà tài sản on-chain “lỗ một ngày” đã vượt xa.
Tôi viết trên trang公众号 có thể duy trì lâu như vậy là vì nhiều hơn cả dựa trên sở thích cá nhân và mục tiêu ban đầu. Còn việc đầu tư, dù có nổi lỗ, cũng vẫn duy trì được là vì dựa trên chiến lược đã hình thành, sự kiên nhẫn và niềm tin vững chắc vào tương lai. Thêm nữa, chi phí vốn (cost basis) của “các mẻ hàng lịch sử” trong tay tôi tương đối thấp: chi phí trung bình của DCA “bánh mì lớn” ở vòng 1 khoảng 8.500 USD, vòng 2 khoảng 25.000 USD, và theo ước lượng thì chi phí của vòng DCA lần này có thể vào khoảng 50.000 USD. Đây cũng là một lý do quan trọng để tôi tiếp tục giữ vững sự kiên định trong tương lai.
Tuy nhiên, trong phần tối ưu hóa danh mục đầu tư tương ứng, trong nửa năm tới tôi có lẽ cũng sẽ có một số kế hoạch mới. Tạm thời sẽ chia thành vài hướng như sau:
1) Vẫn là kế hoạch DCA (đầu tư định kỳ) không thay đổi, và các khoản đầu tư định kỳ này là vào những tài sản sẽ tiếp tục được nắm giữ lâu dài.
2) Một số danh sách altcoin đang quan sát, bao gồm SOL, AAVE, NEAR…
3) Một số danh sách cổ phiếu Mỹ đang quan sát, chủ yếu liên quan đến crypto, bao gồm CRCL, MSTR, HOOD…
4) PAXG (hoặc XAUT) cũng sẽ cân nhắc phân bổ theo một tỷ lệ nhất định.
Về DCA, kế hoạch cụ thể trước đó tôi cũng đã chia sẻ nhiều lần ở các bài trước, nên ở đây không nói lại nữa. Về coin “sai/sòng bạc” (altcoin), nhớ rằng trong bài viết hồi tháng 2 năm nay tôi cũng đã nói: trước quý 3 năm nay, tôi sẽ không cân nhắc gia tăng nắm giữ bất kỳ altcoin nào. Vì vậy, trong 2-3 tháng tới, tôi vẫn sẽ tiếp tục quan sát và chờ đợi; trọng điểm sẽ là hai mảng: hệ sinh thái liên quan đến DeFi và hệ sinh thái liên quan đến AI. Còn đối với cổ phiếu Mỹ và vàng (vàng token hóa), chủ yếu là để cân bằng biến động của Bitcoin trong danh mục hiện có; nói cách khác cũng là một chiến lược phòng thủ và tái cân bằng cho tương lai.
Dựa trên môi trường vĩ mô hiện tại, tôi cho rằng cơ hội và rủi ro trong hơn nửa năm tới sẽ tương đối lớn. Xét từ sự tăng trưởng của cổ phiếu Mỹ, có vẻ như thị trường chứng khoán Mỹ đã hoàn thành phần lớn dư địa tăng giá trong điều kiện hiện tại. Dù vẫn còn khả năng lập đỉnh mới trong thời gian tới, nhưng sau khi vài “siêu cựu AI” còn lại hoàn thành IPO, thì rủi ro mới có thể sẽ bắt đầu xuất hiện theo từng giai đoạn. Trừ khi về mặt vĩ mô trong tương lai lại xuất hiện một biến số mới. Nếu phía sau thị trường chứng khoán Mỹ có một đợt điều chỉnh đủ lớn, thì khi thanh khoản vĩ mô bị thắt chặt hơn, thị trường crypto nhiều khả năng cũng sẽ tiếp tục chịu áp lực thêm một giai đoạn nữa. Và khi đó, có thể chính là lúc cơ hội “xây vị thế bên trái” tốt nhất theo từng giai đoạn.
Tất nhiên, những điều ở trên chỉ là một dạng kỳ vọng hoặc phán đoán cá nhân dựa trên môi trường vĩ mô. Với altcoin và cổ phiếu Mỹ vẫn đang trong quá trình quan sát, nên hai mảng này tôi không vội phân bổ. Hoặc nói thêm một bước nữa: kể cả sau này lại bỏ lỡ hai mảng cơ hội đó, trong tâm lý tôi cũng hoàn toàn chấp nhận được. Còn với “bánh mì lớn” (Bitcoin) mà tôi đã bắt đầu DCA lại vài tháng nay: dù xu hướng nửa sau vẫn tồn tại không ít bất định (tôi cho rằng còn có khả năng khá cao tiếp tục đi xuống), nhưng kế hoạch DCA sẽ không đổi: vẫn sẽ kiên trì đến hết quý 1 năm sau (2027).
Tóm lại: khi bắt đầu một chu kỳ mới như lần này, thay đổi lớn nhất trong suy nghĩ cá nhân của tôi có lẽ là dù tôi vẫn tin tưởng vào tương lai của Bitcoin, tôi không còn quyết định giữ chặt câu chuyện “duy nhất một niềm tin” nữa. Tôi sẽ suy nghĩ lại về bài toán tái cân bằng đầu tư. Trong 10 năm đầu tư tiếp theo, tôi hy vọng có thể giảm hơn nữa mức độ biến động của tài sản; như tôi đã nói ở trên, tôi muốn thông qua cổ phiếu Mỹ và vàng để cân bằng biến động của Bitcoin trong danh mục hiện tại, nhờ vậy có thể thích ứng tốt hơn với mọi giai đoạn của thị trường gấu và thị trường bò.
Thị trường tài chính mỗi ngày đều tràn ngập đủ loại cám dỗ. Mỗi cám dỗ trông giống như một cơ hội, và mỗi cơ hội trông cũng có thể kiếm được khá nhiều tiền. Nhưng điều chúng ta cần làm không phải là cố gắng đuổi theo và nắm bắt mọi cơ hội, mà là nên kết hợp với tình hình danh mục (quy mô vị thế) và khẩu vị rủi ro của chính mình để thiết kế một kế hoạch thời gian dài hơn, rồi giữ cho mình thật đơn giản (đừng giao dịch quá thường xuyên, chúng ta cũng không thể “đấu” được với định lượng của các tổ chức). Tập trung cố gắng tận dụng 1-2 cơ hội trong mỗi chu kỳ xoay vòng theo từng giai đoạn là đủ.
Gọi tóm lại, cái gọi là “chiến lược” thực ra cũng chỉ gồm mười chữ: lựa chọn làm gì và không làm gì!
2. Nói về thị trường từ góc độ vĩ mô
Trong tháng 6 vừa rồi, dường như chúng ta tiếp tục phải trải qua “bùa chú thị trường gấu”. Nếu bạn chỉ dựa vào tin tức hoặc thông tin công bố để giao dịch theo đợt (swing), thì bạn có thể phải đối mặt với biến động vị thế khá lớn, ví dụ:
Ngày 1/6, TON công bố đổi tên thành GRAM. Sau khi tin tức ra, giá token của nó đã được kéo tăng nhanh 17%, nhưng rồi ngay sau đó lại tụt xuống 35%.
Ngày 2/6, Coinbase công bố hợp tác với Ethena. ENA tăng mạnh 40% trong ngày đó, nhưng rồi vài ngày sau lại rơi xuống đáy.
Ngày 4/6, ZCash bị đưa tin có lỗ hổng cho phép phát hành vô hạn token. Sau đó, trong vòng một ngày, giá token của nó từ 625 USD rơi xuống còn 250 USD. Dù sau đó có phản hồi lại một phần, nhưng hiện tại giá vẫn đang ở trạng thái đi xuống liên tục.
Ngày 17/6, ASTER công bố 99% nguồn vốn trên nền tảng sẽ dùng để thực hiện mua lại cổ phần (buyback). Sau thông tin đó, giá token của họ nhanh chóng tăng 22%, nhưng rồi nhanh chóng lại giảm về.
Ngoài ra, như các dự án altcoin hot mới như BTW, RE, VELVET… nhìn chung cũng đều trải qua một “bùa chú” khá kinh điển: trước tiên nổ tăng kéo lên, rồi sau đó lại lao dốc mạnh. Dường như những dự án này đã chôn khá nhiều người đuổi theo FOMO. Kẻ thù lớn nhất của thị trường gấu không phải là giảm giá, mà là “tăng bất ngờ”; đặc biệt là kiểu sau một cú bứt tăng rất mạnh trong thời gian ngắn rồi lại lao xuống (thậm chí về số 0). Vì vậy, chúng ta vẫn nên quản lý rủi ro và lập kế hoạch vị thế một cách nghiêm ngặt.
Nhìn từ góc độ hơi vĩ mô, thực ra từ đầu năm nay đã có một hiện tượng khá rõ ràng, đặc biệt là từ sau tháng Hai: Bitcoin và vàng gần như cùng lúc rơi vào xu hướng giảm, như hình dưới đây.
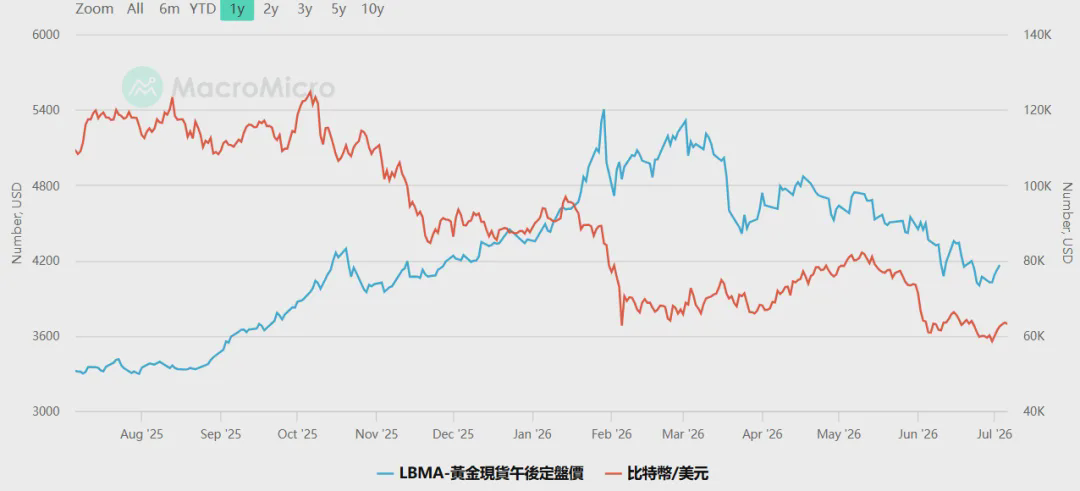
Mặc dù từ một số chỉ báo đã xuất hiện dấu hiệu bán quá mức theo từng giai đoạn, nhưng giá vẫn luôn trong xu hướng đi ngang đi xuống, dường như lúc nào cũng bị một lực nào đó đè lên. Nếu phân tích trực tiếp từ góc độ chỉ báo, thì logic “đi xuống từ tầng đáy” của Bitcoin hoặc vàng dường như chủ yếu là do USD tăng (DXY).
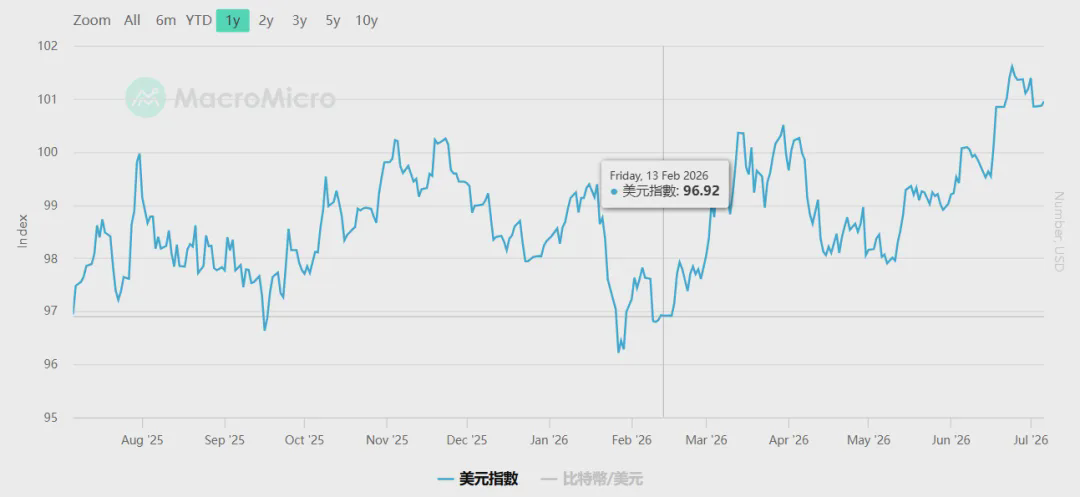
Nhưng vấn đề cần suy nghĩ thêm là: vì sao từ tháng Hai năm nay đến nay, đồng USD lại mạnh lên?
Là do chính sách của Fed lại chuyển sang thiên hướng diều hâu sao? Là do kỳ vọng về kinh tế Mỹ bắt đầu tốt lên (hoặc không tệ như kỳ vọng trước)? Hay là do chiến tranh Mỹ-Iran gây ra xung đột (khủng hoảng dầu mỏ cần nhiều USD hơn để thanh toán)?
Có lẽ, những điều ở trên đều có thể xem như một trong các lý do để giải thích; có lẽ còn có nhiều nguyên nhân khác mà chúng ta không nhìn thấy hoặc không biết.
Nhưng dù là chính sách của Cục Dự trữ Liên bang (Fed) hay kỳ vọng triển vọng kinh tế Mỹ, hoặc giả là các cuộc xung đột địa chính trị do Mỹ khởi xướng… nếu tách sâu xuống tầng đáy thì vẫn có thể tìm được một số cơ sở để theo dõi hoặc một số dữ liệu tương ứng. Ví dụ như dữ liệu lạm phát của Mỹ. Nói không quá lời, dữ liệu này có lẽ là logic ở tầng đáy mạnh nhất đang ảnh hưởng tới hướng đi thị trường sắp tới, bởi vì nó sẽ quyết định trực tiếp việc Fed chuyển hướng chính sách. Ở các bài viết trước chúng tôi cũng đã từng trao đổi: Chủ tịch Fed vừa nhậm chức, ông Walsh, đã phát biểu rất rõ rằng sẽ coi việc kiểm soát lạm phát và duy trì ổn định giá cả là nhiệm vụ cốt lõi, ưu tiên hàng đầu của Fed.
Dựa trên tiến triển đàm phán Mỹ-Iran, quan điểm phổ biến hiện nay là: khi giá dầu giảm trở lại thì lạm phát có thể sẽ được làm dịu phần nào. Nhưng trong đó vẫn tồn tại hai vấn đề cơ bản:
Thứ nhất là sự truyền dẫn theo thời gian: ví dụ biến động giá dầu có thể truyền sang thay đổi dữ liệu CPI, và có thể cần vài tháng hoặc thậm chí lâu hơn.
Thứ hai, cũng cần cân nhắc các dữ liệu cốt lõi. Ví dụ, giá dầu giảm có thể làm dịu lạm phát (thị trường thực tế đang nhìn vào kỳ vọng lạm phát). Nhưng dữ liệu CPI lõi và PCE lõi (tức là loại trừ lương thực thực phẩm và năng lượng) có lẽ mới là vấn đề hoặc trọng điểm thực sự.
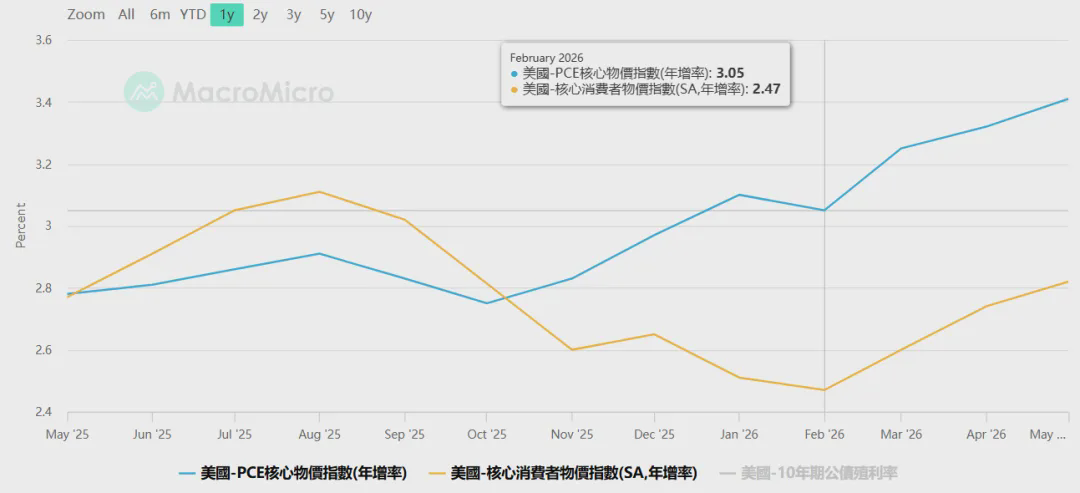
Còn dựa trên những thay đổi gần đây của CPI lõi và PCE lõi liên tiếp trong nhiều tháng, thì có thể thấy kinh tế Mỹ hiện tại vẫn khá “nóng”. Vì vậy, dù dầu có thể tiếp tục giảm và lạm phát có thể được làm dịu, nhưng khi nó truyền sang CPI lõi và PCE lõi thì cũng chưa chắc sẽ xảy ra hiệu quả như kỳ vọng trong mơ của thị trường. Điểm này có lẽ cần chúng ta để ý và suy nghĩ thêm.
Lấy một ví dụ đơn giản nữa: chúng ta không thể trực tiếp đem “cảm nhận tiêu dùng trong nước (đại lục)” để so sánh với tình hình của người dân ở Mỹ. Hiện nay ở Trung Quốc có rất nhiều người bình thường cũng không quá nỡ bỏ vài nghìn tệ để đi xem một buổi hòa nhạc; nhưng vé của World Cup ở Mỹ lại được bán cực kỳ sôi động. Một tấm vé có thể bị đẩy lên hơn 10.000 USD, thậm chí vé trận chung kết còn bị thổi lên tới 2,3 triệu USD. Vì vậy, không phải tất cả mọi người đều tiêu dùng không tốt; chỉ là phía chúng ta (bên này) thôi thì mức tiêu dùng chưa tốt mà thôi.
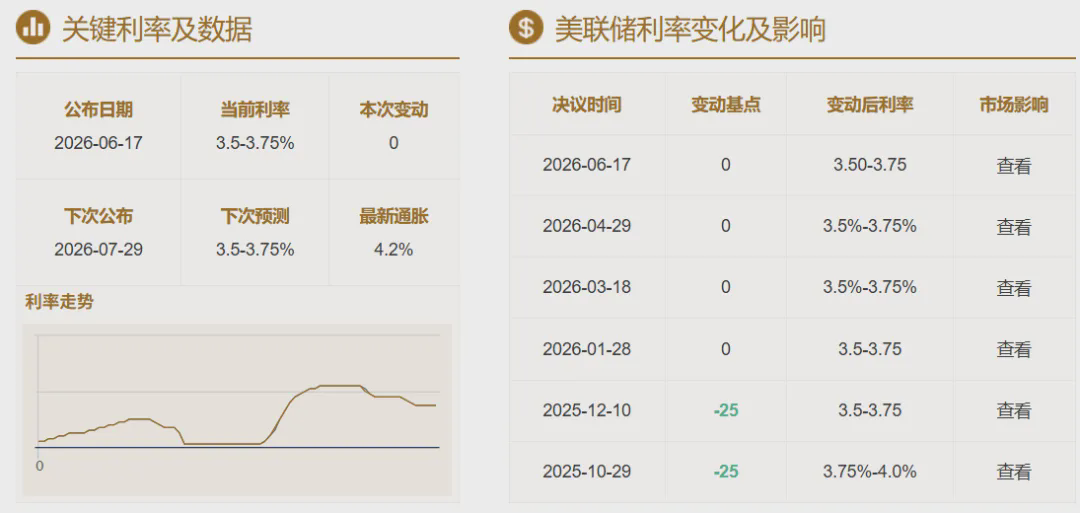
Trong ngắn hạn, chủ yếu là nhìn sự thay đổi lãi suất của Fed vào cuối tháng này (tháng 7) hoặc kỳ vọng về sự thay đổi đó. Nếu đến lúc đó lãi suất vẫn có thể duy trì như dự báo (không thay đổi), đồng thời lạm phát có thể giữ ở mức tương đối ôn hòa, thì khả năng cao cổ phiếu công nghệ AI sẽ tiếp tục “đánh trống reo hò” còn Bitcoin và vàng cũng có thể có cơ hội phản ứng/bật tăng theo giai đoạn. Ngược lại, nếu thái độ của Fed trở nên diều hâu hơn nữa, dữ liệu lạm phát lại tăng trở lại, số liệu việc làm phi nông nghiệp (non-farm) vượt dự báo, hoặc tình hình địa chính trị có những diễn biến đi đi lại lại, thì xác suất biến động ngắn hạn sẽ tăng lên nữa.
Còn vấn đề nhiều người quan tâm như liệu Strategy bán Bitcoin có gây “sập” hay không, thì phần này trước đó (bài viết ngày 26/6) chúng tôi cũng đã trao đổi: Mặc dù gần đây có rất nhiều tin tức tiêu cực về Strategy, nhưng tôi nghĩ trong ngắn hạn họ sẽ không gặp vấn đề quá lớn. Ngoài ra, vào ngày 6/7, có thông tin cho thấy Strategy lại tuyên bố bán ra 3.588 Bitcoin (bán làm hai đợt, thu về tiền mặt 216 triệu USD). Trước ngày 30/6, họ đã bán 1.363 Bitcoin; sau đó trong giai đoạn từ 1/7 đến 5/7 lại bán tiếp 2.225 Bitcoin, giá bán trung bình là 60.773 USD), dùng để chi trả cổ tức cho cổ phiếu ưu đãi (STRC).
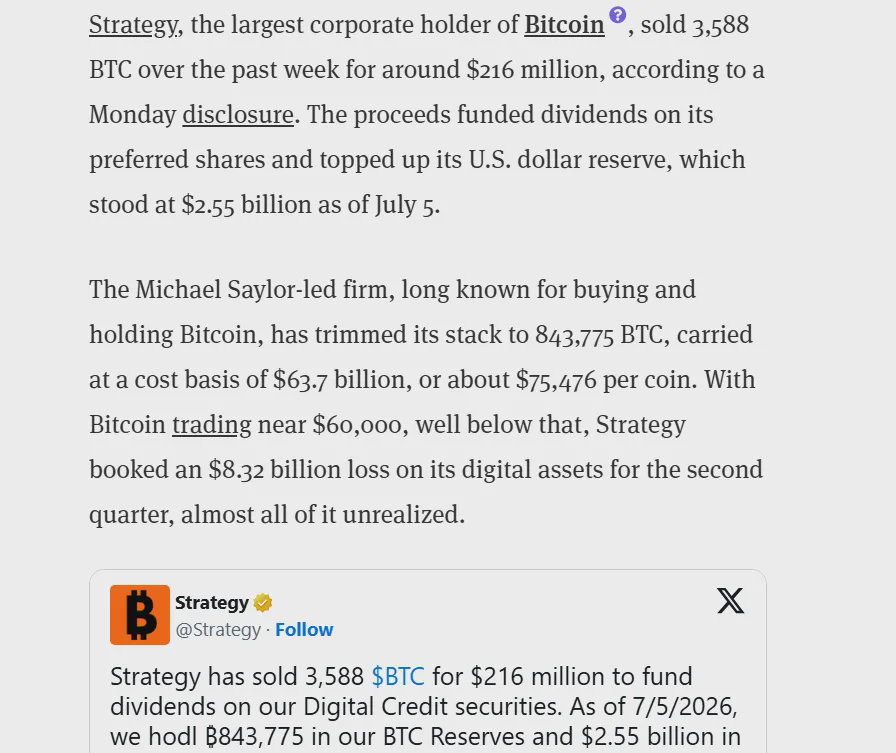
Khi tin tức này được đưa ra, giá Bitcoin đã ngay lập tức giảm xuống 61.800 USD, nhưng sau đó chỉ qua một đêm lại bật tăng trở lại 64.200 USD. Mặc dù trước đây Strategy từng có câu chuyện “không bao giờ bán Bitcoin” giờ đã không còn nữa, nhưng so với lần bán Bitcoin đầu tiên của họ (tháng 5 bán 32 Bitcoin), thì trong mấy ngày này dường như thị trường không hề hoảng loạn nhiều như vậy; có lẽ việc Strategy bán Bitcoin đã được phản ánh một phần vào giá rồi. Nói thêm nữa, nhà đầu tư nhỏ chúng tôi muốn mua bán tự do thì cớ gì lại yêu cầu người khác không được bán Bitcoin chứ? KOL nói gì bạn lại tin, tổ chức nói gì bạn cũng tin… Vậy thì chiến lược của chính bạn là gì chứ! Dù thế nào đi nữa, tương lai chúng ta vẫn cần nhìn nhận một cách thực tế hơn đối với sự thay đổi kiểu DAT (công ty ngân khố tài sản kỹ thuật số) như vậy.
Về trung hạn: giá nhập khẩu của Mỹ đang tăng (ví dụ như vấn đề thuế quan, vấn đề giá xuất khẩu của các quốc gia khác), mức tiêu dùng của nền kinh tế Mỹ vẫn tiếp tục giữ ở mức khá nóng; đồng thời ngân sách và chi tiêu AI của các công ty lớn đủ loại cũng là một “núi tiền” khổng lồ (và đồng thời còn liên tục thổi phồng bong bóng của thị trường chứng khoán).… Khi ta chồng gộp tất cả những việc này lại, thì sẽ thấy rằng dù năm nay chiến tranh có kết thúc và giá dầu giảm, thì trong vài tháng tới, vấn đề lạm phát của Mỹ (đặc biệt là CPI lõi và PCE lõi) dường như vẫn có khả năng tăng trở lại. Nếu điều này tiếp tục phản ánh vào kỳ vọng của thị trường, thì diễn biến nửa cuối năm (có lẽ đến hết quý 1 năm sau) ước tính cũng sẽ đối mặt rủi ro biến động lớn hơn.
Về lâu dài, cơ hội lớn hơn thường lại nằm ở trong tâm trạng bi quan hơn và rủi ro cao hơn. Chúng ta vẫn sẽ tiếp tục đánh giá cao các cơ hội tiềm năng trong khung thời gian nửa cuối năm nay của thị trường crypto. Và cũng như đã nói ở các bài viết phía trên, DCA của chính chúng tôi theo tiến độ hiện tại hẳn cũng sẽ tiếp tục cho đến hết quý 1 năm sau.
Trong kỳ này (20260708) chúng ta bàn về những điều này. Tất cả nội dung trên đều là quan điểm và phân tích từ góc nhìn cá nhân, chỉ dùng để ghi lại suy nghĩ và trao đổi, không phải là bất kỳ lời khuyên đầu tư nào.