



Viết bởi: June, 深潮 TechFlow
Vào tháng 1 năm 2025, thị trường meme coin đang ở đỉnh cao của sự cuồng nhiệt. Với việc Tổng thống Mỹ Donald Trump phát hành đồng TRUMP, một cơn sốt đầu cơ chưa từng có đã tràn qua, huyền thoại làm giàu từ 'đồng tiền trăm lần' đã thu hút sự chú ý của thị trường.
Cùng lúc đó, một vụ kiện nhắm vào nền tảng Pump.fun cũng đang âm thầm được khởi động.
Thời gian đã nhanh chóng đến gần đây.
Pump.fun đồng sáng lập và Giám đốc điều hành Alon Cohen đã không phát biểu trên mạng xã hội trong hơn một tháng. Đối với Alon, người luôn hoạt động tích cực và thường xuyên 'lướt sóng' trên mạng, sự im lặng này trở nên đặc biệt nổi bật. Dữ liệu cho thấy, khối lượng giao dịch hàng tuần của Pump.fun đã giảm mạnh từ đỉnh điểm 3,3 tỷ USD vào tháng 1 xuống còn 481 triệu USD hiện tại, giảm hơn 80%. Đồng thời, giá PUMP đã giảm xuống còn 0,0019 USD, giảm khoảng 78% so với mức cao lịch sử.
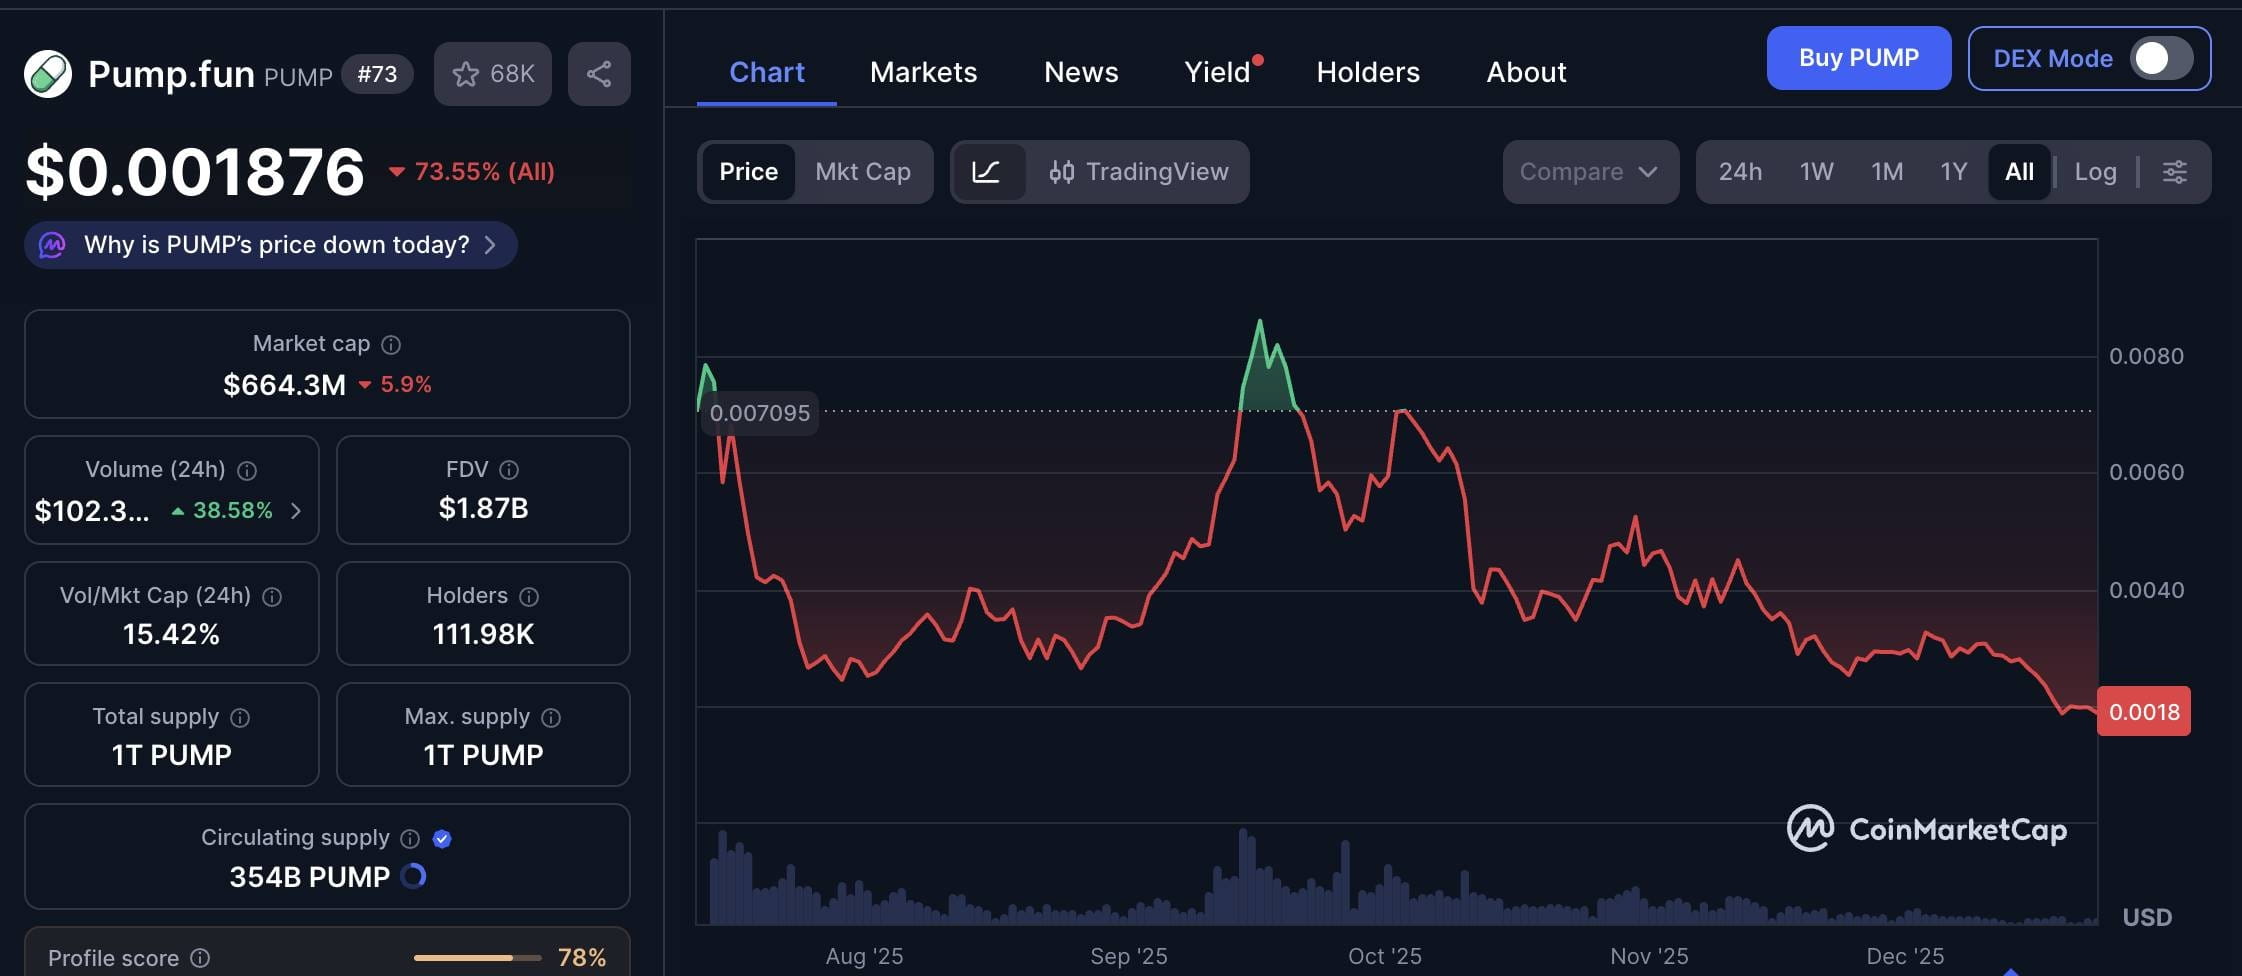
Quay ngược lại vài tháng trước, vào ngày 12 tháng 7, tình hình hoàn toàn khác. Pump.fun đã tổ chức bán công khai với mức giá cố định 0,004 USD mỗi token, và đã bán hết trong vòng 12 phút, huy động khoảng 600 triệu USD, tâm lý thị trường đã được đẩy lên cao.
Từ sự ồn ào đầu năm đến sự yên tĩnh hiện tại, thái độ của thị trường đã tạo ra sự tương phản rõ nét.
Trong tất cả những biến động này, điều duy nhất không dừng lại là kế hoạch mua lại. Đội ngũ Pump.fun vẫn đang thực hiện kế hoạch mua lại hàng ngày một cách đều đặn. Tính đến nay, tổng số tiền đã mua lại đã đạt 216 triệu USD, tiêu thụ khoảng 15,16% nguồn cung lưu hành.
Trong khi đó, vụ kiện bị thị trường cuồng nhiệt bỏ quên nay đang âm thầm lớn mạnh.
Mọi thứ bắt đầu từ khoản thua lỗ $PNUT
Câu chuyện bắt đầu từ tháng 1 năm 2025.
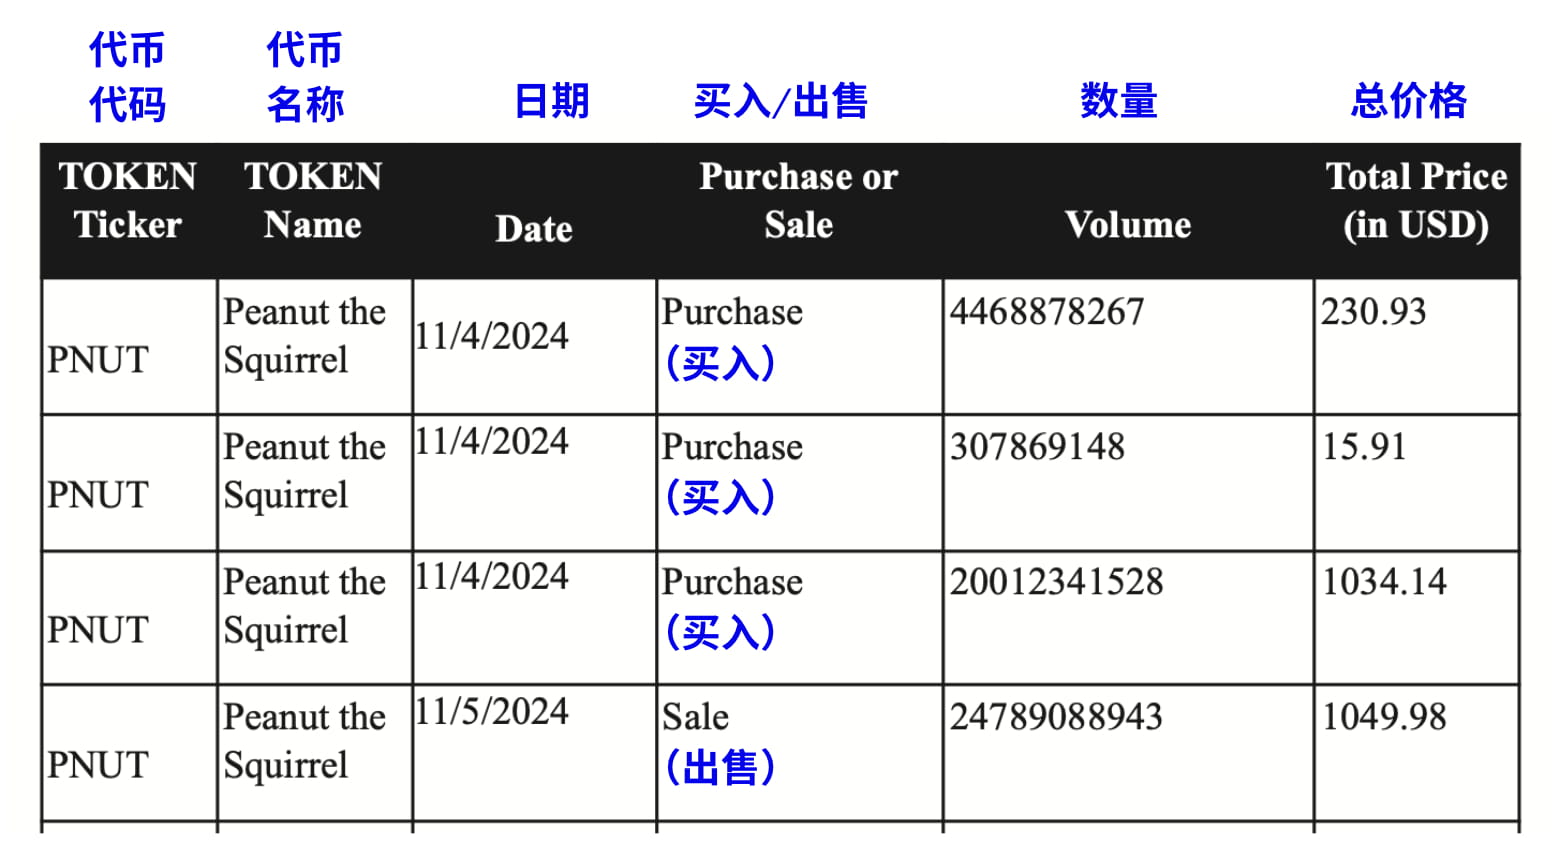
Vào ngày 16 tháng 1, nhà đầu tư Kendall Carnahan đã nộp đơn kiện tại Tòa án Quận Nam New York (số vụ án: Carnahan v. Baton Corp.) nhằm trực tiếp nhắm vào Pump.fun và ba người sáng lập của nó. Yêu cầu của Carnahan rất rõ ràng, anh ta đã chịu thiệt hại sau khi mua token $PNUT trên nền tảng và cáo buộc Pump.fun bán chứng khoán chưa đăng ký, vi phạm luật chứng khoán Mỹ (Luật Chứng khoán năm 1933).
Theo tài liệu vụ kiện, khoản thua lỗ thực tế của nhà đầu tư này chỉ là 231 USD.
Chỉ hai tuần sau vào ngày 30 tháng 1, một nhà đầu tư khác là Diego Aguilar cũng đã nộp đơn kiện tương tự (số vụ án: Aguilar v. Baton Corp.). Khác với Carnahan, Aguilar đã mua nhiều loại token hơn, bao gồm các meme coin như $FRED, $FWOG, $GRIFFAIN và nhiều loại khác phát hành trên nền tảng Pump.fun. Vụ kiện của anh ấy có phạm vi rộng hơn, đại diện cho tất cả những người đã mua token chưa đăng ký trên nền tảng này.
Lúc này, hai vụ kiện đang diễn ra độc lập, các bị cáo đều là cùng một nhóm:
Công ty điều hành Pump.fun, Baton Corporation Ltd và ba người sáng lập của nó, Alon Cohen (Giám đốc điều hành), Dylan Kerler (Giám đốc kỹ thuật) và Noah Bernhard Hugo Tweedale (Giám đốc điều hành).
Hai vụ kiện hợp nhất, nhà đầu tư thua lỗ 240.000 USD trở thành nguyên đơn chính
Hai vụ kiện độc lập nhanh chóng thu hút sự chú ý của tòa án. Thẩm phán Colleen McMahon của Tòa án Quận Nam New York, người phụ trách vụ án này, đã phát hiện ra một vấn đề: hai vụ kiện này nhắm vào cùng một nhóm bị cáo, cùng một nền tảng, cùng hành vi vi phạm, tại sao lại phải xử lý tách biệt?
Vào ngày 18 tháng 6 năm 2025, thẩm phán McMahon đã trực tiếp đặt câu hỏi cho nhóm luật sư của nguyên đơn:
Tại sao lại có hai vụ kiện độc lập đối với cùng một vấn đề? Cô ấy yêu cầu các luật sư giải thích tại sao không nên hợp nhất hai vụ án này.
Đội ngũ luật sư của nguyên đơn ban đầu đã cố gắng biện hộ rằng có thể giữ hai vụ kiện độc lập, một vụ đặc biệt nhắm vào token $PNUT, một vụ khác nhắm vào tất cả các token trên nền tảng Pump.fun, và đề xuất chỉ định hai nguyên đơn chính khác nhau.
Nhưng thẩm phán rõ ràng không chấp nhận điều này. Chiến lược 'chia và trị' này không chỉ gây lãng phí tài nguyên tư pháp mà còn có thể dẫn đến những phán quyết mâu thuẫn giữa các vụ án khác nhau. Điểm quan trọng là, tất cả nguyên đơn đều đối mặt với vấn đề cốt lõi giống nhau, họ đều cáo buộc Pump.fun đã bán chứng khoán chưa đăng ký và cho rằng mình là nạn nhân của cùng một hệ thống lừa đảo.
Vào ngày 26 tháng 6, thẩm phán McMahon đã ra phán quyết chính thức hợp nhất hai vụ kiện. Đồng thời, thẩm phán đã chính thức chỉ định Michael Okafor, người chịu thiệt hại lớn nhất, làm nguyên đơn chính theo quy định của (Đạo luật Cải cách Kiện tụng Chứng khoán Tư nhân) (PSLRA) (theo hồ sơ tòa án, Okafor đã mất khoảng 242.000 USD trong giao dịch trên Pump.fun, vượt xa các nguyên đơn khác).
Từ đó, những nhà đầu tư trước đây tự chiến đấu đã hình thành một mặt trận thống nhất.
Ngón tay chỉ vào Solana Labs và Jito
Chỉ một tháng sau khi hợp nhất vụ án, phía nguyên đơn đã ném ra một quả bom lớn.
Vào ngày 23 tháng 7 năm 2025, nguyên đơn đã nộp (đơn kiện sửa đổi hợp nhất), danh sách bị cáo đã được mở rộng một cách kịch tính. Lần này, mục tiêu không còn chỉ nhắm vào Pump.fun và ba người sáng lập của nó, mà còn trực tiếp nhằm vào các thành viên cốt lõi của toàn bộ hệ sinh thái Solana.
Các bị cáo mới bao gồm:
Solana Labs, Quỹ Solana và các giám đốc điều hành của họ (Bị cáo Solana): Nguyên đơn cáo buộc rằng Solana không chỉ đơn giản là cung cấp công nghệ blockchain. Theo tài liệu vụ kiện, có sự phối hợp kỹ thuật chặt chẽ và giao tiếp giữa Pump.fun và Solana Labs, vượt xa mối quan hệ giữa nhà phát triển và nền tảng thông thường.
Jito Labs và các giám đốc điều hành của họ (Bị cáo Jito): Nguyên đơn cho rằng chính công nghệ MEV của Jito đã cho phép những người trong cuộc trả thêm phí để đảm bảo giao dịch của họ được thực hiện trước, từ đó mua token trước người dùng thông thường và thực hiện việc chênh lệch giá không rủi ro.
Chiến lược của nguyên đơn rất rõ ràng, họ cố gắng chứng minh rằng Pump.fun, Solana và Jito không hoạt động độc lập, mà hình thành một cộng đồng lợi ích chặt chẽ. Solana cung cấp cơ sở hạ tầng blockchain, Jito cung cấp công cụ MEV, Pump.fun điều hành nền tảng, ba bên cùng nhau xây dựng một hệ thống có vẻ phân cấp nhưng thực chất đã bị thao túng.
Cáo buộc cốt lõi không chỉ đơn giản là 'thua lỗ'
Nhiều người có thể cho rằng đây chỉ là một hành động bảo vệ quyền lợi của một nhóm nhà đầu tư đang tức giận vì thua lỗ trong việc giao dịch tiền mã hóa. Nhưng nếu đọc kỹ tài liệu tòa án dài hàng trăm trang, sẽ thấy những cáo buộc của nguyên đơn chỉ ra một hệ thống lừa đảo được thiết kế tinh vi.
Điều khoản thứ nhất: bán chứng khoán chưa đăng ký
Đây là cơ sở pháp lý cho toàn bộ vụ án.
Nguyên đơn cho rằng tất cả các token meme phát hành trên nền tảng Pump.fun về bản chất là hợp đồng đầu tư, theo *kiểm tra Howey, những token này đáp ứng định nghĩa chứng khoán. Tuy nhiên, bị cáo chưa bao giờ nộp bất kỳ tuyên bố đăng ký nào cho Ủy ban Chứng khoán và Giao dịch Mỹ, mà công khai bán những token này cho công chúng, vi phạm Điều 5, Điều 12(a)(1) và Điều 15 của (Luật Chứng khoán năm 1933).
Nền tảng đã không tiết lộ thông tin rủi ro cần thiết, tình hình tài chính hoặc bối cảnh dự án khi bán token thông qua cơ chế 'đường cong liên kết' (bonding curve), mà đây là thông tin bắt buộc phải cung cấp khi phát hành chứng khoán.
Chú thích: Kiểm tra Howey (Howey Test) là một tiêu chuẩn pháp lý được Tòa án Tối cao Hoa Kỳ thiết lập trong vụ SEC v. W.J. Howey Co. vào năm 1946, dùng để xác định một giao dịch hoặc kế hoạch cụ thể có cấu thành 'hợp đồng đầu tư' hay không. Nếu đáp ứng tiêu chuẩn kiểm tra này, tài sản đó sẽ được coi là 'chứng khoán' và phải chịu sự quản lý của Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC), đồng thời tuân thủ các yêu cầu đăng ký và công bố của (Luật Chứng khoán năm 1933) và (Luật Giao dịch Chứng khoán năm 1934).
Điều khoản thứ hai: điều hành doanh nghiệp cờ bạc bất hợp pháp
Nguyên đơn định nghĩa Pump.fun là một 'sòng bạc meme coin' (Meme Coin Casino). Họ chỉ ra rằng hành động người dùng đầu tư SOL để mua token thực chất là 'cược', kết quả chủ yếu phụ thuộc vào may mắn và đầu cơ thị trường, chứ không phải vào tính hữu dụng thực tế của token. Nền tảng như một 'nhà cái', lấy 1% phí từ mỗi giao dịch, giống như sòng bạc lấy tiền.
Điều khoản thứ ba: lừa đảo viễn thông và quảng cáo sai sự thật
Pump.fun bề ngoài tuyên truyền 'khởi động công bằng' (Fair Launch), 'không có bán trước' (No Presale), 'chống chạy mất' (Rug-proof), tạo ra ấn tượng rằng tất cả người tham gia đều đứng trên cùng một vạch xuất phát. Nhưng thực tế, đây là một lời nói dối hoàn toàn.
Tài liệu vụ kiện chỉ ra rằng Pump.fun đã bí mật tích hợp công nghệ MEV từ Jito Labs. Điều này có nghĩa là những người biết 'nội bộ' và sẵn sàng trả thêm 'tiền boa' có thể mua token trước khi giao dịch của người dùng thông thường được thực hiện, và sau đó ngay lập tức bán ra để thu lợi, đây được gọi là giao dịch trước.
Điều khoản thứ tư: rửa tiền và chuyển tiền không có giấy phép
Nguyên đơn cáo buộc Pump.fun đã nhận và chuyển giao một lượng lớn tiền mà không có bất kỳ giấy phép chuyển tiền nào. Tài liệu vụ kiện cho rằng nền tảng này thậm chí đã hỗ trợ nhóm hacker Bắc Triều Tiên Lazarus Group rửa tiền. Cụ thể là, hacker đã phát hành một token Meme có tên là 'QinShihuang' (秦始皇) trên Pump.fun, lợi dụng lưu lượng truy cập và tính thanh khoản cao của nền tảng Pump.fun để trộn 'tiền bẩn' với vốn giao dịch hợp pháp của các nhà đầu tư thông thường.
Điều khoản thứ năm: hoàn toàn thiếu sự bảo vệ cho nhà đầu tư
Khác với các nền tảng tài chính truyền thống, Pump.fun không có bất kỳ quy trình 'biết khách hàng của bạn' (KYC), quy định chống rửa tiền (AML), thậm chí không có xác minh độ tuổi cơ bản nhất.
Lập luận cốt lõi của nguyên đơn có thể được tóm gọn trong một câu: đây không phải là một khoản đầu tư bình thường bị ảnh hưởng bởi biến động thị trường, mà là một hệ thống lừa đảo được thiết kế từ đầu để khiến nhà đầu tư nhỏ lẻ thua lỗ và người trong cuộc có lợi.
Mở rộng này có nghĩa là bản chất của vụ kiện đã thay đổi căn bản. Nguyên đơn không còn hài lòng với việc cáo buộc Pump.fun hành động độc lập, mà mô tả nó như một phần của một 'mạng lưới tội phạm' lớn hơn.
Một tháng sau vào ngày 21 tháng 8, nguyên đơn đã nộp thêm (tuyên bố vụ án RICO), chính thức cáo buộc tất cả bị cáo cùng cấu thành một 'nhóm tống tiền', thông qua nền tảng 'khởi động công bằng' bề ngoài Pump.fun, thực chất vận hành một 'sòng bạc meme coin' bị thao túng.
Lập luận của nguyên đơn rất rõ ràng: Pump.fun không hoạt động độc lập, nó có sự hỗ trợ từ Solana cung cấp cơ sở hạ tầng blockchain và Jito cung cấp công cụ kỹ thuật MEV. Ba bên đã hình thành một cộng đồng lợi ích chặt chẽ, cùng nhau lừa đảo các nhà đầu tư thông thường.
Nhưng nguyên đơn thực sự có bằng chứng gì hỗ trợ những cáo buộc này? Câu trả lời sẽ được tiết lộ vài tháng sau.
Bằng chứng quan trọng, tin báo bí ẩn và bản chat
Sau tháng 9 năm 2025, bản chất của vụ án đã có sự thay đổi cơ bản.
Bởi vì nguyên đơn đã có được bằng chứng xác thực.
Một 'tin báo bí mật' (confidential informant) đã cung cấp cho nhóm luật sư của nguyên đơn lô tài liệu chat nội bộ đầu tiên, khoảng 5000 bản. Những bản chat này được cho là đến từ các kênh giao tiếp nội bộ của Pump.fun, Solana Labs và Jito Labs, ghi lại sự phối hợp kỹ thuật và giao dịch giữa ba bên.
Sự xuất hiện của bằng chứng này đã mang lại niềm vui cho nguyên đơn. Bởi vì trước đó, tất cả các cáo buộc về sự thông đồng kỹ thuật, thao túng MEV và giao dịch ưu tiên của những người trong cuộc chỉ dừng lại ở mức suy đoán, thiếu bằng chứng trực tiếp.
Và những bản chat nội bộ này, được cho là có thể chứng minh 'mối quan hệ cấu kết' giữa ba bên.
Một tháng sau, vào ngày 21 tháng 10, nguồn tin bí ẩn này lại cung cấp lô tài liệu thứ hai, lần này số lượng còn ấn tượng hơn, hơn 10.000 bản chat và tài liệu liên quan. Những tài liệu này được cho là ghi lại chi tiết:
Pump.fun làm thế nào để phối hợp tích hợp công nghệ với Solana Labs
Công cụ MEV của Jito làm thế nào được tích hợp vào hệ thống giao dịch của Pump.fun
Ba bên làm thế nào thảo luận về cách 'tối ưu hóa' quy trình giao dịch (nguyên đơn cho rằng đây là cách nói giảm nhẹ về thao túng thị trường)
Nhân viên nội bộ làm thế nào tận dụng lợi thế thông tin để thực hiện giao dịch
Luật sư của nguyên đơn trong tài liệu tòa án cho biết, những bản chat này 'tiết lộ một mạng lưới lừa đảo được thiết kế tinh vi', chứng minh rằng mối quan hệ giữa Pump.fun, Solana và Jito không chỉ đơn giản là 'đối tác kỹ thuật' như bề ngoài.
Yêu cầu sửa đổi lần hai
Đối mặt với bằng chứng mới khổng lồ như vậy, nguyên đơn cần thời gian để sắp xếp và phân tích. Vào ngày 9 tháng 12 năm 2025, tòa án đã chấp thuận yêu cầu của nguyên đơn nộp (đơn sửa đổi lần thứ hai), cho phép họ đưa những bằng chứng mới này vào vụ kiện.
Nhưng vấn đề là, hơn 15.000 bản chat cần được xem xét, sàng lọc, dịch (một số có thể không phải là tiếng Anh), phân tích ý nghĩa pháp lý của chúng, đây là một khối lượng công việc khổng lồ. Thêm vào đó là kỳ nghỉ Giáng sinh và năm mới sắp đến, nhóm luật sư của nguyên đơn rõ ràng không có đủ thời gian.
Vào ngày 10 tháng 12, nguyên đơn đã nộp đơn đề nghị lên tòa án, yêu cầu gia hạn thời hạn nộp (đơn sửa đổi lần thứ hai).
Chỉ một ngày sau, vào ngày 11 tháng 12, thẩm phán McMahon đã chấp thuận yêu cầu gia hạn. Ngày hết hạn mới được đặt là ngày 7 tháng 1 năm 2026. Điều này có nghĩa là, sau năm mới, một (đơn sửa đổi lần thứ hai) có thể chứa nhiều cáo buộc gây sốc hơn sẽ được trình lên tòa án.
Tình trạng vụ án
Tính đến nay, vụ kiện này đã diễn ra gần một năm, nhưng cuộc chiến thực sự mới chỉ bắt đầu.
Vào ngày 7 tháng 1 năm 2026, nguyên đơn sẽ nộp đơn bao gồm tất cả các bằng chứng mới (đơn sửa đổi lần thứ hai), lúc đó chúng ta sẽ thấy 15.000 bản chat tiết lộ điều gì. Trong khi đó, phía bị cáo lại bất ngờ im lặng. Đồng sáng lập Pump.fun Alon Cohen đã không phát biểu trên mạng xã hội trong hơn một tháng, và các giám đốc điều hành của Solana và Jito cũng không có bất kỳ phản hồi công khai nào về vụ kiện.
Điều thú vị là, mặc dù quy mô và ảnh hưởng của vụ kiện này đang gia tăng, nhưng thị trường tiền mã hóa dường như không quá quan tâm. Giá Solana không hề biến động mạnh do vụ kiện, trong khi token $PUMP mặc dù giá vẫn liên tục giảm, nhưng chủ yếu là do sự sụp đổ của câu chuyện meme coin tổng thể, chứ không phải do ảnh hưởng của vụ kiện.
Kết thúc
Vụ kiện do thua lỗ từ việc giao dịch meme coin đã phát triển thành một vụ kiện tập thể nhắm vào toàn bộ hệ sinh thái Solana.
Vụ án cũng đã vượt qua phạm vi 'một vài nhà đầu tư thua lỗ bảo vệ quyền lợi'. Nó chạm đến vấn đề cốt lõi nhất của ngành công nghiệp tiền mã hóa: phân cấp có phải là thật hay chỉ là một ảo tưởng được đóng gói tinh vi? Khởi động công bằng có thực sự công bằng không?
Tuy nhiên, nhiều vấn đề quan trọng vẫn còn bỏ ngỏ:
Người tin báo bí ẩn đó thực sự là ai? Là nhân viên cũ? Đối thủ cạnh tranh? Hay là một điệp viên của cơ quan quản lý?
Trong 15.000 bản chat đó có nội dung gì? Là bằng chứng cấu kết chắc chắn, hay chỉ là những cuộc giao tiếp kinh doanh bình thường bị cắt xén?
Bị cáo sẽ bào chữa ra sao?
Vào năm 2026, với việc nộp (đơn sửa đổi lần thứ hai) và tiến trình xét xử, chúng ta có thể sẽ nhận được một số câu trả lời.