


Nguồn bài viết: Hào Lý Hào Ngoại
Bài viết hôm nay chia làm hai chủ đề, chúng ta sẽ trò chuyện sơ qua về Strategy (MicroStrategy) trước nhé:
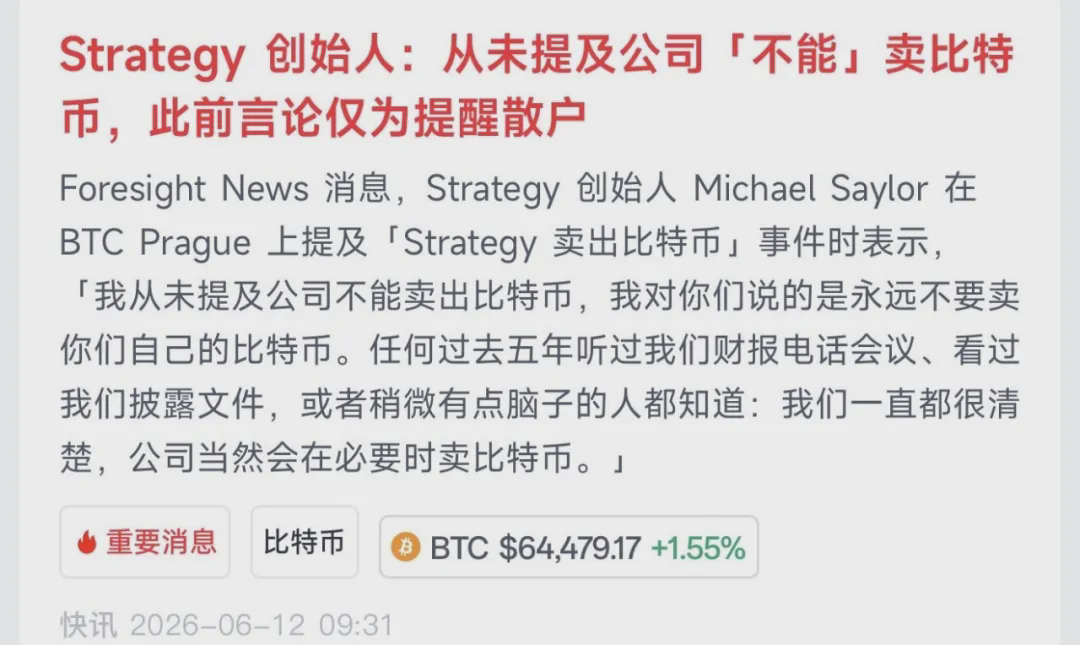
Gần đây, tôi phát hiện nhiều người đang bàn tán về vấn đề của Strategy. Rất nhiều người dường như cũng đang trông chờ tổ chức này “vỡ nợ”, dù tổ chức này đang nắm giữ 840.000 đồng bitcoin; thậm chí đã có người chờ bitcoin ở mức dưới 30.000 USD.
Nếu xét theo diễn biến giá của cổ phiếu phổ thông (MSTR) và cổ phiếu ưu đãi (STRC) thuộc Strategy, thì mức sụt giảm hiện tại quả thực đang tạo ra không ít áp lực cho Michael Saylor (người sáng lập MicroStrategy). Tính đến thời điểm bài viết này được đăng tải, giá của MSTR là 85 USD, đã giảm 81% so với đỉnh 457 USD vào tháng 7 năm ngoái; còn STRC thì giá đã rơi xuống 75 USD, chạm mức đáy mới, và rõ ràng đang đi chệch khỏi mệnh giá 100 USD.
Về mô hình vận hành và cách chơi của Strategy, trước đây chúng ta đã có giới thiệu chi tiết trong các bài viết, nên ở đây không nói lại nữa. Vấn đề trọng tâm mà mọi người đang quan tâm thực ra chỉ có một: liệu cái “vòng quay” (flywheel) của Strategy có thật sự gặp sự cố không?
Bởi vì mọi người thường cho rằng: khi MSTR giảm càng mạnh thì Strategy càng khó huy động thêm vốn mới để mua Bitcoin. Giờ lại thêm vấn đề STRC nữa, họ còn phải chi trả tiền lãi cho cổ phiếu ưu đãi. Mọi người sẽ lo rằng Strategy phía sau có thể tiếp tục bán Bitcoin để trả tiền lãi cổ phiếu ưu đãi. Nếu cứ tiếp tục bán Bitcoin thì MSTR có thể lại giảm mạnh hơn. Như vậy sẽ rơi vào một vòng luẩn quẩn không mấy tốt.
Tất nhiên rồi, ở trên cũng chỉ là lý thuyết. Theo những thông tin mà Strategy công bố, hiện tại nguồn dự trữ tiền mặt của họ vẫn có thể chi trả khoảng 10 tháng nợ (tiền lãi). Mặc dù gần đây có rất nhiều tin tiêu cực về Strategy, nhưng tôi nghĩ trong ngắn hạn thì họ sẽ khó gặp vấn đề quá lớn.
Hiện cũng có một quan điểm cho rằng một số tổ chức khác hoặc “cá mập” Bitcoin đang cố gắng làm sụp Strategy, bằng cách liên tục ép giá Bitcoin thấp xuống để buộc Strategy phải bán ra thêm Bitcoin. Nhưng chuyện đó cũng chỉ là suy đoán của mọi người mà thôi—không biết chừng Strategy và nhóm “cá mập” lại đang diễn một vở kịch chung thì sao!
Nói chung, cho dù câu chuyện phía sau sẽ diễn ra thế nào, kết quả cụ thể ra sao thì tôi không biết. Nhưng chắc chắn có một điều: Bitcoin chắc chắn sẽ tiếp tục trải qua những biến động khá lớn và một giai đoạn giằng co, ma sát qua lại. Nếu bạn không muốn bị rơi khỏi “chuyến tàu”, thì chỉ cần thắt dây an toàn, tiếp tục giữ kỷ luật giao dịch của mình là được.
Nhớ lại là trong bài viết về chủ đề Strategy vào ngày 21 tháng 3 năm nay, chúng ta cũng đã từng thảo luận: xét theo góc độ theo “các giai đoạn”, điểm chuyển ngoặt lớn có thể xuất hiện vào nửa cuối năm tới—tức quý III năm 2027. Khi đó, họ sẽ có một khoản đáo hạn nợ quy mô lớn. Lúc ấy ta sẽ thấy Strategy liệu có thực sự có khả năng “chịu đựng” áp lực hay không. Còn nếu đến thời điểm đó thị trường vẫn tiếp tục là một “bear market” sâu (tức là Bitcoin không thể bật lại trở về đường vốn mua trong danh mục của họ), và Strategy không có con đường hay công cụ nào khác để tái cấp vốn, thì rất có thể sẽ thực sự kích nổ một đợt khủng hoảng thanh khoản.
Nhiều người bây giờ đang chế giễu Strategy, còn tôi thì lặng lẽ thêm MSTR vào danh sách theo dõi của mình. Có lẽ cũng không loại trừ khả năng một ngày nào đó Strategy thực sự không còn tồn tại nữa, nhưng xác suất điều đó xảy ra là không cao trong năm nay. Thực ra, con người Michael Saylor này, dù đôi lúc lời nói hoặc hành động có vẻ không nhất quán, nhưng với tư cách một nhà đầu tư trưởng thành, ông ấy đã dùng hành động thực tế để nói với chúng ta một bài học khá giản dị: nếu bạn tin rằng Bitcoin là một loại tài sản dài hạn trong tương lai, thì mọi biến động ngắn hạn đều không quan trọng.
Sau khi bàn xong vấn đề Strategy, tiếp theo chúng ta nói về kinh tế trong nước, xem một vài số liệu liên quan đến M2 nhé:
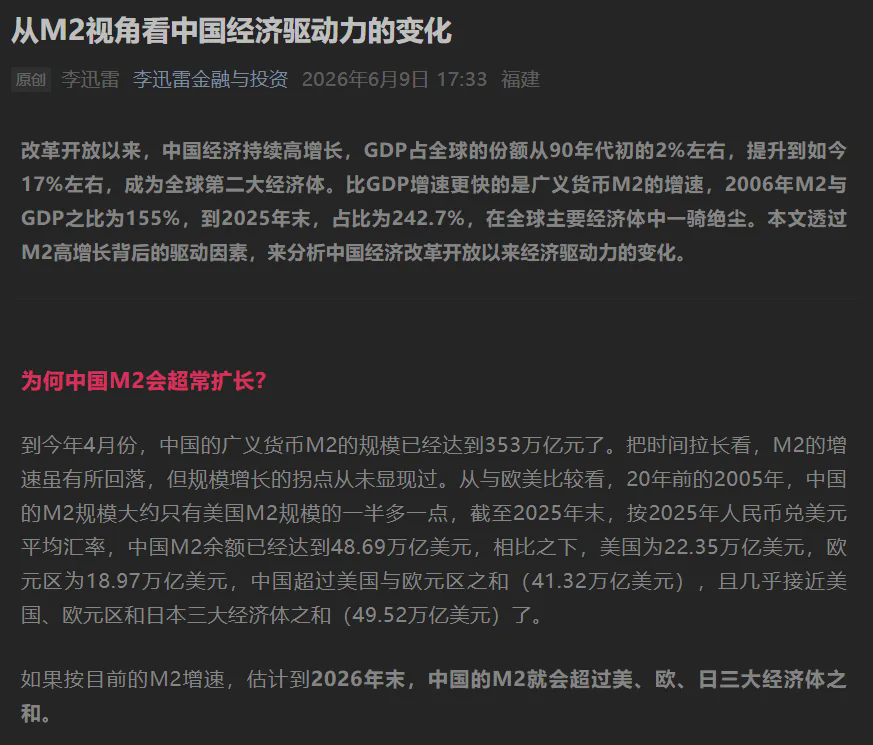
Gần đây, tôi thấy nhà kinh tế trưởng của Chứng khoán Trung Thái là Lý Thập Lôi viết một bài. Ông ấy nhìn nhận sự thay đổi động lực kinh tế của Trung Quốc từ góc độ M2 (có thể hiểu đơn giản là tổng lượng tiền trong thị trường), như thể hiện trong hình dưới đây. Đọc xong mới thấy đây đúng là một bài khá thú vị: tác giả đã sử dụng nhiều chiều dữ liệu để so sánh và giải thích, nhưng cách diễn đạt lại rất hàm súc và uyển chuyển.
Lấy một ví dụ hơi không mấy phù hợp: cũng giống như đi xem mắt. Bạn biết đối phương có thể có một vài vấn đề, nhưng bạn không thể nói thẳng kết quả. Thay vào đó bạn liệt kê hàng loạt “điểm tốt” của họ, rồi cuối cùng gửi thẳng một tấm thẻ kiểu: “Anh/chị thực sự là người tốt”.
Từ bài viết của Lý Thập Lôi, chúng ta có thể tìm thấy một ẩn dụ ở tầng sâu: đó là kinh tế Trung Quốc có thể đang phải đối mặt với tình trạng suy giảm động lực tăng trưởng.
Nhìn lại lịch sử, kinh tế Trung Quốc đã trải qua vài giai đoạn chuyển đổi rõ ràng:
Giai đoạn đầu là giai đoạn đầu của cải cách mở cửa: tăng trưởng kinh tế Trung Quốc chủ yếu dựa vào việc thu hút đầu tư từ nước ngoài và vay nợ từ bên ngoài. Nói thẳng ra là lúc đó Trung Quốc chưa có tiền. Khi dòng vốn đầu tư nước ngoài vào Trung Quốc, nó sẽ hình thành dự trữ ngoại hối, và từ đó ngân hàng trung ương có thể “in” ra nhiều tiền hơn. Điều này dẫn đến M2 có động lực để mở rộng.
Giai đoạn thứ hai là vào cuối những năm 90, đặc biệt là sau khi Trung Quốc gia nhập WTO. Lúc này, Trung Quốc dần trở thành “công xưởng gia công” của thế giới, xuất khẩu trở thành định hướng chủ đạo. Thặng dư thương mại đối ngoại nhanh chóng mở rộng: năm 1995 thặng dư thương mại đạt 10 tỷ USD, nhưng đến năm 2008 đã lên tới 300 tỷ USD. Giai đoạn này đã khiến dòng ngoại tệ chảy vào Trung Quốc với quy mô lớn. Thêm nữa, năm 1994 Trung Quốc chuyển chế độ tỷ giá song biên sang chế độ một biên, qua đó trực tiếp thúc đẩy cung tiền tăng trưởng nhanh. Tuy nhiên, sau khi khủng hoảng tài chính bùng phát năm 2008, các đơn hàng từ nước ngoài của doanh nghiệp Trung Quốc giảm mạnh; công nhân thất nghiệp hàng loạt, làm tốc độ tăng trưởng xuất khẩu chậm lại. Và chính vào khoảng thời gian này, mô hình phát triển kinh tế của Trung Quốc bắt đầu chuyển sang mô hình tăng trưởng dựa trên đầu tư.
Giai đoạn thứ ba chính là bất động sản và tài chính từ đất. Tức là như chúng ta đã đề cập ở trên: sự phát triển của mô hình tăng trưởng dựa trên đầu tư. Trung Quốc bắt đầu đầu tư quy mô lớn vào phát triển bất động sản; các ngân hàng liên tục cung cấp tín dụng cho doanh nghiệp bất động sản, chính quyền địa phương và cư dân, tiếp tục thúc đẩy M2 tăng trưởng nhanh. Đặc biệt, từ năm 2013 trở đi, đầu tư bất động sản của người dân tăng đòn bẩy nhanh chóng, khiến một lượng lớn tiền được “tạo ra”. Nói cách khác, bất động sản gần như trở thành động cơ quan trọng nhất cho việc phát hành tiền tăng thêm của Trung Quốc trong suốt hơn mười năm qua. Vào năm 2008, quy mô cho vay trung và dài hạn của cư dân trên phía tài sản của ngân hàng cộng với cho vay phát triển bất động sản chỉ khoảng 5 nghìn tỷ nhân dân tệ. Đến năm 2022, con số này đạt đỉnh 85 nghìn tỷ nhân dân tệ, trở thành nguyên nhân chính thúc đẩy “chiếc chậu” M2 tiếp tục mở rộng liên tục.
Và cũng bắt đầu từ khoảng năm 2021, vì một số nguyên nhân không thể miêu tả, ngành bất động sản của Trung Quốc bắt đầu bước vào chu kỳ đi xuống. Mô hình tăng trưởng kinh tế từ bất động sản cũng bắt đầu mất hiệu lực. Nhưng vào lúc này lại xảy ra một thay đổi rất thú vị ở M2: theo logic thông thường thì khi mô hình bất động sản mất hiệu lực, tốc độ tăng trưởng của M2 lẽ ra phải giảm. Nhưng thực tế lại hoàn toàn ngược lại: từ năm 2022 đến nay, M2 của Trung Quốc vẫn tiếp tục duy trì mức tăng trưởng nhanh.
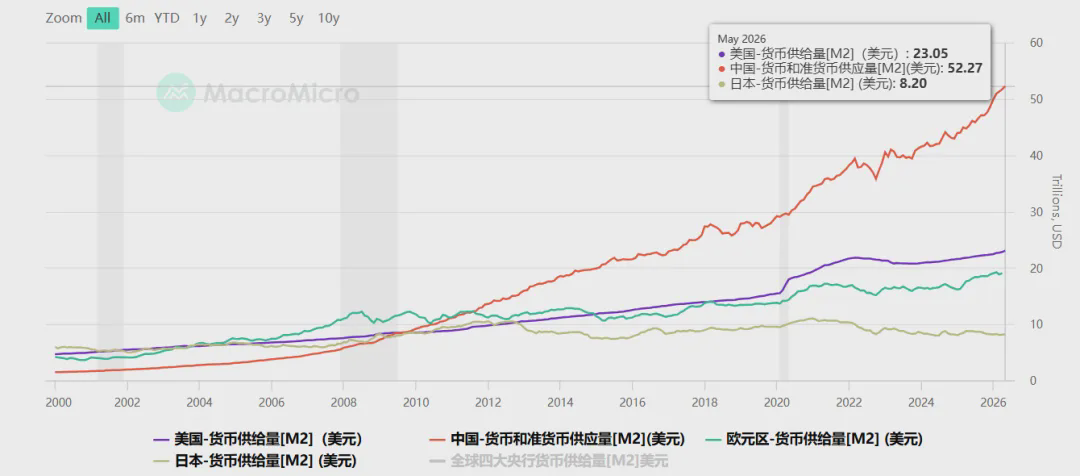
Xét về đầu tư: trong giai đoạn này, người dân đang giảm đòn bẩy; đầu tư của khu vực doanh nghiệp tư nhân ở trạng thái bằng 0 hoặc tăng trưởng âm; tăng trưởng các khoản vay bất động sản cơ bản là trì trệ; ý chí đầu tư của doanh nghiệp cũng tiếp tục giảm. Vậy tại sao M2 lại xuất hiện tình trạng “đi ngược” như vậy?
Câu trả lời là: tốc độ tăng trưởng theo chiều ngược lại của đầu tư từ doanh nghiệp nhà nước và chính phủ.
Nói cách khác là: sau khi động lực tăng trưởng của bất động sản và tài chính từ đất bị “mất hiệu lực”, chính quyền đang dựa vào việc vay nợ với quy mô lớn (phát hành trái phiếu quốc trái hoặc trái phiếu địa phương) để duy trì tốc độ tăng trưởng nhanh của M2. Ví dụ như năm 2025, tỷ trọng nguồn vốn huy động ngoài các kênh như trái phiếu và khoản vay tín dụng đã vượt 50%; trong đó, trái phiếu chính phủ lần đầu tiên trở thành hạng mục đóng góp gia tăng lớn nhất. Nói bằng lời thường: có vẻ hiện nay trái phiếu chính phủ đang dần thay thế toàn diện các khoản vay cho bất động sản, trở thành nguồn quan trọng nhất để chính phủ huy động vốn.
Và đây cũng chính là điều: M2 của Trung Quốc đã đạt 353,67 nghìn tỷ nhân dân tệ (tính đến cuối tháng 5/2026) và đã bằng 2,5 lần GDP, nhưng nguyên nhân cốt lõi gây ra lạm phát cao lại không hề xảy ra. Thậm chí, do những cuộc chiến thuế quan trong vài năm gần đây, dẫn đến sản xuất chế tạo dư cung, nên ngược lại còn phải đối mặt với vấn đề lạm phát thấp (mang tính giảm phát cục bộ).
Từ động lực thúc đẩy dựa trên bất động sản, chuyển sang động lực thúc đẩy dựa trên việc chính phủ vay nợ—và cách sau đây chính là giai đoạn thứ tư mà chúng ta đang đối mặt hiện nay.
Năm 2026 là năm đầu tiên thực hiện Kế hoạch 5 năm lần thứ 15. Ủy ban Cải cách và Phát triển Quốc gia (NDRC) đã nêu rõ: đến cuối Kế hoạch 5 năm lần thứ 15, quy mô các ngành liên quan đến trí tuệ nhân tạo của nước ta sẽ tăng lên hơn 10 nghìn tỷ nhân dân tệ. Tức là trong 5 năm tới, khi kỷ nguyên bất động sản kết thúc, quá trình già hóa dân số tiếp tục tăng tốc, AI và công nghệ cao cấp sẽ trở thành hướng chiến lược kinh tế mới của quốc gia. Việc chính phủ huy động vốn bằng cách vay nợ đầu tư (phát hành trái phiếu của chính phủ, phát hành trái phiếu của doanh nghiệp) sẽ là động lực chính để M2 của Trung Quốc tiếp tục tăng trưởng trong tương lai.
Theo dữ liệu do Bộ Tài chính công bố, trong quý I năm nay (tính đến cuối tháng 3/2026), số dư nợ trái phiếu chính quyền địa phương trên toàn quốc là 57,26 nghìn tỷ nhân dân tệ. Nhưng đây chỉ là dữ liệu do chính thức công bố. Còn theo dự đoán của một số tổ chức bên thứ ba, quy mô nợ tiềm ẩn của chính quyền địa phương Trung Quốc khoảng 50 nghìn tỷ đến hơn 70 nghìn tỷ nhân dân tệ. Nếu chúng ta đơn giản cộng hai con số này lại với nhau, thì số dư nợ của chính quyền địa phương hiện có thể đã vượt 100 nghìn tỷ nhân dân tệ.
Số liệu thống kê ở trên chỉ là nợ trái phiếu địa phương. Theo dữ liệu do Bộ Tài chính công bố, tính đến cuối quý I năm nay, số dư nợ trái phiếu chính phủ trung ương của Trung Quốc khoảng 45 nghìn tỷ nhân dân tệ. Nếu cộng nợ chính quyền địa phương (bao gồm nợ tiềm ẩn) và nợ chính phủ trung ương lại với nhau, tổng quy mô nợ có khả năng đã vượt 150 nghìn tỷ nhân dân tệ.
Thế thì mỗi năm Trung Quốc thu ngân sách được bao nhiêu?
Theo dữ liệu công khai, lấy cả năm 2025 làm ví dụ: tổng thu ngân sách công nói chung trên toàn quốc là 21,60 nghìn tỷ nhân dân tệ. Trong đó, thu thuế là 17,64 nghìn tỷ, thu phi thuế là 3,97 nghìn tỷ. Ta lấy quý I năm 2026 làm ví dụ: tổng thu ngân sách công nói chung trên toàn quốc khoảng 6,16 nghìn tỷ nhân dân tệ, trong đó: thu thuế 4,85 nghìn tỷ, thu phi thuế 1,31 nghìn tỷ.
Nói cách khác là: hiện tại mỗi năm chúng ta có khoảng 20-25 nghìn tỷ nhân dân tệ thu nhập, nhưng lại có hơn 150 nghìn tỷ nhân dân tệ nợ lũy kế. Vậy vấn đề bây giờ lại trở thành: khi quy mô nợ tích lũy nhanh chóng (dự kiến đến cuối năm nay có thể vượt 200 nghìn tỷ), chi phí lãi vay chắc chắn sẽ tiếp tục tăng. Nhưng trong ngắn hạn, nguồn thu ngân sách lại rất khó tăng nhanh......
Vì vậy, xét ở tầm vĩ mô thì việc chính phủ vay nợ có thể tiếp tục thúc đẩy tăng trưởng kinh tế. Nhưng xét ở tầm vi mô thì lại có cách nào nhanh hơn, trực tiếp hơn để tăng nhanh nguồn thu tài chính hay không?
Cái này thì mình không biết. Ngay cả nhà kinh tế học Lý Thập Lôi trong bài viết có vẻ cũng không dám nói thẳng—còn bạn thì tự đoán đi...... Phần này lược bỏ 2000 chữ.
Hôm nay (20260626) chúng ta bàn đến những điều này thôi. Tất cả nội dung phía trên đều là quan điểm và phân tích theo góc nhìn cá nhân, chỉ nhằm mục đích ghi chép suy nghĩ và trao đổi, không phải là bất kỳ lời khuyên đầu tư nào.