


Tác giả: Ray Wang, Myron Xie, Dylan Patel và những người khác
Biên dịch: Deep Tide TechFlow
Dẫn đọc sâu: CXMT (Trường Tín Lưu Trữ) sắp niêm yết trên ChiNext của Khoa học và Công nghệ (Kebiao Board), và có thể trở thành thương vụ IPO bán dẫn lớn nhất trong lịch sử Trung Quốc. Công ty được thành lập năm 2016. Công ty khởi đầu nhờ việc mua bằng sáng chế và nhân tài từ nhà máy DRAM Đức Qimonda đã phá sản. Trong bối cảnh Hợp Phì trong gần mười năm chịu lỗ và đã “bơm máu” vốn cho đến khi CXMT có lợi nhuận lần đầu trong năm 2025; đến quý 1 năm 2026, doanh thu theo quý đã đạt 7,3 tỷ USD. Báo cáo nghiên cứu dài hàng vạn chữ của SemiAnalysis phân tích lộ trình công nghệ, dữ liệu tài chính, “khốn cảnh” HBM và cấu trúc IPO của CXMT. Đây là tài liệu bắt buộc phải đọc để hiểu vị trí của ngành chip nhớ tại Trung Quốc.
Đội ngũ SemiAnalysis từ cuối năm 2024 đã sớm mô tả trên newsletter nhu cầu khổng lồ của bộ nhớ đối với AI suy luận và luồng công việc cho các tác nhân (agents). Sau đó họ liên tục công bố nhiều báo cáo chuyên sâu về bộ nhớ và theo dõi thường xuyên CXMT cũng như hệ sinh thái sức mạnh tính toán của Trung Quốc. Khi CXMT chuẩn bị niêm yết trong vài tháng tới, việc có một nghiên cứu chuyên sâu là điều cần thiết. CXMT rất có thể trở thành IPO bán dẫn lớn nhất của Trung Quốc, và cũng sẽ trở thành mốc son cho nhà sản xuất bộ nhớ hàng đầu của Trung Quốc này. Từ đây, cuộc cạnh tranh của CXMT với Samsung, SK hynix và Micron chỉ càng trở nên khốc liệt hơn.
Người về nước từ Thung lũng Silicon
Người sáng lập CXMT, Chu Yiming (朱一明). Năm 1994, ông tốt nghiệp cử nhân Vật lý tại Đại học Thanh Hoa, sau đó sang Trường Bang New York (SUNY) tại Stony Brook để học ngành Kỹ thuật Điện. Ông làm việc nhiều năm ở Thung lũng Silicon, khoảng năm 2001 trở thành trưởng dự án của MoSys (Monolithic System Technology). Năm 2005, Chu Yiming mang theo một bộ bằng sáng chế SRAM và nguồn vốn hạt giống 100.000 USD quay về Trung Quốc, sáng lập GigaDevice (兆易创新). Sau đó, công ty trở thành một trong những nhà cung cấp NOR Flash hàng đầu toàn cầu. Nhưng thị trường NOR Flash toàn cầu có quy mô nhỏ hơn rất nhiều so với DRAM hoặc NAND Flash. Tham vọng của Chu Yiming lớn hơn, và ông chọn lối đi DRAM.
DRAM không phải cuộc chơi dành cho các công ty Fabless. DRAM “ngốn” vốn, hàng rào bằng sáng chế rất nghiêm ngặt và phụ thuộc cao vào năng lực sản xuất. Đến năm 2016, toàn ngành chỉ còn lại ba “người sống sót”: Samsung, SK hynix và Micron. Những “hào lũy” được xây bằng bằng sáng chế và vốn tích lũy trong 40 năm qua—không có người chơi mới nào phá vỡ được. Bằng sáng chế SRAM của Chu Yiming và mảng NOR Flash của GigaDevice (兆易创新) không thể cung cấp thiết kế tế bào lưu trữ cho DRAM, cũng không thể cung cấp quy trình DRAM, và càng không thể vượt qua sự phong tỏa bằng sáng chế của các ông lớn. Vì vậy, khi năm 2016 Chu Yiming và chính quyền thành phố Hợp Phì khởi động dự án DRAM “Dự án 506” (tức CXMT sau này), công nghệ lõi buộc phải lấy từ bên ngoài.
Nguồn là một công ty Đức đã phá sản/đi đến hết đời.
Nền tảng DRAM: di sản của Qimonda
Công ty đã “ra đi” đó chính là Qimonda. Qimonda phá sản vào tháng 1/2009 do cuộc khủng hoảng tài chính toàn cầu và sự sụt giảm mạnh của thị trường bộ nhớ lúc bấy giờ, nhưng khi đó đây là nhà sản xuất DRAM hàng đầu châu Âu. Là công ty con của Infineon, có nguồn gốc từ Siemens, Qimonda từng cung cấp một lựa chọn hiếm hoi: một kho bằng sáng chế DRAM sâu rộng và một bộ kiến trúc tế bào lưu trữ—cả hai đều đến từ ngoài “tam giác” Samsung–SK hynix–Micron.
Tháng 6/2015, công ty con Polaris Innovations của WiLAN (một công ty vận hành bằng sáng chế tại Canada) đã mua khoảng 7.000 bằng sáng chế và đơn đăng ký của Qimonda từ Infineon với giá khoảng 30 triệu euro. Tháng 12/2019, Polaris và CXMT ký thỏa thuận, cấp quyền cho một số lượng lớn bằng sáng chế DRAM. Lãnh đạo cấp cao của CXMT từng công khai rằng họ nhận được khoảng 2,8TB tài liệu kỹ thuật của Qimonda—và đây trở thành nền tảng cho mảng DRAM của CXMT.
Một công nghệ then chốt mà CXMT kế thừa và phát triển từ Qimonda là ô lưu trữ BWL cấp 46nm (埋入式字线, Buried Wordline) và đưa lên cấp 10nm. BWL là đổi mới kiến trúc cốt lõi. Phương án truyền thống chạy đường dây (wiring) cổng (gate) của transistor truy cập dọc theo bề mặt wafer, còn BWL thì “chìm” cổng vào các rãnh nằm dưới đường bitline. Cách làm này có ba lợi ích: thu nhỏ ô lưu trữ về bố cục 6F² (truyền thống là 8F²), kéo dài chiều dài kênh mà không chiếm diện tích bề mặt để kìm rò ngắn kênh (ảnh hưởng đến khả năng giữ dữ liệu), đồng thời giảm điện dung ký sinh giữa cổng-gate và bitline. Kết hợp BWL và tụ điện xếp chồng—đây chính là kiến trúc mà hôm nay ba nhà sản xuất bộ nhớ hàng đầu đều sử dụng. Qimonda từng kiên trì với phương án “rãnh” nên đã giữ được “kho dự trữ kỹ thuật” cho xếp chồng/tụ và BWL—và CXMT nhặt được đúng cái này.
Nhân tài: từ bản vẽ “đóng băng” tới năng lực R&D sống
Ngoài bằng sáng chế, tài sản bền vững hơn mà CXMT nhận được từ sự sụp đổ của Qimonda chính là đội ngũ kỹ sư. Qimonda xây trung tâm R&D ở Tây An, quy mô có 400-500 kỹ sư, là một trong những điểm đặt R&D lớn nhất của Qimonda bên ngoài nước Đức. Sau khi Qimonda phá sản, dù toàn bộ trung tâm R&D ở Tây An bị tập đoàn Tsinghua Unigroup mua lại, việc nhân tài lan tỏa rộng rãi lại mang lợi cho CXMT.
CXMT cũng thành công trong việc thu hút các kỹ sư cấp cao từ trụ sở Đức của Qimonda, bao gồm Karl-Heinz Kuesters. Kuesters giữ vai trò Phó tổng giám đốc mảng công nghệ và nghiên cứu tiền đề tại Siemens, Infineon và Qimonda trong 24 năm. Dây chuyền nghiên cứu tiền đề do ông dẫn dắt chính là phương án tụ xếp chồng—tức kiến trúc mà CXMT thực sự áp dụng. Ông tham gia CXMT với tư cách cố vấn kỹ thuật; theo EE Times, Kuesters là “át chủ” của CXMT. Thứ ông mang tới không chỉ là bằng sáng chế và kiến thức 2,8TB tài liệu—mà là tri thức ẩn (tacit know-how) mà không tài liệu nào chở được: kinh nghiệm chủ đạo trong phát triển DRAM suốt 20 năm, cho phép ông chỉ cho các kỹ sư của CXMT những thiết kế Qimonda nên giữ lại, những gì nên bỏ đi, và cách đưa các tế bào lưu trữ đã chạy được trong phòng thí nghiệm vào sản xuất hàng loạt. Những phán đoán tích hợp và về yield này không tồn tại trong bất kỳ tài liệu bằng sáng chế nào.
Bên phía Mỹ cũng theo cùng một mô hình. CXMT có Phó chủ tịch phụ trách đánh giá công nghệ tương lai, Ping Er-xuan (người đã công khai thuyết minh lộ trình “từ cấp 46nm đến 10nm”), không xuất thân từ Qimonda mà từ sự nghiệp tại Mỹ của Micron, SanDisk và Applied Materials. Anh có nền tảng tích lũy sâu trong lĩnh vực công nghệ bộ nhớ và vật liệu.
CXMT cũng tuyển dụng một lượng lớn nhân tài từ Hàn Quốc và Đài Loan. Cơ quan công tố Hàn Quốc từng khởi kiện các nhân viên Samsung trước đây vì cáo buộc rò rỉ công nghệ; theo báo cáo, có hàng chục kỹ sư Hàn Quốc từng làm việc tại CXMT. Tình hình ở Đài Loan tương tự: CXMT liên tục “săn” các kỹ sư thiết bị và quy trình hàng đầu bằng mức lương rất hấp dẫn.
Đó chính là chìa khóa để hiểu CXMT tiến về đâu. Bằng sáng chế của Qimonda luôn chỉ là tài sản hữu hạn và sẽ đến hạn hết. Thứ giúp CXMT đi từ G4 lên G5 rồi đến HBM không phải là tài liệu, mà là năng lực nhân tài được tập hợp lại: nhân tài được đào tạo trong nước, các kỹ sư Trung Quốc quay về sau khi làm việc ở công ty nước ngoài, và một số ít chuyên gia ngoại quốc. Tài sản thừa kế chỉ là điểm khởi đầu; nhân tài đã biến “di sản” bên ngoài thành động cơ tự phát triển. Nhưng “động cơ” ấy phải đốt gần mười năm mới có lợi nhuận. Vấn đề là: ai có kiên nhẫn để tiếp tục bơm máu lâu như vậy?
Sự kiên nhẫn của vốn đầu tư quốc doanh
Thành công của CXMT khó có thể không được quy cho sự hỗ trợ mạnh mẽ của chính quyền địa phương và trung ương Trung Quốc. Thành phố Hợp Phì là một ví dụ điển hình. Hợp Phì là trung tâm đổi mới công nghệ của Trung Quốc; trong hai mươi năm qua, họ đã ươm mầm hàng loạt doanh nghiệp thành công theo mô hình “vốn đầu tư quốc doanh kiên nhẫn”: BOE (nhà sản xuất tấm nền hiển thị hàng đầu toàn cầu), NIO (nhà sản xuất xe điện hàng đầu), và giờ đây là CXMT trong lĩnh vực lưu trữ.
Chính quyền thành phố Hợp Phì đã làm hai việc then chốt cho CXMT.
Thứ nhất, giúp CXMT dựng lên chuỗi cung ứng nội địa xung quanh nhà máy. Cách làm của Hợp Phì là: nắm tỷ lệ lớn cổ phần đối với các doanh nghiệp “chain leader” lõi, rồi thu hút các mắt xích còn lại của chuỗi công nghiệp đến. Trong lĩnh vực bảng hiển thị, họ đã từng làm như vậy với BOE; trong lĩnh vực xe điện, họ cũng làm tương tự với NIO. Từ năm 2016, họ lặp lại kịch bản tương tự cho CXMT. Ở khu vực xung quanh nhà máy của CXMT tại Khu kinh tế sân bay Hợp Phì, chính quyền đã xây dựng một cụm công nghiệp nội địa dày đặc. Nhà máy đóng gói kiểm định (裴顿 và 芯丰) nằm cách bức tường của khu nhà máy CXMT; doanh thu của 芯丰 hơn 99% đến từ CXMT. Nhà máy khí công nghiệp (quản lý/光钢运营) cung cấp phần lớn khí công nghiệp quy mô lớn mà CXMT cần; còn 志威 bán dẫn thuộc旗下 của 精纯科技提供 năng lực thu hồi wafer tại Khu mới của Hợp Phì (Hefei New Station Hi-Tech Zone). Vốn đầu tư quốc doanh cũng trực tiếp kiểm soát công ty thiết bị đúc khuôn cho chip tuyến thượng nguồn, là 文一科技.
Thứ hai, vốn quốc doanh của Hợp Phì sẵn sàng chịu lỗ rất lâu. Khác với các quỹ tư nhân cần phải giao lợi nhuận đúng hạn cho LP, vốn đầu tư quốc doanh của Hợp Phì cuối cùng được hậu thuẫn bởi các thực thể sở hữu nhà nước của thành phố và khu phát triển—không có “đồng hồ thoái vốn”. Họ liên tục bơm vốn cho một công ty mãi đến năm 2025 mới lần đầu có lợi nhuận hằng năm, với lũy kế thua lỗ khoảng 36.650 tỷ nhân dân tệ (366,5 tỷ NDT?—con số trong văn bản là khoảng 366,5 tỷ NDT). Công ty này đã lỗ gần mười năm. “Dự án 506” khởi động từ năm 2016: giai đoạn 1 khoảng 80% vốn (144 tỷ/180 tỷ NDT) đến từ vốn nhà nước Hợp Phì. Trong các vòng tài trợ tiếp theo, dù vốn nhà nước Hợp Phì bị pha loãng, họ chưa từng bán bớt cổ phần, chưa từng rút lui. Đến thời điểm IPO, cổ đông lớn nhất là Thanh Huy Tập Đoàn (Hợp Phì Qinghui Jitiang) nắm 21,67%; tổng vốn đầu tư quốc doanh nắm hơn 30%. Sự sẵn sàng coi nhà máy wafer như một “cược cược kỳ hạn mười năm” thay vì một chu kỳ hoàn vốn của quỹ—đó chính là chất xúc tác để cả công nghệ lẫn nhân tài đều dựa vào được.
Từ “di sản” sang tự chủ
Ba manh mối ghép lại với nhau thì “mười năm đầu tiên” của CXMT trở nên rất rõ ràng. Qimonda cung cấp nền móng: kho bằng sáng chế được cấp phép (đến từ ngoài “tam giác” của các ông lớn) và kiến trúc tế bào lưu trữ. Nhân tài cung cấp động lực: các nhân vật chủ chốt như Kuesters và Ping, cộng với những người từng làm ở các “ông lớn” Mỹ rồi quay về, cùng với một nhóm nhân tài gây tranh cãi được tuyển từ Hàn Quốc—họ đã biến bản vẽ “đóng băng” thành năng lực công nghệ có thể tiếp tục tiến lên. Sau đó, chính quyền Hợp Phì cung cấp ba thứ mà hai yếu tố đầu tiên cần nhưng không thể tự tạo ra: vốn, sự kiên nhẫn và chuỗi cung ứng nội địa. Thiếu bất kỳ một trong ba yếu tố thì không được.
Tiếp theo sẽ bàn về tài chính, công nghệ và hệ sinh thái thiết bị của CXMT.
Bước tiếp theo sau mười năm: IPO trong siêu chu kỳ
Câu chuyện về mười năm qua của CXMT rất ấn tượng, nhưng có lẽ chỉ là chương đầu của một câu chuyện dài hơn. Công ty đang chuẩn bị một trong những IPO bán dẫn lớn nhất của Trung Quốc trong những năm gần đây, thậm chí có thể là niêm yết bán dẫn được quan tâm nhất trên toàn cầu trong năm nay. Tháng 12/2025, Sở Giao dịch Chứng khoán Thượng Hải chính thức nhận đơn đăng ký niêm yết trên bảng Khoa học và Công nghệ của CXMT. Trước đó, suốt năm 2024 và 2025 đã rộ lên các tin đồn rằng công ty đang chuẩn bị lên sàn. Tiến triển mới nhất là vào ngày 27/5, CXMT đã nộp đơn đăng ký với Ủy ban Chứng khoán; hiện đang trong giai đoạn xét duyệt cuối cùng.
Cáo bạch IPO của CXMT công bố rất nhiều thông tin trước đây không thể tiếp cận. Kết hợp với Memory Model của SemiAnalysis, có thể đánh giá chính xác hơn vị trí hiện tại và xu hướng tương lai của CXMT.
Nhìn ở góc độ tổng quan, xét gần như toàn bộ chỉ số thì CXMT là nhà sản xuất DRAM đứng thứ tư trên toàn cầu và đang mở rộng khoảng cách dẫn đầu so với các nhà sản xuất bộ nhớ tuyến hai. Trong cả năm 2025, doanh thu của CXMT tăng 156% so với cùng kỳ, lên khoảng 8,6 tỷ USD; năm 2024 là khoảng 3,3 tỷ USD; năm 2023 khoảng 1,2 tỷ USD. Lợi nhuận ròng cũng lần đầu chuyển sang dương, đạt 1 tỷ USD. Dẫu vậy, doanh thu DRAM năm 2025 của CXMT vẫn thấp xa so với Samsung (khoảng 72,3 tỷ USD), SK hynix (khoảng 52,1 tỷ USD) và Micron (khoảng 37,2 tỷ USD).
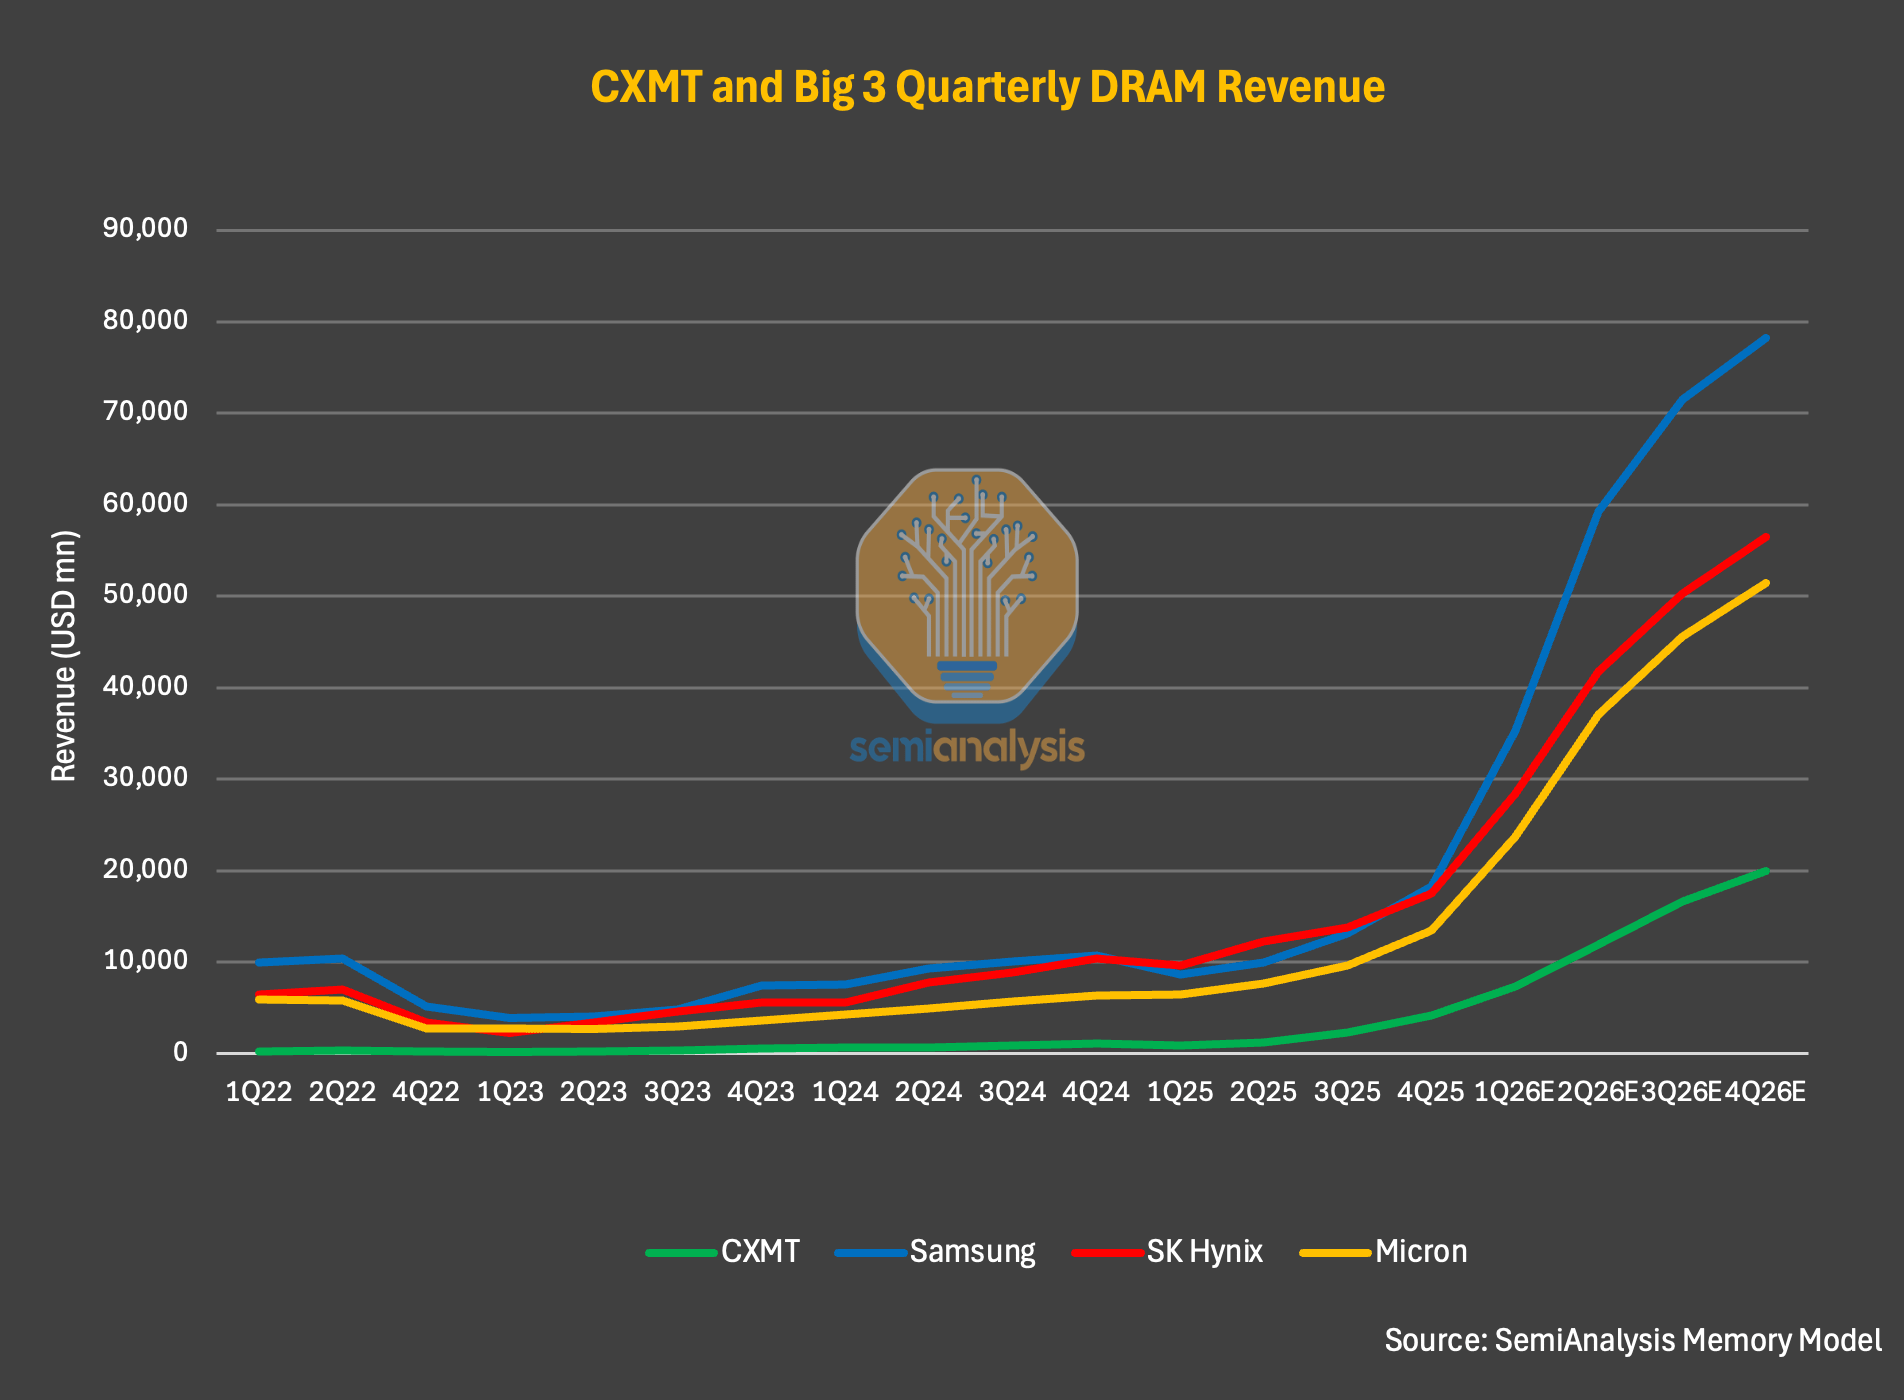
Chú thích hình: So sánh doanh thu của các nhà máy DRAM toàn cầu (Nguồn: SemiAnalysis Memory Model)
Trong quý 1 năm 2026, CXMT báo cáo doanh thu 7,3 tỷ USD, tăng khoảng 700% so với cùng kỳ; doanh thu theo quý đã gần tương đương mức cả năm 2025. Biên lợi nhuận hoạt động cũng mở rộng nhanh, đạt khoảng 70%.
SemiAnalysis cho rằng đây mới chỉ là bắt đầu. Chỉ dựa trên thông tin công bố trong cáo bạch: nửa đầu năm 2026, doanh thu dự kiến sẽ tăng gấp 7 lần so với cùng kỳ, vượt 16 tỷ USD. Cả năm 2026, SemiAnalysis ước tính doanh thu của CXMT có thể vượt 50 tỷ USD. Nếu điều này thành hiện thực, nghĩa là doanh thu của công ty sẽ tăng gấp đôi trở lên mỗi năm kể từ năm 2023; mức tăng so với cùng kỳ trong năm 2026 sẽ vượt 6 lần.
Động lực của sự bùng nổ này, xét kỹ thì không phải do công nghệ hay giành thị phần, mà chính là do chu kỳ. Nhìn vào dữ liệu: trong quý 1/2026, lượng xuất xưởng bit của CXMT chỉ tăng 11%, nhưng ASP (giá bán trung bình) tăng khoảng 57%. Trước đó, mức tăng theo quý của ASP trong quý 3 và quý 4/2025 lần lượt là 63% và 68%. Thứ thực sự đẩy doanh số là sự tăng giá mạnh mẽ, chứ không phải việc giành đáng kể thị phần so với đối thủ. Theo lượng xuất xưởng theo bit, mô hình của SemiAnalysis cho thấy thị phần của CXMT sẽ tăng từ 9% năm 2025 lên 12% năm 2027. Tăng 3 điểm phần trăm nghe có vẻ không lớn, nhưng trong một thị trường mà SemiAnalysis dự báo quy mô năm 2027 gần 1 nghìn tỷ USD thì đó là con số rất lớn.
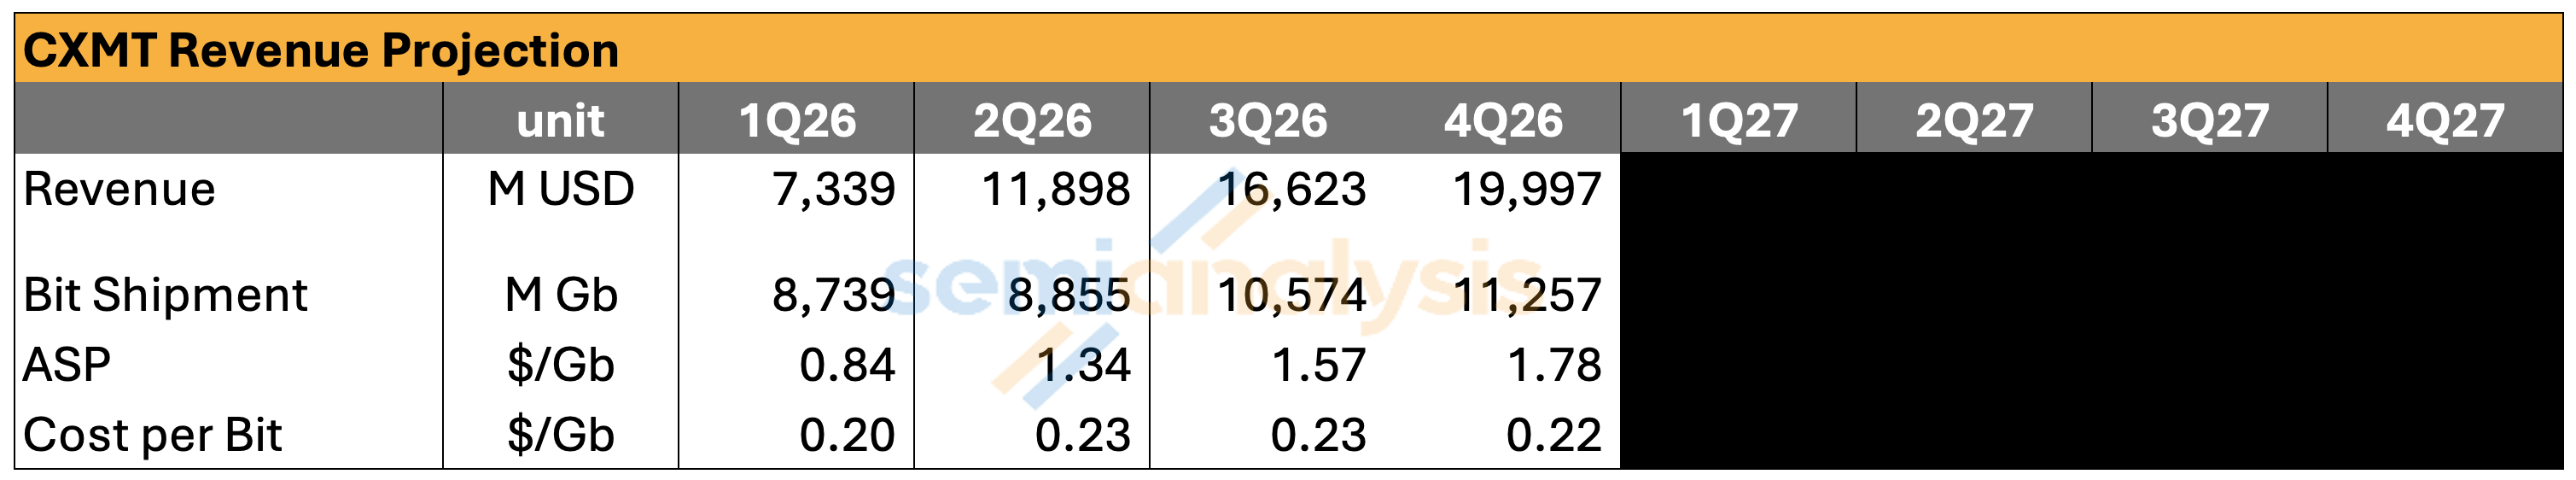
Chú thích hình: Xu hướng thay đổi CXMT ASP và lượng xuất xưởng bit (Nguồn: SemiAnalysis Memory Model)
Sai lầm trong câu chuyện “Bộ nhớ Trung Quốc tấn công thị trường”
Đối với những độc giả chưa theo dõi sâu CXMT hay thị trường bộ nhớ, một phát hiện thú vị hơn là việc định giá của CXMT so với những người dẫn đầu trong ngành. Dựa trên dữ liệu từ Memory Model, định giá DRAM ASP của CXMT thách thức một hiểu lầm phổ biến: bộ nhớ Trung Quốc về cấu trúc “rẻ hơn”, sẽ “đánh” thị trường và kéo giá toàn cầu xuống. Điều này có thể đúng trong một số thời điểm trước đây, nhưng không chính xác trong chu kỳ lần này.
Lấy ví dụ quý 1/2026: ASP DRAM của CXMT chỉ thấp hơn khoảng 5-10% so với Samsung, SK hynix và Micron. SemiAnalysis dự đoán hướng này sẽ không thay đổi trong cả năm 2026, nhưng khoảng cách sẽ dần nới rộng. Lý do không nằm ở khác biệt định giá nội tại, mà nằm ở sự thay đổi cơ cấu sản phẩm. Đối thủ hàng đầu có tỷ trọng xuất xưởng DRAM máy chủ và HBM lớn hơn; còn triển vọng định giá DRAM máy chủ lại tốt hơn DRAM tiêu dùng.
Đến cuối năm 2027, SemiAnalysis dự đoán DRAM máy chủ và HBM sẽ chiếm hơn 50% nhu cầu thị trường cuối của DRAM. Do DRAM máy chủ và HBM có giá niêm yết theo mỗi GB cao hơn, các nhà sản xuất hàng đầu sẽ tiếp tục nới rộng khoảng cách về ASP so với CXMT, nhất là khi giá HBM năm 2027 dự kiến tăng mạnh.
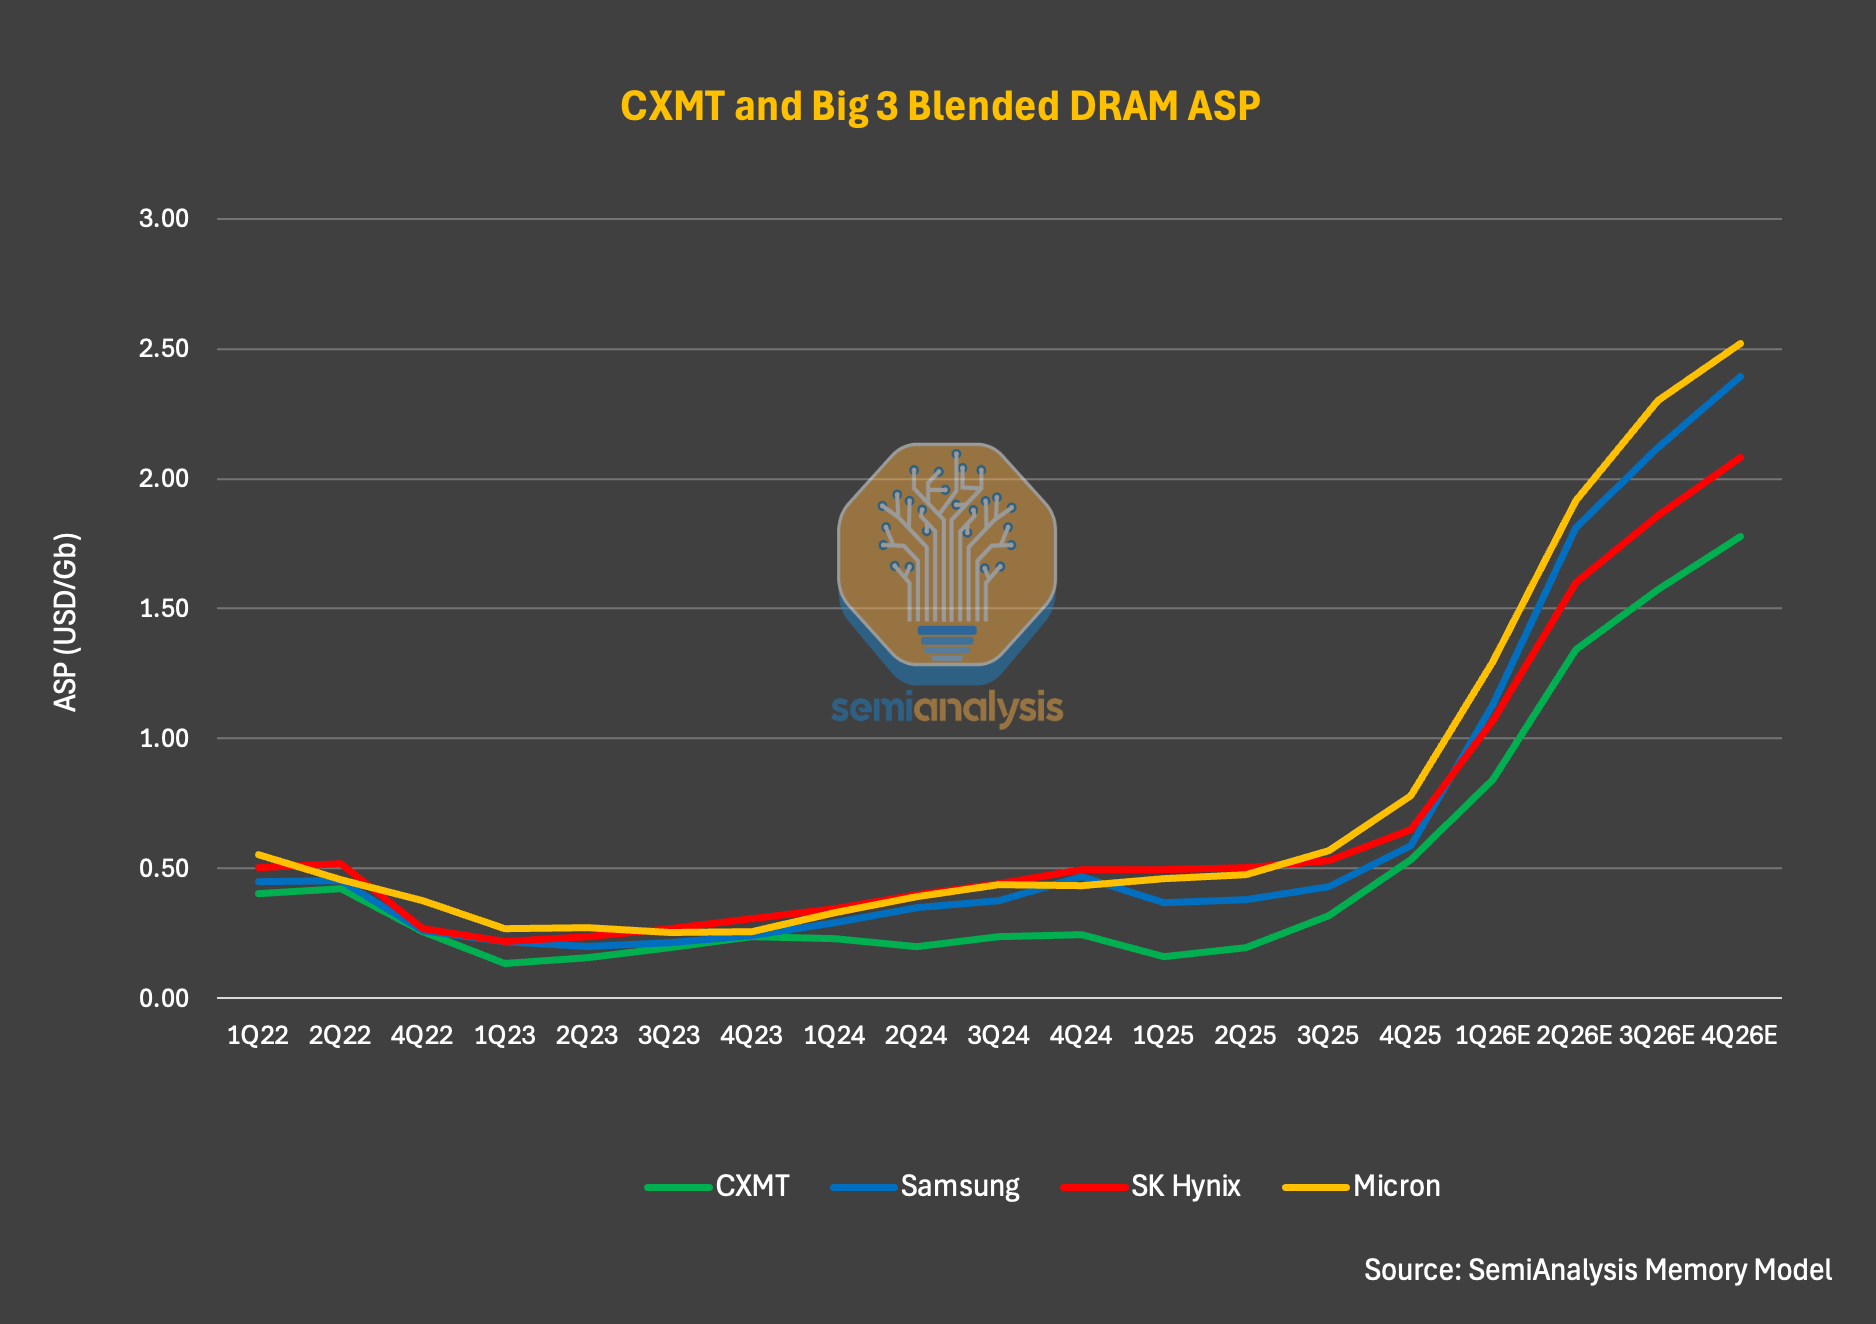
Chú thích hình: So sánh DRAM ASP của các nhà máy (Nguồn: SemiAnalysis Memory Model)
Biên lợi nhuận: món quà của chu kỳ
Gió thuận về ASP mạnh mẽ đã cải thiện đáng kể biên lợi nhuận của CXMT. Biên lợi nhuận gộp cả năm 2025 đạt 37,8%, gần với 39,4% của Samsung và 39,8% của Micron, nhưng vẫn thấp xa so với 60,4% của SK hynix (SK hynix hưởng lợi từ tỷ trọng xuất xưởng HBM cao hơn). Biên lợi nhuận gộp của CXMT khoảng 38%, so với mức -113% năm 2023 và -4,7% năm 2024 là một bước nhảy vọt rất lớn. Năm 2025 không chỉ là mức kỷ lục lịch sử về biên lợi nhuận gộp của CXMT, mà còn là lần đầu công ty đạt lợi nhuận gộp dương.
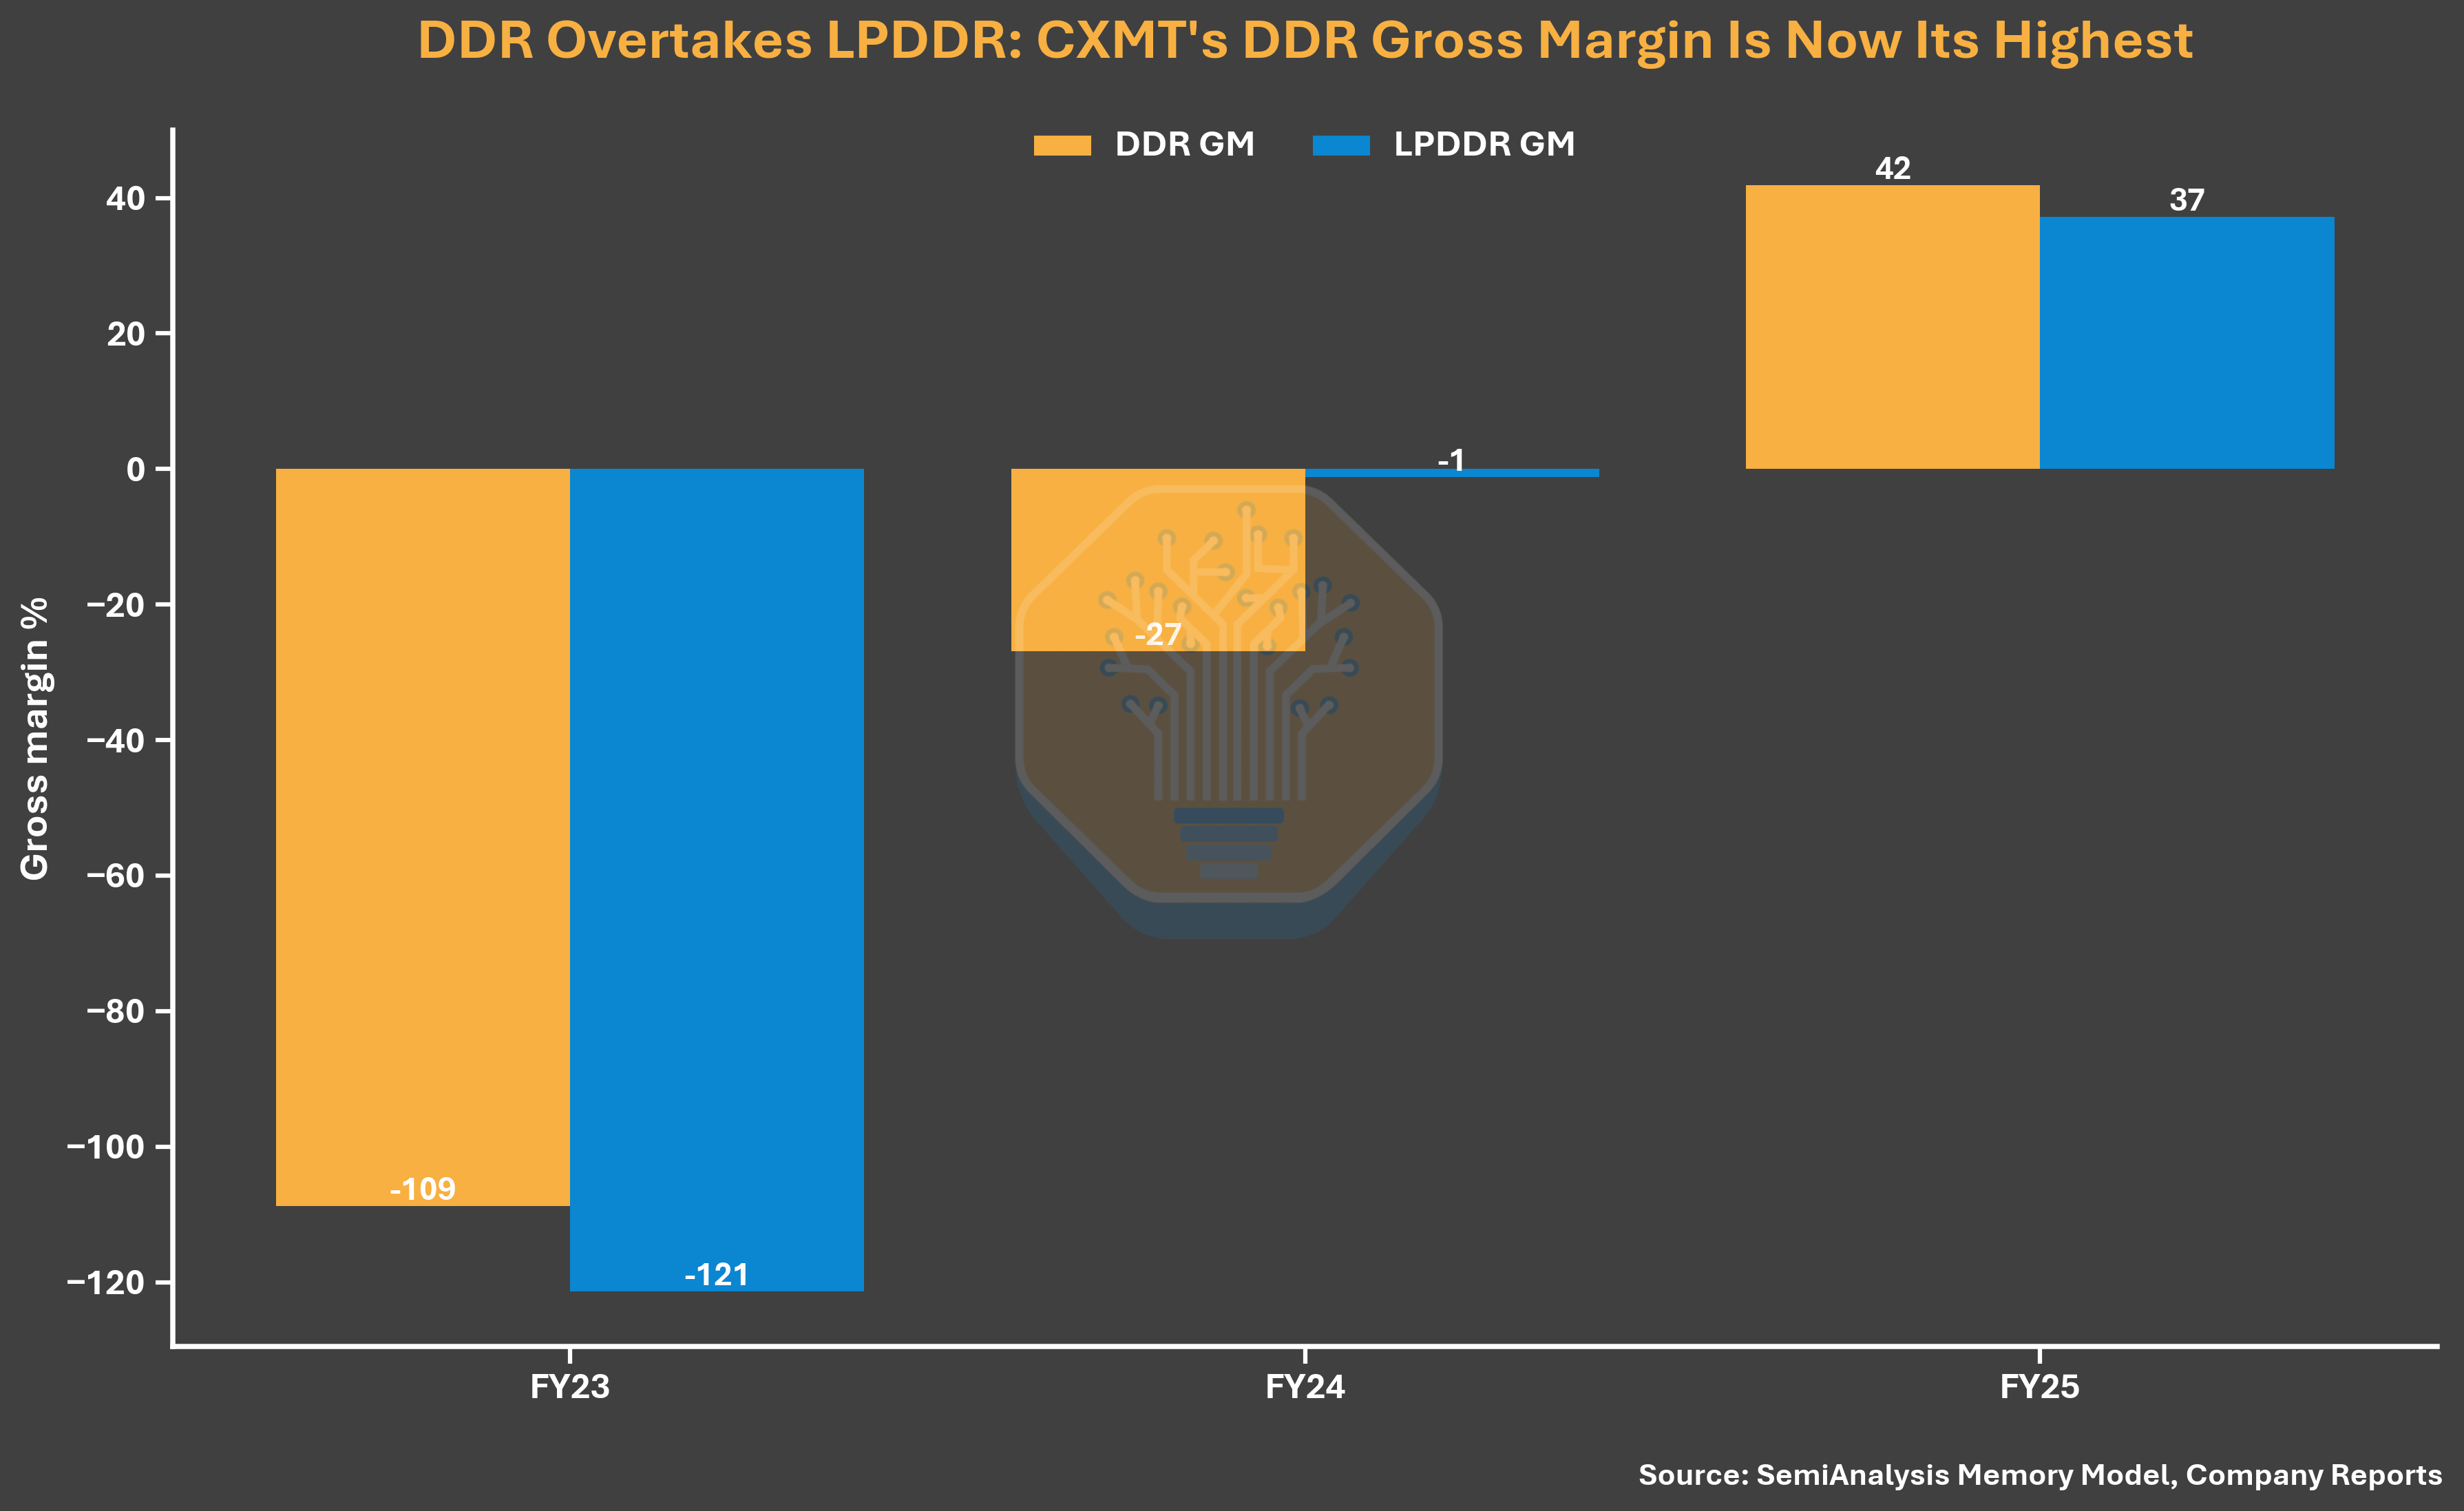
Chú thích hình: So sánh biên lợi nhuận gộp của các nhà sản xuất DRAM (Nguồn: SemiAnalysis Memory Model, báo cáo công ty)
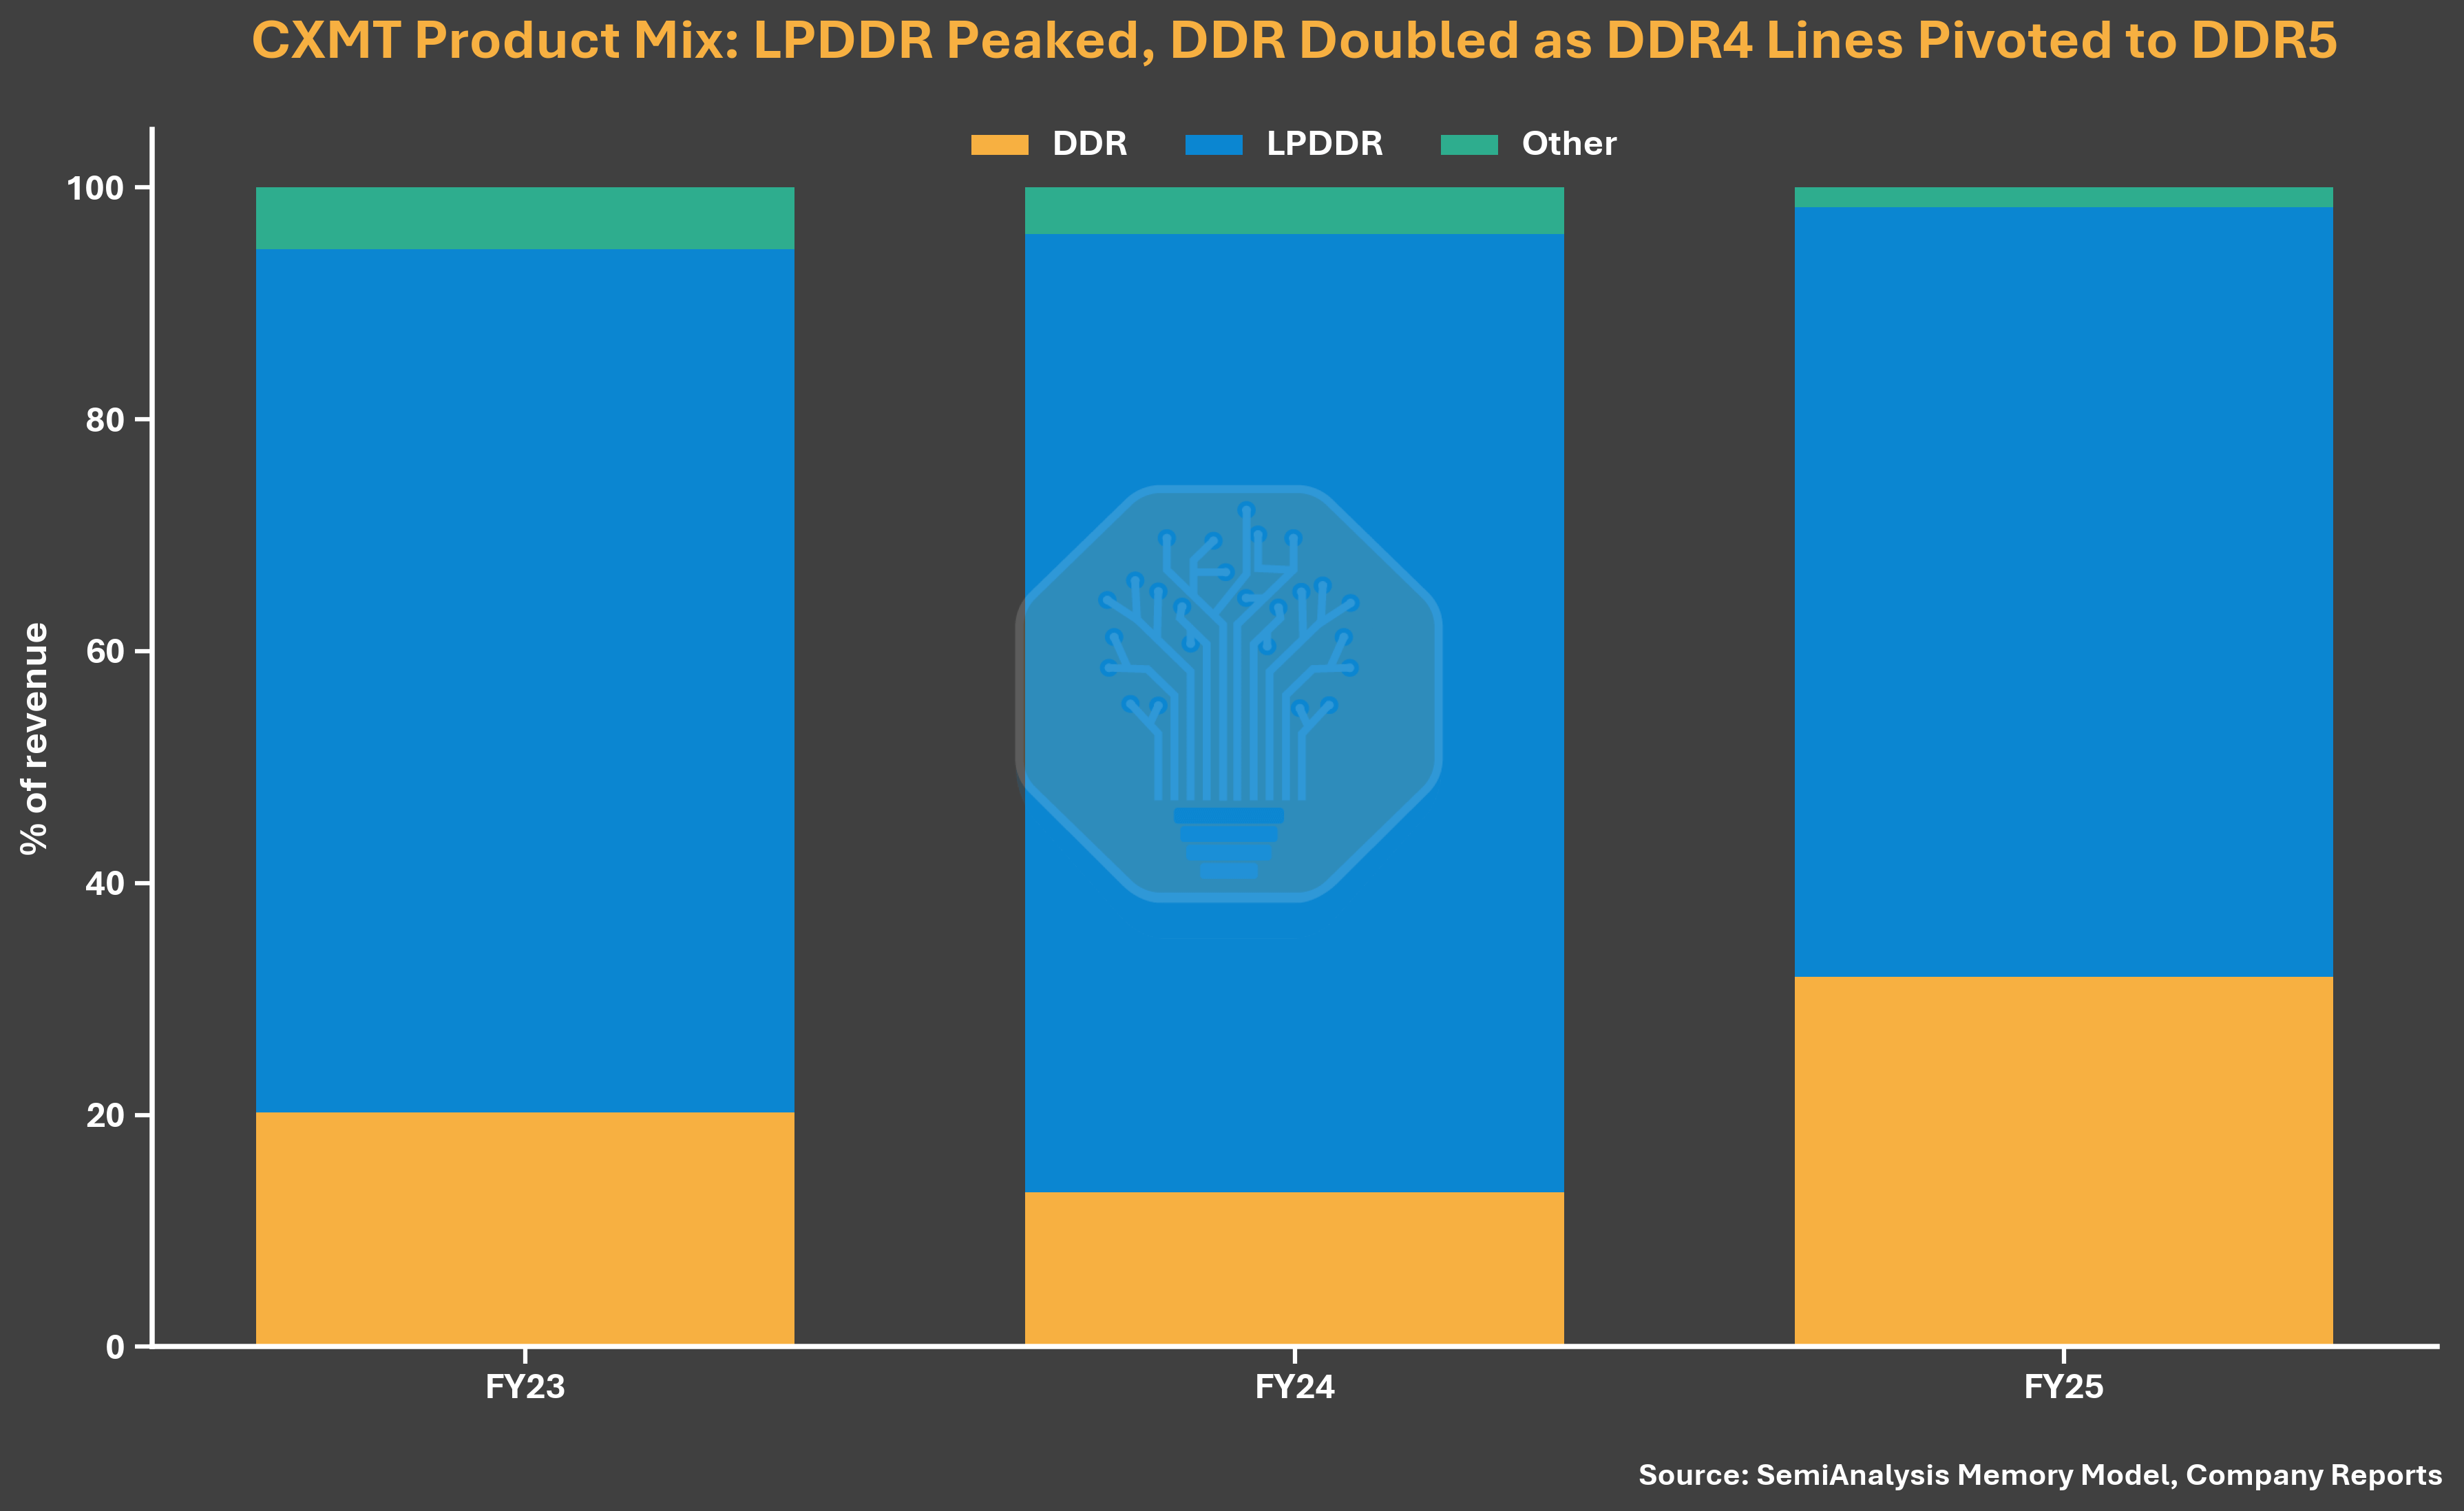
Bước sang năm 2026, biên lợi nhuận còn cải thiện thêm. Trong quý 1, biên lợi nhuận hoạt động đạt 70%; cùng kỳ của SK hynix là 73%, Samsung 81% và Micron 84%. Ngoài việc ASP tăng, biên lợi nhuận của CXMT còn nhờ cấu trúc sản phẩm của họ gần như hoàn toàn tập trung vào DRAM quy mô lớn (commodity DRAM)—trong bối cảnh hiện tại, biên lợi nhuận của commodity DRAM thực tế cao hơn HBM. Theo cáo bạch, năm 2025 khoảng 99% bit xuất xưởng của công ty là các sản phẩm LPDDR và DDR truyền thống; đóng góp của HBM cho doanh thu và lợi nhuận là rất nhỏ.
Chú thích hình: So sánh biên lợi nhuận vận hành của các nhà máy DRAM (Nguồn: SemiAnalysis Memory Model, báo cáo công ty)
Một phép phân tích chi phí đơn vị DDR5 theo bit giúp bức tranh rõ ràng hơn. SemiAnalysis phát hiện chi phí mỗi bit DDR5 của CXMT vẫn cao hơn hơn 30% so với ba “ông lớn” hàng đầu. Tuy nhiên vì giá DDR5 trong quý 1 năm 2026 đã rất mạnh, biên lợi nhuận gộp của CXMT vẫn được nâng lên trên 70%. Điều này cho thấy cải thiện biên lợi nhuận của CXMT chủ yếu do yếu tố giá cả, chứ không phải do năng lực cạnh tranh của sản phẩm hay sự cải thiện mang tính bản chất về cấu trúc chi phí.
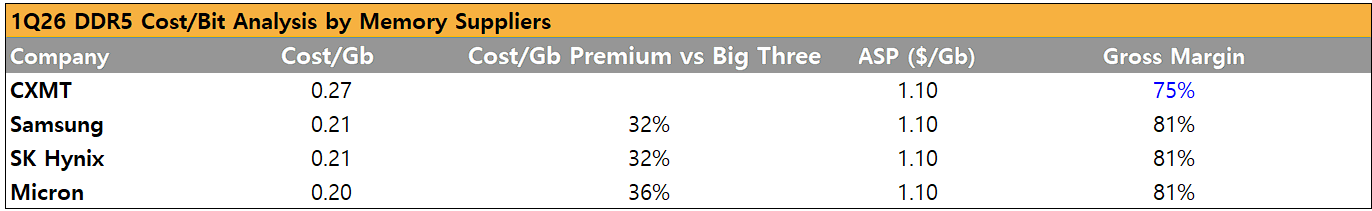
Chú thích hình: So sánh chi phí mỗi bit DDR5 (Nguồn: SemiAnalysis Memory Model)
Mở rộng công suất: tiến sát Micron
Ngoài mức lợi nhuận kỷ lục, CXMT cũng đang đuổi bắt về năng lực. Đến cuối năm 2026, SemiAnalysis dự đoán CXMT sẽ đạt năng lực sản xuất khoảng 350.000 tấm/tháng, chỉ nhỉnh hơn một chút so với khoảng 385.000 tấm/tháng của Micron. Xét theo thứ hạng công suất tấm wafer, CXMT có thể trở thành nhà sản xuất bộ nhớ đứng thứ ba trong ngành.
Chú thích hình: So sánh công suất wafer/tháng của các nhà máy DRAM toàn cầu (Nguồn: SemiAnalysis Memory Model)
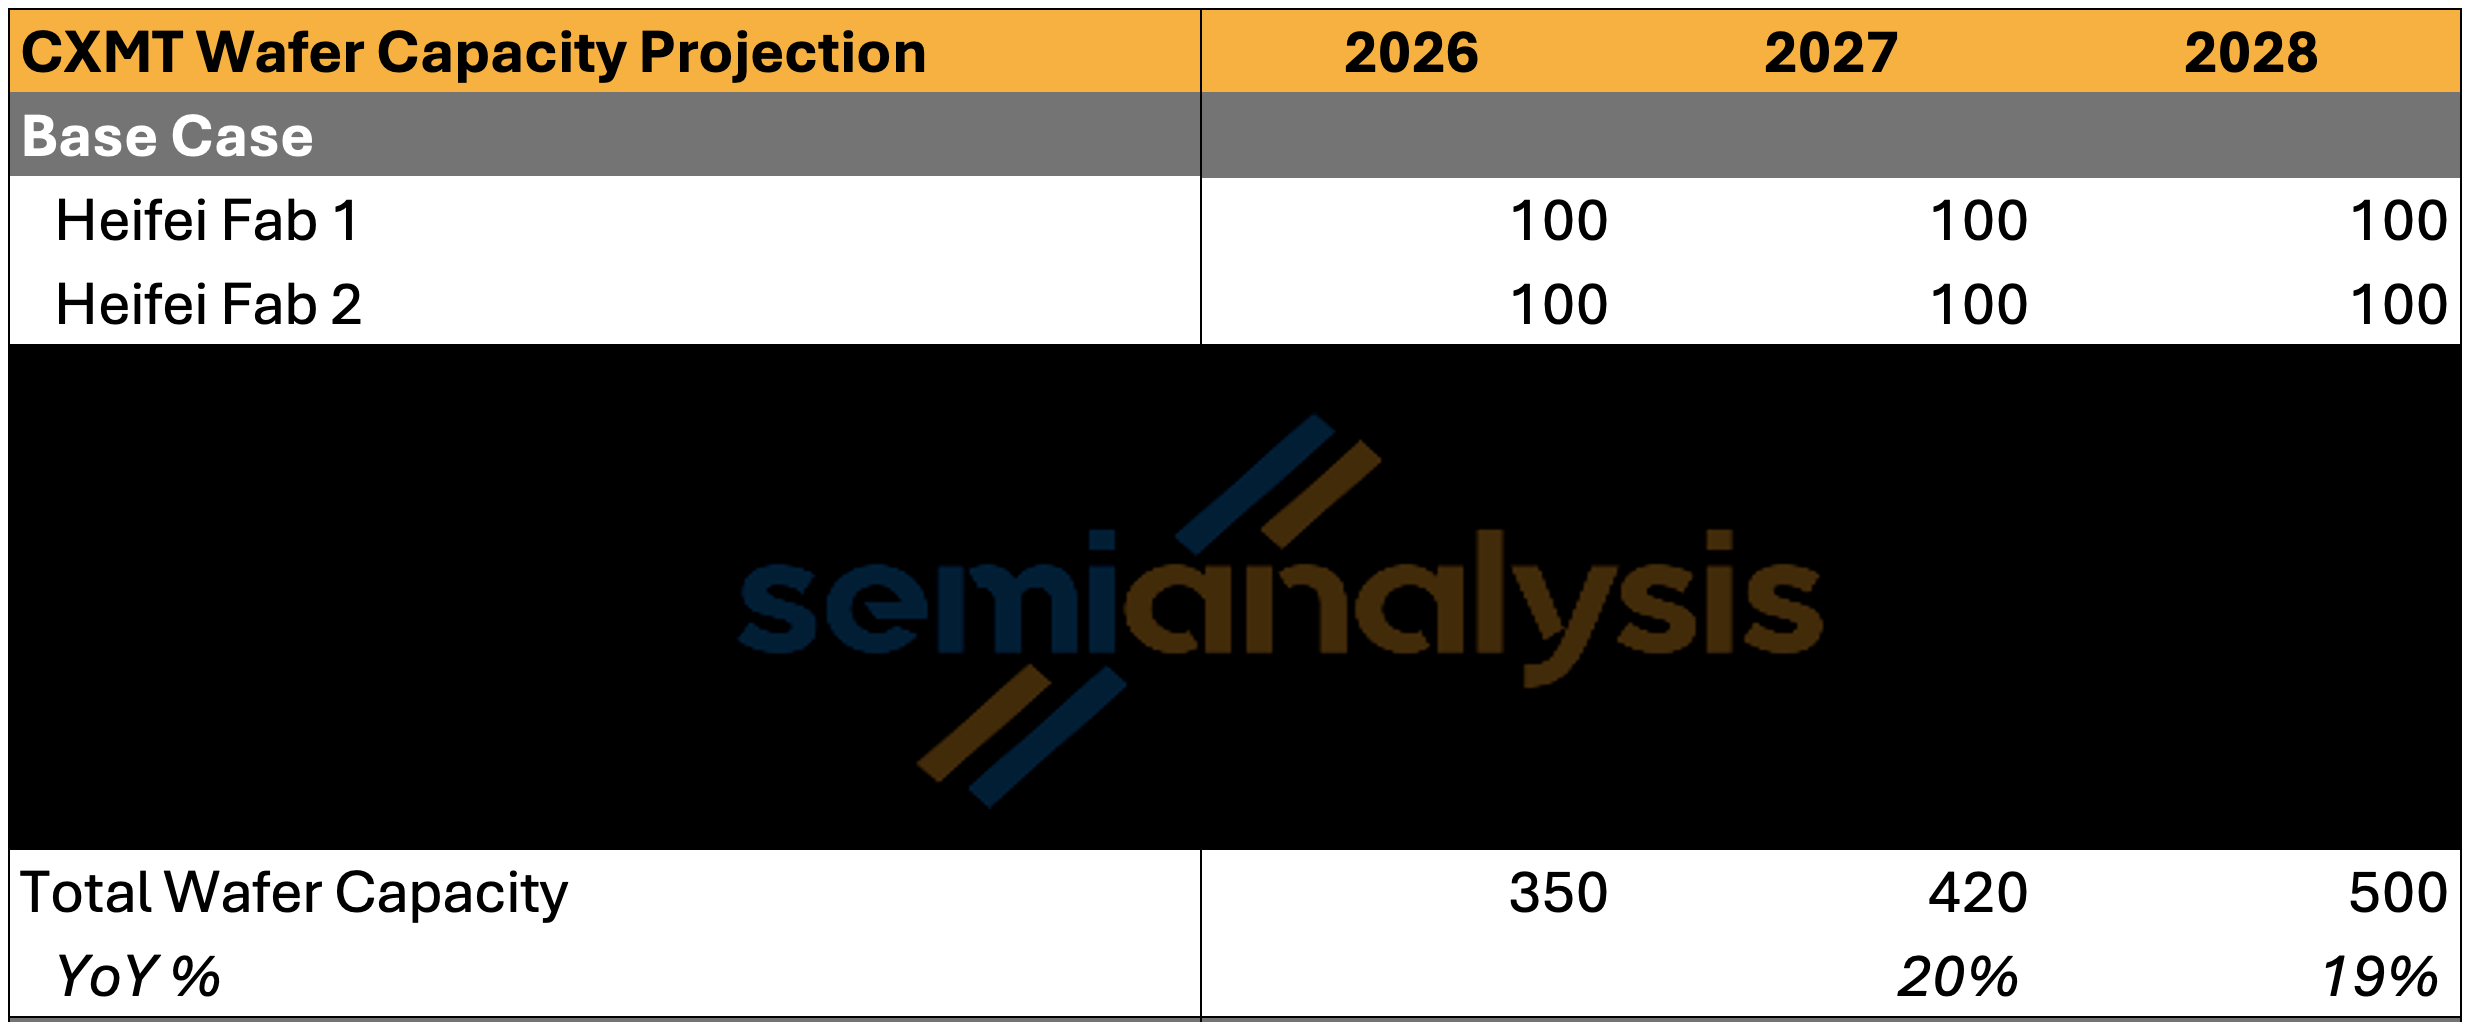
Nhưng CXMT vẫn còn khoảng cách đáng kể so với hai “ông lớn” còn lại: Samsung khoảng 720.000 tấm/tháng, SK hynix khoảng 595.000 tấm/tháng. Đến năm 2027, khi cụm nhà máy Thượng Hải giai đoạn 1 bước vào giai đoạn tăng tốc ban đầu và Hợp Phì, Bắc Kinh đạt công suất tối đa, năng lực của CXMT có thể đạt khoảng 420.000 tấm/tháng, tương đương khoảng 17% năng lực DRAM toàn cầu—cao hơn mức khoảng 13% của năm 2025. Tính theo số lượng xuất xưởng theo bit, thị phần tăng từ 9% năm 2025 lên 12% năm 2027.
Đến năm 2028, khi Hợp Phì đạt công suất tối đa và Thượng Hải tiếp tục tăng tốc ở cả hai giai đoạn, SemiAnalysis dự đoán CXMT sẽ đạt 500.000 tấm/tháng, tương đương khoảng 17% nguồn cung DRAM toàn cầu.
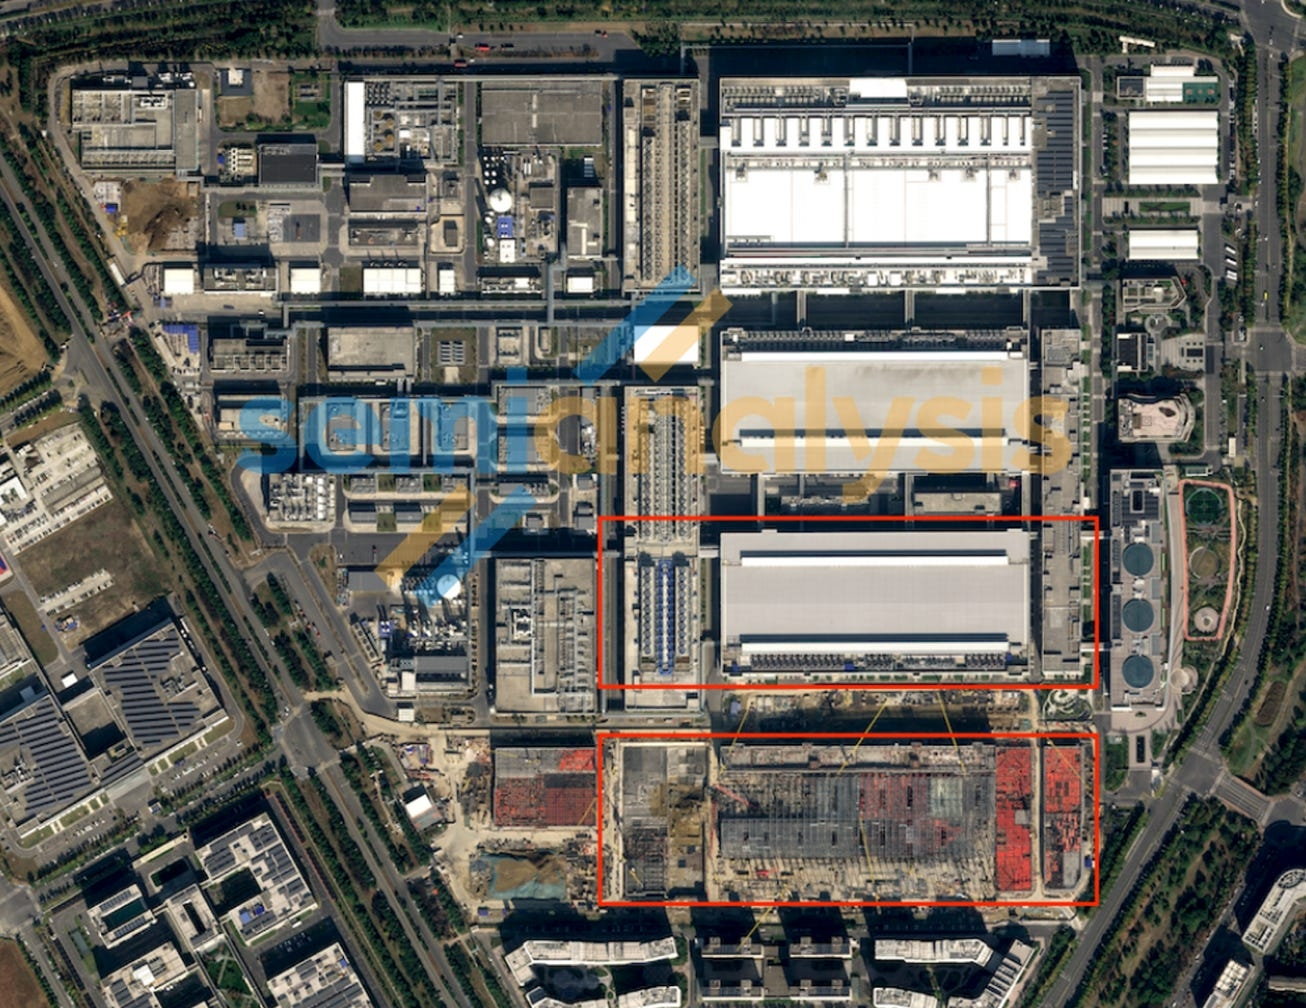
Chú thích hình: Công suất khu nhà máy Hợp Phì của CXMT (Nguồn: SemiAnalysis Memory Model)
Lo ngại về tình trạng dư cung: ít nhất trong hai năm nữa đừng sợ
Do CXMT ngày càng đóng vai trò quan trọng trong năng lực DRAM toàn cầu, giống như mỗi chu kỳ trước đây, nhà đầu tư lo ngại các nhà sản xuất Trung Quốc có thể gây mất cân bằng cung-cầu. SemiAnalysis cho rằng nỗi lo này ít nhất trong hai năm tới đang bị phóng đại quá mức. Sau khi đưa vào công suất gia tăng của CXMT và các nhà sản xuất bộ nhớ khác, và giả định tỷ lệ sử dụng trên 90%, nguồn cung DRAM vẫn cực kỳ căng thẳng.
Chú thích hình: Cân bằng cung-cầu DRAM (Nguồn: SemiAnalysis Memory Model)
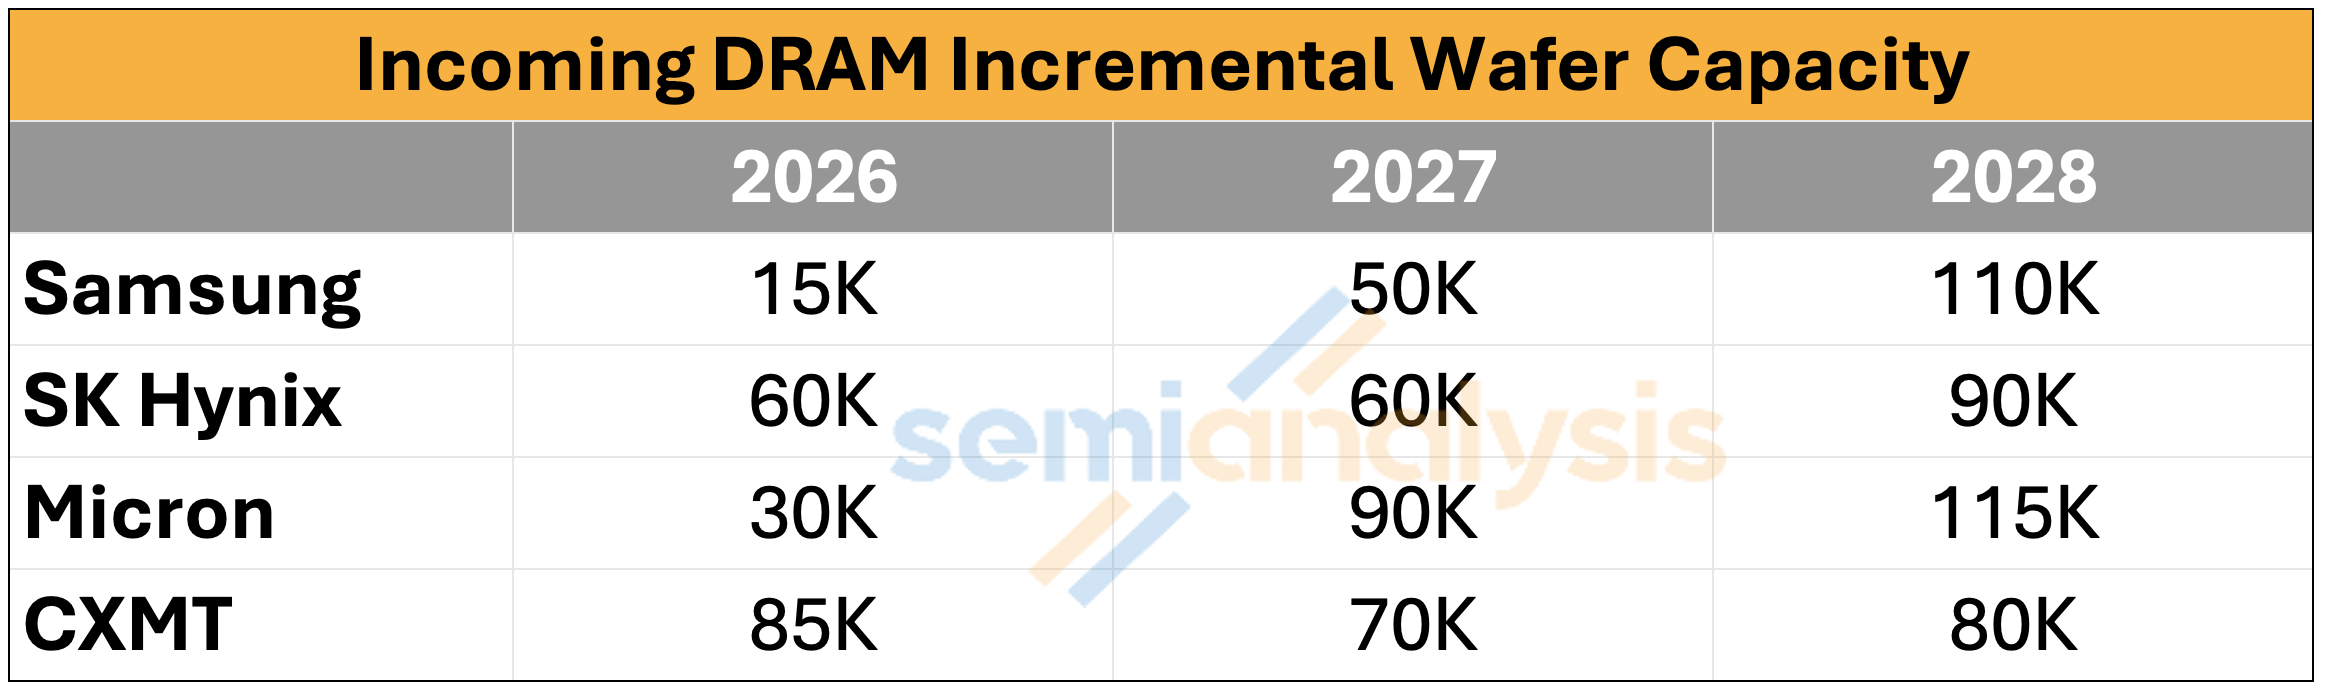
Nếu chỉ nhìn nhịp mở rộng công suất của CXMT: giai đoạn 2026-2028, mỗi năm lần lượt tăng thêm khoảng 85.000, 70.000 và 80.000 tấm/tháng. Trong khi đó Samsung tăng 15.000/50.000/110.000, SK hynix 60.000/60.000/90.000 và Micron 30.000/90.000/115.000. Dù tính luôn các công suất tăng thêm này, đến năm 2026 DRAM vẫn sẽ thiếu ở mức “một chữ số phần trăm” cao; đến năm 2027, mức thiếu sẽ mở rộng lên “hai chữ số phần trăm” thấp đến trung bình. SemiAnalysis trước đó đã phân tích chi tiết vì sao DRAM có thể tiếp tục rơi vào tình trạng thiếu cung kéo dài đến tận năm 2028.
CXMT không có năng lực để phi lý mà tăng tốc mở rộng công suất vượt quá nhịp hiện tại nhằm làm xáo trộn thị trường, vì chu kỳ xây dựng nhà máy wafer quá dài. Môi trường định giá cực kỳ thuận lợi hiện tại chính là động lực chính cho “cú nổ” hiệu quả của CXMT—tất nhiên CXMT mong môi trường này kéo dài. Tiến độ xây dựng nhà máy mà SemiAnalysis theo dõi cũng chưa thấy dấu hiệu cho khả năng đó. Cần nhấn mạnh rằng, khi đạt trạng thái full công suất, tổng công suất wafer của khu nhà máy Thượng Hải có thể vượt 400.000 tấm/tháng.
HBM: Khốn cảnh của CXMT
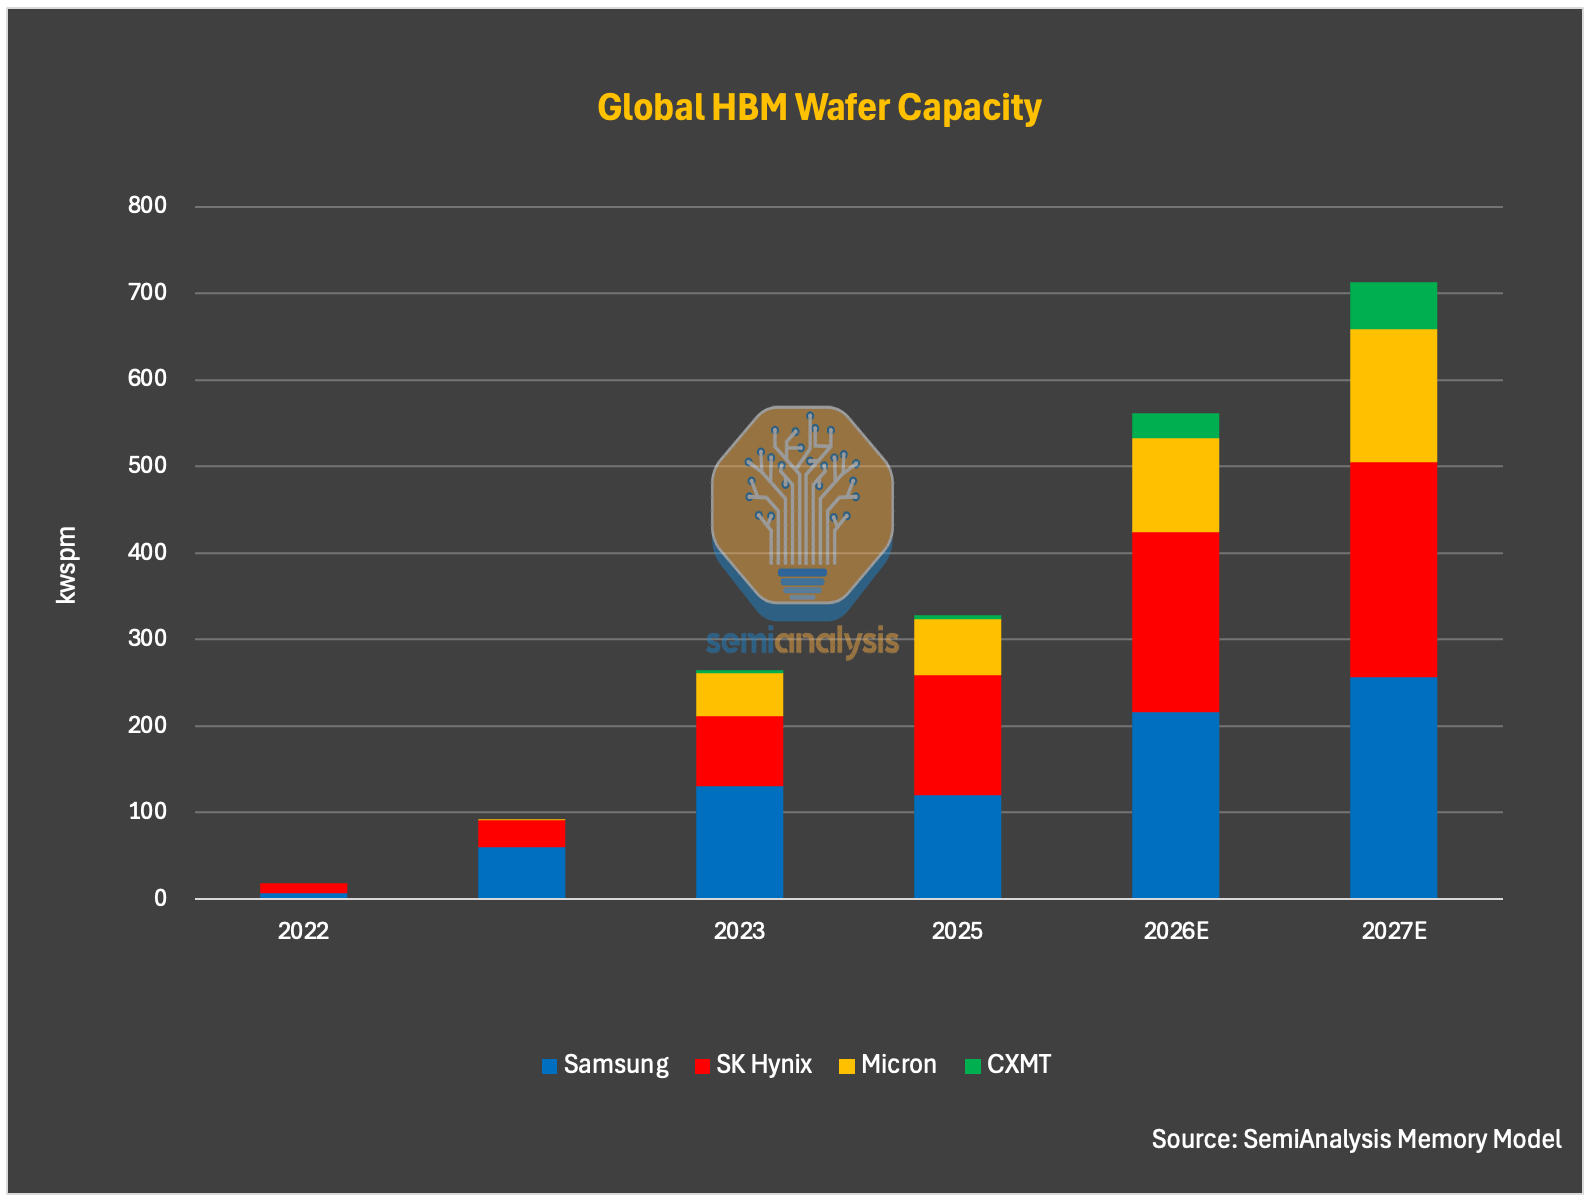
Về HBM, việc phân bổ wafer của CXMT vô cùng hạn chế. Tính đến cuối năm 2025, trong tổng năng lực khoảng 2,65 triệu tấm/tháng của CXMT, chỉ khoảng 5.000 tấm được phân bổ cho HBM. SemiAnalysis dự đoán con số này tăng lên khoảng 30.000 tấm vào cuối năm 2026 và khoảng 55.000 tấm vào cuối năm 2027. Con số này phù hợp với cáo bạch: năm 2025 khoảng 99% doanh thu đến từ dữ liệu DDR và LPDDR.
Chú thích hình: Phân bổ công suất wafer HBM của CXMT (Nguồn: SemiAnalysis Memory Model)
Nhưng mô hình phân bổ này có thể thay đổi. Động lực thúc đẩy của Trung Quốc nhằm tự chủ, kiểm soát được năng lực tính toán AI có thể xung đột với ưu tiên kinh doanh của công ty, và dự kiến lực đẩy này sẽ tăng dần theo thời gian. Trong dự báo, SemiAnalysis đưa vào yếu tố chính phủ “định hướng” CXMT nghiêng về năng lực sản xuất HBM; do đó dự kiến công suất HBM sẽ mở rộng nhanh hơn vào năm 2027 và 2028. Dự kiến công suất HBM của CXMT đạt 55.000 tấm/tháng vào năm 2027 và 100.000 tấm/tháng vào năm 2028; phần trăm nguồn cung wafer HBM toàn cầu tăng từ 1% năm 2025 lên 12% năm 2028.
Cần phải nhớ rằng, khác với các nhà sản xuất bộ nhớ khác, CXMT không chỉ là một công ty quan trọng về kinh tế và công nghệ; đó còn là một tài sản chiến lược mà một quốc gia có thể dùng để thúc đẩy các mục tiêu chính sách ưu tiên.
Xét từ logic thương mại ngắn hạn, việc ưu tiên phân bổ công suất cho commodity DRAM thay vì HBM là hợp lý. Biên lợi nhuận của commodity DRAM hiện cao hơn đáng kể so với sản phẩm HBM của CXMT, và với cùng diện tích wafer, sản lượng bit của commodity DRAM cao hơn HBM từ 3 lần trở lên. Ở giai đoạn công nghệ HBM chưa trưởng thành, đầu tư nhiều vào công suất HBM sẽ “đốt” lượng wafer khan hiếm đáng ra có thể dùng cho commodity DRAM—những loại có biên lợi nhuận cao hơn và lượng xuất xưởng lớn hơn. Nhưng Trung Quốc vẫn phải đẩy mạnh HBM vì việc bán HBM sang Trung Quốc bị hạn chế nghiêm ngặt bởi kiểm soát xuất khẩu của Mỹ; việc xuất hàng của các nhà sản xuất Hàn Quốc sang Trung Quốc chỉ dựa vào một vài kẽ hở.
Khoảng cách công nghệ HBM
Về mức độ sẵn sàng công nghệ, SemiAnalysis cho rằng CXMT vẫn đang vật lộn để đảm bảo độ ổn định sản xuất hàng loạt cho HBM3 8-hi, trong khi HBM3 12-hi lại đối mặt với thách thức lớn hơn.
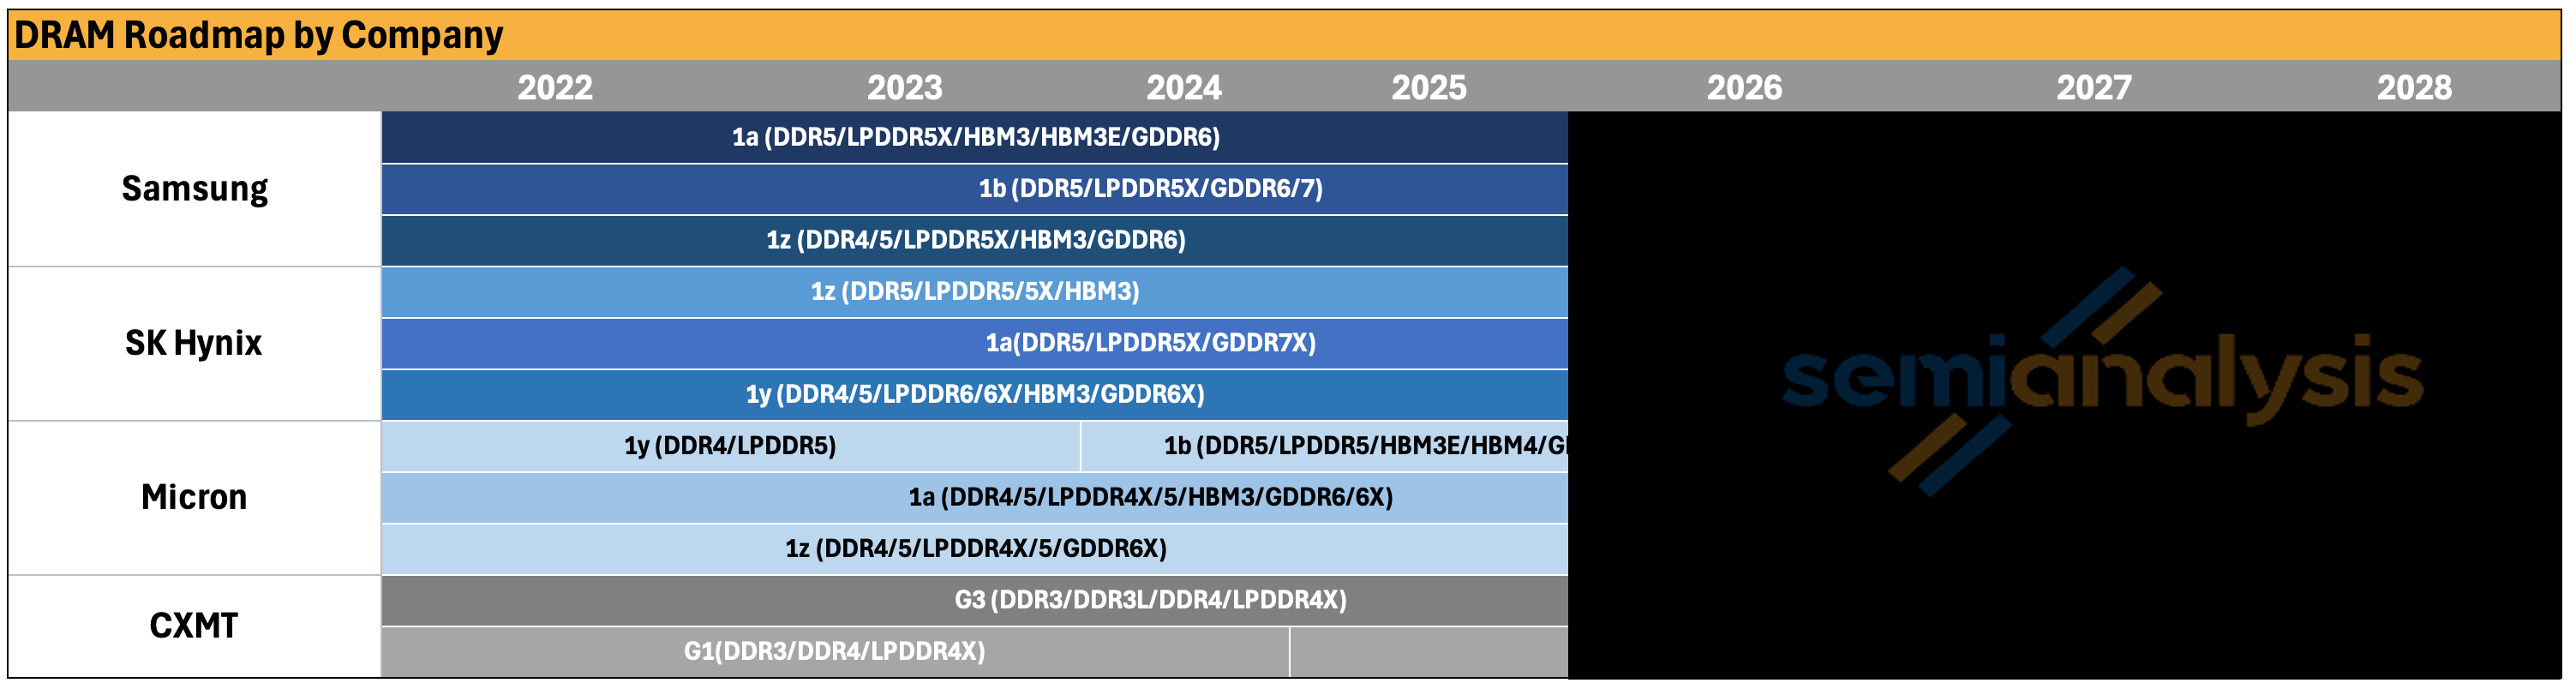
Ở khâu trước quy trình (front-end), CXMT đã có tiến triển về độ ổn định sản xuất trên **G4 (tương đương node 1z)**; phần lớn sản lượng DRAM năm 2026 sẽ dựa trên công nghệ G4. Nhưng đối với các chip DRAM lõi dùng cho HBM—do có diện tích die lớn hơn và yêu cầu hiệu năng nghiêm ngặt hơn—tỷ lệ sống/đạt ở khâu tách chọn wafer (wafer-sort yield) sẽ thấp hơn đáng kể so với DRAM quy mô lớn (commodity DRAM). SemiAnalysis cho rằng wafer-sort yield vẫn là thách thức lớn đối với CXMT, và khoảng cách so với các đối thủ vẫn rất lớn. Dù tỷ lệ G4 có được cải thiện, nhưng theo suy đoán từ biên lợi nhuận thấp hơn trong năm 2024 và 2025, có thể vẫn thấp hơn mức “trưởng thành” chuẩn của ngành node 1z là 85-90%. Điều này cho thấy các rào cản từ giới hạn thiết bị và kinh nghiệm sản xuất vẫn là chướng ngại cần CXMT vượt qua liên tục.
Chú thích hình: Lộ trình quy trình DRAM CXMT và yield (Nguồn: SemiAnalysis Memory Model)
Nút công nghệ thế hệ tiếp theo G5 (tương đương node 1a). Về lý thuyết, nó có thể tiếp tục như Micron 1a mà không cần phụ thuộc vào máy khắc EUV, nhưng sẽ phải đối mặt với các thách thức ngày càng lớn về sản xuất và thiết kế. Những thách thức này sẽ càng nặng hơn khi áp dụng nút này để sản xuất die DRAM cho HBM.
Xếp chồng die (die stacking) là trở ngại lớn nhất của HBM CXMT. Việc xếp chồng HBM thường kéo theo hàng loạt vấn đề kỹ thuật nghiêm trọng: ứng suất nhiệt, die nứt vỡ, cong vênh (warpage), lỗi liên kết (bonding defects) và sự sụt giảm yield do xếp chồng nhiều lớp. Khi chuyển từ HBM3 8-hi sang HBM3 12-hi, thậm chí HBM3E, các vấn đề này càng nghiêm trọng hơn, vì kinh nghiệm sản xuất của CXMT ở HBM từ 12-hi trở lên vẫn còn thiếu.
Bài toán xếp chồng không chỉ riêng CXMT. Các nhà sản xuất hàng đầu cũng vướng các vấn đề tương tự trên HBM4 12-hi như die nứt vỡ, quản lý nhiệt và mất mát do yield thấp. HBM 16-hi thậm chí còn khó hơn—còn HBM 20-hi lại càng hóc búa. Rubin Ultra dự đoán một lý do công nghệ chọn HBM4E 12-hi thay vì 16-hi là do nguồn cung: 16-hi cần nhiều wafer DRAM hơn, việc chế tạo khó hơn, tổn hao wafer lớn hơn và nguồn cung bit hiệu dụng ít hơn.
SemiAnalysis cho rằng CXMT ngày càng có khả năng sẽ bỏ qua HBM3 và tập trung thẳng vào HBM3E 8-hi và 12-hi. Có hai lý do: một là trong cửa sổ thời gian 2027, khách hàng cần các sản phẩm HBM cạnh tranh hơn; hai là các bộ tăng tốc (accelerator) chủ đạo đến lúc đó sẽ trang bị HBM3E, HBM4 và HBM4E.
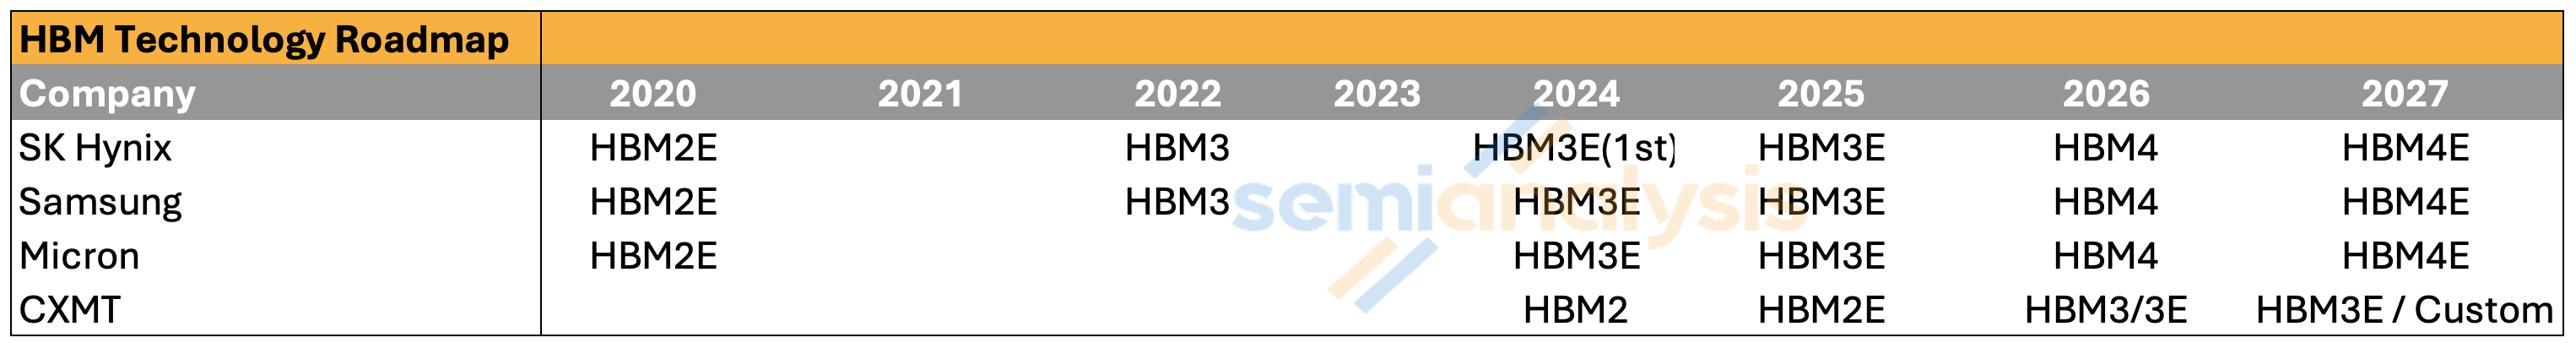
Chú thích hình: So sánh lộ trình HBM toàn cầu (Nguồn: SemiAnalysis Memory Model)
Ở phần đóng gói (back-end), việc CXMT dùng MR-MUF hay TC-NCF vẫn còn tranh cãi, nhưng các thách thức đóng gói tương đối dễ kiểm soát hơn vì công ty và các đối tác OSAT của họ bị hạn chế bởi xuất khẩu ít hơn. CXMT luôn hợp tác chặt chẽ với các OSAT hàng đầu như Tongfu Microelectronics. Năng lực back-end hẳn sẽ dần cải thiện, nhưng vẫn còn khoảng cách so với các nhà sản xuất lưu trữ hàng đầu.
Dựa trên các thách thức hiện tại trong chế tạo, SemiAnalysis mô hình hóa yield của CXMT cho HBM3 8-hi ở khâu trước và sau lần lượt khoảng 35% và 70%, kết hợp lại chỉ khoảng 25%. Đối với HBM3 12-hi hay HBM3E 12-hi, do khó xếp chồng và khó liên kết hơn, yield tổng thể sẽ còn thấp hơn. Với mức yield như vậy, cùng một công suất wafer, sản lượng HBM của CXMT sẽ thấp xa so với các nhà sản xuất hàng đầu. Quan trọng hơn, biên lợi nhuận trên HBM đầu ra cực thấp, đặc biệt so với commodity DRAM trong bối cảnh định giá hiện tại.
Khốn cảnh của HBM CXMT cũng phản ánh trong mức độ thâm nhập sản phẩm. SemiAnalysis cho rằng có thể chỉ Huawei, Cambricon và một số công ty khởi nghiệp AI chip mới nổi sẽ dùng HBM của CXMT, nhưng tỷ lệ sử dụng có thể sẽ khá cao. Các nhà sản xuất accelerator AI nội địa, nếu có thể, vẫn có xu hướng sử dụng HBM3 của nước ngoài, thậm chí cả HBM3E, thông qua mọi kênh có sẵn hoặc thông qua tồn kho trước lệnh kiểm soát xuất khẩu từ tháng 12/2024. Khi vốn chi tiêu cho hạ tầng của các công ty cloud nội địa và đầu tư xây dựng năng lực tính toán tăng nhanh, nhu cầu HBM nội địa cũng đang tăng nhanh chóng.
Điểm đáng chú ý là một ngoại lệ: Huawei và CXMT sẽ phát triển HBM tùy biến không dựa trên chuẩn JEDEC và PHY, giúp bù phần chênh lệch về băng thông.
Ràng buộc về nguồn cung HBM mà Trung Quốc đối mặt có thể nghiêm trọng hơn so với hàm ý rằng “HMB nội địa sẽ phát triển chậm”. Nguồn cung của ba nhà cung ứng HBM lớn cũng đã căng thẳng ngay từ đầu. Hơn nữa, theo lệnh kiểm soát xuất khẩu của Mỹ vào tháng 12/2024, họ đã bị hạn chế bán HBM2E và các sản phẩm HBM tiên tiến hơn cho Trung Quốc. Trong điều kiện nguồn cung khan hiếm, khả năng các nhà cung cấp này mạo hiểm vi phạm để bán cho Trung Quốc cũng thấp hơn.
Nhưng khâu trung chuyển và buôn lậu HBM khiến tình hình phức tạp hơn. SemiAnalysis tìm hiểu rằng một số công ty Trung Quốc vẫn đang lấy HBM3 thông qua nhiều kênh khác nhau. Việc trung chuyển qua văn phòng ở nước ngoài hoặc đối tác ở nước thứ ba vẫn là một lối đi; một số OSAT (nhà lắp ráp, kiểm định) ở nước thứ ba hoặc các bên trung gian cũng đang góp phần thúc đẩy luồng hàng này. Một phần pháp nhân xuất khẩu dưới dạng hệ thống hoặc module chưa lắp ráp hoàn chỉnh (không được xem là GPU hoặc ASIC thành phẩm), do đó vẫn được phép xuất sang Trung Quốc. Sau đó, HBM được tháo rời và đóng gói lại vào GPU hoặc ASIC nội địa.
Cấu trúc IPO tiết lộ điều gì
CXMT có thể trở thành một trong những IPO bán dẫn lớn nhất của Trung Quốc; cơ cấu vốn chủ sở hữu của họ đáng chú ý hơn cả các số liệu tài chính trên sổ sách. CXMT báo cáo lợi nhuận ròng hợp nhất năm 2025 đạt 7,14 tỷ NDT, nhưng lợi nhuận ròng thuộc về cổ đông công ty mẹ chỉ 1,87 tỷ NDT; 74% thuộc về lợi ích của cổ đông thiểu số.
Nguyên nhân nằm ở cấu trúc cổ phần. CXMT chỉ nắm 30,68% quyền lợi kinh tế của CXMT New Bridge và 31,72% quyền lợi kinh tế của CXMT Ji Dian Bắc Kinh, nhưng thông qua sắp xếp bằng các bên hành động nhất quán dài hạn (consistent action persons), họ kiểm soát lần lượt 73,01% và 75,32% quyền biểu quyết. Nhờ vậy, công ty có thể hợp nhất dữ liệu của các nhà máy wafer mà trên thực tế họ không sở hữu phần lớn. Vì thế, dữ liệu hợp nhất có thể đang phóng đại lợi nhuận mà cổ đông đại chúng thực sự nhận được lên khoảng gấp 4.
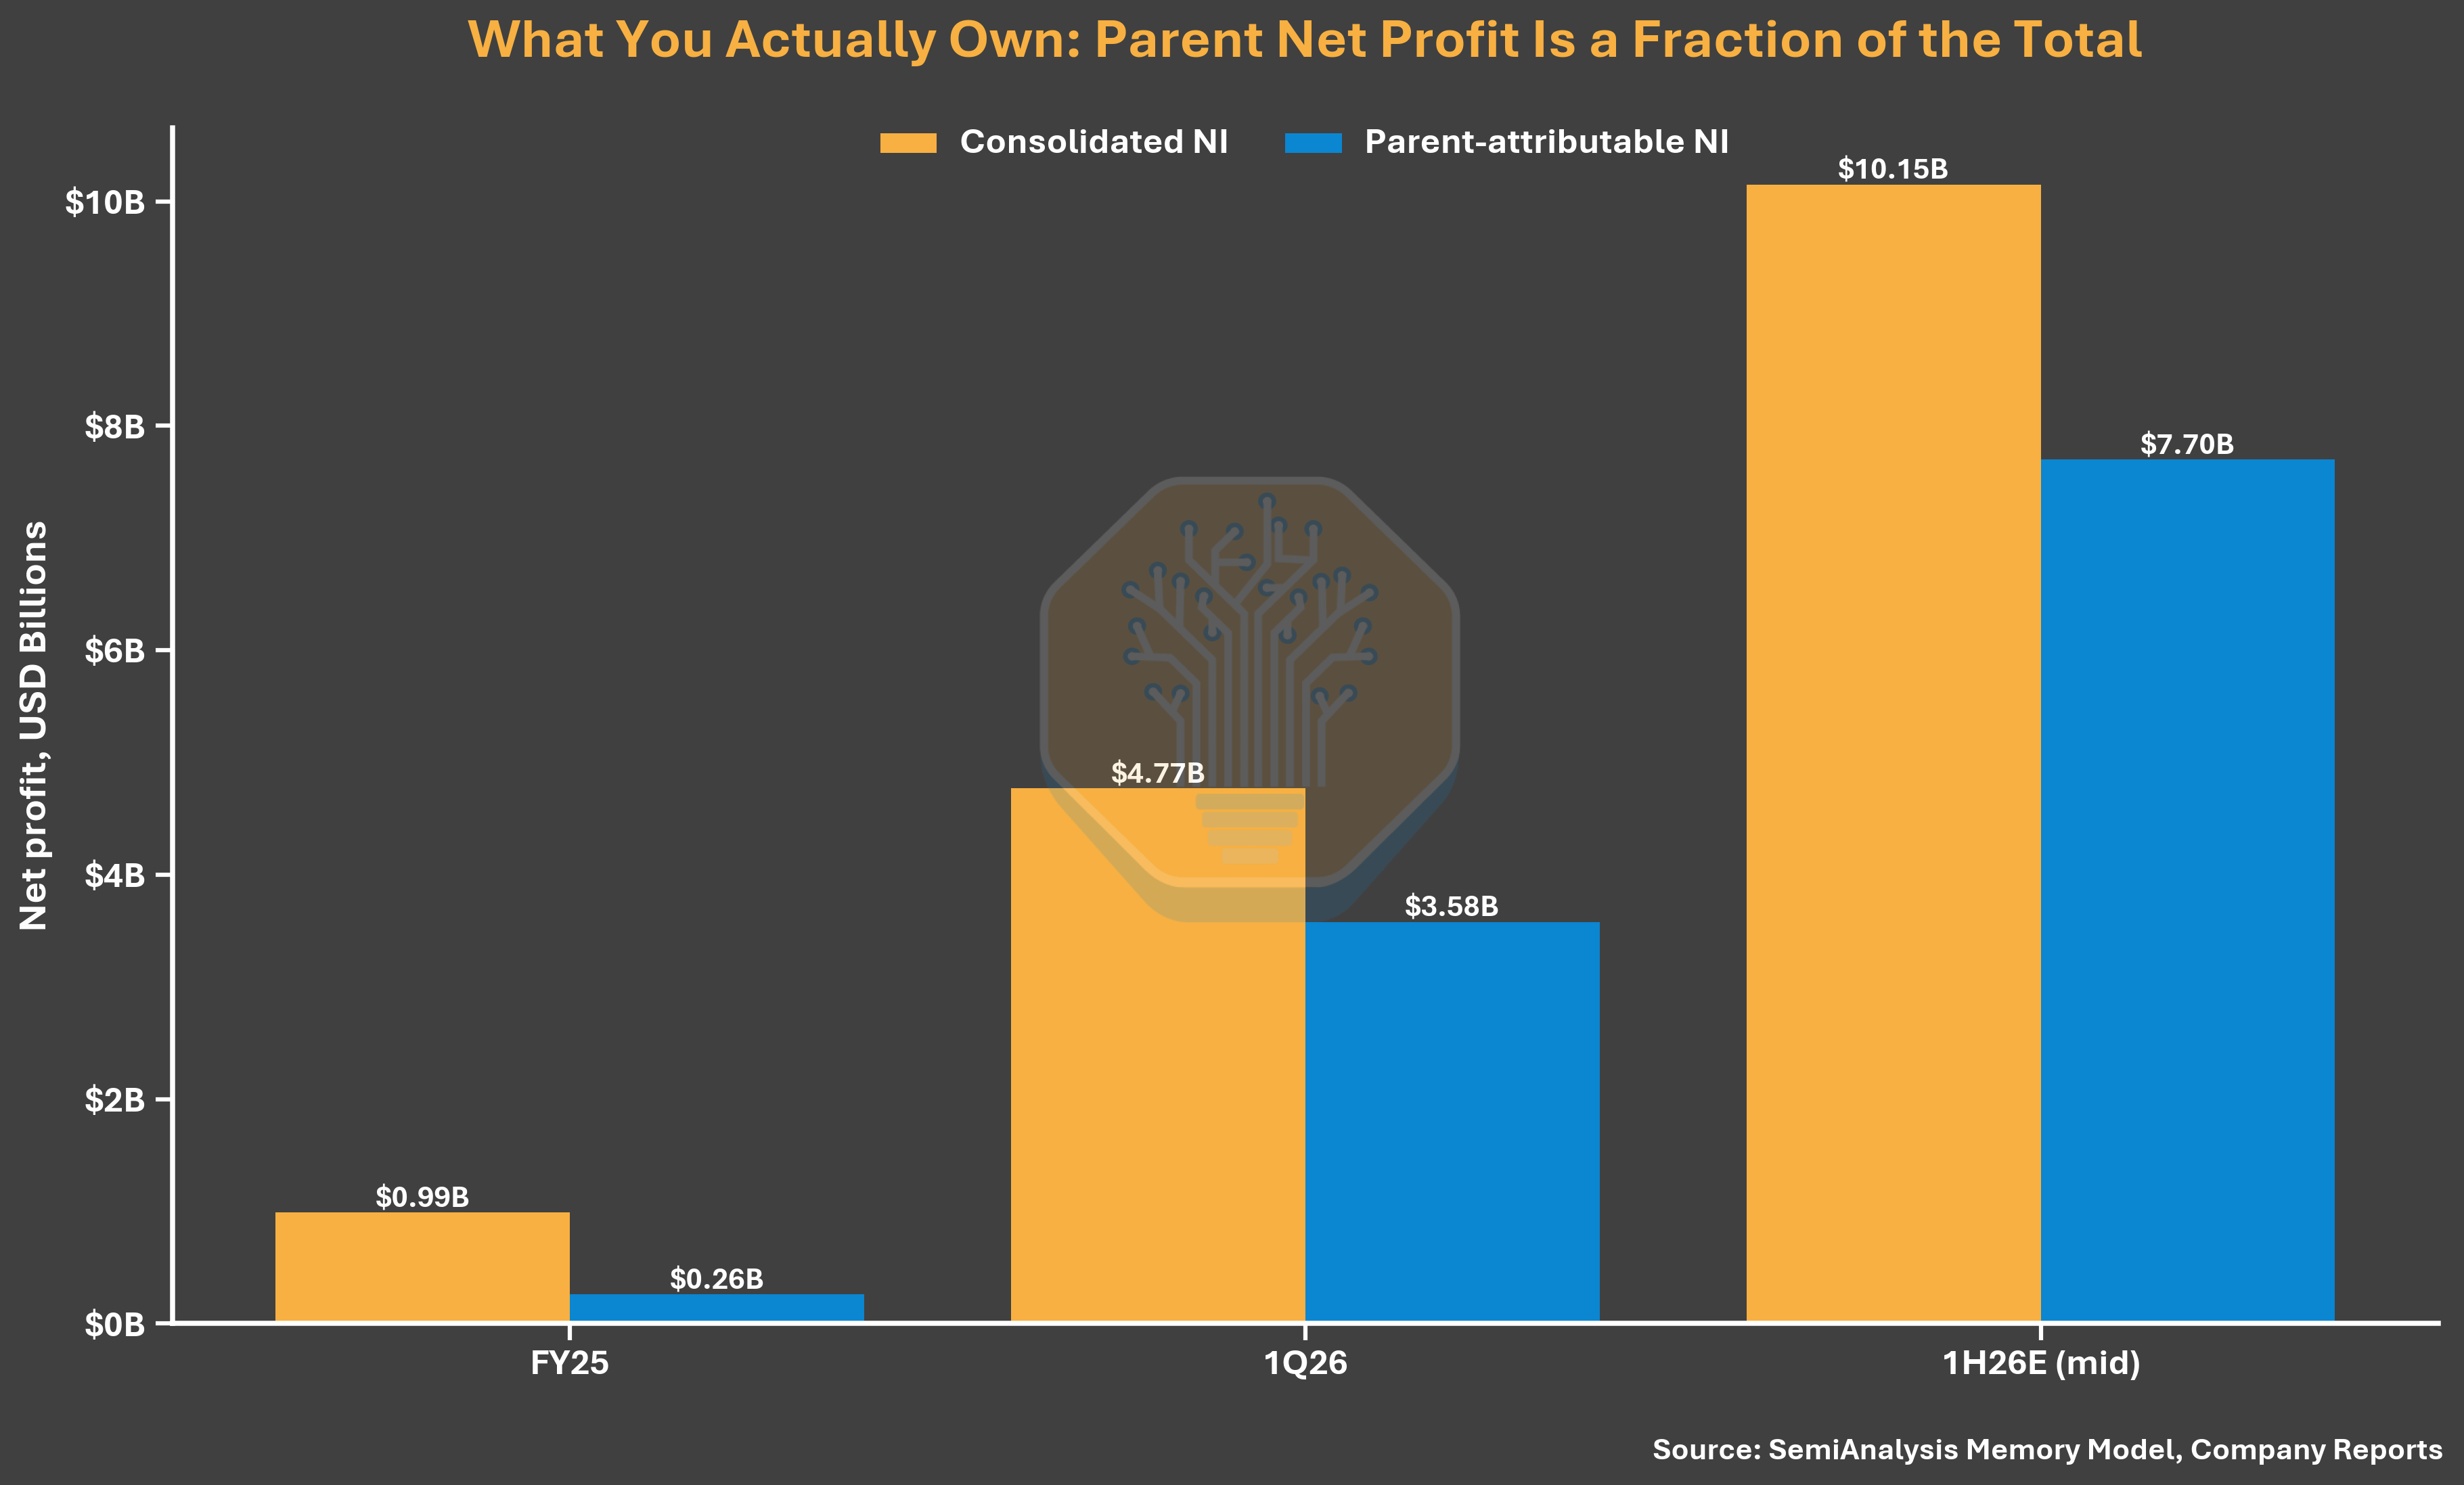
Chú thích hình: Lợi nhuận hợp nhất của CXMT vs lợi nhuận thuộc về cổ đông công ty mẹ (Nguồn: SemiAnalysis Memory Model, báo cáo công ty)
Cấu trúc quyền biểu quyết tương tự cũng làm cho tuyên bố của công ty “không có cổ đông kiểm soát, không có người kiểm soát thực tế” thiếu tính thuyết phục (trong cáo bạch, họ liệt kê điều này như là một rủi ro quản trị chính thức). CXMT sử dụng thỏa thuận với các bên hành động nhất quán để nắm quyền kiểm soát biểu quyết đa số đối với các nhà máy wafer; quỹ đầu tư quốc gia cho ngành công nghiệp mạch tích hợp Trung Quốc giai đoạn 2 (NIF II), cùng các pháp nhân nhà nước của Hợp Phì và tỉnh An Huy, sau khi niêm yết tổng tỷ lệ nắm giữ sẽ vượt xa 30%. Cách sắp xếp này trông như nhằm quản lý các nhận thức về kiểm soát xuất khẩu và cách hiểu của nhà đầu tư nước ngoài—đặc biệt trong thời điểm quan hệ của CXMT với chính phủ Trung Quốc đang bị soi xét nhiều nhất.
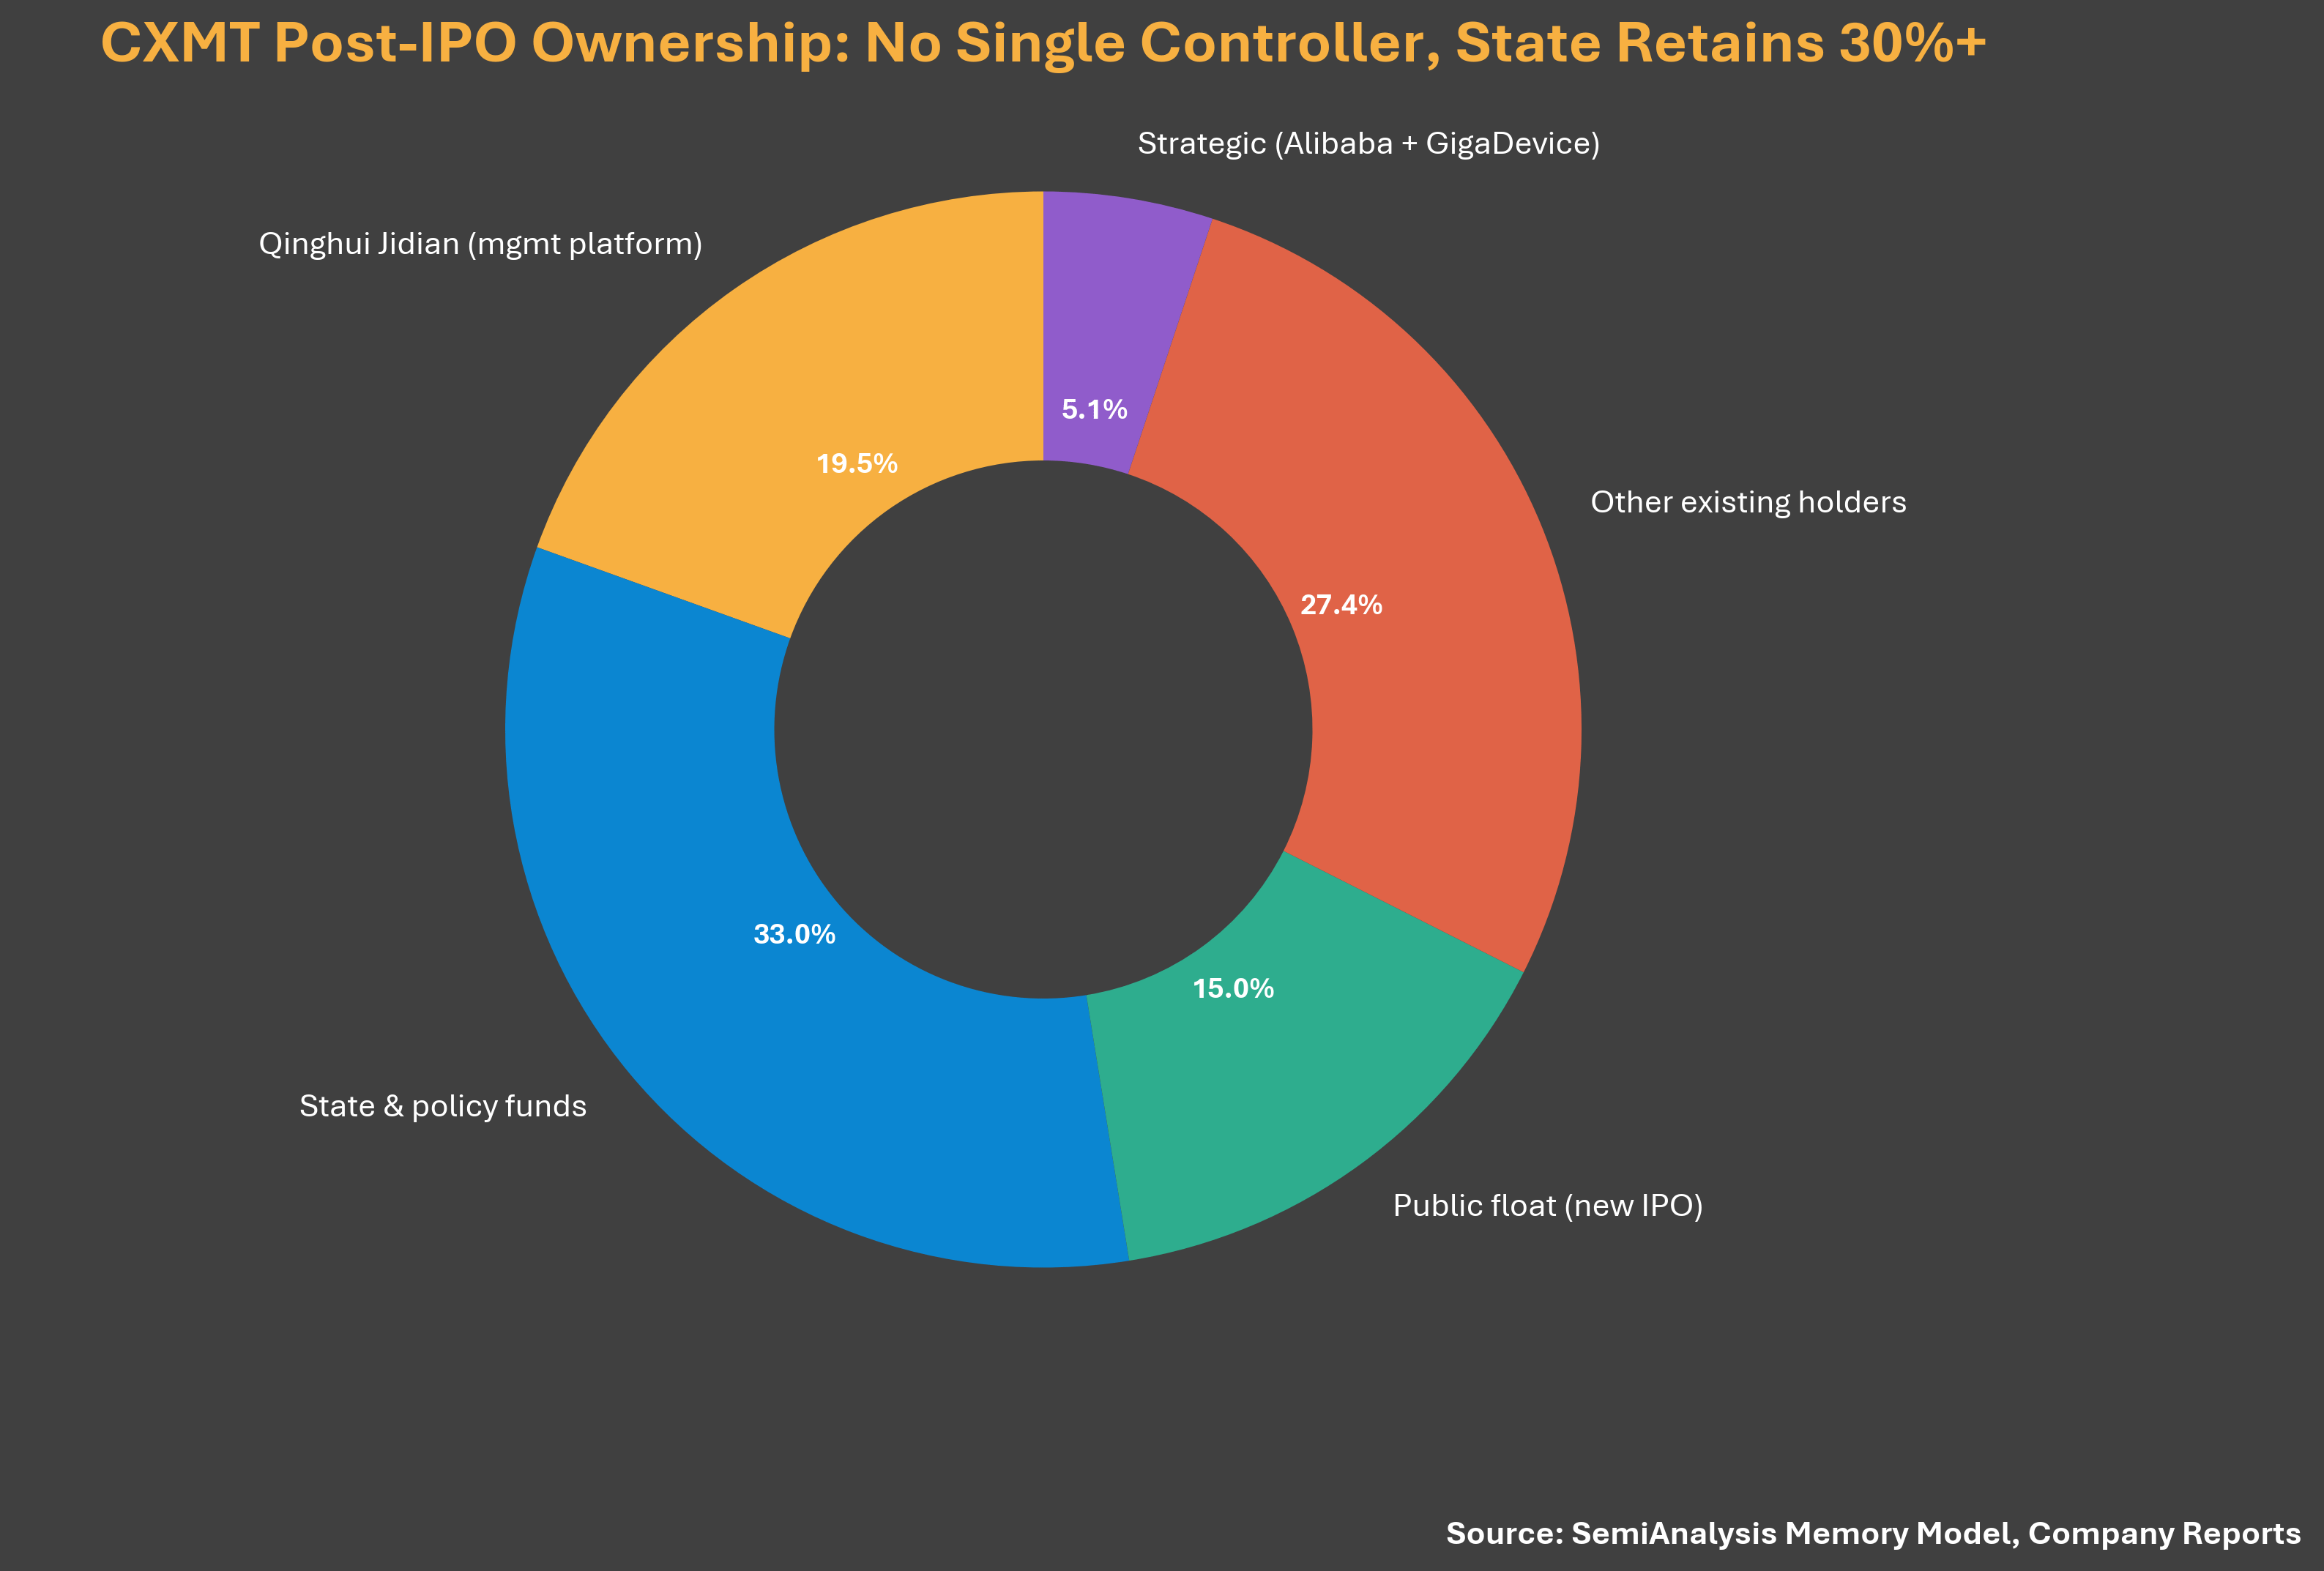
Chú thích hình: Sơ đồ cơ cấu vốn chủ sở hữu của CXMT (Nguồn: SemiAnalysis Memory Model, báo cáo công ty)
Định giá: mức “giá sàn” bị định giá thấp
CXMT dự kiến huy động 29,5 tỷ NDT (khoảng 4,1 tỷ USD), tương đương 10-15% tổng số cổ phần sau phát hành và niêm yết. Nếu huy động hoàn toàn bằng vốn từ IPO: ở mức pha loãng 10% thì mỗi cổ phiếu khoảng 4,41 NDT; pha loãng 15% thì khoảng 2,78 NDT (giá gọi vốn năm 6/2025 là 2,63 NDT). Ở mức giá thấp, so với vòng trước gần như không có premium, dù quý 1/2026 đã đạt doanh thu 7,3 tỷ USD và lợi nhuận ròng 4,8 tỷ USD. Con số 2,78 NDT tương đương định giá khoảng 1.970 tỷ NDT (khoảng 27 tỷ USD), chỉ tương đương 1,8 lần lợi nhuận ròng thuộc về công ty mẹ năm hóa của nửa đầu năm 2026. SemiAnalysis cho rằng “mức giá sàn” định giá này quá thấp và mức định giá thực tế chắc chắn phải cao hơn nhiều.
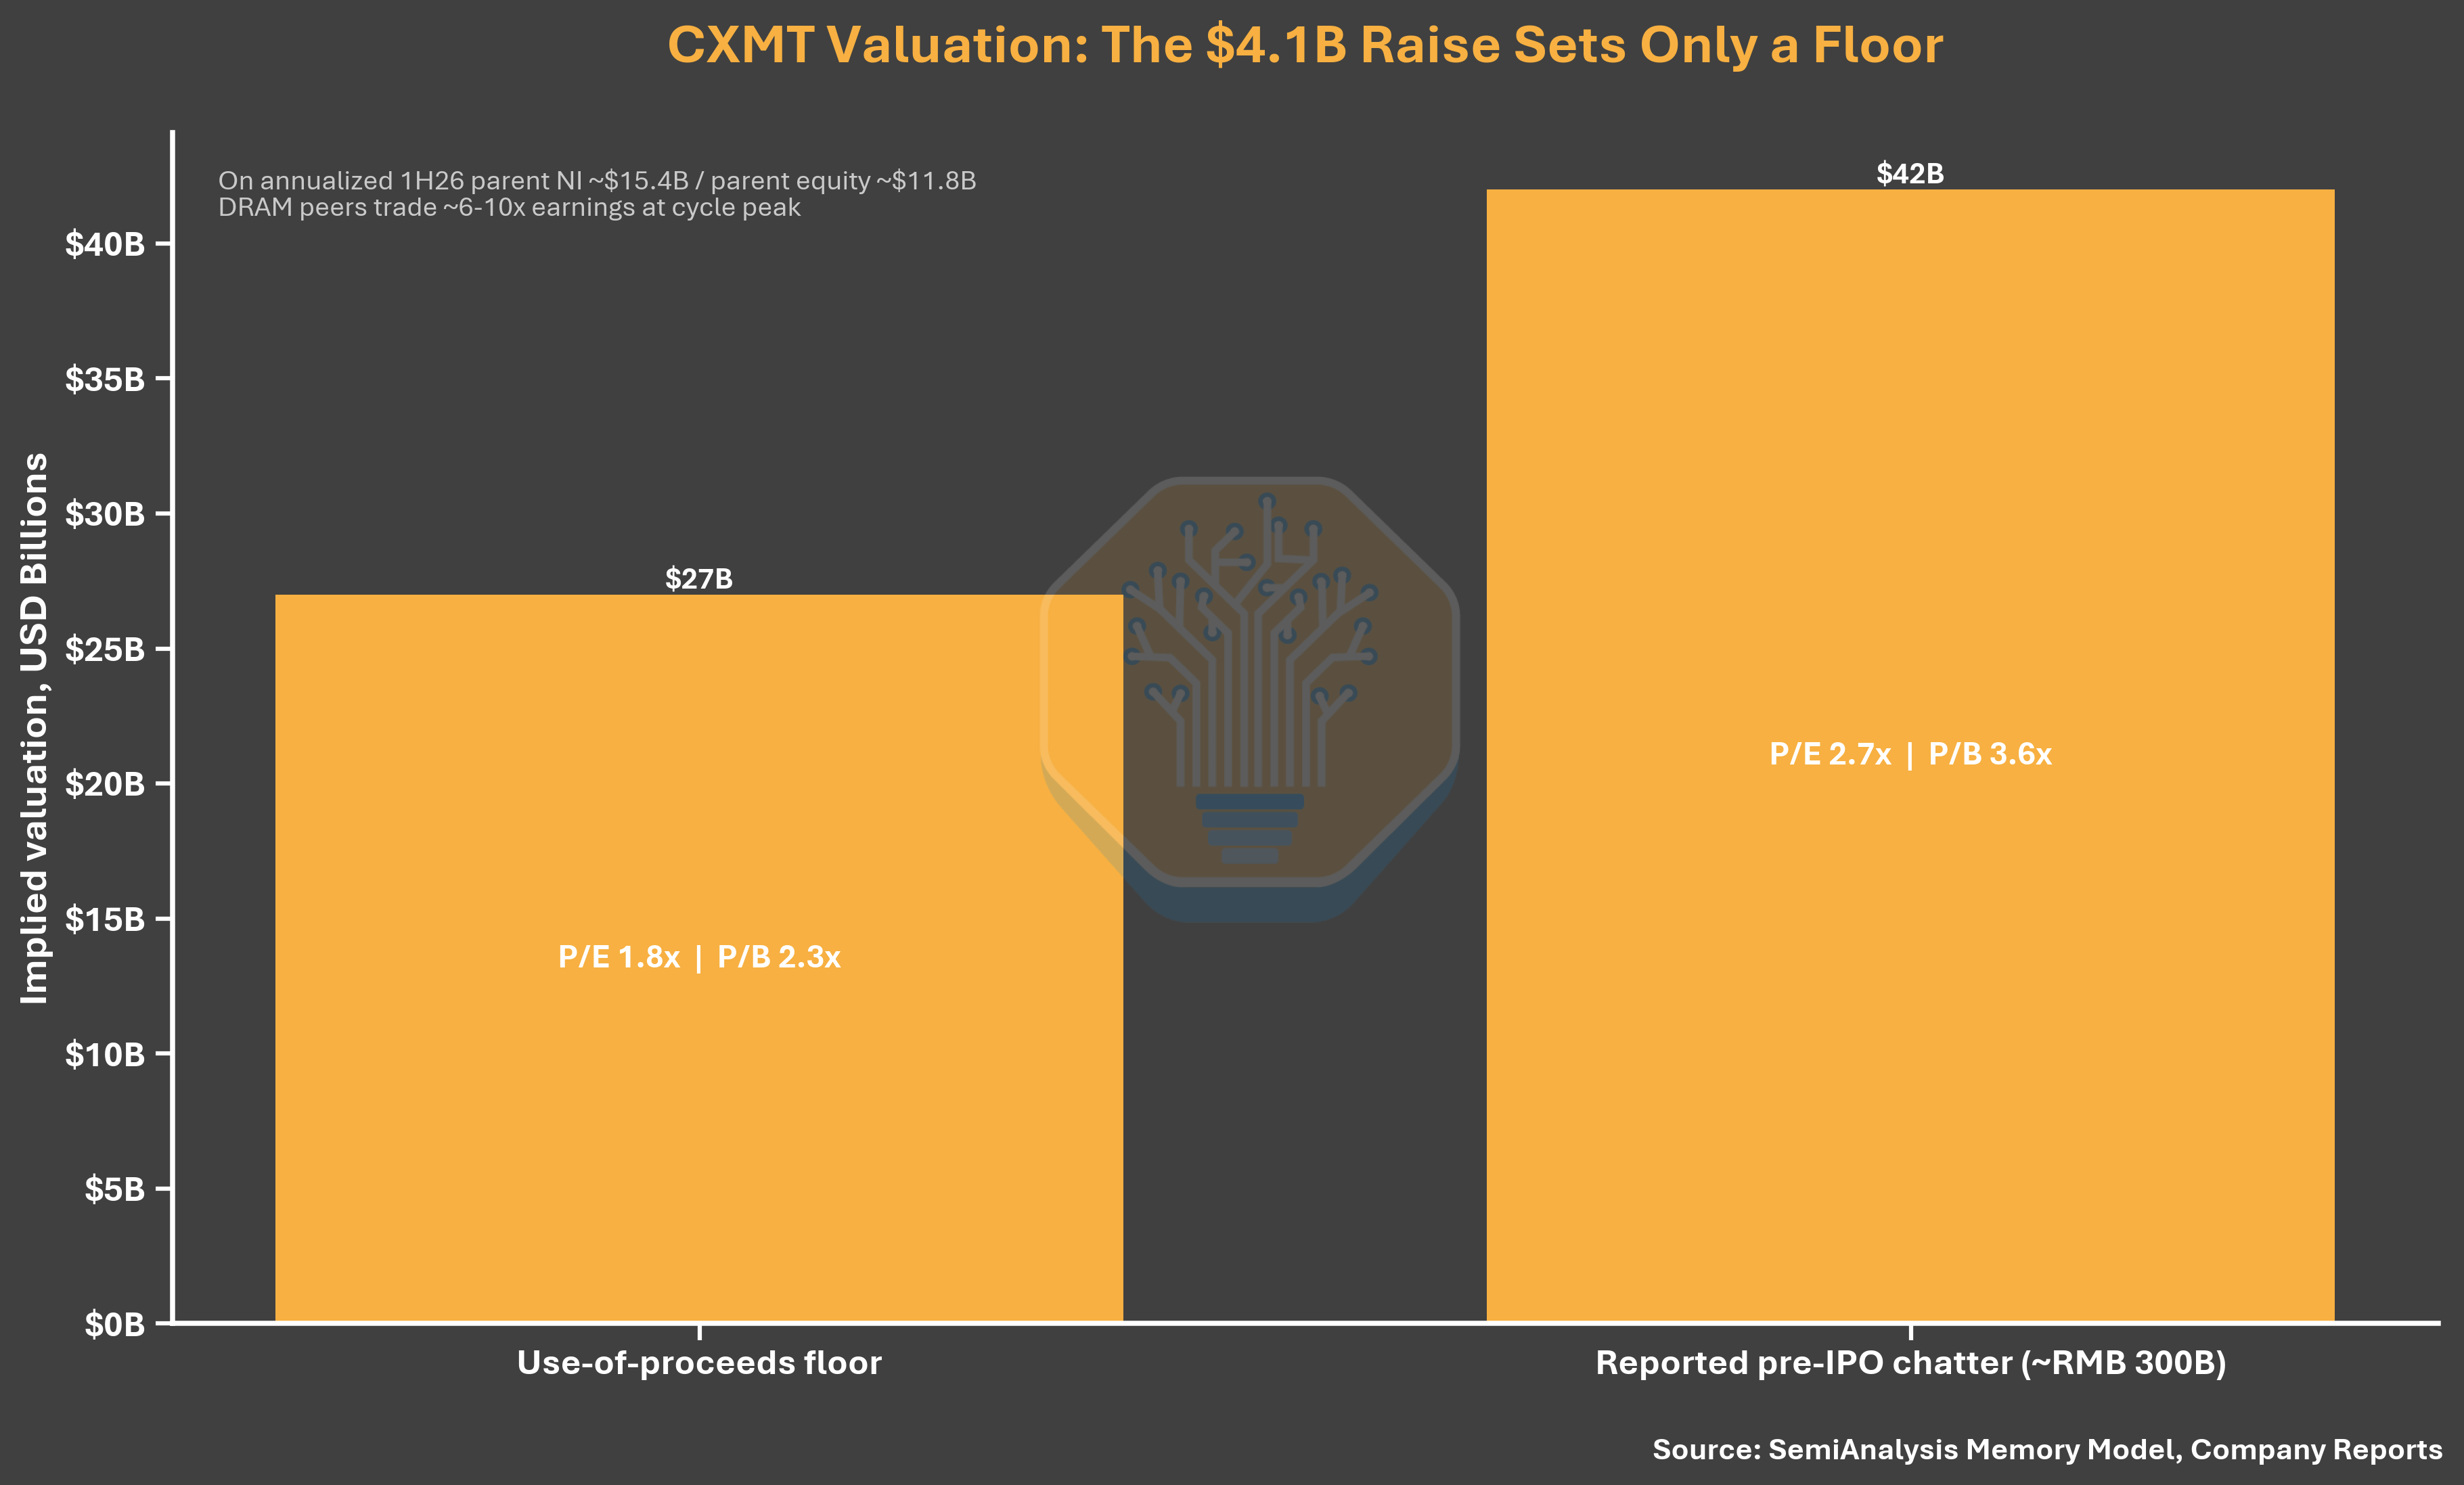
Chú thích hình: Phân tích định giá IPO của CXMT (Nguồn: SemiAnalysis Memory Model, báo cáo công ty)
Mục đích huy động vốn: tập trung vào DRAM quy mô lớn; không nhắc đến HBM
Mục đích huy động vốn 29,5 tỷ NDT củng cố ưu tiên hiện tại của CXMT. Trong đó, 20,5 tỷ NDT (69,5%) dùng cho dây chuyền sản xuất wafer và nâng cấp công nghệ DRAM; 9,0 tỷ NDT (30,5%) dùng cho nghiên cứu DRAM mang tính tiên phong/định hướng tương lai. Cáo bạch không tiết lộ dự án riêng về HBM, thậm chí cũng không hề nhắc đến HBM. Mô tả dự án tập trung vào nền tảng công nghệ quy trình mới hơn, vòng lặp sản phẩm mới và việc chuyển đổi các dây chuyền hiện có sang DRAM hạng trung đến cao. Vai trò cốt lõi của IPO là củng cố “nền tảng” sản xuất và công nghệ DRAM của CXMT, chứ không có cam kết sử dụng vốn công khai cho kế hoạch mở rộng HBM trong ngắn hạn.
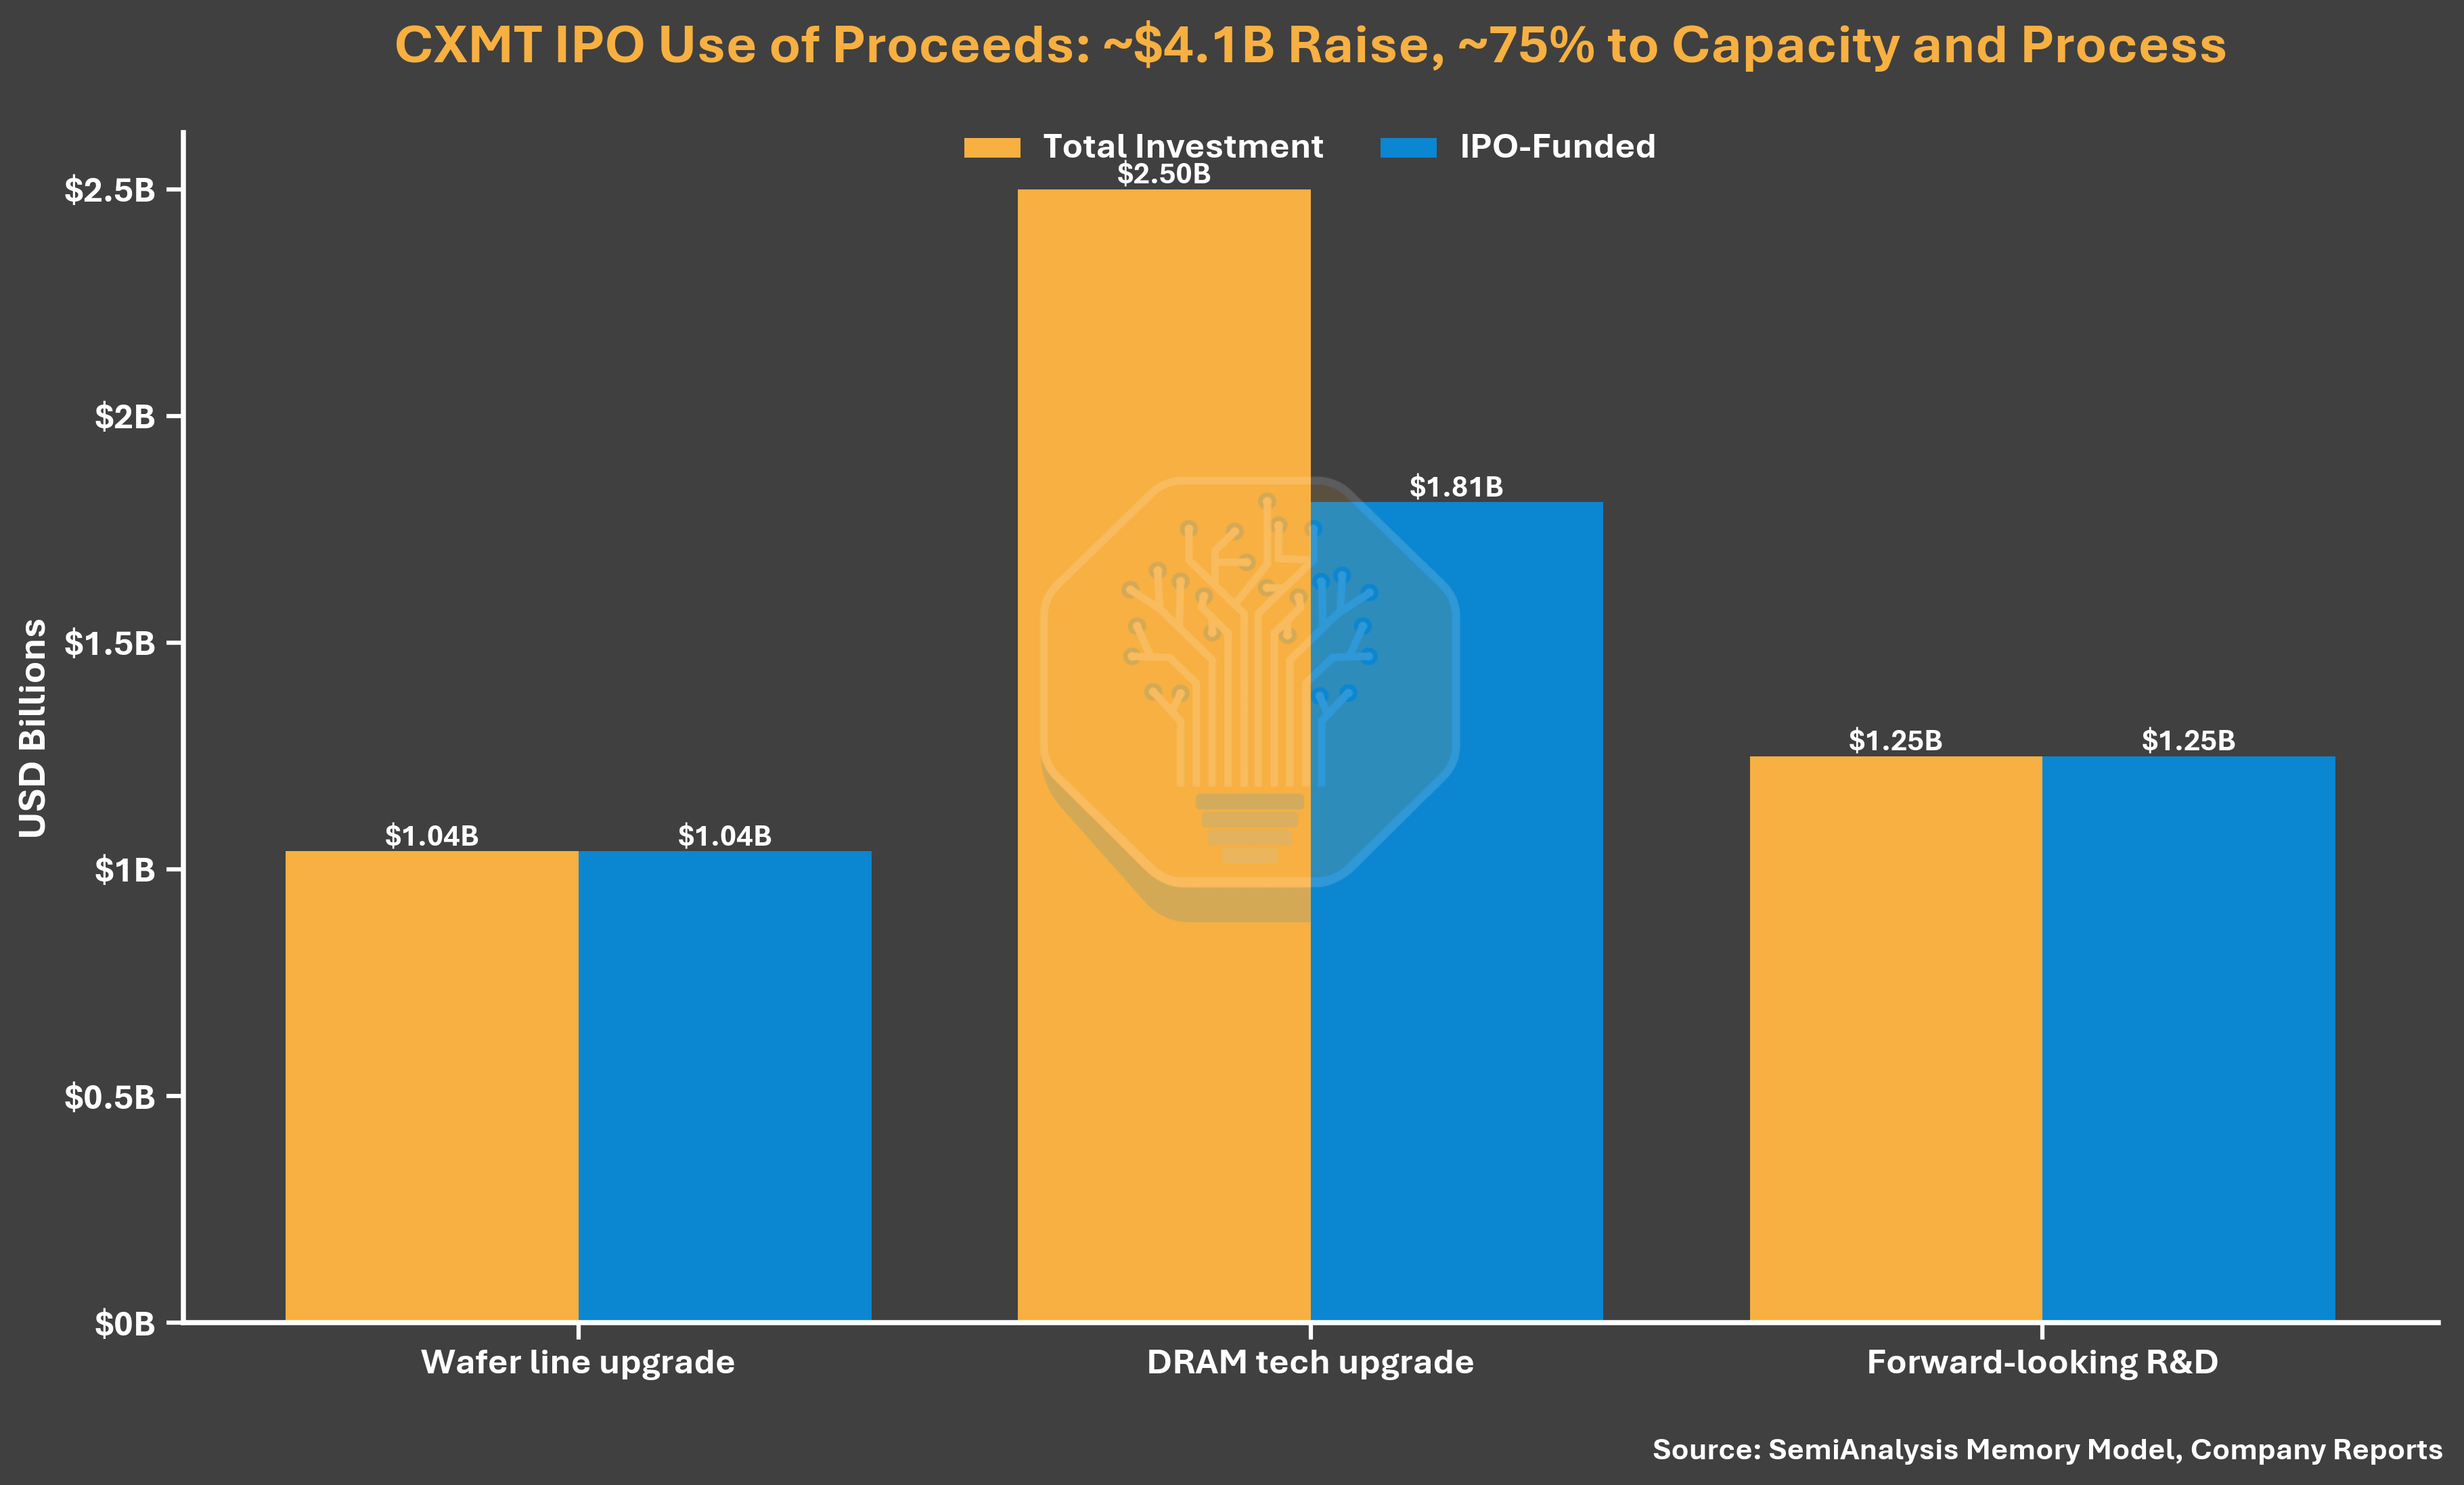
Chú thích hình: Phân bổ mục đích huy động từ IPO của CXMT (Nguồn: SemiAnalysis Memory Model, báo cáo công ty)
Cảnh báo về thời điểm của chu kỳ
Biên độ biến động lợi nhuận cần một lời nhắc về thời điểm của chu kỳ. Trong bản cáo bạch IPO tháng 12/2025, CXMT dự kiến lỗ ròng thuộc về cổ đông công ty mẹ cả năm 2025 là 0,6-1,6 tỷ NDT. Năm tháng sau cập nhật cáo bạch, báo cáo lợi nhuận đạt 1,87 tỷ NDT; lợi nhuận hợp nhất vượt gấp hơn 2 lần mức ước tính cao cấp trước đó. Điều này cũng cho thấy định giá “trên đỉnh” của DRAM có thể thay đổi nhanh cỡ nào đối với mẫu số định giá—hai hướng đều như nhau.
Vai trò kép của Alibaba
Chi tiết cuối cùng: vai trò của Alibaba trong danh sách cổ đông của CXMT đã thay đổi cách diễn giải về phía “nhu cầu” của CXMT. Alibaba Cloud vừa là khách hàng cốt lõi quy mô siêu lớn, vừa là một cổ đông/tài trợ khoảng gần 4%, đồng thời cùng hàng với GigaDevice của Zhu Yiming (nắm khoảng 1,8%). Khối lượng nhu cầu trong nước về phần nào đã được bảo đảm—một lợi thế mà các “ông lớn” Hàn Quốc chưa từng có ở thị trường nội địa của họ. Dù tỷ lệ phần trăm nhỏ, ý nghĩa lại lớn hơn nhiều.
Ghi chú: Phần sau của bài viết về hệ sinh thái thiết bị của CXMT, tác động của kiểm soát xuất khẩu, và tham vọng về bộ nhớ cũng như sức mạnh tính toán ở Trung Quốc là nội dung trả phí của SemiAnalysis, không bao gồm trong bản biên dịch này.