

Cổ phiếu $NOK của Nokia gần đây đã bị wash rất khốc liệt!
Thứ tư tuần trước, thị trường lại tiếp tục 'rửa' bằng quyền chọn!
Đây là lý do tại sao Nokia vừa phát đi hai bản tin lớn vào cuối tuần.
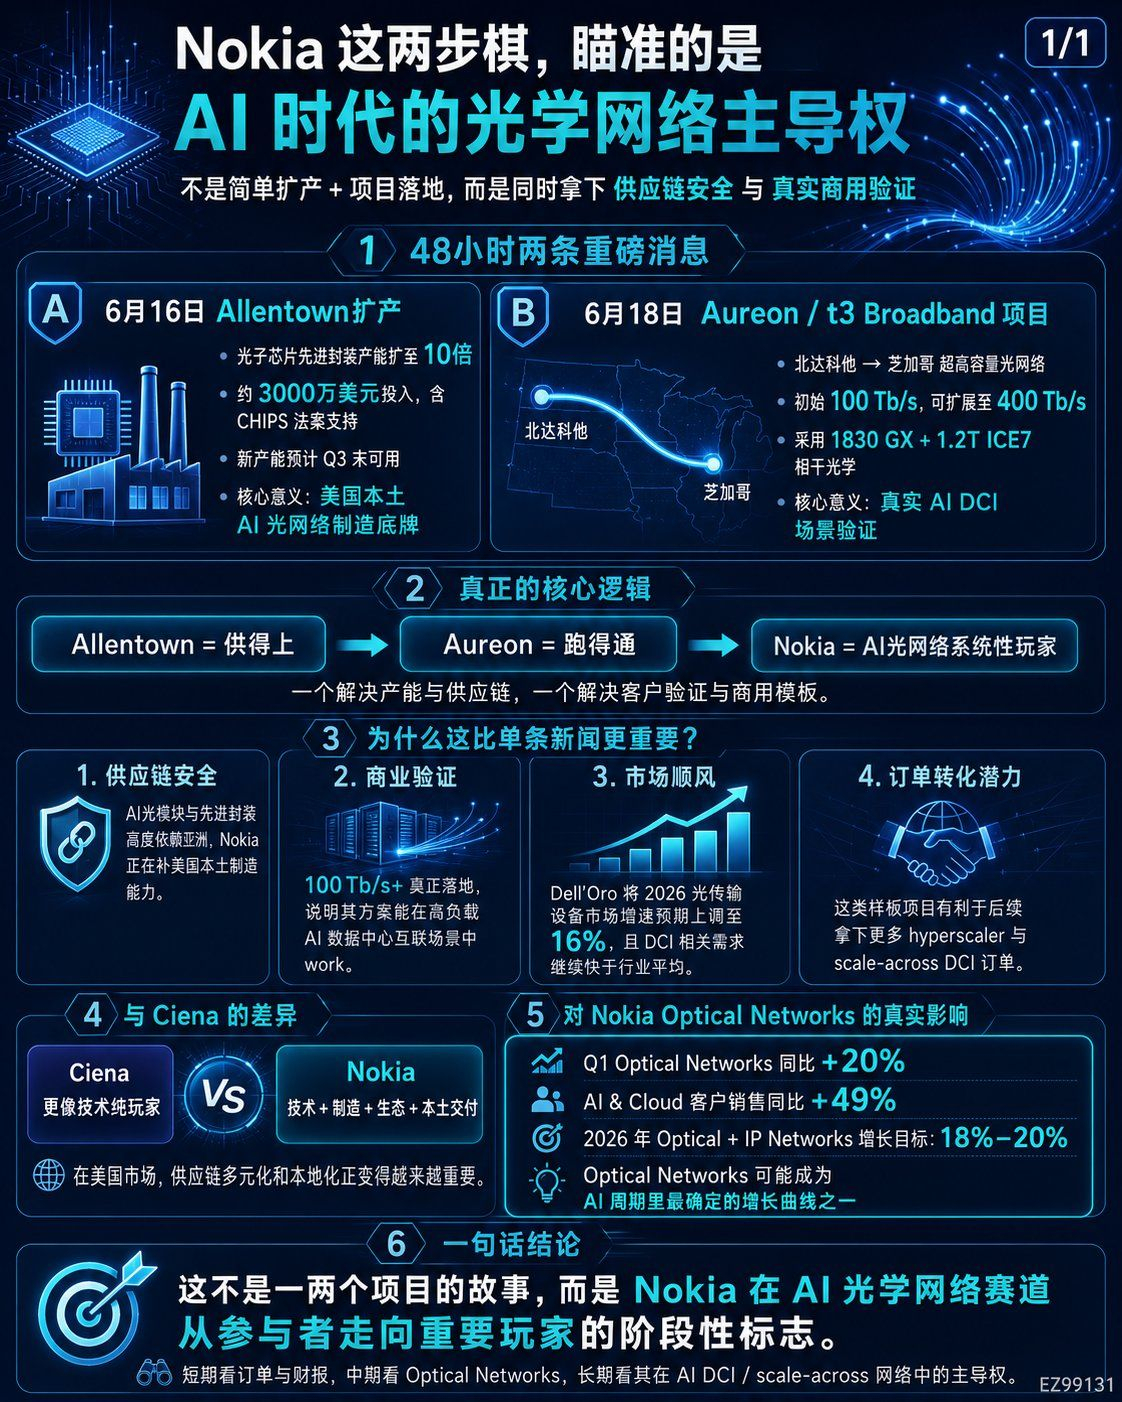
Thứ nhất, năng lực mở rộng của Allentown đã tăng lên gấp 10 lần.
Thứ hai, hợp tác với t3 Broadband và Aureon để triển khai một mạng truyền dẫn quang sẵn sàng cho AI giữa Bắc Dakota và Chicago, với dung lượng ban đầu 100 Tb/s, có thể mở rộng lên 400 Tb/s trong tương lai.
Nhìn riêng lẻ, hai bản tin này không tính là quá phức tạp.
Một là mở rộng sản xuất.
Một là dự án được triển khai.
Nhưng khi nhìn tổng thể, hương vị sẽ khác.
Tôi nghĩ rằng hai bước đi này của Nokia thực sự nhằm vào không phải là việc lấy thêm vài đơn hàng ngắn hạn, mà là quyền kiểm soát mạng quang trong thời đại AI.
Nhu cầu lớn nhất hiện nay của các trung tâm dữ liệu AI không chỉ là thiếu GPU, cũng không chỉ là biến số điện lực.
Vấn đề lớn hơn là dữ liệu được chuyển đi như thế nào.
Cụm GPU ngày càng lớn, mô hình ngày càng lớn, cả việc huấn luyện và suy diễn đều cần có khối lượng dữ liệu khổng lồ lưu chuyển giữa các máy chủ, tủ, khu vườn và trung tâm dữ liệu.
Vì vậy, mạng quang từ trước đây là 'hạ tầng truyền thông', đang trở thành 'hệ thống mạch máu' của nhà máy AI.
Đây cũng là lý do tại sao tôi cảm thấy hành động của Nokia lần này rất quan trọng.
Allentown giải quyết vấn đề cung cấp.
Aureon giải quyết vấn đề xác minh của khách hàng.
Một câu hỏi là, khi thị trường Mỹ thực sự cần một lượng lớn thiết bị mạng quang AI, liệu bạn có thể cung cấp không.
Câu hỏi khác là, công nghệ của bạn có thể hoạt động trong các bối cảnh kết nối trung tâm dữ liệu AI thực tế không.
Hai sự kiện này xảy ra cùng lúc có ý nghĩa lớn hơn nhiều so với một bản tin đơn lẻ.
Trước tiên hãy nói về Allentown.
Nokia lần này mở rộng về khả năng thử nghiệm và đóng gói tiên tiến tại Mỹ.
Điều quan trọng không phải là số tiền mà họ đã chi, mà là họ là một trong số ít nơi ở Mỹ có thể đóng gói chip quang thành mô-đun quang, và đã kéo năng lực lên gấp 10 lần.
Việc này trong bối cảnh hiện tại rất nhạy cảm.
Nhu cầu về mô-đun quang, quang học tương quan, và truyền tải tiêu thụ điện năng thấp của các trung tâm dữ liệu AI đang bùng nổ, nhưng chuỗi cung ứng cho linh kiện và thiết bị quang vẫn phụ thuộc cao vào châu Á.
Nếu các hyperscaler ở Mỹ tiếp tục xây dựng quy mô lớn trung tâm dữ liệu AI, họ không thể hoàn toàn không xem xét các vấn đề về an toàn chuỗi cung ứng, sản xuất trong nước, thuế quan và rủi ro địa chính trị.
Nokia đang tăng cường tại Allentown, về bản chất đang cung cấp một nền tảng trong nước cho mạng quang AI ở Mỹ.
Đây không phải là mở rộng sản xuất đơn giản.
Điều này đang báo hiệu cho khách hàng:
Tôi không chỉ có thể cung cấp công nghệ cho bạn, mà tôi còn có thể giao hàng các thành phần quang thiết yếu trong nước.
Điều này có thể ngày càng quan trọng cho việc tranh giành hyperscaler, nhà khai thác, chính phủ và khách hàng có nhu cầu cao về an toàn.
Hãy nhìn lại tuyến đường Aureon này.
Tuyến đường từ Bắc Dakota đến Chicago, dung lượng ban đầu 100 Tb/s, có thể mở rộng lên 400 Tb/s trong tương lai.
Sử dụng nền tảng Nokia 1830 GX, hệ thống quang Super C/L-band và quang học tương quan 1.2T ICE7.
Giá trị của dự án này không chỉ nằm ở dung lượng lớn.
Điều quan trọng thực sự là nó đã đưa giải pháp truyền dẫn quang mới nhất của Nokia vào bối cảnh thực tế của việc kết nối trung tâm dữ liệu AI.
DCI trong kỷ nguyên AI không còn chỉ là việc kéo thêm vài sợi quang trong khu vực.
Ngày càng nhiều nhu cầu sẽ trở thành:
Khoảng cách xa hơn.
Dung lượng đơn sợi cao hơn.
Tiêu thụ điện năng thấp hơn.
Kết nối tốt hơn các trung tâm dữ liệu khu vực với các nút đám mây chính.
Tuyến đường từ Bắc Dakota đến Chicago chính là hình ảnh thu nhỏ của xu hướng này.
Nhiều người chỉ nhìn vào GPU, HBM, ASIC, và mô-đun quang trong cơ sở hạ tầng AI.
Nhưng nếu các nhà máy AI bắt đầu mở rộng phân tán, việc kết nối giữa các trung tâm dữ liệu sẽ trở thành nhu cầu thiết yếu.
Đây chính là nơi mà Optical Networks của Nokia thực sự có tầm nhìn.
Thú vị hơn nữa là dữ liệu ngành cũng đang phù hợp với logic này.
Dell’Oro đã nói trước đó, vào năm 2025, thị trường thiết bị truyền dẫn quang toàn cầu sẽ tăng trưởng 10%, quy mô đạt khoảng 16 tỷ USD, doanh thu mua trực tiếp liên quan đến DCI gần 40% tăng trưởng.
Phiên bản dự đoán mới nhất mạnh mẽ hơn.
Họ đã điều chỉnh dự báo tăng trưởng thị trường thiết bị truyền dẫn quang cho năm 2026 từ 10% lên 16%, dự kiến doanh thu thị trường sẽ vượt qua 18 tỷ USD.
Lý do rất đơn giản:
Trung tâm dữ liệu AI thúc đẩy nhu cầu DCI, nhiều nhà cung cấp đã bắt đầu xuất hiện tình trạng đơn hàng tồn đọng và thời gian giao hàng kéo dài.
Câu này thực sự rất quan trọng.
Nó chứng tỏ rằng mạng quang không phải là một phần phụ trợ hiếm hoi, mà là một chuỗi cung ứng đang trở nên căng thẳng trong cơ sở hạ tầng AI.
Nhu cầu không phải là không có.
Bây giờ, vấn đề là ai có thể giao hàng.
Điều này lại quay trở lại với hai bước đi của Nokia.
Allentown là năng lực sản xuất.
Aureon là mẫu hình.
Điều đầu tiên là khiến khách hàng tin rằng họ có thể cung cấp.
Điều thứ hai là khiến khách hàng tin rằng nó hoạt động được.
Hai yếu tố này kết hợp lại, Nokia không chỉ nói rằng 'chúng tôi cũng có sản phẩm mạng quang', mà còn đang xây dựng một vòng khép kín thương mại hoàn chỉnh hơn.
So với Ciena, Nokia trước đây không phải là người chơi thuần túy nhất trong lĩnh vực DCI này.
Ciena lâu dài là công ty mạnh trong truyền dẫn quang, WaveLogic cũng có sự hiện diện mạnh mẽ trong hyperscaler.
Nhưng sau khi Nokia mua lại Infinera, tình hình đã thay đổi.
Nó đã bổ sung khả năng động cơ tương quan, hệ thống truyền dẫn quang và khả năng tích hợp dọc.
Bây giờ cộng thêm việc mở rộng ATP trong nước của Mỹ, cùng với việc triển khai thực tế các dự án AI DCI ở Bắc Mỹ, thẻ của Nokia trở nên hoàn thiện hơn.
Ciena giống như một người chơi công nghệ quang học tập trung rất cao.
Nokia hiện đang đi theo một cách tiếp cận khác:
Công nghệ quang.
Mạng IP.
Sản xuất trong nước.
Giao hàng hệ thống.
Quan hệ với các nhà khai thác.
Cơ hội cho hyperscaler và AI cloud.
Đây không phải là đột phá tại một điểm, mà là một cú đấm tổng hợp.
Nhìn ngắn hạn, Ciena sẽ không dễ dàng nhường lại thị phần.
Ngay cả trong nhiều dự án hyperscaler, Ciena vẫn giữ ưu thế truyền thống hơn.
Nhưng từ 2026 đến 2028, những gì mà khách hàng quan tâm có thể sẽ tăng lên.
Không chỉ là hiệu suất.
Còn có sự đa dạng trong chuỗi cung ứng.
Khả năng giao hàng trong nước.
Tính xác định về năng lực sản xuất.
Giải pháp cấp hệ thống.
Trên phương diện này, Nokia đang bổ sung vào một mắt xích quan trọng nhất.
Đây cũng là lý do tại sao tôi cảm thấy Nokia không thể chỉ được coi là 'cổ phiếu thiết bị truyền thông cũ'.
Dữ liệu Q1 đã bắt đầu phản ánh sự thay đổi.
Doanh thu từ khách hàng AI & Cloud tăng 49%.
Tăng trưởng của Optical Networks đạt 20%.
Công ty đã điều chỉnh mục tiêu tăng trưởng của Optical + IP Networks lên 18% đến 20% cho năm 2026.
Điều này chứng tỏ rằng mạng quang không còn là phần thừa thãi trong câu chuyện của Nokia, mà là đường cong tăng trưởng đại diện cho chu kỳ AI trong hạ tầng mạng.
Mở rộng sản xuất tại Allentown giải quyết xem liệu có thể cung cấp được không.
Dự án Aureon giải quyết vấn đề xác minh của khách hàng.
Dữ liệu đơn hàng và tăng trưởng Q1 giải quyết xem liệu tuyến đường này đã bắt đầu có hiệu lực hay chưa.
Ba điều này kết hợp lại, chính là lý do tôi lại quan tâm đến Nokia.
Tất nhiên, cũng cần phải nói về rủi ro.
Thứ nhất, cạnh tranh rất mạnh.
Ciena, Huawei, ZTE, Cisco Acacia, Marvell và nhiều người chơi khác đang cạnh tranh ở các cấp độ khác nhau trong mạng quang.
Thứ hai, hyperscaler cũng sẽ tiếp tục thúc đẩy các mô-đun quang có thể cắm và IPoDWDM, một phần giá trị có thể chuyển từ thiết bị hệ thống sang mô-đun và chip.
Thứ ba, Nokia cần chứng minh rằng, sau khi hợp nhất Infinera, biên lợi nhuận gộp và hiệu suất giao hàng thực sự có thể cải thiện.
Thứ tư, nếu giá cổ phiếu ngắn hạn đã phản ánh kỳ vọng về mạng quang AI, thì việc xác minh báo cáo tài chính sẽ trở nên quan trọng hơn.
Vì vậy, tôi sẽ không coi Nokia là một cổ phiếu đáng giá thấp mà không có rủi ro.
Nói chính xác hơn, nó là một công ty hạ tầng lâu đời đang được định giá lại bởi chu kỳ mạng quang AI.
Độ linh hoạt của nó có thể không bằng các mục tiêu kết nối quang tiên tiến hơn như $MRVL, $LITE, $COHR.
Nhưng lợi thế của nó nằm ở vị trí hệ thống hơn, định giá thấp hơn, và câu chuyện đang chuyển từ 'thiết bị viễn thông' sang 'cơ sở hạ tầng kết nối trung tâm dữ liệu AI'.
Cách tôi hiểu hai bước đi của Nokia là:
Allentown là thẻ chuỗi cung ứng.
Aureon là thẻ xác minh từ khách hàng.
Tăng trưởng mạng quang Q1 là thẻ cơ bản.
Nếu Nokia có thể tiếp tục sao chép các dự án DCI tương tự ở Bắc Mỹ và thấu hiểu năng lực của Infinera, thì Optical Networks rất có thể trở thành đường cong tăng trưởng quan trọng nhất của nó trong hai đến ba năm tới.
Đây không phải là câu chuyện của một dự án.
Cũng không phải là mở rộng năng lực sản xuất một cách đơn giản.
Đây là cách Nokia tự định vị lại trong kỷ nguyên AI.
Trong quá khứ, mọi người nhớ đến Nokia là về điện thoại.
Sau đó, mọi người nhìn nó như một nhà cung cấp thiết bị 5G.
Nhưng bây giờ, nó có thể đang trở thành một người chơi quan trọng trong 'đường quang vô hình' giữa các trung tâm dữ liệu AI.
Bây giờ tôi có một đánh giá rất đơn giản về Nokia:
Nhìn ngắn hạn vào đơn hàng và báo cáo tài chính.
Nhìn trung hạn, liệu tăng trưởng của Optical Networks có thể duy trì vượt qua mức trung bình của nhóm hay không.
Nhìn dài hạn, liệu nó có thể từ một người tham gia trở thành một trong những nhà cung cấp cốt lõi trong AI DCI và mạng quy mô lớn.
Nếu tuyến đường này hoạt động, việc định giá lại của Nokia có thể mới chỉ bắt đầu.
Tôi đã viết lại bài viết thành phiên bản dài hơn với những đánh giá cá nhân hơn. Tôi đã xác minh lại các cơ sở thực tế: Mở rộng sản xuất tại Allentown là thông báo của Nokia vào ngày 16 tháng 6, trọng tâm là năng lực sản xuất ATP trong nước của Mỹ có thể mở rộng tối đa 10 lần, dự kiến năng lực mới sẽ khả dụng vào cuối Q3, và là một phần trong kế hoạch đầu tư dài hạn trị giá 4 tỷ USD của Nokia cho mạng AI tại Mỹ. (markets.businessinsider.com) Dự án Aureon là thông báo của Nokia vào ngày 18 tháng 6, dung lượng ban đầu 100 Tb/s, có thể mở rộng lên 400 Tb/s, tuyến đường kết nối giữa trung tâm dữ liệu Bắc Dakota và Chicago, sử dụng nền tảng 1830 GX, hệ thống quang Super C/L-band và 1.2T ICE7. (Nokia Corporation | Nokia) Về mặt thị trường, Dell’Oro vừa điều chỉnh dự báo tăng trưởng thị trường thiết bị truyền dẫn quang cho năm 2026 từ 10% lên 16%, và cho rằng doanh thu mua DCI trực tiếp trong Q1 tiếp tục tăng khoảng 40%. (Dell'Oro Group) Q1 của Nokia cũng cho thấy doanh thu từ khách hàng AI & Cloud tăng 49%, tăng trưởng Optical Networks đạt 20%, và đã điều chỉnh mục tiêu tăng trưởng của Optical + IP Networks cho năm 2026 lên 18%-20%. (Nokia Corporation | Nokia)
Gần đây tôi nhìn Nokia, càng ngày càng cảm thấy nó không chỉ đang kể câu chuyện phục hồi của một cổ phiếu thiết bị truyền thông bình thường.
Nó giống như đang âm thầm đưa mình trở lại vào chuỗi cung ứng cốt lõi của cơ sở hạ tầng AI.
Giữa tháng 6, Nokia đã phát đi hai thông tin liên tiếp.
Thứ nhất, năng lực mở rộng của Allentown đã tăng lên gấp 10 lần.
Thứ hai, hợp tác với t3 Broadband và Aureon để triển khai một mạng truyền dẫn quang sẵn sàng cho AI giữa Bắc Dakota và Chicago, với dung lượng ban đầu 100 Tb/s, có thể mở rộng lên 400 Tb/s trong tương lai.
Nhìn riêng lẻ, hai bản tin này không tính là quá phức tạp.
Một là mở rộng sản xuất.
Một là dự án được triển khai.
Nhưng khi nhìn tổng thể, hương vị sẽ khác.
Tôi nghĩ rằng hai bước đi này của Nokia thực sự nhằm vào không phải là việc lấy thêm vài đơn hàng ngắn hạn, mà là quyền kiểm soát mạng quang trong thời đại AI.
Nhu cầu lớn nhất hiện nay của các trung tâm dữ liệu AI không chỉ là thiếu GPU, cũng không chỉ là biến số điện lực.
Vấn đề lớn hơn là dữ liệu được chuyển đi như thế nào.
Cụm GPU ngày càng lớn, mô hình ngày càng lớn, cả việc huấn luyện và suy diễn đều cần có khối lượng dữ liệu khổng lồ lưu chuyển giữa các máy chủ, tủ, khu vườn và trung tâm dữ liệu.
Vì vậy, mạng quang từ trước đây là 'hạ tầng truyền thông', đang trở thành 'hệ thống mạch máu' của nhà máy AI.
Đây cũng là lý do tại sao tôi cảm thấy hành động của Nokia lần này rất quan trọng.
Allentown giải quyết vấn đề cung cấp.
Aureon giải quyết vấn đề xác minh.
Một câu hỏi là, khi thị trường Mỹ thực sự cần một lượng lớn thiết bị mạng quang AI, liệu bạn có thể cung cấp không.
Câu hỏi khác là, công nghệ của bạn có thể hoạt động trong các bối cảnh kết nối trung tâm dữ liệu AI thực tế không.
Hai sự kiện này xảy ra cùng lúc có ý nghĩa lớn hơn nhiều so với một bản tin đơn lẻ.
Trước tiên hãy nói về Allentown.
Nokia lần này mở rộng về khả năng thử nghiệm và đóng gói tiên tiến tại Mỹ.
Điều quan trọng không phải là số tiền mà họ đã chi, mà là họ là một trong số ít nơi ở Mỹ có thể đóng gói chip quang thành mô-đun quang, và đã kéo năng lực lên gấp 10 lần.
Việc này trong bối cảnh hiện tại rất nhạy cảm.
Nhu cầu về mô-đun quang, quang học tương quan, và truyền tải tiêu thụ điện năng thấp của các trung tâm dữ liệu AI đang bùng nổ, nhưng chuỗi cung ứng cho linh kiện và thiết bị quang vẫn phụ thuộc cao vào châu Á.
Nếu các hyperscaler ở Mỹ tiếp tục xây dựng quy mô lớn trung tâm dữ liệu AI, họ không thể hoàn toàn không xem xét các vấn đề về an toàn chuỗi cung ứng, sản xuất trong nước, thuế quan và rủi ro địa chính trị.
Nokia đang tăng cường tại Allentown, về bản chất đang cung cấp một nền tảng trong nước cho mạng quang AI ở Mỹ.
Đây không phải là mở rộng sản xuất đơn giản.
Điều này đang báo hiệu cho khách hàng:
Tôi không chỉ có thể cung cấp công nghệ cho bạn, mà tôi còn có thể giao hàng các thành phần quang thiết yếu trong nước.
Điều này có thể ngày càng quan trọng cho việc tranh giành hyperscaler, nhà khai thác, chính phủ và khách hàng có nhu cầu cao về an toàn.
Hãy nhìn lại tuyến đường Aureon này.
Tuyến đường từ Bắc Dakota đến Chicago, dung lượng ban đầu 100 Tb/s, có thể mở rộng lên 400 Tb/s trong tương lai.
Sử dụng nền tảng Nokia 1830 GX, hệ thống quang Super C/L-band và quang học tương quan 1.2T ICE7.
Giá trị của dự án này không chỉ nằm ở dung lượng lớn.
Điều quan trọng thực sự là nó đã đưa giải pháp truyền dẫn quang mới nhất của Nokia vào bối cảnh thực tế của việc kết nối trung tâm dữ liệu AI.
DCI trong kỷ nguyên AI không chỉ là việc kéo thêm vài sợi quang trong khu vực.
Ngày càng nhiều nhu cầu sẽ trở thành:
Khoảng cách xa hơn.
Dung lượng đơn sợi cao hơn.
Tiêu thụ điện năng thấp hơn.
Kết nối tốt hơn các trung tâm dữ liệu khu vực với các nút đám mây chính.
Tuyến đường từ Bắc Dakota đến Chicago chính là hình ảnh thu nhỏ của xu hướng này.
Nhiều người chỉ nhìn vào GPU, HBM, ASIC, và mô-đun quang trong cơ sở hạ tầng AI.
Nhưng nếu các nhà máy AI bắt đầu mở rộng phân tán, việc kết nối giữa các trung tâm dữ liệu sẽ trở thành nhu cầu thiết yếu.
Đây chính là nơi mà Optical Networks của Nokia thực sự có tầm nhìn.
Thú vị hơn nữa là dữ liệu ngành cũng đang phù hợp với logic này.
Dell’Oro trước đây đã nói rằng vào năm 2025, thị trường thiết bị truyền dẫn quang toàn cầu sẽ tăng trưởng 10%, quy mô đạt khoảng 16 tỷ USD, doanh thu mua trực tiếp liên quan đến DCI gần 40% tăng trưởng.
Phiên bản dự đoán mới nhất mạnh mẽ hơn.
Họ đã điều chỉnh dự báo tăng trưởng thị trường thiết bị truyền dẫn quang cho năm 2026 từ 10% lên 16%, dự kiến doanh thu thị trường sẽ vượt qua 18 tỷ USD.
Lý do rất đơn giản:
Trung tâm dữ liệu AI thúc đẩy nhu cầu DCI, nhiều nhà cung cấp đã bắt đầu xuất hiện tình trạng đơn hàng tồn đọng và thời gian giao hàng kéo dài.
Câu này thực sự rất quan trọng.
Nó chứng tỏ rằng mạng quang không phải là một phần phụ trợ hiếm hoi, mà là một chuỗi cung ứng đang trở nên căng thẳng trong cơ sở hạ tầng AI.
Nhu cầu không phải là không có.
Bây giờ, vấn đề là ai có thể giao hàng.
Điều này lại quay trở lại với hai bước đi của Nokia.
Allentown là năng lực sản xuất.
Aureon là mẫu hình.
Điều đầu tiên là khiến khách hàng tin rằng họ có thể cung cấp.
Điều thứ hai là khiến khách hàng tin rằng nó hoạt động được.
Hai yếu tố này kết hợp lại, Nokia không chỉ nói rằng 'chúng tôi cũng có sản phẩm mạng quang', mà còn đang xây dựng một vòng khép kín thương mại hoàn chỉnh hơn.
So với Ciena, Nokia trước đây không phải là người chơi thuần túy nhất trong lĩnh vực DCI này.
Ciena lâu dài là công ty mạnh trong truyền dẫn quang, WaveLogic cũng có sự hiện diện mạnh mẽ trong hyperscaler.
Nhưng sau khi Nokia mua lại Infinera, tình hình đã thay đổi.
Nó đã bổ sung khả năng động cơ tương quan, hệ thống truyền dẫn quang và khả năng tích hợp dọc.
Bây giờ cộng thêm việc mở rộng ATP trong nước của Mỹ, cùng với việc triển khai thực tế các dự án AI DCI ở Bắc Mỹ, thẻ của Nokia trở nên hoàn thiện hơn.
Ciena giống như một người chơi công nghệ quang học tập trung rất cao.
Nokia hiện đang đi theo một cách tiếp cận khác:
Công nghệ quang.
Mạng IP.
Sản xuất trong nước.
Giao hàng hệ thống.
Quan hệ với các nhà khai thác.
Cơ hội cho hyperscaler và AI cloud.
Đây không phải là đột phá tại một điểm, mà là một cú đấm tổng hợp.
Nhìn ngắn hạn, Ciena sẽ không dễ dàng nhường lại thị phần.
Ngay cả trong nhiều dự án hyperscaler, Ciena vẫn giữ ưu thế truyền thống hơn.
Nhưng từ 2026 đến 2028, những gì mà khách hàng quan tâm có thể sẽ tăng lên.
Không chỉ là hiệu suất.
Còn có sự đa dạng trong chuỗi cung ứng.
Khả năng giao hàng trong nước.
Tính xác định về năng lực sản xuất.
Giải pháp cấp hệ thống.
Trên phương diện này, Nokia đang bổ sung vào một mắt xích quan trọng nhất.
Đây cũng là lý do tại sao tôi cảm thấy Nokia không thể chỉ được coi là 'cổ phiếu thiết bị truyền thông cũ'.
Dữ liệu Q1 đã bắt đầu phản ánh sự thay đổi.
Doanh thu từ khách hàng AI & Cloud tăng 49%.
Tăng trưởng của Optical Networks đạt 20%.
Công ty đã điều chỉnh mục tiêu tăng trưởng của Optical + IP Networks lên 18% đến 20% cho năm 2026.
Điều này chứng tỏ rằng mạng quang không còn là phần thừa thãi trong câu chuyện của Nokia, mà là đường cong tăng trưởng đại diện cho chu kỳ AI trong hạ tầng mạng.
Mở rộng sản xuất tại Allentown giải quyết xem liệu có thể cung cấp được không.
Dự án Aureon giải quyết vấn đề xác minh của khách hàng.
Dữ liệu đơn hàng và tăng trưởng Q1 giải quyết xem liệu tuyến đường này đã bắt đầu có hiệu lực hay chưa.
Ba điều này kết hợp lại, chính là lý do tôi lại quan tâm đến Nokia.
Tất nhiên, cũng cần phải nói về rủi ro.
Thứ nhất, cạnh tranh rất mạnh.
Ciena, Huawei, ZTE, Cisco Acacia, Marvell và nhiều người chơi khác đang cạnh tranh ở các cấp độ khác nhau trong mạng quang.
Thứ hai, hyperscaler cũng sẽ tiếp tục thúc đẩy các mô-đun quang có thể cắm và IPoDWDM, một phần giá trị có thể chuyển từ thiết bị hệ thống sang mô-đun và chip.
Thứ ba, Nokia cần chứng minh rằng, sau khi hợp nhất Infinera, biên lợi nhuận gộp và hiệu suất giao hàng thực sự có thể cải thiện.
Thứ tư, nếu giá cổ phiếu ngắn hạn đã phản ánh kỳ vọng về mạng quang AI, thì việc xác minh báo cáo tài chính sẽ trở nên quan trọng hơn.
Vì vậy, tôi sẽ không coi Nokia là một cổ phiếu đáng giá thấp mà không có rủi ro.
Nói chính xác hơn, nó là một công ty hạ tầng lâu đời đang được định giá lại bởi chu kỳ mạng quang AI.
Độ linh hoạt của nó có thể không bằng các mục tiêu kết nối quang tiên tiến hơn như MRVL, LITE, COHR.
Nhưng lợi thế của nó nằm ở vị trí hệ thống hơn, định giá thấp hơn, và câu chuyện đang chuyển từ 'thiết bị viễn thông' sang 'cơ sở hạ tầng kết nối trung tâm dữ liệu AI'.
Cách tôi hiểu hai bước đi của Nokia là:
Allentown là thẻ chuỗi cung ứng.
Aureon là thẻ xác minh từ khách hàng.
Tăng trưởng mạng quang Q1 là thẻ cơ bản.
Nếu Nokia có thể tiếp tục sao chép các dự án DCI tương tự ở Bắc Mỹ và thấu hiểu năng lực của Infinera, thì Optical Networks rất có thể trở thành đường cong tăng trưởng quan trọng nhất của nó trong hai đến ba năm tới.
Đây không phải là câu chuyện của một dự án.
Cũng không phải là mở rộng năng lực sản xuất một cách đơn giản.
Đây là cách Nokia tự định vị lại trong kỷ nguyên AI.
Trong quá khứ, mọi người nhớ đến Nokia là về điện thoại.
Sau đó, mọi người nhìn nó như một nhà cung cấp thiết bị 5G.
Nhưng bây giờ, nó có thể đang trở thành một người chơi quan trọng trong 'đường quang vô hình' giữa các trung tâm dữ liệu AI.
Bây giờ tôi có một đánh giá rất đơn giản về Nokia:
Nhìn ngắn hạn vào đơn hàng và báo cáo tài chính.
Nhìn trung hạn, liệu tăng trưởng của Optical Networks có thể duy trì vượt qua mức trung bình của nhóm hay không.
Nhìn dài hạn, liệu nó có thể từ một người tham gia trở thành một trong những nhà cung cấp cốt lõi trong AI DCI và mạng quy mô lớn.
Nếu tuyến đường này hoạt động, việc định giá lại của Nokia có thể mới chỉ bắt đầu.
Tôi đã viết lại bài viết thành phiên bản dài hơn với những đánh giá cá nhân hơn. Tôi đã xác minh lại các cơ sở thực tế: Mở rộng sản xuất tại Allentown là thông báo của Nokia vào ngày 16 tháng 6, trọng tâm là năng lực sản xuất ATP trong nước của Mỹ có thể mở rộng tối đa 10 lần, dự kiến năng lực mới sẽ khả dụng vào cuối Q3, và là một phần trong kế hoạch đầu tư dài hạn trị giá 4 tỷ USD của Nokia cho mạng AI tại Mỹ. (markets.businessinsider.com) Dự án Aureon là thông báo của Nokia vào ngày 18 tháng 6, dung lượng ban đầu 100 Tb/s, có thể mở rộng lên 400 Tb/s, tuyến đường kết nối giữa trung tâm dữ liệu Bắc Dakota và Chicago, sử dụng nền tảng 1830 GX, hệ thống quang Super C/L-band và 1.2T ICE7. (Nokia Corporation | Nokia) Về mặt thị trường, Dell’Oro vừa điều chỉnh dự báo tăng trưởng thị trường thiết bị truyền dẫn quang cho năm 2026 từ 10% lên 16%, và cho rằng doanh thu mua DCI trực tiếp trong Q1 tiếp tục tăng khoảng 40%. (Dell'Oro Group) Q1 của Nokia cũng cho thấy doanh thu từ khách hàng AI & Cloud tăng 49%, tăng trưởng Optical Networks đạt 20%, và đã điều chỉnh mục tiêu tăng trưởng của Optical + IP Networks cho năm 2026 lên 18%-20%. (Nokia Corporation | Nokia)
Gần đây tôi nhìn Nokia, càng ngày càng cảm thấy nó không chỉ đang kể câu chuyện phục hồi của một cổ phiếu thiết bị truyền thông bình thường.
Nó giống như đang âm thầm đưa mình trở lại vào chuỗi cung ứng cốt lõi của cơ sở hạ tầng AI.
Giữa tháng 6, Nokia đã phát đi hai thông tin liên tiếp.
Thứ nhất, năng lực mở rộng của Allentown đã tăng lên gấp 10 lần.
Thứ hai, hợp tác với t3 Broadband và Aureon để triển khai một mạng truyền dẫn quang sẵn sàng cho AI giữa Bắc Dakota và Chicago, với dung lượng ban đầu 100 Tb/s, có thể mở rộng lên 400 Tb/s trong tương lai.
Nhìn riêng lẻ, hai bản tin này không tính là quá phức tạp.
Một là mở rộng sản xuất.
Một là dự án được triển khai.
Nhưng khi nhìn tổng thể, hương vị sẽ khác.
Tôi nghĩ rằng hai bước đi này của Nokia thực sự nhằm vào không phải là việc lấy thêm vài đơn hàng ngắn hạn, mà là quyền kiểm soát mạng quang trong thời đại AI.
Nhu cầu lớn nhất hiện nay của các trung tâm dữ liệu AI không chỉ là thiếu GPU, cũng không chỉ là biến số điện lực.
Vấn đề lớn hơn là dữ liệu được chuyển đi như thế nào.
Cụm GPU ngày càng lớn, mô hình ngày càng lớn, cả việc huấn luyện và suy diễn đều cần có khối lượng dữ liệu khổng lồ lưu chuyển giữa các máy chủ, tủ, khu vườn và trung tâm dữ liệu.
Vì vậy, mạng quang từ trước đây là 'hạ tầng truyền thông', đang trở thành 'hệ thống mạch máu' của nhà máy AI.
Đây cũng là lý do tại sao tôi cảm thấy hành động của Nokia lần này rất quan trọng.
Allentown giải quyết vấn đề cung cấp.
Dự án Aureon giải quyết vấn đề xác minh của khách hàng.
Một câu hỏi là, khi thị trường Mỹ thực sự cần một lượng lớn thiết bị mạng quang AI, liệu bạn có thể cung cấp không.
Câu hỏi khác là, công nghệ của bạn có thể hoạt động trong các bối cảnh kết nối trung tâm dữ liệu AI thực tế không.
Hai sự kiện này xảy ra cùng lúc có ý nghĩa lớn hơn nhiều so với một bản tin đơn lẻ.
Trước tiên hãy nói về Allentown.
Nokia lần này mở rộng về khả năng thử nghiệm và đóng gói tiên tiến tại Mỹ.
Điều quan trọng không phải là số tiền mà họ đã chi, mà là họ là một trong số ít nơi ở Mỹ có thể đóng gói chip quang thành mô-đun quang, và đã kéo năng lực lên gấp 10 lần.
Việc này trong bối cảnh hiện tại rất nhạy cảm.
Nhu cầu về mô-đun quang, quang học tương quan, và truyền tải tiêu thụ điện năng thấp của các trung tâm dữ liệu AI đang bùng nổ, nhưng chuỗi cung ứng cho linh kiện và thiết bị quang vẫn phụ thuộc cao vào châu Á.
Nếu các hyperscaler ở Mỹ tiếp tục xây dựng quy mô lớn trung tâm dữ liệu AI, họ không thể hoàn toàn không xem xét các vấn đề về an toàn chuỗi cung ứng, sản xuất trong nước, thuế quan và rủi ro địa chính trị.
Nokia đang tăng cường tại Allentown, về bản chất đang cung cấp một nền tảng trong nước cho mạng quang AI ở Mỹ.
Đây không phải là mở rộng sản xuất đơn giản.
Điều này đang báo hiệu cho khách hàng:
Tôi không chỉ có thể cung cấp công nghệ cho bạn, mà tôi còn có thể giao hàng các thành phần quang thiết yếu trong nước.
Điều này có thể ngày càng quan trọng cho việc tranh giành hyperscaler, nhà khai thác, chính phủ và khách hàng có nhu cầu cao về an toàn.
Hãy nhìn lại tuyến đường Aureon này.
Tuyến đường từ Bắc Dakota đến Chicago, dung lượng ban đầu 100 Tb/s, có thể mở rộng lên 400 Tb/s trong tương lai.
Sử dụng nền tảng Nokia 1830 GX, hệ thống quang Super C/L-band và quang học tương quan 1.2T ICE7.
Giá trị của dự án này không chỉ nằm ở dung lượng lớn.
Điều quan trọng thực sự là nó đã đưa giải pháp truyền dẫn quang mới nhất của Nokia vào bối cảnh thực tế của việc kết nối trung tâm dữ liệu AI.
DCI trong kỷ nguyên AI không chỉ là việc kéo thêm vài sợi quang trong khu vực.
Ngày càng nhiều nhu cầu sẽ trở thành:
Khoảng cách xa hơn.
Dung lượng đơn sợi cao hơn.
Tiêu thụ điện năng thấp hơn.
Kết nối tốt hơn các trung tâm dữ liệu khu vực với các nút đám mây chính.
Tuyến đường từ Bắc Dakota đến Chicago chính là hình ảnh thu nhỏ của xu hướng này.
Nhiều người chỉ nhìn vào GPU, HBM, ASIC, và mô-đun quang trong cơ sở hạ tầng AI.
Nhưng nếu các nhà máy AI bắt đầu mở rộng phân tán, việc kết nối giữa các trung tâm dữ liệu sẽ trở thành nhu cầu thiết yếu.
Đây chính là nơi mà Optical Networks của Nokia thực sự có tầm nhìn.
Thú vị hơn nữa là dữ liệu ngành cũng đang phù hợp với logic này.
Dell’Oro trước đây đã nói rằng vào năm 2025, thị trường thiết bị truyền dẫn quang toàn cầu sẽ tăng trưởng 10%, quy mô đạt khoảng 16 tỷ USD, doanh thu mua trực tiếp liên quan đến DCI gần 40% tăng trưởng.
Phiên bản dự đoán mới nhất mạnh mẽ hơn.
Họ đã điều chỉnh dự báo tăng trưởng thị trường thiết bị truyền dẫn quang cho năm 2026 từ 10% lên 16%, dự kiến doanh thu thị trường sẽ vượt qua 18 tỷ USD.
Lý do rất đơn giản:
Trung tâm dữ liệu AI thúc đẩy nhu cầu DCI, nhiều nhà cung cấp đã bắt đầu xuất hiện tình trạng đơn hàng tồn đọng và thời gian giao hàng kéo dài.
Câu này thực sự rất quan trọng.
Nó chứng tỏ rằng mạng quang không phải là một phần phụ trợ hiếm hoi, mà là một chuỗi cung ứng đang trở nên căng thẳng trong cơ sở hạ tầng AI.
Nhu cầu không phải là không có.
Bây giờ, vấn đề là ai có thể giao hàng.
Điều này lại quay trở lại với hai bước đi của Nokia.
Allentown là năng lực sản xuất.
Aureon là mẫu hình.
Điều đầu tiên là khiến khách hàng tin rằng họ có thể cung cấp.
Điều thứ hai là khiến khách hàng tin rằng nó hoạt động được.
Hai yếu tố này kết hợp lại, Nokia không chỉ nói rằng 'chúng tôi cũng có sản phẩm mạng quang', mà còn đang xây dựng một vòng khép kín thương mại hoàn chỉnh hơn.
So với Ciena, Nokia trước đây không phải là người chơi thuần túy nhất trong lĩnh vực DCI này.
Ciena lâu dài là công ty mạnh trong truyền dẫn quang, WaveLogic cũng có sự hiện diện mạnh mẽ trong hyperscaler.
Nhưng sau khi Nokia mua lại Infinera, tình hình đã thay đổi.
Nó đã bổ sung khả năng động cơ tương quan, hệ thống truyền dẫn quang và khả năng tích hợp dọc.
Bây giờ cộng thêm việc mở rộng ATP trong nước của Mỹ, cùng với việc triển khai thực tế các dự án AI DCI ở Bắc Mỹ, thẻ của Nokia trở nên hoàn thiện hơn.
Ciena giống như một người chơi công nghệ quang học tập trung rất cao.
Nokia hiện đang đi theo một cách tiếp cận khác:
Công nghệ quang.
Mạng IP.
Sản xuất trong nước.
Giao hàng hệ thống.
Quan hệ với các nhà khai thác.
Cơ hội cho hyperscaler và AI cloud.
Đây không phải là đột phá tại một điểm, mà là một cú đấm tổng hợp.
Nhìn ngắn hạn, Ciena sẽ không dễ dàng nhường lại thị phần.
Ngay cả trong nhiều dự án hyperscaler, Ciena vẫn giữ ưu thế truyền thống hơn.
Nhưng từ 2026 đến 2028, những gì mà khách hàng quan tâm có thể sẽ tăng lên.
Không chỉ là hiệu suất.
Còn có sự đa dạng trong chuỗi cung ứng.
Khả năng giao hàng trong nước.
Tính xác định về năng lực sản xuất.
Giải pháp cấp hệ thống.
Trên phương diện này, Nokia đang bổ sung vào một mắt xích quan trọng nhất.
Đây cũng là lý do tại sao tôi cảm thấy Nokia không thể chỉ được coi là 'cổ phiếu thiết bị truyền thông cũ'.
Dữ liệu Q1 đã bắt đầu phản ánh sự thay đổi.
Doanh thu từ khách hàng AI & Cloud tăng 49%.
Tăng trưởng của Optical Networks đạt 20%.
Công ty đã điều chỉnh mục tiêu tăng trưởng của Optical + IP Networks lên 18% đến 20% cho năm 2026.
Điều này chứng tỏ rằng mạng quang không còn là phần thừa thãi trong câu chuyện của Nokia, mà là đường cong tăng trưởng đại diện cho chu kỳ AI trong hạ tầng mạng.
Mở rộng sản xuất tại Allentown giải quyết xem liệu có thể cung cấp được không.
Dự án Aureon giải quyết vấn đề xác minh của khách hàng.
Dữ liệu đơn hàng và tăng trưởng Q1 giải quyết xem liệu tuyến đường này đã bắt đầu có hiệu lực hay chưa.
Ba điều này kết hợp lại, chính là lý do tôi lại quan tâm đến Nokia.
Tất nhiên, cũng cần phải nói về rủi ro.
Thứ nhất, cạnh tranh rất mạnh.
Ciena, Huawei, ZTE, Cisco Acacia, Marvell và nhiều người chơi khác đang cạnh tranh ở các cấp độ khác nhau trong mạng quang.
Thứ hai, hyperscaler cũng sẽ tiếp tục thúc đẩy các mô-đun quang có thể cắm và IPoDWDM, một phần giá trị có thể chuyển từ thiết bị hệ thống sang mô-đun và chip.
Thứ ba, Nokia cần chứng minh rằng, sau khi hợp nhất Infinera, biên lợi nhuận gộp và hiệu suất giao hàng thực sự có thể cải thiện.
Thứ tư, nếu giá cổ phiếu ngắn hạn đã phản ánh kỳ vọng về mạng quang AI, thì việc xác minh báo cáo tài chính sẽ trở nên quan trọng hơn.
Vì vậy, tôi sẽ không coi Nokia là một cổ phiếu đáng giá thấp mà không có rủi ro.
Nói chính xác hơn, nó là một công ty hạ tầng lâu đời đang được định giá lại bởi chu kỳ mạng quang AI.
Độ linh hoạt của nó có thể không bằng các mục tiêu kết nối quang tiên tiến hơn như MRVL, LITE, COHR.
Nhưng lợi thế của nó nằm ở vị trí hệ thống hơn, định giá thấp hơn, và câu chuyện đang chuyển từ 'thiết bị viễn thông' sang 'cơ sở hạ tầng kết nối trung tâm dữ liệu AI'.
Cách tôi hiểu hai bước đi của Nokia là:
Allentown là thẻ chuỗi cung ứng.
Aureon là thẻ xác minh từ khách hàng.
Tăng trưởng mạng quang Q1 là thẻ cơ bản.
Nếu Nokia có thể tiếp tục sao chép các dự án DCI tương tự ở Bắc Mỹ và thấu hiểu năng lực của Infinera, thì Optical Networks rất có thể trở thành đường cong tăng trưởng quan trọng nhất của nó trong hai đến ba năm tới.
Đây không phải là câu chuyện của một dự án.
Cũng không phải là mở rộng năng lực sản xuất một cách đơn giản.
Đây là cách Nokia tự định vị lại trong kỷ nguyên AI.
Trong quá khứ, mọi người nhớ đến Nokia là về điện thoại.
Sau đó, mọi người nhìn nó như một nhà cung cấp thiết bị 5G.
Nhưng bây giờ, nó có thể đang trở thành một người chơi quan trọng trong 'đường quang vô hình' giữa các trung tâm dữ liệu AI.
Bây giờ tôi có một đánh giá rất đơn giản về Nokia:
Nhìn ngắn hạn vào đơn hàng và báo cáo tài chính.
Nhìn trung hạn, liệu tăng trưởng của Optical Networks có thể duy trì vượt qua mức trung bình của nhóm hay không.
Nhìn dài hạn, liệu nó có thể từ một người tham gia trở thành một trong những nhà cung cấp cốt lõi trong AI DCI và mạng quy mô lớn.
Nếu tuyến đường này hoạt động, việc định giá lại của Nokia có thể mới chỉ bắt đầu.