


Nguồn gốc: Nói lời trong ngoài
Xét từ cảm xúc và tình hình dòng tiền, hiện tại xu hướng ngắn hạn của thị trường chủ yếu chịu ảnh hưởng bởi một số yếu tố, bao gồm: chiến tranh Mỹ-Iran, việc SpaceX niêm yết, dòng vốn của quỹ ETF, và kỳ vọng về chính sách của Cục Dự trữ Liên bang Mỹ (Fed).
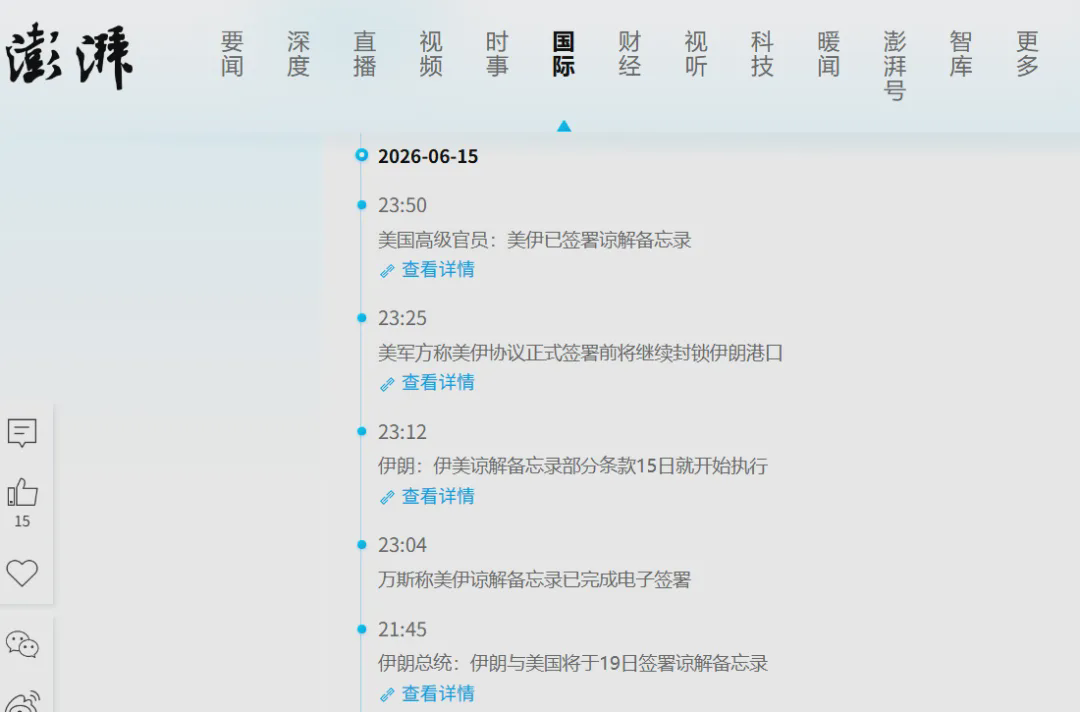
Trước hết là chiến tranh Mỹ-Iran. Hôm qua (ngày 15 tháng 6), có tin cho thấy hai bên Mỹ và Iran đã trực tuyến ký một bản ghi nhớ hòa giải (việc ký kết chính thức sẽ đến ngày 19 tháng 6). Điều này chắc chắn là một tin tốt đối với thị trường. Khi khẩu vị rủi ro của thị trường nhanh chóng quay trở lại, trong vài ngày qua thị trường cũng đã có một đợt phục hồi khá rõ rệt.
Dù hiện tại đôi bên Mỹ–Iran mới chỉ ký biên bản ghi nhớ, nhưng vẫn không loại trừ khả năng sau đó Mỹ hoặc Israel lại tạo ra một xung đột mới hoặc một sự cố nhỏ nào đó. Tuy nhiên, xét về hướng lớn, cuộc chiến Mỹ–Iran kéo dài 4 tháng về cơ bản có thể coi như đã kết thúc. Và khi tình hình Mỹ–Iran được giảm căng thẳng hơn nữa, giá dầu Brent hiện đã giảm xuống quanh mức 82 USD. Theo xu hướng, nếu eo biển Hormuz sau đó có thể thông suốt thuận lợi, thì giá dầu Brent có thể tiếp tục giảm xuống gần mức 80 USD.
Thứ hai, đó là việc SpaceX lên sàn. Mặc dù tuần trước, nhiều sàn giao dịch crypto cũng cung cấp cách tham gia vào IPO của SpaceX, và xung quanh tôi cũng có không ít đối tác dường như đã tham gia, nhưng so với bên thị trường chứng khoán Mỹ đang rất nóng, kết quả ở phía crypto có vẻ không được tốt lắm—cảm giác như “một loạt người cùng bị lừa”.
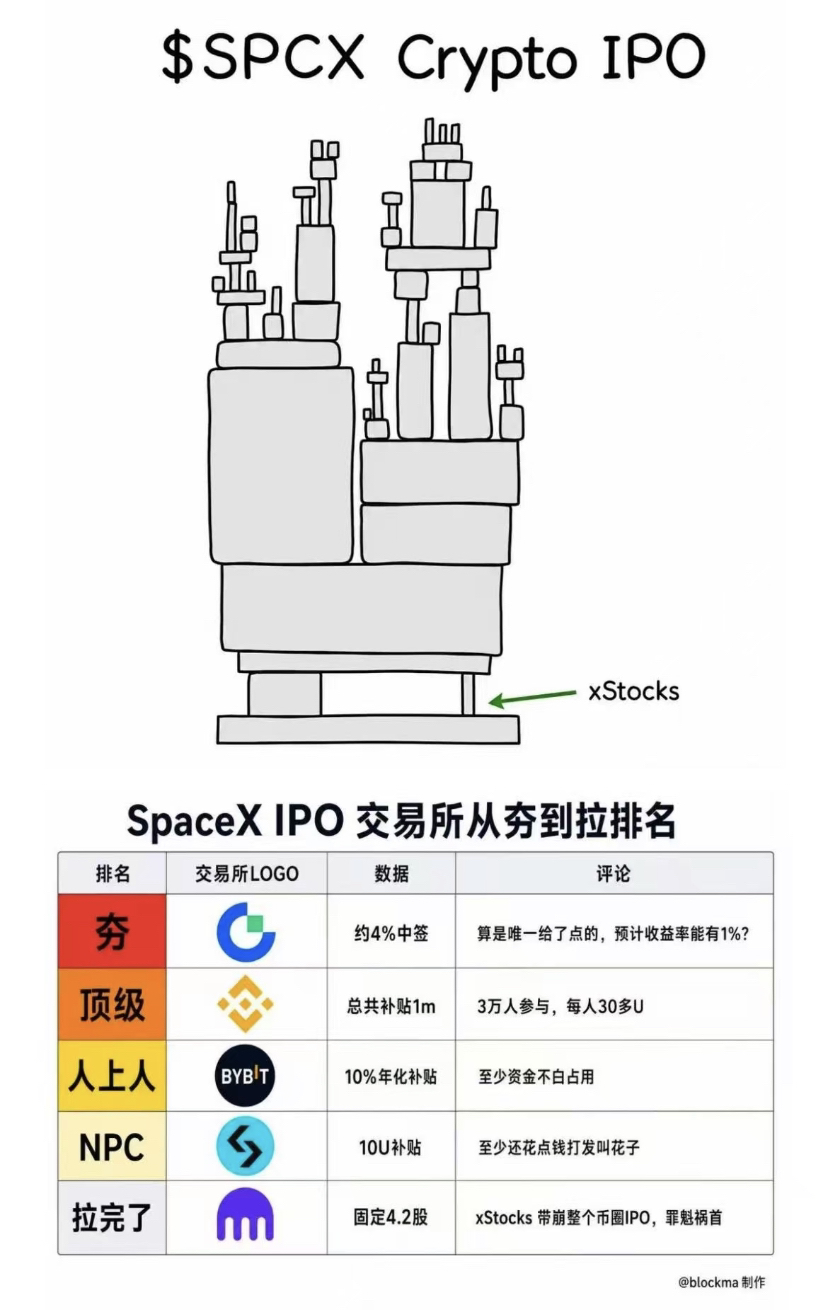
Thực ra tôi cũng đã tham gia thử IPO SpaceX trong Binance Wallet, chủ yếu cũng là muốn cùng mọi người chứng kiến sự kiện IPO quy mô lớn nhất trong lịch sử. Dù kết quả ai cũng như nhau—bị “lừa” (hoàn tiền đầy đủ)—nhưng tôi cũng nhận được một ít SPCXB airdrop để bù đắp, coi như để lại một kỷ niệm nhỏ. Có người còn nói rằng lần này thực chất là công ty chứng khoán và sàn giao dịch phối hợp, dùng USDC của nhà đầu tư nhỏ để mua cổ phiếu SPCX trị giá 135 USD, rồi khi mở cửa lại bán ra 173 USD, sau đó lại hoàn tiền cho nhà đầu tư nhỏ với lý do không nhận được hạn mức. Thực hiện hoàn hảo một ván kiểu “mượn gà đẻ trứng” để kiếm lợi. Và nếu sau khi mở cửa mà cổ phiếu SPCX giảm giá dưới mệnh giá (bị break), thì theo quy tắc đăng ký, sẽ buộc phải giao phần cổ phiếu SPCX giảm đó cho nhà đầu tư nhỏ. Dù làm thế nào thì công ty chứng khoán và sàn giao dịch cũng sẽ không bị lỗ. Còn chuyện những lời đồn này đúng hay không thì tôi không bình luận; chỉ có thể nói trong vòng này “chiêu trò” quá sâu, người bình thường vẫn nên tránh xa thì hơn—không sớm thì muộn cũng sẽ lỗ tiền.
Dĩ nhiên, ở đây chúng tôi chủ yếu không muốn nói về chuyện bên trên. Chúng tôi muốn nhấn mạnh rằng vì SpaceX là IPO có quy mô lớn nhất lịch sử, trước đó kỳ vọng và độ nóng đã được đẩy lên rất cao. Do đó, không loại trừ khả năng một phần tiền trước đó đã rút khỏi thị trường crypto. Điều này cũng có thể là một trong những nguyên nhân khiến thanh khoản của thị trường crypto trong một khoảng thời gian gần đây liên tục ở mức thấp. Hiện tại SPCX đã chính thức lên sàn, và đà tăng cũng khá tốt. Chúng tôi không biết cụ thể đà tăng đó có thể kéo dài được bao lâu, nhưng theo suy đoán, khi cơn sốt tranh mua dòng tiền kết thúc, một phần thanh khoản có thể sẽ quay lại thị trường crypto (sự thay đổi này có thể cần vài tuần nữa mới thể hiện rõ).
Lần nữa, đó là hướng đi của dòng vốn ETF. Như chúng tôi đã đề cập ở trên, việc SpaceX lên sàn cũng có thể là một trong những nguyên nhân dẫn đến tình trạng dòng tiền ETF chảy ra thời gian gần đây. Từ giữa tháng trước (tháng 5) cho đến nay, đã ghi nhận tổng dòng tiền chảy ra khoảng 5 tỷ USD. Như hình dưới.
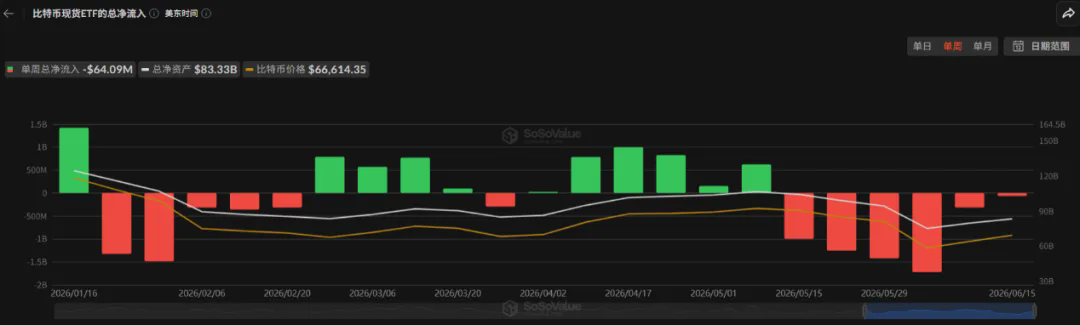
Tuy nhiên, cũng đúng vào ngày 12 tháng 6 (thời điểm SPCX chính thức lên sàn), các quỹ ETF Bitcoin bắt đầu xuất hiện dòng tiền ròng vào mới, và mức vào trong ngày là 85 triệu USD, qua đó lập lại mức dòng tiền vào ròng cao nhất trong vòng một tháng. Điều này cũng phần nào làm dịu đi tâm lý sụt giảm của thị trường. Nhưng hiện tại chỉ mới là cải thiện ban đầu: tính đến thời điểm viết bài, trạng thái tích lũy trong tuần này của các ETF vẫn đang ở trạng thái chảy ra ròng.
Sau đó, đó là kỳ vọng về chính sách của Fed. Về việc này, ở bài viết trước (ngày 8 tháng 6) chúng tôi cũng đã đề cập. Đầu năm, nhiều tổ chức dự đoán rằng Fed sẽ giảm lãi suất 2–3 lần trong năm nay. Nhưng khi tình hình thay đổi, đặc biệt là dữ liệu NFP tháng 5 mới nhất của Mỹ vượt xa kỳ vọng của thị trường, dẫn đến việc thị trường không chỉ hạ thấp kỳ vọng về việc Fed giảm lãi suất, mà thậm chí hiện tại còn xuất hiện kỳ vọng về việc tăng lãi suất thêm lần nữa.
Tin tốt bây giờ là: sau khi ký biên bản ghi nhớ hòa giải giữa Mỹ và Iran, giá dầu có thể tiếp tục giảm. Dữ liệu lạm phát của Mỹ tháng tới về mặt lý thuyết cũng có thể giảm theo. Tiếp theo, miễn là Fed không theo lập trường “diều hâu” hơn nữa, thì dù đó có thể coi là một tin tốt, ít nhất trong ngắn hạn việc giữ nguyên lãi suất không được xem là tin xấu.
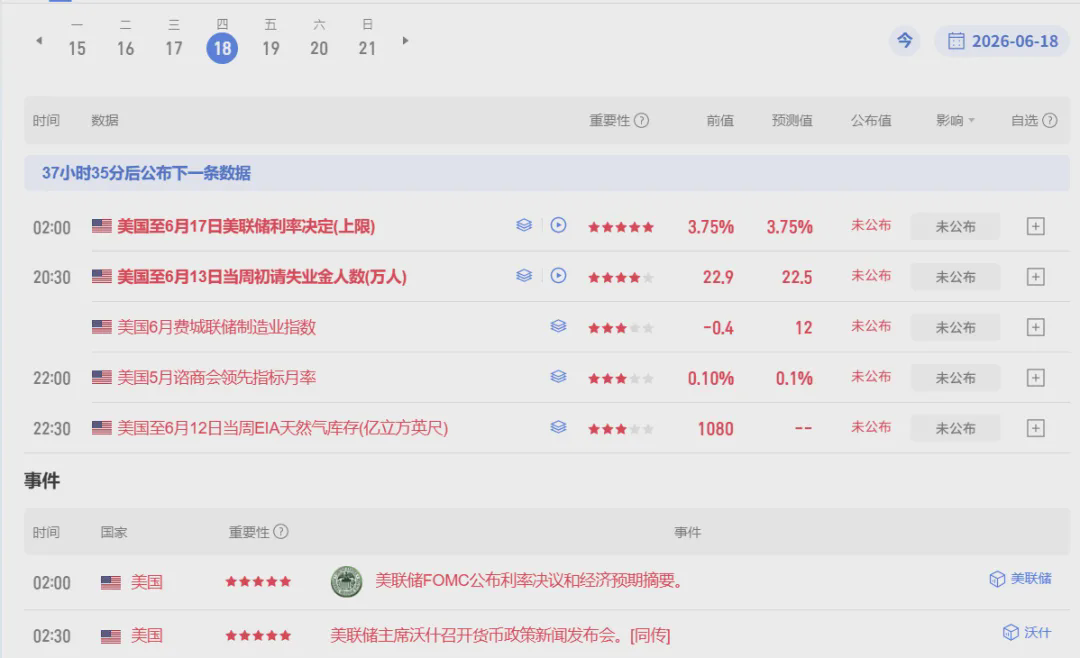
Còn trong thời gian tới, thị trường có thể chủ yếu tập trung vào kết quả cuộc họp FOMC ngày 17 tháng 6 (tức rạng sáng ngày 18 tháng 6 theo giờ Bắc Kinh, như hình dưới). Nếu tại thời điểm đó, tân Chủ tịch Fed là Kevin Warsh đồng thời có thể mang lại một chút “giá trị cảm xúc” ôn hòa hơn, thì khi DXY có khả năng giảm, thị trường cũng có thể tiếp tục phản ứng theo.
Ngoài ra, tôi cũng phát hiện có người cho rằng World Cup hiện đang diễn ra là một trong những yếu tố ảnh hưởng đến xu hướng ngắn hạn của thị trường. Nhưng đây không phải là trọng tâm tôi cân nhắc. Nói thế thôi: World Cup chắc chắn có tác động đến thanh khoản của thị trường crypto, nhưng nếu so với hai yếu tố là SpaceX lên sàn và dòng tiền ETF vào/ra, thì tôi cho rằng tác động của World Cup không lớn như nhiều người tưởng. Nếu bắt buộc phải nói đó là tin xấu hay tin tốt, thì có thể hiểu rằng World Cup chủ yếu chỉ là tin tốt cho các thị trường dự đoán như Polymarket hay Kalshi (vì cần có USDC mới tham gia được các thị trường này), còn với USDC thì đó là tin tốt. Tối đa, nó còn có thể tạo ra tin xấu cho một phần altcoin (vì rất nhiều người thích đầu cơ và thích “đánh cược” sẽ bị World Cup thu hút sự chú ý). Nó vẫn chưa đủ để tạo ra một tác động rõ ràng kiểu tin xấu hay tin tốt đối với Bitcoin.
Nói ngắn gọn: dựa trên một vài yếu tố ngắn hạn được thị trường đặc biệt chú ý—bao gồm xung đột Mỹ-Iran, việc SpaceX lên sàn thu hút thanh khoản, dòng tiền vào/ra của ETF và kỳ vọng chính sách của Fed—thì có vẻ thị trường đang xuất hiện một số thay đổi mới. Nhưng trong đó vẫn sẽ tồn tại một phần không chắc chắn. Tức là, hiện tại thị trường trông có vẻ như đang hồi phục khá ổn (kỳ vọng đàm phán Mỹ-Iran được hiện thực hóa + thanh khoản ngắn hạn quay trở lại), nhưng rủi ro vẫn chưa được loại bỏ hoàn toàn. Khả năng cao, trong ngắn hạn, thị trường vẫn chủ yếu dao động và lặp đi lặp lại việc rũ bỏ. Vì vậy, chúng ta vẫn nên giữ kiên nhẫn và quản lý vị thế/khối lượng nắm giữ thật chặt chẽ. Gần đây, có thể chúng ta nên tập trung nhiều hơn vào tình hình dòng tiền vào/ra của ETF và xu hướng chính sách mới nhất của Fed.
Tiếp theo, chúng ta cùng nói đơn giản về diễn biến cụ thể của thị trường:
Thông qua thảo luận ở trên, chúng ta đã biết rằng khi thanh khoản dòng tiền ngắn hạn quay trở lại, tâm lý thị trường cũng đã có một vài thay đổi. Tuy nhiên, ở giai đoạn hiện tại, nó giống như một cơ hội hồi theo giai đoạn nữa ở giai đoạn sau của thị trường gấu hơn là một tín hiệu khởi động chu kỳ tăng giá mới.
Nhìn ở khung tuần lớn hơn, trong tuần này Bitcoin một lần nữa đã đứng trở lại trên đường MA200. Hai vị trí tương đối then chốt tiếp theo nằm vào khoảng 74.000 USD và 82.000 USD, lần lượt tương ứng với vị trí của MA21 và MA55. Như hình dưới.
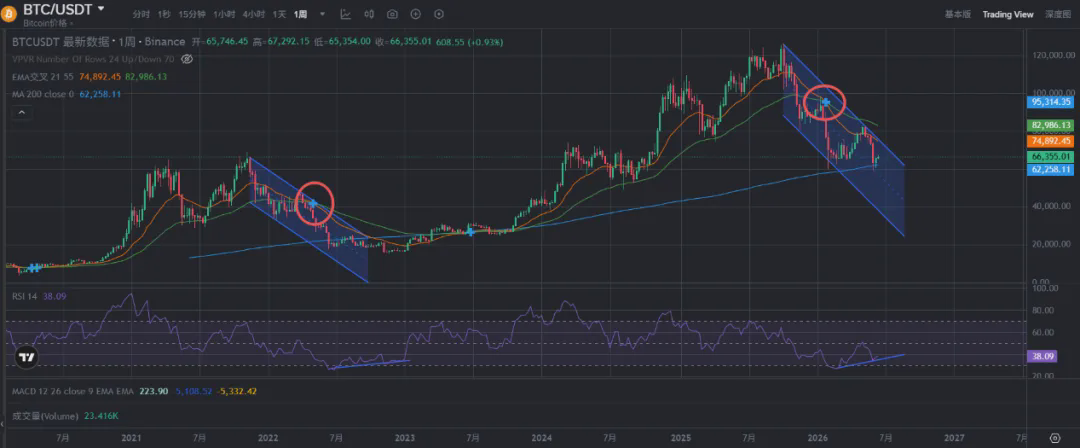
Nếu chúng ta trực tiếp tham khảo kinh nghiệm lịch sử (diễn biến). Ở chu kỳ gấu trước, nếu tính theo đường MA21 và MA55 tạo “cắt nhau chết” (dead cross), thì chúng ta đã trải qua gần 13 tháng dao động ma sát (từ tháng 5 năm 2022 đến tháng 6 năm 2023). Cho tới khi MA21 và MA55 một lần nữa hình thành “cắt nhau sống” (golden cross), khi đó chu kỳ tăng giá (bull market) mới bắt đầu. Tháng 1 năm nay, khi MA21 và MA55 một lần nữa tạo dead cross, đến nay đã qua khoảng 5 tháng. Nhưng do xét đến sự thay đổi cấu trúc của chu kỳ lần này (chủ yếu là việc ETF được thông qua và ngày càng có nhiều tổ chức tham gia), chúng tôi dự đoán thời gian “ma sát tạo đáy” có thể sẽ ngắn hơn so với chu kỳ trước. Theo đó, vùng đáy rất có thể sẽ xuất hiện vào quý 3 hoặc quý 4 năm nay, rồi sau đó mới có cơ hội đón một sự đảo chiều thực sự.
Đương nhiên rồi, điều kiện để có sự đảo chiều là Bitcoin tiếp tục trải qua vài tháng dao động và có thể đứng vững trở lại trên MA21 và MA55; nếu không, thời điểm bắt đầu chu kỳ tăng giá mới có thể sẽ xuất hiện thêm những biến số chưa biết. Nhưng dù thế nào đi nữa, nhìn ở góc độ dài hạn, hiện nay vẫn là cơ hội tương đối tốt để giải ngân theo từng đợt, và có vẻ như chúng ta đang ngày càng tiến gần hơn đến cái gọi là “khoảng thời gian/khung cơ hội tốt nhất theo lý thuyết”.
而 giai đoạn thị trường dao động là khó dự đoán nhất, không ai biết cơ hội và bất ngờ cái nào sẽ đến trước. Nếu nửa cuối năm nay xuất hiện một sự kiện “thiên nga đen” mới, thì thị trường cũng không loại trừ khả năng một lần nữa sẽ xuyên xuống dưới mốc quan trọng 60.000 USD và tiếp tục thăm dò ở sâu hơn. Nhớ trong bài viết ngày 8 tháng 6 (bản Notion tương ứng với ngày đó) chúng tôi đã chia sẻ một chỉ báo Realized Price của Bitcoin. Hiện tại, giá trị mới nhất của chỉ báo này là 53.500 USD (tức là giá giao dịch trung bình lần cuối cùng giữa các ví khác nhau trên mạng cho mỗi Bitcoin). Và theo kinh nghiệm lịch sử, nếu trong vài tháng tới lại xảy ra “thiên nga đen”, thì giá Bitcoin có thể sẽ xuyên xuống gần 54.000 USD (trường hợp cực đoan có thể đâm xuyên xuống thấp hơn). Nhưng cũng như chúng ta đã nói ở những bài viết trước: sự khác biệt giữa 60.000 và 50.000 thực sự có lớn không? Nếu kế hoạch của bạn là dài hạn, và nếu ở chu kỳ tăng giá tiếp theo bạn cũng có thể thấy mức 150.000–200.000 USD, thì bây giờ còn phải bận tâm chênh lệch 10.000 USD làm gì?
Realized Price được nhắc ở trên chỉ là một trong những chỉ báo on-chain mà chúng tôi cho là dễ hiểu. Trong một số bài viết gần đây về chủ đề chỉ báo, chúng tôi cũng đã chia sẻ nhiều chỉ báo khác. Ở đây, chúng ta tiếp tục lấy ví dụ như chỉ báo PMI đã được nói trước đó. Hiện tại, giá trị PMI mới nhất đã tăng lên 54, và duy trì trên ngưỡng “hưng thịnh/ suy thoái” (đường ranh giới) trong vài tháng liên tiếp. Như hình dưới.
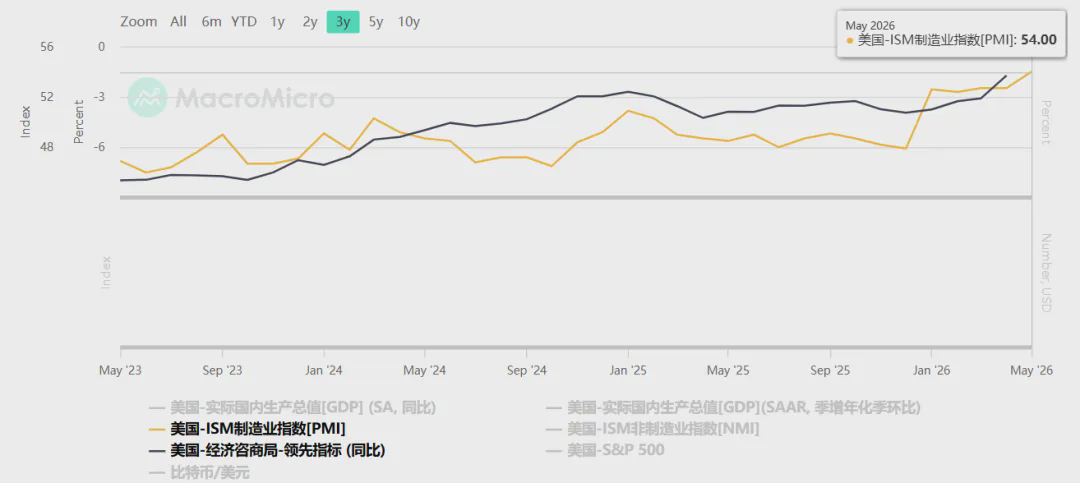
Điều này cho thấy kỳ vọng của thị trường đối với nền kinh tế Mỹ cũng đang thay đổi. Nói đơn giản là: dù kinh tế Mỹ vẫn đối mặt với một số vấn đề tiềm ẩn, nhưng xét theo dữ liệu thì đang cải thiện. Hoặc nói cách khác, kỳ vọng xấu nhất cho nền kinh tế đã thay đổi—không còn tệ như những gì mọi người từng dự tưởng trước đây.
Nói cách khác, trong vài tháng gần đây PMI đang cải thiện, cho thấy triển vọng kinh tế và kỳ vọng của Mỹ đang tốt lên (kỳ vọng “hạ cánh cứng” của kinh tế Mỹ đang giảm). Tuy nhiên, tin tốt cho kinh tế không nhất thiết là tin tốt trực tiếp cho Bitcoin. So với các thị trường tài chính trưởng thành như chứng khoán Mỹ hay vàng, thị trường crypto vẫn chỉ là một thị trường ngách rủi ro cao hơn. Thị trường crypto nhiều hơn là hưởng “dòng chảy lan tỏa” của thanh khoản vĩ mô. Khi kỳ vọng kinh tế tốt lên, kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) sẽ hạ lãi suất cũng tự nhiên giảm, và thanh khoản trên thị trường sẽ ưu tiên bị “rút đi” bởi cơn sốt IPO của các “ông lớn” như AI và SpaceX. Trong điều kiện này, thị trường crypto khó có thể nhận thêm nhiều thanh khoản hơn—đây cũng là một trong những nguyên nhân cốt lõi khiến Bitcoin liên tục dao động (kèm các đợt hồi theo giai đoạn) và chưa thể đảo chiều trở lại.
Về mặt lý thuyết, trong vài tháng tới nếu PMI tiếp tục có thể đứng vững trên đường ranh giới 50 (đường phân tách tăng/giảm), và đồng thời LEI (đường màu đen ở hình trên) cũng tiếp tục được cải thiện, thì ngoài mảng AI, thị trường chứng khoán Mỹ cũng có thể sẽ quay lại đón những đợt tăng theo giai đoạn. Khi đó, dòng tiền vẫn sẽ ưu tiên chảy vào thị trường chứng khoán Mỹ, còn BTC chỉ hưởng một phần thanh khoản lan tỏa, tức là không có đủ điều kiện vĩ mô để mở ra một chu kỳ bull crypto mới. Trong 3–6 tháng tới, thị trường crypto có khả năng cao sẽ tiếp tục đối mặt với một giai đoạn tích lũy/“tạo đáy” tương đối.
Ngoài ra, tôi cũng nhận thấy hiện còn tồn tại một vấn đề về tâm lý: nhiều người đang chờ đợi BTC giảm “dứt điểm” đến cùng, chẳng hạn giảm về 40.000 USD; thậm chí không ít người cũng hy vọng một số tổ chức (ví dụ MicroStrategy) sẽ “phá sản/rủi ro lớn”, để một sự kiện thiên nga đen thúc đẩy BTC hoàn thành lần giảm cuối cùng. Nhưng xét từ thanh khoản vĩ mô hiện tại, nếu trong vài tháng tới dữ liệu lạm phát của Mỹ có thể giảm và nhịp độ PMI tiếp tục đi lên, thì dù thị trường vẫn đang ở giai đoạn tích lũy dao động tạo đáy, xác suất BTC rơi về 40.000 USD cũng sẽ giảm đi tương ứng.
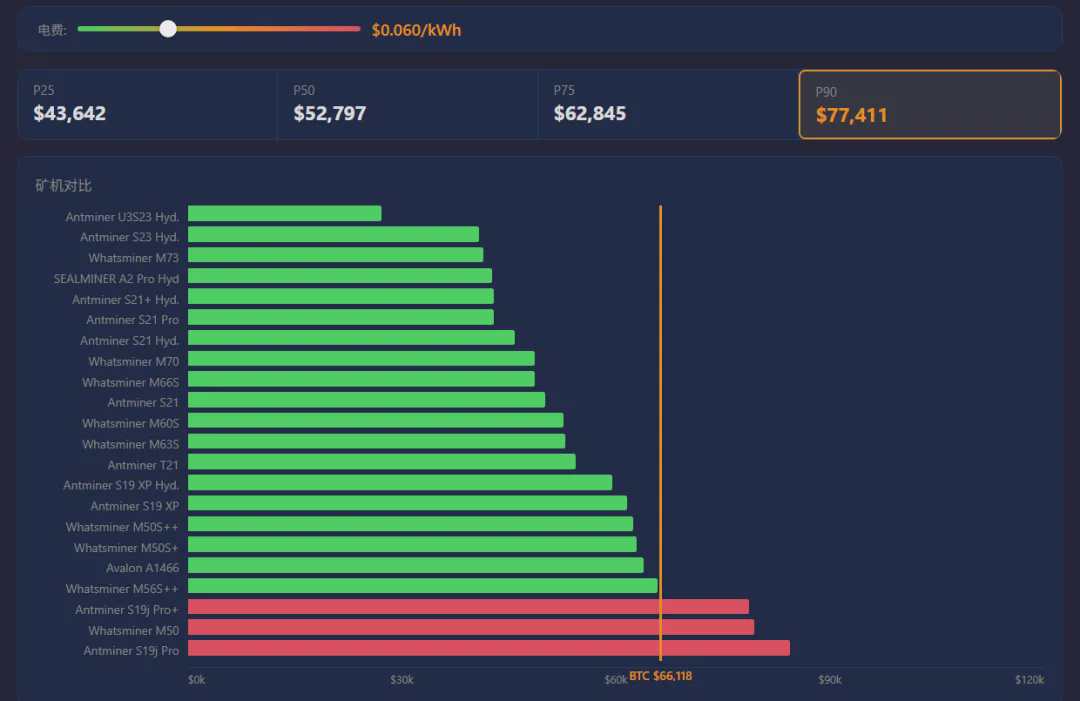
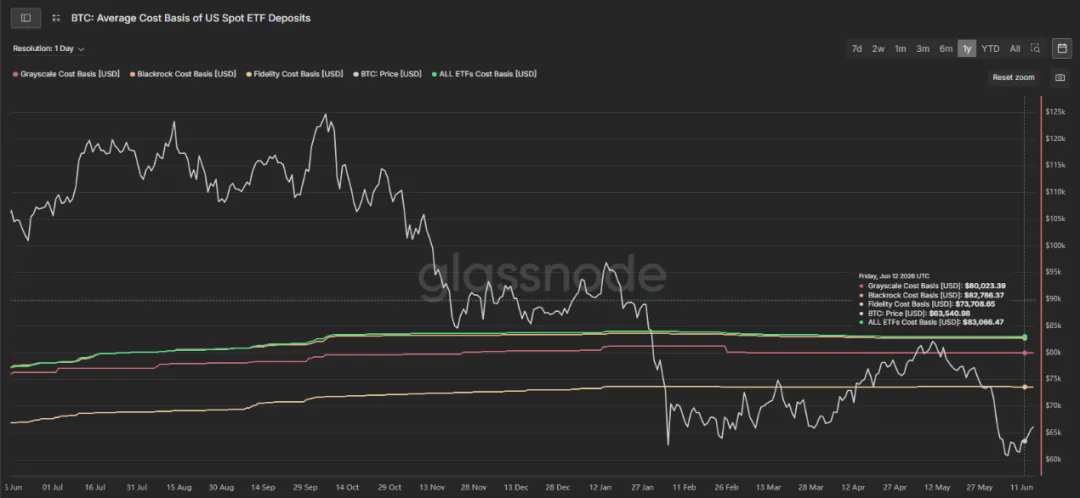
Ngoài ra, Realized Price mà chúng tôi vừa nhắc đến (tức 53.500 USD) vẫn chưa tới, nên tạm thời đừng tưởng tượng ngay về Bitcoin 40.000 USD. Mặt khác, nếu xét thêm từ một vài góc độ chi phí khác: tính đến ngày 16 tháng 6, mức giá đóng máy trung bình của máy đào khoảng 66.118 USD, chi phí nắm giữ gần nhất của MicroStrategy là 76.658 USD (nắm giữ tổng cộng 846.842 Bitcoin), và chi phí nắm giữ trung bình của spot ETF là 83.066 USD (như hình dưới). Theo cách nói phổ biến, hiện tại thị trường đã bước vào cái gọi là vùng “chiết khấu” (vùng giá trị). Mặc dù vẫn còn một khoảng cách nhất định so với vùng “bong bóng”, nhưng ít nhất đến lúc này chúng ta đã có thể cân nhắc lại việc giải ngân theo từng giai đoạn.
Tóm lại, bất kể là xét theo chỉ báo kỹ thuật, hay chỉ báo on-chain, hoặc thậm chí là một số chỉ báo vĩ mô, thì xác suất trong vài tháng tới tiếp tục duy trì trạng thái dao động (ma sát tạo đáy) dường như khá cao. Trong bối cảnh như vậy, việc Bitcoin tăng theo giai đoạn có lẽ chỉ là cơ hội để hồi lại. Nếu chúng ta muốn thấy một sự đảo chiều thực sự, thì kiên nhẫn vẫn là chiến lược tốt nhất hiện tại. Nhưng đồng thời, chúng ta cũng đừng dự đoán quá mức hay đuổi theo cái gọi là “đáy chính xác”. Chu kỳ tăng giá thì không nói đến đỉnh, chu kỳ giảm giá thì không nói đến đáy—chỉ cần nằm trong phạm vi rủi ro mà bạn có thể chấp nhận, và nắm bắt càng tốt vùng đỉnh/đáy tương đối của từng chu kỳ, thì như vậy đã rất ổn.