Chứng khoán Mỹ
$SNDK
SanDisk đã tăng gần 600% trong một năm, AI đang biến NAND thành "dầu mỏ mới"
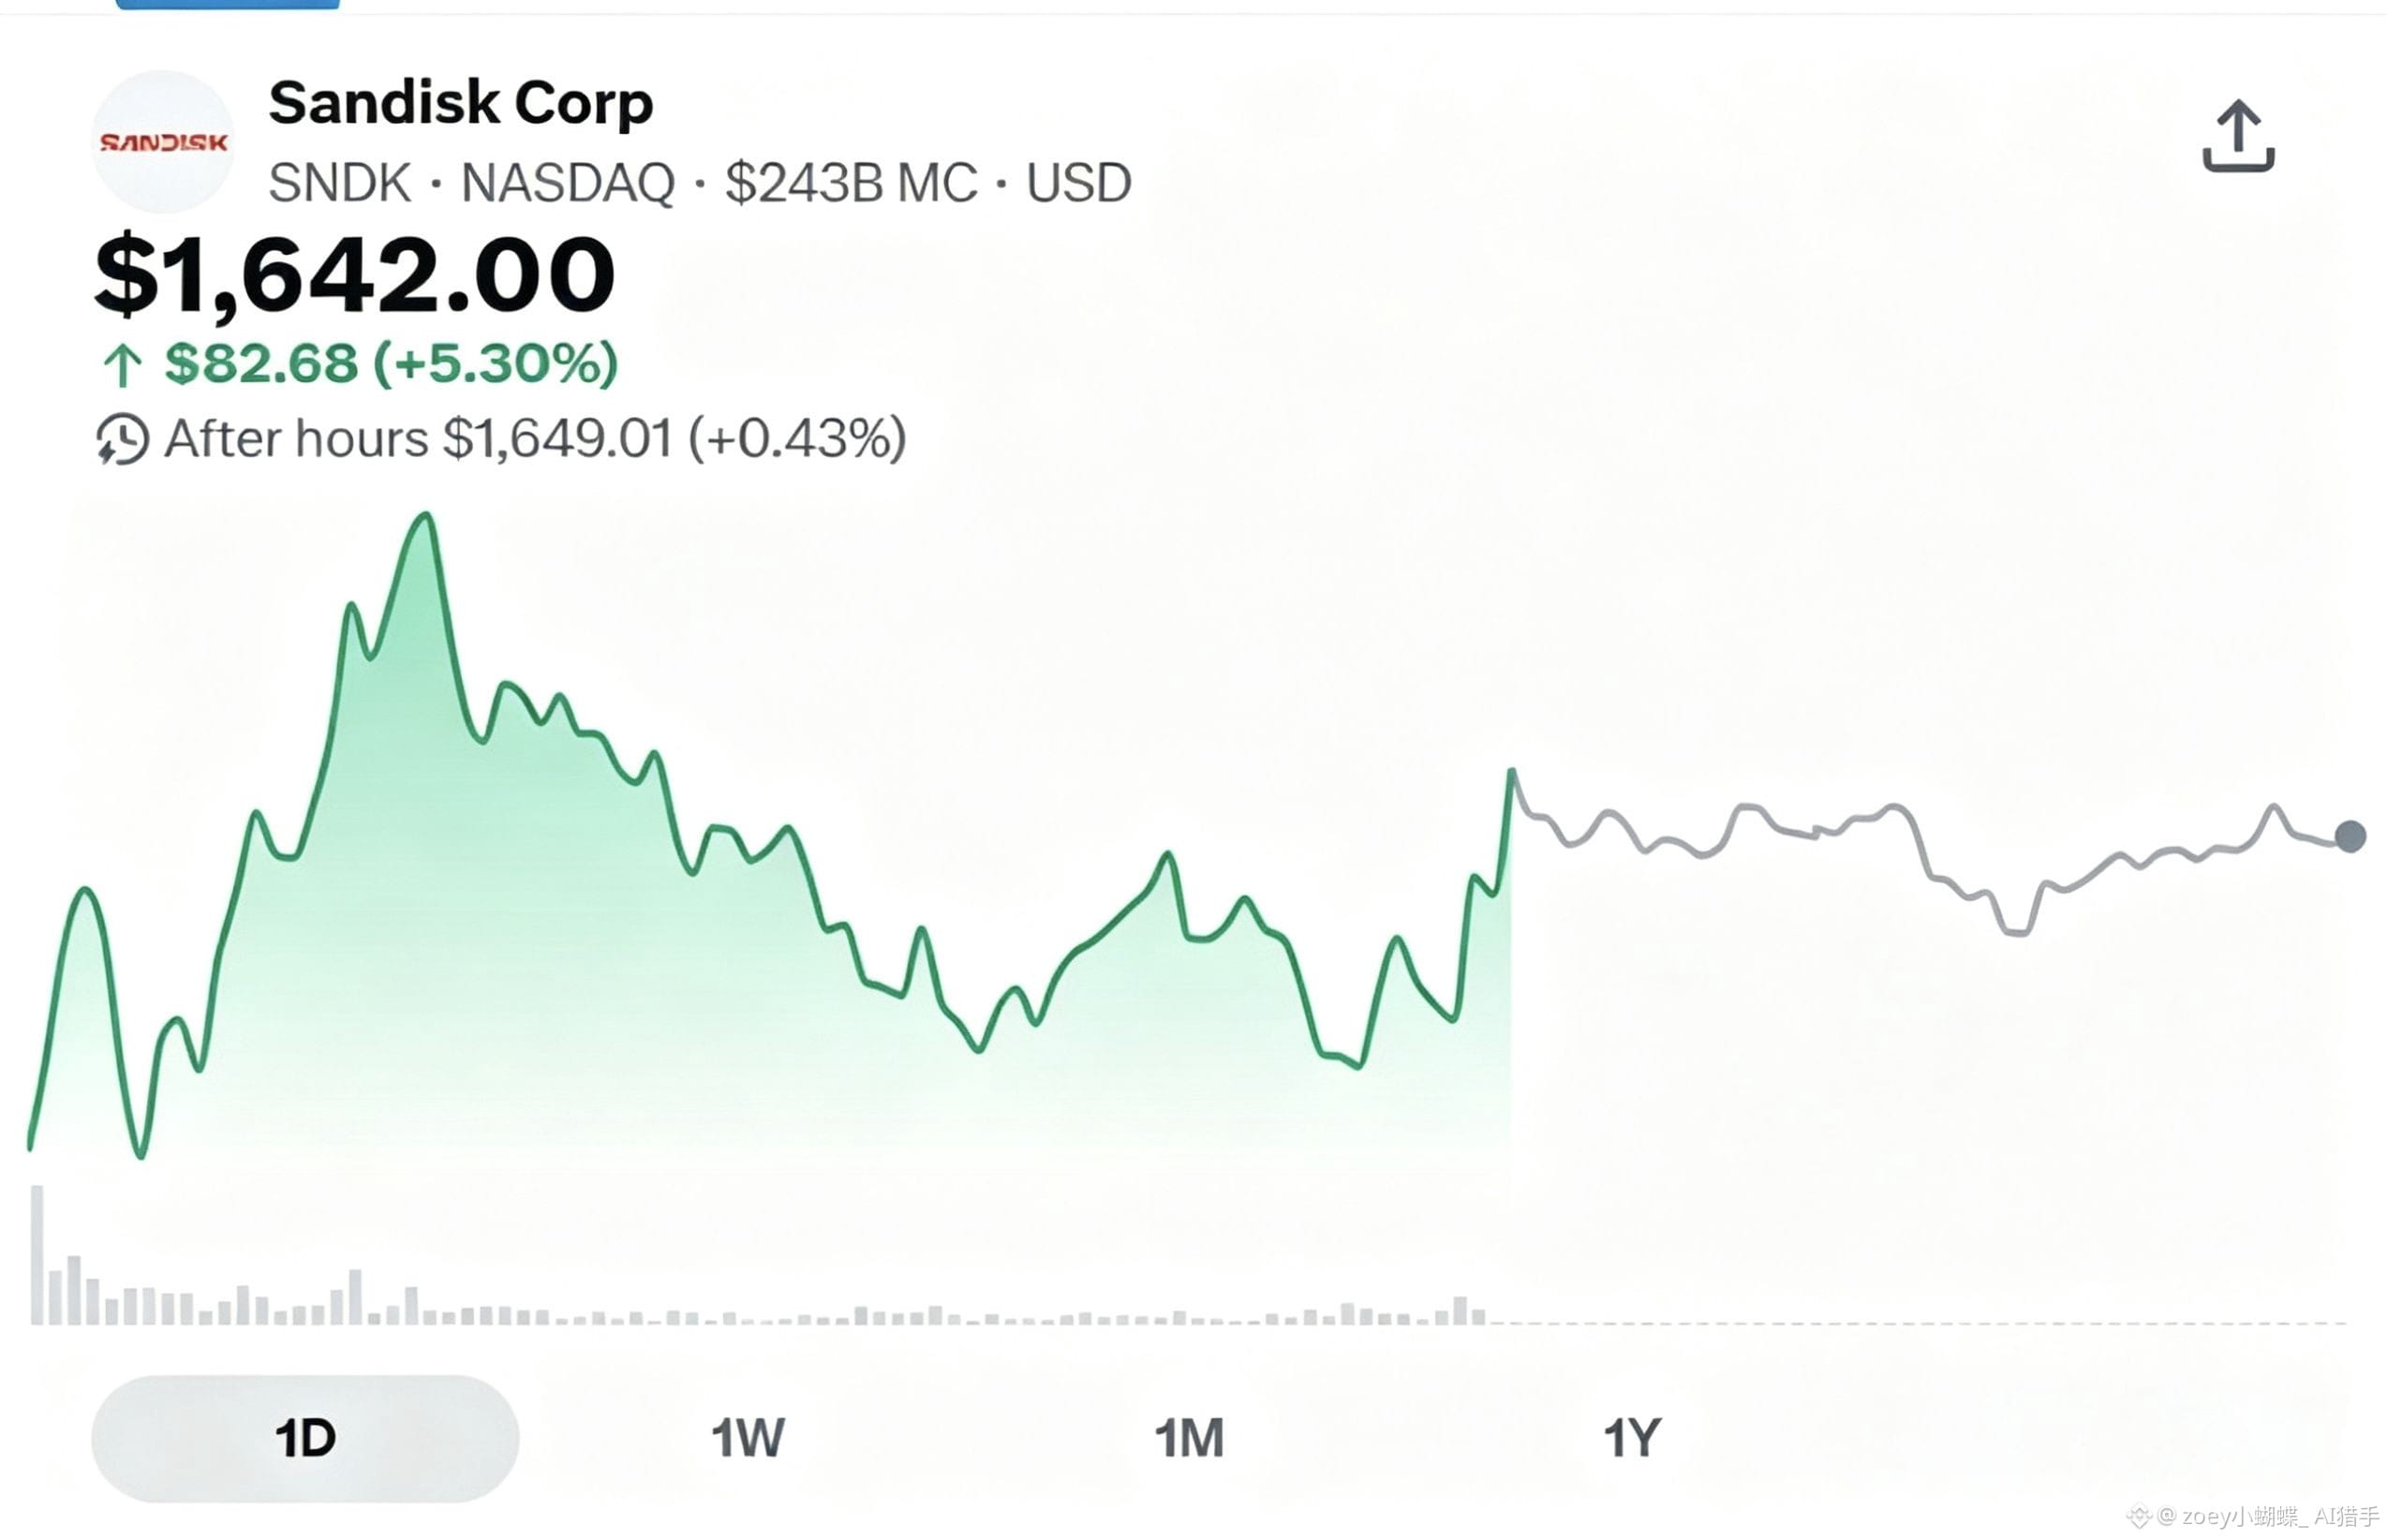
Thứ Sáu tuần trước, cổ phiếu bán dẫn đã giảm mạnh, SanDisk (SNDK) có lúc giảm hơn 14%. Nhưng vào thứ Hai, cổ phiếu đã phục hồi ngay 5.3%, đóng cửa ở mức 1642 USD, tăng trưởng từ đầu năm đến nay lên tới 591.72%. Mizuho đã điều chỉnh giá mục tiêu từ 1825 USD lên 2200 USD, Bank of America từ 1500 USD lên 2100 USD, cả hai đều giữ đánh giá "mua vào".
Tại sao lại mạnh mẽ như vậy? AI đang tái định hình logic cơ bản của ngành lưu trữ.
SanDisk là một trong năm nhà cung cấp NAND flash hàng đầu thế giới, với các sản phẩm bao gồm SSD doanh nghiệp, SSD tiêu dùng, thẻ nhớ, v.v. Vào tháng 2 năm 2025, công ty đã tách ra từ Western Digital và niêm yết độc lập, chuyên sâu vào mảng NAND.
Trước đây, NAND là một ngành có chu kỳ mạnh — giảm mạnh khi cung vượt cầu, tăng mạnh khi cầu vượt cung. Nhưng bây giờ, ba thay đổi cấu trúc đang phá vỡ vòng tuần hoàn này:
Đầu tiên, sức mạnh tính toán AI bùng nổ đã kéo theo nhu cầu SSD doanh nghiệp. Mizuho dự đoán rằng sản lượng TPU sẽ tăng gấp 8 lần vào năm 2028 so với năm 2026. Google đang cho thuê TPU cho các công ty AI như Anthropic, nhu cầu lưu trữ sẽ tăng vọt theo. CEO đã khẳng định: "Trung tâm dữ liệu sẽ lần đầu tiên trở thành thị trường NAND lớn nhất vào năm 2026."
Thứ hai, phía cung rất hạn chế. SanDisk từ chối mở rộng sản xuất một cách mù quáng, các công suất mới dự kiến sẽ chỉ dần đi vào hoạt động từ năm 2028. Goldman Sachs dự đoán năm 2027 NAND vẫn sẽ thiếu hụt 4.6%, giá lưu trữ ít nhất sẽ tăng cho đến nửa đầu năm 2027.
Thứ ba, các hợp đồng dài hạn đang thay đổi mô hình định giá. Khách hàng đang chuyển từ thương lượng quý sang các hợp đồng nhiều năm bao gồm thanh toán trước và cam kết cung ứng, giảm thiểu biến động giá mạnh.
Hiệu suất xác thực:
Doanh thu quý 3 năm tài chính 2026 tăng 250% so với năm trước, tỷ suất lợi nhuận gộp từ 22.5% tăng vọt lên 78.4%, dự báo tỷ suất lợi nhuận gộp quý 4 lên tới 67%, lợi nhuận trên mỗi cổ phiếu dự kiến đạt 12-14 USD. Công ty dự đoán nhu cầu bit của trung tâm dữ liệu sẽ tăng gần 70% vào năm 2026, hai quý trước con số này chỉ là 20%+
SanDisk không còn là cổ phiếu chu kỳ nữa. Nó là một thành phần cốt lõi của cơ sở hạ tầng AI. Khi thị trường vẫn đang thảo luận về GPU, lưu trữ đang trở thành tài sản tiếp theo được định giá lại.
#SNDK #闪迪 #NAND
$SNDK
SanDisk đã tăng gần 600% trong một năm, AI đang biến NAND thành "dầu mỏ mới"
Thứ Sáu tuần trước, cổ phiếu bán dẫn đã giảm mạnh, SanDisk (SNDK) có lúc giảm hơn 14%. Nhưng vào thứ Hai, cổ phiếu đã phục hồi ngay 5.3%, đóng cửa ở mức 1642 USD, tăng trưởng từ đầu năm đến nay lên tới 591.72%. Mizuho đã điều chỉnh giá mục tiêu từ 1825 USD lên 2200 USD, Bank of America từ 1500 USD lên 2100 USD, cả hai đều giữ đánh giá "mua vào".
Tại sao lại mạnh mẽ như vậy? AI đang tái định hình logic cơ bản của ngành lưu trữ.
SanDisk là một trong năm nhà cung cấp NAND flash hàng đầu thế giới, với các sản phẩm bao gồm SSD doanh nghiệp, SSD tiêu dùng, thẻ nhớ, v.v. Vào tháng 2 năm 2025, công ty đã tách ra từ Western Digital và niêm yết độc lập, chuyên sâu vào mảng NAND.
Trước đây, NAND là một ngành có chu kỳ mạnh — giảm mạnh khi cung vượt cầu, tăng mạnh khi cầu vượt cung. Nhưng bây giờ, ba thay đổi cấu trúc đang phá vỡ vòng tuần hoàn này:
Đầu tiên, sức mạnh tính toán AI bùng nổ đã kéo theo nhu cầu SSD doanh nghiệp. Mizuho dự đoán rằng sản lượng TPU sẽ tăng gấp 8 lần vào năm 2028 so với năm 2026. Google đang cho thuê TPU cho các công ty AI như Anthropic, nhu cầu lưu trữ sẽ tăng vọt theo. CEO đã khẳng định: "Trung tâm dữ liệu sẽ lần đầu tiên trở thành thị trường NAND lớn nhất vào năm 2026."
Thứ hai, phía cung rất hạn chế. SanDisk từ chối mở rộng sản xuất một cách mù quáng, các công suất mới dự kiến sẽ chỉ dần đi vào hoạt động từ năm 2028. Goldman Sachs dự đoán năm 2027 NAND vẫn sẽ thiếu hụt 4.6%, giá lưu trữ ít nhất sẽ tăng cho đến nửa đầu năm 2027.
Thứ ba, các hợp đồng dài hạn đang thay đổi mô hình định giá. Khách hàng đang chuyển từ thương lượng quý sang các hợp đồng nhiều năm bao gồm thanh toán trước và cam kết cung ứng, giảm thiểu biến động giá mạnh.
Hiệu suất xác thực:
Doanh thu quý 3 năm tài chính 2026 tăng 250% so với năm trước, tỷ suất lợi nhuận gộp từ 22.5% tăng vọt lên 78.4%, dự báo tỷ suất lợi nhuận gộp quý 4 lên tới 67%, lợi nhuận trên mỗi cổ phiếu dự kiến đạt 12-14 USD. Công ty dự đoán nhu cầu bit của trung tâm dữ liệu sẽ tăng gần 70% vào năm 2026, hai quý trước con số này chỉ là 20%+
SanDisk không còn là cổ phiếu chu kỳ nữa. Nó là một thành phần cốt lõi của cơ sở hạ tầng AI. Khi thị trường vẫn đang thảo luận về GPU, lưu trữ đang trở thành tài sản tiếp theo được định giá lại.
#SNDK #闪迪 #NAND