



Tác giả bản gốc: Ada, Deep Tide TechFlow
Trên X, “thần bài mới” được săn đón – Serenity – gần đây đã công khai quan điểm mang tính hệ thống về chuỗi công nghiệp AI tại Đài Loan. Chín mã cổ phiếu Đài Loan anh nêu trải phủ ba mạch chính: CPO (quang học đóng gói chung), ASIC (mạch tích hợp chuyên dụng), và bán dẫn hợp chất; trong đó CPO được anh định tính là “chủ đề công nghiệp lớn nhất của giai đoạn tiếp theo”. Goldman Sachs dự báo Optical TAM toàn cầu sẽ bùng nổ từ 15 tỷ USD năm 2026 lên 154 tỷ USD năm 2028; trong đó phần CPO tăng từ 164 triệu USD lên 91 tỷ USD. Anh đồng thời khẳng định rõ: chuỗi công nghiệp AI tại Đài Loan không có bong bóng; rủi ro thực sự không nằm ở hai bờ eo biển, mà nằm ở capex của các nhà cung cấp dịch vụ đám mây quy mô siêu lớn.
Đếm ngược đến sản xuất hàng loạt TSMC COUPE năm 2026: 5 mã cổ phiếu Đài Loan mỗi mã một khâu
Mốc thời gian “cứng” hỗ trợ phán đoán mạch CPO của Serenity là việc nền tảng COUPE (Compact Universal Photonic Engine) của TSMC đi vào sản xuất hàng loạt vào năm 2026.
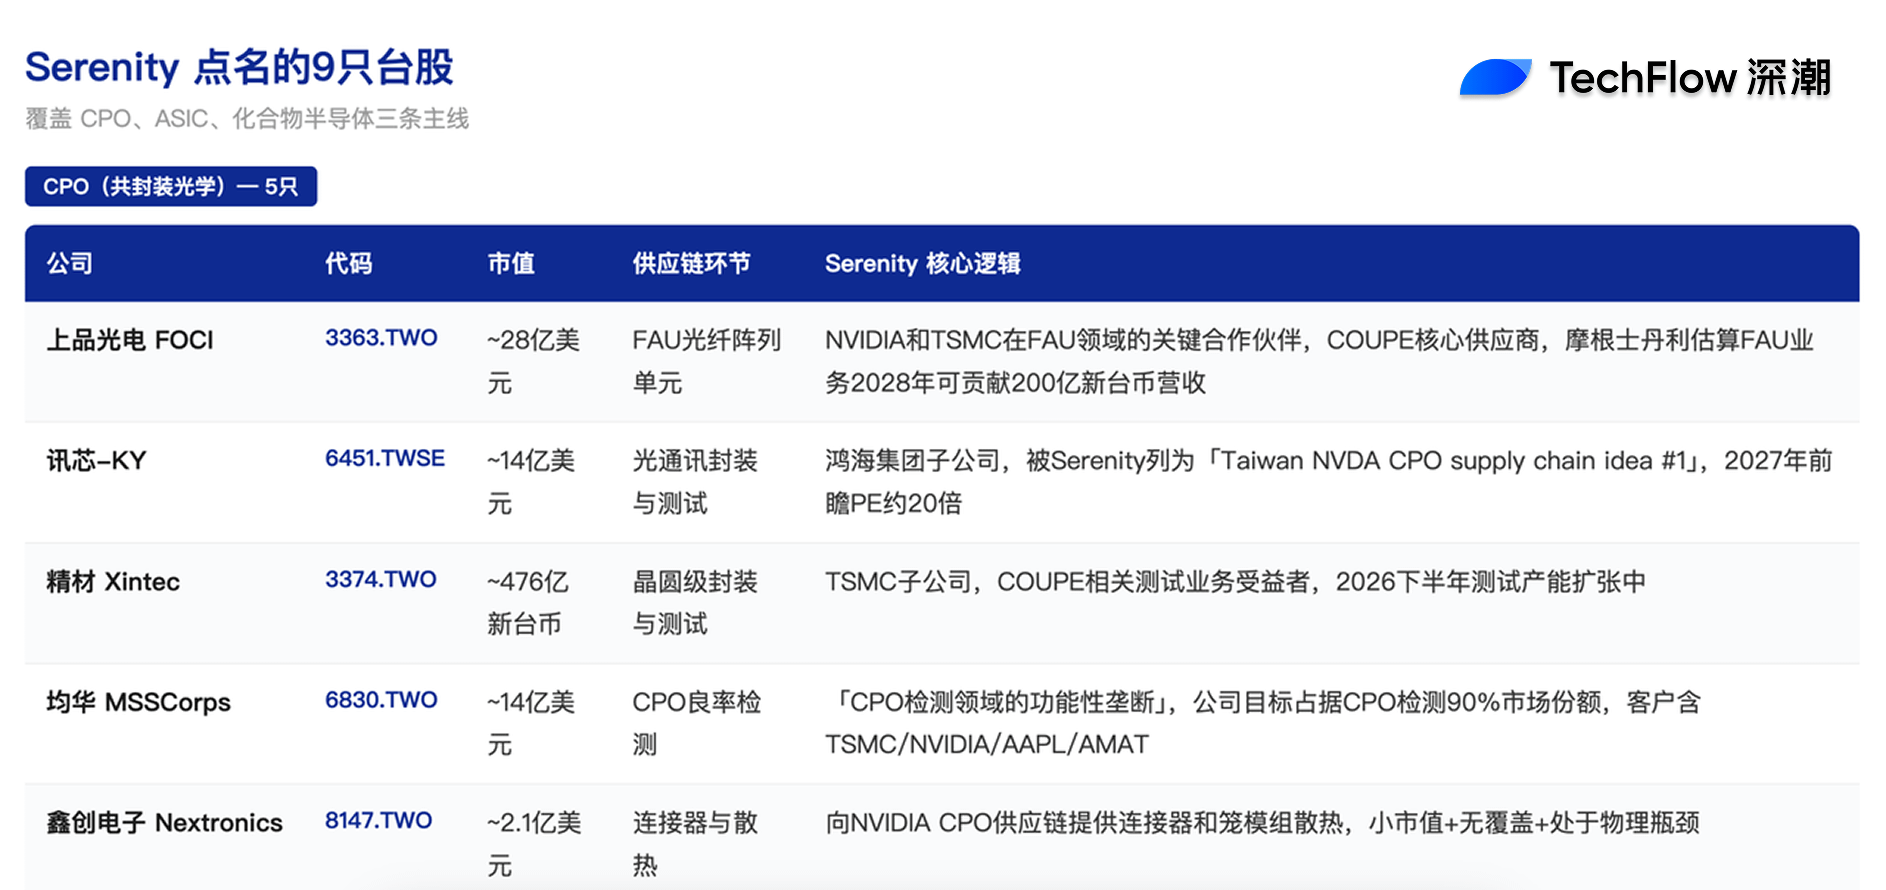
Theo TrendForce ngày 1/4 dẫn lời trưởng bộ phận tích hợp đóng gói nâng cao của TSMC Hou Shangyu phát biểu tại SEMICON Taiwan, COUPE dựa trên công nghệ SoIC để tích hợp dị chất giữa mạch tích hợp điện tử và mạch tích hợp quang tử; đến năm 2026 sẽ đi vào sản xuất hàng loạt theo kế hoạch. Ông Hou đồng thời chỉ ra ba “điểm nghẽn” chính của CPO khi mở rộng quy mô: kiểm thử ở cấp độ wafer, tích hợp các đơn vị mảng sợi quang (FAU), và lắp ráp đóng gói quang tốc độ cao. Năm mã cổ phiếu CPO niêm yết tại Đài Loan mà Serenity nêu tên chính là đúng ba mắt xích này và các phụ trợ xung quanh.
Thứ nhất là FOCI (上品光電, 3363.TWO), vốn hóa khoảng 2,8 tỷ USD. FOCI là đối tác hợp tác chiến lược then chốt giữa NVIDIA và TSMC trong lĩnh vực FAU, đồng thời là nhà cung cấp cốt lõi trong kiến trúc COUPE. Serenity trên X cho biết: vốn hóa hiện tại khoảng 2,8 tỷ USD của FOCI “chưa phản ánh đầy đủ vị thế chiến lược của công ty trong chuỗi công nghiệp”. Morgan Stanley ước tính hoạt động FAU của FOCI đến năm 2028 có thể đóng góp doanh thu khoảng 20 tỷ Tân Đài tệ từ riêng một mảng, trong khi hiện tại gần như bằng 0. Hunterbrook Media và Citrini Research từ đầu tháng 3 đã xác nhận mối tương quan “ở mức dấu vân tay” giữa ba công ty FOCI, Himax và TSMC trên kênh 22 FAU thông qua đối chiếu chéo bốn bằng sáng chế. Đây là bằng chứng bên ngoài mạnh nhất cho việc FOCI bước vào chuỗi cung ứng cốt lõi của COUPE.
Thứ hai là Shunsin Technology (訊芯-KY, 6451.TWSE), có vốn hóa khoảng 1,4 tỷ USD. Shunsin là công ty con về đóng gói và kiểm thử quang liên lạc của tập đoàn Foxconn. Serenity trước đó trên X đã xếp Shunsin vào “Taiwan NVDA CPO supply chain idea #1”, với lý do: “Foxconn là ODM của NVIDIA, tương đương Celestial được MRVL miễn phí lên sàn.” Ước tính cá nhân anh đưa ra là Shunsin có P/E hướng tới khoảng 20 lần trước năm 2027.
Thứ ba là Xintec (精材, 3374.TWO), vốn hóa khoảng 47,6 tỷ Tân Đài tệ. Xintec là công ty con đóng gói và kiểm thử cấp độ wafer của TSMC, Chủ tịch là CH Chen, hoạt động chính là đóng gói kích thước chip cấp độ wafer và kiểm thử wafer. Theo DIGITIMES ngày 29/5/2026, Xintec đang chuẩn bị năng lực sản xuất để mở rộng hoạt động kiểm thử cho nửa cuối năm 2026. Trong cuộc phỏng vấn gần đây, Serenity xếp Xintec vào nhóm “người hưởng lợi liên quan tới hoạt động kiểm thử liên quan COUPE”.
Thứ tư là MSSCorps (均华, 6830.TWO), vốn hóa khoảng 1,4 tỷ USD. Trên X, Serenity nêu rõ rằng anh mua vào MSSCorps và đưa ra đánh giá mạnh: “Trông giống như một sự độc quyền mang tính chức năng trong lĩnh vực kiểm tra CPO. Thị trường có thể đã nhầm nó với các “ông trùm” về phân tích vật liệu/phân tích hỏng hóc của MA-tek và iST.” Sau đó anh trích lại phát biểu của chính MSSCorps: “mục tiêu của công ty là chiếm 90% thị phần trong mảng kiểm tra CPO” để củng cố luận điểm. Khách hàng của MSSCorps gồm TSMC, NVIDIA, AAPL, AMAT… Trong ba “nút thắt” CPO được TSMC chỉ ra, “kiểm thử ở cấp độ wafer” là mắt xích mà MSSCorps chiếm vị trí trực tiếp.
Thứ năm là Nextronics (鑫創電子, 8147.TWO), vốn hóa khoảng 210 triệu USD. Lý do Serenity mua vào Nextronics là vì công ty cung cấp cho chuỗi cung ứng CPO của NVIDIA “đầu nối CPO và Cage Thermal Modules (module tản nhiệt dạng lồng)”. Nextronics là công ty có vốn hóa nhỏ nhất trong số 5 mã cổ phiếu CPO niêm yết tại Đài Loan, phù hợp với bức chân dung lựa chọn nhất quán của Serenity: “vốn hóa nhỏ + không có coverage + đang ở điểm nghẽn vật lý”.
5 mã cổ phiếu Đài Loan theo thứ tự các mắt xích trong chuỗi cung ứng thì đại khái là: FAU (FOCI), đóng gói và kiểm thử quang liên lạc (Shunsin-KY, Xintec), kiểm tra tỷ lệ đạt chuẩn (MSSCorps), đầu nối và tản nhiệt (Nextronics). Toàn bộ khách hàng ở hạ nguồn gắn liền với chuỗi này tập trung cao độ vào hai công ty là NVIDIA và TSMC.
Ba công ty gia công ASIC tại Đài Loan lần lượt gắn với chip tự thiết kế của ba Hyperscaler lớn
Ngoài GPU của NVIDIA, việc các nhà cung cấp dịch vụ đám mây quy mô siêu lớn tiếp tục tăng tốc phát hành ASIC tự thiết kế như AWS Trainium, Google TPU, Microsoft Maia… tạo thành mạch chính thứ hai trong danh sách cổ phiếu Đài Loan của Serenity.
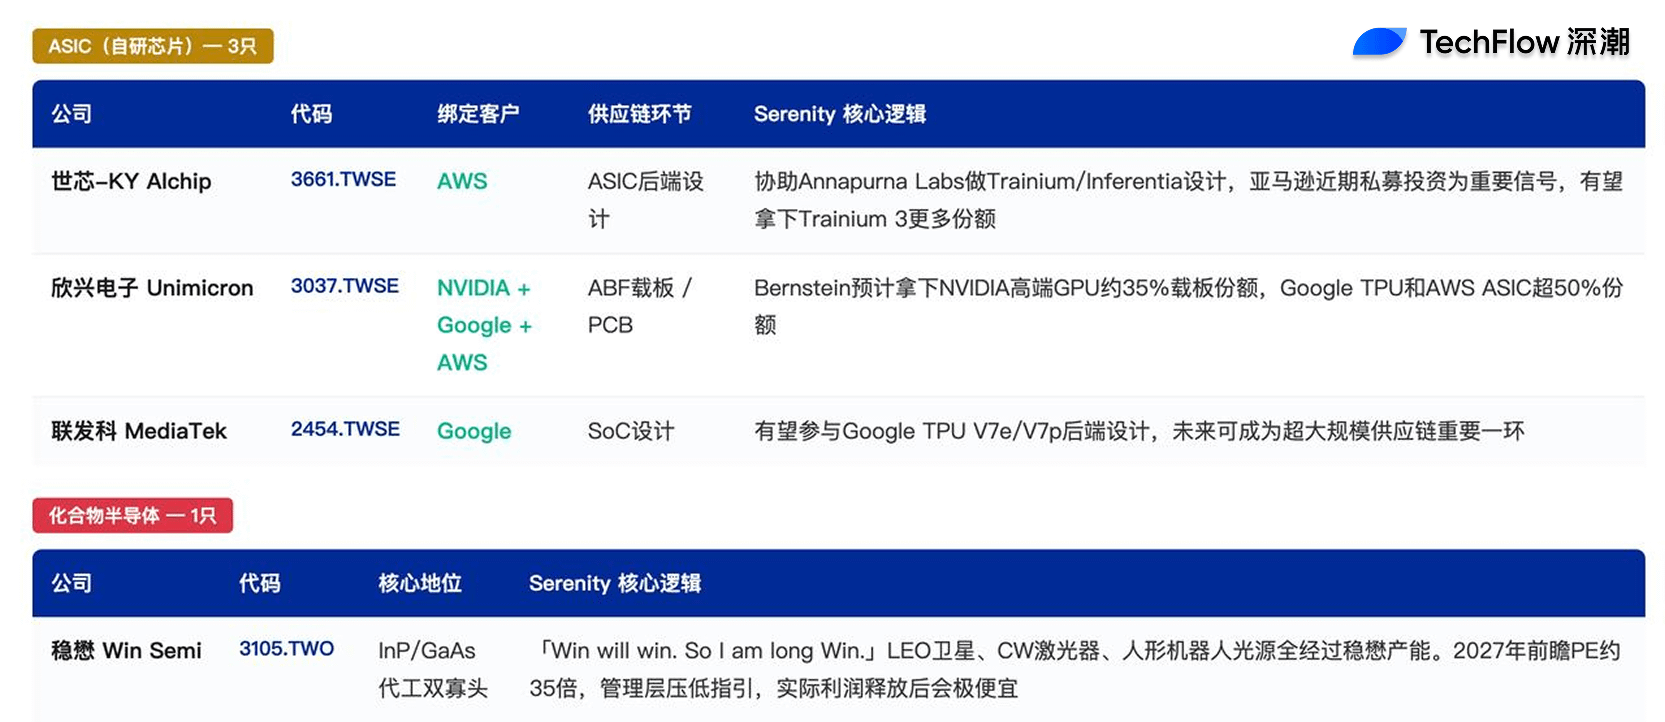
Alchip (世芯-KY, 3661.TWSE) là mã đại diện nổi bật nhất trong mạch này. Alchip được thành lập năm 2003, có trụ sở tại Đài Bắc, chuyên về thiết kế và sản xuất advanced CMOS ASIC. Theo dữ liệu chuỗi cung ứng được Global Tech Research tổng hợp, Alchip chủ yếu hỗ trợ Annapurna Labs thuộc sở hữu của Amazon phụ trách thiết kế hậu kỳ cho các chip thuộc dòng AWS Trainium và Inferentia; hiện tại các dự án trong tay gồm Trainium 1 và Inferentia 2. Gần đây Serenity cho biết: Alchip có thể giành được nhiều thị phần hơn trong phần thiết kế AWS Trainium 3, đặc biệt là việc Amazon gần đây đầu tư cổ phần tư nhân vào Alchip được thị trường diễn giải như một tín hiệu quan trọng. Việc Alchip hợp tác với Ayar Labs trong lĩnh vực CPO cũng cho thấy không gian thị trường tiềm năng của công ty tiếp tục được mở rộng.
Unimicron (欣兴电子, 3037.TWSE) là bên hưởng lợi từ ASIC đi từ góc độ ABF carrier board và PCB. Theo báo cáo nghiên cứu của Bernstein ngày 4/5 được Gotrade News trích dẫn, Unimicron dự kiến sẽ nắm khoảng 35% thị phần ABF carrier board cấp cao của NVIDIA, và hơn 50% thị phần các ASIC như Google TPU và AWS Trainium. Bernstein xếp TSMC và Unimicron vào “hai mã cổ phiếu Đài Loan đại diện nhất trong chu kỳ AI capex của thị trường châu Á”. Doanh thu quý 1/2026 của Unimicron tăng 8% theo quý, biên lợi nhuận gộp là 18%.
Tin hợp tác Google TPU của MediaTek (联发科, 2454.TWSE) đã được thị trường lan truyền rộng rãi. Theo phân tích của Global Tech Research, trong tương lai MediaTek có khả năng tham gia hỗ trợ thiết kế hậu kỳ cho Google TPU V7e/V7p. Serenity gần đây cho rằng: dù các tin tốt này đã được phản ánh một phần vào giá cổ phiếu, nhưng anh vẫn đánh giá rằng hoạt động tăng trưởng ASIC của MediaTek trong tương lai đáng được tiếp tục theo dõi. Trong vài năm tới, MediaTek có cơ hội trở thành một mắt xích cực kỳ quan trọng trong chuỗi cung ứng quy mô siêu lớn của các nhà sản xuất đám mây lớn của Mỹ.
Ba công ty Đài Loan lần lượt gắn mình với các mắt xích cốt lõi của chip tự thiết kế từ các nhà cung cấp đám mây quy mô siêu lớn theo ba chiều kích độ khác nhau: dịch vụ thiết kế, đóng gói theo carrier/bảng nền, và thiết kế SoC.
Vikong: bị thị trường định giá thấp – một trong hai “song quyền” InP/GaAs
Serenity là người nắm giữ vững chắc nhất trong các mã cổ phiếu Đài Loan và thể hiện rõ ràng, trực tiếp nhất vị thế của mình là Vikong (Win Semiconductor, 3105.TWO).
Vikong (穩懋) là một trong những nhà máy đúc wafer bán dẫn hợp chất hàng đầu toàn cầu, cùng với GlobalFoundries tạo thành mô hình song quyền gia công InP (phốt hóa indium) và GaAs (asenit gali). Ấn tượng truyền thống của thị trường về Vikong bắt nguồn từ mối liên hệ của công ty với chuỗi cung ứng của SpaceX Starlink và Broadcom (AVGO).
Phát biểu gần đây của Serenity trên X là: “Win will win. So I am long Win.”. Nhận định cốt lõi của Serenity là: Vikong là một trong hai “song quyền” gia công InP và GaAs; tương lai vệ tinh LEO (vệ tinh quỹ đạo thấp) của SpaceX Starlink, laser sóng liên tục (CW laser), nguồn sáng thị giác và radar cho robot hình người đều sẽ đi qua năng lực gia công của Vikong.
Định giá anh đưa ra là: P/E hướng tới của Vikong năm 2027 khoảng 35 lần. Dù nhìn có vẻ không hề rẻ, nhưng anh cho rằng “ban lãnh đạo có ý định kìm hướng dẫn kết quả xuống thấp; sau khi lợi nhuận thực sự được xả ra, P/E sẽ trông cực kỳ rẻ”. Dự án Vikong hỗ trợ doanh nghiệp quang silic mở rộng năng lực sản xuất laser hàng loạt là động cơ tăng trưởng cốt lõi trong tương lai theo góc nhìn của Serenity, và phần này hiện vẫn chưa được thị trường định giá đầy đủ.
InP là mắt xích thuộc “kiểu Hormuz Strait” mà Serenity sớm xây vị thế trên thị trường chứng khoán Mỹ, nơi công ty AXTI nằm. Anh ví chất nền InP như “dầu mỏ của kỷ nguyên truyền thông quang AI trong tương lai”. Vị trí của Vikong trên thị trường Đài Loan, chính là nút gia công hạ nguồn của chuỗi công nghiệp này.
Serenity chưa nhắc tới nhưng các mắt xích cần thiết cho bức tranh toàn cảnh: vật liệu thượng nguồn, năng lượng và hệ thống làm lạnh bằng chất lỏng (liquid cooling).
Chín mã cổ phiếu Đài Loan mà Serenity nêu tập trung vào mắt xích trung du của CPO và ASIC. Xét toàn cảnh chuỗi công nghiệp AI tại Đài Loan, mảng vật liệu thượng nguồn và mảng năng lượng/liquid cooling ở hạ nguồn cũng không thể thiếu. Serenity trong phát biểu công khai không đề cập trực tiếp phần này, nhưng không thể bỏ qua khi hiểu đầy đủ chuỗi công nghiệp AI tại Đài Loan.
Ở đầu vào vật liệu thượng nguồn, chính bản thân TSMC (台积电, 2330.TWSE) là nút trung tâm của toàn bộ bức tranh. Theo dự phóng của Bernstein, lợi nhuận của TSMC năm 2026 tăng trưởng khoảng 40%, giai đoạn 2027-2028 tỷ lệ tăng trưởng kép khoảng 20%; công ty đã chốt hướng dẫn capex năm 2026 trong khoảng 52-56 tỷ USD ở phân khúc cao cấp. Trên chuỗi truyền dẫn ngược từ capex AI, TSMC vừa là bộ khuếch đại, vừa là van tiết lưu: hướng đi của capex quyết định trực tiếp nhịp đơn hàng của toàn bộ các mã cổ phiếu Đài Loan ở hạ nguồn như đóng gói & kiểm thử, bảng nền (carrier/board), kiểm tra, đầu nối…
Ở phía năng lượng và hệ thống làm lạnh bằng chất lỏng, các trung tâm dữ liệu AI của Đài Loan đang phải đối mặt với áp lực cung cấp điện thực chất. Theo Reccessary tháng 12/2025 dẫn phát biểu của ông 易序权 – trưởng phòng quy hoạch hệ thống của Taipower, các thiết bị then chốt của lưới điện toàn cầu như máy biến áp và tua-bin khí đều đang trong tình trạng thiếu hụt; thời gian giao tua-bin khí đã kéo dài từ 2-3 năm lên 7-8 năm, giá tăng gấp đôi, “tốc độ xây dựng lưới điện căn bản không theo kịp”. Nút thắt ở phía cung này tạo ra cơ hội mang tính cấu trúc cho ba mã cổ phiếu Đài Loan then chốt.
Đầu tiên là Delta Electronics (台达电, 2308.TWSE) – công ty dẫn đầu về các giải pháp quản lý nguồn và tích hợp làm lạnh bằng chất lỏng, đã thâm nhập vào cả hai kịch bản “vùng trắng” (xử lý IT) và “vùng xám” (làm mát điện lực) của trung tâm dữ liệu AI. Thứ hai là AVC (奇鋐, 3017.TWSE), công ty dẫn đầu về giải pháp tản nhiệt toàn cầu, phủ kín công nghệ full-stack cho liquid cooling dạng tấm lạnh và liquid cooling nhúng chìm. Cuối cùng là Auras Technology (双鸿, 3324.TWSE), chuyên sản xuất mô-đun làm lạnh bằng chất lỏng, là nhà cung cấp cấp 1 của NVIDIA. Theo dự báo của Goldman Sachs, quy mô thị trường tổng thể làm mát máy chủ toàn cầu giai đoạn 2025-2027 sẽ lần lượt tăng 111%, 77%, 26%; đến năm 2027 đạt 17,6 tỷ USD. Đường cong tăng trưởng này đồng bộ với đường cong tăng trưởng của CPO trong chu kỳ capex AI.
Rủi ro thực sự không nằm ở hai bờ eo biển, mà nằm ở chi tiêu vốn (capex) của các nhà cung cấp dịch vụ đám mây quy mô siêu lớn.
Sự đánh giá của Serenity về rủi ro tổng thể của chuỗi công nghiệp AI tại Đài Loan-Trung Quốc đại lục đối với thị trường chứng khoán Đài Loan lại đi ngược với câu chuyện chính thống trên thị trường.
Gần đây anh cho biết: hiện tại chuỗi cung ứng AI của Đài Loan không tồn tại bong bóng; định giá của nhiều doanh nghiệp Đài Loan so với các công ty cùng nhóm trên Nasdaq của Mỹ vẫn còn khá thấp. Rủi ro địa chính trị bị thị trường phóng đại quá mức, vì Đài Loan đã là một phần không thể thiếu trong chuỗi cung ứng công nghệ toàn cầu: “Không có quốc gia nào chọn phá hủy chuỗi cung ứng quy mô lớn theo kiểu trò chơi tổng bằng không.” Nhìn từ triển vọng 7-10 năm, Mỹ đang xây dựng chuỗi cung ứng nội địa thông qua các doanh nghiệp như Intel; nhưng trong 2-3 năm tới, sẽ không có rủi ro mang tính hệ thống đặc biệt nghiêm trọng.
Anh chỉ ra rằng rủi ro thực sự đáng theo dõi là capex của các nhà cung cấp dịch vụ đám mây quy mô siêu lớn. Việc các hãng lớn như Microsoft, Amazon, Google, Meta, Oracle liên tục mở rộng đầu tư chính là động lực cốt lõi cho sự phồn vinh AI hiện tại: “Chỉ cần các doanh nghiệp này tiếp tục tăng đầu tư xây dựng hạ tầng AI, chuỗi cung ứng Đài Loan sẽ tiếp tục được hưởng lợi; nhưng nếu các nhà cung cấp dịch vụ đám mây quy mô siêu lớn bắt đầu cắt giảm capex, chuỗi cung ứng AI của Đài Loan có thể sẽ chịu sự điều chỉnh định giá ở mức khá lớn.”
Dấu hiệu ban đầu của việc “kiểm tra sức chịu đựng” cho nhận định này đã bắt đầu xuất hiện.
Những thay đổi biên xuất hiện trên thị trường gần đây đáng được đưa vào danh sách theo dõi. Ngày 3/6 Broadcom công bố kết quả kinh doanh quý 2 tài khóa 2026: dự báo doanh thu chip AI cho Q3 FY2026 là 16 tỷ USD, thấp hơn mức kỳ vọng đồng thuận của các bên bán từ LSEG là 17,2 tỷ USD, tức thấp hơn khoảng 1,2 tỷ USD. Đồng thời tại cuộc gọi công bố kết quả, CEO Broadcom là Hock Tan (陈福阳) tiếp tục giữ nguyên dự báo doanh thu bán dẫn AI cả năm là 56 tỷ USD, không nâng lên. Thị trường diễn giải việc “không nâng dự báo” là tiêu cực: ngày 5/6, chỉ số bán dẫn Philadelphia (SOX) lao dốc 10,26% trong một phiên, mức giảm mạnh nhất kể từ tháng 3/2020; cùng ngày Hàn Quốc, KOSPI giảm 5,54%, ngày 8/6 KOSPI mở cửa giảm 8,37% kích hoạt cơ chế ngừng giao dịch.
Tuy nhiên, mốc tham chiếu then chốt hiện tại là: TSMC chốt capex năm 2026 trong khoảng 52-56 tỷ USD phân khúc cao cấp và chưa xuất hiện mức giảm thực chất. Dòng dẫn hướng capex của các nhà cung cấp dịch vụ đám mây quy mô siêu lớn bản thân cũng vẫn đang trong kênh điều chỉnh tăng. Việc “rủi ro thực sự” mà Serenity nhận định có được kích hoạt hay không cần nhìn vào hướng dẫn capex của năm công ty Microsoft, Amazon, Google, Meta và Oracle trong báo cáo tài chính quý 2 và quý 3 năm 2026. Đây là tiền đề cốt lõi để danh sách cổ phiếu Đài Loan của Serenity hình thành, đồng thời cũng là biến số biên đáng theo dõi nhất trong quý tới.