


null
Ngày 4 tháng 5, Doubao ra mắt phiên bản trả phí. Là mô hình nền tảng với quy mô người dùng đứng đầu trong các sản phẩm AI nội địa, việc Doubao thu phí lập tức kích phát thảo luận về việc “thời đại AI miễn phí liệu đã kết thúc hay chưa”.
Nhưng có một vấn đề gần như chẳng ai hỏi: một sản phẩm đã bùng ra quy mô, vì sao lại tiên phong thu phí công khai, hơn nữa còn ấn định giá vé khách hàng bình quân ở mức từ 68 NDT trở lên—mức giá không hề thấp?
Thông thường kịch bản đi ngược lại: sản phẩm chạy sau, chưa kịp bùng ra quy mô, mới càng vội vàng để kiếm tiền.
Thực ra, trước khi tin tức thu phí lần này xuất hiện, Growth Black Box đã bắt đầu điều tra đội ngũ sản phẩm Doubao. Trong bài viết này, chúng tôi sẽ thử trả lời.
1
Doubao rốt cuộc mạnh đến mức nào?
Nói trước cho rõ: chúng tôi không bàn tán về công nghệ, thuật toán của mô hình. Ở đây, cái “mạnh” chúng tôi nói đến chỉ là khả năng thâm nhập thị trường.
Tính đến quý 1 năm 2026, Doubao đạt MAU 345 triệu. Xấp xỉ bằng tổng của vị trí thứ 2 đến thứ 4 trong các sản phẩm AI nội địa[1]. Đây là sự dẫn đầu vượt khoảng cách, không có gì phải bàn.
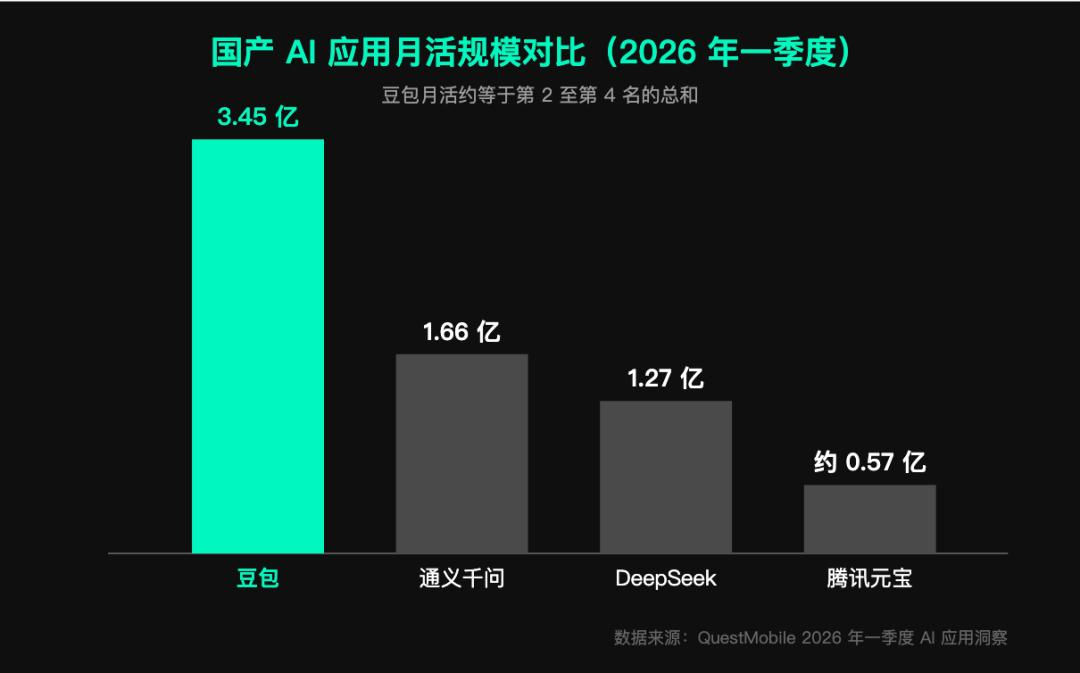
Đáng chú ý hơn nữa là nó vẫn đang tăng. Một sản phẩm có lượng người dùng lớn như vậy thông thường sẽ tăng trưởng rất nhanh rồi chậm lại, nhưng Doubao thì không. Chúng tôi được biết rằng quy mô người dùng của Doubao trong gần một năm qua đã gần gấp đôi; tính đến đầu năm nay, lượng người dùng mới mỗi ngày vẫn duy trì quanh mức 900.000. Mức tăng này không phải là đường thẳng mượt mà; nó từng chậm lại, bùng nổ rồi giảm, và từ quý 4 năm ngoái bắt đầu leo dốc trở lại, nhưng hướng đi vẫn luôn đi lên.
Dữ liệu lưu giữ cũng rất ấn tượng: tỷ lệ lưu giữ người dùng mới vào ngày hôm sau của Doubao vào khoảng 36%. Ở khía cạnh này, nó cao hơn Kimi, MiniMax, Bit (秘塔), Yuanbao, Qianwen và nhiều sản phẩm AI phổ thông khác; trong phạm vi dữ liệu chúng tôi tiếp xúc trong cuộc khảo sát, đây là nhóm cao nhất trong các sản phẩm cùng loại. Nói cách khác, Doubao không dựa vào lượng người dùng sẵn có để “cầm cự sân khấu”; người mới vào được là giữ lại được, “tệp nền tảng” của nó rất khỏe.
Thứ đáng nói hơn quy mô chính là sự “khái quát hóa” của người dùng Doubao.
Cách đây một năm, chân dung người dùng của Doubao vẫn mang rõ đặc trưng của các sản phẩm AI giai đoạn đầu: nam giới chiếm hơn 70%, tập trung ở nhóm người trẻ tại các thành phố hạng nhất và hạng hai. Đến đầu năm nay, cấu trúc này đã thay đổi rất lớn: khoảng cách giữa nam và nữ thu hẹp mạnh (nam 57%: nữ 43%), người dùng ở các thành phố cấp 4 trở xuống chiếm khoảng 30%, mức độ “xuống sâu” rõ rệt hơn so với các sản phẩm như Kimi.
Một chi tiết phản ánh rất rõ hướng thay đổi: tỷ lệ thẩm thấu của tính năng gọi thoại của Doubao gần 40%. Tính năng này đặc biệt được ưa chuộng ở các thành phố cấp 4 và cấp 5. Theo chúng tôi nắm được, ngày càng nhiều người dùng trung cao tuổi trước đây ít tiếp cận AI, đã bước vào Doubao theo cách ít rào cản nhất—“gọi điện”.
Điều này cho thấy rõ Doubao đang chuyển từ một “công cụ dành cho dân công nghệ” thành một “công cụ sinh hoạt cấp quốc dân”. Nhưng hãy nhớ “tính khái quát hóa” này—ở phần sau chúng tôi sẽ nói về mặt còn lại của đồng xu.
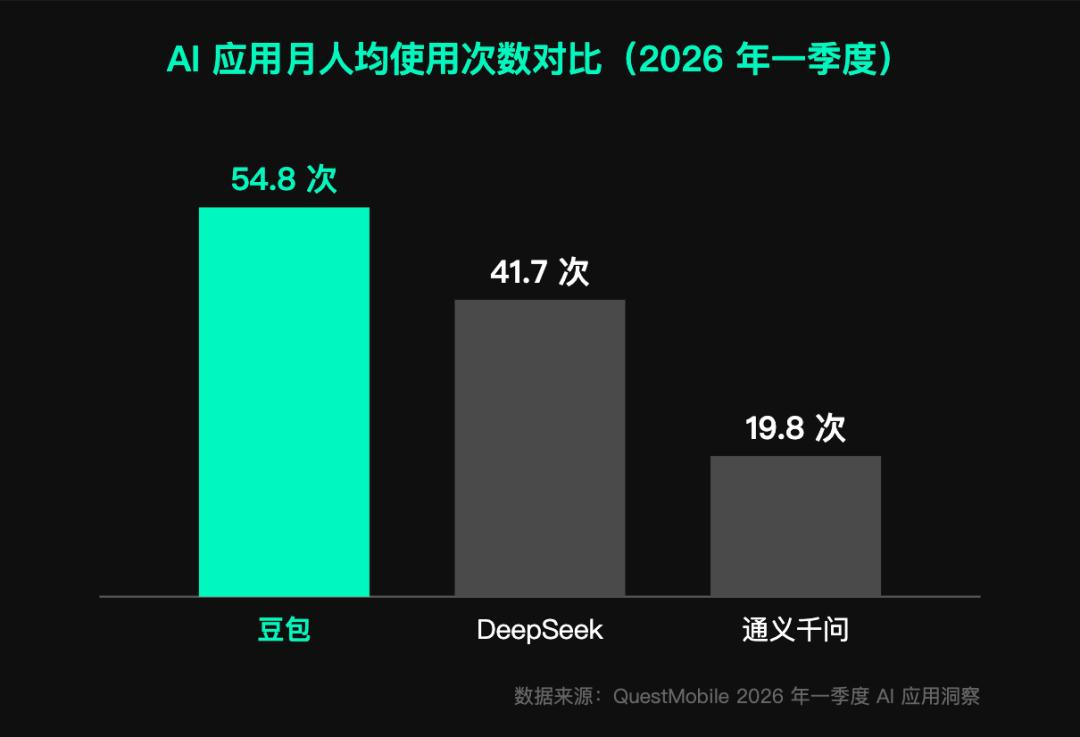
Còn một phương diện dễ bị bỏ qua: người dùng của Doubao không chỉ nhiều, họ còn dùng rất sâu. Trung bình mỗi ngày, người dùng Doubao mở ứng dụng hơn 2 lần; mỗi cuộc hội thoại thường qua lại hơn 6 lượt. Ước tính sơ bộ, chỉ riêng lượng hội thoại tạo ra mỗi ngày trên điện thoại cũng đã tính theo hàng tỷ lần. Cường độ sử dụng này trong ngành thuộc nhóm dẫn đầu. Dữ liệu của QuestMobile cho thấy trong quý 1 năm 2026, số lần sử dụng trung bình mỗi người/tháng của Doubao đạt 54,8 lần, cao rõ rệt so với các sản phẩm cùng loại như DeepSeek, Qianwen…[1]
Gộp những điều này lại, bức chân dung của Doubao đã đủ toàn diện: quy mô người dùng của người dùng Trung Quốc lớn nhất, tăng trưởng nhanh nhất, độ dính cao nhất, và là sản phẩm AI được dùng thường xuyên nhất. Về “tệp nền tảng” người dùng cơ bản, gần như nó đang nắm trong tay một bộ bài tốt nhất.
2
Người dùng “hỏi” trên Doubao, nhưng rất ít khi “mua” trên Doubao
Quay lại câu hỏi ở phần mở đầu: một sản phẩm nắm giữ lượng người dùng lớn nhất, vậy vì sao lại sốt ruột thu phí nhất? Muốn trả lời, trước hết phải nghĩ rõ Doubao định biến những người dùng này thành tiền như thế nào.
Với một “trợ lý đời sống phổ cập”, lộ trình kiếm tiền được bên ngoài đánh giá cao nhất và cũng hợp lý nhất chính là tiêu dùng. Logic rất đơn giản: khi người dùng đã quen chuyện cứ gặp chuyện là hỏi Doubao, các câu hỏi kiểu “Nên mua điện thoại nào tốt?” “Sữa bột nào phù hợp cho con tôi?” vốn sẽ xảy ra nhiều và tự nhiên trong hội thoại; chỉ cần nền tảng bắt được ngay khoảnh khắc người dùng lóe lên ý định mua hàng, gắn sản phẩm và giao dịch lại với nhau, thì lưu lượng sẽ biến thành làm ăn. Thời đại nội dung mạng xã hội bùng nổ, Xiaohongshu và Douyin đều đi theo con đường này.
Chúng tôi cũng thấy từ các nguồn tin khác rằng, theo dữ liệu tháng 4 năm 2026, trong các câu trả lời của Doubao xuất hiện thẻ sản phẩm, tỷ lệ chuyển đổi đã đạt hơn 3%, cao hơn nhiều so với quảng cáo thương mại điện tử truyền thống[2].
Về lý thuyết, không gian tưởng tượng của Doubao trên con đường này cũng phải là lớn nhất. Nhưng bất ngờ là, Doubao lại đi không suôn sẻ nhất trên chính con đường đó.
Trong Doubao, nhu cầu của người dùng được chia thành 14 nhóm lớn. Theo nghiên cứu của Growth Black Box, nhóm “quyết định mua sắm tiêu dùng” đứng thứ 9, chiếm 6%. Còn nửa năm trước, danh mục này thậm chí còn chưa tồn tại: nhu cầu liên quan mua sắm quá ít đến mức không cần tách ra để thống kê riêng. Từ không có đến xuất hiện rồi lên 6%, tốc độ tăng không chậm, nhưng giá trị tuyệt đối vẫn luôn nhỏ.
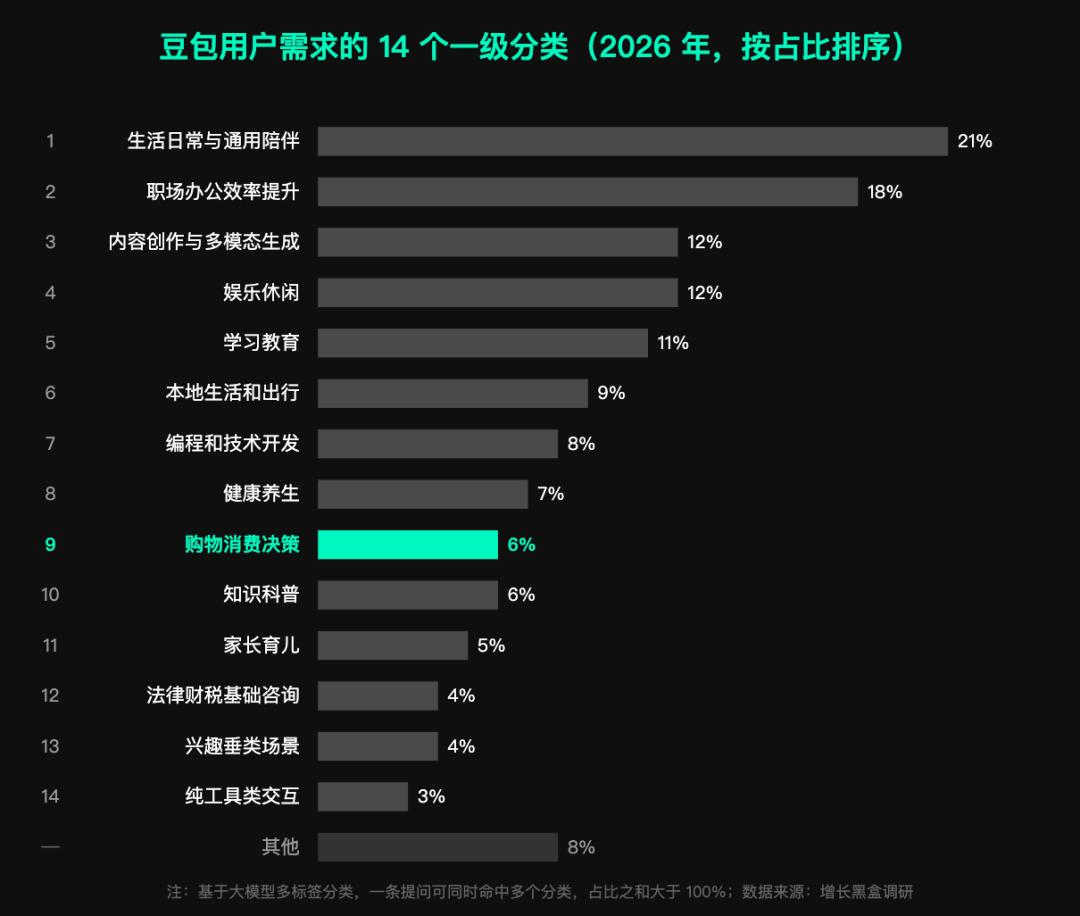
Cần nói rõ rằng việc phân loại của Doubao là do mô hình dựa trên bối cảnh để phán đoán tổng hợp, và một câu hỏi có thể đồng thời trúng nhiều nhãn. Vì vậy, sẽ có một phần ý định mua sắm bị rải vào các danh mục khác như “chăm con”, “sức khỏe”, “đời sống hằng ngày”… Dù cộng hết những điều đó vào thì trong cấu trúc nhu cầu người dùng Doubao, quyết định chi tiêu vẫn chưa thể xem là “sân nhà”.
Và trong 6% nội bộ đó, so sánh và gợi ý lựa chọn sản phẩm chiếm khoảng một nửa; gợi ý quà tặng kết hợp với ghép ngân sách chiếm khoảng 30%; phần còn lại là giải thích quy tắc ưu đãi và sự kiện. Đây là một cấu trúc khá “nhẹ”, người dùng chủ yếu đang hỏi, đang so sánh, chứ không phải đưa ra quyết định mua hàng ngay ở bước cuối cùng.
Điều này có nghĩa là trong “bể lưu lượng” khổng lồ của Doubao với MAU 345 triệu, chỉ có một phần rất nhỏ người dùng mang ý định “mua sắm”. Họ đến Doubao chủ yếu để hỏi, tìm bạn đồng hành, và xử lý công việc. Việc mua sắm vốn không phải sân nhà của Doubao.
Đây không phải là thiếu sót của Doubao, mà là kết quả tự nhiên của định vị “trợ lý phổ dụng”. Nhưng với bất kỳ thương hiệu nào muốn dùng AI để tiếp cận người tiêu dùng, thì 6% này là con số cần phải nhìn thẳng.
Trên thực tế, đã có một số thương hiệu thử nghiệm rồi. Theo nghiên cứu của Growth Black Box, hiện có từ 200 đến 300 thương hiệu, bằng cách tích hợp tài liệu sản phẩm vào cơ sở kiến thức của Doubao, nhằm khi người dùng đặt câu hỏi thì được “tìm thấy” chính xác hơn. Những thương hiệu này phủ nhiều ngành như quần áo, giày dép, đồ dùng hằng ngày, xe máy, thậm chí cả dịch vụ CNTT… Số lượng không hề nhỏ.
Nhưng theo những gì chúng tôi tìm hiểu, ở giai đoạn hiện tại, kiểu hợp tác này hiệu quả nhìn thấy đối với thương hiệu vẫn còn khá hạn chế. Nhóm Doubao cũng tự định vị nó là một cuộc khám phá mang tính thử nghiệm. Điều này không có gì lạ, vì có ba lý do phía sau:
Nguyên nhân thứ nhất là bị “pha loãng”. Quy mô cơ sở kiến thức của Doubao tính theo đơn vị TB. Có thể hình dung rằng, chỉ riêng phần tài liệu sản phẩm mà một thương hiệu đưa vào, trong biển thông tin khổng lồ đó chỉ là một phần rất nhỏ. Trừ khi câu hỏi của người dùng đủ cụ thể—ví dụ chính xác tới độ tuổi, bối cảnh, ngân sách, nhu cầu…—thì thông tin của thương hiệu mới khó có thể được khớp trúng chính xác. Còn phần lớn câu hỏi của người dùng lại mang tính khái quát.
Nguyên nhân thứ hai—cũng là một nguyên tắc chủ động của Doubao: nó không nghiêng trọng số tìm kiếm cho các thương hiệu trả phí. Nhóm Doubao đánh giá rất thẳng: nếu người dùng cảm nhận rằng kết quả tìm kiếm bị thao túng vì lợi ích thương mại, thì độ tin cậy của sản phẩm sẽ sụp đổ. Vì vậy, dù thương hiệu hoàn tất tích hợp, cũng sẽ không vì thế mà bị “đẩy mạnh” một cách cưỡng ép trong kết quả.
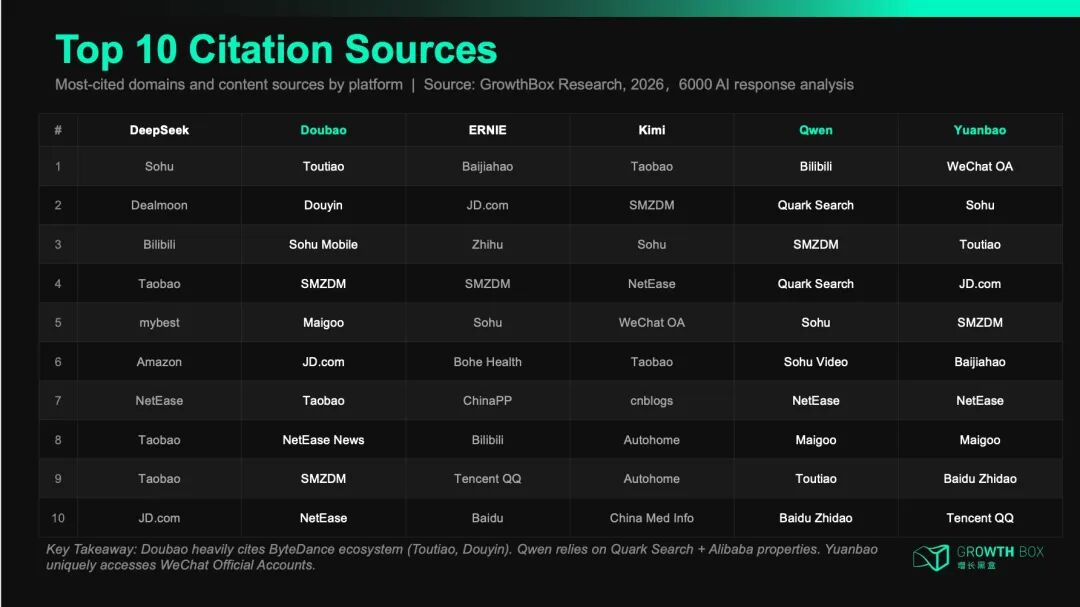
Nguyên nhân thứ ba nằm trong cấu trúc nguồn dữ liệu của Doubao. Growth Black Box cho biết khi Doubao trả lời câu hỏi của người dùng, khoảng 85% thông tin đến từ nguồn thông tin của hệ Byte (ví dụ Douyin, Toutiao…), và các nguồn này thường chủ yếu là nội dung dạng văn bản. Dù là video trên Douyin, hiện Doubao cũng chỉ lấy tiêu đề, phần mô tả và ảnh bìa, không tự phân tích ngữ nghĩa nội dung video—vì chi phí quá cao và tốc độ không theo kịp nhu cầu tạo nội dung theo thời gian thực. Hiện nay marketing của các thương hiệu có rất nhiều nội dung ở dạng video ngắn. Nhưng theo cấu trúc nguồn thông tin hiện tại của Doubao, về cơ bản nó không “đọc hiểu” được trong video đang nói gì.
Trước đó, Growth Black Box từng thực hiện các phân tích dữ liệu để tìm hiểu nguồn tham chiếu của nhiều mô hình đối với một tập đoàn tiêu dùng nhanh quốc tế:
3
Doubao là “trạm trung chuyển lưu lượng” của hệ sinh thái Byte
Đến đây, đáp án đã rất rõ ràng: Doubao có lượng người dùng lớn nhất, nhưng chưa chuyển nó thành bối cảnh chi tiêu. Nguyên nhân không nằm ở năng lực sản phẩm của Doubao, mà nằm ở định vị sản phẩm của nó.
Nhóm Doubao tự định vị mình gồm ba mảng: trợ lý đời sống đa năng, công cụ sáng tạo hạng nhẹ, và người bạn đồng hành về cảm xúc. Trong ba định vị này, không có bất kỳ cái nào là “cửa ngõ đưa ra quyết định mua sắm”.
Trong nội bộ Byte, Doubao giống như một “cửa sổ trưng bày năng lực” và “nền tảng phân phối lưu lượng”. Nó trình diễn khả năng tạo hình và video bằng AI cho Jiyi Meng và Jianying, đồng thời dẫn người dùng qua đó; các nhu cầu theo chiều dọc như giáo dục, mạng xã hội được tách thành các sản phẩm độc lập (Doubao Ai Xue, Mèo Hộp đều là kiểu tách ra từ Doubao), đồng thời đưa thêm người dùng cho thương mại điện tử Douyin.
Nói cách khác, Doubao không được dùng để “gánh” giao dịch. Vai trò của nó là “phân phối”, không phải “hoàn tất giao dịch”. Ràng buộc quan trọng hơn là: ngay cả khi Doubao muốn làm thương mại điện tử, hiện tại nó cũng không thể tạo được vòng khép kín.
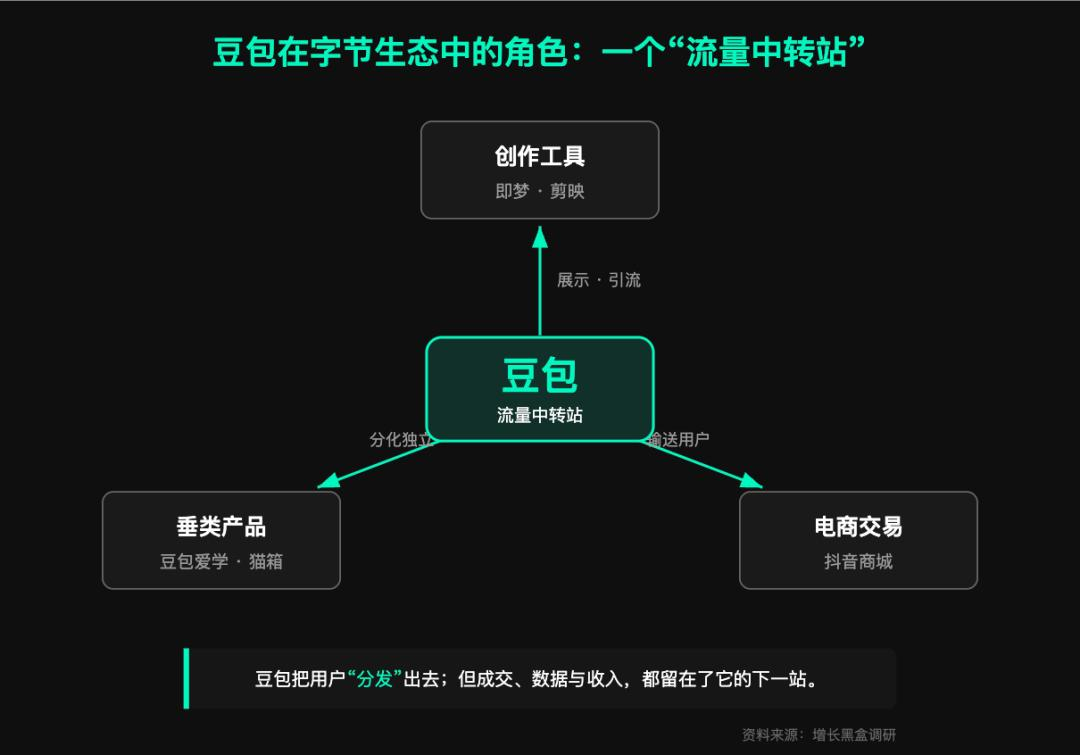
Doubao thuộc hệ thống Flow của Byte; với Douyin, về mặt tổ chức thì độc lập và song song, dữ liệu không liên thông. Cho dù người dùng nhảy từ Doubao sang sàn thương mại Douyin và phát sinh giao dịch, dữ liệu cũng không được gửi ngược lại cho Doubao. Doubao trước đó cũng từng thử đi vào hệ sinh thái Douyin dưới dạng mini program, nhưng không duy trì được.
Kết quả là, khi người dùng hỏi Doubao về hàng hóa, tối đa Doubao chỉ có thể đưa một liên kết chuyển hướng, và xác suất kích hoạt cực thấp. Theo tìm hiểu, tỷ lệ câu hỏi theo mọi danh mục có xuất hiện liên kết sản phẩm khoảng 0,1 phần vạn. Vì vậy, giao dịch thực sự diễn ra ở nơi Doubao không nhìn thấy và cũng không hưởng được phần nào.
Nếu đặt Doubao vào so sánh với hai mô hình đầu bảng khác, thì “tính cấu trúc” của ràng buộc này sẽ rõ ràng hơn:
Tongyi Qianwen tựa lưng vào Alibaba, có thể liên thông Taobao và Feizhu trong chính ứng dụng; người dùng có thể chớp nhoáng đặt mua ngay.
Tencent Yuanbao dựa trên WeChat, có thể liên thông thanh toán WeChat;
Nhưng cho đến nay, chuỗi liên kết giao dịch giữa Doubao và thương mại điện tử Douyin vẫn chưa được thông.
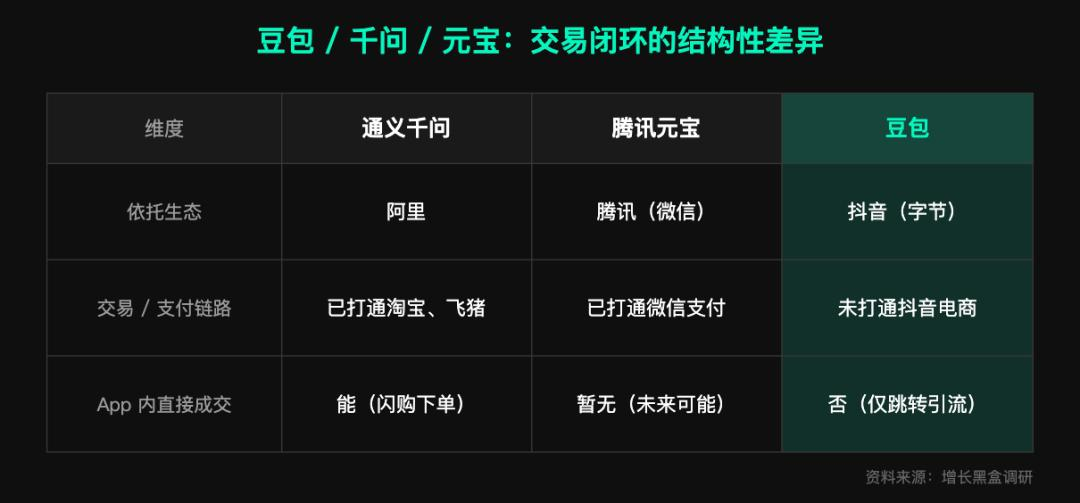
Sự khác biệt của ba bên về bản chất không phải là hơn kém về năng lực sản phẩm, mà là mức độ mở của hệ sinh thái đằng sau mỗi bên khác nhau. Qianwen và Yuanbao “cơ thể mẹ” sẵn sàng mở năng lực giao dịch cho trợ lý AI của chính họ; còn giữa Douyin và Doubao, luôn có một lớp ngăn cách.
4
Tái hiểu việc lần này thu phí
Bây giờ, hãy quay lại tuyên bố về bản trả phí vào ngày 4 tháng 5.
Quay lại kết quả khảo sát của chúng tôi, nhóm Doubao thực ra đã nói rất rõ: Doubao bước sang năm thứ ba, giai đoạn trước đã đốt rất nhiều tiền nhưng không tương ứng với lợi ích thu được; ở cấp độ tập đoàn có áp lực đánh giá ROI rõ ràng, nên thương mại hóa buộc phải đẩy mạnh.
Áp lực này rất cụ thể. Theo các báo cáo công khai, lượng Token gọi trung bình hằng ngày của mô hình Doubao đã tăng khoảng 1.000 lần so với giai đoạn mới ra mắt cách đây hai năm. Phía sau đó là các cụm GPU vận hành liên tục và chi phí năng lực tính toán khổng lồ. Trong khi đó, kế hoạch đầu tư của Byte vào AI năm 2026 lên tới khoảng 1600 tỷ NDT, trong đó một phần rất lớn dành cho việc mua chip AI[3].
Nói cách khác, một bên là chi phí đang nhanh chóng phình to; bên kia là thu nhập C-end gần như không đáng kể. Trước đó, chính ứng dụng Doubao bản thân không có quảng cáo, C-end gần như bằng không. Rõ ràng, việc thu phí chỉ là sớm muộn.
Ngoài ra còn có một chi tiết đáng chú ý. Chúng tôi từng biết rằng quảng cáo gợi ý theo ngữ cảnh của Doubao dự kiến sẽ chỉ ra mắt vào quý 3. Nhưng trước khi đến quý 3, ngay từ đầu tháng 5 đã tiên phong tung gói đăng ký cho người dùng C-end. Cái chữ “sớm” này, bản thân nó đã cho thấy áp lực nặng đến mức nào.
Tuy nhiên, việc thu phí lần này còn cần hiểu sâu hơn nữa: không phải cứ đi theo con đường đăng ký C-end là mọi thứ sẽ suôn sẻ ngay.
Mô hình của Qianwen đi theo thương mại điện tử và hoa hồng CPS, con đường kiếm tiền gần như “tất yếu”. Tuy nhiên, đăng ký C-end của Doubao lại tính phí cho các kịch bản tiêu tốn năng lực tính toán cao như tạo PPT, phân tích dữ liệu, phân tích tài liệu dài, làm phim. Khó nói rằng Doubao có lợi thế tự nhiên trong các lĩnh vực đó. Chưa kể, những việc cơ bản như chat, viết lách, tra cứu vẫn được miễn phí, và vẫn sẽ hằng ngày tạo ra lượng tiêu hao năng lực tính toán rất lớn.
Khi nhìn lại cấu trúc người dùng của Doubao đã nói ở trên—một sản phẩm mức độ “xuống sâu” cao, được “khái quát hóa” nhanh, với số lượng lớn người dùng trung cao tuổi đi vào thông qua “gọi điện”—thì không khó để thấy giữa bức chân dung người dùng thực tế của nó và bức chân dung lý tưởng “sẵn sàng trả 68 đến 500 NDT/tháng cho AI” tồn tại một khoảng cách rõ rệt.
Đó cũng là lý do vì sao “68 tệ rốt cuộc khó thu đến mức nào” lại trở thành dấu hỏi thật trong dư luận. Doubao đúng là không thiếu người dùng, nhưng phần lớn người dùng lớn nhất của nó—lại chính là phần không có ý định trả phí mạnh nhất[5].
Cũng cần chỉnh lại một nhận định khá phổ biến: Doubao không phải là “mô hình AI nội địa đầu tiên thu phí cho người dùng C-end”. Từ Tâm Nhất Ngôn bản chuyên nghiệp từ năm 2023 đã bắt đầu thu phí rồi[6]. Mô tả chính xác hơn của Doubao là: trong nhóm sản phẩm đầu bảng, đây là người chơi đầu tiên thu hút sự chú ý để triển khai đăng ký C-end với mức giá bình quân tương đối cao (từ 68 NDT, cao nhất 500 NDT/tháng)[7].
Điều thú vị là, Từ Tâm Nhất Ngôn (Ernie) trong tháng 4 năm 2025 lại khôi phục miễn phí toàn diện[6]. Không biết liệu việc này có phần nào “tiên tri” tương lai của Doubao hay không.
Trên thực tế, hệ Byte vẫn có một số kinh nghiệm thu phí C-end. Sản phẩm AI mạng xã hội tách ra từ Doubao—Mèo Hộp (猫箱)—đã thu phí theo dạng thẻ tháng, nhưng mức giá trung bình mỗi người chỉ khoảng 5 hào NDT. Hình thái sản phẩm của Mèo Hộp và Doubao không giống nhau, con số này không thể áp dụng trực tiếp, nhưng nó ít nhất cho thấy: trên “tệp người dùng” của hệ Byte, muốn thu phí C-end thật sự chạy ra quy mô thì không hề dễ.
Kết luận
Với Doubao, thu phí đi trước—nếu nói theo cách đó thì không phải là “tiên phong thương mại hóa”. Thay vào đó, đó là một lựa chọn lối đi tương đối thực dụng trong những ràng buộc cấu trúc sẵn có. Bởi hệ sinh thái thương mại điện tử có những hạn chế về vị trí sinh thái nên tạm thời không đi thông được; đăng ký chính là con đường mà nó có thể sớm mở thông hơn.
Có thể tóm gọn tình cảnh của Doubao bằng hai câu: người dùng nhiều nhất, nhưng cơ cấu người dùng lại ít “sẵn sàng trả phí” nhất; hệ sinh thái thì phong phú nhất, nhưng trong chính hệ sinh thái đó lại kém “lưu thông” nhất. Đây mới là nguyên nhân thật sự khiến Doubao—với MAU 345 triệu và giữ vững vị trí số 1 trong AI nội địa—ngược lại lại tỏ ra lo lắng nhất.
Nó đương nhiên không thiếu người dùng, nhưng thiếu một vị trí trong hệ sinh thái có thể biến người dùng thành doanh thu.
Ghi chú về dữ liệu: các nội dung trong bài có gắn nhãn “Growth Black Box cho biết”“chúng tôi tìm hiểu”, đều đến từ nghiên cứu chuyên sâu của Growth Black Box năm 2026 Q1 đối với nhóm sản phẩm Doubao; dữ liệu tương ứng là theo phạm vi của cuộc nghiên cứu.
Tài liệu tham khảo
[1] QuestMobile 2026 Q1 AI ứng dụng: Doubao, Qianwen, DeepSeek MAU lần lượt đạt 340 triệu, 170 triệu, 130 triệu; lượng người dùng và độ dính của ngành cùng tăng, cạnh tranh bước vào nửa sau|QuestMobile
[2] Nếu Doubao dám thu phí, vậy tôi sẽ dùng “Qianwen” thay!|Trang WeChat công chúng
[3] Doubao thử thu phí, DeepSeek sẽ theo sau chứ? Thời hạn thu phí toàn diện cho trợ lý AI|36Kr
[4] Doubao ra mắt bản trả phí, rốt cuộc Byte cũng không nhịn được nữa?|Tin tức Bành Bái
[5] Doubao mở kế hoạch trả phí, một tháng 68 tệ khó thu đến mức nào?|Báo Tân Kinh
[6] Từ Tâm Nhất Ngôn miễn phí, lần này đến lượt DeepSeek run rẩy?|36Krypton
[7] Nóng! Doubao sẽ tung bản trả phí, gói theo tháng từ 68 đến 500 NDT!|Trang web Thời báo Chứng khoán
Bài viết đến từ tài khoản WeChat công chúng “Growth Black Box”, tác giả: Nhóm Quan sát AI