



Trong bối cảnh thị trường hiện tại, toàn bộ thị trường crypto đang khao khát các dự án "đổi mới cơ chế" đến mức gần như điên cuồng. So với những dự án Meme trước đây chỉ dựa vào câu chuyện, KOL hay cảm xúc của cộng đồng để thúc đẩy, dòng tiền trên thị trường ngày càng sẵn sàng chi tiền cho "logic hoạt động mới" và "cấu trúc tài sản mới".
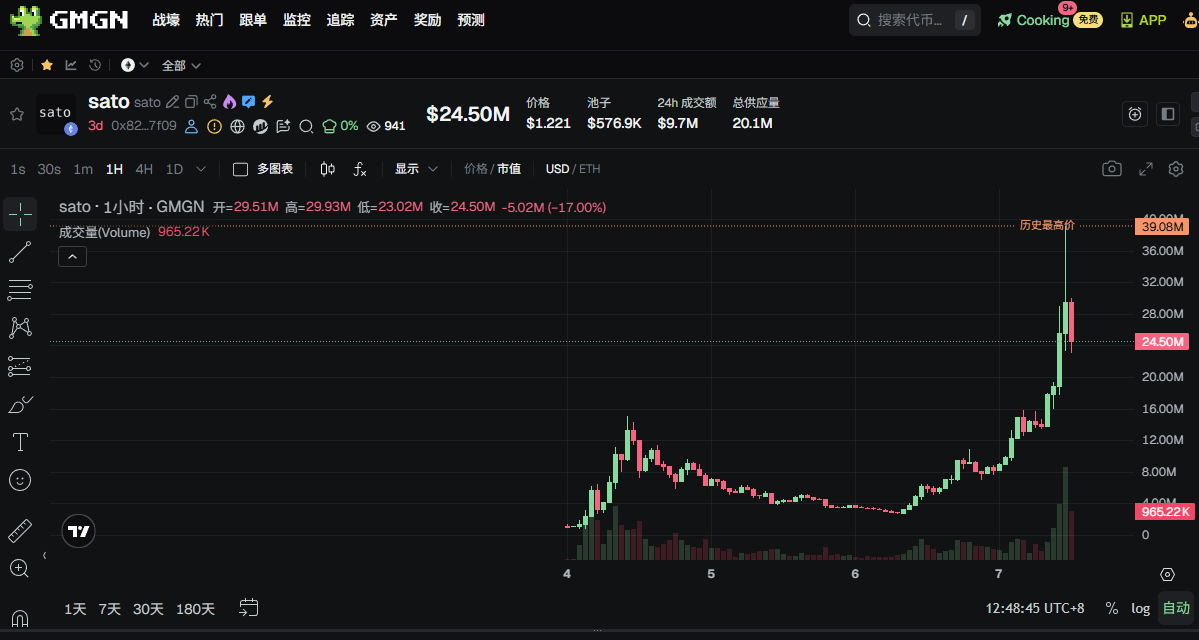
Gần như không có thời gian để làm nóng, chỉ với một trang web chính thức, sato đã trở thành tâm điểm chú ý của cộng đồng crypto trong vài ngày qua: chỉ sau bốn ngày lên sàn, vốn hóa thị trường của sato đã từng gần chạm 40 triệu USD, hiện tại ổn định ở mức 25 triệu USD. Odaily星球日报 sẽ phân tích chi tiết cơ chế hoạt động của sato trong bài viết này.
sato rốt cuộc là gì
sato là một token ERC-20 được triển khai trên Ethereum, cơ chế cốt lõi của nó được xây dựng dựa trên Uniswap v4 Hook. sato không có pre-mine, không có phân bổ cho team, không có quyền quản trị, và cũng không tồn tại các tính năng có thể nâng cấp hoặc tạm dừng; toàn bộ hệ thống được vận hành hoàn toàn tự động bởi mã nguồn trên chuỗi.
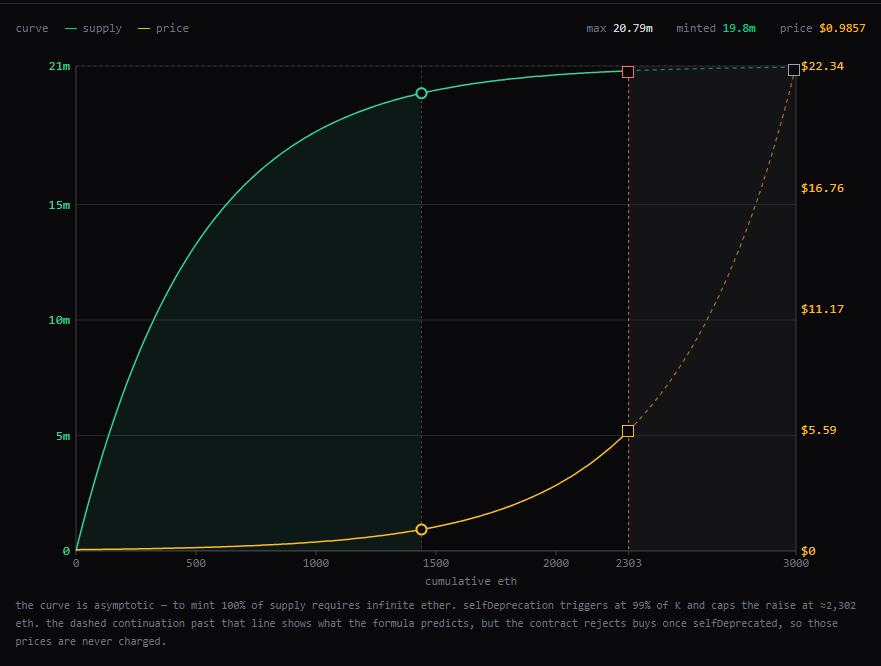
sato sử dụng Bonding Curve (đường cong liên kết) để phát hành. Người dùng thanh toán ETH cho hợp đồng Hook, sau đó hệ thống sẽ tự động mint sato mới theo một công thức toán học cố định; khi lượng ETH tích lũy đi vào hệ thống tăng lên, giá mua cho các lần sau sẽ ngày càng cao. Tất cả ETH đều được lưu vĩnh viễn trong Hook, đóng vai trò dự trữ của hệ thống.
Khi bán ra, người dùng có thể bán sato lại cho hệ thống để đổi lấy ETH; khi lượng token sato được mint đạt 99% tổng lượng, sato được bán ra sẽ bị hủy trực tiếp, không quay trở lại thị trường. Hệ thống thu phí 0,3% theo cả hai chiều mua và bán; phí sẽ được lưu vĩnh viễn trong Hook và không ai có thể rút được.
Nguồn cung lý thuyết của sato là 21 triệu đồng, nhưng hệ thống sẽ vĩnh viễn dừng mint khi đạt 99% nguồn cung, tức 20,79 triệu đồng. Sau khi dừng phát hành, người dùng không thể mua thêm coin mới thông qua Curve nữa, nhưng vẫn có thể bán sato lại cho hệ thống để đổi lấy ETH; còn Curve sẽ tiếp tục tồn tại như một pool mua lại vĩnh viễn trên chuỗi.
cơ chế cốt lõi của sato
Cơ chế của sato có phần giống biến thể của mô hình Bonding Curve trong Pump.fun, nhưng còn cực đoan hơn. Trong sato, người dùng cũng mua token từ hệ thống thông qua Curve; tuy nhiên, khác với các dự án Bonding Curve truyền thống, sato tách rõ ràng toàn bộ hệ thống thành “giai đoạn phát hành” và “giai đoạn sàn ngoài”.
Giai đoạn 1: giai đoạn phát hành
Trong giai đoạn này, người dùng không giao dịch với các người nắm giữ khác, mà trực tiếp giao dịch với chính hệ thống. Khi người dùng nạp ETH vào hệ thống, Curve sẽ tự động mint sato mới theo một công thức cố định; đồng thời, khi lượng ETH tích lũy đi vào hệ thống càng nhiều thì giá mint cho các lần sau cũng sẽ ngày càng cao.
Nói theo một cách nào đó, giai đoạn này giống như một “hệ thống sàn trong” tự vận hành. Bản thân Curve vừa chịu trách nhiệm phát hành token, vừa đảm nhiệm việc định giá.
Giai đoạn 2: “giai đoạn sàn ngoài”
Khi nguồn cung của sato đạt đến giới hạn tối đa 99% tổng lượng đã đặt, hệ thống sẽ vĩnh viễn ngừng mint, khiến người dùng không thể tiếp tục mua sato mới từ hệ thống thông qua Curve nữa. Lúc này, sato mới bắt đầu thực sự đi vào lưu thông trên thị trường thứ cấp như Uniswap, và giá không còn được quyết định bởi công thức Curve nữa mà bắt đầu được quyết định bởi quan hệ mua bán trên thị trường.
Tuy nhiên, bản thân Curve sẽ không biến mất. Dù hệ thống đã dừng chức năng phát hành, vẫn giữ lại chức năng “thu hồi”. Người dùng vẫn có thể bán sato lại cho hệ thống để lấy ETH, và sato được bán ra sẽ bị hủy trực tiếp, không quay lại thị trường. Theo một nghĩa nào đó, Curve sẽ chuyển từ “hệ thống phát hành” thành một pool mua lại on-chain tồn tại vĩnh viễn. Logic vận hành của sato, thực ra có thể hiểu là một quá trình “từ sàn trong dần chuyển sang sàn ngoài”.
sato: xây dựng lại sự khan hiếm kỹ thuật số
Điểm thực sự thu hút thị trường của sato không chỉ nằm ở bản thân Bonding Curve, Hook hay cơ chế đốt giảm cung, mà là việc nó cố gắng kể lại câu chuyện về một “sự khan hiếm kỹ thuật số”.
Bitcoin xây dựng sự đồng thuận về “vàng kỹ thuật số” bằng nguồn cung cố định và chi phí tạo mới cao. sato thì cố gắng chuyển logic đó lên Ethereum. Điểm khác là: Bitcoin hoàn thành việc phát hành bằng cách tiêu hao năng lượng; còn sato lại chọn trầm tích toàn bộ chi phí trực tiếp vào dự trữ của hệ thống. Mỗi sato đều tương ứng với phần ETH thật sự đi vào hệ thống.
Đây cũng là lý do khiến nhiều người xem sato như một thí nghiệm on-chain “rất quyến rũ”. Nó vừa có tính khan hiếm do Bonding Curve mang lại và đặc tính giao dịch kiểu “càng về sau càng tăng tốc” trong giai đoạn hậu kỳ, đồng thời vẫn giữ được khả năng kết hợp (composability) và thanh khoản của hệ sinh thái Ethereum. Không pre-mine, không khống chế bởi team, không quyền quản trị; thậm chí cả logic vận hành sau khi Curve kết thúc cũng đã được viết sẵn vào chuỗi từ trước.
Còn liệu mô hình này cuối cùng có thể thực sự hình thành được sự đồng thuận dài hạn giống như Bitcoin hay không thì thị trường có lẽ vẫn cần thời gian để kiểm chứng. Nhưng ít nhất hiện tại, sato đã không còn chỉ là một dự án Ponzi thông thường nữa, mà giống như một thí nghiệm về “tài sản khan hiếm gốc của Ethereum”.