


Tác giả nguyên văn: Tiger Research
Bản dịch nguyên văn; AididiaoJP, Foresight News
Điểm chính
Môi trường vĩ mô vẫn hỗ trợ, mặc dù nhịp độ đã chậm lại: M2 toàn cầu đạt 13.44 triệu tỷ USD, dòng vốn ETF Bitcoin lần đầu tiên chuyển sang trạng thái ròng vào 14 tháng qua. Tuy nhiên, cú sốc từ xung đột Iran đã đẩy CPI tháng 3 lên 3.3%, thu hẹp lộ trình cắt giảm lãi suất của Fed.
Các chỉ số on-chain của Bitcoin đang chuyển từ bị đánh giá thấp sang cân bằng sớm: các chỉ số on-chain chính đã thoát khỏi vùng hoảng loạn trong quý đầu tiên. Hiện tại, giá 70,500 USD thấp hơn khoảng 13% so với chi phí trung bình vào cửa của những nhà đầu tư lâu dài là 78,000 USD. Phá vỡ mức này sẽ là tín hiệu chính cho sự đảo chiều xu hướng ngắn hạn.
Mục tiêu giá 143,000 USD và không gian tăng trưởng gấp 2 lần vẫn đúng: dựa trên mức chuẩn trung lập 132,500 USD, cộng với điều chỉnh cơ bản -10% và vĩ mô +20%. Mặc dù thấp hơn mục tiêu 185,500 USD trong quý đầu tiên, nhưng việc giá giao ngay điều chỉnh mạnh có nghĩa là không gian tăng thực tế từ vị trí hiện tại lại mở rộng.
Gió thuận vĩ mô vẫn còn, nhưng động lực đã chậm lại
Kể từ khi báo cáo quý đầu tiên được công bố, Bitcoin đã giảm khoảng 27%, và giá trung bình đầu tháng 4 chỉ quanh quẩn 70,500 USD. Xung đột Iran đã đưa vào một biến số mới, nhưng môi trường vĩ mô tổng thể vẫn thuận lợi. Điều thay đổi không phải là hướng đi, mà là tốc độ.
Thanh khoản đạt mức cao kỷ lục, nhưng không truyền tải hiệu quả đến Bitcoin
Tính đến tháng 2 năm 2026, M2 toàn cầu tiếp tục mở rộng gần 13.44 triệu tỷ USD. Tuy nhiên, Bitcoin đã giảm 27% so với quý đầu tiên. Thanh khoản và giá đang có sự chuyển động ngược chiều.
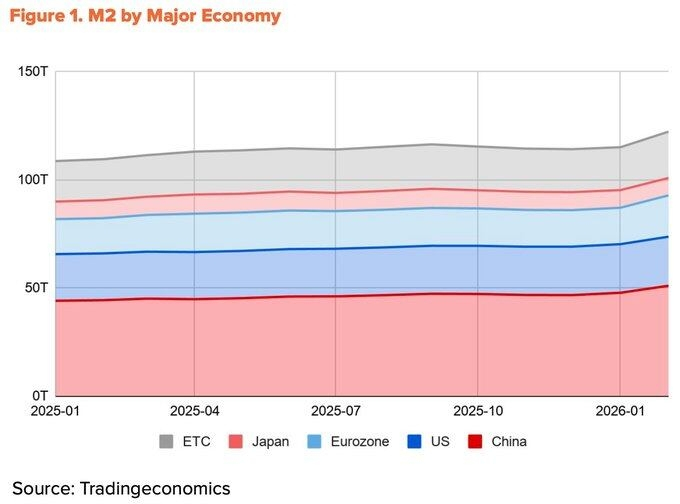
Nguồn gốc của thanh khoản giải thích sự phân hóa này. Trong năm qua, hơn 60% tăng trưởng M2 của bốn nền kinh tế lớn (Trung Quốc, Mỹ, khu vực Euro, Nhật Bản) đến từ Trung Quốc, nhờ vào việc Ngân hàng Nhân dân Trung Quốc giảm tỷ lệ dự trữ bắt buộc và chính thức chuyển sang chính sách nới lỏng trong quý đầu tiên.
Đóng góp của Mỹ chỉ chiếm 10%. Vấn đề là các kênh thanh khoản từ Trung Quốc vào thị trường Bitcoin còn hạn chế. Các hạn chế giao dịch trong nước vẫn tồn tại, trong khi các kênh gián tiếp qua Hong Kong và Singapore chủ yếu phục vụ cho vốn tổ chức. Thanh khoản toàn cầu đang ở đỉnh lịch sử, nhưng phần có thể đến được với thị trường Bitcoin đang thu hẹp.
Xung đột Iran đã làm chậm tốc độ cắt giảm lãi suất của Fed
Do sự gián đoạn trong việc truyền tải thanh khoản từ Trung Quốc, thanh khoản USD vẫn là yếu tố chính thúc đẩy Bitcoin. Nhưng ngay cả phần này cũng bị trì hoãn do xung đột Iran.
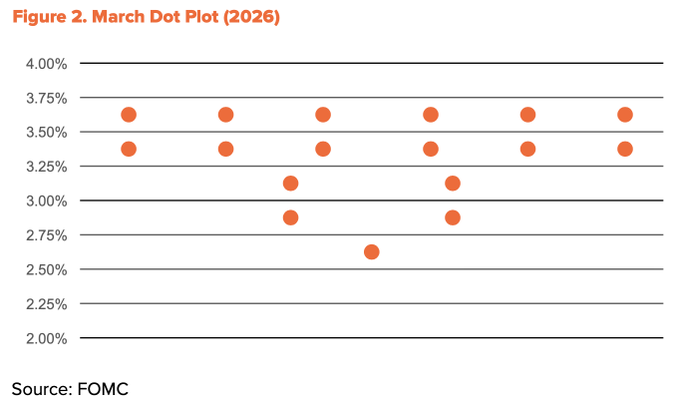
Sau khi Mỹ và Israel tấn công Iran vào ngày 28 tháng 2, Eo biển Hormuz đã bị phong tỏa. Giá dầu Brent đã tăng vọt lên 118 USD/thùng vào giữa tháng 3, trong khi giá dầu Dubai đạt mức kỷ lục 166 USD/thùng. Cú sốc này đã trực tiếp đẩy cao lạm phát. CPI tháng 3 của Mỹ đã tăng từ 2.4% vào tháng 2 lên 3.3%, đạt mức cao nhất trong hai năm. Không gian cắt giảm lãi suất của Fed cũng bị thu hẹp. Biểu đồ chấm tháng 3 đã giảm kỳ vọng cắt giảm lãi suất vào năm 2026 chỉ còn một lần.
Dù vậy, hướng đi nới lỏng không thay đổi. Giữa tháng 4, một phần Eo biển Hormuz đã mở cửa lại, giá dầu giảm mạnh xuống khoảng 90 USD. CPI lõi ổn định ở mức 2.6%, cho thấy cú sốc chưa lan rộng toàn diện đến nền kinh tế. Tổng thống Trump đã chính thức đề cử Kevin Warsh làm Chủ tịch Fed tiếp theo vào cuối tháng 1, và phiên xác nhận tại Thượng viện đang diễn ra. Nhiệm kỳ của Powell sẽ kết thúc vào ngày 15 tháng 5, xu hướng nới lỏng có khả năng tiếp tục. Số lần cắt giảm lãi suất có thể giảm, nhưng hướng đi vẫn không thay đổi.
Dòng vốn tổ chức bắt đầu đảo chiều
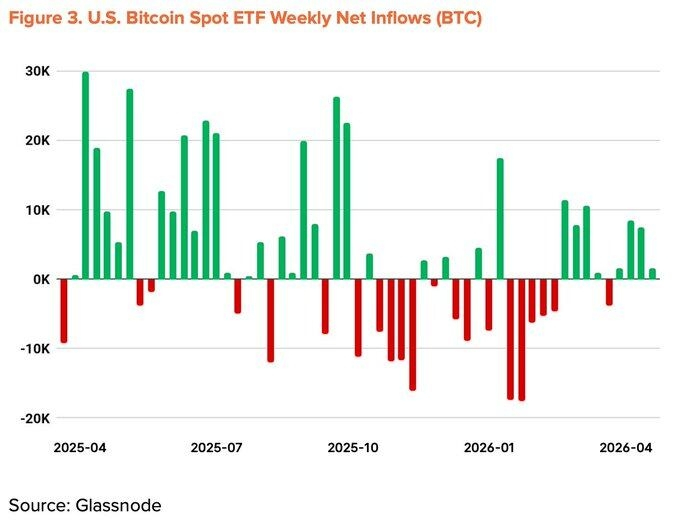
Dòng vốn tổ chức dẫn đến sự giảm giá trong quý đầu tiên đã bắt đầu đảo chiều. ETF Bitcoin giao ngay đã ghi nhận dòng ra tháng thấp nhất kể từ khi ra mắt vào tháng 11 năm 2025 và đã ở trong tình trạng dòng ra ròng trong năm tháng liên tiếp. Tuy nhiên, kể từ tháng 3, dòng vào tháng ròng đã chuyển sang giá trị dương. Tính đến giữa tháng 4, dòng vốn tích lũy trong năm đã quay trở lại trạng thái dương, tổng quy mô tài sản quản lý đã phục hồi lên 96.5 tỷ USD.
Các doanh nghiệp cũng đang đẩy nhanh việc tích trữ Bitcoin. Strategy đã chi 2.54 tỷ USD để mua 34,164 BTC trong tuần (từ 13-19 tháng 4), tổng lượng nắm giữ đã tăng lên 815,061 BTC. Tuy nhiên, số lượng công ty tham gia xu hướng này không tăng đáng kể.
Các chỉ số vĩ mô đã điều chỉnh xuống +20%
Động lực tích cực vẫn còn nguyên: mở rộng thanh khoản, xu hướng nới lỏng chính sách, dòng vốn tổ chức trở lại đúng hướng, và tiến triển của đạo luật CLARITY tại Mỹ. Những cơn gió ngược gần đây - cú sốc dầu mỏ do Iran và việc Fed chậm cắt giảm lãi suất - đã phần nào bù đắp cho những tin tốt này. Các chỉ số vĩ mô trong quý hai đã điều chỉnh giảm 5 điểm phần trăm so với quý một, thành +20%.
Chuyển từ bị đánh giá thấp sang cân bằng sớm
Các chỉ số on-chain đã thoát khỏi vùng hoảng loạn cực đoan, chuyển sang ranh giới giữa bị đánh giá thấp và cân bằng. Các chỉ số chính như MVRV-Z, NUPL và aSOPR đã thoát khỏi vùng hoảng loạn trong quý đầu tiên, bước vào giai đoạn phục hồi sớm. Mặc dù không có khả năng xảy ra sự bùng nổ lớn như trong các đợt phản ứng hoảng loạn trước đó, nhưng dữ liệu lịch sử cho thấy tỷ suất lợi nhuận trung bình hàng năm từ vùng này luôn duy trì ở mức hai chữ số. Tỷ lệ rủi ro/lợi nhuận hiện tại vẫn ở vị trí thuận lợi nhất.
Đáng chú ý, cơ sở chi phí trung bình của các nhà đầu tư ngắn hạn (STH) đang dần giảm. Điều này cho thấy vốn đầu cơ đang rút lui, trong khi những người mua mới đang tích lũy ở mức giá thấp hơn. Thời điểm này trùng với sự phục hồi của dòng vốn ròng ETF và việc Strategy mua vào số lượng lớn, hỗ trợ cho giả định rằng các nhà đầu tư tổ chức đang tích lũy trong khoảng giá chiết khấu, từ đó làm giảm chi phí vào cửa trung bình.
Mức rủi ro chính là 54,000 USD, tức là cơ sở chi phí trung bình toàn mạng. Nếu giảm xuống dưới mức này, toàn bộ mạng sẽ bước vào trạng thái lỗ chưa thực hiện, trở thành đáy trong kịch bản cực đoan. Mức kháng cự mạnh nhất ở 78,000 USD, trùng với chi phí trung bình của những nhà đầu tư lâu dài.
Giá hiện tại 70,500 USD thấp hơn mức kháng cự khoảng 13%, nhiều dòng vốn ngắn hạn mới vào đang ở trạng thái lỗ chưa thực hiện. Việc quyết đoán vượt qua 78,000 USD trong thời gian ngắn nên được theo dõi chặt chẽ.
Tăng trưởng bề mặt, nhưng nền tảng thì đình trệ
Trong nửa đầu tháng 4, khối lượng giao dịch hàng ngày của Bitcoin đạt 564,000 giao dịch, tăng 37.9% so với năm trước. Dữ liệu bề mặt sáng sủa, nhưng chi tiết lại kể một câu chuyện khác.
Số lượng địa chỉ hoạt động trong cùng kỳ đã giảm xuống còn 428,000, giảm 13.2% so với năm trước và giảm 4.2% so với quý trước. Quy mô chuyển tiền trung bình đã giảm xuống còn 1.19 BTC, giảm 34.1% so với quý trước là 1.80 BTC. Số lượng giao dịch tăng, nhưng số người tham gia và giá trị mỗi giao dịch đều giảm. Mô hình này phản ánh việc một số ít người dùng thực hiện các chuyển khoản nhỏ lẻ lặp đi lặp lại, thay vì việc sử dụng kinh tế rộng rãi của mạng lưới. Tăng trưởng giao dịch có thể phần lớn đến từ việc nạp tiền vào sàn giao dịch, không liên quan đến sự tăng trưởng thực tế.
Báo cáo quý đầu tiên giữ các chỉ số cơ bản ở mức 0%, dựa trên kỳ vọng mở rộng hệ sinh thái BTCFi. Khi bước vào quý hai, luận điểm này đã rõ ràng yếu đi. Theo The Block (Triển vọng tài sản số 2026), TVL L2 Bitcoin đã giảm 74% trong năm, tổng TVL BTCFi giảm 10%, chỉ chiếm 0.46% tổng nguồn cung Bitcoin (91,332 BTC). Mặc dù một số giao thức như Babylon và Lombard có sự tăng trưởng, nhưng toàn bộ hệ sinh thái đã xuất hiện sự thu hẹp.
Các chỉ số cơ bản đã điều chỉnh xuống -10%
Tăng trưởng bề mặt không chuyển thành mở rộng mạng lưới thực sự, dữ liệu nền tảng hỗ trợ cho luận điểm BTCFi đã yếu đi. Sự cân bằng giữa các tín hiệu tích cực và tiêu cực trong quý đầu tiên đã bị phá vỡ. Các chỉ số cơ bản trong quý hai đã giảm từ 0% xuống đáy -10%.
Mục tiêu giá 143,000 USD, vẫn có không gian tăng gấp đôi
Sử dụng phương pháp TVM, mức chuẩn trung lập được tính toán từ giá trung bình đầu tháng 4 năm 2026 là 132,500 USD. Sau khi cộng với điều chỉnh cơ bản -10% và vĩ mô +20%, mức giá mục tiêu trong 12 tháng được định là 143,000 USD.
Con số này thấp hơn khoảng 23% so với mục tiêu 185,500 USD trong quý đầu tiên. Tuy nhiên, tiềm năng tăng thực tế lại mở rộng. Tính trung bình, không gian tăng từ +93% trong quý đầu tiên đã mở rộng lên +103% trong quý hai.
Việc điều chỉnh mục tiêu giá không có nghĩa là bi quan. Hướng đi vĩ mô và cấu trúc on-chain vẫn hỗ trợ cho logic thị trường bò trung và dài hạn.
Ba điểm quan sát ngắn hạn:
Đã quyết đoán vượt qua mức cân bằng trung hạn toàn mạng là 78,000 USD;
ETF vẫn tiếp tục dòng vốn ròng;
Rủi ro địa chính trị giảm bớt, chính sách của Fed sẽ thay đổi.
Nếu ba điều kiện này được thực hiện đồng thời, mục tiêu 143,000 USD vẫn có thể đạt được.