


Ngân hàng Thanh toán Quốc tế (BIS) đã cảnh báo về các rủi ro của các sản phẩm lợi suất stablecoin. Việc bổ sung lợi suất làm mờ ranh giới giữa các công cụ thanh toán và đầu tư, tổ chức này đã cảnh báo.
Ngân hàng Thanh toán Quốc tế (BIS) đã đưa ra cảnh báo về sự mở rộng của các sản phẩm lợi suất stablecoin. Tổ chức này lưu ý về xu hướng hiện tại của việc áp dụng stablecoin, nhưng cảnh báo về các ứng dụng và sản phẩm dựa trên lợi suất.
Như Cryptopolitan đã báo cáo, BIS đã chỉ trích stablecoin trong quá khứ, bên cạnh một lập trường chung tiêu cực về crypto.
“Các thực hành này có thể làm mờ ranh giới giữa các công cụ thanh toán và sản phẩm đầu tư. Chúng có thể cạnh tranh với tiền gửi ngân hàng nhưng thường được cung cấp mà không có sự giám sát thận trọng tương đương, bảo hiểm tiền gửi và tính minh bạch, khiến người dùng phải đối mặt với những khoảng trống trong bảo vệ người tiêu dùng và những tổn thất,” đã cảnh báo BIS trong một phân tích gần đây.
Stablecoin đã nhanh chóng mở rộng tổng cung lên tới 305,9B token, chia thành các tài sản thanh toán chung và các token chuyên biệt liên kết với các sản phẩm dựa trên lợi suất. Các stablecoin này được giữ trong 42,1M địa chỉ, tăng 4% trong tháng qua.
BIS cảnh báo về các xung đột lợi ích cho stablecoin và dịch vụ cho vay.
BIS đã cảnh báo rằng sự phổ biến của stablecoin có thể gây ra xung đột lợi ích với các ngân hàng truyền thống. Ngoài ra, các ứng dụng cho vay và có lợi suất cũng có thể tạo ra xung đột lợi ích. Lĩnh vực này vẫn chưa được quy định khi nói đến lợi suất, mặc dù đã có khung pháp lý cho việc hỗ trợ stablecoin.
BIS thậm chí đã kêu gọi thêm các quy định cho các nhà cung cấp dịch vụ tài sản tiền điện tử phi tập trung (CASPs), những người cung cấp lợi suất. Hiện tại, không có hạn chế cụ thể nào đối với các giao thức cho vay và lợi suất phi tập trung, và không có sự bảo vệ nào cho người dùng bán lẻ.
Một trong những nguồn gốc của xung đột là lãi suất tiết kiệm tương đối cao hơn cho một số stablecoin, vượt xa lãi suất tiền gửi ngân hàng cho khách hàng Mỹ. Tuy nhiên, BIS đã cảnh báo rằng những sản phẩm có lợi suất đó hoàn toàn không được quy định và không có cơ chế bảo vệ nào cho người gửi tiền.
“Các sản phẩm có lợi suất mô phỏng tài khoản tiết kiệm có thể khiến người dùng phải đối mặt với những tổn thất và kết quả hợp đồng bất lợi tiềm ẩn, chẳng hạn như bị coi là các chủ nợ không có bảo đảm, nếu trung gian bị thất bại,” đã giải thích BIS trong báo cáo gần đây của mình.
Một số giao thức stablecoin khai thác lợi suất từ trái phiếu T-Bill của Mỹ, trực tiếp hoặc thông qua các sản phẩm được mã hóa như BUIDL. Không giống như các ngân hàng, các giao thức đang chia sẻ nhiều hơn lợi suất của họ với người dùng. Có những ngoại lệ như USDT, chủ yếu giữ lại lãi suất trên T-Bill của mình.
Lợi suất mạnh mẽ phụ thuộc vào các giao thức, không phải stablecoin.
Stablecoin được chấp nhận bởi nhiều giao thức, và lợi suất cuối cùng phụ thuộc vào những ứng dụng phi tập trung đó. Ngay cả các stablecoin được quy định như USDC cũng đã kết thúc trong các kho hoặc giao thức có lợi suất cao.
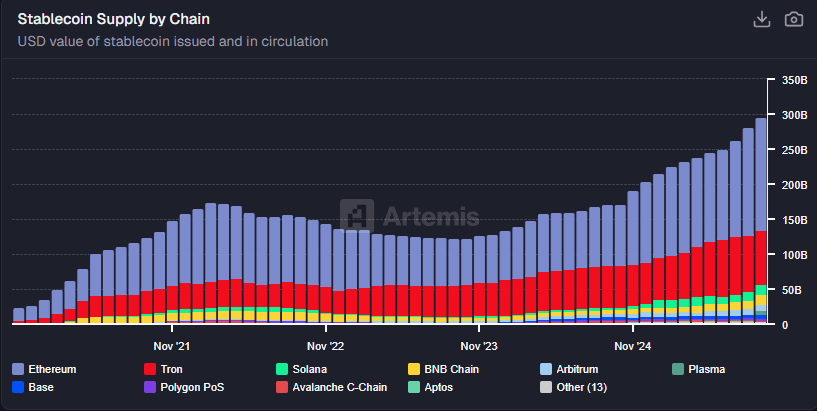 Stablecoin đã mở rộng tổng cung của mình, trong khi các cơ hội lợi suất tăng lên, với các động lực bổ sung đến từ việc canh tác airdrop. Tổng cung stablecoin hiện đã vượt quá 305B token. | Nguồn: Artemis
Hầu hết thanh khoản hiện đang được lưu trữ trên Aave, Morpho, Maple Finance và Sky Protocol. Tuy nhiên, có một loạt các sản phẩm lợi suất nhỏ hơn, với APY trên 100% hoặc cao tới 1.000%. Hầu hết các nhà giao dịch vẫn tránh các giao thức đó vì lợi suất không thực tế và không bền vững.
Thường thì, lợi suất trên các giao thức phổ biến dao động từ 4% đến 7%. Ngay cả những ưu đãi đó cũng hấp dẫn hơn so với tiền gửi ngân hàng.
Lợi suất từ stablecoin thường có các động lực bổ sung, chẳng hạn như canh tác airdrop. Trong năm qua, nhiều người dùng đã chọn canh tác các token mới, thay vì giao dịch các tài sản tiền điện tử rủi ro và biến động hơn.
Tham gia một cộng đồng giao dịch tiền điện tử cao cấp miễn phí trong 30 ngày - bình thường $100/tháng.