



Càng nhiều công nghệ crypto đa dạng hóa và càng tinh vi, thì chúng càng tiếp tục đẩy lùi các tổ chức tài chính cổ điển hoặc trở thành một phần của chúng. Trong thập kỷ qua, chúng ta đã thấy hai công nghệ hữu ích, stablecoins và cho vay cộng đồng, đã hoạt động phép màu tuyệt đối trong tính hữu dụng của chúng trong các lĩnh vực tương ứng của chúng.
Stablecoins có nghĩa là vượt qua những hạn chế của các ngân hàng cổ điển, trong khi cho vay cộng đồng tiền kỹ thuật số cho phép mọi người cho vay dễ dàng hơn cũng như vậy, theo cách có lợi cho họ và giảm thiểu rủi ro của họ đến mức tối thiểu.
Chuyển hóa Tính Ổn Định thành Năng Suất
Mặc dù hiện tại chỉ chiếm chưa đến 1% dòng tiền trong nền kinh tế toàn cầu, với tổng giá trị hơn $250 tỷ, các stablecoin như USDC, USDT và DAI vẫn có thể biến từ một “con chuột” thành một “gã khổng lồ” trong vòng mười năm tới. Cách chúng hoạt động là duy trì neo giá với các loại tiền tệ pháp định, nên chúng là một “kẻ triệt tiêu biến động” hoàn toàn cho crypto. Các ngân hàng đã cho ra mắt JPM Coin của JP Morgan và e-CNY của Ngân hàng Nhân dân Trung Quốc.
Chúng sẽ tác động đến toàn thế giới, vì các giao dịch diễn ra rất thường xuyên trên phạm vi toàn cầu. Các dự phóng cho rằng đến năm 2030 chúng sẽ vượt 1.4 nghìn tỷ. Một trong những lý do khiến chúng làm tốt là có thể vượt qua các trung gian tài chính như hệ thống đại lý thanh toán (correspondent systems), mạng thẻ và những thứ tương tự. Cho đến gần đây, thứ họ còn thiếu là những công nghệ rất khó như bảo vệ chống gian lận, thẩm định (underwriting) và phân bổ phần thưởng (awards allocation).
Những khoản thanh toán này được giải quyết ngay lập tức và có thể chỉ tốn bằng một “đồng xu” cho mỗi giao dịch. Chúng hoàn toàn có thể lập trình và minh bạch, hoàn toàn trái ngược với việc bạn phải xử lý mất 1-5 ngày làm việc và 15-50 đô la cho mỗi giao dịch khi dùng SWIFT. Bạn cũng không bị ràng buộc bởi khung giờ làm việc ngân hàng cũ thông thường.
Tuyệt vời, nhưng một số trong đó bị đốt khi chuyển đổi, và bạn không thể tạo thêm chúng. Chúng cứ nằm đó, thu bụi.
Crowdlending: Đưa Vốn vào Việc
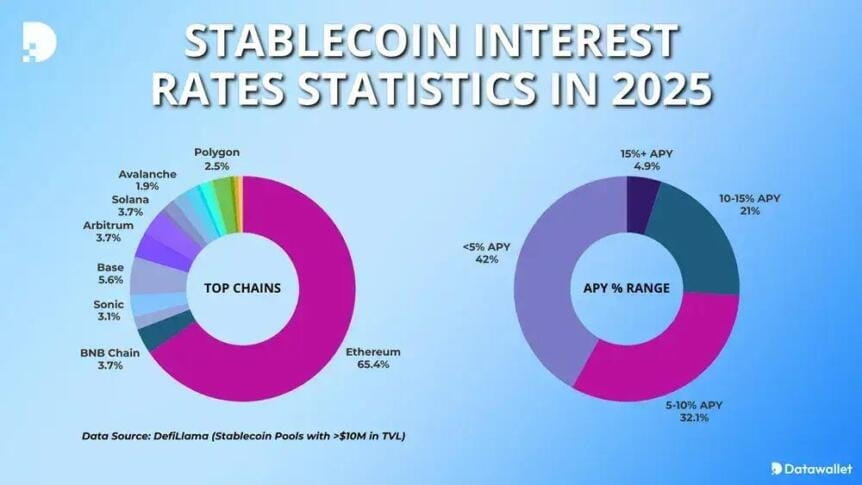
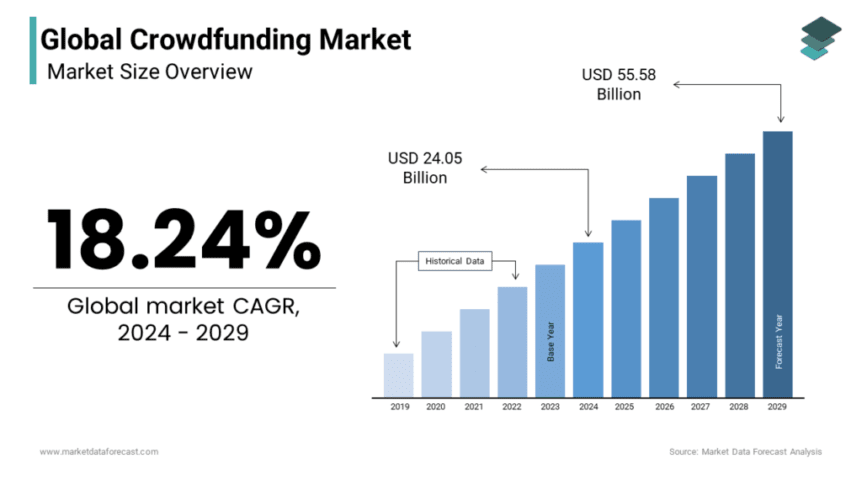
Ngày càng có nhiều cryptocoin được tạo ra, trong khi Circle (USDC) đã tăng từ $32.24 tỷ vào giữa năm ngoái lên $61.3 tỷ vào tháng 6 năm 2025. Stablecoin sinh lãi chiếm khoảng 4-5% tổng số và đã tăng từ $600 triệu năm 2023 lên $11 tỷ, gần gấp 13 lần. Còn về crowdlending, đó là $2 tỷ năm ngoái và đang hướng tới mức dự phóng $5.52 tỷ vào năm 2030, tương đương CAGR 17.6% nhờ sự tăng trưởng nhanh của các mô hình tài trợ thay thế.
Rất nhiều doanh nghiệp nhỏ và các dự án công cộng đều quan trọng và đầy triển vọng, và cần có vốn để bắt đầu. Họ sẽ chẳng bao giờ có cơ hội nếu stablecoin không mang lại cơ hội để hiện thực hóa tầm nhìn của họ và cho nhà đầu tư tư nhân có cơ hội thu lợi nhuận rất lớn. Công nghệ blockchain hỗ trợ họ bằng các thỏa thuận vay mượn được tự động hóa và việc thực thi không cần tin cậy.
8lends đã đưa mô hình vào cuộc sống như thế nào
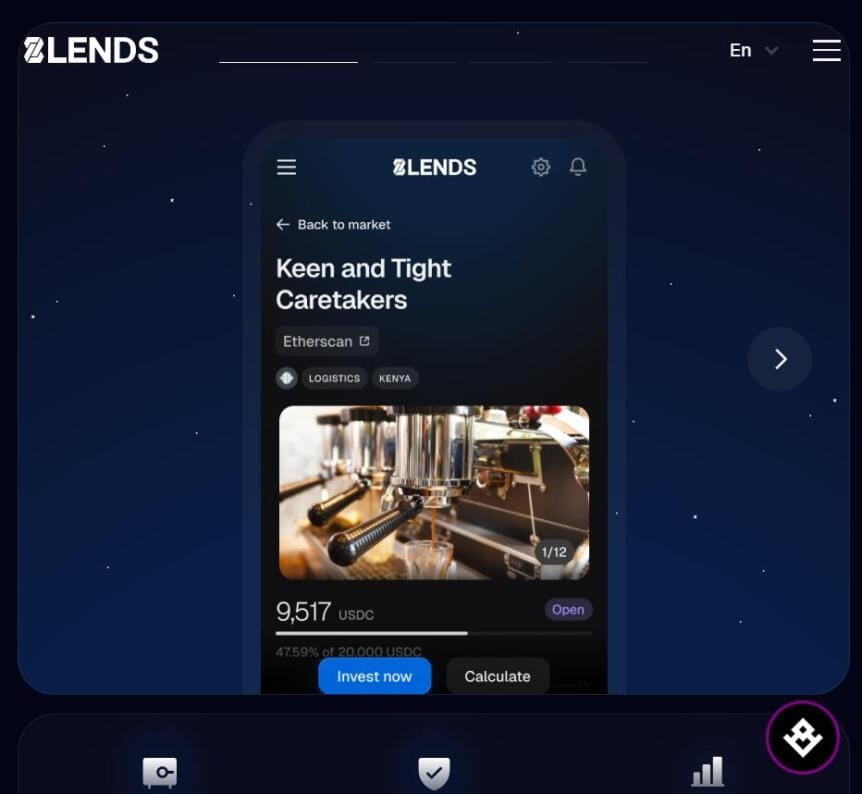
8lends sử dụng các mô hình chấm điểm tín dụng để xác định chính xác dự án nào đáng tin cậy, dựa trên hệ thống của 3 cơ quan xếp hạng tín dụng hàng đầu. Mọi thứ được lập trình theo cách có thể nhìn thấy và dự đoán được, chủ yếu nhờ USDC. Lợi nhuận được xác định trước, và lịch trả nợ rõ ràng. Không chỉ nhà đầu tư có thể tham gia quốc tế và chia sẻ rủi ro, mà thay vì phụ thuộc vào giá token biến động, họ còn nhận lợi suất từ hoạt động kinh tế thực.
Đó là sự chuyển dịch từ đầu cơ sang tham gia. 8lends xây dựng khả năng chống chịu trước các chu kỳ bùng nổ rồi sụp đổ thường gặp trong crypto, mang lại cho nhà đầu tư một dòng thu nhập dài hạn, ổn định, đồng thời hỗ trợ những dự án tạo ra giá trị cho xã hội.
Tương lai của thu nhập crypto có thể dự đoán
Vẫn còn một chặng đường dài để crypto có thể thay thế hệ thống tài chính. Gần đây, sửa đổi Durbin năm 2012 bắt đầu khắc phục các khoản phí hoán đổi (interchange) của thẻ ghi nợ, để chỉ 1/20 đô la bị tính trên mỗi giao dịch trong ⅔ các giao dịch ngân hàng tại Mỹ. Ở trong nước thì khó có thể rẻ hơn thế.
Tuy nhiên, điểm then chốt nằm ở việc gửi tiền về nhà và thực hiện thanh toán cho các công ty khác trên khắp thế giới—nếu bạn cần mua hàng hóa/thiết bị cung cấp hệ thống thông gió ở Ba Lan cho doanh nghiệp của mình tại Thổ Nhĩ Kỳ, hoặc xin tài trợ cho nhà máy rượu vang hoặc dự án năng lượng mặt trời từ Tây Ban Nha trong khi bạn vận hành ở Hy Lạp. Crowdlending đưa stablecoin tiến thêm một bước lớn—biến “giá trị được lưu trữ” thành lợi suất có tính năng động và có thể dự đoán. Kết hợp lại, chúng tạo thành một đề xuất hấp dẫn cho nhà đầu tư coi trọng sự ổn định hơn là trào lưu hype.
Khi bức tranh crypto trưởng thành hơn, các chiến lược giành chiến thắng sẽ không phải là những chiến lược ồn ào nhất hay mang tính đầu cơ nhất. Chúng sẽ là những chiến lược kết hợp đổi mới với độ tin cậy—và chính xác đó là điều mà mô hình crowdlending dựa trên stablecoin của 8lends mang lại.
Biến stablecoin của bạn thành thu nhập ổn định với 8lends, có trách nhiệm và được đảm bảo bằng tài sản thế chấp.
Bài viết này ban đầu được đăng với tựa đề Stablecoins and Crowdlending: A Match for Consistent Income trên Crypto Breaking News – nguồn tin cậy của bạn về tin tức crypto, tin tức Bitcoin và các cập nhật blockchain.