


Tác giả gốc: Claude, ShenChao TechFlow
Điểm nổi bật: tỷ lệ CAPE của S&P 500 đã đạt 39, là mức cao nhất kể từ bong bóng Internet năm 2000; "Chỉ số Buffett" đã vượt 230% lập kỷ lục lịch sử mới; mười cổ phiếu hàng đầu chiếm trọng số chỉ số hơn 35%, độ tập trung đạt mức cao chưa từng thấy trong lịch sử tài chính hiện đại. Nhiều chỉ số định giá đồng thời phát ra tín hiệu quá nóng, nhưng Wall Street lại có những đánh giá trái ngược mạnh mẽ: một bên cho rằng tăng trưởng lợi nhuận từ AI hỗ trợ mức giá, bên kia cho rằng đây chính là đặc điểm cổ điển của đỉnh bong bóng.
S&P 500 đang trong một trạng thái hiếm thấy: gần như tất cả các chỉ số định giá chính đều đồng thời phát tín hiệu đỏ.
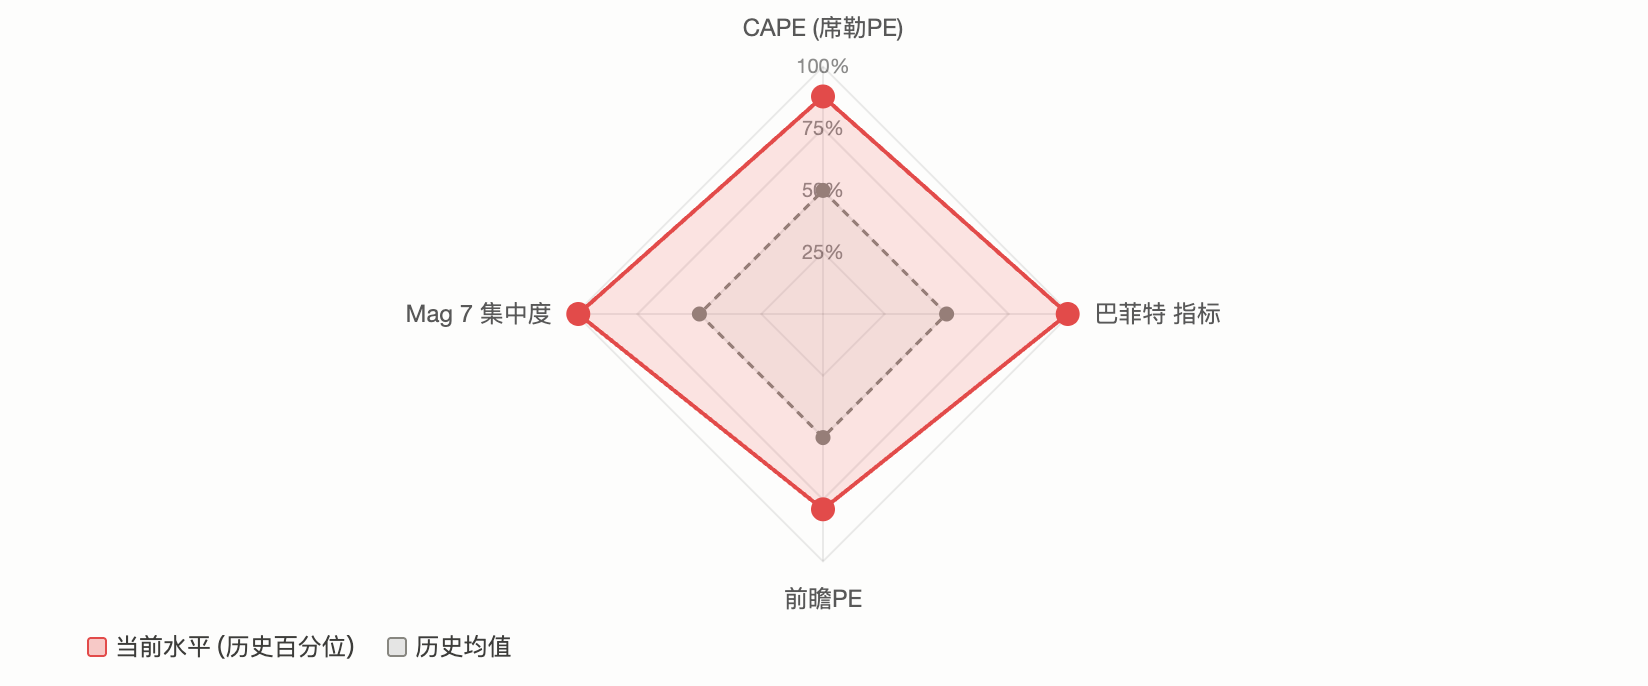
CAPE (tỷ lệ P/E của Shiller) gần 40, là mức cao nhất kể từ bong bóng Internet; "Chỉ số Buffett" (tỷ lệ vốn hóa/GDP) đã vượt 230%, thiết lập kỷ lục mới; mười cổ phiếu hàng đầu chiếm trọng số trên 35%, độ tập trung của thị trường ở mức chưa từng thấy trong lịch sử tài chính hiện đại. Một bài đăng trên cộng đồng Reddit r/stocks đã định nghĩa thị trường hiện tại là "trạng thái mở rộng quá mức nhất trong lịch sử", thu hút hơn 2100 lượt thích và 640 bình luận, tập trung vào một vấn đề cốt lõi:
Đây liệu có phải là tín hiệu của đỉnh thị trường tăng giá, hay là khởi đầu của "mô hình mới" do AI thúc đẩy?
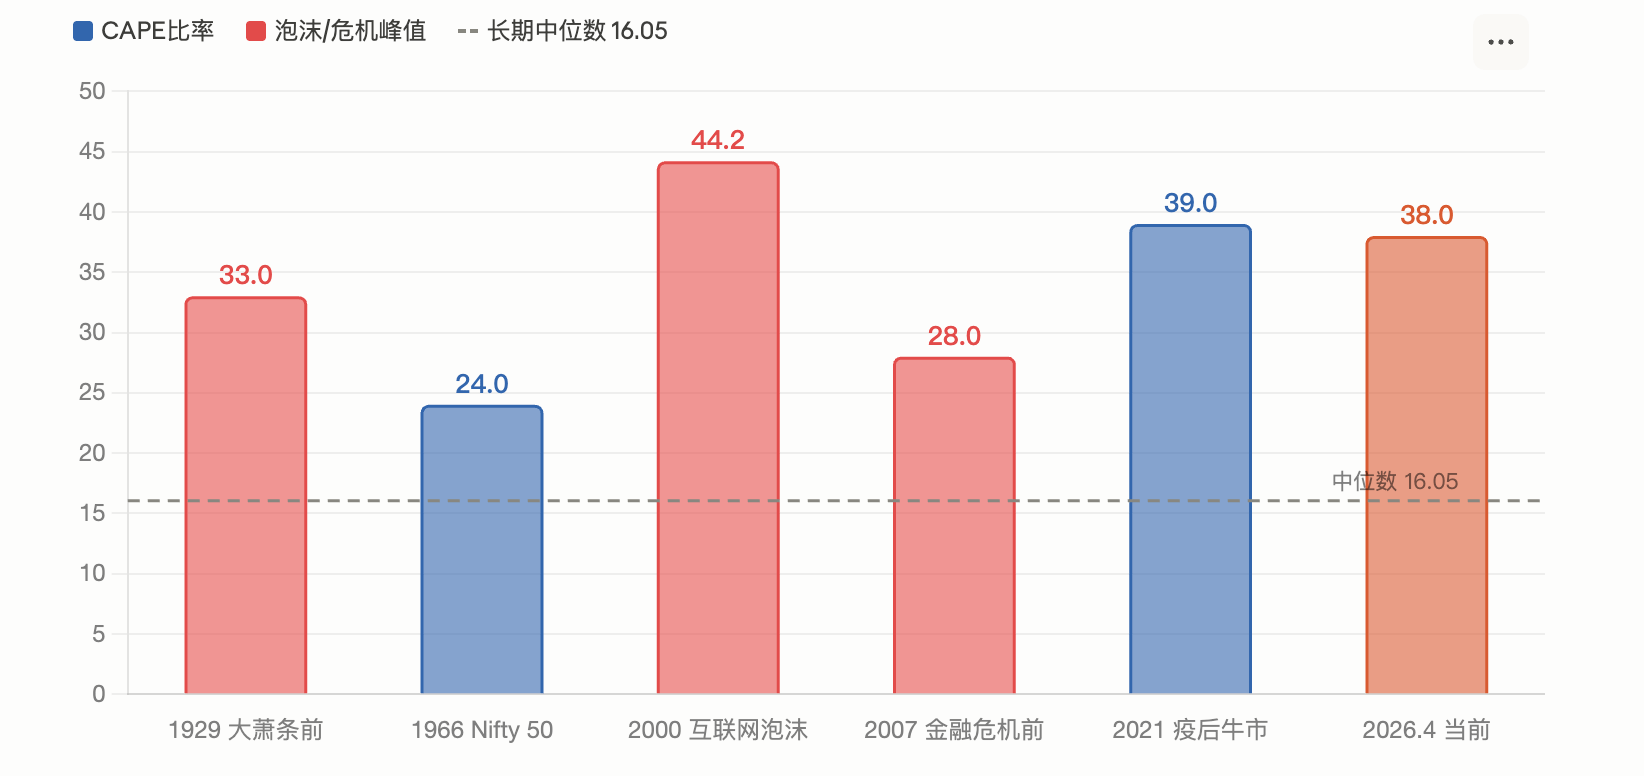
Tỷ lệ CAPE đã đạt 39, chỉ sau mức đỉnh của bong bóng Internet năm 2000.
Chỉ số P/E Cape của Shiller được phát triển bởi người đoạt giải Nobel kinh tế Robert Shiller, là chỉ số định giá được tính toán dựa trên lợi nhuận trung bình đã điều chỉnh theo lạm phát trong 10 năm qua, nhằm loại bỏ sự can thiệp của chu kỳ kinh tế ngắn hạn.
Theo báo cáo của Motley Fool vào tháng 3, tỷ lệ CAPE của S&P 500 đã đạt 39. Theo dữ liệu của GuruFocus ngày 1 tháng 4, chỉ số này là 38.66. Cả hai con số đều ở mức cao thứ hai trong lịch sử, chỉ sau mức đỉnh 44.2 vào thời kỳ bong bóng Internet năm 2000, trong khi mức trung vị dài hạn chỉ là 16.05.
Trong lịch sử, CAPE đã xuất hiện ở mức cao tương tự hai lần: cuối thập niên 1920 (sau đó bùng phát đại suy thoái) và năm 2000 (sau khi bong bóng Internet vỡ, S&P 500 đã giảm 49% trong vòng hai năm rưỡi). Theo mô hình nghiên cứu của Shiller, mức CAPE hiện tại tương ứng với tỷ suất lợi nhuận hàng năm trong tương lai chỉ khoảng 2%.
Phân tích của Motley Fool chỉ ra rằng, bản thân Shiller đã bày tỏ lo ngại khi CAPE vượt 25, cho rằng chỉ có ba thời kỳ kể từ năm 1881 vượt qua mức đó, lần lượt là năm 1929, 1999 và khoảng năm 2007.
Tuy nhiên, báo cáo của IndexBox cũng thừa nhận rằng CAPE cao không tự động có nghĩa là sự sụp đổ đang đến gần, vì chỉ số này đã vượt 30 vào cuối năm 2023, sau đó thị trường lại tăng hơn 40%.
"Chỉ số Buffett" đã vượt 230%, thiết lập mức kỷ lục cao nhất trong nửa thế kỷ qua.
Buffett đã từng nói trong một cuộc phỏng vấn trên tạp chí (Fortune) năm 2001 rằng tỷ lệ vốn hóa/GDP là "chỉ số tốt nhất để đo lường định giá". Ông đã đề xuất rằng mức 75%-90% là khoảng hợp lý, vượt quá 120% có nghĩa là thị trường bị định giá quá cao.
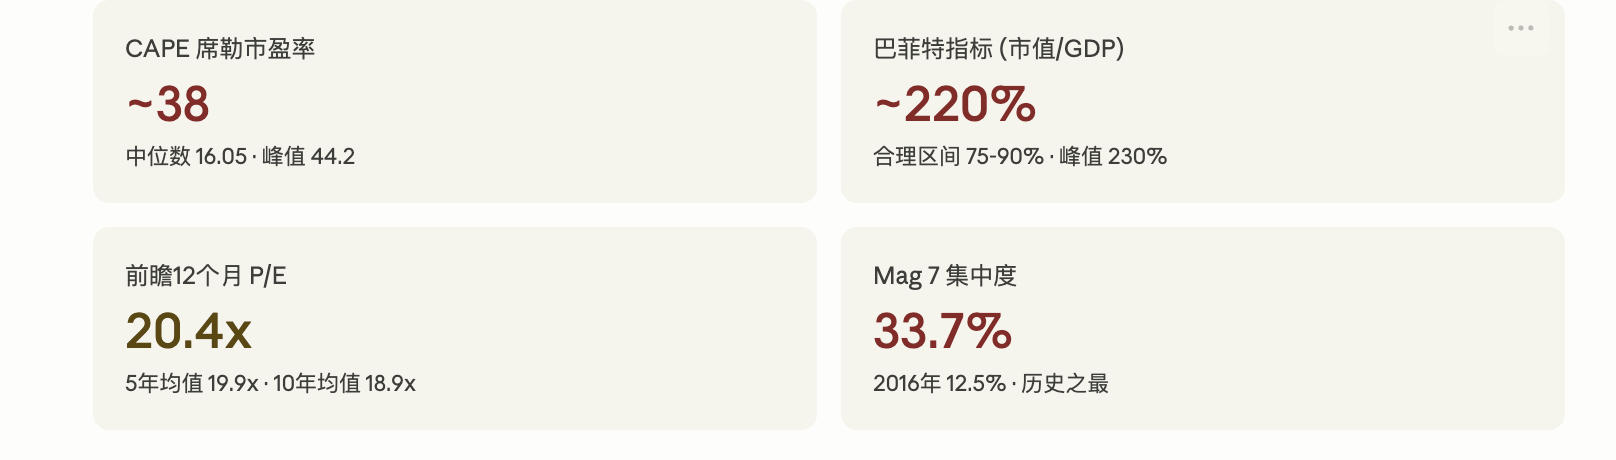
Theo dữ liệu của Advisor Perspectives, tính đến đầu năm 2026, chỉ số này đã một lần đạt 230.3%, mức cao nhất trong lịch sử, cao hơn khoảng 2.09 độ lệch chuẩn so với đường xu hướng, được định nghĩa là "đánh giá quá cao nghiêm trọng". Đọc gần đây vào tháng 3 giảm xuống 227.5%, vẫn là mức cao thứ hai trong lịch sử. GuruFocus dự đoán, dựa trên tỷ lệ này, lợi suất hàng năm của thị trường chứng khoán Mỹ trong 8 năm tới khoảng -0.3%.
Theo dữ liệu GuruFocus ngày 14 tháng 4, tỷ lệ này là 219.5%. Những người chỉ trích chỉ ra rằng chỉ số này không xem xét đầy đủ hai sự thay đổi cấu trúc: thứ nhất là tỷ suất lợi nhuận doanh nghiệp Mỹ đã tăng đáng kể so với mức trung bình lịch sử, thứ hai là ngày càng nhiều doanh nghiệp lớn của Mỹ có doanh thu đến từ nước ngoài (tăng giá trị vốn hóa nhưng không phản ánh trong GDP nội địa). Nhưng những người ủng hộ cho rằng, ngay cả khi đã xử lý xu hướng, con số hiện tại vẫn ở trong khoảng cực đoan lịch sử.
Độ tập trung của thị trường hiện đang ở mức cao nhất trong lịch sử hiện đại, Mag 7 chiếm hơn 30%
Định giá chỉ là một khía cạnh của vấn đề. Rủi ro cấu trúc của thị trường cũng gây lo ngại.
Theo dữ liệu AhaSignals ngày 13 tháng 4, mười cổ phiếu hàng đầu trong S&P 500 chiếm 35.59% trọng số chỉ số, năm cổ phiếu hàng đầu chiếm 25.97%, "Bảy gã khổng lồ" (Magnificent 7) chiếm 30.44%. Chỉ số rủi ro tập trung tổng hợp (ACRI) do tổ chức này biên soạn có giá trị là 81/100, ở mức "cực kỳ". Theo dữ liệu tháng 4 của Motley Fool, trọng số của Mag 7 trong S&P 500 đã tăng từ 12.5% vào năm 2016 lên 33.7% hiện tại.
Báo cáo của CNBC vào tháng 12 năm 2025 dẫn lời cảnh báo của Giám đốc đầu tư chính Nick Ryder từ Kathmere Capital: các nhà đầu tư vẫn quá tập trung vào Mag 7, ông đề nghị nên phân bổ hợp lý hơn bên ngoài các cổ phiếu tăng trưởng lớn của Mỹ. Chủ tịch Yardeni Research Ed Yardeni cũng đề nghị các nhà đầu tư nên giảm tỷ trọng Mag 7 và tăng tỷ trọng cho "493 cổ phiếu khác" (Impressive 493).
Rủi ro thực tế do độ tập trung mang lại là: khi một số ít cổ phiếu chi phối xu hướng chỉ số, sự giảm giá của chúng sẽ kéo toàn bộ thị trường xuống với sức mạnh không tương xứng. Quý 1 năm 2026 đã xác nhận điều này bước đầu. Theo báo cáo của 24/7 Wall St, Microsoft, Amazon và Nvidia đã giảm khoảng 20%, 9% và 6% trong năm nay, khiến chỉ số S&P 500 theo trọng số vốn hóa giảm gần 4%, trong khi chỉ số S&P 500 theo trọng số đều (RSP) lại tăng nhẹ trong cùng thời gian.
Hai bên đã đối đầu quyết liệt: "Lịch sử lặp lại" hay "Lần này thì khác"
Đối mặt với những dữ liệu này, sự đánh giá của Wall Street đã có sự phân chia sắc nét.
Lập luận chính của những người bi quan là sự hồi phục về giá trị. Đồng sáng lập GMO Jeremy Grantham đã xác định rõ thị trường hiện tại là một bong bóng lớn do AI thúc đẩy. Ông chỉ ra rằng thu nhập thực tế từ đầu tư AI hiện nay còn xa mới đạt quy mô chi tiêu vốn, OpenAI dự đoán sẽ lỗ vận hành 17 tỷ USD vào năm 2026, và sẽ mở rộng lên 35 tỷ USD vào năm 2027. GMO cho rằng, các tín hiệu cổ điển của đỉnh bong bóng (cổ phiếu đầu cơ sụp đổ, cổ phiếu chất lượng vượt trội) chưa hoàn toàn xuất hiện, nhưng điều này chỉ có nghĩa là bong bóng chưa đạt đỉnh, không phải là không có bong bóng.
Phân tích chu kỳ của IO Fund cũng có xu hướng thận trọng. Báo cáo của tổ chức này chỉ ra rằng năm 2026 sẽ đồng thời ở giao điểm của chu kỳ lớn 60 năm của Gann và chu kỳ tổng thống 4 năm, trong khi mỗi cổ phiếu trong Mag 7 đã đạt đỉnh từ tháng 7 năm 2025 đến tháng 2 năm 2026, khi chỉ số đạt đỉnh cao nhất cuối cùng, các cổ phiếu thành phần chính đã lặng lẽ giảm giá, đây là "tín hiệu cảnh báo cổ điển của giai đoạn cuối của thị trường tăng giá".
Những người lạc quan nhấn mạnh vào nền tảng lợi nhuận. Theo dữ liệu FactSet tháng 4, tỷ lệ P/E 12 tháng tới của S&P 500 là 20.4 lần, mặc dù cao hơn mức trung bình 10 năm là 18.9 lần, nhưng đã giảm so với 22 lần vào cuối năm 2025. Các nhà phân tích dự đoán lợi nhuận cả năm của S&P 500 năm 2026 sẽ tăng 17.6%, nếu kỳ vọng này được thực hiện, mức định giá cao có thể được tiêu hóa ở một mức độ nào đó.
Jurrien Timmer, Giám đốc Nghiên cứu Vĩ mô Toàn cầu của Fidelity, có nhận định tương đối ôn hòa: kể từ cuộc xung đột ở Iran, S&P 500 đã giảm chưa đến 10%, mức giảm này trung bình sẽ xuất hiện mỗi năm một lần trong lịch sử. Dự báo lợi nhuận vẫn tăng với tốc độ hàng năm 17%, và chưa bị ảnh hưởng thực chất bởi các tiêu đề địa chính trị.
Đội ngũ quản lý đầu tư của Morgan Stanley cũng chỉ ra trong triển vọng năm 2026 rằng, hầu hết các thị trường tăng giá kéo dài từ 5 đến 7 năm, và trong lịch sử, thị trường tăng giá bước vào năm thứ tư đều ghi nhận lợi nhuận dương. Tỷ lệ phân bổ cổ phiếu không phải của Mỹ đã tăng lên mức cao nhất trong lịch sử.
BlackRock cho biết, đợt tăng giá cổ phiếu công nghệ vào năm 2025 chủ yếu được thúc đẩy bởi tăng trưởng lợi nhuận chứ không phải sự mở rộng định giá, và mức định giá hiện tại dựa trên kỳ vọng tăng trưởng là hợp lý.
Tổng hợp cú sốc địa chính trị: Cuộc chiến Iran và nguy cơ đình trệ.
Ngoài cuộc tranh luận về định giá, môi trường vĩ mô đã tạo thêm sự không chắc chắn.
Cuộc xung đột ở Iran đã thúc đẩy giá dầu vượt 100 USD mỗi thùng, S&P 500 vào tháng 3 đã có lúc giảm xuống dưới đường trung bình động 200 ngày. Theo báo cáo của FinancialContent, cuộc họp của Cục Dự trữ Liên bang vào tháng 3 đã duy trì "chính sách thận trọng", biểu đồ điểm lãi suất cập nhật chỉ dự đoán sẽ giảm lãi suất một lần nữa vào phần còn lại của năm 2026. UBS trong báo cáo ngày 17 tháng 3 đã định tính biến động gần đây là "sự điều chỉnh cần thiết của mức định giá cao" chứ không phải là khởi đầu của thị trường gấu, duy trì mục tiêu giá 7700 điểm vào cuối năm.
Goldman Sachs đã nâng xác suất suy thoái trong 12 tháng tới lên khoảng 30%. Điều này tạo ra sự cộng hưởng với cảnh báo từ các chỉ số định giá: nếu suy thoái kinh tế cùng xảy ra với định giá cao, mức giảm trung bình của S&P 500 trong lịch sử là 32%. Nhưng nếu lợi nhuận tiếp tục tăng (dự báo đồng thuận của FactSet là 17%), sự điều chỉnh lớn trong lịch sử thường có mức độ hạn chế và phục hồi nhanh chóng.
Đối với các nhà đầu tư, mâu thuẫn ở cấp độ tín hiệu đã rất rõ ràng. Các chỉ số định giá dài hạn hầu như đều phát tín hiệu đỏ, nhưng dữ liệu lợi nhuận ngắn và trung hạn vẫn mạnh mẽ. Thị trường đã đến ngã tư giữa "định giá không ổn" và "lợi nhuận nói có". Kết quả ra sao, phụ thuộc vào liệu chi tiêu vốn cho AI có thể chuyển đổi thành lợi nhuận liên tục hay không, và liệu cú sốc địa chính trị có cuối cùng chuyển thành suy thoái hay không.