

🔔 Theo dõi tôi trên Twitter -> @p_vlad
Phần quan trọng nhất trong hành trình đạt được sự ổn định tài chính và độc lập của mọi người là gì? Hiệu quả vốn.
Tiền của bạn thực sự không làm việc cho bạn cho đến khi nó tạo ra thu nhập thụ động.
Đó là lúc stablecoin tạo lợi suất xuất hiện.
Trong nhiều năm, stablecoin đã được coi như “tiền mặt crypto.” Mọi người gửi chúng trên các sàn giao dịch, sử dụng chúng cho các cặp giao dịch, hoặc chỉ giữ chúng trên chuỗi chờ cơ hội. Nhưng đến năm 2025, các tùy chọn để sử dụng stablecoin đã bùng nổ. Từ các sản phẩm bảo thủ nhất, gần giống như quỹ kho bạc đến những trò chơi đầu cơ cao, giờ đây có một loạt chiến lược tạo lợi suất.
Trong bài viết này, tôi sẽ đi qua 10 cách bạn có thể kiếm lợi suất từ stablecoin của mình. Một số đủ an toàn cho nguồn vốn thận trọng, số khác dành cho dân “degen” săn lợi nhuận ba chữ số. Tất cả cùng nhau giúp chúng ta thấy thị trường lợi suất stablecoin đã phát triển đến đâu.
Hãy ghi nhớ điều này, vì bối cảnh thay đổi rất nhanh và bạn sẽ cần một mốc tham chiếu.
1) Gửi tiền CeFi: Vào dễ dàng
Bắt đầu từ điều hiển nhiên nhé. Các sàn tập trung như Binance, OKX, Bybit và Coinbase sẽ sẵn sàng nhận stablecoin của bạn và trả lãi cho bạn.
Chiêu thức rất đơn giản: gửi USDC hoặc USDT, bấm “earn”, và xem số dư tăng dần. Mức lãi cũng trông hấp dẫn: hiện tại thường nằm trong khoảng 6–14% APY.
Nhưng tiền này thực sự đến từ đâu? Rốt cuộc, những stablecoin của bạn được đem cho các trader ký quỹ và market maker vay. Đôi khi chúng tài trợ cho các sản phẩm cấu trúc cho khách hàng tổ chức. Về cơ bản, bạn đang trợ giá cho nhu cầu sử dụng đòn bẩy ở phía bên kia thị trường.
Mấu chốt rất rõ: bạn đang thuê người khác gánh rủi ro ngay chính từ phía sàn giao dịch. Nếu việc rút tiền bị tạm dừng, nếu cơ quan quản lý can thiệp hoặc nếu sàn quản lý sai quỹ, bạn sẽ kẹt. Đây không chỉ là mối lo mang tính lý thuyết: lịch sử đã cho thấy chuyện gì xảy ra khi rủi ro CeFi vận hành sai.
Hãy nghĩ đến FTX: khi sụp đổ năm 2022, sàn này đã đóng băng hàng chục tỷ USD tiền của khách hàng. Hoặc Celsius và BlockFi, cả hai đều ngừng rút tiền và phá sản sau khi các canh bạc rủi ro phản tác dụng. Thậm chí Voyager cũng tan rã khi người vay vỡ nợ, khiến người gửi tiền mắc kẹt.
Dù vậy, gửi CeFi vẫn là bước khởi đầu đầu tiên của nhiều người. Nó dễ làm, thanh khoản và tiện lợi. Chỉ cần nhớ “luật vàng”: đừng khóa tiền của bạn trong nhiều tháng chỉ để ép thêm được một phần trăm lợi suất.
2) Cho vay On-chain: Xương sống DeFi
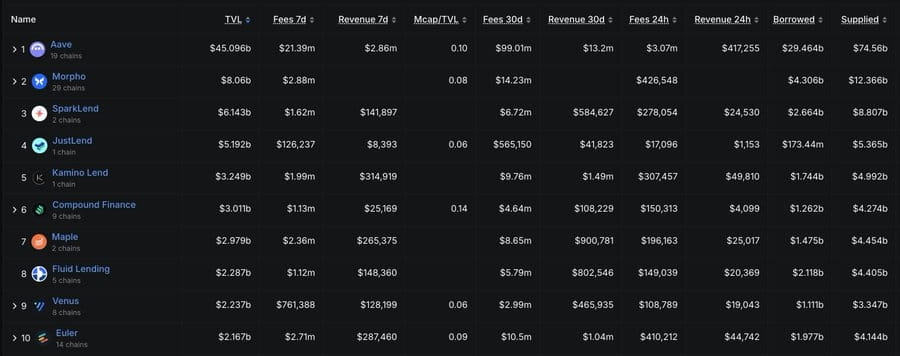
Khi bạn bước vào DeFi “đúng nghĩa”, các thị trường cho vay là xương sống. Aave, Compound, Morpho, Venus, Radiant — tất cả đều vận hành theo cùng một nguyên lý.
Bạn cung cấp USDC, USDT hoặc DAI vào một pool. Người đi vay bước vào với tài sản thế chấp, thường là ETH hoặc BTC, và trả phí để được vay stablecoin của bạn. Mức sử dụng quyết định lãi suất: nhu cầu càng cao thì lợi suất càng lớn.
Với bên cung cấp, điều này tương đương mức 5–12% APY, tùy theo thị trường. Đơn giản, minh bạch và tương đối thanh khoản.
Nhưng cho vay DeFi không hề “không rủi ro”. Hợp đồng thông minh có thể bị khai thác. Dữ liệu từ oracle có thể bị thao túng, kích hoạt chuỗi thanh lý dây chuyền. Và khi tài sản thế chấp bị lệch (ví dụ stETH trong năm 2022 hoặc các stable nhỏ bị phá peg), người cho vay có thể cuối cùng phải gánh nợ xấu.
Những người dùng “pro” đôi khi đi xa hơn: họ lặp vòng stablecoin. Gửi 1.000 USD, vay 800 USD dựa trên tài sản thế chấp đó, gửi tiếp và lặp lại. Trên giấy tờ, APY tăng mạnh. Nhưng trên thực tế, rủi ro bị thanh lý tăng theo từng vòng.
Với nhiều người, các thị trường cho vay là lựa chọn lợi suất “nghiêm túc” đầu tiên ngoài CeFi. Chúng đáng tin cậy, nhưng đòi hỏi sự cảnh giác.
3) Cung cấp thanh khoản: Cỗ máy lấy phí
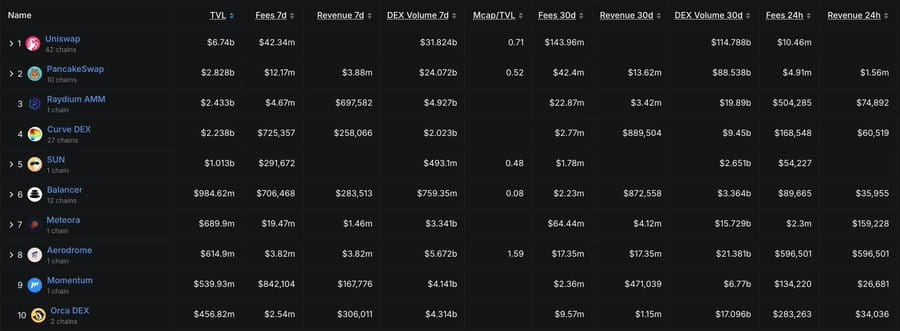
Các pool thanh khoản trên DEX như Curve, Uniswap, Balancer, Maverick hoặc Meteora mở ra một chiều kích khác cho lợi suất stablecoin.
Ở đây, bạn không cho người vay vay tiền; bạn đang cung cấp thanh khoản cho các trader. Mỗi lần ai đó swap USDC sang USDT, hoặc DAI sang USDC, bạn sẽ nhận được một phần phí giao dịch.
Trong các pool stable/stable, tổn thất do bất cân xứng giá (impermanent loss) được giảm thiểu, nhưng nó không bao giờ biến mất hoàn toàn. Nếu một stablecoin bị lệch (depeg), vị thế pool của bạn sẽ chịu thiệt hại.
Lợi nhuận thường nằm trong khoảng 5–15% APY, nhưng con số đó che giấu độ phức tạp. Ở các pool có khối lượng giao dịch tự nhiên (organic) cao, phí duy trì lợi suất. Ở các pool khác, lợi suất bị thổi phồng nhờ ưu đãi token: CRV, BAL, MAV, tùy bạn chọn. Những đợt phát hành (emissions) đó không kéo dài mãi.
Với mô hình thanh khoản tập trung như Uniswap v3, lợi suất phụ thuộc vào việc bạn quản lý dải giá hiệu quả đến đâu: quá rộng thì bạn kiếm ít, quá hẹp thì bạn có nguy cơ bị “rớt” khỏi dải.
Với những ai quan tâm dữ liệu thời gian thực, lợi suất các pool Uniswap v3 hiện tại có thể theo dõi qua các công cụ phân tích như free DefiLlama Pools hoặc revert.finance. Các dịch vụ này tổng hợp APR thời gian thực trên các cặp lớn và giúp trực quan hóa hiệu suất theo dải giá.
Với các LP kỳ cựu, đây là một trò chơi có lãi. Với đa số người dùng phổ thông, nó đòi hỏi quản lý chủ động nhiều hơn so với kỳ vọng.
4) Trình tổng hợp lợi suất: Tự động hóa cho người lười
Nếu việc cho vay và LP cảm thấy quá “tay chân”, thì các nền tảng tổng hợp lợi suất như Yearn, Beefy, Idle và Convex hứa hẹn sẽ tự động hóa quy trình.
Chiêu của họ: gửi một lần, để chúng tôi lo chiến lược. Chúng tôi sẽ săn ưu đãi, tái đầu tư phí, tối ưu phần thưởng.
Khi thị trường nóng, các vault của bên tổng hợp có thể đạt 10–25% APY, đặc biệt ở nơi mà việc “quăng hối lộ quản trị” (governance bribes) và phát hành token mạnh.
Nhưng hãy nhớ: khi có tự động hóa, rủi ro cũng đi kèm theo tầng. Bạn chịu rủi ro từ chính trình tổng hợp, cộng thêm mọi giao thức bên dưới mà nó chạm tới. Nếu có cái gì đó thất bại ở bất kỳ đâu trong chuỗi, vault sẽ bị ảnh hưởng.
Dù vậy, với nhiều người, đây vẫn là cách dễ nhất để biến stablecoin thành công cụ tạo lợi suất mà không phải “trông coi” vị thế hằng ngày.
5) Tài sản ngoài đời thực: Mang lợi suất TradFi lên On-chain
Thay đổi cấu trúc lớn nhất trong hai năm qua là sự trỗi dậy của RWAs.
Các token như Ondo USDY, MakerDAO’s sDAI, Maple, Clearpool, Securitize / BlackRock BUIDL — chúng kết nối stablecoin với T-bills của Mỹ, tín dụng doanh nghiệp và các quỹ đạt chuẩn tổ chức.
Một người mới tham gia ở đây là USDai / sUSDai, do Permian Labs phát triển. USDai là một token neo theo đô (dollar-pegged), và khi stake nó sẽ trở thành sUSDai, nhận lợi suất từ các khoản vay được thế chấp bằng phần cứng GPU và hạ tầng AI. Mô hình này đã có lực hút, với hơn 100 triệu USD TVL và được hậu thuẫn bởi các nhà đầu tư lớn.
Lợi suất từ các stablecoin dựa trên RWA thường ở mức khiêm tốn, khoảng 5% APY, nhưng không giống các ưu đãi token, nó đến từ dòng tiền thật, nên bền vững hơn.
Điểm bất lợi: nhiều sản phẩm trong số này yêu cầu KYC, đôi khi còn cần tình trạng được cấp phép (accredited), và chúng làm mờ ranh giới giữa DeFi và TradFi. Chúng ít “native DeFi” hơn, nhiều tính chất như một cây cầu (bridge).
Dù vậy, RWAs chính là cách lợi suất stablecoin trở nên “được thể chế hóa”, và giúp các stablecoin tham gia vào hoạt động kinh tế thực thay vì chỉ là phát hành theo kiểu đầu cơ.
6) Farm Funding Rate: “Lướt” thị trường Perp
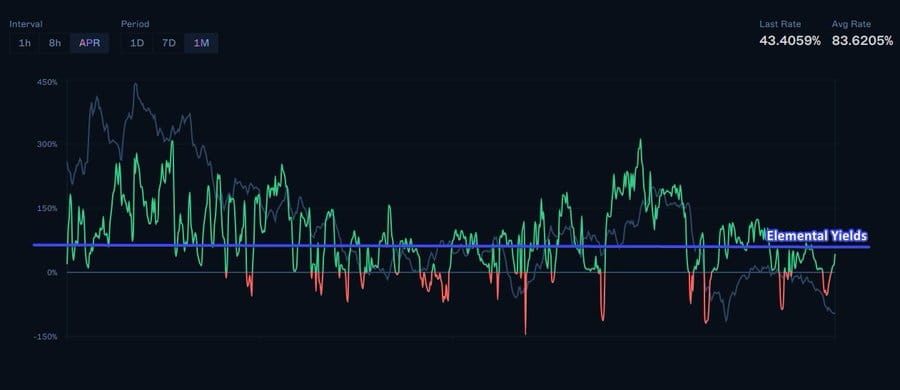
Perpetuals thống trị giao dịch crypto và đi kèm các khoản thanh toán funding. Các nền tảng như Binance Futures, dYdX, GMX và Hyperliquid cho phép bạn kiếm (hoặc phải trả) tùy theo mức lệch của thị trường (market skew). Ở thị trường bull, phe long trả cho phe short rất mạnh, và nếu bạn phòng hộ đúng, bạn có thể thu 10–40% APY chỉ từ funding. Muốn đào sâu hơn cách funding thực sự hoạt động, hãy xem thread này.
Để dễ hình dung, hãy xem một ví dụ trong quá khứ: khi funding rate của Aster trên Bybit được tính mỗi 4 giờ (6 kỳ funding mỗi ngày), thì mức 0.151% × 6 = 0.906% mỗi ngày sẽ tương đương APR 0.906% × 365 ≈ 330.7% APR.
Các dự án như Boros hiện đang xây dựng các cách thức mang tính cấu trúc để nắm bắt cơ hội này, giúp người dùng kiếm tiền từ funding perp mà không cần quản lý chủ động. Thay vì tự phòng hộ thủ công các vị thế, Boros tự động hóa quy trình, cân bằng linh hoạt mức phơi nhiễm long và short để trích lợi suất ổn định từ chênh lệch funding rate.
Tuy vậy, điều quan trọng là phải nhớ rằng nguồn tài trợ biến động, lãi suất đảo chiều nhanh, rủi ro thanh lý luôn hiện hữu và đây không phải “lợi suất thụ động”. Dù có tự động hóa, nó vẫn là một chiến lược dùng đòn bẩy và phụ thuộc thị trường. Với một số người, đây là nơi có “tiền thật”. Với người khác, đó là rủi ro mà họ thà tránh.
7) Chiến lược Delta-Neutral: Vùng của dân lượng tử (Quant)
Liên quan chặt chẽ là chiến lược cash-and-carry: long spot, short futures, chốt phần chênh basis.
Khi hợp đồng tương lai giao dịch cao hơn giá giao ngay, việc khóa chênh lệch đó có thể mang lại 5–30% lợi suất hàng năm (annualized). Bạn có thể thực hiện chiến lược này trên bất kỳ sàn nào cung cấp cả spot và hợp đồng vĩnh viễn (perpetual) cho cùng một tài sản; nguyên lý là phổ quát.
Lợi thế: khi thực hiện đúng cách, nó trung hòa theo thị trường. Bất lợi: phí, chi phí vay và sai lầm khi thực thi có thể bào mòn lợi nhuận rất nhanh.
Farm trung hòa Delta ít liên quan đến việc săn lợi suất, mà nhiều hơn về độ chính xác vận hành.
8) Pendle, Ethena & Synthetic Yield
Phần “mũi nhọn” của lợi suất stablecoin chính là nơi các giao thức đóng gói lại chính stablecoin.
Pendle
đã tiên phong việc tách lợi suất thành token gốc (principal) và token lợi suất (yield). Bạn có thể mua PT với mức trả cố định — khoảng 12% APY hiện nay — hoặc đầu cơ YT để nhận lợi suất biến động có đòn bẩy.
Ethena
đã tạo ra USDe — một stablecoin tổng hợp, đồng thời farm các thị trường perp ở phía sau. Trong điều kiện thuận lợi, nó trả 10–30%, nhưng không phải “tương đương tiền mặt”. Nó chỉ “ổn định” tương xứng với chiến lược nằm bên dưới.
Ngoài các tên tuổi “đinh” này, các giao thức khác cũng đang thử nghiệm mô hình cho vay được hậu thuẫn bởi stablecoin, qua đó suy nghĩ lại chính việc quản trị rủi ro.
Silo Finance cấu trúc thị trường của mình thành các “silo” tách biệt, nơi mỗi tài sản có pool cho vay riêng của nó và được ghép với một tài sản cầu nối (như ETH hoặc một stablecoin). Thiết kế này ngăn ngừa lây lan: nếu một tài sản sụp đổ, nó không kéo cả hệ thống đi xuống. Đây là câu trả lời trực tiếp cho bài toán rủi ro dùng chung mà đã kích hoạt các sự cố dạng “domino” trong các giao thức tiền nhiệm. Chẳng hạn, khi vụ khai thác của BadgerDAO năm 2021 lan qua các pool Curve dùng chung, hoặc khi các khoản vỡ nợ của Iron Bank năm 2022 khiến người cho vay trên nhiều tài sản khác nhau bị phơi bày. Trong cả hai trường hợp, việc thiếu cách ly khiến một sự cố ở một thị trường gây hiệu ứng kéo theo khắp hệ thống.
Fraxlend áp dụng một hướng tương tự với mô hình cho vay không cần xin phép theo các cặp. Bất kỳ ai cũng có thể tạo một thị trường giữa hai token ERC-20, và mỗi cặp có các tham số độc lập như loan-to-value (tỷ lệ cho vay trên giá trị), mô hình lãi suất và cơ chế thanh lý. Người gửi tiền nhận fTokens tự động cộng dồn lãi suất, trong khi cấu trúc mô-đun giúp khoanh vùng rủi ro.
Cả hai mô hình này đều cho thấy ngành đang đi về đâu: thay vì một pool tài sản khổng lồ duy nhất, cho vay trở thành mô-đun, tùy biến và an toàn hơn theo thiết kế. Chúng cũng mở ra cơ hội mới để các stablecoin được triển khai trên những thị trường ngách mà một niêm yết kiểu Aave truyền thống sẽ không bao giờ đủ điều kiện.
Những chiến lược này không dành cho người yếu tim; cơ chế phức tạp, thanh khoản mỏng hơn và rủi ro khi cấu hình sai thị trường là có thật. Nhưng chúng đại diện cho lớp đổi mới tiếp theo trong lợi suất stablecoin — nơi an toàn và hiệu quả sử dụng vốn đang được thiết kế lại từ nền tảng.
9) Airdrops: Lớp thưởng thụ động
Airdrop khác với farm “pure points”. Thay vì để tiền yên đó chỉ để săn multipliers, bạn kiếm được chúng ngay trong quá trình chạy thêm các chiến lược khác. Cung cấp thanh khoản, gửi vào vault hoặc stake trong các giao thức — và bên cạnh lợi suất nền, bạn có thể đủ điều kiện để nhận một đợt phát token.
Nhờ đó, airdrop không còn là một chiến lược độc lập nữa mà trở thành một “lớp thưởng thêm” đi kèm với các vị thế sẵn có của bạn. Bạn không bỏ thêm vốn cho farm; bạn chỉ đơn giản nhận phần thưởng vì là người dùng tích cực.
Một vài ví dụ hiện đang được nhắc tới:
cap: LP trên Pendle có thể đủ điều kiện nhận CAP multipliers, khiến việc farm lợi suất đều đặn cũng đồng thời biến thành một kịch bản nhận airdrop dài hạn + 13,4% APR.
Theo: Gửi tiền thông qua các đối tác như Liminal hoặc cung cấp thanh khoản cho các pool PRJX không chỉ tạo ra lợi suất nền, mà còn giúp bạn có cơ hội nhận phần thưởng Theo tiềm năng.
Liminal: Nổi tiếng với việc thử nghiệm các vault cấu trúc; gửi tiền tại đây có thể giúp bạn tiếp cận phân bổ token của họ khi nền tảng ra mắt.
Ethereal: Gửi các tài sản như eUSDe vào hệ sinh thái của họ đã được đánh dấu như một cách để định vị cho khả năng nhận airdrop gắn với ENA, và mainnet sắp tới.
Điểm cộng rất rõ: airdrop xếp chồng lên bất cứ APR nào bạn đang nhận sẵn. Mặt trái là không có gì được đảm bảo: các giao thức có thể thay đổi kế hoạch phân bổ, và phần thưởng chỉ là suy đoán cho đến khi thực sự về ví bạn.
Tuy vậy, bỏ qua các đợt airdrop đồng nghĩa với việc để lỡ “tùy chọn miễn phí” trên bàn. Nếu bạn đã farm lợi suất, thì cứ việc farm thêm token tương lai luôn.
10) Native Yield Stables: Những đô la tự sinh lợi theo thiết kế
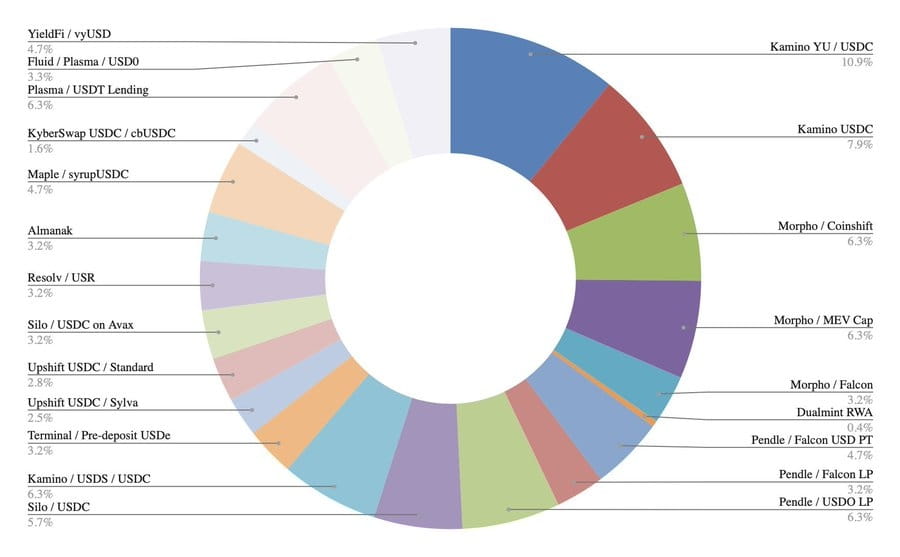
Cuối cùng, một số stablecoin nhúng lợi suất trực tiếp vào bản thân.
sDAI
dòng thu nhập từ Treasury được chuyển từ Maker’s DSR. FRAX, crvUSD, GHO và Lybra eUSD đều thử nghiệm các cơ chế khiến stablecoin mặc định trở nên sinh lời.
Một làn sóng dự án mới đang đẩy ý tưởng này đi xa hơn. USDf từ Falcon có thể được stake vào sUSDf, biến nó thành phiên bản sinh lợi, được vận hành bởi các chiến lược nội bộ của giao thức. Trên Solana, sUSD của Solayer đi theo hướng khác: nó được hậu thuẫn trực tiếp bởi T-bill của Hoa Kỳ, nên lợi suất bạn nhận đơn giản chảy từ lãi suất T-bill. Cả hai cách đều nhắm tới cùng một mục tiêu — một stablecoin không “nằm im”, mà hoạt động cho người nắm giữ.
Những token này cho thấy thế hệ stablecoin tiếp theo có thể trông như thế nào: các “đồng đô” lập trình được, nơi lợi suất được nhúng sẵn vào chính thiết kế.
Thách thức nằm ở độ vững peg và quản trị. Khi cơ chế thất bại, lợi suất biến mất và peg chao đảo. Nhưng nếu thành công, nó sẽ thay đổi cách chúng ta nghĩ về tiền trong crypto.
Kết lại
Stablecoin bắt đầu chỉ đơn thuần là tiền mã hóa. Một nơi trú ẩn an toàn trong thị trường biến động.
Hôm nay, chúng là cánh cửa dẫn tới hàng chục chiến lược tạo lợi suất khác nhau. Một số mô phỏng TradFi (như Treasury on-chain). Một số thì rất “DeFi độc nhất” (như Pendle tách phần hoặc cơ chế perp funding).
Phổ rủi ro rất rộng:
Trọng lõi an toàn: RWAs, sDAI, Aave/Compound
Rủi ro trung bình: Curve LPs, Pendle PTs, Yearn/Beefy
Rủi ro cao: Ethena, giao dịch funding, farm points
Điểm quan trọng cần nhớ: lợi suất không phải miễn phí. Nó chỉ là rủi ro được định giá thành con số.
Và một khi bạn nhìn stablecoin không phải là đô la tĩnh mà là các “cỗ máy lợi suất” có thể lập trình, thì toàn bộ DeFi bắt đầu giống như một cỗ máy tối ưu hiệu quả sử dụng vốn.