


Vào tháng 1 năm nay, vàng đã đạt mức cao lịch sử 5.589 đô la. Sau đó, chưa đầy hai tháng, giá vàng đã giảm xuống khoảng 4.100 đô la, với mức giảm đỉnh đạt 26,6%, ghi nhận mức giảm tháng tồi tệ nhất trong 43 năm qua.
Chuỗi truyền dẫn trực tiếp của đợt sụt giảm này không phức tạp. Xung đột Mỹ-Iran đã bước vào tuần thứ ba, eo biển Hormuz bị cản trở, giá dầu đã tăng hơn 40% kể từ khi xung đột bùng phát. Theo dữ liệu từ Cục Thống kê Lao động Mỹ, chỉ số CPI tháng 2 đạt mức cao nhất kể từ năm ngoái, cộng thêm tác động chậm trễ của thuế suất cao, lo ngại về lạm phát đã gia tăng mạnh mẽ. Cục Dự trữ Liên bang trong bản tóm tắt dự báo kinh tế mới nhất (SEP) đã thu hẹp kỳ vọng về việc cắt giảm lãi suất vào năm 2026 chỉ còn 1 lần, thực sự tuyên bố sự kết thúc của chu kỳ nới lỏng sắp tới. Chỉ số đô la đã vượt qua mức 100, tạo áp lực toàn diện lên giá kim loại quý và kim loại màu.
Nhưng câu chuyện vĩ mô chỉ là một nửa. Theo phân tích từ Finance Magnates, sự phá vỡ kỹ thuật của đường trung bình 50 ngày (khoảng 4.978 đô la) đã kích hoạt một cuộc tháo chạy tập trung của các vị thế mua "đông đúc", các lệnh dừng lỗ và lệnh theo dõi lần lượt được kích hoạt. Vàng đã tăng từ 2.600 đô la lên hơn 5.000 đô la trong vòng 12 tháng, với một lượng lớn vốn đòn bẩy tích tụ theo hướng mua. Khi xung đột leo thang đẩy giá dầu lên mà không phải giá vàng, những vị thế đông đúc này lại trở thành những hàng hóa bị bán tháo đầu tiên.
Giá giảm bản thân không phải là câu chuyện. Câu chuyện là: kịch bản "cú sốc địa chính trị đẩy lạm phát lên, giao dịch đòn bẩy tập trung thanh lý" đã diễn ra ít nhất ba lần trong 46 năm qua.
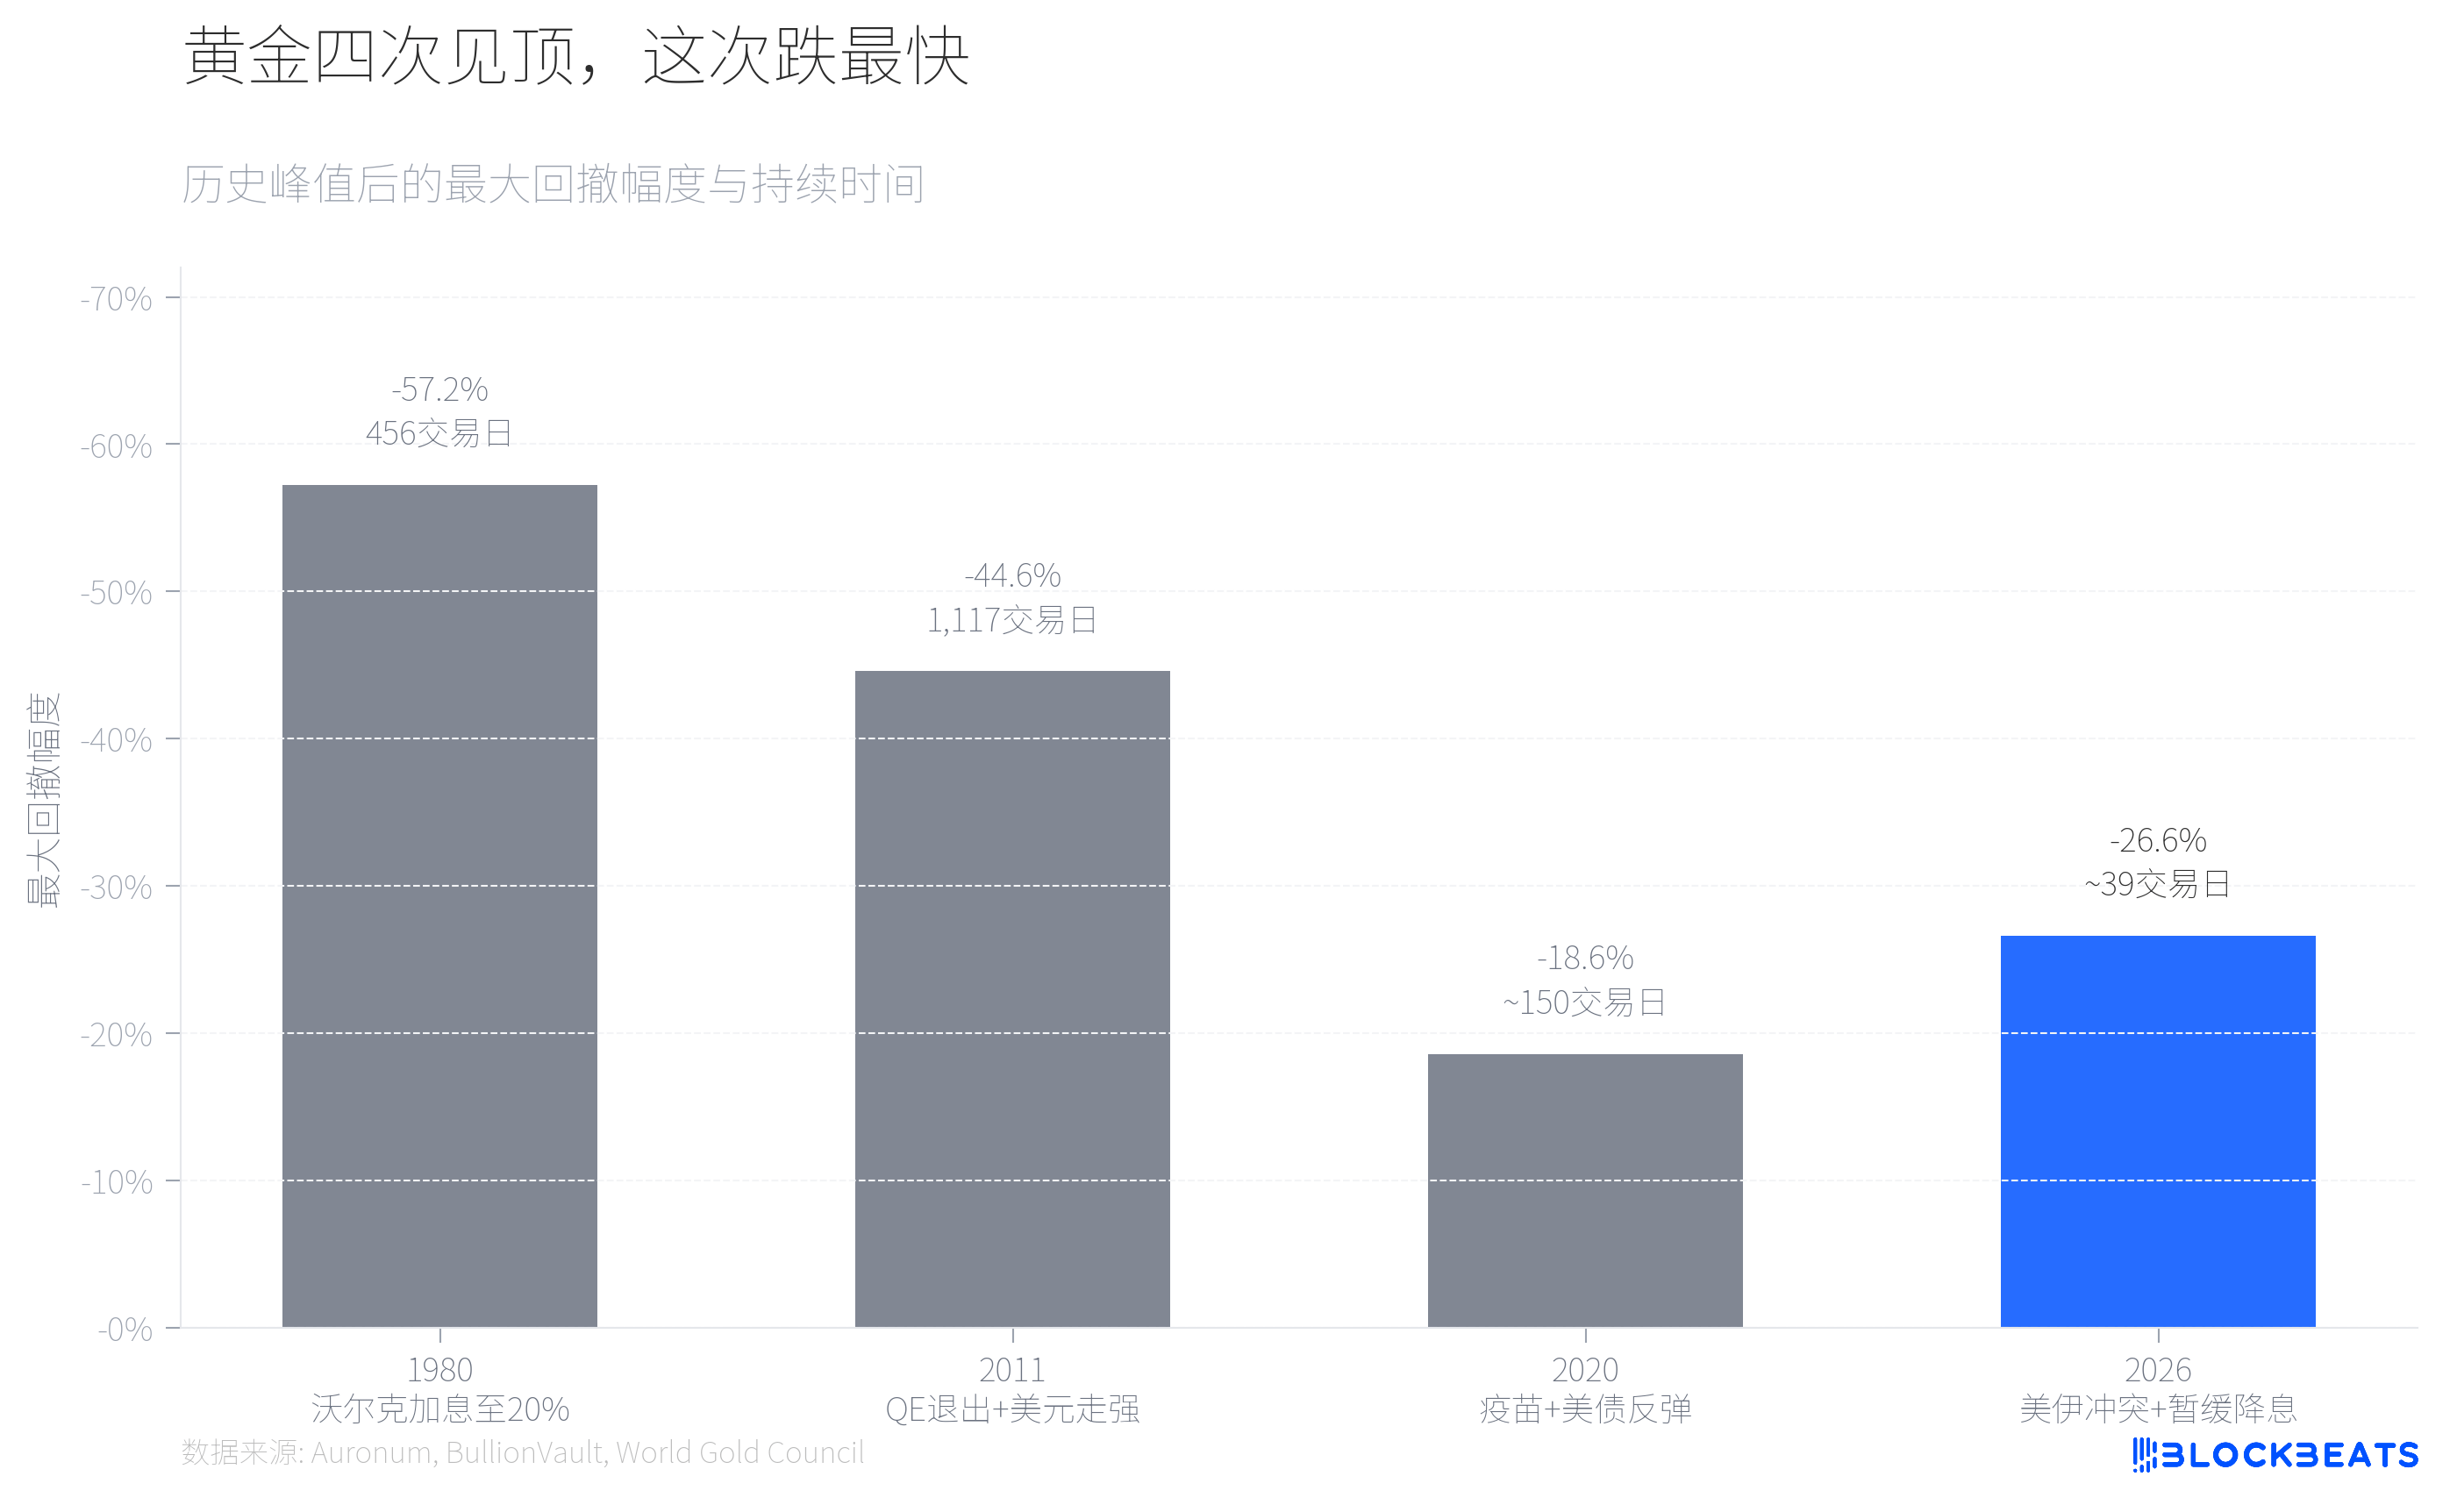
Theo dữ liệu lịch sử do Auronum, một cơ quan phân tích kim loại quý, tổng hợp, vào năm 1980, Volcker đã đẩy lãi suất quỹ liên bang lên 20%, giá vàng đã giảm từ đỉnh 711 đô la xuống 304 đô la, với mức giảm 57,2%, mất 456 ngày giao dịch. Năm 2011, kỳ vọng thoái vốn QE cộng với đô la mạnh lên, vàng đã giảm từ 1.999 đô la xuống 1.049 đô la, với mức giảm 44,6%, mất hơn 4 năm. Đợt điều chỉnh năm 2020 tương đối nhẹ nhàng, sự thúc đẩy tiêm vaccine và sự phục hồi lợi suất trái phiếu Mỹ đã khiến giá vàng từ đỉnh 2.067 đô la giảm 18,6%, nhưng sau 7 tháng lại phục hồi đà tăng.
Đợt điều chỉnh năm 2026 hiện đã giảm khoảng 27%, đã vượt qua năm 2020, đang tiến gần đến năm 2011. Nhưng nhìn vào tốc độ, đây là đợt nhanh nhất trong bốn lần.
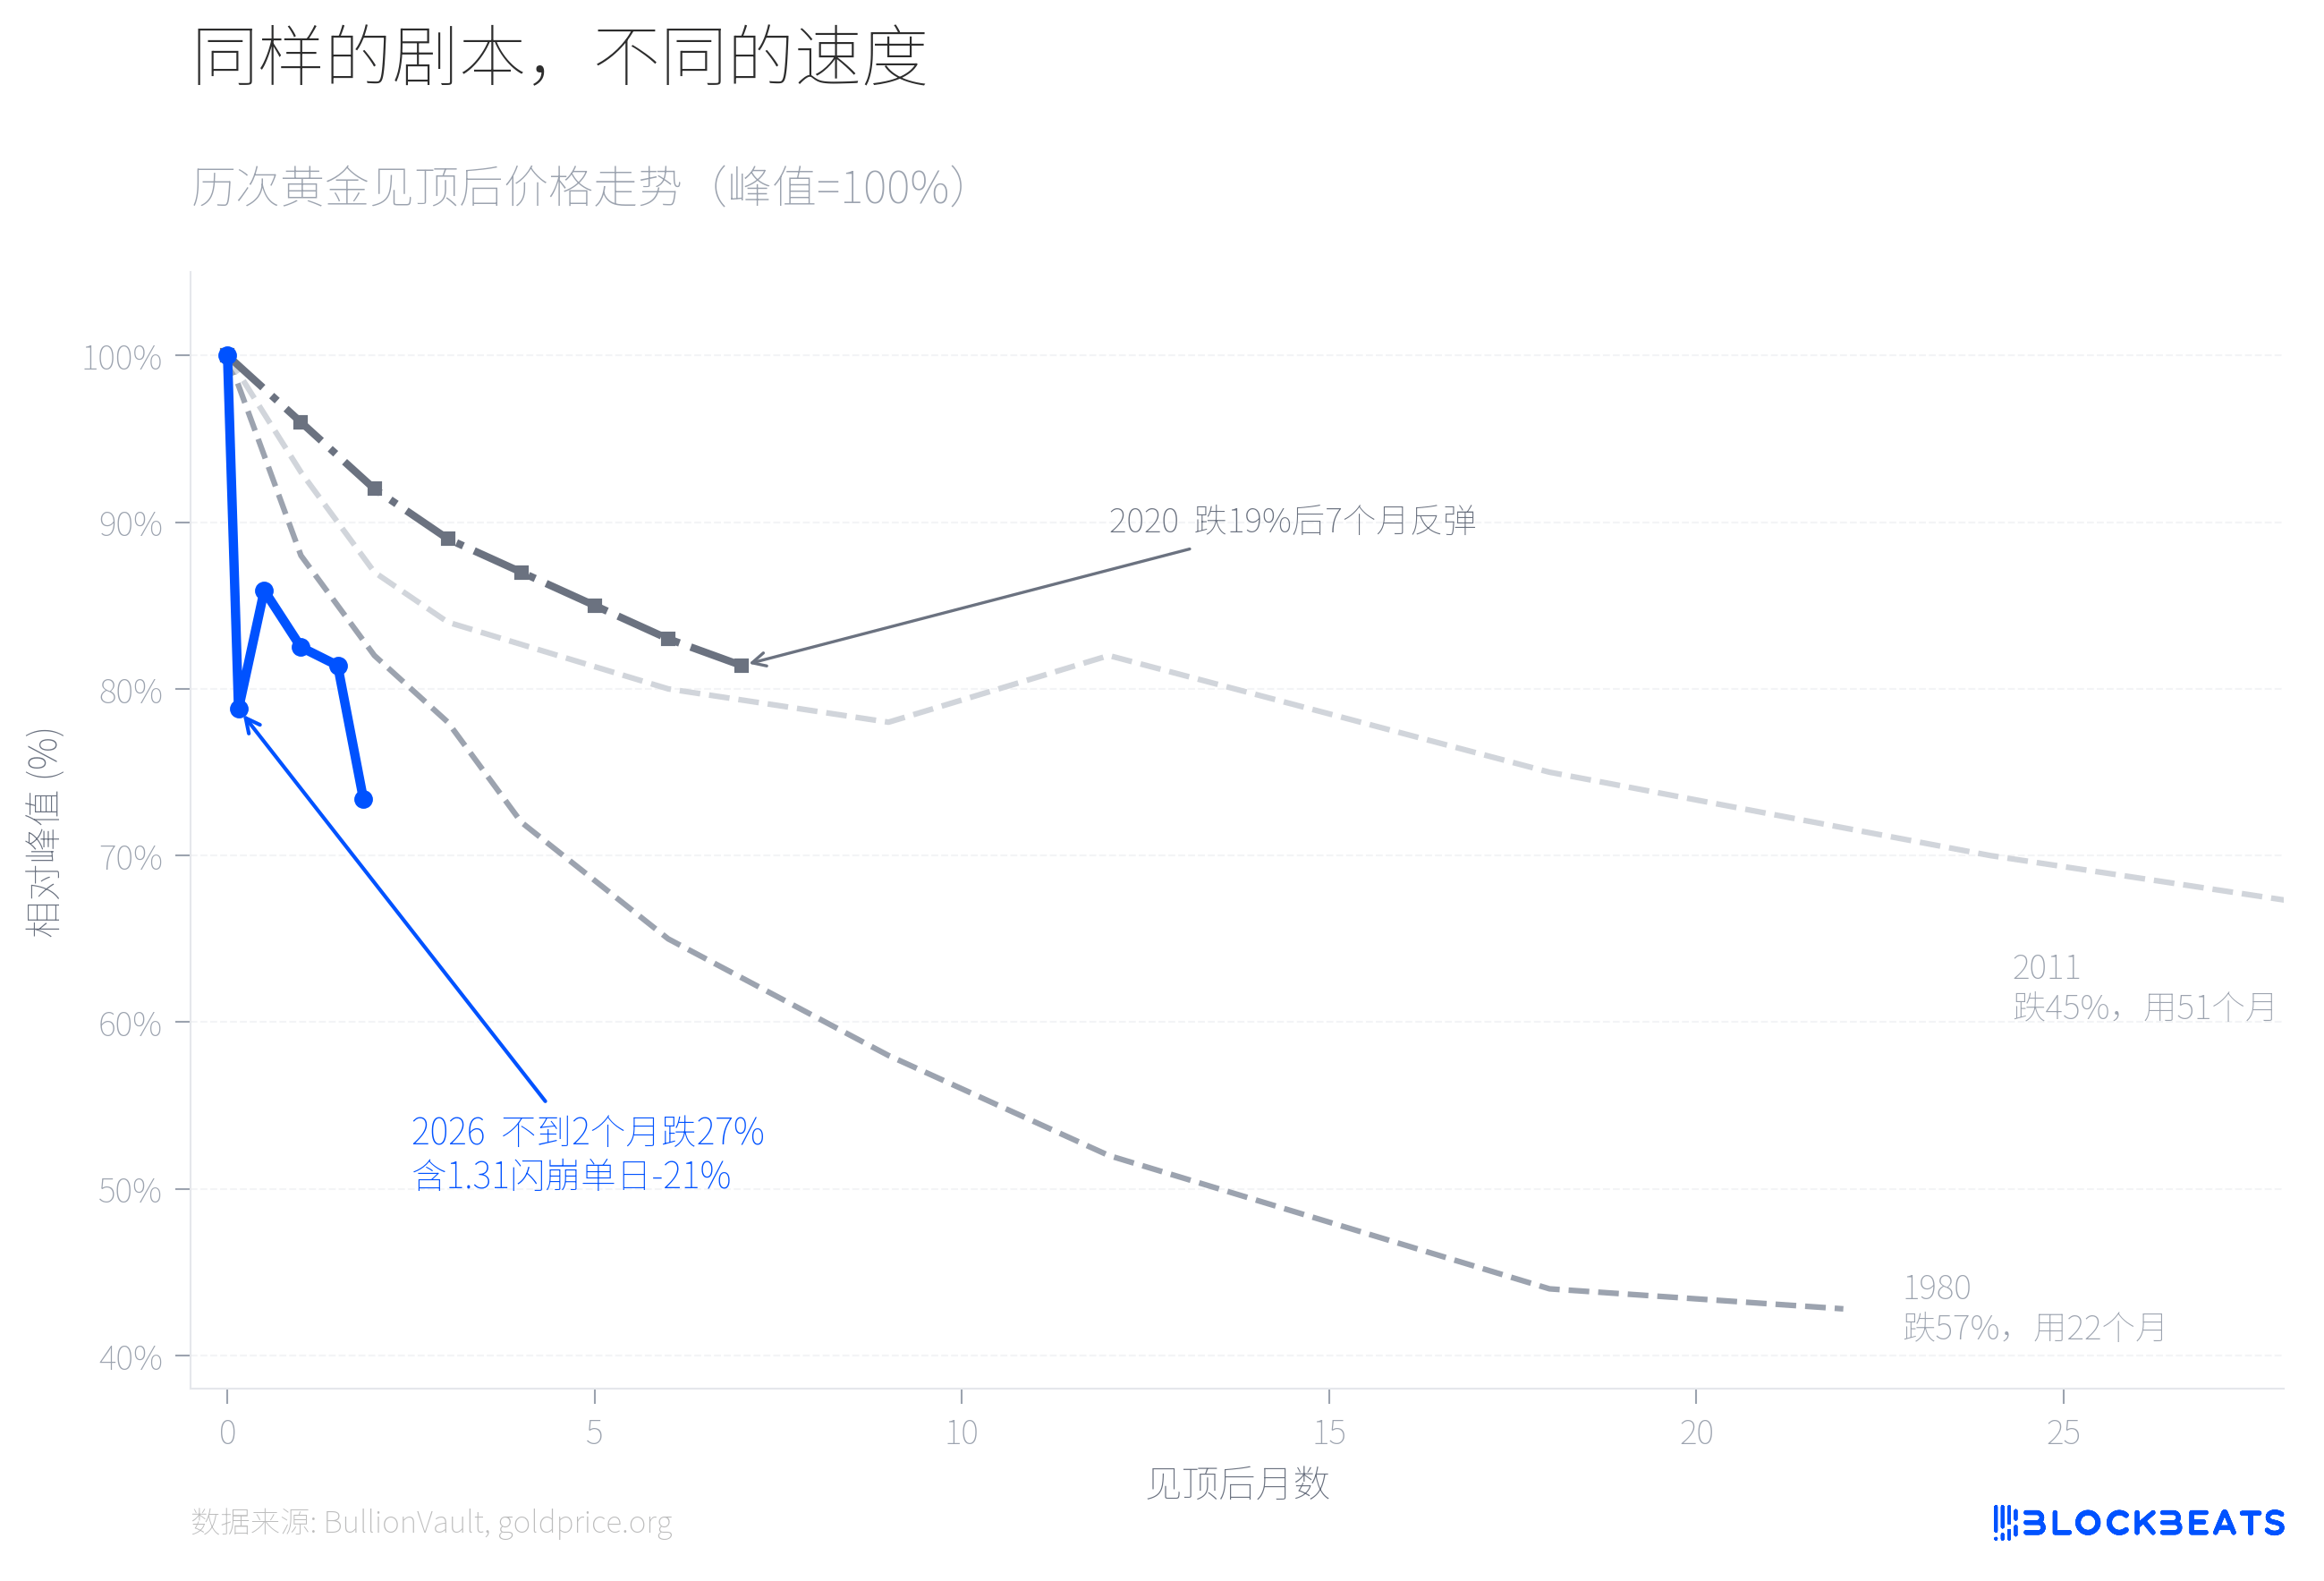
Khi nhìn vào diễn biến giá của bốn đợt điều chỉnh, sự khác biệt rõ ràng. Năm 1980 mất gần hai năm để hoàn thành mức giảm chính, năm 2011 mất hơn bốn năm. Giá vàng năm 2026 đã hoàn thành 21% mức giảm chỉ sau ngày giao dịch thứ 5 kể từ khi đạt đỉnh, sau đó có một sự phục hồi ngắn, nhưng vào tuần thứ ba tháng 3 lại tăng tốc giảm xuống gần 4.100 đô la, với mức giảm tích lũy mở rộng lên 27%. Sự sụt giảm mạnh vào ngày 31 tháng 1 là điểm chuyển. Theo dữ liệu từ nền tảng giao dịch kim loại quý lớn nhất thế giới BullionVault, giá vàng đã giảm hơn 10% trong ngày, bạc giảm 13,7%, khối lượng giao dịch trong ngày của quỹ iShares Silver ETF (SLV) đã vượt 40 tỷ đô la, trở thành một trong những ngày có khối lượng giao dịch lớn nhất trong lịch sử chứng khoán Mỹ. Bruce Ikemizu, cựu giám đốc bộ phận kim loại quý của ICBC Tokyo, cho biết ông đã quan sát thị trường này trong 40 năm, "chưa bao giờ thấy sự biến động ở mức độ này".
Tại sao tốc độ lần này lại nhanh bất thường? Một biến số quan trọng là CME đã thay đổi vào ngày 13 tháng 1 hệ thống ký quỹ COMEX từ số tiền cố định sang tỷ lệ phần trăm giá trị hợp đồng. Theo dữ liệu từ CME Group, ký quỹ hợp đồng tương lai vàng đã tăng từ 8% lên 9%, bạc từ 15% lên 18%. Trong một thị trường đang tăng nhanh, việc áp dụng tỷ lệ phần trăm ký quỹ có nghĩa là giá càng cao, ký quỹ cần thiết càng nhiều, điều này tạo thành một cơ chế giảm đòn bẩy tự củng cố. Theo báo cáo từ goldsilver.com, vào ngày sụt giảm mạnh, hơn 67 triệu ounce hợp đồng giấy bạc đã bị thanh lý cưỡng bức trong vài phút.
Hiệu suất của bạc là một khía cạnh bị bỏ qua trong đợt sụt giảm này.
Vào tháng 4 năm 2025, tỷ lệ vàng-bạc đã một lần vượt qua 100:1, bạc bị tụt lại nghiêm trọng so với vàng. Sau đó, bạc đã bắt đầu tăng mạnh, với mức tăng cả năm đạt 147% (trong khi vàng là 67%), tỷ lệ vàng-bạc đã được nén lại, khi bạc chạm đỉnh 121,67 đô la/ounce, tỷ lệ giảm xuống khoảng 46:1, mức thấp nhất kể từ năm 2013.
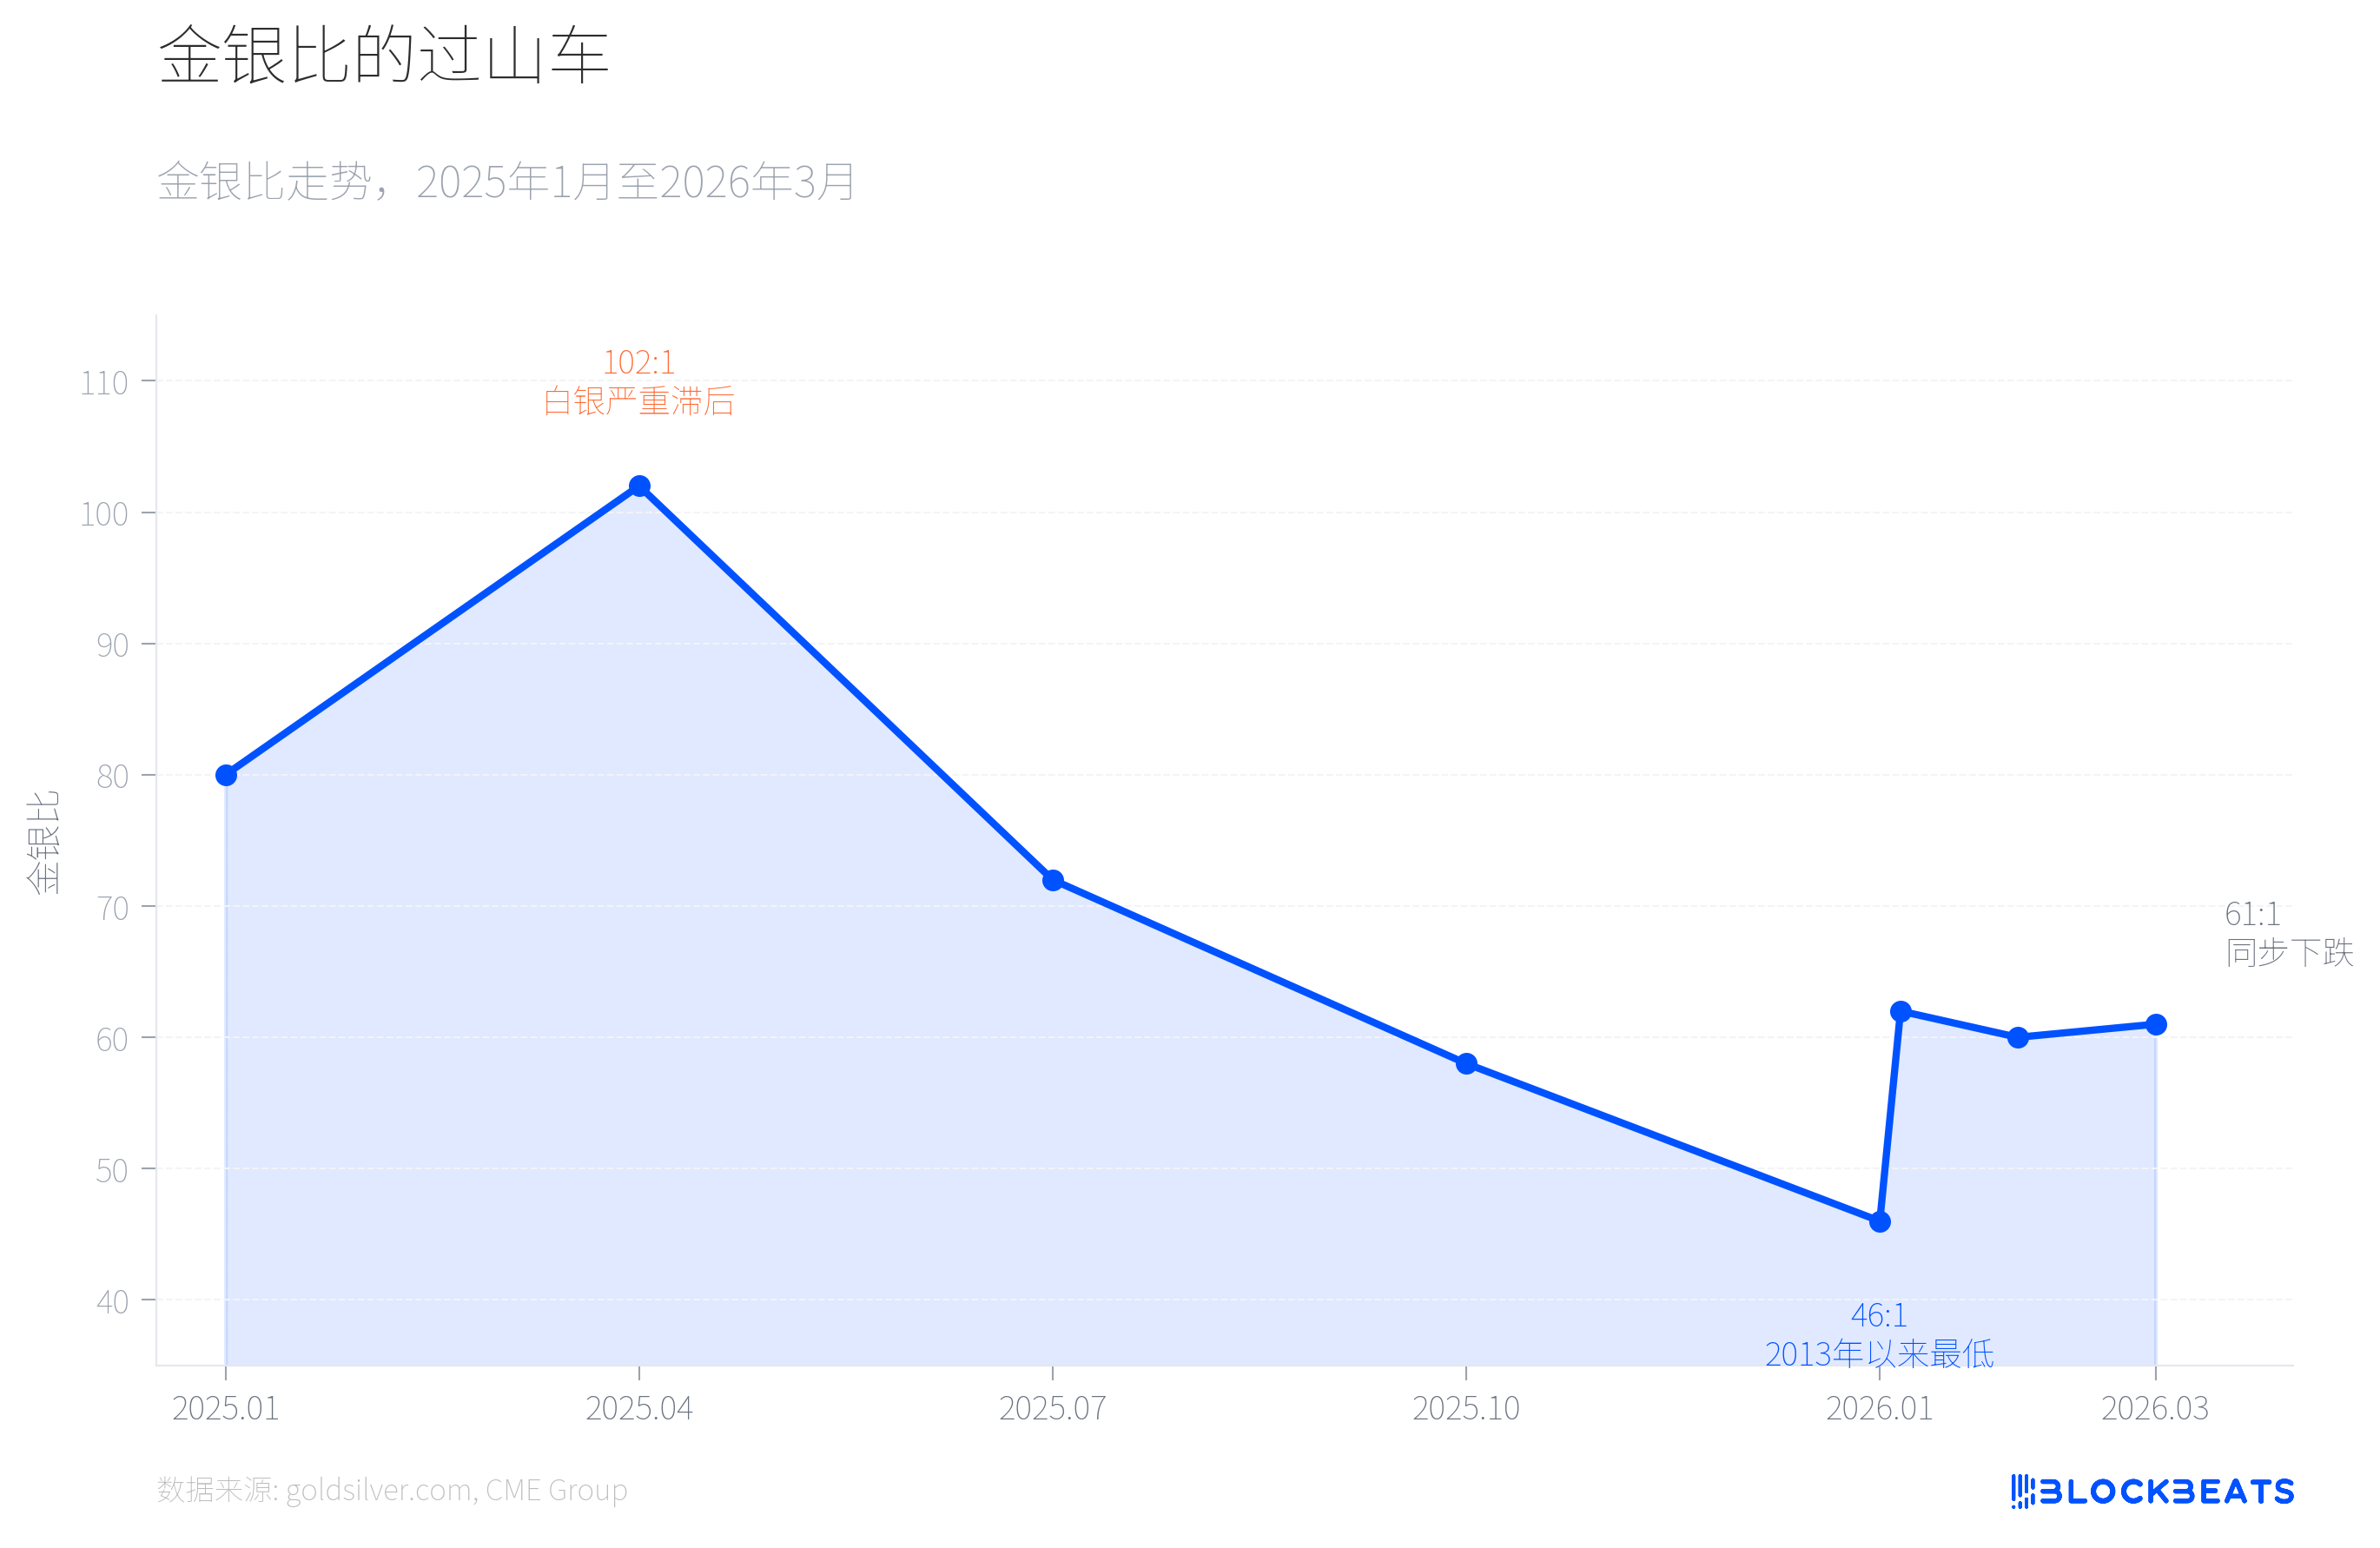
Sau đó mọi thứ đã đảo chiều vào ngày 31 tháng 1. Theo dữ liệu từ nền tảng này, giá bạc đã giảm mạnh 13,7% trong một ngày, từ đỉnh 121,67 đô la, mức giảm tích lũy một thời gian đã đạt 41,1%, vượt xa mức 26,6% của vàng trong cùng thời điểm. Đây là sự biến động hiếm có trong một ngày của kim loại quý kể từ vụ việc của gia đình Hunt vào năm 1980 ("Thứ Năm bạc"). Đến ngày 23 tháng 3, giá bạc khoảng 67,4 đô la, tỷ lệ vàng-bạc đã phục hồi từ mức thấp 46:1 lên khoảng 61:1. Tăng trưởng giá bạc mà mất 9 tháng để đạt được, đã quay lại hơn một nửa chỉ trong chưa đến 2 tháng.
Nguyên nhân cốt lõi của sự không đối xứng này nằm ở đặc tính kép của bạc. Một mặt, theo báo cáo của CME Group, công suất pin mặt trời đã tăng trưởng 18% so với năm trước, nhu cầu công nghiệp đối với bạc vẫn đang mở rộng cấu trúc. Mặt khác, tỷ lệ đòn bẩy trên thị trường bạc cao hơn nhiều so với vàng, việc CME tăng ký quỹ từ 15% lên 18% đã trực tiếp kích hoạt thanh lý quy mô lớn. Cơ bản công nghiệp không thay đổi, nhưng đòn bẩy tài chính đã sụp đổ trước.
Một tín hiệu cuối cùng đáng chú ý là sự phân hóa của cấu trúc nguồn vốn.
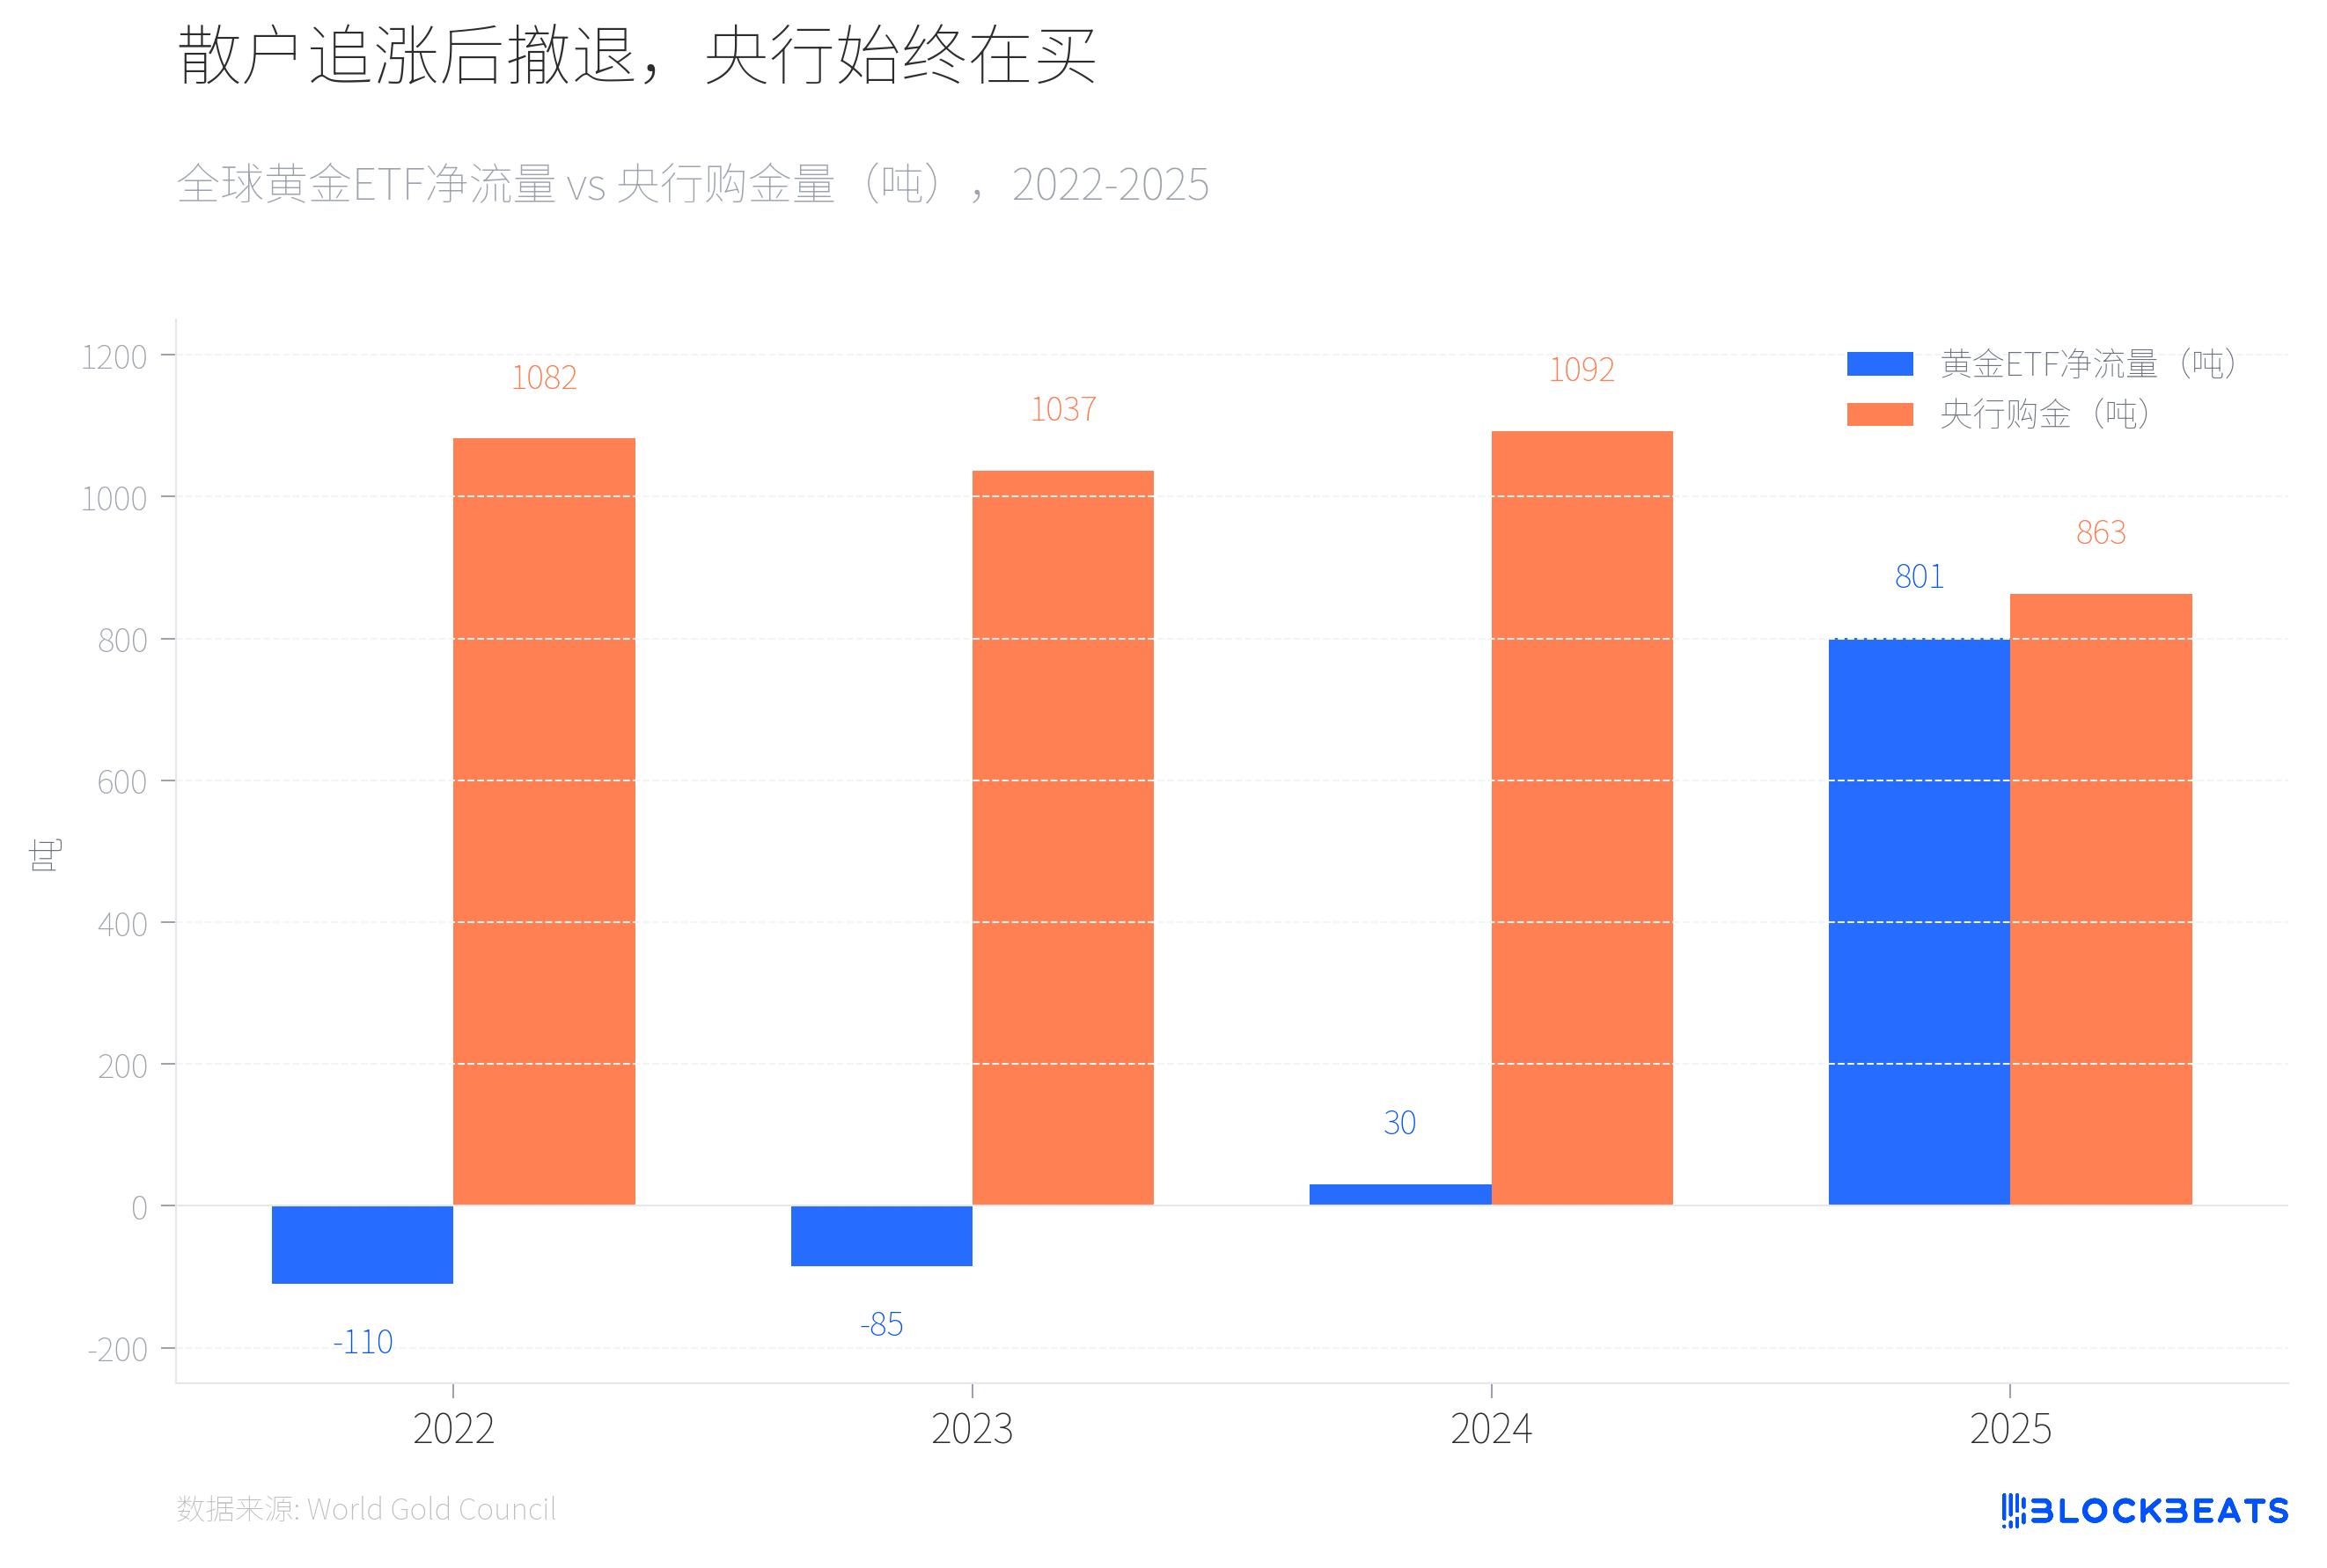
Từ năm 2022 đến 2023, quỹ ETF vàng toàn cầu đã liên tiếp rút ròng trong hai năm (lần lượt là -110 tấn và -85 tấn), trong khi Ngân hàng Trung ương đã mua vàng liên tiếp vượt 1.000 tấn trong hai năm. Năm 2024, quỹ ETF đã trở lại dương nhưng quy mô rất nhỏ (30 tấn), Ngân hàng Trung ương tiếp tục mua vào ở mức cao 1.092 tấn. Năm 2025, tình hình đã có sự thay đổi kịch tính, theo dữ liệu từ Hội đồng Vàng Thế giới, quỹ ETF vàng toàn cầu đã có dòng tiền ròng vào cả năm đạt 801 tấn, lập kỷ lục lịch sử, quy mô quản lý tài sản tăng gấp đôi lên 559 tỷ đô la.
Sau đó, vốn của nhà đầu tư nhỏ lẻ bắt đầu rút khỏi thị trường. Theo báo cáo từ phương tiện truyền thông thương mại Canada Chronicle Journal, quỹ SPDR Gold Trust (GLD) đã ghi nhận dòng tiền rút ròng 2,91 tỷ đô la trong ngày 4 tháng 3, lập kỷ lục dòng rút lớn nhất trong một ngày kể từ năm 2016, trong vòng 7 ngày đã mất 25 tấn vàng. Đồng thời, theo báo cáo hàng năm của cơ quan này, Ngân hàng Trung ương toàn cầu đã mua 863 tấn vàng vào năm 2025, mặc dù giảm 21% so với năm 2024, nhưng vẫn cao hơn nhiều so với mức trung bình 473 tấn trong giai đoạn 2010-2021. Báo cáo cùng cho biết, Ngân hàng Trung ương Ba Lan với 102 tấn mua vào đã trở thành người mua lớn nhất toàn cầu trong năm thứ hai liên tiếp, theo sau là Kazakhstan (57 tấn) và Brazil (43 tấn).
Theo báo cáo nghiên cứu tháng 3 của JPMorgan, ngân hàng này giữ nguyên mục tiêu giá vàng vào cuối năm 2026 là 6.300 đô la. Tuy nhiên, theo báo cáo thị trường dầu tháng 3 của IEA, việc phong tỏa eo biển Hormuz đã dẫn đến sự giảm cung dầu thô toàn cầu khoảng 8 triệu thùng/ngày, tương đương gần 8% nhu cầu toàn cầu. IEA gọi đây là "cú sốc cung lớn nhất trong lịch sử thị trường dầu toàn cầu", các quốc gia thành viên đã khởi động việc phát hành dự trữ chiến lược lớn nhất trong lịch sử với 400 triệu thùng.
Đối với Ngân hàng Trung ương của các quốc gia nhập khẩu dầu, ưu tiên ứng phó với cú sốc giá dầu có thể cao hơn so với việc tiếp tục tăng cường nắm giữ vàng. Trong ba lần đỉnh trước, Ngân hàng Trung ương toàn cầu không phải là người mua ròng vàng. Năm 2025, họ đã mua 863 tấn, nhưng con số cho năm 2026 vẫn chưa ai biết.