


Tiêu đề nguyên văn: Báo cáo: Hệ thống tài chính nào tốt hơn, Fintech hay DeFi? Tác giả nguyên văn: LEX SOKOLIN, MARIO STEFANIDIS, VÀ JON MA Biên dịch: Peggy, BlockBeats
Biên tập viên lưu ý: Trong một thời gian dài, Fintech và DeFi được coi là hai hệ thống tài chính không liên quan đến nhau: một hệ thống tuân thủ, tập trung, có thể định giá; một hệ thống mở, hoạt động trên chuỗi, giống như cơ sở hạ tầng công cộng. Fintech giỏi biến lưu lượng thành doanh thu, DeFi giỏi tối ưu hóa hiệu quả. Khi token hóa, stablecoin và giao dịch trên chuỗi tiếp tục thâm nhập vào hệ thống truyền thống, sự hòa nhập đã không thể đảo ngược. Vậy, tài chính tương lai, sẽ xây dựng trạm thu phí trên con đường mở hay để trạm thu phí cuối cùng học cách đi trên con đường mở?
Bài viết này so sánh và phân tích Fintech và các giao thức Onchain từ bốn khía cạnh: doanh thu, quy mô, số lượng người dùng và tỷ lệ hoa hồng, nhằm trả lời câu hỏi liệu DeFi hay Fintech sẽ thắng thế.
Sau đây là văn bản gốc:
Chào các chuyên gia kiến trúc Fintech, hôm nay chúng tôi mang đến cho các bạn một số nội dung thực sự đột phá.
Chúng tôi đã hợp tác với công ty phân tích Artemis (thường được gọi là "cục đầu cuối Bloomberg của tài chính kỹ thuật số") để chính thức công bố bản phân tích so sánh đầu tiên về các chỉ số hiệu suất chính (KPI) của Fintech và DeFi.
Nếu bạn từng phân vân không biết nên đầu tư vào Robinhood hay Uniswap, thì bạn đã đến đúng chỗ rồi.
bản tóm tắt
Chúng tôi đặt cổ phiếu fintech và token tiền điện tử vào cùng một "bảng so sánh", một sự so sánh thực sự song song.
Bao gồm nhiều lĩnh vực như thanh toán, ngân hàng số, giao dịch, cho vay và thị trường dự đoán, chúng tôi đã so sánh doanh thu, quy mô người dùng, tỷ lệ hoa hồng, các chỉ số quan trọng của ngành và các chỉ số định giá.
Kết quả khá bất ngờ:
Khối lượng giao dịch của Hyperliquid đã đạt hơn 50% so với Robinhood.
Tổng dư nợ cho vay của giao thức DeFi Aave đã vượt qua tổng dư nợ của nền tảng mua trước trả sau Klarna.
Tốc độ tăng trưởng của các cổng thanh toán stablecoin nhanh hơn nhiều so với các nhà cung cấp dịch vụ thanh toán truyền thống.
Lượng người dùng của các ví điện tử như Phantom và MetaMask hiện nay tương đương với các ngân hàng mới nổi như Nubank và Revolut.
Chúng tôi nhận thấy rằng định giá thực sự phản ánh sự căng thẳng này: tài sản tiền điện tử hoặc bị định giá thấp do sự không chắc chắn về "cách kiếm tiền từ chúng trong tương lai", hoặc được định giá quá cao do kỳ vọng quá lớn.
Cuối cùng, chúng ta đặt ra một câu hỏi cốt lõi về "sự hội tụ": Liệu thế giới tiền điện tử sẽ học cách xây dựng các trạm thu phí, hay cuối cùng công nghệ tài chính sẽ áp dụng các kênh thanh toán và bù trừ mở (đường ray mở) của tiền điện tử?
Các đối tượng liên quan
Block, PayPal, Adyen, Tron, Solana, Coinbase, Robinhood, Uniswap, Aave, Affirm, Klarna, Polymarket, DraftKings
Hai hệ thống tài chính
Trong nhiều năm qua, chúng ta vẫn xem thế giới tiền điện tử và công nghệ tài chính như hai vũ trụ song song: một vũ trụ được quản lý, kiểm toán và giao dịch trên NASDAQ, và vũ trụ còn lại là một hệ thống phi tập trung, nơi tài sản lưu thông trên cả các sàn giao dịch phi tập trung và tập trung.
Tất cả đều sử dụng cùng một ngôn ngữ—doanh thu, khối lượng giao dịch, thanh toán, cho vay và giao dịch—nhưng chúng mang những "giọng điệu" khác nhau hoàn toàn. Và bức tranh này đang thay đổi.
Với việc Stripe mua lại Bridge, Robinhood ra mắt thị trường dự đoán và PayPal phát hành stablecoin đô la riêng, ranh giới giữa hai hệ thống ngày càng trở nên mờ nhạt.
Câu hỏi thực sự là: khi hai thế giới này thực sự gặp nhau và va chạm, làm thế nào để so sánh chúng trên cùng một bảng so sánh?
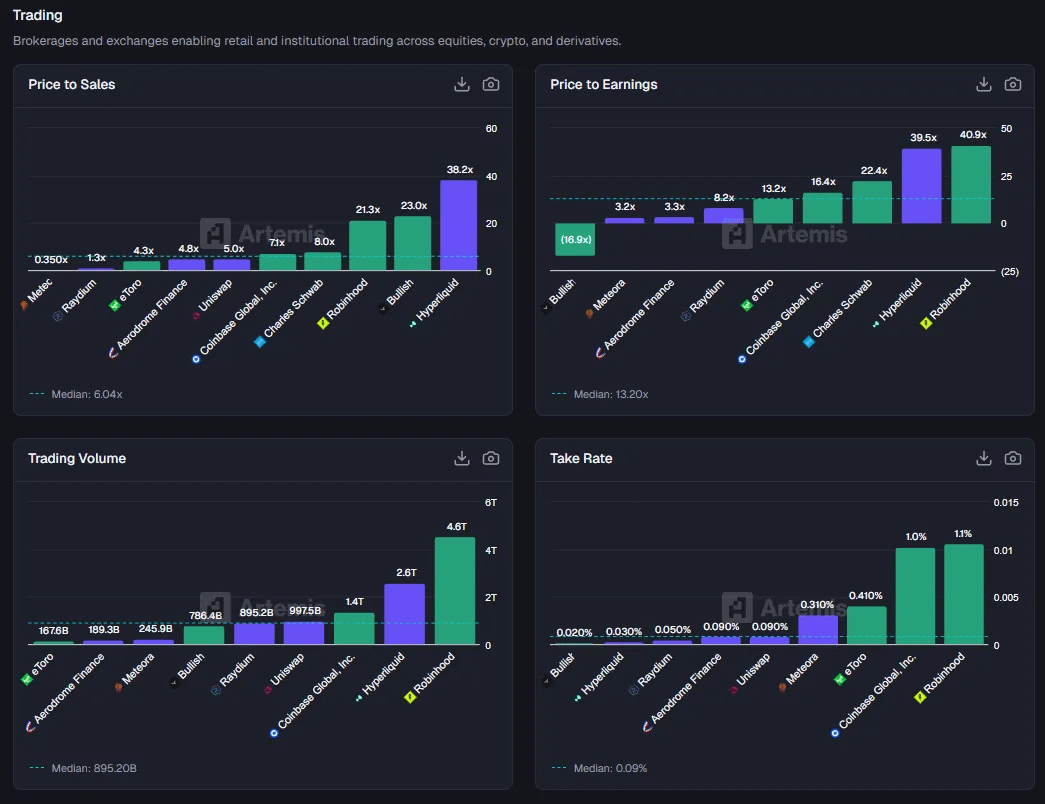
So sánh các công ty môi giới và các sàn giao dịch phi tập trung (DEX) trên cùng một biểu đồ. Màu tím đại diện cho tài sản tiền điện tử, và màu xanh lá cây đại diện cho cổ phiếu. Robinhood đứng đầu về khối lượng giao dịch, nhưng Hyperliquid đứng thứ hai...
Vì vậy, chúng tôi quyết định tiến hành một thí nghiệm.
Chúng tôi đã lựa chọn những công ty fintech quen thuộc với bạn—bao gồm các công ty xử lý thanh toán, ngân hàng số, tổ chức mua trước trả sau (BNPL) và các nhà môi giới bán lẻ—và so sánh từng công ty một với các đối tác chuyên về tiền điện tử tương ứng.
Trong cùng một bộ biểu đồ, chúng tôi sử dụng các chỉ số fintech quen thuộc để so sánh (như P/S, ARPU, TPV, số lượng người dùng, v.v.): các cột màu xanh lá cây đại diện cho cổ phiếu, và các cột màu tím đại diện cho token.
Như vậy, một bức tranh về hai hệ thống tài chính dần hiện ra: các giao thức tài chính trên chuỗi thường sánh ngang hoặc thậm chí vượt trội so với các công ty fintech về khối lượng giao dịch và quy mô tài sản; tuy nhiên, giá trị kinh tế mà chúng thu được chỉ là một phần nhỏ; so với các công ty fintech tương đương, tài sản tiền điện tử được định giá ở mức cực kỳ cao hoặc cực kỳ thấp, hầu như không có "khoảng giữa"; và về tốc độ tăng trưởng, khoảng cách giữa hai hệ thống thậm chí còn lớn hơn.
Thanh toán: "Đường dẫn" cho dòng tiền.
Chúng ta hãy bắt đầu với lĩnh vực lớn nhất trong công nghệ tài chính – chuyển tiền từ điểm A đến điểm B.
Về mảng sân cỏ xanh, có một nhóm những "gã khổng lồ" thực sự:
PayPal: Xử lý 1,76 nghìn tỷ đô la giao dịch thanh toán mỗi năm.
Adyen: Quản lý 1,5 nghìn tỷ đô la
Fiserv: "Công ty cơ sở hạ tầng mà chẳng ai nhắc đến" này quản lý tới 320 tỷ đô la.
Block (trước đây là Square): Tạo điều kiện thuận lợi cho dòng tiền trị giá 255 tỷ đô la thông qua Cash App và mạng lưới người bán của mình.
Các công ty này tạo nên "lớp kênh cấp vốn" trưởng thành và ổn định nhất trong hệ thống fintech truyền thống.
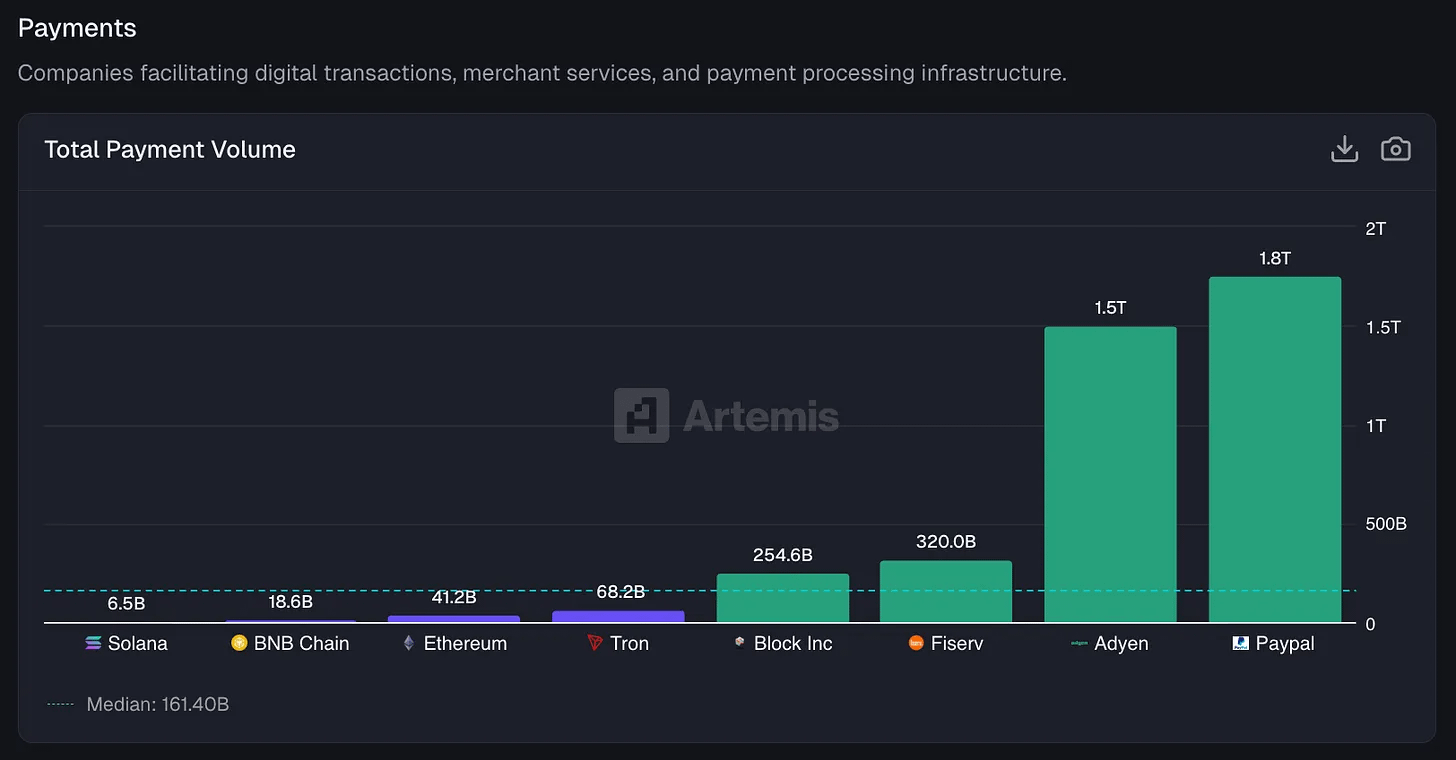
So sánh tổng khối lượng thanh toán (TPV) giữa blockchain và fintech. Đối với mảng blockchain, chúng tôi ước tính khối lượng thanh toán B2B dựa trên nghiên cứu của Artemis; đối với các công ty niêm yết công khai, chúng tôi trích xuất dữ liệu TPV từ báo cáo tài chính công khai của Adyen, Fiserv và Block.
Ở phía màu tím, đây là khối lượng thanh toán B2B hàng năm được nhóm phát triển stablecoin Artemis ước tính:
Tron: Giao dịch stablecoin đạt 68 tỷ đô la
Ethereum: 41,2 tỷ đô la
Chuỗi BNB: 18,6 tỷ đô la
Solana: Khoảng 6,5 tỷ đô la
Xét về mặt tuyệt đối, hai lĩnh vực này không cùng quy mô. Tổng khối lượng giao dịch stablecoin trên tất cả các blockchain công khai lớn chỉ bằng khoảng 2% so với các công ty xử lý thanh toán fintech. Nếu nhìn kỹ biểu đồ thị phần đó, các cột màu tím gần như chỉ là sai số làm tròn.
Nhưng điều thực sự thú vị là tốc độ tăng trưởng.
Tổng khối lượng giao dịch thanh toán của PayPal chỉ tăng 6% trong năm ngoái.
Tăng trưởng khối 8%
Adyen, một công ty được yêu thích ở châu Âu, đã đạt mức tăng trưởng 43% - một con số khá ấn tượng theo tiêu chuẩn của ngành fintech.
Hãy cùng tìm hiểu về blockchain:
Tron: Tăng trưởng 493%
Ethereum: Tăng trưởng 652%
Chuỗi BNB: Tăng trưởng 648%
Solana: Tăng trưởng 755% so với cùng kỳ năm trước, tốc độ tăng trưởng nhanh nhất.
Xin nhắc lại, những con số này đến từ ước tính thanh toán B2B do nhóm dữ liệu Artemis tổng hợp dựa trên nghiên cứu của McKinsey.
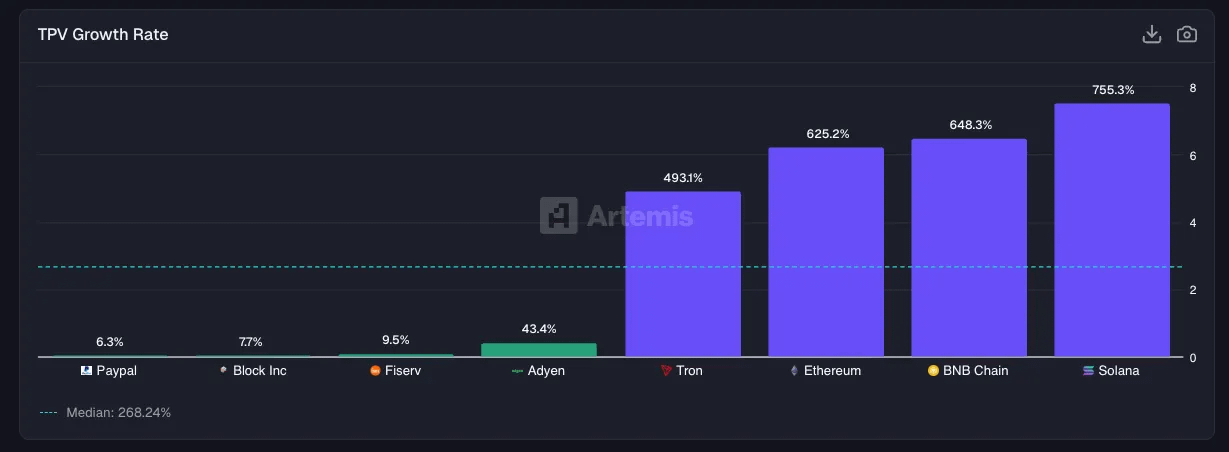
Tốc độ tăng trưởng TPV: Phương pháp tính toán của chúng tôi là sử dụng TPV của 12 tháng gần nhất (LTM) và chia cho TPV LTM của cùng kỳ năm trước.
Kết quả rất rõ ràng: tốc độ tăng trưởng của các "nền tảng" stablecoin nhanh hơn nhiều so với các hệ thống thanh toán fintech truyền thống.
Dĩ nhiên, điểm xuất phát của họ cũng nhỏ hơn nhiều.
Câu hỏi đặt ra là: Ai mới thực sự là người thu được giá trị kinh tế?
Fiserv: Họ thu phí 3,16% trên mỗi đô la mà họ xử lý.
Khối: Chiết xuất 2,62%
PayPal: Phí hoa hồng 1,68%
Adyen: Do áp dụng mô hình doanh nghiệp có biên lợi nhuận thấp hơn, nên chỉ có 15 điểm cơ bản (0,15%) được trích xuất.
Đây đều là những công ty thương mại thực sự, có doanh thu gắn liền trực tiếp và ổn định với quy mô thanh toán.
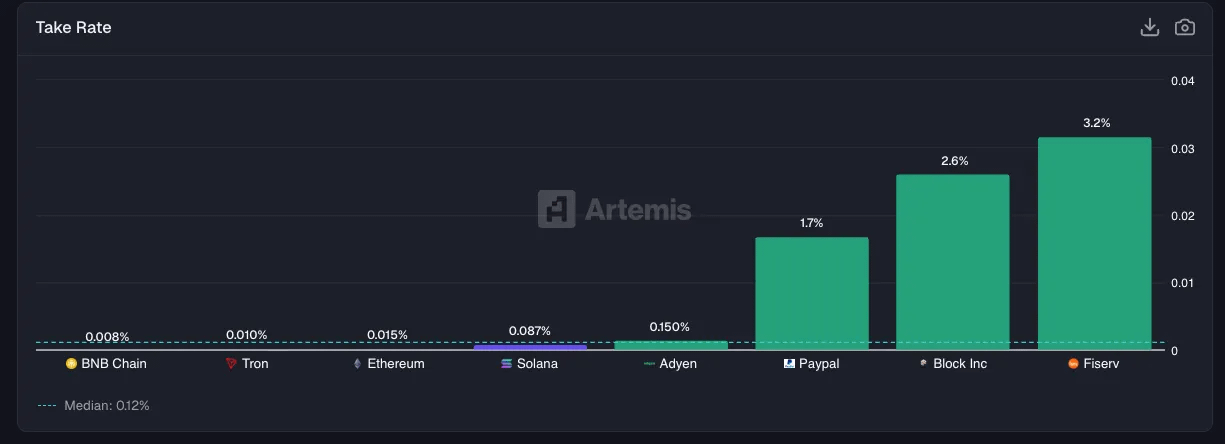
Đối với công nghệ blockchain, phí hoa hồng cho việc chuyển stablecoin và chuyển tài sản nói chung thấp hơn nhiều, thường nằm trong khoảng từ 1 đến 9 điểm cơ bản (bps). Tron bù đắp chi phí chuyển stablecoin bằng cách tính phí TRX cho người dùng, trong khi Ethereum, BNB Chain và Solana tính phí gas hoặc phí ưu tiên cho người dùng cuối.
Các chuỗi khối công khai này rất mạnh trong việc tạo điều kiện thuận lợi cho việc chuyển tiền và thúc đẩy tính thanh khoản của tài sản, nhưng chúng chỉ chiếm một tỷ lệ phần trăm nhỏ hơn nhiều so với các nhà cung cấp dịch vụ thanh toán truyền thống. Việc tránh các khoản phí như phí chuyển đổi ngoại tệ và phí người bán là một trong những lý do chính khiến blockchain có thể khẳng định lợi thế hiệu quả đáng kể so với các hệ thống thanh toán hiện có.
Tất nhiên, cũng có rất nhiều bên điều phối thanh toán trên chuỗi sẵn sàng tính thêm phí ngoài phí cơ bản—điều này tạo ra cơ hội tuyệt vời cho các "bên trung gian" để tạo ra giá trị kinh tế dựa trên đó.
Ngân hàng số: Ví điện tử trở thành tài khoản ngân hàng mới
Trong lĩnh vực ngân hàng số của công nghệ tài chính, có những ngân hàng thực sự (hoặc những ngân hàng "thuê giấy phép"), chẳng hạn như Revolut, Nubank, SoFi, Chime và Wise. Những tổ chức này sở hữu giấy phép, bảo hiểm tiền gửi và các bộ phận tuân thủ quy định.
Trong thế giới tiền điện tử, chúng ta thấy các ví điện tử và các giao thức sinh lời như MetaMask, Phantom, Ethana và EtherFi. Chúng chắc chắn không phải là "ngân hàng", nhưng hàng triệu người đang lưu trữ tài sản của họ ở đây; và ngày càng nhiều người kiếm được lợi nhuận từ tiền tiết kiệm của mình thông qua các nền tảng này. Ngay cả với các khung pháp lý khác nhau, sự so sánh về chức năng này vẫn đúng.
Hãy bắt đầu với quy mô người dùng: Nubank có 93,5 triệu người dùng hoạt động hàng tháng (MAU), trở thành ngân hàng kỹ thuật số lớn nhất thế giới. Quy mô này được xây dựng trên nền tảng tỷ lệ sử dụng điện thoại thông minh cao ở Brazil và hệ thống ngân hàng địa phương cực kỳ phức tạp. Revolut có 70 triệu người dùng ở châu Âu và các khu vực khác. Tiếp theo là MetaMask, với khoảng 30 triệu người dùng – một quy mô đã vượt qua Wise, SoFi và Chime.
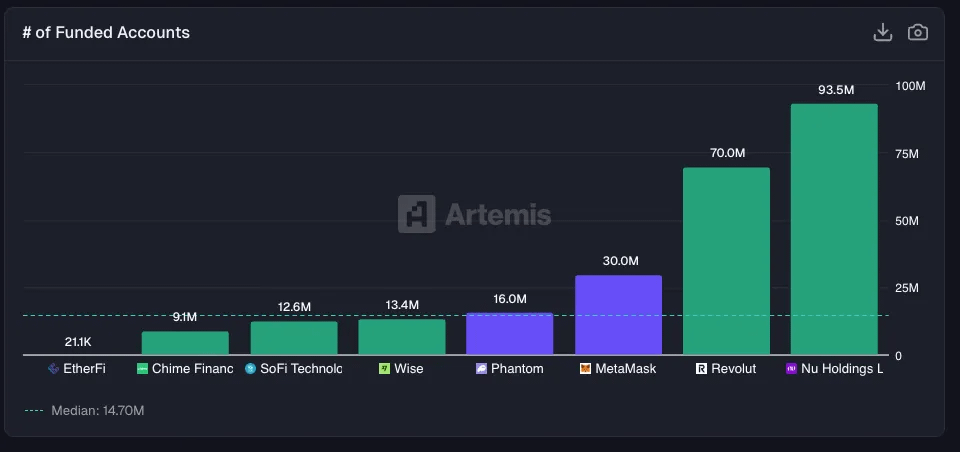
Số người dùng hoạt động hàng tháng (MAU) theo ứng dụng. Dữ liệu MAU của Nu, Wise, SoFi và Chime được lấy từ thông tin công bố của công ty; dữ liệu của EtherFi được lấy từ Artemis; và dữ liệu của Phantom, MetaMask và Revolut được lấy từ các nguồn công khai tương ứng của họ.
Điều đáng chú ý là hầu hết người dùng MetaMask không sử dụng ví tiền điện tử của họ để trả tiền thuê nhà; thay vào đó, họ sử dụng chúng để tương tác với các sàn giao dịch phi tập trung (DEX) hoặc tham gia vào các giao thức cho vay. Một ví hàng đầu khác, Phantom, tự hào có 16 triệu người dùng hoạt động hàng tháng. Ban đầu được định vị là ví có hiệu suất tốt nhất trong hệ sinh thái Solana, Phantom nhanh chóng mở rộng sang nhiều chuỗi công khai và hiện cung cấp stablecoin riêng của mình là $CASH, thẻ ghi nợ, cổ phiếu được mã hóa và thị trường dự đoán.
Tiếp theo, chúng ta hãy xem tiền được cất giữ ở đâu.
Revolut: Số dư khách hàng đạt 40,8 tỷ đô la.
Nubank: 38,8 tỷ đô la
SoFi: 32,9 tỷ đô la
Đây đều là các khoản tiền gửi thực tế, tạo ra thu nhập lãi ròng cho các tổ chức.
Một sự tương đồng đáng kể cũng tồn tại trong thế giới tiền điện tử:
Ethana: Thỏa thuận đô la tổng hợp này, vốn không hề tồn tại cách đây hai năm, hiện đang nắm giữ 7,9 tỷ đô la.
EtherFi: Đạt quy mô 9,9 tỷ đô la
Đây không phải là "tiền gửi", mà là tài sản thế chấp, các vị thế sinh lời, hoặc thanh khoản được nắm giữ trong hợp đồng thông minh—được gọi trong thuật ngữ ngành là TVL (Tổng giá trị bị khóa).
Từ góc nhìn của người dùng, logic về cơ bản không khác biệt: tiền được đầu tư vào một nơi nào đó và tiếp tục sinh lời.
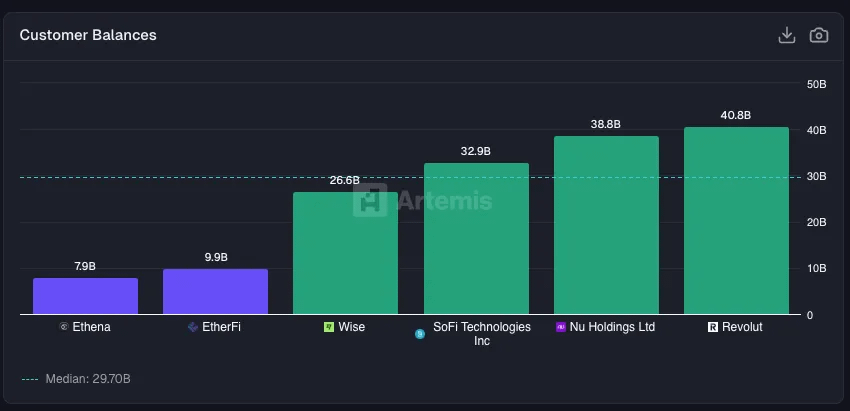
Bảng so sánh số dư tài khoản khách hàng trong lĩnh vực Fintech/Crypto. Dữ liệu của Wise, SoFi và Nu được lấy từ báo cáo tài chính của công ty; dữ liệu của Revolut được lấy từ các thông cáo báo chí công khai; và dữ liệu của EtherFi và Ethana được lấy từ Artemis.
Sự khác biệt thực sự nằm ở cách các nền tảng này kiếm tiền từ "nguồn vốn hiện có" và số tiền họ có thể kiếm được từ người dùng.
SoFi: Thu nhập bình quân hàng năm là 264 đô la mỗi người dùng. Điều này không có gì đáng ngạc nhiên - SoFi thực hiện mạnh mẽ việc bán chéo các sản phẩm như cho vay, tài khoản đầu tư và thẻ tín dụng, và lượng người dùng của họ có thu nhập tổng thể cao hơn.
Chime: 227 đô la Mỹ/người, thu nhập chủ yếu đến từ phí giao dịch ngoại tệ.
Nubank hoạt động tại Brazil, một thị trường có GDP bình quân đầu người thấp, ở mức 151 đô la Mỹ/người.
Revolut: Mặc dù có lượng người dùng lớn, chi phí trung bình cho mỗi người dùng chỉ là 60 đô la.
Còn EtherFi thì sao? Nó có giá trung bình 256 đô la Mỹ/người, gần bằng SoFi.
Điểm bất lợi đối với loại tiền điện tử mới nổi này là EtherFi chỉ có khoảng 20.000 người dùng hoạt động, trong khi SoFi có tới 12,6 triệu người dùng. Nói cách khác, giao thức DeFi này, với lượng người dùng rất nhỏ, đã đạt được hiệu quả kiếm tiền tương đương với các ngân hàng kỹ thuật số hàng đầu với lượng người dùng khổng lồ.
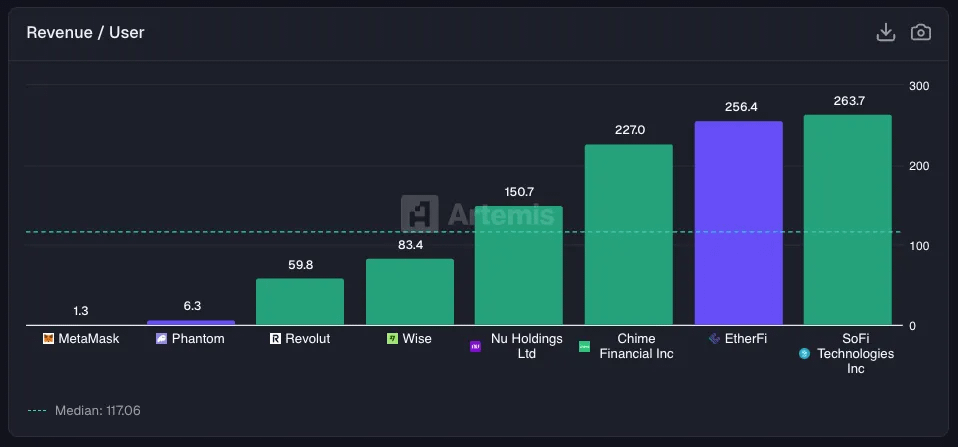
Doanh thu / Số lượng tài khoản được cấp vốn trong 12 tháng qua (LTM). Dữ liệu doanh thu của Revolut, Wise, Nu, Chime và SoFi được lấy từ các báo cáo tài chính công khai; dữ liệu của Phantom và MetaMask được lấy từ Dune.
Nhìn từ một góc độ khác, MetaMask đã tạo ra doanh thu khoảng 85 triệu đô la vào năm ngoái, tương đương với ARPU (doanh thu trung bình trên mỗi người dùng) khoảng 3 đô la, thậm chí còn thấp hơn cả mức doanh thu giai đoạn đầu của Revolut.
Mặc dù Ethana có tổng giá trị tài sản cho vay (TVL) là 7,9 tỷ đô la, nhưng phạm vi tiếp cận người dùng của nó vẫn chỉ bằng một phần nhỏ so với Nubank.
Định giá phản ánh trực tiếp sự căng thẳng kép này giữa "khả năng tăng trưởng và khả năng kiếm tiền".
Revolut được định giá xấp xỉ 18 lần doanh thu, mức giá này phản ánh vị thế thị trường và "giá trị tiềm năng" của việc mở rộng trong tương lai; EtherFi được định giá xấp xỉ 13 lần; và Ethana ở mức khoảng 6,3 lần, tương đương với SoFi và Wise.
Một kết luận khá trái ngược với trực giác đang dần hé lộ: xét về mặt định giá, thị trường đang đối xử với các "ngân hàng" DeFi/trên chuỗi và các ngân hàng fintech truyền thống theo cách rất giống nhau.
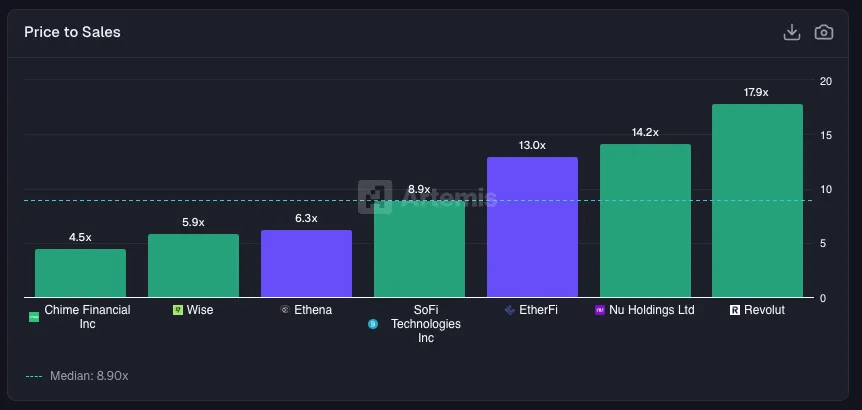
Vốn hóa thị trường/doanh thu của các ngân hàng kỹ thuật số và "ngân hàng trên chuỗi" tiền điện tử (Marketcap/Sales). Dữ liệu vốn hóa thị trường token được lấy từ Artemis, và dữ liệu vốn hóa thị trường chứng khoán được lấy từ Yahoo Finance.
Cái gọi là "luận điểm hội tụ" đề cập đến ý tưởng rằng ví điện tử cuối cùng sẽ phát triển thành ngân hàng kỹ thuật số.
Chúng ta đã thấy xu hướng này trở thành hiện thực: MetaMask đã ra mắt thẻ ghi nợ, và Phantom đã tích hợp các kênh gửi và rút tiền bằng tiền tệ pháp định. Hướng đi đã rõ ràng; chỉ là quá trình thực hiện vẫn đang tiếp diễn.
Tuy nhiên, khi các "ngân hàng kỹ thuật số" trên chuỗi như EtherFi có thu nhập bình quân đầu người cao hơn Revolut, thì khoảng cách giữa hai bên không lớn như những gì người ta vẫn thường nói.
Giao dịch: Các sàn giao dịch phi tập trung (DEX) trên chuỗi khối đang tiến gần đến trình độ của các sàn môi giới truyền thống.
Chúng ta hãy chuyển sự chú ý sang thị trường vốn.
Điều thực sự khiến chúng tôi ngạc nhiên là khối lượng giao dịch của các sàn giao dịch trên chuỗi hiện nay đã tương đương với các công ty chứng khoán truyền thống.
Trong 12 tháng qua, Robinhood đã xử lý các giao dịch trị giá 4,6 nghìn tỷ đô la, chủ yếu là cổ phiếu, quyền chọn và tài sản tiền điện tử, đại diện cho quy mô tài sản khoảng 300 tỷ đô la (có thể biến động).
Khối lượng giao dịch hợp đồng giao ngay và hợp đồng vĩnh cửu của Hyperliquid ước tính khoảng 2,6 nghìn tỷ đô la, chủ yếu đến từ giao dịch tiền điện tử, nhưng cổ phiếu và hàng hóa cũng đang bắt đầu chiếm thị phần đáng kể.
Khối lượng giao dịch của Coinbase ước tính khoảng 1,4 nghìn tỷ đô la, gần như toàn bộ đến từ tài sản tiền điện tử.
Charles Schwab, với tư cách là một "thế lực lâu đời", không công khai khối lượng giao dịch của mình theo cách tương tự, nhưng khối tài sản trị giá 11,6 nghìn tỷ đô la mà họ quản lý đủ để minh họa khoảng cách về quy mô giữa các quỹ mới và cũ - gấp khoảng 40 lần so với Robinhood.
Điều này cũng cho thấy sự tương phản rõ rệt: các giao dịch trên chuỗi đã tiếp cận được các giao dịch của các công ty chứng khoán truyền thống về "lưu lượng", nhưng về "tài sản hiện có", hệ thống truyền thống vẫn giữ ưu thế vượt trội.
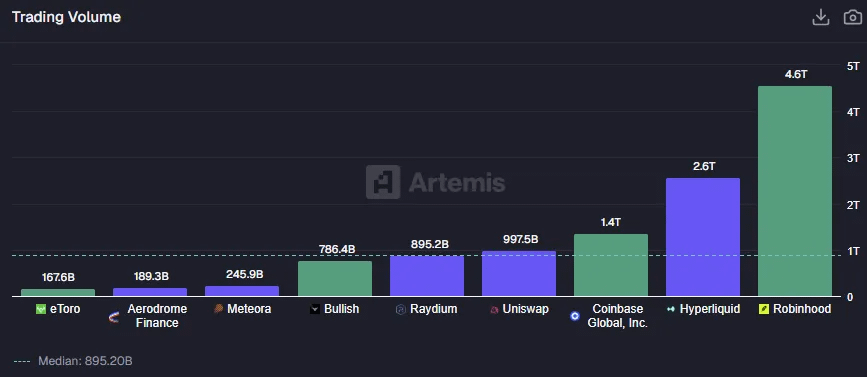
Nguồn dữ liệu khối lượng giao dịch: Khối lượng giao dịch của eToro, Bullish, Coinbase và Robinhood được lấy từ báo cáo tài chính của công ty; khối lượng giao dịch giao ngay và hợp đồng vĩnh cửu của Hyperliquid, cũng như khối lượng giao dịch DEX từ Raydium, Uniswap, Meteora và Aerodrome, được lấy từ Artemis.
Không thể bỏ qua các sàn giao dịch phi tập trung khác. Ví dụ, Uniswap, một giao thức đã chứng minh tính khả thi của các nhà tạo lập thị trường tự động (AMM), có khối lượng giao dịch gần 1 nghìn tỷ đô la; Raydium (sàn giao dịch phi tập trung hàng đầu trong hệ sinh thái Solana) đã hoàn thành 895 tỷ đô la; và Meteora cùng Aerodrome đóng góp khoảng 435 tỷ đô la.
Nhìn chung, năng lực xử lý của các sàn giao dịch phi tập trung (DEX) lớn hiện nay tương đương với Coinbase. Ba năm trước, điều này gần như không thể tưởng tượng được.
Tất nhiên, chúng ta không biết bao nhiêu phần trăm khối lượng giao dịch này bị thổi phồng và bao nhiêu phần trăm là giao dịch thực sự; nhưng xu hướng này mới là yếu tố quan trọng. Hơn nữa, mặc dù sự "hội tụ" về khối lượng giao dịch là có thật, nhưng các sàn giao dịch phi tập trung (DEX) và các công ty môi giới truyền thống lại có mức phí hoa hồng khác nhau về cơ bản.
Các công ty môi giới truyền thống / nền tảng tập trung:
Robinhood: Thu phí 1,06% trên mỗi giao dịch, chủ yếu từ Payments for Flow (PFOF) và chênh lệch giá tiền điện tử.
Coinbase: Khoảng 1,03%, phí giao dịch giao ngay cao vẫn khá phổ biến trên các sàn giao dịch tập trung.
eToro: Dù vậy, nó vẫn yêu cầu 41 điểm cơ bản.
Ngược lại, DEX hoạt động trong một thế giới hoàn toàn khác:
Siêu lỏng: 3 điểm cơ bản
Uniswap: 9 điểm cơ bản
Sân bay: 9 điểm cơ sở
Raydium: 5 điểm cơ bản
Meteora: 31 điểm cơ bản (một trường hợp ngoại lệ đáng chú ý)
Các sàn giao dịch phi tập trung có thể tạo ra khối lượng giao dịch cực kỳ cao, nhưng phí hoa hồng của chúng bị giảm đáng kể do sự cạnh tranh khốc liệt giữa các nhà cung cấp thanh khoản (LP) và các nhà giao dịch.
Điều này khá giống với sự phân công lao động trong các thị trường truyền thống: các sàn giao dịch thực (như NASDAQ và Intercontinental Exchange) và các công ty môi giới đưa khách hàng đến các địa điểm giao dịch có các chức năng khác nhau.
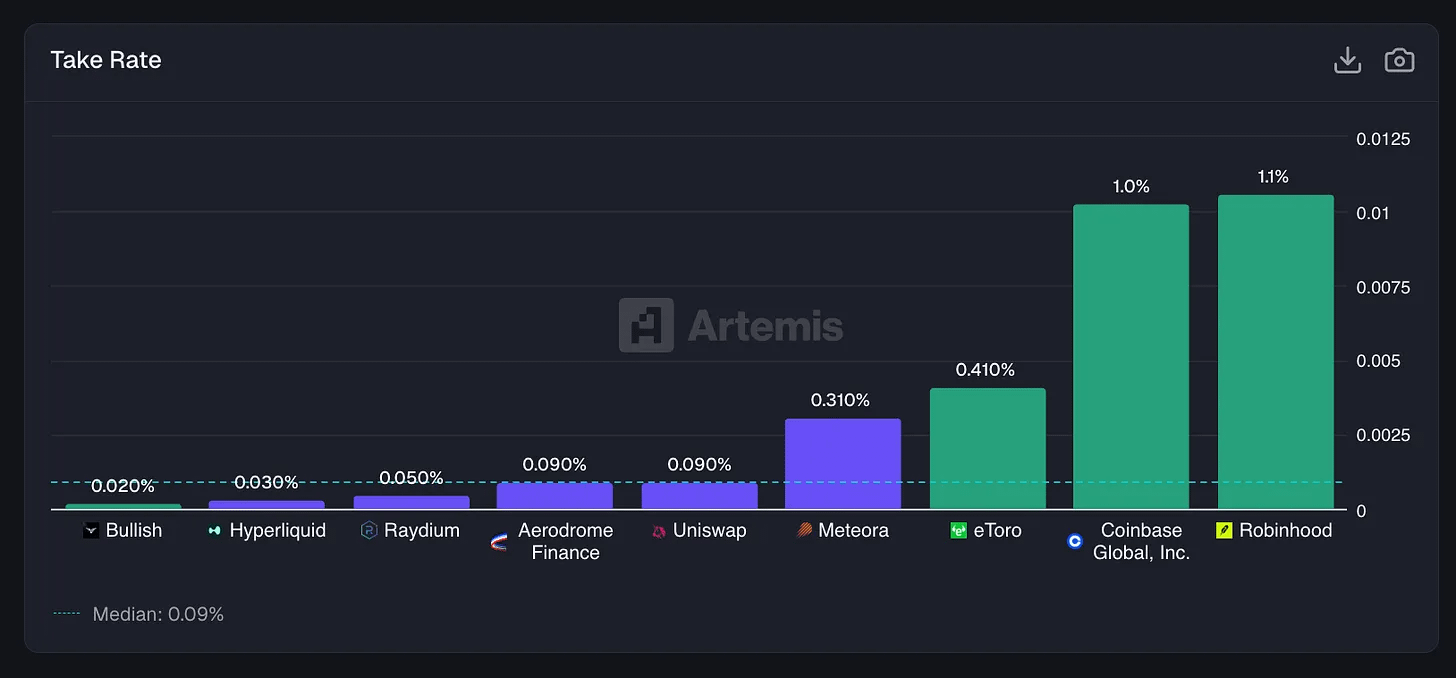
Tỷ lệ phí giao dịch = Doanh thu trong 12 tháng qua (LTM) / Khối lượng giao dịch. Dữ liệu doanh thu của eToro, Coinbase, Robinhood và Bullish được lấy từ báo cáo tài chính của công ty; dữ liệu của Raydium, Aerodrome, Uniswap và Meteora được lấy từ Artemis.
Đây chính xác là nghịch lý của DEX.
Các sàn giao dịch phi tập trung (DEX) đã xây dựng cơ sở hạ tầng giao dịch có thể cạnh tranh trực tiếp với các sàn giao dịch tập trung về khối lượng giao dịch: hoạt động 24/7 gần như không có thời gian ngừng hoạt động, không yêu cầu xác minh danh tính (KYC), và bất kỳ ai cũng có thể niêm yết tiền điện tử. Tuy nhiên, với khối lượng giao dịch 1 nghìn tỷ đô la, ngay cả với mức hoa hồng 9 điểm cơ bản, Uniswap cũng chỉ tạo ra khoảng 900 triệu đô la tiền phí và khoảng 29 triệu đô la doanh thu; trong khi với khối lượng giao dịch 1,4 nghìn tỷ đô la, mức hoa hồng 1% sẽ tạo ra 14 tỷ đô la doanh thu cho Coinbase.
Sự khác biệt này được phản ánh chính xác trong định giá thị trường:
Coinbase: Doanh số gấp 7,1 lần
Robinhood: Hệ số P/E 21,3 lần (Cao so với các công ty môi giới khác, nhưng được hỗ trợ bởi sự tăng trưởng)
Charles Schwab: 8,0 × (hệ số kỳ hạn của doanh nghiệp đã trưởng thành)
Uniswap: 5.0 x Phí
Sân bay: 4,8 lần phí dịch vụ
Raydium: Hoa hồng gấp 1,3 lần
Kết luận không phức tạp: thị trường không định giá các thỏa thuận này như là "các công ty công nghệ tăng trưởng cao", và một lý do quan trọng là chúng có tỷ lệ hoa hồng thấp hơn so với các công ty môi giới truyền thống, và do đó giá trị kinh tế thu được cũng ít hơn.
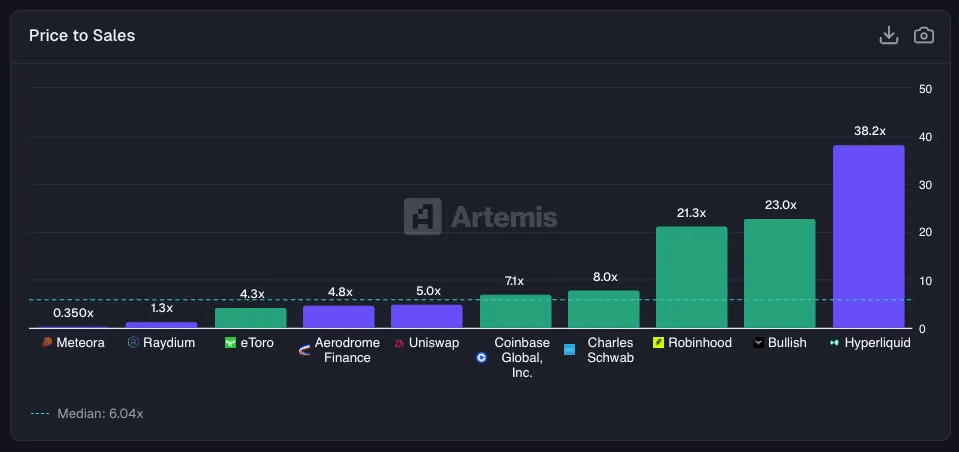
Vốn hóa thị trường / Doanh thu trong 12 tháng qua (LTM). Dữ liệu vốn hóa thị trường của các công ty niêm yết công khai được lấy từ Yahoo Finance, và dữ liệu vốn hóa thị trường của các token được lấy từ Artemis.
Hướng đi của tâm lý thị trường thể hiện rõ qua diễn biến giá cổ phiếu.
Robinhood đã tăng khoảng 5,7 lần kể từ cuối năm 2024, nhờ sự phục hồi của đầu tư bán lẻ và sự hồi phục của thị trường tiền điện tử; Coinbase đã tăng khoảng 20% trong cùng kỳ; trong khi đó, Uniswap, giao thức "tạo ra hàng nghìn sàn giao dịch phi tập trung (DEX) khác", lại chứng kiến giá cổ phiếu (token) của mình giảm 40%.
Mặc dù khối lượng giao dịch lớn vẫn tiếp tục diễn ra thông qua các sàn giao dịch phi tập trung (DEX) này, các token liên quan lại không đạt được mức giá trị tương xứng, một phần vì "công dụng" của chúng như các phương tiện đầu tư chưa được định nghĩa rõ ràng.
Ngoại lệ duy nhất là Hyperliquid. Nhờ sự tăng trưởng bùng nổ về quy mô, hiệu suất của Hyperliquid gần như đồng bộ với Robinhood, đạt được tốc độ tăng trưởng tương tự trong cùng kỳ.
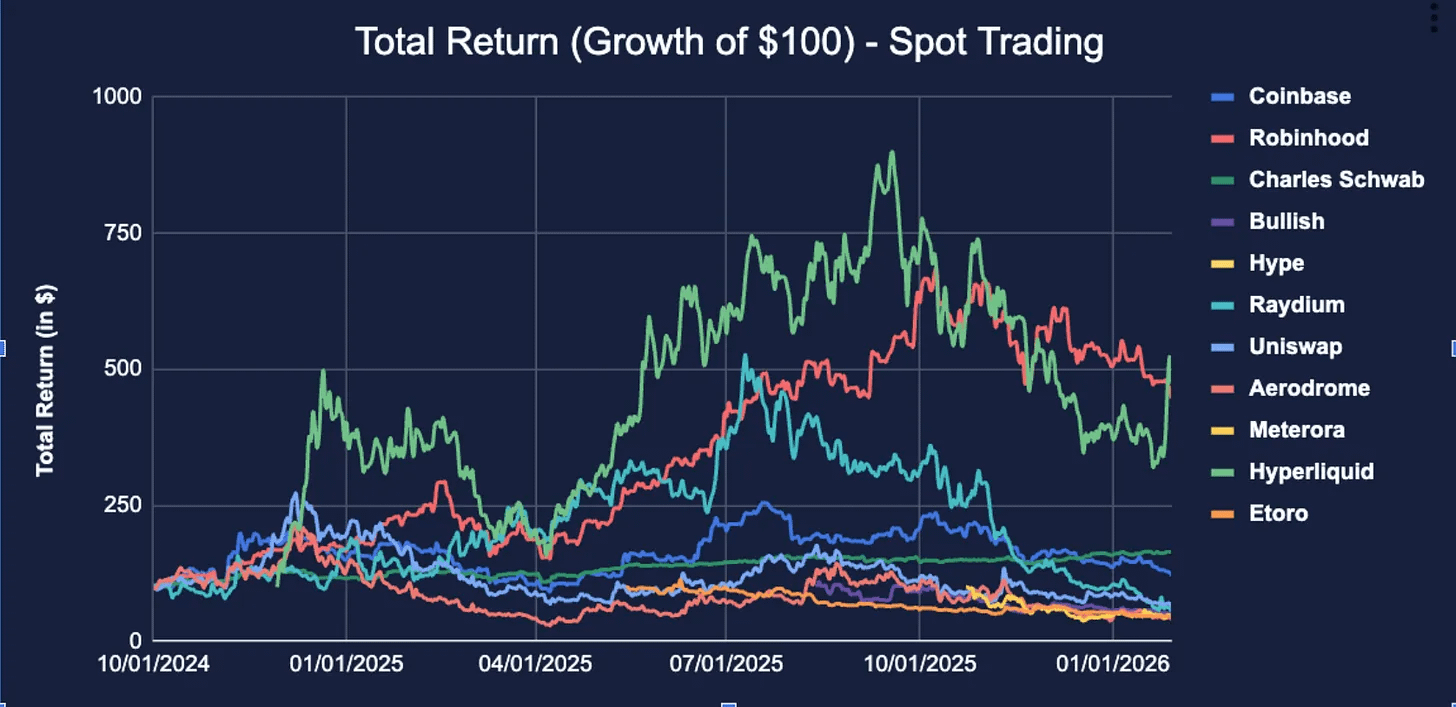
Mặc dù các sàn giao dịch phi tập trung (DEX) từ trước đến nay luôn gặp khó khăn trong việc tạo ra giá trị và được xem như một lợi ích công cộng, các dự án như Uniswap đã bắt đầu kích hoạt "cơ chế chuyển đổi phí" – sử dụng phí giao dịch để mua lại và đốt token UNI. Hiện tại, doanh thu hàng năm của Uniswap ước tính khoảng 32 triệu đô la.
Chúng tôi vẫn lạc quan về tương lai: khi ngày càng nhiều khối lượng giao dịch chuyển sang blockchain, giá trị dự kiến sẽ dần dần quay trở lại chính các token DEX, với Hyperliquid là một ví dụ thành công.
Tuy nhiên, hiện tại, cho đến khi những người nắm giữ token có một cơ chế thu hồi giá trị rõ ràng và trực tiếp như Hyperliquid, token của các sàn giao dịch phi tập trung (DEX) sẽ tiếp tục tụt hậu so với cổ phiếu của các sàn giao dịch tập trung (CEX).
Cho vay: Bảo lãnh cho thế hệ tiếp theo của hệ thống tài chính
Trong quy trình cho vay, sự tương phản càng trở nên thú vị hơn.
Một mặt, đó là hoạt động kinh doanh cốt lõi của fintech - tín dụng tiêu dùng không cần thế chấp:
Khẳng định: Cho phép bạn trả góp xe đạp Peloton thành bốn đợt.
Klarna: Cung cấp các tùy chọn thanh toán trả góp tương tự cho thời trang nhanh.
LendingClub: Đây là mô hình tiên phong trong cho vay ngang hàng (P2P) và sau đó đã chuyển mình thành một ngân hàng thực thụ.
Funding Circle: Bảo lãnh vay vốn cho các doanh nghiệp vừa và nhỏ
Các công ty này có chung một logic kiếm lợi nhuận rất nhất quán: tính lãi suất cao hơn cho người đi vay so với lãi suất trả cho người gửi tiền, và cầu mong rằng tỷ lệ vỡ nợ sẽ không làm mất đi khoản chênh lệch lãi suất này.
Mặt khác, có những nền tảng cho vay DeFi có thế chấp: Aave, Morpho và Euler.
Tại đây, người đi vay thế chấp ETH, cho vay USDC và trả lãi suất được xác định bằng thuật toán; một khi giá trị tài sản thế chấp giảm xuống mức nguy hiểm, giao thức sẽ tự động thanh lý — không có cuộc gọi đòi nợ và không có khoản nợ xấu nào được xóa sổ.
Về bản chất, đây là hai mô hình kinh doanh hoàn toàn khác nhau, chỉ là cả hai đều được gọi là "cho vay".
Chúng ta hãy bắt đầu với quy mô khoản vay.
Tổng dư nợ của Aave lên tới 22,6 tỷ đô la.
Con số này vượt quá tổng số của các công ty sau:
Klarna: 10,1 tỷ đô la
Affirm: 7,2 tỷ đô la
Funding Circle: 2,8 tỷ đô la
LendingClub: 2,6 tỷ đô la
Giao thức cho vay DeFi lớn nhất đã vượt qua nền tảng BNPL lớn nhất về khối lượng cho vay.
Hãy dừng lại và thực sự suy ngẫm về điều này.
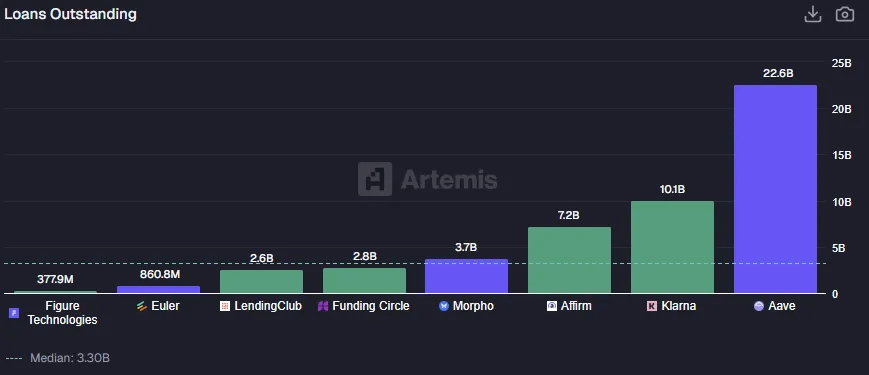
Tổng số tiền cho vay của Lending Club, Funding Circle, Affirm, Klarna và Figure được lấy từ báo cáo tài chính của các công ty; dữ liệu về khoản vay và tiền gửi của Euler, Morpho và Aave được lấy từ Artemis.
Morpho đã huy động thêm được 3,7 tỷ đô la. Euler, công ty được tái khởi động sau một cuộc tấn công nhằm vào lỗ hổng bảo mật năm 2023, hiện được định giá 861 triệu đô la.
Nhìn chung, hệ thống cho vay DeFi đã phát triển đến quy mô sánh ngang với toàn bộ ngành cho vay kỹ thuật số niêm yết trên sàn chứng khoán chỉ trong khoảng bốn năm—nhưng cấu trúc kinh tế của nó lại bị đảo ngược.
Trong lĩnh vực fintech truyền thống: Tỷ suất lợi nhuận ròng từ lãi suất của Funding Circle là 9,35% (liên quan đến mô hình kinh doanh của họ, gần giống với cho vay cá nhân); của LendingClub là 6,18%; và Affirm, mặc dù là công ty mua trước trả sau (BNPL) chứ không phải tổ chức cho vay truyền thống, vẫn đạt được 5,25%.
Đây đều là những khoản chênh lệch lãi suất khá hấp dẫn — về cơ bản là khoản bồi thường cho việc họ gánh chịu rủi ro tín dụng và trực tiếp thực hiện việc cấp tín dụng và kiểm soát rủi ro (bảo lãnh phát hành).
Trong thế giới tiền điện tử: Tỷ suất lợi nhuận ròng của Aave chỉ là 0,98%; của Morpho là 1,51%; và của Euler là 1,30%.
Nhìn chung, ngay cả với khối lượng cho vay lớn hơn, các giao thức DeFi thường có mức chênh lệch lãi suất thấp hơn so với các công ty cho vay fintech.
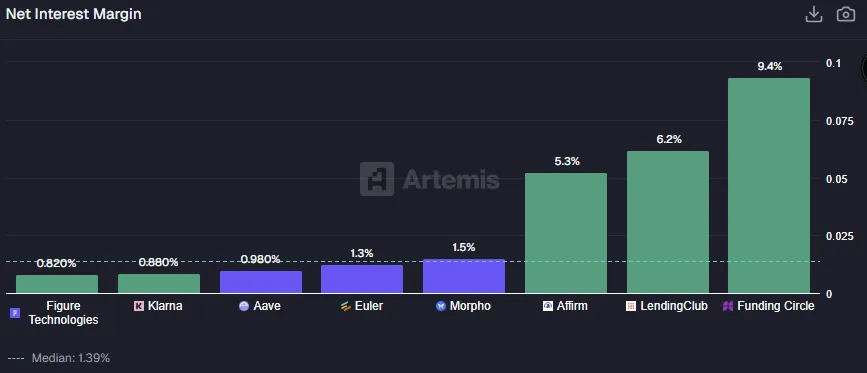
Tỷ suất lợi nhuận ròng từ lãi suất của Aave, Euler và Morpho được tính như sau: doanh thu / khoản vay và tiền gửi; đối với các công ty niêm yết, tỷ suất lợi nhuận ròng từ lãi suất được lấy từ báo cáo tài chính của họ.
Cho vay DeFi được thiết kế để có tài sản thế chấp vượt mức cần thiết.
Vay 100 đô la trên Aave thường yêu cầu tài sản thế chấp từ 150 đô la trở lên. Bản thân thỏa thuận không tiềm ẩn rủi ro tín dụng, mà là rủi ro thanh lý – một loại rủi ro hoàn toàn khác. Phí mà người vay trả về cơ bản là để có được đòn bẩy và tính thanh khoản, chứ không phải để tiếp cận khả năng tín dụng mà họ không thể có được nếu không có thỏa thuận này.
Mặt khác, các công ty cho vay Fintech cung cấp tín dụng không thế chấp cho người tiêu dùng để đáp ứng nhu cầu "mua ngay, trả sau"; chênh lệch lãi suất tồn tại để bù đắp cho những người sẽ không bao giờ trả nợ.
Điều này sẽ được phản ánh trực tiếp trong dữ liệu tổn thất do các trường hợp vỡ nợ thực tế gây ra, và việc quản lý các rủi ro vỡ nợ này là công việc cốt lõi của việc cấp tín dụng và kiểm soát rủi ro (thẩm định tín dụng).
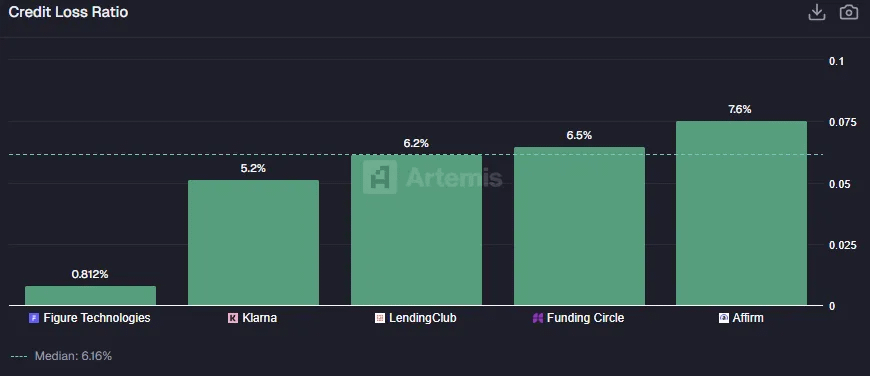
Dữ liệu về tỷ lệ tổn thất tín dụng của các công ty niêm yết được lấy từ các báo cáo tài chính công khai.
Vậy mô hình nào tốt hơn? Câu trả lời phụ thuộc vào điều bạn muốn tối ưu hóa.
Cho vay tài chính công nghệ phục vụ những người đi vay hiện không có tiền nhưng muốn tiêu dùng ngay lập tức, do đó tiềm ẩn rủi ro tín dụng và vỡ nợ thực sự. Đây là một lĩnh vực kinh doanh khắc nghiệt. Các tổ chức cho vay kỹ thuật số đời đầu (như OnDeck, LendingClub và Prosper) đã nhiều lần đứng trên bờ vực sụp đổ. Mặc dù hoạt động kinh doanh của Affirm đang diễn ra tốt đẹp, giá cổ phiếu của công ty đã giảm khoảng 60% so với mức cao nhất mọi thời đại - thường là do thị trường sử dụng logic định giá SaaS để định giá doanh thu tín dụng của công ty, mà không tính đến đầy đủ các khoản lỗ tín dụng không thể tránh khỏi trong tương lai.
Về bản chất, cho vay DeFi là một hình thức kinh doanh sử dụng đòn bẩy.
Nó không phục vụ "những người không có tiền", mà là những người dùng đã sở hữu tài sản nhưng không muốn bán và chỉ muốn có tính thanh khoản; nó giống như một tài khoản ký quỹ hơn. Ở đây không có quyết định tín dụng truyền thống; tiêu chí duy nhất là chất lượng của tài sản thế chấp.
Mô hình này có hiệu quả vốn cao và khả năng mở rộng tốt, tạo ra biên độ lãi suất rất thấp trên quy mô lớn; tuy nhiên, nó cũng có những hạn chế rõ ràng—nó chỉ hữu ích cho những người đã có tài sản trên chuỗi, sở hữu lượng tài sản lớn và muốn thu được lợi nhuận hoặc đòn bẩy bổ sung mà không cần bán tài sản của mình.
Dự đoán thị trường: Không ai có thể nói chắc chắn?
Cuối cùng, chúng ta hãy xem xét thị trường dự đoán.
Đây là chiến trường mới nhất và kỳ lạ nhất giữa Fintech và DeFi. Trong nhiều thập kỷ, chúng được coi là "những kẻ lập dị" theo nghĩa học thuật: các nhà kinh tế học yêu thích chúng, nhưng các nhà quản lý lại tránh xa chúng như tránh bệnh dịch.
Sàn giao dịch điện tử Iowa Electronic Markets từng cung cấp dịch vụ dự đoán kết quả bầu cử trên quy mô nhỏ; Intrade từng trải qua một thời kỳ thịnh vượng ngắn ngủi trước khi bị đóng cửa; và nhiều dự án khác được xếp trực tiếp vào loại hình cờ bạc hoặc cá độ thể thao.
Ý tưởng cho rằng "giao dịch dựa trên kết quả của các sự kiện thực tế, và rằng các thị trường này có thể đưa ra dự đoán tốt hơn các cuộc thăm dò dư luận hoặc các nhà bình luận" từ lâu vẫn chỉ là một khái niệm lý thuyết.
Tất cả những điều này đã thay đổi vào năm 2024 và tăng tốc trong nhiệm kỳ thứ hai của Trump: Polymarket đã xử lý hơn 1 tỷ đô la tiền cá cược bầu cử; Kalshi thắng kiện chống lại CFTC và bắt đầu triển khai các hợp đồng chính trị cho người dùng Mỹ; Robinhood, như thường lệ, không muốn bỏ lỡ bất kỳ xu hướng nào và nhanh chóng ra mắt các hợp đồng sự kiện; và DraftKings, vốn đã vận hành một thị trường dự đoán thực tế thông qua Thể thao giả tưởng hàng ngày, vẫn đứng vững với vốn hóa thị trường 15,7 tỷ đô la và doanh thu hàng năm 5,5 tỷ đô la.
Các thị trường dự đoán cuối cùng đã chuyển từ những thử nghiệm bên lề sang vị trí trung tâm của thế giới tài chính và tiền điện tử.
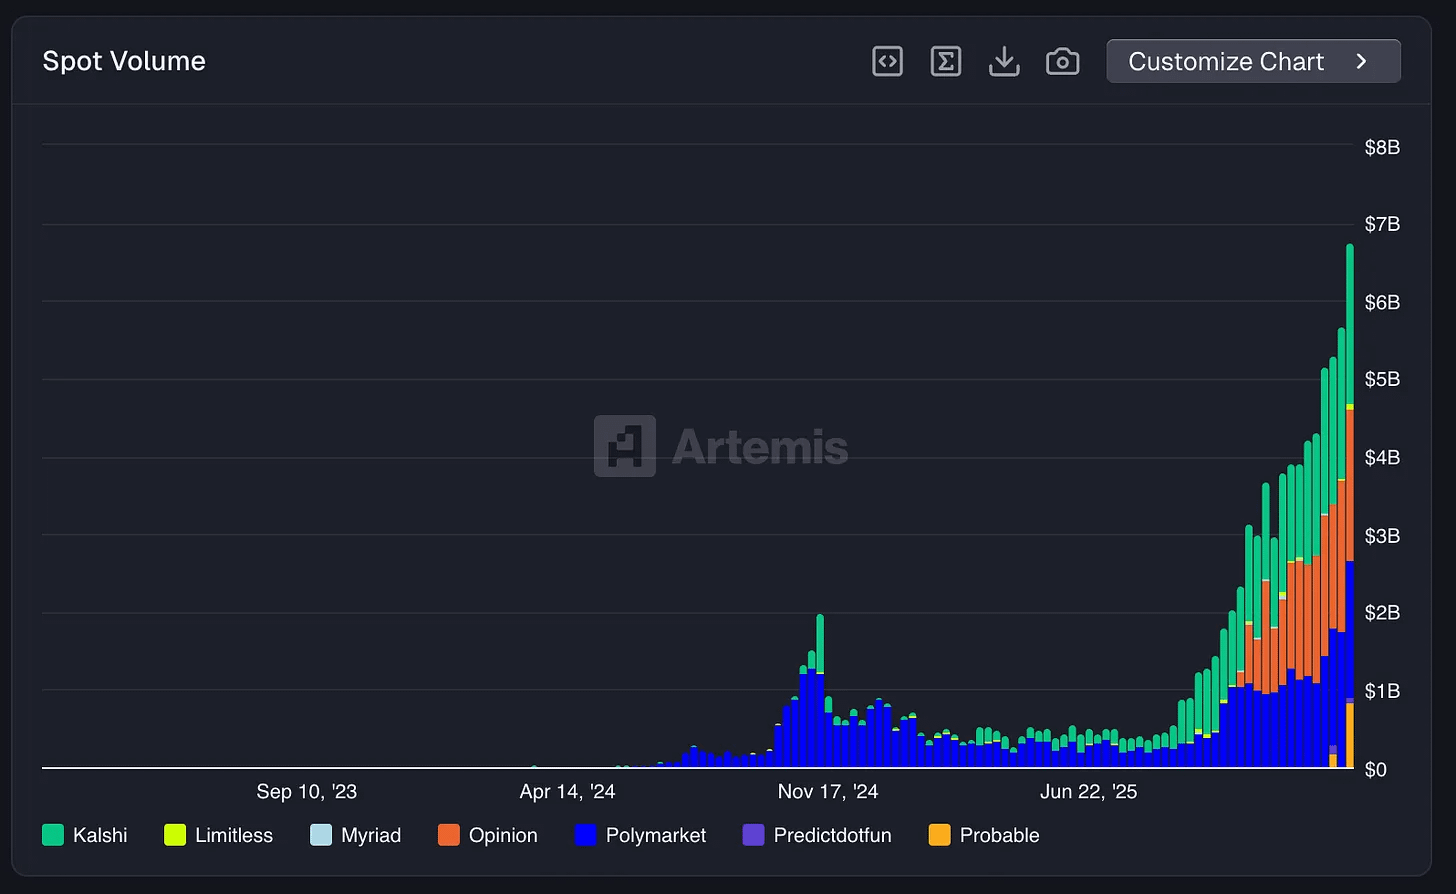
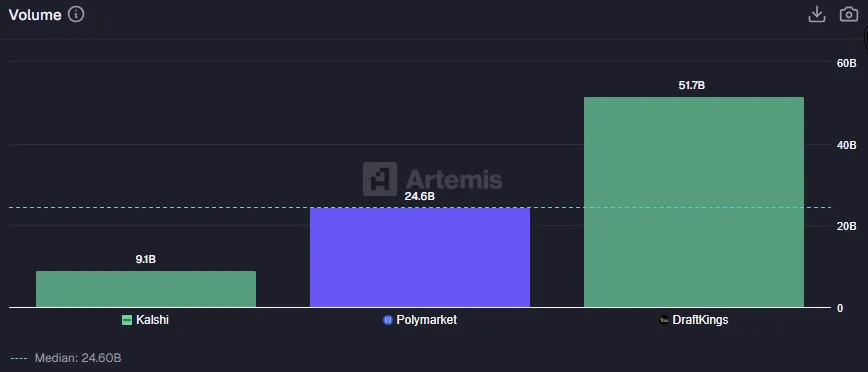
Dữ liệu về khối lượng giao dịch tức thời của Kalshi và Polymarket đến từ Artemis; còn "khối lượng giao dịch" của DraftKings sử dụng chỉ số Sportsbook Handle, là tổng số tiền đặt cược của người dùng được thanh toán trong các sản phẩm cá cược thể thao của họ.
Lĩnh vực này đã nhanh chóng chuyển từ một thử nghiệm nhỏ lẻ sang xu hướng chủ đạo chỉ trong khoảng 18 tháng – khối lượng giao dịch hàng tuần của các thị trường dự đoán đã đạt khoảng 7 tỷ đô la, lập kỷ lục mới.
DraftKings đã giao dịch 51,7 tỷ đô la trong 12 tháng qua; Polymarket đạt 24,6 tỷ đô la, bằng khoảng một nửa quy mô của DraftKings, và nó vẫn là một giao thức tiền điện tử thuần túy, về mặt lý thuyết không được phép sử dụng bởi người dùng Hoa Kỳ; Kalshi, như một lựa chọn thay thế tuân thủ quy định có trụ sở tại Hoa Kỳ, đã giao dịch 9,1 tỷ đô la.
Chỉ xét riêng về khối lượng giao dịch, Polymarket đã khá cạnh tranh. Họ đã xây dựng một thị trường dự đoán có tính thanh khoản cao, phạm vi toàn cầu trên Polygon, trong khi Kalshi vẫn đang vướng vào các cuộc chiến pháp lý liên quan đến việc tuân thủ quy định.
Nhưng khi xét đến thu nhập, sự so sánh bắt đầu trở nên không còn phù hợp.
DraftKings đã tạo ra doanh thu 5,46 tỷ đô la vào năm ngoái; Kalshi chỉ tạo ra 264 triệu đô la; và Polymarket chỉ đạt được tốc độ doanh thu hàng năm khoảng 38 triệu đô la sau khi cho phép phí người mua đối với thị trường tiền điện tử 15 phút.
Điều này một lần nữa cho thấy một sự khác biệt quen thuộc: về "quy mô", DeFi đã bắt kịp; nhưng về "khả năng kiếm tiền", các công ty tài chính và trò chơi truyền thống vẫn nắm giữ ưu thế áp đảo.
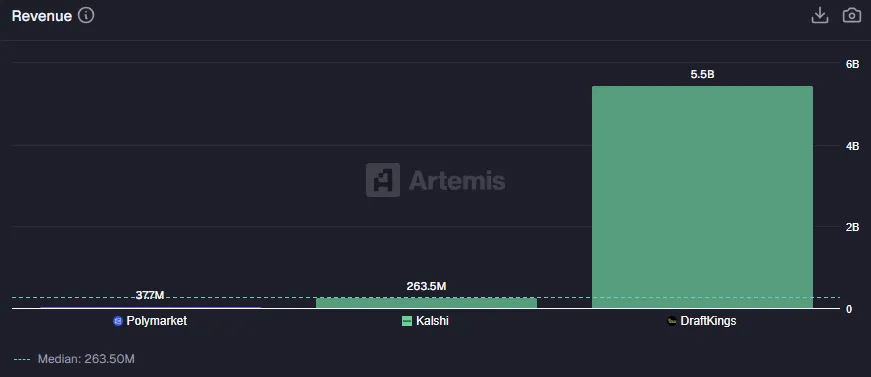
So sánh doanh thu của các thị trường dự đoán. Dữ liệu doanh thu của Polymarket đến từ Artemis; dữ liệu doanh thu của Kalshi đến từ thông tin công khai; doanh thu 12 tháng gần nhất (LTM) của DraftKings đến từ báo cáo tài chính của công ty.
Sự khác biệt cốt lõi nằm ở tỷ lệ hoa hồng – hay còn gọi là "tỷ lệ giữ lại" trong cá cược thể thao.
DraftKings: Thu 10,57% trên mỗi đô la đặt cược. Đây là mô hình cá cược thể thao điển hình — nhà cái đặt giá, cung cấp tỷ lệ cược và quản lý rủi ro, thu về một khoản phí đáng kể.
Kalshi: Mức phí hoa hồng là 2,91%, thấp hơn và phù hợp hơn với định vị của nó như một mô hình sàn giao dịch tài chính hóa.
Polymarket: Chỉ 0,15%. Với khối lượng giao dịch 24,6 tỷ đô la, doanh thu có thể thu được hiện nay rất hạn chế.
Kết luận rất đơn giản: chìa khóa để dự đoán sự khác biệt hóa thị trường không nằm ở "quy mô", mà nằm ở "cơ cấu doanh thu".
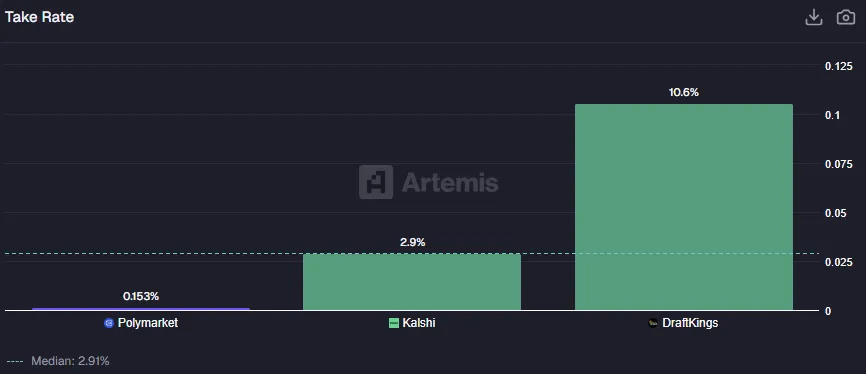
Tỷ lệ hoa hồng = Doanh thu trong 12 tháng qua (LTM) / Khối lượng giao dịch.
Đây gần như là sự lặp lại logic của DEX.
Polymarket không tập trung vào việc thu lợi nhuận; thay vào đó, nó tập trung vào việc cung cấp cơ sở hạ tầng cho các thị trường dự đoán: kết nối người mua và người bán và thanh toán hợp đồng trên chuỗi. Nó không sử dụng người thiết lập tỷ lệ cược, quản lý bảng cân đối kế toán, hay đứng về phía bạn trong một vụ cá cược. Hiệu quả hoạt động thực sự đáng chú ý, nhưng việc kiếm tiền không phải là mục tiêu cốt lõi của nó hiện nay.
Tuy nhiên, các nhà đầu tư rõ ràng tin rằng Polymarket cuối cùng sẽ trở thành một "con bò sữa" (cổ phiếu sinh lời cao). Polymarket được định giá khoảng 9 tỷ đô la, tương ứng với tỷ lệ giá trên doanh thu là 240.
Kalshi được định giá 11 tỷ đô la và doanh thu 264 triệu đô la, gấp khoảng 42 lần giá trị thị trường.
DraftKings có tỷ lệ giá trên doanh thu chỉ là 2,9.
Các công ty đầu tư mạo hiểm dường như đang liên tục đổ tiền vào các nền tảng này, trong khi đó, giá cổ phiếu của các "ông lớn truyền thống" như DraftKings và Flutter Entertainment (công ty con FanDuel) tiếp tục chịu áp lực.
Điều này một lần nữa khẳng định một tín hiệu quen thuộc: dòng vốn đang trả giá cao hơn cho "khả năng sinh lời trong tương lai" thay vì trả giá cho lợi nhuận hiện tại.
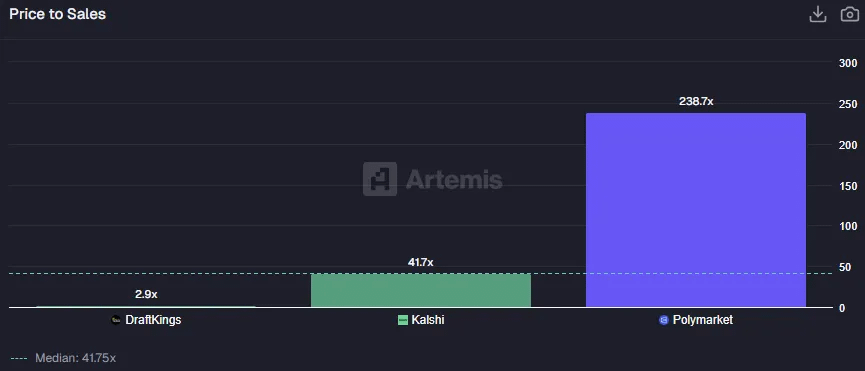
Vốn hóa thị trường của Kalshi và Polymarket được tính dựa trên vòng định giá vốn tư nhân mới nhất; còn vốn hóa thị trường của DraftKings được lấy từ Yahoo Finance.
Mức định giá của Polymarket cho thấy một trong hai khả năng: hoặc nó sẽ khai phá tiềm năng kiếm tiền khổng lồ trong tương lai, hoặc nó sẽ phát triển thành một thứ gì đó vượt xa một "thị trường dự đoán". Với hệ số doanh thu trên 200, bạn không mua một công ty đã trưởng thành, mà là một quyền chọn mua đặt cược vào một mô hình tài chính hoàn toàn mới.
Có lẽ Polymarket sẽ trở thành sàn giao dịch mặc định để phòng ngừa rủi ro cho bất kỳ sự kiện nào trong thế giới thực; có lẽ nó sẽ bao gồm nhiều môn thể thao, báo cáo tài chính, thời tiết, hoặc bất kỳ sự kiện nào có kết quả nhị phân; có lẽ nó sẽ tăng phí hoa hồng từ 0,15% lên mức cao hơn, và doanh thu của nó sẽ tăng vọt lên hàng tỷ đô la chỉ sau một đêm.
Đây chính xác là hình thức thuần túy nhất của "vấn đề hội nhập": Trong tương lai, nó sẽ thuộc về các sàn giao dịch được quản lý với mức phí hoa hồng rõ ràng và các bộ phận tuân thủ? Hay nó sẽ thuộc về các giao thức không cần sự cho phép, cho phép bất kỳ ai đặt cược vào bất kỳ sự kiện nào ở bất cứ đâu, và nơi "nhà cái hầu như không thu phí hoa hồng"?
Sự hội tụ
Vài năm trước, chúng ta thậm chí không thể đặt DeFi và Fintech cạnh nhau để so sánh trực tiếp. Giờ đây, chúng ta đang đứng ngay trước mặt chúng.
Thế giới tiền điện tử đã xây dựng một cơ sở hạ tầng tài chính có thể sánh ngang với fintech về khối lượng giao dịch, số lượng người dùng và quy mô tài sản: các kênh stablecoin được toàn cầu hóa hơn các tổ chức thanh toán truyền thống; khối lượng cho vay của Aave vượt trội hơn Klarna; và khối lượng giao dịch của Polymarket tương đương với DraftKings.
Công nghệ này khả thi, và sản phẩm đã tìm được một lượng người dùng đủ lớn. Nhưng vấn đề nằm ở việc thu được giá trị thực sự.
Trong mọi hạng mục chúng tôi đã xem xét, kết luận đều rất nhất quán: các hệ thống tiền điện tử có tỷ lệ hoa hồng thấp hơn và do đó thu được ít giá trị kinh tế hơn so với các công ty công nghệ tài chính truyền thống.
Mã hóa tạo ra cơ sở hạ tầng hiệu quả và mở nhất, nhưng phải trả giá bằng việc phân phối giá trị không rộng rãi bằng.
Việc này là lỗi hay tính năng phụ thuộc vào quan điểm của bạn: nếu bạn tin rằng các dịch vụ tài chính cuối cùng sẽ phát triển thành các tiện ích công cộng được chuẩn hóa, thì tiền điện tử chỉ đơn giản là đẩy nhanh quá trình tất yếu này; nếu bạn tin rằng các doanh nghiệp phải dựa vào doanh thu để tồn tại, thì hầu hết các token vẫn phải đối mặt với những thách thức đáng kể trong việc thu hồi giá trị.
Tuy nhiên, sự hội tụ đã bắt đầu diễn ra: các ngân hàng đang thử nghiệm hình thức gửi tiền được mã hóa; Sở giao dịch chứng khoán New York đang nghiên cứu giao dịch cổ phiếu được mã hóa; và tổng nguồn cung stablecoin đã đạt mức cao kỷ lục hơn 300 tỷ đô la.
Các ông lớn hiện tại trong lĩnh vực fintech đã nhận ra xu hướng này—họ sẽ không phớt lờ mà sẽ tiếp thu nó.
Câu hỏi cho mười năm tới thực ra khá đơn giản: liệu mật mã học sẽ học cách xây dựng các trạm thu phí, hay công nghệ tài chính sẽ học cách đi theo con đường mật mã?
Theo đánh giá của chúng tôi, cả hai trường hợp đều sẽ xảy ra.
[Liên kết gốc]