
Có câu nói rằng: “Trong thế giới tiền mã hóa, tham lãi suất cao, vốn gốc trở thành tro tàn; trong thị trường trái phiếu tìm kiếm sự ổn định, trăm năm cũng bị giảm nửa.” Cái liềm trên thế giới là một nhà, chỉ cắt những người không hiểu biết.
Gia đình ơi, chào buổi sáng, buổi trưa và buổi tối mọi người. Tôi là một dược sĩ. Rất nhiều người khi nhìn thấy “năm hóa % bao nhiêu”, trong đầu họ tự động dịch thành: nằm hưởng lợi. Nhưng sự thật tàn nhẫn nhất của thị trường là — lãi suất mãi mãi không cứu được vốn gốc. Một khi giá tiền mã hóa bắt đầu giảm, lãi suất chỉ có thể là thuốc giảm đau, tuyệt đối không phải là giáp hồi sinh. Kịch bản về việc trở về không, chúng ta đã thấy ở LUNA/UST, và ở nhiều dự án có lãi suất cao. Hôm nay, chúng ta sẽ nói về lãi suất cao trong tiền mã hóa và trái phiếu dài hạn trên Phố Wall, bạn sẽ nhận ra, đây chính là cùng một cái bẫy.
Hồi 1: “bi kịch trăm năm” của phố Wall — Trái phiếu chính phủ rơi 70%
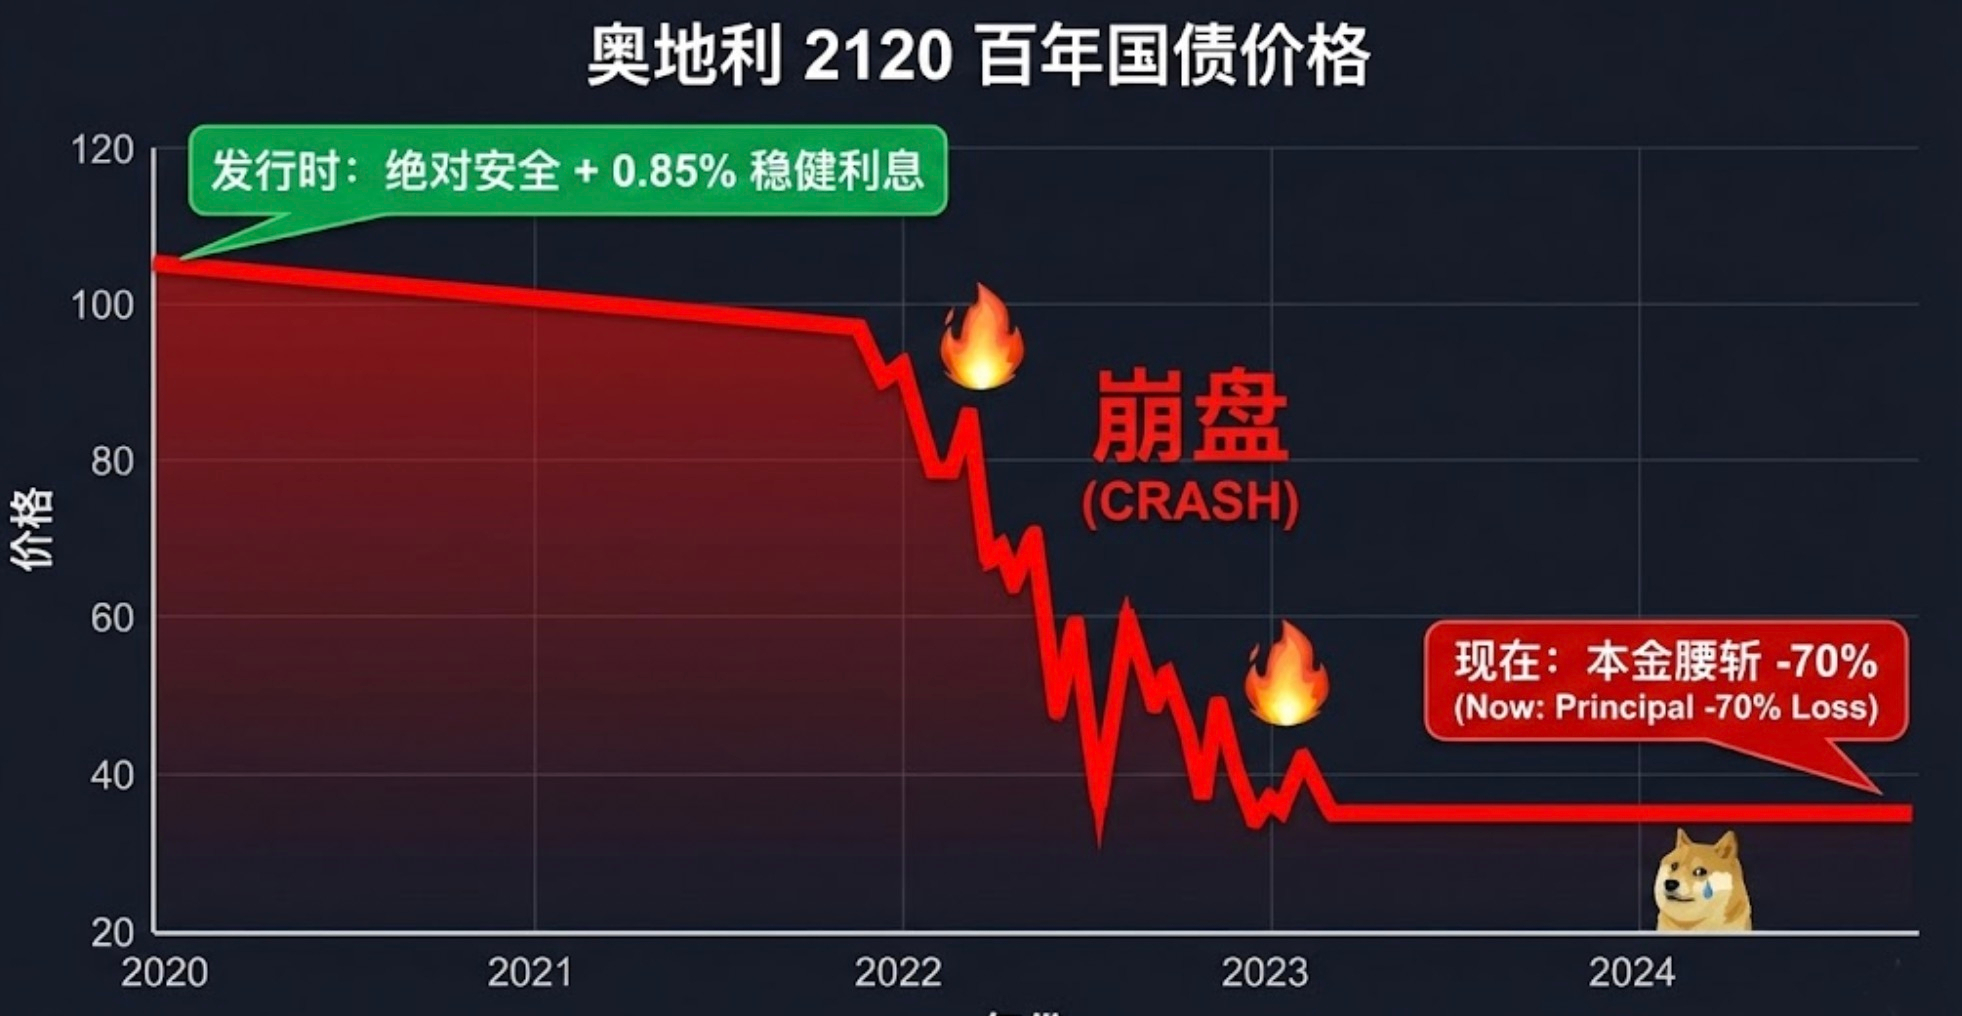
Trước hết xem một tin lớn. Gần đây ở phố Wall ai cũng đang bàn về “trái phiếu trăm năm” của Google và Áo. Chính phủ Áo đã phát hành một loại trái phiếu kỳ hạn 100 năm đáo hạn vào năm 2020 (thời kỳ lãi suất thấp).
• Điểm bán lúc đó: Nhà nước đứng ra bảo chứng, an toàn tuyệt đối, lãi suất 0,85%.
• Kết cục bây giờ: Chỉ mới hơn 4 năm, nó đã trở thành “giấy vụn”. Giá giao dịch hiện tại chỉ còn khoảng 30% so với mệnh giá.
• Xảy ra chuyện gì? Bạn bỏ 100 tệ, để kiếm được vài đồng tiền lãi đó, nhưng gốc lúc đầu lại lỗ 70 tệ.
Đây chính là “sát thương theo duration” (久期杀): Thời hạn càng dài, đòn bẩy càng lớn. Lãi suất chỉ cần tăng nhẹ thôi là giá đã lao dốc như thác. Bạn cầm tờ phiếu lãi cố định nhỏ xíu, nhưng lại đang gánh rủi ro biến động giống—thậm chí là—mức độ của cổ phiếu hoặc tệ hơn, kiểu coin “đất chó”.
Hồi 2: Thực chiến trong giới coin — Bi kịch đẫm máu của UXLINK và Dusk
Kịch bản này quen không? Đây chính là thứ mà giới coin đã chơi đi chơi lại. Trước hết chỉnh lại khái niệm: staking không phải là gửi ngân hàng—bản chất của nó là một vị thế mang hướng. Nếu điểm vào không đúng, thì dù APY có cao đến đâu cũng chỉ là để bạn đứng gác ở vùng giá cao phát hộp cơm thôi.
Ví dụ 1: “Bẫy lãi cao” của UXLINK Với tình huống APY cao như UXLINK thì đúng là điển hình: năm đó nhiều người lao vào lúc giá cao, thấy 365% APY thì máu lên đầu. Kết quả sao? Chỉ cần giá rút một nhịp là tính sổ ngay: lãi thì đúng là được phát mỗi ngày, nhưng vốn lại rơi nhanh hơn tốc độ “phát lãi” gấp mười lần. Cuối cùng mới hiểu: dùng khoản lãi nhỏ để phòng hộ cho một “lưỡi hái” lớn đang rơi thì không có cửa thắng. Bạn tưởng mình đang “hút lông cừu”, nhưng thật ra bạn đang dùng vốn để trả tiền phát thải cho bên dự án.
Ví dụ 2: Chiến lược vận hành của Dusk Cùng một loại coin, người kiếm được kẻ lại lỗ—khác nhau nằm ở chiến lược. Người thực sự biết làm sẽ không đặt cược “staking dài hạn” ở đúng vị trí nóng rực nhất theo cảm xúc. Ví dụ Dusk: mình đã bán trước ở quanh mức 0,22. Vì lúc đó tỷ lệ rủi ro/lợi nhuận cực kỳ tệ: không chắc giá còn tăng được bao nhiêu, nhưng nếu giảm thì đập xuống rất nhanh. Đợi khi nó quay về vùng chấp nhận được như 0,08–0,1 thì mình mới vào lại để staking. Tóm lại: hạ thấp giá vốn trước, rồi dùng staking để “vắt” giá trị thời gian ra. Không thì sẽ thành đứng gác ở vùng giá cao, lấy tiền lời năm hoá để “an ủi” bạn.
Bí quyết của Pharmashi: Staking không đồng nghĩa với “hạ màn” kiểm soát rủi ro. Bắt buộc phải viết sẵn quy tắc từ trước: thủng giá thì rút, nền tảng xấu đi thì rút, phát hành/phát thải bất thường thì rút. Nếu không rút được khi khóa仓, thì dùng hợp đồng để short nhằm phòng hộ. Nếu không, khi thị trường đi xấu, bạn sẽ rơi vào tình huống nguy hiểm nhất: tự ru ngủ bằng câu “không sao, mình có APY”. Đợi bạn tỉnh ra thì thường là: “APY lấy đủ”, nhưng vốn thì bị chém một nửa.
Hồi 3: Cuộc chiến bảo vệ gia đình — Thuyết phục người lớn tuổi trong nhà đừng mua trái phiếu dài hạn
Cuối cùng, chúng ta đem logic này trở về thực tế. Thời gian trước, nhiều ông bà trong nước điên cuồng tranh nhau mua trái phiếu chính phủ kỳ hạn 30 năm và 50 năm mới phát hành. Người lớn tuổi cứ tưởng “trái phiếu chính phủ = tiền gửi tiết kiệm”. Nhất định phải quay lại nói với người nhà, đặc biệt là người lớn tuổi: tuyệt đối đừng mua loại trái phiếu siêu dài hạn như thế!
1. Nó không phải tiền gửi: Tiền gửi rút bất cứ lúc nào, còn trái phiếu dài hạn muốn chuyển thành tiền mặt thì phải bán ra thị trường.
2. Nó sẽ lao dốc: Ở trong nước hiện lãi suất đang thấp, nhưng nếu sau này lãi suất tăng lên như ở Mỹ, thì giá trái phiếu chính phủ kỳ hạn 30 năm này sẽ lao dốc mạnh giống hệt trái phiếu của Áo.
◦ Hãy thử tưởng tượng: người lớn tuổi gấp cần tiền để đi khám chữa bệnh. Họ bán ở ngân hàng, rồi phát hiện gốc 100 tệ giờ chỉ còn 70 tệ. Sức khỏe của người già chịu nổi không?
3. Lạm phát là kẻ giết người vô hình: Các chính khách phương Tây vì phải trả nợ nên thường chấp nhận lạm phát để “pha loãng” giá trị khoản nợ. Bạn chốt lãi suất cố định 30 năm, đợi 30 năm sau thì số tiền đó đã chẳng còn đáng là bao.
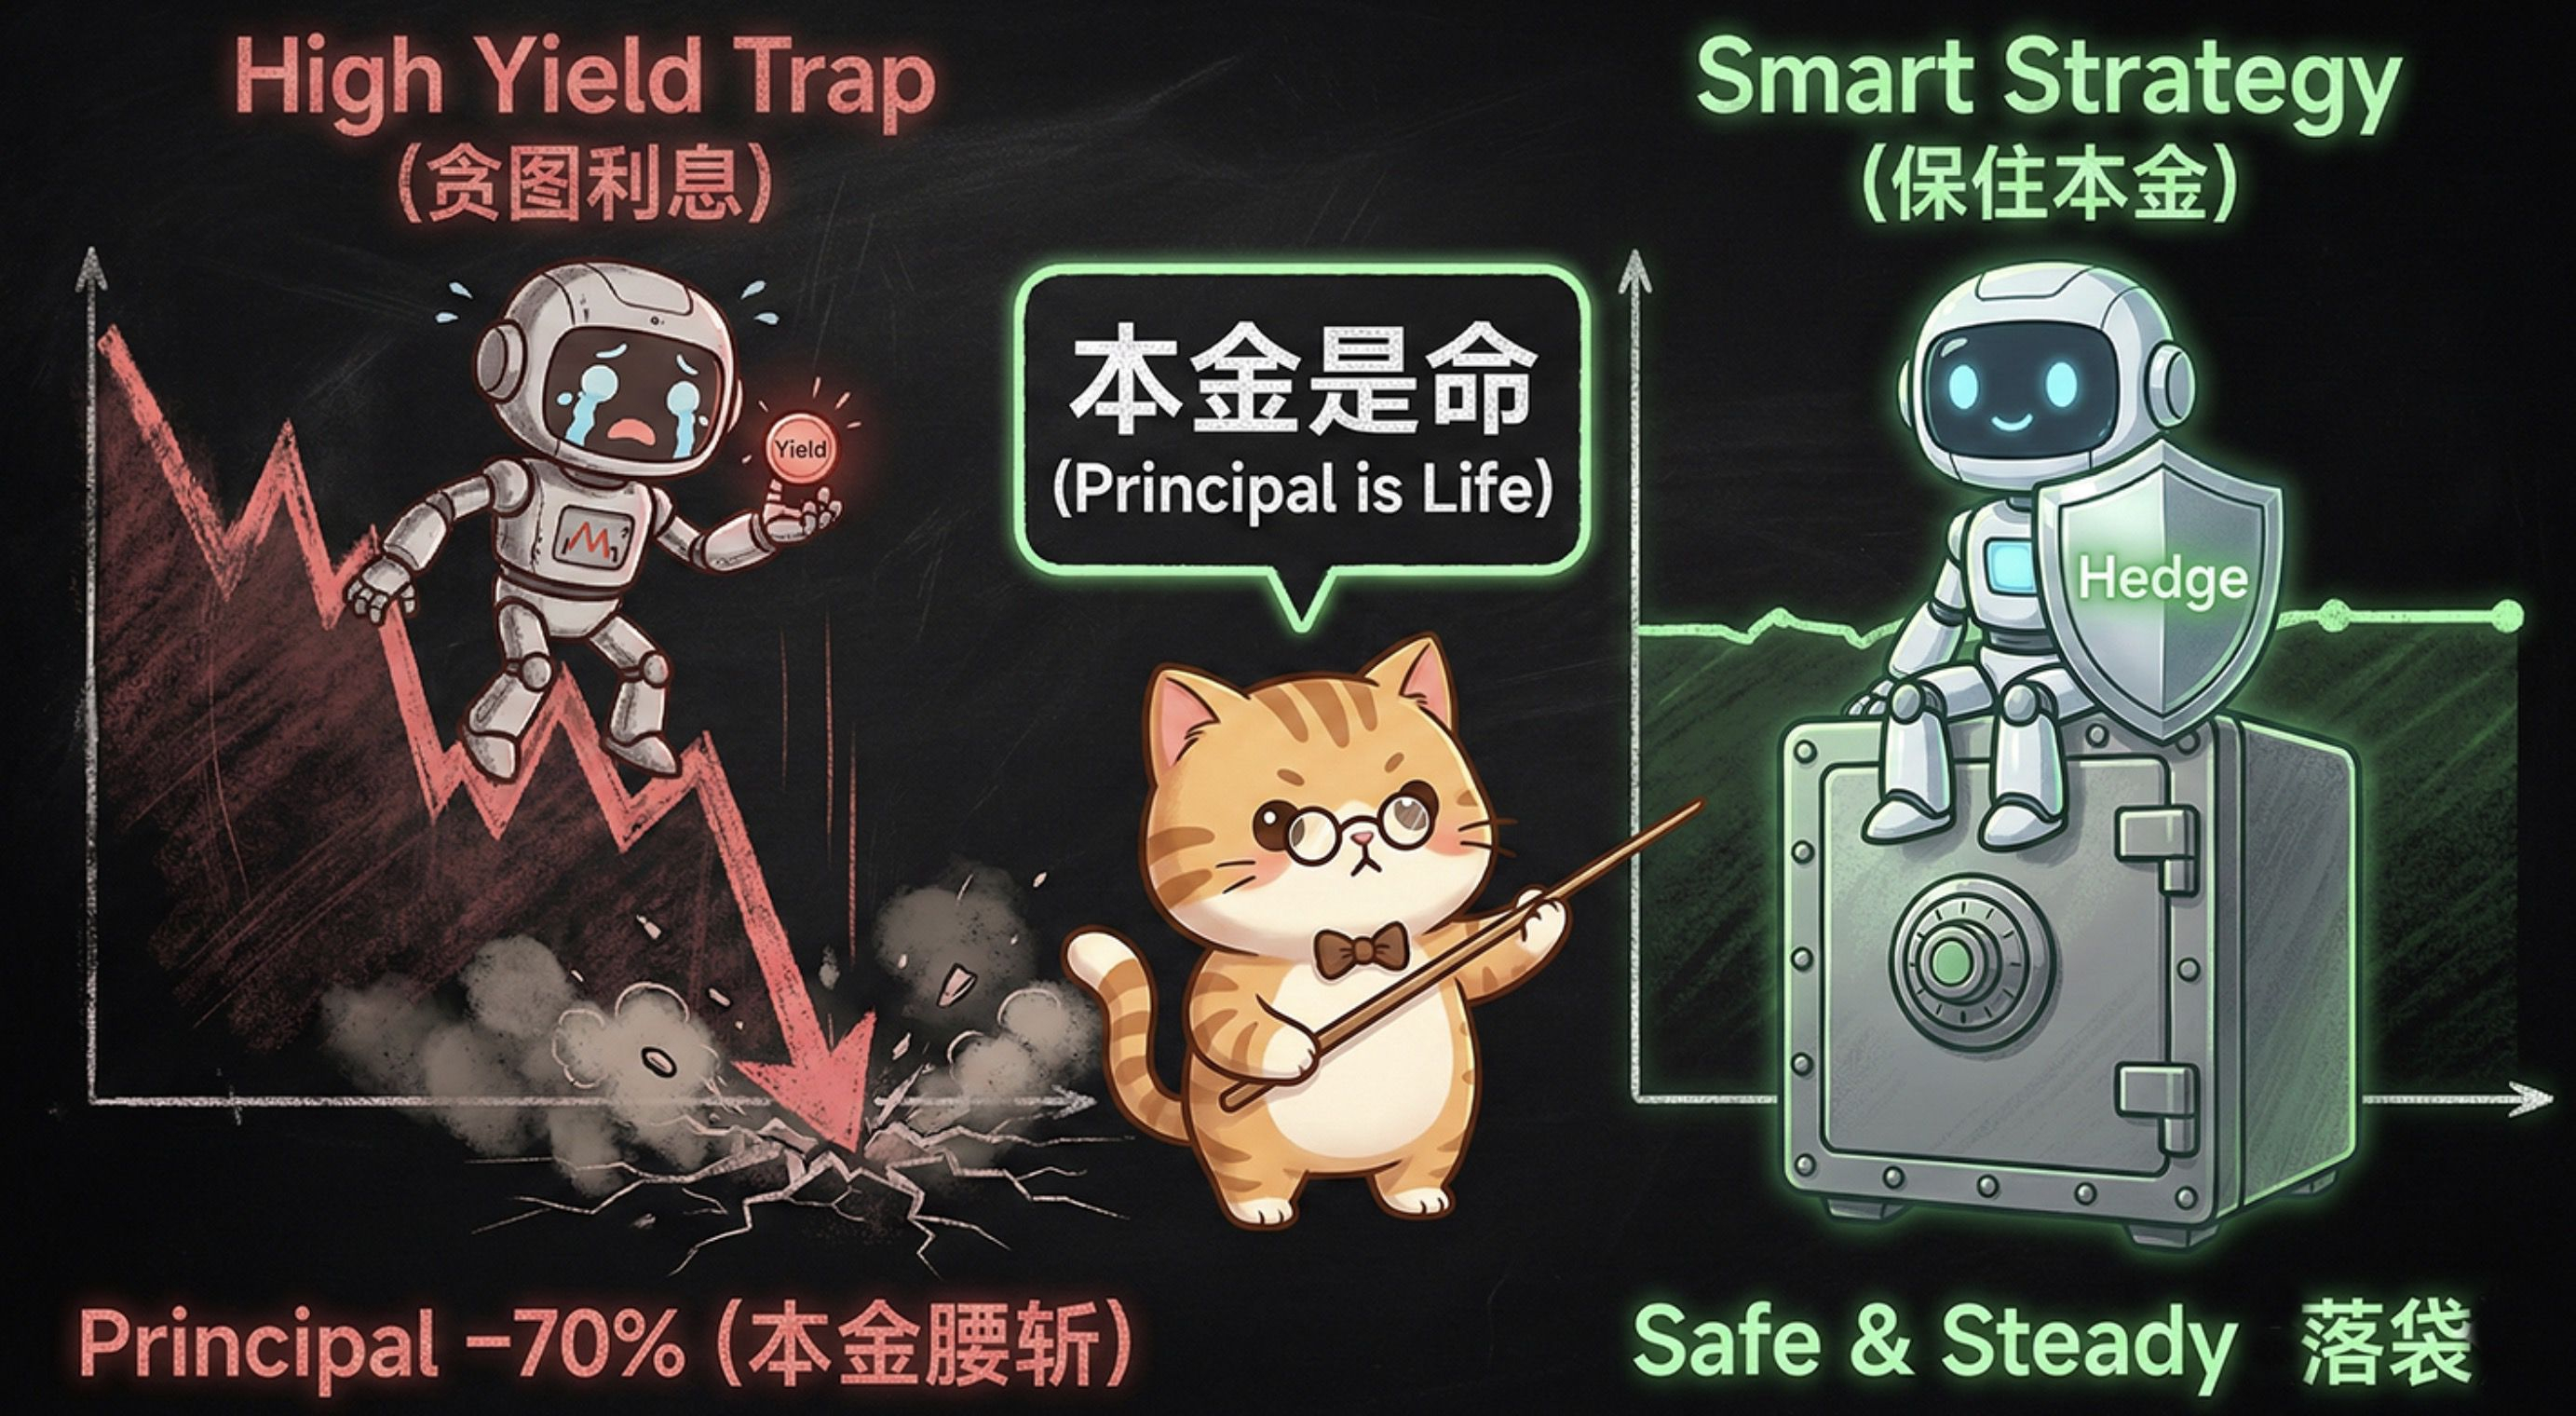
“Không có chiến lược thì đừng đụng staking lãi cao; không có phòng hộ thì đừng mua trái phiếu dài hạn một trăm năm.”
• Trong giới coin: Lãi suất không phải bùa hộ mệnh; thứ có thể cứu bạn chỉ có ba thứ: điểm vào, quy tắc, và phòng hộ (hedge).
• Trong gia đình: Nói với bố mẹ rằng mua trái phiếu chính phủ thì chỉ mua ngắn hạn (3 năm/5 năm). Loại vài chục năm đó là để công ty bảo hiểm hạch toán, không phải để người dân dưỡng già.