

Gốc | Odaily星球日报(@OdailyChina)
Tác giả | 叮当(@XiaMiPP)
Năm 2026, đã cho các công ty DAT (tài sản số) một cú sốc lớn.
BTC từ mức cao tạm thời 120.000 USD vào năm 2025 đã giảm xuống khoảng 60.000 USD, với mức giảm gần 50%. ETH cũng không thể tránh khỏi, đã giảm xuống dưới ngưỡng 2000 USD, gần như xóa sạch toàn bộ mức tăng kể từ tháng 5 năm 2025. Và đó chính là thời điểm một nhóm công ty DAT với đại diện là SharpLink, Bitmine công bố chuyển đổi chiến lược một cách rầm rộ, mạnh tay phân bổ tài sản mã hóa.
Điều này có nghĩa là gì? Nghĩa là những công ty niêm yết hoặc tổ chức từng coi BTC, ETH là “dự trữ chiến lược doanh nghiệp” giờ đây đã rơi vào tình trạng lỗ nặng, lỗ trên sổ sách lên tới hàng trăm triệu thậm chí hàng tỷ đô la. Những người chơi hàng đầu như Strategy, Bitmine vẫn đang cắn răng gia tăng nắm giữ, cố gắng duy trì tính ổn định của câu chuyện “nhà đầu tư dài hạn”; nhưng nhiều công ty DAT quy mô vừa và nhỏ hoặc có đòn bẩy cao đã bắt đầu xuất hiện hành động giảm nắm giữ đáng kể hoặc thậm chí là thanh lý theo giai đoạn.
Tiền điện tử từ trước đến nay không thiếu câu chuyện, nếu nói rằng năm 2025 là năm "ghi lại niềm tin vào báo cáo tài chính", thì năm 2026 là thử thách "niềm tin vượt qua thị trường gấu". Khi giá giảm, đòn bẩy bị thắt chặt, môi trường huy động vốn đảo ngược, những DAT công ty này liệu có thể giữ vững bảng cân đối tài sản?
Odaily Planet Daily sẽ lần lượt phân tích một số trường hợp điển hình đã bắt đầu "bán coin để cầm máu", xem họ đã bán bao nhiêu, tại sao bán, và sau khi bán sẽ đi đâu.
Cango Inc. (NYSE: CANG): Giới hạn đòn bẩy trong mô hình khai thác.
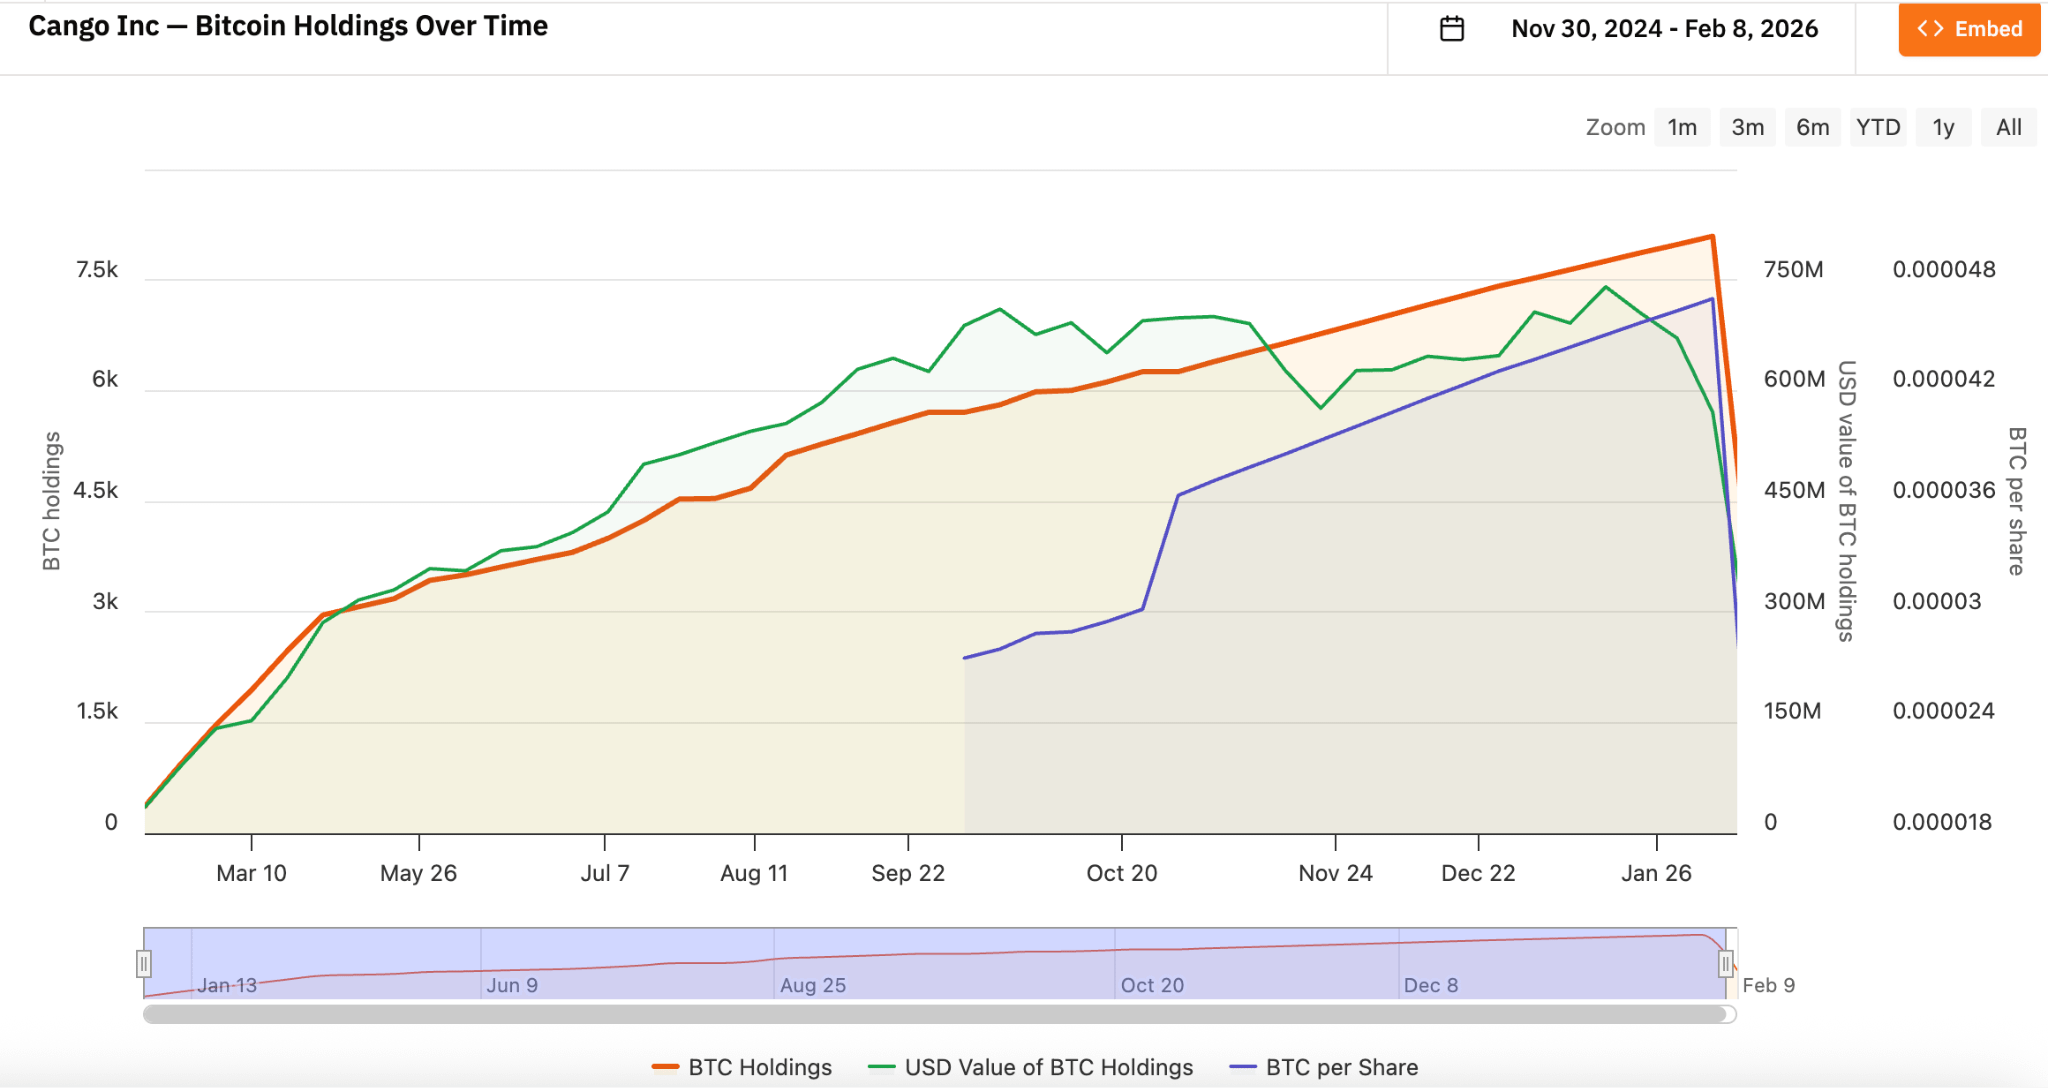
Ngày 9 tháng 2, Cango công bố đã bán 4451 Bitcoin trên thị trường công khai, thu về khoảng 3,05 tỷ USD, và sẽ sử dụng toàn bộ số tiền để trả một khoản vay có thế chấp bằng BTC. Giao dịch này gần bằng một nửa số nắm giữ trước đó của họ, sau khi bán chỉ còn lại 3645 BTC.
Cango được thành lập vào năm 2010, có trụ sở tại Trung Quốc, ban đầu là một nền tảng dịch vụ giao dịch ô tô nổi tiếng. Từ tháng 11 năm 2024, Cango chính thức bước vào lĩnh vực tài sản số, thông qua tái cấu trúc kinh doanh và chuyển hướng chiến lược, chuyển đổi thành một công ty khai thác Bitcoin và coi BTC là tài sản dự trữ cốt lõi của doanh nghiệp. Chiến lược Bitcoin của Cango trước đó nghiêng về HODL + tích lũy khai thác, tức là không bán coin, mà tiếp tục tăng cường thông qua sức mạnh tính toán. Mô hình này có thể tự củng cố trong chu kỳ tăng giá: Giá coin tăng làm tăng giá trị tài sản ròng, giá trị tài sản ròng tăng cường khả năng huy động vốn, khả năng huy động vốn lại hỗ trợ mở rộng sức mạnh tính toán.
Cango bắt đầu tích lũy Bitcoin từ tháng 11 năm 2024, số lượng Bitcoin nắm giữ của họ từng một thời gian là doanh nghiệp khai thác lớn thứ hai thế giới chỉ sau MARA Holdings.
Đọc thêm (Tìm kiếm cổ phiếu tiềm năng trong lĩnh vực tiền điện tử: Cango đã từ một công ty ô tô trở thành doanh nghiệp khai thác Bitcoin lớn thứ hai toàn cầu như thế nào?)
Nhưng ngành khai thác vốn dĩ là một ngành có đòn bẩy. Việc mua máy khai thác, xây dựng nhà máy, hợp đồng điện đều cần chi tiêu vốn ban đầu, trong khi các công ty khai thác thường sử dụng BTC để đảm bảo, đổi lấy thiết bị từ các nhà sản xuất máy khai thác và trì hoãn thanh toán, hoặc vay USD/stablecoin từ các tổ chức/nền tảng để mở rộng nhà máy, mua thiết bị và duy trì hoạt động. Nhược điểm của mô hình này là khi giá BTC giảm mạnh, tỷ lệ thế chấp sẽ nhanh chóng xấu đi, rủi ro đòn bẩy sẽ được khuếch đại, trong khi chi phí cố định như điện, bảo trì, khấu hao thiết bị sẽ không giảm theo, dẫn đến dòng tiền bị áp lực cực độ.
Theo dữ liệu quý ba được công bố vào tháng 12 năm 2025, chi phí khai thác trung bình của Cango (bao gồm khấu hao) khoảng 99.000 USD/coin, không bao gồm khấu hao là khoảng 81.000 USD/coin. Giá Bitcoin đã thấp hơn nhiều so với giá ngừng hoạt động của nó, chỉ có thể thông qua việc giảm vị thế BTC "cầm máu", cải thiện bảng cân đối tài sản và giảm đòn bẩy tài chính.
Cần lưu ý rằng, Cango đã công bố sẽ chuyển một phần nguồn lực sang hạ tầng tính toán trí tuệ nhân tạo, tìm kiếm sự đa dạng hóa kinh doanh để giảm sự phụ thuộc vào giá của một tài sản duy nhất.
Empery Digital Inc. (NASDAQ: EMPD): Áp lực ngược lại của logic huy động vốn trong thị trường tăng giá.
Empery Digital được thành lập vào tháng 2 năm 2020 (ban đầu có tên là Frog ePowersports Inc., sau đổi tên thành Volcon Inc.), có trụ sở tại Texas, Hoa Kỳ, ban đầu là một công ty tập trung vào các phương tiện thể thao điện hoàn toàn.
Vào tháng 7 năm 2025, công ty công bố chiến lược kho Bitcoin. Nhìn lại, thời điểm này thật sự gần đỉnh cao giá Bitcoin của đợt này. Công ty đã huy động khoảng 450-500 triệu USD thông qua cổ phần tư nhân và tín dụng, trong khoảng thời gian tháng 7-8 năm 2025 đã lần lượt tăng nắm giữ khoảng 4000 Bitcoin, chi phí trung bình khoảng 117.000 USD/coin. Theo giá hiện tại, khoản lỗ chưa thực hiện gần 57%.
Ngày 6 tháng 2, Empery Digital công bố đã bán 357,7 BTC, giá trung bình khoảng 68.000 USD/coin, thu về khoảng 24 triệu USD, để tài trợ cho việc mua lại cổ phần và trả một phần nợ. Hiện tại đã mua lại hơn 15,4 triệu cổ phiếu, với giá trung bình 6,71 USD, nhằm thu hẹp mức chiết khấu NAV. Hiện tại, Empery còn nắm giữ khoảng 3724 Bitcoin.
Trường hợp của Empery Digital thực sự phản ánh tình cảnh điển hình của các công ty DAT vừa và nhỏ. Ban đầu họ đã chuyển đổi quá mạnh mẽ, phụ thuộc vào thị trường tăng giá để huy động vốn, nhưng khi giá giảm, họ chỉ còn cách "bán coin để mua lại + giảm đòn bẩy". So với bối cảnh khai thác của Cango, Empery giống như một "trò chơi tài chính thuần túy". Các hoạt động kinh doanh chính của họ khó duy trì, đã dựa vào việc huy động vốn ở mức cao trong thị trường tăng giá để mua vào BTC, cố gắng sao chép con đường kiểu chiến lược, nhưng sự điều chỉnh lớn của BTC đã phơi bày rủi ro đòn bẩy của họ và thiếu không gian cho phát hành dài hạn và hoạt động trên thị trường vốn. Nếu giá tiếp tục giảm, việc giảm vị thế gần như trở thành lựa chọn bắt buộc.
Bitdeer Technologies Group (NASDAQ: BTDR): Từ cược giá sang ưu tiên dòng tiền.
Bitdeer được thành lập vào tháng 12 năm 2021, bởi OG tiền điện tử Wu Jihan (đồng sáng lập Bitmain trước đây), cùng với MARA, Riot là một trong những doanh nghiệp khai thác Bitcoin chính trên toàn cầu.
Bitdeer thông qua mô hình tích hợp dọc, cung cấp giải pháp toàn chuỗi từ việc mua thiết bị, logistics, thiết kế/xây dựng trung tâm dữ liệu, quản lý thiết bị đến hoạt động hàng ngày, đồng thời mở rộng sang điện toán đám mây, dịch vụ lưu trữ và phát triển máy khai thác ASIC tự sản xuất. Điều này khiến cho kinh doanh của Bitdeer đã chuyển từ khai thác thuần túy sang điện toán hiệu suất cao đa dạng hóa, phần nào giảm bớt tác động của biến động giá Bitcoin.
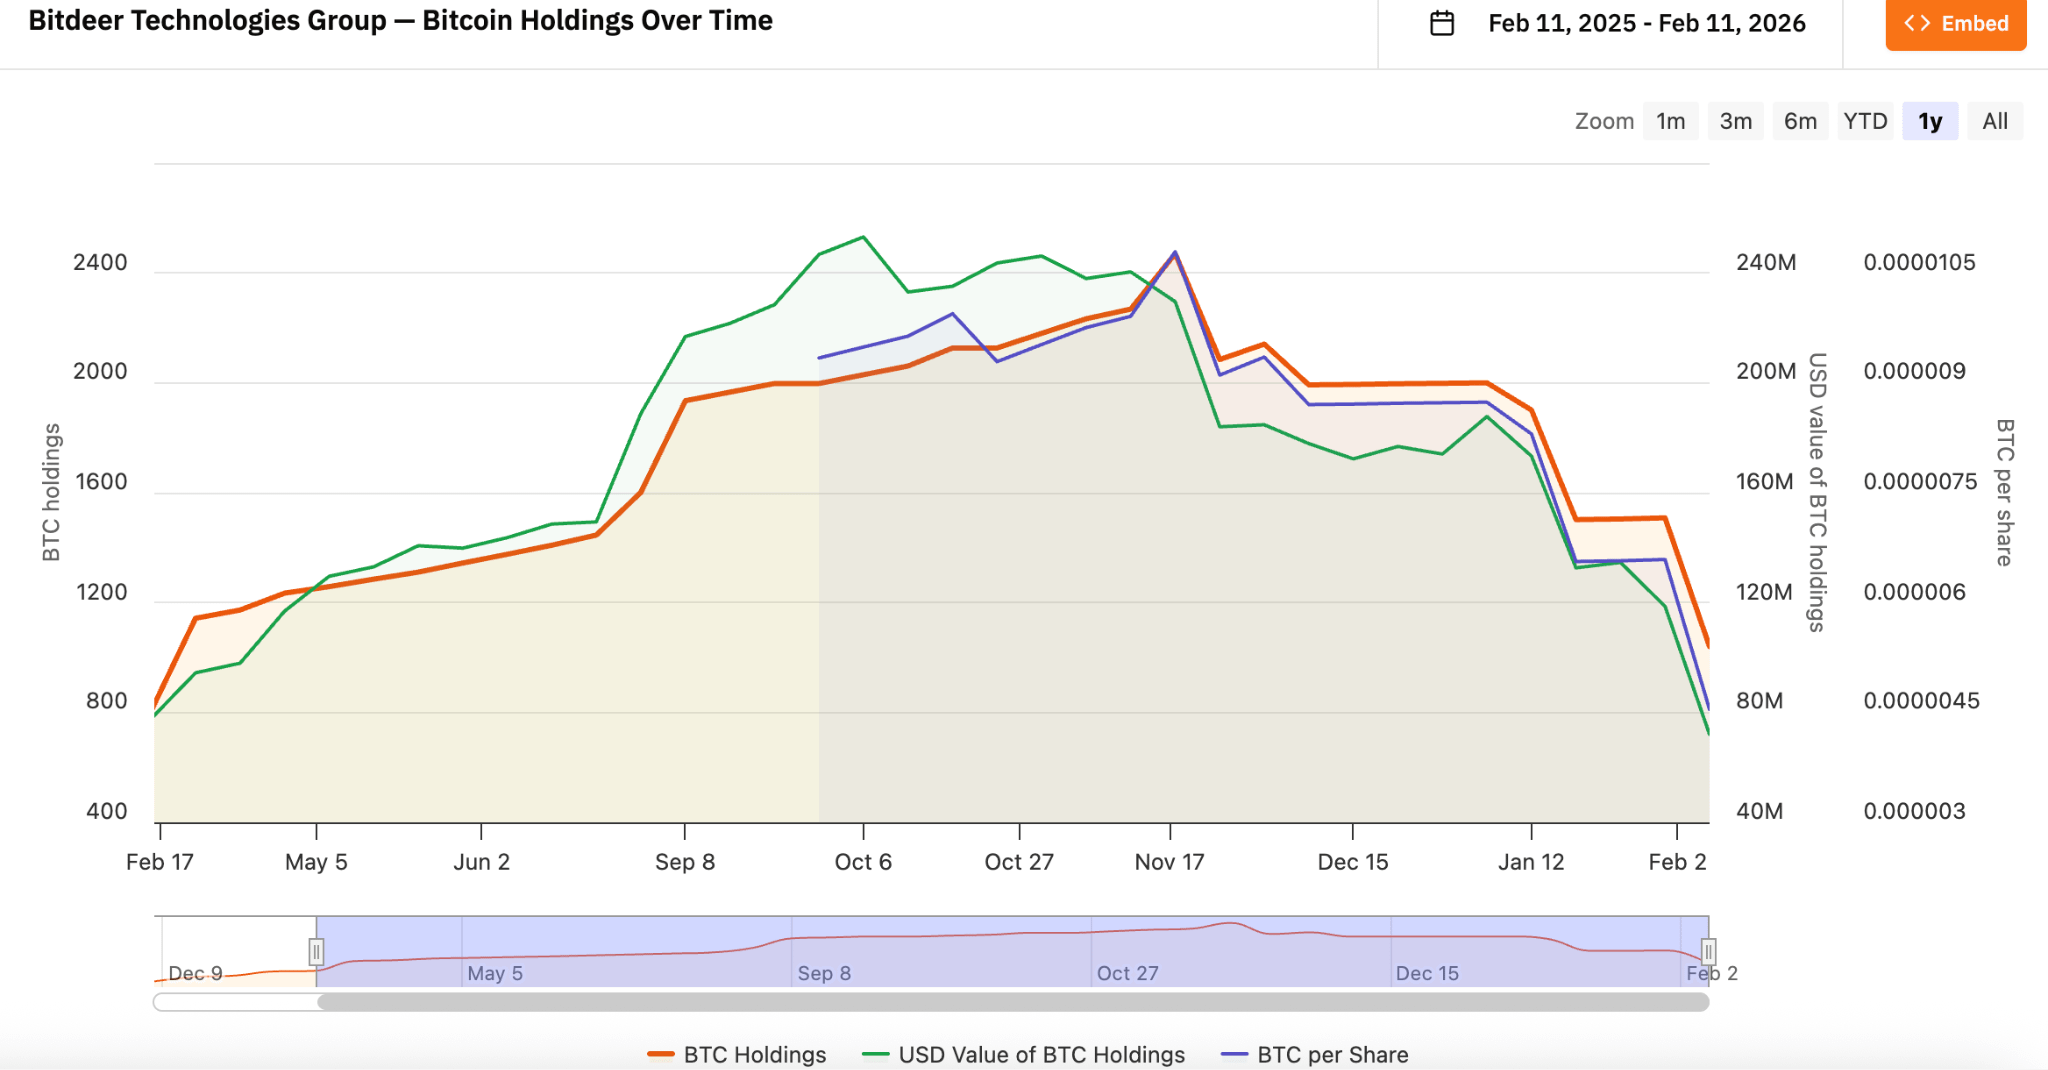
Theo dữ liệu từ bitcointreasuries.net, kể từ tháng 11 năm 2025, chiến lược BTC của Bitdeer đã chuyển sang "vừa khai thác vừa bán", không còn toàn bộ HODL, mà thay vào đó là duy trì dòng tiền và sự ổn định hoạt động thông qua một phần chuyển đổi. Bảo vệ dòng tiền ưu tiên hơn việc nắm giữ lâu dài, điều này có phải là sự nhạy cảm của ngành sau nhiều lần chuyển đổi giữa thị trường tăng và giảm?
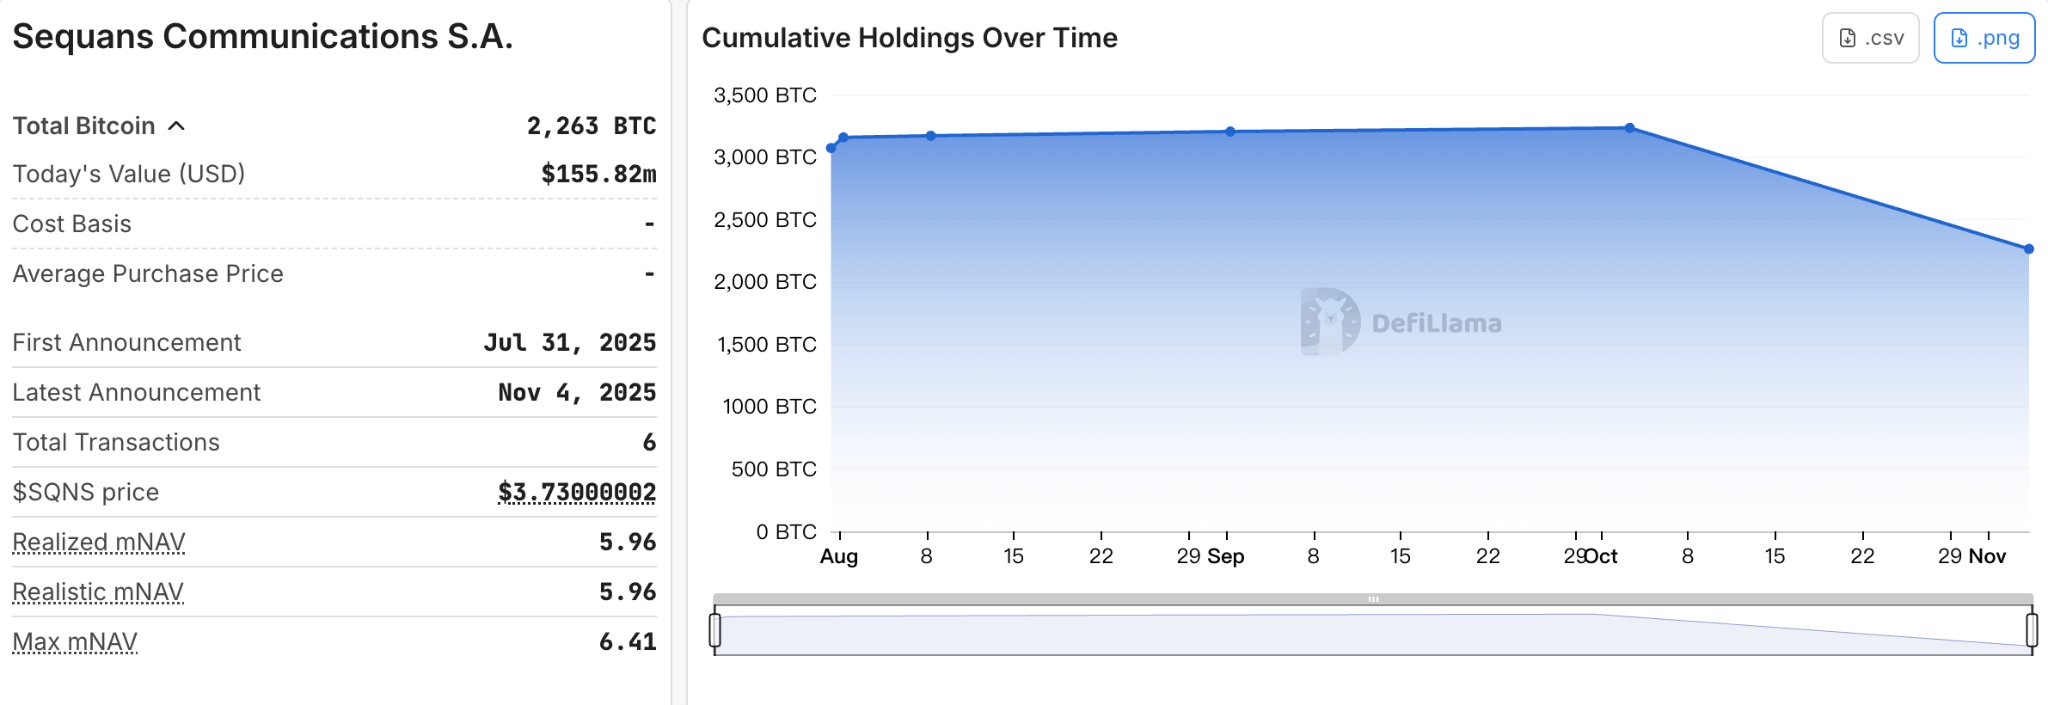
Sequans Communications S.A. (NYSE: SQNS): Bán coin để trả nợ trở thành bước ngoặt trong ngành.
Sequans được thành lập vào tháng 10 năm 2003, ban đầu là một công ty bán dẫn tập trung vào chip và mô-đun công nghệ không dây. Vào tháng 6 năm 2025, công ty đã huy động khoảng 380 triệu USD thông qua cổ phần tư nhân và trái phiếu chuyển đổi, để tích lũy Bitcoin, chuyển đổi từ một nhà cung cấp chip IoT thuần túy thành một "mô hình hỗn hợp IoT + BTC DAT".
Từ tháng 7 đến tháng 10 năm 2025, Sequans đã tích lũy tổng cộng 3233 Bitcoin, ước tính sơ bộ, chi phí trung bình khoảng 116.000 USD.
Tháng 11 năm 2025, lần đầu tiên công ty giảm mạnh 970 BTC để tái mua khoảng 50% trái phiếu chuyển đổi, giúp tổng nợ của công ty giảm từ 189 triệu USD xuống còn 94,5 triệu USD. Công ty gọi đây là "tái phân bổ tài sản chiến lược", không phải là chiến lược từ bỏ. Nhưng trên thị trường, Sequans lại được coi là điểm khởi đầu của "bong bóng vỡ" trong kho BTC - công ty DAT đầu tiên công khai thừa nhận cần bán coin để trả nợ.
Công ty ETHZilla (NASDAQ: ETHZ): Mẫu điển hình về giảm đòn bẩy trong kho BTC.
Công ty ETHZilla Corporation ban đầu là một công ty công nghệ sinh học ở giai đoạn lâm sàng, tập trung vào phát triển thuốc và điều trị cho các lĩnh vực như đau mãn tính, viêm và xơ hóa. Công ty đã phải đối mặt với tình trạng thiếu tiền mặt, thanh khoản kém, tiến độ R&D chậm chạp, dẫn đến giá cổ phiếu lâu dài giảm sút.
Vào tháng 8 năm 2025, công ty đã huy động từ 425 triệu đến 565 triệu USD qua cổ phần tư nhân, với các nhà đầu tư bao gồm Electric Capital, Polychain Capital, GSR và các tổ chức tiền điện tử khác, cùng với các thực thể liên quan đến Peter Thiel nắm giữ khoảng 7,5%. Số tiền này được sử dụng trực tiếp để mua ETH, xây dựng kho Ethereum. Trong thời kỳ đỉnh cao, ETHZilla từng tăng nắm giữ lên tới khoảng 102.000 ETH, trị giá khoảng 210 triệu USD, với chi phí xây dựng mỗi coin là 3841 USD.
Ngày 13 tháng 11 năm 2025, ETHZilla bắt đầu giảm vị thế 8293 ETH; ngày 25 tháng 12, ETHZilla công bố đã bán 24291 ETH, thu về khoảng 74,5 triệu USD, giao dịch này là một phần để tái mua các trái phiếu chuyển đổi có đảm bảo chưa thanh toán, cũng là mẫu giảm vị thế đầu tiên từ kho ETH. Hiện tại, lượng ETH nắm giữ của ETHZilla khoảng 65.700 ETH.
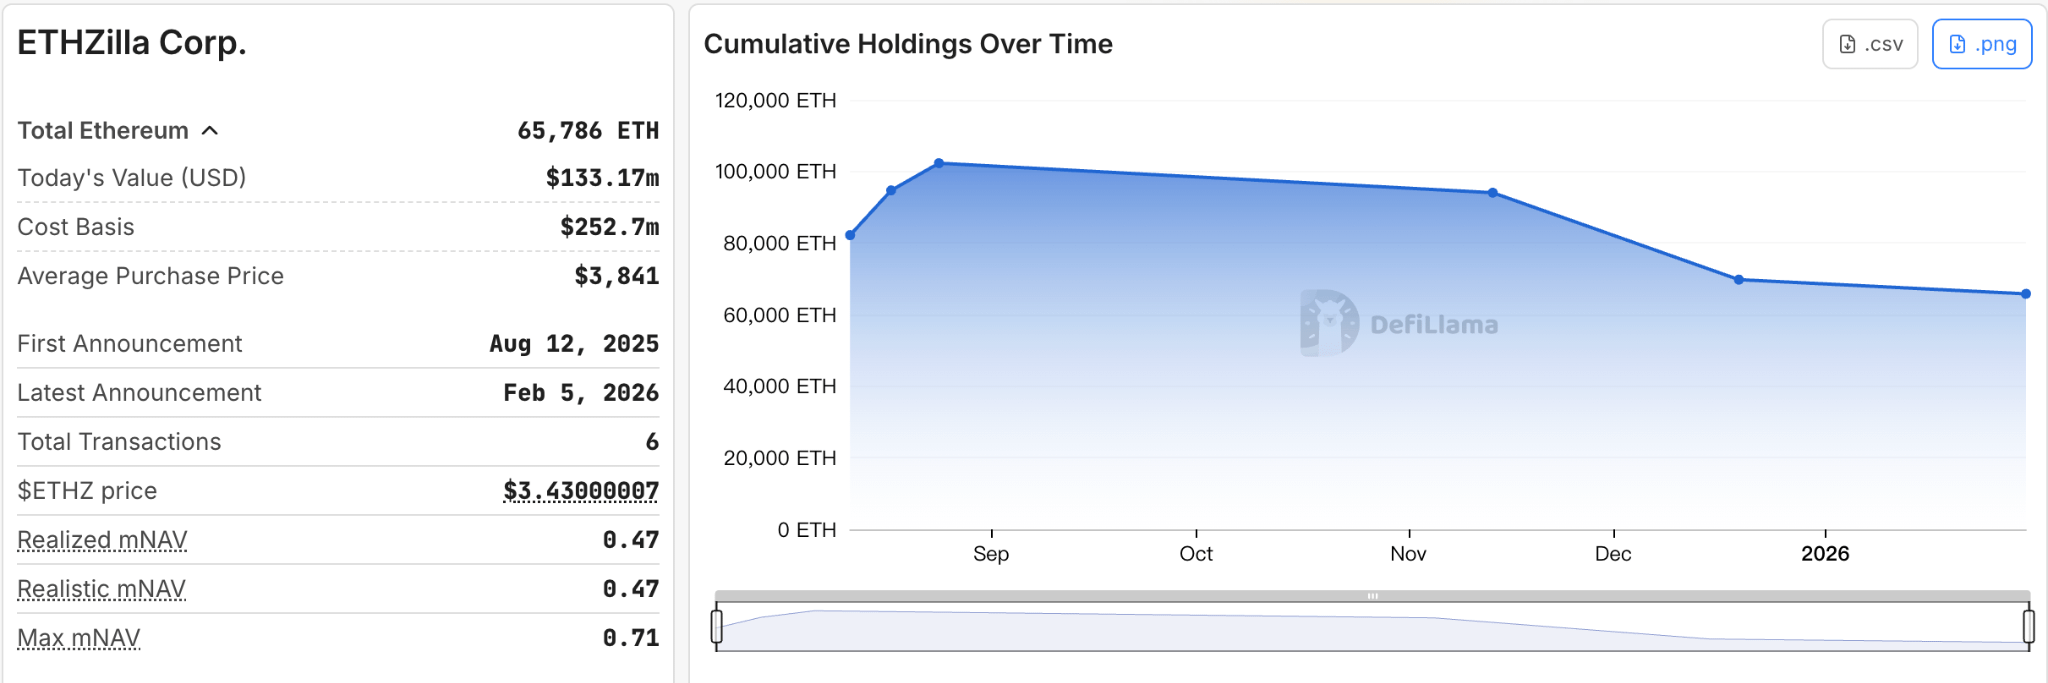
Tương tự như Empery, ETHZilla cũng đang bị buộc phải bán coin để giảm đòn bẩy. Nhưng công ty đang tăng tốc chuyển đổi sang RWA (tài sản thế giới thực được mã hóa), tập trung vào lĩnh vực cho vay ô tô, cho vay nhà ở, đất đai/bất động sản thương mại, dự kiến ra mắt sản phẩm token RWA đầu tiên vào đầu năm 2026, cố gắng tái định hình giá trị thông qua đổi mới kinh doanh.
Kết luận
Trên đây chỉ là một vài mẫu điển hình, hầu hết nằm ở giữa của ngành, không có quyền định giá thị trường vốn như Strategy, cũng không giống như các công ty nhỏ nhất có thể lặng lẽ rút lui khỏi sân khấu. Ngoài họ, một số công ty DAT nhỏ hơn, có cấu trúc yếu hơn đã âm thầm biến mất trong đợt giảm này; còn một số công ty dự định chuyển đổi, chưa thực sự triển khai chiến lược kho, đã chọn tạm dừng sau khi môi trường huy động vốn đột ngột thắt chặt, thậm chí tuyên bố chấm dứt trước khi dự án bắt đầu.
Đợt điều chỉnh năm 2026 như một chiếc gương phản chiếu, phản ánh sự mong manh và kiên cường của mô hình DAT. Những công ty dựa hoàn toàn vào "kể chuyện + đòn bẩy" giờ đây đang phải trả giá cho sự mở rộng quá mức ban đầu. Niềm tin vào tiền điện tử có thể vẫn còn, nhưng cuối cùng nó phải đồng hành với dòng tiền thực tế, quản lý đòn bẩy và khả năng bền vững của doanh nghiệp.
Khoảng cách giữa các người chơi hàng đầu và các công ty vừa và nhỏ đang ngày càng được kéo rộng ra trong quá trình này. Thay vì nói rằng đây là sự kết thúc của mô hình DAT, có lẽ nên nói rằng nó là điểm khởi đầu của giai đoạn phân tầng.