


Cat's Eye Focus|Ứng dụng thanh toán Web3 - Thị trường stablecoin ở châu Phi
Báo cáo nghiên cứu về thanh toán Web3: Năm 2025, stablecoin ở châu Phi
Trích dẫn từ WILL giáo viên, WILL 阿望

Lời mở đầu
Thế giới là phẳng
Thế giới của chúng ta đã chuyển từ những nền kinh tế địa phương biệt lập sang một hệ thống toàn cầu được kết nối chặt chẽ thông qua internet, vì vậy Thomas L. Friedman đã tuyên bố rằng “thế giới là phẳng”. Mặc dù internet đã làm cho việc lưu thông thông tin trở nên miễn phí và toàn cầu hóa, cơ sở hạ tầng hỗ trợ việc lưu thông vốn vẫn chủ yếu phụ thuộc vào các khuôn khổ trước thời đại internet, việc chuyển giao vốn/giá trị vẫn gặp rất nhiều khó khăn và tốn kém.
Mặc dù một số cải tiến tài chính khu vực có thể thúc đẩy việc luân chuyển vốn, nhưng hệ thống tài chính hỗ trợ châu Phi vẫn chưa được đồng bộ. Hệ thống tài chính truyền thống không thể cung cấp được sự ổn định, khả năng tiếp cận và hiệu quả, dẫn đến nguy cơ lạm phát và sự không chắc chắn tài chính, với việc kiểm soát tiết kiệm hạn chế và khó tiếp cận thị trường toàn cầu. Nhưng cũng như khu vực đã vượt qua thời kỳ máy tính để bàn và trực tiếp bước vào lĩnh vực di động, giờ đây, châu Phi đã sẵn sàng vượt qua cơ sở hạ tầng ngân hàng lỗi thời, để chủ động ôm ấp stablecoin.
Chúng ta không thể chỉ giới hạn tầm nhìn của mình vào các trường hợp giao dịch stablecoin trong thị trường tiền điện tử gốc, mà nên xem xét sự thực tế của stablecoin trong các trường hợp không có nền tảng tiền điện tử. Stablecoin đã trở thành một phần quan trọng trong câu chuyện tiền điện tử ở các khu vực hạ Sahara, là công cụ phòng ngừa phổ biến chống lại lạm phát kéo dài và sự mất giá tiền tệ.
“Stablecoin dựa trên mạng blockchain là một câu trả lời. Stablecoin là cơ hội đầu tiên mà chúng ta thực sự có để thay đổi tiền tệ giống như email đã thay đổi giao tiếp: làm cho nó mở, ngay lập tức và không biên giới. Đây là khoảnh khắc WhatsApp cho tiền tệ/giá trị, với mạng lưới toàn cầu được xây dựng thông qua blockchain và stablecoin, có khả năng mang lại lợi ích cho tất cả mọi người.” - Chris Dixon, a16z

Một, cuộc cách mạng stablecoin ở châu Phi đang âm thầm diễn ra
Mức độ phổ biến của tiền di động ở châu Phi đứng đầu thế giới và đã ăn sâu vào tâm trí người dân, điều này chứng tỏ nhu cầu về các giải pháp tài chính thay thế. Từ đó, sự xuất hiện của stablecoin là điều hiển nhiên, nó cung cấp cách thức tiếp cận dịch vụ tài chính liền mạch chỉ bằng một chiếc điện thoại. Stablecoin có thể phát triển hơn nữa trên nền tảng này, mở rộng tính bao trùm tài chính và đạt được giao dịch không biên giới hiệu quả hơn.
Theo dữ liệu từ Chainalysis, châu Phi là khu vực có mức tăng trưởng ứng dụng tiền điện tử nhanh nhất, với tỷ lệ tăng trưởng hàng năm từ năm 2022-2023 đến năm 2023-2024 đạt 45%, vượt qua 42,5% ở các thị trường mới nổi khác như Mỹ Latinh. Tăng trưởng nhanh chóng này nhấn mạnh tiềm năng to lớn của việc ứng dụng stablecoin, đặc biệt là ở những khu vực mà tỷ lệ thâm nhập ngân hàng vẫn ở mức thấp nhất thế giới.
“Stablecoin đã trở thành hiện thực trong thanh toán xuyên biên giới ở châu Phi... Các khu vực khác trên thế giới chỉ đang theo kịp.” - Zekarias Amsalu, Đồng sáng lập của Africa Fintech Summit

Một trong những động lực chính thúc đẩy việc áp dụng stablecoin ở châu Phi là cuộc khủng hoảng ngoại hối (FX) mà nhiều quốc gia đang phải đối mặt. Khoảng 70% các quốc gia châu Phi đang đối mặt với tình trạng thiếu ngoại hối, khiến các doanh nghiệp khó khăn trong việc có được đô la cần thiết cho hoạt động. Ở những quốc gia như Nigeria, tiền tệ địa phương Naira (NGN) đã mất giá mạnh, stablecoin cung cấp một giải pháp thay thế cần thiết. "Ngân hàng không có đô la, chính phủ không có đô la, ngay cả khi có, họ cũng sẽ không đưa cho bạn." - Chris Maurice, Giám đốc điều hành & Đồng sáng lập của Yellow Card
Trong ba năm qua, stablecoin đã trở thành một phần không thể thiếu của hệ thống tài chính châu Phi, cung cấp một phương thức lưu trữ giá trị đáng tin cậy, chuyển tiền xuyên biên giới và thương mại mà không cần phụ thuộc vào tiền tệ địa phương không ổn định và biến động. Các stablecoin được hỗ trợ bởi đô la như USDT và USDC đang lấp đầy khoảng trống trong tài chính truyền thống, giúp những người sống trong các nền kinh tế thiếu đô la có được một giá trị ổn định.
Từ chuyển tiền, tiết kiệm bán lẻ đến thương mại B2B và thanh toán xuyên biên giới, stablecoin đang giải quyết các vấn đề như Tiếp cận đô la (Dollar Access), Thanh toán ngay lập tức (Instant Settlement) và Hiệu quả ngoại hối (FX Inefficiencies) trên lục địa châu Phi, những vấn đề nổi bật trong các thị trường mà kênh thanh toán truyền thống thiếu hụt.
Châu Phi là thị trường tăng trưởng năng động nhất thế giới, có tốc độ tăng trưởng dân số nhanh nhất, độ tuổi trung bình trẻ nhất, và có chín trong số hai mươi nền kinh tế tăng trưởng nhanh nhất. Châu Phi có 400 triệu người sử dụng thanh toán di động, quy mô phổ cập tài chính kỹ thuật số đã rất lớn. Stablecoin là bước nhảy vọt tiếp theo, biến điện thoại thông minh thành tài khoản đô la kết nối toàn cầu. Nhìn về tương lai, mười năm nữa, nhiều người ở châu Phi sẽ sở hữu ví tiền điện tử và sử dụng stablecoin cho các giao dịch hàng ngày, thay vì sử dụng tài khoản ngân hàng truyền thống.
“Bạn không cần phải giáo dục người dùng, cuộc sống sẽ ép buộc họ phải sử dụng.” - Sky, Đồng sáng lập của ROZO

Hai, các dự án thúc đẩy việc áp dụng stablecoin trong tương lai
Từ Paxos, Chuk đã vẽ ra một bản đồ hệ sinh thái bao gồm các kênh thanh toán, trường hợp sử dụng và công ty, để thể hiện sâu sắc sự thay đổi này đã diễn ra. Mặc dù nhiều bản đồ thị trường đã thể hiện hệ sinh thái stablecoin toàn cầu, nhưng rất ít bản đồ tập trung vào vai trò của châu Phi trong việc định hình tương lai tài chính của mình. Do đó, chúng tôi đã tạo ra bản đồ này để thể hiện những người xây dựng và trường hợp sử dụng đang định nghĩa lại cơ sở hạ tầng tài chính của lục địa châu Phi.

(Tiền di động đến tiền toàn cầu: Cách mạng stablecoin của châu Phi, Chuk @ Paxos)
Trong ba năm qua, đầu tư vào thị trường châu Phi đã chứng kiến sự gia tăng ngày càng nhiều công ty xây dựng xung quanh stablecoin, mỗi công ty đều đóng vai trò quan trọng trong việc thúc đẩy việc áp dụng và đổi mới stablecoin. Dưới đây là một số người tham gia đáng chú ý nhất, cùng với những dữ liệu tăng trưởng và tài trợ quan trọng cho thấy sự mở rộng nhanh chóng của ngành này.
Yellow Card: Một trong những sàn giao dịch tài sản tiền điện tử hàng đầu ở châu Phi, hoạt động tại 20 quốc gia trên toàn lục địa. Nền tảng stablecoin đầu tiên và lớn nhất châu Phi được cấp phép. Yellow Card cho phép người dùng chuyển đổi tiền tệ pháp định thành tiền điện tử một cách liền mạch và ngược lại. Năm 2024, khối lượng giao dịch hàng năm của nền tảng này đã tăng gấp đôi từ 1,5 tỷ USD năm 2023 lên 3 tỷ USD.
Conduit: Cung cấp dịch vụ thanh toán stablecoin cho các doanh nghiệp xuất nhập khẩu tại châu Phi và Mỹ Latinh. TPV hàng năm sẽ tăng từ 5 tỷ USD năm 2023 lên 10 tỷ USD vào năm 2024.
Juicyway: Một công ty khởi nghiệp có trụ sở tại Lagos, sử dụng stablecoin để thúc đẩy thanh toán xuyên biên giới. Kể từ năm 2021, Juicyway đã xử lý tổng cộng 1,3 tỷ USD thanh toán.
Bridge: Bridge được thành lập vào năm 2022 và chỉ hai năm sau đã được Stripe mua lại với giá 1,1 tỷ USD. Bridge đã tăng cường cơ sở hạ tầng thanh toán stablecoin toàn cầu. Nó phục vụ cho hầu hết các công ty thanh toán ở châu Phi và thúc đẩy thanh toán stablecoin ở châu Âu, Mỹ và châu Á.
Jia: Một công ty công nghệ tài chính dựa trên blockchain cung cấp khoản vay cho các doanh nghiệp nhỏ và vừa tại các thị trường mới nổi. Năm 2024, tổng số tiền cho vay của Jia đã vượt qua 10 triệu USD, cao hơn 2 triệu USD so với năm trước, với tỷ suất lợi nhuận nội bộ (IRR) là 24% và tỷ lệ vỡ nợ là 0,14%.
Onboard: Một giao thức giao dịch P2P toàn cầu, cho phép bất kỳ ai ở bất kỳ đâu truy cập tài chính trên chuỗi. Nestcoin đã huy động được 1,9 triệu USD trong vòng tài trợ trước để thúc đẩy sự phát triển sản phẩm của mình.
KotaniPay: Cung cấp giải pháp thanh toán bằng stablecoin cho doanh nghiệp và người dùng. KotaniPay đang phát triển một sản phẩm API kết nối giữa blockchain và các kênh thanh toán địa phương. Năm 2023, KotaniPay đã huy động được 2 triệu USD trong vòng tài trợ hạt giống.
Accrue: Xây dựng mạng lưới đại lý stablecoin đô la, mở rộng cơ sở hạ tầng thanh toán xuyên biên giới. Đã huy động được 1,58 triệu USD trong vòng tài trợ hạt giống để mở rộng quy mô hoạt động.
Convexity: Phát triển stablecoin cNGN đầu tiên được quản lý tại Nigeria. Công ty đã hợp tác với Ngân hàng Trung ương Nigeria từ năm 2021 và đã nhận được giấy phép tạm thời do Ủy ban Chứng khoán Nigeria (SEC) cấp vào năm 2024.
Honeycoin: Một nền tảng cho chuyển tiền xuyên biên giới, thanh toán hóa đơn, mua thời gian gọi và tiêu dùng trực tuyến. GTV đã tăng từ 40 triệu USD trong quý trước lên 500 triệu USD vào quý 4 năm 2024.
Paycrest: Paycrest là một giao thức thanh khoản phi tập trung, hỗ trợ thanh toán ngay lập tức và chi phí thấp được hỗ trợ bởi stablecoin. Ngoài ra, họ còn phát triển Zap, một DApp cho phép thanh toán liền mạch giữa tiền điện tử và tiền pháp định, và giành chiến thắng trong cuộc thi Buildathon mùa hè toàn cầu 2024 do Base tổ chức. Ngày nay, Zap đã sẵn sàng đưa vào sản xuất dưới dạng Noblocks, đây là giao diện đầu tiên được hỗ trợ bởi mạng lưới nút thanh khoản phân tán, cho phép thanh toán phi tập trung ngay lập tức với bất kỳ ngân hàng hoặc ví di động nào.
Haraka: Một giao thức tín dụng nhỏ được hỗ trợ bởi stablecoin, nhắm đến những người khởi nghiệp thiếu dịch vụ ở các thị trường mới nổi. Haraka sử dụng hệ thống đánh giá tín dụng dựa trên danh tiếng và đã thể hiện sự xác thực thương mại ban đầu thông qua sự hợp tác với Grameen Bank và Mercy Corps.
Nhiều công ty trong số này đã trải qua sự tăng trưởng đáng kể trong hai năm qua và đang ở vị trí hàng đầu trong sự đổi mới stablecoin ở châu Phi.
Đối với cộng đồng fintech toàn cầu, vấn đề không phải là liệu stablecoin có trở nên phổ biến hay không. Vấn đề là chúng ta có thể học được gì từ những nơi stablecoin đã phổ biến - châu Phi.
Ba, stablecoin đang giải quyết các vấn đề hàng ngày ở châu Phi
“Ở châu Phi, đây không phải là sự lựa chọn giữa stablecoin và các công cụ tài chính khác. Đó là stablecoin, hoặc không gì cả.” - Samora Kariuki, Frontier Fintech
Trên khắp châu Phi, stablecoin đang giải quyết các vấn đề thực tế. Từ bảo toàn tài sản đến thúc đẩy thương mại, việc áp dụng stablecoin là dựa trên nhu cầu cần thiết, không phải do giao dịch và đầu cơ. Dưới đây là những trường hợp sử dụng quan trọng nhất dựa trên nhu cầu thực tế, cũng như các công ty đang xây dựng để hỗ trợ những trường hợp sử dụng này.
3.1 Công cụ hàng ngày: Tiết kiệm, tiêu dùng và tín dụng
Ở nhiều quốc gia châu Phi, lạm phát, sự mất giá của tiền tệ và việc khó tiếp cận dịch vụ ngân hàng đã khiến việc xây dựng sự an toàn tài chính trở nên cực kỳ khó khăn. Stablecoin cung cấp một con đường đáng tin cậy hơn, trở thành công cụ tiết kiệm, giao dịch và tín dụng được định giá bằng đô la.
A. Bảo toàn tài sản
Ở những khu vực mà dịch vụ ngân hàng bằng đô la khó tiếp cận, tỷ lệ lạm phát cao và chi phí mạng lưới thanh toán pháp định quá cao hoặc không đáng tin cậy, stablecoin đang ngày càng được ưa chuộng. Tình hình ở châu Phi phản ánh những điều này, khiến stablecoin trở thành công cụ chính để bảo vệ tiết kiệm và duy trì sức mua, đặc biệt là trong các nền kinh tế mà tiền tệ đang liên tục mất giá.
Sự mất giá của tiền tệ là một trong những thách thức tài chính lớn nhất mà các thị trường châu Phi phải đối mặt. Lấy ví dụ về Kenya, mặc dù GDP của Kenya đã tăng gấp đôi từ năm 2008 đến năm 2024, nhưng kể từ năm 2021, tỷ giá hối đoái của nó so với đô la đã giảm 50%. Sự mâu thuẫn là rõ ràng: tăng trưởng kinh tế đang gia tăng, nhưng niềm tin của người dân vào đồng tiền địa phương không được cải thiện. Tương tự, trong 18 tháng qua, lạm phát và sự mất giá của Naira đã là động lực chính thúc đẩy việc áp dụng stablecoin. Naira đã giảm xuống mức thấp kỷ lục vào tháng 2 năm 2024 và kể từ đó vẫn đang gặp khó khăn, càng làm nổi bật nhu cầu về các giải pháp thay thế ổn định.

(Stablecoins: Leapfrogging Africa’s Financial System, Ayush Ghiya và Uchenna Edeoga)
Khi tiền tệ địa phương tiếp tục mất giá, stablecoin đang trở thành công cụ phòng ngừa hàng đầu, cung cấp một phương thức giao dịch và lưu trữ tài sản đáng tin cậy hơn. Khác với tiền mặt hoặc vàng, stablecoin cung cấp một kênh thanh toán hoàn toàn kỹ thuật số và rộng rãi có sẵn mà không cần phụ thuộc vào ngân hàng, mạng lưới thanh toán hay ngân hàng trung ương. Chúng không chỉ có thể phòng ngừa sự biến động tiền tệ mà còn cung cấp tỷ suất lợi nhuận cao hơn so với tài khoản tiết kiệm truyền thống, điều này trở thành lựa chọn hấp dẫn cho những người châu Phi muốn bảo toàn và tăng cường tài sản. Tỷ lệ lãi suất của các ngân hàng truyền thống khá thấp, trong khi các nền tảng tiết kiệm stablecoin tận dụng tài chính phi tập trung (DeFi) và mô hình cho vay tiền điện tử để tạo ra lợi nhuận cao hơn cho người dùng.
Hiện tại, stablecoin dựa trên đô la là lựa chọn hàng đầu của người dùng ở các thị trường mới nổi. Ở hầu hết các khu vực của châu Phi, USDT (dựa trên Tron) đã trở thành đồng đô la kỹ thuật số thực tế. Hầu hết người dùng nhận được stablecoin thông qua các ứng dụng được quản lý tập trung như Binance, ưu tiên tốc độ và tính thanh khoản, thay vì lo lắng về dự trữ hoặc tính minh bạch của phương Tây.
Đối với những người dùng đang đối mặt với việc phân phối ngoại hối và tỷ lệ lạm phát 30%, điều quan trọng nhất là nó có thể hoạt động. Stablecoin giúp người dùng bảo toàn tài sản ở các khu vực biên giới và tiết kiệm bằng tiền ổn định. Dữ liệu của Ngân hàng Thế giới cho thấy, tính đến năm 2021, chỉ có 49% người dân châu Phi có tài khoản ngân hàng, nhưng có 400 triệu người sử dụng thanh toán di động, stablecoin có thể đáp ứng nhu cầu của người dùng ở những nơi mà ngân hàng không thể phục vụ.
Các nền tảng như Fonbnk có thể thực hiện nạp tiền ngay tức khắc vào USDT trên điện thoại cơ bản, trong khi Accrue cung cấp mạng lưới đại lý cộng đồng cho việc rút và gửi stablecoin. Nền tảng tiền điện tử Nigeria Busha Earn cho phép người dùng tiết kiệm stablecoin với tỷ lệ lợi suất lên tới 7,5% hàng năm (cao hơn nhiều so với tỷ lệ của hầu hết các ngân hàng Nigeria). Khu vực hạ Sahara ở châu Phi đang dẫn đầu thế giới về ứng dụng DeFi, điều này có thể là do nhu cầu ngày càng tăng đối với các dịch vụ tài chính tiện lợi trong khu vực. Điều này cho thấy rằng stablecoin không chỉ là một giải pháp thay thế, mà còn rất quan trọng cho sự ổn định tài chính ở những khu vực mà hệ thống truyền thống không hoạt động.
Điều này khiến việc tiết kiệm bằng stablecoin trở thành một lựa chọn hấp dẫn - không chỉ vì lãi suất cao hơn mà còn vì người dùng có thể thu lợi nhuận ngoài giá trị có được từ việc chống lại sự giảm giá của tiền tệ. Những yếu tố này cùng nhau tạo nên một công cụ mạnh mẽ cho việc bảo toàn và gia tăng tài sản.
“Bằng cách chuyển đổi thanh toán trước hàng ngày - dữ liệu di động, chuyển khoản ngân hàng và thanh toán di động - thành USDT, Fonbnk đóng vai trò là lớp thanh toán stablecoin, cung cấp cho 400 triệu người châu Phi không có tài khoản ngân hàng hoặc thiếu dịch vụ ngân hàng một phương tiện để chống lại sự mất giá của tiền tệ và mở ra những con đường mới cho tiết kiệm và tín dụng vượt ra ngoài ngân hàng truyền thống.” - Chris Duffus, Người sáng lập & Giám đốc điều hành, Fonbnk
B. Mở rộng khả năng tiếp cận tín dụng
Các doanh nghiệp nhỏ và vừa (MSME) ở châu Phi đang phải đối mặt với khoảng trống tín dụng 330 tỷ USD, việc thiếu dịch vụ ngân hàng dẫn đến hệ thống tín dụng cho các doanh nghiệp nhỏ và vừa kém phát triển, hàng triệu cá nhân và doanh nghiệp nhỏ bị ngân hàng từ chối. Ở những thị trường này, các doanh nghiệp nhỏ thường bị các tổ chức tài chính truyền thống bỏ qua vì yêu cầu tài sản thế chấp cao, quy trình giấy tờ phức tạp và thiếu hồ sơ tín dụng. Việc khó khăn trong việc có được vốn đầu tư ban đầu hợp lý đã khiến nhiều doanh nghiệp nhỏ và vừa (MSME) phải tìm kiếm nguồn tài chính từ các tổ chức cho vay không chính thức, sự thiếu hụt tín dụng hợp lý đã hạn chế khả năng duy trì hoạt động hàng ngày và thúc đẩy tăng trưởng kinh tế của họ.
Trong lĩnh vực Web3, các giao thức cho vay dựa trên stablecoin đã cho thấy tiềm năng lớn trong việc giải quyết vấn đề này trong ba năm qua. Tuy nhiên, hầu hết các giải pháp như vậy vẫn yêu cầu tỷ lệ thế chấp quá cao, yêu cầu khoảng 150% tài sản tiền điện tử để thế chấp, điều này thực sự đã loại bỏ các doanh nghiệp nhỏ và vừa (SME) ở các thị trường mới nổi. Mặc dù các giao thức cho vay với tỷ lệ thế chấp thấp như Goldfinch đã xuất hiện, nhưng chúng chủ yếu đóng vai trò là nhà cung cấp nợ thay thế cho các công ty cho vay công nghệ tài chính, chứ không phục vụ trực tiếp cho các doanh nghiệp nhỏ thực sự.
Gần đây, hai công ty Jia (sử dụng tài chính phi tập trung để cung cấp tài chính factoring, tài chính chuỗi cung ứng và các khoản vay khác) và Haraka (sử dụng hệ thống tín dụng xã hội sáng tạo) đang tích cực nỗ lực để lật đổ lĩnh vực này và nắm bắt cơ hội thị trường ở châu Phi. Những công ty này cung cấp các khoản vay dựa trên blockchain cho các doanh nghiệp nhỏ và trao quyền sở hữu cho những người đi vay có trách nhiệm, cho phép họ tích lũy tài sản và thúc đẩy phát triển kinh tế trong cộng đồng của họ.
Việc đưa các hoạt động kinh tế thực tế này lên chuỗi sẽ mang lại lợi ích cho cả nhà đầu tư và người vay. Các nhà đầu tư có thể thu được lợi nhuận thực tế một cách dân chủ, trong khi người vay có thể nhận được tính thanh khoản từ blockchain và sử dụng quyền sở hữu như một cách để tạo ra tài sản lâu dài cho bản thân và cộng đồng. Việc sử dụng blockchain cũng làm giảm chi phí giao dịch cao thường thấy trong thị trường tín dụng tư nhân (thường được chuyển giao cho người vay cuối cùng), và cho phép người vay tạo ra hồ sơ tín dụng trên chuỗi, từ đó xây dựng danh tiếng theo thời gian.
Những công cụ này giúp người dùng có nhiều quyền kiểm soát hơn đối với tiền của họ và mở khóa những lựa chọn tài chính trước đây không thể tiếp cận.
3.2 Dòng chảy xuyên biên giới: Thương mại, quản lý vốn và chuyển tiền
Như Giám đốc điều hành Stripe Patrick Collison đã nói, stablecoin là “siêu dẫn nhiệt độ phòng trong dịch vụ tài chính”. Chúng sẽ cho phép các doanh nghiệp tìm kiếm những cơ hội mới mà trước đây không thể chịu được gánh nặng của các kênh thanh toán hiện tại hoặc sự cản trở từ các người gác cửa truyền thống. Điều này đặc biệt rõ nét trong lĩnh vực thanh toán xuyên biên giới, nơi các hệ thống truyền thống chậm chạp, chi phí cao và phụ thuộc vào nhiều trung gian. Chi phí cao và độ trễ kéo dài khiến giao dịch trở nên phức tạp - đặc biệt là ở châu Phi, nơi tỷ lệ chuyển tiền trung bình khoảng 8%, và cơ sở hạ tầng tài chính thường hạn chế hoặc thiếu hụt.
Thanh toán xuyên biên giới là nền tảng của nền kinh tế hàng ngày ở châu Phi, từ nhập khẩu hàng hóa, gửi tiền chuyển khoản đến hồi hương lợi nhuận và trả lương cho người lao động tự do. Tuy nhiên, các kênh thanh toán hỗ trợ những dòng tiền này vẫn còn yếu: độ trễ từ 3-5 ngày, phí từ 5-10%, và bị hạn chế bởi phân phối ngoại hối. Stablecoin đã thay đổi tình hình này, cung cấp giải pháp cho những vấn đề này với việc hỗ trợ chuyển tiền ngay lập tức và chi phí thấp, không cần dự trữ vốn lớn hay trung gian ngân hàng.

(Stablecoins: Leapfrogging Africa’s Financial System, Ayush Ghiya và Uchenna Edeoga)
Đối với một người dùng Uganda muốn chuyển tiền cho một người dùng Nigeria trong hình ảnh trên. Nếu chuyển tiền dựa trên mạng SWIFT, do hai nước không có mạng ngân hàng kết nối trực tiếp, người dùng có thể phải đi qua một ngân hàng trung gian ở Mỹ để thực hiện chuyển khoản. Nhưng một khi áp dụng mạng thanh toán stablecoin, người dùng không cần phải qua nhiều trung gian để thanh toán, mà có thể chuyển đổi tiền tệ địa phương thành stablecoin và gửi trực tiếp cho người dùng Nigeria, người sau sẽ chuyển đổi thành Naira Nigeria và nhận tiền tại địa phương.
Quy trình này loại bỏ những điểm kém hiệu quả trong SWIFT và mô hình thanh toán theo net, vì các giao dịch được thực hiện trực tiếp thông qua sàn giao dịch hoặc ví blockchain kết nối với các nhà cung cấp dịch vụ chấp nhận tiền tệ. Các nhà cung cấp dịch vụ này tích hợp với hệ thống thanh toán địa phương, cho phép chuyển đổi liền mạch giữa stablecoin và tiền tệ địa phương.
Gần đây, Stripe đã mua lại Bridge (một nhà cung cấp API stablecoin) với giá 1,1 tỷ USD, chỉ hai năm sau khi Bridge được thành lập vào năm 2022, nhằm mở rộng mạng lưới thanh toán stablecoin toàn cầu của mình. Châu Phi là thị trường chính của Bridge, cung cấp dịch vụ thanh toán stablecoin cho hầu hết các công ty thanh toán hoạt động ở châu Phi tại châu Âu, Mỹ và châu Á. Điều này nhấn mạnh nhu cầu ngày càng tăng về cơ sở hạ tầng stablecoin trên thị trường, cũng như tốc độ mở rộng của các bên tham gia chính trong lĩnh vực này.
Mặc dù Bridge đã đặt nền tảng cho việc tổ chức và phát hành stablecoin, nhưng lĩnh vực con này vẫn còn rất nhiều việc phải làm. Thanh toán xuyên biên giới vẫn là một cơ hội lớn, nhưng cũng có một số vấn đề chính cần được giải quyết.
A. Thương mại và thanh toán B2B
Trung Quốc là đối tác thương mại lớn nhất của châu Phi, với giá trị nhập khẩu từ Trung Quốc vào châu Phi đạt 176 tỷ USD vào năm 2023, tạo ra thâm hụt thương mại 66,6 tỷ USD. Điều này tạo ra nhu cầu liên tục đối với thanh toán bằng đô la, trong khi stablecoin đáp ứng nhu cầu này một cách hiệu quả và có tính thanh khoản cao. Nhờ vào tính thanh khoản sâu và sự hỗ trợ rộng rãi từ các sàn giao dịch, USDT (dựa trên Tron) đã trở thành kênh ưu tiên cho nhiều thanh toán thương mại.
“Stablecoin là nền tảng mới cho thanh toán xuyên biên giới ở châu Phi. Các doanh nghiệp có thể thanh toán gần như ngay lập tức thông qua Conduit, giảm vốn lưu động, giữ cho dòng tiền lưu thông và tránh được sự biến động của tiền tệ.” - Eric Wainaina, Giám đốc điều hành, Châu Phi tại Conduit
“Stablecoin đã hoàn toàn thay đổi tình hình của những người nhập khẩu không thể có được đô la từ ngân hàng - giờ đây họ đang kinh doanh phát đạt.” - Suleiman Murunga, Giám đốc, MUDA
Thanh toán thương mại nội địa ở châu Phi: Thương mại nội địa chỉ chiếm 15% tổng kim ngạch xuất nhập khẩu của châu Phi, thấp hơn nhiều so với 54% của Bắc Mỹ, 60% của châu Á và 70% của Liên minh châu Âu. Nguyên nhân chính của sự mất cân bằng này là thiếu cơ sở hạ tầng trao đổi tiền tệ trực tiếp - hầu hết các giao dịch cần phải chuyển đổi tiền tệ địa phương thành đô la, bảng Anh hoặc euro trước khi chuyển đổi thành các loại tiền tệ châu Phi khác. Sự không hiệu quả này làm tăng chi phí không cần thiết cho giao dịch nội địa ở châu Phi lên tới 5 tỷ USD mỗi năm. Giải quyết vấn đề này là rất quan trọng để đạt được giao dịch suôn sẻ trên toàn châu Phi.
Hồi hương vốn: Một số công ty đa quốc gia lớn bán hàng hóa và dịch vụ tại châu Phi có thể sử dụng stablecoin để chuyển vốn về nước. Nhờ vào cơ sở hạ tầng stablecoin, thời gian thanh toán vốn dưới 30 phút, trong khi các phương thức thanh toán truyền thống thường mất 2-3 ngày.
B. Chuyển tiền và thanh toán toàn cầu
Cũng như stablecoin có thể thực hiện thanh toán ra nước ngoài, chúng cũng có thể mang vốn vào lục địa châu Phi. Điều này bao gồm chuyển tiền, thanh toán lương và thu nhập của những người lao động tự do.
Chuyển tiền là một trong những nhu cầu thanh toán xuyên biên giới phổ biến nhất, nhưng cách chuyển tiền truyền thống khiến chi phí trở nên cao. Vào năm 2023, dòng chuyển tiền toàn cầu đạt 883 tỷ USD, trong đó chi phí ảnh hưởng đặc biệt nghiêm trọng đến người dùng có thu nhập thấp. Ngày nay, chi phí chuyển 200 USD từ Mỹ đến Nigeria thông qua stablecoin chưa đến 0,01 USD, trong khi sử dụng phương pháp truyền thống thì cần tới 7,60 USD. Việc giảm chi phí này một cách quy mô lớn vẫn là ưu tiên hàng đầu.
“Châu Phi hạ Sahara vẫn là khu vực có chi phí chuyển tiền cao nhất trên thế giới, với chi phí chuyển tiền trung bình đạt 8,37% vào năm 2024. Tuy nhiên, nhiều người châu Phi sống ở nước ngoài không biết rằng họ hiện có thể sử dụng stablecoin để gửi tiền về nhà, nhanh hơn và rẻ hơn.” - Xino Zee, Lãnh đạo tại Send Africa
Thanh toán: Đối với những người lao động tự do trong nền kinh tế gig, các thanh toán nhỏ xuyên biên giới vẫn còn tốn kém và không hiệu quả. Ở Kenya và những nơi khác, một số người thậm chí chọn “thuê” tài khoản PayPal vì việc mở tài khoản quá khó khăn - điều này làm nổi bật cách mà rào cản truy cập đã làm tăng thêm chi phí cao của các khoản thanh toán quốc tế nhỏ. Việc xuất hiện stablecoin có thể đơn giản hóa quy trình thanh toán, từ đó mang lại lợi ích to lớn cho những người lao động này. Hơn nữa, các doanh nghiệp hoạt động xuyên quốc gia có thể sử dụng stablecoin để quản lý dòng tiền một cách hiệu quả và thanh toán cho nhân viên, khách hàng hoặc nhà cung cấp trên toàn cầu một cách liền mạch.
Trợ giúp toàn cầu: Hiện tại, trong mỗi đô la quyên góp mà các tổ chức viện trợ toàn cầu nhận được, chỉ khoảng 40 xu cuối cùng đến tay người nhận, phần còn lại chảy qua nhiều trung gian. Chúng ta rõ ràng cần một hệ thống hiệu quả hơn, chi phí thấp hơn để cung cấp trợ giúp toàn cầu một cách minh bạch và liền mạch.
Một loạt các công ty mới đang xây dựng lại cơ sở hạ tầng thanh toán xuyên biên giới của châu Phi xoay quanh stablecoin. Là một sàn giao dịch, Yellow Card, Busha, VALR và Luno cung cấp tính thanh khoản cho việc chuyển đổi tiền tệ địa phương. Conduit, Honeycoin, Shiga Digital và Juicyway hỗ trợ thương mại kinh doanh, thu tiền và thanh toán, trong khi Sling và Send thúc đẩy thanh toán P2P của người tiêu dùng.
Những nhà xây dựng này đã lặng lẽ chuyển hàng tỷ đô la. Nhiều công ty không trực tiếp bán “stablecoin”, mà bán các dịch vụ chuyển tiền rẻ hơn, hiệu quả vốn hoạt động và tính ổn định của tiền tệ.
Bốn, cơ hội cho các nhà xây dựng ở châu Phi
“Ở châu Phi, nếu bạn đá một cái cây, sẽ có ba công ty công nghệ tài chính sử dụng stablecoin rơi xuống... Các đội mạnh nhất mà chúng tôi hỗ trợ hiện đang sở hữu tính thanh khoản trong một kênh hoặc ngành duy nhất - stablecoin chỉ được giấu kín trong các công ty công nghệ tài chính.” - Brenton Naicker, Giám đốc & Trưởng bộ phận Tăng trưởng (Châu Phi) tại CV VC
4.1 Bốn đòn bẩy tạo ra giá trị
Sự tăng trưởng của stablecoin đợt đầu tiên tập trung vào cơ sở hạ tầng: nhập và xuất, tính thanh khoản kênh và các chức năng ví cơ bản. Cấp độ này đang nhanh chóng trở nên đông đúc. Giai đoạn tiếp theo là sự khác biệt hóa: ai sở hữu người dùng, ai định nghĩa tiêu chuẩn và ai kiếm lợi trong các trường hợp sử dụng thực tế. Dưới đây là bốn đòn bẩy hình thành giá trị trên toàn lục địa châu Phi:
A. Phân phối: Giành được người dùng
Việc kiểm soát giao diện người dùng và mối quan hệ khách hàng quyết định dòng chảy của khối lượng giao dịch. Các công ty mạnh mẽ nhất không phải dẫn đầu bằng cơ sở hạ tầng stablecoin mà là giải quyết các vấn đề thanh toán, cho vay hoặc quản lý vốn, ẩn giấu stablecoin ở phía sau.
B. Tính thanh khoản: Kiểm soát hai đầu kênh
Tính thanh khoản ngoại hối địa phương không đồng đều và khó tái tạo. Các nhóm có khả năng quản lý dòng tiền đầu vào và đầu ra có thể cung cấp giá tốt hơn, giao dịch nội bộ và giảm chi phí. Tính thanh khoản sẽ tích lũy, tạo thành một rào cản phòng thủ.
C. Quản lý: Định hình quy tắc khi quy định chưa được hình thành
Trong các thị trường cạnh tranh khốc liệt như Nigeria và Kenya, việc thực hiện hoàn hảo là rất quan trọng. Nhưng trong các thị trường chưa được phát triển đầy đủ như Malawi hoặc Cape Verde, các người tiên phong phải đối mặt với ít sự cạnh tranh hơn, có thể hợp tác với các cơ quan quản lý để xác định quy tắc trò chơi. Các nhà xây dựng đầu tư vào việc xây dựng lòng tin từ sớm có thể giành được sự nhất quán chính sách lâu dài.
“Tính thanh khoản đô la đang được biến thành chuỗi thông qua stablecoin ở hầu hết các khu vực châu Phi. Các nhà hoạch định chính sách nên ưu tiên việc biến đổi quy mô lớn tiền tệ địa phương sang chuỗi để thúc đẩy chủ quyền kinh tế và thương mại.” - Wale Ayeni, Đối tác quản lý của Helios Digital Ventures
D. Các lĩnh vực dọc: Tùy chỉnh cho các quy trình làm việc cụ thể
Bất kể là nông nghiệp (chẳng hạn như Agridex), logistics, giáo dục hay viện trợ toàn cầu, mỗi ngành đều có quy trình làm việc, kỳ vọng của người dùng, yêu cầu tuân thủ và nhịp độ thanh toán riêng. Các nhà xây dựng chuyên nghiệp có thể sử dụng thuật ngữ chuyên ngành, kết nối với các công cụ hiện có và giải quyết các vấn đề mà người không chuyên không thể giải quyết. Một khi đã giành được niềm tin, họ có thể tăng cường các dịch vụ tài chính bổ sung như tín dụng, quản lý vốn hoặc bảo hiểm. Sự tập trung tạo ra sự gắn bó của người dùng và lợi nhuận.
4.2 Các nền kinh tế tiền điện tử chủ yếu ở châu Phi

(Tình trạng tiền điện tử 2024: Dữ liệu mới về các bang chiến trường, stablecoin, AI, năng lượng xây dựng và nhiều hơn nữa)
A. Nigeria - Trung tâm hoạt động tiền điện tử của châu Phi
Với sự phát triển mạnh mẽ của ngành công nghệ tài chính và những thách thức kinh tế nghiêm trọng, Nigeria - quốc gia đông dân nhất châu Phi đang dẫn đầu trong việc áp dụng stablecoin. Trong những năm gần đây, nền kinh tế Nigeria đã phải đối mặt với một loạt cú sốc. Giá dầu giảm (động lực chính của nền kinh tế xuất khẩu), cùng với ảnh hưởng của đại dịch COVID-19 và sự gián đoạn chuỗi cung ứng đã dẫn đến sự không chắc chắn tài chính kéo dài. Tỷ lệ lạm phát ở Nigeria nằm trong số cao nhất châu Phi, thậm chí cao hơn toàn bộ khu vực nói tiếng Pháp. Khi Naira tiếp tục mất giá, stablecoin đã trở thành công cụ quan trọng mà người Nigeria tìm kiếm để bảo toàn tài sản và thực hiện giao dịch toàn cầu.
Trong Chỉ số chấp nhận tiền điện tử toàn cầu của đội ngũ Chainalysis, quốc gia này đứng ở vị trí thứ hai về tổng thể. Trong khoảng thời gian từ tháng 7 năm 2023 đến tháng 6 năm 2024, quốc gia này đã nhận được khoảng 59 tỷ USD tiền điện tử. Nigeria cũng là một trong những thị trường chính cho việc áp dụng ví tiền điện tử, chỉ đứng sau Mỹ. Quốc gia này đang tích cực theo đuổi sự rõ ràng trong quản lý, bao gồm thông qua các chương trình ươm tạo, và việc sử dụng stablecoin trong các giao dịch hàng ngày (như thanh toán hóa đơn và mua sắm bán lẻ) đã tăng trưởng đáng kể.

(Châu Phi hạ Sahara: Nigeria chiếm vị trí thứ 2 trong việc áp dụng toàn cầu, Nam Phi phát triển mối liên kết Crypto-TradFi, Chainalysis)
Cùng với Ethiopia, Ghana và Nam Phi, stablecoin cũng là một phần quan trọng của nền kinh tế tiền điện tử Nigeria, chiếm khoảng 40% tổng lượng stablecoin vào khu vực này - là mức cao nhất trong khu vực hạ Sahara. Người dùng Nigeria báo cáo rằng họ có tần suất giao dịch cao hơn và hiểu sâu sắc rằng stablecoin là một công cụ tài chính, chứ không chỉ là một loại tài sản.
Hoạt động tiền điện tử ở Nigeria chủ yếu được thúc đẩy bởi các giao dịch nhỏ lẻ và quy mô chuyên nghiệp, trong đó khoảng 85% giá trị chuyển tiền dưới 1 triệu đô la. Do các kênh chuyển tiền truyền thống không hiệu quả và chi phí cao, nhiều người Nigeria phụ thuộc vào stablecoin để chuyển tiền xuyên biên giới. Sodipo chỉ ra: “Chuyển tiền xuyên biên giới là mục đích chính của stablecoin ở Nigeria. Nó nhanh hơn và tiết kiệm hơn.”
“Các hoạt động hàng ngày như thanh toán hóa đơn, nạp tiền điện thoại và mua sắm bán lẻ ngày càng được thúc đẩy bởi tiền điện tử. Người ta bắt đầu nhận thấy tính hữu dụng của tiền điện tử trong thế giới thực, đặc biệt trong các giao dịch hàng ngày, điều này khác với quan điểm trước đây rằng tiền điện tử là một phương tiện làm giàu nhanh chóng.” - Moyo Sodipo, Giám đốc điều hành & Đồng sáng lập của Busha, sàn giao dịch tiền điện tử Nigeria
Ngoài hệ thống tài chính truyền thống, các nền tảng DeFi còn cung cấp cho người Nigeria những cơ hội kiếm lãi, cho vay và tham gia giao dịch phi tập trung. Sodipo cho biết: “DeFi là một lĩnh vực tăng trưởng quan trọng vì người dùng đang khám phá cách tối đa hóa lợi nhuận và có được các dịch vụ tài chính mà họ có thể không tiếp cận được.”
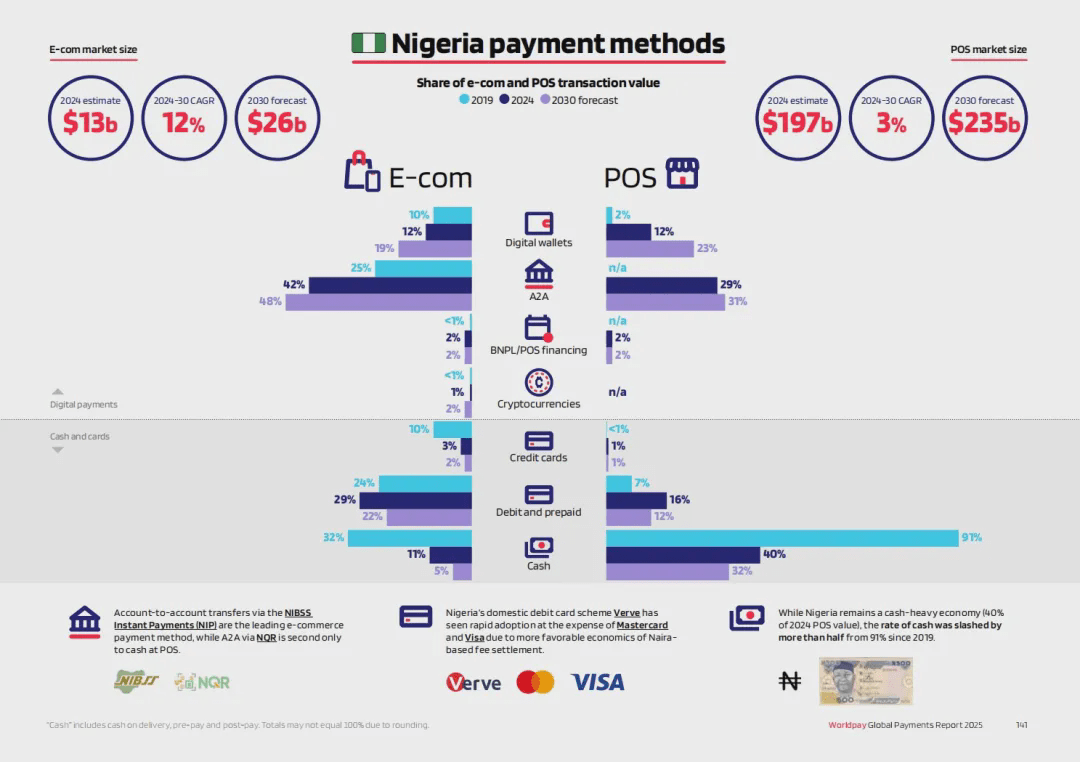
(GPR 2025: quá khứ, hiện tại và tương lai của thanh toán, WorldPay)
Chúng tôi có thể thấy trong hình trên rằng tiền điện tử như một phương tiện thanh toán đã chiếm 1% thị phần trong doanh thu trực tuyến E-com và điểm bán hàng ngoại tuyến POS ở Nigeria, và được phân loại vào thanh toán kỹ thuật số. Trong báo cáo của WorldPay, các quốc gia tương tự bao gồm: Argentina, Brazil, Ấn Độ, Nigeria, Philippines, Singapore, Thổ Nhĩ Kỳ.
Trong bối cảnh lạm phát, chuyển tiền và các kênh tài chính thúc đẩy việc sử dụng stablecoin, có lý do để tin rằng việc áp dụng stablecoin sẽ được thể hiện trong nhiều tình huống khác nhau. Nigeria đã trở thành một nơi thử nghiệm lý tưởng cho stablecoin ở châu Phi. Vai trò của quốc gia này trong việc xây dựng cơ sở hạ tầng stablecoin sẽ quyết định hướng phát triển của công nghệ này trên toàn lục địa châu Phi.
Vào tháng 12 năm 2023, Ngân hàng Trung ương Nigeria đã dỡ bỏ lệnh cấm đối với các ngân hàng phục vụ các công ty tiền điện tử, điều này cũng đã đóng vai trò then chốt trong việc phổ biến tiền điện tử. “Kể từ khi dỡ bỏ lệnh cấm của ngân hàng, đã mở ra nhiều khả năng cho sự hợp tác và giao dịch suôn sẻ hơn,” Sodipo giải thích. Trên cơ sở đó, vào tháng 6 năm 2024, Ủy ban Chứng khoán Nigeria (SEC) đã khởi động Chương trình ươm tạo quy định tăng tốc (ARIP), yêu cầu tất cả các nhà cung cấp dịch vụ tài sản ảo (VASP) phải đăng ký và đánh giá trước khi nhận được sự chấp thuận đầy đủ. “Ngành công nghiệp có cái nhìn lạc quan về ARIP; đây là một bước chuyển mình thoát khỏi sự không chắc chắn, và là một bước đi tích cực hướng tới sự rõ ràng trong quản lý,” Sodipo nói.
Các sáng kiến chính sách này sẽ cho phép các công ty thuộc mọi lĩnh vực xem xét việc chuyển từ các kênh thanh toán truyền thống sang cơ sở hạ tầng stablecoin. Mặc dù các giải pháp tuân thủ không hoàn hảo, nhưng mọi doanh nghiệp áp dụng stablecoin đều có thể chứng minh cho các doanh nghiệp hiện tại thấy rằng stablecoin là giải pháp đáng tin cậy, an toàn, tuân thủ và hoàn thiện hơn cho các vấn đề thanh toán truyền thống.
B. Nam Phi - Sự áp dụng của các tổ chức TradFi thúc đẩy sự phát triển của thị trường
Là nền kinh tế lớn nhất châu Phi, Nam Phi đã định vị mình là một trong những thị trường Web3 phát triển nhất châu lục, với khung quản lý tiên tiến và sự quan tâm mạnh mẽ từ các nhà đầu tư tổ chức. Quốc gia này đã trở thành một trong những thị trường tiền điện tử lớn nhất lục địa châu Phi, với khối lượng giao dịch đạt 26 tỷ USD trong năm qua. Khác với nhiều quốc gia châu Phi nơi việc áp dụng tiền điện tử chủ yếu do các nhà đầu tư nhỏ lẻ thúc đẩy, sự tham gia của các nhà đầu tư tổ chức ở Nam Phi đang ngày càng tăng, với nhiều công ty được cấp phép và các tổ chức tài chính truyền thống gia nhập lĩnh vực này.
Kể từ cuối năm 2023, stablecoin đã liên tục gia tăng tại các sàn giao dịch địa phương ở Nam Phi - tăng hơn 50% trong tháng 10 năm 2023. Stablecoin đã thay thế Bitcoin để trở thành loại tiền điện tử phổ biến nhất trong vài tháng qua.

(Châu Phi hạ Sahara: Nigeria chiếm vị trí thứ 2 trong việc áp dụng toàn cầu, Nam Phi phát triển mối liên kết Crypto-TradFi, Chainalysis)
Động lực chính của sự tăng trưởng tiền điện tử ở Nam Phi đến từ lập trường quản lý rõ ràng của quốc gia. Nước này đã phân loại tiền điện tử như một sản phẩm tài chính, từ đó xây dựng một môi trường pháp lý có cấu trúc, cung cấp khung quản lý rõ ràng cho các doanh nghiệp và nhà đầu tư. Vào tháng 3 năm 2024, Nam Phi đã phê duyệt 59 giấy phép hoạt động tiền điện tử, mở đường cho việc áp dụng rộng rãi hơn stablecoin. Bằng cách thiết lập các rào cản quản lý, chính phủ nhằm thu hút đầu tư, bảo vệ người dùng khỏi tội phạm mạng và mở rộng các kênh giao dịch tài sản kỹ thuật số với chi phí thấp.
Nhóm công tác công nghệ tài chính liên chính phủ của Nam Phi đang tích cực hoàn thiện phương pháp quản lý stablecoin của mình và có kế hoạch chính thức phân loại stablecoin như một phân khúc độc đáo của tài sản tiền điện tử. Bước đi này phù hợp với các sáng kiến hiện đại hóa tài chính và thanh toán kỹ thuật số rộng lớn hơn của quốc gia, nhằm đảm bảo rằng stablecoin có thể tích hợp tốt vào hệ sinh thái tài chính. Đánh giá ngân sách năm 2024 càng nhấn mạnh cam kết của chính phủ đối với việc cải cách cấu trúc, cải thiện quản lý tài chính công và xây dựng các chính sách mới tập trung vào stablecoin và thanh toán kỹ thuật số dựa trên blockchain.
Sự quan tâm ngày càng tăng của các nhà đầu tư tổ chức cũng đã dẫn đến những cuộc thảo luận xung quanh việc ngân hàng phát hành stablecoin. Khi các tổ chức tài chính truyền thống khám phá các mô hình stablecoin, Nam Phi có thể sớm xuất hiện các tài sản kỹ thuật số được quản lý và hỗ trợ bởi ngân hàng, điều này sẽ thúc đẩy việc áp dụng stablecoin trong dòng chính. Dưới sự dẫn dắt của các công ty khởi nghiệp như VALR, Luno và Altify, người dân Nam Phi đã bắt đầu sử dụng stablecoin để phân tán đầu tư, thực hiện thanh toán và tiếp cận dịch vụ tài chính một cách hiệu quả hơn.
Với sự phát triển của ngành tài chính, khung quản lý rõ ràng và sự hội nhập ngày càng tăng giữa tiền điện tử và tài chính truyền thống, Nam Phi đang trở thành người dẫn đầu trong việc áp dụng stablecoin ở lục địa châu Phi. Khi chính phủ hoàn thiện khung chính sách và các tổ chức tham gia sâu sắc, Nam Phi đang đặt nền tảng cho việc thực hiện vai trò cốt lõi của stablecoin trong nền kinh tế kỹ thuật số đang phát triển của mình.
C. Kenya - Đang trở thành trung tâm stablecoin ở Đông Phi
Kenya từ lâu đã đứng ở vị trí hàng đầu trong đổi mới tài chính ở châu Phi. Từ việc tiên phong ra mắt tiền di động cho đến việc sớm đón nhận Web3, quốc gia này liên tục vượt qua hệ thống ngân hàng truyền thống để chuyển sang các giải pháp kỹ thuật số hiệu quả hơn. Ngày nay, Kenya đang định vị mình là một người tham gia quan trọng trong cuộc cách mạng stablecoin nhờ vào cơ sở hạ tầng công nghệ tài chính mạnh mẽ, môi trường quản lý cởi mở và nhu cầu dịch vụ tài chính thay thế ngày càng tăng.
Một trong những lợi thế lớn nhất của Kenya là văn hóa tiền di động đã được khắc sâu. M-Pesa được Safaricom ra mắt vào năm 2007 đã trở thành trụ cột của hệ thống tài chính Kenya, xử lý khoảng 60% GDP của đất nước và bao phủ hơn 90% dân số trưởng thành. Thành công của nó nằm ở việc cung cấp dịch vụ ngân hàng mà không cần ngân hàng thực thể, cho phép hàng triệu người Kenya gửi, rút tiền, chuyển khoản và thậm chí vay tín dụng thông qua thiết bị di động. Stablecoin tương thích với hệ sinh thái này, cho phép người dùng giữ giá trị bằng tiền tệ ổn định và thực hiện giao dịch toàn cầu một cách liền mạch.
Ngoài tiền di động, môi trường quản lý của Kenya đã là động lực quan trọng cho sự phát triển của công nghệ tài chính và Web3. Khác với nhiều quốc gia có lập trường hạn chế đối với tài sản kỹ thuật số, Cơ quan quản lý thị trường vốn Kenya (CMA) đang tích cực thúc đẩy đổi mới thông qua sandbox quy định, cho phép các công ty dựa trên blockchain thử nghiệm và hoàn thiện sản phẩm của họ.
Nhu cầu về stablecoin ở Kenya xuất phát từ việc thiếu dịch vụ tài chính chính thức. Các doanh nghiệp nhỏ và vừa (SME) đặc biệt gặp phải những rào cản lớn về tín dụng, chỉ riêng trong năm 2021, các doanh nghiệp Kenya đã tìm kiếm khoảng 1,1 tỷ USD cho vay. Các giải pháp cho vay dựa trên stablecoin có thể lấp đầy khoảng trống này, cung cấp cho các doanh nghiệp và cá nhân những lựa chọn tín dụng rẻ hơn, nhanh hơn và thuận tiện hơn.
Kenya cũng đã trở thành một nhà lãnh đạo toàn cầu trong lĩnh vực cho vay tài sản mã hóa. Theo dữ liệu từ RWA.xyz, Kenya đứng đầu thế giới trong lĩnh vực cho vay tài sản thực được mã hóa, với số tiền cho vay đạt 73,8 triệu USD, vượt qua các nền kinh tế lớn hơn như Ấn Độ và Brazil. Điều này không chỉ phản ánh nhu cầu mạnh mẽ của Kenya đối với các giải pháp tài chính thay thế mà còn thể hiện khả năng của quốc gia này trong việc tích hợp các mô hình tín dụng dựa trên blockchain vào hệ sinh thái tài chính của mình.
Với cấu trúc tiền di động trưởng thành, các cơ quan quản lý tiên tiến và sự phổ biến ngày càng tăng của các ứng dụng stablecoin, Kenya đang nhanh chóng trở thành một trung tâm stablecoin quan trọng ở Đông Phi. Khi ngày càng nhiều công ty công nghệ tài chính xây dựng các giải pháp dựa trên stablecoin, vai trò của Kenya trong việc định hình tương lai tài chính của khu vực sẽ ngày càng tăng cường.

(Nika, 拍摄于肯尼亚市中心, 2025 年 5 月)
Năm, những rào cản cần phải vượt qua để áp dụng
Mặc dù chúng tôi có thể thấy nhiều nhà xây dựng đã đạt được tiến bộ mạnh mẽ trong khu vực thử nghiệm lý tưởng ở châu Phi, nhưng cơ sở hạ tầng stablecoin vẫn phải đối mặt với những thách thức cấu trúc. Để mở rộng hơn nữa, các nhà xây dựng phải đối mặt với những rào cản khó khăn, một số là kỹ thuật, một số là chính trị.
5.1 Rủi ro chính sách và sự mơ hồ trong quản lý
Mặc dù các quốc gia lớn nhất đã tiến bộ trong việc quản lý, nhưng hầu hết các quốc gia khác vẫn nằm trong vùng xám của quản lý. Stablecoin không bị cấm hoàn toàn cũng không được hợp pháp hóa hoàn toàn, điều này làm chậm tốc độ áp dụng của doanh nghiệp và cản trở sự tham gia của vốn tổ chức.
Khi khối lượng giao dịch tăng lên, sự thực thi có thể sẽ tăng cường trong quản lý vốn, thuế, chống rửa tiền và báo cáo. Tiến bộ trong lĩnh vực này sẽ đến từ sự tương tác tích cực với các cơ quan quản lý. Các nhà sáng lập, hiệp hội ngành nghề và các sandbox khu vực có thể giúp định hình các quy tắc.
“Busha rất tự hào được trở thành sàn giao dịch đầu tiên được cấp phép trên thị trường này, chúng tôi đang dẫn đầu trong cuộc cách mạng này, cung cấp tính thanh khoản, sự tin tưởng và cơ sở hạ tầng cần thiết để thúc đẩy nền kinh tế được điều khiển bởi stablecoin. Đây không phải là tương lai, mà là hiện tại.” - Michael Adeyeri, Đồng sáng lập & Giám đốc điều hành của Busha
5.2 Chủ quyền tiền tệ
Các chính phủ ngày càng lo ngại rằng ví stablecoin đang tạo ra một “nền kinh tế đô la bóng tối”. Một số quốc gia đang khám phá các lựa chọn thay thế địa phương, chẳng hạn như ZARP (Nền tảng dự trữ tài sản kỹ thuật số Zimbabwe) và cNGN (stablecoin được hỗ trợ bởi Naira), hoặc thử nghiệm tiền tệ kỹ thuật số của ngân hàng trung ương (CBDC) để duy trì quyền kiểm soát tiền tệ.
“Sự thống trị của stablecoin đô la phản ánh một cuộc khủng hoảng lòng tin... Nếu không có sự đổi mới chính sách mạnh mẽ và khuyến khích các stablecoin được quản lý và cạnh tranh như cNGN, các quốc gia châu Phi có thể để mất quyền kiểm soát tài chính vào tay các nhà phát hành stablecoin ở nước ngoài.” - Adedeji Owonibi, Người sáng lập & COO của Convexity (Nhà phát hành cNGN)
5.3 Khoảng cách thanh khoản
Thanh toán xuyên biên giới nhanh chóng cần có vốn sẵn có đúng lúc, đúng địa điểm và đúng loại tiền tệ. Các nhà cung cấp như Wise và Thunes giải quyết vấn đề này thông qua việc duy trì tài khoản tiền gửi, nhưng với sự lưu thông của stablecoin, trách nhiệm này đã chuyển sang cho các nhà tạo lập thị trường, quầy giao dịch ngoại hối và các nhà cung cấp thanh khoản khác. Khi khối lượng giao dịch tăng lên, vốn vẫn là yếu tố hạn chế trong mỗi kênh.
Các công ty tài chính thanh toán như MANSA và Arf đang lấp đầy khoảng trống này. Bằng cách sử dụng stablecoin như một lớp truyền dẫn, họ cung cấp tính thanh khoản theo thời gian thực cho các công ty công nghệ tài chính, các nhà điều phối và các doanh nghiệp nhỏ.
“Tính thanh khoản ngay lập tức và chi phí thấp không chỉ giúp thanh toán nhanh hơn mà còn mở khóa các mô hình mới, chẳng hạn như tài trợ nhà cung cấp kịp thời. Đối với những người sáng lập đã xây dựng doanh nghiệp xung quanh rủi ro thanh toán, đây là một sự thay đổi mang tính cách mạng.
Bước tiếp theo là đưa tính thanh khoản đô la này trực tiếp vào các ứng dụng và công cụ mà các doanh nghiệp thị trường mới nổi đã sử dụng, để giá trị có thể chảy dễ dàng như tin nhắn WhatsApp.” - Mouloukou Sanoh, Giám đốc điều hành & Đồng sáng lập, MANSA
5.4 Gian lận, lừa đảo và niềm tin của người tiêu dùng
Sự áp dụng tiền điện tử đã mang lại những rủi ro mới, từ lừa đảo qua email, ví giả mạo đến ứng dụng có tính bảo mật kém. Những lỗ hổng này đã làm suy yếu lòng tin của người dùng, đặc biệt là lòng tin của người dùng lần đầu. Trách nhiệm bảo đảm an toàn thuộc về các ứng dụng của người tiêu dùng. Thiết kế đáng tin cậy, công cụ rủi ro và giáo dục phải trở thành một phần cốt lõi của sản phẩm.
“Người dùng là nạn nhân lớn nhất của hành vi xấu. Người dùng chỉ tiếp tục sử dụng và giới thiệu những nền tảng mà họ cho là an toàn.” - Zach Bijesse, Giám đốc điều hành & Đồng sáng lập tại Archer
5.5 Nhận thức và giáo dục
Ngoài các vòng tròn gốc của tiền điện tử, nhiều thương nhân và đại lý vẫn cảm thấy khó hiểu về stablecoin. Việc áp dụng “km cuối cùng” sẽ phụ thuộc vào khả năng sử dụng, đào tạo và thể hiện giá trị thực tế.
“Ở nhiều vùng nông thôn và thậm chí cả cộng đồng đô thị, nhận thức về tiền điện tử vẫn còn rất thấp vì tiền điện tử có vẻ quá công nghệ.” - Xino Zee, Lãnh đạo tại Send Africa
Những rào cản này là có thật, nhưng đang dần được khắc phục hàng ngày. Những đội thành công sẽ không chờ đợi điều kiện hoàn hảo mà sẽ tăng cường tính kiên cường, giành được niềm tin và thích nghi với từng kênh và cộng đồng khi quy định ngày càng hoàn thiện.
Sáu, stablecoin đang định nghĩa lại tài chính châu Phi
Stablecoin đang thay đổi nền tảng tài chính của các thị trường mới nổi bằng cách cung cấp một giải pháp thay thế thuận tiện, hiệu quả và đáng tin cậy cho hệ thống ngân hàng truyền thống. Khác với việc áp dụng do các tổ chức dẫn dắt ở các nền kinh tế phương Tây, châu Phi không chờ đợi một sự đồng thuận toàn cầu về stablecoin mà đã bắt tay vào việc xây dựng. Các thị trường mới nổi như châu Phi hạ Sahara đang trải qua sự tăng trưởng từ nền tảng do người dùng lẻ tham gia vào các giao dịch chuyển tiền nhỏ, chuyển tiền, thanh toán P2P và bảo toàn giá trị. Đồng thời, dưới sự thúc đẩy của các công ty công nghệ tài chính, việc ứng dụng thực tế trong các lĩnh vực như chuyển tiền, thương mại, tín dụng và tiết kiệm cũng đang diễn ra.
Kinh nghiệm trong vài năm qua đã chứng minh rằng stablecoin không chỉ là một giải pháp thay thế, mà còn là xu hướng tất yếu cho tương lai tiền tệ ở châu Phi. Chúng có khả năng vượt qua những đường ray tài chính bị đứt đoạn, cung cấp giá trị ổn định và thực hiện giao dịch ngay lập tức, chi phí thấp, khiến chúng trở thành công cụ quan trọng đối với cá nhân, doanh nghiệp và cả các tổ chức. Khi nhiều cơ sở hạ tầng hơn được xây dựng và sự minh bạch trong quản lý được cải thiện, stablecoin chắc chắn sẽ ngày càng đóng vai trò sâu sắc hơn trong hệ thống tài chính của châu Phi.
Đây là nguyên mẫu tương lai của tiền tệ có thể lập trình. Đây là một khu vực đáng để học hỏi, xây dựng và đầu tư.
Chúng tôi đang sản xuất một loạt phim tài liệu để kể những câu chuyện này - câu chuyện về con người sử dụng stablecoin trong những km cuối cùng - vì để hiện thực hóa đầy đủ cơ hội của stablecoin, chúng tôi cần hiểu rõ hơn về những điều kiện thúc đẩy sự phát triển của stablecoin và sẽ tiếp tục thúc đẩy việc áp dụng stablecoin trong các thị trường mà công nghệ này đã tìm thấy sự phù hợp với thị trường sản phẩm. - Justin Norman, Người sáng lập của The Flip
Ông chỉ ra rằng để hiểu được việc áp dụng stablecoin ở châu Phi, cần phải nhìn thấy “km cuối cùng” của con người, chứ không chỉ là công nghệ.
Cấu trúc dân số của châu Phi đã sẵn sàng, nhu cầu là rõ ràng, và với sự cải thiện dần dần của quy định toàn cầu, động lực này chỉ có thể tăng tốc. Stablecoin không còn là một thuật ngữ được thổi phồng trong thị trường tiền điện tử, mà đã trở thành một cuộc cách mạng hệ thống được tách ra từ tài chính truyền thống và tái cấu trúc trên chuỗi.
Mọi người có thể thấy những khía cạnh khác nhau, nhưng tất cả đều hướng tới một tương lai chung - một thế giới không cần ngân hàng, nhưng mọi người đều có thể “có ngân hàng”.
Cat's Eye Focus: Thanh toán Web3 luôn là một thị trường mà Web3 chiếm ưu thế, bao gồm các dự án hàng đầu như XRP và TON, nếu thực sự được áp dụng toàn diện, bạn nghĩ bạn có thể kiếm tiền như thế nào trong đó?
#payfi #payment #币安Alpha上新