


Tác giả: A Fox in Web3, KOL tiền điện tử
Biên dịch: Felix, PANews (bài viết đã được rút gọn)
Tài chính phi tập trung (DeFi) thường được sử dụng để so sánh với tài chính truyền thống (TradFi), và nó đã trở thành một lĩnh vực lớn và tăng trưởng theo cấp số nhân trong Web3. Mục tiêu của DeFi phù hợp chặt chẽ với câu nói thường nghe trong lĩnh vực tiền điện tử là "cung cấp dịch vụ ngân hàng cho những người không có tài khoản ngân hàng".
Cam kết cung cấp dịch vụ tài chính toàn cầu mà không cần ngân hàng là một mục tiêu cao cả, sức hấp dẫn của Web3 cũng phần lớn bắt nguồn từ điều này. Bài viết này nhằm nhìn lại sự phát triển của DeFi trong năm qua từ góc nhìn hiện tại.
Tổng quan

Giá trị khóa tổng cộng (TVL) đạt 94.6 tỷ USD: Trong tất cả các giao thức DeFi, số tiền khóa là rất lớn. Nhưng xét đến vốn hóa thị trường hiện tại của toàn bộ lĩnh vực tiền điện tử khoảng 2.8 nghìn tỷ USD, vẫn chỉ chiếm khoảng 3.3%, vì vậy còn nhiều không gian tăng trưởng. Kể từ năm ngoái, TVL đã tăng khoảng 1.5 lần, khoảng 65.4 tỷ USD, nhưng tỷ lệ trong lĩnh vực tiền điện tử vẫn tương đối ổn định, vì nó trước đây chiếm 3.5%.
Biểu đồ của DeFiLlama bắt đầu từ tháng 6 năm 2018, chưa đến 7 năm, cho thấy rõ rằng DeFi vẫn đang ở giai đoạn sơ khai. Tuy nhiên, vào tháng 11 năm 2021, TVL DeFi đạt đỉnh lịch sử với 176 tỷ USD. Hy vọng TVL sẽ đạt lại đỉnh này một lần nữa.
TVL của Aave và Lido đạt 35.6 tỷ USD: Hiện tại hơn 37% TVL DeFi là ETH được staking trong Aave và Lido. Điều này cho thấy cả Aave và Lido đều chiếm ưu thế. Năm ngoái Lido dẫn đầu, nhưng sau đó Aave đã vượt lên. Ngoài ra, hầu hết DeFi đều diễn ra trên Ethereum, nó vẫn là chuỗi khối quan trọng nhất.
Vốn hóa thị trường stablecoin đạt 236 tỷ USD: Stablecoin chiếm hơn 8.3% thị phần trong thị trường tiền điện tử 2.8 nghìn tỷ USD, gấp hơn hai lần DeFi. Tốc độ tăng trưởng của stablecoin tiếp tục vượt quá TVL DeFi, cho thấy nó đã thực sự đạt được sự phù hợp giữa sản phẩm và thị trường.
Dữ liệu từ DeFiLlama rất phong phú, thậm chí khiến người ta không biết bắt đầu từ đâu. Dưới đây là những phân tích sâu hơn về một số loại hình và điểm nổi bật trong đó.
Chuỗi khối hàng đầu

Hiện tại Ethereum vẫn là người tham gia chính trong DeFi, chiếm 52% TVL, nhưng đã giảm so với 58.3% năm ngoái. Solana với 8% TVL trở thành đối thủ lớn thứ hai, nhưng vẫn nhỏ hơn Ethereum hơn 6 lần.
Solana và BSC lần lượt thay thế Tron trở thành chuỗi công cộng lớn thứ hai và thứ ba, đẩy Tron từ vị trí thứ hai xuống vị trí thứ tư. Số lượng địa chỉ hoạt động của ba chuỗi này đều vượt xa Ethereum, với Solana có hơn 4.3 triệu địa chỉ, trong khi Ethereum chỉ có 442 nghìn.
Ethereum có nhiều giao thức DeFi nhất, hiện có hơn 1320 giao thức, tăng so với hơn 960 giao thức năm ngoái.
Mạng Bitcoin có 58 giao thức DeFi đã được ghi nhận, tăng từ 12 giao thức năm ngoái. Xét đến việc Bitcoin không được thiết kế cho hợp đồng thông minh, nó vẫn chiếm hơn 4% tổng TVL DeFi, khoảng 3.8 tỷ USD.
Giao thức hàng đầu
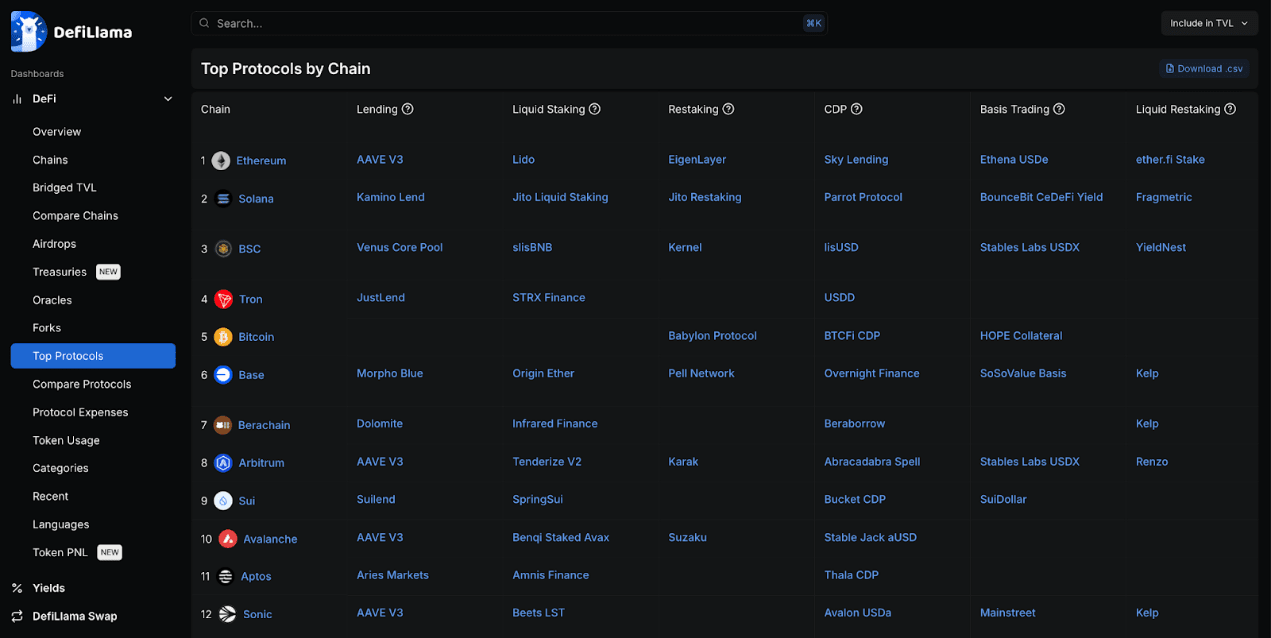
Không có gì nghi ngờ, trong số một số chuỗi EVM như Ethereum, Sonic, Avalanche và Arbitrum, Aave là giao thức cho vay hàng đầu, nhưng Morpho chiếm ưu thế trên Base.
Hầu hết các chuỗi khối đều có dự án cho vay và stablecoin của riêng mình. Khi nhiều chuỗi khối chính thống đều có giao thức của riêng mình, staking cũng đang phát triển không ngừng, với những người tham gia lớn nhất là Eigen Layer, nhưng Pell Network có phạm vi phủ sóng rộng nhất.
Stargate là giao thức cầu nối chính giữa nhiều chuỗi trong TVL.
Các giao thức trên Ethereum chiếm ưu thế trong số các giao thức tương tự nhờ vào khối lượng giao dịch DeFi lớn của Ethereum.
Thể loại giao thức

TVL của cho vay, cầu nối chuỗi chéo và staking thanh khoản cao nhất, và khoảng cách giữa chúng tương đối nhỏ, trong khoảng từ 42 tỷ USD đến 37 tỷ USD. Năm ngoái, staking thanh khoản dẫn đầu, nhưng khoảng cách đã thu hẹp, cho vay và cầu nối chuỗi chéo đã vượt qua.
Aave chiếm 44% tổng số cho vay, trong khi Lido chiếm 43% tổng số staking thanh khoản, hai giao thức này là hai giao thức có TVL cao nhất trong toàn bộ lĩnh vực DeFi cho đến nay.
TVL của DEX thấp hơn nhiều, khoảng 18 tỷ USD, trong đó các giao thức hàng đầu là Uniswap, Curve và PancakeSwap, mỗi cái hoạt động trên hơn 9 chuỗi EVM. Mặc dù TVL thấp, đây vẫn là phần mang lại lợi nhuận cao nhất, với phí giao dịch trong 24 giờ qua đạt 5.9 triệu USD. Với hiệu ứng lợi nhuận như vậy, không có gì ngạc nhiên khi DEX có hơn 1600 giao thức.
Thể loại cầu nối chuỗi chéo chủ yếu được thống trị bởi các đồng tiền tương đương như WBTC và Binance Bitcoin.
Quỹ và Bộ Tài chính

Quy mô kho của quỹ Ethereum Foundation chỉ hơi cao hơn một nửa so với mức một năm trước, và đã giảm mạnh. Trong khi đó, Mantle sở hữu một kho lớn, nhưng chủ yếu được định giá bằng token của riêng mình.
Một số dự án liên quan đến Ethereum cũng chiếm ưu thế về tổng số kho, chẳng hạn như Aave, ENS, Lido và Sky. Tuy nhiên, hầu hết họ cũng nắm giữ token của riêng mình.
Nếu không tính token của riêng mình, bảng xếp hạng sẽ trở nên lộn xộn hơn. Nhưng rất ít kho chủ yếu dựa vào stablecoin, do đó chúng chủ yếu bị ảnh hưởng bởi sự biến động của thị trường.
Tỷ suất lợi nhuận
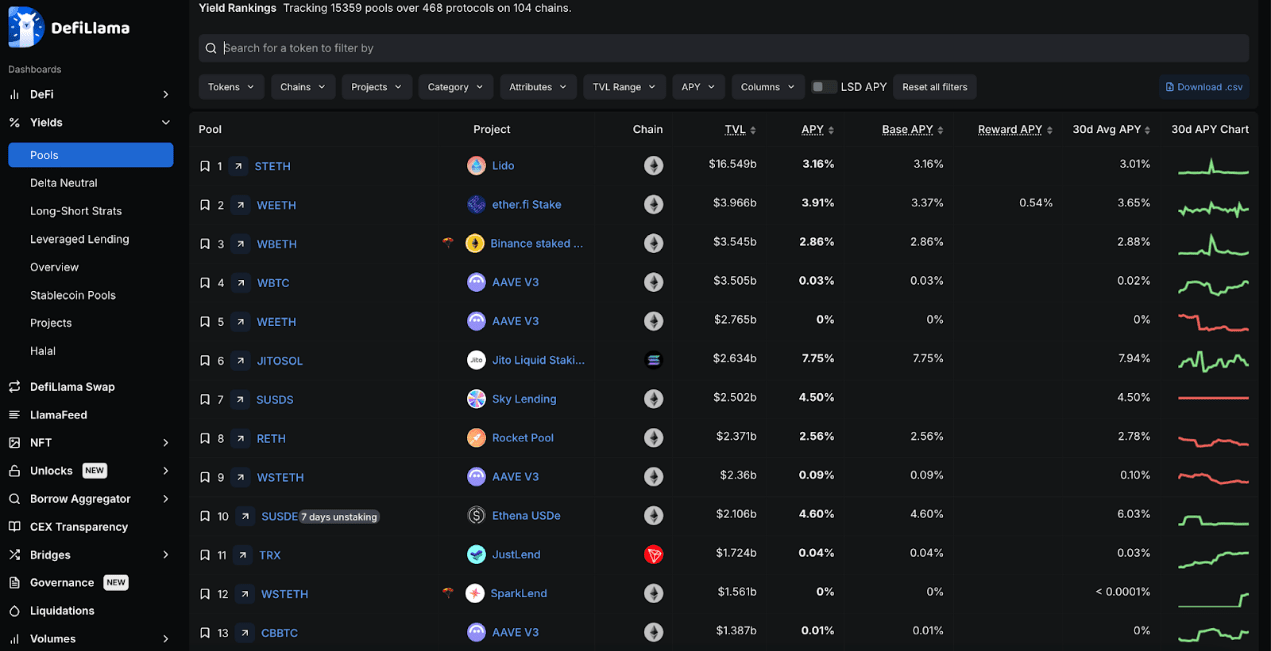
Hầu hết người chơi lưu giữ tiền trong Lido để kiếm lợi nhuận, có thể là vì đa số mọi người rất tự tin vào ETH như một công cụ lưu trữ giá trị lâu dài, trong khi Lido cũng chiếm ưu thế trong lĩnh vực staking thanh khoản. Các giao thức staking thanh khoản khác dựa trên ETH cũng chiếm ưu thế, chẳng hạn như ether.fi.
Tỷ suất lợi nhuận staking SOL của JitoSOL đạt 7.75%, vượt qua tất cả các sản phẩm tỷ suất lợi nhuận hàng đầu khác. Tỷ lệ hàng năm của SOL từ Marinade và Jupiter thậm chí còn cao hơn, khoảng 9%.
Sky Lending là lựa chọn stablecoin rủi ro thấp hàng đầu về TVL, với stablecoin SUSDS nắm giữ hơn 2.5 tỷ USD, tỷ suất lợi nhuận là 4.5%.
DeFiLlama theo dõi hơn 15,000 pool thanh khoản trong 468 giao thức trên 104 chuỗi khối.
Phí

Stablecoin của Tether và Circle là những hoạt động tạo ra phí lớn nhất trong lĩnh vực tiền điện tử cho đến nay. Chỉ riêng Tether đã tạo ra hơn 5.8 tỷ USD doanh thu trong năm qua.
Trong suốt năm qua, Gas trên Ethereum vẫn là một trong những cách chi tiêu phí lớn nhất, tổng phí của nó không khác biệt nhiều so với Circle, lần lượt là 1.3 tỷ USD và 1.6 tỷ USD. Tuy nhiên, phí trên Ethereum đang giảm nhanh, trong 30 ngày qua thậm chí không nằm trong top 15. Tuy nhiên, các giao thức dựa trên Ethereum Lido và Uniswap vẫn đang kiếm được phí cao.
Hệ sinh thái phí giao dịch của Solana đã tăng trưởng nhanh nhất trong năm qua, Jito, Raydium và Pump.fun đều kiếm được khoản phí giao dịch lớn. Điều này có thể chủ yếu nhờ vào sự tăng trưởng mạnh mẽ của memecoin trên Solana.
Kể từ năm ngoái, phí của Bitcoin đã giảm khoảng một nửa, với sự nổi lên của nhiều đối thủ cạnh tranh khác trên thị trường phí, vị trí của Bitcoin đã giảm từ thứ hai xuống thứ 14.
Stablecoin

Vốn hóa thị trường tổng cộng của stablecoin gần như đã tăng gấp đôi, từ 136 tỷ USD năm ngoái lên 235 tỷ USD hiện tại. Tuy nhiên, USDT và USDC vẫn chiếm ưu thế, lần lượt chiếm 62% và 26%, tổng cộng chiếm 88% toàn bộ thị trường.
Tăng trưởng lớn nhất là USDe của Ethena, mặc dù nó chưa được ra mắt một năm trước, nhưng hiện đã trở thành đồng stablecoin lớn thứ ba, chiếm 2% thị phần.
Sky phát hành token USDS, phá vỡ sự thống trị của DAI. Tuy nhiên, sau khi hợp nhất giá trị thị trường của DAI và USDS, Sky nắm giữ 3.5% thị phần, vẫn là người tham gia lớn thứ ba.
USDT, USDC, DAI/USDS và USDe chiếm khoảng 93% thị trường stablecoin, với vốn hóa thị trường vượt quá 220 tỷ USD.
Quỹ BUIDL của BlackRock đại diện cho những người mới tham gia, cho thấy TradFi cũng muốn chia sẻ miếng bánh trong thị trường này.
Huy động vốn

Lĩnh vực DeFi đã huy động hơn 113 tỷ USD vốn, tổng số vòng tài trợ đạt 6129 vòng. Số tiền huy động đạt đỉnh vào cuối năm 2021 đến đầu năm 2022, nhưng hiện tại đang tăng nhanh, chỉ trong tháng trước đã vượt quá 3.5 tỷ USD.
FTX và Celsius là một trong những dự án có số tiền huy động lớn nhất trong lĩnh vực DeFi, lần lượt huy động 900 triệu USD và 750 triệu USD, đồng thời cũng là một trong những dự án thất bại lớn nhất trong lĩnh vực này. Tình hình của EOS cũng tương tự, với 4 tỷ USD huy động gần như không được thực hiện.
Cuộc tấn công của hacker

Lĩnh vực DeFi đã chịu tổn thất hơn 11.2 tỷ USD từ các cuộc tấn công của hacker, trong đó 25% đến từ cầu nối chuỗi chéo, phần còn lại đến từ các công ty và giao thức DeFi khác.
Vào tháng 2 năm nay, ByBit đã bị tấn công, đây là cuộc tấn công hacker lớn nhất trong lịch sử tiền điện tử, với thiệt hại vượt quá 1.4 tỷ USD. Cuộc tấn công hacker lớn thứ hai xảy ra vào năm 2022, cuộc tấn công vào mạng Ronin dẫn đến thiệt hại 624 triệu USD.
Tổ chức Lazarus của Triều Tiên chịu trách nhiệm cho hai cuộc tấn công hacker này, trở thành tổ chức hacker lớn nhất trong lĩnh vực tiền điện tử.
Hầu hết các cuộc tấn công hacker quy mô lớn xảy ra trong hệ sinh thái Ethereum, có thể là do phần lớn thanh khoản DeFi tập trung trong hệ sinh thái Ethereum.
Tóm tắt
Nói chung, khối lượng giao dịch DeFi vẫn chủ yếu do Ethereum và hệ sinh thái EVM của nó (với nhiều L2) chi phối, và DeFi đã nổi lên từ điều này.
Solana đã đạt được sự tăng trưởng mạnh mẽ trong năm qua, đang theo kịp, trong khi Bitcoin cũng bất ngờ bắt đầu phát triển hệ sinh thái DeFi của riêng mình, mặc dù nó không nhằm trở thành một nền tảng hợp đồng thông minh. Hệ sinh thái Tron dường như đã tụt lại so với các hệ sinh thái khác, nhưng Tron vẫn là một trung tâm quan trọng cho hoạt động stablecoin.
Đọc thêm: Hủy bỏ Đạo luật Nhà môi giới, cuộc tấn công quản trị CAKE... 10 điểm suy nghĩ gần đây về DeFi