


Tác giả: Stacy Muur
Biên dịch: Tim, PANews
Trong 15 tháng qua, bức tranh thanh khoản của DeFi đã được tái cấu trúc giữa các chuỗi, những dự án được thúc đẩy bởi sự sốt đã dần rời khỏi sân khấu, thanh khoản đã lặng lẽ tập trung vào những nơi có nền tảng mạnh mẽ thay vì chỉ dựa vào sự sốt thị trường.
Nhận định chính
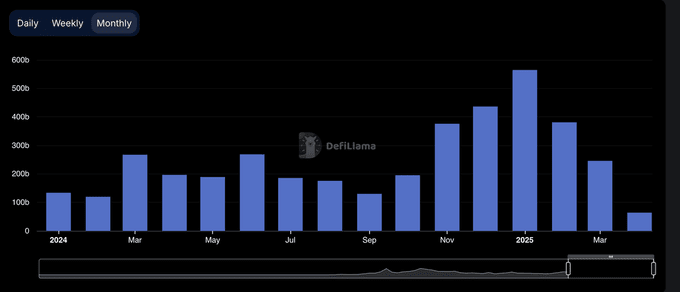
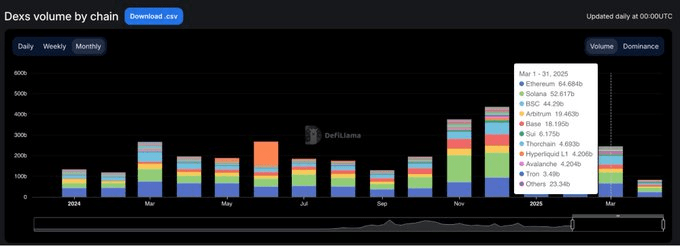
Khối lượng giao dịch DEX đã đạt mức cao kỷ lục 380 tỷ USD vào tháng 1 năm 2025, sau đó giảm 35% trong hai tháng tiếp theo, từ đó có thể suy ra rằng tháng 1 có thể đã hình thành đỉnh ngắn hạn.
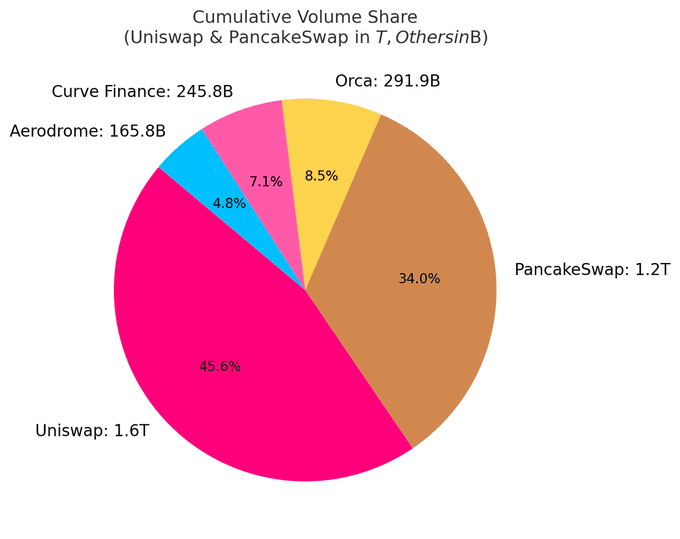
Hiện tại, 10 DEX hàng đầu chiếm gần 80% tổng khối lượng giao dịch; chỉ riêng Uniswap và PancakeSwap đã chiếm khoảng 40% thị phần.
Các DEX dựa trên Solana đã âm thầm chiếm ưu thế trong bảng xếp hạng, với 5 vị trí trong top 10, sự tăng trưởng thị phần của chúng chủ yếu được thúc đẩy bởi khối lượng giao dịch đến từ cơn sốt Meme coin.
Hyperliquid đã hoàn toàn thay đổi cục diện của lĩnh vực hợp đồng vĩnh viễn, từ sự xuất hiện của những tân binh trong ngành, đến tháng 3 năm 2025 đã chiếm hơn 60% thị phần.
Tất cả các quan điểm trong bài viết đều dựa trên dữ liệu công khai. Đặc biệt cảm ơn DefiLlama đã liên tục cung cấp dữ liệu thống kê chất lượng cao.
Chu kỳ được định nghĩa bởi sự tăng vọt và chậm lại.
Đầu năm 2024, khối lượng giao dịch DEX mạnh mẽ vào tháng 3 và tháng 5, sau đó dần dần chậm lại trước giữa năm.
Tình hình đã thay đổi mạnh mẽ trong quý 4, khối lượng giao dịch tăng vọt vào tháng 11 và tháng 12, xu hướng này tiếp tục đến tháng 1 năm 2025, đạt đỉnh 380 tỷ USD.
Tuy nhiên, sự phục hồi này chỉ là nhất thời. Đến tháng 2, khối lượng giao dịch trên thị trường đã giảm mạnh xuống còn 245 tỷ USD, với mức giảm 35% đánh dấu sự kết thúc của ba tháng tăng vọt. Sự giảm sút này đã thiết lập một giai điệu cẩn trọng cho quý 2.
Vị thế thống trị DEX: Các giao thức hàng đầu nắm giữ quyền lực.
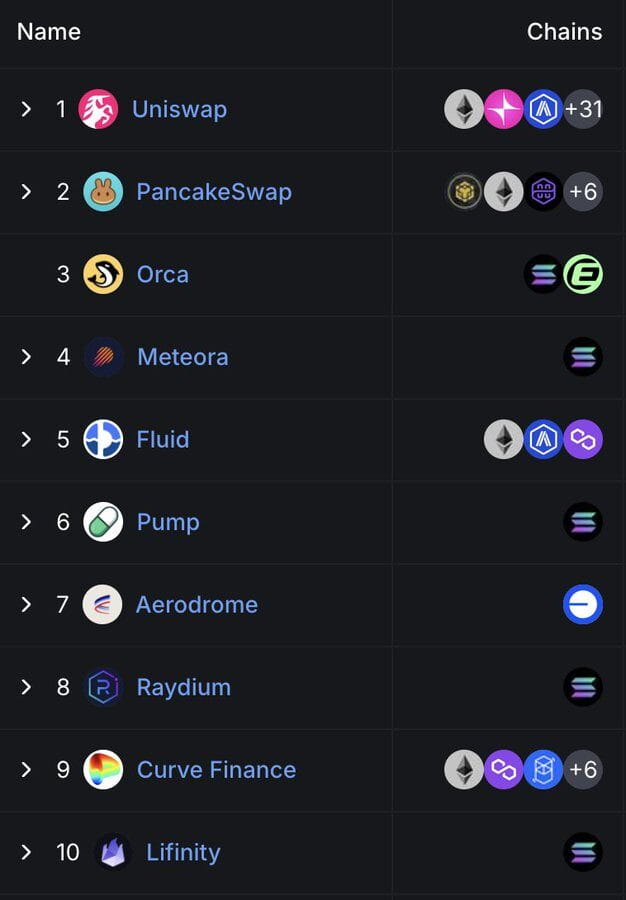
Cục diện thị trường DEX vẫn rất tập trung. Hiện tại, 10 giao thức hàng đầu chiếm 79,5% khối lượng giao dịch hàng ngày, trong khi chỉ 5 giao thức hàng đầu đã chiếm 59,1%.
Uniswap và PancakeSwap chiếm khoảng 40% khối lượng giao dịch DEX, là hai nền tảng duy nhất cho đến nay có tổng khối lượng giao dịch vượt qua 1.000 tỷ USD. Vị thế dẫn đầu của chúng đến từ lợi thế tiên phong, sự hỗ trợ rộng rãi cho hệ sinh thái đa chuỗi và tính thanh khoản sâu.
Uniswap Labs cũng đã ra mắt Unichain, một mạng lưới lớp hai Ethereum được xây dựng trên Optimism Superchain. Chuỗi này nhằm đạt được giao dịch nhanh chóng và chi phí thấp thông qua khả năng tương tác đa chuỗi gốc.
Sự nổi lên âm thầm của Solana.
Điều đáng chú ý là, vị thế của Solana trong lĩnh vực DEX ngày càng nổi bật. Trong số 10 DEX hàng đầu hiện tại, có năm cái: bao gồm Orca, Meteora, Raydium, Lifinity và Pump.fun, tất cả đều được phát triển dựa trên Solana.
Orca (8,02%) và Meteora (6,70%) chỉ với hai cái đã chiếm khoảng 15% hoạt động của các sàn giao dịch phi tập trung toàn cầu.
Sự tăng trưởng này đến từ phí GAS thấp, thời gian khối nhanh và cơn sốt Solana Meme coin. Pump.fun đã tăng vọt vào top 10, là bằng chứng rõ ràng cho sự nóng bỏng này.
Các giao thức mới nổi: Fluid và Aerodrome.
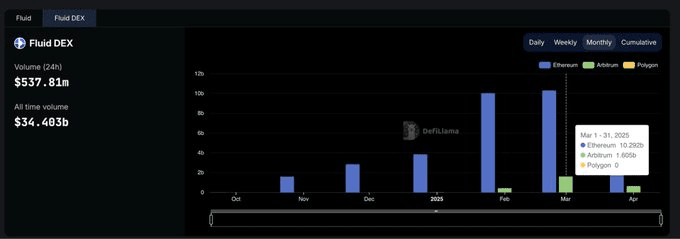
Fluid (7,09%) là nền tảng có hiệu quả vốn cao nhất trong số 5 DEX hàng đầu. Giao thức này hoạt động tích cực trên Ethereum, có khối lượng thanh lý hàng tháng vượt quá 10 tỷ USD. Nó đặc biệt nổi bật sau khi khởi động trong hệ sinh thái Arbitrum: khối lượng giao dịch từ 426 triệu USD vào tháng 2 đã tăng vọt lên 1,6 tỷ USD vào tháng 3, chứng minh tốc độ áp dụng của nó vượt xa mức trung bình của ngành.
Aerodrome, như một dự án gốc của Base, đã thể hiện sự tăng trưởng liên tục về thanh khoản trên Base L2.
Mặc dù Hyperliquid không đứng đầu trên thị trường giao ngay, nhưng lại chiếm ưu thế trên thị trường hợp đồng vĩnh viễn với thị phần vượt quá 60%.
Thị phần DEX của các chuỗi: Dễ tăng trưởng, khó giữ lại.
15 tháng qua rõ ràng đã chỉ ra một hiện tượng: phần lớn các dự án blockchain có thể thu hút sự chú ý, nhưng chỉ có một số ít có thể duy trì sức hút lâu dài. Từ tháng 1 năm 2024 đến tháng 3 năm 2025, sự biến động của thị phần DEX cấp chuỗi diễn ra nhanh chóng, chỉ có rất ít dự án thực sự có sức hút với người dùng.
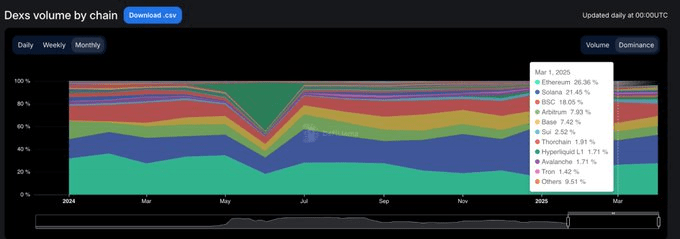
Solana đã đạt được đột phá lớn nhất. Nó tăng trưởng ổn định vào năm 2024, được thúc đẩy bởi cơn sốt TRUMP và MELANIA Meme coin, đạt đỉnh thị phần 45,8% vào tháng 1 năm 2025. Tuy nhiên, đến tháng 3, thị phần của nó đã giảm một nửa xuống còn 21,5%, nhưng vẫn duy trì trung bình 25,1% dẫn đầu giữa các chuỗi công khai.
Ethereum thì hoàn toàn ngược lại. Đầu năm 2024, Ethereum bắt đầu với khoảng 32% thị phần, giảm xuống 15,3% vào tháng 1 năm 2025, sau đó tăng trở lại 26,4% vào tháng 3. Tất nhiên, dù Ethereum mất động lực tăng trưởng, nhưng tính linh hoạt của hệ sinh thái vẫn còn.
Base có thể được coi là kẻ bám đuổi vững chắc nhất. Từ 3% vào tháng 3 năm 2024, liên tục tăng trưởng đến 12,4% vào tháng 12, giảm xuống 7,4% vào tháng 3 năm 2025, trong thời gian đó duy trì tỷ lệ trung bình 6,6%. Không có sự hỗ trợ của sự sốt, chỉ có sự tăng trưởng chậm nhưng bền bỉ.
BNB Chain giữ vững với mức trung bình 14,7%. Không có sự tăng trưởng mạnh mẽ hay giảm mạnh, luôn duy trì dòng tiền của các nhà đầu tư nhỏ lẻ ổn định.
Arbitrum bắt đầu mạnh mẽ (16% thị phần) nhưng sau đó yếu đi, giảm xuống 4,8% vào tháng 1 năm 2025, bị Base và Solana vượt qua.
Blast đạt đỉnh thị phần 42,3% vào tháng 6 năm 2024, nhưng đã biến mất trong tháng tiếp theo. Đây là một ví dụ điển hình cho khối lượng giao dịch do động lực thúc đẩy, với tỷ lệ giữ chân người dùng bằng không.
Tóm tắt: Vị thế DEX của các chuỗi công khai có sự biến động mạnh. Solana đã nổi lên khác thường, Ethereum đã phục hồi giá trị, Base dần mở rộng hệ sinh thái, chu kỳ sốt thị trường thể hiện đặc điểm lên xuống mạnh mẽ. Chuỗi công khai cuối cùng chiếm ưu thế không phải là cái lớn tiếng nhất, mà là mạng lưới có tỷ lệ sử dụng thực tế cao nhất.
Sàn giao dịch tập trung vẫn chiếm ưu thế trong khối lượng giao dịch giao ngay.
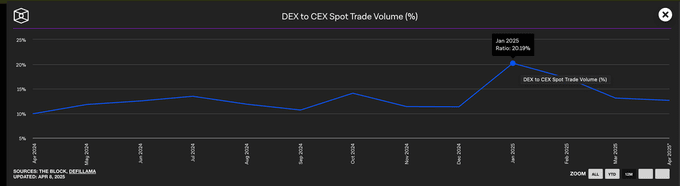
Mặc dù DEX đã có sự tăng trưởng bùng nổ vào đầu năm 2025, nhưng sàn giao dịch tập trung vẫn chiếm ưu thế trên thị trường giao ngay. Ngay cả khi khối lượng giao dịch DEX đạt đỉnh vào tháng 1, CEX vẫn chiếm gần 80% tổng khối lượng giao dịch.
Mặc dù vị thế thống trị của sàn giao dịch tập trung đã giảm từ 90% vào đầu năm 2024 xuống mức thấp nhất 79%, nhưng xu hướng rộng hơn là rõ ràng: DEX mặc dù tiếp tục phát triển, nhưng CEX vẫn là lựa chọn mặc định của phần lớn trader.
Thị phần hợp đồng vĩnh viễn.
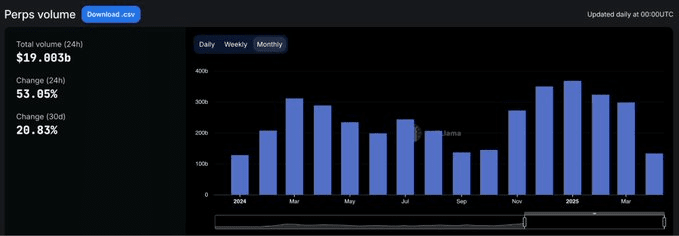
Cục diện hợp đồng vĩnh viễn trên chuỗi đã có sự thay đổi căn bản vào năm 2024.
Sau hơn hai năm thống trị giao dịch hợp đồng vĩnh viễn trên dYdX, Hyperliquid đã xuất hiện, định nghĩa lại vị thế thống trị. Nền tảng này lần đầu tiên đứng đầu vào tháng 2, nhưng đã tạm thời bị SynFutures vượt qua giữa năm, và sau khi giành lại ngôi đầu vào tháng 8, đã trở nên vượt trội. Tính đến tháng 3 năm 2025, Hyperliquid đã chiếm gần 59% tổng khối lượng giao dịch hợp đồng vĩnh viễn, củng cố vị thế của mình như là nền tảng được các trader chuyên nghiệp ưa chuộng.
Đà tăng trưởng này đã thu hút được nhiều sự chú ý từ thị trường, trải nghiệm sản phẩm gần hơn bất kỳ sàn giao dịch phi tập trung nào trước đây với sàn giao dịch tập trung. Ngược lại, thị phần của dYdX đã nhanh chóng giảm. Từ 13,2% vào đầu năm 2024, đến tháng 3 năm 2025 đã giảm xuống chỉ còn 2,7%, người dùng đã chuyển sang các nền tảng thay thế nhanh hơn, giao diện đơn giản hơn và hiện đại hơn.
Hợp đồng vĩnh viễn của Jupiter đã mở ra một lối đi khác, nhờ vào tính thanh khoản gốc của Solana và sự dẫn dắt từ DEX giao ngay, đã leo lên vị trí thứ hai với 8,8% thị phần. Mặc dù nhanh chóng nổi lên, nhưng sức bền không đủ, cuối cùng vẫn đứng sau Hyperliquid. Các dự án khác như SynFutures, Vertex Protocol và Paradex cũng đã từng nổi bật một thời.
Chuỗi hợp đồng vĩnh viễn: Tầng thực hiện hoàn thành tái cấu trúc trong một chu kỳ.
Sự thay đổi lớn nhất trong lĩnh vực cơ sở hạ tầng hợp đồng vĩnh viễn trong năm qua không phải là người dùng ưa thích giao thức nào, mà là họ tin tưởng vào chuỗi nào để thực hiện giao dịch.
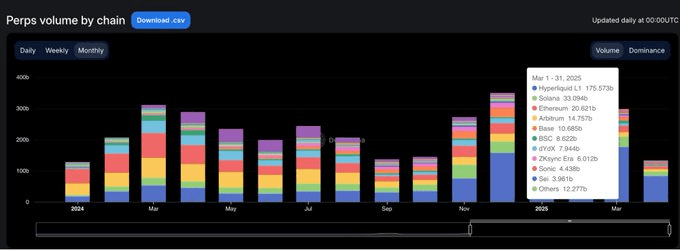
Đến tháng 3 năm 2025, thị phần giao dịch hợp đồng vĩnh viễn của Ethereum và Arbitrum đã giảm mạnh xuống còn 11,8%, đối lập rõ rệt với vị thế thống trị thị trường trên 65% của cả hai vào tháng 1 năm 2024, lúc này các tầng thực hiện mới hơn và nhanh hơn đã hoàn toàn chiếm ưu thế.
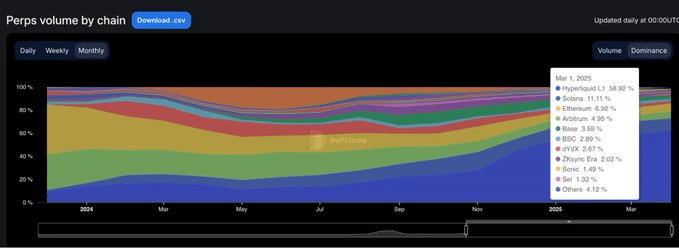
Lực lượng cốt lõi thúc đẩy sự chuyển biến này là blockchain do Hyperliquid tự phát triển. Chuỗi này đã nâng thị phần của mình từ 13,6% lên 58,9% trong cùng thời gian, chỉ trong chưa đầy một năm đã thay thế nhiều giải pháp Layer1 và Layer2 từng định nghĩa tiêu chuẩn ngành, trở thành môi trường thực thi mặc định cho giao dịch hợp đồng vĩnh viễn. Lợi thế của nó không chỉ nằm ở tốc độ giao dịch nhanh hơn, mà quan trọng hơn là nó cung cấp độ tin cậy và độ trễ thấp mà các trader chuyên nghiệp yêu cầu.
Solana cũng đã trải qua một đợt tăng trưởng mạnh mẽ, vào cuối năm 2024 nhờ vào các dự án Jupiter và Phoenix, thị phần của nó đã từng leo lên gần 16%. Nhưng cuối cùng đã ổn định trong khoảng 10-11%, không thể duy trì động lực tăng trưởng đột phá. Trong khi hệ sinh thái Base và ZKsync mặc dù thể hiện sức sống (đỉnh thị phần đạt 6-7%), nhưng vẫn không thể chen chân vào hàng ngũ chuỗi công khai hàng đầu.
Đồng thời, Blast trở thành một trường hợp cảnh báo: dự án thoáng qua này đã đạt được 18,8% thị phần vào tháng 6 năm 2024, nhưng lại biến mất với tốc độ đáng kinh ngạc. Trong một lĩnh vực được điều chỉnh bởi chất lượng sản phẩm và sự giữ chân người dùng, sự sốt đơn thuần khó có thể lâu dài. Tiêu chuẩn thực thi của ngành đã rõ ràng: các chuỗi công khai tập trung vào hiệu suất đã định nghĩa lại tiêu chuẩn cạnh tranh, cơ sở hạ tầng truyền thống không còn chiếm ưu thế mặc định.
Tương lai của DeFi không nằm ở việc mở rộng đa chuỗi, mà thuộc về những giao thức có thể chuyển đổi câu chuyện ngành thành thói quen của người dùng.
(Nội dung trên được trích dẫn và phát hành với sự cho phép của đối tác PANews, liên kết gốc)
Tuyên bố: Bài viết chỉ đại diện cho quan điểm cá nhân của tác giả, không đại diện cho quan điểm và lập trường của Block客, tất cả nội dung và quan điểm chỉ để tham khảo, không cấu thành lời khuyên đầu tư. Nhà đầu tư nên tự quyết định và giao dịch, tác giả và Block客 sẽ không chịu trách nhiệm cho bất kỳ tổn thất trực tiếp hoặc gián tiếp nào phát sinh từ giao dịch của nhà đầu tư.
"Sự di chuyển của thanh khoản trên chuỗi: biến động 15 tháng, ai vẫn đứng vững sau khi cơn sốt giảm?" Bài viết này được phát hành lần đầu tại (Block客).