


Tác giả: ChandlerZ, Foresight News
Vào tháng 4 năm 2025, thị trường tiền điện tử lại rơi vào cảnh máu và nước mắt. Chính quyền Trump lại đưa ra các biện pháp thuế mới, tâm lý thị trường tài chính toàn cầu biến chuyển đột ngột. Bitcoin giảm hơn 10% chỉ trong hai ngày, Ethereum thậm chí đã giảm 20% trong một thời gian ngắn, tổng số tiền thanh lý trong 24 giờ lên tới 1,6 tỷ USD. Giống như những lần sụt giảm lịch sử trước đó, cảnh tượng này lại kích thích sự lo lắng tập thể: "Đây là kết thúc, hay là khởi đầu của một cuộc sụp đổ mới?"
Nhưng nếu chúng ta nhìn lại lịch sử của thị trường tiền điện tử, chúng ta sẽ thấy đây không phải là lần đầu tiên mọi người đều cảm thấy "lần này thì xong". Thực tế, mỗi lần hoảng loạn cực độ, chỉ là một làn sóng độc đáo trong đường cong tài sản này. Từ "312" đến "519", từ cuộc khủng hoảng tài chính quốc tế năm 2020, đến "thời điểm Lehman tiền điện tử" do sự sụp đổ tín dụng FTX gây ra, cho đến cuộc khủng hoảng thuế quan lần này.
Kịch bản của thị trường không ngừng tái hiện, nhưng trí nhớ của nhà đầu tư luôn ngắn ngủi.
Bài viết này sẽ dựa trên dữ liệu thực tế để tái cấu trúc "hiện trường thị trường" của bốn lần sụt giảm lịch sử trước đó, so sánh mức giảm, các chỉ số cảm xúc và bối cảnh vĩ mô, cố gắng chiết xuất một quy luật có thể được hồi tưởng và dự đoán từ những khoảnh khắc cực đoan này: Khi rủi ro đến, thị trường tiền điện tử sẽ chịu áp lực như thế nào? Nó đã tự tái cấu trúc câu chuyện của mình như thế nào trong những cú sốc hệ thống?
Tổng quan về sự sụt giảm lịch sử: Kịch bản quen thuộc, nhưng các yếu tố kích hoạt khác nhau
Trong năm năm qua, thị trường tiền điện tử đã trải qua ít nhất bốn lần sụp đổ hệ thống, mặc dù bối cảnh kích hoạt của chúng khác nhau, nhưng đều dẫn đến những điều chỉnh giá mạnh mẽ và phản ứng dây chuyền trên chuỗi / ngoài chuỗi.
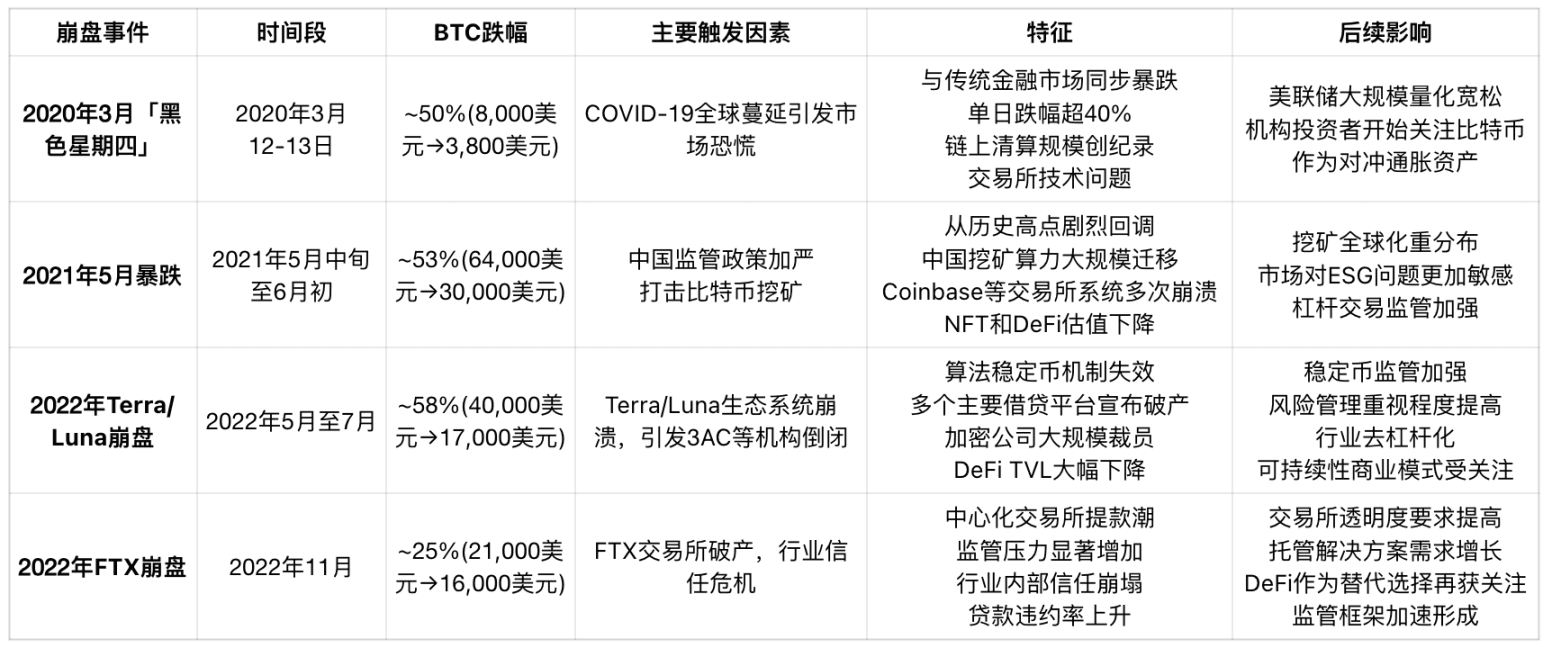
Dữ liệu cho thấy, "312" vẫn là lần sụp đổ tồi tệ nhất trong lịch sử, cả BTC và ETH đều giảm hơn 50% trong ngày. Tổng số tiền thanh lý toàn mạng đạt 2,93 tỷ USD, hơn 100.000 người gặp phải thanh lý, giá trị thanh lý lớn nhất lên tới 58,32 triệu USD. Quy mô thanh lý như vậy cho thấy, vào thời điểm đó, các nhà tham gia thị trường đã sử dụng đòn bẩy cao (như 10 lần hoặc thậm chí cao hơn), khi giá giảm nhanh, cơ chế thanh lý được kích hoạt, làm gia tăng thêm áp lực bán, tạo thành vòng luẩn quẩn.
Đồng thời, hành động kịch tính của BitMEX "rút dây mạng" tạm ngừng giao dịch đã phơi bày sự mong manh của thanh khoản thị trường. Thời điểm đó, các nền tảng giao dịch khác cũng bị rối loạn, chênh lệch giá Bitcoin giữa các nền tảng có lúc lên tới 1.000 USD, robot chênh lệch giá đã không còn hoạt động do độ trễ giao dịch và tải API quá tải. Cuộc khủng hoảng thanh khoản này đã dẫn đến độ sâu của thị trường suy giảm nhanh chóng, lệnh mua gần như biến mất, áp lực bán hoàn toàn chi phối tình hình.
BitMEX, là nền tảng có khối lượng vị thế bán lớn nhất vào thời điểm đó, việc tạm ngừng giao dịch thực sự trở thành "phao cứu sinh" cho giá Bitcoin không hoàn toàn về 0. Nếu BitMEX không ngừng giao dịch, độ sâu của nó có thể dẫn đến giá giảm xuống gần 0, từ đó gây ra sự sụp đổ dây chuyền trên các nền tảng khác.
Hiệu ứng domino dưới thiên nga đen
"312" không phải là hiện tượng biệt lập trong thị trường tiền điện tử, mà là hình ảnh thu nhỏ của cuộc khủng hoảng hệ thống tài chính toàn cầu đầu năm 2020.
Sự sụp đổ hoảng loạn trên thị trường chứng khoán toàn cầu
Kể từ khi chỉ số Nasdaq đạt mức cao lịch sử 9.838 điểm vào ngày 19 tháng 2 năm 2020, cùng với việc đại dịch Covid-19 lan rộng ra toàn cầu, tâm lý thị trường đã đảo chiều nhanh chóng. Vào tháng 3, thị trường chứng khoán Mỹ liên tiếp xảy ra các đợt ngừng giao dịch hiếm hoi, vào ngày 9, 12 và 16 tháng 3 đã kích hoạt cơ chế ngừng giao dịch ba lần, trong đó vào ngày 12 tháng 3, chỉ số S&P 500 đã giảm 9,5%, mức giảm trong một ngày lớn nhất kể từ "Thứ Hai Đen" năm 1987, chỉ số VIX đã tăng vọt lên mức cao kỷ lục 75,47. Trong khi đó, ba chỉ số chứng khoán lớn nhất châu Âu (Đức, Anh, Pháp) và thị trường châu Á-Thái Bình Dương (Nikkei, HSI) cũng đồng loạt rơi vào thị trường gấu kỹ thuật, ít nhất 10 quốc gia có chỉ số chứng khoán giảm hơn 20%.
Sự bán tháo hệ thống trên thị trường vốn toàn cầu nhanh chóng lan rộng đến tất cả các tài sản rủi ro, các tài sản tiền điện tử như Bitcoin và Ethereum cũng gặp phải sự bán tháo không phân biệt trong bối cảnh này, tâm lý rủi ro trên thị trường giảm mạnh, sự "cộng hưởng tài chính" giữa tiền điện tử và tài sản truyền thống đã hình thành.
Cơn sóng máu trên thị trường hàng hóa
Thị trường hàng hóa truyền thống cũng đã hoàn toàn sụp đổ trong cuộc khủng hoảng này. Vào ngày 6 tháng 3 năm 2020, OPEC và Nga đã không đạt được thỏa thuận về việc cắt giảm sản xuất, Ả Rập Xê Út ngay lập tức khởi động cuộc chiến giá cả, tuyên bố tăng sản xuất và giảm giá dầu thô, dẫn đến sự sụt giảm mạnh trên thị trường năng lượng toàn cầu. Vào ngày 9 tháng 3, giá dầu thô Mỹ (WTI) đã giảm 26%, mức giảm lớn nhất kể từ cuộc chiến vùng Vịnh năm 1991; vào ngày 18 tháng 3, giá WTI giảm xuống dưới 20 USD. Giá dầu, "máu của nền kinh tế toàn cầu", đã mất kiểm soát và sụt giảm mạnh, gia tăng lo ngại của nhà đầu tư về việc nền kinh tế toàn cầu rơi vào suy thoái sâu sắc.
Ngoài ra, vàng, đồng, bạc và các hàng hóa khác cũng đồng loạt giảm mạnh, đánh dấu rằng "tài sản trú ẩn truyền thống" trong giai đoạn đầu của cuộc khủng hoảng cũng khó có thể chống đỡ sự sụt giảm của thị trường, nỗi lo về thanh khoản dần leo thang.
Cuộc khủng hoảng thanh khoản đô la và nghịch lý của tài sản trú ẩn
Cùng với việc giá tài sản toàn cầu giảm chung, cuộc khủng hoảng thanh khoản đô la đã nhanh chóng xuất hiện. Các nhà đầu tư đua nhau bán tháo các loại tài sản để đổi lấy tiền mặt đô la, thúc đẩy chỉ số đô la (DXY) tăng vọt từ 94,5 lên 103,0 vào giữa tháng 3, đạt mức cao nhất trong ba năm. Hiện tượng "tiền mặt là vua" này đã khiến tất cả các tài sản rủi ro chịu sự bán tháo không phân biệt, Bitcoin cũng không thể thoát khỏi.
Đây là một cuộc khủng hoảng kết hợp giữa sự thu hẹp thanh khoản, sự giải cấu trúc tín dụng và sự giẫm đạp cảm xúc, ranh giới giữa thị trường truyền thống và thị trường tiền điện tử đã bị xóa nhòa hoàn toàn.
Cú đấm chính sách: Cuộc bùng nổ đàn áp của Trung Quốc vào tháng 5 năm 2021
Vào tháng 5 năm 2021, thị trường tiền điện tử đã chịu tổn thất nặng nề. Sau khi đạt mức cao kỷ lục 64.000 USD vào đầu tháng 5, giá Bitcoin đã giảm một nửa xuống 30.000 USD chỉ trong ba tuần, với mức giảm lớn nhất vượt quá 53%. Đợt sụt giảm này không phải do sự cố hệ thống trên chuỗi, cũng không bị ảnh hưởng trực tiếp bởi chu kỳ kinh tế vĩ mô, mà nguyên nhân chính là do các chính sách quản lý áp lực cao của chính phủ Trung Quốc được ban hành liên tiếp.
Vào ngày 18 tháng 5, Ủy ban Phát triển Tài chính Ổn định Quốc gia của Trung Quốc đã công bố rõ ràng rằng họ sẽ "đàn áp hành vi khai thác và giao dịch Bitcoin", và vào ngày hôm sau, nhiều tỉnh đã ban hành các biện pháp điều chỉnh khai thác cụ thể, bao gồm Nội Mông, Thanh Hải, Tứ Xuyên và các khu vực chính về sức mạnh tính toán. Một lượng lớn mỏ đã bị buộc phải ngừng hoạt động, sức mạnh tính toán đã nhanh chóng rút khỏi mạng lưới toàn cầu, dẫn đến sức mạnh tính toán toàn mạng Bitcoin giảm gần 50% trong vòng hai tháng.
Đồng thời, các tài khoản ngân hàng của các nền tảng giao dịch trong nước đã bị kiểm tra, các kênh OTC thắt chặt, gây ra áp lực hồi lưu vốn. Mặc dù các sàn giao dịch chính đã bắt đầu rút khỏi thị trường Trung Quốc từ năm 2017, nhưng "áp lực chính sách" vẫn đã kích thích tâm lý trú ẩn của nhà đầu tư toàn cầu.
Về mặt trên chuỗi, thời gian giữa các khối của thợ mỏ đã tăng vọt, thời gian xác nhận cho mỗi khối đã từ 10 phút tăng lên hơn 20 phút, sự tắc nghẽn mạng đã dẫn đến phí chuyển nhượng tăng vọt. Đồng thời, chỉ số cảm xúc thị trường đã giảm mạnh, chỉ số sợ hãi và tham lam của tiền điện tử đã vào vùng "hoảng loạn cực độ", lo ngại của nhà đầu tư về việc chính sách tiếp tục gia tăng đã trở thành sức mạnh chi phối trong ngắn hạn.
Đợt sụt giảm này là lần đầu tiên thị trường tiền điện tử phải đối mặt với "áp lực từ quốc gia" dẫn đến quá trình tái xây dựng niềm tin. Về lâu dài, việc di dời sức mạnh tính toán cũng đã vô tình thúc đẩy tỷ lệ sức mạnh tính toán ở Bắc Mỹ gia tăng, trở thành bước ngoặt quan trọng trong sự chuyển đổi địa lý của khai thác Bitcoin.
Sự sụp đổ liên hoàn hệ thống: Khủng hoảng lòng tin DeFi và Terra/Luna
Vào tháng 5 năm 2022, stablecoin thuật toán UST của hệ sinh thái Terra đã mất chốt, gây ra một "thời điểm Lehman" trong thế giới tài chính phi tập trung. Lúc đó, Bitcoin đã từ 40.000 USD đầu năm giảm dần xuống khoảng 30.000 USD, và khi cơ chế UST thất bại, giá Luna đã giảm xuống gần 0 chỉ trong vài ngày, hệ sinh thái DeFi nhanh chóng mất cân bằng, giá BTC giảm thêm xuống 17.000 USD, toàn bộ giai đoạn điều chỉnh kéo dài đến tháng 7, với mức giảm lớn nhất đạt 58%.
UST ban đầu là stablecoin thuật toán có vốn hóa lớn nhất trong thế giới tiền điện tử, cơ chế ổn định của nó phụ thuộc vào Luna như tài sản thế chấp. Khi thị trường bắt đầu nghi ngờ khả năng ổn định của UST, nỗi hoảng loạn nhanh chóng lan rộng. Từ ngày 9 đến 12 tháng 5, UST liên tục mất chốt, giá Luna đã giảm từ 80 USD xuống dưới 0,0001 USD, toàn bộ hệ sinh thái đã sụp đổ trong vòng năm ngày.
Do Luna Foundation Guard trước đó đã sử dụng hơn 1 tỷ USD dự trữ Bitcoin để hỗ trợ sự ổn định của tỷ giá UST, nhưng cuối cùng đã không thể ngăn chặn sự sụp đổ, phần tài sản BTC này đã làm gia tăng thêm áp lực trên thị trường trong đợt bán tháo. Đồng thời, nhiều dự án DeFi trong hệ sinh thái Terra (Anchor, Mirror) đã trở về 0 trong TVL trên chuỗi, người dùng đã mất mát nặng nề.
Cuộc sụp đổ này đã gây ra phản ứng dây chuyền: Quỹ đầu tư tiền điện tử lớn Three Arrows Capital (3AC) nắm giữ một lượng lớn vị thế liên quan đến UST và Luna, sau khi sụp đổ, chuỗi tài chính bị đứt; sau đó, nhiều nền tảng cho vay CeFi như Celsius, Voyager, BlockFi cũng gặp phải khủng hoảng thanh khoản và cuối cùng đã tiến vào quy trình phá sản.
Về mặt hiệu suất trên chuỗi, khối lượng chuyển nhượng ETH và BTC đã tăng vọt, các nhà đầu tư cố gắng rút lui khỏi tất cả các giao thức DeFi có rủi ro cao, dẫn đến độ sâu của nhiều bể thanh khoản trên chuỗi giảm mạnh, độ trượt giá DEX tăng vọt. Toàn bộ thị trường rơi vào trạng thái hoảng loạn cực đoan, chỉ số sợ hãi và tham lam giảm xuống mức thấp nhất trong nhiều năm.
Đây là một "điều chỉnh toàn cầu" của mô hình lòng tin bên trong hệ sinh thái tiền điện tử, nó đã làm lung lay kỳ vọng về tính khả thi của "stablecoin thuật toán" như một trung tâm tài chính, đồng thời thúc đẩy các cơ quan quản lý định nghĩa lại phạm vi rủi ro của "stablecoin". Sau đó, USDC, DAI và các stablecoin khác đã dần nhấn mạnh tính minh bạch về tài sản thế chấp và cơ chế kiểm toán, và thị trường đã rõ ràng chuyển từ "khuyến khích lợi nhuận" sang "an toàn tài sản thế chấp".
Sự sụp đổ niềm tin: Cuộc khủng hoảng tín dụng ngoài chuỗi do sự cố FTX gây ra
Vào tháng 11 năm 2022, sàn giao dịch tập trung được coi là "mỏ neo lòng tin của các tổ chức" FTX đã sụp đổ trong một đêm, trở thành một trong những sự kiện "thiên nga đen" gây sốc nhất trong lịch sử tiền điện tử kể từ Mt.Gox. Đây là sự sụp đổ của cơ chế lòng tin nội bộ, trực tiếp làm tổn thương nền tảng tín dụng của toàn bộ hệ sinh thái tài chính tiền điện tử.
Sự kiện bắt đầu từ một báo cáo tài chính của Alameda bị rò rỉ, tiết lộ rằng họ nắm giữ một lượng lớn đồng tiền nền tảng FTT của chính họ như tài sản thế chấp, dẫn đến sự nghi ngờ chung về chất lượng tài sản và khả năng thanh toán. Vào ngày 6 tháng 11, CEO Binance Zhao Changpeng công khai tuyên bố sẽ bán vị thế FTT của mình, giá FTT đã nhanh chóng giảm mạnh, dẫn đến một làn sóng rút tiền hoảng loạn từ người dùng ngoài chuỗi. Chưa đầy 48 giờ sau, nền tảng FTX rơi vào khủng hoảng thanh khoản, không thể thanh toán tiền cho khách hàng và cuối cùng đã nộp đơn xin bảo vệ phá sản.
Sự cố FTX đã kéo giá Bitcoin giảm mạnh, từ 21.000 USD xuống 16.000 USD, chỉ trong bảy ngày đã giảm hơn 23%; Ethereum từ khoảng 1.600 USD đã giảm xuống dưới 1.100 USD. Trong vòng 24 giờ, tổng số tiền bị thanh lý đã vượt quá 700 triệu USD, mặc dù không bằng quy mô "312", nhưng do cuộc khủng hoảng này xảy ra ngoài chuỗi và ảnh hưởng đến nhiều nền tảng chính, sự mất niềm tin vượt xa những gì một cú sụt giá đơn lẻ có thể phản ánh.
Trên mặt trận chuỗi, khối lượng giao dịch USDT và USDC đã tăng vọt, người dùng nhanh chóng rút khỏi các sàn giao dịch, chuyển tài sản vào ví tự lưu trữ. Số lượng địa chỉ ví lạnh hoạt động đạt mức cao kỷ lục, "Không có chìa khóa của bạn, không có đồng tiền của bạn" trở thành chủ đề chính trên các nền tảng xã hội. Đồng thời, hệ sinh thái DeFi lại tương đối ổn định trong cuộc khủng hoảng này, các giao thức trên chuỗi như Aave, Compound, MakerDAO không xảy ra rủi ro hệ thống với điều kiện cơ chế thanh lý minh bạch và tài sản thế chấp đầy đủ, phản ánh khả năng chống chịu ban đầu của kiến trúc phi tập trung.
Ý nghĩa sâu sắc hơn là sự sụp đổ của FTX đã kích hoạt các cơ quan quản lý toàn cầu xem xét lại rủi ro hệ thống trong thị trường tiền điện tử. Ủy ban Chứng khoán và Giao dịch Mỹ (SEC), Ủy ban Giao dịch Hàng hóa Tương lai (CFTC) và nhiều cơ quan quản lý tài chính của các quốc gia khác đã bắt đầu điều tra và tiến trình điều trần, thúc đẩy các vấn đề tuân thủ như "minh bạch sàn giao dịch", "chứng minh dự trữ" và "kiểm toán tài sản ngoài chuỗi" trở thành chương trình nghị sự chính.
Cuộc khủng hoảng này không còn là "sự biến động ở mức giá", mà là một sự chuyển giao toàn diện về "quyền lực tín nhiệm". Nó buộc ngành công nghiệp tiền điện tử phải từ sự lạc quan bề nổi về giá, quay trở lại sự kiểm soát rủi ro cơ bản và quản trị minh bạch.
Khủng hoảng thuế quan năm 2025 kích hoạt áp lực hệ thống
Khác với các cuộc khủng hoảng nội bộ trong ngành tiền điện tử như sự cố FTX, sự sụt giảm thị trường gần đây do Trump áp đặt "thuế tối thiểu" lại một lần nữa tái hiện các đặc điểm toàn cầu của thời kỳ "312". Nó không phải là sự sụp đổ của một nền tảng nào đó hay sự mất kiểm soát của một tài sản nào đó, mà là do sự xung đột địa chính trị cấp vĩ mô, sự biến đổi cấu trúc thương mại toàn cầu và sự không chắc chắn của chính sách tiền tệ đồng thời kích hoạt cuộc khủng hoảng tài chính hệ thống.
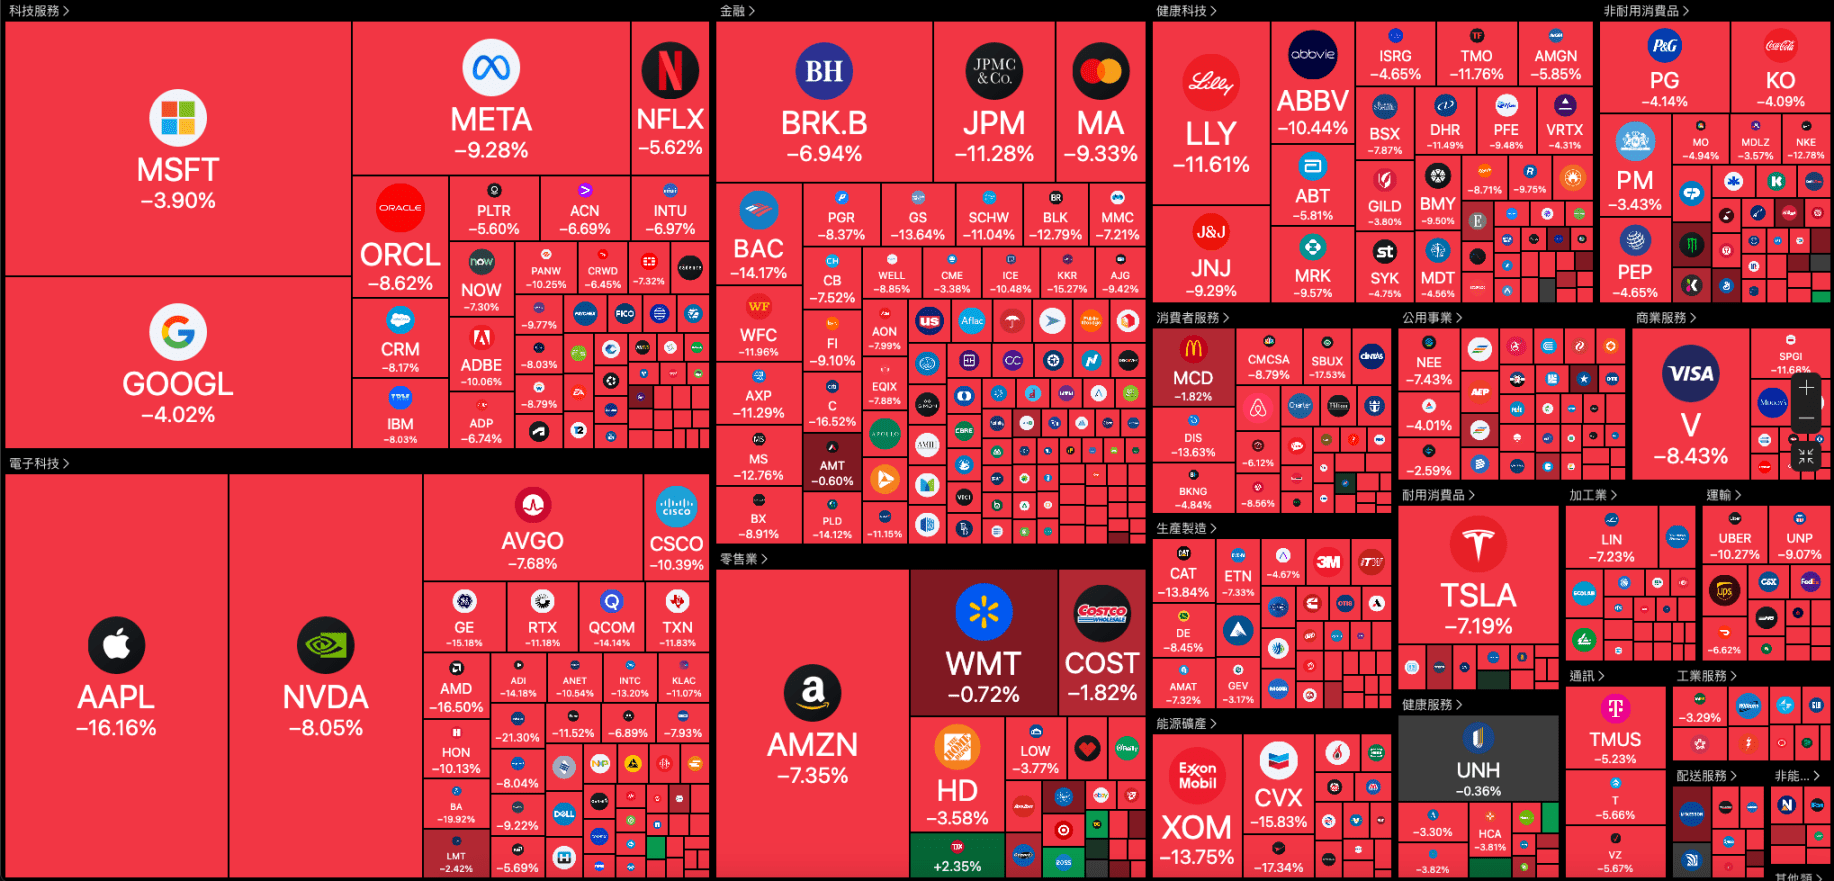
Vào ngày 7 tháng 4, thị trường chứng khoán Mỹ tiếp tục mở cửa thấp, các cổ phiếu công nghệ Mỹ và cổ phiếu chip giảm mạnh, Nvidia giảm hơn 7%, Tesla giảm gần 7%, Apple giảm hơn 6%, Amazon, AMD giảm hơn 5%, Intel, ASML giảm hơn 3%. Cổ phiếu công nghệ blockchain giảm đồng loạt, Coinbase giảm khoảng 9%, Canaan Technology giảm khoảng 9%.
Thú vị là, khi thị trường truyền ra thông tin rằng Trump đang cân nhắc việc tạm dừng thuế trong 90 ngày đối với một số quốc gia, chỉ số S&P 500 đã giảm hơn 4,7% trong phiên mở đầu nhưng sau đó đã tăng gần 3,9%, chỉ số Dow Jones giảm hơn 4,4% trong phiên mở đầu nhưng sau đó đã tăng hơn 2,3%, chỉ số Nasdaq giảm gần 5,2% trong phiên mở đầu nhưng sau đó tăng hơn 4,5%, BTC đã tăng vượt qua 81.000 USD.
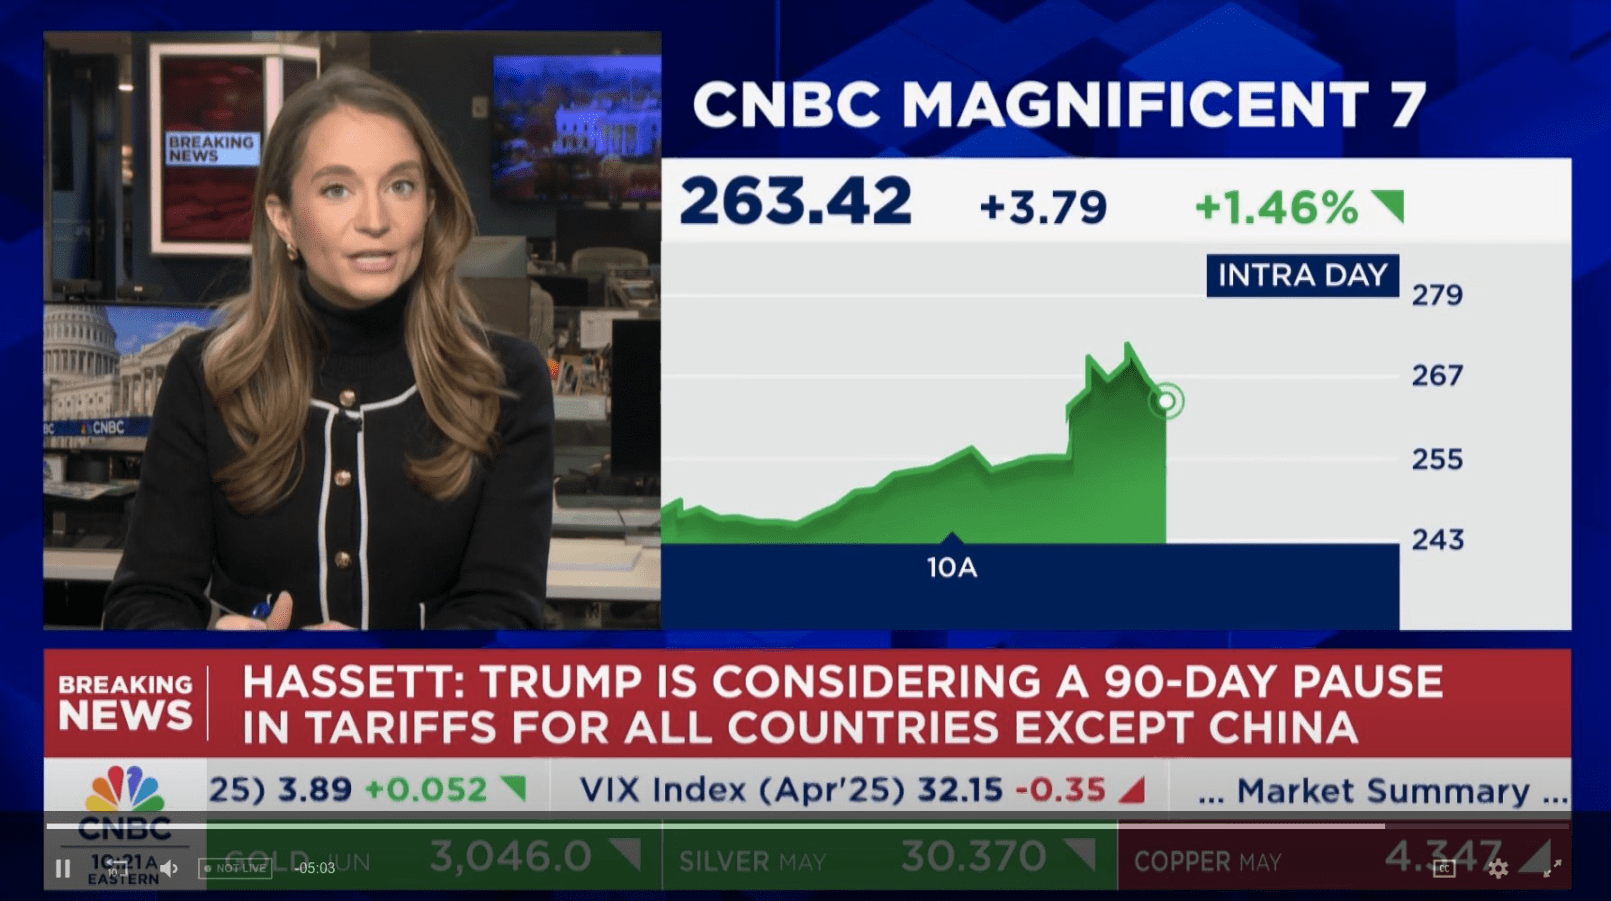
Sau đó, Nhà Trắng đã nói với CNBC rằng bất kỳ thông tin nào về việc (tạm dừng thuế) trong 90 ngày đều là "tin giả", thị trường vốn toàn cầu lại một lần nữa quay đầu giảm. Điều này cho thấy chính sách thuế của chính quyền Trump đã gây áp lực lên thị trường tài chính toàn cầu.
Đi qua nhiều lần sụp đổ: Nguyên nhân rủi ro, đường truyền và ký ức thị trường
Từ "312" đến "cuộc chiến thuế quan", một số sự kiện sụp đổ lớn của thị trường tiền điện tử đã khắc họa các loại áp lực hệ thống khác nhau mà loại tài sản mới nổi này phải đối mặt. Những cuộc sụp đổ này không chỉ là sự khác biệt về "mức giảm", mà còn phản ánh quá trình tiến hóa của thị trường tiền điện tử trên các khía cạnh như cấu trúc thanh khoản, mô hình tín dụng, sự kết hợp vĩ mô và độ nhạy cảm với chính sách.
Sự khác biệt cốt lõi nằm ở sự thay đổi "cấp độ" của nguồn rủi ro.
Sự kiện 312 năm 2020 và cuộc khủng hoảng thuế quan năm 2025 đều thuộc về sự sụp đổ do "rủi ro hệ thống bên ngoài" chi phối, thị trường được thúc đẩy bởi tâm lý "tiền mặt là vua", dẫn đến sự bán tháo tập thể trên chuỗi và ngoài chuỗi, là sự thể hiện cực điểm của sự liên kết giữa các thị trường tài chính toàn cầu.
Các sự kiện FTX, Terra/Luna thể hiện khủng hoảng "tín dụng nội bộ / cơ chế sụp đổ", phơi bày sự yếu kém cấu trúc dưới hệ thống tập trung và thuật toán; chính sách đàn áp của Trung Quốc là sự phản ánh tập trung của áp lực địa chính trị, thể hiện cách mà mạng lưới tiền điện tử bị động ứng phó khi đối mặt với sức mạnh cấp chủ quyền.
Ngoài những khác biệt đó, cũng có một số điểm tương đồng đáng chú ý:
Thứ nhất, đòn bẩy "cảm xúc" của thị trường tiền điện tử cực kỳ cao. Mỗi lần điều chỉnh giá đều được khuếch đại nhanh chóng thông qua mạng xã hội, thị trường đòn bẩy và hành vi hoảng loạn trên chuỗi, tạo ra tình trạng giẫm đạp.
Thứ hai, sự truyền dẫn rủi ro giữa trên chuỗi và ngoài chuỗi ngày càng chặt chẽ. Từ sự cố FTX đến việc thanh lý cá voi trên chuỗi năm 2025, các sự kiện tín dụng ngoài chuỗi không còn giới hạn trong "vấn đề của sàn giao dịch", mà sẽ truyền dẫn lên chuỗi, và ngược lại.
Thứ ba, khả năng thích ứng của thị trường đang gia tăng, nhưng lo âu cấu trúc cũng đang gia tăng. DeFi đã thể hiện tính đàn hồi trong khủng hoảng FTX, nhưng lại phơi bày lỗ hổng logic trong sự sụp đổ của Terra/Luna; dữ liệu trên chuỗi ngày càng công khai và minh bạch, nhưng các vụ thanh lý lớn và sự thao túng của cá voi vẫn thường gây ra biến động mạnh.
Cuối cùng, mỗi lần sụp đổ đều thúc đẩy "sự trưởng thành" của thị trường tiền điện tử, không phải là sự ổn định hơn, mà là sự phức tạp hơn. Các công cụ đòn bẩy cao hơn, các mô hình thanh lý thông minh hơn, và các vai trò đấu tranh phức tạp hơn có nghĩa là các đợt sụt giảm trong tương lai sẽ không ít đi, nhưng cách hiểu về nó phải sâu hơn.
Điều đáng lưu ý là, mỗi lần sụp đổ đều không kết thúc thị trường tiền điện tử. Ngược lại, nó đã thúc đẩy sự tái cấu trúc sâu sắc hơn về cấu trúc và thể chế của thị trường. Điều này không có nghĩa là thị trường sẽ trở nên ổn định hơn, ngược lại, sự gia tăng phức tạp thường có nghĩa là các đợt sụt giảm trong tương lai sẽ không ít đi. Nhưng cách hiểu về những biến động giá mạnh mẽ của loại tài sản này cần phải sâu sắc hơn, hệ thống hơn và tương thích hơn với "cú sốc giữa các hệ thống" và "mất cân bằng cơ chế nội bộ".
Những cuộc khủng hoảng này không nói với chúng ta rằng "thị trường tiền điện tử cuối cùng sẽ thất bại", mà là nó phải liên tục tìm kiếm cách định vị chính mình giữa trật tự tài chính toàn cầu, lý tưởng phi tập trung và cơ chế đấu tranh rủi ro.