


Tác giả gốc: vik0nchain, nhà nghiên cứu của Cyber Capital
Biên dịch gốc: Luffy, Foresight News
Từ quý 4 năm 2024 đến đầu năm 2025, bối cảnh cạnh tranh của hệ sinh thái DeFi trên Solana dần hiện rõ, chủ yếu thể hiện qua sự trỗi dậy của các aggregator, việc trừu tượng hóa trải nghiệm người dùng (UX), sự tích hợp lớn và các tiêu chuẩn kinh tế token đang liên tục phát triển. Mặc dù những thay đổi này ban đầu không rõ ràng, nhưng dữ liệu gần đây đã phản ánh rõ ràng tác động, nổi bật là việc phân bổ lại thanh khoản, tạo phí và thay đổi thị phần.
Phân tích này đi sâu vào việc định vị thanh khoản của các sàn giao dịch phi tập trung (DEX) chính dựa trên Solana—Raydium, Jupiter, Orca và Meteora, nhấn mạnh các lợi thế, nhược điểm và tác động đầu tư tiềm năng của chúng so với các đối thủ cạnh tranh hiện có và mới nổi.
Khung phân tích đầu tư
Triển vọng của Raydium (RAY) lạc quan: Thanh khoản sâu sắc và lợi thế mua lại
Vị thế dẫn đầu về thanh khoản và khối lượng giao dịch: Raydium vẫn là sàn giao dịch phi tập trung có thanh khoản mạnh nhất và được sử dụng thường xuyên nhất trong hệ sinh thái Solana. Hơn 55% giao dịch được định tuyến qua Jupiter được thanh toán trên Raydium. Hơn nữa, Raydium đứng đầu trong số các sàn giao dịch phi tập trung trên tất cả các blockchain, cùng với Uniswap, đôi khi thậm chí còn vượt qua Uniswap, trong khi tổng giá trị pha loãng hoàn toàn (FDV) và vốn hóa thị trường chỉ khoảng một phần ba so với Uniswap.
Tỷ lệ giá trị pha loãng hoàn toàn Raydium/Uniswap: 28.72828346 triệu USD / 91.02379018 triệu USD = 31.5%
Tỷ lệ vốn hóa thị trường Raydium/Uniswap: 15.05604427 triệu USD / 54.65824531 triệu USD = 27.5%
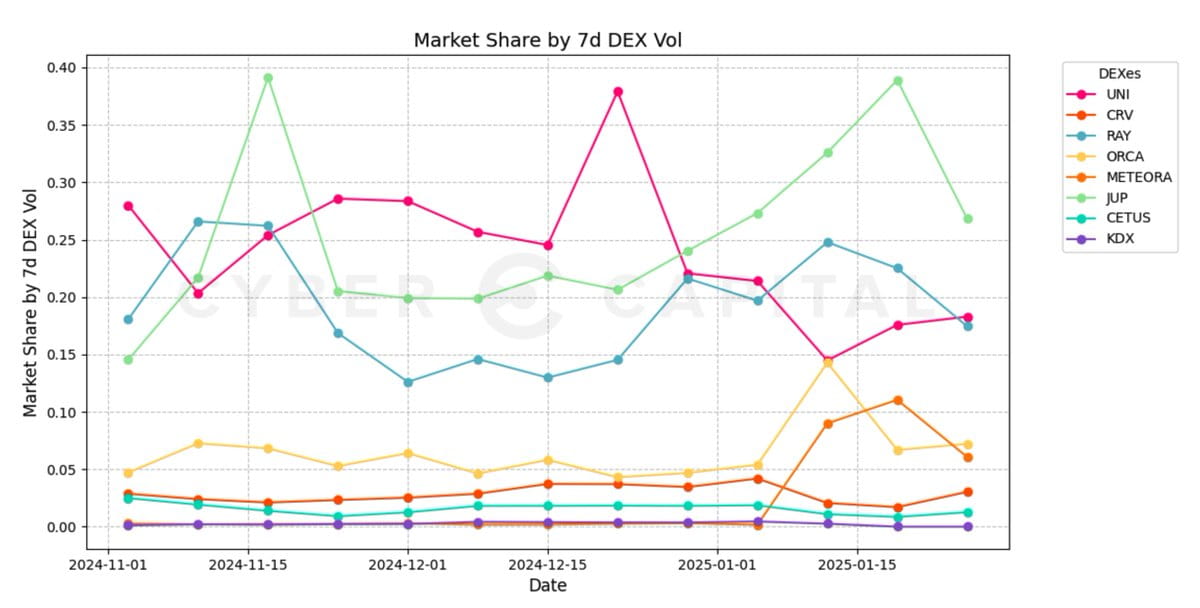
Tích hợp Pump.fun: Các mối quan hệ đối tác chính, bao gồm cả sự tích hợp với Pump.fun, đã nâng cao khối lượng giao dịch và độ dính của giao thức do tất cả các pool Meme mới chuyển đến Raydium.
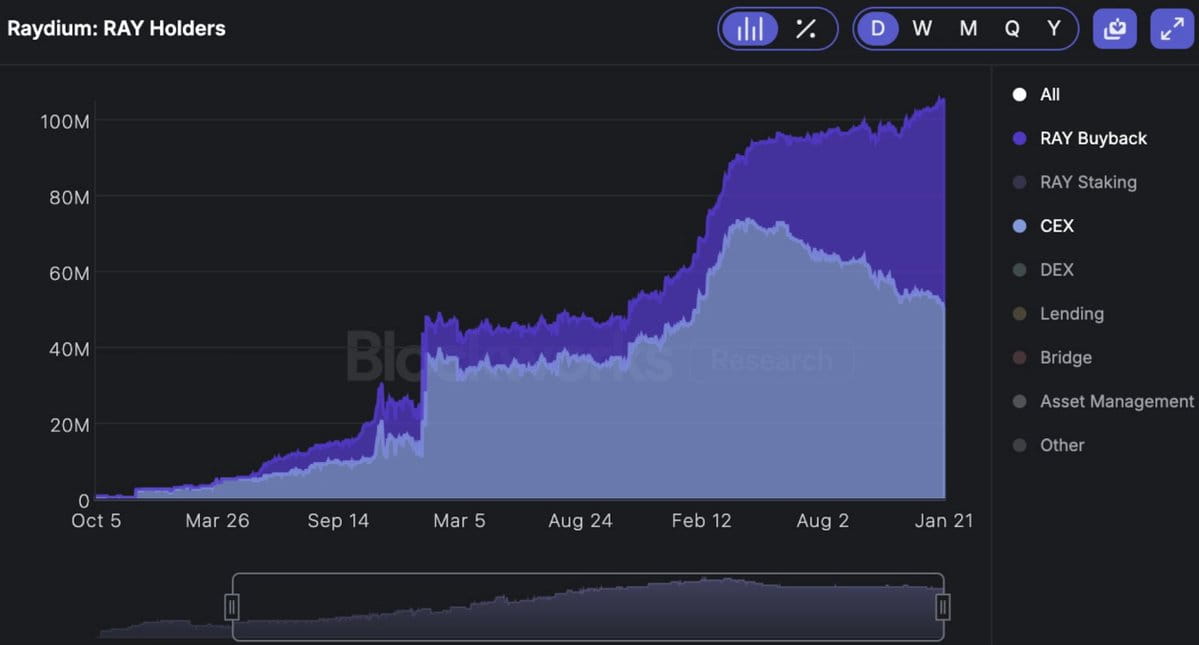
Chương trình mua lại token: Kế hoạch mua lại 12% phí của Raydium đã mua lại hơn 10% tổng cung token, giảm bớt đáng kể áp lực bán. Đáng chú ý, số lượng token mà Raydium đã mua lại đã vượt xa lượng token mà các sàn giao dịch tập trung nắm giữ.
Triển vọng của Jupiter (JUP) lạc quan: Aggregator dẫn đầu thị trường
Lợi thế tích hợp thanh khoản: Jupiter, với tư cách là aggregator thống trị trên Solana, đóng vai trò quan trọng.
Mua lại Moonshot: Việc mua lại Moonshot cho phép Jupiter tích hợp kênh nạp/rút tiền trong sàn giao dịch phi tập trung của mình, nâng cao sức cạnh tranh bằng cách đơn giản hóa trải nghiệm người dùng.
Áp lực giải phóng: Do giải phóng token, Jupiter phải đối mặt với mức tăng cung 127%, điều này mang lại rủi ro lạm phát trung hạn. Mặc dù cơ chế mua lại đã được công bố gần đây, nhưng ước tính nội bộ cho tỷ lệ mua lại hàng năm là 2,4%, điều này mặc dù cung cấp một số hỗ trợ cho kinh tế token, nhưng vai trò trong cuộc cạnh tranh với Raydium là hạn chế.
Mô hình kinh doanh: Do phí của aggregator được tính thêm trên phí của giao thức cơ sở, mô hình aggregator gặp khó khăn trong khía cạnh phí thấp.
Thiếu đối thủ cạnh tranh: Là aggregator đầu tiên trên Solana, Jupiter thiếu những đối thủ cạnh tranh mạnh mẽ.
Triển vọng của Meteora lạc quan: Aggregator thanh khoản đang nổi lên
Hiệu quả tích hợp thanh khoản: Khác với các sàn giao dịch phi tập trung độc lập, các aggregator như Meteora về bản chất có rủi ro giảm thấp hơn và hiệu quả vốn ổn định hơn.
Yếu tố thúc đẩy phát hành token: Việc phát hành thành công token Meteora có thể thay đổi sở thích thanh khoản, cung cấp động lực dài hạn cho vị trí thị trường của nó. Khác với nhà lãnh đạo LP trong ngành là Kamino, điểm MET không được hiển thị công khai trong giao diện người dùng. Hơn nữa, kể từ khi công bố hệ thống điểm MET lần đầu tiên hơn một năm trước, chưa có tuyên bố chính thức nào về airdrop. Mặc dù ở các nơi khác trong hệ sinh thái (chẳng hạn như lulo.fi), nhà cung cấp thanh khoản có thể kiếm được lợi ích cao hơn, nhưng định vị thị trường và kỳ vọng airdrop có thể là động lực chính của nhà cung cấp thanh khoản.
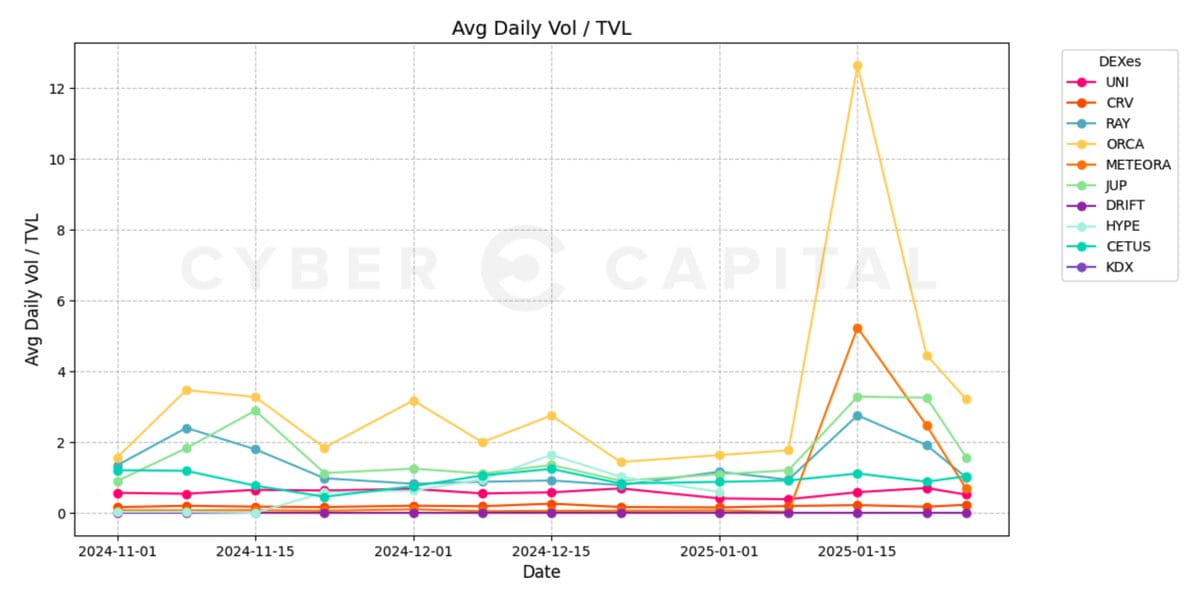
Giữ lại tổng giá trị khóa (TVL): Meteora đã có sự phát triển nhờ vào airdrop Pengu và việc phát hành Memecoin liên quan đến Trump và Melania. Mặc dù trong thời gian ra mắt Memecoin, tỷ lệ khối lượng giao dịch/tổng giá trị khóa (Vol/TVL) của nhiều cặp giao dịch đã tăng do nhu cầu tạm thời, nhưng tổng giá trị khóa của Meteora đã tiếp tục tăng sau sự kiện, cho thấy tỷ lệ giữ lại tốt.
Phát triển tích hợp: Virtuals đã chuyển đến Solana trong quý đầu tiên của năm 2024 và công bố tích hợp với pool thanh khoản của Meteora.
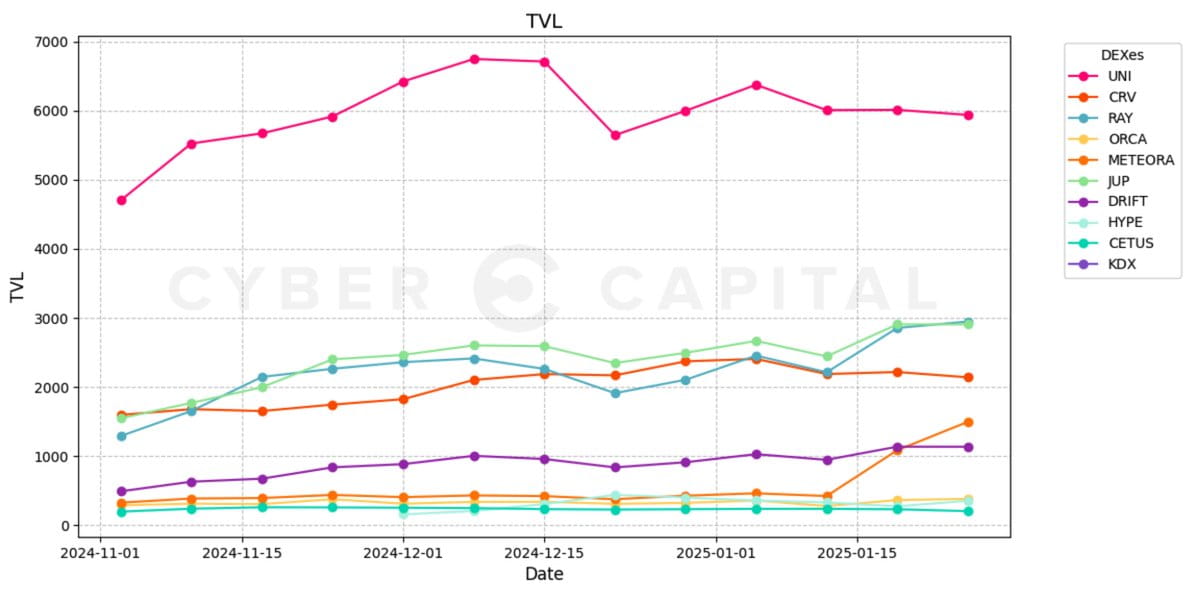
Triển vọng của Orca bi quan: Thiếu thanh khoản duy trì
Thiếu thanh khoản sâu: Mặc dù rất hiệu quả, nhưng quy mô pool của Orca rõ ràng nhỏ hơn nhiều so với Raydium, dẫn đến độ trượt lớn hơn cho các giao dịch lớn.
Vấn đề định vị thị trường: Cơ chế định tuyến của Jupiter ưu tiên các nền tảng giao dịch có thanh khoản sâu hơn, khiến các sàn giao dịch phi tập trung có thanh khoản thấp mới nổi và các pool thanh khoản thiếu hấp dẫn.
Sự xuất hiện của Meteora như một aggregator thanh khoản đã hạn chế khả năng cạnh tranh của các sàn giao dịch phi tập trung không dẫn đầu trong khung định tuyến, vì chỉ khi chi phí trượt thấp hơn phí chênh lệch của Meteora, chúng mới được định tuyến, và trong tình huống ngoài nhu cầu thị trường tăng vọt, điều này rất hiếm.
Hạn chế các biện pháp khuyến khích nhà cung cấp thanh khoản: Orca thiếu chiến lược khai thác thanh khoản mạnh mẽ, dẫn đến tỷ lệ giữ lại nhà cung cấp thanh khoản thấp trong thời gian dài.
Phân bổ vốn không hiệu quả: Khác với Meteora, Orca chưa thực hiện tối ưu hóa lợi nhuận tự động, cần quản lý LP thủ công, dẫn đến trải nghiệm người dùng trở nên phức tạp hơn.
Xu hướng thanh khoản không lạc quan: Token Meteora sắp phát hành có thể hoàn toàn thu hút nhà cung cấp thanh khoản ra khỏi Orca, khiến tình hình của nó trở nên khó khăn hơn.
Thiếu sự tích hợp: Việc không đạt được hợp tác với Pump.fun vào đầu năm 2024 và mới đây là sự thiếu hợp tác với Virtuals đã làm nổi bật sự yếu kém trong khả năng thu hút dòng đơn đặt hàng của các ứng dụng mới nổi được thúc đẩy bởi bán lẻ. Nếu không có yếu tố thúc đẩy sắp xuất hiện để đảo ngược xu hướng này, việc di chuyển thanh khoản có thể tiếp tục.
Các yếu tố trên đã dẫn đến việc Orca không thể giữ lại lượng người dùng bổ sung có được trong thời gian cao điểm nhu cầu mạng.
Yếu tố thúc đẩy quan trọng và rủi ro
Các yếu tố thúc đẩy cần chú ý
So sánh mua lại RAY và số lượng nắm giữ của sàn giao dịch tập trung: Tốc độ mua lại RAY hiện đã vượt qua tổng số RAY mà các sàn giao dịch tập trung nắm giữ, củng cố tính khan hiếm của token.
Xu hướng tăng trưởng tổng giá trị khóa: Vị thế thống trị liên tục của Raydium, Jupiter và Meteora cho thấy tính bền vững của thanh khoản lâu dài. Trong điều kiện thị trường áp lực cao, hiệu suất dính của các giao thức mới nổi đáng được chú ý, không thể bỏ qua.
Quan hệ đối tác: Giống như sự tích hợp của Pumpfun mang lại thanh khoản đáng kể cho Raydium, sự tích hợp của Meteora với Virtuals cũng có thể tạo ra hiệu ứng tương tự. Xét đến tác động của các hợp tác quy mô này đối với thanh khoản và tổng giá trị khóa, việc hợp tác với các đối tác ít được biết đến đang được chú ý.
Phát hành token của Meteora: Sự kiện này có thể đánh dấu bước ngoặt trong việc phân phối thanh khoản của các sàn giao dịch phi tập trung trên Solana.
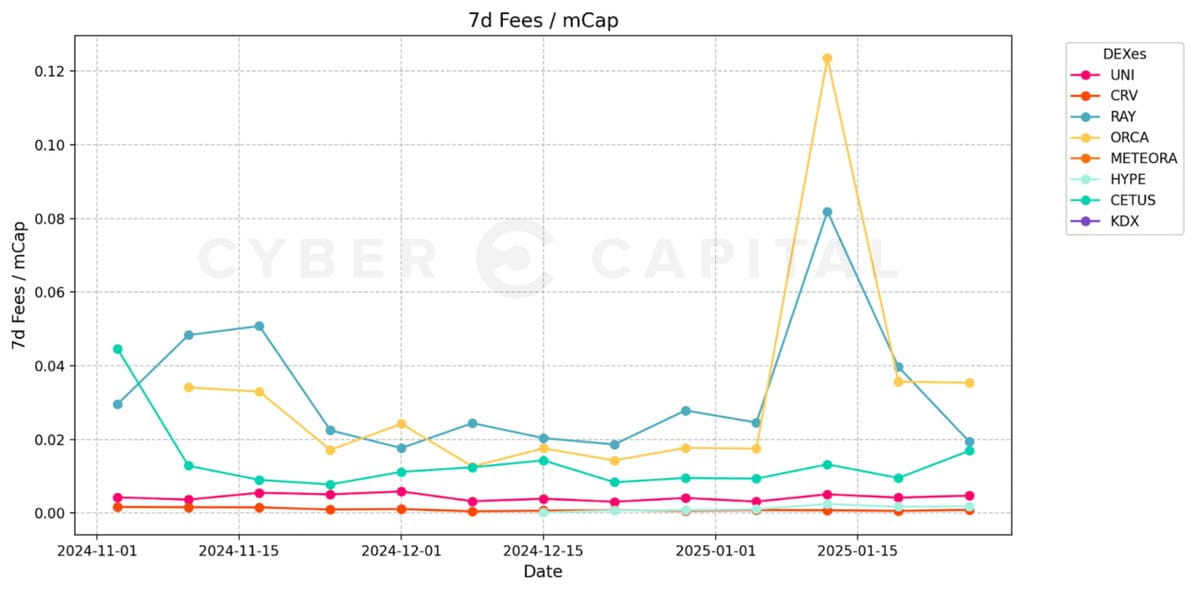
Tỷ lệ phí và vốn hóa thị trường: Orca thể hiện hiệu suất rất cao trong những tháng có nhu cầu mạnh mẽ, nhưng việc thiếu thanh khoản duy trì đã cản trở sức cạnh tranh lâu dài. Ngược lại, JUP lại gặp tình huống ngược lại, bị giới hạn bởi mô hình kinh doanh của nó. So với dự án 'hot' mới nhất là Hyperliquid, Raydium tạo ra gấp mười lần phí với giá trị pha loãng hoàn toàn chỉ một phần tám.
Rủi ro
Áp lực lạm phát của JUP: Mặc dù vị thế aggregator của Jupiter đã được củng cố, nhưng lượng cung token lớn có thể gây áp lực lên giá trong thời gian ngắn.
Sự suy giảm thị phần của Orca: Nếu xu hướng di chuyển của nhà cung cấp thanh khoản tiếp tục, Orca có thể phải đối mặt với việc mất thanh khoản kéo dài.
Rủi ro thực thi airdrop và kinh tế token của Meteora: Mặc dù tổng giá trị khóa ban đầu tăng mạnh, nhưng kinh tế token và cấu trúc khuyến khích của nó vẫn chưa được kiểm chứng.
Kết luận và triển vọng đầu tư
Bối cảnh sàn giao dịch phi tập trung trên Solana đang chuyển đổi theo hướng hiệu quả hơn và tập trung thanh khoản sâu hơn. Vị trí thanh khoản xuất sắc của Raydium, cơ chế mua lại tích cực và vị thế dẫn đầu thị trường khiến nó trở thành một sàn giao dịch phi tập trung rất đáng tin cậy để đầu tư. Vai trò aggregator của Jupiter vẫn rất quan trọng và cung cấp rào cản cạnh tranh, nhưng việc pha loãng cung token đang tạo ra sức cản trong thời gian ngắn. Orca từng là một đối thủ cạnh tranh mạnh mẽ, nhưng hiện phải đối mặt với những thách thức nghiêm trọng về duy trì thanh khoản và hiệu quả vốn, trở thành một tài sản ngày càng yếu hơn, điều này cho thấy sự thiếu hụt trong việc tích hợp quan trọng và khó khăn trong việc cạnh tranh trực tiếp với các đối thủ trưởng thành. Meteora có triển vọng nổi lên sau khi phát hành token sắp tới. Theo lý thuyết hiện tại của chúng tôi, vị trí đầu tư vào sàn giao dịch phi tập trung nên tập trung vào các sàn giao dịch phi tập trung dẫn đầu trong hệ sinh thái nhất định, các aggregator sàn giao dịch phi tập trung và các aggregator thanh khoản, các đối thủ mới nổi đáp ứng tiêu chuẩn yếu tố thúc đẩy cũng có thể nắm giữ một vị trí nhỏ.