



Viết bởi: Jay Jo, Yoon Lee, Tiger Research
Biên soạn: Aiying Ai Ying
Sự ổn định của thị trường stablecoin Nhật Bản chủ yếu là do việc thiết lập khung pháp lý rõ ràng. Sự hỗ trợ của chính phủ và các chính sách của Đảng Dân chủ Tự do cầm quyền đã đẩy nhanh hơn nữa sự phát triển của ngành Web3. Thái độ tích cực và cởi mở của Nhật Bản trái ngược hoàn toàn với lập trường không chắc chắn hoặc hạn chế của nhiều quốc gia đối với stablecoin. Vì vậy, mọi người tràn đầy kỳ vọng lạc quan vào tương lai của thị trường Web3 Nhật Bản. Bài viết này sẽ tìm hiểu hiện trạng quy định về stablecoin ở Nhật Bản và phân tích tác động tiềm tàng của một loại stablecoin được hỗ trợ bằng đồng yên.
1. Quy định thúc đẩy thị trường stablecoin của Nhật Bản cất cánh
Vào tháng 6 năm 2022, Nhật Bản đã đặt nền móng cho việc sửa đổi Đạo luật dịch vụ thanh toán (PSA) để thiết lập khung pháp lý cho việc phát hành và môi giới stablecoin. Những sửa đổi này sẽ được chính thức triển khai vào tháng 6 năm 2023, đánh dấu sự bắt đầu chính thức phát hành stablecoin. Luật mới đưa ra định nghĩa chi tiết về stablecoin, làm rõ đơn vị phát hành và quy định các giấy phép cần thiết cho các doanh nghiệp liên quan.
1. Định nghĩa về Stablecoin
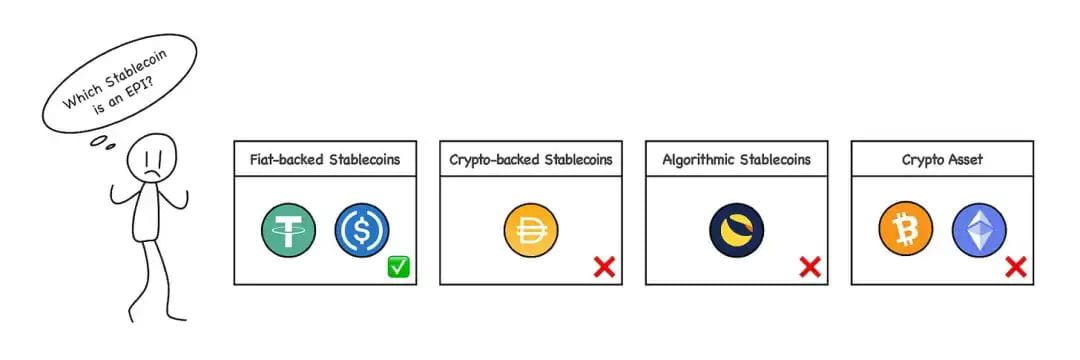
Theo Đạo luật dịch vụ thanh toán sửa đổi, stablecoin được phân loại là “công cụ thanh toán điện tử” (EPI) và có thể được sử dụng để thanh toán hàng hóa hoặc dịch vụ cho phần lớn các đối tượng không xác định.
Tuy nhiên, không phải tất cả các stablecoin đều thuộc loại này. Theo Điều 2(5)(1) của PSA sửa đổi, chỉ những stablecoin có giá trị được hỗ trợ bằng tiền tệ pháp định mới có thể được coi là công cụ thanh toán điện tử. Điều này có nghĩa là các stablecoin (như DAI của MakerDAO) dựa trên tiền điện tử (như Bitcoin hoặc Ethereum) không được coi là công cụ thanh toán điện tử. Sự khác biệt này là một đặc điểm quan trọng trong khuôn khổ pháp lý của Nhật Bản.
(Nguồn: Tiger Research)
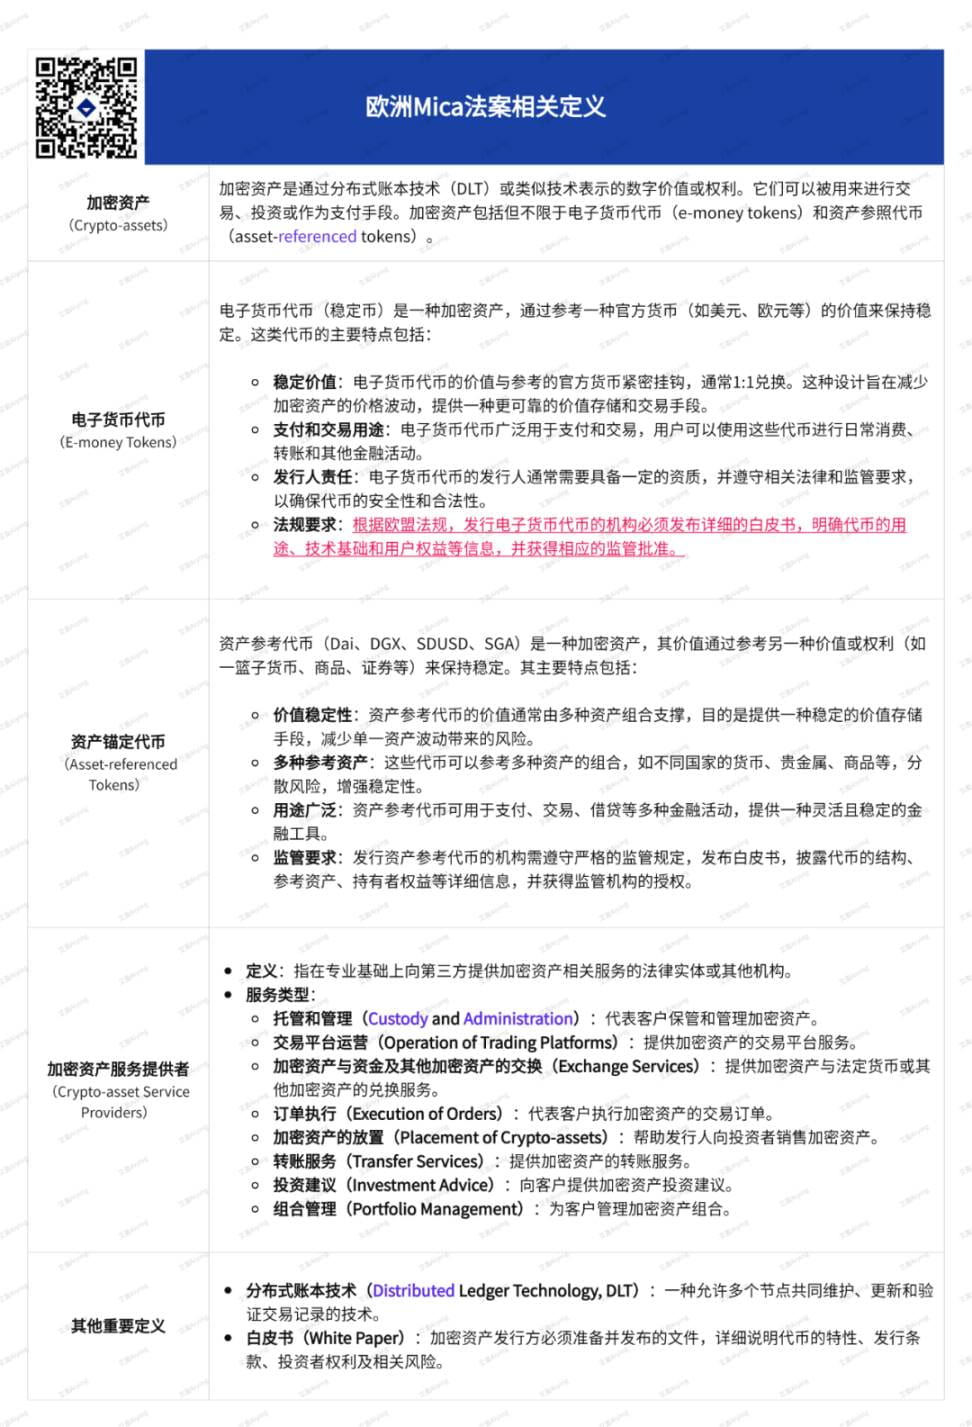
Aiying nói thêm: Việc phân loại stablecoin của Nhật Bản có phần giống với Đạo luật MICA của Châu Âu. Các Stablecoin được hỗ trợ bởi tiền tệ hợp pháp được phân loại là “Mã thông báo tiền điện tử” trong Đạo luật MICA, trong khi DAI loại stablecoin neo giữ tài sản này là “Mã thông báo tham chiếu tài sản”. ." Để biết chi tiết, vui lòng đọc "Báo cáo nghiên cứu mười nghìn từ về Đạo luật MiCA Châu Âu: Giải thích toàn diện về tác động sâu rộng của ngành công nghiệp Web3, DeFi, Stablecoin và các dự án ICO" Ảnh hưởng"
2. Nhà phát hành tiền tệ ổn định
Theo PSA sửa đổi, stablecoin chỉ có thể được phát hành bởi ba loại thực thể:
ngân hàng,
nhà cung cấp dịch vụ chuyển tiền
công ty ủy thác
Stablecoin do mỗi thực thể phát hành có những khác biệt về chức năng, chẳng hạn như giới hạn chuyển khoản và hạn chế của người nhận.
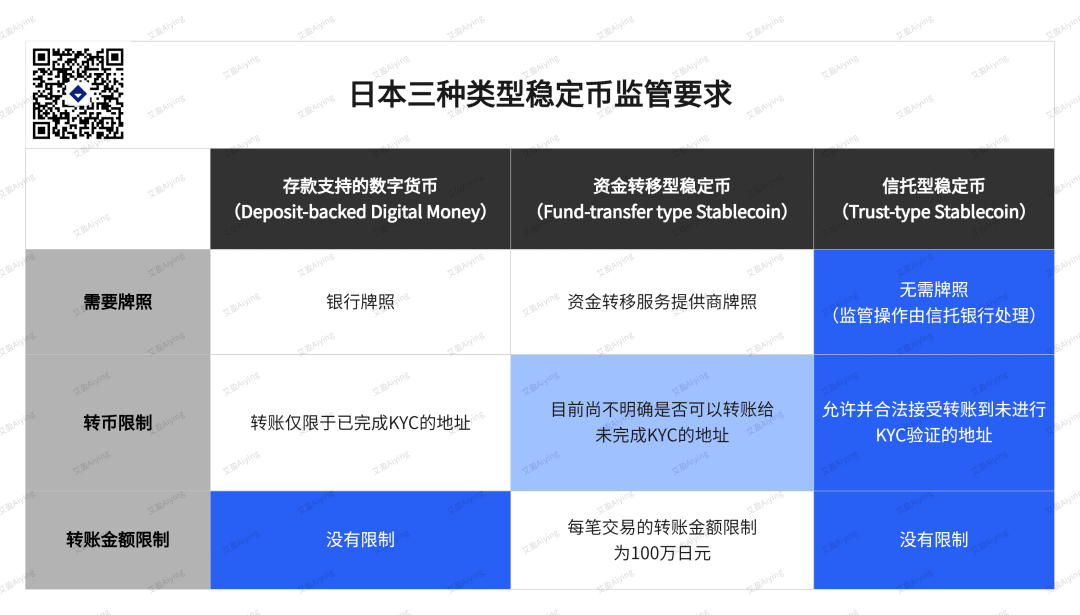
Trong số đó, các loại stablecoin tin cậy do các công ty ủy thác phát hành đáng được chú ý nhất vì chúng được cho là phù hợp nhất với môi trường pháp lý hiện tại của Nhật Bản và có đặc điểm rất giống với các loại stablecoin thông thường như USDT và USDC.
Stablecoin do ngân hàng phát hành sẽ phải chịu một số hạn chế. Vì các ngân hàng cần duy trì sự ổn định của hệ thống tài chính, các cơ quan quản lý cho biết stablecoin do ngân hàng phát hành cần được xem xét cẩn thận và có thể yêu cầu thêm luật pháp.
Các nhà cung cấp dịch vụ chuyển tiền cũng phải tuân theo một số hạn chế, với số tiền chuyển giới hạn ở mức 1 triệu yên cho mỗi giao dịch và không rõ liệu việc chuyển tiền có thể được thực hiện mà không cần xác minh KYC (biết khách hàng của bạn) hay không. Do đó, các stablecoin như vậy có thể yêu cầu cập nhật thêm về quy định. Dựa trên những điều kiện này, dạng stablecoin có nhiều khả năng nhất sẽ là stablecoin do một công ty ủy thác phát hành.
3. Giấy phép liên quan đến tiền tệ ổn định
Để tiến hành hoạt động kinh doanh liên quan đến stablecoin tại Nhật Bản, các thực thể phải đăng ký làm Nhà cung cấp dịch vụ công cụ thanh toán điện tử (EPISP) và xin giấy phép liên quan. Yêu cầu này được đưa ra sau khi sửa đổi Đạo luật dịch vụ thanh toán vào tháng 6 năm 2023. Các hoạt động kinh doanh liên quan đến tiền tệ ổn định bao gồm các hoạt động như mua, bán, trao đổi, môi giới hoặc đại lý tiền tệ ổn định. Ví dụ: một sàn giao dịch tài sản ảo hỗ trợ giao dịch stablecoin hoặc dịch vụ ví lưu ký quản lý stablecoin cho người khác sẽ cần phải đăng ký. Ngoài ra, các doanh nghiệp này phải đáp ứng các yêu cầu tuân thủ về bảo vệ người dùng và chống rửa tiền (AML).
2. Stablecoin được hỗ trợ bằng đồng Yên Nhật
Khi khung pháp lý về stablecoin của Nhật Bản được cải thiện, nhiều dự án đang tích cực nghiên cứu và thử nghiệm các stablecoin được hỗ trợ bằng đồng yên. Sau đây sẽ giới thiệu một số dự án stablecoin lớn của Nhật Bản để giúp hiểu được hiện trạng và đặc điểm của hệ sinh thái stablecoin bằng đồng Yên Nhật.
1. JPYC: Công cụ thanh toán trả trước
JPYC là công ty phát hành tài sản kỹ thuật số được chốt bằng đồng yên đầu tiên của Nhật Bản, được thành lập vào tháng 1 năm 2021. Tuy nhiên, JPYC hiện được phân loại là công cụ thanh toán trả trước thay vì công cụ thanh toán điện tử như được định nghĩa trong Đạo luật dịch vụ thanh toán sửa đổi và do đó không được coi là stablecoin. Việc sử dụng JPYC bị hạn chế. Ví dụ: nó chỉ hỗ trợ chuyển đổi tiền tệ fiat thành JPYC (niêm yết), nhưng không thể chuyển đổi JPYC trở lại thành tiền tệ fiat, tương đương với thẻ nạp tiền, điều này hạn chế các tình huống sử dụng của nó ở một mức độ nhất định.
Tuy nhiên, JPYC đang tích cực làm việc để phát hành stablecoin tuân thủ các yêu cầu của luật mới. Họ có kế hoạch phát hành stablecoin chuyển tiền bằng cách xin giấy phép chuyển tiền và mở rộng mục đích sử dụng, chẳng hạn như trao đổi với Tochika do Ngân hàng Hokkoku cấp.
Ngoài ra, JPYC cũng có kế hoạch đăng ký làm EPISP để vận hành hoạt động kinh doanh stablecoin. Về lâu dài, công ty cũng có kế hoạch phát hành và vận hành các stablecoin dựa trên niềm tin dựa trên Progmat Coin để hỗ trợ các hoạt động kinh doanh liên quan đến tiền mặt hoặc tiền gửi ngân hàng.
2 Tochika: Tiền kỹ thuật số được hỗ trợ bằng tiền gửi
Tochituka là loại tiền kỹ thuật số đầu tiên của Nhật Bản được hỗ trợ bởi tiền gửi ngân hàng, được ra mắt vào năm 2024 bởi Ngân hàng Hokkoku của tỉnh Ishikawa. Tochituka được hỗ trợ bằng tiền gửi ngân hàng và có thể dễ dàng truy cập thông qua ứng dụng "Tochituka" và được sử dụng tại các thương gia đối tác ở tỉnh Ishikawa.
Tochituka được đặc trưng bởi sự đơn giản và dễ sử dụng, phí người bán chỉ là 0,5%. Tuy nhiên, nó hiện chỉ khả dụng trong Tỉnh Ishikawa và chỉ có một cơ hội rút tiền mặt miễn phí mỗi tháng. Sau khi vượt quá số lần rút, phí xử lý là 110 Tochituka (tương đương 110 yên). Ngoài ra, Tochka chạy trên một blockchain riêng tư và có phạm vi sử dụng hạn chế.
Trong tương lai, Tochka có kế hoạch mở rộng dịch vụ của mình để liên kết các tài khoản với các tổ chức tài chính khác, mở rộng phạm vi địa lý và giới thiệu khả năng chuyển tiền ngang hàng.
3 GYEN: Stablecoin ngoài khơi
GYEN là một loại tiền ổn định bằng đồng yên Nhật được phát hành bởi GMO Trust, một công ty con có trụ sở tại New York của Tập đoàn Internet GMO của Nhật Bản. Nó được quản lý bởi Bộ Dịch vụ Tài chính Tiểu bang New York và nằm trong Danh sách Xanh của tiểu bang. GYEN được gắn với đồng yên Nhật theo tỷ lệ 1:1, nhưng vì nó không được phát hành thông qua một công ty ủy thác của Nhật Bản nên nó không thể được lưu hành trong phạm vi Nhật Bản.
Tuy nhiên, GYEN có thể được đưa vào khung pháp lý của Nhật Bản trong tương lai và trở thành một phần của stablecoin tuân thủ.
Việc kinh doanh stablecoin có thực sự khả thi?
Mặc dù stablecoin đã được thông qua hợp pháp trong hơn một năm nhưng các dự án stablecoin của Nhật Bản vẫn đạt được tiến bộ hạn chế. Các dự án Stablecoin như USDT hay USDC vẫn còn khan hiếm ở thị trường Nhật Bản và chưa có công ty nào hoàn tất đăng ký EPISP.
Ngoài ra, các tổ chức phát hành stablecoin được yêu cầu quản lý tất cả các khoản dự trữ dưới dạng tiền gửi không kỳ hạn, điều này gây ra những hạn chế đáng kể đối với hoạt động kinh doanh. Tiền gửi không kỳ hạn có thể được rút bất cứ lúc nào và lợi nhuận ít ỏi nên khó mang lại doanh thu cho hoạt động kinh doanh stablecoin. Mặc dù Ngân hàng Nhật Bản gần đây đã tăng lãi suất từ 0% nhưng lãi suất ngắn hạn 0,25% vẫn ở mức thấp, làm xói mòn khả năng sinh lời của hoạt động kinh doanh stablecoin. Do đó, nhu cầu thị trường đối với các stablecoin cạnh tranh được hỗ trợ bởi các tài sản khác như trái phiếu chính phủ Nhật Bản đã tăng lên.
Bất chấp những thách thức này, các tổ chức tài chính và tập đoàn lớn của Nhật Bản vẫn tích cực tham gia vào hoạt động kinh doanh stablecoin. Chúng bao gồm các ngân hàng lớn như Ngân hàng Mitsubishi UFJ (MUFG), Ngân hàng Mizuho và Tập đoàn Ngân hàng Sumitomo Mitsui (SMBC), cũng như các công ty như Sony và DMM Group.
Phần kết luận
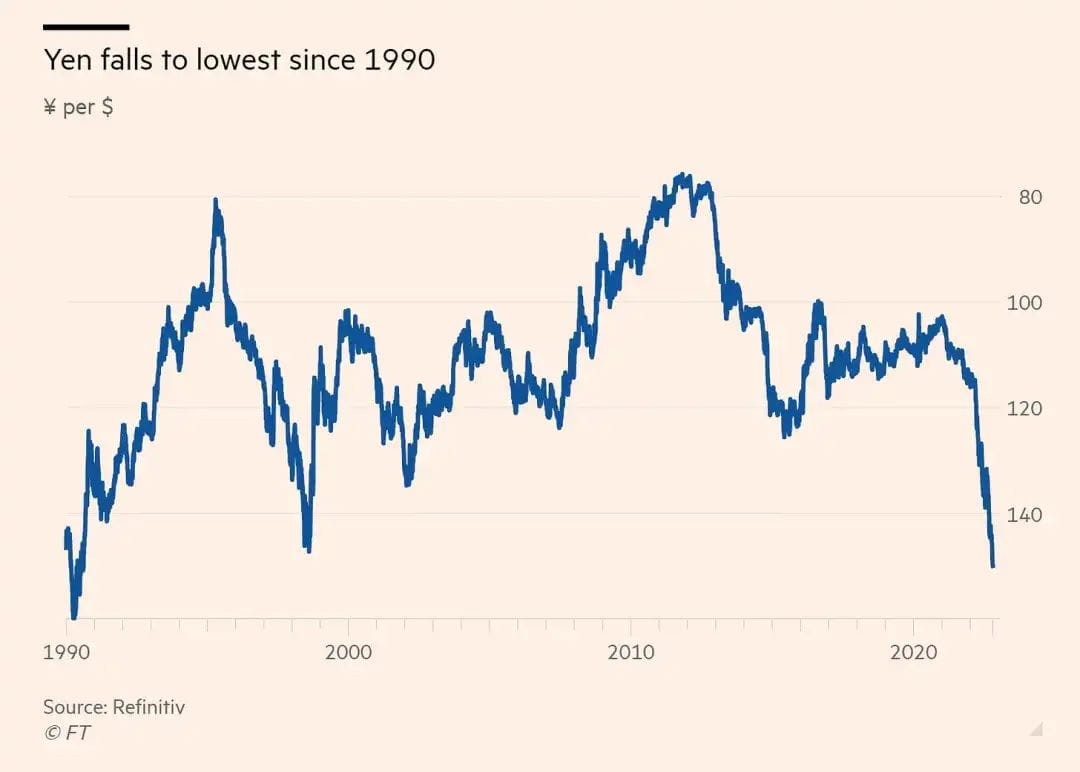
Nguồn: Financial Times, Refinitiv
Nhật Bản đã phải vật lộn với đồng yên yếu trong những năm gần đây và đã thực hiện nhiều chiến lược khác nhau để nâng cao khả năng cạnh tranh của mình. Stablecoin là một phần trong nỗ lực này nhằm tăng quy mô và khả năng cạnh tranh của đồng yên. Bằng cách áp dụng các stablecoin tiên tiến, dự kiến Nhật Bản không chỉ có thể áp dụng nó trong nước mà còn phát triển các kịch bản ứng dụng mới trong lĩnh vực thanh toán toàn cầu, điều này sẽ mang lại cơ hội mới cho Nhật Bản để mở rộng ảnh hưởng trên thị trường tài chính quốc tế.
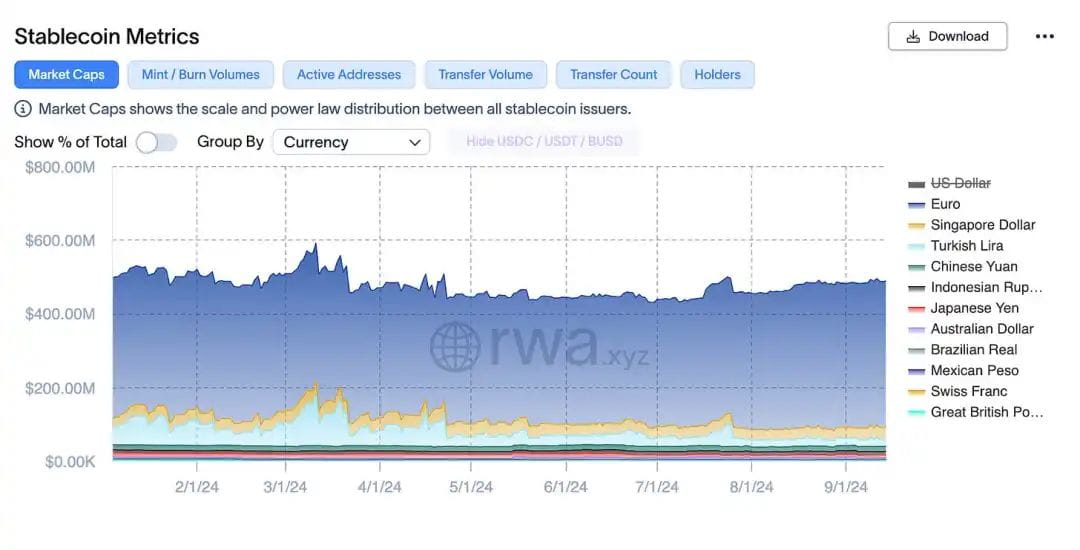
Nguồn: rwa.xyz
Mặc dù khung pháp lý cho stablecoin đã được thiết lập được một thời gian nhưng ảnh hưởng của đồng yên trên thị trường stablecoin vẫn còn hạn chế. Có rất ít trường hợp ứng dụng thực tế cho stablecoin và chưa có công ty nào hoàn tất đăng ký EPISP. Việc giảm bớt sự ủng hộ dành cho nội các Kishida và Đảng Dân chủ Tự do cũng gây khó khăn cho việc thúc đẩy các chính sách mạnh mẽ liên quan đến Web3. Tuy nhiên, việc thiết lập một khung pháp lý là một bước tiến có ý nghĩa. Mặc dù tiến độ có thể chậm nhưng những thay đổi mà nó mang lại rất đáng mong đợi.