



Ngân hàng Canada đang theo đuổi Tiền tệ kỹ thuật số của Ngân hàng Trung ương (CBDC) trong nỗ lực tạo ra một hệ thống thanh toán có thể sử dụng trên toàn cầu, đây là một nhiệm vụ đầy thách thức. Ngân hàng Canada đã công bố một bài báo thảo luận khám phá các vấn đề phức tạp xung quanh vấn đề hòa nhập tài chính và những khó khăn to lớn liên quan đến việc thiết kế một CBDC hòa nhập.
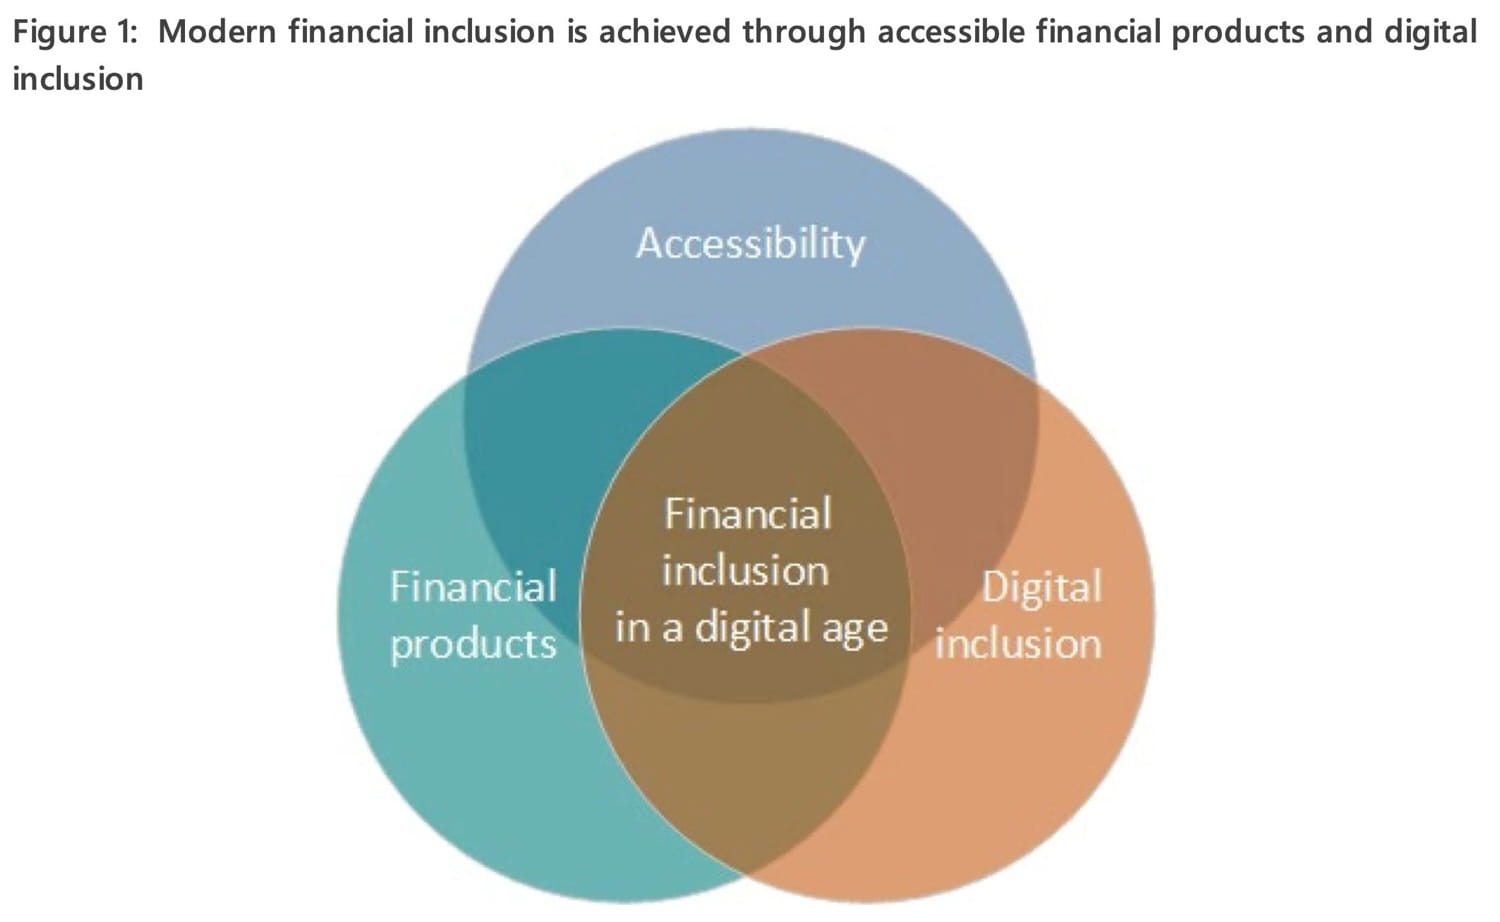
Bài báo xác định ba chiều hướng thiết yếu của sự bao gồm cần thiết cho một phương thức thanh toán có thể tiếp cận phổ quát: bao gồm tài chính, bao gồm kỹ thuật số và khả năng tiếp cận thực tế. Các tác giả của bài báo nhấn mạnh những rào cản đáng kể vẫn tồn tại, nhấn mạnh rằng "số lượng cá nhân phải đối mặt với rào cản hoặc sự loại trừ lớn hơn nhiều so với những gì đã giả định trước đây".
Khoảng cách số: Thu hẹp khoảng cách về khả năng tiếp cận và hiểu biết về số
Một bộ phận đáng kể dân số có thể phải chịu cảnh loại trừ về tài chính vì các tổ chức tài chính tư nhân có thể không có đủ động lực để đáp ứng các yêu cầu của những người chưa được phục vụ đầy đủ, đây là tình trạng xuất phát từ một sự thật hiển nhiên.
Phân tích của chúng tôi cho thấy số lượng cá nhân phải đối mặt với rào cản hoặc sự loại trừ lớn hơn nhiều so với những gì đã giả định trước đây
Một khía cạnh quan trọng của thách thức này nằm ở sự chênh lệch về mặt địa lý. Ví dụ, các thành viên của First Nations ở Canada phải đối mặt với khoảng cách đáng kể từ các tổ chức tài chính so với những người Canada khác, với khoảng cách trung bình là 25 km so với 1,9 km. Do đó, sự hòa nhập tài chính của họ sẽ phụ thuộc rất nhiều vào sự hòa nhập kỹ thuật số.
ẢNH
Tuy nhiên, khả năng tiếp cận kỹ thuật số không đồng nghĩa với trình độ kỹ thuật số. Ví dụ, thanh thiếu niên First Nations có thể có khả năng tiếp cận kỹ thuật số nhưng có thể tụt hậu về kỹ năng công nghệ số so với những người bạn không phải là người bản địa. Hơn nữa, nỗi sợ vô căn cứ về an ninh kỹ thuật số ngăn cản một số người Canada tiếp cận công nghệ số, làm nổi bật tầm quan trọng của việc giải quyết các vấn đề về an ninh và hiểu biết về kỹ thuật số.
Tuổi tác cũng đóng vai trò then chốt, với những bộ phận dân số lớn tuổi thể hiện ít nhiệt tình hơn với công nghệ tài chính kỹ thuật số. Khi dân số già đi, các vấn đề liên quan đến tải nhận thức và khả năng sử dụng được dự đoán sẽ trở nên rõ rệt hơn. Theo một cuộc khảo sát, một bộ phận đáng kể dân số không sở hữu các kỹ năng internet nâng cao, đòi hỏi phải khám phá sâu hơn về thiết kế để có khả năng tiếp cận nhận thức.
Hơn nữa, những người khuyết tật ở Canada phải đối mặt với những thách thức bổ sung, bao gồm cả việc hạn chế truy cập internet. Điều này tạo ra một mệnh lệnh để đảm bảo rằng CBDC được thiết kế để thực sự có thể tiếp cận được với tất cả mọi người, bất kể hạn chế về mặt vật lý hay kỹ thuật số của họ.
Điều thú vị là các tác giả của bài báo thảo luận nhấn mạnh rằng những thách thức nằm ở việc cung cấp dịch vụ chứ không phải bản chất của CBDC. Để vượt qua những thách thức đa diện này, các ngân hàng trung ương phải giải quyết các vấn đề vượt ra ngoài phạm vi truyền thống của họ, nhấn mạnh tham vọng cần thiết để biến CBDC thực sự bao trùm.
 Nguồn: Ngân hàng Canada
Trong một bước đi chủ động hướng tới sự tham gia của công chúng, Ngân hàng Canada đã khởi động sáng kiến #HaveYourSayvào tháng 5 năm 2023. Sáng kiến này tìm kiếm phản hồi từ người dân Canada về triển vọng của một đồng đô la Canada kỹ thuật số CBDC và các tính năng của nó. Thời gian tham vấn, mở cho đến ngày 19 tháng 6, khuyến khích công chúng đóng góp ý kiến và hiểu biết của họ.
Hành trình đầy tham vọng này của Ngân hàng Canada bao hàm những phức tạp của việc hiện đại hóa hệ thống tài chính trong khi vẫn đảm bảo tính bao trùm, nhận ra rằng con đường đến CBDC phải được mở ra bằng các giải pháp đáp ứng nhu cầu đa dạng của người dân. Đây là hành trình không chỉ chuyển đổi bối cảnh tài chính mà còn có tiềm năng định hình lại động lực xã hội.
Bài đăng Những rào cản của Canada: Khả năng tiếp cận tài chính hạn chế và sự hoài nghi về CBDC xuất hiện đầu tiên trên Todayq News.