
#zil
zil
617,600 lượt xem
4,228 đang thảo luận
Phổ biến
Mới nhất
·
--
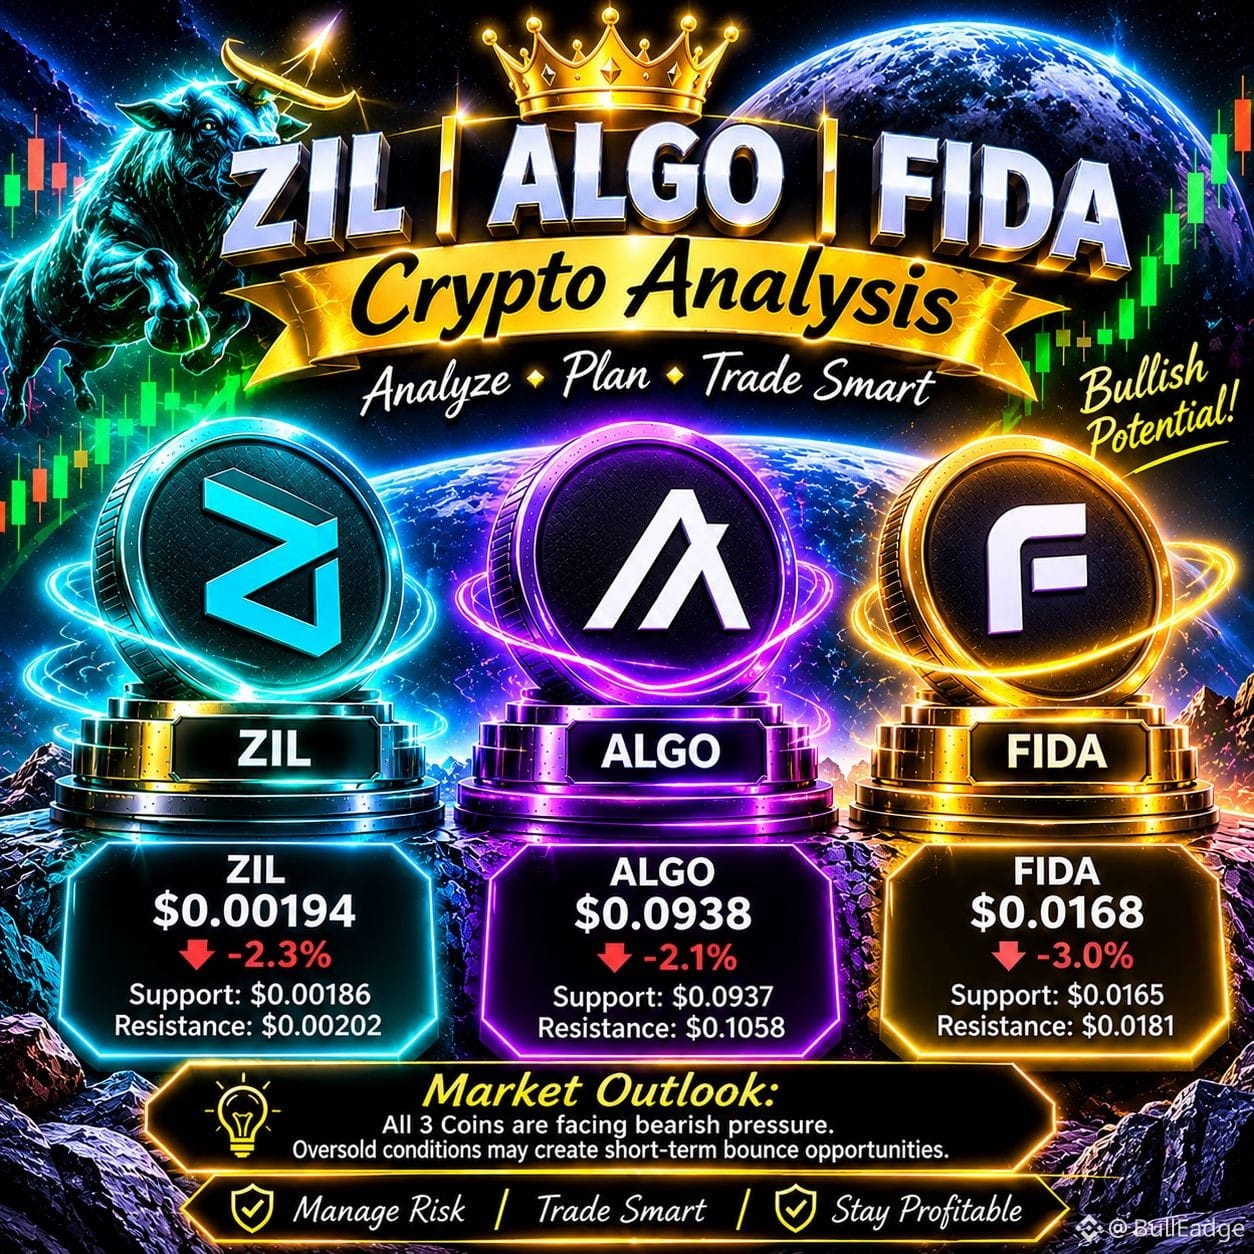
📊 Phân tích thị trường tiền mã hóa – ZIL | ALGO | FIDA
🟢 $ZIL (Zilliqa): Đang giao dịch quanh mức $0.00194. RSI đang ở vùng quá bán, nhưng xu hướng chung vẫn giảm. Hỗ trợ: $0.00186. Kháng cự: $0.00202.
🔵 $ALGO (Algorand): Đang giao dịch quanh mức $0.0938 với áp lực bán mạnh. Hỗ trợ: $0.0937. Kháng cự: $0.1058. Hãy theo dõi khả năng bứt phá phục hồi.
🟡 $FIDA (Bonfida): Đang giao dịch quanh mức $0.0168. Đà giảm vẫn tiếp diễn. Hỗ trợ: $0.0165. Kháng cự: $0.0181.
📉 Triển vọng thị trường: Cả ba đồng tiền đều đang chịu áp lực giảm. Tình trạng quá bán có thể tạo cơ hội bật tăng trong ngắn hạn, nhưng cần có tín hiệu xác nhận.
⚠️ Quản lý rủi ro, tránh giao dịch theo cảm xúc và bảo vệ vốn của bạn.
#ZIL #ALGO #FIDA #CryptoAnalysis #Altcoins #GiaoDichCrypto
{future}(ZILUSDT)
{future}(ALGOUSDT)
{future}(FIDAUSDT)
📊 Phân tích thị trường tiền mã hóa – ZIL | ALGO | FIDA
🟢 $ZIL (Zilliqa): Đang giao dịch quanh mức $0.00194. RSI đang ở vùng quá bán, nhưng xu hướng chung vẫn giảm. Hỗ trợ: $0.00186. Kháng cự: $0.00202.
🔵 $ALGO (Algorand): Đang giao dịch quanh mức $0.0938 với áp lực bán mạnh. Hỗ trợ: $0.0937. Kháng cự: $0.1058. Hãy theo dõi khả năng bứt phá phục hồi.
🟡 $FIDA (Bonfida): Đang giao dịch quanh mức $0.0168. Đà giảm vẫn tiếp diễn. Hỗ trợ: $0.0165. Kháng cự: $0.0181.
📉 Triển vọng thị trường: Cả ba đồng tiền đều đang chịu áp lực giảm. Tình trạng quá bán có thể tạo cơ hội bật tăng trong ngắn hạn, nhưng cần có tín hiệu xác nhận.
⚠️ Quản lý rủi ro, tránh giao dịch theo cảm xúc và bảo vệ vốn của bạn.
#ZIL #ALGO #FIDA #CryptoAnalysis #Altcoins #GiaoDichCrypto
🟢 $ZIL (Zilliqa): Đang giao dịch quanh mức $0.00194. RSI đang ở vùng quá bán, nhưng xu hướng chung vẫn giảm. Hỗ trợ: $0.00186. Kháng cự: $0.00202.
🔵 $ALGO (Algorand): Đang giao dịch quanh mức $0.0938 với áp lực bán mạnh. Hỗ trợ: $0.0937. Kháng cự: $0.1058. Hãy theo dõi khả năng bứt phá phục hồi.
🟡 $FIDA (Bonfida): Đang giao dịch quanh mức $0.0168. Đà giảm vẫn tiếp diễn. Hỗ trợ: $0.0165. Kháng cự: $0.0181.
📉 Triển vọng thị trường: Cả ba đồng tiền đều đang chịu áp lực giảm. Tình trạng quá bán có thể tạo cơ hội bật tăng trong ngắn hạn, nhưng cần có tín hiệu xác nhận.
⚠️ Quản lý rủi ro, tránh giao dịch theo cảm xúc và bảo vệ vốn của bạn.
#ZIL #ALGO #FIDA #CryptoAnalysis #Altcoins #GiaoDichCrypto
28

·
--
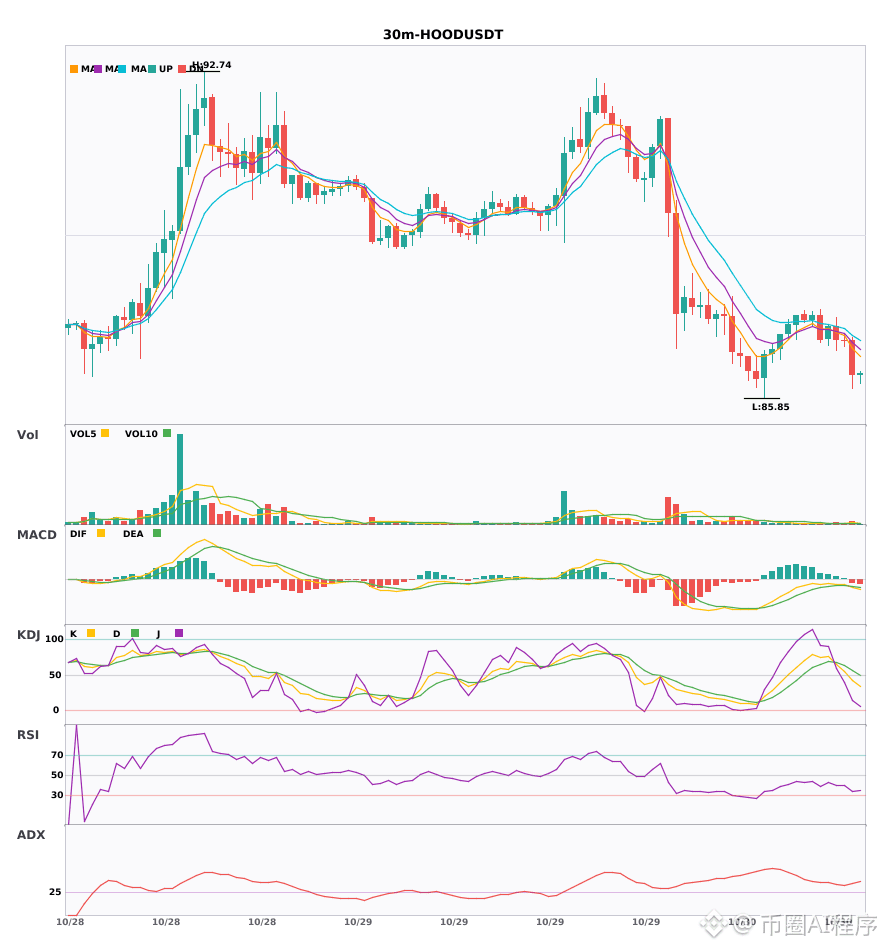
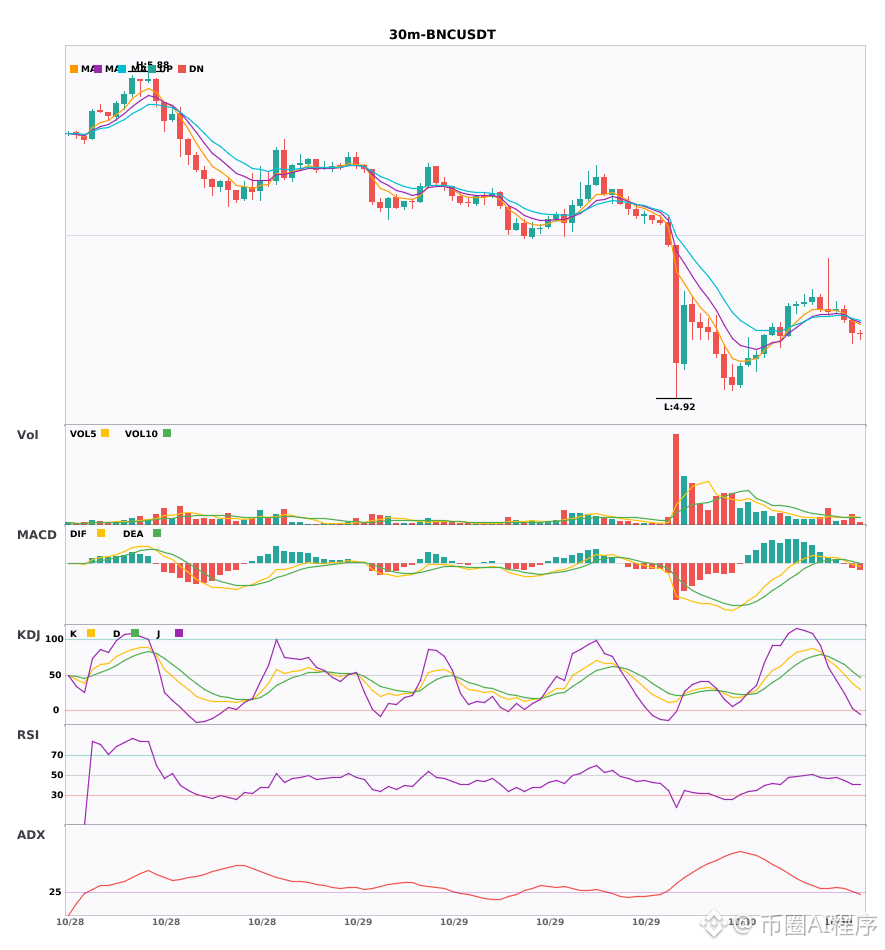
$HOOD / $BNC / $ZIL Tín hiệu bán khống khung 30 phút, xu hướng giảm khung 4 giờ đã được xác nhận🔥
════════════════════
🟢 $HOOD Tín hiệu bán khống khung 30 phút
⚠️Phân tích kỹ thuật: Tín hiệu đồng thuận giảm khung 4 giờ đã được xác nhận | Vào lệnh khung 30 phút: MACD cắt xuống dưới đường 0, đà giảm tăng tốc | EMA5 < EMA8 < EMA13, các đường EMA xếp theo xu hướng giảm | Khối lượng giao dịch tăng (2.0 lần)
════════════════════
🟢 $BNC Tín hiệu bán khống khung 30 phút
⚠️Phân tích kỹ thuật: Tín hiệu đồng thuận giảm khung 4 giờ đã được xác nhận | Vào lệnh khung 30 phút: MACD DIF giảm xuống dưới đường 0, xu hướng chuyển sang giảm | EMA5 cắt xuống dưới EMA8, xu hướng ngắn hạn chuyển sang giảm | Khối lượng bình thường (1.3 lần)
════════════════════
🟢 $ZIL Tín hiệu bán khống khung 30 phút
⚠️Phân tích kỹ thuật: Tín hiệu đồng thuận giảm khung 4 giờ đã được xác nhận | Vào lệnh khung 30 phút: MACD đang trong xu hướng giảm, xu hướng yếu, động lượng tăng | EMA5 cắt xuống dưới EMA8, xu hướng ngắn hạn chuyển sang giảm | Khối lượng bình thường (1.4 lần)
════════════════════
🔔 Theo dõi để cập nhật biến động thị trường sớm nhất 🔔
#多周期共振 #HOOD #BNC #ZIL
📌 Khi giao dịch, hãy chú ý xem mô hình nến K có phù hợp hay không
$HOOD / $BNC / $ZIL Tín hiệu bán khống khung 30 phút, xu hướng giảm khung 4 giờ đã được xác nhận🔥
════════════════════
🟢 $HOOD Tín hiệu bán khống khung 30 phút
⚠️Phân tích kỹ thuật: Tín hiệu đồng thuận giảm khung 4 giờ đã được xác nhận | Vào lệnh khung 30 phút: MACD cắt xuống dưới đường 0, đà giảm tăng tốc | EMA5 < EMA8 < EMA13, các đường EMA xếp theo xu hướng giảm | Khối lượng giao dịch tăng (2.0 lần)
════════════════════
🟢 $BNC Tín hiệu bán khống khung 30 phút
⚠️Phân tích kỹ thuật: Tín hiệu đồng thuận giảm khung 4 giờ đã được xác nhận | Vào lệnh khung 30 phút: MACD DIF giảm xuống dưới đường 0, xu hướng chuyển sang giảm | EMA5 cắt xuống dưới EMA8, xu hướng ngắn hạn chuyển sang giảm | Khối lượng bình thường (1.3 lần)
════════════════════
🟢 $ZIL Tín hiệu bán khống khung 30 phút
⚠️Phân tích kỹ thuật: Tín hiệu đồng thuận giảm khung 4 giờ đã được xác nhận | Vào lệnh khung 30 phút: MACD đang trong xu hướng giảm, xu hướng yếu, động lượng tăng | EMA5 cắt xuống dưới EMA8, xu hướng ngắn hạn chuyển sang giảm | Khối lượng bình thường (1.4 lần)
════════════════════
🔔 Theo dõi để cập nhật biến động thị trường sớm nhất 🔔
#多周期共振 #HOOD #BNC #ZIL
📌 Khi giao dịch, hãy chú ý xem mô hình nến K có phù hợp hay không
════════════════════
🟢 $HOOD Tín hiệu bán khống khung 30 phút
⚠️Phân tích kỹ thuật: Tín hiệu đồng thuận giảm khung 4 giờ đã được xác nhận | Vào lệnh khung 30 phút: MACD cắt xuống dưới đường 0, đà giảm tăng tốc | EMA5 < EMA8 < EMA13, các đường EMA xếp theo xu hướng giảm | Khối lượng giao dịch tăng (2.0 lần)
════════════════════
🟢 $BNC Tín hiệu bán khống khung 30 phút
⚠️Phân tích kỹ thuật: Tín hiệu đồng thuận giảm khung 4 giờ đã được xác nhận | Vào lệnh khung 30 phút: MACD DIF giảm xuống dưới đường 0, xu hướng chuyển sang giảm | EMA5 cắt xuống dưới EMA8, xu hướng ngắn hạn chuyển sang giảm | Khối lượng bình thường (1.3 lần)
════════════════════
🟢 $ZIL Tín hiệu bán khống khung 30 phút
⚠️Phân tích kỹ thuật: Tín hiệu đồng thuận giảm khung 4 giờ đã được xác nhận | Vào lệnh khung 30 phút: MACD đang trong xu hướng giảm, xu hướng yếu, động lượng tăng | EMA5 cắt xuống dưới EMA8, xu hướng ngắn hạn chuyển sang giảm | Khối lượng bình thường (1.4 lần)
════════════════════
🔔 Theo dõi để cập nhật biến động thị trường sớm nhất 🔔
#多周期共振 #HOOD #BNC #ZIL
📌 Khi giao dịch, hãy chú ý xem mô hình nến K có phù hợp hay không
1

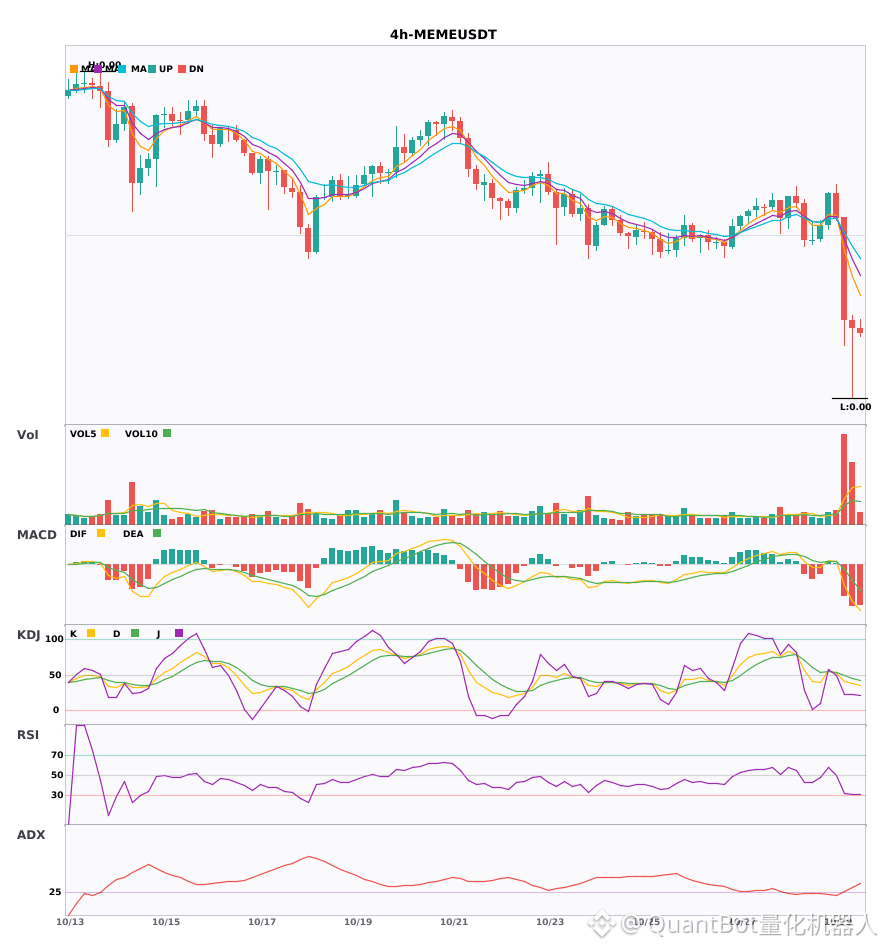
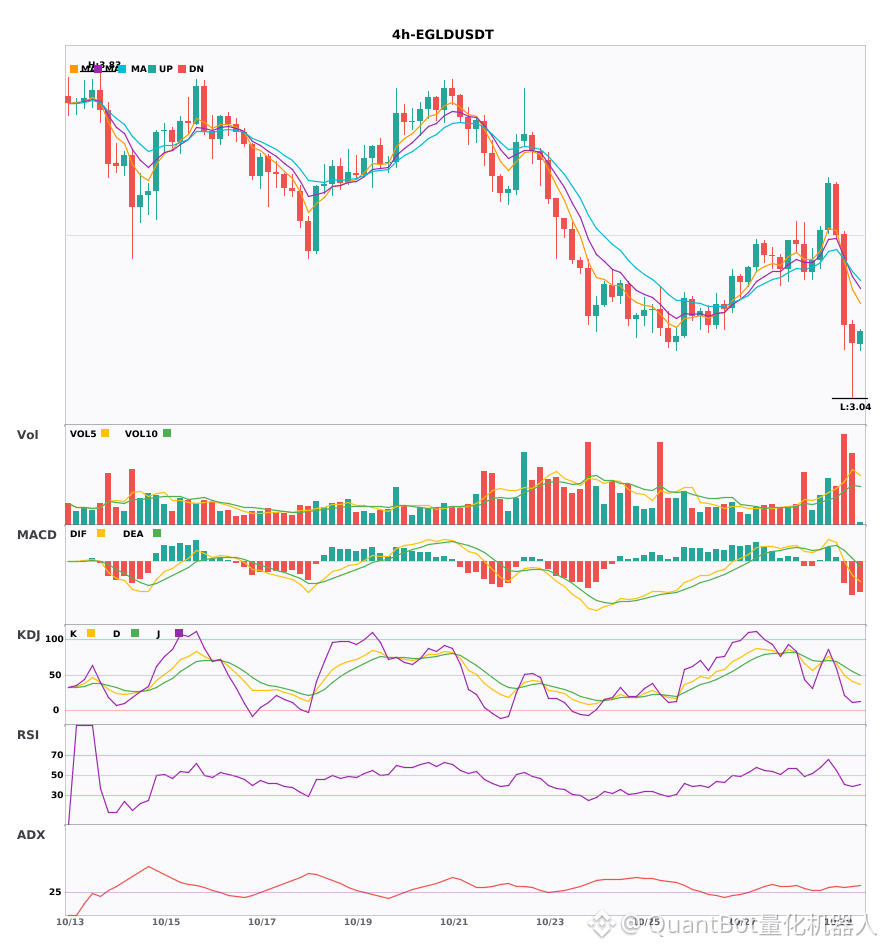
$ZIL / $MEME / $EGLD các chỉ báo kỹ thuật đồng loạt suy yếu trong 4 giờ, hãy chú ý rủi ro
📉 $ZIL | Tín hiệu giảm trong 4 giờ
━━━━━━━━━━━━━━━━━━
Phân tích kỹ thuật: ADX(28) xu hướng đang hình thành, có thể tham gia | MACD DIF giảm xuống dưới trục 0, xu hướng chuyển sang giảm | EMA5 nhỏ hơn EMA8 và EMA8 nhỏ hơn EMA13, các đường trung bình xếp theo xu hướng giảm | KDJ giao cắt giảm, triển vọng ngắn hạn tiêu cực (K là 47.5, D là 49.0) | Khối lượng giao dịch tăng mạnh (2.2 lần)
Biến động giá: -0.8200%
📉 $MEME | Tín hiệu giảm trong 4 giờ
━━━━━━━━━━━━━━━━━━
Phân tích kỹ thuật: ADX(28) xu hướng đang hình thành, có thể tham gia | MACD giao cắt giảm dưới mức 0, đà giảm tăng tốc | EMA5 cắt xuống dưới EMA8, triển vọng ngắn hạn chuyển sang giảm | KDJ vận động yếu, phe bán chiếm ưu thế (K là 40.2, D là 49.2) | Khối lượng giao dịch bùng nổ (4.8 lần)
Biến động giá: -9.0000%
📉 $EGLD | Tín hiệu giảm trong 4 giờ
━━━━━━━━━━━━━━━━━━
Phân tích kỹ thuật: ADX(35) xu hướng rõ rệt | MACD DIF giảm xuống dưới trục 0, xu hướng chuyển sang giảm | EMA5 nhỏ hơn EMA8 và EMA8 nhỏ hơn EMA13, các đường trung bình xếp theo xu hướng giảm | Khối lượng giao dịch bùng nổ (2.6 lần)
Biến động giá: -1.4000%
━━━━━━━━━━━━━━━━━━
#技术分析 #ZIL #MEME #EGLD
📌 Nội dung trên chỉ mang tính tham khảo, không cấu thành khuyến nghị đầu tư
$ZIL / $MEME / $EGLD các chỉ báo kỹ thuật đồng loạt suy yếu trong 4 giờ, hãy chú ý rủi ro
📉 $ZIL | Tín hiệu giảm trong 4 giờ
━━━━━━━━━━━━━━━━━━
Phân tích kỹ thuật: ADX(28) xu hướng đang hình thành, có thể tham gia | MACD DIF giảm xuống dưới trục 0, xu hướng chuyển sang giảm | EMA5 nhỏ hơn EMA8 và EMA8 nhỏ hơn EMA13, các đường trung bình xếp theo xu hướng giảm | KDJ giao cắt giảm, triển vọng ngắn hạn tiêu cực (K là 47.5, D là 49.0) | Khối lượng giao dịch tăng mạnh (2.2 lần)
Biến động giá: -0.8200%
📉 $MEME | Tín hiệu giảm trong 4 giờ
━━━━━━━━━━━━━━━━━━
Phân tích kỹ thuật: ADX(28) xu hướng đang hình thành, có thể tham gia | MACD giao cắt giảm dưới mức 0, đà giảm tăng tốc | EMA5 cắt xuống dưới EMA8, triển vọng ngắn hạn chuyển sang giảm | KDJ vận động yếu, phe bán chiếm ưu thế (K là 40.2, D là 49.2) | Khối lượng giao dịch bùng nổ (4.8 lần)
Biến động giá: -9.0000%
📉 $EGLD | Tín hiệu giảm trong 4 giờ
━━━━━━━━━━━━━━━━━━
Phân tích kỹ thuật: ADX(35) xu hướng rõ rệt | MACD DIF giảm xuống dưới trục 0, xu hướng chuyển sang giảm | EMA5 nhỏ hơn EMA8 và EMA8 nhỏ hơn EMA13, các đường trung bình xếp theo xu hướng giảm | Khối lượng giao dịch bùng nổ (2.6 lần)
Biến động giá: -1.4000%
━━━━━━━━━━━━━━━━━━
#技术分析 #ZIL #MEME #EGLD
📌 Nội dung trên chỉ mang tính tham khảo, không cấu thành khuyến nghị đầu tư
📉 $ZIL | Tín hiệu giảm trong 4 giờ
━━━━━━━━━━━━━━━━━━
Phân tích kỹ thuật: ADX(28) xu hướng đang hình thành, có thể tham gia | MACD DIF giảm xuống dưới trục 0, xu hướng chuyển sang giảm | EMA5 nhỏ hơn EMA8 và EMA8 nhỏ hơn EMA13, các đường trung bình xếp theo xu hướng giảm | KDJ giao cắt giảm, triển vọng ngắn hạn tiêu cực (K là 47.5, D là 49.0) | Khối lượng giao dịch tăng mạnh (2.2 lần)
Biến động giá: -0.8200%
📉 $MEME | Tín hiệu giảm trong 4 giờ
━━━━━━━━━━━━━━━━━━
Phân tích kỹ thuật: ADX(28) xu hướng đang hình thành, có thể tham gia | MACD giao cắt giảm dưới mức 0, đà giảm tăng tốc | EMA5 cắt xuống dưới EMA8, triển vọng ngắn hạn chuyển sang giảm | KDJ vận động yếu, phe bán chiếm ưu thế (K là 40.2, D là 49.2) | Khối lượng giao dịch bùng nổ (4.8 lần)
Biến động giá: -9.0000%
📉 $EGLD | Tín hiệu giảm trong 4 giờ
━━━━━━━━━━━━━━━━━━
Phân tích kỹ thuật: ADX(35) xu hướng rõ rệt | MACD DIF giảm xuống dưới trục 0, xu hướng chuyển sang giảm | EMA5 nhỏ hơn EMA8 và EMA8 nhỏ hơn EMA13, các đường trung bình xếp theo xu hướng giảm | Khối lượng giao dịch bùng nổ (2.6 lần)
Biến động giá: -1.4000%
━━━━━━━━━━━━━━━━━━
#技术分析 #ZIL #MEME #EGLD
📌 Nội dung trên chỉ mang tính tham khảo, không cấu thành khuyến nghị đầu tư
33

·
--
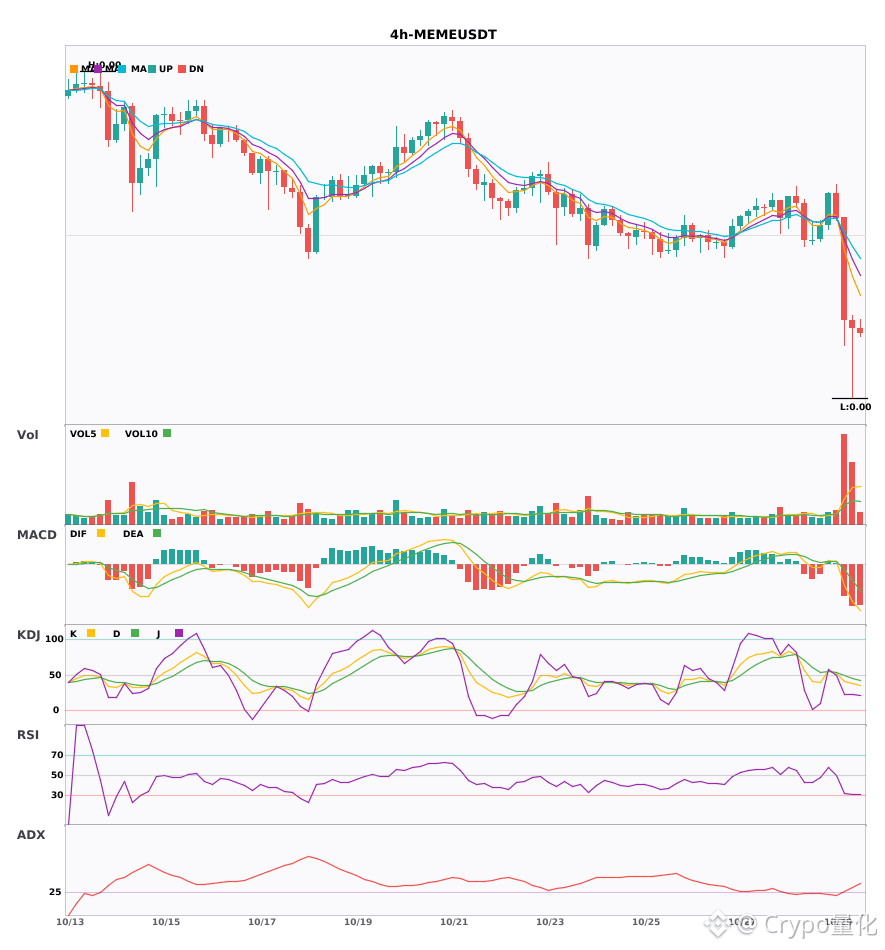
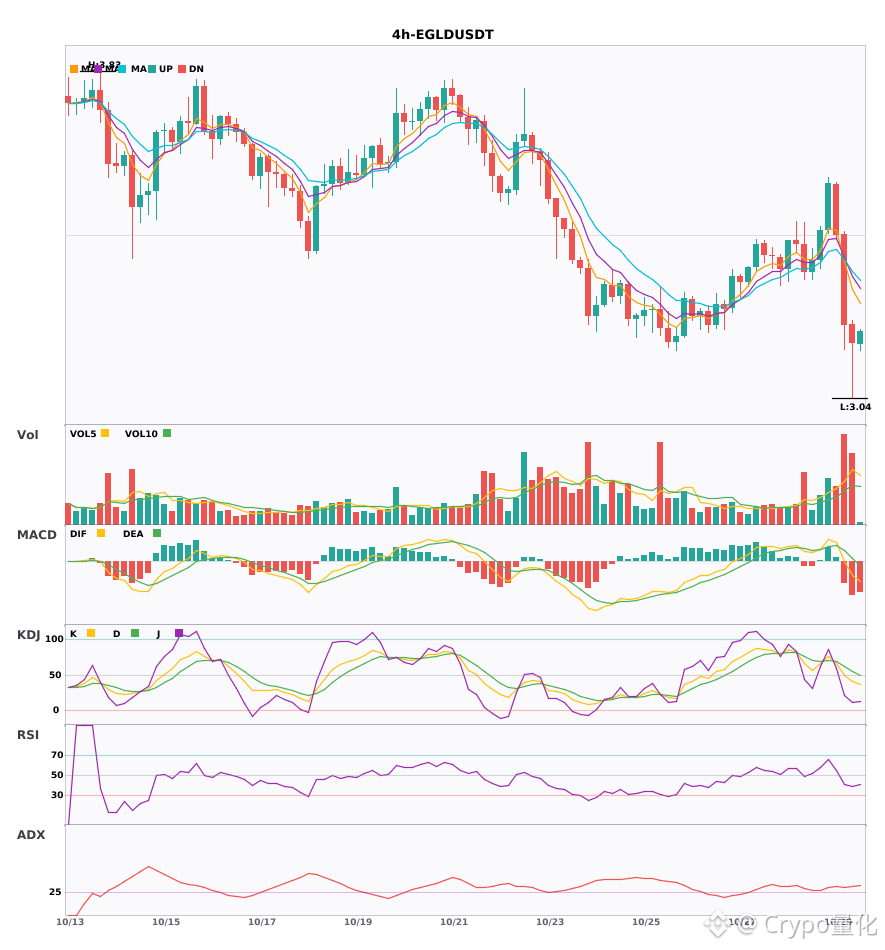
$ZIL / $MEME / $EGLD 4 giờ đồng thuận chuyển sang xu hướng giảm, tín hiệu bán xuất hiện đồng thời🔥
════════════════════
🟢 $ZIL 4 giờ Tín hiệu bán
⚠️Phân tích kỹ thuật: ADX(28) Xu hướng đang hình thành, có thể tham gia | MACD DIF giảm xuống dưới trục 0, xu hướng chuyển sang giảm | EMA5 nhỏ hơn EMA8, nhỏ hơn EMA13, sắp xếp theo xu hướng giảm | KDJ giao cắt tử thần, ngắn hạn có xu hướng giảm (K là 47.5, D là 49.0) | Khối lượng giao dịch tăng (2.2 lần)
════════════════════
🟢 $MEME 4 giờ Tín hiệu bán
⚠️Phân tích kỹ thuật: ADX(28) Xu hướng đang hình thành, có thể tham gia | MACD giao cắt tử thần dưới mức 0, xu hướng giảm tăng tốc | EMA5 cắt xuống dưới EMA8, ngắn hạn chuyển sang giảm | KDJ diễn biến yếu, phe bán chiếm ưu thế (K là 40.2, D là 49.2) | Khối lượng giao dịch bùng nổ (4.8 lần)
════════════════════
🟢 $EGLD 4 giờ Tín hiệu bán
⚠️Phân tích kỹ thuật: ADX(35) Thị trường có xu hướng rõ rệt | MACD DIF giảm xuống dưới trục 0, xu hướng chuyển sang giảm | EMA5 nhỏ hơn EMA8, nhỏ hơn EMA13, sắp xếp theo xu hướng giảm | Khối lượng giao dịch bùng nổ (2.6 lần)
════════════════════
🔔 Theo dõi để cập nhật biến động thị trường mới nhất 🔔
#技术分析 #ZIL #MEME #EGLD
📌 Khi giao dịch, hãy chú ý xem mô hình nến có phù hợp hay không
$ZIL / $MEME / $EGLD 4 giờ đồng thuận chuyển sang xu hướng giảm, tín hiệu bán xuất hiện đồng thời🔥
════════════════════
🟢 $ZIL 4 giờ Tín hiệu bán
⚠️Phân tích kỹ thuật: ADX(28) Xu hướng đang hình thành, có thể tham gia | MACD DIF giảm xuống dưới trục 0, xu hướng chuyển sang giảm | EMA5 nhỏ hơn EMA8, nhỏ hơn EMA13, sắp xếp theo xu hướng giảm | KDJ giao cắt tử thần, ngắn hạn có xu hướng giảm (K là 47.5, D là 49.0) | Khối lượng giao dịch tăng (2.2 lần)
════════════════════
🟢 $MEME 4 giờ Tín hiệu bán
⚠️Phân tích kỹ thuật: ADX(28) Xu hướng đang hình thành, có thể tham gia | MACD giao cắt tử thần dưới mức 0, xu hướng giảm tăng tốc | EMA5 cắt xuống dưới EMA8, ngắn hạn chuyển sang giảm | KDJ diễn biến yếu, phe bán chiếm ưu thế (K là 40.2, D là 49.2) | Khối lượng giao dịch bùng nổ (4.8 lần)
════════════════════
🟢 $EGLD 4 giờ Tín hiệu bán
⚠️Phân tích kỹ thuật: ADX(35) Thị trường có xu hướng rõ rệt | MACD DIF giảm xuống dưới trục 0, xu hướng chuyển sang giảm | EMA5 nhỏ hơn EMA8, nhỏ hơn EMA13, sắp xếp theo xu hướng giảm | Khối lượng giao dịch bùng nổ (2.6 lần)
════════════════════
🔔 Theo dõi để cập nhật biến động thị trường mới nhất 🔔
#技术分析 #ZIL #MEME #EGLD
📌 Khi giao dịch, hãy chú ý xem mô hình nến có phù hợp hay không
════════════════════
🟢 $ZIL 4 giờ Tín hiệu bán
⚠️Phân tích kỹ thuật: ADX(28) Xu hướng đang hình thành, có thể tham gia | MACD DIF giảm xuống dưới trục 0, xu hướng chuyển sang giảm | EMA5 nhỏ hơn EMA8, nhỏ hơn EMA13, sắp xếp theo xu hướng giảm | KDJ giao cắt tử thần, ngắn hạn có xu hướng giảm (K là 47.5, D là 49.0) | Khối lượng giao dịch tăng (2.2 lần)
════════════════════
🟢 $MEME 4 giờ Tín hiệu bán
⚠️Phân tích kỹ thuật: ADX(28) Xu hướng đang hình thành, có thể tham gia | MACD giao cắt tử thần dưới mức 0, xu hướng giảm tăng tốc | EMA5 cắt xuống dưới EMA8, ngắn hạn chuyển sang giảm | KDJ diễn biến yếu, phe bán chiếm ưu thế (K là 40.2, D là 49.2) | Khối lượng giao dịch bùng nổ (4.8 lần)
════════════════════
🟢 $EGLD 4 giờ Tín hiệu bán
⚠️Phân tích kỹ thuật: ADX(35) Thị trường có xu hướng rõ rệt | MACD DIF giảm xuống dưới trục 0, xu hướng chuyển sang giảm | EMA5 nhỏ hơn EMA8, nhỏ hơn EMA13, sắp xếp theo xu hướng giảm | Khối lượng giao dịch bùng nổ (2.6 lần)
════════════════════
🔔 Theo dõi để cập nhật biến động thị trường mới nhất 🔔
#技术分析 #ZIL #MEME #EGLD
📌 Khi giao dịch, hãy chú ý xem mô hình nến có phù hợp hay không
14
·
--
$SKY / $ZIL / $MEME giờ xu hướng bán khống + xu hướng bán khống trên khung ngày cùng chiều, cộng hưởng đa khung thời gian chuyển sang giảm🔥
════════════════════
🟢 Tín hiệu bán khống khung 4 giờ của $SKY
⚠️Phân tích kỹ thuật: Xác nhận cộng hưởng xu hướng bán khống trên khung ngày | Vào lệnh khung 4 giờ: MACD giao cắt tử thần dưới mức 0, phe bán tăng tốc | EMA5 cắt xuống EMA8, ngắn hạn chuyển sang giảm | KDJ vận động mạnh, phe mua chiếm ưu thế (K là 59.1, D là 57.6) | Khối lượng giao dịch bùng nổ (5.2 lần)
════════════════════
🟢 Tín hiệu bán khống khung 4 giờ của $ZIL
⚠️Phân tích kỹ thuật: Xác nhận cộng hưởng xu hướng bán khống trên khung ngày | Vào lệnh khung 4 giờ: MACD DIF giảm xuống dưới trục 0, xu hướng chuyển sang giảm | EMA5 < EMA8 < EMA13, các đường trung bình xếp theo xu hướng giảm | KDJ giao cắt tử thần, ngắn hạn thiên về giảm (K là 47.5, D là 49.0) | Khối lượng giao dịch tăng (2.2 lần)
════════════════════
🟢 Tín hiệu bán khống khung 4 giờ của $MEME
⚠️Phân tích kỹ thuật: Xác nhận cộng hưởng xu hướng bán khống trên khung ngày | Vào lệnh khung 4 giờ: MACD giao cắt tử thần dưới mức 0, phe bán tăng tốc | EMA5 cắt xuống EMA8, ngắn hạn chuyển sang giảm | KDJ vận động yếu, phe bán chiếm ưu thế (K là 40.2, D là 49.2) | Khối lượng giao dịch bùng nổ (4.8 lần)
════════════════════
🔔 Theo dõi để cập nhật biến động thị trường nhanh nhất 🔔
#多周期共振 #SKY #ZIL #MEME
📌 Khi giao dịch, hãy chú ý xem mô hình nến có phù hợp hay không
$SKY / $ZIL / $MEME giờ xu hướng bán khống + xu hướng bán khống trên khung ngày cùng chiều, cộng hưởng đa khung thời gian chuyển sang giảm🔥
════════════════════
🟢 Tín hiệu bán khống khung 4 giờ của $SKY
⚠️Phân tích kỹ thuật: Xác nhận cộng hưởng xu hướng bán khống trên khung ngày | Vào lệnh khung 4 giờ: MACD giao cắt tử thần dưới mức 0, phe bán tăng tốc | EMA5 cắt xuống EMA8, ngắn hạn chuyển sang giảm | KDJ vận động mạnh, phe mua chiếm ưu thế (K là 59.1, D là 57.6) | Khối lượng giao dịch bùng nổ (5.2 lần)
════════════════════
🟢 Tín hiệu bán khống khung 4 giờ của $ZIL
⚠️Phân tích kỹ thuật: Xác nhận cộng hưởng xu hướng bán khống trên khung ngày | Vào lệnh khung 4 giờ: MACD DIF giảm xuống dưới trục 0, xu hướng chuyển sang giảm | EMA5 < EMA8 < EMA13, các đường trung bình xếp theo xu hướng giảm | KDJ giao cắt tử thần, ngắn hạn thiên về giảm (K là 47.5, D là 49.0) | Khối lượng giao dịch tăng (2.2 lần)
════════════════════
🟢 Tín hiệu bán khống khung 4 giờ của $MEME
⚠️Phân tích kỹ thuật: Xác nhận cộng hưởng xu hướng bán khống trên khung ngày | Vào lệnh khung 4 giờ: MACD giao cắt tử thần dưới mức 0, phe bán tăng tốc | EMA5 cắt xuống EMA8, ngắn hạn chuyển sang giảm | KDJ vận động yếu, phe bán chiếm ưu thế (K là 40.2, D là 49.2) | Khối lượng giao dịch bùng nổ (4.8 lần)
════════════════════
🔔 Theo dõi để cập nhật biến động thị trường nhanh nhất 🔔
#多周期共振 #SKY #ZIL #MEME
📌 Khi giao dịch, hãy chú ý xem mô hình nến có phù hợp hay không
════════════════════
🟢 Tín hiệu bán khống khung 4 giờ của $SKY
⚠️Phân tích kỹ thuật: Xác nhận cộng hưởng xu hướng bán khống trên khung ngày | Vào lệnh khung 4 giờ: MACD giao cắt tử thần dưới mức 0, phe bán tăng tốc | EMA5 cắt xuống EMA8, ngắn hạn chuyển sang giảm | KDJ vận động mạnh, phe mua chiếm ưu thế (K là 59.1, D là 57.6) | Khối lượng giao dịch bùng nổ (5.2 lần)
════════════════════
🟢 Tín hiệu bán khống khung 4 giờ của $ZIL
⚠️Phân tích kỹ thuật: Xác nhận cộng hưởng xu hướng bán khống trên khung ngày | Vào lệnh khung 4 giờ: MACD DIF giảm xuống dưới trục 0, xu hướng chuyển sang giảm | EMA5 < EMA8 < EMA13, các đường trung bình xếp theo xu hướng giảm | KDJ giao cắt tử thần, ngắn hạn thiên về giảm (K là 47.5, D là 49.0) | Khối lượng giao dịch tăng (2.2 lần)
════════════════════
🟢 Tín hiệu bán khống khung 4 giờ của $MEME
⚠️Phân tích kỹ thuật: Xác nhận cộng hưởng xu hướng bán khống trên khung ngày | Vào lệnh khung 4 giờ: MACD giao cắt tử thần dưới mức 0, phe bán tăng tốc | EMA5 cắt xuống EMA8, ngắn hạn chuyển sang giảm | KDJ vận động yếu, phe bán chiếm ưu thế (K là 40.2, D là 49.2) | Khối lượng giao dịch bùng nổ (4.8 lần)
════════════════════
🔔 Theo dõi để cập nhật biến động thị trường nhanh nhất 🔔
#多周期共振 #SKY #ZIL #MEME
📌 Khi giao dịch, hãy chú ý xem mô hình nến có phù hợp hay không
17
·
--
Tăng giá
🚀 $ZIL — 📈 MỤC TIÊU CAO 🎯
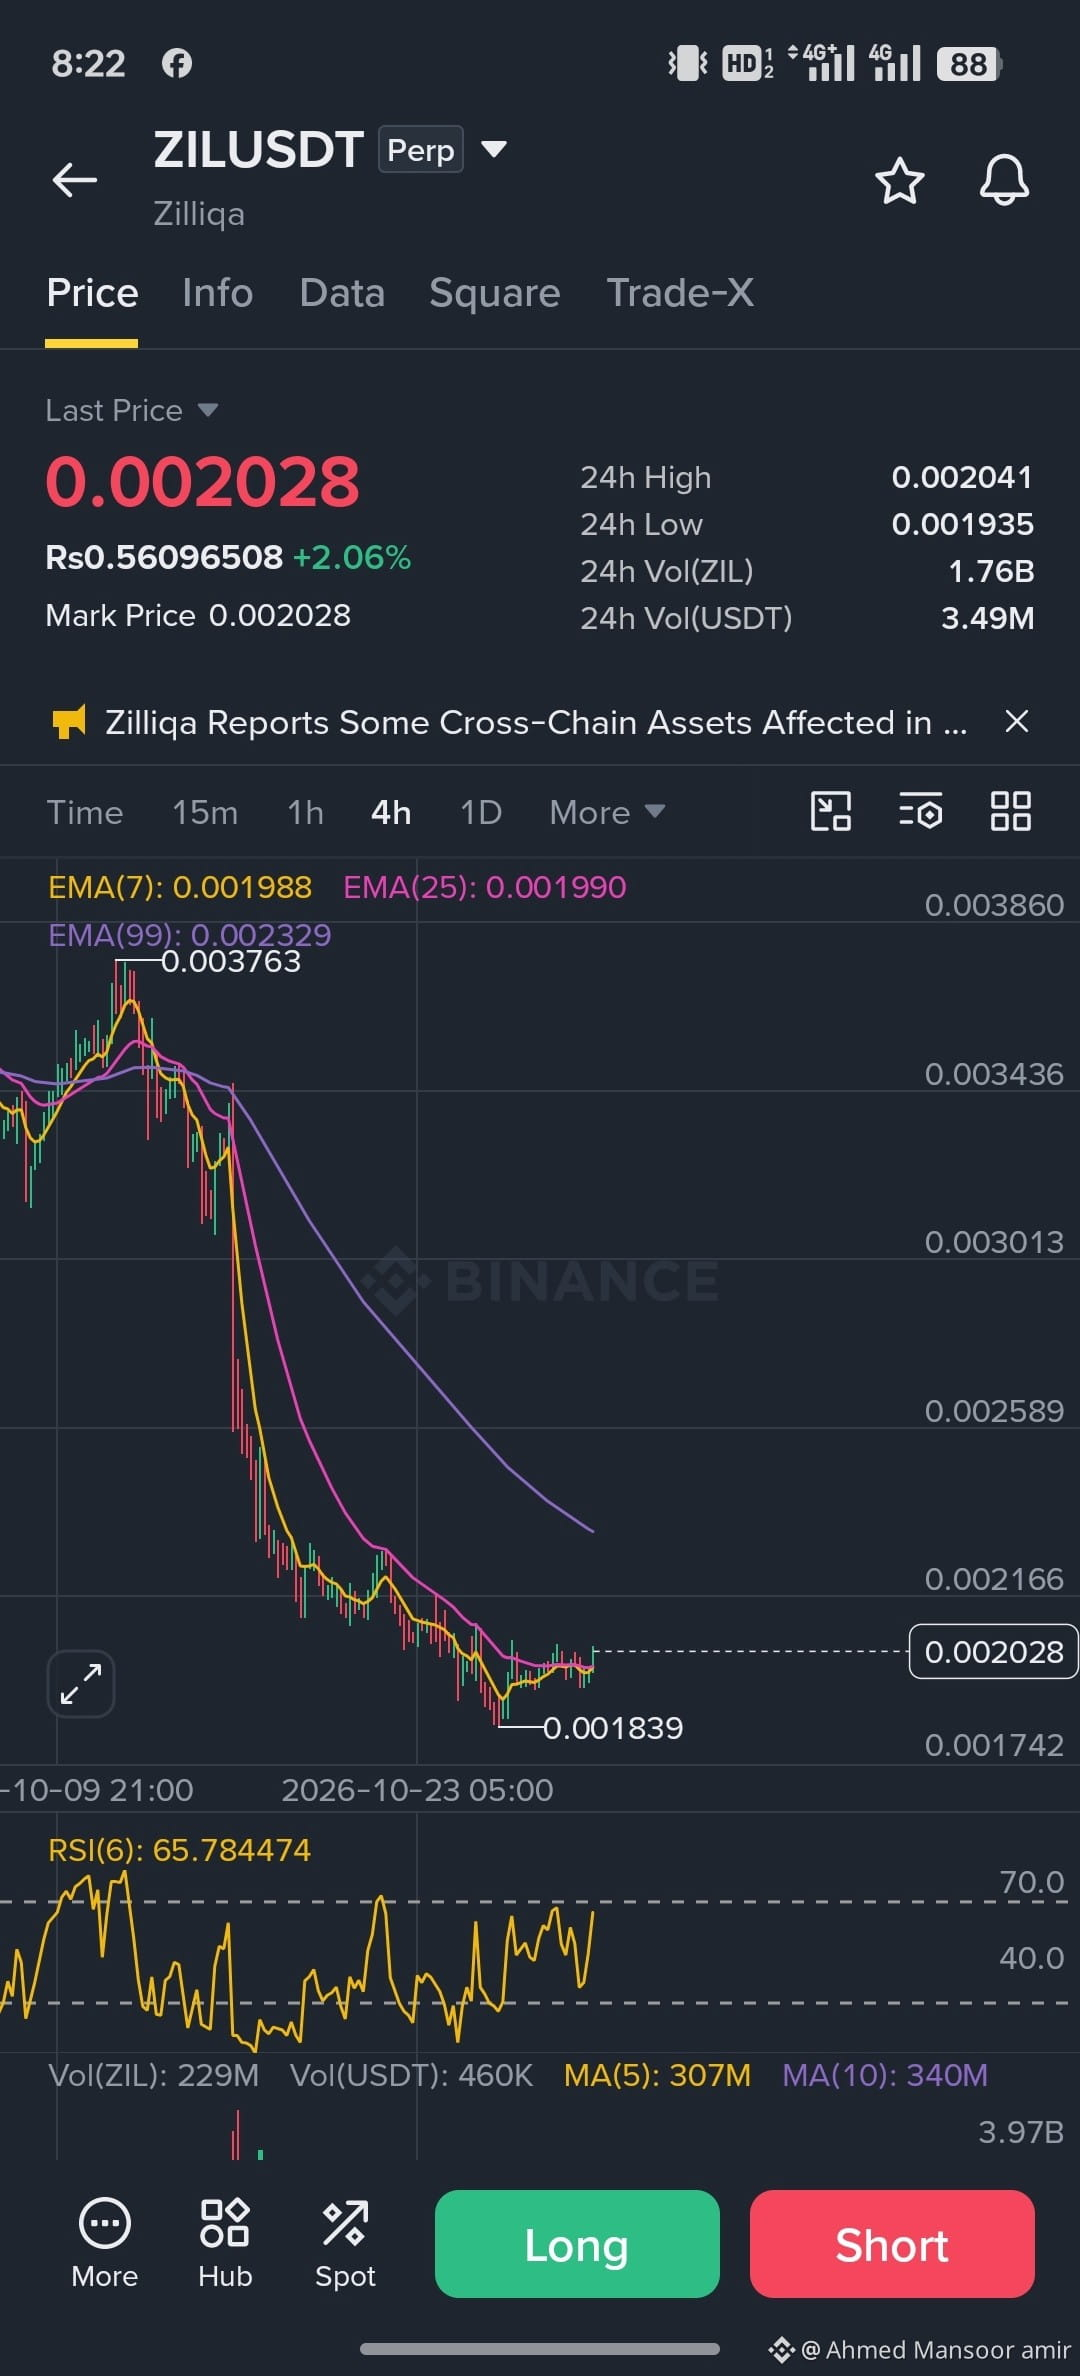
💰 Giá hiện tại: $0.002028
📊 TÍN HIỆU GIAO DỊCH: MUA
🎯 Vùng vào lệnh: $0.002000–$0.002030
🔥 Mục tiêu:
🥇 TP1: $0.002100
🥈 TP2: $0.002166
🥉 TP3: $0.002300
🚀 TP4: $0.002500
🛑 Cắt lỗ: $0.001930
📈 Tại sao chọn ZIL?
✅ Giá đang giao dịch trên EMA 7 và EMA 25.
✅ RSI gần 66 cho thấy động lượng ngắn hạn mạnh.
✅ Nếu bứt phá trên $0.002041, giá có thể hướng tới các mức kháng cự cao hơn.
⚠️ Quan trọng: Xu hướng 4H vẫn giảm khi giá nằm dưới EMA 99 tại $0.002329. Hãy chờ xác nhận bứt phá và quản lý rủi ro cẩn thận.
💬 Liệu ZIL có thể chạm $0.0025 tiếp theo? 🔥
Bình luận “ZIL 🚀” nếu bạn đang theo dõi thiết lập này!
#ZIL #Zilliqa #CryptoSignals #BinanceSquare #Altcoins
{spot}(ZILUSDT)
🚀 $ZIL — 📈 MỤC TIÊU CAO 🎯
💰 Giá hiện tại: $0.002028
📊 TÍN HIỆU GIAO DỊCH: MUA
🎯 Vùng vào lệnh: $0.002000–$0.002030
🔥 Mục tiêu:
🥇 TP1: $0.002100
🥈 TP2: $0.002166
🥉 TP3: $0.002300
🚀 TP4: $0.002500
🛑 Cắt lỗ: $0.001930
📈 Tại sao chọn ZIL?
✅ Giá đang giao dịch trên EMA 7 và EMA 25.
✅ RSI gần 66 cho thấy động lượng ngắn hạn mạnh.
✅ Nếu bứt phá trên $0.002041, giá có thể hướng tới các mức kháng cự cao hơn.
⚠️ Quan trọng: Xu hướng 4H vẫn giảm khi giá nằm dưới EMA 99 tại $0.002329. Hãy chờ xác nhận bứt phá và quản lý rủi ro cẩn thận.
💬 Liệu ZIL có thể chạm $0.0025 tiếp theo? 🔥
Bình luận “ZIL 🚀” nếu bạn đang theo dõi thiết lập này!
#ZIL #Zilliqa #CryptoSignals #BinanceSquare #Altcoins
💰 Giá hiện tại: $0.002028
📊 TÍN HIỆU GIAO DỊCH: MUA
🎯 Vùng vào lệnh: $0.002000–$0.002030
🔥 Mục tiêu:
🥇 TP1: $0.002100
🥈 TP2: $0.002166
🥉 TP3: $0.002300
🚀 TP4: $0.002500
🛑 Cắt lỗ: $0.001930
📈 Tại sao chọn ZIL?
✅ Giá đang giao dịch trên EMA 7 và EMA 25.
✅ RSI gần 66 cho thấy động lượng ngắn hạn mạnh.
✅ Nếu bứt phá trên $0.002041, giá có thể hướng tới các mức kháng cự cao hơn.
⚠️ Quan trọng: Xu hướng 4H vẫn giảm khi giá nằm dưới EMA 99 tại $0.002329. Hãy chờ xác nhận bứt phá và quản lý rủi ro cẩn thận.
💬 Liệu ZIL có thể chạm $0.0025 tiếp theo? 🔥
Bình luận “ZIL 🚀” nếu bạn đang theo dõi thiết lập này!
#ZIL #Zilliqa #CryptoSignals #BinanceSquare #Altcoins
FARRUKHJON:
Я просматриваю на эту токен скоро вылетим на космос
1
395
·
--
Tăng giá
$ZIL L — Khả năng mở rộng của blockchain vẫn là một mục tiêu quan trọng! ⚙️
Sẵn sàng đăng ✅
*Chú thích cho $ZIL:*
$ZIL — Khả năng mở rộng của blockchain vẫn là một mục tiêu quan trọng! ⚙️
Khả năng mở rộng của blockchain vẫn là một mục tiêu quan trọng
ZILLIQA • KHẢ NĂNG MỞ RỘNG • TƯƠNG LAI • LAYER-1
Có khả năng mở rộng • Bảo mật • Thông lượng cao • Mạng phân mảnh
Zilliqa
#zil #Zilliqa #Scalability #Binance
$ZIL L — Khả năng mở rộng của blockchain vẫn là một mục tiêu quan trọng! ⚙️
Sẵn sàng đăng ✅
*Chú thích cho $ZIL :*
$ZIL — Khả năng mở rộng của blockchain vẫn là một mục tiêu quan trọng! ⚙️
Khả năng mở rộng của blockchain vẫn là một mục tiêu quan trọng
ZILLIQA • KHẢ NĂNG MỞ RỘNG • TƯƠNG LAI • LAYER-1
Có khả năng mở rộng • Bảo mật • Thông lượng cao • Mạng phân mảnh
Zilliqa
#zil #Zilliqa #Scalability #Binance
Sẵn sàng đăng ✅
*Chú thích cho $ZIL :*
$ZIL — Khả năng mở rộng của blockchain vẫn là một mục tiêu quan trọng! ⚙️
Khả năng mở rộng của blockchain vẫn là một mục tiêu quan trọng
ZILLIQA • KHẢ NĂNG MỞ RỘNG • TƯƠNG LAI • LAYER-1
Có khả năng mở rộng • Bảo mật • Thông lượng cao • Mạng phân mảnh
Zilliqa
#zil #Zilliqa #Scalability #Binance
9
Bài viết
🚀 $ZIL Sẵn sàng cho cú bứt phá lớn tiếp theo?🚀 $ZIL Sẵn sàng cho cú bứt phá lớn tiếp theo? 📈🔥
👀 Zilliqa có trong danh sách theo dõi của tôi! Liệu đợt tăng giá tiếp theo có sắp diễn ra? 🌙💎
📊 Đang theo dõi đà tăng và chờ tín hiệu xác nhận trước khi hành động.
🟢 $ZIL — Đang theo dõi khả năng bứt phá! 🚀
#ZIL #LONG #Futures
#Altcoins #LowCapGems #CryptoTrading #BinanceSquare
⚠️ Giao dịch thông minh, quản lý rủi ro và tự nghiên cứu (DYOR).
🚀 $ZIL Sẵn sàng cho cú bứt phá lớn tiếp theo?
🚀 $ZIL Sẵn sàng cho cú bứt phá lớn tiếp theo? 📈🔥
👀 Zilliqa có trong danh sách theo dõi của tôi! Liệu đợt tăng giá tiếp theo có sắp diễn ra? 🌙💎
📊 Đang theo dõi đà tăng và chờ tín hiệu xác nhận trước khi hành động.
🟢 $ZIL — Đang theo dõi khả năng bứt phá! 🚀
#ZIL #LONG #Futures
#Altcoins #LowCapGems #CryptoTrading #BinanceSquare
⚠️ Giao dịch thông minh, quản lý rủi ro và tự nghiên cứu (DYOR).
👀 Zilliqa có trong danh sách theo dõi của tôi! Liệu đợt tăng giá tiếp theo có sắp diễn ra? 🌙💎
📊 Đang theo dõi đà tăng và chờ tín hiệu xác nhận trước khi hành động.
🟢 $ZIL — Đang theo dõi khả năng bứt phá! 🚀
#ZIL #LONG #Futures
#Altcoins #LowCapGems #CryptoTrading #BinanceSquare
⚠️ Giao dịch thông minh, quản lý rủi ro và tự nghiên cứu (DYOR).
1
584
·
--
Xem bản dịch
Zilliqa CEO Alexander Zahnd 辞职,X-Bridge 安全事件调查中
安全事件发生后,盘面一般分三个阶段:
1)恐慌:消息冲击,卖压集中;
2)评估:损失占市值多少,赃款会不会流入市场;
3)修复:团队的处理进展,决定信心能不能回来。
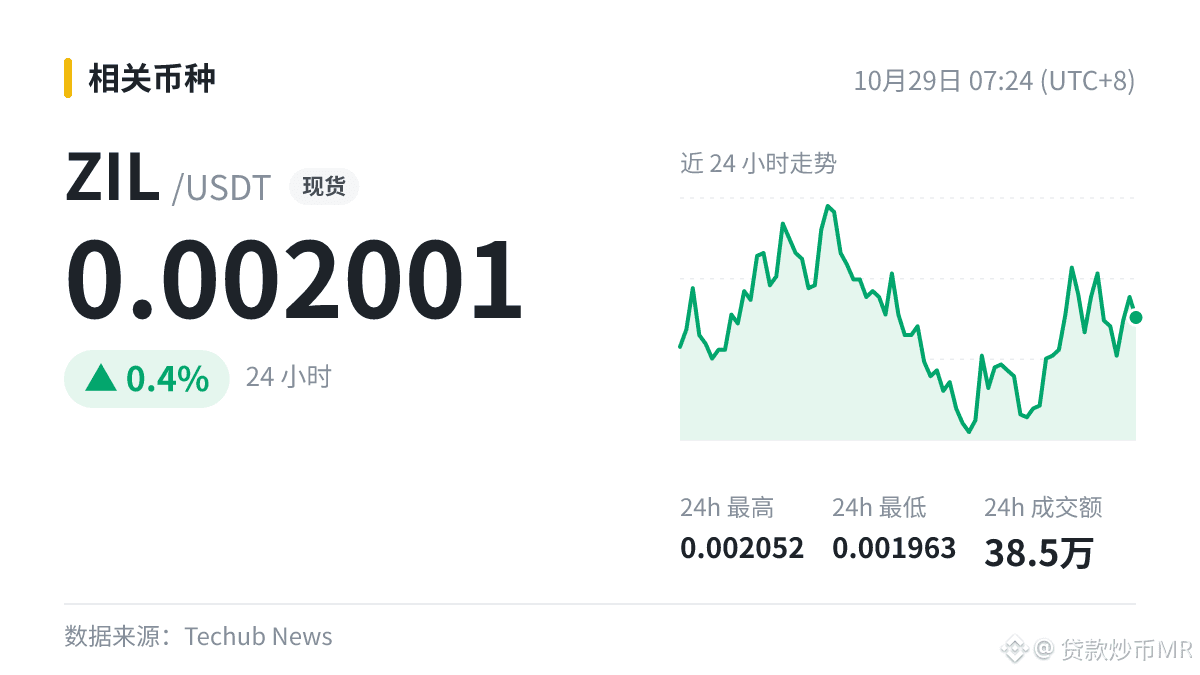
$ZIL 最新 0.002001,24h +0.2%。先别急着判断,等第 2 阶段明朗一些再说。
#ZIL
Zilliqa CEO Alexander Zahnd 辞职,X-Bridge 安全事件调查中
安全事件发生后,盘面一般分三个阶段:
1)恐慌:消息冲击,卖压集中;
2)评估:损失占市值多少,赃款会不会流入市场;
3)修复:团队的处理进展,决定信心能不能回来。
$ZIL 最新 0.002001,24h +0.2%。先别急着判断,等第 2 阶段明朗一些再说。
#ZIL
安全事件发生后,盘面一般分三个阶段:
1)恐慌:消息冲击,卖压集中;
2)评估:损失占市值多少,赃款会不会流入市场;
3)修复:团队的处理进展,决定信心能不能回来。
$ZIL 最新 0.002001,24h +0.2%。先别急着判断,等第 2 阶段明朗一些再说。
#ZIL
16

·
--
Xem bản dịch
随手分享一下,每次看到黑客新闻就挺揪心的。
「Zilliqa CEO Alexander Zahnd 辞职,X-Bridge 安全事件调查中」
我自己的习惯:定期清理钱包授权,大额资产分开放,不碰来路不明的链接。$ZIL 的持有者也注意一下后续进展。
大家平时怎么管钱包?
#ZIL
个人视角,未必准确,理性对待。
随手分享一下,每次看到黑客新闻就挺揪心的。
「Zilliqa CEO Alexander Zahnd 辞职,X-Bridge 安全事件调查中」
我自己的习惯:定期清理钱包授权,大额资产分开放,不碰来路不明的链接。$ZIL 的持有者也注意一下后续进展。
大家平时怎么管钱包?
#ZIL
个人视角,未必准确,理性对待。
「Zilliqa CEO Alexander Zahnd 辞职,X-Bridge 安全事件调查中」
我自己的习惯:定期清理钱包授权,大额资产分开放,不碰来路不明的链接。$ZIL 的持有者也注意一下后续进展。
大家平时怎么管钱包?
#ZIL
个人视角,未必准确,理性对待。
32

Xem bản dịch
Zilliqa CEO Alexander Zahnd 辞职,X-Bridge 安全事件调查中。
发生了这种事,相关项目的信心修复通常要时间。
从图形看,区间的上边和下边才是真正要看的位置。
$ZIL 最新 0.001993,24h +0.45%。
#ZIL
Zilliqa CEO Alexander Zahnd 辞职,X-Bridge 安全事件调查中。
发生了这种事,相关项目的信心修复通常要时间。
从图形看,区间的上边和下边才是真正要看的位置。
$ZIL 最新 0.001993,24h +0.45%。
#ZIL
发生了这种事,相关项目的信心修复通常要时间。
从图形看,区间的上边和下边才是真正要看的位置。
$ZIL 最新 0.001993,24h +0.45%。
#ZIL
16
·
--
Xem bản dịch
最新:Zilliqa 在 X 平台宣布其 CEO Alexander Zahnd 已辞职,目前公司由董事会直接管理,且未任命继任者。
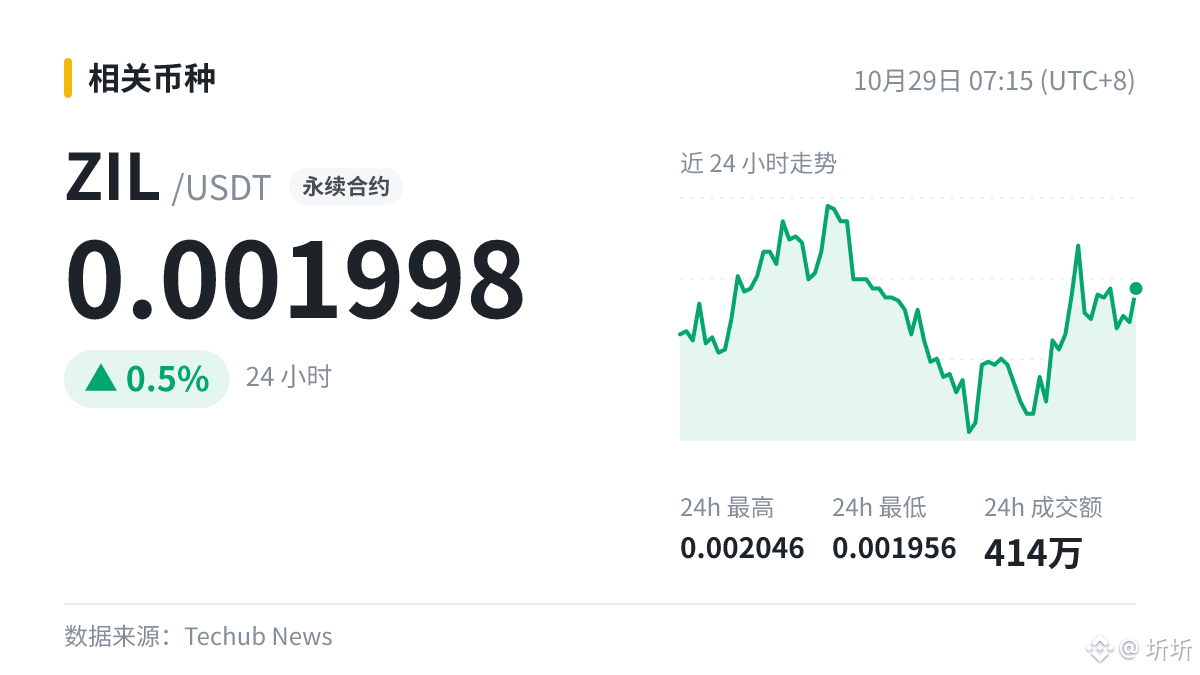
$ZIL 现报 0.001998。安全第一。你们一般怎么管钱包?
#ZIL
个人看法,看看就好,不是建议。
最新:Zilliqa 在 X 平台宣布其 CEO Alexander Zahnd 已辞职,目前公司由董事会直接管理,且未任命继任者。
$ZIL 现报 0.001998。安全第一。你们一般怎么管钱包?
#ZIL
个人看法,看看就好,不是建议。
$ZIL 现报 0.001998。安全第一。你们一般怎么管钱包?
#ZIL
个人看法,看看就好,不是建议。
14

📢 CEO Zilliqa Alexander Zahnd từ chức, vụ việc bảo mật của X-Bridge đang được điều tra
Ba nguyên tắc phòng tránh rủi ro trên chuỗi: không nhấp vào liên kết lạ, thường xuyên thu hồi quyền đã cấp, chia nhỏ tài sản có giá trị lớn. Làm được cả ba điều này còn khó hơn cả bắt đáy chính xác.
$ZIL đáng để lưu ý. An toàn tài sản luôn là ưu tiên hàng đầu.
#ZIL
📢 CEO Zilliqa Alexander Zahnd từ chức, vụ việc bảo mật của X-Bridge đang được điều tra
Ba nguyên tắc phòng tránh rủi ro trên chuỗi: không nhấp vào liên kết lạ, thường xuyên thu hồi quyền đã cấp, chia nhỏ tài sản có giá trị lớn. Làm được cả ba điều này còn khó hơn cả bắt đáy chính xác.
$ZIL đáng để lưu ý. An toàn tài sản luôn là ưu tiên hàng đầu.
#ZIL
Ba nguyên tắc phòng tránh rủi ro trên chuỗi: không nhấp vào liên kết lạ, thường xuyên thu hồi quyền đã cấp, chia nhỏ tài sản có giá trị lớn. Làm được cả ba điều này còn khó hơn cả bắt đáy chính xác.
$ZIL đáng để lưu ý. An toàn tài sản luôn là ưu tiên hàng đầu.
#ZIL
9
·
--
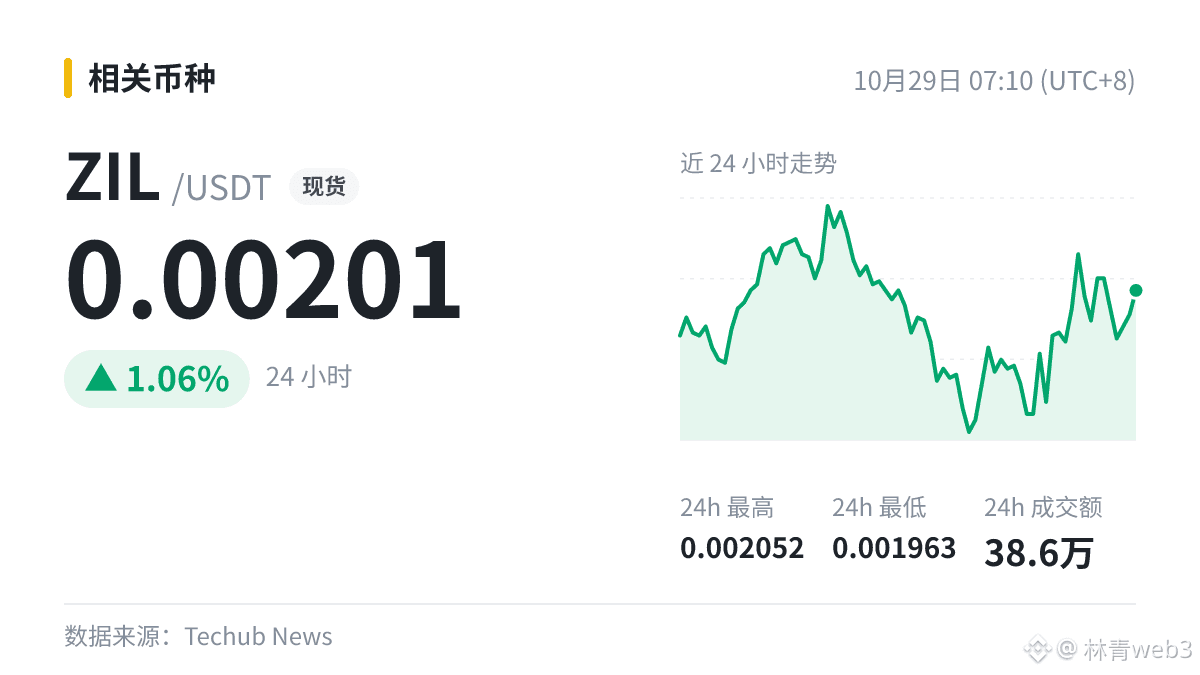
CEO Zilliqa Alexander Zahnd từ chức, sự cố bảo mật X-Bridge đang được điều tra
Nói thật lòng: ngày nào cũng có tin tức, nhưng điều thực sự giúp người ta ít mắc sai lầm hơn vẫn là giữ nhịp độ ổn định. Giữa những tin xấu, tôi quan tâm hơn đến việc liệu có ai đỡ ở mức đáy trước đó hay không.
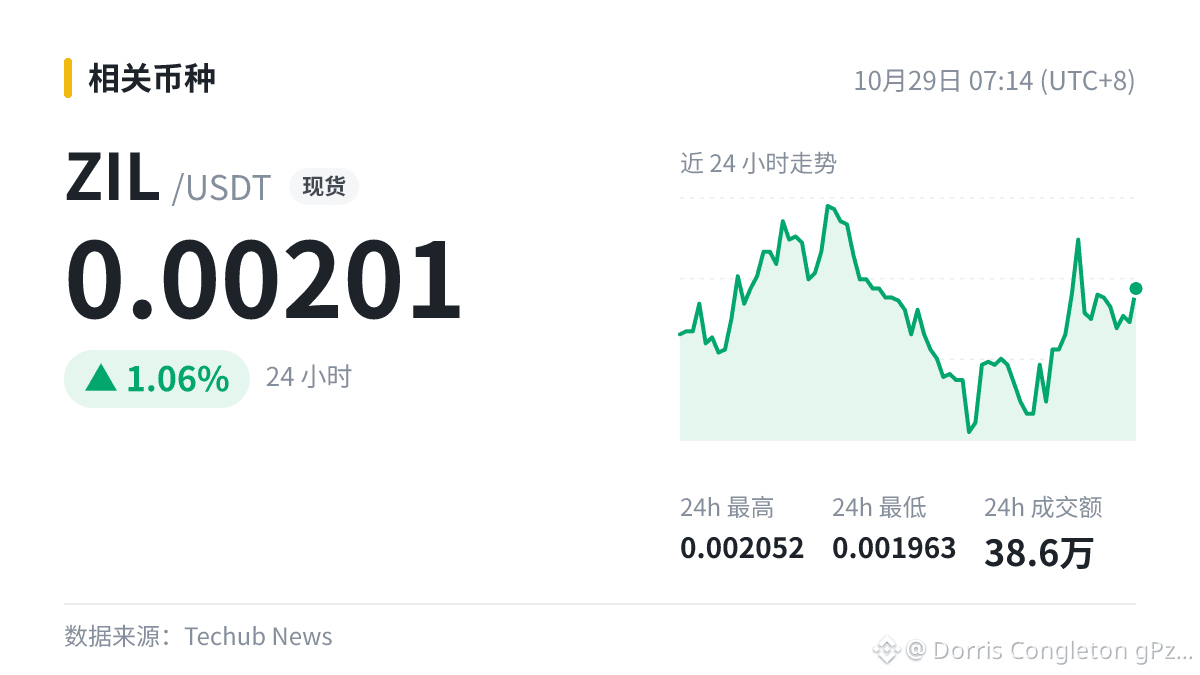
$ZIL 0.00201
#ZIL
CEO Zilliqa Alexander Zahnd từ chức, sự cố bảo mật X-Bridge đang được điều tra
Nói thật lòng: ngày nào cũng có tin tức, nhưng điều thực sự giúp người ta ít mắc sai lầm hơn vẫn là giữ nhịp độ ổn định. Giữa những tin xấu, tôi quan tâm hơn đến việc liệu có ai đỡ ở mức đáy trước đó hay không.
$ZIL 0.00201
#ZIL
Nói thật lòng: ngày nào cũng có tin tức, nhưng điều thực sự giúp người ta ít mắc sai lầm hơn vẫn là giữ nhịp độ ổn định. Giữa những tin xấu, tôi quan tâm hơn đến việc liệu có ai đỡ ở mức đáy trước đó hay không.
$ZIL 0.00201
#ZIL
26

·
--
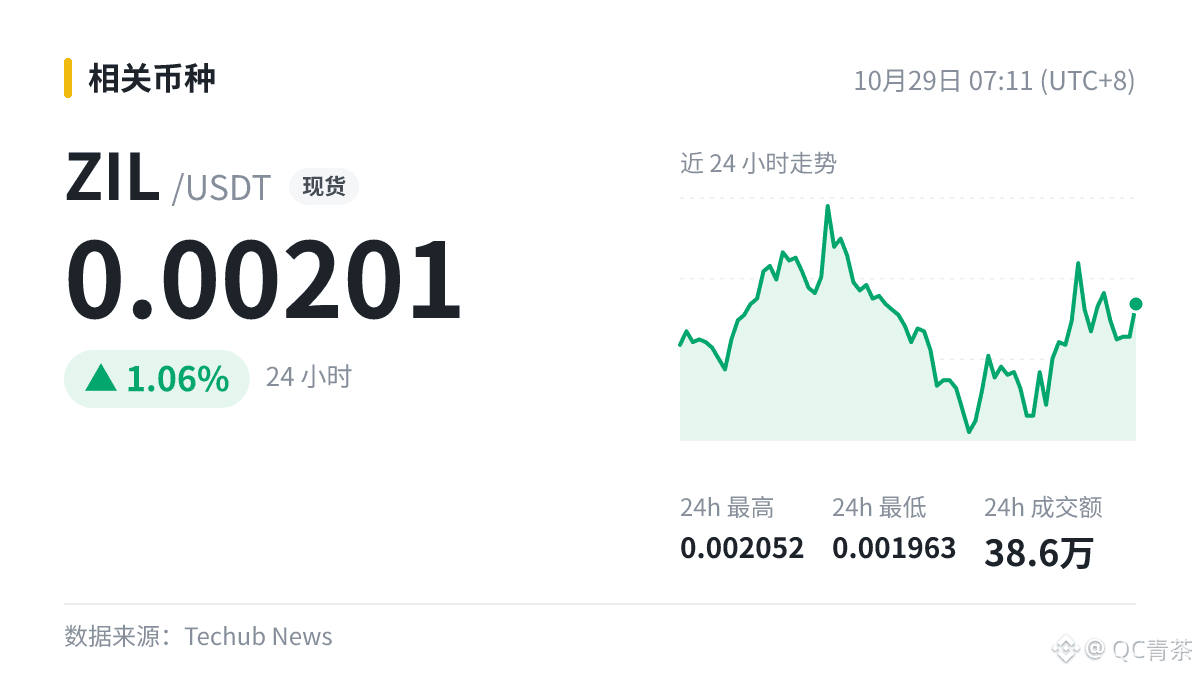
⏰ CEO Zilliqa Alexander Zahnd từ chức, vụ việc bảo mật của X-Bridge đang được điều tra
Cứ thấy tin kiểu này là tôi lại vô thức kiểm tra toàn bộ quyền cấp cho ví — dù trong ví cũng chẳng có bao nhiêu, nhưng thái độ thì phải có.
Bạn bè liên quan đến $ZIL hãy theo dõi thông tin chính thức. Bao lâu bạn kiểm tra quyền cấp cho ví một lần?
#ZIL
⏰ CEO Zilliqa Alexander Zahnd từ chức, vụ việc bảo mật của X-Bridge đang được điều tra
Cứ thấy tin kiểu này là tôi lại vô thức kiểm tra toàn bộ quyền cấp cho ví — dù trong ví cũng chẳng có bao nhiêu, nhưng thái độ thì phải có.
Bạn bè liên quan đến $ZIL hãy theo dõi thông tin chính thức. Bao lâu bạn kiểm tra quyền cấp cho ví một lần?
#ZIL
Cứ thấy tin kiểu này là tôi lại vô thức kiểm tra toàn bộ quyền cấp cho ví — dù trong ví cũng chẳng có bao nhiêu, nhưng thái độ thì phải có.
Bạn bè liên quan đến $ZIL hãy theo dõi thông tin chính thức. Bao lâu bạn kiểm tra quyền cấp cho ví một lần?
#ZIL
74

Hợp đồng proxy bị xâm nhập và khóa riêng bị đánh cắp là hai chuyện hoàn toàn khác nhau, nhưng có vẻ thị trường chẳng buồn phân biệt. Lần này, Zilliqa gặp sự cố đồng thời ở X-Bridge và hợp đồng proxy, CEO từ chức ngay trong ngày, trong khi ZIL hiện có giá 0.001994 và vẫn tăng 0.60% trong 24h — phản ứng giá này cho thấy những người định giá vẫn chưa hiểu rõ đã mất những gì.
Trước tiên, hãy nói về bản chất sự việc. Trong kiến trúc hợp đồng có thể nâng cấp, hợp đồng proxy nắm quyền nâng cấp, chứ không phải khóa riêng. Nghĩa là thứ kẻ tấn công lấy được có thể không phải là “có thể chuyển bao nhiêu tiền”, mà là “có thể quyết định hợp đồng này sẽ thực thi theo logic nào trong tương lai”. Mức độ rủi ro của hai việc này khác nhau cả một bậc: trường hợp đầu là tổn thất một lần, có thể tính toán rõ ràng trên chuỗi; trường hợp sau là cửa hậu kéo dài. Chừng nào quyền quản trị chưa được chuyển giao, về lý thuyết kẻ tấn công vẫn có thể bất cứ lúc nào định nghĩa một hợp đồng triển khai mới, bao gồm logic phát hành token, danh sách trắng rút tiền và ánh xạ số dư. Vì vậy, tuyên bố chính thức rằng “đã kiểm soát được tình hình” không đồng nghĩa với việc “kẻ tấn công đã mất quyền”. Có ba tín hiệu xác nhận thực sự cần theo dõi: quyền quản trị proxy đã được chuyển sang địa chỉ mới hay chưa; hợp đồng triển khai mới đã vượt qua kiểm toán độc lập hay chưa; X-Bridge được khởi động lại bằng hợp đồng hoàn toàn mới hay chỉ khôi phục tại chỗ. Trước khi cả ba việc này hoàn tất, sự việc vẫn đang diễn ra, chứ chưa phải chuyện đã qua.
Tiếp theo là khía cạnh đòn bẩy; thông tin ở đây đáng chú ý hơn giá cả. Funding rate khung 4 giờ chỉ ở mức +0.0004%, tương đương khoảng 0.44% theo năm, gần như bằng không. Một dự án vừa xảy ra sự cố mất kiểm soát cả bridge lẫn hợp đồng proxy, vậy mà funding rate hợp đồng vĩnh cửu lại dương và gần mức trung lập — điều này cho thấy một trong hai khả năng: hoặc các vị thế mua hiện hữu vẫn chưa kịp phản ứng, hoặc đơn giản là trong hợp đồng này không có lượng vốn đòn bẩy đáng kể để định giá. Nhìn vào khối lượng vị thế mở là rõ: 3 triệu USDT. Với quy mô OI như vậy và khối lượng giao dịch 24 giờ là 4.1M, đây là một sổ lệnh mỏng điển hình. Đặc điểm của sổ lệnh mỏng là áp lực bán cận biên bị khuếch đại; cùng một lệnh trị giá vài trăm nghìn đô trong một pool thanh khoản sâu chỉ là nhiễu, nhưng ở đây lại thành một cú đâm chí mạng. Vì vậy, con số +0.60% trong 24h không thể được hiểu là “lực mua đã quay trở lại”; nhiều khả năng đó chỉ là biến động ngẫu nhiên do thanh khoản thấp.
Tỷ lệ tài khoản mua là 58.9%, con số này đáng được xem xét riêng. Số tài khoản nghiêng về mua nhưng funding rate trung lập, OI cực thấp thường cho thấy các lệnh mua nhỏ lẻ đang chất đống, còn dòng vốn chuyên nghiệp chưa vào vị thế theo xu hướng. Cấu trúc này khá mong manh khi có tin xấu: một khi giá phá vỡ ngưỡng hỗ trợ, 58.9% vị thế đó sẽ đồng loạt trở thành áp lực bán cắt lỗ, trong khi phía đối diện không có đủ đối tác để hấp thụ. Nói cách khác, giá hiện tại không được “phe lạc quan” nâng đỡ, mà được nâng đỡ bởi “chẳng ai giao dịch”.
Tiếp theo là việc CEO từ chức ngay trong ngày. Chi tiết này thường bị xem là chuyện bên lề và bỏ qua, nhưng trong một sự cố bảo mật, nó là biến số có ý nghĩa thực chất. Khắc phục sự cố bridge và hợp đồng proxy không chỉ đơn giản là viết một bản vá; quá trình này đòi hỏi đội ngũ liên tục tái cấu trúc quyền hạn trong nhiều tuần, thiết lập lại cơ chế đa chữ ký, đối soát tài sản xuyên chuỗi, cũng như trao đổi lần lượt với các sàn giao dịch và nhà tạo lập thị trường. Những việc này cần có người đưa ra quyết định và người đứng ra bảo chứng trước công chúng. CEO rời đi ngay trong ngày đồng nghĩa với việc câu hỏi “ai chịu trách nhiệm khôi phục niềm tin?” vẫn còn bỏ ngỏ. Trong quá khứ, các dự án vừa gặp sự cố bảo mật vừa có biến động nhân sự cấp cao thường mất nhiều thời gian khắc phục hơn các sự cố thuần túy kỹ thuật, bởi các bên bên ngoài (đơn vị lưu ký, LP, CEX) sẽ chờ xem quản trị có ổn định hay không rồi mới quyết định có tiếp tục hợp tác hay không.
Cuối cùng là điểm rủi ro mà tôi cho rằng dễ bị bỏ qua nhất: việc vá lỗ hổng trong hợp đồng có thể nâng cấp thường đòi hỏi phải sử dụng quyền nâng cấp thêm một lần nữa. Nói cách khác, đội ngũ sắp tới buộc phải dùng chính cơ chế quyền hạn đó — cơ chế vừa được chứng minh là có thể bị xâm nhập — để sửa chữa. Nếu nguyên nhân lần này là ngưỡng đa chữ ký quá thấp, thiết bị của người ký bị xâm nhập hoặc khóa riêng của người triển khai do một cá nhân nắm giữ, thì trước khi nguyên nhân gốc rễ được công bố rõ ràng, mọi thông báo “đã khắc phục” cũng chỉ mới hoàn thành một nửa.
Quan điểm của tôi là: đây là vị thế cần chờ xác nhận, không phải vị thế để bắt đáy. Hãy theo dõi ba yếu tố — ghi nhận trên chuỗi về việc chuyển quyền quản trị proxy, bridge có được khởi động lại bằng hợp đồng mới hay không, và funding rate cùng OI có biến động theo một hướng rõ ràng hay không. Hiện funding rate vẫn ở mức +0.0004%, có nghĩa là thị trường đang dùng tiền thật để thể hiện quan điểm: tạm thời chẳng ai muốn trả tiền cho giả định “đã khắc phục thành công”.
Cảnh báo rủi ro: Với các đồng vốn hóa nhỏ chịu tác động từ sự kiện như thế này, trượt giá trong điều kiện sổ lệnh mỏng thường có thể ăn hết lợi nhuận ngắn hạn. Hãy nghĩ kỹ xem mình có thể mất bao nhiêu trước khi nghĩ đến việc có thể kiếm được bao nhiêu.
#ZIL #Crypto
Hợp đồng proxy bị xâm nhập và khóa riêng bị đánh cắp là hai chuyện hoàn toàn khác nhau, nhưng có vẻ thị trường chẳng buồn phân biệt. Lần này, Zilliqa gặp sự cố đồng thời ở X-Bridge và hợp đồng proxy, CEO từ chức ngay trong ngày, trong khi ZIL hiện có giá 0.001994 và vẫn tăng 0.60% trong 24h — phản ứng giá này cho thấy những người định giá vẫn chưa hiểu rõ đã mất những gì.
Trước tiên, hãy nói về bản chất sự việc. Trong kiến trúc hợp đồng có thể nâng cấp, hợp đồng proxy nắm quyền nâng cấp, chứ không phải khóa riêng. Nghĩa là thứ kẻ tấn công lấy được có thể không phải là “có thể chuyển bao nhiêu tiền”, mà là “có thể quyết định hợp đồng này sẽ thực thi theo logic nào trong tương lai”. Mức độ rủi ro của hai việc này khác nhau cả một bậc: trường hợp đầu là tổn thất một lần, có thể tính toán rõ ràng trên chuỗi; trường hợp sau là cửa hậu kéo dài. Chừng nào quyền quản trị chưa được chuyển giao, về lý thuyết kẻ tấn công vẫn có thể bất cứ lúc nào định nghĩa một hợp đồng triển khai mới, bao gồm logic phát hành token, danh sách trắng rút tiền và ánh xạ số dư. Vì vậy, tuyên bố chính thức rằng “đã kiểm soát được tình hình” không đồng nghĩa với việc “kẻ tấn công đã mất quyền”. Có ba tín hiệu xác nhận thực sự cần theo dõi: quyền quản trị proxy đã được chuyển sang địa chỉ mới hay chưa; hợp đồng triển khai mới đã vượt qua kiểm toán độc lập hay chưa; X-Bridge được khởi động lại bằng hợp đồng hoàn toàn mới hay chỉ khôi phục tại chỗ. Trước khi cả ba việc này hoàn tất, sự việc vẫn đang diễn ra, chứ chưa phải chuyện đã qua.
Tiếp theo là khía cạnh đòn bẩy; thông tin ở đây đáng chú ý hơn giá cả. Funding rate khung 4 giờ chỉ ở mức +0.0004%, tương đương khoảng 0.44% theo năm, gần như bằng không. Một dự án vừa xảy ra sự cố mất kiểm soát cả bridge lẫn hợp đồng proxy, vậy mà funding rate hợp đồng vĩnh cửu lại dương và gần mức trung lập — điều này cho thấy một trong hai khả năng: hoặc các vị thế mua hiện hữu vẫn chưa kịp phản ứng, hoặc đơn giản là trong hợp đồng này không có lượng vốn đòn bẩy đáng kể để định giá. Nhìn vào khối lượng vị thế mở là rõ: 3 triệu USDT. Với quy mô OI như vậy và khối lượng giao dịch 24 giờ là 4.1M, đây là một sổ lệnh mỏng điển hình. Đặc điểm của sổ lệnh mỏng là áp lực bán cận biên bị khuếch đại; cùng một lệnh trị giá vài trăm nghìn đô trong một pool thanh khoản sâu chỉ là nhiễu, nhưng ở đây lại thành một cú đâm chí mạng. Vì vậy, con số +0.60% trong 24h không thể được hiểu là “lực mua đã quay trở lại”; nhiều khả năng đó chỉ là biến động ngẫu nhiên do thanh khoản thấp.
Tỷ lệ tài khoản mua là 58.9%, con số này đáng được xem xét riêng. Số tài khoản nghiêng về mua nhưng funding rate trung lập, OI cực thấp thường cho thấy các lệnh mua nhỏ lẻ đang chất đống, còn dòng vốn chuyên nghiệp chưa vào vị thế theo xu hướng. Cấu trúc này khá mong manh khi có tin xấu: một khi giá phá vỡ ngưỡng hỗ trợ, 58.9% vị thế đó sẽ đồng loạt trở thành áp lực bán cắt lỗ, trong khi phía đối diện không có đủ đối tác để hấp thụ. Nói cách khác, giá hiện tại không được “phe lạc quan” nâng đỡ, mà được nâng đỡ bởi “chẳng ai giao dịch”.
Tiếp theo là việc CEO từ chức ngay trong ngày. Chi tiết này thường bị xem là chuyện bên lề và bỏ qua, nhưng trong một sự cố bảo mật, nó là biến số có ý nghĩa thực chất. Khắc phục sự cố bridge và hợp đồng proxy không chỉ đơn giản là viết một bản vá; quá trình này đòi hỏi đội ngũ liên tục tái cấu trúc quyền hạn trong nhiều tuần, thiết lập lại cơ chế đa chữ ký, đối soát tài sản xuyên chuỗi, cũng như trao đổi lần lượt với các sàn giao dịch và nhà tạo lập thị trường. Những việc này cần có người đưa ra quyết định và người đứng ra bảo chứng trước công chúng. CEO rời đi ngay trong ngày đồng nghĩa với việc câu hỏi “ai chịu trách nhiệm khôi phục niềm tin?” vẫn còn bỏ ngỏ. Trong quá khứ, các dự án vừa gặp sự cố bảo mật vừa có biến động nhân sự cấp cao thường mất nhiều thời gian khắc phục hơn các sự cố thuần túy kỹ thuật, bởi các bên bên ngoài (đơn vị lưu ký, LP, CEX) sẽ chờ xem quản trị có ổn định hay không rồi mới quyết định có tiếp tục hợp tác hay không.
Cuối cùng là điểm rủi ro mà tôi cho rằng dễ bị bỏ qua nhất: việc vá lỗ hổng trong hợp đồng có thể nâng cấp thường đòi hỏi phải sử dụng quyền nâng cấp thêm một lần nữa. Nói cách khác, đội ngũ sắp tới buộc phải dùng chính cơ chế quyền hạn đó — cơ chế vừa được chứng minh là có thể bị xâm nhập — để sửa chữa. Nếu nguyên nhân lần này là ngưỡng đa chữ ký quá thấp, thiết bị của người ký bị xâm nhập hoặc khóa riêng của người triển khai do một cá nhân nắm giữ, thì trước khi nguyên nhân gốc rễ được công bố rõ ràng, mọi thông báo “đã khắc phục” cũng chỉ mới hoàn thành một nửa.
Quan điểm của tôi là: đây là vị thế cần chờ xác nhận, không phải vị thế để bắt đáy. Hãy theo dõi ba yếu tố — ghi nhận trên chuỗi về việc chuyển quyền quản trị proxy, bridge có được khởi động lại bằng hợp đồng mới hay không, và funding rate cùng OI có biến động theo một hướng rõ ràng hay không. Hiện funding rate vẫn ở mức +0.0004%, có nghĩa là thị trường đang dùng tiền thật để thể hiện quan điểm: tạm thời chẳng ai muốn trả tiền cho giả định “đã khắc phục thành công”.
Cảnh báo rủi ro: Với các đồng vốn hóa nhỏ chịu tác động từ sự kiện như thế này, trượt giá trong điều kiện sổ lệnh mỏng thường có thể ăn hết lợi nhuận ngắn hạn. Hãy nghĩ kỹ xem mình có thể mất bao nhiêu trước khi nghĩ đến việc có thể kiếm được bao nhiêu.
#ZIL #Crypto
Trước tiên, hãy nói về bản chất sự việc. Trong kiến trúc hợp đồng có thể nâng cấp, hợp đồng proxy nắm quyền nâng cấp, chứ không phải khóa riêng. Nghĩa là thứ kẻ tấn công lấy được có thể không phải là “có thể chuyển bao nhiêu tiền”, mà là “có thể quyết định hợp đồng này sẽ thực thi theo logic nào trong tương lai”. Mức độ rủi ro của hai việc này khác nhau cả một bậc: trường hợp đầu là tổn thất một lần, có thể tính toán rõ ràng trên chuỗi; trường hợp sau là cửa hậu kéo dài. Chừng nào quyền quản trị chưa được chuyển giao, về lý thuyết kẻ tấn công vẫn có thể bất cứ lúc nào định nghĩa một hợp đồng triển khai mới, bao gồm logic phát hành token, danh sách trắng rút tiền và ánh xạ số dư. Vì vậy, tuyên bố chính thức rằng “đã kiểm soát được tình hình” không đồng nghĩa với việc “kẻ tấn công đã mất quyền”. Có ba tín hiệu xác nhận thực sự cần theo dõi: quyền quản trị proxy đã được chuyển sang địa chỉ mới hay chưa; hợp đồng triển khai mới đã vượt qua kiểm toán độc lập hay chưa; X-Bridge được khởi động lại bằng hợp đồng hoàn toàn mới hay chỉ khôi phục tại chỗ. Trước khi cả ba việc này hoàn tất, sự việc vẫn đang diễn ra, chứ chưa phải chuyện đã qua.
Tiếp theo là khía cạnh đòn bẩy; thông tin ở đây đáng chú ý hơn giá cả. Funding rate khung 4 giờ chỉ ở mức +0.0004%, tương đương khoảng 0.44% theo năm, gần như bằng không. Một dự án vừa xảy ra sự cố mất kiểm soát cả bridge lẫn hợp đồng proxy, vậy mà funding rate hợp đồng vĩnh cửu lại dương và gần mức trung lập — điều này cho thấy một trong hai khả năng: hoặc các vị thế mua hiện hữu vẫn chưa kịp phản ứng, hoặc đơn giản là trong hợp đồng này không có lượng vốn đòn bẩy đáng kể để định giá. Nhìn vào khối lượng vị thế mở là rõ: 3 triệu USDT. Với quy mô OI như vậy và khối lượng giao dịch 24 giờ là 4.1M, đây là một sổ lệnh mỏng điển hình. Đặc điểm của sổ lệnh mỏng là áp lực bán cận biên bị khuếch đại; cùng một lệnh trị giá vài trăm nghìn đô trong một pool thanh khoản sâu chỉ là nhiễu, nhưng ở đây lại thành một cú đâm chí mạng. Vì vậy, con số +0.60% trong 24h không thể được hiểu là “lực mua đã quay trở lại”; nhiều khả năng đó chỉ là biến động ngẫu nhiên do thanh khoản thấp.
Tỷ lệ tài khoản mua là 58.9%, con số này đáng được xem xét riêng. Số tài khoản nghiêng về mua nhưng funding rate trung lập, OI cực thấp thường cho thấy các lệnh mua nhỏ lẻ đang chất đống, còn dòng vốn chuyên nghiệp chưa vào vị thế theo xu hướng. Cấu trúc này khá mong manh khi có tin xấu: một khi giá phá vỡ ngưỡng hỗ trợ, 58.9% vị thế đó sẽ đồng loạt trở thành áp lực bán cắt lỗ, trong khi phía đối diện không có đủ đối tác để hấp thụ. Nói cách khác, giá hiện tại không được “phe lạc quan” nâng đỡ, mà được nâng đỡ bởi “chẳng ai giao dịch”.
Tiếp theo là việc CEO từ chức ngay trong ngày. Chi tiết này thường bị xem là chuyện bên lề và bỏ qua, nhưng trong một sự cố bảo mật, nó là biến số có ý nghĩa thực chất. Khắc phục sự cố bridge và hợp đồng proxy không chỉ đơn giản là viết một bản vá; quá trình này đòi hỏi đội ngũ liên tục tái cấu trúc quyền hạn trong nhiều tuần, thiết lập lại cơ chế đa chữ ký, đối soát tài sản xuyên chuỗi, cũng như trao đổi lần lượt với các sàn giao dịch và nhà tạo lập thị trường. Những việc này cần có người đưa ra quyết định và người đứng ra bảo chứng trước công chúng. CEO rời đi ngay trong ngày đồng nghĩa với việc câu hỏi “ai chịu trách nhiệm khôi phục niềm tin?” vẫn còn bỏ ngỏ. Trong quá khứ, các dự án vừa gặp sự cố bảo mật vừa có biến động nhân sự cấp cao thường mất nhiều thời gian khắc phục hơn các sự cố thuần túy kỹ thuật, bởi các bên bên ngoài (đơn vị lưu ký, LP, CEX) sẽ chờ xem quản trị có ổn định hay không rồi mới quyết định có tiếp tục hợp tác hay không.
Cuối cùng là điểm rủi ro mà tôi cho rằng dễ bị bỏ qua nhất: việc vá lỗ hổng trong hợp đồng có thể nâng cấp thường đòi hỏi phải sử dụng quyền nâng cấp thêm một lần nữa. Nói cách khác, đội ngũ sắp tới buộc phải dùng chính cơ chế quyền hạn đó — cơ chế vừa được chứng minh là có thể bị xâm nhập — để sửa chữa. Nếu nguyên nhân lần này là ngưỡng đa chữ ký quá thấp, thiết bị của người ký bị xâm nhập hoặc khóa riêng của người triển khai do một cá nhân nắm giữ, thì trước khi nguyên nhân gốc rễ được công bố rõ ràng, mọi thông báo “đã khắc phục” cũng chỉ mới hoàn thành một nửa.
Quan điểm của tôi là: đây là vị thế cần chờ xác nhận, không phải vị thế để bắt đáy. Hãy theo dõi ba yếu tố — ghi nhận trên chuỗi về việc chuyển quyền quản trị proxy, bridge có được khởi động lại bằng hợp đồng mới hay không, và funding rate cùng OI có biến động theo một hướng rõ ràng hay không. Hiện funding rate vẫn ở mức +0.0004%, có nghĩa là thị trường đang dùng tiền thật để thể hiện quan điểm: tạm thời chẳng ai muốn trả tiền cho giả định “đã khắc phục thành công”.
Cảnh báo rủi ro: Với các đồng vốn hóa nhỏ chịu tác động từ sự kiện như thế này, trượt giá trong điều kiện sổ lệnh mỏng thường có thể ăn hết lợi nhuận ngắn hạn. Hãy nghĩ kỹ xem mình có thể mất bao nhiêu trước khi nghĩ đến việc có thể kiếm được bao nhiêu.
#ZIL #Crypto
18
$ZIL — Zilliqa có thể thu hút các nhà giao dịch ngắn hạn nếu bên mua giành lại ngưỡng kháng cự; hãy xác nhận đà tăng bằng khối lượng giao dịch và kiểm tra xem ngưỡng hỗ trợ có được giữ vững sau đó hay không.
$RVN — Trọng tâm tạo tài sản của Ravencoin vẫn là một chủ đề riêng của dự án; hãy xem xét hoạt động mạng hiện tại và thanh khoản trên biểu đồ trước khi kỳ vọng xu hướng thay đổi.
$CKB — Nervos Network đáng để theo dõi nếu cấu trúc thị trường mạnh hơn; đáy sau cao hơn và việc phá vỡ kháng cự bền vững sẽ củng cố triển vọng tăng giá.
#ZIL #RVN #CKB #CryptoAnalysis #TradingSignals
$ZIL — Zilliqa có thể thu hút các nhà giao dịch ngắn hạn nếu bên mua giành lại ngưỡng kháng cự; hãy xác nhận đà tăng bằng khối lượng giao dịch và kiểm tra xem ngưỡng hỗ trợ có được giữ vững sau đó hay không.
$RVN — Trọng tâm tạo tài sản của Ravencoin vẫn là một chủ đề riêng của dự án; hãy xem xét hoạt động mạng hiện tại và thanh khoản trên biểu đồ trước khi kỳ vọng xu hướng thay đổi.
$CKB — Nervos Network đáng để theo dõi nếu cấu trúc thị trường mạnh hơn; đáy sau cao hơn và việc phá vỡ kháng cự bền vững sẽ củng cố triển vọng tăng giá.
#ZIL #RVN #CKB #CryptoAnalysis #TradingSignals
$RVN — Trọng tâm tạo tài sản của Ravencoin vẫn là một chủ đề riêng của dự án; hãy xem xét hoạt động mạng hiện tại và thanh khoản trên biểu đồ trước khi kỳ vọng xu hướng thay đổi.
$CKB — Nervos Network đáng để theo dõi nếu cấu trúc thị trường mạnh hơn; đáy sau cao hơn và việc phá vỡ kháng cự bền vững sẽ củng cố triển vọng tăng giá.
#ZIL #RVN #CKB #CryptoAnalysis #TradingSignals
1
41

·
--
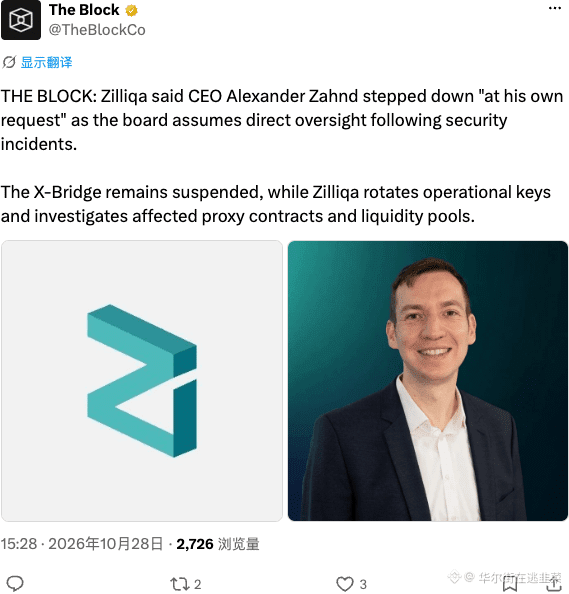
CEO của Zilliqa chủ động từ chức, hội đồng quản trị tiếp quản sau khi xảy ra sự cố bảo mật nghiêm trọng. X-Bridge kích hoạt cơ chế ngắt khẩn cấp, đang khẩn trương rà soát rủi ro thanh khoản.
CEO nói nghỉ là nghỉ ngay, sự cố bảo mật lần này quá nghiêm trọng. X-Bridge bị ngắt khẩn cấp, thanh khoản đang gặp nguy. Hội đồng quản trị bất ngờ tiếp quản để xử lý khủng hoảng, nhưng niềm tin đã bị tổn hại nặng nề. Đừng vội bắt dao rơi, rủi ro quá lớn.
#Zilliqa #ZIL #Security #Crypto
CEO của Zilliqa chủ động từ chức, hội đồng quản trị tiếp quản sau khi xảy ra sự cố bảo mật nghiêm trọng. X-Bridge kích hoạt cơ chế ngắt khẩn cấp, đang khẩn trương rà soát rủi ro thanh khoản.
CEO nói nghỉ là nghỉ ngay, sự cố bảo mật lần này quá nghiêm trọng. X-Bridge bị ngắt khẩn cấp, thanh khoản đang gặp nguy. Hội đồng quản trị bất ngờ tiếp quản để xử lý khủng hoảng, nhưng niềm tin đã bị tổn hại nặng nề. Đừng vội bắt dao rơi, rủi ro quá lớn.
#Zilliqa #ZIL #Security #Crypto
CEO nói nghỉ là nghỉ ngay, sự cố bảo mật lần này quá nghiêm trọng. X-Bridge bị ngắt khẩn cấp, thanh khoản đang gặp nguy. Hội đồng quản trị bất ngờ tiếp quản để xử lý khủng hoảng, nhưng niềm tin đã bị tổn hại nặng nề. Đừng vội bắt dao rơi, rủi ro quá lớn.
#Zilliqa #ZIL #Security #Crypto
稳态HK:
黑红也是红,加仓
1
460
·
--
Xem bản dịch
放轻松,看我说:Zilliqa更新安全事件进展:X-Bridge继续暂停,CEO主动离职
监管新闻读起来就像期末范围:范围给了,但具体怎么考还没说。
$ZIL 不妨多留意。你们最近一次上头是什么时候?
#ZIL
放轻松,看我说:Zilliqa更新安全事件进展:X-Bridge继续暂停,CEO主动离职
监管新闻读起来就像期末范围:范围给了,但具体怎么考还没说。
$ZIL 不妨多留意。你们最近一次上头是什么时候?
#ZIL
监管新闻读起来就像期末范围:范围给了,但具体怎么考还没说。
$ZIL 不妨多留意。你们最近一次上头是什么时候?
#ZIL
150
Cầu nối X-Bridge của Zilliqa vừa gặp lỗ hổng bảo mật, ảnh hưởng đến thanh khoản của 4 nhóm token như zUSDT, SEED. CEO từ chức rồi bỏ chạy luôn à?
$ZIL hiện vẫn tăng 2.08%, hoàn toàn không bị sự cố bảo mật làm cho hoảng loạn. Không có lệnh bán lớn nào, hoặc là lượng token đang tập trung vào một số người, hoặc nhà đầu tư nhỏ lẻ vẫn chưa kịp phản ứng.
Ai đang nắm giữ $ZIL giao ngay thì đừng vội bán cắt lỗ, chờ phương án bồi thường chính thức được triển khai rồi tính. Người giao dịch hợp đồng nên hạ đòn bẩy xuống dưới 3 lần, đặt cắt lỗ ở mức đáy gần nhất trên biểu đồ ngày, đừng cố gồng lệnh.
Muốn kiểm chứng nhận định của mình đúng hay không thì Giải đấu giao dịch Spot S8 đang diễn ra, tham gia giao dịch thực tế để nắm bắt nhịp diễn biến tiếp theo của những sự kiện kiểu này cũng vừa hay.
Hiện giờ bạn còn nắm giữ vị thế $ZIL không? Ai đang nắm giữ thì bình luận 1, ai đã bán hết từ lâu thì bình luận 2.
#Write2Earn #BinanceSquare #ZIL #Futures #TradingTournament
Cầu nối X-Bridge của Zilliqa vừa gặp lỗ hổng bảo mật, ảnh hưởng đến thanh khoản của 4 nhóm token như zUSDT, SEED. CEO từ chức rồi bỏ chạy luôn à?
$ZIL hiện vẫn tăng 2.08%, hoàn toàn không bị sự cố bảo mật làm cho hoảng loạn. Không có lệnh bán lớn nào, hoặc là lượng token đang tập trung vào một số người, hoặc nhà đầu tư nhỏ lẻ vẫn chưa kịp phản ứng.
Ai đang nắm giữ $ZIL giao ngay thì đừng vội bán cắt lỗ, chờ phương án bồi thường chính thức được triển khai rồi tính. Người giao dịch hợp đồng nên hạ đòn bẩy xuống dưới 3 lần, đặt cắt lỗ ở mức đáy gần nhất trên biểu đồ ngày, đừng cố gồng lệnh.
Muốn kiểm chứng nhận định của mình đúng hay không thì Giải đấu giao dịch Spot S8 đang diễn ra, tham gia giao dịch thực tế để nắm bắt nhịp diễn biến tiếp theo của những sự kiện kiểu này cũng vừa hay.
Hiện giờ bạn còn nắm giữ vị thế $ZIL không? Ai đang nắm giữ thì bình luận 1, ai đã bán hết từ lâu thì bình luận 2.
#Write2Earn #BinanceSquare #ZIL #Futures #TradingTournament
$ZIL hiện vẫn tăng 2.08%, hoàn toàn không bị sự cố bảo mật làm cho hoảng loạn. Không có lệnh bán lớn nào, hoặc là lượng token đang tập trung vào một số người, hoặc nhà đầu tư nhỏ lẻ vẫn chưa kịp phản ứng.
Ai đang nắm giữ $ZIL giao ngay thì đừng vội bán cắt lỗ, chờ phương án bồi thường chính thức được triển khai rồi tính. Người giao dịch hợp đồng nên hạ đòn bẩy xuống dưới 3 lần, đặt cắt lỗ ở mức đáy gần nhất trên biểu đồ ngày, đừng cố gồng lệnh.
Muốn kiểm chứng nhận định của mình đúng hay không thì Giải đấu giao dịch Spot S8 đang diễn ra, tham gia giao dịch thực tế để nắm bắt nhịp diễn biến tiếp theo của những sự kiện kiểu này cũng vừa hay.
Hiện giờ bạn còn nắm giữ vị thế $ZIL không? Ai đang nắm giữ thì bình luận 1, ai đã bán hết từ lâu thì bình luận 2.
#Write2Earn #BinanceSquare #ZIL #Futures #TradingTournament
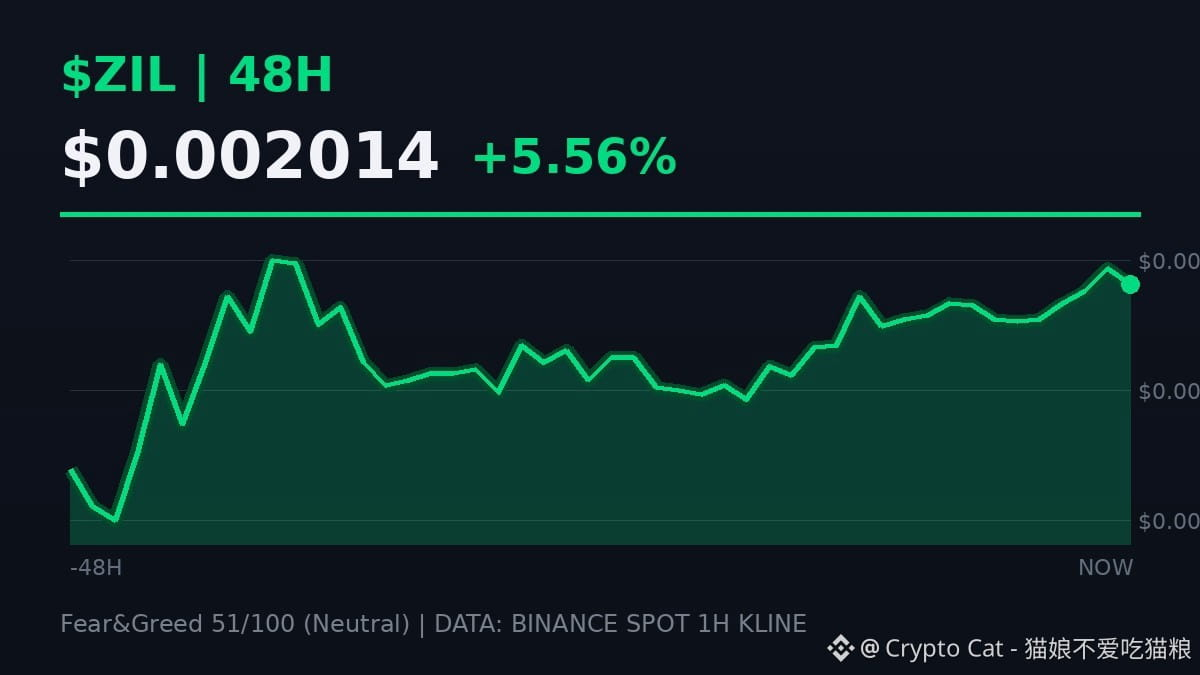
11
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TinFed
385,379 lượt xem
1,076 đang thảo luận
2
#TheoDõiFOMC
315,636 lượt xem
1,355 đang thảo luận
3
#BinanceWithdrawalScamWarning
37,581 lượt xem
628 đang thảo luận
4
#USMidtermElections
599,559 lượt xem
3,201 đang thảo luận
5
#USOctoberNFP-AreRateCutsStillPossible
44,558 lượt xem
519 đang thảo luận
6
#AppleEarningsAhead-CanStockHitNewHigh
17,325 lượt xem
373 đang thảo luận
7
#Verify1to1BinanceReserves
37,805 lượt xem
404 đang thảo luận
8
#BinanceRestores28FiatWithdrawals
151,750 lượt xem
1,035 đang thảo luận
9
#StrategyRepurchases$208MSTRCAdds811Bitcoin
7,332 lượt xem
18 đang thảo luận
10
#FATFLaunchesReviewOfCryptoHubsMoneyLaunderingControls
660 lượt xem
16 đang thảo luận