
#techcorrection
techcorrection
958 lượt xem
8 đang thảo luận
Phổ biến
Mới nhất

Vào lúc kết thúc phiên giao dịch khu vực châu Á – Thái Bình Dương ngày 14/9, các thị trường chứng khoán lớn của Nhật Bản và Hàn Quốc đã ghi nhận đợt sụt giảm mạnh. Chỉ số Nikkei 225 của Nhật Bản đóng cửa giảm 518,35 điểm, tương đương giảm 0,81%, xuống 63.492,99 điểm; trong khi đó, chỉ số chứng khoán tổng hợp Hàn Quốc (KOSPI) thậm chí đã điều chỉnh kịch liệt, đóng cửa giảm 225,53 điểm, tương đương giảm 3,26%, xuống 6.684,38 điểm. Trong đó, nhóm chip/bán dẫn dẫn đầu đà giảm, với SK hynix giảm mạnh 6,34%, còn Samsung Electronics cũng giảm 4,04%.
Khi thị trường vốn chủ chốt cốt lõi khu vực châu Á – Thái Bình Dương xuất hiện mức điều chỉnh sâu như vậy, đặc biệt là việc bán tháo mạnh ở các cổ phiếu bán dẫn và công nghệ có trọng số lớn, cho thấy nỗi lo ngại của dòng tiền toàn cầu về tình trạng thắt chặt thanh khoản vĩ mô và rủi ro chu kỳ công nghệ đạt đỉnh đang ngày càng gia tăng. Trước đó, kỳ vọng tăng trưởng đối với chuỗi cung ứng công nghệ đã bị định giá quá mức; chỉ cần môi trường vĩ mô bên ngoài hoặc nhu cầu ở điểm cuối có dấu hiệu xấu đi ở rìa, thì tài sản có định giá cao sẽ là nhóm đầu tiên đối mặt với việc chốt lời và bán tháo để phòng thủ.
Xét trên phương diện rộng hơn của thị trường tài chính, việc nhóm cổ phiếu công nghệ ở châu Á giảm mạnh thường là tín hiệu đi trước cho việc khẩu vị rủi ro toàn cầu thu hẹp. Điều này thường thúc đẩy dòng vốn phòng thủ luân chuyển giữa các thị trường sang các tài sản phòng vệ như USD, đồng thời làm gia tăng áp lực lên tỷ giá của các thị trường mới nổi và các đồng tiền phi USD. Nếu tâm lý bán tháo lan sang phiên giao dịch châu Âu và Mỹ, thì biến động của thị trường chứng khoán có thể tiếp tục được khuếch đại, qua đó kìm hãm kết quả của toàn bộ các nhóm tài sản lớn.
Đối với thị trường tiền mã hóa, mối liên hệ hiện tại của nó với cổ phiếu công nghệ vĩ mô và chu kỳ thanh khoản vẫn ở mức rất cao. Khi dòng vốn truyền thống ở châu Á đi đầu trong việc chuyển sang chế độ phòng thủ né tránh, thì nhóm tài sản rủi ro, đứng đầu là $BTC , trong ngắn hạn rất dễ đối mặt với tình trạng rút thanh khoản và lực bán mang tính lan truyền. Cho đến khi rủi ro suy giảm vĩ mô được “giải phóng” hoàn toàn, tỷ lệ lời/lỗ của việc bắt đáy một cách mù quáng không phải là tối ưu; thị trường có thể cần nhiều thời gian hơn để hấp thụ rủi ro từ bên ngoài.
#AsiaMarkets #StockMarketCrash #TechCorrection
Vào lúc kết thúc phiên giao dịch khu vực châu Á – Thái Bình Dương ngày 14/9, các thị trường chứng khoán lớn của Nhật Bản và Hàn Quốc đã ghi nhận đợt sụt giảm mạnh. Chỉ số Nikkei 225 của Nhật Bản đóng cửa giảm 518,35 điểm, tương đương giảm 0,81%, xuống 63.492,99 điểm; trong khi đó, chỉ số chứng khoán tổng hợp Hàn Quốc (KOSPI) thậm chí đã điều chỉnh kịch liệt, đóng cửa giảm 225,53 điểm, tương đương giảm 3,26%, xuống 6.684,38 điểm. Trong đó, nhóm chip/bán dẫn dẫn đầu đà giảm, với SK hynix giảm mạnh 6,34%, còn Samsung Electronics cũng giảm 4,04%.
Khi thị trường vốn chủ chốt cốt lõi khu vực châu Á – Thái Bình Dương xuất hiện mức điều chỉnh sâu như vậy, đặc biệt là việc bán tháo mạnh ở các cổ phiếu bán dẫn và công nghệ có trọng số lớn, cho thấy nỗi lo ngại của dòng tiền toàn cầu về tình trạng thắt chặt thanh khoản vĩ mô và rủi ro chu kỳ công nghệ đạt đỉnh đang ngày càng gia tăng. Trước đó, kỳ vọng tăng trưởng đối với chuỗi cung ứng công nghệ đã bị định giá quá mức; chỉ cần môi trường vĩ mô bên ngoài hoặc nhu cầu ở điểm cuối có dấu hiệu xấu đi ở rìa, thì tài sản có định giá cao sẽ là nhóm đầu tiên đối mặt với việc chốt lời và bán tháo để phòng thủ.
Xét trên phương diện rộng hơn của thị trường tài chính, việc nhóm cổ phiếu công nghệ ở châu Á giảm mạnh thường là tín hiệu đi trước cho việc khẩu vị rủi ro toàn cầu thu hẹp. Điều này thường thúc đẩy dòng vốn phòng thủ luân chuyển giữa các thị trường sang các tài sản phòng vệ như USD, đồng thời làm gia tăng áp lực lên tỷ giá của các thị trường mới nổi và các đồng tiền phi USD. Nếu tâm lý bán tháo lan sang phiên giao dịch châu Âu và Mỹ, thì biến động của thị trường chứng khoán có thể tiếp tục được khuếch đại, qua đó kìm hãm kết quả của toàn bộ các nhóm tài sản lớn.
Đối với thị trường tiền mã hóa, mối liên hệ hiện tại của nó với cổ phiếu công nghệ vĩ mô và chu kỳ thanh khoản vẫn ở mức rất cao. Khi dòng vốn truyền thống ở châu Á đi đầu trong việc chuyển sang chế độ phòng thủ né tránh, thì nhóm tài sản rủi ro, đứng đầu là $BTC , trong ngắn hạn rất dễ đối mặt với tình trạng rút thanh khoản và lực bán mang tính lan truyền. Cho đến khi rủi ro suy giảm vĩ mô được “giải phóng” hoàn toàn, tỷ lệ lời/lỗ của việc bắt đáy một cách mù quáng không phải là tối ưu; thị trường có thể cần nhiều thời gian hơn để hấp thụ rủi ro từ bên ngoài.
#AsiaMarkets #StockMarketCrash #TechCorrection
Khi thị trường vốn chủ chốt cốt lõi khu vực châu Á – Thái Bình Dương xuất hiện mức điều chỉnh sâu như vậy, đặc biệt là việc bán tháo mạnh ở các cổ phiếu bán dẫn và công nghệ có trọng số lớn, cho thấy nỗi lo ngại của dòng tiền toàn cầu về tình trạng thắt chặt thanh khoản vĩ mô và rủi ro chu kỳ công nghệ đạt đỉnh đang ngày càng gia tăng. Trước đó, kỳ vọng tăng trưởng đối với chuỗi cung ứng công nghệ đã bị định giá quá mức; chỉ cần môi trường vĩ mô bên ngoài hoặc nhu cầu ở điểm cuối có dấu hiệu xấu đi ở rìa, thì tài sản có định giá cao sẽ là nhóm đầu tiên đối mặt với việc chốt lời và bán tháo để phòng thủ.
Xét trên phương diện rộng hơn của thị trường tài chính, việc nhóm cổ phiếu công nghệ ở châu Á giảm mạnh thường là tín hiệu đi trước cho việc khẩu vị rủi ro toàn cầu thu hẹp. Điều này thường thúc đẩy dòng vốn phòng thủ luân chuyển giữa các thị trường sang các tài sản phòng vệ như USD, đồng thời làm gia tăng áp lực lên tỷ giá của các thị trường mới nổi và các đồng tiền phi USD. Nếu tâm lý bán tháo lan sang phiên giao dịch châu Âu và Mỹ, thì biến động của thị trường chứng khoán có thể tiếp tục được khuếch đại, qua đó kìm hãm kết quả của toàn bộ các nhóm tài sản lớn.
Đối với thị trường tiền mã hóa, mối liên hệ hiện tại của nó với cổ phiếu công nghệ vĩ mô và chu kỳ thanh khoản vẫn ở mức rất cao. Khi dòng vốn truyền thống ở châu Á đi đầu trong việc chuyển sang chế độ phòng thủ né tránh, thì nhóm tài sản rủi ro, đứng đầu là $BTC , trong ngắn hạn rất dễ đối mặt với tình trạng rút thanh khoản và lực bán mang tính lan truyền. Cho đến khi rủi ro suy giảm vĩ mô được “giải phóng” hoàn toàn, tỷ lệ lời/lỗ của việc bắt đáy một cách mù quáng không phải là tối ưu; thị trường có thể cần nhiều thời gian hơn để hấp thụ rủi ro từ bên ngoài.
#AsiaMarkets #StockMarketCrash #TechCorrection
67
·
--

Bài viết
Kiểm Tra Thực Tế Thị Trường: Cuộc Tăng Giá AI Đối Mặt Với Một Đợt Điều Chỉnh Lớn Của Nasdaq! 📉Bức tranh vĩ mô vừa trở nên cực kỳ căng thẳng. Vào ngày 5 tháng 6 năm 2026, Nasdaq Composite đã chịu đựng sự sụt giảm “một ngày” tồi tệ nhất trong hơn một năm, giảm khoảng 4.2% khi áp lực bán mạnh mẽ đè bẹp các cổ phiếu yêu thích về AI và bán dẫn.
Nếu bạn đang tự hỏi tại sao danh sách theo dõi $BTC crypto của bạn lại sáng đèn đỏ hôm nay, chính là làn sóng thanh khoản này đang kéo thị trường chung xuống.
📊 Sập hay Điều chỉnh? Các Chuyên Gia Nói Gì
Mặc dù sự sụt giảm trong một ngày nhìn có vẻ rất đáng sợ trên biểu đồ, các nhà phân tích đang nhấn mạnh một sự phân biệt quan trọng:
Kiểm Tra Thực Tế Thị Trường: Cuộc Tăng Giá AI Đối Mặt Với Một Đợt Điều Chỉnh Lớn Của Nasdaq! 📉
Bức tranh vĩ mô vừa trở nên cực kỳ căng thẳng. Vào ngày 5 tháng 6 năm 2026, Nasdaq Composite đã chịu đựng sự sụt giảm “một ngày” tồi tệ nhất trong hơn một năm, giảm khoảng 4.2% khi áp lực bán mạnh mẽ đè bẹp các cổ phiếu yêu thích về AI và bán dẫn.
Nếu bạn đang tự hỏi tại sao danh sách theo dõi $BTC crypto của bạn lại sáng đèn đỏ hôm nay, chính là làn sóng thanh khoản này đang kéo thị trường chung xuống.
📊 Sập hay Điều chỉnh? Các Chuyên Gia Nói Gì
Mặc dù sự sụt giảm trong một ngày nhìn có vẻ rất đáng sợ trên biểu đồ, các nhà phân tích đang nhấn mạnh một sự phân biệt quan trọng:
Nếu bạn đang tự hỏi tại sao danh sách theo dõi $BTC crypto của bạn lại sáng đèn đỏ hôm nay, chính là làn sóng thanh khoản này đang kéo thị trường chung xuống.
📊 Sập hay Điều chỉnh? Các Chuyên Gia Nói Gì
Mặc dù sự sụt giảm trong một ngày nhìn có vẻ rất đáng sợ trên biểu đồ, các nhà phân tích đang nhấn mạnh một sự phân biệt quan trọng:
201
·
--
Giảm giá
Đã xác minh
#usmemorychipstocksfallpremarket
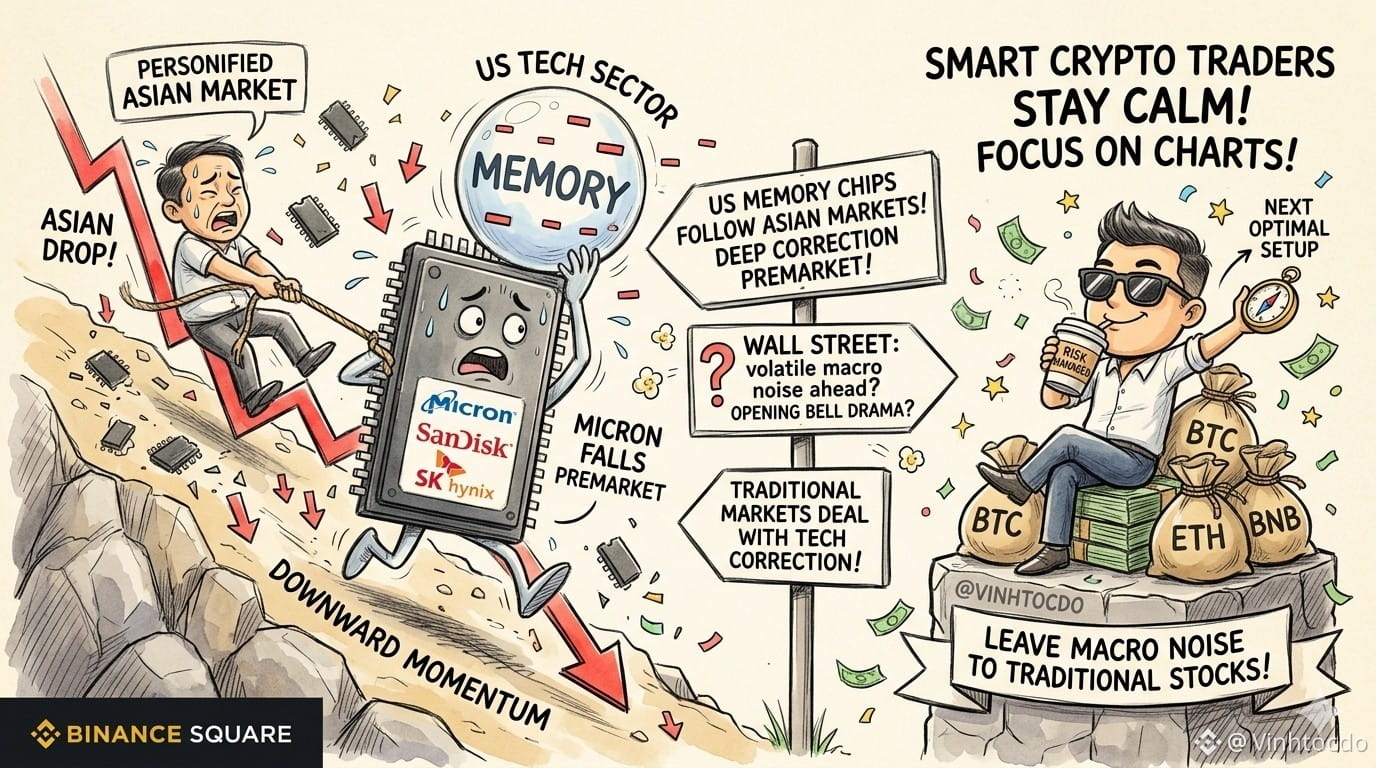
Cổ phiếu chip nhớ của Mỹ đang bị “đánh” mạnh trong phiên giao dịch trước giờ mở cửa! 📉 SK Hynix giảm hơn 6%, SanDisk giảm 5% và Micron sụt gần 5%. Có vẻ như công nghệ của Mỹ đang rập theo đà giảm từ thị trường châu Á một cách rất nghiêm túc! 🚨 Liệu các “ông lớn” chip đang hết bộ nhớ trước khi chuông mở cửa chính thức vang lên? Các bạn cứ chuẩn bị đồ ăn nhẹ nhé, vì Phố Wall tối nay sắp phải trải qua một đợt nhiễu vĩ mô đầy biến động! 🍿👀
Các nhà giao dịch crypto thông minh nên làm gì ngay lúc này? Hãy để thị trường chứng khoán truyền thống xử lý đợt điều chỉnh của công nghệ, còn chúng ta thì quản lý rủi ro, giữ bình tĩnh và bám sát biểu đồ để chờ thiết lập tối ưu tiếp theo! 🚀
👉 Bấm để giao dịch bên dưới và ủng hộ mình: $MU
{future}(MUUSDT)
, $SNDK
{future}(SNDKUSDT)
, $TSM
{future}(TSMUSDT)
Đăng ký tài khoản mới và nhập mã giới thiệu để nhận ưu đãi giảm phí giao dịch:
🎁 Mã: VINHTOCDO
Đây không phải là lời khuyên tài chính.
#TechCorrection #Micron #VINHTOCDO #BinanceSquare
#usmemorychipstocksfallpremarket
Cổ phiếu chip nhớ của Mỹ đang bị “đánh” mạnh trong phiên giao dịch trước giờ mở cửa! 📉 SK Hynix giảm hơn 6%, SanDisk giảm 5% và Micron sụt gần 5%. Có vẻ như công nghệ của Mỹ đang rập theo đà giảm từ thị trường châu Á một cách rất nghiêm túc! 🚨 Liệu các “ông lớn” chip đang hết bộ nhớ trước khi chuông mở cửa chính thức vang lên? Các bạn cứ chuẩn bị đồ ăn nhẹ nhé, vì Phố Wall tối nay sắp phải trải qua một đợt nhiễu vĩ mô đầy biến động! 🍿👀
Các nhà giao dịch crypto thông minh nên làm gì ngay lúc này? Hãy để thị trường chứng khoán truyền thống xử lý đợt điều chỉnh của công nghệ, còn chúng ta thì quản lý rủi ro, giữ bình tĩnh và bám sát biểu đồ để chờ thiết lập tối ưu tiếp theo! 🚀
👉 Bấm để giao dịch bên dưới và ủng hộ mình: $MU
, $SNDK
, $TSM
Đăng ký tài khoản mới và nhập mã giới thiệu để nhận ưu đãi giảm phí giao dịch:
🎁 Mã: VINHTOCDO
Đây không phải là lời khuyên tài chính.
#TechCorrection #Micron #VINHTOCDO #BinanceSquare
Cổ phiếu chip nhớ của Mỹ đang bị “đánh” mạnh trong phiên giao dịch trước giờ mở cửa! 📉 SK Hynix giảm hơn 6%, SanDisk giảm 5% và Micron sụt gần 5%. Có vẻ như công nghệ của Mỹ đang rập theo đà giảm từ thị trường châu Á một cách rất nghiêm túc! 🚨 Liệu các “ông lớn” chip đang hết bộ nhớ trước khi chuông mở cửa chính thức vang lên? Các bạn cứ chuẩn bị đồ ăn nhẹ nhé, vì Phố Wall tối nay sắp phải trải qua một đợt nhiễu vĩ mô đầy biến động! 🍿👀
Các nhà giao dịch crypto thông minh nên làm gì ngay lúc này? Hãy để thị trường chứng khoán truyền thống xử lý đợt điều chỉnh của công nghệ, còn chúng ta thì quản lý rủi ro, giữ bình tĩnh và bám sát biểu đồ để chờ thiết lập tối ưu tiếp theo! 🚀
👉 Bấm để giao dịch bên dưới và ủng hộ mình: $MU
, $SNDK
, $TSM
Đăng ký tài khoản mới và nhập mã giới thiệu để nhận ưu đãi giảm phí giao dịch:
🎁 Mã: VINHTOCDO
Đây không phải là lời khuyên tài chính.
#TechCorrection #Micron #VINHTOCDO #BinanceSquare
2
393
·
--
Giảm giá
Đúng một phần
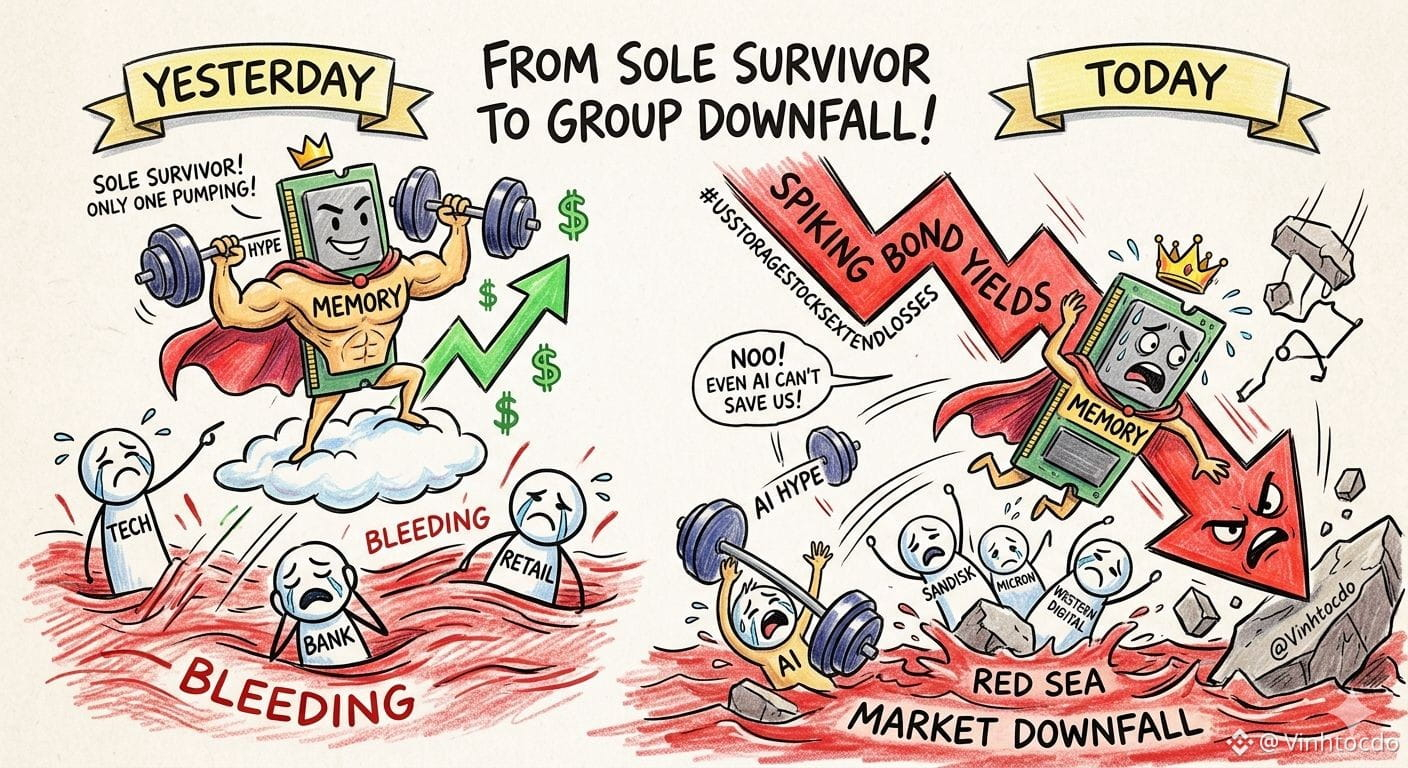
📉 Từ Tồn Tại Độc Nhất đến Sự Sụp Đổ Cả Nhóm! 😭
Mới hôm qua, tôi đã viết rằng thị trường chứng khoán Mỹ gần như được tạo ra cho các cổ phiếu lưu trữ/bộ nhớ của chúng ta vì chúng là những mã duy nhất đang bơm lên trong khi mọi thứ khác thì rỉ máu. Nhưng hôm nay thì sao? #usstoragestocksextendlosses happened!
Đúng vậy, những “anh em bộ nhớ” SanDisk, Micron và Western Digital yêu quý của chúng tôi không thể chống lại lực hấp dẫn khi lợi suất trái phiếu tăng vọt nữa. Họ bị kéo thẳng xuống “biển đỏ” cùng với phần còn lại của thị trường. Ngay cả cơn sốt AI cũng không thể cứu họ hôm nay! 🛑
Các nhà giao dịch nên làm gì?
1️⃣ Chấp nhận rằng không có vị vua nào thống trị mãi mãi.
2️⃣ Theo dõi lợi suất trái phiếu—nó đang là người lái xe ngay lúc này.
3️⃣ Đừng hoảng loạn, hãy tìm điểm vào mạnh khi bụi lắng xuống!
Biến động thị trường đồng nghĩa với cơ hội lớn. Bắt đầu giao dịch trên Binance ngay hôm nay! Dùng mã giới thiệu của tôi VINHTOCDO hoặc bấm vào đây: [binance.com](https://www.binance.com/register?ref=VINHTOCDO) ⚡
Tuyên bố miễn trừ: Đây không phải là lời khuyên tài chính.
#StorageStocks #TechCorrection #MarketAnalysis #VINHTOCDO
$MUB
{spot}(MUBUSDT)
$SNDK
{future}(SNDKUSDT)
$NVDAB
{spot}(NVDABUSDT)
📉 Từ Tồn Tại Độc Nhất đến Sự Sụp Đổ Cả Nhóm! 😭
Mới hôm qua, tôi đã viết rằng thị trường chứng khoán Mỹ gần như được tạo ra cho các cổ phiếu lưu trữ/bộ nhớ của chúng ta vì chúng là những mã duy nhất đang bơm lên trong khi mọi thứ khác thì rỉ máu. Nhưng hôm nay thì sao? #usstoragestocksextendlosses happened!
Đúng vậy, những “anh em bộ nhớ” SanDisk, Micron và Western Digital yêu quý của chúng tôi không thể chống lại lực hấp dẫn khi lợi suất trái phiếu tăng vọt nữa. Họ bị kéo thẳng xuống “biển đỏ” cùng với phần còn lại của thị trường. Ngay cả cơn sốt AI cũng không thể cứu họ hôm nay! 🛑
Các nhà giao dịch nên làm gì?
1️⃣ Chấp nhận rằng không có vị vua nào thống trị mãi mãi.
2️⃣ Theo dõi lợi suất trái phiếu—nó đang là người lái xe ngay lúc này.
3️⃣ Đừng hoảng loạn, hãy tìm điểm vào mạnh khi bụi lắng xuống!
Biến động thị trường đồng nghĩa với cơ hội lớn. Bắt đầu giao dịch trên Binance ngay hôm nay! Dùng mã giới thiệu của tôi VINHTOCDO hoặc bấm vào đây: binance.com ⚡
Tuyên bố miễn trừ: Đây không phải là lời khuyên tài chính.
#StorageStocks #TechCorrection #MarketAnalysis #VINHTOCDO
$MUB
$SNDK
$NVDAB
Mới hôm qua, tôi đã viết rằng thị trường chứng khoán Mỹ gần như được tạo ra cho các cổ phiếu lưu trữ/bộ nhớ của chúng ta vì chúng là những mã duy nhất đang bơm lên trong khi mọi thứ khác thì rỉ máu. Nhưng hôm nay thì sao? #usstoragestocksextendlosses happened!
Đúng vậy, những “anh em bộ nhớ” SanDisk, Micron và Western Digital yêu quý của chúng tôi không thể chống lại lực hấp dẫn khi lợi suất trái phiếu tăng vọt nữa. Họ bị kéo thẳng xuống “biển đỏ” cùng với phần còn lại của thị trường. Ngay cả cơn sốt AI cũng không thể cứu họ hôm nay! 🛑
Các nhà giao dịch nên làm gì?
1️⃣ Chấp nhận rằng không có vị vua nào thống trị mãi mãi.
2️⃣ Theo dõi lợi suất trái phiếu—nó đang là người lái xe ngay lúc này.
3️⃣ Đừng hoảng loạn, hãy tìm điểm vào mạnh khi bụi lắng xuống!
Biến động thị trường đồng nghĩa với cơ hội lớn. Bắt đầu giao dịch trên Binance ngay hôm nay! Dùng mã giới thiệu của tôi VINHTOCDO hoặc bấm vào đây: binance.com ⚡
Tuyên bố miễn trừ: Đây không phải là lời khuyên tài chính.
#StorageStocks #TechCorrection #MarketAnalysis #VINHTOCDO
$MUB
$SNDK
$NVDAB
2
247
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TinFed
71,696 lượt xem
335 đang thảo luận
2
#45NgayTuDoTaiChinh
903,382 lượt xem
3,098 đang thảo luận
3
#TheoDõiFOMC
81,528 lượt xem
534 đang thảo luận
4
#OstiumLoanDisputeHearingSetInNYFederalCourt
386 lượt xem
49 đang thảo luận
5
#SKPoliceRefer18PolymarketUsersToProsecutors
2,091 lượt xem
115 đang thảo luận
6
#FedSEPProjects2026RateAt4.1%
5,162 lượt xem
176 đang thảo luận
7
#USHouseAdvancesBitcoinReserveBill
4,028 lượt xem
146 đang thảo luận
8
#AmazonGetsWarrantsToBuyGeneracStock
4,748 lượt xem
158 đang thảo luận
9
#DotPlotSignalsOneMoreHikeIn2026
25,498 lượt xem
533 đang thảo luận
10
#RobinhoodToSupportCircleArcNetwork
7,686 lượt xem
184 đang thảo luận