
#pmi
pmi
121,641 lượt xem
392 đang thảo luận
Phổ biến
Mới nhất
·
--
Chỉ số PMI tháng 10 do Cục Thống kê công bố hôm nay khiến cuối tuần thêm phần ảm đạm: PMI ngành sản xuất đạt 49,3%, giảm 0,8 điểm so với tháng 9; dự báo trong khảo sát của Reuters là 50,0. Đơn hàng mới đạt 49,4%, sản lượng đạt 49,8%, cả cung lẫn cầu đều cùng hạ nhiệt; chỉ có ngành sản xuất công nghệ cao ở mức 51,3%, vẫn nằm trên ngưỡng mở rộng.
Nhìn lại biểu đồ tuần của cổ phiếu A-share tuần này: Shanghai Composite giảm 2,48% trong tuần, mất mốc 3.600; ChiNext giảm 10,08%; STAR 50 giảm 13,72%. Nến tuần của Shanghai Composite đã liên tiếp đóng cửa giảm sáu tuần. Ngược lại, nhóm ngân hàng tăng 4,97% trong tuần; ICBC và CCB tiếp tục lập đỉnh mới, dòng tiền đồng loạt tìm đến nơi trú ẩn phòng thủ.
Theo góc nhìn của lý thuyết Chan, với đợt giảm mạnh liên tiếp như thế này của ChiNext, trước tiên hãy chờ tín hiệu phân kỳ ở khung tuần rồi mới bàn đến đáy; chưa có phân kỳ thì đừng vội bắt đáy. May là lợi suất trái phiếu chính phủ kỳ hạn 10 năm đã giảm xuống khoảng 1,63%; thị trường không thiếu tiền, mà thiếu khẩu vị rủi ro.
Khi mở cửa phiên thứ Hai tuần sau, bạn nghĩ tin xấu PMI đã được phản ánh hết, hay cổ phiếu tăng trưởng sẽ tiếp tục bị bán tháo?
#A股 #PMI
Không cấu thành khuyến nghị đầu tư
Chỉ số PMI tháng 10 do Cục Thống kê công bố hôm nay khiến cuối tuần thêm phần ảm đạm: PMI ngành sản xuất đạt 49,3%, giảm 0,8 điểm so với tháng 9; dự báo trong khảo sát của Reuters là 50,0. Đơn hàng mới đạt 49,4%, sản lượng đạt 49,8%, cả cung lẫn cầu đều cùng hạ nhiệt; chỉ có ngành sản xuất công nghệ cao ở mức 51,3%, vẫn nằm trên ngưỡng mở rộng.
Nhìn lại biểu đồ tuần của cổ phiếu A-share tuần này: Shanghai Composite giảm 2,48% trong tuần, mất mốc 3.600; ChiNext giảm 10,08%; STAR 50 giảm 13,72%. Nến tuần của Shanghai Composite đã liên tiếp đóng cửa giảm sáu tuần. Ngược lại, nhóm ngân hàng tăng 4,97% trong tuần; ICBC và CCB tiếp tục lập đỉnh mới, dòng tiền đồng loạt tìm đến nơi trú ẩn phòng thủ.
Theo góc nhìn của lý thuyết Chan, với đợt giảm mạnh liên tiếp như thế này của ChiNext, trước tiên hãy chờ tín hiệu phân kỳ ở khung tuần rồi mới bàn đến đáy; chưa có phân kỳ thì đừng vội bắt đáy. May là lợi suất trái phiếu chính phủ kỳ hạn 10 năm đã giảm xuống khoảng 1,63%; thị trường không thiếu tiền, mà thiếu khẩu vị rủi ro.
Khi mở cửa phiên thứ Hai tuần sau, bạn nghĩ tin xấu PMI đã được phản ánh hết, hay cổ phiếu tăng trưởng sẽ tiếp tục bị bán tháo?
#A股 #PMI
Không cấu thành khuyến nghị đầu tư
Nhìn lại biểu đồ tuần của cổ phiếu A-share tuần này: Shanghai Composite giảm 2,48% trong tuần, mất mốc 3.600; ChiNext giảm 10,08%; STAR 50 giảm 13,72%. Nến tuần của Shanghai Composite đã liên tiếp đóng cửa giảm sáu tuần. Ngược lại, nhóm ngân hàng tăng 4,97% trong tuần; ICBC và CCB tiếp tục lập đỉnh mới, dòng tiền đồng loạt tìm đến nơi trú ẩn phòng thủ.
Theo góc nhìn của lý thuyết Chan, với đợt giảm mạnh liên tiếp như thế này của ChiNext, trước tiên hãy chờ tín hiệu phân kỳ ở khung tuần rồi mới bàn đến đáy; chưa có phân kỳ thì đừng vội bắt đáy. May là lợi suất trái phiếu chính phủ kỳ hạn 10 năm đã giảm xuống khoảng 1,63%; thị trường không thiếu tiền, mà thiếu khẩu vị rủi ro.
Khi mở cửa phiên thứ Hai tuần sau, bạn nghĩ tin xấu PMI đã được phản ánh hết, hay cổ phiếu tăng trưởng sẽ tiếp tục bị bán tháo?
#A股 #PMI
Không cấu thành khuyến nghị đầu tư
60

·
--
PMI Mỹ hạ nhiệt, nhưng lãi suất lại tăng: ngày 23, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm tăng từ 4,65% hôm trước lên 4,69%.
Kỳ vọng kinh tế hạ nhiệt để chi phí vay vốn rẻ hơn, nên khi thấy dữ liệu giảm, khó tránh khỏi mong đợi chính sách nới lỏng. Nhưng lần này cần phân biệt rõ: đà mở rộng chậm lại, trong khi tốc độ tăng giá của doanh nghiệp lại nhanh hơn.
Ngày 23, S&P Global công bố PMI tổng hợp tháng 10 giảm từ 58,4 trong tháng 9 xuống 57,6, nhưng vẫn cao hơn đáng kể ngưỡng 50 báo hiệu mở rộng. Trong khi đó, tốc độ tăng giá bán của doanh nghiệp nhanh nhất kể từ tháng 8 năm 2022. Nhu cầu vẫn mạnh, áp lực giá chưa dịu đi; vì vậy, đà tăng trưởng chậm lại chưa đủ để kết luận lạm phát đang hạ nhiệt.
Lợi suất kỳ hạn 2 năm từng giảm 16 điểm cơ bản vào ngày 22, rồi tăng trở lại 4 điểm cơ bản vào ngày 23; đây chưa phải xu hướng một chiều. Đây là lợi suất trái phiếu Kho bạc, không phải phí funding của hợp đồng; biến động trong cùng ngày cũng không thể quy hoàn toàn cho PMI.
Với các vị thế rủi ro phụ thuộc vào vốn vay giá rẻ, nới lỏng đến muộn đồng nghĩa với chi phí duy trì vị thế cao hơn trong thời gian dài hơn. Nếu sau đó doanh nghiệp giảm tốc độ tăng giá và lợi suất ngắn hạn cũng tiếp tục đi xuống, cơ sở để cho rằng áp lực tài chính đang dịu bớt mới đầy đủ hơn. Chỉ đặt cược vào dòng tít về PMI đồng nghĩa với việc chấp nhận độ trễ giữa hai diễn biến này, khi cả hai vẫn chưa thành hiện thực.
Nội dung này tham gia chương trình khai thác nội dung của Binance Square; tác giả có thể nhận hoa hồng từ nền tảng và phần thưởng tương tác.
#宏观 #PMI #LãiSuất
PMI Mỹ hạ nhiệt, nhưng lãi suất lại tăng: ngày 23, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm tăng từ 4,65% hôm trước lên 4,69%.
Kỳ vọng kinh tế hạ nhiệt để chi phí vay vốn rẻ hơn, nên khi thấy dữ liệu giảm, khó tránh khỏi mong đợi chính sách nới lỏng. Nhưng lần này cần phân biệt rõ: đà mở rộng chậm lại, trong khi tốc độ tăng giá của doanh nghiệp lại nhanh hơn.
Ngày 23, S&P Global công bố PMI tổng hợp tháng 10 giảm từ 58,4 trong tháng 9 xuống 57,6, nhưng vẫn cao hơn đáng kể ngưỡng 50 báo hiệu mở rộng. Trong khi đó, tốc độ tăng giá bán của doanh nghiệp nhanh nhất kể từ tháng 8 năm 2022. Nhu cầu vẫn mạnh, áp lực giá chưa dịu đi; vì vậy, đà tăng trưởng chậm lại chưa đủ để kết luận lạm phát đang hạ nhiệt.
Lợi suất kỳ hạn 2 năm từng giảm 16 điểm cơ bản vào ngày 22, rồi tăng trở lại 4 điểm cơ bản vào ngày 23; đây chưa phải xu hướng một chiều. Đây là lợi suất trái phiếu Kho bạc, không phải phí funding của hợp đồng; biến động trong cùng ngày cũng không thể quy hoàn toàn cho PMI.
Với các vị thế rủi ro phụ thuộc vào vốn vay giá rẻ, nới lỏng đến muộn đồng nghĩa với chi phí duy trì vị thế cao hơn trong thời gian dài hơn. Nếu sau đó doanh nghiệp giảm tốc độ tăng giá và lợi suất ngắn hạn cũng tiếp tục đi xuống, cơ sở để cho rằng áp lực tài chính đang dịu bớt mới đầy đủ hơn. Chỉ đặt cược vào dòng tít về PMI đồng nghĩa với việc chấp nhận độ trễ giữa hai diễn biến này, khi cả hai vẫn chưa thành hiện thực.
Nội dung này tham gia chương trình khai thác nội dung của Binance Square; tác giả có thể nhận hoa hồng từ nền tảng và phần thưởng tương tác.
#宏观 #PMI #LãiSuất
Kỳ vọng kinh tế hạ nhiệt để chi phí vay vốn rẻ hơn, nên khi thấy dữ liệu giảm, khó tránh khỏi mong đợi chính sách nới lỏng. Nhưng lần này cần phân biệt rõ: đà mở rộng chậm lại, trong khi tốc độ tăng giá của doanh nghiệp lại nhanh hơn.
Ngày 23, S&P Global công bố PMI tổng hợp tháng 10 giảm từ 58,4 trong tháng 9 xuống 57,6, nhưng vẫn cao hơn đáng kể ngưỡng 50 báo hiệu mở rộng. Trong khi đó, tốc độ tăng giá bán của doanh nghiệp nhanh nhất kể từ tháng 8 năm 2022. Nhu cầu vẫn mạnh, áp lực giá chưa dịu đi; vì vậy, đà tăng trưởng chậm lại chưa đủ để kết luận lạm phát đang hạ nhiệt.
Lợi suất kỳ hạn 2 năm từng giảm 16 điểm cơ bản vào ngày 22, rồi tăng trở lại 4 điểm cơ bản vào ngày 23; đây chưa phải xu hướng một chiều. Đây là lợi suất trái phiếu Kho bạc, không phải phí funding của hợp đồng; biến động trong cùng ngày cũng không thể quy hoàn toàn cho PMI.
Với các vị thế rủi ro phụ thuộc vào vốn vay giá rẻ, nới lỏng đến muộn đồng nghĩa với chi phí duy trì vị thế cao hơn trong thời gian dài hơn. Nếu sau đó doanh nghiệp giảm tốc độ tăng giá và lợi suất ngắn hạn cũng tiếp tục đi xuống, cơ sở để cho rằng áp lực tài chính đang dịu bớt mới đầy đủ hơn. Chỉ đặt cược vào dòng tít về PMI đồng nghĩa với việc chấp nhận độ trễ giữa hai diễn biến này, khi cả hai vẫn chưa thành hiện thực.
Nội dung này tham gia chương trình khai thác nội dung của Binance Square; tác giả có thể nhận hoa hồng từ nền tảng và phần thưởng tương tác.
#宏观 #PMI #LãiSuất
62
·
--
PMI sơ bộ tháng 10 của Mỹ: Giá đầu ra tăng nhanh nhất trong 4 năm, Fed khó nới lỏng hơn vào tuần tới
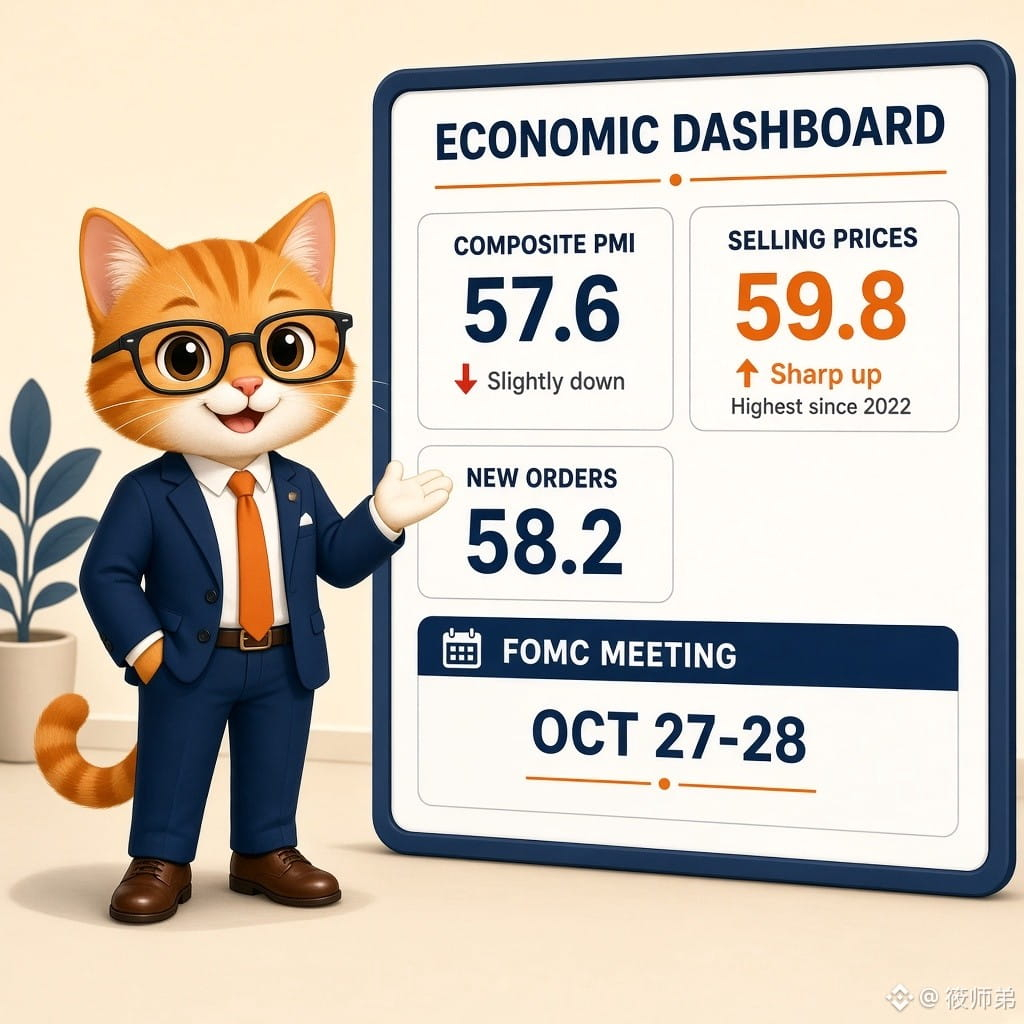
S&P Global công bố hôm thứ Sáu chỉ số PMI tổng hợp sơ bộ tháng 10 của Mỹ ở mức 57,6 (giảm từ mức cao nhất 5 năm là 58,4 trong tháng 9), nhưng vẫn nằm trong vùng tăng trưởng. Đơn hàng mới đạt 58,2, cao nhất kể từ tháng 3/2022; chỉ số giá đầu ra đạt 59,8, ghi nhận tốc độ tăng nhanh nhất kể từ tháng 8/2022; chỉ số thời gian giao hàng của nhà cung cấp giảm xuống 38,1, tệ nhất trong hơn 4 năm. Việc làm trong ngành sản xuất tăng với tốc độ nhanh nhất kể từ tháng 3/2012. (Reuters/S&P Global)
【Quan điểm】
Tăng trưởng không sụp đổ, quyền định giá đang phục hồi — đây là tín hiệu thiên về thắt chặt đối với FOMC tuần tới: kinh tế vẫn nóng, các doanh nghiệp chuyển chi phí sang khách hàng trong bối cảnh giá dầu tăng. Thị trường hiện đặt cược Fed sẽ giữ nguyên lãi suất trong tuần này, với xác suất tăng lãi suất vào tháng 12 khoảng 80%. Báo cáo PMI “giá tăng, sản lượng không suy yếu” này dường như càng tiếp thêm động lực cho kịch bản tăng lãi suất tháng 12.
【Cơ hội/Rủi ro】
Theo dõi sát tuyên bố FOMC hôm thứ Tư và cách diễn đạt trong họp báo để xem liệu Fed có nhấn mạnh tính dai dẳng của lạm phát hay không. Nếu Fed phát tín hiệu tăng lãi suất vào tháng 12, tài sản rủi ro sẽ chịu áp lực; $BTC cần giữ vững vùng giá vốn ETF khoảng 80.000–81.500 USD. Nếu Fed giảm nhẹ khả năng tăng lãi suất, giá có thể có cơ hội phục hồi trong ngắn hạn. Đồng thời, hãy chú ý đến ước tính GDP sơ bộ tuần tới và ảnh hưởng của báo cáo tài chính từ các nhà cung cấp dịch vụ đám mây siêu quy mô đối với câu chuyện chi tiêu cho AI.
Bạn nghĩ báo cáo PMI “giá tăng, sản lượng không suy yếu” này sẽ khiến Fed mạnh dạn tăng lãi suất hơn vào tháng 12, hay Fed sẽ bị ràng buộc bởi yếu tố chính trị trước cuộc bầu cử?
#宏观经济 #美联储 #PMI $BTC $ETH
Chỉ mang tính tham khảo, không cấu thành lời khuyên đầu tư.
PMI sơ bộ tháng 10 của Mỹ: Giá đầu ra tăng nhanh nhất trong 4 năm, Fed khó nới lỏng hơn vào tuần tới
S&P Global công bố hôm thứ Sáu chỉ số PMI tổng hợp sơ bộ tháng 10 của Mỹ ở mức 57,6 (giảm từ mức cao nhất 5 năm là 58,4 trong tháng 9), nhưng vẫn nằm trong vùng tăng trưởng. Đơn hàng mới đạt 58,2, cao nhất kể từ tháng 3/2022; chỉ số giá đầu ra đạt 59,8, ghi nhận tốc độ tăng nhanh nhất kể từ tháng 8/2022; chỉ số thời gian giao hàng của nhà cung cấp giảm xuống 38,1, tệ nhất trong hơn 4 năm. Việc làm trong ngành sản xuất tăng với tốc độ nhanh nhất kể từ tháng 3/2012. (Reuters/S&P Global)
【Quan điểm】
Tăng trưởng không sụp đổ, quyền định giá đang phục hồi — đây là tín hiệu thiên về thắt chặt đối với FOMC tuần tới: kinh tế vẫn nóng, các doanh nghiệp chuyển chi phí sang khách hàng trong bối cảnh giá dầu tăng. Thị trường hiện đặt cược Fed sẽ giữ nguyên lãi suất trong tuần này, với xác suất tăng lãi suất vào tháng 12 khoảng 80%. Báo cáo PMI “giá tăng, sản lượng không suy yếu” này dường như càng tiếp thêm động lực cho kịch bản tăng lãi suất tháng 12.
【Cơ hội/Rủi ro】
Theo dõi sát tuyên bố FOMC hôm thứ Tư và cách diễn đạt trong họp báo để xem liệu Fed có nhấn mạnh tính dai dẳng của lạm phát hay không. Nếu Fed phát tín hiệu tăng lãi suất vào tháng 12, tài sản rủi ro sẽ chịu áp lực; $BTC cần giữ vững vùng giá vốn ETF khoảng 80.000–81.500 USD. Nếu Fed giảm nhẹ khả năng tăng lãi suất, giá có thể có cơ hội phục hồi trong ngắn hạn. Đồng thời, hãy chú ý đến ước tính GDP sơ bộ tuần tới và ảnh hưởng của báo cáo tài chính từ các nhà cung cấp dịch vụ đám mây siêu quy mô đối với câu chuyện chi tiêu cho AI.
Bạn nghĩ báo cáo PMI “giá tăng, sản lượng không suy yếu” này sẽ khiến Fed mạnh dạn tăng lãi suất hơn vào tháng 12, hay Fed sẽ bị ràng buộc bởi yếu tố chính trị trước cuộc bầu cử?
#宏观经济 #美联储 #PMI $BTC $ETH
Chỉ mang tính tham khảo, không cấu thành lời khuyên đầu tư.
S&P Global công bố hôm thứ Sáu chỉ số PMI tổng hợp sơ bộ tháng 10 của Mỹ ở mức 57,6 (giảm từ mức cao nhất 5 năm là 58,4 trong tháng 9), nhưng vẫn nằm trong vùng tăng trưởng. Đơn hàng mới đạt 58,2, cao nhất kể từ tháng 3/2022; chỉ số giá đầu ra đạt 59,8, ghi nhận tốc độ tăng nhanh nhất kể từ tháng 8/2022; chỉ số thời gian giao hàng của nhà cung cấp giảm xuống 38,1, tệ nhất trong hơn 4 năm. Việc làm trong ngành sản xuất tăng với tốc độ nhanh nhất kể từ tháng 3/2012. (Reuters/S&P Global)
【Quan điểm】
Tăng trưởng không sụp đổ, quyền định giá đang phục hồi — đây là tín hiệu thiên về thắt chặt đối với FOMC tuần tới: kinh tế vẫn nóng, các doanh nghiệp chuyển chi phí sang khách hàng trong bối cảnh giá dầu tăng. Thị trường hiện đặt cược Fed sẽ giữ nguyên lãi suất trong tuần này, với xác suất tăng lãi suất vào tháng 12 khoảng 80%. Báo cáo PMI “giá tăng, sản lượng không suy yếu” này dường như càng tiếp thêm động lực cho kịch bản tăng lãi suất tháng 12.
【Cơ hội/Rủi ro】
Theo dõi sát tuyên bố FOMC hôm thứ Tư và cách diễn đạt trong họp báo để xem liệu Fed có nhấn mạnh tính dai dẳng của lạm phát hay không. Nếu Fed phát tín hiệu tăng lãi suất vào tháng 12, tài sản rủi ro sẽ chịu áp lực; $BTC cần giữ vững vùng giá vốn ETF khoảng 80.000–81.500 USD. Nếu Fed giảm nhẹ khả năng tăng lãi suất, giá có thể có cơ hội phục hồi trong ngắn hạn. Đồng thời, hãy chú ý đến ước tính GDP sơ bộ tuần tới và ảnh hưởng của báo cáo tài chính từ các nhà cung cấp dịch vụ đám mây siêu quy mô đối với câu chuyện chi tiêu cho AI.
Bạn nghĩ báo cáo PMI “giá tăng, sản lượng không suy yếu” này sẽ khiến Fed mạnh dạn tăng lãi suất hơn vào tháng 12, hay Fed sẽ bị ràng buộc bởi yếu tố chính trị trước cuộc bầu cử?
#宏观经济 #美联储 #PMI $BTC $ETH
Chỉ mang tính tham khảo, không cấu thành lời khuyên đầu tư.
252
·
--
S&P Global vừa công bố số liệu PMI sơ bộ tháng 10 của Mỹ, mang đến góc nhìn đa chiều về sức khỏe nền kinh tế. Đáng chú ý nhất, chỉ số PMI sản xuất bất ngờ tăng lên mức 56 điểm, vượt xa mức dự báo 55,5 và chính thức chạm đỉnh cao nhất trong 53 tháng qua. Ở chiều ngược lại, PMI dịch vụ giảm nhẹ về 57,9 điểm, kéo PMI tổng hợp đạt 57,6 điểm.
Sự bứt phá mạnh mẽ của lĩnh vực sản xuất cho thấy đơn hàng mới và chuỗi cung ứng công nghiệp đang hồi phục rất tích cực. Tuy nhiên, việc toàn bộ các chỉ số duy trì vững chắc trên ngưỡng mở rộng 50 điểm cũng khiến lo ngại lạm phát quay trở lại. Thị trường buộc phải nhìn nhận lại khả năng duy trì lập trường thắt chặt tiền tệ lâu hơn dự kiến.
Phản ứng với dữ liệu kinh tế vững chắc, lợi suất trái phiếu và đồng USD giữ vững vị thế, gây áp lực trực tiếp lên thị trường cổ phiếu. Các chỉ số chứng khoán Mỹ như S&P 500 và Nasdaq đều chịu lực bán và chạm mức thấp nhất trong 5 tuần. Dòng tiền lớn đang có xu hướng phòng thủ trước các bất định vĩ mô.
Đối với thị trường crypto, tâm lý thận trọng ngắn hạn có thể khiến dòng tiền đầu cơ vào $BTC và các tài sản rủi ro chậm lại. Tuy nhiên, việc kinh tế Mỹ duy trì tăng trưởng thay vì rơi vào suy thoái vẫn là điểm tựa vĩ mô tích cực cho cấu trúc thị trường dài hạn.
#PMI #MacroEconomics #CryptoAnalysis
S&P Global vừa công bố số liệu PMI sơ bộ tháng 10 của Mỹ, mang đến góc nhìn đa chiều về sức khỏe nền kinh tế. Đáng chú ý nhất, chỉ số PMI sản xuất bất ngờ tăng lên mức 56 điểm, vượt xa mức dự báo 55,5 và chính thức chạm đỉnh cao nhất trong 53 tháng qua. Ở chiều ngược lại, PMI dịch vụ giảm nhẹ về 57,9 điểm, kéo PMI tổng hợp đạt 57,6 điểm.
Sự bứt phá mạnh mẽ của lĩnh vực sản xuất cho thấy đơn hàng mới và chuỗi cung ứng công nghiệp đang hồi phục rất tích cực. Tuy nhiên, việc toàn bộ các chỉ số duy trì vững chắc trên ngưỡng mở rộng 50 điểm cũng khiến lo ngại lạm phát quay trở lại. Thị trường buộc phải nhìn nhận lại khả năng duy trì lập trường thắt chặt tiền tệ lâu hơn dự kiến.
Phản ứng với dữ liệu kinh tế vững chắc, lợi suất trái phiếu và đồng USD giữ vững vị thế, gây áp lực trực tiếp lên thị trường cổ phiếu. Các chỉ số chứng khoán Mỹ như S&P 500 và Nasdaq đều chịu lực bán và chạm mức thấp nhất trong 5 tuần. Dòng tiền lớn đang có xu hướng phòng thủ trước các bất định vĩ mô.
Đối với thị trường crypto, tâm lý thận trọng ngắn hạn có thể khiến dòng tiền đầu cơ vào $BTC và các tài sản rủi ro chậm lại. Tuy nhiên, việc kinh tế Mỹ duy trì tăng trưởng thay vì rơi vào suy thoái vẫn là điểm tựa vĩ mô tích cực cho cấu trúc thị trường dài hạn.
#PMI #MacroEconomics #CryptoAnalysis
Sự bứt phá mạnh mẽ của lĩnh vực sản xuất cho thấy đơn hàng mới và chuỗi cung ứng công nghiệp đang hồi phục rất tích cực. Tuy nhiên, việc toàn bộ các chỉ số duy trì vững chắc trên ngưỡng mở rộng 50 điểm cũng khiến lo ngại lạm phát quay trở lại. Thị trường buộc phải nhìn nhận lại khả năng duy trì lập trường thắt chặt tiền tệ lâu hơn dự kiến.
Phản ứng với dữ liệu kinh tế vững chắc, lợi suất trái phiếu và đồng USD giữ vững vị thế, gây áp lực trực tiếp lên thị trường cổ phiếu. Các chỉ số chứng khoán Mỹ như S&P 500 và Nasdaq đều chịu lực bán và chạm mức thấp nhất trong 5 tuần. Dòng tiền lớn đang có xu hướng phòng thủ trước các bất định vĩ mô.
Đối với thị trường crypto, tâm lý thận trọng ngắn hạn có thể khiến dòng tiền đầu cơ vào $BTC và các tài sản rủi ro chậm lại. Tuy nhiên, việc kinh tế Mỹ duy trì tăng trưởng thay vì rơi vào suy thoái vẫn là điểm tựa vĩ mô tích cực cho cấu trúc thị trường dài hạn.
#PMI #MacroEconomics #CryptoAnalysis
199

S&P Global hôm nay công bố số liệu sơ bộ về Chỉ số Nhà quản trị Mua hàng (PMI) của Mỹ trong tháng 10. Trong đó, PMI sản xuất sơ bộ tháng 10 của Mỹ đạt 56, cao hơn đáng kể so với dự báo thị trường là 55,5 và mức trước đó là 55,9, đồng thời chạm mức cao nhất trong gần 53 tháng; PMI dịch vụ sơ bộ đạt 57,9, tuy thấp hơn đôi chút so với dự báo 58,0 và mức trước đó 58,8, nhưng PMI tổng hợp vẫn nằm trong vùng mở rộng cao, ở mức 57,6.
Sự phục hồi mạnh mẽ của hoạt động sản xuất cho thấy nền kinh tế thực của Mỹ vẫn có sức chống chịu đáng kể, nhưng cũng củng cố thêm kỳ vọng lạm phát dai dẳng. Trong bối cảnh những lo ngại gần đây về lạm phát chưa tan biến, số liệu sản lượng mạnh hơn dự kiến trực tiếp làm suy yếu kỳ vọng của thị trường về việc chính sách tiền tệ nhanh chóng chuyển sang nới lỏng, khiến các giao dịch đặt cược vào việc cắt giảm lãi suất phải đối mặt với thử thách lớn và nguy cơ định giá lại.
Trước diễn biến này, khẩu vị rủi ro trên các thị trường tài chính truyền thống chịu áp lực rõ rệt. Chỉ số S&P 500 và Nasdaq của Mỹ đều giảm xuống mức thấp nhất trong gần 5 tuần, lần lượt mất 0,4% và 0,2% trong phiên. Trong khi đó, nhờ sức chống chịu của nền kinh tế, chỉ số USD và lợi suất trái phiếu Kho bạc Mỹ tiếp tục duy trì ở mức cao, tạo sức ép kéo dài lên định giá tài sản rủi ro.
Đối với thị trường tiền mã hóa, môi trường thanh khoản vĩ mô khó có thể được nới lỏng đáng kể trong ngắn hạn, còn nhu cầu tìm đến các tài sản biến động mạnh phần nào suy yếu. Nếu kinh tế quá nóng khiến ngân hàng trung ương duy trì lập trường thiên về thắt chặt, $BTC có thể đối mặt với áp lực điều chỉnh định giá do thanh khoản bị siết chặt. Nhà đầu tư cần hết sức thận trọng và đề phòng nguy cơ thị trường chạm đáy lần hai.📉
#PMI #USMarket #MacroEconomics
S&P Global hôm nay công bố số liệu sơ bộ về Chỉ số Nhà quản trị Mua hàng (PMI) của Mỹ trong tháng 10. Trong đó, PMI sản xuất sơ bộ tháng 10 của Mỹ đạt 56, cao hơn đáng kể so với dự báo thị trường là 55,5 và mức trước đó là 55,9, đồng thời chạm mức cao nhất trong gần 53 tháng; PMI dịch vụ sơ bộ đạt 57,9, tuy thấp hơn đôi chút so với dự báo 58,0 và mức trước đó 58,8, nhưng PMI tổng hợp vẫn nằm trong vùng mở rộng cao, ở mức 57,6.
Sự phục hồi mạnh mẽ của hoạt động sản xuất cho thấy nền kinh tế thực của Mỹ vẫn có sức chống chịu đáng kể, nhưng cũng củng cố thêm kỳ vọng lạm phát dai dẳng. Trong bối cảnh những lo ngại gần đây về lạm phát chưa tan biến, số liệu sản lượng mạnh hơn dự kiến trực tiếp làm suy yếu kỳ vọng của thị trường về việc chính sách tiền tệ nhanh chóng chuyển sang nới lỏng, khiến các giao dịch đặt cược vào việc cắt giảm lãi suất phải đối mặt với thử thách lớn và nguy cơ định giá lại.
Trước diễn biến này, khẩu vị rủi ro trên các thị trường tài chính truyền thống chịu áp lực rõ rệt. Chỉ số S&P 500 và Nasdaq của Mỹ đều giảm xuống mức thấp nhất trong gần 5 tuần, lần lượt mất 0,4% và 0,2% trong phiên. Trong khi đó, nhờ sức chống chịu của nền kinh tế, chỉ số USD và lợi suất trái phiếu Kho bạc Mỹ tiếp tục duy trì ở mức cao, tạo sức ép kéo dài lên định giá tài sản rủi ro.
Đối với thị trường tiền mã hóa, môi trường thanh khoản vĩ mô khó có thể được nới lỏng đáng kể trong ngắn hạn, còn nhu cầu tìm đến các tài sản biến động mạnh phần nào suy yếu. Nếu kinh tế quá nóng khiến ngân hàng trung ương duy trì lập trường thiên về thắt chặt, $BTC có thể đối mặt với áp lực điều chỉnh định giá do thanh khoản bị siết chặt. Nhà đầu tư cần hết sức thận trọng và đề phòng nguy cơ thị trường chạm đáy lần hai.📉
#PMI #USMarket #MacroEconomics
Sự phục hồi mạnh mẽ của hoạt động sản xuất cho thấy nền kinh tế thực của Mỹ vẫn có sức chống chịu đáng kể, nhưng cũng củng cố thêm kỳ vọng lạm phát dai dẳng. Trong bối cảnh những lo ngại gần đây về lạm phát chưa tan biến, số liệu sản lượng mạnh hơn dự kiến trực tiếp làm suy yếu kỳ vọng của thị trường về việc chính sách tiền tệ nhanh chóng chuyển sang nới lỏng, khiến các giao dịch đặt cược vào việc cắt giảm lãi suất phải đối mặt với thử thách lớn và nguy cơ định giá lại.
Trước diễn biến này, khẩu vị rủi ro trên các thị trường tài chính truyền thống chịu áp lực rõ rệt. Chỉ số S&P 500 và Nasdaq của Mỹ đều giảm xuống mức thấp nhất trong gần 5 tuần, lần lượt mất 0,4% và 0,2% trong phiên. Trong khi đó, nhờ sức chống chịu của nền kinh tế, chỉ số USD và lợi suất trái phiếu Kho bạc Mỹ tiếp tục duy trì ở mức cao, tạo sức ép kéo dài lên định giá tài sản rủi ro.
Đối với thị trường tiền mã hóa, môi trường thanh khoản vĩ mô khó có thể được nới lỏng đáng kể trong ngắn hạn, còn nhu cầu tìm đến các tài sản biến động mạnh phần nào suy yếu. Nếu kinh tế quá nóng khiến ngân hàng trung ương duy trì lập trường thiên về thắt chặt, $BTC có thể đối mặt với áp lực điều chỉnh định giá do thanh khoản bị siết chặt. Nhà đầu tư cần hết sức thận trọng và đề phòng nguy cơ thị trường chạm đáy lần hai.📉
#PMI #USMarket #MacroEconomics
35
S&P Global hôm nay đã chính thức công bố số liệu PMI sơ bộ của Mỹ trong tháng 10. Theo đó, PMI sản xuất sơ bộ của Mỹ trong tháng 10 đạt 56,0, không chỉ cao hơn mức dự báo 55,5 của thị trường và mức 55,9 trước đó, mà còn lập mức cao nhất trong gần 53 tháng; PMI tổng hợp sơ bộ đạt 57,6, cũng cao hơn dự báo 57,4, trong khi PMI dịch vụ sơ bộ đạt 57,9.
Số liệu sản xuất cho thấy đà mở rộng mạnh mẽ, vượt xa kỳ vọng, xua tan những lo ngại trước đó của thị trường về việc động lực kinh tế suy yếu ở biên. Nhờ chỉ số sản xuất bật tăng mạnh lên 56,0, các yếu tố cơ bản của toàn bộ nền kinh tế vĩ mô cho thấy khả năng chống chịu rủi ro rất cao, xóa tan những lo ngại kỹ thuật về nguy cơ hạ cánh cứng.
Số liệu kinh tế thực mạnh mẽ tạo nền tảng hỗ trợ vững chắc cho các tài sản rủi ro. Dù thị trường chứng khoán Mỹ gần đây điều chỉnh kỹ thuật nhẹ, Chỉ số bán dẫn Philadelphia đã ổn định và bật tăng 0,5% trong phiên hôm nay, cho thấy dòng vốn chủ lực của phe mua đang tích cực bắt đáy tại các vùng hỗ trợ quan trọng, đồng thời khẩu vị rủi ro của thị trường đang dần phục hồi.
Đối với thị trường tiền mã hóa, sức bền của các yếu tố cơ bản tạo môi trường thanh khoản thuận lợi cho các tài sản có beta cao. Khi kỳ vọng suy thoái kinh tế vĩ mô bị bác bỏ, lực mua đỡ giá $BTC và các tài sản tiền mã hóa chủ đạo tại những vùng hỗ trợ quan trọng đã tăng đáng kể; trong thời gian tới, thị trường có thể phục hồi kỹ thuật theo đà cải thiện của khẩu vị rủi ro.📈
#MacroData #PMI #CryptoMarket
S&P Global hôm nay đã chính thức công bố số liệu PMI sơ bộ của Mỹ trong tháng 10. Theo đó, PMI sản xuất sơ bộ của Mỹ trong tháng 10 đạt 56,0, không chỉ cao hơn mức dự báo 55,5 của thị trường và mức 55,9 trước đó, mà còn lập mức cao nhất trong gần 53 tháng; PMI tổng hợp sơ bộ đạt 57,6, cũng cao hơn dự báo 57,4, trong khi PMI dịch vụ sơ bộ đạt 57,9.
Số liệu sản xuất cho thấy đà mở rộng mạnh mẽ, vượt xa kỳ vọng, xua tan những lo ngại trước đó của thị trường về việc động lực kinh tế suy yếu ở biên. Nhờ chỉ số sản xuất bật tăng mạnh lên 56,0, các yếu tố cơ bản của toàn bộ nền kinh tế vĩ mô cho thấy khả năng chống chịu rủi ro rất cao, xóa tan những lo ngại kỹ thuật về nguy cơ hạ cánh cứng.
Số liệu kinh tế thực mạnh mẽ tạo nền tảng hỗ trợ vững chắc cho các tài sản rủi ro. Dù thị trường chứng khoán Mỹ gần đây điều chỉnh kỹ thuật nhẹ, Chỉ số bán dẫn Philadelphia đã ổn định và bật tăng 0,5% trong phiên hôm nay, cho thấy dòng vốn chủ lực của phe mua đang tích cực bắt đáy tại các vùng hỗ trợ quan trọng, đồng thời khẩu vị rủi ro của thị trường đang dần phục hồi.
Đối với thị trường tiền mã hóa, sức bền của các yếu tố cơ bản tạo môi trường thanh khoản thuận lợi cho các tài sản có beta cao. Khi kỳ vọng suy thoái kinh tế vĩ mô bị bác bỏ, lực mua đỡ giá $BTC và các tài sản tiền mã hóa chủ đạo tại những vùng hỗ trợ quan trọng đã tăng đáng kể; trong thời gian tới, thị trường có thể phục hồi kỹ thuật theo đà cải thiện của khẩu vị rủi ro.📈
#MacroData #PMI #CryptoMarket
Số liệu sản xuất cho thấy đà mở rộng mạnh mẽ, vượt xa kỳ vọng, xua tan những lo ngại trước đó của thị trường về việc động lực kinh tế suy yếu ở biên. Nhờ chỉ số sản xuất bật tăng mạnh lên 56,0, các yếu tố cơ bản của toàn bộ nền kinh tế vĩ mô cho thấy khả năng chống chịu rủi ro rất cao, xóa tan những lo ngại kỹ thuật về nguy cơ hạ cánh cứng.
Số liệu kinh tế thực mạnh mẽ tạo nền tảng hỗ trợ vững chắc cho các tài sản rủi ro. Dù thị trường chứng khoán Mỹ gần đây điều chỉnh kỹ thuật nhẹ, Chỉ số bán dẫn Philadelphia đã ổn định và bật tăng 0,5% trong phiên hôm nay, cho thấy dòng vốn chủ lực của phe mua đang tích cực bắt đáy tại các vùng hỗ trợ quan trọng, đồng thời khẩu vị rủi ro của thị trường đang dần phục hồi.
Đối với thị trường tiền mã hóa, sức bền của các yếu tố cơ bản tạo môi trường thanh khoản thuận lợi cho các tài sản có beta cao. Khi kỳ vọng suy thoái kinh tế vĩ mô bị bác bỏ, lực mua đỡ giá $BTC và các tài sản tiền mã hóa chủ đạo tại những vùng hỗ trợ quan trọng đã tăng đáng kể; trong thời gian tới, thị trường có thể phục hồi kỹ thuật theo đà cải thiện của khẩu vị rủi ro.📈
#MacroData #PMI #CryptoMarket
115
S&P Global hôm nay đã công bố dữ liệu PMI sơ bộ tháng 10 của Hoa Kỳ, cho thấy sự phân hóa đáng chú ý giữa các lĩnh vực kinh tế. PMI Sản xuất bất ngờ tăng lên 56.0, vượt kỳ vọng 55.5 và đánh dấu mức cao nhất trong 53 tháng. Ngược lại, PMI Dịch vụ giảm nhẹ xuống 57.9, thấp hơn dự báo 58.0 và giảm từ mức 58.8 trước đó, kéo PMI Tổng hợp xuống 57.6.
Mức đỉnh 53 tháng trong hoạt động sản xuất cho thấy sức chống chịu công nghiệp cơ bản vẫn mạnh mẽ bất chấp chính sách tiền tệ thắt chặt hơn. Tuy nhiên, sự hạ nhiệt nhẹ trong lĩnh vực dịch vụ cho thấy nhu cầu tiêu dùng đang chững lại. Kết hợp lại, các số liệu này tạo ra bức tranh vĩ mô trái chiều cho Cục Dự trữ Liên bang khi cơ quan này theo dõi đà tăng trưởng.
Các thị trường tài chính truyền thống phản ứng thận trọng sau khi dữ liệu được công bố. Cả S&P 500 và Nasdaq đều giảm xuống mức thấp nhất trong 5 tuần, lần lượt mất 0.4% và 0.2%, trong khi lợi suất trái phiếu tiếp nhận sức mạnh kéo dài trong hoạt động nhà máy cùng với xu hướng giảm rủi ro ở thị trường cổ phiếu.
Đối với tài sản số, dữ liệu công nghiệp vững chắc làm giảm kỳ vọng tức thời về việc nới lỏng tiền tệ mạnh tay, khiến khẩu vị rủi ro tiếp tục bị hạn chế. $BTC và thị trường tiền mã hóa rộng hơn có thể tiếp tục tích lũy trong ngắn hạn khi nhà giao dịch cân bằng giữa sức mạnh kinh tế dai dẳng và định giá công nghệ suy yếu. 📊
#PMI #USData #MacroEconomics #FederalReserve
S&P Global hôm nay đã công bố dữ liệu PMI sơ bộ tháng 10 của Hoa Kỳ, cho thấy sự phân hóa đáng chú ý giữa các lĩnh vực kinh tế. PMI Sản xuất bất ngờ tăng lên 56.0, vượt kỳ vọng 55.5 và đánh dấu mức cao nhất trong 53 tháng. Ngược lại, PMI Dịch vụ giảm nhẹ xuống 57.9, thấp hơn dự báo 58.0 và giảm từ mức 58.8 trước đó, kéo PMI Tổng hợp xuống 57.6.
Mức đỉnh 53 tháng trong hoạt động sản xuất cho thấy sức chống chịu công nghiệp cơ bản vẫn mạnh mẽ bất chấp chính sách tiền tệ thắt chặt hơn. Tuy nhiên, sự hạ nhiệt nhẹ trong lĩnh vực dịch vụ cho thấy nhu cầu tiêu dùng đang chững lại. Kết hợp lại, các số liệu này tạo ra bức tranh vĩ mô trái chiều cho Cục Dự trữ Liên bang khi cơ quan này theo dõi đà tăng trưởng.
Các thị trường tài chính truyền thống phản ứng thận trọng sau khi dữ liệu được công bố. Cả S&P 500 và Nasdaq đều giảm xuống mức thấp nhất trong 5 tuần, lần lượt mất 0.4% và 0.2%, trong khi lợi suất trái phiếu tiếp nhận sức mạnh kéo dài trong hoạt động nhà máy cùng với xu hướng giảm rủi ro ở thị trường cổ phiếu.
Đối với tài sản số, dữ liệu công nghiệp vững chắc làm giảm kỳ vọng tức thời về việc nới lỏng tiền tệ mạnh tay, khiến khẩu vị rủi ro tiếp tục bị hạn chế. $BTC và thị trường tiền mã hóa rộng hơn có thể tiếp tục tích lũy trong ngắn hạn khi nhà giao dịch cân bằng giữa sức mạnh kinh tế dai dẳng và định giá công nghệ suy yếu. 📊
#PMI #USData #MacroEconomics #FederalReserve
Mức đỉnh 53 tháng trong hoạt động sản xuất cho thấy sức chống chịu công nghiệp cơ bản vẫn mạnh mẽ bất chấp chính sách tiền tệ thắt chặt hơn. Tuy nhiên, sự hạ nhiệt nhẹ trong lĩnh vực dịch vụ cho thấy nhu cầu tiêu dùng đang chững lại. Kết hợp lại, các số liệu này tạo ra bức tranh vĩ mô trái chiều cho Cục Dự trữ Liên bang khi cơ quan này theo dõi đà tăng trưởng.
Các thị trường tài chính truyền thống phản ứng thận trọng sau khi dữ liệu được công bố. Cả S&P 500 và Nasdaq đều giảm xuống mức thấp nhất trong 5 tuần, lần lượt mất 0.4% và 0.2%, trong khi lợi suất trái phiếu tiếp nhận sức mạnh kéo dài trong hoạt động nhà máy cùng với xu hướng giảm rủi ro ở thị trường cổ phiếu.
Đối với tài sản số, dữ liệu công nghiệp vững chắc làm giảm kỳ vọng tức thời về việc nới lỏng tiền tệ mạnh tay, khiến khẩu vị rủi ro tiếp tục bị hạn chế. $BTC và thị trường tiền mã hóa rộng hơn có thể tiếp tục tích lũy trong ngắn hạn khi nhà giao dịch cân bằng giữa sức mạnh kinh tế dai dẳng và định giá công nghệ suy yếu. 📊
#PMI #USData #MacroEconomics #FederalReserve
63

Hai bộ dữ liệu lúc 21:45 và 22:00 tối nay sẽ quyết định cuối tuần này Bitcoin sẽ ra sao.
Nói trước một điều trái với suy nghĩ thông thường: dù kết quả tốt hay xấu, dữ liệu lần này đều có thể bất lợi cho thị trường tiền mã hóa. PMI vượt kỳ vọng, niềm tin tiêu dùng phục hồi → kinh tế không có vấn đề → tháng 12 chắc chắn tăng lãi suất, Bitcoin sẽ chịu đòn trước; dữ liệu gây thất vọng → câu chuyện suy thoái → tài sản rủi ro bị bán tháo, Bitcoin cũng chịu đòn. Đằng nào cũng khó.
Các trader đã vào vị thế từ trước: $BTC hiện mắc kẹt quanh 81.600, mốc 80.000 là ranh giới sinh tử; thủng mốc này thì có thể rơi thẳng xuống 72.000–75.000; chỉ khi vượt 82.900 mới coi như thoát lỗ. Nến tuần đóng cửa vào thứ Sáu, mà thanh khoản cuối tuần lại mỏng, nên biến động chỉ càng bị khuếch đại.
Mở màn bình luận nào: A — dữ liệu công bố tối nay thì bắt đáy; B — chạy trước cho chắc, đợi mọi chuyện ngã ngũ.
#PMI #美联储 #Bitcoin
$BTC $ETH $SOL
Hai bộ dữ liệu lúc 21:45 và 22:00 tối nay sẽ quyết định cuối tuần này Bitcoin sẽ ra sao.
Nói trước một điều trái với suy nghĩ thông thường: dù kết quả tốt hay xấu, dữ liệu lần này đều có thể bất lợi cho thị trường tiền mã hóa. PMI vượt kỳ vọng, niềm tin tiêu dùng phục hồi → kinh tế không có vấn đề → tháng 12 chắc chắn tăng lãi suất, Bitcoin sẽ chịu đòn trước; dữ liệu gây thất vọng → câu chuyện suy thoái → tài sản rủi ro bị bán tháo, Bitcoin cũng chịu đòn. Đằng nào cũng khó.
Các trader đã vào vị thế từ trước: $BTC hiện mắc kẹt quanh 81.600, mốc 80.000 là ranh giới sinh tử; thủng mốc này thì có thể rơi thẳng xuống 72.000–75.000; chỉ khi vượt 82.900 mới coi như thoát lỗ. Nến tuần đóng cửa vào thứ Sáu, mà thanh khoản cuối tuần lại mỏng, nên biến động chỉ càng bị khuếch đại.
Mở màn bình luận nào: A — dữ liệu công bố tối nay thì bắt đáy; B — chạy trước cho chắc, đợi mọi chuyện ngã ngũ.
#PMI #美联储 #Bitcoin
$BTC $ETH $SOL
Nói trước một điều trái với suy nghĩ thông thường: dù kết quả tốt hay xấu, dữ liệu lần này đều có thể bất lợi cho thị trường tiền mã hóa. PMI vượt kỳ vọng, niềm tin tiêu dùng phục hồi → kinh tế không có vấn đề → tháng 12 chắc chắn tăng lãi suất, Bitcoin sẽ chịu đòn trước; dữ liệu gây thất vọng → câu chuyện suy thoái → tài sản rủi ro bị bán tháo, Bitcoin cũng chịu đòn. Đằng nào cũng khó.
Các trader đã vào vị thế từ trước: $BTC hiện mắc kẹt quanh 81.600, mốc 80.000 là ranh giới sinh tử; thủng mốc này thì có thể rơi thẳng xuống 72.000–75.000; chỉ khi vượt 82.900 mới coi như thoát lỗ. Nến tuần đóng cửa vào thứ Sáu, mà thanh khoản cuối tuần lại mỏng, nên biến động chỉ càng bị khuếch đại.
Mở màn bình luận nào: A — dữ liệu công bố tối nay thì bắt đáy; B — chạy trước cho chắc, đợi mọi chuyện ngã ngũ.
#PMI #美联储 #Bitcoin
$BTC $ETH $SOL
70
S&P Global hôm nay công bố số liệu sơ bộ Chỉ số Nhà quản trị mua hàng (PMI) tháng 10 của Pháp. Theo số liệu, PMI sản xuất sơ bộ tháng 10 của Pháp đạt 49.3, giảm sâu xuống dưới ngưỡng 50 phân định giữa tăng trưởng và suy giảm, thấp hơn nhiều so với dự báo thị trường là 50.5 và mức trước đó là 50.6; PMI dịch vụ cũng giảm mạnh từ 51.2 của kỳ trước xuống 48.4, kéo PMI tổng hợp sơ bộ xuống chỉ còn 48.4.
Là nền kinh tế lớn thứ hai khu vực đồng euro, các chỉ số PMI cốt lõi của Pháp đồng loạt rơi vào vùng suy giảm. Diễn biến xấu nghiêm trọng này đã làm tiêu tan đáng kể kỳ vọng thận trọng trước đó của thị trường về sự ổn định và phục hồi của kinh tế châu Âu. Tín hiệu này cho thấy rõ rủi ro suy yếu các yếu tố nền tảng của những nền kinh tế chủ chốt châu Âu đang gia tăng nhanh chóng dưới sức ép kép từ chính sách tiền tệ thắt chặt và nhu cầu bên ngoài yếu. Cuộc tranh luận của thị trường về các đợt hạ lãi suất tiếp theo của Ngân hàng Trung ương châu Âu sẽ lại nóng lên.
Trên thị trường tài chính vĩ mô, sau khi số liệu được công bố, đồng euro giảm trong ngắn hạn so với đô la Mỹ và rơi xuống dưới mốc 1.12, với mức giảm trong ngày là 0.12%. Đà suy yếu nhanh của động lực kinh tế có thể buộc lợi suất trái phiếu châu Âu chịu áp lực giảm, đồng thời làm nổi bật sức chống chịu tương đối của tài sản định giá bằng đô la trong bối cảnh vĩ mô bất lợi. Thị trường ngoại hối và trái phiếu chính phủ toàn cầu đang đối mặt với một đợt điều chỉnh kỳ vọng mới.
Đối với thị trường tiền mã hóa, các dữ liệu kinh tế yếu kém trên diện rộng của châu Âu càng làm gia tăng lo ngại về tình trạng đình trệ tăng trưởng kinh tế toàn cầu. Trong bối cảnh thanh khoản và các yếu tố nền tảng cùng chịu áp lực, khẩu vị rủi ro của nhà đầu tư rõ rệt bị kìm hãm; dòng vốn có xu hướng đứng ngoài quan sát hoặc quay trở lại các tài sản có độ chắc chắn cao. Các tài sản rủi ro, tiêu biểu là BTC, có thể tiếp tục chịu áp lực thanh khoản và trải qua những đợt thử thách biến động trong ngắn hạn.
#MacroEconomics #PMI #Europe #CryptoLiquidity
S&P Global hôm nay công bố số liệu sơ bộ Chỉ số Nhà quản trị mua hàng (PMI) tháng 10 của Pháp. Theo số liệu, PMI sản xuất sơ bộ tháng 10 của Pháp đạt 49.3, giảm sâu xuống dưới ngưỡng 50 phân định giữa tăng trưởng và suy giảm, thấp hơn nhiều so với dự báo thị trường là 50.5 và mức trước đó là 50.6; PMI dịch vụ cũng giảm mạnh từ 51.2 của kỳ trước xuống 48.4, kéo PMI tổng hợp sơ bộ xuống chỉ còn 48.4.
Là nền kinh tế lớn thứ hai khu vực đồng euro, các chỉ số PMI cốt lõi của Pháp đồng loạt rơi vào vùng suy giảm. Diễn biến xấu nghiêm trọng này đã làm tiêu tan đáng kể kỳ vọng thận trọng trước đó của thị trường về sự ổn định và phục hồi của kinh tế châu Âu. Tín hiệu này cho thấy rõ rủi ro suy yếu các yếu tố nền tảng của những nền kinh tế chủ chốt châu Âu đang gia tăng nhanh chóng dưới sức ép kép từ chính sách tiền tệ thắt chặt và nhu cầu bên ngoài yếu. Cuộc tranh luận của thị trường về các đợt hạ lãi suất tiếp theo của Ngân hàng Trung ương châu Âu sẽ lại nóng lên.
Trên thị trường tài chính vĩ mô, sau khi số liệu được công bố, đồng euro giảm trong ngắn hạn so với đô la Mỹ và rơi xuống dưới mốc 1.12, với mức giảm trong ngày là 0.12%. Đà suy yếu nhanh của động lực kinh tế có thể buộc lợi suất trái phiếu châu Âu chịu áp lực giảm, đồng thời làm nổi bật sức chống chịu tương đối của tài sản định giá bằng đô la trong bối cảnh vĩ mô bất lợi. Thị trường ngoại hối và trái phiếu chính phủ toàn cầu đang đối mặt với một đợt điều chỉnh kỳ vọng mới.
Đối với thị trường tiền mã hóa, các dữ liệu kinh tế yếu kém trên diện rộng của châu Âu càng làm gia tăng lo ngại về tình trạng đình trệ tăng trưởng kinh tế toàn cầu. Trong bối cảnh thanh khoản và các yếu tố nền tảng cùng chịu áp lực, khẩu vị rủi ro của nhà đầu tư rõ rệt bị kìm hãm; dòng vốn có xu hướng đứng ngoài quan sát hoặc quay trở lại các tài sản có độ chắc chắn cao. Các tài sản rủi ro, tiêu biểu là BTC, có thể tiếp tục chịu áp lực thanh khoản và trải qua những đợt thử thách biến động trong ngắn hạn.
#MacroEconomics #PMI #Europe #CryptoLiquidity
Là nền kinh tế lớn thứ hai khu vực đồng euro, các chỉ số PMI cốt lõi của Pháp đồng loạt rơi vào vùng suy giảm. Diễn biến xấu nghiêm trọng này đã làm tiêu tan đáng kể kỳ vọng thận trọng trước đó của thị trường về sự ổn định và phục hồi của kinh tế châu Âu. Tín hiệu này cho thấy rõ rủi ro suy yếu các yếu tố nền tảng của những nền kinh tế chủ chốt châu Âu đang gia tăng nhanh chóng dưới sức ép kép từ chính sách tiền tệ thắt chặt và nhu cầu bên ngoài yếu. Cuộc tranh luận của thị trường về các đợt hạ lãi suất tiếp theo của Ngân hàng Trung ương châu Âu sẽ lại nóng lên.
Trên thị trường tài chính vĩ mô, sau khi số liệu được công bố, đồng euro giảm trong ngắn hạn so với đô la Mỹ và rơi xuống dưới mốc 1.12, với mức giảm trong ngày là 0.12%. Đà suy yếu nhanh của động lực kinh tế có thể buộc lợi suất trái phiếu châu Âu chịu áp lực giảm, đồng thời làm nổi bật sức chống chịu tương đối của tài sản định giá bằng đô la trong bối cảnh vĩ mô bất lợi. Thị trường ngoại hối và trái phiếu chính phủ toàn cầu đang đối mặt với một đợt điều chỉnh kỳ vọng mới.
Đối với thị trường tiền mã hóa, các dữ liệu kinh tế yếu kém trên diện rộng của châu Âu càng làm gia tăng lo ngại về tình trạng đình trệ tăng trưởng kinh tế toàn cầu. Trong bối cảnh thanh khoản và các yếu tố nền tảng cùng chịu áp lực, khẩu vị rủi ro của nhà đầu tư rõ rệt bị kìm hãm; dòng vốn có xu hướng đứng ngoài quan sát hoặc quay trở lại các tài sản có độ chắc chắn cao. Các tài sản rủi ro, tiêu biểu là BTC, có thể tiếp tục chịu áp lực thanh khoản và trải qua những đợt thử thách biến động trong ngắn hạn.
#MacroEconomics #PMI #Europe #CryptoLiquidity
72
·
--
Báo cáo chỉ số PMI dịch vụ tháng 9 từ S&P Global công bố hôm nay đạt 58.8 điểm, cao hơn mức 58.7 của tháng trước. Hoạt động kinh doanh tổng thể tại Mỹ đang tăng tốc lên mức cao nhất trong hơn 5 năm, đưa chỉ số PMI tổng hợp duy trì ở mức vững chắc 58.4 điểm.
Dữ liệu kinh tế khởi sắc củng cố dự báo tăng trưởng GDP quý 3 của Mỹ có thể chạm mốc 4%, dẫn đầu bởi làn sóng bùng nổ của ngành công nghệ và AI. Tuy nhiên, rủi ro nền kinh tế quá nhiệt đang quay trở lại khi lạm phát chi phí đầu vào leo lên mức cao nhất trong 4 năm, gây thêm áp lực lên mục tiêu kiềm chế lạm phát của Fed.
Đà tăng trưởng nóng này khiến thị trường tài chính lo ngại lộ trình chính sách tiền tệ sẽ tiếp tục thắt chặt lâu hơn. Lợi suất trái phiếu kho bạc Mỹ và chỉ số USD Index duy trì sức ép lớn, làm giảm kỳ vọng về các đợt nới lỏng chính sách trong thời gian tới.
Đối với thị trường crypto, tâm lý thận trọng ngắn hạn có thể gia tăng khi dòng tiền bị hút về các tài sản trú ẩn truyền thống do lo ngại lạm phát kéo dài. Tuy nhiên, câu chuyện mở rộng của làn sóng hạ tầng công nghệ và AI vẫn là động lực trung hạn hỗ trợ tốt cho các narrative liên quan trên thị trường. $BTC
#PMI #USData #MacroEconomy
Báo cáo chỉ số PMI dịch vụ tháng 9 từ S&P Global công bố hôm nay đạt 58.8 điểm, cao hơn mức 58.7 của tháng trước. Hoạt động kinh doanh tổng thể tại Mỹ đang tăng tốc lên mức cao nhất trong hơn 5 năm, đưa chỉ số PMI tổng hợp duy trì ở mức vững chắc 58.4 điểm.
Dữ liệu kinh tế khởi sắc củng cố dự báo tăng trưởng GDP quý 3 của Mỹ có thể chạm mốc 4%, dẫn đầu bởi làn sóng bùng nổ của ngành công nghệ và AI. Tuy nhiên, rủi ro nền kinh tế quá nhiệt đang quay trở lại khi lạm phát chi phí đầu vào leo lên mức cao nhất trong 4 năm, gây thêm áp lực lên mục tiêu kiềm chế lạm phát của Fed.
Đà tăng trưởng nóng này khiến thị trường tài chính lo ngại lộ trình chính sách tiền tệ sẽ tiếp tục thắt chặt lâu hơn. Lợi suất trái phiếu kho bạc Mỹ và chỉ số USD Index duy trì sức ép lớn, làm giảm kỳ vọng về các đợt nới lỏng chính sách trong thời gian tới.
Đối với thị trường crypto, tâm lý thận trọng ngắn hạn có thể gia tăng khi dòng tiền bị hút về các tài sản trú ẩn truyền thống do lo ngại lạm phát kéo dài. Tuy nhiên, câu chuyện mở rộng của làn sóng hạ tầng công nghệ và AI vẫn là động lực trung hạn hỗ trợ tốt cho các narrative liên quan trên thị trường. $BTC
#PMI #USData #MacroEconomy
Dữ liệu kinh tế khởi sắc củng cố dự báo tăng trưởng GDP quý 3 của Mỹ có thể chạm mốc 4%, dẫn đầu bởi làn sóng bùng nổ của ngành công nghệ và AI. Tuy nhiên, rủi ro nền kinh tế quá nhiệt đang quay trở lại khi lạm phát chi phí đầu vào leo lên mức cao nhất trong 4 năm, gây thêm áp lực lên mục tiêu kiềm chế lạm phát của Fed.
Đà tăng trưởng nóng này khiến thị trường tài chính lo ngại lộ trình chính sách tiền tệ sẽ tiếp tục thắt chặt lâu hơn. Lợi suất trái phiếu kho bạc Mỹ và chỉ số USD Index duy trì sức ép lớn, làm giảm kỳ vọng về các đợt nới lỏng chính sách trong thời gian tới.
Đối với thị trường crypto, tâm lý thận trọng ngắn hạn có thể gia tăng khi dòng tiền bị hút về các tài sản trú ẩn truyền thống do lo ngại lạm phát kéo dài. Tuy nhiên, câu chuyện mở rộng của làn sóng hạ tầng công nghệ và AI vẫn là động lực trung hạn hỗ trợ tốt cho các narrative liên quan trên thị trường. $BTC
#PMI #USData #MacroEconomy
396
·
--
【BTC tuần này lại đối mặt với 4 thử thách vĩ mô? Fed là yếu tố then chốt🔥】
[🔥 宏观消息面解读进群聊](https://app.binance.com/uni-qr/MwYFhLo4)
Bitcoin vừa trải qua một đợt phục hồi, nhưng tuần này các dữ liệu kinh tế vĩ mô lại sắp được công bố.
Điều quan trọng nhất lần này không chỉ là một dữ liệu nào đó tốt hay xấu, mà còn là liệu Fed có tiếp tục phát đi tín hiệu “tăng lãi suất” hay không.
Tuần này có 4 điểm đáng chú ý:
Thứ nhất, PMI ngành dịch vụ Mỹ.
Nếu ngành dịch vụ vẫn mạnh, điều đó cho thấy nền kinh tế vẫn có sức chống chịu, và thị trường có thể lại lo ngại lãi suất sẽ duy trì ở mức cao.
Thứ hai, biên bản cuộc họp của Fed.
Đây là thông tin quan trọng nhất trong tuần. Thị trường muốn biết sau lần tăng lãi suất trước, nội bộ Fed có quan điểm diều hâu đến mức nào, và liệu lãi suất có tiếp tục tăng trong năm nay hay không.
Thứ ba, số đơn xin trợ cấp thất nghiệp lần đầu tại Mỹ.
Tuần trước, số việc làm phi nông nghiệp mới chỉ tăng 29.000, thấp hơn đáng kể so với dự kiến. Giờ đây, thị trường muốn xem liệu thị trường lao động có thực sự bắt đầu hạ nhiệt hay không.
Thứ tư, niềm tin của người tiêu dùng Mỹ.
Dữ liệu này có ảnh hưởng tương đối nhỏ hơn, nhưng nếu niềm tin của người tiêu dùng suy giảm rõ rệt, thị trường cũng sẽ đánh giá lại tình trạng của nền kinh tế Mỹ.
Nói đơn giản, BTC hiện đang đối mặt với một câu hỏi cốt lõi:
Nền kinh tế Mỹ đang “hạ nhiệt”, hay chỉ đang chậm lại tạm thời?
Nếu kinh tế hạ nhiệt và thị trường lao động tiếp tục suy yếu, thị trường có thể giảm kỳ vọng về việc tiếp tục tăng lãi suất, điều này ngược lại sẽ có lợi cho BTC.
Nhưng nếu kinh tế và lạm phát vẫn có sức chống chịu, Fed tiếp tục giữ lập trường diều hâu, đồng USD và lợi suất trái phiếu chính phủ Mỹ có thể lại gây áp lực lên các tài sản rủi ro.
📌 Vì vậy, điều thực sự cần theo dõi trong tuần này không chỉ là BTC tăng hay giảm, mà còn là liệu dữ liệu ngành dịch vụ, việc làm và biên bản cuộc họp của Fed có làm thay đổi thêm kỳ vọng của thị trường về quyết định lãi suất tiếp theo hay không.
#美联储10月加息概率降至17% #PMI
【BTC tuần này lại đối mặt với 4 thử thách vĩ mô? Fed là yếu tố then chốt🔥】
🔥 宏观消息面解读进群聊
Bitcoin vừa trải qua một đợt phục hồi, nhưng tuần này các dữ liệu kinh tế vĩ mô lại sắp được công bố.
Điều quan trọng nhất lần này không chỉ là một dữ liệu nào đó tốt hay xấu, mà còn là liệu Fed có tiếp tục phát đi tín hiệu “tăng lãi suất” hay không.
Tuần này có 4 điểm đáng chú ý:
Thứ nhất, PMI ngành dịch vụ Mỹ.
Nếu ngành dịch vụ vẫn mạnh, điều đó cho thấy nền kinh tế vẫn có sức chống chịu, và thị trường có thể lại lo ngại lãi suất sẽ duy trì ở mức cao.
Thứ hai, biên bản cuộc họp của Fed.
Đây là thông tin quan trọng nhất trong tuần. Thị trường muốn biết sau lần tăng lãi suất trước, nội bộ Fed có quan điểm diều hâu đến mức nào, và liệu lãi suất có tiếp tục tăng trong năm nay hay không.
Thứ ba, số đơn xin trợ cấp thất nghiệp lần đầu tại Mỹ.
Tuần trước, số việc làm phi nông nghiệp mới chỉ tăng 29.000, thấp hơn đáng kể so với dự kiến. Giờ đây, thị trường muốn xem liệu thị trường lao động có thực sự bắt đầu hạ nhiệt hay không.
Thứ tư, niềm tin của người tiêu dùng Mỹ.
Dữ liệu này có ảnh hưởng tương đối nhỏ hơn, nhưng nếu niềm tin của người tiêu dùng suy giảm rõ rệt, thị trường cũng sẽ đánh giá lại tình trạng của nền kinh tế Mỹ.
Nói đơn giản, BTC hiện đang đối mặt với một câu hỏi cốt lõi:
Nền kinh tế Mỹ đang “hạ nhiệt”, hay chỉ đang chậm lại tạm thời?
Nếu kinh tế hạ nhiệt và thị trường lao động tiếp tục suy yếu, thị trường có thể giảm kỳ vọng về việc tiếp tục tăng lãi suất, điều này ngược lại sẽ có lợi cho BTC.
Nhưng nếu kinh tế và lạm phát vẫn có sức chống chịu, Fed tiếp tục giữ lập trường diều hâu, đồng USD và lợi suất trái phiếu chính phủ Mỹ có thể lại gây áp lực lên các tài sản rủi ro.
📌 Vì vậy, điều thực sự cần theo dõi trong tuần này không chỉ là BTC tăng hay giảm, mà còn là liệu dữ liệu ngành dịch vụ, việc làm và biên bản cuộc họp của Fed có làm thay đổi thêm kỳ vọng của thị trường về quyết định lãi suất tiếp theo hay không.
#美联储10月加息概率降至17% #PMI
🔥 宏观消息面解读进群聊
Bitcoin vừa trải qua một đợt phục hồi, nhưng tuần này các dữ liệu kinh tế vĩ mô lại sắp được công bố.
Điều quan trọng nhất lần này không chỉ là một dữ liệu nào đó tốt hay xấu, mà còn là liệu Fed có tiếp tục phát đi tín hiệu “tăng lãi suất” hay không.
Tuần này có 4 điểm đáng chú ý:
Thứ nhất, PMI ngành dịch vụ Mỹ.
Nếu ngành dịch vụ vẫn mạnh, điều đó cho thấy nền kinh tế vẫn có sức chống chịu, và thị trường có thể lại lo ngại lãi suất sẽ duy trì ở mức cao.
Thứ hai, biên bản cuộc họp của Fed.
Đây là thông tin quan trọng nhất trong tuần. Thị trường muốn biết sau lần tăng lãi suất trước, nội bộ Fed có quan điểm diều hâu đến mức nào, và liệu lãi suất có tiếp tục tăng trong năm nay hay không.
Thứ ba, số đơn xin trợ cấp thất nghiệp lần đầu tại Mỹ.
Tuần trước, số việc làm phi nông nghiệp mới chỉ tăng 29.000, thấp hơn đáng kể so với dự kiến. Giờ đây, thị trường muốn xem liệu thị trường lao động có thực sự bắt đầu hạ nhiệt hay không.
Thứ tư, niềm tin của người tiêu dùng Mỹ.
Dữ liệu này có ảnh hưởng tương đối nhỏ hơn, nhưng nếu niềm tin của người tiêu dùng suy giảm rõ rệt, thị trường cũng sẽ đánh giá lại tình trạng của nền kinh tế Mỹ.
Nói đơn giản, BTC hiện đang đối mặt với một câu hỏi cốt lõi:
Nền kinh tế Mỹ đang “hạ nhiệt”, hay chỉ đang chậm lại tạm thời?
Nếu kinh tế hạ nhiệt và thị trường lao động tiếp tục suy yếu, thị trường có thể giảm kỳ vọng về việc tiếp tục tăng lãi suất, điều này ngược lại sẽ có lợi cho BTC.
Nhưng nếu kinh tế và lạm phát vẫn có sức chống chịu, Fed tiếp tục giữ lập trường diều hâu, đồng USD và lợi suất trái phiếu chính phủ Mỹ có thể lại gây áp lực lên các tài sản rủi ro.
📌 Vì vậy, điều thực sự cần theo dõi trong tuần này không chỉ là BTC tăng hay giảm, mà còn là liệu dữ liệu ngành dịch vụ, việc làm và biên bản cuộc họp của Fed có làm thay đổi thêm kỳ vọng của thị trường về quyết định lãi suất tiếp theo hay không.
#美联储10月加息概率降至17% #PMI
396
·
--
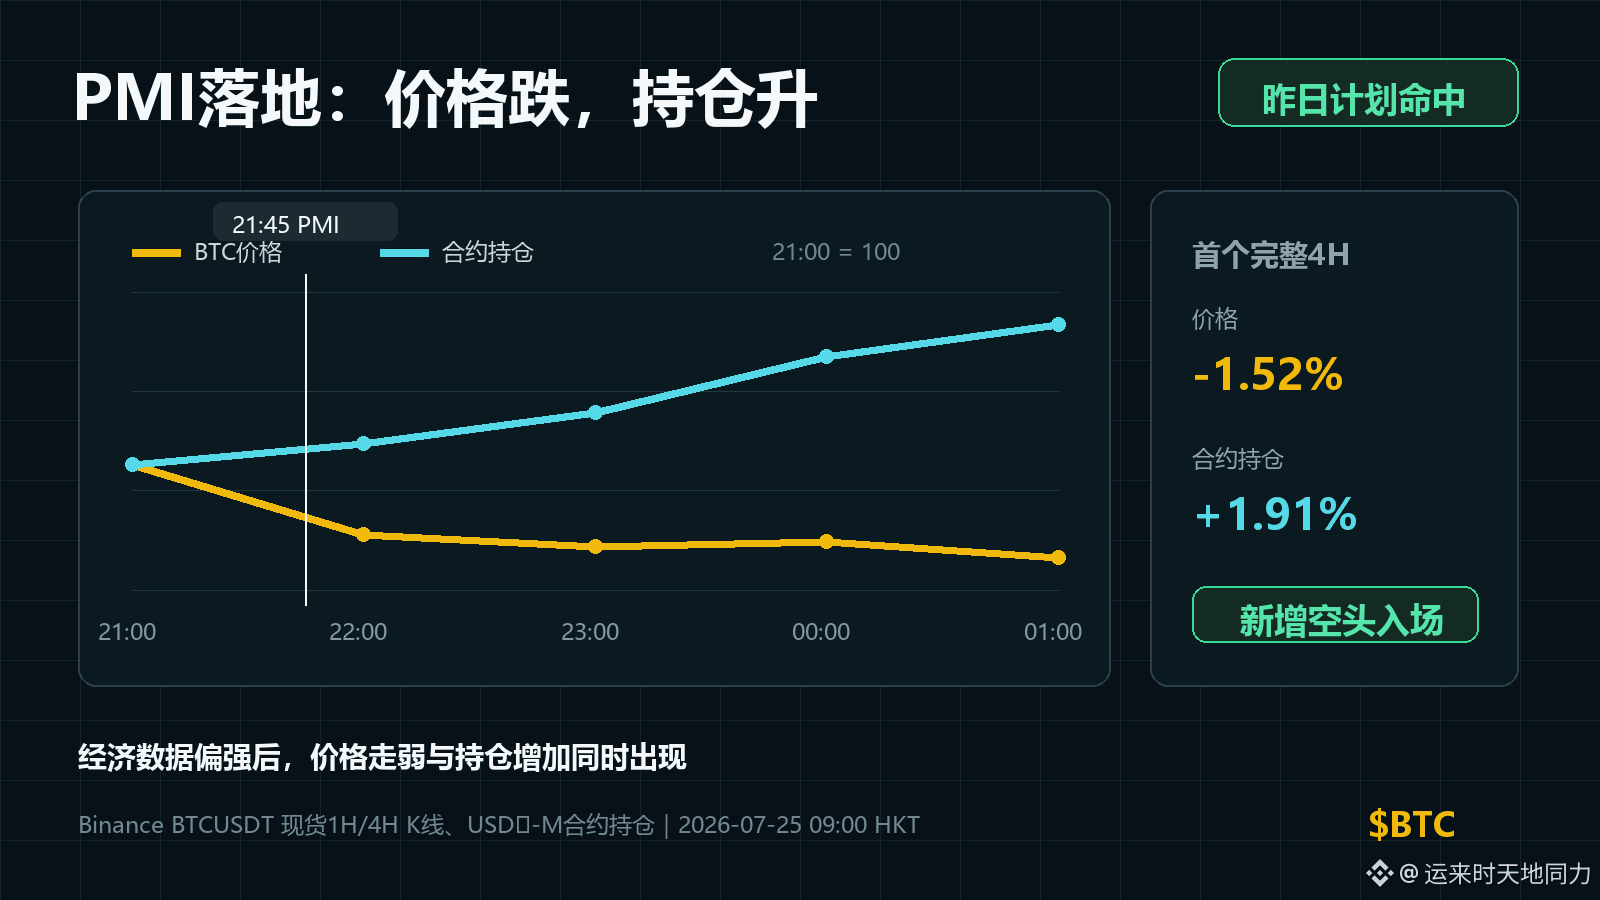
$BTC Sau khi PMI được công bố tối qua, giá giảm, vị thế (open interest) tăng; nhánh kịch bản giảm mà hôm qua tôi dự định viết đã trúng. Hôm qua 21:45 chờ đợi tin PMI của Mỹ tháng 7: chỉ số tổng hợp từ 51,9 tăng lên 53,6. Hoạt động kinh tế mạnh hơn so với tháng trước, tốc độ doanh nghiệp tăng giá cũng đang nhanh lên.
Trong phiên 4H đầy đủ đầu tiên sau khi tin tức được công bố, BTC từ 65.083 giảm xuống 64.094, nhưng hợp đồng lại tăng open interest thêm 1,91%. Điều này cho thấy khi giảm giá, có người chủ động mở lệnh short, chứ không phải chỉ có phe long bị động thoát lui; vì thế các điều kiện đã đặt trước hôm qua được xác nhận.
Sau đó, giá không có dấu hiệu phục hồi rõ ràng, và open interest cũng không quay trở lại. Tiếp theo, hãy xem liệu lệnh short mới có tiếp tục được để lại hay không: nếu giá chững lại và open interest giảm, nghĩa là phe short chốt lời rời đi; nếu giá tiếp tục yếu đi và open interest lại tăng, nghĩa là việc chủ động mở short vẫn đang gia tăng.
#BTC #交易复盘 #PMI
$BTC Sau khi PMI được công bố tối qua, giá giảm, vị thế (open interest) tăng; nhánh kịch bản giảm mà hôm qua tôi dự định viết đã trúng. Hôm qua 21:45 chờ đợi tin PMI của Mỹ tháng 7: chỉ số tổng hợp từ 51,9 tăng lên 53,6. Hoạt động kinh tế mạnh hơn so với tháng trước, tốc độ doanh nghiệp tăng giá cũng đang nhanh lên.
Trong phiên 4H đầy đủ đầu tiên sau khi tin tức được công bố, BTC từ 65.083 giảm xuống 64.094, nhưng hợp đồng lại tăng open interest thêm 1,91%. Điều này cho thấy khi giảm giá, có người chủ động mở lệnh short, chứ không phải chỉ có phe long bị động thoát lui; vì thế các điều kiện đã đặt trước hôm qua được xác nhận.
Sau đó, giá không có dấu hiệu phục hồi rõ ràng, và open interest cũng không quay trở lại. Tiếp theo, hãy xem liệu lệnh short mới có tiếp tục được để lại hay không: nếu giá chững lại và open interest giảm, nghĩa là phe short chốt lời rời đi; nếu giá tiếp tục yếu đi và open interest lại tăng, nghĩa là việc chủ động mở short vẫn đang gia tăng.
#BTC #交易复盘 #PMI
Trong phiên 4H đầy đủ đầu tiên sau khi tin tức được công bố, BTC từ 65.083 giảm xuống 64.094, nhưng hợp đồng lại tăng open interest thêm 1,91%. Điều này cho thấy khi giảm giá, có người chủ động mở lệnh short, chứ không phải chỉ có phe long bị động thoát lui; vì thế các điều kiện đã đặt trước hôm qua được xác nhận.
Sau đó, giá không có dấu hiệu phục hồi rõ ràng, và open interest cũng không quay trở lại. Tiếp theo, hãy xem liệu lệnh short mới có tiếp tục được để lại hay không: nếu giá chững lại và open interest giảm, nghĩa là phe short chốt lời rời đi; nếu giá tiếp tục yếu đi và open interest lại tăng, nghĩa là việc chủ động mở short vẫn đang gia tăng.
#BTC #交易复盘 #PMI
173
·
--
Dữ liệu sản xuất vừa ra lò của Mỹ đang phát đi những tín hiệu khá trái chiều.
Cụ thể, chỉ số PMI Sản xuất từ ISM đạt 55,6 điểm, vượt kỳ vọng khá "nét" so với mức dự báo 53,9 (kỳ trước là 53,3), cho thấy hoạt động nhà máy đang tăng trưởng mạnh mẽ hơn dự kiến. Trái lại, chỉ số PMI Sản xuất của S&P Global lại đi ngang ở mức 53,9 điểm, phản ánh lĩnh vực này vẫn đang duy trì nhịp độ ổn định.
#Economy #US #PMI $USD $BTC
$NEAR
Dữ liệu sản xuất vừa ra lò của Mỹ đang phát đi những tín hiệu khá trái chiều.
Cụ thể, chỉ số PMI Sản xuất từ ISM đạt 55,6 điểm, vượt kỳ vọng khá "nét" so với mức dự báo 53,9 (kỳ trước là 53,3), cho thấy hoạt động nhà máy đang tăng trưởng mạnh mẽ hơn dự kiến. Trái lại, chỉ số PMI Sản xuất của S&P Global lại đi ngang ở mức 53,9 điểm, phản ánh lĩnh vực này vẫn đang duy trì nhịp độ ổn định.
#Economy #US #PMI $USD $BTC
$NEAR
Cụ thể, chỉ số PMI Sản xuất từ ISM đạt 55,6 điểm, vượt kỳ vọng khá "nét" so với mức dự báo 53,9 (kỳ trước là 53,3), cho thấy hoạt động nhà máy đang tăng trưởng mạnh mẽ hơn dự kiến. Trái lại, chỉ số PMI Sản xuất của S&P Global lại đi ngang ở mức 53,9 điểm, phản ánh lĩnh vực này vẫn đang duy trì nhịp độ ổn định.
#Economy #US #PMI $USD $BTC
$NEAR
117
·
--
Dữ liệu sản xuất vừa ra lò của Mỹ đang phát đi những tín hiệu khá trái chiều.
Cụ thể, chỉ số PMI Sản xuất từ ISM đạt 55,6 điểm, vượt kỳ vọng khá "nét" so với mức dự báo 53,9 (kỳ trước là 53,3), cho thấy hoạt động nhà máy đang tăng trưởng mạnh mẽ hơn dự kiến. Trái lại, chỉ số PMI Sản xuất của S&P Global lại đi ngang ở mức 53,9 điểm, phản ánh lĩnh vực này vẫn đang duy trì nhịp độ ổn định.
#Economy #US #PMI $USD $BTC
$NEAR
Dữ liệu sản xuất vừa ra lò của Mỹ đang phát đi những tín hiệu khá trái chiều.
Cụ thể, chỉ số PMI Sản xuất từ ISM đạt 55,6 điểm, vượt kỳ vọng khá "nét" so với mức dự báo 53,9 (kỳ trước là 53,3), cho thấy hoạt động nhà máy đang tăng trưởng mạnh mẽ hơn dự kiến. Trái lại, chỉ số PMI Sản xuất của S&P Global lại đi ngang ở mức 53,9 điểm, phản ánh lĩnh vực này vẫn đang duy trì nhịp độ ổn định.
#Economy #US #PMI $USD $BTC
$NEAR
Cụ thể, chỉ số PMI Sản xuất từ ISM đạt 55,6 điểm, vượt kỳ vọng khá "nét" so với mức dự báo 53,9 (kỳ trước là 53,3), cho thấy hoạt động nhà máy đang tăng trưởng mạnh mẽ hơn dự kiến. Trái lại, chỉ số PMI Sản xuất của S&P Global lại đi ngang ở mức 53,9 điểm, phản ánh lĩnh vực này vẫn đang duy trì nhịp độ ổn định.
#Economy #US #PMI $USD $BTC
$NEAR
131
·
--
Bài viết
Triển vọng kinh tế vĩ mô tuần từ ngày 31/08 – 06/09/2026$BTC Triển vọng kinh tế vĩ mô hàng tuần☕️
Xu hướng tuần: 🟩 Tăng giá | Xu hướng tăng mạnh vẫn được duy trì, với ADX xác nhận đà mạnh. RSI hạ nhiệt xuống 72 từ 82, vẫn quá mua nhưng nhịp điều chỉnh lành mạnh. TD Sequential ở mức 3 Down cho thấy đợt điều chỉnh có thể đang tiến gần đến giai đoạn cạn kiệt. Các chất xúc tác chính trong tuần này: PMI Trung Quốc, ISM Sản xuất, JOLTS, ADP, Yêu cầu trợ cấp thất nghiệp, và dữ liệu quan trọng nhất – NFP vào thứ Sáu.
Thứ Hai, 31/08: 🟩 Xanh. Dự báo PMI Sản xuất Trung Quốc ở mức 49,5 so với 49,2 trước đó, phục hồi nhẹ. PMI Phi Sản xuất Trung Quốc ở mức 49,5 so với 49,0 trước đó. PMI Chicago lúc 13:45 UTC dự báo ở mức 57,8 so với 57,6 trước đó, vượt nhẹ. Chi tiêu vốn của Nhật Bản lúc 23:50 UTC dự báo ở mức -0,2% so với 0,0% trước đó.
Triển vọng kinh tế vĩ mô tuần từ ngày 31/08 – 06/09/2026
$BTC Triển vọng kinh tế vĩ mô hàng tuần☕️
Xu hướng tuần: 🟩 Tăng giá | Xu hướng tăng mạnh vẫn được duy trì, với ADX xác nhận đà mạnh. RSI hạ nhiệt xuống 72 từ 82, vẫn quá mua nhưng nhịp điều chỉnh lành mạnh. TD Sequential ở mức 3 Down cho thấy đợt điều chỉnh có thể đang tiến gần đến giai đoạn cạn kiệt. Các chất xúc tác chính trong tuần này: PMI Trung Quốc, ISM Sản xuất, JOLTS, ADP, Yêu cầu trợ cấp thất nghiệp, và dữ liệu quan trọng nhất – NFP vào thứ Sáu.
Thứ Hai, 31/08: 🟩 Xanh. Dự báo PMI Sản xuất Trung Quốc ở mức 49,5 so với 49,2 trước đó, phục hồi nhẹ. PMI Phi Sản xuất Trung Quốc ở mức 49,5 so với 49,0 trước đó. PMI Chicago lúc 13:45 UTC dự báo ở mức 57,8 so với 57,6 trước đó, vượt nhẹ. Chi tiêu vốn của Nhật Bản lúc 23:50 UTC dự báo ở mức -0,2% so với 0,0% trước đó.
Xu hướng tuần: 🟩 Tăng giá | Xu hướng tăng mạnh vẫn được duy trì, với ADX xác nhận đà mạnh. RSI hạ nhiệt xuống 72 từ 82, vẫn quá mua nhưng nhịp điều chỉnh lành mạnh. TD Sequential ở mức 3 Down cho thấy đợt điều chỉnh có thể đang tiến gần đến giai đoạn cạn kiệt. Các chất xúc tác chính trong tuần này: PMI Trung Quốc, ISM Sản xuất, JOLTS, ADP, Yêu cầu trợ cấp thất nghiệp, và dữ liệu quan trọng nhất – NFP vào thứ Sáu.
Thứ Hai, 31/08: 🟩 Xanh. Dự báo PMI Sản xuất Trung Quốc ở mức 49,5 so với 49,2 trước đó, phục hồi nhẹ. PMI Phi Sản xuất Trung Quốc ở mức 49,5 so với 49,0 trước đó. PMI Chicago lúc 13:45 UTC dự báo ở mức 57,8 so với 57,6 trước đó, vượt nhẹ. Chi tiêu vốn của Nhật Bản lúc 23:50 UTC dự báo ở mức -0,2% so với 0,0% trước đó.
1
138
Giám đốc kinh tế của S&P Global là Tim Moore cho biết trong báo cáo PMI ngành dịch vụ mới công bố của Vương quốc Anh đối với tháng 8: chỉ số PMI dịch vụ cuối cùng của Anh đã bật trở lại từ mức 52,1 của tháng 7 lên 52,5, ghi nhận tốc độ tăng nhanh nhất kể từ tháng 4 năm nay. Ngành dịch vụ—trụ cột chủ đạo của nền kinh tế Anh—liên tiếp tháng thứ hai ghi nhận tăng trưởng. Chi tiêu của doanh nghiệp và người tiêu dùng, sau khi sụt giảm trong giai đoạn trước, đã cho thấy một mức độ bền bỉ nhất định. Tuy nhiên, con số cuối cùng này thấp hơn một chút so với kỳ vọng phổ biến của thị trường là 52,8; quan trọng hơn, báo cáo chỉ rõ số lượng doanh nghiệp cho biết chi phí tăng đã tăng lên đáng kể, dấu hiệu áp lực lạm phát đang có xu hướng gia tăng.
Xét ở góc độ vĩ mô, kết quả “mở rộng ôn hòa” tưởng chừng này thực chất lại ẩn chứa rủi ro đình lạm. Khi dịch vụ—nguồn phát sinh chủ chốt của lạm phát—tiếp tục gia tăng áp lực chi phí và giá cả, điều này trực tiếp làm lung lay câu chuyện lạc quan rằng lạm phát sẽ giảm dần một cách ổn định. Đối với Ngân hàng Trung ương Anh, trước sức ép dai dẳng từ phía chi phí, mọi động thái cắt giảm lãi suất quá sớm hoặc quá quyết liệt đều có thể khiến lạm phát “tái bùng phát”. Dữ liệu này không chỉ phá vỡ ảo tưởng về việc ngân hàng trung ương nhanh chóng chuyển sang nới lỏng, mà còn củng cố hơn nữa logic chính sách rằng lãi suất sẽ được duy trì ở mức cao trong thời gian dài hơn.
Trên phương diện thị trường tài chính truyền thống, chi phí tiếp tục gây áp lực và lạm phát có tính dai dẳng sẽ trực tiếp tạo lực đỡ cho chiều tăng của lợi suất trái phiếu chính phủ, qua đó làm chậm tiến trình bình thường hóa của đường cong lợi suất. Dù đồng bảng Anh có thể nhận được một đợt hỗ trợ tạm thời nhờ kỳ vọng cắt giảm lãi suất hạ nhiệt, thì sự bền bỉ này—bắt nguồn từ áp lực chi phí chứ không phải từ năng suất—về bản chất đang bào mòn không gian lợi nhuận trong tương lai của doanh nghiệp, đồng thời tạo ra sự kìm nén ngầm đối với định giá các tài sản rủi ro như cổ phiếu. Sở thích rủi ro của thị trường vốn toàn cầu vì thế có thể tiếp tục bị thu hẹp.
Đối với thị trường tài sản mã hóa, việc các ngân hàng trung ương lớn ở nước ngoài bị “trói” bởi tính dai dẳng của lạm phát và trì hoãn việc giải phóng thanh khoản, đồng nghĩa với môi trường thanh khoản vĩ mô trong ngắn hạn sẽ không thể tạo ra động lực gia tăng. Trong bối cảnh lãi suất thực vẫn ở mức cao và bất định từ tình hình địa缘, các tài sản rủi ro—điển hình là Bitcoin—vẫn sẽ nằm trong giai đoạn phòng thủ khi thanh khoản bị hạn chế. Nhà đầu tư cần đặc biệt cảnh giác với rủi ro điều chỉnh giá tài sản khi kỳ vọng cắt giảm lãi suất liên tục không thành hiện thực.
#英国经济 #PMI #lạm phát
Giám đốc kinh tế của S&P Global là Tim Moore cho biết trong báo cáo PMI ngành dịch vụ mới công bố của Vương quốc Anh đối với tháng 8: chỉ số PMI dịch vụ cuối cùng của Anh đã bật trở lại từ mức 52,1 của tháng 7 lên 52,5, ghi nhận tốc độ tăng nhanh nhất kể từ tháng 4 năm nay. Ngành dịch vụ—trụ cột chủ đạo của nền kinh tế Anh—liên tiếp tháng thứ hai ghi nhận tăng trưởng. Chi tiêu của doanh nghiệp và người tiêu dùng, sau khi sụt giảm trong giai đoạn trước, đã cho thấy một mức độ bền bỉ nhất định. Tuy nhiên, con số cuối cùng này thấp hơn một chút so với kỳ vọng phổ biến của thị trường là 52,8; quan trọng hơn, báo cáo chỉ rõ số lượng doanh nghiệp cho biết chi phí tăng đã tăng lên đáng kể, dấu hiệu áp lực lạm phát đang có xu hướng gia tăng.
Xét ở góc độ vĩ mô, kết quả “mở rộng ôn hòa” tưởng chừng này thực chất lại ẩn chứa rủi ro đình lạm. Khi dịch vụ—nguồn phát sinh chủ chốt của lạm phát—tiếp tục gia tăng áp lực chi phí và giá cả, điều này trực tiếp làm lung lay câu chuyện lạc quan rằng lạm phát sẽ giảm dần một cách ổn định. Đối với Ngân hàng Trung ương Anh, trước sức ép dai dẳng từ phía chi phí, mọi động thái cắt giảm lãi suất quá sớm hoặc quá quyết liệt đều có thể khiến lạm phát “tái bùng phát”. Dữ liệu này không chỉ phá vỡ ảo tưởng về việc ngân hàng trung ương nhanh chóng chuyển sang nới lỏng, mà còn củng cố hơn nữa logic chính sách rằng lãi suất sẽ được duy trì ở mức cao trong thời gian dài hơn.
Trên phương diện thị trường tài chính truyền thống, chi phí tiếp tục gây áp lực và lạm phát có tính dai dẳng sẽ trực tiếp tạo lực đỡ cho chiều tăng của lợi suất trái phiếu chính phủ, qua đó làm chậm tiến trình bình thường hóa của đường cong lợi suất. Dù đồng bảng Anh có thể nhận được một đợt hỗ trợ tạm thời nhờ kỳ vọng cắt giảm lãi suất hạ nhiệt, thì sự bền bỉ này—bắt nguồn từ áp lực chi phí chứ không phải từ năng suất—về bản chất đang bào mòn không gian lợi nhuận trong tương lai của doanh nghiệp, đồng thời tạo ra sự kìm nén ngầm đối với định giá các tài sản rủi ro như cổ phiếu. Sở thích rủi ro của thị trường vốn toàn cầu vì thế có thể tiếp tục bị thu hẹp.
Đối với thị trường tài sản mã hóa, việc các ngân hàng trung ương lớn ở nước ngoài bị “trói” bởi tính dai dẳng của lạm phát và trì hoãn việc giải phóng thanh khoản, đồng nghĩa với môi trường thanh khoản vĩ mô trong ngắn hạn sẽ không thể tạo ra động lực gia tăng. Trong bối cảnh lãi suất thực vẫn ở mức cao và bất định từ tình hình địa缘, các tài sản rủi ro—điển hình là Bitcoin—vẫn sẽ nằm trong giai đoạn phòng thủ khi thanh khoản bị hạn chế. Nhà đầu tư cần đặc biệt cảnh giác với rủi ro điều chỉnh giá tài sản khi kỳ vọng cắt giảm lãi suất liên tục không thành hiện thực.
#英国经济 #PMI #lạm phát
Xét ở góc độ vĩ mô, kết quả “mở rộng ôn hòa” tưởng chừng này thực chất lại ẩn chứa rủi ro đình lạm. Khi dịch vụ—nguồn phát sinh chủ chốt của lạm phát—tiếp tục gia tăng áp lực chi phí và giá cả, điều này trực tiếp làm lung lay câu chuyện lạc quan rằng lạm phát sẽ giảm dần một cách ổn định. Đối với Ngân hàng Trung ương Anh, trước sức ép dai dẳng từ phía chi phí, mọi động thái cắt giảm lãi suất quá sớm hoặc quá quyết liệt đều có thể khiến lạm phát “tái bùng phát”. Dữ liệu này không chỉ phá vỡ ảo tưởng về việc ngân hàng trung ương nhanh chóng chuyển sang nới lỏng, mà còn củng cố hơn nữa logic chính sách rằng lãi suất sẽ được duy trì ở mức cao trong thời gian dài hơn.
Trên phương diện thị trường tài chính truyền thống, chi phí tiếp tục gây áp lực và lạm phát có tính dai dẳng sẽ trực tiếp tạo lực đỡ cho chiều tăng của lợi suất trái phiếu chính phủ, qua đó làm chậm tiến trình bình thường hóa của đường cong lợi suất. Dù đồng bảng Anh có thể nhận được một đợt hỗ trợ tạm thời nhờ kỳ vọng cắt giảm lãi suất hạ nhiệt, thì sự bền bỉ này—bắt nguồn từ áp lực chi phí chứ không phải từ năng suất—về bản chất đang bào mòn không gian lợi nhuận trong tương lai của doanh nghiệp, đồng thời tạo ra sự kìm nén ngầm đối với định giá các tài sản rủi ro như cổ phiếu. Sở thích rủi ro của thị trường vốn toàn cầu vì thế có thể tiếp tục bị thu hẹp.
Đối với thị trường tài sản mã hóa, việc các ngân hàng trung ương lớn ở nước ngoài bị “trói” bởi tính dai dẳng của lạm phát và trì hoãn việc giải phóng thanh khoản, đồng nghĩa với môi trường thanh khoản vĩ mô trong ngắn hạn sẽ không thể tạo ra động lực gia tăng. Trong bối cảnh lãi suất thực vẫn ở mức cao và bất định từ tình hình địa缘, các tài sản rủi ro—điển hình là Bitcoin—vẫn sẽ nằm trong giai đoạn phòng thủ khi thanh khoản bị hạn chế. Nhà đầu tư cần đặc biệt cảnh giác với rủi ro điều chỉnh giá tài sản khi kỳ vọng cắt giảm lãi suất liên tục không thành hiện thực.
#英国经济 #PMI #lạm phát
47
Dữ liệu mới nhất do S&P Global công bố cho thấy PMI lĩnh vực dịch vụ của Anh trong tháng 9 đạt 51,7, không chỉ thấp hơn dự báo của thị trường là 52,0 mà còn giảm rõ rệt so với mức 52,5 trước đó, qua đó lập mức thấp nhất trong gần ba tháng. Trong khi đó, chịu ảnh hưởng từ việc chi phí năng lượng tăng do tình hình địa chính trị ở Trung Đông, tốc độ tăng giá trong lĩnh vực dịch vụ đạt mức cao nhất trong gần bốn tháng. Chris Williamson, nhà kinh tế trưởng của S&P Global, cho biết: dự báo tăng trưởng theo quý của nền kinh tế Anh trong quý này sẽ chậm lại còn 0,1%, đồng thời hoạt động kinh doanh xuất hiện một bức tranh phức tạp vừa có dấu hiệu tăng trưởng chậm lại, vừa tồn tại áp lực lạm phát.
Xét từ nền tảng vĩ mô, dữ liệu này phản ánh Ngân hàng Trung ương Anh (BOE) đang phải đối mặt với “cú đúp” thách thức gồm tăng trưởng kinh tế yếu kém và lạm phát dai dẳng. Mặc dù đà mở rộng của ngành dịch vụ suy yếu, nhưng sự bật lên của các chỉ báo giá cho thấy môi trường thắt chặt có thể sẽ kéo dài lâu hơn. Tuy nhiên, xét từ góc độ kỹ thuật và cuộc đấu giữa dòng tiền, tốc độ tăng trưởng của nền kinh tế thực thường khi chậm lại sẽ buộc cơ quan tiền tệ phải tăng tốc quá trình chuyển hướng chính sách, qua đó hạn chế dư địa cho các đợt tăng lãi suất tiếp theo—điều này tạo ra một điểm tựa tiềm năng cho thanh khoản nới lỏng trong dài hạn.
Trên thị trường tài chính, tỷ giá đồng bảng Anh và lợi suất trái phiếu chính phủ Anh đã biến động biên độ lớn sau khi dữ liệu được công bố. Mặc dù trong ngắn hạn, độ “dai dẳng” của lạm phát kìm hãm kỳ vọng cắt giảm lãi suất, nhưng do dữ liệu kinh tế hạ nhiệt khá rõ ràng, việc định giá của thị trường đối với kịch bản duy trì lãi suất cao trong thời gian dài đang được điều chỉnh lại. Khi dòng vốn tìm công cụ để phòng ngừa rủi ro trước việc sức mua của đồng tiền bị suy giảm và bất định vĩ mô, logic hỗ trợ cơ bản cho tài sản rủi ro toàn cầu và tài sản phòng thủ đang dần được củng cố.
Đối với thị trường tiền mã hóa, lo ngại lạm phát ở tầm vĩ mô và tăng trưởng chậm lại thường là chất xúc tác khiến dòng tiền dịch chuyển từ hệ thống truyền thống sang các tài sản phòng ngừa lạm phát. $BTC thể hiện khả năng chống chịu giảm giá cực mạnh tại vùng hỗ trợ then chốt, đồng thời cấu trúc kỹ thuật vẫn duy trì xu hướng dao động lành tính. Khi các ngân hàng trung ương lớn trên thế giới cuối cùng chuyển sang chính sách nới lỏng để ứng phó với đà suy giảm của nền kinh tế, kỳ vọng về thanh khoản dồi dào có thể trở thành động lực cốt lõi thúc đẩy tài sản kỹ thuật số bước vào một nhịp tăng giá mới.📊
#PMI #Inflation #CryptoMarket
Dữ liệu mới nhất do S&P Global công bố cho thấy PMI lĩnh vực dịch vụ của Anh trong tháng 9 đạt 51,7, không chỉ thấp hơn dự báo của thị trường là 52,0 mà còn giảm rõ rệt so với mức 52,5 trước đó, qua đó lập mức thấp nhất trong gần ba tháng. Trong khi đó, chịu ảnh hưởng từ việc chi phí năng lượng tăng do tình hình địa chính trị ở Trung Đông, tốc độ tăng giá trong lĩnh vực dịch vụ đạt mức cao nhất trong gần bốn tháng. Chris Williamson, nhà kinh tế trưởng của S&P Global, cho biết: dự báo tăng trưởng theo quý của nền kinh tế Anh trong quý này sẽ chậm lại còn 0,1%, đồng thời hoạt động kinh doanh xuất hiện một bức tranh phức tạp vừa có dấu hiệu tăng trưởng chậm lại, vừa tồn tại áp lực lạm phát.
Xét từ nền tảng vĩ mô, dữ liệu này phản ánh Ngân hàng Trung ương Anh (BOE) đang phải đối mặt với “cú đúp” thách thức gồm tăng trưởng kinh tế yếu kém và lạm phát dai dẳng. Mặc dù đà mở rộng của ngành dịch vụ suy yếu, nhưng sự bật lên của các chỉ báo giá cho thấy môi trường thắt chặt có thể sẽ kéo dài lâu hơn. Tuy nhiên, xét từ góc độ kỹ thuật và cuộc đấu giữa dòng tiền, tốc độ tăng trưởng của nền kinh tế thực thường khi chậm lại sẽ buộc cơ quan tiền tệ phải tăng tốc quá trình chuyển hướng chính sách, qua đó hạn chế dư địa cho các đợt tăng lãi suất tiếp theo—điều này tạo ra một điểm tựa tiềm năng cho thanh khoản nới lỏng trong dài hạn.
Trên thị trường tài chính, tỷ giá đồng bảng Anh và lợi suất trái phiếu chính phủ Anh đã biến động biên độ lớn sau khi dữ liệu được công bố. Mặc dù trong ngắn hạn, độ “dai dẳng” của lạm phát kìm hãm kỳ vọng cắt giảm lãi suất, nhưng do dữ liệu kinh tế hạ nhiệt khá rõ ràng, việc định giá của thị trường đối với kịch bản duy trì lãi suất cao trong thời gian dài đang được điều chỉnh lại. Khi dòng vốn tìm công cụ để phòng ngừa rủi ro trước việc sức mua của đồng tiền bị suy giảm và bất định vĩ mô, logic hỗ trợ cơ bản cho tài sản rủi ro toàn cầu và tài sản phòng thủ đang dần được củng cố.
Đối với thị trường tiền mã hóa, lo ngại lạm phát ở tầm vĩ mô và tăng trưởng chậm lại thường là chất xúc tác khiến dòng tiền dịch chuyển từ hệ thống truyền thống sang các tài sản phòng ngừa lạm phát. $BTC thể hiện khả năng chống chịu giảm giá cực mạnh tại vùng hỗ trợ then chốt, đồng thời cấu trúc kỹ thuật vẫn duy trì xu hướng dao động lành tính. Khi các ngân hàng trung ương lớn trên thế giới cuối cùng chuyển sang chính sách nới lỏng để ứng phó với đà suy giảm của nền kinh tế, kỳ vọng về thanh khoản dồi dào có thể trở thành động lực cốt lõi thúc đẩy tài sản kỹ thuật số bước vào một nhịp tăng giá mới.📊
#PMI #Inflation #CryptoMarket
Xét từ nền tảng vĩ mô, dữ liệu này phản ánh Ngân hàng Trung ương Anh (BOE) đang phải đối mặt với “cú đúp” thách thức gồm tăng trưởng kinh tế yếu kém và lạm phát dai dẳng. Mặc dù đà mở rộng của ngành dịch vụ suy yếu, nhưng sự bật lên của các chỉ báo giá cho thấy môi trường thắt chặt có thể sẽ kéo dài lâu hơn. Tuy nhiên, xét từ góc độ kỹ thuật và cuộc đấu giữa dòng tiền, tốc độ tăng trưởng của nền kinh tế thực thường khi chậm lại sẽ buộc cơ quan tiền tệ phải tăng tốc quá trình chuyển hướng chính sách, qua đó hạn chế dư địa cho các đợt tăng lãi suất tiếp theo—điều này tạo ra một điểm tựa tiềm năng cho thanh khoản nới lỏng trong dài hạn.
Trên thị trường tài chính, tỷ giá đồng bảng Anh và lợi suất trái phiếu chính phủ Anh đã biến động biên độ lớn sau khi dữ liệu được công bố. Mặc dù trong ngắn hạn, độ “dai dẳng” của lạm phát kìm hãm kỳ vọng cắt giảm lãi suất, nhưng do dữ liệu kinh tế hạ nhiệt khá rõ ràng, việc định giá của thị trường đối với kịch bản duy trì lãi suất cao trong thời gian dài đang được điều chỉnh lại. Khi dòng vốn tìm công cụ để phòng ngừa rủi ro trước việc sức mua của đồng tiền bị suy giảm và bất định vĩ mô, logic hỗ trợ cơ bản cho tài sản rủi ro toàn cầu và tài sản phòng thủ đang dần được củng cố.
Đối với thị trường tiền mã hóa, lo ngại lạm phát ở tầm vĩ mô và tăng trưởng chậm lại thường là chất xúc tác khiến dòng tiền dịch chuyển từ hệ thống truyền thống sang các tài sản phòng ngừa lạm phát. $BTC thể hiện khả năng chống chịu giảm giá cực mạnh tại vùng hỗ trợ then chốt, đồng thời cấu trúc kỹ thuật vẫn duy trì xu hướng dao động lành tính. Khi các ngân hàng trung ương lớn trên thế giới cuối cùng chuyển sang chính sách nới lỏng để ứng phó với đà suy giảm của nền kinh tế, kỳ vọng về thanh khoản dồi dào có thể trở thành động lực cốt lõi thúc đẩy tài sản kỹ thuật số bước vào một nhịp tăng giá mới.📊
#PMI #Inflation #CryptoMarket
82
Dữ liệu kinh tế vĩ mô mới được công bố vào ngày 3/9 cho thấy một sự gia tốc đáng chú ý trong lĩnh vực dịch vụ của Hoa Kỳ trong tháng 8. Chỉ số PMI Dịch vụ của Mỹ đã tăng mạnh từ 54,6 lên 56,5, ghi nhận mức mở rộng mạnh nhất kể từ tháng 12/2024, trong khi chỉ số Dịch vụ của ISM tăng từ 54,1 lên 55,4, vượt dễ dàng kỳ vọng. Như nhà kinh tế của S&P Global Market Intelligence, Usamah Bhatti, đã nhấn mạnh, hoạt động khu vực tư nhân đang dần lấy lại đà tăng đáng kể dù vẫn tồn tại các nút thắt về chuỗi cung ứng và áp lực giá ở mức cao.
Sự bật lại mạnh mẽ này củng cố nền tảng vững chắc của nền kinh tế Mỹ so với các đối tác toàn cầu khác, qua đó làm giảm các lo ngại suy thoái ngắn hạn. Tuy nhiên, các áp lực chi phí kéo dài nằm trong chính lĩnh vực dịch vụ khiến lộ trình lạm phát trở nên khó dự đoán hơn, cho thấy khả năng ổn định giá có thể cần nhiều thời gian hơn so với dự báo trước đó.
Đối với các thị trường truyền thống, các số liệu kinh tế mạnh như vậy thường làm giảm mức độ cấp thiết của các đợt cắt giảm lãi suất mạnh tay từ Cục Dự trữ Liên bang (Fed). Lợi suất trái phiếu và Chỉ số Sức mạnh Đồng đô la (US Dollar Index) thường được hỗ trợ trong bối cảnh này, tạo ra lực cản ngắn hạn đối với các tài sản không sinh lãi như vàng.
Trong thị trường crypto, tăng trưởng bền vững giúp giảm rủi ro kinh tế mang tính hệ thống, nhưng lợi suất duy trì ở mức cao và việc nới lỏng tiền tệ bị trì hoãn có thể tạm thời giới hạn thanh khoản mang tính đầu cơ cho $BTC và các altcoin. Nhà đầu tư nên theo dõi liệu tăng trưởng ổn định cuối cùng có chuyển sang trạng thái gia tăng khẩu vị rủi ro hay không.
#macro #PMI #economy
Dữ liệu kinh tế vĩ mô mới được công bố vào ngày 3/9 cho thấy một sự gia tốc đáng chú ý trong lĩnh vực dịch vụ của Hoa Kỳ trong tháng 8. Chỉ số PMI Dịch vụ của Mỹ đã tăng mạnh từ 54,6 lên 56,5, ghi nhận mức mở rộng mạnh nhất kể từ tháng 12/2024, trong khi chỉ số Dịch vụ của ISM tăng từ 54,1 lên 55,4, vượt dễ dàng kỳ vọng. Như nhà kinh tế của S&P Global Market Intelligence, Usamah Bhatti, đã nhấn mạnh, hoạt động khu vực tư nhân đang dần lấy lại đà tăng đáng kể dù vẫn tồn tại các nút thắt về chuỗi cung ứng và áp lực giá ở mức cao.
Sự bật lại mạnh mẽ này củng cố nền tảng vững chắc của nền kinh tế Mỹ so với các đối tác toàn cầu khác, qua đó làm giảm các lo ngại suy thoái ngắn hạn. Tuy nhiên, các áp lực chi phí kéo dài nằm trong chính lĩnh vực dịch vụ khiến lộ trình lạm phát trở nên khó dự đoán hơn, cho thấy khả năng ổn định giá có thể cần nhiều thời gian hơn so với dự báo trước đó.
Đối với các thị trường truyền thống, các số liệu kinh tế mạnh như vậy thường làm giảm mức độ cấp thiết của các đợt cắt giảm lãi suất mạnh tay từ Cục Dự trữ Liên bang (Fed). Lợi suất trái phiếu và Chỉ số Sức mạnh Đồng đô la (US Dollar Index) thường được hỗ trợ trong bối cảnh này, tạo ra lực cản ngắn hạn đối với các tài sản không sinh lãi như vàng.
Trong thị trường crypto, tăng trưởng bền vững giúp giảm rủi ro kinh tế mang tính hệ thống, nhưng lợi suất duy trì ở mức cao và việc nới lỏng tiền tệ bị trì hoãn có thể tạm thời giới hạn thanh khoản mang tính đầu cơ cho $BTC và các altcoin. Nhà đầu tư nên theo dõi liệu tăng trưởng ổn định cuối cùng có chuyển sang trạng thái gia tăng khẩu vị rủi ro hay không.
#macro #PMI #economy
Sự bật lại mạnh mẽ này củng cố nền tảng vững chắc của nền kinh tế Mỹ so với các đối tác toàn cầu khác, qua đó làm giảm các lo ngại suy thoái ngắn hạn. Tuy nhiên, các áp lực chi phí kéo dài nằm trong chính lĩnh vực dịch vụ khiến lộ trình lạm phát trở nên khó dự đoán hơn, cho thấy khả năng ổn định giá có thể cần nhiều thời gian hơn so với dự báo trước đó.
Đối với các thị trường truyền thống, các số liệu kinh tế mạnh như vậy thường làm giảm mức độ cấp thiết của các đợt cắt giảm lãi suất mạnh tay từ Cục Dự trữ Liên bang (Fed). Lợi suất trái phiếu và Chỉ số Sức mạnh Đồng đô la (US Dollar Index) thường được hỗ trợ trong bối cảnh này, tạo ra lực cản ngắn hạn đối với các tài sản không sinh lãi như vàng.
Trong thị trường crypto, tăng trưởng bền vững giúp giảm rủi ro kinh tế mang tính hệ thống, nhưng lợi suất duy trì ở mức cao và việc nới lỏng tiền tệ bị trì hoãn có thể tạm thời giới hạn thanh khoản mang tính đầu cơ cho $BTC và các altcoin. Nhà đầu tư nên theo dõi liệu tăng trưởng ổn định cuối cùng có chuyển sang trạng thái gia tăng khẩu vị rủi ro hay không.
#macro #PMI #economy
52
Hiệp hội Quản lý Nguồn cung Hoa Kỳ (ISM) và S&P Global đã công bố dữ liệu khảo sát kinh tế mới nhất của tháng 8 vào ngày 3/9. Dữ liệu cho thấy PMI dịch vụ của Mỹ trong tháng 8 tăng từ 54,6 lên 56,5, ghi nhận đà mở rộng mạnh nhất kể từ tháng 12/2024; đồng thời, PMI dịch vụ của ISM cũng tăng từ 54,1 lên 55,4, vượt kỳ vọng của thị trường là 54,1 và thiết lập mức cao mới theo giai đoạn. Các số liệu phản ánh việc nền kinh tế Mỹ trong quý 3 cho thấy sức bật phục hồi mạnh mẽ và độ bền; hoạt động kinh doanh của khu vực tư nhân nhìn chung được đẩy nhanh toàn diện.
Xét từ các yếu tố cơ bản vĩ mô, với tư cách trụ cột cốt lõi của nền kinh tế Mỹ, hiệu suất mạnh của ngành dịch vụ đã giúp giảm bớt hiệu quả những lo ngại trước đó của thị trường về kịch bản hạ cánh cứng. Mặc dù PMI dịch vụ tháng 8 thấp hơn nhẹ so với dự báo ban đầu là 56,8 và tốc độ tăng của ngành sản xuất có phần chậm lại, nhưng chỉ số tổng thể vẫn duy trì ở vùng cao phía trên mốc 50, cho thấy nền tảng kinh tế chung vẫn tốt hơn so với các nền kinh tế lớn khác trên thế giới, tạo chỗ dựa cơ bản vững chắc cho định giá tài sản rủi ro.
Trên thị trường tài chính truyền thống, việc các dữ liệu kinh tế phản ứng tích cực vượt kỳ vọng đã củng cố câu chuyện hạ cánh mềm. Dù một số trục trặc trong chuỗi cung ứng và áp lực giá vẫn có thể khiến lộ trình hạ lãi suất diễn ra theo hướng thận trọng và tuần tự hơn, nhưng động lực tăng trưởng vĩ mô mạnh mẽ đã trực tiếp thúc đẩy khẩu vị rủi ro của thị trường. Chỉ số USD tiếp tục dao động đi ngang quanh vùng cản quan trọng; đường cong lợi suất trái phiếu Chính phủ Mỹ dần phẳng hơn; và các tài sản rủi ro như cổ phiếu Mỹ cho thấy hình thái “điều chỉnh lành mạnh” kèm tích lũy lực.
Đối với thị trường crypto, độ bền của kinh tế vĩ mô là chất xúc tác cho dòng thanh khoản quay trở lại trong dài hạn. Khi nỗi sợ suy thoái bị thực tế dữ liệu bác bỏ về mặt cơ bản, ý muốn tham gia của dòng vốn gia tăng từ thị trường OTC/ngoài sàn tăng lên; sau khi $BTC hoàn tất việc “làm sạch” lượng giao dịch trong vùng hỗ trợ kỹ thuật then chốt, diễn biến trên bảng giá thể hiện cấu trúc điển hình của đáy được nâng dần. Dưới sự dẫn dắt của việc khẩu vị rủi ro hồi ấm, động năng phe mua đang được tích lũy; nếu ở giai đoạn tiếp theo khối lượng có thể được khuếch đại hiệu quả, tài sản crypto có khả năng sẽ bước vào một chu kỳ bứt phá đi lên mới.
#PMI #美国经济 #tiền mã hóa
Hiệp hội Quản lý Nguồn cung Hoa Kỳ (ISM) và S&P Global đã công bố dữ liệu khảo sát kinh tế mới nhất của tháng 8 vào ngày 3/9. Dữ liệu cho thấy PMI dịch vụ của Mỹ trong tháng 8 tăng từ 54,6 lên 56,5, ghi nhận đà mở rộng mạnh nhất kể từ tháng 12/2024; đồng thời, PMI dịch vụ của ISM cũng tăng từ 54,1 lên 55,4, vượt kỳ vọng của thị trường là 54,1 và thiết lập mức cao mới theo giai đoạn. Các số liệu phản ánh việc nền kinh tế Mỹ trong quý 3 cho thấy sức bật phục hồi mạnh mẽ và độ bền; hoạt động kinh doanh của khu vực tư nhân nhìn chung được đẩy nhanh toàn diện.
Xét từ các yếu tố cơ bản vĩ mô, với tư cách trụ cột cốt lõi của nền kinh tế Mỹ, hiệu suất mạnh của ngành dịch vụ đã giúp giảm bớt hiệu quả những lo ngại trước đó của thị trường về kịch bản hạ cánh cứng. Mặc dù PMI dịch vụ tháng 8 thấp hơn nhẹ so với dự báo ban đầu là 56,8 và tốc độ tăng của ngành sản xuất có phần chậm lại, nhưng chỉ số tổng thể vẫn duy trì ở vùng cao phía trên mốc 50, cho thấy nền tảng kinh tế chung vẫn tốt hơn so với các nền kinh tế lớn khác trên thế giới, tạo chỗ dựa cơ bản vững chắc cho định giá tài sản rủi ro.
Trên thị trường tài chính truyền thống, việc các dữ liệu kinh tế phản ứng tích cực vượt kỳ vọng đã củng cố câu chuyện hạ cánh mềm. Dù một số trục trặc trong chuỗi cung ứng và áp lực giá vẫn có thể khiến lộ trình hạ lãi suất diễn ra theo hướng thận trọng và tuần tự hơn, nhưng động lực tăng trưởng vĩ mô mạnh mẽ đã trực tiếp thúc đẩy khẩu vị rủi ro của thị trường. Chỉ số USD tiếp tục dao động đi ngang quanh vùng cản quan trọng; đường cong lợi suất trái phiếu Chính phủ Mỹ dần phẳng hơn; và các tài sản rủi ro như cổ phiếu Mỹ cho thấy hình thái “điều chỉnh lành mạnh” kèm tích lũy lực.
Đối với thị trường crypto, độ bền của kinh tế vĩ mô là chất xúc tác cho dòng thanh khoản quay trở lại trong dài hạn. Khi nỗi sợ suy thoái bị thực tế dữ liệu bác bỏ về mặt cơ bản, ý muốn tham gia của dòng vốn gia tăng từ thị trường OTC/ngoài sàn tăng lên; sau khi $BTC hoàn tất việc “làm sạch” lượng giao dịch trong vùng hỗ trợ kỹ thuật then chốt, diễn biến trên bảng giá thể hiện cấu trúc điển hình của đáy được nâng dần. Dưới sự dẫn dắt của việc khẩu vị rủi ro hồi ấm, động năng phe mua đang được tích lũy; nếu ở giai đoạn tiếp theo khối lượng có thể được khuếch đại hiệu quả, tài sản crypto có khả năng sẽ bước vào một chu kỳ bứt phá đi lên mới.
#PMI #美国经济 #tiền mã hóa
Xét từ các yếu tố cơ bản vĩ mô, với tư cách trụ cột cốt lõi của nền kinh tế Mỹ, hiệu suất mạnh của ngành dịch vụ đã giúp giảm bớt hiệu quả những lo ngại trước đó của thị trường về kịch bản hạ cánh cứng. Mặc dù PMI dịch vụ tháng 8 thấp hơn nhẹ so với dự báo ban đầu là 56,8 và tốc độ tăng của ngành sản xuất có phần chậm lại, nhưng chỉ số tổng thể vẫn duy trì ở vùng cao phía trên mốc 50, cho thấy nền tảng kinh tế chung vẫn tốt hơn so với các nền kinh tế lớn khác trên thế giới, tạo chỗ dựa cơ bản vững chắc cho định giá tài sản rủi ro.
Trên thị trường tài chính truyền thống, việc các dữ liệu kinh tế phản ứng tích cực vượt kỳ vọng đã củng cố câu chuyện hạ cánh mềm. Dù một số trục trặc trong chuỗi cung ứng và áp lực giá vẫn có thể khiến lộ trình hạ lãi suất diễn ra theo hướng thận trọng và tuần tự hơn, nhưng động lực tăng trưởng vĩ mô mạnh mẽ đã trực tiếp thúc đẩy khẩu vị rủi ro của thị trường. Chỉ số USD tiếp tục dao động đi ngang quanh vùng cản quan trọng; đường cong lợi suất trái phiếu Chính phủ Mỹ dần phẳng hơn; và các tài sản rủi ro như cổ phiếu Mỹ cho thấy hình thái “điều chỉnh lành mạnh” kèm tích lũy lực.
Đối với thị trường crypto, độ bền của kinh tế vĩ mô là chất xúc tác cho dòng thanh khoản quay trở lại trong dài hạn. Khi nỗi sợ suy thoái bị thực tế dữ liệu bác bỏ về mặt cơ bản, ý muốn tham gia của dòng vốn gia tăng từ thị trường OTC/ngoài sàn tăng lên; sau khi $BTC hoàn tất việc “làm sạch” lượng giao dịch trong vùng hỗ trợ kỹ thuật then chốt, diễn biến trên bảng giá thể hiện cấu trúc điển hình của đáy được nâng dần. Dưới sự dẫn dắt của việc khẩu vị rủi ro hồi ấm, động năng phe mua đang được tích lũy; nếu ở giai đoạn tiếp theo khối lượng có thể được khuếch đại hiệu quả, tài sản crypto có khả năng sẽ bước vào một chu kỳ bứt phá đi lên mới.
#PMI #美国经济 #tiền mã hóa
186
Dữ liệu mới nhất do Hiệp hội Quản lý Cung ứng Hoa Kỳ (ISM) công bố cho thấy PMI phi sản xuất tháng 8 đạt 55,4, không chỉ cao hơn mức trước đó là 54,1 mà còn vượt rõ rệt so với kỳ vọng phổ biến của thị trường là 54,2, cho thấy hoạt động trong lĩnh vực dịch vụ vẫn đang tiếp tục mở rộng với tốc độ gia tăng.
Kết quả vượt kỳ vọng này phản ánh sức bền của nền kinh tế Mỹ, đặc biệt là khu vực dịch vụ; tuy nhiên, trong bối cảnh môi trường vĩ mô hiện tại, các chỉ báo kinh tế mạnh mẽ không hẳn đã mang lại tín hiệu tích cực hoàn toàn. Hoạt động dịch vụ bật lại đồng nghĩa với việc độ “dính” của lạm phát có thể dai dẳng hơn dự kiến, qua đó trực tiếp làm suy yếu mức định giá lạc quan của thị trường đối với khả năng Fed sẽ sớm hạ lãi suất mạnh tay, khiến lộ trình chính sách tiền tệ một lần nữa đầy biến số.
Trước tác động này, các thị trường tài chính truyền thống nhanh chóng phản ứng: chỉ số USD và lợi suất trái phiếu Mỹ có thêm động lực đi lên; trong khi đó, kỳ vọng giảm lãi suất hạ nhiệt đã kìm hãm khẩu vị rủi ro chung. Trong bối cảnh các kỳ vọng thắt chặt không thể sớm mất đi hoàn toàn, dòng tiền vẫn hết sức cảnh giác với các tài sản có định giá cao, khiến tính thanh khoản luân chuyển giữa các thị trường khó có thể nói là dồi dào.
Đối với thị trường crypto, kỳ vọng vĩ mô về dòng tiền nới lỏng bị cản trở trực tiếp tạo áp lực định giá lên các tài sản rủi ro do $BTC dẫn đầu. Khi thiếu các đợt bơm thêm thanh khoản từ bên ngoài, thị trường rất dễ quay trở lại trạng thái phòng thủ. Nhà đầu tư cần cảnh giác với rủi ro điều chỉnh trong ngắn hạn do nhiễu từ các dữ liệu vĩ mô, và không nên mù quáng đuổi theo mua nhiều.
#PMI #美联储 #Kinh tế vĩ mô
Dữ liệu mới nhất do Hiệp hội Quản lý Cung ứng Hoa Kỳ (ISM) công bố cho thấy PMI phi sản xuất tháng 8 đạt 55,4, không chỉ cao hơn mức trước đó là 54,1 mà còn vượt rõ rệt so với kỳ vọng phổ biến của thị trường là 54,2, cho thấy hoạt động trong lĩnh vực dịch vụ vẫn đang tiếp tục mở rộng với tốc độ gia tăng.
Kết quả vượt kỳ vọng này phản ánh sức bền của nền kinh tế Mỹ, đặc biệt là khu vực dịch vụ; tuy nhiên, trong bối cảnh môi trường vĩ mô hiện tại, các chỉ báo kinh tế mạnh mẽ không hẳn đã mang lại tín hiệu tích cực hoàn toàn. Hoạt động dịch vụ bật lại đồng nghĩa với việc độ “dính” của lạm phát có thể dai dẳng hơn dự kiến, qua đó trực tiếp làm suy yếu mức định giá lạc quan của thị trường đối với khả năng Fed sẽ sớm hạ lãi suất mạnh tay, khiến lộ trình chính sách tiền tệ một lần nữa đầy biến số.
Trước tác động này, các thị trường tài chính truyền thống nhanh chóng phản ứng: chỉ số USD và lợi suất trái phiếu Mỹ có thêm động lực đi lên; trong khi đó, kỳ vọng giảm lãi suất hạ nhiệt đã kìm hãm khẩu vị rủi ro chung. Trong bối cảnh các kỳ vọng thắt chặt không thể sớm mất đi hoàn toàn, dòng tiền vẫn hết sức cảnh giác với các tài sản có định giá cao, khiến tính thanh khoản luân chuyển giữa các thị trường khó có thể nói là dồi dào.
Đối với thị trường crypto, kỳ vọng vĩ mô về dòng tiền nới lỏng bị cản trở trực tiếp tạo áp lực định giá lên các tài sản rủi ro do $BTC dẫn đầu. Khi thiếu các đợt bơm thêm thanh khoản từ bên ngoài, thị trường rất dễ quay trở lại trạng thái phòng thủ. Nhà đầu tư cần cảnh giác với rủi ro điều chỉnh trong ngắn hạn do nhiễu từ các dữ liệu vĩ mô, và không nên mù quáng đuổi theo mua nhiều.
#PMI #美联储 #Kinh tế vĩ mô
Kết quả vượt kỳ vọng này phản ánh sức bền của nền kinh tế Mỹ, đặc biệt là khu vực dịch vụ; tuy nhiên, trong bối cảnh môi trường vĩ mô hiện tại, các chỉ báo kinh tế mạnh mẽ không hẳn đã mang lại tín hiệu tích cực hoàn toàn. Hoạt động dịch vụ bật lại đồng nghĩa với việc độ “dính” của lạm phát có thể dai dẳng hơn dự kiến, qua đó trực tiếp làm suy yếu mức định giá lạc quan của thị trường đối với khả năng Fed sẽ sớm hạ lãi suất mạnh tay, khiến lộ trình chính sách tiền tệ một lần nữa đầy biến số.
Trước tác động này, các thị trường tài chính truyền thống nhanh chóng phản ứng: chỉ số USD và lợi suất trái phiếu Mỹ có thêm động lực đi lên; trong khi đó, kỳ vọng giảm lãi suất hạ nhiệt đã kìm hãm khẩu vị rủi ro chung. Trong bối cảnh các kỳ vọng thắt chặt không thể sớm mất đi hoàn toàn, dòng tiền vẫn hết sức cảnh giác với các tài sản có định giá cao, khiến tính thanh khoản luân chuyển giữa các thị trường khó có thể nói là dồi dào.
Đối với thị trường crypto, kỳ vọng vĩ mô về dòng tiền nới lỏng bị cản trở trực tiếp tạo áp lực định giá lên các tài sản rủi ro do $BTC dẫn đầu. Khi thiếu các đợt bơm thêm thanh khoản từ bên ngoài, thị trường rất dễ quay trở lại trạng thái phòng thủ. Nhà đầu tư cần cảnh giác với rủi ro điều chỉnh trong ngắn hạn do nhiễu từ các dữ liệu vĩ mô, và không nên mù quáng đuổi theo mua nhiều.
#PMI #美联储 #Kinh tế vĩ mô
38
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TheoDõiFOMC
316,707 lượt xem
1,359 đang thảo luận
2
#TinFed
388,359 lượt xem
1,084 đang thảo luận
3
#BinanceReopensWithdrawalsForMoreAssets
26,761 lượt xem
701 đang thảo luận
4
#AppleReportsMixedResults
17,990 lượt xem
510 đang thảo luận
5
#BinanceHourlyDepositsExceedWithdrawals
4,693 lượt xem
176 đang thảo luận
6
#PalantirSlides3PercentOn$2BRevenue
435 lượt xem
10 đang thảo luận
7
#USMidtermElections
721,421 lượt xem
3,911 đang thảo luận
8
#USOctoberNFP-AreRateCutsStillPossible
113,429 lượt xem
947 đang thảo luận
9
#Verify1to1BinanceReserves
102,172 lượt xem
700 đang thảo luận
10
#SBIFirstHalfCryptoRevenueFalls30.1%
780 lượt xem
24 đang thảo luận