

#nvdab
nvdab
54,123 lượt xem
1,364 đang thảo luận
Phổ biến
Mới nhất
·
--
Xem bản dịch
AI Surge Pulse: NVIDIA bStock Gears Up for Bull Run 🚀
Price action: $NVDAB is trading at $203.01 on Binance Spot (NVDAB/USDT), down 1.88 % over the past 24 hours. Volume remains solid, reflecting continued interest despite the modest pull‑back.
Key levels: Immediate support sits at $200.00 – a round‑number floor that held in the last correction. A deeper cushion lies near $195.00, where buying has historically resurfaced. Resistance caps the current rally around $210.00, with a secondary ceiling at $215.00. The midpoint of the range sits near $207.50, the level the market is testing as it eyes a breakout.
Why it matters: NVIDIA remains the backbone of AI infrastructure, and the upcoming Q3 earnings report is expected to highlight accelerating demand for its GPUs across data‑centers and edge computing.
Short outlook (bullish continuation): Momentum is building on the back of sector‑wide AI hype. The recent dip looks buyable, and a break above $210.00 could trigger a swing toward the $215.00 resistance zone, keeping the bullish bias intact.
#NVDAB #Stocks #BinanceSquare

·
--
Khối lượng giao dịch giảm quanh mức $203.29, đặt ra câu hỏi liệu đợt điều chỉnh này có đang ổn định.
$NVDAB đã giảm 2.40% trong 24 giờ qua với khối lượng giao dịch $11.52M, trong khi hoạt động theo giờ giảm còn 0.13x mức trung bình 23 giờ. Biên độ gần đây từ 201.26 đến 209.25 tạo ra các ngưỡng cấu trúc cần theo dõi.
Nếu bên mua bảo vệ vùng đáy gần 201.26 khi đà giảm chững lại, việc quay trở lại mốc 209.25 sẽ là một kịch bản hợp lý. Ngược lại, nếu giá duy trì dưới 201.26, kịch bản ổn định sẽ hoàn toàn mất hiệu lực.
Bạn đang theo dõi xem vùng 201.26 có được bảo vệ thành công hay chuẩn bị cho một đợt phá vỡ sâu hơn xuống dưới mức này?
Nhấn vào $NVDAB để xem biểu đồ trực tiếp. #NVDAB #BinanceSquare
2
·
--
Xem bản dịch
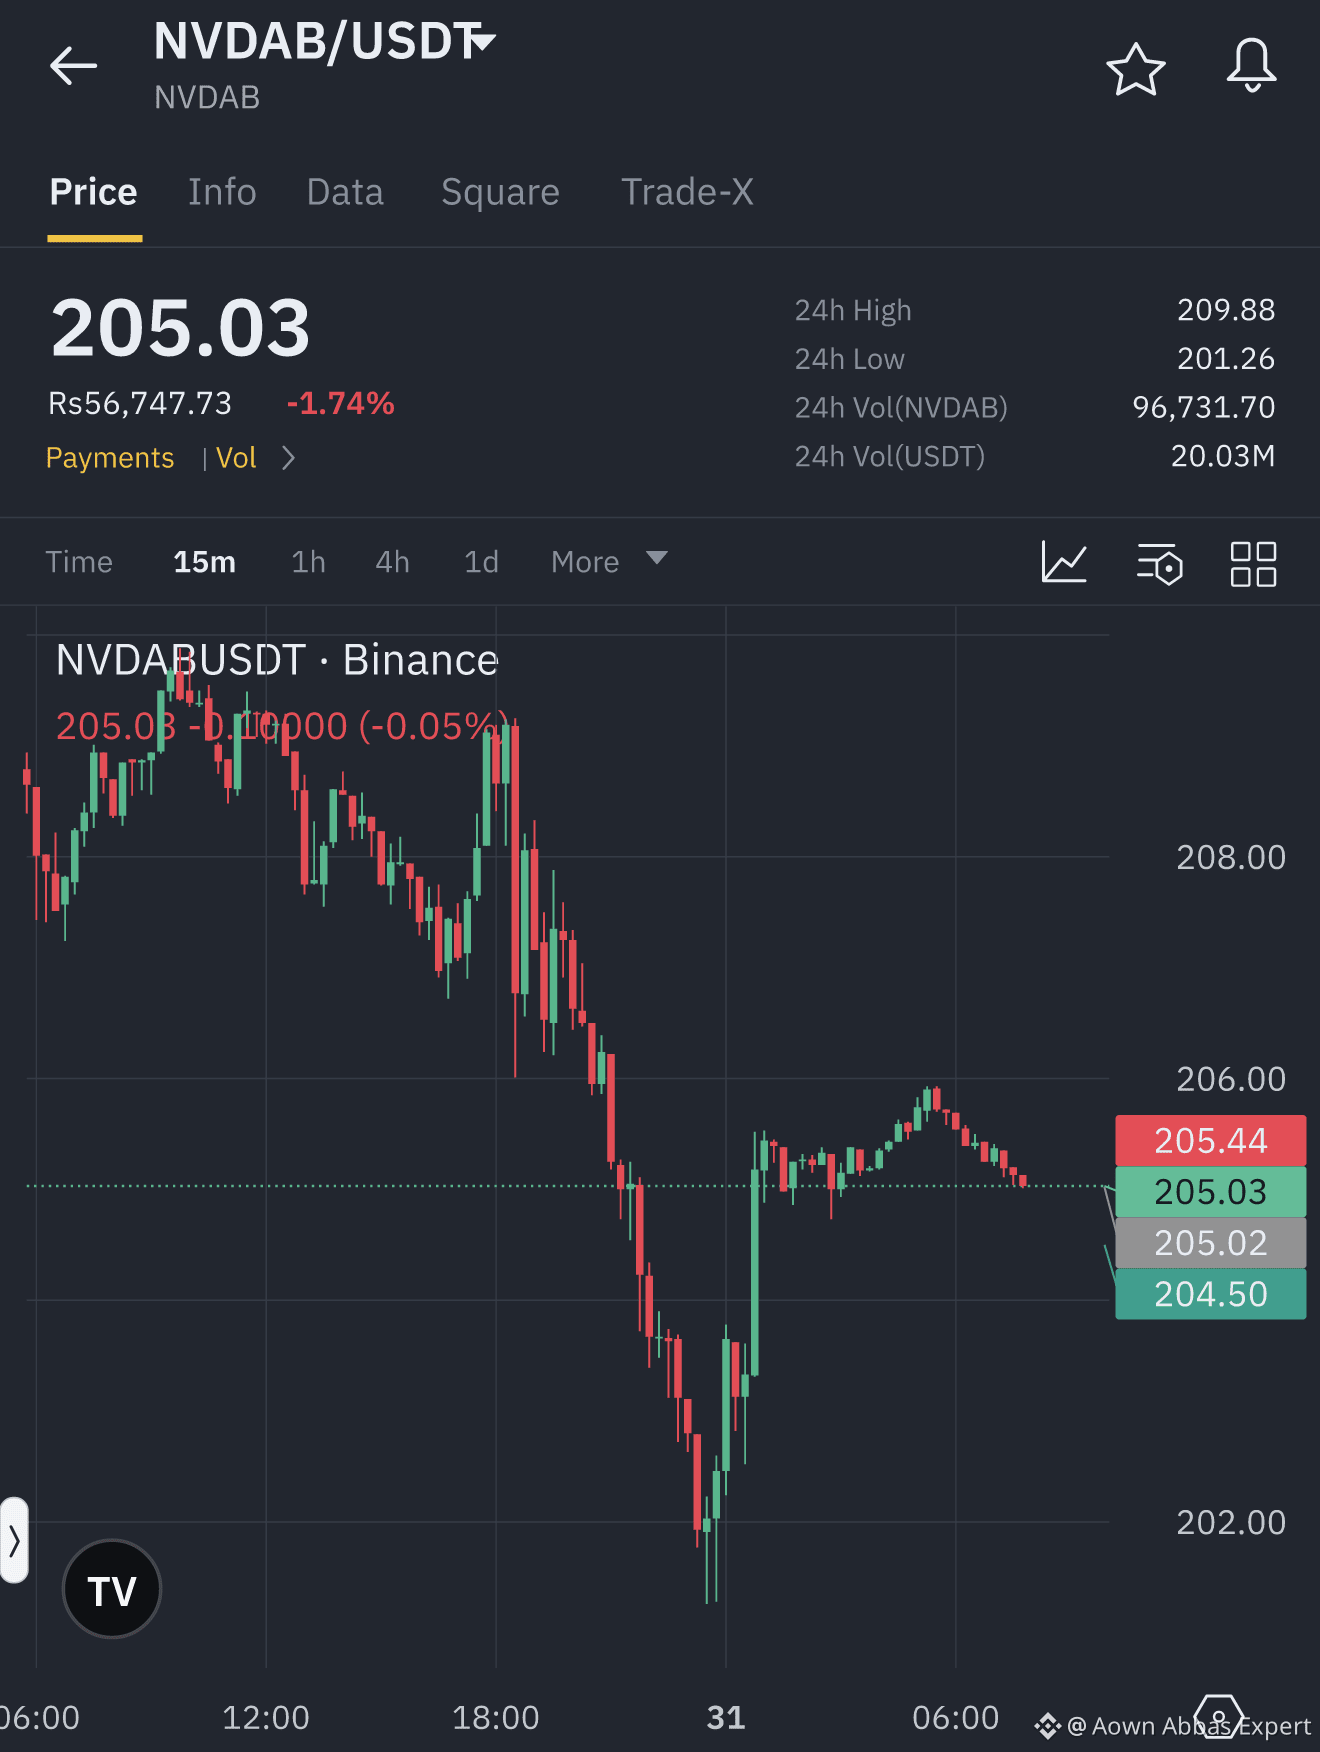
$NVDAB trades at $205.29 on $20.06M volume after a 1.40% daily drop.
Short-term momentum cooled as hourly volume slowed. A bullish scenario requires reclaiming the 23-hour high of $209.88 to signal renewed buying interest.
Conversely, a drop below the 23-hour low of $201.26 would invalidate this stabilization attempt and expose deeper downside risk. Manage risk carefully.
Will a push above $209.88 confirm a momentum shift, or will a break under $201.26 invalidate the setup? What does your chart show?
Tap $NVDAB for the live chart. #NVDAB #BinanceSquare
28

Khoảnh khắc New York Times nêu tên Huang Le, thứ được định giá lại thực ra không phải bảng xuất hàng chip của Nvidia, mà là biến số con người. Một công ty mỗi năm phải xem xét hàng nghìn gương mặt lãnh đạo, nhưng chẳng mấy ai có thể đứng bên Jensen Huang trong thời gian dài — sự khan hiếm ấy ở thị trường chứng khoán Mỹ truyền thống cần đội ngũ tuân thủ và quan hệ công chúng mất vài ngày để xử lý, còn với những tài sản được token hóa như NVDAB, khoảng thời gian xử lý bị rút ngắn thành một cây kim trên chuỗi.
Trước hết, hãy nói về khía cạnh dễ bị bỏ qua nhất: đồng hồ giao dịch của các sự kiện rủi ro đã thay đổi. Khi thị trường chứng khoán Mỹ truyền thống đối mặt với cáo buộc địa chính trị liên quan đến lãnh đạo cấp cao, sẽ có một khoảng trống từ lúc tin tức được công bố đến khi thị trường mở cửa; đấu giá trước giờ mở cửa, báo giá của nhà tạo lập thị trường và phản hồi của công ty sẽ lần lượt lọc bớt cảm xúc. Cổ phiếu Mỹ được token hóa thì được báo giá liên tục. Rạng sáng theo giờ châu Á lại đúng vào vài giờ thanh khoản mỏng nhất, một tin nhanh cũng có thể khiến giá trên sổ lệnh lệch xa hơn nhiều so với các yếu tố cơ bản. Cùng một sự việc, cú sốc đầu tiên mà người nắm giữ NVDAB phải chịu không phải là việc định giá lại, mà là mức chiết khấu thanh khoản.
Tiếp theo là cấu trúc trên chuỗi. Độ sâu lệnh chờ của cổ phiếu được token hóa vốn tập trung ở một vài mức giá, còn biên độ báo giá của nhà tạo lập thị trường hẹp hơn nhiều so với cổ phiếu cơ sở. Khi độ sâu mỏng này gặp phải câu chuyện địa chính trị, trượt giá sẽ bị khuếch đại nhiều lần; trong khi đó, dòng vốn tổ chức thực sự sẽ không lên chuỗi để đón tin vào thời điểm này. Họ chờ quan điểm tuân thủ của bên phát hành và phản hồi chính thức từ công ty cơ sở. Vì vậy, cây kim lúc rạng sáng phản ánh cảm xúc, chứ không phải việc các tổ chức định giá lại Nvidia. Coi một cú giật giá là xu hướng là cách thua lỗ phổ biến nhất với loại tài sản này.
Có một chi tiết đáng chú ý: một bài đăng trên diễn đàn viết “đợi hòa vốn rồi chuyển sang cổ phiếu Mỹ” nhận được 57 lượt thích và 59 bình luận; một bài khác nêu đích danh Huang Le có 17 lượt thích và 17 bình luận. Số bình luận ngang bằng, thậm chí vượt số lượt thích, là cấu trúc điển hình của đám đông đứng xem — mọi người bàn luận, nhưng tiền chưa dịch chuyển. Khi không có dòng vốn mới tiếp nhận, câu chuyện địa chính trị hầu như luôn tạo ra cú giật giá chứ không phải xu hướng, nhất là khi nhân vật chính của câu chuyện là một biến số nhân sự không liên quan đến chu kỳ chip.
Cuối cùng, giá trị thông tin thực sự của sự việc này nằm ở chỗ: đây là một bài kiểm tra áp lực, và đối tượng được kiểm tra không phải Nvidia mà là bên phát hành. Cổ phiếu Mỹ được token hóa không đem lại tư cách cổ đông hay quyền biểu quyết. Khi xảy ra biến động nhân sự, điều tra pháp lý hoặc tạm ngừng giao dịch ở công ty cơ sở, những quy tắc như tính giá trị tài sản ròng tại thời điểm nào, có tạm dừng đăng ký mua và bán lại hay không, ai sẽ đứng ra bảo đảm báo giá trong điều kiện thị trường cực đoan — ngày thường chẳng ai xem đến, nhưng chính vào ngày xảy ra sự cố, chúng mới quyết định ai sẽ mắc kẹt.
Nhận định của tôi rất thẳng thắn: đừng đuổi theo những cú giật giá địa chính trị kiểu này. Hãy chờ thông báo của bên phát hành và cổ phiếu cơ sở khôi phục quá trình định giá rồi mới xem mức chênh lệch giá của NVDAB có trở lại bình thường hay không. Tín hiệu thực sự cần theo dõi trên sổ lệnh là trạng thái đăng ký mua và bán lại cùng biên độ báo giá của nhà tạo lập thị trường, chứ không phải tiêu đề của New York Times. Tiêu đề luôn lan truyền nhanh hơn thông tin đính chính; đừng xây dựng vị thế dựa trên tiêu đề tin tức.
#NVDAB #Crypto
3
·
--
📊 NVDAB – Khuyến nghị giao dịch
🟢 LONG – Có khả năng bật tăng
Giá hiện tại: 205.36
Phân tích: Chỉ báo RSI ở mức 29.9 trên khung thời gian 1 giờ, cho thấy giá đang đi vào vùng quá bán. Giá có thể sắp bật tăng, đặc biệt khi xuất hiện các tín hiệu cho thấy lực mua đang quay trở lại. Nên chờ xác nhận đảo chiều trước khi vào lệnh.
🎯 Các mục tiêu:
* Mục tiêu thứ nhất: 209.00
* Mục tiêu thứ hai: 213.00
* Mục tiêu thứ ba: 218.00
🛑 Cắt lỗ: 201.50
⚠️ Hãy theo dõi diễn biến giá trước khi vào lệnh, vì tình trạng quá bán không đảm bảo giá sẽ bật tăng.
🔥 Tìm kiếm cơ hội
$NVDAB #NVDAB
46

$NVDAB: Huyền thoại về khối lượng và ý định của người tham gia
Khối lượng giao dịch cao có phải lúc nào cũng xác nhận xu hướng giá? Nhiều nhà giao dịch tin rằng một cây nến có khối lượng lớn tự động xác thực một biến động. Khi thấy xu hướng theo giờ của $NVDAB đang đi xuống trong khi khối lượng vẫn cao hơn mức cơ sở, ta dễ cho rằng xu hướng này không thể đảo ngược. Tuy nhiên, khối lượng thể hiện mức độ hoạt động chứ không đảm bảo kết quả. Hoạt động sôi động thường báo hiệu sự giằng co giữa các phe đối lập, thay vì quyền kiểm soát thuộc về một phía.
Hãy hình dung khối lượng như nhiên liệu của động cơ. Nhiên liệu cần thiết để xe chuyển động, nhưng không quyết định điểm đến. Nếu $NVDAB có khối lượng giao dịch cao trong lúc giá giảm, điều đó có thể cho thấy người mua đang tham gia để hấp thụ áp lực bán. Giá hiện tại là 207.16 và RSI ở mức 44.0491. Các chỉ số này phản ánh tốc độ và sức mạnh của biến động, nhưng không tính đến những lệnh ẩn đang chờ gần mức 206.01. Một quan niệm sai lầm phổ biến là cứ có khối lượng lớn khi phá vỡ thì cú phá vỡ đó chắc chắn thành công. Trên thực tế, khối lượng thường tăng đột biến tại các điểm cạn kiệt, khi những người tham gia cuối cùng cũng nhập cuộc.
Chúng ta có thể đánh giá lại bằng cách xem giá phản ứng thế nào sau đợt tăng vọt ban đầu. Nếu giá không thể duy trì dưới 207.98 hoặc 208.615 dù hoạt động giao dịch cao, thì cú phá vỡ xuống được cho là đang diễn ra có thể thực chất là một cái bẫy. Thay vì xem khối lượng là sự xác nhận chắc chắn, hãy coi đó là dấu hiệu cho thấy rủi ro đang cao. Cơ chế hấp thụ có thể biến một đợt giảm với khối lượng lớn thành cú đảo chiều nếu thanh khoản tại 206.01 trụ vững. Khối lượng cao chỉ đơn giản là lời nhắc hãy chú ý kỹ hơn.
Nghiên cứu thị trường mang tính xác suất, không phải khuyến nghị hay cam kết lợi nhuận.
Bạn muốn chất vấn giả định giao dịch nào tiếp theo?
#NVDAB #HocTienMaHoa
$NVDAB : Huyền thoại về khối lượng và ý định của người tham gia
Khối lượng giao dịch cao có phải lúc nào cũng xác nhận xu hướng giá? Nhiều nhà giao dịch tin rằng một cây nến có khối lượng lớn tự động xác thực một biến động. Khi thấy xu hướng theo giờ của $NVDAB đang đi xuống trong khi khối lượng vẫn cao hơn mức cơ sở, ta dễ cho rằng xu hướng này không thể đảo ngược. Tuy nhiên, khối lượng thể hiện mức độ hoạt động chứ không đảm bảo kết quả. Hoạt động sôi động thường báo hiệu sự giằng co giữa các phe đối lập, thay vì quyền kiểm soát thuộc về một phía.
Hãy hình dung khối lượng như nhiên liệu của động cơ. Nhiên liệu cần thiết để xe chuyển động, nhưng không quyết định điểm đến. Nếu $NVDAB có khối lượng giao dịch cao trong lúc giá giảm, điều đó có thể cho thấy người mua đang tham gia để hấp thụ áp lực bán. Giá hiện tại là 207.16 và RSI ở mức 44.0491. Các chỉ số này phản ánh tốc độ và sức mạnh của biến động, nhưng không tính đến những lệnh ẩn đang chờ gần mức 206.01. Một quan niệm sai lầm phổ biến là cứ có khối lượng lớn khi phá vỡ thì cú phá vỡ đó chắc chắn thành công. Trên thực tế, khối lượng thường tăng đột biến tại các điểm cạn kiệt, khi những người tham gia cuối cùng cũng nhập cuộc.
Chúng ta có thể đánh giá lại bằng cách xem giá phản ứng thế nào sau đợt tăng vọt ban đầu. Nếu giá không thể duy trì dưới 207.98 hoặc 208.615 dù hoạt động giao dịch cao, thì cú phá vỡ xuống được cho là đang diễn ra có thể thực chất là một cái bẫy. Thay vì xem khối lượng là sự xác nhận chắc chắn, hãy coi đó là dấu hiệu cho thấy rủi ro đang cao. Cơ chế hấp thụ có thể biến một đợt giảm với khối lượng lớn thành cú đảo chiều nếu thanh khoản tại 206.01 trụ vững. Khối lượng cao chỉ đơn giản là lời nhắc hãy chú ý kỹ hơn.
Nghiên cứu thị trường mang tính xác suất, không phải khuyến nghị hay cam kết lợi nhuận.
Bạn muốn chất vấn giả định giao dịch nào tiếp theo?
#NVDAB #HocTienMaHoa
42
·
--
📉 NVDAB | Khuyến nghị SHORT 🔴
Giá tham chiếu: 207.3 USDT | Khung thời gian 30 phút
📊 Phân tích kỹ thuật:
* MACD giao cắt theo hướng giảm, cho thấy động lượng đang chuyển sang có lợi cho bên bán.
* Giá đang chịu áp lực bán sau khi giảm từ mức 215.
* Vùng 207.2 hiện là mức hỗ trợ quan trọng.
* Nếu phá vỡ hỗ trợ, giá có thể giảm nhanh hơn về các mức tiếp theo. Investing.com +1
🎯 Mục tiêu giao dịch:
* TP1: 205.5
* TP2: 203.5
* TP3: 200.0
⛔ Cắt lỗ: 210.5
Điểm vào lệnh: SHORT sau khi xác nhận phá vỡ mức 207.2.
⚠️ Nếu giá bật lên và giữ vững trên 210.5, ý tưởng bán sẽ bị hủy.
🔥 Tìm kiếm cơ hội
$NVDAB #NVDAB
78
·
--
📊 NVDAB | Khuyến nghị LONG 🟢
Giá: 206.82 | Khung thời gian 1 giờ
📈 Phân tích kỹ thuật:
* Chỉ báo RSI ở mức 29.9, cho thấy giá đang tiến vào vùng quá bán.
* Có khả năng xuất hiện nhịp phục hồi tăng sau đợt áp lực bán.
* Chỉ báo tiến gần mức quá bán có thể thu hút người mua.
* Để xác nhận nhịp phục hồi, cần xuất hiện nến tăng và động lượng cải thiện.
🎯 Mục tiêu giao dịch:
* TP1: 209.00
* TP2: 212.00
* TP3: 215.00
⛔ Cắt lỗ: 204.00
Điểm vào lệnh: LONG sau khi xác nhận nhịp phục hồi từ vùng 206–207.
⚠️ Quá bán không đảm bảo giá sẽ tăng; hãy chờ tín hiệu xác nhận trước khi vào lệnh.
🔥 Tìm kiếm cơ hội
$NVDAB #NVDAB
38
·
--
Khi xem $NVDAB , ngoài bản thân con số, chúng ta cũng hãy cùng bàn về cách đọc nó.
Trên thị trường giao ngay Binance, từ 17:05 đến 18:05 ngày 10/30 (giờ Bắc Kinh), giá giảm 0.31% trong một giờ này, khối lượng giao dịch đạt 23.7 万 USDT, bằng 0.09 lần giờ trước đó. Giá đóng cửa trong khoảng thời gian này là 208.04 USDT.
Hãy xem riêng kế hoạch mở khóa và việc bán thực tế: mở khóa token thường mô tả sự thay đổi trong các hạn chế ban đầu, không có nghĩa là số token đó đã được bán ngay lập tức. Lưu thông thực tế, chuyển khoản và giao dịch là những khâu tiếp theo khác nhau, cần có dữ liệu riêng để xác nhận. Kế hoạch công khai cũng có thể đi kèm các điều kiện cụ thể hoặc được điều chỉnh. Ghi trực tiếp số lượng trong kế hoạch thành lượng token chắc chắn sẽ được bán vào một ngày nào đó là bỏ qua những bước chưa được xác thực này.
Khi theo dõi thông tin mở khóa, hãy ghi riêng kế hoạch, sự kiện thực tế, dòng lưu chuyển trên chuỗi và giao dịch; đừng gộp tất cả thành một kết luận.
#NVDAB #TánGẫuTiềnĐiệnTử
$NVDAB Liệu áp lực có duy trì?
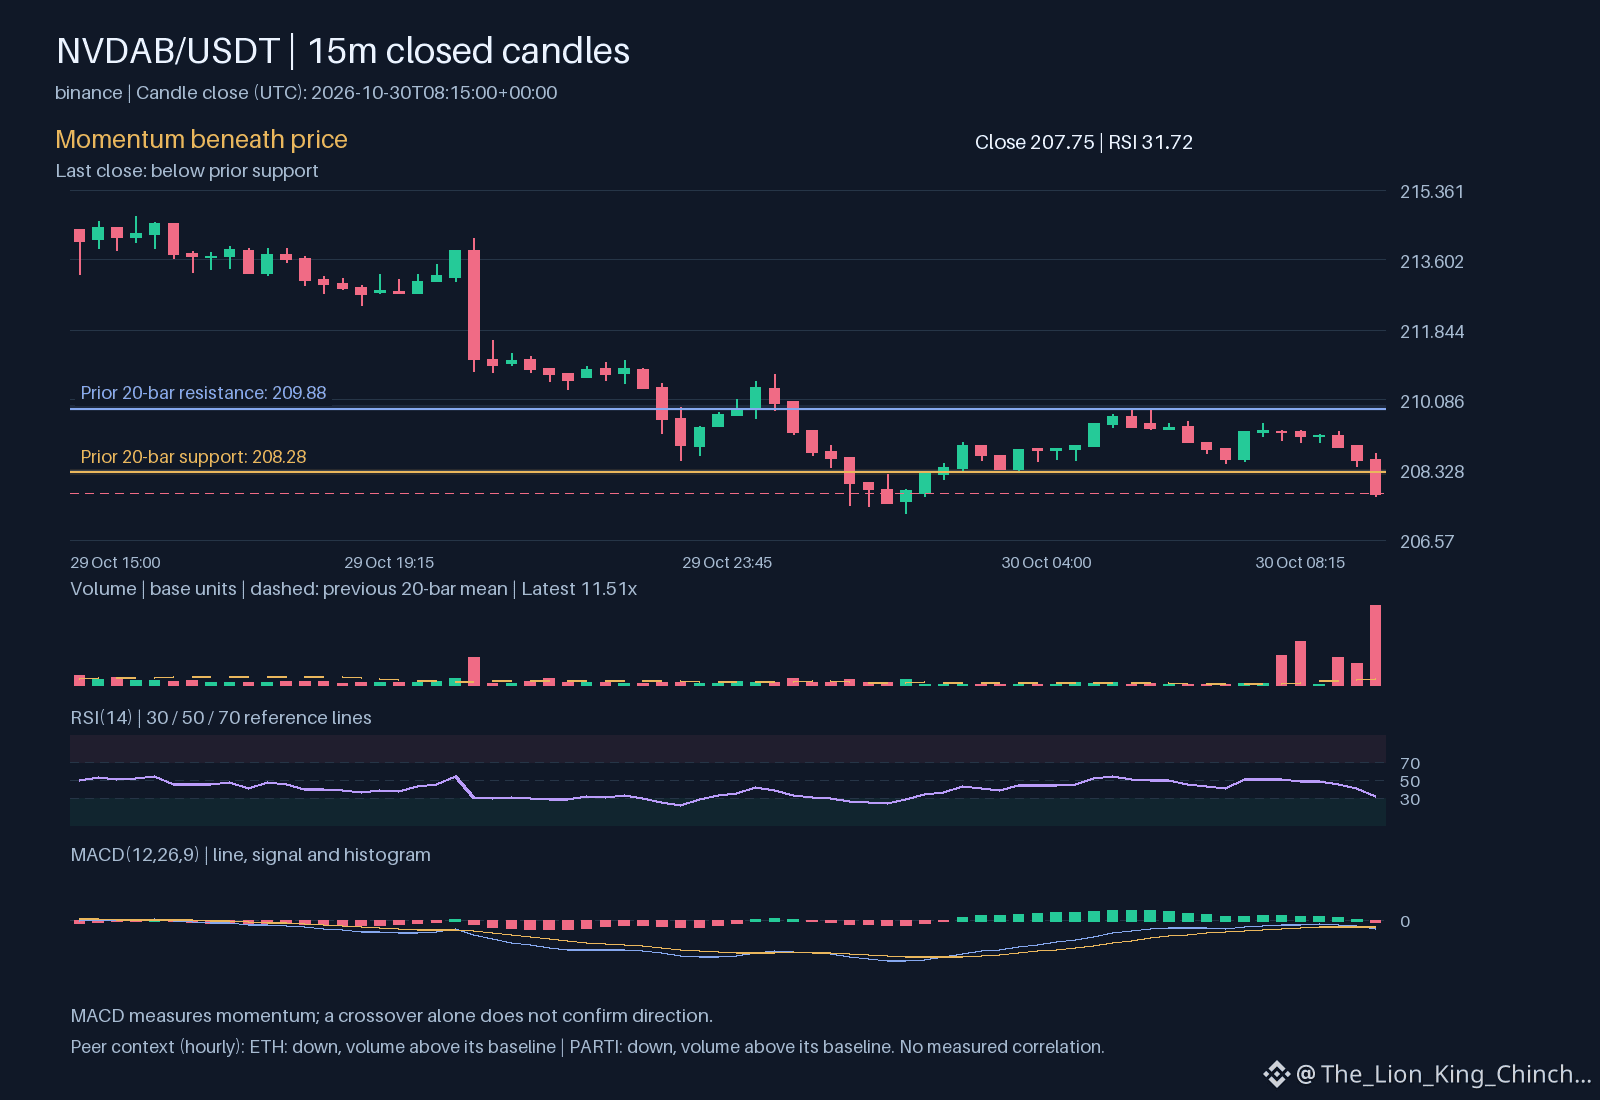
Việc hiểu rõ sự khác biệt giữa một đợt giảm giá đột ngột và một xu hướng kéo dài là điều thiết yếu để quản lý rủi ro. Với $NVDAB, xu hướng theo giờ đang đi xuống trong khi khối lượng giao dịch vẫn cao hơn mức cơ sở. Điều này cho thấy có sự tham gia tích cực trong lúc giá giảm, nhưng cần đặt câu hỏi liệu đà giảm có duy trì hay chỉ báo hiệu một đợt hút thanh khoản tạm thời. So sánh $NVDAB với các tài sản cùng nhóm giúp làm rõ bối cảnh rộng hơn mà không mặc định rằng chúng có chung nguyên nhân. ETH và PARTI cũng đều cho thấy xu hướng theo giờ đi xuống, với khối lượng cao hơn mức cơ sở. Dù cả ba tài sản đang cùng chiều trên cùng một sàn giao dịch, điều này không chứng minh được mối tương quan đã được đo lường hay động lực ngành chung.
Một cơ chế cần theo dõi là phản ứng của giá khi nằm dưới mức hỗ trợ 208.28. Trong một giả định, nếu $NVDAB vẫn nằm dưới mức này trong khi RSI ở mức 31.7206, áp lực giảm có thể đang tích tụ chứ chưa cạn kiệt. Không giống như một bảng xếp hạng đơn giản, những nhận định này đòi hỏi phải xem xét MACD ở mức -0.236617 và đường tín hiệu MACD ở mức -0.183441 để xác định liệu động lượng giảm có đang tăng tốc hay không. Để đánh giá lại nhận định này, hãy quan sát xem mức thay đổi trong ngày -2.83884 có bắt đầu ổn định gần VWAP ở mức 211.099 hay không. Sự khác biệt theo giờ giữa các tài sản này nhắc chúng ta rằng hướng đi không quan trọng bằng việc cuối cùng giá ổn định ở mức nào.
Nghiên cứu thị trường mang tính xác suất, không phải khuyến nghị hay cam kết lợi nhuận.
Điểm cần lưu ý khi so sánh: $ETH có xu hướng theo giờ đi xuống và khối lượng cao hơn mức cơ sở; $PARTI có xu hướng theo giờ đi xuống và khối lượng cao hơn mức cơ sở. Chỉ riêng điều này không chứng minh được mối tương quan.
Trong phép so sánh này, điều gì quan trọng hơn: hướng đi hay khả năng duy trì của đà biến động?
#NVDAB #ETH #PARTI
$NVDAB Liệu áp lực có duy trì?
Việc hiểu rõ sự khác biệt giữa một đợt giảm giá đột ngột và một xu hướng kéo dài là điều thiết yếu để quản lý rủi ro. Với $NVDAB , xu hướng theo giờ đang đi xuống trong khi khối lượng giao dịch vẫn cao hơn mức cơ sở. Điều này cho thấy có sự tham gia tích cực trong lúc giá giảm, nhưng cần đặt câu hỏi liệu đà giảm có duy trì hay chỉ báo hiệu một đợt hút thanh khoản tạm thời. So sánh $NVDAB với các tài sản cùng nhóm giúp làm rõ bối cảnh rộng hơn mà không mặc định rằng chúng có chung nguyên nhân. ETH và PARTI cũng đều cho thấy xu hướng theo giờ đi xuống, với khối lượng cao hơn mức cơ sở. Dù cả ba tài sản đang cùng chiều trên cùng một sàn giao dịch, điều này không chứng minh được mối tương quan đã được đo lường hay động lực ngành chung.
Một cơ chế cần theo dõi là phản ứng của giá khi nằm dưới mức hỗ trợ 208.28. Trong một giả định, nếu $NVDAB vẫn nằm dưới mức này trong khi RSI ở mức 31.7206, áp lực giảm có thể đang tích tụ chứ chưa cạn kiệt. Không giống như một bảng xếp hạng đơn giản, những nhận định này đòi hỏi phải xem xét MACD ở mức -0.236617 và đường tín hiệu MACD ở mức -0.183441 để xác định liệu động lượng giảm có đang tăng tốc hay không. Để đánh giá lại nhận định này, hãy quan sát xem mức thay đổi trong ngày -2.83884 có bắt đầu ổn định gần VWAP ở mức 211.099 hay không. Sự khác biệt theo giờ giữa các tài sản này nhắc chúng ta rằng hướng đi không quan trọng bằng việc cuối cùng giá ổn định ở mức nào.
Nghiên cứu thị trường mang tính xác suất, không phải khuyến nghị hay cam kết lợi nhuận.
Điểm cần lưu ý khi so sánh: $ETH có xu hướng theo giờ đi xuống và khối lượng cao hơn mức cơ sở; $PARTI có xu hướng theo giờ đi xuống và khối lượng cao hơn mức cơ sở. Chỉ riêng điều này không chứng minh được mối tương quan.
Trong phép so sánh này, điều gì quan trọng hơn: hướng đi hay khả năng duy trì của đà biến động?
#NVDAB #ETH #PARTI
56
$NVDAB: Nến khối lượng lớn có đảm bảo thành công không?
Quan niệm sai lầm: Khối lượng cao chứng minh cú phá vỡ là thật.
Câu hỏi
Các nhà giao dịch thường cho rằng khi khối lượng tăng đột biến, biến động giá sẽ kéo dài. Với $NVDAB, xu hướng theo giờ đang tăng và khối lượng cao hơn mức cơ sở. Nhiều người nhìn thấy hoạt động sôi động này và kỳ vọng xu hướng sẽ diễn ra suôn sẻ. Nhưng mức độ tham gia có đảm bảo xu hướng không?
Cơ chế
Khối lượng đo lường nỗ lực, chứ không chỉ kết quả. Mức tăng đột biến có nghĩa là nhiều nhà giao dịch đang hoạt động hơn, nhưng không cho biết bên nào đang thắng thế. Người bán có thể tạo ra khối lượng cao trong khi giá vẫn nằm trong biên độ đã ghi nhận. Nếu giá đóng cửa vẫn dưới ngưỡng kháng cự, nỗ lực đó đã bị lực cản triệt tiêu. Chỉ báo khối lượng tương đối xác nhận mức độ hoạt động, nhưng không xác nhận riêng áp lực mua.
Hãy kiểm tra vị trí giá đóng cửa. Nếu giá trụ gần mức cao nhất của nến trong khi khối lượng duy trì, biến động đó có sức thuyết phục. Nếu giá đóng cửa gần giữa nến, thị trường vẫn chưa quyết định. Sự khác biệt này giúp phân biệt cú phá vỡ với cái bẫy.
Giới hạn
Lập luận này không còn hiệu quả trong những giờ thanh khoản thấp. Thị trường mỏng có thể xuất hiện các đợt tăng đột biến giả chỉ do một vài giao dịch. Hãy theo dõi VWAP trong ngày. Nếu các nến theo giờ nằm phía trên đường này, xu hướng có nền tảng hỗ trợ vững chắc. Nếu chúng trôi xuống dưới, hy vọng ban đầu sẽ phai nhạt. Đừng nhầm tốc độ với sự an toàn. Một biến động nhanh với khối lượng cao có thể đảo chiều chóng mặt nếu vùng hỗ trợ bị phá vỡ. Luôn đánh giá lại giá đóng cửa so với biên độ. Năng lượng mạnh tạo ra cơ hội, nhưng chỉ cấu trúc mới tạo nên độ tin cậy. Hãy tập trung vào mức giá ổn định khi kết thúc, chứ không chỉ vào mức độ biến động mạnh. Dữ liệu cho thấy mức độ hoạt động; biểu đồ cho thấy kết quả. Hãy tin vào cấu trúc hơn là những biến động nhiễu. 📊
Nghiên cứu thị trường mang tính xác suất, không phải khuyến nghị hay cam kết lợi nhuận.
Bạn muốn xem xét lại giả định giao dịch nào tiếp theo?
#NVDAB #HocVeTienMaHoa
$NVDAB : Nến khối lượng lớn có đảm bảo thành công không?
Quan niệm sai lầm: Khối lượng cao chứng minh cú phá vỡ là thật.
Câu hỏi
Các nhà giao dịch thường cho rằng khi khối lượng tăng đột biến, biến động giá sẽ kéo dài. Với $NVDAB , xu hướng theo giờ đang tăng và khối lượng cao hơn mức cơ sở. Nhiều người nhìn thấy hoạt động sôi động này và kỳ vọng xu hướng sẽ diễn ra suôn sẻ. Nhưng mức độ tham gia có đảm bảo xu hướng không?
Cơ chế
Khối lượng đo lường nỗ lực, chứ không chỉ kết quả. Mức tăng đột biến có nghĩa là nhiều nhà giao dịch đang hoạt động hơn, nhưng không cho biết bên nào đang thắng thế. Người bán có thể tạo ra khối lượng cao trong khi giá vẫn nằm trong biên độ đã ghi nhận. Nếu giá đóng cửa vẫn dưới ngưỡng kháng cự, nỗ lực đó đã bị lực cản triệt tiêu. Chỉ báo khối lượng tương đối xác nhận mức độ hoạt động, nhưng không xác nhận riêng áp lực mua.
Hãy kiểm tra vị trí giá đóng cửa. Nếu giá trụ gần mức cao nhất của nến trong khi khối lượng duy trì, biến động đó có sức thuyết phục. Nếu giá đóng cửa gần giữa nến, thị trường vẫn chưa quyết định. Sự khác biệt này giúp phân biệt cú phá vỡ với cái bẫy.
Giới hạn
Lập luận này không còn hiệu quả trong những giờ thanh khoản thấp. Thị trường mỏng có thể xuất hiện các đợt tăng đột biến giả chỉ do một vài giao dịch. Hãy theo dõi VWAP trong ngày. Nếu các nến theo giờ nằm phía trên đường này, xu hướng có nền tảng hỗ trợ vững chắc. Nếu chúng trôi xuống dưới, hy vọng ban đầu sẽ phai nhạt. Đừng nhầm tốc độ với sự an toàn. Một biến động nhanh với khối lượng cao có thể đảo chiều chóng mặt nếu vùng hỗ trợ bị phá vỡ. Luôn đánh giá lại giá đóng cửa so với biên độ. Năng lượng mạnh tạo ra cơ hội, nhưng chỉ cấu trúc mới tạo nên độ tin cậy. Hãy tập trung vào mức giá ổn định khi kết thúc, chứ không chỉ vào mức độ biến động mạnh. Dữ liệu cho thấy mức độ hoạt động; biểu đồ cho thấy kết quả. Hãy tin vào cấu trúc hơn là những biến động nhiễu. 📊
Nghiên cứu thị trường mang tính xác suất, không phải khuyến nghị hay cam kết lợi nhuận.
Bạn muốn xem xét lại giả định giao dịch nào tiếp theo?
#NVDAB #HocVeTienMaHoa
26
·
--
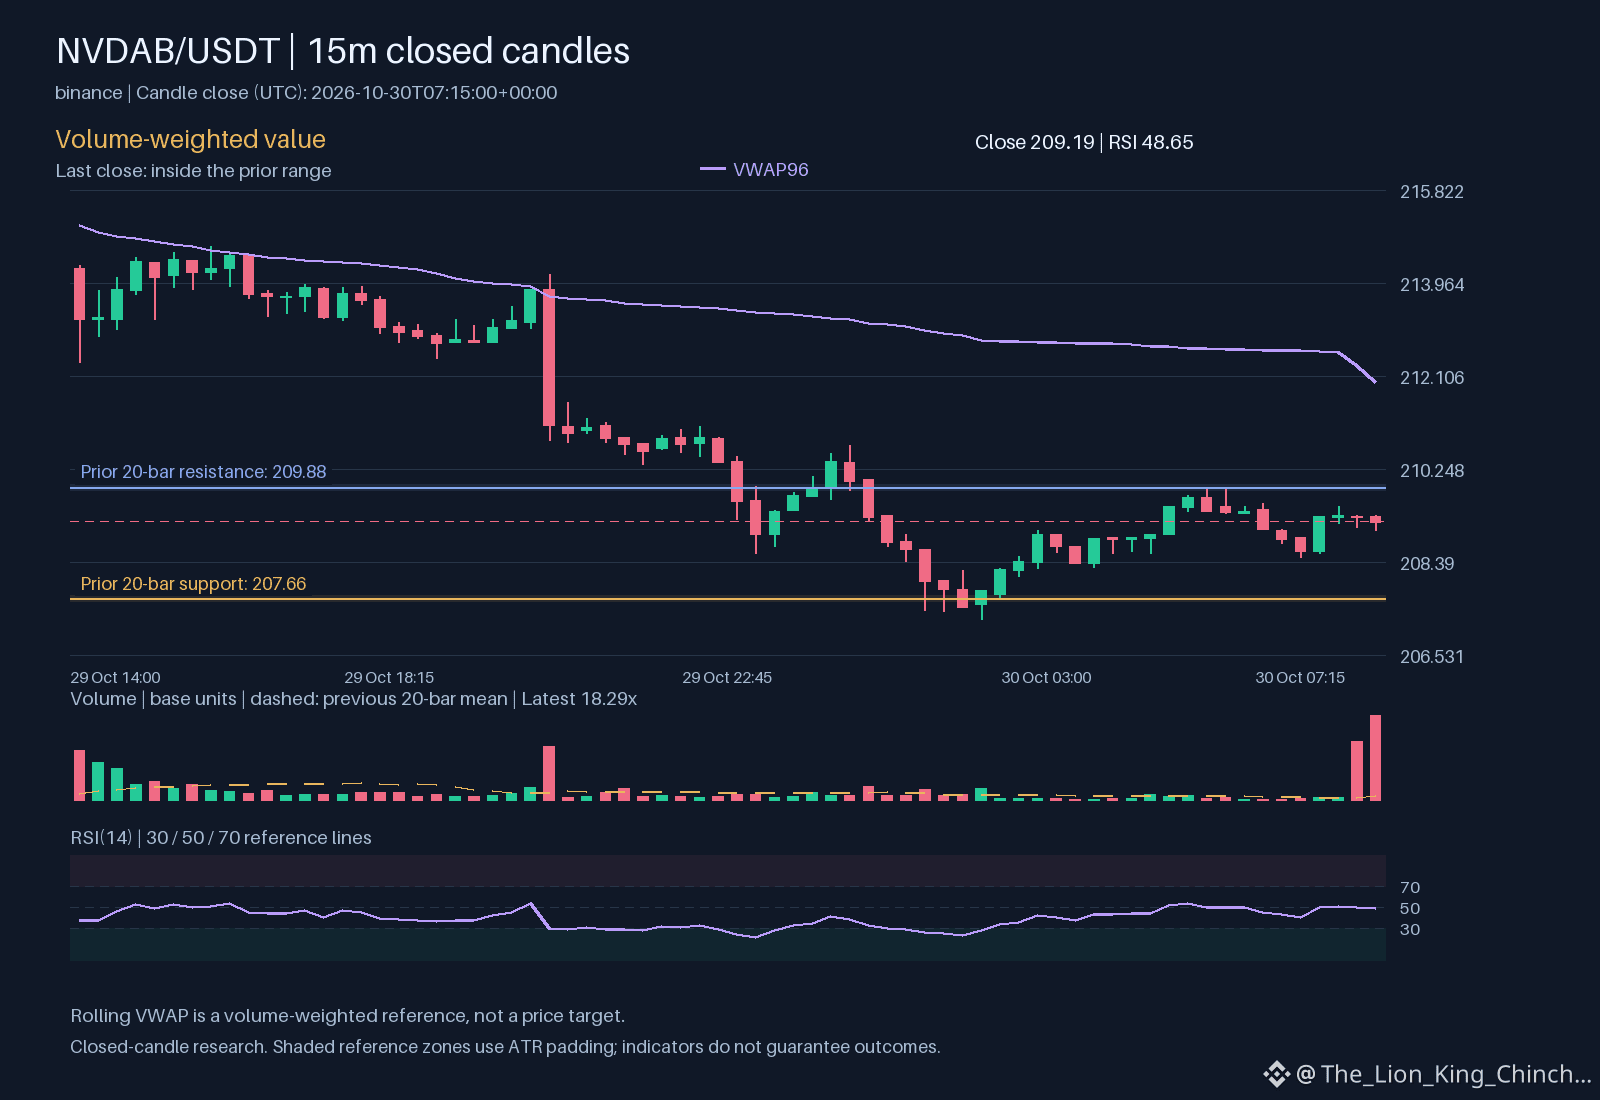
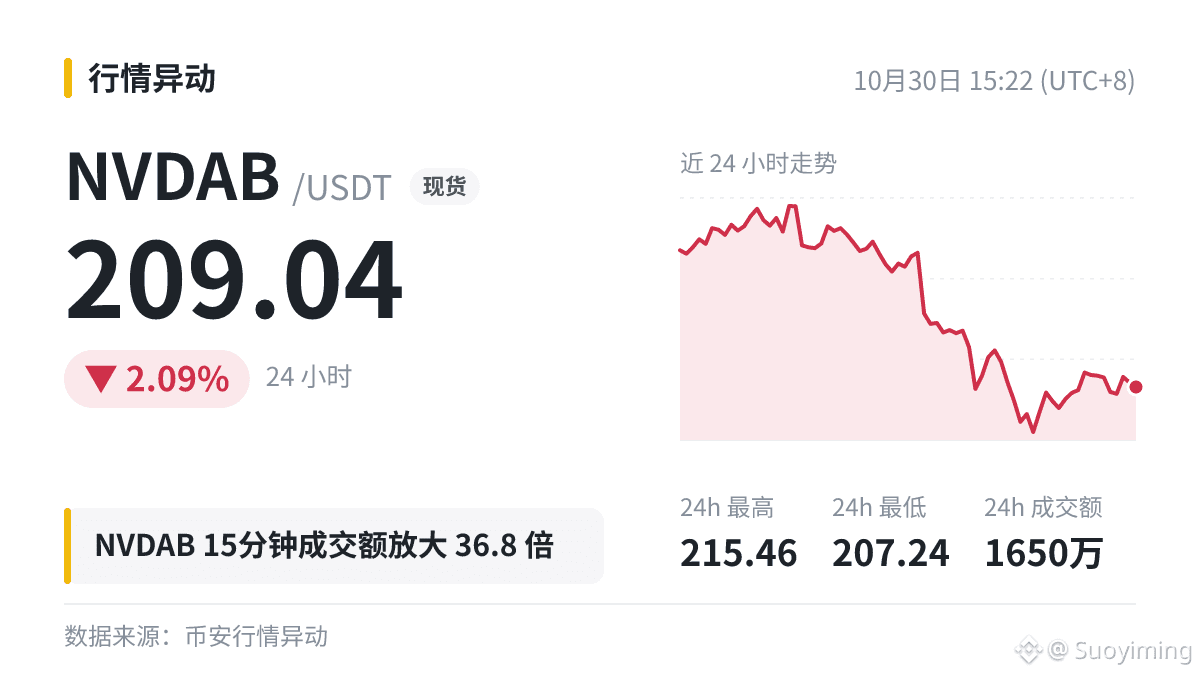
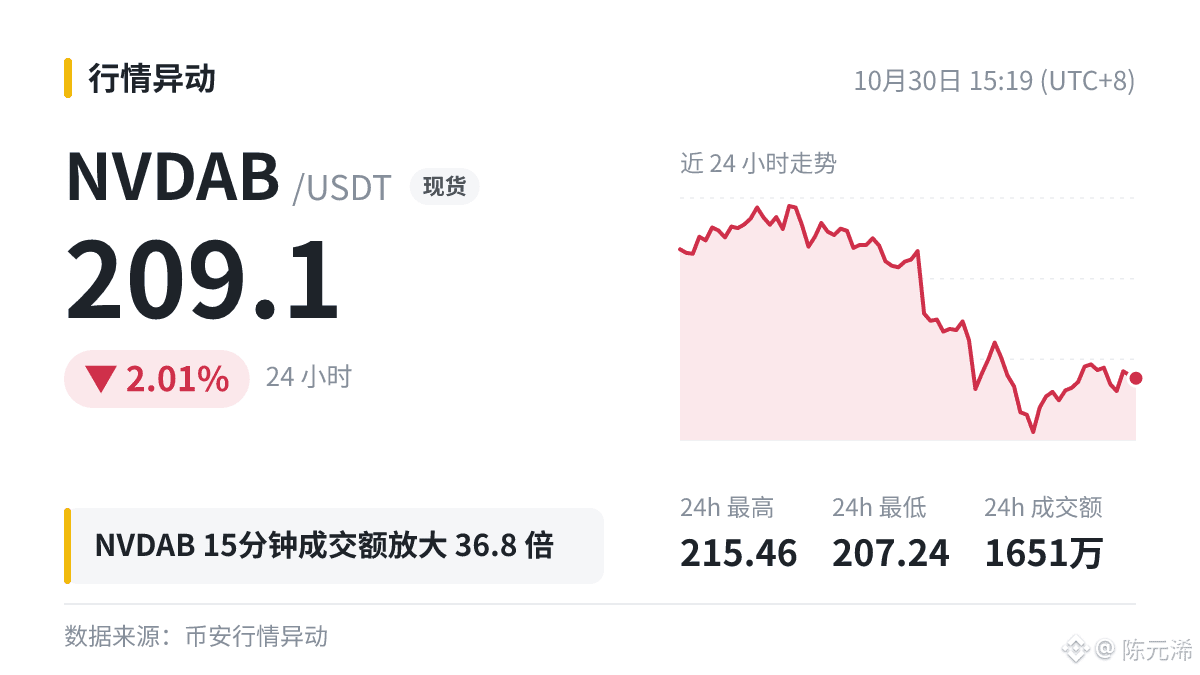
📌 $NVDAB Giá trị giao dịch trong 15 phút: 2,57 triệu USD (gấp 36,8 lần mức trung bình)
Giá gần như không biến động, giá hiện tại là 209.04
Tôi thường xem xét hai điểm khi khối lượng giao dịch tăng mạnh: khối lượng lớn đến mức nào và giá đóng cửa ở đâu trong thời gian khối lượng tăng.
#NVDAB
📌 $NVDAB Giá trị giao dịch trong 15 phút: 2,57 triệu USD (gấp 36,8 lần mức trung bình)
Giá gần như không biến động, giá hiện tại là 209.04
Tôi thường xem xét hai điểm khi khối lượng giao dịch tăng mạnh: khối lượng lớn đến mức nào và giá đóng cửa ở đâu trong thời gian khối lượng tăng.
#NVDAB
Giá gần như không biến động, giá hiện tại là 209.04
Tôi thường xem xét hai điểm khi khối lượng giao dịch tăng mạnh: khối lượng lớn đến mức nào và giá đóng cửa ở đâu trong thời gian khối lượng tăng.
#NVDAB


·
--
Xem bản dịch
🐋 $NVDAB 15分钟成交额约 257万美元,是此前均值的 36.8 倍;同期价格基本没动。
量起来的时候,很多人下意识就觉得是大资金来了,其实没这么简单。
分钟级的成交放大噪音不小,单根 K线的放量也可能仅仅是某一笔大单,连续几根都放量才更有参考价值。
放量有时来自成片强平:强平单是被动成交,这种放量和自愿的买卖含义不同,得对照强平情况看。
杠杆交易要先算好最差的情况是否承受得了,再考虑指标怎么说。
#NVDAB
🐋 $NVDAB 15分钟成交额约 257万美元,是此前均值的 36.8 倍;同期价格基本没动。
量起来的时候,很多人下意识就觉得是大资金来了,其实没这么简单。
分钟级的成交放大噪音不小,单根 K线的放量也可能仅仅是某一笔大单,连续几根都放量才更有参考价值。
放量有时来自成片强平:强平单是被动成交,这种放量和自愿的买卖含义不同,得对照强平情况看。
杠杆交易要先算好最差的情况是否承受得了,再考虑指标怎么说。
#NVDAB
量起来的时候,很多人下意识就觉得是大资金来了,其实没这么简单。
分钟级的成交放大噪音不小,单根 K线的放量也可能仅仅是某一笔大单,连续几根都放量才更有参考价值。
放量有时来自成片强平:强平单是被动成交,这种放量和自愿的买卖含义不同,得对照强平情况看。
杠杆交易要先算好最差的情况是否承受得了,再考虑指标怎么说。
#NVDAB
3
·
--
Khối lượng giao dịch tăng vọt lên 5.73x mức trung bình khi $NVDAB giảm 1.91% xuống còn $214.02.
Giá đóng cửa theo giờ đang dao động quanh mức 213.26 sau khi kiểm tra ranh giới dưới của phạm vi từ 212.70 đến 218.70.
Nếu bên mua bảo vệ ranh giới dưới và lấy lại mốc 218.70 với khối lượng duy trì, động lượng có thể chuyển sang xu hướng tăng. Ngược lại, nếu giá duy trì dưới 212.70, kịch bản ổn định sẽ bị vô hiệu.
Bạn sẽ chờ giá lấy lại mốc 218.70 để xác nhận sức mạnh, hay việc giảm xuống dưới 212.70 sẽ khiến thiết lập giao dịch của bạn không còn hiệu lực?
Nhấn vào $NVDAB để xem biểu đồ trực tiếp. #NVDAB #BinanceSquare
59,7 triệu USD, 9.600 chiếc A100, tính ra mỗi chiếc 6.220 USD. Danh sách của bộ máy này trên eBay ghi 300 tủ rack, 1.200 máy chủ GPU, 384TB VRAM, 1,4PB bộ nhớ, người bán là Core 4 Solution. Đặt tất cả những con số này cạnh nhau, điều cần chú ý nhất là mức giá trên chiếc card đơn lẻ đó.
Trước hết hãy xác nhận model của bộ thiết bị này. 384TB VRAM chia cho 9.600 card thì vừa đúng 40GB mỗi chiếc, không phải bản 80GB. Đây là SKU cũ. Nó dùng 300 tủ rack để chứa 1.200 máy chủ, trung bình bốn máy mỗi tủ, mật độ cũng không cao. Trông giống như một cụm đã chạy xong chu kỳ khấu hao và đang thanh lý trọn gói, không giống cấu hình tiêu chuẩn của một nhà máy AI mới xây.
Điểm thứ nhất, việc rao bán cả lô còn nói lên vấn đề nhiều hơn cả đơn giá. Nếu tách rời 9.600 card để bán lẻ, về lý thuyết đơn giá có thể cao hơn, nhưng người bán lại chọn gói trọn với giá 59,7 triệu USD để bán một lần. Điều này cho thấy số người mua có thể nuốt trọn 300 tủ rack trong một lần là rất ít, và cũng cho thấy bên bán cần tốc độ chứ không cần giá premium. Năng lực tính toán đang chuyển từ “tiền thuê khan hiếm” sang “tài sản chờ xử lý”, và sự thay đổi thân phận này đáng được ghi nhận hơn bất kỳ báo giá của một chiếc card đơn lẻ nào.
Điểm thứ hai, tín hiệu này truyền đến NVDAB qua một con đường rất dài và cũng không thẳng. Giá niêm yết đồ cũ trước hết ảnh hưởng đến kỳ vọng về giá thuê, giá thuê lại ảnh hưởng đến nhịp mua hàng của các công ty cloud, rồi nhịp mua hàng mới ảnh hưởng đến hướng dẫn xuất hàng, ở giữa còn cách nhau hai đến ba quý. Lấy giá niêm yết trên eBay trực tiếp làm lý do để giao dịch theo hướng bất lợi cho NVDAB, chẳng khác nào bỏ qua toàn bộ các khâu truyền dẫn, cuối cùng chỉ là trả tiền cho một tiêu đề bài viết.
Điểm thứ ba, cơ sở định giá thực sự của NVDAB không nằm ở eBay, mà nằm ở NAV khi đóng cửa và khoảng chênh qua đêm. Token giao dịch 24/7, còn tài sản cơ sở chỉ được định giá trong sáu tiếng rưỡi của thị trường chứng khoán Mỹ. Khi tin kiểu này xuất hiện vào phiên châu Á, token sẽ phản ứng trước, nhưng đó là chiết khấu theo cảm xúc, không phải NAV. Đợi đến khi chứng khoán Mỹ đóng cửa, NAV được xác lập, thì khoảng trống ở phiên mở cửa ngày hôm sau mới là quá trình tái định giá bằng tiền thật. Độ lệch thời gian mang tính cấu trúc này, còn thích hợp làm khung giao dịch hơn bản thân tin tức.
Điểm thứ tư, rủi ro nằm ở độ sâu thị trường. Ngoài giờ giao dịch của chứng khoán Mỹ, sổ lệnh của NVDAB vốn đã mỏng, chỉ cần một lệnh lớn là có thể đẩy premium/discount ra khỏi vùng hợp lý; khi nhà tạo lập thị trường chưa rõ hướng, họ sẽ rút bớt một bên báo giá trước. Lúc đó, mức giá nhìn thấy trên màn hình chưa chắc là mức giá mà người khác thực sự sẵn sàng khớp. Điều đáng theo dõi thật sự là tốc độ sổ lệnh được lấp lại vào khoảnh khắc bù xong khoảng trống, chứ không phải giá trị tuyệt đối của khoảng trống đó.
Quan điểm của tôi là, tin này riêng lẻ chưa đủ để định hướng cho NVDAB, nhưng nó cung cấp một cửa sổ quan sát rất tốt. Nếu trong vài tuần tới xuất hiện nhiều lô tính toán trọn gói tương tự và giá khớp tiếp tục đi xuống, khi đó mới là bằng chứng thực tế cho thấy chu kỳ chi tiêu vốn đã đạt đỉnh, chứ không phải chỉ là một tin đơn lẻ; ngược lại, nếu lô 59,7 triệu USD này mãi không có ai nhận, điều đó cho thấy đồng thuận thị trường về giá trị còn lại của SKU cũ vẫn chưa hình thành, và đường khấu hao sẽ chỉ càng dốc hơn. Hai kịch bản tiếp theo này có ý nghĩa hoàn toàn khác nhau đối với NVDAB, nên bây giờ kết luận vẫn còn quá sớm.
Cảnh báo rủi ro: báo giá của cổ phiếu token hóa ngoài giờ giao dịch có giá trị tham khảo hạn chế; đặt cược vào khoảng trống qua đêm về bản chất là đặt cược vào thanh khoản, chứ không phải vào nền tảng cơ bản.
#NVDAB #Crypto
18
Xem bản dịch
Breaking this down real quick...
ATH/ATL Watch 🎯
Getting close to all-time highs:
$BFUSD - 0.1% away
$NVDAB - 11.9% away
Near all-time lows:
$XUSD - 0.2% away
ATH breakouts often signal strong momentum. ATL bounces can be interesting reversal plays. Always DYOR.
Bookmark this one
#NVDAB #XUSD #BFUSD #CryptoNews #Trending
📱 Follow @PoorCryptoMan
·
--
Xem bản dịch
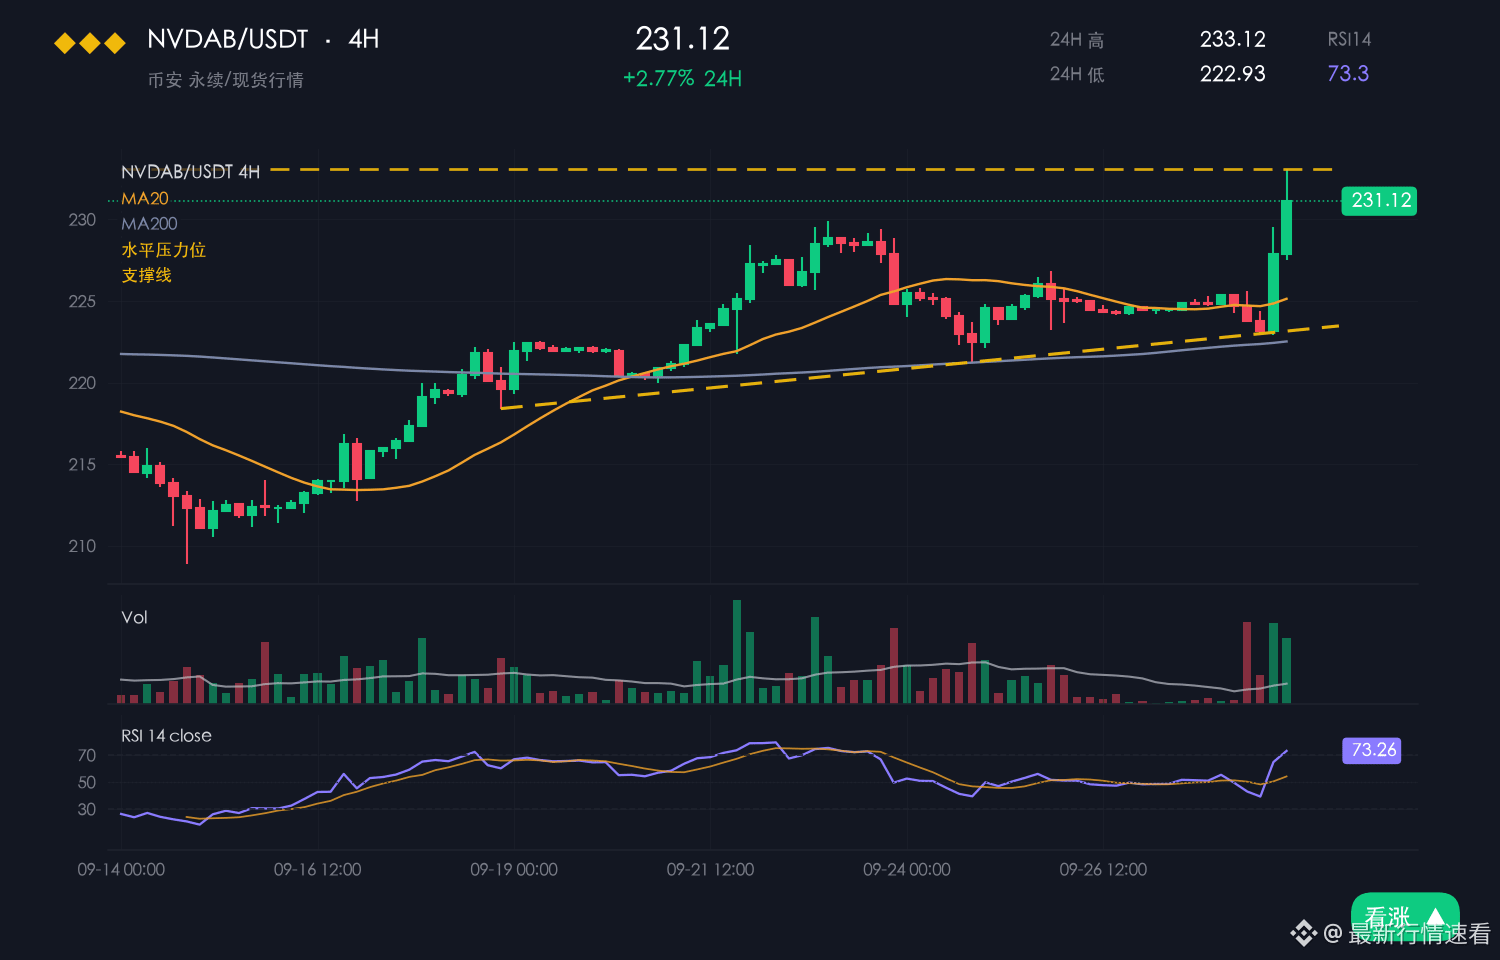
NVDAB 现报 216.56,24 小时涨 1.78%,7 日仍跌 0.40%,日内区间 210.65–217.98,振幅 3.5%。
【盘面】
不少小伙伴问 NVDAB 现在能不能看,简单说说。
先说常识:日内的 210.65–217.98 是公开信息,不是谁画出来的。
大盘磨底阶段 NVDAB 还能保持 24 小时红盘,说明有独立资金在托。
210.65 一带是本轮上涨的起涨点,回踩到这里性价比不差。
把 BTC 的 -0.56% 放在一起看,NVDAB 明显强于市场平均水位。
【宏观面】 隔夜美股 纳指 -0.21%、标普 -0.52%(2026-10-26 收盘),BTC ETF 本月净流出约 452 亿美元,美 CPI 同比 3.7% 超预期,2026-10-27/28 议息加息概率约 47%。
短期偏向看涨。
【看涨理由】
最核心的是什么,是 210.65 这条线;有了 210.65 才有区间,有了区间才有节奏。
7 日还亏着 0.40%,单日 1.78% 只能先当超跌反弹看,别急着认定反转。
慢慢来,别急。
短线涨速偏快,插针风险不能忽视,等回踩确认再动手更稳妥。
$NVDAB #NVDAB
3
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TheoDõiFOMC
310,395 lượt xem
1,319 đang thảo luận
2
#TinFed
376,023 lượt xem
1,050 đang thảo luận
3
#BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
23,455 lượt xem
208 đang thảo luận
4
#HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
46,076 lượt xem
856 đang thảo luận
5
#CZSaysCompensationIsinPlaceUsersAreProtected
51,754 lượt xem
720 đang thảo luận
6
#RichardTengSaysBinanceWillCoverAllHackedLosseswithCompanyFunds
8,304 lượt xem
52 đang thảo luận
7
#IntelHasItsWorstDaySince1974
9,689 lượt xem
284 đang thảo luận
8
#TRMCambodianCasinosReceived$1.07BInCrypto
1,915 lượt xem
50 đang thảo luận
9
#USDCCirculationFallsAbout800MInSevenDays
28,411 lượt xem
457 đang thảo luận
10
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
9,149 lượt xem
76 đang thảo luận