
#moneybasics
moneybasics
1,022 lượt xem
5 đang thảo luận
Phổ biến
Mới nhất

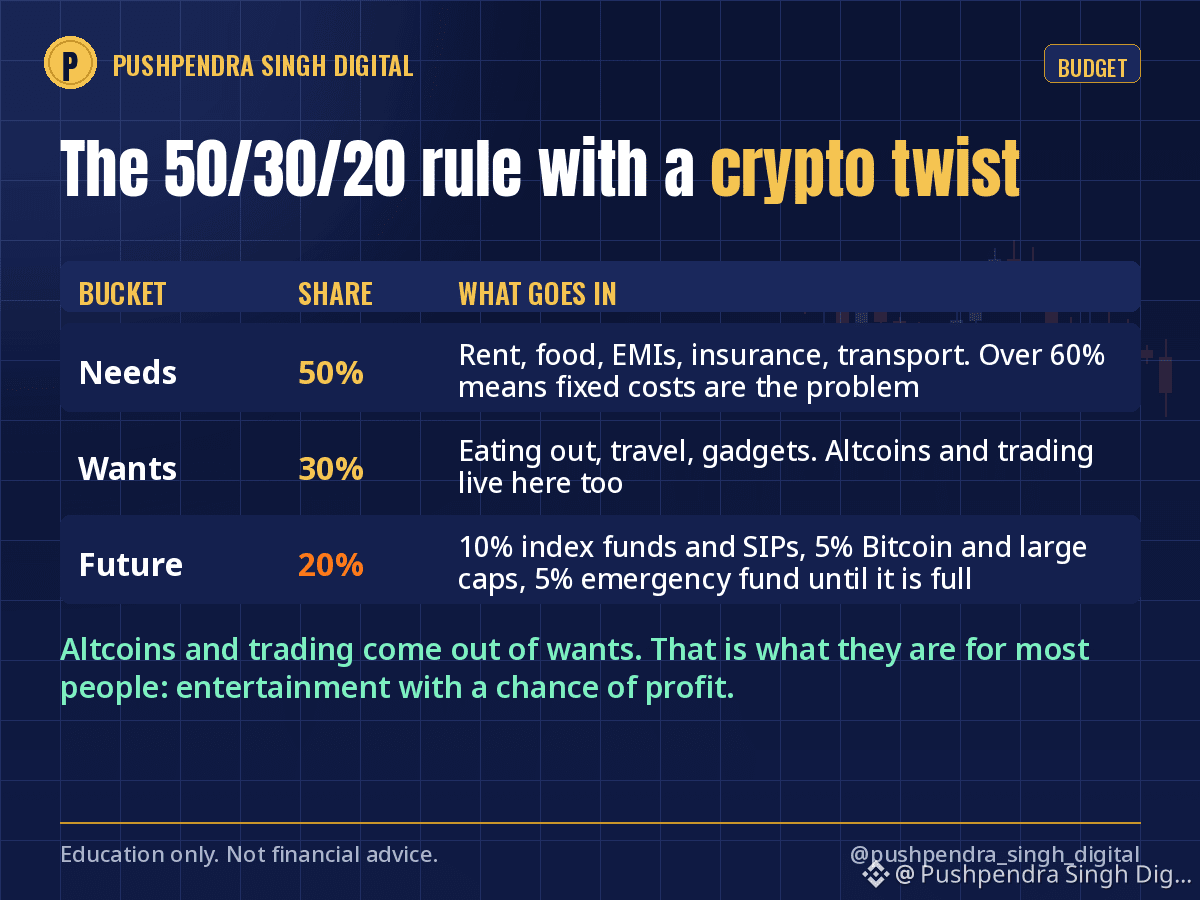
Quy tắc 50/30/20 là cách lập ngân sách đơn giản nhất mà tôi biết. Đây là cách tôi điều chỉnh quy tắc này cho người cũng nắm giữ tiền mã hóa.
50% cho nhu cầu thiết yếu: tiền thuê nhà, ăn uống, các khoản trả góp EMI, bảo hiểm, đi lại. Nếu phần này vượt quá 60%, vấn đề không nằm ở việc đầu tư của bạn, mà là các khoản chi phí cố định.
30% cho sở thích: ăn ngoài, du lịch, đồ công nghệ, các dịch vụ đăng ký. Cứ thoải mái chi tiêu, miễn là không vượt quá giới hạn.
20% cho tương lai: đây là phần có chút khác biệt.
Tôi chia 20% đó như sau:
10% cho các khoản tích lũy đều đặn, nhàm chán: quỹ chỉ số, EPF hoặc PPF, SIP.
5% cho Bitcoin và các đồng vốn hóa lớn, mua hằng tháng, không canh thời điểm.
5% cho quỹ khẩn cấp cho đến khi đạt mức đủ chi trả 6 tháng sinh hoạt phí, sau đó chuyển sang khoản mục nào cần nhất.
Altcoin và giao dịch không có khoản ngân sách riêng. Chúng được tính vào 30% dành cho sở thích, vì với đa số mọi người, đó là hình thức giải trí có cơ hội kiếm lời.
Có lẽ hơi khắt khe. Nhưng cách này giúp một tháng tồi tệ không ảnh hưởng đến số tiền thực sự xây dựng tương lai của bạn.
Thành thật mà nói, hiện giờ bạn đang chia ngân sách như thế nào?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #PersonalFinance #Budgeting #MoneyBasics
Quy tắc 50/30/20 là cách lập ngân sách đơn giản nhất mà tôi biết. Đây là cách tôi điều chỉnh quy tắc này cho người cũng nắm giữ tiền mã hóa.
50% cho nhu cầu thiết yếu: tiền thuê nhà, ăn uống, các khoản trả góp EMI, bảo hiểm, đi lại. Nếu phần này vượt quá 60%, vấn đề không nằm ở việc đầu tư của bạn, mà là các khoản chi phí cố định.
30% cho sở thích: ăn ngoài, du lịch, đồ công nghệ, các dịch vụ đăng ký. Cứ thoải mái chi tiêu, miễn là không vượt quá giới hạn.
20% cho tương lai: đây là phần có chút khác biệt.
Tôi chia 20% đó như sau:
10% cho các khoản tích lũy đều đặn, nhàm chán: quỹ chỉ số, EPF hoặc PPF, SIP.
5% cho Bitcoin và các đồng vốn hóa lớn, mua hằng tháng, không canh thời điểm.
5% cho quỹ khẩn cấp cho đến khi đạt mức đủ chi trả 6 tháng sinh hoạt phí, sau đó chuyển sang khoản mục nào cần nhất.
Altcoin và giao dịch không có khoản ngân sách riêng. Chúng được tính vào 30% dành cho sở thích, vì với đa số mọi người, đó là hình thức giải trí có cơ hội kiếm lời.
Có lẽ hơi khắt khe. Nhưng cách này giúp một tháng tồi tệ không ảnh hưởng đến số tiền thực sự xây dựng tương lai của bạn.
Thành thật mà nói, hiện giờ bạn đang chia ngân sách như thế nào?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #PersonalFinance #Budgeting #MoneyBasics
50% cho nhu cầu thiết yếu: tiền thuê nhà, ăn uống, các khoản trả góp EMI, bảo hiểm, đi lại. Nếu phần này vượt quá 60%, vấn đề không nằm ở việc đầu tư của bạn, mà là các khoản chi phí cố định.
30% cho sở thích: ăn ngoài, du lịch, đồ công nghệ, các dịch vụ đăng ký. Cứ thoải mái chi tiêu, miễn là không vượt quá giới hạn.
20% cho tương lai: đây là phần có chút khác biệt.
Tôi chia 20% đó như sau:
10% cho các khoản tích lũy đều đặn, nhàm chán: quỹ chỉ số, EPF hoặc PPF, SIP.
5% cho Bitcoin và các đồng vốn hóa lớn, mua hằng tháng, không canh thời điểm.
5% cho quỹ khẩn cấp cho đến khi đạt mức đủ chi trả 6 tháng sinh hoạt phí, sau đó chuyển sang khoản mục nào cần nhất.
Altcoin và giao dịch không có khoản ngân sách riêng. Chúng được tính vào 30% dành cho sở thích, vì với đa số mọi người, đó là hình thức giải trí có cơ hội kiếm lời.
Có lẽ hơi khắt khe. Nhưng cách này giúp một tháng tồi tệ không ảnh hưởng đến số tiền thực sự xây dựng tương lai của bạn.
Thành thật mà nói, hiện giờ bạn đang chia ngân sách như thế nào?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính.
$BTC #PersonalFinance #Budgeting #MoneyBasics
1
244
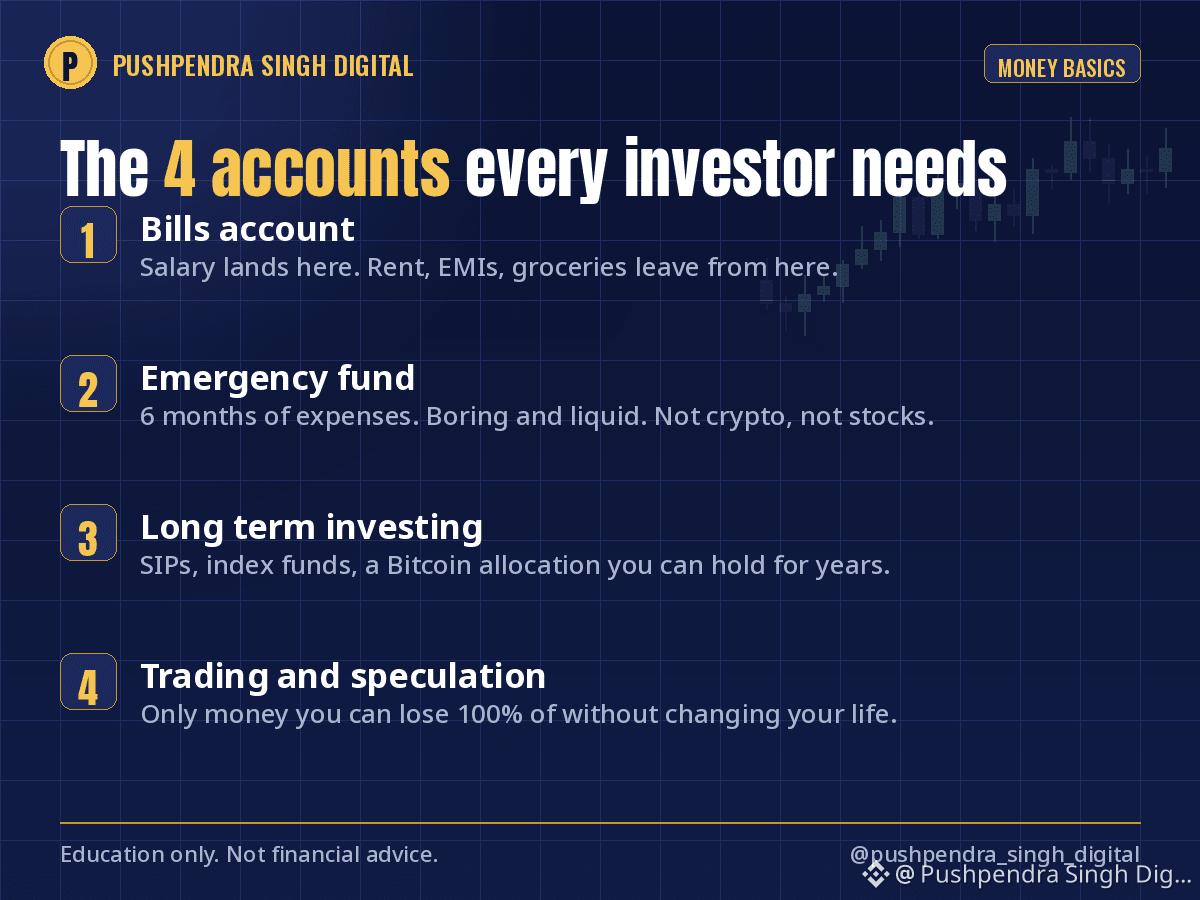
Trước khi bạn mua thêm một đồng xu hoặc cổ phiếu, hãy kiểm tra xem tiền của bạn đã có “chỗ ở” chưa.
Đây là cấu trúc đơn giản mà tôi chia sẻ với mọi người mới bắt đầu:
1. Tài khoản chi tiêu: tiền thuê nhà, các khoản trả góp (EMI), tiền tạp hóa. Lương sẽ rơi vào đây, và các chi phí cố định sẽ được rút ra từ đây.
2. Quỹ dự phòng khẩn cấp: 6 tháng chi phí, để yên và giữ ở dạng lỏng, an toàn. Không để trong crypto, không để trong cổ phiếu.
3. Đầu tư dài hạn: SIP, quỹ chỉ số (index funds) và phần phân bổ cho Bitcoin mà bạn có thể nắm giữ trong nhiều năm.
4. Giao dịch và đầu cơ: số tiền mà bạn có thể mất 100% mà không làm thay đổi cuộc sống của mình.
Phần lớn mọi người bỏ qua bước 2 và nhảy thẳng sang bước 4. Rồi một tháng tệ hại sẽ buộc họ phải bán các vị thế tốt vào đúng thời điểm tệ nhất.
Trong 4 mục này, mục nào đang thiếu trong thiết lập của bạn ngay bây giờ? Hãy trả lời thật lòng, tôi đọc mọi bình luận.
Chỉ mang tính giáo dục, không phải lời khuyên tài chính.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
Trước khi bạn mua thêm một đồng xu hoặc cổ phiếu, hãy kiểm tra xem tiền của bạn đã có “chỗ ở” chưa.
Đây là cấu trúc đơn giản mà tôi chia sẻ với mọi người mới bắt đầu:
1. Tài khoản chi tiêu: tiền thuê nhà, các khoản trả góp (EMI), tiền tạp hóa. Lương sẽ rơi vào đây, và các chi phí cố định sẽ được rút ra từ đây.
2. Quỹ dự phòng khẩn cấp: 6 tháng chi phí, để yên và giữ ở dạng lỏng, an toàn. Không để trong crypto, không để trong cổ phiếu.
3. Đầu tư dài hạn: SIP, quỹ chỉ số (index funds) và phần phân bổ cho Bitcoin mà bạn có thể nắm giữ trong nhiều năm.
4. Giao dịch và đầu cơ: số tiền mà bạn có thể mất 100% mà không làm thay đổi cuộc sống của mình.
Phần lớn mọi người bỏ qua bước 2 và nhảy thẳng sang bước 4. Rồi một tháng tệ hại sẽ buộc họ phải bán các vị thế tốt vào đúng thời điểm tệ nhất.
Trong 4 mục này, mục nào đang thiếu trong thiết lập của bạn ngay bây giờ? Hãy trả lời thật lòng, tôi đọc mọi bình luận.
Chỉ mang tính giáo dục, không phải lời khuyên tài chính.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
Đây là cấu trúc đơn giản mà tôi chia sẻ với mọi người mới bắt đầu:
1. Tài khoản chi tiêu: tiền thuê nhà, các khoản trả góp (EMI), tiền tạp hóa. Lương sẽ rơi vào đây, và các chi phí cố định sẽ được rút ra từ đây.
2. Quỹ dự phòng khẩn cấp: 6 tháng chi phí, để yên và giữ ở dạng lỏng, an toàn. Không để trong crypto, không để trong cổ phiếu.
3. Đầu tư dài hạn: SIP, quỹ chỉ số (index funds) và phần phân bổ cho Bitcoin mà bạn có thể nắm giữ trong nhiều năm.
4. Giao dịch và đầu cơ: số tiền mà bạn có thể mất 100% mà không làm thay đổi cuộc sống của mình.
Phần lớn mọi người bỏ qua bước 2 và nhảy thẳng sang bước 4. Rồi một tháng tệ hại sẽ buộc họ phải bán các vị thế tốt vào đúng thời điểm tệ nhất.
Trong 4 mục này, mục nào đang thiếu trong thiết lập của bạn ngay bây giờ? Hãy trả lời thật lòng, tôi đọc mọi bình luận.
Chỉ mang tính giáo dục, không phải lời khuyên tài chính.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
2
2
848
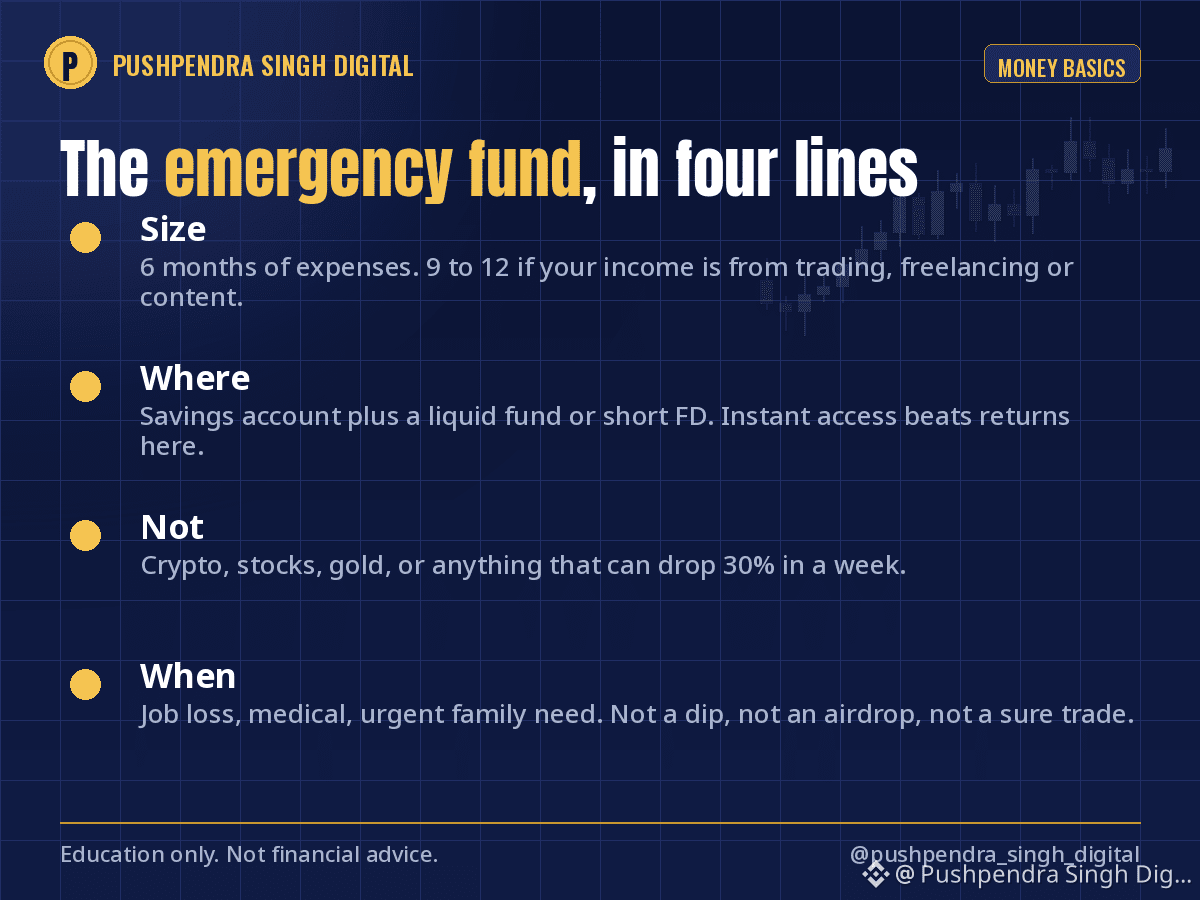
Quỹ dự phòng là thứ ít thú vị nhất trong quản lý tài chính cá nhân. Nó cũng là lý do khiến một số người sống sót sau một vụ tai nạn và những người khác thì không.
Những quy tắc tôi tuân theo:
Quy mô: 6 tháng chi tiêu. Nếu thu nhập của bạn đến từ giao dịch, làm freelance hoặc nội dung, hãy để từ 9 đến 12 tháng.
Nơi để: chia giữa tài khoản tiết kiệm và quỹ thanh khoản hoặc FD ngắn hạn. Truy cập ngay lập tức quan trọng hơn lợi suất.
Không: crypto, cổ phiếu, vàng, hoặc bất cứ thứ gì có thể giảm 30% trong một tuần.
Khi nào dùng: mất việc, y tế, hoặc nhu cầu khẩn cấp của gia đình. Không phải để “bắt đáy”, không phải airdrop, không phải một “kèo chắc thắng”.
Khi quỹ dự phòng đã đầy, bạn sẽ ngừng đưa ra các quyết định dựa trên nỗi sợ trên thị trường. Bạn có thể chịu đựng một tháng màu đỏ vì tiền thuê nhà không phụ thuộc vào nó.
Hôm nay bạn đã dành ra bao nhiêu tháng chi tiêu cho quỹ dự phòng? Hãy thành thật—không phán xét ở đây.
#EmergencyFund #PersonalFinance #MoneyBasics
Quỹ dự phòng là thứ ít thú vị nhất trong quản lý tài chính cá nhân. Nó cũng là lý do khiến một số người sống sót sau một vụ tai nạn và những người khác thì không.
Những quy tắc tôi tuân theo:
Quy mô: 6 tháng chi tiêu. Nếu thu nhập của bạn đến từ giao dịch, làm freelance hoặc nội dung, hãy để từ 9 đến 12 tháng.
Nơi để: chia giữa tài khoản tiết kiệm và quỹ thanh khoản hoặc FD ngắn hạn. Truy cập ngay lập tức quan trọng hơn lợi suất.
Không: crypto, cổ phiếu, vàng, hoặc bất cứ thứ gì có thể giảm 30% trong một tuần.
Khi nào dùng: mất việc, y tế, hoặc nhu cầu khẩn cấp của gia đình. Không phải để “bắt đáy”, không phải airdrop, không phải một “kèo chắc thắng”.
Khi quỹ dự phòng đã đầy, bạn sẽ ngừng đưa ra các quyết định dựa trên nỗi sợ trên thị trường. Bạn có thể chịu đựng một tháng màu đỏ vì tiền thuê nhà không phụ thuộc vào nó.
Hôm nay bạn đã dành ra bao nhiêu tháng chi tiêu cho quỹ dự phòng? Hãy thành thật—không phán xét ở đây.
#EmergencyFund #PersonalFinance #MoneyBasics
Những quy tắc tôi tuân theo:
Quy mô: 6 tháng chi tiêu. Nếu thu nhập của bạn đến từ giao dịch, làm freelance hoặc nội dung, hãy để từ 9 đến 12 tháng.
Nơi để: chia giữa tài khoản tiết kiệm và quỹ thanh khoản hoặc FD ngắn hạn. Truy cập ngay lập tức quan trọng hơn lợi suất.
Không: crypto, cổ phiếu, vàng, hoặc bất cứ thứ gì có thể giảm 30% trong một tuần.
Khi nào dùng: mất việc, y tế, hoặc nhu cầu khẩn cấp của gia đình. Không phải để “bắt đáy”, không phải airdrop, không phải một “kèo chắc thắng”.
Khi quỹ dự phòng đã đầy, bạn sẽ ngừng đưa ra các quyết định dựa trên nỗi sợ trên thị trường. Bạn có thể chịu đựng một tháng màu đỏ vì tiền thuê nhà không phụ thuộc vào nó.
Hôm nay bạn đã dành ra bao nhiêu tháng chi tiêu cho quỹ dự phòng? Hãy thành thật—không phán xét ở đây.
#EmergencyFund #PersonalFinance #MoneyBasics
1
850
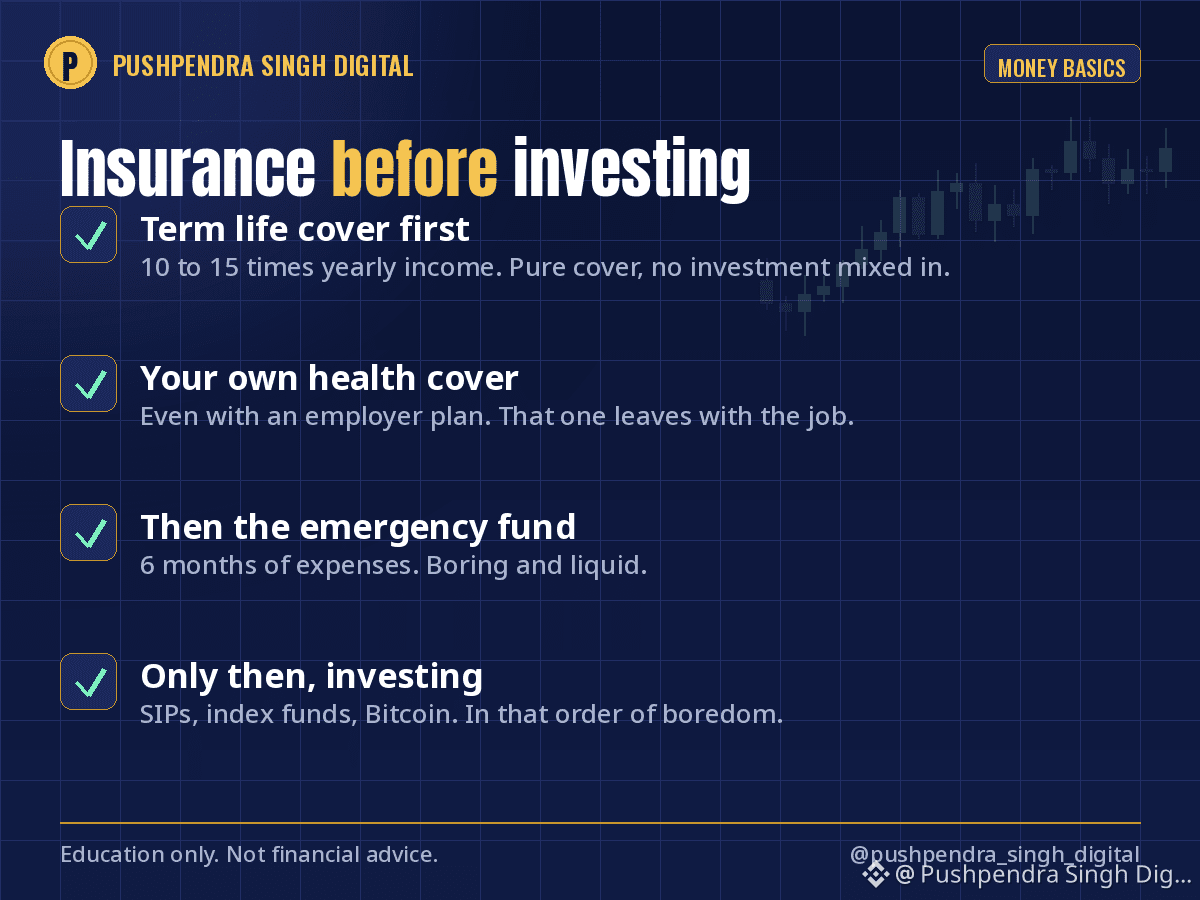
Trước khoản SIP đầu tiên, trước đồng Bitcoin đầu tiên, có hai việc cần làm trước. Cả hai đều không bao giờ giúp bạn kiếm tiền, nhưng lại quyết định liệu việc đầu tư của bạn có trụ vững hay không.
Bảo hiểm nhân thọ có kỳ hạn. Chỉ bảo vệ, không kết hợp đầu tư. Quy tắc chung: mức bảo hiểm bằng 10 đến 15 lần thu nhập hằng năm, duy trì đến khi những người phụ thuộc không còn phụ thuộc vào bạn nữa. Một người 30 tuổi khỏe mạnh thường có thể mua mức bảo hiểm 1 crore với chi phí tương đương hai bữa tối ở nhà hàng mỗi tháng.
Bảo hiểm sức khỏe. Hãy mua hợp đồng riêng cho mình, ngay cả khi công ty đã cấp bảo hiểm, vì bảo hiểm đó sẽ mất khi bạn nghỉ việc. Với một gia đình, mức bảo hiểm cơ bản 10 lakh kèm gói bổ sung thường là điểm khởi đầu phổ biến, và chi phí thấp hơn nhiều so với mọi người nghĩ.
Vì sao phải làm trước: hóa đơn bệnh viện mà không có bảo hiểm sẽ không được thanh toán từ tài khoản tiết kiệm của bạn. Nó sẽ được trả bằng tiền đầu tư của bạn, bất kể hôm đó thị trường đang ở mức nào. Tôi từng thấy người ta bán Bitcoin lúc giá chạm đáy để trả viện phí. Bảo hiểm giúp bạn không phải bán đi như vậy.
Hãy bỏ qua những gói kết hợp bảo hiểm với đầu tư. Tách riêng hai mục đích này, và mỗi mục đích sẽ được đáp ứng tốt hơn.
Bạn đã có bảo hiểm sức khỏe riêng chưa, hay chỉ có bảo hiểm do nơi làm việc cung cấp?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính hay bảo hiểm.
$BTC #Insurance #PersonalFinance #MoneyBasics
Trước khoản SIP đầu tiên, trước đồng Bitcoin đầu tiên, có hai việc cần làm trước. Cả hai đều không bao giờ giúp bạn kiếm tiền, nhưng lại quyết định liệu việc đầu tư của bạn có trụ vững hay không.
Bảo hiểm nhân thọ có kỳ hạn. Chỉ bảo vệ, không kết hợp đầu tư. Quy tắc chung: mức bảo hiểm bằng 10 đến 15 lần thu nhập hằng năm, duy trì đến khi những người phụ thuộc không còn phụ thuộc vào bạn nữa. Một người 30 tuổi khỏe mạnh thường có thể mua mức bảo hiểm 1 crore với chi phí tương đương hai bữa tối ở nhà hàng mỗi tháng.
Bảo hiểm sức khỏe. Hãy mua hợp đồng riêng cho mình, ngay cả khi công ty đã cấp bảo hiểm, vì bảo hiểm đó sẽ mất khi bạn nghỉ việc. Với một gia đình, mức bảo hiểm cơ bản 10 lakh kèm gói bổ sung thường là điểm khởi đầu phổ biến, và chi phí thấp hơn nhiều so với mọi người nghĩ.
Vì sao phải làm trước: hóa đơn bệnh viện mà không có bảo hiểm sẽ không được thanh toán từ tài khoản tiết kiệm của bạn. Nó sẽ được trả bằng tiền đầu tư của bạn, bất kể hôm đó thị trường đang ở mức nào. Tôi từng thấy người ta bán Bitcoin lúc giá chạm đáy để trả viện phí. Bảo hiểm giúp bạn không phải bán đi như vậy.
Hãy bỏ qua những gói kết hợp bảo hiểm với đầu tư. Tách riêng hai mục đích này, và mỗi mục đích sẽ được đáp ứng tốt hơn.
Bạn đã có bảo hiểm sức khỏe riêng chưa, hay chỉ có bảo hiểm do nơi làm việc cung cấp?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính hay bảo hiểm.
$BTC #Insurance #PersonalFinance #MoneyBasics
Bảo hiểm nhân thọ có kỳ hạn. Chỉ bảo vệ, không kết hợp đầu tư. Quy tắc chung: mức bảo hiểm bằng 10 đến 15 lần thu nhập hằng năm, duy trì đến khi những người phụ thuộc không còn phụ thuộc vào bạn nữa. Một người 30 tuổi khỏe mạnh thường có thể mua mức bảo hiểm 1 crore với chi phí tương đương hai bữa tối ở nhà hàng mỗi tháng.
Bảo hiểm sức khỏe. Hãy mua hợp đồng riêng cho mình, ngay cả khi công ty đã cấp bảo hiểm, vì bảo hiểm đó sẽ mất khi bạn nghỉ việc. Với một gia đình, mức bảo hiểm cơ bản 10 lakh kèm gói bổ sung thường là điểm khởi đầu phổ biến, và chi phí thấp hơn nhiều so với mọi người nghĩ.
Vì sao phải làm trước: hóa đơn bệnh viện mà không có bảo hiểm sẽ không được thanh toán từ tài khoản tiết kiệm của bạn. Nó sẽ được trả bằng tiền đầu tư của bạn, bất kể hôm đó thị trường đang ở mức nào. Tôi từng thấy người ta bán Bitcoin lúc giá chạm đáy để trả viện phí. Bảo hiểm giúp bạn không phải bán đi như vậy.
Hãy bỏ qua những gói kết hợp bảo hiểm với đầu tư. Tách riêng hai mục đích này, và mỗi mục đích sẽ được đáp ứng tốt hơn.
Bạn đã có bảo hiểm sức khỏe riêng chưa, hay chỉ có bảo hiểm do nơi làm việc cung cấp?
Chỉ nhằm mục đích giáo dục, không phải lời khuyên tài chính hay bảo hiểm.
$BTC #Insurance #PersonalFinance #MoneyBasics
443
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TheoDõiFOMC
354,699 lượt xem
1,516 đang thảo luận
2
#TinFed
415,989 lượt xem
1,249 đang thảo luận
3
#WhoWillSucceedJensenHuangatNvidia?
34,469 lượt xem
491 đang thảo luận
4
#WhatWillDriveCryptoandStocks’NextRebound?
344,061 lượt xem
2,454 đang thảo luận
5
#USPPIMissMayEaseBTCPressure
156,527 lượt xem
1,718 đang thảo luận
6
#TONStrategyReports$23.97MQ3NetLoss
1,173 lượt xem
24 đang thảo luận
7
#PolkadotCommunityApprovesNewStrategyWith97%Vote
6,746 lượt xem
121 đang thảo luận
8
#dYdXPlansV9.9UpgradeToShiftUSDCToInjective
3,193 lượt xem
103 đang thảo luận
9
#TradFiForBeginners
673,345 lượt xem
4,375 đang thảo luận
10
#MANTRAPausesUnstakingFor7DaysAfterKeplrSecurityIncident
2,861 lượt xem
43 đang thảo luận