
#karma
karma
13,493 lượt xem
26 đang thảo luận
Phổ biến
Mới nhất
·
--
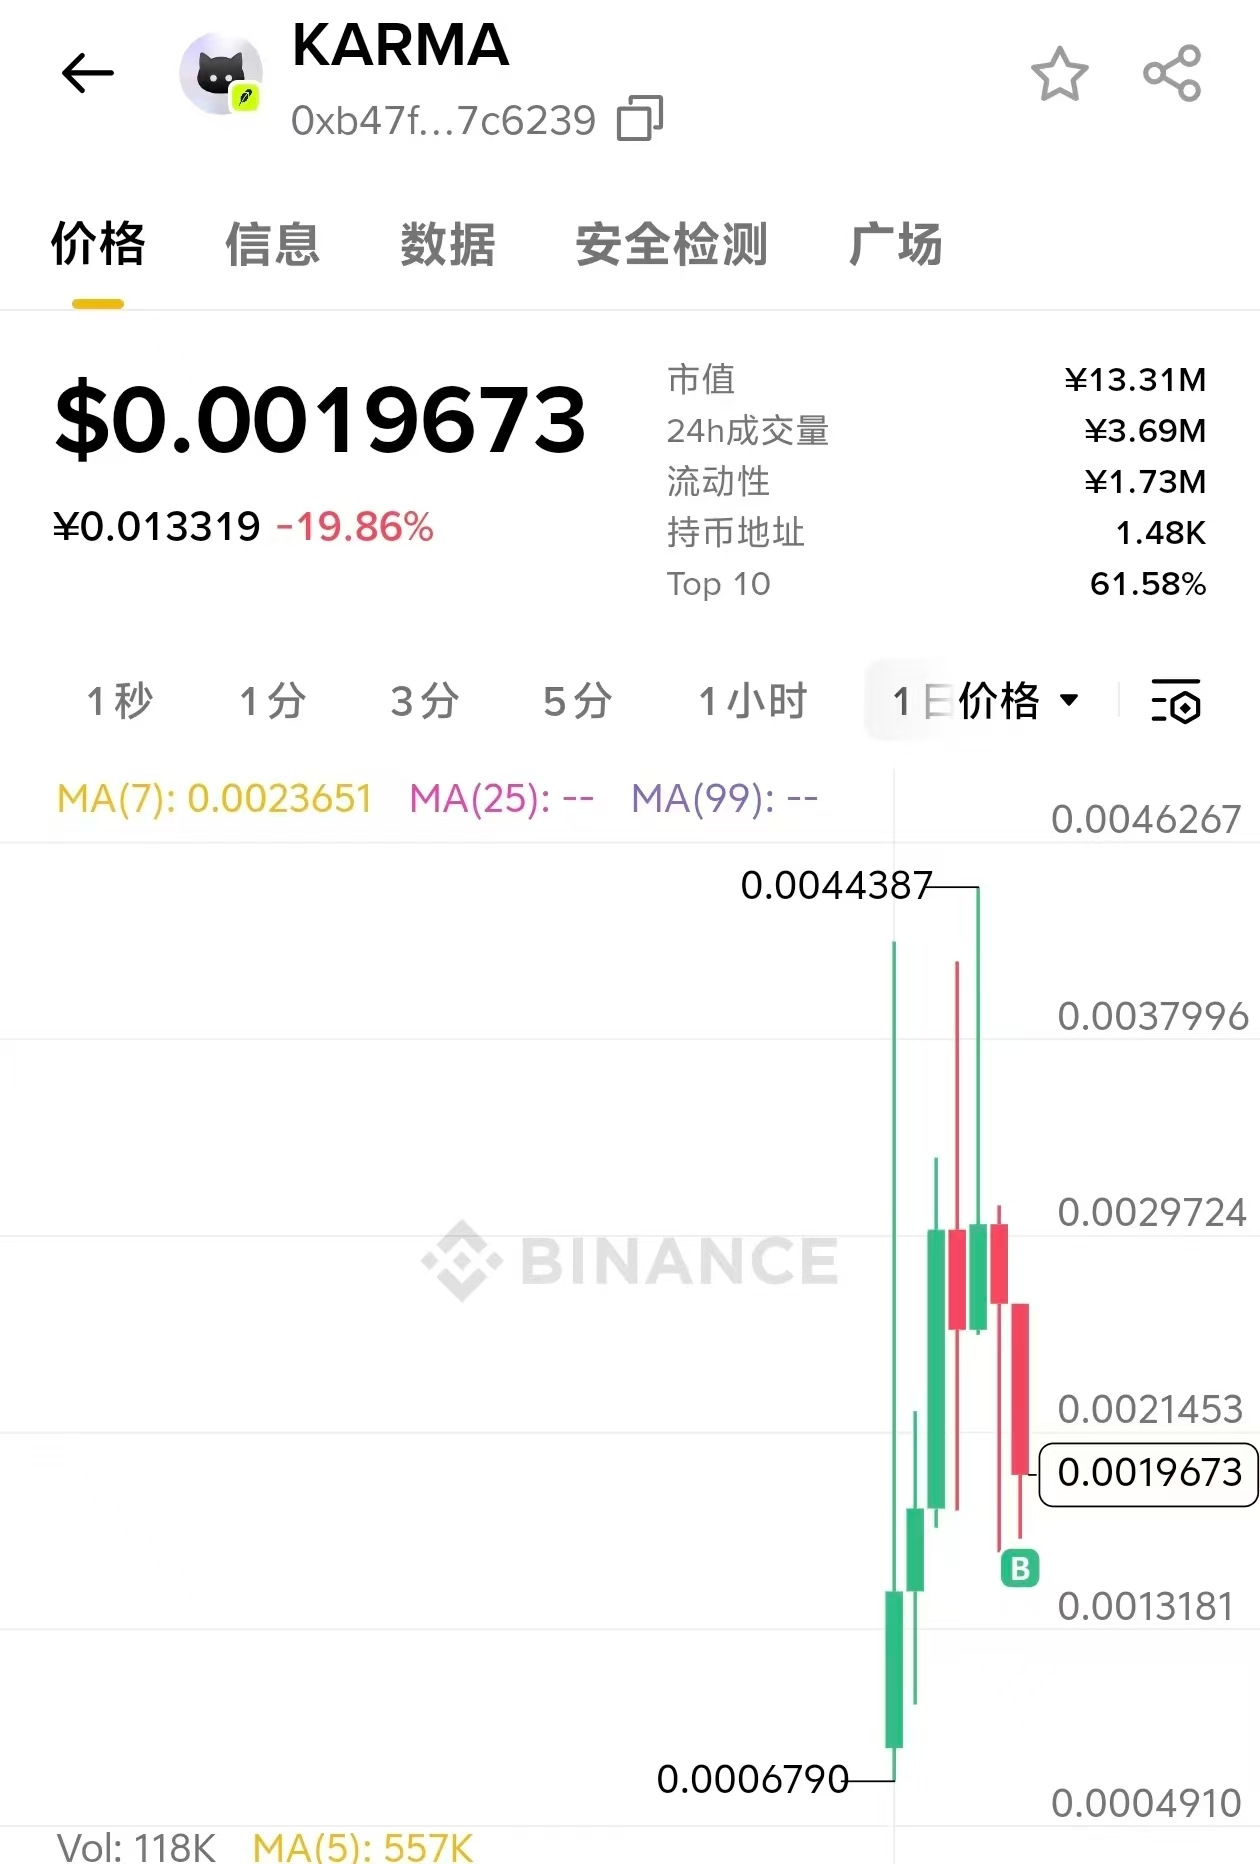
#KARMA đã nhấc một nhịp, vốn hóa 2,3 triệu—cũng ổn(chuỗi Robinhood)
Lý do mua
1. Khái niệm thú vị, ý tưởng khởi nghiệp. KARMA ban đầu là một ứng dụng giao dịch Solana dạng không giám sát, mang không khí như một ngân hàng “thật”, rồi sau đó nâng cấp lên Robinhood thông qua tài sản ảo và có video demo
2. Xu hướng rõ ràng. Ngày 17/7 lên đỉnh 4,216 triệu, ngày 21/7 tạo đỉnh mới với vốn hóa 4,5 triệu; rồi rơi xuống còn 2,3 triệu thì quyết đoán vào luôn. Lượng hàng tập trung, top 100 chiếm 89,5%, giá vốn bình quân tương đương 2,41 triệu vốn hóa, có vài “đầu tàu”
3. Cộng đồng đoàn kết. Có 1500 người nắm giữ, hơn 1000 người trong cộng đồng, chủ yếu quảng bá bằng ảnh và chữ
$币安人生 #跟着锦鲤学打百倍金狗
Theo dõi Web3 Cẩm Lý Nhật Ký—đồng coin mua vào sẽ gấp mười lần
0xb47f4702deb124cb4eb6286be83c9d84277c6239
#KARMA đã nhấc một nhịp, vốn hóa 2,3 triệu—cũng ổn(chuỗi Robinhood)
Lý do mua
1. Khái niệm thú vị, ý tưởng khởi nghiệp. KARMA ban đầu là một ứng dụng giao dịch Solana dạng không giám sát, mang không khí như một ngân hàng “thật”, rồi sau đó nâng cấp lên Robinhood thông qua tài sản ảo và có video demo
2. Xu hướng rõ ràng. Ngày 17/7 lên đỉnh 4,216 triệu, ngày 21/7 tạo đỉnh mới với vốn hóa 4,5 triệu; rồi rơi xuống còn 2,3 triệu thì quyết đoán vào luôn. Lượng hàng tập trung, top 100 chiếm 89,5%, giá vốn bình quân tương đương 2,41 triệu vốn hóa, có vài “đầu tàu”
3. Cộng đồng đoàn kết. Có 1500 người nắm giữ, hơn 1000 người trong cộng đồng, chủ yếu quảng bá bằng ảnh và chữ
$币安人生 #跟着锦鲤学打百倍金狗
Theo dõi Web3 Cẩm Lý Nhật Ký—đồng coin mua vào sẽ gấp mười lần
0xb47f4702deb124cb4eb6286be83c9d84277c6239
Lý do mua
1. Khái niệm thú vị, ý tưởng khởi nghiệp. KARMA ban đầu là một ứng dụng giao dịch Solana dạng không giám sát, mang không khí như một ngân hàng “thật”, rồi sau đó nâng cấp lên Robinhood thông qua tài sản ảo và có video demo
2. Xu hướng rõ ràng. Ngày 17/7 lên đỉnh 4,216 triệu, ngày 21/7 tạo đỉnh mới với vốn hóa 4,5 triệu; rồi rơi xuống còn 2,3 triệu thì quyết đoán vào luôn. Lượng hàng tập trung, top 100 chiếm 89,5%, giá vốn bình quân tương đương 2,41 triệu vốn hóa, có vài “đầu tàu”
3. Cộng đồng đoàn kết. Có 1500 người nắm giữ, hơn 1000 người trong cộng đồng, chủ yếu quảng bá bằng ảnh và chữ
$币安人生 #跟着锦鲤学打百倍金狗
Theo dõi Web3 Cẩm Lý Nhật Ký—đồng coin mua vào sẽ gấp mười lần
0xb47f4702deb124cb4eb6286be83c9d84277c6239
1.3k
·
--
$KARMA
CA:CmUnSFZCKUFGs2L8eZGQukAj833Y8r2SiJav55Nnrihd
链:Solana
当前约:610k,约61.0万美元,DYOR
Cốt lõi của KARMA là: kết hợp ví trên chuỗi, thanh toán stablecoin, cổng giao dịch và khả năng tài khoản ngân hàng truyền thống thành một “App tài chính không được quản lý”, giúp tài sản crypto không chỉ dừng lại ở sàn giao dịch và ví, mà còn vào các tình huống tiêu dùng hàng ngày và dòng tiền.
Nói một cách đơn giản, nó muốn trở thành ngân hàng số crypto: một bên tiếp cận hệ thống ngân hàng với IBAN / số định tuyến, thẻ Visa và nhận tiền pháp định, một bên giữ lại ví Solana, USDC, chuyển khoản đa chuỗi, Swap, giao dịch xã hội và các tính năng trên chuỗi khác.
Tôi thấy có ba điểm đáng chú ý về dự án này:
Thứ nhất, nó không chỉ đơn thuần dựa vào đồ thị cảm xúc để lan truyền, mà còn nhắm vào câu chuyện đang hot năm nay là “thanh toán crypto + sử dụng hàng ngày”.
Thứ hai, KARMA được thiết kế như một cổng quyền lợi, tài liệu gốc đề cập đến việc nắm giữ có thể liên kết với không phí giao dịch, hoàn tiền, chia sẻ lợi nhuận, quản trị và các quyền lợi khác, token và sử dụng sản phẩm có sự ràng buộc nhất định.
Thứ ba, tài liệu gốc đề cập đến khối lượng giao dịch hàng tháng đã tăng từ 522K lên trên 2M+, số lượng người dùng vượt quá 3900, còn có tài khoản GBP, chức năng thẻ, cơ chế lợi nhuận và sự kiện thanh khoản, nhịp độ phát triển là điều mà thị trường sẽ chú ý.
Quan điểm của tôi: Điểm nổi bật của KARMA nằm ở sự kết hợp “ngân hàng + ví + thẻ + giao dịch”, dễ dàng truyền tải các tình huống ứng dụng hơn so với meme thông thường; tính chất meme mang lại sự chú ý ban đầu, nhưng việc tiếp nối cần xem xét việc sử dụng thực tế của App, khối lượng giao dịch, tiến triển công việc thẻ và hiện thực hóa quyền lợi token. Khối lượng hiện tại không lớn, sự chú ý của vốn sẽ tập trung vào khả năng chuyển đổi câu chuyện thanh toán thành nhu cầu liên tục trên chuỗi.
Nội dung trên hoàn toàn là sự hiểu biết và phân tích cá nhân của tôi (dyor). Nếu bạn có quan điểm khác, xin vui lòng thảo luận trong phần bình luận.
#KARMA #Solana #Meme观察 #链上观察 #加密支付
$KARMA
CA:CmUnSFZCKUFGs2L8eZGQukAj833Y8r2SiJav55Nnrihd
链:Solana
当前约:610k,约61.0万美元,DYOR
Cốt lõi của KARMA là: kết hợp ví trên chuỗi, thanh toán stablecoin, cổng giao dịch và khả năng tài khoản ngân hàng truyền thống thành một “App tài chính không được quản lý”, giúp tài sản crypto không chỉ dừng lại ở sàn giao dịch và ví, mà còn vào các tình huống tiêu dùng hàng ngày và dòng tiền.
Nói một cách đơn giản, nó muốn trở thành ngân hàng số crypto: một bên tiếp cận hệ thống ngân hàng với IBAN / số định tuyến, thẻ Visa và nhận tiền pháp định, một bên giữ lại ví Solana, USDC, chuyển khoản đa chuỗi, Swap, giao dịch xã hội và các tính năng trên chuỗi khác.
Tôi thấy có ba điểm đáng chú ý về dự án này:
Thứ nhất, nó không chỉ đơn thuần dựa vào đồ thị cảm xúc để lan truyền, mà còn nhắm vào câu chuyện đang hot năm nay là “thanh toán crypto + sử dụng hàng ngày”.
Thứ hai, KARMA được thiết kế như một cổng quyền lợi, tài liệu gốc đề cập đến việc nắm giữ có thể liên kết với không phí giao dịch, hoàn tiền, chia sẻ lợi nhuận, quản trị và các quyền lợi khác, token và sử dụng sản phẩm có sự ràng buộc nhất định.
Thứ ba, tài liệu gốc đề cập đến khối lượng giao dịch hàng tháng đã tăng từ 522K lên trên 2M+, số lượng người dùng vượt quá 3900, còn có tài khoản GBP, chức năng thẻ, cơ chế lợi nhuận và sự kiện thanh khoản, nhịp độ phát triển là điều mà thị trường sẽ chú ý.
Quan điểm của tôi: Điểm nổi bật của KARMA nằm ở sự kết hợp “ngân hàng + ví + thẻ + giao dịch”, dễ dàng truyền tải các tình huống ứng dụng hơn so với meme thông thường; tính chất meme mang lại sự chú ý ban đầu, nhưng việc tiếp nối cần xem xét việc sử dụng thực tế của App, khối lượng giao dịch, tiến triển công việc thẻ và hiện thực hóa quyền lợi token. Khối lượng hiện tại không lớn, sự chú ý của vốn sẽ tập trung vào khả năng chuyển đổi câu chuyện thanh toán thành nhu cầu liên tục trên chuỗi.
Nội dung trên hoàn toàn là sự hiểu biết và phân tích cá nhân của tôi (dyor). Nếu bạn có quan điểm khác, xin vui lòng thảo luận trong phần bình luận.
#KARMA #Solana #Meme观察 #链上观察 #加密支付
CA:CmUnSFZCKUFGs2L8eZGQukAj833Y8r2SiJav55Nnrihd
链:Solana
当前约:610k,约61.0万美元,DYOR
Cốt lõi của KARMA là: kết hợp ví trên chuỗi, thanh toán stablecoin, cổng giao dịch và khả năng tài khoản ngân hàng truyền thống thành một “App tài chính không được quản lý”, giúp tài sản crypto không chỉ dừng lại ở sàn giao dịch và ví, mà còn vào các tình huống tiêu dùng hàng ngày và dòng tiền.
Nói một cách đơn giản, nó muốn trở thành ngân hàng số crypto: một bên tiếp cận hệ thống ngân hàng với IBAN / số định tuyến, thẻ Visa và nhận tiền pháp định, một bên giữ lại ví Solana, USDC, chuyển khoản đa chuỗi, Swap, giao dịch xã hội và các tính năng trên chuỗi khác.
Tôi thấy có ba điểm đáng chú ý về dự án này:
Thứ nhất, nó không chỉ đơn thuần dựa vào đồ thị cảm xúc để lan truyền, mà còn nhắm vào câu chuyện đang hot năm nay là “thanh toán crypto + sử dụng hàng ngày”.
Thứ hai, KARMA được thiết kế như một cổng quyền lợi, tài liệu gốc đề cập đến việc nắm giữ có thể liên kết với không phí giao dịch, hoàn tiền, chia sẻ lợi nhuận, quản trị và các quyền lợi khác, token và sử dụng sản phẩm có sự ràng buộc nhất định.
Thứ ba, tài liệu gốc đề cập đến khối lượng giao dịch hàng tháng đã tăng từ 522K lên trên 2M+, số lượng người dùng vượt quá 3900, còn có tài khoản GBP, chức năng thẻ, cơ chế lợi nhuận và sự kiện thanh khoản, nhịp độ phát triển là điều mà thị trường sẽ chú ý.
Quan điểm của tôi: Điểm nổi bật của KARMA nằm ở sự kết hợp “ngân hàng + ví + thẻ + giao dịch”, dễ dàng truyền tải các tình huống ứng dụng hơn so với meme thông thường; tính chất meme mang lại sự chú ý ban đầu, nhưng việc tiếp nối cần xem xét việc sử dụng thực tế của App, khối lượng giao dịch, tiến triển công việc thẻ và hiện thực hóa quyền lợi token. Khối lượng hiện tại không lớn, sự chú ý của vốn sẽ tập trung vào khả năng chuyển đổi câu chuyện thanh toán thành nhu cầu liên tục trên chuỗi.
Nội dung trên hoàn toàn là sự hiểu biết và phân tích cá nhân của tôi (dyor). Nếu bạn có quan điểm khác, xin vui lòng thảo luận trong phần bình luận.
#KARMA #Solana #Meme观察 #链上观察 #加密支付
409

·
--
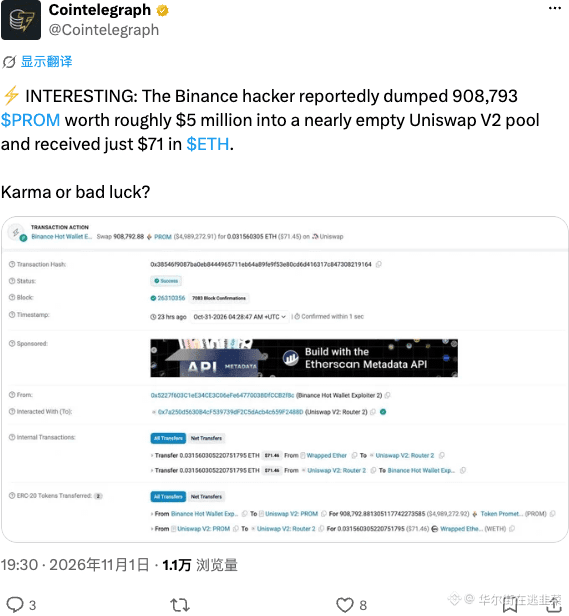
Tên hacker Binance đó ném hơn 900.000 PROM vào một pool trống rỗng, cuối cùng chỉ đổi được 71 USD ETH. Đúng là đen đủi, 5 triệu USD bốc hơi trong chớp mắt; đúng là làm từ thiện trên blockchain. Đó là quả báo hay chỉ đơn giản là quá ngu? Dù sao thì cú này đã hút cạn toàn bộ thanh khoản, đến cả các tay tạo lập thị trường cũng phải lắc đầu.
$PROM #DeFi #Nghiệp
Tên hacker Binance đó ném hơn 900.000 PROM vào một pool trống rỗng, cuối cùng chỉ đổi được 71 USD ETH. Đúng là đen đủi, 5 triệu USD bốc hơi trong chớp mắt; đúng là làm từ thiện trên blockchain. Đó là quả báo hay chỉ đơn giản là quá ngu? Dù sao thì cú này đã hút cạn toàn bộ thanh khoản, đến cả các tay tạo lập thị trường cũng phải lắc đầu.
$PROM #DeFi #Nghiệp
$PROM #DeFi #Nghiệp
394
·
--


Crypto Man MAB
·
--
Tăng giáMột hacker đã thực hiện cú cướp khổng lồ trị giá 293 triệu đô la từ KelpDAO, tạo ra rsETH giả, và lấn vào Aave với một vị thế vay 123 triệu đô la như thể hắn sở hữu toàn bộ blockchain.
Rồi thì cú twist xảy ra.
Đội ngũ Aave đã thủ công giảm giá oracle của rsETH, buộc phải thanh lý toàn bộ vị thế, và xóa sổ vị thế của kẻ tấn công bằng chính số tiền hắn đã đánh cắp.
Bị hack 293 triệu đô la… chỉ để bị rekt hoàn toàn bởi chính giao thức mà hắn đã cướp.
Karma speedrun any% lập kỷ lục thế giới. 🤡💸⚡
Công lý DeFi chưa bao giờ ngọt ngào đến thế. 🍿
Rồi thì cú twist xảy ra.
Đội ngũ Aave đã thủ công giảm giá oracle của rsETH, buộc phải thanh lý toàn bộ vị thế, và xóa sổ vị thế của kẻ tấn công bằng chính số tiền hắn đã đánh cắp.
Bị hack 293 triệu đô la… chỉ để bị rekt hoàn toàn bởi chính giao thức mà hắn đã cướp.
Karma speedrun any% lập kỷ lục thế giới. 🤡💸⚡
Công lý DeFi chưa bao giờ ngọt ngào đến thế. 🍿
1
434
·
--
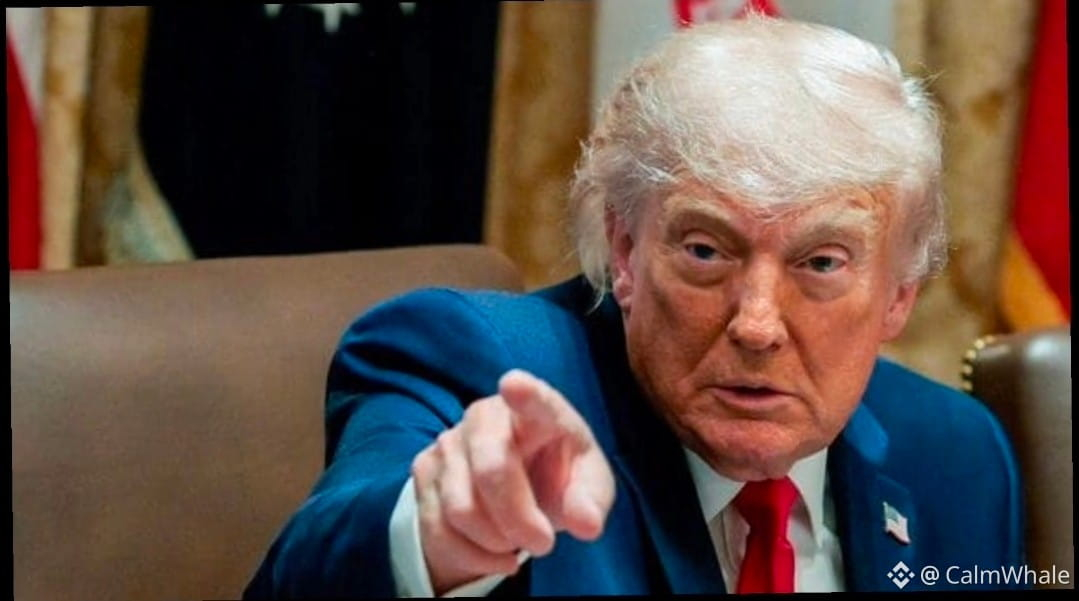
Đây là điện ảnh tuyệt đỉnh 🔥
🇺🇸 Những đồng minh của Trump bắt đầu rời bỏ ông ấy
Hôm qua, bốn đảng viên Cộng hòa đã bỏ phiếu để hạn chế quyền lực chiến tranh của Trump. Giờ đây, ông ấy cần sự cho phép của Quốc hội để tiến hành chiến tranh.
Trump đang rất bực bội và la hét với đội ngũ của mình. Ông ấy đã không ngủ được đêm qua.
Thế giới đã quay lưng lại với ông ấy trước tiên. Giờ đây, ngay cả đội ngũ của ông ấy cũng vậy. Nghiệp chướng.
$HEI | $HOME | $DEXE
#BREAKING #news #US #TRUMP #karma
Đây là điện ảnh tuyệt đỉnh 🔥
🇺🇸 Những đồng minh của Trump bắt đầu rời bỏ ông ấy
Hôm qua, bốn đảng viên Cộng hòa đã bỏ phiếu để hạn chế quyền lực chiến tranh của Trump. Giờ đây, ông ấy cần sự cho phép của Quốc hội để tiến hành chiến tranh.
Trump đang rất bực bội và la hét với đội ngũ của mình. Ông ấy đã không ngủ được đêm qua.
Thế giới đã quay lưng lại với ông ấy trước tiên. Giờ đây, ngay cả đội ngũ của ông ấy cũng vậy. Nghiệp chướng.
$HEI | $HOME | $DEXE
#BREAKING #news #US #TRUMP #karma
🇺🇸 Những đồng minh của Trump bắt đầu rời bỏ ông ấy
Hôm qua, bốn đảng viên Cộng hòa đã bỏ phiếu để hạn chế quyền lực chiến tranh của Trump. Giờ đây, ông ấy cần sự cho phép của Quốc hội để tiến hành chiến tranh.
Trump đang rất bực bội và la hét với đội ngũ của mình. Ông ấy đã không ngủ được đêm qua.
Thế giới đã quay lưng lại với ông ấy trước tiên. Giờ đây, ngay cả đội ngũ của ông ấy cũng vậy. Nghiệp chướng.
$HEI | $HOME | $DEXE
#BREAKING #news #US #TRUMP #karma
1
5
362
·
--

K L A I
·
--
🇺🇸 POWELL ĐANG RỜI KHỎI
Một Chủ tịch Fed mới sắp tới.
SỰ THẬT: Chủ tịch Fed mới = BITCOIN XUỐNG GIÁ
Không phải là lý thuyết. Đây là một mô hình.
Chúng ta đang bước vào một giai đoạn chuyển tiếp khác ngay bây giờ.
Thị trường vẫn chưa định giá điều này.
Các câu chuyện thay đổi nhanh chóng.
$BTC
Một Chủ tịch Fed mới sắp tới.
SỰ THẬT: Chủ tịch Fed mới = BITCOIN XUỐNG GIÁ
Không phải là lý thuyết. Đây là một mô hình.
Chúng ta đang bước vào một giai đoạn chuyển tiếp khác ngay bây giờ.
Thị trường vẫn chưa định giá điều này.
Các câu chuyện thay đổi nhanh chóng.
$BTC
3
3
477
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TinFed
411,488 lượt xem
1,214 đang thảo luận
2
#TheoDõiFOMC
346,074 lượt xem
1,472 đang thảo luận
3
#HotCPIDecemberHikePriced
209,174 lượt xem
2,200 đang thảo luận
4
#StrategyFaces$2.8BSelloffRiskFromMSCIRemoval
6,149 lượt xem
69 đang thảo luận
5
#AnthropicRejectsIPODelayValuationinQuestion
299,230 lượt xem
2,528 đang thảo luận
6
#AnthropicDisclosesOver$10BNewComputeDeals
0 lượt xem
0 đang thảo luận
7
#CoreWeaveJumps10%On168%RevenueGrowth
0 lượt xem
4 đang thảo luận
8
#CanNvidiaEarningsEaseMarketConcerns?
73,688 lượt xem
942 đang thảo luận
9
#BarclaysRaisesBlackRockBitcoinETFStake48%
331 lượt xem
18 đang thảo luận
10
#BitmineReports$6.3BFiscal2026Loss
1,865 lượt xem
11 đang thảo luận