
#coreweave
coreweave
11,086 lượt xem
112 đang thảo luận
Phổ biến
Mới nhất

💸 Chi phí lãi vay của CoreWeave tăng lên 640 triệu USD
Công ty CoreWeave, nhà cung cấp hạ tầng hàng đầu cho trí tuệ nhân tạo, ghi nhận chi phí lãi vay trị giá 640 triệu USD. Con số này tăng gấp 2,4 lần so với năm ngoái, cho thấy những áp lực tài chính liên quan đến tốc độ mở rộng nhanh chóng của công ty trong thị trường AI.
━━━━━━━━━━━━━━
📊 Tác động: 📊 Trung bình
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Nguồn: cryptobriefing.com
💸 Chi phí lãi vay của CoreWeave tăng lên 640 triệu USD
Công ty CoreWeave, nhà cung cấp hạ tầng hàng đầu cho trí tuệ nhân tạo, ghi nhận chi phí lãi vay trị giá 640 triệu USD. Con số này tăng gấp 2,4 lần so với năm ngoái, cho thấy những áp lực tài chính liên quan đến tốc độ mở rộng nhanh chóng của công ty trong thị trường AI.
━━━━━━━━━━━━━━
📊 Tác động: 📊 Trung bình
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Nguồn: cryptobriefing.com
Công ty CoreWeave, nhà cung cấp hạ tầng hàng đầu cho trí tuệ nhân tạo, ghi nhận chi phí lãi vay trị giá 640 triệu USD. Con số này tăng gấp 2,4 lần so với năm ngoái, cho thấy những áp lực tài chính liên quan đến tốc độ mở rộng nhanh chóng của công ty trong thị trường AI.
━━━━━━━━━━━━━━
📊 Tác động: 📊 Trung bình
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Nguồn: cryptobriefing.com
2
·
--
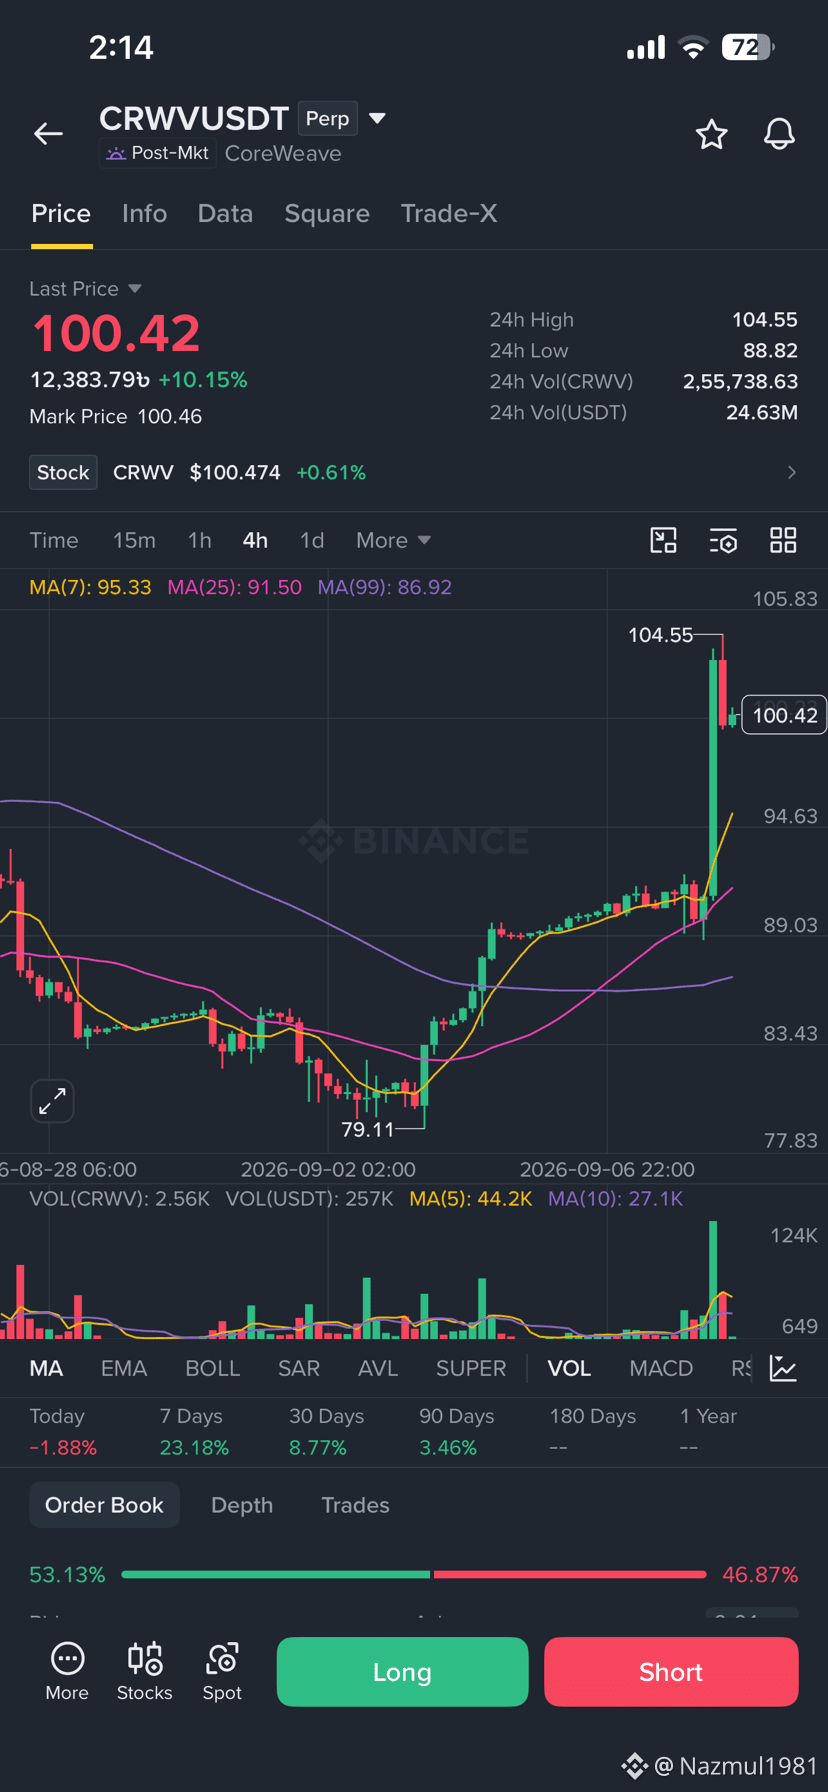
🔥 Thiết lập CRWV/USDT khung 4H
CRWV đang thể hiện đà tăng mạnh, hiện quanh mức 100.42 (+10.15%) với một đột biến khối lượng cực lớn. Giá vẫn duy trì trên MA(7) 95.33, MA(25) 91.50 & MA(99) 86.92.
📌 Kháng cự: 104.55 → 106 → 110
📌 Hỗ trợ: 100 → 94.6 → 91.5
📈 Tăng giá: Giữ vững trên 100 và giành lại 104.55
⚠️ Có thể xuất hiện nhịp điều chỉnh sau đợt bứt phá mạnh.
Đà mạnh, nhưng đừng đuổi theo đỉnh tăng. Quản lý rủi ro & tự nghiên cứu (DYOR).
#CRWV #CoreWeave #Crypto #Binance #Trading
{future}(CRWVUSDT)
🔥 Thiết lập CRWV/USDT khung 4H
CRWV đang thể hiện đà tăng mạnh, hiện quanh mức 100.42 (+10.15%) với một đột biến khối lượng cực lớn. Giá vẫn duy trì trên MA(7) 95.33, MA(25) 91.50 & MA(99) 86.92.
📌 Kháng cự: 104.55 → 106 → 110
📌 Hỗ trợ: 100 → 94.6 → 91.5
📈 Tăng giá: Giữ vững trên 100 và giành lại 104.55
⚠️ Có thể xuất hiện nhịp điều chỉnh sau đợt bứt phá mạnh.
Đà mạnh, nhưng đừng đuổi theo đỉnh tăng. Quản lý rủi ro & tự nghiên cứu (DYOR).
#CRWV #CoreWeave #Crypto #Binance #Trading
CRWV đang thể hiện đà tăng mạnh, hiện quanh mức 100.42 (+10.15%) với một đột biến khối lượng cực lớn. Giá vẫn duy trì trên MA(7) 95.33, MA(25) 91.50 & MA(99) 86.92.
📌 Kháng cự: 104.55 → 106 → 110
📌 Hỗ trợ: 100 → 94.6 → 91.5
📈 Tăng giá: Giữ vững trên 100 và giành lại 104.55
⚠️ Có thể xuất hiện nhịp điều chỉnh sau đợt bứt phá mạnh.
Đà mạnh, nhưng đừng đuổi theo đỉnh tăng. Quản lý rủi ro & tự nghiên cứu (DYOR).
#CRWV #CoreWeave #Crypto #Binance #Trading
13


·
--
Thị trường đã định giá cho cuộc họp vào tháng 9 và sau ngày thứ Sáu tuần trước, mọi thứ đảo chiều hoàn toàn. Trước đó còn đang bàn liệu có cắt giảm lãi suất hay không, thì nay lại là liệu có tăng hay không. Dữ liệu việc làm vượt kỳ vọng rất xa. Thứ Năm có PPI, Thứ Sáu có CPI, hai dữ liệu này “đè thẳng” lên trước cuộc họp. Trong tuần này không có báo cáo tài chính đáng kể nào, nên lãi suất chính là mạch câu chuyện duy nhất.
Bên giao dịch hợp đồng tương lai lãi suất hiện đang dồn xác suất tăng lãi vào tháng 9 lên quanh mức 60%. Hôm nay Mỹ nghỉ lễ Lao động, báo giá tại $CRWVB về cơ bản vẫn là sự tiếp nối của cây hôm thứ Sáu tuần trước, không thấy gì đáng chú ý. Nhân lúc đó, tôi lật lại sổ sách của công ty CoreWeave và xem kỹ lần nữa.
Công ty tiền thân là một trang trại khai thác Ethereum, nhưng hiện hoạt động là lắp các card của NVIDIA thành cụm rồi cho thuê theo mô hình cụm thuê. Danh sách khách hàng gồm OpenAI, Meta, Anthropic và Google. Tính đến cuối tháng Sáu, lượng dự trữ hợp đồng khoảng 104 tỷ đô la. Phía nhu cầu không có gì để tranh cãi.
Vấn đề nằm ở chỗ những card đó được mua lại bằng cách nào.
Cuối quý 2, trên bảng cân đối kế toán của họ, tổng nợ có truy đòi và không truy đòi cộng lại khoảng 35,1 tỷ đô la. Cùng quý đó, chi phí lãi ròng là 640 triệu. Trong hướng dẫn cho quý 3 mà công ty đưa ra, chi phí lãi dự kiến sẽ lên mức 860 đến 940 triệu, còn lợi nhuận hoạt động điều chỉnh là 200 đến 260 triệu. Chỉ riêng lãi suất đã gấp khoảng 3–4 lần lợi nhuận hoạt động. Tỷ lệ này không phải là “xấu đi riêng một quý”, mà nó vẫn luôn như vậy.
Kéo ra cả năm thì tỷ lệ còn “gắt” hơn. Hướng dẫn chi tiêu vốn của ban quản lý là 35 đến 39 tỷ đô la, trong khi hướng dẫn doanh thu cho cùng năm chỉ khoảng hơn 1/3 so với con số đó—phần chênh lệch được bù lại hoàn toàn bằng việc huy động vốn. Mỗi quý CoreWeave trả lãi bằng tiền thật, lãi suất biến động sẽ phản ánh thẳng vào kết quả lãi/lỗ, không cần chờ mô hình định giá truyền dẫn.
Khi việc tăng lãi suất đập vào đầu họ, ban đầu tôi nghĩ tới lớp “định giá”. Nhưng thông báo về khoản vay mới ngày 10 tháng Tám đã đổi suy nghĩ đó: thứ “cứng hơn” nằm trong cơ cấu nợ.
Đó là một khoản vay định kỳ rút theo lệnh chậm 2,6 tỷ đô la, định giá theo SOFR cộng 550 điểm cơ bản, kỳ hạn khoảng 5 năm. Ngay trong thông báo, họ tự ghi rõ: số tiền này gắn với các hợp đồng khách hàng có thời hạn bình quân khoảng 3 năm.
Phía tài sản đáo hạn sau 3 năm, còn phía nợ thì phải tới 5 năm mới trả xong. Hai năm “trống” ở giữa phải dựa vào gia hạn hợp đồng hoặc khách hàng mới để nối lại. Khi thị trường thuận lợi, đây hầu như không phải vấn đề—card là hàng khan hiếm, gia hạn phải xếp hàng; nhưng nếu nhịp độ nhu cầu đổi khác, thì hai năm đó sẽ thành “rủi ro phơi lộ”.
Cách công ty tự giải thích khoản tiền này và cách đọc điều khoản thì là hai chuyện khác nhau. Trên cuộc gọi với nhà đầu tư, CEO nói rằng cấu trúc này cho phép công ty nhắm tới các khách hàng doanh nghiệp chỉ muốn ký 2 đến 3 năm—nghe như thể đang mở ra một thị trường mới. Nhà phân tích Arvind Ramnani của Truist đưa ra luận điểm lạc quan vào cuối tháng Tám, và điểm rơi của lập luận đó lại chính là các hợp đồng dài hạn. Ông cho rằng việc tăng giá sẽ được truyền vào hợp đồng khách hàng trước, trong khi chi phí tăng bên phía NVIDIA chỉ thể hiện khi các máy xuất hàng vào đầu năm tới. Trong vài tháng ở giữa đó, phần đóng góp lợi nhuận gộp của các hợp đồng dài hạn sẽ được nâng rõ rệt.
Công ty mở “cửa” cho hợp đồng ngắn, nhưng logic lạc quan lại dựa trên lợi nhuận gộp của hợp đồng dài. Hai việc này có thể cùng đúng, nhưng chúng đang chỉ vào hai mảng kinh doanh khác nhau.
Đường lãi suất cuối cùng “đập” vào chỗ nào, CFO đã từng đưa ra vạch chia cụ thể. Ông nói rằng trong năm qua, họ đã kéo chi phí vốn vay bình quân gia quyền giảm khoảng 300 điểm cơ bản; nếu tính theo quy mô nợ ở cuối kỳ theo quý, thì mỗi năm tiết kiệm khoảng 1,1 tỷ đô la tiền lãi. Những 300 điểm cơ bản đến từ điều kiện tín dụng cải thiện và kênh tài trợ mở ra, không liên quan đến lãi suất chuẩn. Lật lại cách tính đó: với cùng một “khối lượng nợ”, nếu lãi suất chuẩn tăng thêm 25 điểm cơ bản, thì tiền lãi phải trả trong một năm sẽ tăng lên gần 100 triệu đô la. Chỉ cần tăng 2–3 lần như vậy, phần mà ban quản lý vất vả tiết kiệm được sẽ bị ăn mất một mảng lớn.
Vì vậy, nếu vòng này thực sự đi vào kịch bản tăng lãi, thứ thị trường cần tính lại trước hết là khả năng tái vay của CoreWeave và đường cong chi phí huy động vốn, còn P/E sẽ xếp sau. Phía nhu cầu tôi không nghi ngờ: bốn công ty mô hình lớn nhất đều đã ký tên, loại đơn hàng này không thể “vẽ” ra được. Tôi nghi ngờ là trong môi trường vay tiền trở nên đắt đỏ, khoảng chênh giữa kỳ hạn 3 năm và 5 năm liệu có chuyển từ một sắp xếp mang tính kỹ thuật thành một vấn đề thật sự hay không.
Những điều có thể bác bỏ nhận định đó sẽ có trong tuần này. Nếu cả PPI thứ Năm và CPI thứ Sáu đều hạ nhiệt, thì cược tăng lãi sẽ rơi về dưới 40%, và toàn bộ phép tính stress nêu ở trên sẽ phải giảm hệ số. Ngược lại, nếu hai dữ liệu đều nóng lên, thì đến cuộc họp tuần sau, logic này mới thực sự được đưa lên bàn.
Các công ty AI tài sản nặng, con số dự trữ hợp đồng quá lớn dễ khiến người ta lơ là cảnh giác. #CoreWeave Báo cáo tài chính tiếp theo sắp ra, có thể xem xem khoảng cách giữa hai dòng “chi phí lãi” và “lợi nhuận hoạt động điều chỉnh” có tiếp tục bị kéo giãn hay không. Khoảng cách đó—còn cho thấy đã tăng thêm bao nhiêu so với backlog—thì càng nói rõ họ có thể trụ được đến năm nào.
Thị trường đã định giá cho cuộc họp vào tháng 9 và sau ngày thứ Sáu tuần trước, mọi thứ đảo chiều hoàn toàn. Trước đó còn đang bàn liệu có cắt giảm lãi suất hay không, thì nay lại là liệu có tăng hay không. Dữ liệu việc làm vượt kỳ vọng rất xa. Thứ Năm có PPI, Thứ Sáu có CPI, hai dữ liệu này “đè thẳng” lên trước cuộc họp. Trong tuần này không có báo cáo tài chính đáng kể nào, nên lãi suất chính là mạch câu chuyện duy nhất.
Bên giao dịch hợp đồng tương lai lãi suất hiện đang dồn xác suất tăng lãi vào tháng 9 lên quanh mức 60%. Hôm nay Mỹ nghỉ lễ Lao động, báo giá tại $CRWVB về cơ bản vẫn là sự tiếp nối của cây hôm thứ Sáu tuần trước, không thấy gì đáng chú ý. Nhân lúc đó, tôi lật lại sổ sách của công ty CoreWeave và xem kỹ lần nữa.
Công ty tiền thân là một trang trại khai thác Ethereum, nhưng hiện hoạt động là lắp các card của NVIDIA thành cụm rồi cho thuê theo mô hình cụm thuê. Danh sách khách hàng gồm OpenAI, Meta, Anthropic và Google. Tính đến cuối tháng Sáu, lượng dự trữ hợp đồng khoảng 104 tỷ đô la. Phía nhu cầu không có gì để tranh cãi.
Vấn đề nằm ở chỗ những card đó được mua lại bằng cách nào.
Cuối quý 2, trên bảng cân đối kế toán của họ, tổng nợ có truy đòi và không truy đòi cộng lại khoảng 35,1 tỷ đô la. Cùng quý đó, chi phí lãi ròng là 640 triệu. Trong hướng dẫn cho quý 3 mà công ty đưa ra, chi phí lãi dự kiến sẽ lên mức 860 đến 940 triệu, còn lợi nhuận hoạt động điều chỉnh là 200 đến 260 triệu. Chỉ riêng lãi suất đã gấp khoảng 3–4 lần lợi nhuận hoạt động. Tỷ lệ này không phải là “xấu đi riêng một quý”, mà nó vẫn luôn như vậy.
Kéo ra cả năm thì tỷ lệ còn “gắt” hơn. Hướng dẫn chi tiêu vốn của ban quản lý là 35 đến 39 tỷ đô la, trong khi hướng dẫn doanh thu cho cùng năm chỉ khoảng hơn 1/3 so với con số đó—phần chênh lệch được bù lại hoàn toàn bằng việc huy động vốn. Mỗi quý CoreWeave trả lãi bằng tiền thật, lãi suất biến động sẽ phản ánh thẳng vào kết quả lãi/lỗ, không cần chờ mô hình định giá truyền dẫn.
Khi việc tăng lãi suất đập vào đầu họ, ban đầu tôi nghĩ tới lớp “định giá”. Nhưng thông báo về khoản vay mới ngày 10 tháng Tám đã đổi suy nghĩ đó: thứ “cứng hơn” nằm trong cơ cấu nợ.
Đó là một khoản vay định kỳ rút theo lệnh chậm 2,6 tỷ đô la, định giá theo SOFR cộng 550 điểm cơ bản, kỳ hạn khoảng 5 năm. Ngay trong thông báo, họ tự ghi rõ: số tiền này gắn với các hợp đồng khách hàng có thời hạn bình quân khoảng 3 năm.
Phía tài sản đáo hạn sau 3 năm, còn phía nợ thì phải tới 5 năm mới trả xong. Hai năm “trống” ở giữa phải dựa vào gia hạn hợp đồng hoặc khách hàng mới để nối lại. Khi thị trường thuận lợi, đây hầu như không phải vấn đề—card là hàng khan hiếm, gia hạn phải xếp hàng; nhưng nếu nhịp độ nhu cầu đổi khác, thì hai năm đó sẽ thành “rủi ro phơi lộ”.
Cách công ty tự giải thích khoản tiền này và cách đọc điều khoản thì là hai chuyện khác nhau. Trên cuộc gọi với nhà đầu tư, CEO nói rằng cấu trúc này cho phép công ty nhắm tới các khách hàng doanh nghiệp chỉ muốn ký 2 đến 3 năm—nghe như thể đang mở ra một thị trường mới. Nhà phân tích Arvind Ramnani của Truist đưa ra luận điểm lạc quan vào cuối tháng Tám, và điểm rơi của lập luận đó lại chính là các hợp đồng dài hạn. Ông cho rằng việc tăng giá sẽ được truyền vào hợp đồng khách hàng trước, trong khi chi phí tăng bên phía NVIDIA chỉ thể hiện khi các máy xuất hàng vào đầu năm tới. Trong vài tháng ở giữa đó, phần đóng góp lợi nhuận gộp của các hợp đồng dài hạn sẽ được nâng rõ rệt.
Công ty mở “cửa” cho hợp đồng ngắn, nhưng logic lạc quan lại dựa trên lợi nhuận gộp của hợp đồng dài. Hai việc này có thể cùng đúng, nhưng chúng đang chỉ vào hai mảng kinh doanh khác nhau.
Đường lãi suất cuối cùng “đập” vào chỗ nào, CFO đã từng đưa ra vạch chia cụ thể. Ông nói rằng trong năm qua, họ đã kéo chi phí vốn vay bình quân gia quyền giảm khoảng 300 điểm cơ bản; nếu tính theo quy mô nợ ở cuối kỳ theo quý, thì mỗi năm tiết kiệm khoảng 1,1 tỷ đô la tiền lãi. Những 300 điểm cơ bản đến từ điều kiện tín dụng cải thiện và kênh tài trợ mở ra, không liên quan đến lãi suất chuẩn. Lật lại cách tính đó: với cùng một “khối lượng nợ”, nếu lãi suất chuẩn tăng thêm 25 điểm cơ bản, thì tiền lãi phải trả trong một năm sẽ tăng lên gần 100 triệu đô la. Chỉ cần tăng 2–3 lần như vậy, phần mà ban quản lý vất vả tiết kiệm được sẽ bị ăn mất một mảng lớn.
Vì vậy, nếu vòng này thực sự đi vào kịch bản tăng lãi, thứ thị trường cần tính lại trước hết là khả năng tái vay của CoreWeave và đường cong chi phí huy động vốn, còn P/E sẽ xếp sau. Phía nhu cầu tôi không nghi ngờ: bốn công ty mô hình lớn nhất đều đã ký tên, loại đơn hàng này không thể “vẽ” ra được. Tôi nghi ngờ là trong môi trường vay tiền trở nên đắt đỏ, khoảng chênh giữa kỳ hạn 3 năm và 5 năm liệu có chuyển từ một sắp xếp mang tính kỹ thuật thành một vấn đề thật sự hay không.
Những điều có thể bác bỏ nhận định đó sẽ có trong tuần này. Nếu cả PPI thứ Năm và CPI thứ Sáu đều hạ nhiệt, thì cược tăng lãi sẽ rơi về dưới 40%, và toàn bộ phép tính stress nêu ở trên sẽ phải giảm hệ số. Ngược lại, nếu hai dữ liệu đều nóng lên, thì đến cuộc họp tuần sau, logic này mới thực sự được đưa lên bàn.
Các công ty AI tài sản nặng, con số dự trữ hợp đồng quá lớn dễ khiến người ta lơ là cảnh giác. #CoreWeave Báo cáo tài chính tiếp theo sắp ra, có thể xem xem khoảng cách giữa hai dòng “chi phí lãi” và “lợi nhuận hoạt động điều chỉnh” có tiếp tục bị kéo giãn hay không. Khoảng cách đó—còn cho thấy đã tăng thêm bao nhiêu so với backlog—thì càng nói rõ họ có thể trụ được đến năm nào.
Bên giao dịch hợp đồng tương lai lãi suất hiện đang dồn xác suất tăng lãi vào tháng 9 lên quanh mức 60%. Hôm nay Mỹ nghỉ lễ Lao động, báo giá tại $CRWVB về cơ bản vẫn là sự tiếp nối của cây hôm thứ Sáu tuần trước, không thấy gì đáng chú ý. Nhân lúc đó, tôi lật lại sổ sách của công ty CoreWeave và xem kỹ lần nữa.
Công ty tiền thân là một trang trại khai thác Ethereum, nhưng hiện hoạt động là lắp các card của NVIDIA thành cụm rồi cho thuê theo mô hình cụm thuê. Danh sách khách hàng gồm OpenAI, Meta, Anthropic và Google. Tính đến cuối tháng Sáu, lượng dự trữ hợp đồng khoảng 104 tỷ đô la. Phía nhu cầu không có gì để tranh cãi.
Vấn đề nằm ở chỗ những card đó được mua lại bằng cách nào.
Cuối quý 2, trên bảng cân đối kế toán của họ, tổng nợ có truy đòi và không truy đòi cộng lại khoảng 35,1 tỷ đô la. Cùng quý đó, chi phí lãi ròng là 640 triệu. Trong hướng dẫn cho quý 3 mà công ty đưa ra, chi phí lãi dự kiến sẽ lên mức 860 đến 940 triệu, còn lợi nhuận hoạt động điều chỉnh là 200 đến 260 triệu. Chỉ riêng lãi suất đã gấp khoảng 3–4 lần lợi nhuận hoạt động. Tỷ lệ này không phải là “xấu đi riêng một quý”, mà nó vẫn luôn như vậy.
Kéo ra cả năm thì tỷ lệ còn “gắt” hơn. Hướng dẫn chi tiêu vốn của ban quản lý là 35 đến 39 tỷ đô la, trong khi hướng dẫn doanh thu cho cùng năm chỉ khoảng hơn 1/3 so với con số đó—phần chênh lệch được bù lại hoàn toàn bằng việc huy động vốn. Mỗi quý CoreWeave trả lãi bằng tiền thật, lãi suất biến động sẽ phản ánh thẳng vào kết quả lãi/lỗ, không cần chờ mô hình định giá truyền dẫn.
Khi việc tăng lãi suất đập vào đầu họ, ban đầu tôi nghĩ tới lớp “định giá”. Nhưng thông báo về khoản vay mới ngày 10 tháng Tám đã đổi suy nghĩ đó: thứ “cứng hơn” nằm trong cơ cấu nợ.
Đó là một khoản vay định kỳ rút theo lệnh chậm 2,6 tỷ đô la, định giá theo SOFR cộng 550 điểm cơ bản, kỳ hạn khoảng 5 năm. Ngay trong thông báo, họ tự ghi rõ: số tiền này gắn với các hợp đồng khách hàng có thời hạn bình quân khoảng 3 năm.
Phía tài sản đáo hạn sau 3 năm, còn phía nợ thì phải tới 5 năm mới trả xong. Hai năm “trống” ở giữa phải dựa vào gia hạn hợp đồng hoặc khách hàng mới để nối lại. Khi thị trường thuận lợi, đây hầu như không phải vấn đề—card là hàng khan hiếm, gia hạn phải xếp hàng; nhưng nếu nhịp độ nhu cầu đổi khác, thì hai năm đó sẽ thành “rủi ro phơi lộ”.
Cách công ty tự giải thích khoản tiền này và cách đọc điều khoản thì là hai chuyện khác nhau. Trên cuộc gọi với nhà đầu tư, CEO nói rằng cấu trúc này cho phép công ty nhắm tới các khách hàng doanh nghiệp chỉ muốn ký 2 đến 3 năm—nghe như thể đang mở ra một thị trường mới. Nhà phân tích Arvind Ramnani của Truist đưa ra luận điểm lạc quan vào cuối tháng Tám, và điểm rơi của lập luận đó lại chính là các hợp đồng dài hạn. Ông cho rằng việc tăng giá sẽ được truyền vào hợp đồng khách hàng trước, trong khi chi phí tăng bên phía NVIDIA chỉ thể hiện khi các máy xuất hàng vào đầu năm tới. Trong vài tháng ở giữa đó, phần đóng góp lợi nhuận gộp của các hợp đồng dài hạn sẽ được nâng rõ rệt.
Công ty mở “cửa” cho hợp đồng ngắn, nhưng logic lạc quan lại dựa trên lợi nhuận gộp của hợp đồng dài. Hai việc này có thể cùng đúng, nhưng chúng đang chỉ vào hai mảng kinh doanh khác nhau.
Đường lãi suất cuối cùng “đập” vào chỗ nào, CFO đã từng đưa ra vạch chia cụ thể. Ông nói rằng trong năm qua, họ đã kéo chi phí vốn vay bình quân gia quyền giảm khoảng 300 điểm cơ bản; nếu tính theo quy mô nợ ở cuối kỳ theo quý, thì mỗi năm tiết kiệm khoảng 1,1 tỷ đô la tiền lãi. Những 300 điểm cơ bản đến từ điều kiện tín dụng cải thiện và kênh tài trợ mở ra, không liên quan đến lãi suất chuẩn. Lật lại cách tính đó: với cùng một “khối lượng nợ”, nếu lãi suất chuẩn tăng thêm 25 điểm cơ bản, thì tiền lãi phải trả trong một năm sẽ tăng lên gần 100 triệu đô la. Chỉ cần tăng 2–3 lần như vậy, phần mà ban quản lý vất vả tiết kiệm được sẽ bị ăn mất một mảng lớn.
Vì vậy, nếu vòng này thực sự đi vào kịch bản tăng lãi, thứ thị trường cần tính lại trước hết là khả năng tái vay của CoreWeave và đường cong chi phí huy động vốn, còn P/E sẽ xếp sau. Phía nhu cầu tôi không nghi ngờ: bốn công ty mô hình lớn nhất đều đã ký tên, loại đơn hàng này không thể “vẽ” ra được. Tôi nghi ngờ là trong môi trường vay tiền trở nên đắt đỏ, khoảng chênh giữa kỳ hạn 3 năm và 5 năm liệu có chuyển từ một sắp xếp mang tính kỹ thuật thành một vấn đề thật sự hay không.
Những điều có thể bác bỏ nhận định đó sẽ có trong tuần này. Nếu cả PPI thứ Năm và CPI thứ Sáu đều hạ nhiệt, thì cược tăng lãi sẽ rơi về dưới 40%, và toàn bộ phép tính stress nêu ở trên sẽ phải giảm hệ số. Ngược lại, nếu hai dữ liệu đều nóng lên, thì đến cuộc họp tuần sau, logic này mới thực sự được đưa lên bàn.
Các công ty AI tài sản nặng, con số dự trữ hợp đồng quá lớn dễ khiến người ta lơ là cảnh giác. #CoreWeave Báo cáo tài chính tiếp theo sắp ra, có thể xem xem khoảng cách giữa hai dòng “chi phí lãi” và “lợi nhuận hoạt động điều chỉnh” có tiếp tục bị kéo giãn hay không. Khoảng cách đó—còn cho thấy đã tăng thêm bao nhiêu so với backlog—thì càng nói rõ họ có thể trụ được đến năm nào.
89
Ai-Token đang là chủ đề được bàn tán khắp nơi, nhưng chẳng ai nhìn vào “nút thắt vật lý” thực sự:
CoreWeave vừa “flex” một lượng tồn đọng doanh thu khổng lồ trị giá 104 tỷ USD! 🤯
Cuộc thảo luận ETF neocloud mới của Yahoo Finance đã đưa CRWV vào tâm điểm khi báo cáo doanh thu Q2 đạt 2,6B USD (tăng 112% YoY) cùng với hơn 25B USD cam kết khách hàng mới trong Q3.
Vì sao điều này quan trọng:
AI không chỉ là mã code — mà là phần cứng nặng, tiền thuê năng lực tính toán và mức năng lượng khổng lồ. Biên lợi nhuận EBITDA đã điều chỉnh 59% cho thấy quy mô đang chuyển thành đòn bẩy vận hành thực sự.
Thách thức thực sự phía trước:
Chuyển một “tồn đọng” 104B USD thành dòng tiền thực. Thị trường sẽ theo dõi:
Khả năng tiếp cận GPU & tính sẵn có năng lượng
Lãi suất tài trợ & các kế hoạch mở rộng
Mức độ tập trung khách hàng
Nếu họ thực hiện được, mô hình cho thuê năng lực tính toán sẽ thắng. Nếu nguồn vốn bị chậm, tâm lý sẽ đảo chiều nhanh chóng.
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
{future}(CRWVUSDT)
Tương lai thực sự của năng lực tính toán AI nằm ở đâu? Bỏ phiếu bên dưới! 👇
Ai-Token đang là chủ đề được bàn tán khắp nơi, nhưng chẳng ai nhìn vào “nút thắt vật lý” thực sự:
CoreWeave vừa “flex” một lượng tồn đọng doanh thu khổng lồ trị giá 104 tỷ USD! 🤯
Cuộc thảo luận ETF neocloud mới của Yahoo Finance đã đưa CRWV vào tâm điểm khi báo cáo doanh thu Q2 đạt 2,6B USD (tăng 112% YoY) cùng với hơn 25B USD cam kết khách hàng mới trong Q3.
Vì sao điều này quan trọng:
AI không chỉ là mã code — mà là phần cứng nặng, tiền thuê năng lực tính toán và mức năng lượng khổng lồ. Biên lợi nhuận EBITDA đã điều chỉnh 59% cho thấy quy mô đang chuyển thành đòn bẩy vận hành thực sự.
Thách thức thực sự phía trước:
Chuyển một “tồn đọng” 104B USD thành dòng tiền thực. Thị trường sẽ theo dõi:
Khả năng tiếp cận GPU & tính sẵn có năng lượng
Lãi suất tài trợ & các kế hoạch mở rộng
Mức độ tập trung khách hàng
Nếu họ thực hiện được, mô hình cho thuê năng lực tính toán sẽ thắng. Nếu nguồn vốn bị chậm, tâm lý sẽ đảo chiều nhanh chóng.
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
Tương lai thực sự của năng lực tính toán AI nằm ở đâu? Bỏ phiếu bên dưới! 👇
CoreWeave vừa “flex” một lượng tồn đọng doanh thu khổng lồ trị giá 104 tỷ USD! 🤯
Cuộc thảo luận ETF neocloud mới của Yahoo Finance đã đưa CRWV vào tâm điểm khi báo cáo doanh thu Q2 đạt 2,6B USD (tăng 112% YoY) cùng với hơn 25B USD cam kết khách hàng mới trong Q3.
Vì sao điều này quan trọng:
AI không chỉ là mã code — mà là phần cứng nặng, tiền thuê năng lực tính toán và mức năng lượng khổng lồ. Biên lợi nhuận EBITDA đã điều chỉnh 59% cho thấy quy mô đang chuyển thành đòn bẩy vận hành thực sự.
Thách thức thực sự phía trước:
Chuyển một “tồn đọng” 104B USD thành dòng tiền thực. Thị trường sẽ theo dõi:
Khả năng tiếp cận GPU & tính sẵn có năng lượng
Lãi suất tài trợ & các kế hoạch mở rộng
Mức độ tập trung khách hàng
Nếu họ thực hiện được, mô hình cho thuê năng lực tính toán sẽ thắng. Nếu nguồn vốn bị chậm, tâm lý sẽ đảo chiều nhanh chóng.
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
Tương lai thực sự của năng lực tính toán AI nằm ở đâu? Bỏ phiếu bên dưới! 👇
Traditional Cloud
100%
DePIN / Crypto AI
0%
1 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
2
992
·
--
Tăng giá
CoreWeave trước cơ hội tăng mạnh?
Các nhà phân tích của Truist cho rằng cổ phiếu CoreWeave có thể tiến gần đến vùng yếu, mặc dù chi phí chip tăng.
Cược chính: nhu cầu mạnh mẽ tiếp tục đối với hạ tầng trí tuệ nhân tạo và điện toán đám mây có thể bù đắp cho chi phí cao hơn của hạ tầng cơ sở.
AI vẫn là động lực chính cho cổ phiếu các trung tâm dữ liệu.
{future}(CRWVUSDT)
#CoreWeave #AI #Stocks #tech
CoreWeave trước cơ hội tăng mạnh?
Các nhà phân tích của Truist cho rằng cổ phiếu CoreWeave có thể tiến gần đến vùng yếu, mặc dù chi phí chip tăng.
Cược chính: nhu cầu mạnh mẽ tiếp tục đối với hạ tầng trí tuệ nhân tạo và điện toán đám mây có thể bù đắp cho chi phí cao hơn của hạ tầng cơ sở.
AI vẫn là động lực chính cho cổ phiếu các trung tâm dữ liệu.
#CoreWeave #AI #Stocks #tech
Các nhà phân tích của Truist cho rằng cổ phiếu CoreWeave có thể tiến gần đến vùng yếu, mặc dù chi phí chip tăng.
Cược chính: nhu cầu mạnh mẽ tiếp tục đối với hạ tầng trí tuệ nhân tạo và điện toán đám mây có thể bù đắp cho chi phí cao hơn của hạ tầng cơ sở.
AI vẫn là động lực chính cho cổ phiếu các trung tâm dữ liệu.
#CoreWeave #AI #Stocks #tech
1
525
🇮🇩 CoreWeave mở rộng tại châu Á với các trung tâm dữ liệu ở Indonesia
Công ty CoreWeave, chuyên cung cấp các dịch vụ điện toán đám mây phục vụ trí tuệ nhân tạo, đã công bố việc thâm nhập thị trường châu Á thông qua việc xây dựng các trung tâm dữ liệu mới tại Indonesia. Bước đi này nhằm đáp ứng nhu cầu ngày càng tăng đối với các dịch vụ điện toán đám mây chuyên biệt trong khu vực.
━━━━━━━━━━━━━━
📊 Tác động: 📈 Cao
🏷️ KHÁC
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 Nguồn: cryptobriefing.com
🇮🇩 CoreWeave mở rộng tại châu Á với các trung tâm dữ liệu ở Indonesia
Công ty CoreWeave, chuyên cung cấp các dịch vụ điện toán đám mây phục vụ trí tuệ nhân tạo, đã công bố việc thâm nhập thị trường châu Á thông qua việc xây dựng các trung tâm dữ liệu mới tại Indonesia. Bước đi này nhằm đáp ứng nhu cầu ngày càng tăng đối với các dịch vụ điện toán đám mây chuyên biệt trong khu vực.
━━━━━━━━━━━━━━
📊 Tác động: 📈 Cao
🏷️ KHÁC
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 Nguồn: cryptobriefing.com
Công ty CoreWeave, chuyên cung cấp các dịch vụ điện toán đám mây phục vụ trí tuệ nhân tạo, đã công bố việc thâm nhập thị trường châu Á thông qua việc xây dựng các trung tâm dữ liệu mới tại Indonesia. Bước đi này nhằm đáp ứng nhu cầu ngày càng tăng đối với các dịch vụ điện toán đám mây chuyên biệt trong khu vực.
━━━━━━━━━━━━━━
📊 Tác động: 📈 Cao
🏷️ KHÁC
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 Nguồn: cryptobriefing.com
13

·
--
CoreWeave đơn ngày giảm mạnh 13%, nhóm cổ phiếu HPC và chủ đề “cloud mới” (new cloud) đồng loạt suy yếu.
Mồi lửa xuất phát từ thông tin được truyền bên phía Meta — thị trường bắt đầu nghi ngờ liệu nhịp độ mua sắm năng lực tính toán của các “đại gia” quy mô cực lớn có đang chậm lại hay không. Một khi kỳ vọng đơn hàng của các khách hàng đầu bảng bị điều chỉnh giảm, những cổ phiếu “new cloud” mà định giá chủ yếu dựa vào câu chuyện “AI năng lực tính toán” sẽ có biên độ điều chỉnh lớn hơn so với tưởng tượng.
Quan điểm của tôi: đợt “xả” này không phải do nền tảng thay đổi, mà là do chênh lệch kỳ vọng. Doanh thu của CoreWeave tập trung cao vào một vài khách hàng lớn, rủi ro tập trung khách hàng trong thị trường tăng thường ít được nhắc tới; chỉ cần có một chút gió thổi thì việc hiện thực hóa diễn ra rất tập trung.
Đối với thị trường crypto cũng không hoàn toàn không liên quan — tâm lý của mảng AI + Crypto ít nhiều sẽ lan truyền theo chuỗi này. Trong ngắn hạn có thể quan sát dòng tiền vào các token liên quan đến năng lực tính toán; nếu tâm lý bi quan từ thị trường truyền thống lan sang, các mã như $TAO $RENDER có thể sẽ chịu áp lực trước.
#AI算力 #CoreWeave #cổ phiếu new cloud
CoreWeave đơn ngày giảm mạnh 13%, nhóm cổ phiếu HPC và chủ đề “cloud mới” (new cloud) đồng loạt suy yếu.
Mồi lửa xuất phát từ thông tin được truyền bên phía Meta — thị trường bắt đầu nghi ngờ liệu nhịp độ mua sắm năng lực tính toán của các “đại gia” quy mô cực lớn có đang chậm lại hay không. Một khi kỳ vọng đơn hàng của các khách hàng đầu bảng bị điều chỉnh giảm, những cổ phiếu “new cloud” mà định giá chủ yếu dựa vào câu chuyện “AI năng lực tính toán” sẽ có biên độ điều chỉnh lớn hơn so với tưởng tượng.
Quan điểm của tôi: đợt “xả” này không phải do nền tảng thay đổi, mà là do chênh lệch kỳ vọng. Doanh thu của CoreWeave tập trung cao vào một vài khách hàng lớn, rủi ro tập trung khách hàng trong thị trường tăng thường ít được nhắc tới; chỉ cần có một chút gió thổi thì việc hiện thực hóa diễn ra rất tập trung.
Đối với thị trường crypto cũng không hoàn toàn không liên quan — tâm lý của mảng AI + Crypto ít nhiều sẽ lan truyền theo chuỗi này. Trong ngắn hạn có thể quan sát dòng tiền vào các token liên quan đến năng lực tính toán; nếu tâm lý bi quan từ thị trường truyền thống lan sang, các mã như $TAO $RENDER có thể sẽ chịu áp lực trước.
#AI算力 #CoreWeave #cổ phiếu new cloud
Mồi lửa xuất phát từ thông tin được truyền bên phía Meta — thị trường bắt đầu nghi ngờ liệu nhịp độ mua sắm năng lực tính toán của các “đại gia” quy mô cực lớn có đang chậm lại hay không. Một khi kỳ vọng đơn hàng của các khách hàng đầu bảng bị điều chỉnh giảm, những cổ phiếu “new cloud” mà định giá chủ yếu dựa vào câu chuyện “AI năng lực tính toán” sẽ có biên độ điều chỉnh lớn hơn so với tưởng tượng.
Quan điểm của tôi: đợt “xả” này không phải do nền tảng thay đổi, mà là do chênh lệch kỳ vọng. Doanh thu của CoreWeave tập trung cao vào một vài khách hàng lớn, rủi ro tập trung khách hàng trong thị trường tăng thường ít được nhắc tới; chỉ cần có một chút gió thổi thì việc hiện thực hóa diễn ra rất tập trung.
Đối với thị trường crypto cũng không hoàn toàn không liên quan — tâm lý của mảng AI + Crypto ít nhiều sẽ lan truyền theo chuỗi này. Trong ngắn hạn có thể quan sát dòng tiền vào các token liên quan đến năng lực tính toán; nếu tâm lý bi quan từ thị trường truyền thống lan sang, các mã như $TAO $RENDER có thể sẽ chịu áp lực trước.
#AI算力 #CoreWeave #cổ phiếu new cloud
52
·
--
CoreWeave kết quả kinh doanh quý 2 vượt kỳ vọng, giá cổ phiếu tăng mạnh 17% trước giờ giao dịch, qua đó trực tiếp kéo tâm lý của toàn bộ nhóm phần mềm khởi sắc trở lại. Nebius Group cũng tăng theo 9,4%, cổ phiếu liên quan đến AI và điện toán hiệu năng cao một lần nữa trở thành tâm điểm của thị trường.
Những điểm then chốt của báo cáo lần này:
1. Doanh thu và dự trữ đơn hàng đều vượt kỳ vọng, xác nhận nhu cầu AI về điện toán thực sự đang tăng trưởng
2. Cơ cấu khách hàng lớn và tiến độ mở rộng công suất được thị trường ghi nhận, phần nào làm giảm lo ngại trước đó về chi tiêu vốn
3. Hiệu ứng liên động của cả nhóm rất rõ rệt, $CRWV và $NBIS đồng loạt tăng mạnh, dòng tiền quay trở lại mảng phần mềm AI
Trong ngắn hạn, thông thường diễn biến từ báo cáo có không gian “phần bù” tâm lý trong 1–3 ngày, phù hợp để theo dõi mức độ duy trì đà sau khi tăng với khối lượng. Tuy nhiên, cũng cần lưu ý rằng khi mức tăng trước giờ giao dịch quá lớn, xác suất giảm trở lại sau khi mở cửa cũng không thấp; vì vậy đuổi giá cần thận trọng.
Trong trung và dài hạn, đáng theo dõi hơn là tốc độ hiện thực hóa cung–cầu về điện toán GPU và nhu cầu ở phía suy luận (inference). Hiệu quả kinh doanh có tiếp tục vượt kỳ vọng hay không mới là điểm tựa căn bản để cả nhóm đi lên mạnh.
#AI算力 #CoreWeave #Nebius
CoreWeave kết quả kinh doanh quý 2 vượt kỳ vọng, giá cổ phiếu tăng mạnh 17% trước giờ giao dịch, qua đó trực tiếp kéo tâm lý của toàn bộ nhóm phần mềm khởi sắc trở lại. Nebius Group cũng tăng theo 9,4%, cổ phiếu liên quan đến AI và điện toán hiệu năng cao một lần nữa trở thành tâm điểm của thị trường.
Những điểm then chốt của báo cáo lần này:
1. Doanh thu và dự trữ đơn hàng đều vượt kỳ vọng, xác nhận nhu cầu AI về điện toán thực sự đang tăng trưởng
2. Cơ cấu khách hàng lớn và tiến độ mở rộng công suất được thị trường ghi nhận, phần nào làm giảm lo ngại trước đó về chi tiêu vốn
3. Hiệu ứng liên động của cả nhóm rất rõ rệt, $CRWV và $NBIS đồng loạt tăng mạnh, dòng tiền quay trở lại mảng phần mềm AI
Trong ngắn hạn, thông thường diễn biến từ báo cáo có không gian “phần bù” tâm lý trong 1–3 ngày, phù hợp để theo dõi mức độ duy trì đà sau khi tăng với khối lượng. Tuy nhiên, cũng cần lưu ý rằng khi mức tăng trước giờ giao dịch quá lớn, xác suất giảm trở lại sau khi mở cửa cũng không thấp; vì vậy đuổi giá cần thận trọng.
Trong trung và dài hạn, đáng theo dõi hơn là tốc độ hiện thực hóa cung–cầu về điện toán GPU và nhu cầu ở phía suy luận (inference). Hiệu quả kinh doanh có tiếp tục vượt kỳ vọng hay không mới là điểm tựa căn bản để cả nhóm đi lên mạnh.
#AI算力 #CoreWeave #Nebius
Những điểm then chốt của báo cáo lần này:
1. Doanh thu và dự trữ đơn hàng đều vượt kỳ vọng, xác nhận nhu cầu AI về điện toán thực sự đang tăng trưởng
2. Cơ cấu khách hàng lớn và tiến độ mở rộng công suất được thị trường ghi nhận, phần nào làm giảm lo ngại trước đó về chi tiêu vốn
3. Hiệu ứng liên động của cả nhóm rất rõ rệt, $CRWV và $NBIS đồng loạt tăng mạnh, dòng tiền quay trở lại mảng phần mềm AI
Trong ngắn hạn, thông thường diễn biến từ báo cáo có không gian “phần bù” tâm lý trong 1–3 ngày, phù hợp để theo dõi mức độ duy trì đà sau khi tăng với khối lượng. Tuy nhiên, cũng cần lưu ý rằng khi mức tăng trước giờ giao dịch quá lớn, xác suất giảm trở lại sau khi mở cửa cũng không thấp; vì vậy đuổi giá cần thận trọng.
Trong trung và dài hạn, đáng theo dõi hơn là tốc độ hiện thực hóa cung–cầu về điện toán GPU và nhu cầu ở phía suy luận (inference). Hiệu quả kinh doanh có tiếp tục vượt kỳ vọng hay không mới là điểm tựa căn bản để cả nhóm đi lên mạnh.
#AI算力 #CoreWeave #Nebius
162

CoreWeave giảm 13%, nhóm cổ phiếu về HPC và các dịch vụ đám mây công nghệ mới cùng lúc suy yếu. Ngòi nổ là tác động từ thông tin bên lề của Meta — thị trường bắt đầu đánh giá lại logic định giá của phân khúc cho thuê năng lực tính toán AI.
Quan điểm cá nhân: đợt điều chỉnh này có thể không hẳn là điều xấu. Trong một năm qua, chỉ cần dính nhãn “AI cloud” là các dòng vốn có thể thổi phồng mạnh, nhưng nhịp độ hiện thực hóa dòng tiền thực tế lại chậm hơn nhiều so với diễn biến giá cổ phiếu. Khi các “ông lớn” phát đi tín hiệu tự xây dựng hoặc định giá theo thương lượng, phần “margin” của bên trung gian sẽ bị co hẹp.
Việc liên hệ với thị trường crypto cũng đáng chú ý: câu chuyện về năng lực tính toán trên chuỗi và GPU cho thuê phi tập trung trước đó từng đi cùng xu hướng tăng của các cổ phiếu HPC truyền thống; trong ngắn hạn, tâm lý thị trường có khả năng sẽ chịu áp lực. Nhưng xét trên góc nhìn dài hơn, nếu quyền định giá của đám mây truyền thống thực sự bị suy giảm, thì năng lực tính toán phi tập trung lại có thêm một “cửa sổ” khác biệt hóa.
Không đuổi theo giá, không bắt “dao rơi”, đợi cấu trúc vận động rõ ràng rồi hãy tính.
#CoreWeave #AI算力 #HPC
CoreWeave giảm 13%, nhóm cổ phiếu về HPC và các dịch vụ đám mây công nghệ mới cùng lúc suy yếu. Ngòi nổ là tác động từ thông tin bên lề của Meta — thị trường bắt đầu đánh giá lại logic định giá của phân khúc cho thuê năng lực tính toán AI.
Quan điểm cá nhân: đợt điều chỉnh này có thể không hẳn là điều xấu. Trong một năm qua, chỉ cần dính nhãn “AI cloud” là các dòng vốn có thể thổi phồng mạnh, nhưng nhịp độ hiện thực hóa dòng tiền thực tế lại chậm hơn nhiều so với diễn biến giá cổ phiếu. Khi các “ông lớn” phát đi tín hiệu tự xây dựng hoặc định giá theo thương lượng, phần “margin” của bên trung gian sẽ bị co hẹp.
Việc liên hệ với thị trường crypto cũng đáng chú ý: câu chuyện về năng lực tính toán trên chuỗi và GPU cho thuê phi tập trung trước đó từng đi cùng xu hướng tăng của các cổ phiếu HPC truyền thống; trong ngắn hạn, tâm lý thị trường có khả năng sẽ chịu áp lực. Nhưng xét trên góc nhìn dài hơn, nếu quyền định giá của đám mây truyền thống thực sự bị suy giảm, thì năng lực tính toán phi tập trung lại có thêm một “cửa sổ” khác biệt hóa.
Không đuổi theo giá, không bắt “dao rơi”, đợi cấu trúc vận động rõ ràng rồi hãy tính.
#CoreWeave #AI算力 #HPC
Quan điểm cá nhân: đợt điều chỉnh này có thể không hẳn là điều xấu. Trong một năm qua, chỉ cần dính nhãn “AI cloud” là các dòng vốn có thể thổi phồng mạnh, nhưng nhịp độ hiện thực hóa dòng tiền thực tế lại chậm hơn nhiều so với diễn biến giá cổ phiếu. Khi các “ông lớn” phát đi tín hiệu tự xây dựng hoặc định giá theo thương lượng, phần “margin” của bên trung gian sẽ bị co hẹp.
Việc liên hệ với thị trường crypto cũng đáng chú ý: câu chuyện về năng lực tính toán trên chuỗi và GPU cho thuê phi tập trung trước đó từng đi cùng xu hướng tăng của các cổ phiếu HPC truyền thống; trong ngắn hạn, tâm lý thị trường có khả năng sẽ chịu áp lực. Nhưng xét trên góc nhìn dài hơn, nếu quyền định giá của đám mây truyền thống thực sự bị suy giảm, thì năng lực tính toán phi tập trung lại có thêm một “cửa sổ” khác biệt hóa.
Không đuổi theo giá, không bắt “dao rơi”, đợi cấu trúc vận động rõ ràng rồi hãy tính.
#CoreWeave #AI算力 #HPC
101
·
--
CoreWeave giảm mạnh 13% chỉ trong một đêm, nhóm cổ phiếu HPC và các ý tưởng điện toán đám mây mới đồng loạt suy yếu, nguyên nhân châm ngòi là các tin liên quan đến Meta.
Thị trường bắt đầu nới lỏng định giá cho câu chuyện về năng lực tính toán (AI compute). Gần đây, nhóm mã này từng bị dòng tiền săn đuổi quá mức, định giá đã “bào mòn” trước kỳ vọng nhu cầu điện toán trong nhiều năm tới; bất kỳ tin xấu nào cũng có thể bị khuếch đại. Tin của Meta cho thấy điều gì? Sự phụ thuộc của các khách hàng quy mô cực lớn vào dịch vụ cloud GPU của bên thứ ba không phải là điều bất biến. Nếu họ tự xây dựng năng lực hoặc điều chỉnh nhịp mua sắm, câu chuyện “bán nước” của các nhà cung cấp sẽ bị giảm giá trị.
Bài học cho giới crypto cũng khá rõ ràng: câu chuyện về năng lực tính toán trên chuỗi (on-chain compute) và các dự án GPU phi tập trung trước đây cũng đã hưởng lợi từ cùng một đợt “beta”. Nếu các cổ phiếu HPC truyền thống bắt đầu quay về mức định giá hợp lý, thì logic định giá/phần bù của các token liên quan cũng cần được xem xét lại. Đừng xem “câu chuyện AI” như tấm thẻ miễn tử; dòng tiền và mức độ tập trung khách hàng mới là các chỉ số cứng.
Trong ngắn hạn, tiếp tục theo dõi liệu có thêm nhiều nhà sản xuất quy mô cực lớn thực hiện các động thái tương tự hay không. Điều này sẽ quyết định liệu đợt giảm lần này là do “giết bằng cảm xúc” hay “giết bằng lý lẽ”.
#AI #HPC #CoreWeave
CoreWeave giảm mạnh 13% chỉ trong một đêm, nhóm cổ phiếu HPC và các ý tưởng điện toán đám mây mới đồng loạt suy yếu, nguyên nhân châm ngòi là các tin liên quan đến Meta.
Thị trường bắt đầu nới lỏng định giá cho câu chuyện về năng lực tính toán (AI compute). Gần đây, nhóm mã này từng bị dòng tiền săn đuổi quá mức, định giá đã “bào mòn” trước kỳ vọng nhu cầu điện toán trong nhiều năm tới; bất kỳ tin xấu nào cũng có thể bị khuếch đại. Tin của Meta cho thấy điều gì? Sự phụ thuộc của các khách hàng quy mô cực lớn vào dịch vụ cloud GPU của bên thứ ba không phải là điều bất biến. Nếu họ tự xây dựng năng lực hoặc điều chỉnh nhịp mua sắm, câu chuyện “bán nước” của các nhà cung cấp sẽ bị giảm giá trị.
Bài học cho giới crypto cũng khá rõ ràng: câu chuyện về năng lực tính toán trên chuỗi (on-chain compute) và các dự án GPU phi tập trung trước đây cũng đã hưởng lợi từ cùng một đợt “beta”. Nếu các cổ phiếu HPC truyền thống bắt đầu quay về mức định giá hợp lý, thì logic định giá/phần bù của các token liên quan cũng cần được xem xét lại. Đừng xem “câu chuyện AI” như tấm thẻ miễn tử; dòng tiền và mức độ tập trung khách hàng mới là các chỉ số cứng.
Trong ngắn hạn, tiếp tục theo dõi liệu có thêm nhiều nhà sản xuất quy mô cực lớn thực hiện các động thái tương tự hay không. Điều này sẽ quyết định liệu đợt giảm lần này là do “giết bằng cảm xúc” hay “giết bằng lý lẽ”.
#AI #HPC #CoreWeave
Thị trường bắt đầu nới lỏng định giá cho câu chuyện về năng lực tính toán (AI compute). Gần đây, nhóm mã này từng bị dòng tiền săn đuổi quá mức, định giá đã “bào mòn” trước kỳ vọng nhu cầu điện toán trong nhiều năm tới; bất kỳ tin xấu nào cũng có thể bị khuếch đại. Tin của Meta cho thấy điều gì? Sự phụ thuộc của các khách hàng quy mô cực lớn vào dịch vụ cloud GPU của bên thứ ba không phải là điều bất biến. Nếu họ tự xây dựng năng lực hoặc điều chỉnh nhịp mua sắm, câu chuyện “bán nước” của các nhà cung cấp sẽ bị giảm giá trị.
Bài học cho giới crypto cũng khá rõ ràng: câu chuyện về năng lực tính toán trên chuỗi (on-chain compute) và các dự án GPU phi tập trung trước đây cũng đã hưởng lợi từ cùng một đợt “beta”. Nếu các cổ phiếu HPC truyền thống bắt đầu quay về mức định giá hợp lý, thì logic định giá/phần bù của các token liên quan cũng cần được xem xét lại. Đừng xem “câu chuyện AI” như tấm thẻ miễn tử; dòng tiền và mức độ tập trung khách hàng mới là các chỉ số cứng.
Trong ngắn hạn, tiếp tục theo dõi liệu có thêm nhiều nhà sản xuất quy mô cực lớn thực hiện các động thái tương tự hay không. Điều này sẽ quyết định liệu đợt giảm lần này là do “giết bằng cảm xúc” hay “giết bằng lý lẽ”.
#AI #HPC #CoreWeave
69

·
--
Tăng giá
🚀 $CRWV Bứt phá khi nhu cầu AI thúc đẩy doanh thu kỷ lục:
CoreWeave ($CRWV ) đang nổi lên như một trong những bên hưởng lợi lớn từ làn sóng bùng nổ hạ tầng AI đang tăng tốc.
Nhà cung cấp điện toán đám mây tập trung vào AI này đã công bố doanh thu Q2/2026 đạt 2,58 tỷ USD, tăng khoảng 112% so với cùng kỳ năm trước, vượt kỳ vọng của thị trường. Sổ sách doanh thu dự kiến (backlog) đạt khoảng 104,2 tỷ USD, cho thấy nhu cầu dài hạn mạnh mẽ đối với năng lực điện toán cho AI.
Phản ứng của nhà đầu tư diễn ra ngay lập tức:
Cổ phiếu CRWV tăng hơn 14% trong phiên giao dịch mở rộng sau khi công bố kết quả. Công ty cũng nâng triển vọng doanh thu năm 2026 lên 12,4–13,2 tỷ USD và tăng dự báo chi tiêu vốn (capex) lên 35–39 tỷ USD khi tiếp tục mở rộng hạ tầng AI.
Tuy nhiên, bức tranh không hoàn toàn chỉ toàn màu hồng. CoreWeave ghi nhận khoản lỗ ròng 626 triệu USD, nhấn mạnh chi phí khổng lồ để mở rộng trung tâm dữ liệu và năng lực điện toán cho AI.
📊 Điều này quan trọng thế nào đối với Crypto?
Điểm rút ra lớn hơn đối với các nhà đầu tư tài sản số là mức độ cạnh tranh ngày càng tăng đối với GPU, điện và năng lực trung tâm dữ liệu.
Hạ tầng AI đang thu hút một lượng vốn khổng lồ, tạo nên một chủ đề đầu tư mạnh mẽ và ngày càng giao thoa với các nguồn lực tính toán và năng lượng tương tự có liên quan đến hoạt động khai thác crypto và hạ tầng blockchain.
Nhu cầu AI đang tăng tốc — nhưng liệu sự dịch chuyển vốn này sẽ trở thành lực cản dài hạn đối với crypto, hay cuối cùng AI và blockchain có thể cùng hưởng lợi từ “cơn bùng nổ” hạ tầng tương tự?
#CoreWeave #CryptoNewss #topnews
🚀 $CRWV Bứt phá khi nhu cầu AI thúc đẩy doanh thu kỷ lục:
CoreWeave ($CRWV ) đang nổi lên như một trong những bên hưởng lợi lớn từ làn sóng bùng nổ hạ tầng AI đang tăng tốc.
Nhà cung cấp điện toán đám mây tập trung vào AI này đã công bố doanh thu Q2/2026 đạt 2,58 tỷ USD, tăng khoảng 112% so với cùng kỳ năm trước, vượt kỳ vọng của thị trường. Sổ sách doanh thu dự kiến (backlog) đạt khoảng 104,2 tỷ USD, cho thấy nhu cầu dài hạn mạnh mẽ đối với năng lực điện toán cho AI.
Phản ứng của nhà đầu tư diễn ra ngay lập tức:
Cổ phiếu CRWV tăng hơn 14% trong phiên giao dịch mở rộng sau khi công bố kết quả. Công ty cũng nâng triển vọng doanh thu năm 2026 lên 12,4–13,2 tỷ USD và tăng dự báo chi tiêu vốn (capex) lên 35–39 tỷ USD khi tiếp tục mở rộng hạ tầng AI.
Tuy nhiên, bức tranh không hoàn toàn chỉ toàn màu hồng. CoreWeave ghi nhận khoản lỗ ròng 626 triệu USD, nhấn mạnh chi phí khổng lồ để mở rộng trung tâm dữ liệu và năng lực điện toán cho AI.
📊 Điều này quan trọng thế nào đối với Crypto?
Điểm rút ra lớn hơn đối với các nhà đầu tư tài sản số là mức độ cạnh tranh ngày càng tăng đối với GPU, điện và năng lực trung tâm dữ liệu.
Hạ tầng AI đang thu hút một lượng vốn khổng lồ, tạo nên một chủ đề đầu tư mạnh mẽ và ngày càng giao thoa với các nguồn lực tính toán và năng lượng tương tự có liên quan đến hoạt động khai thác crypto và hạ tầng blockchain.
Nhu cầu AI đang tăng tốc — nhưng liệu sự dịch chuyển vốn này sẽ trở thành lực cản dài hạn đối với crypto, hay cuối cùng AI và blockchain có thể cùng hưởng lợi từ “cơn bùng nổ” hạ tầng tương tự?
#CoreWeave #CryptoNewss #topnews
CoreWeave ($CRWV ) đang nổi lên như một trong những bên hưởng lợi lớn từ làn sóng bùng nổ hạ tầng AI đang tăng tốc.
Nhà cung cấp điện toán đám mây tập trung vào AI này đã công bố doanh thu Q2/2026 đạt 2,58 tỷ USD, tăng khoảng 112% so với cùng kỳ năm trước, vượt kỳ vọng của thị trường. Sổ sách doanh thu dự kiến (backlog) đạt khoảng 104,2 tỷ USD, cho thấy nhu cầu dài hạn mạnh mẽ đối với năng lực điện toán cho AI.
Phản ứng của nhà đầu tư diễn ra ngay lập tức:
Cổ phiếu CRWV tăng hơn 14% trong phiên giao dịch mở rộng sau khi công bố kết quả. Công ty cũng nâng triển vọng doanh thu năm 2026 lên 12,4–13,2 tỷ USD và tăng dự báo chi tiêu vốn (capex) lên 35–39 tỷ USD khi tiếp tục mở rộng hạ tầng AI.
Tuy nhiên, bức tranh không hoàn toàn chỉ toàn màu hồng. CoreWeave ghi nhận khoản lỗ ròng 626 triệu USD, nhấn mạnh chi phí khổng lồ để mở rộng trung tâm dữ liệu và năng lực điện toán cho AI.
📊 Điều này quan trọng thế nào đối với Crypto?
Điểm rút ra lớn hơn đối với các nhà đầu tư tài sản số là mức độ cạnh tranh ngày càng tăng đối với GPU, điện và năng lực trung tâm dữ liệu.
Hạ tầng AI đang thu hút một lượng vốn khổng lồ, tạo nên một chủ đề đầu tư mạnh mẽ và ngày càng giao thoa với các nguồn lực tính toán và năng lượng tương tự có liên quan đến hoạt động khai thác crypto và hạ tầng blockchain.
Nhu cầu AI đang tăng tốc — nhưng liệu sự dịch chuyển vốn này sẽ trở thành lực cản dài hạn đối với crypto, hay cuối cùng AI và blockchain có thể cùng hưởng lợi từ “cơn bùng nổ” hạ tầng tương tự?
#CoreWeave #CryptoNewss #topnews
141

CoreWeave giảm mạnh trong một ngày, -13%; nhóm cổ phiếu liên quan đến HPC và “mây mới” nhìn chung suy yếu đồng loạt, và nguyên nhân châm ngòi là tin tức liên quan do Meta phát đi.
Có vài tín hiệu đáng chú ý trong đợt điều chỉnh lần này:
1. “Rủi ro của bên đặt hàng” trong câu chuyện về năng lực tính toán AI đang dần lộ diện. Các nhà cung cấp “đám mây mới” như CoreWeave phụ thuộc rất nhiều vào nhịp chi tiêu vốn (capex) của các khách hàng hàng đầu. Chỉ cần Meta hoặc Microsoft phát đi tín hiệu chậm lại hoặc tăng đàm phán giá, định giá sẽ lập tức bị định lại.
2. Trong mức tăng trước đó của nhóm HPC có quá nhiều giả định về “mở rộng dài hạn”. Nếu các gói mua năng lực tính toán của khách hàng cực lớn chuyển từ trạng thái tranh mua sang tính toán kỹ (tối ưu/định lượng), biên lợi nhuận của các bên trung gian sẽ bị nén rõ rệt.
3. Đừng bỏ qua sự phản ánh sang thị trường crypto. Câu chuyện về năng lực tính toán trên chuỗi (on-chain), DePIN và các token AI trước đây đã dựa rất nhiều vào lợi thế do tình trạng thiếu GPU. Giờ cần xem xét lại: nếu phía cung của HPC truyền thống bắt đầu nới lỏng, thì mức “premium” về năng lực tính toán bên crypto có thể duy trì được bao lâu?
Trong ngắn hạn, đây là “giết bằng tâm lý”; trong trung hạn, là mốc rẽ khi hạ tầng AI chuyển từ “được dẫn dắt bởi câu chuyện” sang “được dẫn dắt bởi dòng tiền”. Ai theo kịp kết quả kinh doanh thì ở lại; ai chỉ nói về định giá thì phải thoái trào/được “thanh lọc”.
#AI算力 #HPC #CoreWeave
CoreWeave giảm mạnh trong một ngày, -13%; nhóm cổ phiếu liên quan đến HPC và “mây mới” nhìn chung suy yếu đồng loạt, và nguyên nhân châm ngòi là tin tức liên quan do Meta phát đi.
Có vài tín hiệu đáng chú ý trong đợt điều chỉnh lần này:
1. “Rủi ro của bên đặt hàng” trong câu chuyện về năng lực tính toán AI đang dần lộ diện. Các nhà cung cấp “đám mây mới” như CoreWeave phụ thuộc rất nhiều vào nhịp chi tiêu vốn (capex) của các khách hàng hàng đầu. Chỉ cần Meta hoặc Microsoft phát đi tín hiệu chậm lại hoặc tăng đàm phán giá, định giá sẽ lập tức bị định lại.
2. Trong mức tăng trước đó của nhóm HPC có quá nhiều giả định về “mở rộng dài hạn”. Nếu các gói mua năng lực tính toán của khách hàng cực lớn chuyển từ trạng thái tranh mua sang tính toán kỹ (tối ưu/định lượng), biên lợi nhuận của các bên trung gian sẽ bị nén rõ rệt.
3. Đừng bỏ qua sự phản ánh sang thị trường crypto. Câu chuyện về năng lực tính toán trên chuỗi (on-chain), DePIN và các token AI trước đây đã dựa rất nhiều vào lợi thế do tình trạng thiếu GPU. Giờ cần xem xét lại: nếu phía cung của HPC truyền thống bắt đầu nới lỏng, thì mức “premium” về năng lực tính toán bên crypto có thể duy trì được bao lâu?
Trong ngắn hạn, đây là “giết bằng tâm lý”; trong trung hạn, là mốc rẽ khi hạ tầng AI chuyển từ “được dẫn dắt bởi câu chuyện” sang “được dẫn dắt bởi dòng tiền”. Ai theo kịp kết quả kinh doanh thì ở lại; ai chỉ nói về định giá thì phải thoái trào/được “thanh lọc”.
#AI算力 #HPC #CoreWeave
Có vài tín hiệu đáng chú ý trong đợt điều chỉnh lần này:
1. “Rủi ro của bên đặt hàng” trong câu chuyện về năng lực tính toán AI đang dần lộ diện. Các nhà cung cấp “đám mây mới” như CoreWeave phụ thuộc rất nhiều vào nhịp chi tiêu vốn (capex) của các khách hàng hàng đầu. Chỉ cần Meta hoặc Microsoft phát đi tín hiệu chậm lại hoặc tăng đàm phán giá, định giá sẽ lập tức bị định lại.
2. Trong mức tăng trước đó của nhóm HPC có quá nhiều giả định về “mở rộng dài hạn”. Nếu các gói mua năng lực tính toán của khách hàng cực lớn chuyển từ trạng thái tranh mua sang tính toán kỹ (tối ưu/định lượng), biên lợi nhuận của các bên trung gian sẽ bị nén rõ rệt.
3. Đừng bỏ qua sự phản ánh sang thị trường crypto. Câu chuyện về năng lực tính toán trên chuỗi (on-chain), DePIN và các token AI trước đây đã dựa rất nhiều vào lợi thế do tình trạng thiếu GPU. Giờ cần xem xét lại: nếu phía cung của HPC truyền thống bắt đầu nới lỏng, thì mức “premium” về năng lực tính toán bên crypto có thể duy trì được bao lâu?
Trong ngắn hạn, đây là “giết bằng tâm lý”; trong trung hạn, là mốc rẽ khi hạ tầng AI chuyển từ “được dẫn dắt bởi câu chuyện” sang “được dẫn dắt bởi dòng tiền”. Ai theo kịp kết quả kinh doanh thì ở lại; ai chỉ nói về định giá thì phải thoái trào/được “thanh lọc”.
#AI算力 #HPC #CoreWeave
108
·
--
CoreWeave lao dốc 1 ngày giảm 13%, nhóm cổ phiếu HPC và khái niệm “nền tảng đám mây mới” cùng đi xuống, nguyên nhân châm ngòi là thông tin từ Meta.
Thị trường lo lắng điều gì? Nếu nhịp độ mua sắm năng lực điện toán AI của các khách hàng quy mô cực lớn bị chậm lại, hoặc tỷ lệ tự xây dựng tăng lên, thì những người chơi “bán xẻng cho ông lớn” đặt cược vào các nền tảng đám mây mới sẽ lập tức lộ rõ rủi ro tập trung—doanh thu của CoreWeave phụ thuộc rất lớn vào các khách hàng lớn như Microsoft và Meta, mọi biến động nhỏ đều có thể bị khuếch đại.
Cần lưu ý rằng đây không chỉ là vấn đề của riêng CoreWeave, mà là một bài kiểm tra sức chịu đựng đối với logic định giá của toàn bộ cuộc đua hạ tầng AI. Trước đó, thị trường coi “thiếu hụt năng lực tính toán” như một câu chuyện mang tính dài hạn, nhưng cơ cấu khách hàng quá tập trung, tính bền vững của các hợp đồng dài hạn và áp lực khấu hao đều là những rủi ro không thể bỏ qua.
Việc liên hệ với thị trường tiền mã hóa cũng đáng chú ý: câu chuyện DePIN và điện toán phi tập trung về bản chất là cùng một chuỗi ngành với “nền tảng đám mây mới”, chỉ khác vị trí cạnh tranh. Nếu các cổ phiếu theo chủ đề HPC truyền thống bắt đầu được định giá lại, “neo” định giá của điện toán phân tán cũng có thể bị nới lỏng, khiến tâm lý ngắn hạn khó tránh khỏi chịu áp lực. Tuy nhiên, về trung và dài hạn, điều này lại có thể làm nổi bật lợi thế chống rủi ro tập trung của nguồn cung phi tập trung.
Rủi ro không nằm ở việc nhu cầu AI biến mất, mà nằm ở việc ai sẽ nắm được nhu cầu đó.
#AI #DePIN #CoreWeave
CoreWeave lao dốc 1 ngày giảm 13%, nhóm cổ phiếu HPC và khái niệm “nền tảng đám mây mới” cùng đi xuống, nguyên nhân châm ngòi là thông tin từ Meta.
Thị trường lo lắng điều gì? Nếu nhịp độ mua sắm năng lực điện toán AI của các khách hàng quy mô cực lớn bị chậm lại, hoặc tỷ lệ tự xây dựng tăng lên, thì những người chơi “bán xẻng cho ông lớn” đặt cược vào các nền tảng đám mây mới sẽ lập tức lộ rõ rủi ro tập trung—doanh thu của CoreWeave phụ thuộc rất lớn vào các khách hàng lớn như Microsoft và Meta, mọi biến động nhỏ đều có thể bị khuếch đại.
Cần lưu ý rằng đây không chỉ là vấn đề của riêng CoreWeave, mà là một bài kiểm tra sức chịu đựng đối với logic định giá của toàn bộ cuộc đua hạ tầng AI. Trước đó, thị trường coi “thiếu hụt năng lực tính toán” như một câu chuyện mang tính dài hạn, nhưng cơ cấu khách hàng quá tập trung, tính bền vững của các hợp đồng dài hạn và áp lực khấu hao đều là những rủi ro không thể bỏ qua.
Việc liên hệ với thị trường tiền mã hóa cũng đáng chú ý: câu chuyện DePIN và điện toán phi tập trung về bản chất là cùng một chuỗi ngành với “nền tảng đám mây mới”, chỉ khác vị trí cạnh tranh. Nếu các cổ phiếu theo chủ đề HPC truyền thống bắt đầu được định giá lại, “neo” định giá của điện toán phân tán cũng có thể bị nới lỏng, khiến tâm lý ngắn hạn khó tránh khỏi chịu áp lực. Tuy nhiên, về trung và dài hạn, điều này lại có thể làm nổi bật lợi thế chống rủi ro tập trung của nguồn cung phi tập trung.
Rủi ro không nằm ở việc nhu cầu AI biến mất, mà nằm ở việc ai sẽ nắm được nhu cầu đó.
#AI #DePIN #CoreWeave
Thị trường lo lắng điều gì? Nếu nhịp độ mua sắm năng lực điện toán AI của các khách hàng quy mô cực lớn bị chậm lại, hoặc tỷ lệ tự xây dựng tăng lên, thì những người chơi “bán xẻng cho ông lớn” đặt cược vào các nền tảng đám mây mới sẽ lập tức lộ rõ rủi ro tập trung—doanh thu của CoreWeave phụ thuộc rất lớn vào các khách hàng lớn như Microsoft và Meta, mọi biến động nhỏ đều có thể bị khuếch đại.
Cần lưu ý rằng đây không chỉ là vấn đề của riêng CoreWeave, mà là một bài kiểm tra sức chịu đựng đối với logic định giá của toàn bộ cuộc đua hạ tầng AI. Trước đó, thị trường coi “thiếu hụt năng lực tính toán” như một câu chuyện mang tính dài hạn, nhưng cơ cấu khách hàng quá tập trung, tính bền vững của các hợp đồng dài hạn và áp lực khấu hao đều là những rủi ro không thể bỏ qua.
Việc liên hệ với thị trường tiền mã hóa cũng đáng chú ý: câu chuyện DePIN và điện toán phi tập trung về bản chất là cùng một chuỗi ngành với “nền tảng đám mây mới”, chỉ khác vị trí cạnh tranh. Nếu các cổ phiếu theo chủ đề HPC truyền thống bắt đầu được định giá lại, “neo” định giá của điện toán phân tán cũng có thể bị nới lỏng, khiến tâm lý ngắn hạn khó tránh khỏi chịu áp lực. Tuy nhiên, về trung và dài hạn, điều này lại có thể làm nổi bật lợi thế chống rủi ro tập trung của nguồn cung phi tập trung.
Rủi ro không nằm ở việc nhu cầu AI biến mất, mà nằm ở việc ai sẽ nắm được nhu cầu đó.
#AI #DePIN #CoreWeave
99
·
--
CoreWeave sụt giảm trong một ngày 13%, nhóm cổ phiếu HPC và các khái niệm điện toán đám mây mới nổi đồng loạt suy yếu; nguyên nhân kích hoạt là động thái mới nhất của Meta.
Nỗi lo cốt lõi của thị trường thực ra rất đơn giản: khi các khách hàng quy mô siêu lớn bắt đầu xem xét lại nhịp độ chi tiêu cho năng lực tính toán AI, thì những “nhà cung cấp cloud mới” có logic định giá phụ thuộc cao vào đơn đặt hàng của một khách hàng lớn sẽ lập tức bị định giá lại. CoreWeave, một công ty từng được xem như Beta thuần cho cơ sở hạ tầng AI trong suốt một năm qua, giờ cũng phải đối mặt với những câu hỏi khó về mức độ tập trung khách hàng và chu kỳ hoàn vốn cho chi tiêu vốn.
Điểm đáng chú ý là đợt điều chỉnh này không chỉ mang tính tâm lý. Toàn bộ nhóm HPC đi xuống cùng nhịp cho thấy thị trường đang đặt một dấu hỏi cho câu chuyện “AI tính toán lúc nào cũng không đủ” — ít nhất là trong nhịp điệu ngắn hạn.
Với ngành mã hóa, tín hiệu này không hề không quan trọng. DePIN và mảng điện toán phi tập trung lâu nay coi mức định giá/phần bù cao của cloud GPU tập trung như một mốc tham chiếu để đối chiếu; nếu định giá của các nền tảng cloud truyền thống tiếp tục nới lỏng, thì các “điểm tựa” cho câu chuyện của dự án điện toán trên chuỗi cũng sẽ bị lung lay.
Các điểm cần theo dõi trong ngắn hạn: hướng dẫn chi tiêu vốn tiếp theo của Meta, liệu các nhà cung cấp cloud khác có điều chỉnh theo hay không, và thị trường thứ cấp sẽ định giá lại nhãn “cơ sở hạ tầng AI” như thế nào.
#AI算力 #CoreWeave #DePIN
CoreWeave sụt giảm trong một ngày 13%, nhóm cổ phiếu HPC và các khái niệm điện toán đám mây mới nổi đồng loạt suy yếu; nguyên nhân kích hoạt là động thái mới nhất của Meta.
Nỗi lo cốt lõi của thị trường thực ra rất đơn giản: khi các khách hàng quy mô siêu lớn bắt đầu xem xét lại nhịp độ chi tiêu cho năng lực tính toán AI, thì những “nhà cung cấp cloud mới” có logic định giá phụ thuộc cao vào đơn đặt hàng của một khách hàng lớn sẽ lập tức bị định giá lại. CoreWeave, một công ty từng được xem như Beta thuần cho cơ sở hạ tầng AI trong suốt một năm qua, giờ cũng phải đối mặt với những câu hỏi khó về mức độ tập trung khách hàng và chu kỳ hoàn vốn cho chi tiêu vốn.
Điểm đáng chú ý là đợt điều chỉnh này không chỉ mang tính tâm lý. Toàn bộ nhóm HPC đi xuống cùng nhịp cho thấy thị trường đang đặt một dấu hỏi cho câu chuyện “AI tính toán lúc nào cũng không đủ” — ít nhất là trong nhịp điệu ngắn hạn.
Với ngành mã hóa, tín hiệu này không hề không quan trọng. DePIN và mảng điện toán phi tập trung lâu nay coi mức định giá/phần bù cao của cloud GPU tập trung như một mốc tham chiếu để đối chiếu; nếu định giá của các nền tảng cloud truyền thống tiếp tục nới lỏng, thì các “điểm tựa” cho câu chuyện của dự án điện toán trên chuỗi cũng sẽ bị lung lay.
Các điểm cần theo dõi trong ngắn hạn: hướng dẫn chi tiêu vốn tiếp theo của Meta, liệu các nhà cung cấp cloud khác có điều chỉnh theo hay không, và thị trường thứ cấp sẽ định giá lại nhãn “cơ sở hạ tầng AI” như thế nào.
#AI算力 #CoreWeave #DePIN
Nỗi lo cốt lõi của thị trường thực ra rất đơn giản: khi các khách hàng quy mô siêu lớn bắt đầu xem xét lại nhịp độ chi tiêu cho năng lực tính toán AI, thì những “nhà cung cấp cloud mới” có logic định giá phụ thuộc cao vào đơn đặt hàng của một khách hàng lớn sẽ lập tức bị định giá lại. CoreWeave, một công ty từng được xem như Beta thuần cho cơ sở hạ tầng AI trong suốt một năm qua, giờ cũng phải đối mặt với những câu hỏi khó về mức độ tập trung khách hàng và chu kỳ hoàn vốn cho chi tiêu vốn.
Điểm đáng chú ý là đợt điều chỉnh này không chỉ mang tính tâm lý. Toàn bộ nhóm HPC đi xuống cùng nhịp cho thấy thị trường đang đặt một dấu hỏi cho câu chuyện “AI tính toán lúc nào cũng không đủ” — ít nhất là trong nhịp điệu ngắn hạn.
Với ngành mã hóa, tín hiệu này không hề không quan trọng. DePIN và mảng điện toán phi tập trung lâu nay coi mức định giá/phần bù cao của cloud GPU tập trung như một mốc tham chiếu để đối chiếu; nếu định giá của các nền tảng cloud truyền thống tiếp tục nới lỏng, thì các “điểm tựa” cho câu chuyện của dự án điện toán trên chuỗi cũng sẽ bị lung lay.
Các điểm cần theo dõi trong ngắn hạn: hướng dẫn chi tiêu vốn tiếp theo của Meta, liệu các nhà cung cấp cloud khác có điều chỉnh theo hay không, và thị trường thứ cấp sẽ định giá lại nhãn “cơ sở hạ tầng AI” như thế nào.
#AI算力 #CoreWeave #DePIN
77
CoreWeave giảm mạnh 13% trong một ngày, các cổ phiếu khái niệm về HPC và dịch vụ đám mây mới cùng suy yếu, nguyên nhân trực tiếp là thông tin do Meta đưa ra.
Nỗi lo của thị trường thực ra rất đơn giản: khi bên mua lớn nhất về năng lực tính toán AI bắt đầu bị đặt nghi vấn về nhịp độ chi tiêu vốn (capex), toàn bộ logic định giá của chuỗi “bán xẻng” sẽ lại được xem xét. Các công ty như CoreWeave—loại hình đòn bẩy cao và ràng buộc khách hàng lớn—sẽ chịu tác động đầu tiên.
Một vài điểm đáng chú ý:
Một là câu chuyện về năng lực tính toán AI từ “mở rộng vô não” chuyển sang giai đoạn “chứng minh ROI”, khiến rủi ro tập trung khách hàng được định giá lại;
Hai là mảng đám mây mới và HPC trước đó đã tăng quá mạnh, chỉ cần có chút biến động là dễ kích hoạt hoạt động chốt lời;
Ba là đợt điều chỉnh này cũng giống một bài kiểm tra sức chịu đựng cho mảng AI + DePIN trong thị trường tiền mã hóa: các dự án điện toán trên chuỗi liệu có kể được câu chuyện khác biệt hay không sẽ quyết định liệu chúng có thể đi lên theo một “cú hích” độc lập hay không.
Trong ngắn hạn, tâm lý nghiêng về thận trọng, nhưng nếu chỉ là nhiễu từ một điểm của Meta chứ không phải bước ngoặt mang tính ngành, thì việc giảm sâu có thể lại là cơ hội để bố trí vào các mã chất lượng.
#AI算力 #CoreWeave #DePIN
CoreWeave giảm mạnh 13% trong một ngày, các cổ phiếu khái niệm về HPC và dịch vụ đám mây mới cùng suy yếu, nguyên nhân trực tiếp là thông tin do Meta đưa ra.
Nỗi lo của thị trường thực ra rất đơn giản: khi bên mua lớn nhất về năng lực tính toán AI bắt đầu bị đặt nghi vấn về nhịp độ chi tiêu vốn (capex), toàn bộ logic định giá của chuỗi “bán xẻng” sẽ lại được xem xét. Các công ty như CoreWeave—loại hình đòn bẩy cao và ràng buộc khách hàng lớn—sẽ chịu tác động đầu tiên.
Một vài điểm đáng chú ý:
Một là câu chuyện về năng lực tính toán AI từ “mở rộng vô não” chuyển sang giai đoạn “chứng minh ROI”, khiến rủi ro tập trung khách hàng được định giá lại;
Hai là mảng đám mây mới và HPC trước đó đã tăng quá mạnh, chỉ cần có chút biến động là dễ kích hoạt hoạt động chốt lời;
Ba là đợt điều chỉnh này cũng giống một bài kiểm tra sức chịu đựng cho mảng AI + DePIN trong thị trường tiền mã hóa: các dự án điện toán trên chuỗi liệu có kể được câu chuyện khác biệt hay không sẽ quyết định liệu chúng có thể đi lên theo một “cú hích” độc lập hay không.
Trong ngắn hạn, tâm lý nghiêng về thận trọng, nhưng nếu chỉ là nhiễu từ một điểm của Meta chứ không phải bước ngoặt mang tính ngành, thì việc giảm sâu có thể lại là cơ hội để bố trí vào các mã chất lượng.
#AI算力 #CoreWeave #DePIN
Nỗi lo của thị trường thực ra rất đơn giản: khi bên mua lớn nhất về năng lực tính toán AI bắt đầu bị đặt nghi vấn về nhịp độ chi tiêu vốn (capex), toàn bộ logic định giá của chuỗi “bán xẻng” sẽ lại được xem xét. Các công ty như CoreWeave—loại hình đòn bẩy cao và ràng buộc khách hàng lớn—sẽ chịu tác động đầu tiên.
Một vài điểm đáng chú ý:
Một là câu chuyện về năng lực tính toán AI từ “mở rộng vô não” chuyển sang giai đoạn “chứng minh ROI”, khiến rủi ro tập trung khách hàng được định giá lại;
Hai là mảng đám mây mới và HPC trước đó đã tăng quá mạnh, chỉ cần có chút biến động là dễ kích hoạt hoạt động chốt lời;
Ba là đợt điều chỉnh này cũng giống một bài kiểm tra sức chịu đựng cho mảng AI + DePIN trong thị trường tiền mã hóa: các dự án điện toán trên chuỗi liệu có kể được câu chuyện khác biệt hay không sẽ quyết định liệu chúng có thể đi lên theo một “cú hích” độc lập hay không.
Trong ngắn hạn, tâm lý nghiêng về thận trọng, nhưng nếu chỉ là nhiễu từ một điểm của Meta chứ không phải bước ngoặt mang tính ngành, thì việc giảm sâu có thể lại là cơ hội để bố trí vào các mã chất lượng.
#AI算力 #CoreWeave #DePIN
65
·
--
Tăng giá
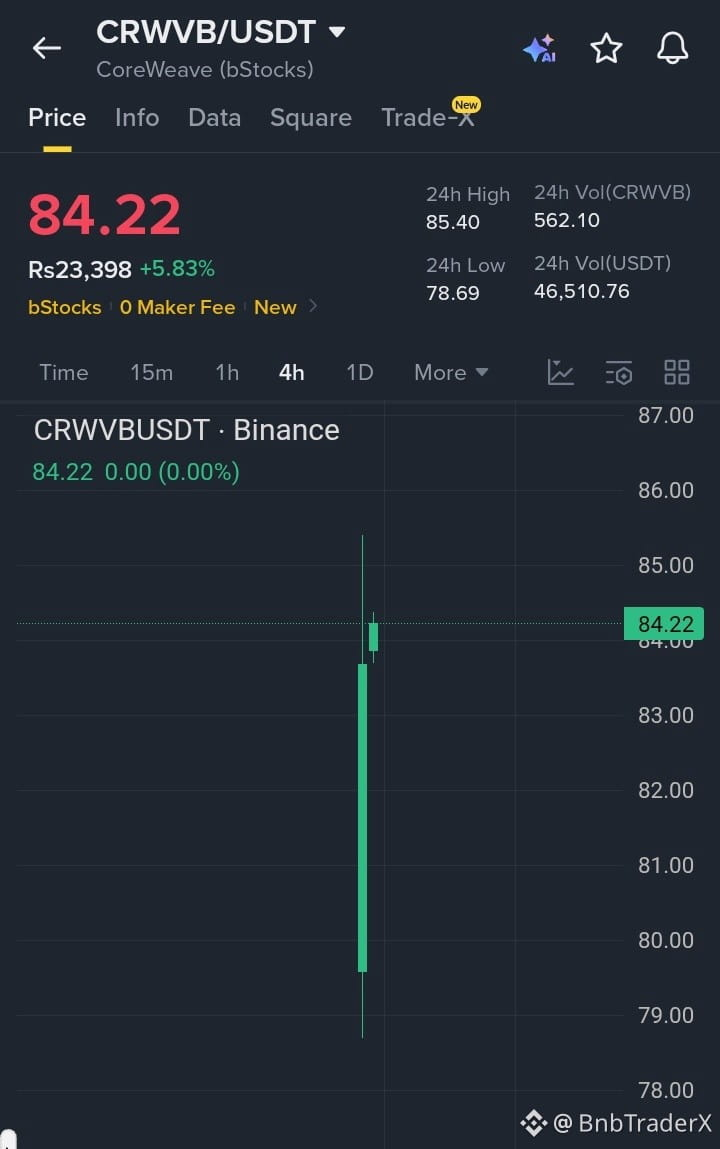
$CRWVB đang duy trì một cấu trúc tăng mạnh sau khi giành lại các mức cao hơn với áp lực mua ổn định. Việc giữ trên vùng hỗ trợ hiện tại giúp duy trì đà tích cực, và nếu vượt lên trên đỉnh gần đây thì có thể kích hoạt một nhịp tăng tiếp theo.
Mục tiêu:
• $86.00
• $89.00
• $94.00
#CRWVB #CoreWeave #A #Stocks
{spot}(CRWVBUSDT)
$CRWVB đang duy trì một cấu trúc tăng mạnh sau khi giành lại các mức cao hơn với áp lực mua ổn định. Việc giữ trên vùng hỗ trợ hiện tại giúp duy trì đà tích cực, và nếu vượt lên trên đỉnh gần đây thì có thể kích hoạt một nhịp tăng tiếp theo.
Mục tiêu:
• $86.00
• $89.00
• $94.00
#CRWVB #CoreWeave #A #Stocks
Mục tiêu:
• $86.00
• $89.00
• $94.00
#CRWVB #CoreWeave #A #Stocks
2
67
·
--
$CRWVB #CoreWeave #NewListing #TradingVolume
{spot}(CRWVBUSDT)
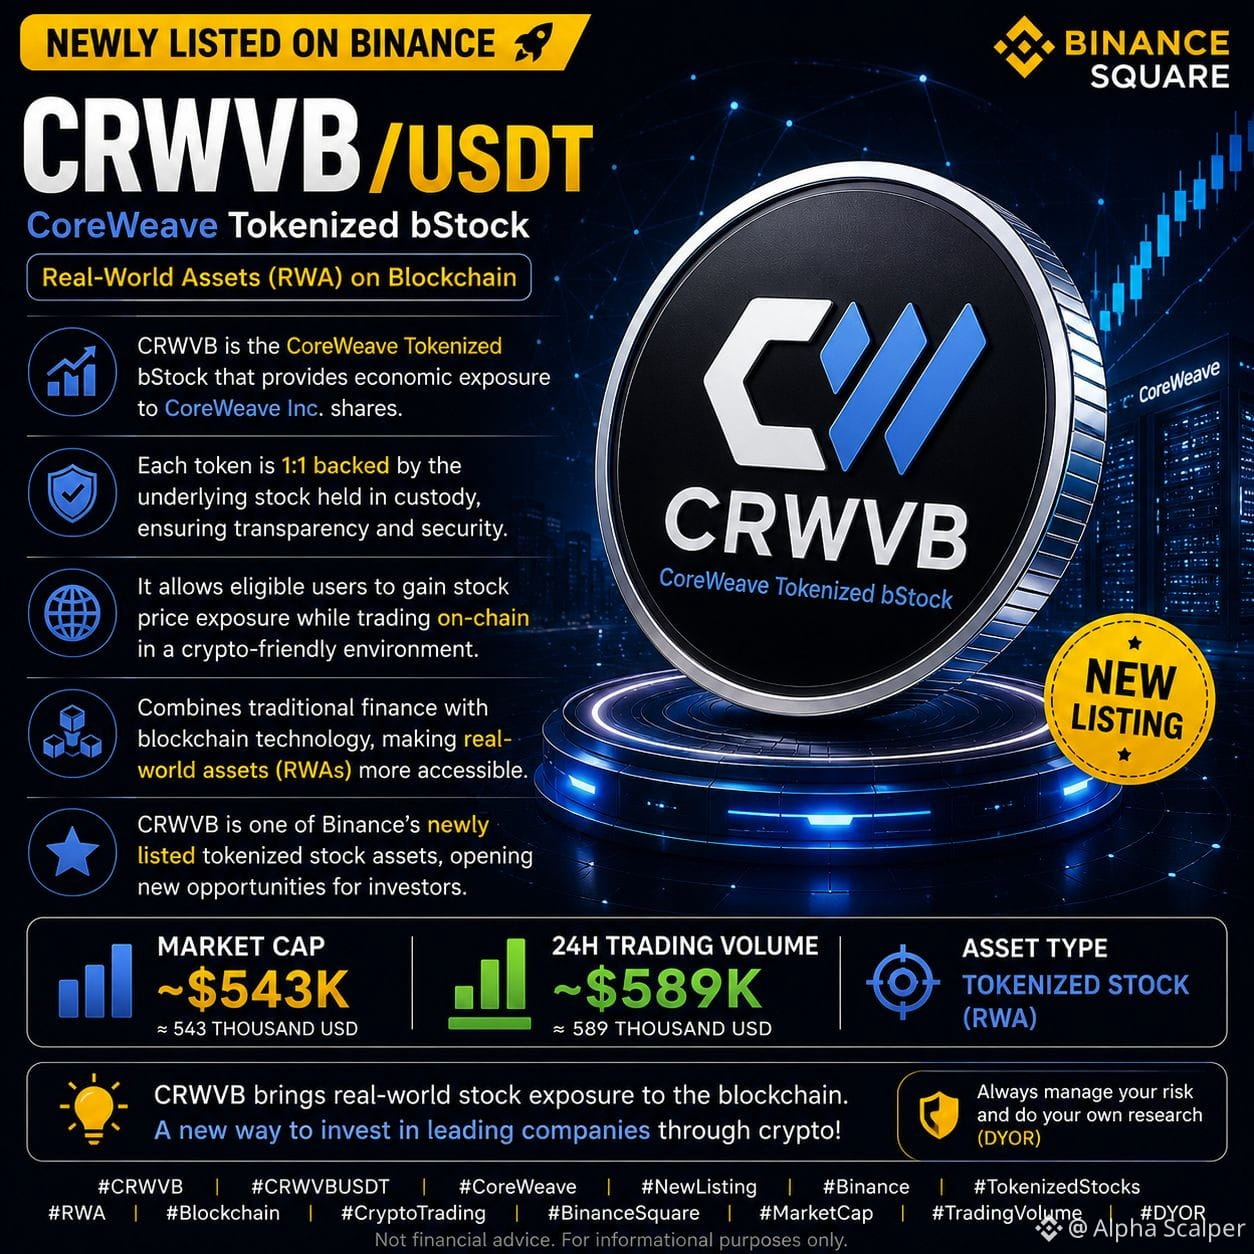
🚀 CRWVB/USDT – Mới niêm yết trên Binance
CRWVB là CoreWeave Tokenized bStock, một token dựa trên blockchain cung cấp mức độ tiếp xúc kinh tế với cổ phiếu của CoreWeave Inc. Mỗi token được đảm bảo 1:1 bằng cổ phiếu cơ sở được nắm giữ trong tài khoản lưu ký, cho phép người dùng đủ điều kiện có thể tiếp cận biến động giá cổ phiếu trong khi giao dịch trên chuỗi (on-chain). Nó kết hợp tài chính truyền thống với công nghệ blockchain, giúp các tài sản ngoài đời thực (RWAs) trở nên dễ tiếp cận dưới định dạng thân thiện với crypto. CRWVB là một trong những tài sản cổ phiếu tokenized mới được niêm yết trên Binance, vì vậy đây là một sản phẩm đáng theo dõi.
📊 Vốn hóa thị trường: ~$543K
📈 Khối lượng giao dịch 24H: ~$589K
💡 Là một tài sản mới được niêm yết, CRWVB có thể trải qua biến động giá cao hơn. Luôn áp dụng quản lý rủi ro phù hợp và tự nghiên cứu (DYOR).
$CRWVB #CoreWeave #NewListing #TradingVolume
🚀 CRWVB/USDT – Mới niêm yết trên Binance
CRWVB là CoreWeave Tokenized bStock, một token dựa trên blockchain cung cấp mức độ tiếp xúc kinh tế với cổ phiếu của CoreWeave Inc. Mỗi token được đảm bảo 1:1 bằng cổ phiếu cơ sở được nắm giữ trong tài khoản lưu ký, cho phép người dùng đủ điều kiện có thể tiếp cận biến động giá cổ phiếu trong khi giao dịch trên chuỗi (on-chain). Nó kết hợp tài chính truyền thống với công nghệ blockchain, giúp các tài sản ngoài đời thực (RWAs) trở nên dễ tiếp cận dưới định dạng thân thiện với crypto. CRWVB là một trong những tài sản cổ phiếu tokenized mới được niêm yết trên Binance, vì vậy đây là một sản phẩm đáng theo dõi.
📊 Vốn hóa thị trường: ~$543K
📈 Khối lượng giao dịch 24H: ~$589K
💡 Là một tài sản mới được niêm yết, CRWVB có thể trải qua biến động giá cao hơn. Luôn áp dụng quản lý rủi ro phù hợp và tự nghiên cứu (DYOR).
🚀 CRWVB/USDT – Mới niêm yết trên Binance
CRWVB là CoreWeave Tokenized bStock, một token dựa trên blockchain cung cấp mức độ tiếp xúc kinh tế với cổ phiếu của CoreWeave Inc. Mỗi token được đảm bảo 1:1 bằng cổ phiếu cơ sở được nắm giữ trong tài khoản lưu ký, cho phép người dùng đủ điều kiện có thể tiếp cận biến động giá cổ phiếu trong khi giao dịch trên chuỗi (on-chain). Nó kết hợp tài chính truyền thống với công nghệ blockchain, giúp các tài sản ngoài đời thực (RWAs) trở nên dễ tiếp cận dưới định dạng thân thiện với crypto. CRWVB là một trong những tài sản cổ phiếu tokenized mới được niêm yết trên Binance, vì vậy đây là một sản phẩm đáng theo dõi.
📊 Vốn hóa thị trường: ~$543K
📈 Khối lượng giao dịch 24H: ~$589K
💡 Là một tài sản mới được niêm yết, CRWVB có thể trải qua biến động giá cao hơn. Luôn áp dụng quản lý rủi ro phù hợp và tự nghiên cứu (DYOR).
86
·
--
Tăng giá
$CRWV trên biểu đồ 1 giờ cho thấy một sự phục hồi hình chữ V mạnh mẽ sau khi kiểm tra mức đáy địa phương gần $95.00. Giá đã thành công trong việc lấy lại mức tâm lý $100.00 và đang cho thấy động lực tăng giá mạnh mẽ với những cây nến xanh liên tiếp dẫn lên $102.07. Nếu các nhà đầu tư giữ được áp lực này, tài sản rất có khả năng thách thức cụm kháng cự ngay lập tức xung quanh $104.00, mở ra cơ hội cho một đợt tăng giá kéo dài. Tuy nhiên, nếu giá bị từ chối ở mức kháng cự địa phương hiện tại, có thể kỳ vọng một lần kiểm tra lại nhanh chóng mức hỗ trợ $100.00 trước khi có sự mở rộng phương hướng tiếp theo.
Mục tiêu 1: $103.80
Mục tiêu 2: $106.00
Mục tiêu 3: $108.50
#CRWV #CoreWeave #CryptoTrading
{future}(CRWVUSDT)
$CRWV trên biểu đồ 1 giờ cho thấy một sự phục hồi hình chữ V mạnh mẽ sau khi kiểm tra mức đáy địa phương gần $95.00. Giá đã thành công trong việc lấy lại mức tâm lý $100.00 và đang cho thấy động lực tăng giá mạnh mẽ với những cây nến xanh liên tiếp dẫn lên $102.07. Nếu các nhà đầu tư giữ được áp lực này, tài sản rất có khả năng thách thức cụm kháng cự ngay lập tức xung quanh $104.00, mở ra cơ hội cho một đợt tăng giá kéo dài. Tuy nhiên, nếu giá bị từ chối ở mức kháng cự địa phương hiện tại, có thể kỳ vọng một lần kiểm tra lại nhanh chóng mức hỗ trợ $100.00 trước khi có sự mở rộng phương hướng tiếp theo.
Mục tiêu 1: $103.80
Mục tiêu 2: $106.00
Mục tiêu 3: $108.50
#CRWV #CoreWeave #CryptoTrading
Mục tiêu 1: $103.80
Mục tiêu 2: $106.00
Mục tiêu 3: $108.50
#CRWV #CoreWeave #CryptoTrading
1
114
CoreWeave Tokenized Stock ($CRWV) 近期走势 tương đối ấn tượng, trong vòng một tuần đã tăng hơn 26%, và phần lớn nhờ vào sự hỗ trợ khá vững chắc từ các yếu tố cơ bản.
Trước hết, xét về hiệu quả kinh doanh: doanh thu Q2 đã trực tiếp tăng gấp đôi, đạt 257 triệu USD—mức tăng trưởng này trong bối cảnh vĩ mô hiện tại là không thường thấy. Quan trọng hơn nữa là lượng đơn hàng dự phòng (backlog): backlog 104,2 tỷ USD vẫn chưa tính thêm các đơn hàng mới trị giá 25 tỷ USD trong Q3, cho thấy nhu cầu ở phía trước gần như là “không thấy trần”.
Về phía nguồn cung cũng có câu chuyện riêng: các hợp đồng A100 hiện có đã được gia hạn đến năm 2029, nghĩa là các khách hàng cốt lõi đã được “khóa” cho hợp tác dài hạn. Đồng thời, giá chào của dòng GPU Black Gold và Vera Rubin cũng lập mức cao kỷ lục, giúp hiệu quả kinh tế của từng card tiếp tục được cải thiện.
Từ dữ liệu thị trường, mã $CRWV hiện có giá chào 82,53 USD, khối lượng giao dịch 24 giờ là 36,26 USD. Mặc dù quy mô còn nhỏ, nhưng độ biến động và độ linh hoạt khá tốt. Khi ba yếu tố—dự phòng đơn hàng, tốc độ tăng trưởng doanh thu và định giá sản phẩm—tạo thành sự cộng hưởng, thì động lực tăng trong ngắn hạn vẫn nghiêng về phía mạnh.
Cần lưu ý rằng các “cổ phiếu token hóa” như vậy vẫn chịu ảnh hưởng bởi khung giờ giao dịch của thị trường chứng khoán Mỹ và thanh khoản ở tầng cơ sở. Vì vậy, giao dịch ngoài giờ hoặc ở các thời đoạn châu Á có thể xuất hiện độ lệch; kiểm soát hợp lý quy mô vị thế và thiết lập điểm dừng lỗ vẫn là then chốt.
#CoreWeave #代币化股票 #AI算力
CoreWeave Tokenized Stock ($CRWV ) 近期走势 tương đối ấn tượng, trong vòng một tuần đã tăng hơn 26%, và phần lớn nhờ vào sự hỗ trợ khá vững chắc từ các yếu tố cơ bản.
Trước hết, xét về hiệu quả kinh doanh: doanh thu Q2 đã trực tiếp tăng gấp đôi, đạt 257 triệu USD—mức tăng trưởng này trong bối cảnh vĩ mô hiện tại là không thường thấy. Quan trọng hơn nữa là lượng đơn hàng dự phòng (backlog): backlog 104,2 tỷ USD vẫn chưa tính thêm các đơn hàng mới trị giá 25 tỷ USD trong Q3, cho thấy nhu cầu ở phía trước gần như là “không thấy trần”.
Về phía nguồn cung cũng có câu chuyện riêng: các hợp đồng A100 hiện có đã được gia hạn đến năm 2029, nghĩa là các khách hàng cốt lõi đã được “khóa” cho hợp tác dài hạn. Đồng thời, giá chào của dòng GPU Black Gold và Vera Rubin cũng lập mức cao kỷ lục, giúp hiệu quả kinh tế của từng card tiếp tục được cải thiện.
Từ dữ liệu thị trường, mã $CRWV hiện có giá chào 82,53 USD, khối lượng giao dịch 24 giờ là 36,26 USD. Mặc dù quy mô còn nhỏ, nhưng độ biến động và độ linh hoạt khá tốt. Khi ba yếu tố—dự phòng đơn hàng, tốc độ tăng trưởng doanh thu và định giá sản phẩm—tạo thành sự cộng hưởng, thì động lực tăng trong ngắn hạn vẫn nghiêng về phía mạnh.
Cần lưu ý rằng các “cổ phiếu token hóa” như vậy vẫn chịu ảnh hưởng bởi khung giờ giao dịch của thị trường chứng khoán Mỹ và thanh khoản ở tầng cơ sở. Vì vậy, giao dịch ngoài giờ hoặc ở các thời đoạn châu Á có thể xuất hiện độ lệch; kiểm soát hợp lý quy mô vị thế và thiết lập điểm dừng lỗ vẫn là then chốt.
#CoreWeave #代币化股票 #AI算力
Trước hết, xét về hiệu quả kinh doanh: doanh thu Q2 đã trực tiếp tăng gấp đôi, đạt 257 triệu USD—mức tăng trưởng này trong bối cảnh vĩ mô hiện tại là không thường thấy. Quan trọng hơn nữa là lượng đơn hàng dự phòng (backlog): backlog 104,2 tỷ USD vẫn chưa tính thêm các đơn hàng mới trị giá 25 tỷ USD trong Q3, cho thấy nhu cầu ở phía trước gần như là “không thấy trần”.
Về phía nguồn cung cũng có câu chuyện riêng: các hợp đồng A100 hiện có đã được gia hạn đến năm 2029, nghĩa là các khách hàng cốt lõi đã được “khóa” cho hợp tác dài hạn. Đồng thời, giá chào của dòng GPU Black Gold và Vera Rubin cũng lập mức cao kỷ lục, giúp hiệu quả kinh tế của từng card tiếp tục được cải thiện.
Từ dữ liệu thị trường, mã $CRWV hiện có giá chào 82,53 USD, khối lượng giao dịch 24 giờ là 36,26 USD. Mặc dù quy mô còn nhỏ, nhưng độ biến động và độ linh hoạt khá tốt. Khi ba yếu tố—dự phòng đơn hàng, tốc độ tăng trưởng doanh thu và định giá sản phẩm—tạo thành sự cộng hưởng, thì động lực tăng trong ngắn hạn vẫn nghiêng về phía mạnh.
Cần lưu ý rằng các “cổ phiếu token hóa” như vậy vẫn chịu ảnh hưởng bởi khung giờ giao dịch của thị trường chứng khoán Mỹ và thanh khoản ở tầng cơ sở. Vì vậy, giao dịch ngoài giờ hoặc ở các thời đoạn châu Á có thể xuất hiện độ lệch; kiểm soát hợp lý quy mô vị thế và thiết lập điểm dừng lỗ vẫn là then chốt.
#CoreWeave #代币化股票 #AI算力
103
CoreWeave lao dốc mạnh trong một ngày, giảm 13%, nhóm cổ phiếu về HPC và điện toán đám mây mới nổi cũng đồng loạt suy yếu.
Điểm khởi phát là diễn biến mới nhất của Meta—theo cách thị trường diễn giải, nhịp độ mua sắm năng lực tính toán của các khách hàng quy mô cực lớn có thể sẽ chậm lại, từ đó tác động trực tiếp đến nhóm mã tập trung vào câu chuyện “thuê tính toán AI”.
Một vài điểm đáng chú ý:
Thứ nhất, định giá của các công ty như CoreWeave phụ thuộc rất lớn vào tính chắc chắn của các đơn đặt hàng năng lực tính toán dài hạn; nếu phát đi bất kỳ tín hiệu điều chỉnh nào từ các khách hàng hàng đầu, mức độ nhạy cảm sẽ rất cao;
Thứ hai, nhóm cổ phiếu về HPC trước đó đã tăng khá mạnh, bản thân đã tích lũy lợi nhuận, và tin tức liên quan đến Meta trở thành điểm kích hoạt để hiện thực hóa tập trung;
Thứ ba, cần phân biệt giữa “chi tiêu vốn (capex) chậm lại” và “tái phân bổ chi tiêu vốn”—nếu là trường hợp sau, áp lực sẽ tập trung nhiều hơn vào bên cho thuê, chứ không phải ở nguồn cung năng lực tính toán phía thượng nguồn.
Việc liên hệ với thị trường tiền mã hóa cũng đáng để lưu ý: câu chuyện về năng lực tính toán AI luôn là giao điểm chung giữa Web2 và Web3; khi các doanh nghiệp điện toán đám mây AI truyền thống bị đánh giá lại định giá, logic định giá của mảng tính toán phi tập trung cũng có thể bị xem xét lại một cách thụ động.
Trong ngắn hạn, tâm lý nghiêng về tiêu cực, nhưng mốc rẽ thực sự vẫn phải chờ các hướng dẫn chi tiêu vốn tiếp theo của Meta được triển khai.
#CoreWeave #AI算力 #HPC
CoreWeave lao dốc mạnh trong một ngày, giảm 13%, nhóm cổ phiếu về HPC và điện toán đám mây mới nổi cũng đồng loạt suy yếu.
Điểm khởi phát là diễn biến mới nhất của Meta—theo cách thị trường diễn giải, nhịp độ mua sắm năng lực tính toán của các khách hàng quy mô cực lớn có thể sẽ chậm lại, từ đó tác động trực tiếp đến nhóm mã tập trung vào câu chuyện “thuê tính toán AI”.
Một vài điểm đáng chú ý:
Thứ nhất, định giá của các công ty như CoreWeave phụ thuộc rất lớn vào tính chắc chắn của các đơn đặt hàng năng lực tính toán dài hạn; nếu phát đi bất kỳ tín hiệu điều chỉnh nào từ các khách hàng hàng đầu, mức độ nhạy cảm sẽ rất cao;
Thứ hai, nhóm cổ phiếu về HPC trước đó đã tăng khá mạnh, bản thân đã tích lũy lợi nhuận, và tin tức liên quan đến Meta trở thành điểm kích hoạt để hiện thực hóa tập trung;
Thứ ba, cần phân biệt giữa “chi tiêu vốn (capex) chậm lại” và “tái phân bổ chi tiêu vốn”—nếu là trường hợp sau, áp lực sẽ tập trung nhiều hơn vào bên cho thuê, chứ không phải ở nguồn cung năng lực tính toán phía thượng nguồn.
Việc liên hệ với thị trường tiền mã hóa cũng đáng để lưu ý: câu chuyện về năng lực tính toán AI luôn là giao điểm chung giữa Web2 và Web3; khi các doanh nghiệp điện toán đám mây AI truyền thống bị đánh giá lại định giá, logic định giá của mảng tính toán phi tập trung cũng có thể bị xem xét lại một cách thụ động.
Trong ngắn hạn, tâm lý nghiêng về tiêu cực, nhưng mốc rẽ thực sự vẫn phải chờ các hướng dẫn chi tiêu vốn tiếp theo của Meta được triển khai.
#CoreWeave #AI算力 #HPC
Điểm khởi phát là diễn biến mới nhất của Meta—theo cách thị trường diễn giải, nhịp độ mua sắm năng lực tính toán của các khách hàng quy mô cực lớn có thể sẽ chậm lại, từ đó tác động trực tiếp đến nhóm mã tập trung vào câu chuyện “thuê tính toán AI”.
Một vài điểm đáng chú ý:
Thứ nhất, định giá của các công ty như CoreWeave phụ thuộc rất lớn vào tính chắc chắn của các đơn đặt hàng năng lực tính toán dài hạn; nếu phát đi bất kỳ tín hiệu điều chỉnh nào từ các khách hàng hàng đầu, mức độ nhạy cảm sẽ rất cao;
Thứ hai, nhóm cổ phiếu về HPC trước đó đã tăng khá mạnh, bản thân đã tích lũy lợi nhuận, và tin tức liên quan đến Meta trở thành điểm kích hoạt để hiện thực hóa tập trung;
Thứ ba, cần phân biệt giữa “chi tiêu vốn (capex) chậm lại” và “tái phân bổ chi tiêu vốn”—nếu là trường hợp sau, áp lực sẽ tập trung nhiều hơn vào bên cho thuê, chứ không phải ở nguồn cung năng lực tính toán phía thượng nguồn.
Việc liên hệ với thị trường tiền mã hóa cũng đáng để lưu ý: câu chuyện về năng lực tính toán AI luôn là giao điểm chung giữa Web2 và Web3; khi các doanh nghiệp điện toán đám mây AI truyền thống bị đánh giá lại định giá, logic định giá của mảng tính toán phi tập trung cũng có thể bị xem xét lại một cách thụ động.
Trong ngắn hạn, tâm lý nghiêng về tiêu cực, nhưng mốc rẽ thực sự vẫn phải chờ các hướng dẫn chi tiêu vốn tiếp theo của Meta được triển khai.
#CoreWeave #AI算力 #HPC
78
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#45NgayTuDoTaiChinh
903,212 lượt xem
3,096 đang thảo luận
2
#TinFed
71,503 lượt xem
333 đang thảo luận
3
#TheoDõiFOMC
81,275 lượt xem
532 đang thảo luận
4
#DotPlotSignalsOneMoreHikeIn2026
12,138 lượt xem
285 đang thảo luận
5
#RobinhoodToSupportCircleArcNetwork
1,133 lượt xem
61 đang thảo luận
6
#FedHikes25BpsUSStocksClose
15,823 lượt xem
262 đang thảo luận
7
#AaveToLaunchRWAMarketOnAvalanche
4,558 lượt xem
118 đang thảo luận
8
#CryptoVCFundingRebounds$5.6BInQ2
6,188 lượt xem
34 đang thảo luận
9
#RevolutHackersDemand$3MInMonero
365 lượt xem
8 đang thảo luận
10
#ZcashRises6%
113,001 lượt xem
986 đang thảo luận