
#btctreasury
btctreasury
2,728 lượt xem
71 đang thảo luận
Phổ biến
Mới nhất

Đây là điều đã xảy ra khi Strategy tính toán các con số trên kho Bitcoin khổng lồ của họ: họ âm thầm cho thị trường thấy Bitcoin $BTC sẽ phải sụp đổ sâu đến mức nào trước khi một trong các cổ phiếu ưu đãi của họ bắt đầu trông như được bảo đảm đầy đủ.
Phần lớn mọi người lao vào $MSTR và những cái tên như $STRC vì họ muốn tiếp xúc đòn bẩy với Bitcoin mà không nghĩ kỹ về các kịch bản sụp giá thực sự. Đó là cách bạn bị mắc kẹt khi giá thực sự đảo chiều mạnh và cấu trúc bắt đầu trông kém dễ chịu hơn nhiều.
Mô hình của họ cho thấy Bitcoin cần giảm 83 phần trăm so với mức hiện tại, xuống tận $13,136, trước khi STRC đạt xếp hạng 1x BTC. Điều đó đơn giản có nghĩa là giá trị của số coin họ nắm giữ cuối cùng bằng với khoản nợ danh nghĩa và các yêu cầu ưu đãi đang nằm trên chứng khoán đó. Đây không phải là xếp hạng tín dụng chính thức từ bất kỳ cơ quan nào, mà chỉ là phép tính nội bộ của họ. Họ cũng cảnh báo mức $1,519 cho STRF, gần như sẽ là một cú xóa sổ hoàn toàn.
Hãy so sánh điều đó với năm 2022, khi Bitcoin giảm khoảng 77 phần trăm từ đỉnh và vẫn khiến rất nhiều người chơi đòn bẩy quá mức bị chìm trong thua lỗ. Kho dự trữ của Strategy vẫn sẽ còn một lớp đệm thực sự ngay cả trong cơn hỗn loạn đó, không giống một số công ty đã nổ tung ở chu kỳ trước khi cố làm cùng một trò treasury này nhưng kém kỷ luật hơn rất nhiều.
Theo bạn thì mọi chuyện sẽ đi về đâu từ đây nếu chúng ta thực sự bắt đầu thử những mức như vậy?
#Bitcoin #MSTR #BTCTreasury
Đây là điều đã xảy ra khi Strategy tính toán các con số trên kho Bitcoin khổng lồ của họ: họ âm thầm cho thị trường thấy Bitcoin $BTC sẽ phải sụp đổ sâu đến mức nào trước khi một trong các cổ phiếu ưu đãi của họ bắt đầu trông như được bảo đảm đầy đủ.
Phần lớn mọi người lao vào $MSTR và những cái tên như $STRC vì họ muốn tiếp xúc đòn bẩy với Bitcoin mà không nghĩ kỹ về các kịch bản sụp giá thực sự. Đó là cách bạn bị mắc kẹt khi giá thực sự đảo chiều mạnh và cấu trúc bắt đầu trông kém dễ chịu hơn nhiều.
Mô hình của họ cho thấy Bitcoin cần giảm 83 phần trăm so với mức hiện tại, xuống tận $13,136, trước khi STRC đạt xếp hạng 1x BTC. Điều đó đơn giản có nghĩa là giá trị của số coin họ nắm giữ cuối cùng bằng với khoản nợ danh nghĩa và các yêu cầu ưu đãi đang nằm trên chứng khoán đó. Đây không phải là xếp hạng tín dụng chính thức từ bất kỳ cơ quan nào, mà chỉ là phép tính nội bộ của họ. Họ cũng cảnh báo mức $1,519 cho STRF, gần như sẽ là một cú xóa sổ hoàn toàn.
Hãy so sánh điều đó với năm 2022, khi Bitcoin giảm khoảng 77 phần trăm từ đỉnh và vẫn khiến rất nhiều người chơi đòn bẩy quá mức bị chìm trong thua lỗ. Kho dự trữ của Strategy vẫn sẽ còn một lớp đệm thực sự ngay cả trong cơn hỗn loạn đó, không giống một số công ty đã nổ tung ở chu kỳ trước khi cố làm cùng một trò treasury này nhưng kém kỷ luật hơn rất nhiều.
Theo bạn thì mọi chuyện sẽ đi về đâu từ đây nếu chúng ta thực sự bắt đầu thử những mức như vậy?
#Bitcoin #MSTR #BTCTreasury
Phần lớn mọi người lao vào $MSTR và những cái tên như $STRC vì họ muốn tiếp xúc đòn bẩy với Bitcoin mà không nghĩ kỹ về các kịch bản sụp giá thực sự. Đó là cách bạn bị mắc kẹt khi giá thực sự đảo chiều mạnh và cấu trúc bắt đầu trông kém dễ chịu hơn nhiều.
Mô hình của họ cho thấy Bitcoin cần giảm 83 phần trăm so với mức hiện tại, xuống tận $13,136, trước khi STRC đạt xếp hạng 1x BTC. Điều đó đơn giản có nghĩa là giá trị của số coin họ nắm giữ cuối cùng bằng với khoản nợ danh nghĩa và các yêu cầu ưu đãi đang nằm trên chứng khoán đó. Đây không phải là xếp hạng tín dụng chính thức từ bất kỳ cơ quan nào, mà chỉ là phép tính nội bộ của họ. Họ cũng cảnh báo mức $1,519 cho STRF, gần như sẽ là một cú xóa sổ hoàn toàn.
Hãy so sánh điều đó với năm 2022, khi Bitcoin giảm khoảng 77 phần trăm từ đỉnh và vẫn khiến rất nhiều người chơi đòn bẩy quá mức bị chìm trong thua lỗ. Kho dự trữ của Strategy vẫn sẽ còn một lớp đệm thực sự ngay cả trong cơn hỗn loạn đó, không giống một số công ty đã nổ tung ở chu kỳ trước khi cố làm cùng một trò treasury này nhưng kém kỷ luật hơn rất nhiều.
Theo bạn thì mọi chuyện sẽ đi về đâu từ đây nếu chúng ta thực sự bắt đầu thử những mức như vậy?
#Bitcoin #MSTR #BTCTreasury
61
·
--
Chiến lược đã quay trở lại việc tích lũy Bitcoin, mua 4.603 BTC với giá khoảng 370 triệu USD vào tuần trước sau nhiều tuần tạm dừng. Lệnh mua này đưa tổng lượng nắm giữ của công ty lên 845.050 BTC. Việc mua được tài trợ thông qua việc bán cổ phiếu và báo hiệu sự trở lại với chiến lược kho bạc cốt lõi.
{spot}(BTCUSDT)
$BTC $IBIT.ETF #NewNews #CoinVahini #Bitcoin #Strategy #BTCTreasury
Chiến lược đã quay trở lại việc tích lũy Bitcoin, mua 4.603 BTC với giá khoảng 370 triệu USD vào tuần trước sau nhiều tuần tạm dừng. Lệnh mua này đưa tổng lượng nắm giữ của công ty lên 845.050 BTC. Việc mua được tài trợ thông qua việc bán cổ phiếu và báo hiệu sự trở lại với chiến lược kho bạc cốt lõi.
$BTC $IBIT.ETF #NewNews #CoinVahini #Bitcoin #Strategy #BTCTreasury
$BTC $IBIT.ETF #NewNews #CoinVahini #Bitcoin #Strategy #BTCTreasury
85

·
--
Dưới đây là điều đã xảy ra khi thương vụ “kho bạc Bitcoin” ngừng là một câu chuyện tích lũy một chiều.
Trong nhiều năm, các nhà đầu tư coi việc $BTC mua của công ty đại chúng là một tín hiệu mang tính tích cực. Nhưng phần khó nằm ở chỗ biết khi nào nhu cầu từ kho bạc chuyển từ câu chuyện hỗ trợ sang áp lực bán, đặc biệt nếu bạn mua muộn vì mọi người khác trông có vẻ tự tin.
Nghiên cứu tình huống rất đơn giản: một số công ty từng muốn có thêm Bitcoin giờ đang cắt giảm, bán đi hoặc rời bước. Satsuma đã phê duyệt việc bán 668 BTC, trong khi Bitdeer thanh lý 943 $BTC để tài trợ cho bước chuyển sang AI. Điều này không phải là hoảng loạn đơn lẻ, nhưng nó cho thấy mức độ nhanh chóng mà ưu tiên thay đổi khi tính thanh khoản, nợ và chiến lược kinh doanh bắt đầu cạnh tranh với niềm tin vào crypto.
Hãy so sánh với chu kỳ trước đó, khi các tiêu đề về kho bạc doanh nghiệp giống như một lực mua bền vững đỡ đà cho thị trường. Cẩm nang kiểu Strategy khiến việc nắm giữ Bitcoin trông như một hành động “nâng tầm” trên bảng cân đối kế toán. Giờ đây chúng ta đang thấy mặt còn lại: khi biến động tăng và vốn trở nên đắt đỏ hơn, ngay cả những người tin tưởng cũng có thể bán để bảo vệ hoạt động cốt lõi của doanh nghiệp.
Điều này quan trọng vì việc các doanh nghiệp áp dụng kho bạc không đồng nghĩa với nguồn cung bị khóa. Các công ty không phải là những “meme diamond-handed” bất chấp; họ có cổ đông, các khoản vay và chi phí vận hành. Với các trader theo dõi $BTC, $ETH, và thậm chí cả các tài sản rủi ro rộng hơn như $BNB, bài học là phải tách biệt câu chuyện khỏi thực tế dòng tiền.
Những đợt bán này chỉ là dọn dẹp bảng cân đối kế toán rời rạc, hay là dấu hiệu đầu tiên cho thấy nhu cầu Bitcoin của doanh nghiệp đang kém đáng tin hơn?
#Bitcoin #CryptoMarkets #BTCTreasury
Dưới đây là điều đã xảy ra khi thương vụ “kho bạc Bitcoin” ngừng là một câu chuyện tích lũy một chiều.
Trong nhiều năm, các nhà đầu tư coi việc $BTC mua của công ty đại chúng là một tín hiệu mang tính tích cực. Nhưng phần khó nằm ở chỗ biết khi nào nhu cầu từ kho bạc chuyển từ câu chuyện hỗ trợ sang áp lực bán, đặc biệt nếu bạn mua muộn vì mọi người khác trông có vẻ tự tin.
Nghiên cứu tình huống rất đơn giản: một số công ty từng muốn có thêm Bitcoin giờ đang cắt giảm, bán đi hoặc rời bước. Satsuma đã phê duyệt việc bán 668 BTC, trong khi Bitdeer thanh lý 943 $BTC để tài trợ cho bước chuyển sang AI. Điều này không phải là hoảng loạn đơn lẻ, nhưng nó cho thấy mức độ nhanh chóng mà ưu tiên thay đổi khi tính thanh khoản, nợ và chiến lược kinh doanh bắt đầu cạnh tranh với niềm tin vào crypto.
Hãy so sánh với chu kỳ trước đó, khi các tiêu đề về kho bạc doanh nghiệp giống như một lực mua bền vững đỡ đà cho thị trường. Cẩm nang kiểu Strategy khiến việc nắm giữ Bitcoin trông như một hành động “nâng tầm” trên bảng cân đối kế toán. Giờ đây chúng ta đang thấy mặt còn lại: khi biến động tăng và vốn trở nên đắt đỏ hơn, ngay cả những người tin tưởng cũng có thể bán để bảo vệ hoạt động cốt lõi của doanh nghiệp.
Điều này quan trọng vì việc các doanh nghiệp áp dụng kho bạc không đồng nghĩa với nguồn cung bị khóa. Các công ty không phải là những “meme diamond-handed” bất chấp; họ có cổ đông, các khoản vay và chi phí vận hành. Với các trader theo dõi $BTC , $ETH , và thậm chí cả các tài sản rủi ro rộng hơn như $BNB , bài học là phải tách biệt câu chuyện khỏi thực tế dòng tiền.
Những đợt bán này chỉ là dọn dẹp bảng cân đối kế toán rời rạc, hay là dấu hiệu đầu tiên cho thấy nhu cầu Bitcoin của doanh nghiệp đang kém đáng tin hơn?
#Bitcoin #CryptoMarkets #BTCTreasury
Trong nhiều năm, các nhà đầu tư coi việc $BTC mua của công ty đại chúng là một tín hiệu mang tính tích cực. Nhưng phần khó nằm ở chỗ biết khi nào nhu cầu từ kho bạc chuyển từ câu chuyện hỗ trợ sang áp lực bán, đặc biệt nếu bạn mua muộn vì mọi người khác trông có vẻ tự tin.
Nghiên cứu tình huống rất đơn giản: một số công ty từng muốn có thêm Bitcoin giờ đang cắt giảm, bán đi hoặc rời bước. Satsuma đã phê duyệt việc bán 668 BTC, trong khi Bitdeer thanh lý 943 $BTC để tài trợ cho bước chuyển sang AI. Điều này không phải là hoảng loạn đơn lẻ, nhưng nó cho thấy mức độ nhanh chóng mà ưu tiên thay đổi khi tính thanh khoản, nợ và chiến lược kinh doanh bắt đầu cạnh tranh với niềm tin vào crypto.
Hãy so sánh với chu kỳ trước đó, khi các tiêu đề về kho bạc doanh nghiệp giống như một lực mua bền vững đỡ đà cho thị trường. Cẩm nang kiểu Strategy khiến việc nắm giữ Bitcoin trông như một hành động “nâng tầm” trên bảng cân đối kế toán. Giờ đây chúng ta đang thấy mặt còn lại: khi biến động tăng và vốn trở nên đắt đỏ hơn, ngay cả những người tin tưởng cũng có thể bán để bảo vệ hoạt động cốt lõi của doanh nghiệp.
Điều này quan trọng vì việc các doanh nghiệp áp dụng kho bạc không đồng nghĩa với nguồn cung bị khóa. Các công ty không phải là những “meme diamond-handed” bất chấp; họ có cổ đông, các khoản vay và chi phí vận hành. Với các trader theo dõi $BTC , $ETH , và thậm chí cả các tài sản rủi ro rộng hơn như $BNB , bài học là phải tách biệt câu chuyện khỏi thực tế dòng tiền.
Những đợt bán này chỉ là dọn dẹp bảng cân đối kế toán rời rạc, hay là dấu hiệu đầu tiên cho thấy nhu cầu Bitcoin của doanh nghiệp đang kém đáng tin hơn?
#Bitcoin #CryptoMarkets #BTCTreasury
22

·
--
Tại sao không ai nói về H100 một cách lặng lẽ đang viết lại luật chơi cho các công ty Bitcoin niêm yết công khai?
Các nhà đầu tư crypto cứ tiếp tục bị mắc kẹt trong cùng một vòng lặp: FOMO trước các thông báo về kho bạc, rồi sau đó nhận ra cấu trúc đã pha loãng họ. Với các thương vụ bám sát mức phơi nhiễm $BTC , câu hỏi thực sự không phải “họ đã mua bao nhiêu Bitcoin?” mà là “cổ đông có thực sự nhận được thêm Bitcoin trên mỗi cổ phần không?”
H100 hiện đã hoàn tất việc mua lại 2,455.4 $BTC ở mức xấp xỉ 62,900 USD mỗi đồng, nâng tổng nắm giữ lên 3,506 BTC. Chỉ riêng điều đó đã là một bước đi rất đáng kể, nhưng phân tích sẽ còn thú vị hơn khi nhìn vượt qua con số tiêu đề.
Giao dịch này được mô tả là thương vụ M&A lớn nhất trong lĩnh vực cổ phiếu Bitcoin niêm yết công khai tại châu Âu và là thương vụ M&A Bitcoin-đổi-Bitcoin đầu tiên trên thị trường công khai. Giao dịch được thanh toán hoàn toàn bằng cổ phiếu của H100 với hệ số 1.0x mNAV, giá cổ phiếu ngụ ý là 1.86 SEK, và không có phần thanh toán bằng tiền mặt.
Đây là góc nhìn “nóng”: mô hình này sạch sẽ hơn đa số các thông báo “kho bạc Bitcoin”. Sats trên cổ phần cơ bản không đổi, trong khi sats trên cổ phần pha loãng đầy đủ tăng khoảng 5%. Trong một thị trường nơi nhiều công ty chạy theo $MSTR narrative nhưng âm thầm làm suy yếu người nắm giữ, $H100 trông giống như một ví dụ hiếm hoi cho thấy cấu trúc thực sự quan trọng.
Đây có phải là bước tiến tiếp theo của làn sóng tích lũy $BTC đối với các công ty niêm yết công khai, hay chỉ là một trường hợp ngoại lệ?
#Bitcoin #CryptoMarkets #BTCTreasury
Tại sao không ai nói về H100 một cách lặng lẽ đang viết lại luật chơi cho các công ty Bitcoin niêm yết công khai?
Các nhà đầu tư crypto cứ tiếp tục bị mắc kẹt trong cùng một vòng lặp: FOMO trước các thông báo về kho bạc, rồi sau đó nhận ra cấu trúc đã pha loãng họ. Với các thương vụ bám sát mức phơi nhiễm $BTC , câu hỏi thực sự không phải “họ đã mua bao nhiêu Bitcoin?” mà là “cổ đông có thực sự nhận được thêm Bitcoin trên mỗi cổ phần không?”
H100 hiện đã hoàn tất việc mua lại 2,455.4 $BTC ở mức xấp xỉ 62,900 USD mỗi đồng, nâng tổng nắm giữ lên 3,506 BTC. Chỉ riêng điều đó đã là một bước đi rất đáng kể, nhưng phân tích sẽ còn thú vị hơn khi nhìn vượt qua con số tiêu đề.
Giao dịch này được mô tả là thương vụ M&A lớn nhất trong lĩnh vực cổ phiếu Bitcoin niêm yết công khai tại châu Âu và là thương vụ M&A Bitcoin-đổi-Bitcoin đầu tiên trên thị trường công khai. Giao dịch được thanh toán hoàn toàn bằng cổ phiếu của H100 với hệ số 1.0x mNAV, giá cổ phiếu ngụ ý là 1.86 SEK, và không có phần thanh toán bằng tiền mặt.
Đây là góc nhìn “nóng”: mô hình này sạch sẽ hơn đa số các thông báo “kho bạc Bitcoin”. Sats trên cổ phần cơ bản không đổi, trong khi sats trên cổ phần pha loãng đầy đủ tăng khoảng 5%. Trong một thị trường nơi nhiều công ty chạy theo $MSTR narrative nhưng âm thầm làm suy yếu người nắm giữ, $H100 trông giống như một ví dụ hiếm hoi cho thấy cấu trúc thực sự quan trọng.
Đây có phải là bước tiến tiếp theo của làn sóng tích lũy $BTC đối với các công ty niêm yết công khai, hay chỉ là một trường hợp ngoại lệ?
#Bitcoin #CryptoMarkets #BTCTreasury
Các nhà đầu tư crypto cứ tiếp tục bị mắc kẹt trong cùng một vòng lặp: FOMO trước các thông báo về kho bạc, rồi sau đó nhận ra cấu trúc đã pha loãng họ. Với các thương vụ bám sát mức phơi nhiễm $BTC , câu hỏi thực sự không phải “họ đã mua bao nhiêu Bitcoin?” mà là “cổ đông có thực sự nhận được thêm Bitcoin trên mỗi cổ phần không?”
H100 hiện đã hoàn tất việc mua lại 2,455.4 $BTC ở mức xấp xỉ 62,900 USD mỗi đồng, nâng tổng nắm giữ lên 3,506 BTC. Chỉ riêng điều đó đã là một bước đi rất đáng kể, nhưng phân tích sẽ còn thú vị hơn khi nhìn vượt qua con số tiêu đề.
Giao dịch này được mô tả là thương vụ M&A lớn nhất trong lĩnh vực cổ phiếu Bitcoin niêm yết công khai tại châu Âu và là thương vụ M&A Bitcoin-đổi-Bitcoin đầu tiên trên thị trường công khai. Giao dịch được thanh toán hoàn toàn bằng cổ phiếu của H100 với hệ số 1.0x mNAV, giá cổ phiếu ngụ ý là 1.86 SEK, và không có phần thanh toán bằng tiền mặt.
Đây là góc nhìn “nóng”: mô hình này sạch sẽ hơn đa số các thông báo “kho bạc Bitcoin”. Sats trên cổ phần cơ bản không đổi, trong khi sats trên cổ phần pha loãng đầy đủ tăng khoảng 5%. Trong một thị trường nơi nhiều công ty chạy theo $MSTR narrative nhưng âm thầm làm suy yếu người nắm giữ, $H100 trông giống như một ví dụ hiếm hoi cho thấy cấu trúc thực sự quan trọng.
Đây có phải là bước tiến tiếp theo của làn sóng tích lũy $BTC đối với các công ty niêm yết công khai, hay chỉ là một trường hợp ngoại lệ?
#Bitcoin #CryptoMarkets #BTCTreasury
96
·
--
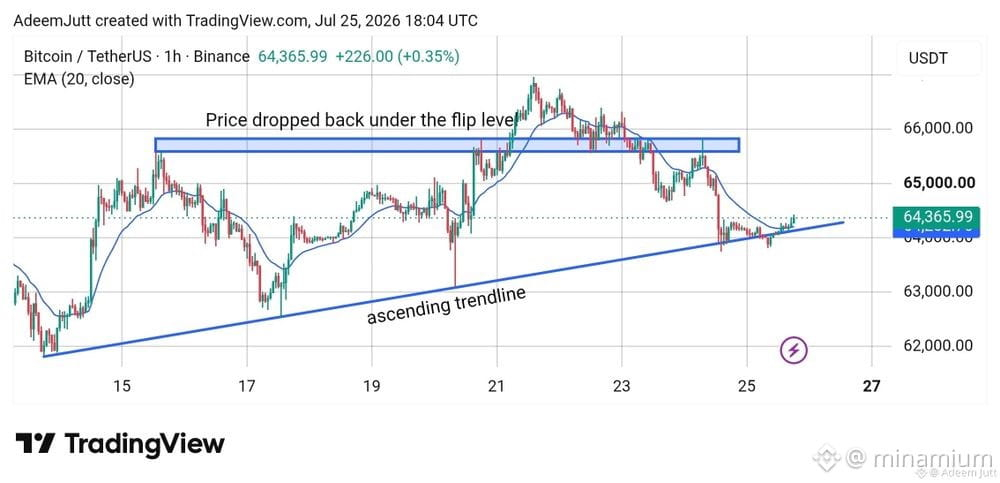
Dưới đây là những gì đã xảy ra khi một công ty đại chúng quy mô nhỏ lặng lẽ bổ sung thêm Bitcoin trong lúc mọi người đang chăm chú nhìn vào những “ông lớn”.
Với các trader, phần khó là biết liệu việc mua vào của doanh nghiệp là tín hiệu thật hay chỉ là một tiêu đề khác xuất hiện sau khi thị trường đã biến động. FOMO đến rất nhanh với $BTC, đặc biệt khi các câu chuyện về kho bạc doanh nghiệp (treasury) lại bắt đầu “nóng” lên.
Hyperscale Data vừa bổ sung 51.5 $BTC vào kho bạc doanh nghiệp, nâng tổng lượng nắm giữ lên 1.087 BTC. Đây không phải kiểu tích lũy ở tầm chiến lược (Strategy-level), nhưng chính vì vậy mà nó lại quan trọng. Câu chuyện không còn chỉ là một người mua khổng lồ thống trị cuộc trò chuyện nữa.
Chúng ta đã từng thấy mô hình này trước đây: giai đoạn đầu khi doanh nghiệp bắt đầu nhận Bitcoin thường trông có vẻ tập trung, sau đó thị trường dần bắt đầu định giá theo một sự chuyển dịch rộng hơn. Tương tự như cách $ETH và $SOL thường chuyển từ “một chất xúc tác lớn” sang “nhiều xác nhận nhỏ hơn”, việc các doanh nghiệp áp dụng Bitcoin cho kho bạc đang trở nên phân tán hơn.
Điểm rút ra rất đơn giản. Một lệnh mua 51.5 BTC sẽ không thể tự mình làm thay đổi thị trường, nhưng mỗi công ty đại chúng mới chọn Bitcoin làm tài sản kho bạc dài hạn sẽ làm nền tảng tổ chức rộng hơn một chút và khó để bỏ qua hơn.
Đây là khởi đầu của một chu kỳ sâu hơn về kho bạc doanh nghiệp, hay chỉ là dòng mua tin tức chậm rãi?
#Bitcoin #CryptoMarkets #BTCTreasury
Dưới đây là những gì đã xảy ra khi một công ty đại chúng quy mô nhỏ lặng lẽ bổ sung thêm Bitcoin trong lúc mọi người đang chăm chú nhìn vào những “ông lớn”.
Với các trader, phần khó là biết liệu việc mua vào của doanh nghiệp là tín hiệu thật hay chỉ là một tiêu đề khác xuất hiện sau khi thị trường đã biến động. FOMO đến rất nhanh với $BTC , đặc biệt khi các câu chuyện về kho bạc doanh nghiệp (treasury) lại bắt đầu “nóng” lên.
Hyperscale Data vừa bổ sung 51.5 $BTC vào kho bạc doanh nghiệp, nâng tổng lượng nắm giữ lên 1.087 BTC. Đây không phải kiểu tích lũy ở tầm chiến lược (Strategy-level), nhưng chính vì vậy mà nó lại quan trọng. Câu chuyện không còn chỉ là một người mua khổng lồ thống trị cuộc trò chuyện nữa.
Chúng ta đã từng thấy mô hình này trước đây: giai đoạn đầu khi doanh nghiệp bắt đầu nhận Bitcoin thường trông có vẻ tập trung, sau đó thị trường dần bắt đầu định giá theo một sự chuyển dịch rộng hơn. Tương tự như cách $ETH và $SOL thường chuyển từ “một chất xúc tác lớn” sang “nhiều xác nhận nhỏ hơn”, việc các doanh nghiệp áp dụng Bitcoin cho kho bạc đang trở nên phân tán hơn.
Điểm rút ra rất đơn giản. Một lệnh mua 51.5 BTC sẽ không thể tự mình làm thay đổi thị trường, nhưng mỗi công ty đại chúng mới chọn Bitcoin làm tài sản kho bạc dài hạn sẽ làm nền tảng tổ chức rộng hơn một chút và khó để bỏ qua hơn.
Đây là khởi đầu của một chu kỳ sâu hơn về kho bạc doanh nghiệp, hay chỉ là dòng mua tin tức chậm rãi?
#Bitcoin #CryptoMarkets #BTCTreasury
Với các trader, phần khó là biết liệu việc mua vào của doanh nghiệp là tín hiệu thật hay chỉ là một tiêu đề khác xuất hiện sau khi thị trường đã biến động. FOMO đến rất nhanh với $BTC , đặc biệt khi các câu chuyện về kho bạc doanh nghiệp (treasury) lại bắt đầu “nóng” lên.
Hyperscale Data vừa bổ sung 51.5 $BTC vào kho bạc doanh nghiệp, nâng tổng lượng nắm giữ lên 1.087 BTC. Đây không phải kiểu tích lũy ở tầm chiến lược (Strategy-level), nhưng chính vì vậy mà nó lại quan trọng. Câu chuyện không còn chỉ là một người mua khổng lồ thống trị cuộc trò chuyện nữa.
Chúng ta đã từng thấy mô hình này trước đây: giai đoạn đầu khi doanh nghiệp bắt đầu nhận Bitcoin thường trông có vẻ tập trung, sau đó thị trường dần bắt đầu định giá theo một sự chuyển dịch rộng hơn. Tương tự như cách $ETH và $SOL thường chuyển từ “một chất xúc tác lớn” sang “nhiều xác nhận nhỏ hơn”, việc các doanh nghiệp áp dụng Bitcoin cho kho bạc đang trở nên phân tán hơn.
Điểm rút ra rất đơn giản. Một lệnh mua 51.5 BTC sẽ không thể tự mình làm thay đổi thị trường, nhưng mỗi công ty đại chúng mới chọn Bitcoin làm tài sản kho bạc dài hạn sẽ làm nền tảng tổ chức rộng hơn một chút và khó để bỏ qua hơn.
Đây là khởi đầu của một chu kỳ sâu hơn về kho bạc doanh nghiệp, hay chỉ là dòng mua tin tức chậm rãi?
#Bitcoin #CryptoMarkets #BTCTreasury
23
·
--
Tại sao không ai nói về H100 sử dụng M&A để tăng mức phơi nhiễm với Bitcoin mà không phải đốt cháy tiền mặt như thường lệ?
Hầu hết các nhà giao dịch thấy “share deal” và lập tức nghĩ đến việc pha loãng, rồi hoặc hoảng bán hoặc FOMO sau khi đợt tăng đã quá rõ ràng. Lợi thế thực sự nằm ở việc hiểu liệu giao dịch đó có thực sự cải thiện sats trên mỗi cổ phiếu hay không, chứ không chỉ phản ứng theo tiêu đề.
Hiện H100 đã hoàn tất thương vụ mua lại được công bố vào tháng 4, bổ sung 2,455.4 $BTC at với mức giá khoảng 62,900 USD cho mỗi Bitcoin. Điều này nâng tổng nắm giữ lên 3,506 BTC, khiến đây trở thành giao dịch M&A lớn nhất trong lĩnh vực cổ phiếu Bitcoin niêm yết công khai tại châu Âu.
Đây là phần mà tôi cho rằng thị trường đang định giá thấp: thương vụ này được thanh toán hoàn toàn bằng cổ phiếu của H100 theo hệ số 1.0x mNAV, với mức giá cổ phiếu ngụ ý là 1.86 SEK và không có bất kỳ phần trả bằng tiền mặt nào. Sats cơ bản trên mỗi cổ phiếu giữ nguyên, trong khi sats trên mỗi cổ phiếu đã pha loãng đầy đủ tăng khoảng 5%. Trong một thị trường ám ảnh với các câu chuyện “kho bạc sạch” $BTC và bị xao nhãng bởi các giao dịch xoay vòng $ETH , đây là một tình huống nghiên cứu hữu ích: không phải mọi sự pha loãng đều xấu nếu cấu trúc đó làm tăng quyền sở hữu đối với tài sản cơ sở.
Đây có phải là bản thiết kế cho làn sóng thỏa thuận cổ phiếu Bitcoin niêm yết tiếp theo?
#Bitcoin #CryptoMarkets #BTCTreasury
Tại sao không ai nói về H100 sử dụng M&A để tăng mức phơi nhiễm với Bitcoin mà không phải đốt cháy tiền mặt như thường lệ?
Hầu hết các nhà giao dịch thấy “share deal” và lập tức nghĩ đến việc pha loãng, rồi hoặc hoảng bán hoặc FOMO sau khi đợt tăng đã quá rõ ràng. Lợi thế thực sự nằm ở việc hiểu liệu giao dịch đó có thực sự cải thiện sats trên mỗi cổ phiếu hay không, chứ không chỉ phản ứng theo tiêu đề.
Hiện H100 đã hoàn tất thương vụ mua lại được công bố vào tháng 4, bổ sung 2,455.4 $BTC at với mức giá khoảng 62,900 USD cho mỗi Bitcoin. Điều này nâng tổng nắm giữ lên 3,506 BTC, khiến đây trở thành giao dịch M&A lớn nhất trong lĩnh vực cổ phiếu Bitcoin niêm yết công khai tại châu Âu.
Đây là phần mà tôi cho rằng thị trường đang định giá thấp: thương vụ này được thanh toán hoàn toàn bằng cổ phiếu của H100 theo hệ số 1.0x mNAV, với mức giá cổ phiếu ngụ ý là 1.86 SEK và không có bất kỳ phần trả bằng tiền mặt nào. Sats cơ bản trên mỗi cổ phiếu giữ nguyên, trong khi sats trên mỗi cổ phiếu đã pha loãng đầy đủ tăng khoảng 5%. Trong một thị trường ám ảnh với các câu chuyện “kho bạc sạch” $BTC và bị xao nhãng bởi các giao dịch xoay vòng $ETH , đây là một tình huống nghiên cứu hữu ích: không phải mọi sự pha loãng đều xấu nếu cấu trúc đó làm tăng quyền sở hữu đối với tài sản cơ sở.
Đây có phải là bản thiết kế cho làn sóng thỏa thuận cổ phiếu Bitcoin niêm yết tiếp theo?
#Bitcoin #CryptoMarkets #BTCTreasury
Hầu hết các nhà giao dịch thấy “share deal” và lập tức nghĩ đến việc pha loãng, rồi hoặc hoảng bán hoặc FOMO sau khi đợt tăng đã quá rõ ràng. Lợi thế thực sự nằm ở việc hiểu liệu giao dịch đó có thực sự cải thiện sats trên mỗi cổ phiếu hay không, chứ không chỉ phản ứng theo tiêu đề.
Hiện H100 đã hoàn tất thương vụ mua lại được công bố vào tháng 4, bổ sung 2,455.4 $BTC at với mức giá khoảng 62,900 USD cho mỗi Bitcoin. Điều này nâng tổng nắm giữ lên 3,506 BTC, khiến đây trở thành giao dịch M&A lớn nhất trong lĩnh vực cổ phiếu Bitcoin niêm yết công khai tại châu Âu.
Đây là phần mà tôi cho rằng thị trường đang định giá thấp: thương vụ này được thanh toán hoàn toàn bằng cổ phiếu của H100 theo hệ số 1.0x mNAV, với mức giá cổ phiếu ngụ ý là 1.86 SEK và không có bất kỳ phần trả bằng tiền mặt nào. Sats cơ bản trên mỗi cổ phiếu giữ nguyên, trong khi sats trên mỗi cổ phiếu đã pha loãng đầy đủ tăng khoảng 5%. Trong một thị trường ám ảnh với các câu chuyện “kho bạc sạch” $BTC và bị xao nhãng bởi các giao dịch xoay vòng $ETH , đây là một tình huống nghiên cứu hữu ích: không phải mọi sự pha loãng đều xấu nếu cấu trúc đó làm tăng quyền sở hữu đối với tài sản cơ sở.
Đây có phải là bản thiết kế cho làn sóng thỏa thuận cổ phiếu Bitcoin niêm yết tiếp theo?
#Bitcoin #CryptoMarkets #BTCTreasury
9
·
--
Vì sao không ai nói về các công ty kho bạc Bitcoin vẫn chưa bán lấy một BTC nào trong năm 2026?
Phần lớn nhà giao dịch chỉ chăm chú vào các nến ngắn hạn, rồi hoảng sợ bán ra khi biến động tăng cao hoặc FOMO mua đuổi lại giá cao hơn. Trong khi đó, một số người nắm giữ theo phong cách “kho bạc” lớn nhất đang chơi một trò hoàn toàn khác với $BTC: tích lũy, kiên nhẫn và không có lệnh thoát buộc.
Điểm thú vị không chỉ là trong danh sách này có 5 công ty kho bạc Bitcoin. Mà là doanh số bán BTC mà họ báo cáo trong năm 2026 lại bằng đúng 0. Trong một thị trường mà mọi nhịp giảm đều được đóng khung là “các tổ chức đang xả”, nghiên cứu này lại kể một câu chuyện khác.
Điều đó không có nghĩa là giá chỉ đi lên. Nhưng nó thách thức câu chuyện lười biếng rằng các đơn vị nắm giữ doanh nghiệp chỉ đang chờ để thoát ra cùng với nhà đầu tư lẻ. Nếu các công ty kho bạc có thể chịu đựng biến động mà không bán, thì có lẽ “lợi thế thật sự” không phải là dự đoán từng $BTC move, mà là hiểu ai có niềm tin vững nhất.
Với những trader đang theo dõi $MSTR, $BTC và xu hướng kho bạc rộng hơn, câu hỏi cốt lõi thật đơn giản: liệu những người nắm giữ này đang tạo ra một “sàn” vững hơn, hay chỉ đang trì hoãn áp lực bán trong tương lai?
Bạn nghĩ sao về việc các công ty kho bạc Bitcoin vẫn kiên định trong năm 2026?
#Bitcoin #CryptoMarkets #BTCTreasury
Vì sao không ai nói về các công ty kho bạc Bitcoin vẫn chưa bán lấy một BTC nào trong năm 2026?
Phần lớn nhà giao dịch chỉ chăm chú vào các nến ngắn hạn, rồi hoảng sợ bán ra khi biến động tăng cao hoặc FOMO mua đuổi lại giá cao hơn. Trong khi đó, một số người nắm giữ theo phong cách “kho bạc” lớn nhất đang chơi một trò hoàn toàn khác với $BTC : tích lũy, kiên nhẫn và không có lệnh thoát buộc.
Điểm thú vị không chỉ là trong danh sách này có 5 công ty kho bạc Bitcoin. Mà là doanh số bán BTC mà họ báo cáo trong năm 2026 lại bằng đúng 0. Trong một thị trường mà mọi nhịp giảm đều được đóng khung là “các tổ chức đang xả”, nghiên cứu này lại kể một câu chuyện khác.
Điều đó không có nghĩa là giá chỉ đi lên. Nhưng nó thách thức câu chuyện lười biếng rằng các đơn vị nắm giữ doanh nghiệp chỉ đang chờ để thoát ra cùng với nhà đầu tư lẻ. Nếu các công ty kho bạc có thể chịu đựng biến động mà không bán, thì có lẽ “lợi thế thật sự” không phải là dự đoán từng $BTC move, mà là hiểu ai có niềm tin vững nhất.
Với những trader đang theo dõi $MSTR , $BTC và xu hướng kho bạc rộng hơn, câu hỏi cốt lõi thật đơn giản: liệu những người nắm giữ này đang tạo ra một “sàn” vững hơn, hay chỉ đang trì hoãn áp lực bán trong tương lai?
Bạn nghĩ sao về việc các công ty kho bạc Bitcoin vẫn kiên định trong năm 2026?
#Bitcoin #CryptoMarkets #BTCTreasury
Phần lớn nhà giao dịch chỉ chăm chú vào các nến ngắn hạn, rồi hoảng sợ bán ra khi biến động tăng cao hoặc FOMO mua đuổi lại giá cao hơn. Trong khi đó, một số người nắm giữ theo phong cách “kho bạc” lớn nhất đang chơi một trò hoàn toàn khác với $BTC : tích lũy, kiên nhẫn và không có lệnh thoát buộc.
Điểm thú vị không chỉ là trong danh sách này có 5 công ty kho bạc Bitcoin. Mà là doanh số bán BTC mà họ báo cáo trong năm 2026 lại bằng đúng 0. Trong một thị trường mà mọi nhịp giảm đều được đóng khung là “các tổ chức đang xả”, nghiên cứu này lại kể một câu chuyện khác.
Điều đó không có nghĩa là giá chỉ đi lên. Nhưng nó thách thức câu chuyện lười biếng rằng các đơn vị nắm giữ doanh nghiệp chỉ đang chờ để thoát ra cùng với nhà đầu tư lẻ. Nếu các công ty kho bạc có thể chịu đựng biến động mà không bán, thì có lẽ “lợi thế thật sự” không phải là dự đoán từng $BTC move, mà là hiểu ai có niềm tin vững nhất.
Với những trader đang theo dõi $MSTR , $BTC và xu hướng kho bạc rộng hơn, câu hỏi cốt lõi thật đơn giản: liệu những người nắm giữ này đang tạo ra một “sàn” vững hơn, hay chỉ đang trì hoãn áp lực bán trong tương lai?
Bạn nghĩ sao về việc các công ty kho bạc Bitcoin vẫn kiên định trong năm 2026?
#Bitcoin #CryptoMarkets #BTCTreasury
1
42
·
--
Việc chia tách cổ phiếu ngược 40-for-1 của Nakamoto cho thấy nhiều hơn về tình trạng của cổ phiếu ngân khố BTC so với những gì đa số nhà đầu tư nhận ra.
Đây là thực tế:
• NAKA đang giao dịch dưới mức tối thiểu 1 đô la của Nasdaq
• Rủi ro bị hủy niêm yết trở nên rõ ràng
• Công ty đã phản ứng bằng cách thực hiện chia tách 40-for-1
• Số lượng cổ phiếu giảm, giá cổ phiếu danh nghĩa tăng
• Định giá cơ bản không thay đổi gì cả
Đây không phải là tín hiệu tăng trưởng.
Đây là duy trì thị trường vốn.
Điều quan trọng hơn là những gì nó tiết lộ về chiến lược “mua BTC, phát hành cổ phiếu” đang lan rộng trên các thị trường công.
Trong điều kiện tăng giá, các công ty ngân khố BTC vượt trội hơn vì các nhà đầu tư thưởng cho việc tiếp xúc với Bitcoin thông qua các bội số cổ phiếu.
Nhưng khi động lực cổ phiếu sụp đổ:
• sự pha loãng tăng lên
• áp lực tài chính gia tăng
• tuân thủ niêm yết trở thành vấn đề
• các câu chuyện về ngân khố suy yếu nhanh chóng
Bitcoin bản thân nó không bị phá vỡ.
Cái vỏ cổ phiếu xung quanh việc tiếp xúc với Bitcoin thì có.
Đó là sự phân biệt mà thị trường đang bắt đầu định giá.
Câu hỏi thực sự bây giờ:
Công ty ngân khố BTC nào khác đang đến gần ngưỡng tuân thủ niêm yết một cách nguy hiểm?
Tín hiệu:
• $BTC → Trung lập
• NAKA → Gấu
• Mô hình cổ phiếu ngân khố BTC → Căng thẳng đang nổi lên
#bitcoin #BTCtreasury #NAKA #CryptoAnalysis $BTC
Việc chia tách cổ phiếu ngược 40-for-1 của Nakamoto cho thấy nhiều hơn về tình trạng của cổ phiếu ngân khố BTC so với những gì đa số nhà đầu tư nhận ra.
Đây là thực tế:
• NAKA đang giao dịch dưới mức tối thiểu 1 đô la của Nasdaq
• Rủi ro bị hủy niêm yết trở nên rõ ràng
• Công ty đã phản ứng bằng cách thực hiện chia tách 40-for-1
• Số lượng cổ phiếu giảm, giá cổ phiếu danh nghĩa tăng
• Định giá cơ bản không thay đổi gì cả
Đây không phải là tín hiệu tăng trưởng.
Đây là duy trì thị trường vốn.
Điều quan trọng hơn là những gì nó tiết lộ về chiến lược “mua BTC, phát hành cổ phiếu” đang lan rộng trên các thị trường công.
Trong điều kiện tăng giá, các công ty ngân khố BTC vượt trội hơn vì các nhà đầu tư thưởng cho việc tiếp xúc với Bitcoin thông qua các bội số cổ phiếu.
Nhưng khi động lực cổ phiếu sụp đổ:
• sự pha loãng tăng lên
• áp lực tài chính gia tăng
• tuân thủ niêm yết trở thành vấn đề
• các câu chuyện về ngân khố suy yếu nhanh chóng
Bitcoin bản thân nó không bị phá vỡ.
Cái vỏ cổ phiếu xung quanh việc tiếp xúc với Bitcoin thì có.
Đó là sự phân biệt mà thị trường đang bắt đầu định giá.
Câu hỏi thực sự bây giờ:
Công ty ngân khố BTC nào khác đang đến gần ngưỡng tuân thủ niêm yết một cách nguy hiểm?
Tín hiệu:
• $BTC → Trung lập
• NAKA → Gấu
• Mô hình cổ phiếu ngân khố BTC → Căng thẳng đang nổi lên
#bitcoin #BTCtreasury #NAKA #CryptoAnalysis $BTC
Đây là thực tế:
• NAKA đang giao dịch dưới mức tối thiểu 1 đô la của Nasdaq
• Rủi ro bị hủy niêm yết trở nên rõ ràng
• Công ty đã phản ứng bằng cách thực hiện chia tách 40-for-1
• Số lượng cổ phiếu giảm, giá cổ phiếu danh nghĩa tăng
• Định giá cơ bản không thay đổi gì cả
Đây không phải là tín hiệu tăng trưởng.
Đây là duy trì thị trường vốn.
Điều quan trọng hơn là những gì nó tiết lộ về chiến lược “mua BTC, phát hành cổ phiếu” đang lan rộng trên các thị trường công.
Trong điều kiện tăng giá, các công ty ngân khố BTC vượt trội hơn vì các nhà đầu tư thưởng cho việc tiếp xúc với Bitcoin thông qua các bội số cổ phiếu.
Nhưng khi động lực cổ phiếu sụp đổ:
• sự pha loãng tăng lên
• áp lực tài chính gia tăng
• tuân thủ niêm yết trở thành vấn đề
• các câu chuyện về ngân khố suy yếu nhanh chóng
Bitcoin bản thân nó không bị phá vỡ.
Cái vỏ cổ phiếu xung quanh việc tiếp xúc với Bitcoin thì có.
Đó là sự phân biệt mà thị trường đang bắt đầu định giá.
Câu hỏi thực sự bây giờ:
Công ty ngân khố BTC nào khác đang đến gần ngưỡng tuân thủ niêm yết một cách nguy hiểm?
Tín hiệu:
• $BTC → Trung lập
• NAKA → Gấu
• Mô hình cổ phiếu ngân khố BTC → Căng thẳng đang nổi lên
#bitcoin #BTCtreasury #NAKA #CryptoAnalysis $BTC
1
87

·
--
Một chiến lược gì đó vừa làm trong bốn tháng liên tiếp đang âm thầm thay đổi câu chuyện về BTC.
Cổ phiếu ưu đãi STRC. Cổ tức 11,5%. Bốn tháng liên tiếp ổn định. Đó không phải là meme. Đó là kỹ thuật tạo ra lợi suất từ các tổ chức xây dựng dựa trên vị thế kho bạc BTC.
Phần lớn các nhà đầu tư bán lẻ nghĩ rằng Bitcoin là một tài sản chờ đợi. Chiến lược này đang cho thấy điều gì sẽ xảy ra khi bạn coi nó là tài sản thế chấp sinh lời. Lợi suất 11,5% không phải là phép thuật — nó đến từ việc phát hành ATM và việc mua BTC tích lũy. Nhưng thực tế là sau bốn tháng, nó vẫn giữ vững điều đó cho bạn biết một điều quan trọng: mô hình đang hoạt động.
$ETH người nắm giữ đã có staking thanh khoản kể từ khi Merge. $BNB có đốt hàng quý cộng với lợi suất từ kho. $SOL có staking nội tại được tích hợp vào giao thức. Các nhà nắm giữ BTC là những người đến sau cùng với vốn sản xuất — nhưng họ đến với sức mạnh lớn nhất.
Sổ tay STRC đang lan rộng. Nhiều bàn kho bạc doanh nghiệp sẽ xây dựng các sản phẩm lợi suất xung quanh các khoản nắm giữ BTC. Không phải vì họ phải làm — mà vì giờ đây họ biết điều đó có hiệu quả.
Đó không phải là một chất xúc tác giá cả. Đó là một chất xúc tác cấu trúc.
#BTCTreasury #CryptoYield #CryptoInvesting #Binance
Một chiến lược gì đó vừa làm trong bốn tháng liên tiếp đang âm thầm thay đổi câu chuyện về BTC.
Cổ phiếu ưu đãi STRC. Cổ tức 11,5%. Bốn tháng liên tiếp ổn định. Đó không phải là meme. Đó là kỹ thuật tạo ra lợi suất từ các tổ chức xây dựng dựa trên vị thế kho bạc BTC.
Phần lớn các nhà đầu tư bán lẻ nghĩ rằng Bitcoin là một tài sản chờ đợi. Chiến lược này đang cho thấy điều gì sẽ xảy ra khi bạn coi nó là tài sản thế chấp sinh lời. Lợi suất 11,5% không phải là phép thuật — nó đến từ việc phát hành ATM và việc mua BTC tích lũy. Nhưng thực tế là sau bốn tháng, nó vẫn giữ vững điều đó cho bạn biết một điều quan trọng: mô hình đang hoạt động.
$ETH người nắm giữ đã có staking thanh khoản kể từ khi Merge. $BNB có đốt hàng quý cộng với lợi suất từ kho. $SOL có staking nội tại được tích hợp vào giao thức. Các nhà nắm giữ BTC là những người đến sau cùng với vốn sản xuất — nhưng họ đến với sức mạnh lớn nhất.
Sổ tay STRC đang lan rộng. Nhiều bàn kho bạc doanh nghiệp sẽ xây dựng các sản phẩm lợi suất xung quanh các khoản nắm giữ BTC. Không phải vì họ phải làm — mà vì giờ đây họ biết điều đó có hiệu quả.
Đó không phải là một chất xúc tác giá cả. Đó là một chất xúc tác cấu trúc.
#BTCTreasury #CryptoYield #CryptoInvesting #Binance
Cổ phiếu ưu đãi STRC. Cổ tức 11,5%. Bốn tháng liên tiếp ổn định. Đó không phải là meme. Đó là kỹ thuật tạo ra lợi suất từ các tổ chức xây dựng dựa trên vị thế kho bạc BTC.
Phần lớn các nhà đầu tư bán lẻ nghĩ rằng Bitcoin là một tài sản chờ đợi. Chiến lược này đang cho thấy điều gì sẽ xảy ra khi bạn coi nó là tài sản thế chấp sinh lời. Lợi suất 11,5% không phải là phép thuật — nó đến từ việc phát hành ATM và việc mua BTC tích lũy. Nhưng thực tế là sau bốn tháng, nó vẫn giữ vững điều đó cho bạn biết một điều quan trọng: mô hình đang hoạt động.
$ETH người nắm giữ đã có staking thanh khoản kể từ khi Merge. $BNB có đốt hàng quý cộng với lợi suất từ kho. $SOL có staking nội tại được tích hợp vào giao thức. Các nhà nắm giữ BTC là những người đến sau cùng với vốn sản xuất — nhưng họ đến với sức mạnh lớn nhất.
Sổ tay STRC đang lan rộng. Nhiều bàn kho bạc doanh nghiệp sẽ xây dựng các sản phẩm lợi suất xung quanh các khoản nắm giữ BTC. Không phải vì họ phải làm — mà vì giờ đây họ biết điều đó có hiệu quả.
Đó không phải là một chất xúc tác giá cả. Đó là một chất xúc tác cấu trúc.
#BTCTreasury #CryptoYield #CryptoInvesting #Binance
27

·
--
Dưới đây là những gì đã xảy ra khi Strive âm thầm cộng thêm 21 $BTC trong khi phần lớn nhà giao dịch vẫn còn đang tranh luận xem liệu động thái này đã kết thúc hay chưa.
Với các nhà đầu tư, phần khó không phải là nhận ra xu hướng. Mà là biết liệu bạn đang đến sớm, đến muộn, hay chỉ đang mua lại điểm thoát của người khác.
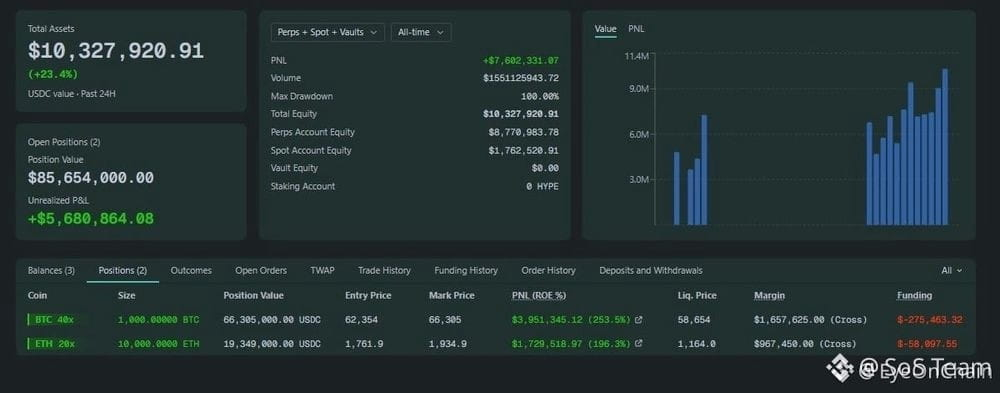
Strive đã mua 21 $BTC trong khoảng từ ngày 13/7 đến 17/7 với tổng giá trị khoảng 1,3 triệu USD, ở mức giá trung bình 63.221 USD mỗi coin. Điều đó đưa tổng kho quỹ của họ lên 19,921 $BTC, hiện trị giá xấp xỉ 1,27 tỷ USD theo giá hiện tại.
Điểm thú vị nằm ở sự so sánh. Diễn biến này khá giống “kịch bản” theo phong cách MicroStrategy: tích lũy đều đặn, hồ sơ công khai, và câu chuyện về kho quỹ dài hạn thay vì tiếng ồn giao dịch ngắn hạn. Tesla đã từng gây chú ý với một lần biến động lớn của Bitcoin cách đây nhiều năm, nhưng các công ty như Strive đang biến việc tích lũy thành một chiến lược bảng cân đối có thể lặp lại.
Bài học thật đơn giản. Việc doanh nghiệp mua Bitcoin không phải lúc nào cũng đến dưới dạng một cây nến khổng lồ; đôi khi nó chỉ xuất hiện như một hồ sơ nhỏ khác và được cộng dồn theo thời gian. Trong khi các nhà giao dịch xoay vòng giữa $ETH, $SOL và bất cứ thứ gì đang “hot” trong tuần này, những người mua theo hướng kho quỹ lại đang chơi một ván cờ chậm hơn.
Liệu các công ty đại chúng có đang trở thành những “cá voi” Bitcoin dài hạn mới?
#Bitcoin #CryptoInvesting #BTCTreasury
Dưới đây là những gì đã xảy ra khi Strive âm thầm cộng thêm 21 $BTC trong khi phần lớn nhà giao dịch vẫn còn đang tranh luận xem liệu động thái này đã kết thúc hay chưa.
Với các nhà đầu tư, phần khó không phải là nhận ra xu hướng. Mà là biết liệu bạn đang đến sớm, đến muộn, hay chỉ đang mua lại điểm thoát của người khác.
Strive đã mua 21 $BTC trong khoảng từ ngày 13/7 đến 17/7 với tổng giá trị khoảng 1,3 triệu USD, ở mức giá trung bình 63.221 USD mỗi coin. Điều đó đưa tổng kho quỹ của họ lên 19,921 $BTC , hiện trị giá xấp xỉ 1,27 tỷ USD theo giá hiện tại.
Điểm thú vị nằm ở sự so sánh. Diễn biến này khá giống “kịch bản” theo phong cách MicroStrategy: tích lũy đều đặn, hồ sơ công khai, và câu chuyện về kho quỹ dài hạn thay vì tiếng ồn giao dịch ngắn hạn. Tesla đã từng gây chú ý với một lần biến động lớn của Bitcoin cách đây nhiều năm, nhưng các công ty như Strive đang biến việc tích lũy thành một chiến lược bảng cân đối có thể lặp lại.
Bài học thật đơn giản. Việc doanh nghiệp mua Bitcoin không phải lúc nào cũng đến dưới dạng một cây nến khổng lồ; đôi khi nó chỉ xuất hiện như một hồ sơ nhỏ khác và được cộng dồn theo thời gian. Trong khi các nhà giao dịch xoay vòng giữa $ETH , $SOL và bất cứ thứ gì đang “hot” trong tuần này, những người mua theo hướng kho quỹ lại đang chơi một ván cờ chậm hơn.
Liệu các công ty đại chúng có đang trở thành những “cá voi” Bitcoin dài hạn mới?
#Bitcoin #CryptoInvesting #BTCTreasury
Với các nhà đầu tư, phần khó không phải là nhận ra xu hướng. Mà là biết liệu bạn đang đến sớm, đến muộn, hay chỉ đang mua lại điểm thoát của người khác.
Strive đã mua 21 $BTC trong khoảng từ ngày 13/7 đến 17/7 với tổng giá trị khoảng 1,3 triệu USD, ở mức giá trung bình 63.221 USD mỗi coin. Điều đó đưa tổng kho quỹ của họ lên 19,921 $BTC , hiện trị giá xấp xỉ 1,27 tỷ USD theo giá hiện tại.
Điểm thú vị nằm ở sự so sánh. Diễn biến này khá giống “kịch bản” theo phong cách MicroStrategy: tích lũy đều đặn, hồ sơ công khai, và câu chuyện về kho quỹ dài hạn thay vì tiếng ồn giao dịch ngắn hạn. Tesla đã từng gây chú ý với một lần biến động lớn của Bitcoin cách đây nhiều năm, nhưng các công ty như Strive đang biến việc tích lũy thành một chiến lược bảng cân đối có thể lặp lại.
Bài học thật đơn giản. Việc doanh nghiệp mua Bitcoin không phải lúc nào cũng đến dưới dạng một cây nến khổng lồ; đôi khi nó chỉ xuất hiện như một hồ sơ nhỏ khác và được cộng dồn theo thời gian. Trong khi các nhà giao dịch xoay vòng giữa $ETH , $SOL và bất cứ thứ gì đang “hot” trong tuần này, những người mua theo hướng kho quỹ lại đang chơi một ván cờ chậm hơn.
Liệu các công ty đại chúng có đang trở thành những “cá voi” Bitcoin dài hạn mới?
#Bitcoin #CryptoInvesting #BTCTreasury
55
·
--
Nếu bạn vẫn đang phớt lờ các thỏa thuận kho bạc Bitcoin dựa trên cổ phiếu, hãy dừng lại ngay.
Các nhà đầu tư crypto sẽ bị thiệt khi chỉ theo dõi giá giao ngay $BTC và bỏ lỡ việc các công ty đại chúng âm thầm thay đổi mức độ tiếp xúc (exposure), mức pha loãng (dilution) và giá vào lệnh trong hậu trường. Tiêu đề có thể trông có vẻ lạc quan, nhưng cấu trúc mới là thứ quan trọng.
H100 vừa hoàn tất việc mua lại 2.455,4 $BTC với giá khoảng 62.900 USD mỗi đồng, nâng tổng số nắm giữ lên 3.506 BTC. Thỏa thuận này đã được công bố từ tháng Tư, và hiện được mô tả là thương vụ M&A lớn nhất trong lĩnh vực cổ phiếu Bitcoin công khai tại châu Âu.
Luận điểm lạc quan: không dùng tiền mặt, mà thanh toán hoàn toàn bằng cổ phiếu của H100 với tỷ lệ 1,0x mNAV, tương ứng giá cổ phiếu ngụ ý là 1,86 SEK, và sats trên mỗi cổ phiếu đã pha loãng đầy đủ tăng khoảng 5%. Điều này khá hiếm. Luận điểm thận trọng: nhà đầu tư vẫn cần tự hỏi liệu việc mua mức tiếp xúc với $H100 có tốt hơn việc chỉ đơn giản nắm giữ trực tiếp $BTC hay không, đặc biệt khi rủi ro về vốn cổ phần (equity risk) xuất hiện.
Tôi nghiêng về lạc quan ở cấu trúc, chứ không lạc quan mù quáng cho thương vụ. Nếu nhiều công ty đại chúng bắt đầu làm M&A “Bitcoin đổi lấy Bitcoin”, thì chiến lược kho bạc có thể lại trở thành một câu chuyện nghiêm túc trên thị trường, cùng với $BNB và các dòng chảy thanh khoản crypto rộng hơn.
Bạn muốn nắm giữ Bitcoin giao ngay, hay mua mức tiếp xúc cổ phiếu khi công ty đang tăng BTC trên mỗi cổ phiếu?
#Bitcoin #CryptoMarkets #BTCTreasury
Nếu bạn vẫn đang phớt lờ các thỏa thuận kho bạc Bitcoin dựa trên cổ phiếu, hãy dừng lại ngay.
Các nhà đầu tư crypto sẽ bị thiệt khi chỉ theo dõi giá giao ngay $BTC và bỏ lỡ việc các công ty đại chúng âm thầm thay đổi mức độ tiếp xúc (exposure), mức pha loãng (dilution) và giá vào lệnh trong hậu trường. Tiêu đề có thể trông có vẻ lạc quan, nhưng cấu trúc mới là thứ quan trọng.
H100 vừa hoàn tất việc mua lại 2.455,4 $BTC với giá khoảng 62.900 USD mỗi đồng, nâng tổng số nắm giữ lên 3.506 BTC. Thỏa thuận này đã được công bố từ tháng Tư, và hiện được mô tả là thương vụ M&A lớn nhất trong lĩnh vực cổ phiếu Bitcoin công khai tại châu Âu.
Luận điểm lạc quan: không dùng tiền mặt, mà thanh toán hoàn toàn bằng cổ phiếu của H100 với tỷ lệ 1,0x mNAV, tương ứng giá cổ phiếu ngụ ý là 1,86 SEK, và sats trên mỗi cổ phiếu đã pha loãng đầy đủ tăng khoảng 5%. Điều này khá hiếm. Luận điểm thận trọng: nhà đầu tư vẫn cần tự hỏi liệu việc mua mức tiếp xúc với $H100 có tốt hơn việc chỉ đơn giản nắm giữ trực tiếp $BTC hay không, đặc biệt khi rủi ro về vốn cổ phần (equity risk) xuất hiện.
Tôi nghiêng về lạc quan ở cấu trúc, chứ không lạc quan mù quáng cho thương vụ. Nếu nhiều công ty đại chúng bắt đầu làm M&A “Bitcoin đổi lấy Bitcoin”, thì chiến lược kho bạc có thể lại trở thành một câu chuyện nghiêm túc trên thị trường, cùng với $BNB và các dòng chảy thanh khoản crypto rộng hơn.
Bạn muốn nắm giữ Bitcoin giao ngay, hay mua mức tiếp xúc cổ phiếu khi công ty đang tăng BTC trên mỗi cổ phiếu?
#Bitcoin #CryptoMarkets #BTCTreasury
Các nhà đầu tư crypto sẽ bị thiệt khi chỉ theo dõi giá giao ngay $BTC và bỏ lỡ việc các công ty đại chúng âm thầm thay đổi mức độ tiếp xúc (exposure), mức pha loãng (dilution) và giá vào lệnh trong hậu trường. Tiêu đề có thể trông có vẻ lạc quan, nhưng cấu trúc mới là thứ quan trọng.
H100 vừa hoàn tất việc mua lại 2.455,4 $BTC với giá khoảng 62.900 USD mỗi đồng, nâng tổng số nắm giữ lên 3.506 BTC. Thỏa thuận này đã được công bố từ tháng Tư, và hiện được mô tả là thương vụ M&A lớn nhất trong lĩnh vực cổ phiếu Bitcoin công khai tại châu Âu.
Luận điểm lạc quan: không dùng tiền mặt, mà thanh toán hoàn toàn bằng cổ phiếu của H100 với tỷ lệ 1,0x mNAV, tương ứng giá cổ phiếu ngụ ý là 1,86 SEK, và sats trên mỗi cổ phiếu đã pha loãng đầy đủ tăng khoảng 5%. Điều này khá hiếm. Luận điểm thận trọng: nhà đầu tư vẫn cần tự hỏi liệu việc mua mức tiếp xúc với $H100 có tốt hơn việc chỉ đơn giản nắm giữ trực tiếp $BTC hay không, đặc biệt khi rủi ro về vốn cổ phần (equity risk) xuất hiện.
Tôi nghiêng về lạc quan ở cấu trúc, chứ không lạc quan mù quáng cho thương vụ. Nếu nhiều công ty đại chúng bắt đầu làm M&A “Bitcoin đổi lấy Bitcoin”, thì chiến lược kho bạc có thể lại trở thành một câu chuyện nghiêm túc trên thị trường, cùng với $BNB và các dòng chảy thanh khoản crypto rộng hơn.
Bạn muốn nắm giữ Bitcoin giao ngay, hay mua mức tiếp xúc cổ phiếu khi công ty đang tăng BTC trên mỗi cổ phiếu?
#Bitcoin #CryptoMarkets #BTCTreasury
22
⚠️ Việc Nakamoto Holdings phê duyệt một đợt chia tách cổ phiếu ngược 40-for-1 cho thấy nhiều hơn về tình trạng hiện tại của các cổ phiếu quỹ BTC hơn là về chính Bitcoin.
Chia tách ngược thường được sử dụng để duy trì yêu cầu niêm yết trên sàn giao dịch khi giá cổ phiếu giảm quá thấp. Giá trị thị trường của công ty không thay đổi một cách cơ học — chỉ có cấu trúc cổ phiếu thay đổi. Nhưng tín hiệu đến từ thị trường thì rất quan trọng.
Điều này làm nổi bật sự tách biệt ngày càng tăng giữa:
Bitcoin như tài sản dự trữ
treasury-company equities được xây dựng xung quanh việc tiếp xúc với Bitcoin
Trong các giai đoạn tăng giá mạnh, mô hình này hoạt động mạnh mẽ có lợi cho các công ty quỹ. Việc phát hành cổ phiếu tài trợ cho việc tích lũy BTC nhiều hơn, động lực tăng lên và vốn vẫn có sẵn.
Áp lực xuất hiện khi hiệu suất cổ phiếu yếu đi trong khi các nghĩa vụ hoạt động và yêu cầu niêm yết vẫn giữ nguyên.
Điều này không thay đổi cấu trúc dài hạn của Bitcoin trực tiếp, nhưng nó phơi bày sự phụ thuộc của một số chiến lược quỹ vào sự tự tin bền vững của thị trường vốn hơn là chỉ dựa vào giá BTC.
Câu hỏi lớn tiếp theo cho lĩnh vực này là liệu các cổ phiếu quỹ yếu hơn có thể duy trì quyền truy cập tài chính nếu điều kiện thị trường rộng hơn vẫn biến động.
#BTC #bitcoin #CryptoMarkets #BTCtreasury
⚠️ Việc Nakamoto Holdings phê duyệt một đợt chia tách cổ phiếu ngược 40-for-1 cho thấy nhiều hơn về tình trạng hiện tại của các cổ phiếu quỹ BTC hơn là về chính Bitcoin.
Chia tách ngược thường được sử dụng để duy trì yêu cầu niêm yết trên sàn giao dịch khi giá cổ phiếu giảm quá thấp. Giá trị thị trường của công ty không thay đổi một cách cơ học — chỉ có cấu trúc cổ phiếu thay đổi. Nhưng tín hiệu đến từ thị trường thì rất quan trọng.
Điều này làm nổi bật sự tách biệt ngày càng tăng giữa:
Bitcoin như tài sản dự trữ
treasury-company equities được xây dựng xung quanh việc tiếp xúc với Bitcoin
Trong các giai đoạn tăng giá mạnh, mô hình này hoạt động mạnh mẽ có lợi cho các công ty quỹ. Việc phát hành cổ phiếu tài trợ cho việc tích lũy BTC nhiều hơn, động lực tăng lên và vốn vẫn có sẵn.
Áp lực xuất hiện khi hiệu suất cổ phiếu yếu đi trong khi các nghĩa vụ hoạt động và yêu cầu niêm yết vẫn giữ nguyên.
Điều này không thay đổi cấu trúc dài hạn của Bitcoin trực tiếp, nhưng nó phơi bày sự phụ thuộc của một số chiến lược quỹ vào sự tự tin bền vững của thị trường vốn hơn là chỉ dựa vào giá BTC.
Câu hỏi lớn tiếp theo cho lĩnh vực này là liệu các cổ phiếu quỹ yếu hơn có thể duy trì quyền truy cập tài chính nếu điều kiện thị trường rộng hơn vẫn biến động.
#BTC #bitcoin #CryptoMarkets #BTCtreasury
Chia tách ngược thường được sử dụng để duy trì yêu cầu niêm yết trên sàn giao dịch khi giá cổ phiếu giảm quá thấp. Giá trị thị trường của công ty không thay đổi một cách cơ học — chỉ có cấu trúc cổ phiếu thay đổi. Nhưng tín hiệu đến từ thị trường thì rất quan trọng.
Điều này làm nổi bật sự tách biệt ngày càng tăng giữa:
Bitcoin như tài sản dự trữ
treasury-company equities được xây dựng xung quanh việc tiếp xúc với Bitcoin
Trong các giai đoạn tăng giá mạnh, mô hình này hoạt động mạnh mẽ có lợi cho các công ty quỹ. Việc phát hành cổ phiếu tài trợ cho việc tích lũy BTC nhiều hơn, động lực tăng lên và vốn vẫn có sẵn.
Áp lực xuất hiện khi hiệu suất cổ phiếu yếu đi trong khi các nghĩa vụ hoạt động và yêu cầu niêm yết vẫn giữ nguyên.
Điều này không thay đổi cấu trúc dài hạn của Bitcoin trực tiếp, nhưng nó phơi bày sự phụ thuộc của một số chiến lược quỹ vào sự tự tin bền vững của thị trường vốn hơn là chỉ dựa vào giá BTC.
Câu hỏi lớn tiếp theo cho lĩnh vực này là liệu các cổ phiếu quỹ yếu hơn có thể duy trì quyền truy cập tài chính nếu điều kiện thị trường rộng hơn vẫn biến động.
#BTC #bitcoin #CryptoMarkets #BTCtreasury
1
200
·
--
Dưới đây là những gì đã xảy ra khi H100 quyết định “đi full treasury-mode” (chiến lược kho bạc) với Bitcoin: công ty đã mua 2,455.4 $BTC với giá xấp xỉ 62.900 USD mỗi lệnh, nâng tổng lượng nắm giữ lên 3.506 BTC.
Với các nhà giao dịch, phần khó khăn gần như lúc nào cũng giống nhau. Đến lúc một công ty đại chúng công bố một thương vụ mua lớn, nhà đầu tư cá nhân còn tự hỏi liệu đó là sự xác nhận… hay thanh khoản để thoát lệnh (exit liquidity).
Đây trông giống một nghiên cứu tình huống Bitcoin kiểu doanh nghiệp kinh điển. H100 không chỉ “nhấm nháp” mà đã cộng thêm giá trị khoảng 154,5 triệu USD của $BTC chỉ trong một lần. Trước thương vụ này, công ty nắm khoảng 1.050,6 BTC, nên lần mua mới đã hơn gấp ba stack của họ.
So sánh thì khá rõ ràng: các công ty dùng Bitcoin như một tài sản trên bảng cân đối kế toán thay vì chỉ giữ tiền mặt. Chúng ta đã thấy chiến lược này có thể thưởng cho những người mua mạnh tay trong các chu kỳ tăng giá, nhưng lại trừng phạt người tham gia muộn khi biến động (volatility) ập tới. Điểm khác biệt cốt lõi lúc này là mức giá. Mua gần 62,9K không giống với việc tích lũy sâu trong một thị trường gấu.
Chính điều đó khiến câu chuyện này trở nên thú vị với $BTC, và cả với những tài sản rủi ro rộng hơn như $ETH và $BNB. Nếu thêm nhiều công ty sao chép “cẩm nang kho bạc” này, thì nó sẽ tạo ra nhu cầu mang tính cấu trúc. Nhưng nếu chu kỳ đảo chiều, những thương vụ mua tương tự có thể trở thành điểm gây áp lực mà nhà đầu tư sẽ đặc biệt theo dõi.
H100 đang thực hiện một nước đi treasury dài hạn khôn ngoan, hay đang mua đuổi theo đà quá muộn? #Bitcoin #Crypto #BTCTreasury
Dưới đây là những gì đã xảy ra khi H100 quyết định “đi full treasury-mode” (chiến lược kho bạc) với Bitcoin: công ty đã mua 2,455.4 $BTC với giá xấp xỉ 62.900 USD mỗi lệnh, nâng tổng lượng nắm giữ lên 3.506 BTC.
Với các nhà giao dịch, phần khó khăn gần như lúc nào cũng giống nhau. Đến lúc một công ty đại chúng công bố một thương vụ mua lớn, nhà đầu tư cá nhân còn tự hỏi liệu đó là sự xác nhận… hay thanh khoản để thoát lệnh (exit liquidity).
Đây trông giống một nghiên cứu tình huống Bitcoin kiểu doanh nghiệp kinh điển. H100 không chỉ “nhấm nháp” mà đã cộng thêm giá trị khoảng 154,5 triệu USD của $BTC chỉ trong một lần. Trước thương vụ này, công ty nắm khoảng 1.050,6 BTC, nên lần mua mới đã hơn gấp ba stack của họ.
So sánh thì khá rõ ràng: các công ty dùng Bitcoin như một tài sản trên bảng cân đối kế toán thay vì chỉ giữ tiền mặt. Chúng ta đã thấy chiến lược này có thể thưởng cho những người mua mạnh tay trong các chu kỳ tăng giá, nhưng lại trừng phạt người tham gia muộn khi biến động (volatility) ập tới. Điểm khác biệt cốt lõi lúc này là mức giá. Mua gần 62,9K không giống với việc tích lũy sâu trong một thị trường gấu.
Chính điều đó khiến câu chuyện này trở nên thú vị với $BTC , và cả với những tài sản rủi ro rộng hơn như $ETH và $BNB . Nếu thêm nhiều công ty sao chép “cẩm nang kho bạc” này, thì nó sẽ tạo ra nhu cầu mang tính cấu trúc. Nhưng nếu chu kỳ đảo chiều, những thương vụ mua tương tự có thể trở thành điểm gây áp lực mà nhà đầu tư sẽ đặc biệt theo dõi.
H100 đang thực hiện một nước đi treasury dài hạn khôn ngoan, hay đang mua đuổi theo đà quá muộn? #Bitcoin #Crypto #BTCTreasury
Với các nhà giao dịch, phần khó khăn gần như lúc nào cũng giống nhau. Đến lúc một công ty đại chúng công bố một thương vụ mua lớn, nhà đầu tư cá nhân còn tự hỏi liệu đó là sự xác nhận… hay thanh khoản để thoát lệnh (exit liquidity).
Đây trông giống một nghiên cứu tình huống Bitcoin kiểu doanh nghiệp kinh điển. H100 không chỉ “nhấm nháp” mà đã cộng thêm giá trị khoảng 154,5 triệu USD của $BTC chỉ trong một lần. Trước thương vụ này, công ty nắm khoảng 1.050,6 BTC, nên lần mua mới đã hơn gấp ba stack của họ.
So sánh thì khá rõ ràng: các công ty dùng Bitcoin như một tài sản trên bảng cân đối kế toán thay vì chỉ giữ tiền mặt. Chúng ta đã thấy chiến lược này có thể thưởng cho những người mua mạnh tay trong các chu kỳ tăng giá, nhưng lại trừng phạt người tham gia muộn khi biến động (volatility) ập tới. Điểm khác biệt cốt lõi lúc này là mức giá. Mua gần 62,9K không giống với việc tích lũy sâu trong một thị trường gấu.
Chính điều đó khiến câu chuyện này trở nên thú vị với $BTC , và cả với những tài sản rủi ro rộng hơn như $ETH và $BNB . Nếu thêm nhiều công ty sao chép “cẩm nang kho bạc” này, thì nó sẽ tạo ra nhu cầu mang tính cấu trúc. Nhưng nếu chu kỳ đảo chiều, những thương vụ mua tương tự có thể trở thành điểm gây áp lực mà nhà đầu tư sẽ đặc biệt theo dõi.
H100 đang thực hiện một nước đi treasury dài hạn khôn ngoan, hay đang mua đuổi theo đà quá muộn? #Bitcoin #Crypto #BTCTreasury
9
·
--
Dưới đây là những gì đã xảy ra khi một quỹ dự trữ Bitcoin chuyển từ “tích trữ sats” sang việc phần lớn số BTC của họ bị ràng buộc làm tài sản thế chấp.
Với các nhà giao dịch, rủi ro nằm ở việc đọc tiêu đề về số dư BTC và cho rằng nó đồng nghĩa với sức mạnh. Đó là cách mọi người FOMO vào các câu chuyện “được hậu thuẫn bằng Bitcoin” mà không kiểm tra bao nhiêu trong tổng số thực sự còn được tự do sử dụng.
Hiện công ty chỉ nắm giữ 1.279 $BTC. Nhưng 954 BTC đã được dùng để thế chấp cho khoản nợ 35 triệu USD, khiến chỉ còn 325 BTC thực sự linh hoạt. Điều này có nghĩa là khoảng 75% Bitcoin của họ bị khóa sau các bên cho vay, với mức thế chấp xấp xỉ 36,7K USD cho mỗi BTC.
Chúng ta đã từng thấy bộ phim này trước đây. Năm 2022, một số thợ đào và các công ty crypto nặng về quỹ dự trữ trông có vẻ khỏe mạnh cho đến khi nợ biến dự trữ coin của họ thành điểm chịu áp lực. So sánh điều đó với $MSTR: nhà đầu tư không chỉ theo dõi con số BTC, họ còn theo dõi kỳ hạn đáo hạn, điều khoản tài trợ, và công ty còn “dư địa” bao nhiêu trước khi đòn bẩy trở thành câu chuyện chính.
Bài học rất đơn giản: quy mô quỹ dự trữ không đồng nghĩa với sức mạnh quỹ dự trữ. Dù bạn đang theo dõi $BTC, $MSTR hay các thương vụ crypto khác trên bảng cân đối, câu hỏi thực sự là phần nào trong nền tảng tài sản có thể được sử dụng khi thị trường trở nên xấu đi.
Bạn nghĩ điều gì quan trọng hơn ở đây: tổng BTC được nắm giữ hay BTC chưa bị thế chấp?
#Bitcoin #CryptoMarkets #BTCTreasury
Dưới đây là những gì đã xảy ra khi một quỹ dự trữ Bitcoin chuyển từ “tích trữ sats” sang việc phần lớn số BTC của họ bị ràng buộc làm tài sản thế chấp.
Với các nhà giao dịch, rủi ro nằm ở việc đọc tiêu đề về số dư BTC và cho rằng nó đồng nghĩa với sức mạnh. Đó là cách mọi người FOMO vào các câu chuyện “được hậu thuẫn bằng Bitcoin” mà không kiểm tra bao nhiêu trong tổng số thực sự còn được tự do sử dụng.
Hiện công ty chỉ nắm giữ 1.279 $BTC . Nhưng 954 BTC đã được dùng để thế chấp cho khoản nợ 35 triệu USD, khiến chỉ còn 325 BTC thực sự linh hoạt. Điều này có nghĩa là khoảng 75% Bitcoin của họ bị khóa sau các bên cho vay, với mức thế chấp xấp xỉ 36,7K USD cho mỗi BTC.
Chúng ta đã từng thấy bộ phim này trước đây. Năm 2022, một số thợ đào và các công ty crypto nặng về quỹ dự trữ trông có vẻ khỏe mạnh cho đến khi nợ biến dự trữ coin của họ thành điểm chịu áp lực. So sánh điều đó với $MSTR : nhà đầu tư không chỉ theo dõi con số BTC, họ còn theo dõi kỳ hạn đáo hạn, điều khoản tài trợ, và công ty còn “dư địa” bao nhiêu trước khi đòn bẩy trở thành câu chuyện chính.
Bài học rất đơn giản: quy mô quỹ dự trữ không đồng nghĩa với sức mạnh quỹ dự trữ. Dù bạn đang theo dõi $BTC , $MSTR hay các thương vụ crypto khác trên bảng cân đối, câu hỏi thực sự là phần nào trong nền tảng tài sản có thể được sử dụng khi thị trường trở nên xấu đi.
Bạn nghĩ điều gì quan trọng hơn ở đây: tổng BTC được nắm giữ hay BTC chưa bị thế chấp?
#Bitcoin #CryptoMarkets #BTCTreasury
Với các nhà giao dịch, rủi ro nằm ở việc đọc tiêu đề về số dư BTC và cho rằng nó đồng nghĩa với sức mạnh. Đó là cách mọi người FOMO vào các câu chuyện “được hậu thuẫn bằng Bitcoin” mà không kiểm tra bao nhiêu trong tổng số thực sự còn được tự do sử dụng.
Hiện công ty chỉ nắm giữ 1.279 $BTC . Nhưng 954 BTC đã được dùng để thế chấp cho khoản nợ 35 triệu USD, khiến chỉ còn 325 BTC thực sự linh hoạt. Điều này có nghĩa là khoảng 75% Bitcoin của họ bị khóa sau các bên cho vay, với mức thế chấp xấp xỉ 36,7K USD cho mỗi BTC.
Chúng ta đã từng thấy bộ phim này trước đây. Năm 2022, một số thợ đào và các công ty crypto nặng về quỹ dự trữ trông có vẻ khỏe mạnh cho đến khi nợ biến dự trữ coin của họ thành điểm chịu áp lực. So sánh điều đó với $MSTR : nhà đầu tư không chỉ theo dõi con số BTC, họ còn theo dõi kỳ hạn đáo hạn, điều khoản tài trợ, và công ty còn “dư địa” bao nhiêu trước khi đòn bẩy trở thành câu chuyện chính.
Bài học rất đơn giản: quy mô quỹ dự trữ không đồng nghĩa với sức mạnh quỹ dự trữ. Dù bạn đang theo dõi $BTC , $MSTR hay các thương vụ crypto khác trên bảng cân đối, câu hỏi thực sự là phần nào trong nền tảng tài sản có thể được sử dụng khi thị trường trở nên xấu đi.
Bạn nghĩ điều gì quan trọng hơn ở đây: tổng BTC được nắm giữ hay BTC chưa bị thế chấp?
#Bitcoin #CryptoMarkets #BTCTreasury
1
64
Cắt tỉa ngược 40-for-1 của Nakamoto: Nó thực sự có nghĩa gì cho các chiến lược $BTC Treasury
- Sự kiện: Nakamoto Holdings (công ty của David Bailey) đã phê duyệt việc cắt tỉa cổ phiếu ngược 40-for-1
- Tại sao: NAKA giao dịch thấp hơn mức tối thiểu 1 đô la của Nasdaq — nguy cơ bị hủy niêm yết
- Cơ chế: 40 cổ phiếu trở thành 1, giá danh nghĩa tăng lên, tổng giá trị không thay đổi
- Tín hiệu: Bảo trì thị trường vốn — một động thái sống còn, không phải là một động thái tăng trưởng
Các công ty treasury $BTC đang bước vào một giai đoạn mới: chiến đấu để duy trì niêm yết trên sàn thay vì mở rộng vị thế Bitcoin của họ.
Điều này không làm tổn hại trực tiếp đến Bitcoin. Nhưng nó phơi bày một đường ranh giới trong mô hình "mua BTC, bán cổ phiếu" khi phía cổ phiếu suy yếu dưới áp lực thị trường.
Câu hỏi đáng đặt ra: Những công ty treasury BTC nào khác đang tiếp cận các tiêu chuẩn tuân thủ niêm yết trên sàn?
Tín hiệu: Cảnh báo. $BTC trung lập, NAKA giảm giá.
#Bitcoin #BTCTreasury #NAKA #CryptoAnalysis
{spot}(BTCUSDT)
Cắt tỉa ngược 40-for-1 của Nakamoto: Nó thực sự có nghĩa gì cho các chiến lược $BTC Treasury
- Sự kiện: Nakamoto Holdings (công ty của David Bailey) đã phê duyệt việc cắt tỉa cổ phiếu ngược 40-for-1
- Tại sao: NAKA giao dịch thấp hơn mức tối thiểu 1 đô la của Nasdaq — nguy cơ bị hủy niêm yết
- Cơ chế: 40 cổ phiếu trở thành 1, giá danh nghĩa tăng lên, tổng giá trị không thay đổi
- Tín hiệu: Bảo trì thị trường vốn — một động thái sống còn, không phải là một động thái tăng trưởng
Các công ty treasury $BTC đang bước vào một giai đoạn mới: chiến đấu để duy trì niêm yết trên sàn thay vì mở rộng vị thế Bitcoin của họ.
Điều này không làm tổn hại trực tiếp đến Bitcoin. Nhưng nó phơi bày một đường ranh giới trong mô hình "mua BTC, bán cổ phiếu" khi phía cổ phiếu suy yếu dưới áp lực thị trường.
Câu hỏi đáng đặt ra: Những công ty treasury BTC nào khác đang tiếp cận các tiêu chuẩn tuân thủ niêm yết trên sàn?
Tín hiệu: Cảnh báo. $BTC trung lập, NAKA giảm giá.
#Bitcoin #BTCTreasury #NAKA #CryptoAnalysis
- Sự kiện: Nakamoto Holdings (công ty của David Bailey) đã phê duyệt việc cắt tỉa cổ phiếu ngược 40-for-1
- Tại sao: NAKA giao dịch thấp hơn mức tối thiểu 1 đô la của Nasdaq — nguy cơ bị hủy niêm yết
- Cơ chế: 40 cổ phiếu trở thành 1, giá danh nghĩa tăng lên, tổng giá trị không thay đổi
- Tín hiệu: Bảo trì thị trường vốn — một động thái sống còn, không phải là một động thái tăng trưởng
Các công ty treasury $BTC đang bước vào một giai đoạn mới: chiến đấu để duy trì niêm yết trên sàn thay vì mở rộng vị thế Bitcoin của họ.
Điều này không làm tổn hại trực tiếp đến Bitcoin. Nhưng nó phơi bày một đường ranh giới trong mô hình "mua BTC, bán cổ phiếu" khi phía cổ phiếu suy yếu dưới áp lực thị trường.
Câu hỏi đáng đặt ra: Những công ty treasury BTC nào khác đang tiếp cận các tiêu chuẩn tuân thủ niêm yết trên sàn?
Tín hiệu: Cảnh báo. $BTC trung lập, NAKA giảm giá.
#Bitcoin #BTCTreasury #NAKA #CryptoAnalysis
1
91
📢 MAJOR UPDATE !!!
NAKAMOTO BÁN 600 BTC ĐỂ TRẢ NỢ 45 TRIỆU USD — VẪN GIỮ 4.468 BTC DỰ TRỮ 🔥🟡📉
Công ty kho bạc Bitcoin niêm yết Nasdaq — Nakamoto — thông báo đã bán khoảng 600 BTC và các sản phẩm phái sinh liên quan, thu về khoảng 48 triệu USD để trả hết 45 triệu USD nợ 🛠
Sau giao dịch, Nakamoto vẫn duy trì dự trữ 4.468 BTC — tiếp tục chiến lược tích lũy Bitcoin dài hạn dù phải thanh lý một phần để xử lý nghĩa vụ nợ 💰
Hội đồng quản trị cũng chính thức phê duyệt chương trình mua lại cổ phiếu lên đến 25 triệu USD — tín hiệu cho thấy ban lãnh đạo đánh giá cổ phiếu đang bị định giá thấp 📊
Tương tự như Fold trước đó, đây là xu hướng rõ ràng: các công ty BTC treasury đang tái cơ cấu bảng cân đối kế toán trong môi trường lãi suất cao, bán BTC trả nợ trước khi tích lũy trở lại 🎯
Việc bán 600 BTC không phải tín hiệu mất niềm tin — mà là quản lý rủi ro thực dụng. Nakamoto vẫn giữ hơn 4.400 BTC và còn chương trình buyback cổ phiếu. Không phải lời khuyên đầu tư.
#Bitcoin #Nakamoto #BTCTreasury
$BTC $ETH $VELVET
📢 MAJOR UPDATE !!!
NAKAMOTO BÁN 600 BTC ĐỂ TRẢ NỢ 45 TRIỆU USD — VẪN GIỮ 4.468 BTC DỰ TRỮ 🔥🟡📉
Công ty kho bạc Bitcoin niêm yết Nasdaq — Nakamoto — thông báo đã bán khoảng 600 BTC và các sản phẩm phái sinh liên quan, thu về khoảng 48 triệu USD để trả hết 45 triệu USD nợ 🛠
Sau giao dịch, Nakamoto vẫn duy trì dự trữ 4.468 BTC — tiếp tục chiến lược tích lũy Bitcoin dài hạn dù phải thanh lý một phần để xử lý nghĩa vụ nợ 💰
Hội đồng quản trị cũng chính thức phê duyệt chương trình mua lại cổ phiếu lên đến 25 triệu USD — tín hiệu cho thấy ban lãnh đạo đánh giá cổ phiếu đang bị định giá thấp 📊
Tương tự như Fold trước đó, đây là xu hướng rõ ràng: các công ty BTC treasury đang tái cơ cấu bảng cân đối kế toán trong môi trường lãi suất cao, bán BTC trả nợ trước khi tích lũy trở lại 🎯
Việc bán 600 BTC không phải tín hiệu mất niềm tin — mà là quản lý rủi ro thực dụng. Nakamoto vẫn giữ hơn 4.400 BTC và còn chương trình buyback cổ phiếu. Không phải lời khuyên đầu tư.
#Bitcoin #Nakamoto #BTCTreasury
$BTC $ETH $VELVET
NAKAMOTO BÁN 600 BTC ĐỂ TRẢ NỢ 45 TRIỆU USD — VẪN GIỮ 4.468 BTC DỰ TRỮ 🔥🟡📉
Công ty kho bạc Bitcoin niêm yết Nasdaq — Nakamoto — thông báo đã bán khoảng 600 BTC và các sản phẩm phái sinh liên quan, thu về khoảng 48 triệu USD để trả hết 45 triệu USD nợ 🛠
Sau giao dịch, Nakamoto vẫn duy trì dự trữ 4.468 BTC — tiếp tục chiến lược tích lũy Bitcoin dài hạn dù phải thanh lý một phần để xử lý nghĩa vụ nợ 💰
Hội đồng quản trị cũng chính thức phê duyệt chương trình mua lại cổ phiếu lên đến 25 triệu USD — tín hiệu cho thấy ban lãnh đạo đánh giá cổ phiếu đang bị định giá thấp 📊
Tương tự như Fold trước đó, đây là xu hướng rõ ràng: các công ty BTC treasury đang tái cơ cấu bảng cân đối kế toán trong môi trường lãi suất cao, bán BTC trả nợ trước khi tích lũy trở lại 🎯
Việc bán 600 BTC không phải tín hiệu mất niềm tin — mà là quản lý rủi ro thực dụng. Nakamoto vẫn giữ hơn 4.400 BTC và còn chương trình buyback cổ phiếu. Không phải lời khuyên đầu tư.
#Bitcoin #Nakamoto #BTCTreasury
$BTC $ETH $VELVET
264
·
--
Dưới đây là những gì đã xảy ra khi đợt giảm giá $BTC drawdown năm 2026 bắt đầu tách bạch giữa niềm tin và việc bán tháo do bị ép buộc.
Với các trader, đây là phần khó: bạn có thể mua theo câu chuyện “kho bạc Bitcoin”, nhưng vẫn có thể bị trúng đòn nếu công ty đứng sau nó chịu áp lực nợ, cổ phiếu sụp đổ, hoặc quyết định chuyển hướng. Nỗi đau không chỉ nằm ở việc lỡ điểm vào. Mà là nhận ra quá muộn rằng không phải mọi người nắm giữ kho bạc đều hành xử giống như nhà đầu tư dài hạn.
Trong năm 2026, một số công ty kho bạc Bitcoin đã bán một phần lượng nắm giữ khi giá giảm, bảng cân đối kế toán siết chặt hơn, và thị trường trừng phạt giá cổ phiếu của họ. Thậm chí có công ty đã thanh lý hoàn toàn. Điều đó khiến những bên còn giữ lại trở nên đáng chú ý hơn, vì hành vi của họ mang đến một nghiên cứu tình huống “sạch” hơn về niềm tin trong kho bạc.
Tesla vẫn đang nắm 11,509 BTC, trong khi Metaplanet theo như báo cáo nắm giữ 43,000 BTC và cho đến nay vẫn chưa bán. Sự tương phản này rất rõ: Tesla giống như một canh bạc dựa trên bảng cân đối kế toán của doanh nghiệp, còn Metaplanet lại gần với “kịch bản” kiểu MicroStrategy, khi đặt trọng tâm vào $BTC câu chuyện cốt lõi. Sự khác biệt này quan trọng, vì nhà đầu tư thường đối xử với tất cả các công ty kho bạc Bitcoin theo cùng một cách, dù không phải như vậy.
Bài học rất đơn giản: trong thị trường giá lên, mọi “kho bạc” đều trông có vẻ thông minh. Nhưng khi bước vào giai đoạn giảm giá (drawdown), chỉ những công ty có nguồn tài trợ vững, chiến lược rõ ràng và rủi ro bán tháo do bị ép buộc thấp mới sống sót qua phép so sánh. Tương tự với các câu chuyện $ETH hoặc $BNB : tài sản quan trọng, nhưng cấu trúc của người nắm giữ cũng quan trọng không kém.
Bạn nghĩ công ty kho bạc Bitcoin nào sẽ vẫn còn giữ lượng nắm giữ của mình nếu đợt bán tháo lớn tiếp theo xảy ra?
#Bitcoin #CryptoMarkets #BTCTreasury
Dưới đây là những gì đã xảy ra khi đợt giảm giá $BTC drawdown năm 2026 bắt đầu tách bạch giữa niềm tin và việc bán tháo do bị ép buộc.
Với các trader, đây là phần khó: bạn có thể mua theo câu chuyện “kho bạc Bitcoin”, nhưng vẫn có thể bị trúng đòn nếu công ty đứng sau nó chịu áp lực nợ, cổ phiếu sụp đổ, hoặc quyết định chuyển hướng. Nỗi đau không chỉ nằm ở việc lỡ điểm vào. Mà là nhận ra quá muộn rằng không phải mọi người nắm giữ kho bạc đều hành xử giống như nhà đầu tư dài hạn.
Trong năm 2026, một số công ty kho bạc Bitcoin đã bán một phần lượng nắm giữ khi giá giảm, bảng cân đối kế toán siết chặt hơn, và thị trường trừng phạt giá cổ phiếu của họ. Thậm chí có công ty đã thanh lý hoàn toàn. Điều đó khiến những bên còn giữ lại trở nên đáng chú ý hơn, vì hành vi của họ mang đến một nghiên cứu tình huống “sạch” hơn về niềm tin trong kho bạc.
Tesla vẫn đang nắm 11,509 BTC, trong khi Metaplanet theo như báo cáo nắm giữ 43,000 BTC và cho đến nay vẫn chưa bán. Sự tương phản này rất rõ: Tesla giống như một canh bạc dựa trên bảng cân đối kế toán của doanh nghiệp, còn Metaplanet lại gần với “kịch bản” kiểu MicroStrategy, khi đặt trọng tâm vào $BTC câu chuyện cốt lõi. Sự khác biệt này quan trọng, vì nhà đầu tư thường đối xử với tất cả các công ty kho bạc Bitcoin theo cùng một cách, dù không phải như vậy.
Bài học rất đơn giản: trong thị trường giá lên, mọi “kho bạc” đều trông có vẻ thông minh. Nhưng khi bước vào giai đoạn giảm giá (drawdown), chỉ những công ty có nguồn tài trợ vững, chiến lược rõ ràng và rủi ro bán tháo do bị ép buộc thấp mới sống sót qua phép so sánh. Tương tự với các câu chuyện $ETH hoặc $BNB : tài sản quan trọng, nhưng cấu trúc của người nắm giữ cũng quan trọng không kém.
Bạn nghĩ công ty kho bạc Bitcoin nào sẽ vẫn còn giữ lượng nắm giữ của mình nếu đợt bán tháo lớn tiếp theo xảy ra?
#Bitcoin #CryptoMarkets #BTCTreasury
Với các trader, đây là phần khó: bạn có thể mua theo câu chuyện “kho bạc Bitcoin”, nhưng vẫn có thể bị trúng đòn nếu công ty đứng sau nó chịu áp lực nợ, cổ phiếu sụp đổ, hoặc quyết định chuyển hướng. Nỗi đau không chỉ nằm ở việc lỡ điểm vào. Mà là nhận ra quá muộn rằng không phải mọi người nắm giữ kho bạc đều hành xử giống như nhà đầu tư dài hạn.
Trong năm 2026, một số công ty kho bạc Bitcoin đã bán một phần lượng nắm giữ khi giá giảm, bảng cân đối kế toán siết chặt hơn, và thị trường trừng phạt giá cổ phiếu của họ. Thậm chí có công ty đã thanh lý hoàn toàn. Điều đó khiến những bên còn giữ lại trở nên đáng chú ý hơn, vì hành vi của họ mang đến một nghiên cứu tình huống “sạch” hơn về niềm tin trong kho bạc.
Tesla vẫn đang nắm 11,509 BTC, trong khi Metaplanet theo như báo cáo nắm giữ 43,000 BTC và cho đến nay vẫn chưa bán. Sự tương phản này rất rõ: Tesla giống như một canh bạc dựa trên bảng cân đối kế toán của doanh nghiệp, còn Metaplanet lại gần với “kịch bản” kiểu MicroStrategy, khi đặt trọng tâm vào $BTC câu chuyện cốt lõi. Sự khác biệt này quan trọng, vì nhà đầu tư thường đối xử với tất cả các công ty kho bạc Bitcoin theo cùng một cách, dù không phải như vậy.
Bài học rất đơn giản: trong thị trường giá lên, mọi “kho bạc” đều trông có vẻ thông minh. Nhưng khi bước vào giai đoạn giảm giá (drawdown), chỉ những công ty có nguồn tài trợ vững, chiến lược rõ ràng và rủi ro bán tháo do bị ép buộc thấp mới sống sót qua phép so sánh. Tương tự với các câu chuyện $ETH hoặc $BNB : tài sản quan trọng, nhưng cấu trúc của người nắm giữ cũng quan trọng không kém.
Bạn nghĩ công ty kho bạc Bitcoin nào sẽ vẫn còn giữ lượng nắm giữ của mình nếu đợt bán tháo lớn tiếp theo xảy ra?
#Bitcoin #CryptoMarkets #BTCTreasury
25
·
--
Đã xác minh
Tín hiệu rõ ràng nhất từ tuần này không phải là cây nến 59K.
Mà là Chiến lược đã quay trở lại với $BTC giao dịch hôm nay — 1,550 BTC — chỉ vài ngày sau khi thị trường in ra các tiêu đề "tuần tồi tệ nhất kể từ FTX".
Hãy để điều đó ngấm vào. Người nắm giữ Bitcoin lớn nhất thế giới đã tạm dừng, bán khi thị trường giảm, rồi quay lại ngay lập tức. Đó không phải là hoảng loạn. Đó là quản lý quỹ chủ động xem Bitcoin như một công cụ chính xác, không phải vé số.
Nhà đầu tư lẻ đã sợ hãi. Quỹ doanh nghiệp đã thấy một sự kiện định giá.
Logic tương tự áp dụng cho hệ sinh thái rộng lớn hơn. $ETH vẫn đang bị định giá thấp sau Pectra với lợi suất staking thực sự đang hình thành bên dưới. $BNB đã in thêm một đợt đốt hàng quý trong khi chỉ số sợ hãi đang kêu gào. Các cuộc trò chuyện về triển khai subnet AVAX đang diễn ra trong các phòng họp mà không bao giờ đăng trên mạng xã hội.
Hạ tầng không dừng lại khi biểu đồ giảm. Cũng như những người mua quan trọng nhất.
Chiến lược vừa công khai xác nhận điều mà nhiều vốn thông minh đang làm một cách lặng lẽ. Các công ty công bố điều đó chính là tín hiệu cho những công ty chưa công bố.
#Bitcoin #CryptoMarkets #BTCTreasury #Altcoins #ChiếnLượcCrypto
Tín hiệu rõ ràng nhất từ tuần này không phải là cây nến 59K.
Mà là Chiến lược đã quay trở lại với $BTC giao dịch hôm nay — 1,550 BTC — chỉ vài ngày sau khi thị trường in ra các tiêu đề "tuần tồi tệ nhất kể từ FTX".
Hãy để điều đó ngấm vào. Người nắm giữ Bitcoin lớn nhất thế giới đã tạm dừng, bán khi thị trường giảm, rồi quay lại ngay lập tức. Đó không phải là hoảng loạn. Đó là quản lý quỹ chủ động xem Bitcoin như một công cụ chính xác, không phải vé số.
Nhà đầu tư lẻ đã sợ hãi. Quỹ doanh nghiệp đã thấy một sự kiện định giá.
Logic tương tự áp dụng cho hệ sinh thái rộng lớn hơn. $ETH vẫn đang bị định giá thấp sau Pectra với lợi suất staking thực sự đang hình thành bên dưới. $BNB đã in thêm một đợt đốt hàng quý trong khi chỉ số sợ hãi đang kêu gào. Các cuộc trò chuyện về triển khai subnet AVAX đang diễn ra trong các phòng họp mà không bao giờ đăng trên mạng xã hội.
Hạ tầng không dừng lại khi biểu đồ giảm. Cũng như những người mua quan trọng nhất.
Chiến lược vừa công khai xác nhận điều mà nhiều vốn thông minh đang làm một cách lặng lẽ. Các công ty công bố điều đó chính là tín hiệu cho những công ty chưa công bố.
#Bitcoin #CryptoMarkets #BTCTreasury #Altcoins #ChiếnLượcCrypto
Mà là Chiến lược đã quay trở lại với $BTC giao dịch hôm nay — 1,550 BTC — chỉ vài ngày sau khi thị trường in ra các tiêu đề "tuần tồi tệ nhất kể từ FTX".
Hãy để điều đó ngấm vào. Người nắm giữ Bitcoin lớn nhất thế giới đã tạm dừng, bán khi thị trường giảm, rồi quay lại ngay lập tức. Đó không phải là hoảng loạn. Đó là quản lý quỹ chủ động xem Bitcoin như một công cụ chính xác, không phải vé số.
Nhà đầu tư lẻ đã sợ hãi. Quỹ doanh nghiệp đã thấy một sự kiện định giá.
Logic tương tự áp dụng cho hệ sinh thái rộng lớn hơn. $ETH vẫn đang bị định giá thấp sau Pectra với lợi suất staking thực sự đang hình thành bên dưới. $BNB đã in thêm một đợt đốt hàng quý trong khi chỉ số sợ hãi đang kêu gào. Các cuộc trò chuyện về triển khai subnet AVAX đang diễn ra trong các phòng họp mà không bao giờ đăng trên mạng xã hội.
Hạ tầng không dừng lại khi biểu đồ giảm. Cũng như những người mua quan trọng nhất.
Chiến lược vừa công khai xác nhận điều mà nhiều vốn thông minh đang làm một cách lặng lẽ. Các công ty công bố điều đó chính là tín hiệu cho những công ty chưa công bố.
#Bitcoin #CryptoMarkets #BTCTreasury #Altcoins #ChiếnLượcCrypto
25
·
--
Bài viết
Xem bản dịch
📑*Strive's Silent 25,000 BTC Milestone: When Treasuries Buy What ETFs Sell**📊 **Strive's Silent 25,000 BTC Milestone: When Treasuries Buy What ETFs Sell**
🔷 **The Headline Move**
While spot Bitcoin ETFs were bleeding capital, one corporate treasury was quietly doing the opposite — and the numbers tell a story that most headlines missed this week.
Strive (Nasdaq: ASST) purchased **469 $BTCUSDT** for **$36.6 million** between September 8–11, averaging roughly **$77,954 per BTC**. That single purchase pushed the company's total holdings to an even **25,000 BTC** — achieved in **less than 12 months** since going public. Funding for the buy came through Strive's **SATA preferred stock program**, a structured capital-raising mechanism designed specifically to fund BTC accumulation.
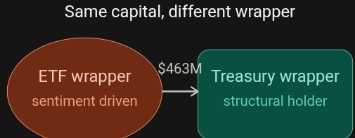
Here's the part that makes this interesting: on the exact same days, **spot Bitcoin ETFs saw $463 million in net outflows.**
⚖️ **Two Wrappers, One Asset, Opposite Directions**
At first glance, this looks like "money leaving crypto." But look closer — the capital didn't necessarily exit the market. It likely **rotated from one wrapper to another**: out of the ETF structure, into the corporate balance-sheet structure.
🧠 **Why This Matters:**
- Strive's average entry of **$77,954** lands almost exactly at the top of the **50-week EMA zone (~$77,430)** — a technically significant level.
- Treasuries are **buying the level** that ETF holders are **selling**.
- That divergence signals something deeper: **short-term sentiment and long-term positioning have split.**
- Institutional balance sheets appear to be setting a **structural floor**, while ETF flows reflect more **reactive, sentiment-driven trading**.
In simple terms: the "money skeleton" — the deeper structural holders — is taking a long position exactly where short-term participants are stepping back.
⚠️ **The Risk Nobody's Talking About**
Before this turns into a bullish victory lap, there's a catch worth flagging.
The SATA preferred stock program isn't free money — it's **capital with a fixed obligation**. Dividends on preferred stock must be paid **regardless of where BTC's price sits.** That means:
- This isn't a margin call risk in the short term.
- But it **is** a long-term drag — if BTC underperforms for an extended period, servicing that obligation slowly **erodes the company's financial flexibility and future upside.**
It's pressure with a delay. Not an emergency today — but a cost that compounds over time if the thesis doesn't play out.
❓ **The Question This Week**
So who's actually right here — the ETF sellers de-risking into weakness, or the treasury buyers accumulating at a key technical level using structured, obligation-bound capital?
The market hasn't decided yet. But one thing is clear: **when treasuries and ETFs disagree this sharply, it's usually a signal worth watching, not ignoring.** 👀
---
🏷️ #Bitcoin #Strive #BTCTreasury #CryptoETF #BTCUSDT
$BTC $ETH
{future}(ETHUSDT)
📑*Strive's Silent 25,000 BTC Milestone: When Treasuries Buy What ETFs Sell**
📊 **Strive's Silent 25,000 BTC Milestone: When Treasuries Buy What ETFs Sell**
🔷 **The Headline Move**
While spot Bitcoin ETFs were bleeding capital, one corporate treasury was quietly doing the opposite — and the numbers tell a story that most headlines missed this week.
Strive (Nasdaq: ASST) purchased **469 $BTCUSDT** for **$36.6 million** between September 8–11, averaging roughly **$77,954 per BTC**. That single purchase pushed the company's total holdings to an even **25,000 BTC** — achieved in **less than 12 months** since going public. Funding for the buy came through Strive's **SATA preferred stock program**, a structured capital-raising mechanism designed specifically to fund BTC accumulation.
Here's the part that makes this interesting: on the exact same days, **spot Bitcoin ETFs saw $463 million in net outflows.**
⚖️ **Two Wrappers, One Asset, Opposite Directions**
At first glance, this looks like "money leaving crypto." But look closer — the capital didn't necessarily exit the market. It likely **rotated from one wrapper to another**: out of the ETF structure, into the corporate balance-sheet structure.
🧠 **Why This Matters:**
- Strive's average entry of **$77,954** lands almost exactly at the top of the **50-week EMA zone (~$77,430)** — a technically significant level.
- Treasuries are **buying the level** that ETF holders are **selling**.
- That divergence signals something deeper: **short-term sentiment and long-term positioning have split.**
- Institutional balance sheets appear to be setting a **structural floor**, while ETF flows reflect more **reactive, sentiment-driven trading**.
In simple terms: the "money skeleton" — the deeper structural holders — is taking a long position exactly where short-term participants are stepping back.
⚠️ **The Risk Nobody's Talking About**
Before this turns into a bullish victory lap, there's a catch worth flagging.
The SATA preferred stock program isn't free money — it's **capital with a fixed obligation**. Dividends on preferred stock must be paid **regardless of where BTC's price sits.** That means:
- This isn't a margin call risk in the short term.
- But it **is** a long-term drag — if BTC underperforms for an extended period, servicing that obligation slowly **erodes the company's financial flexibility and future upside.**
It's pressure with a delay. Not an emergency today — but a cost that compounds over time if the thesis doesn't play out.
❓ **The Question This Week**
So who's actually right here — the ETF sellers de-risking into weakness, or the treasury buyers accumulating at a key technical level using structured, obligation-bound capital?
The market hasn't decided yet. But one thing is clear: **when treasuries and ETFs disagree this sharply, it's usually a signal worth watching, not ignoring.** 👀
---
🏷️ #Bitcoin #Strive #BTCTreasury #CryptoETF #BTCUSDT
$BTC $ETH
🔷 **The Headline Move**
While spot Bitcoin ETFs were bleeding capital, one corporate treasury was quietly doing the opposite — and the numbers tell a story that most headlines missed this week.
Strive (Nasdaq: ASST) purchased **469 $BTCUSDT** for **$36.6 million** between September 8–11, averaging roughly **$77,954 per BTC**. That single purchase pushed the company's total holdings to an even **25,000 BTC** — achieved in **less than 12 months** since going public. Funding for the buy came through Strive's **SATA preferred stock program**, a structured capital-raising mechanism designed specifically to fund BTC accumulation.
Here's the part that makes this interesting: on the exact same days, **spot Bitcoin ETFs saw $463 million in net outflows.**
⚖️ **Two Wrappers, One Asset, Opposite Directions**
At first glance, this looks like "money leaving crypto." But look closer — the capital didn't necessarily exit the market. It likely **rotated from one wrapper to another**: out of the ETF structure, into the corporate balance-sheet structure.
🧠 **Why This Matters:**
- Strive's average entry of **$77,954** lands almost exactly at the top of the **50-week EMA zone (~$77,430)** — a technically significant level.
- Treasuries are **buying the level** that ETF holders are **selling**.
- That divergence signals something deeper: **short-term sentiment and long-term positioning have split.**
- Institutional balance sheets appear to be setting a **structural floor**, while ETF flows reflect more **reactive, sentiment-driven trading**.
In simple terms: the "money skeleton" — the deeper structural holders — is taking a long position exactly where short-term participants are stepping back.
⚠️ **The Risk Nobody's Talking About**
Before this turns into a bullish victory lap, there's a catch worth flagging.
The SATA preferred stock program isn't free money — it's **capital with a fixed obligation**. Dividends on preferred stock must be paid **regardless of where BTC's price sits.** That means:
- This isn't a margin call risk in the short term.
- But it **is** a long-term drag — if BTC underperforms for an extended period, servicing that obligation slowly **erodes the company's financial flexibility and future upside.**
It's pressure with a delay. Not an emergency today — but a cost that compounds over time if the thesis doesn't play out.
❓ **The Question This Week**
So who's actually right here — the ETF sellers de-risking into weakness, or the treasury buyers accumulating at a key technical level using structured, obligation-bound capital?
The market hasn't decided yet. But one thing is clear: **when treasuries and ETFs disagree this sharply, it's usually a signal worth watching, not ignoring.** 👀
---
🏷️ #Bitcoin #Strive #BTCTreasury #CryptoETF #BTCUSDT
$BTC $ETH
1
123
·
--
Kho bạc Bitcoin của Doanh nghiệp: Cuộc chạy đua vũ trang thầm lặng mà không ai đang nói đến
Khi MicroStrategy bắt đầu chuyển đổi dự trữ tiền mặt sang $BTC in vào năm 2020, đa số CFO cho rằng đó là liều lĩnh. Ngày nay, hơn 70 công ty niêm yết công khai nắm giữ Bitcoin trên bảng cân đối kế toán và con số này đang tăng tốc.
Đây không phải là cơn sốt đầu cơ kiểu retail. Đây là một biện pháp phòng hộ có tính toán trước hai rủi ro mang tính cơ cấu mà CFO giờ đây nghiêm túc xem xét:
1. Suy giảm giá trị tiền mặt. Khi lãi suất thực vẫn còn thấp hơn mức trung bình lịch sử ở nhiều nền kinh tế, việc giữ tiền mặt nhàn rỗi là một sự “rò rỉ” chậm. Bitcoin mang lại một lựa chọn “tiền cứng” với lịch trình cung cố định mà không ngân hàng trung ương nào có thể can thiệp.
2. Rủi ro tỷ giá. Với các tập đoàn đa quốc gia, phân bổ kho bạc Bitcoin một phần giúp tách chiến lược dự trữ khỏi rủi ro của một đơn vị tiền tệ duy nhất—đặc biệt hấp dẫn đối với các công ty hoạt động trên nhiều khu vực pháp lý với tiền tệ địa phương biến động.
Khi doanh nghiệp tích lũy, điều gì thay đổi? Ở biên, nguồn cung sẽ trở nên thắt chặt hơn. Người mua doanh nghiệp về cấu trúc ít nhạy cảm với giá hơn so với nhà đầu tư lẻ. Họ trung bình hóa chi phí theo thời gian, hiếm khi bán trong các đợt điều chỉnh, và tạo tín hiệu về độ tin cậy cho các đối tác thuộc nhóm tổ chức.
$ETH is bắt đầu cho thấy các động lực tương tự khi hạ tầng ETF trưởng thành. $BNB treasuries vẫn còn là ngách, nhưng “playbook” của khối doanh nghiệp đang được viết theo thời gian thực.
Chuyển dịch cốt truyện của chu kỳ tiếp theo: đó không còn là câu hỏi liệu các tổ chức có đến hay không. Họ đã ở đây rồi. Vấn đề là họ sẽ hấp thụ bao nhiêu lượng “float” trước cú sốc cung tiếp theo.
Tích lũy là chiến lược. Sự kiên nhẫn là lợi thế.
$BTC $ETH $BNB
#Bitcoin #CryptoInstitutions #BTCTreasury #CryptoStrategy #BinanceSquare
Kho bạc Bitcoin của Doanh nghiệp: Cuộc chạy đua vũ trang thầm lặng mà không ai đang nói đến
Khi MicroStrategy bắt đầu chuyển đổi dự trữ tiền mặt sang $BTC in vào năm 2020, đa số CFO cho rằng đó là liều lĩnh. Ngày nay, hơn 70 công ty niêm yết công khai nắm giữ Bitcoin trên bảng cân đối kế toán và con số này đang tăng tốc.
Đây không phải là cơn sốt đầu cơ kiểu retail. Đây là một biện pháp phòng hộ có tính toán trước hai rủi ro mang tính cơ cấu mà CFO giờ đây nghiêm túc xem xét:
1. Suy giảm giá trị tiền mặt. Khi lãi suất thực vẫn còn thấp hơn mức trung bình lịch sử ở nhiều nền kinh tế, việc giữ tiền mặt nhàn rỗi là một sự “rò rỉ” chậm. Bitcoin mang lại một lựa chọn “tiền cứng” với lịch trình cung cố định mà không ngân hàng trung ương nào có thể can thiệp.
2. Rủi ro tỷ giá. Với các tập đoàn đa quốc gia, phân bổ kho bạc Bitcoin một phần giúp tách chiến lược dự trữ khỏi rủi ro của một đơn vị tiền tệ duy nhất—đặc biệt hấp dẫn đối với các công ty hoạt động trên nhiều khu vực pháp lý với tiền tệ địa phương biến động.
Khi doanh nghiệp tích lũy, điều gì thay đổi? Ở biên, nguồn cung sẽ trở nên thắt chặt hơn. Người mua doanh nghiệp về cấu trúc ít nhạy cảm với giá hơn so với nhà đầu tư lẻ. Họ trung bình hóa chi phí theo thời gian, hiếm khi bán trong các đợt điều chỉnh, và tạo tín hiệu về độ tin cậy cho các đối tác thuộc nhóm tổ chức.
$ETH is bắt đầu cho thấy các động lực tương tự khi hạ tầng ETF trưởng thành. $BNB treasuries vẫn còn là ngách, nhưng “playbook” của khối doanh nghiệp đang được viết theo thời gian thực.
Chuyển dịch cốt truyện của chu kỳ tiếp theo: đó không còn là câu hỏi liệu các tổ chức có đến hay không. Họ đã ở đây rồi. Vấn đề là họ sẽ hấp thụ bao nhiêu lượng “float” trước cú sốc cung tiếp theo.
Tích lũy là chiến lược. Sự kiên nhẫn là lợi thế.
$BTC $ETH $BNB
#Bitcoin #CryptoInstitutions #BTCTreasury #CryptoStrategy #BinanceSquare
Khi MicroStrategy bắt đầu chuyển đổi dự trữ tiền mặt sang $BTC in vào năm 2020, đa số CFO cho rằng đó là liều lĩnh. Ngày nay, hơn 70 công ty niêm yết công khai nắm giữ Bitcoin trên bảng cân đối kế toán và con số này đang tăng tốc.
Đây không phải là cơn sốt đầu cơ kiểu retail. Đây là một biện pháp phòng hộ có tính toán trước hai rủi ro mang tính cơ cấu mà CFO giờ đây nghiêm túc xem xét:
1. Suy giảm giá trị tiền mặt. Khi lãi suất thực vẫn còn thấp hơn mức trung bình lịch sử ở nhiều nền kinh tế, việc giữ tiền mặt nhàn rỗi là một sự “rò rỉ” chậm. Bitcoin mang lại một lựa chọn “tiền cứng” với lịch trình cung cố định mà không ngân hàng trung ương nào có thể can thiệp.
2. Rủi ro tỷ giá. Với các tập đoàn đa quốc gia, phân bổ kho bạc Bitcoin một phần giúp tách chiến lược dự trữ khỏi rủi ro của một đơn vị tiền tệ duy nhất—đặc biệt hấp dẫn đối với các công ty hoạt động trên nhiều khu vực pháp lý với tiền tệ địa phương biến động.
Khi doanh nghiệp tích lũy, điều gì thay đổi? Ở biên, nguồn cung sẽ trở nên thắt chặt hơn. Người mua doanh nghiệp về cấu trúc ít nhạy cảm với giá hơn so với nhà đầu tư lẻ. Họ trung bình hóa chi phí theo thời gian, hiếm khi bán trong các đợt điều chỉnh, và tạo tín hiệu về độ tin cậy cho các đối tác thuộc nhóm tổ chức.
$ETH is bắt đầu cho thấy các động lực tương tự khi hạ tầng ETF trưởng thành. $BNB treasuries vẫn còn là ngách, nhưng “playbook” của khối doanh nghiệp đang được viết theo thời gian thực.
Chuyển dịch cốt truyện của chu kỳ tiếp theo: đó không còn là câu hỏi liệu các tổ chức có đến hay không. Họ đã ở đây rồi. Vấn đề là họ sẽ hấp thụ bao nhiêu lượng “float” trước cú sốc cung tiếp theo.
Tích lũy là chiến lược. Sự kiên nhẫn là lợi thế.
$BTC $ETH $BNB
#Bitcoin #CryptoInstitutions #BTCTreasury #CryptoStrategy #BinanceSquare
88
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#45NgayTuDoTaiChinh
905,252 lượt xem
3,107 đang thảo luận
2
#TheoDõiFOMC
82,247 lượt xem
542 đang thảo luận
3
#TinFed
72,528 lượt xem
342 đang thảo luận
4
#HKMAPlansWholesaleCBDCByYearEnd
8 lượt xem
10 đang thảo luận
5
#NEARSurges26%Past$3.45
5,554 lượt xem
65 đang thảo luận
6
#BOJHikesRatesTo31YearHigh
13,946 lượt xem
428 đang thảo luận
7
#ChainlinkPowersBottomlinePaymentPlatform
17,678 lượt xem
467 đang thảo luận
8
#DtcpayCompletes$25MSeriesA
311 lượt xem
20 đang thảo luận
9
#InjectiveLaunchesINJOnSolana
1,212 lượt xem
67 đang thảo luận
10
#StellarActivatesProtocol28At211TPS
25,345 lượt xem
577 đang thảo luận