

#afrique
afrique
14,878 lượt xem
206 đang thảo luận
Phổ biến
Mới nhất

·
--
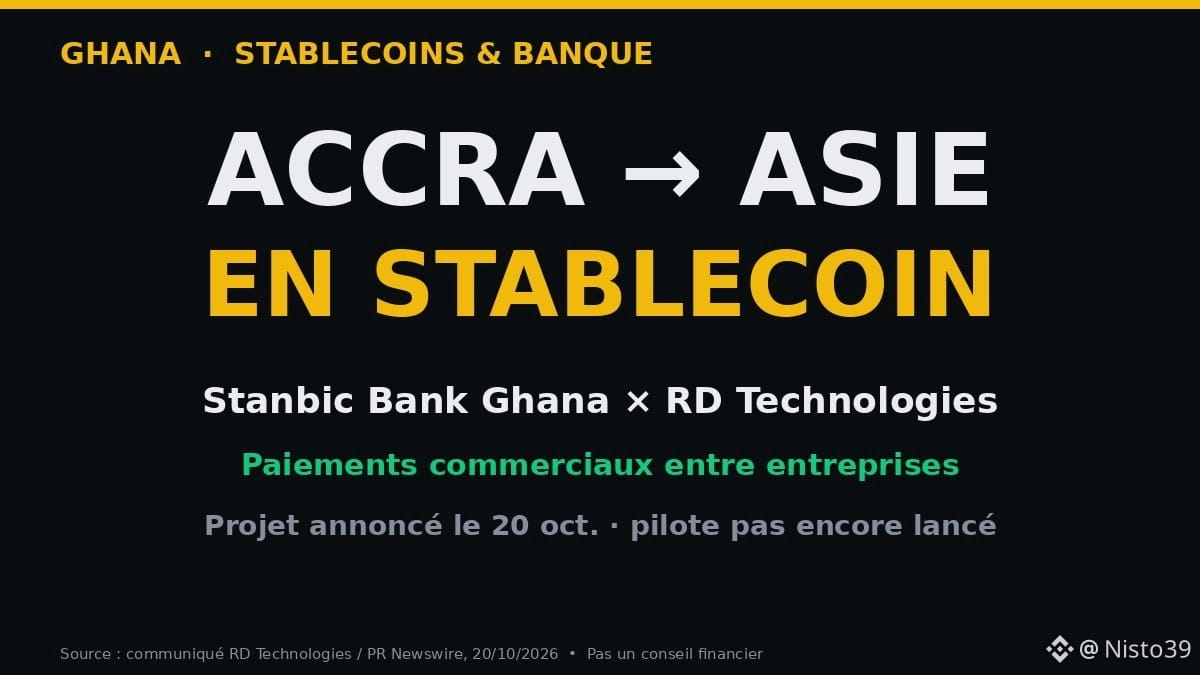
🇬🇭 Thanh toán cho nhà cung cấp ở Trung Quốc từ Accra… bằng stablecoin, nhưng thông qua ngân hàng? Đó là dự án vừa được công bố tại Ghana.
📌 Thông tin (20 tháng 10 năm 2026)
• Stanbic Bank Ghana và RD Technologies (Hong Kong) đang nghiên cứu giải pháp thanh toán thương mại Ghana → châu Á dựa trên công nghệ stablecoin
• Đối tượng: thanh toán giữa các doanh nghiệp (nhà nhập khẩu Ghana thanh toán cho nhà cung cấp châu Á)
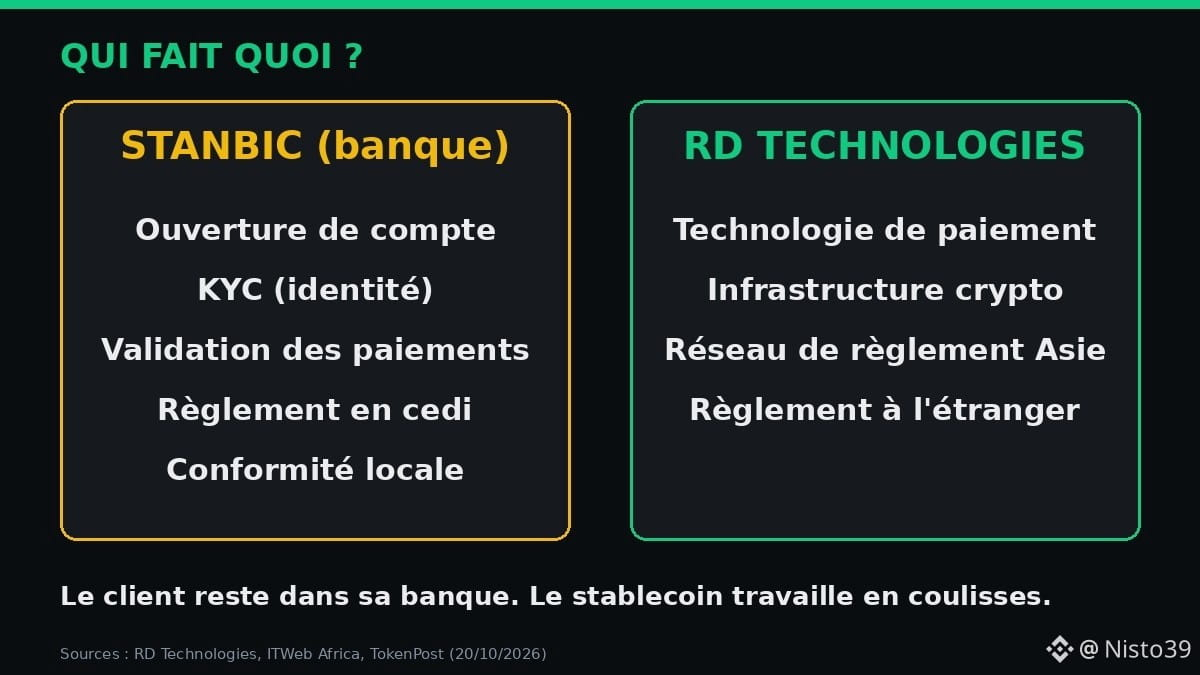
• Ngân hàng vẫn giữ quan hệ với khách hàng: mở tài khoản, KYC (xác minh danh tính), phê duyệt thanh toán, quyết toán bằng đồng cedi
• RD Technologies cung cấp hạ tầng tiền mã hóa và mạng lưới quyết toán tại châu Á
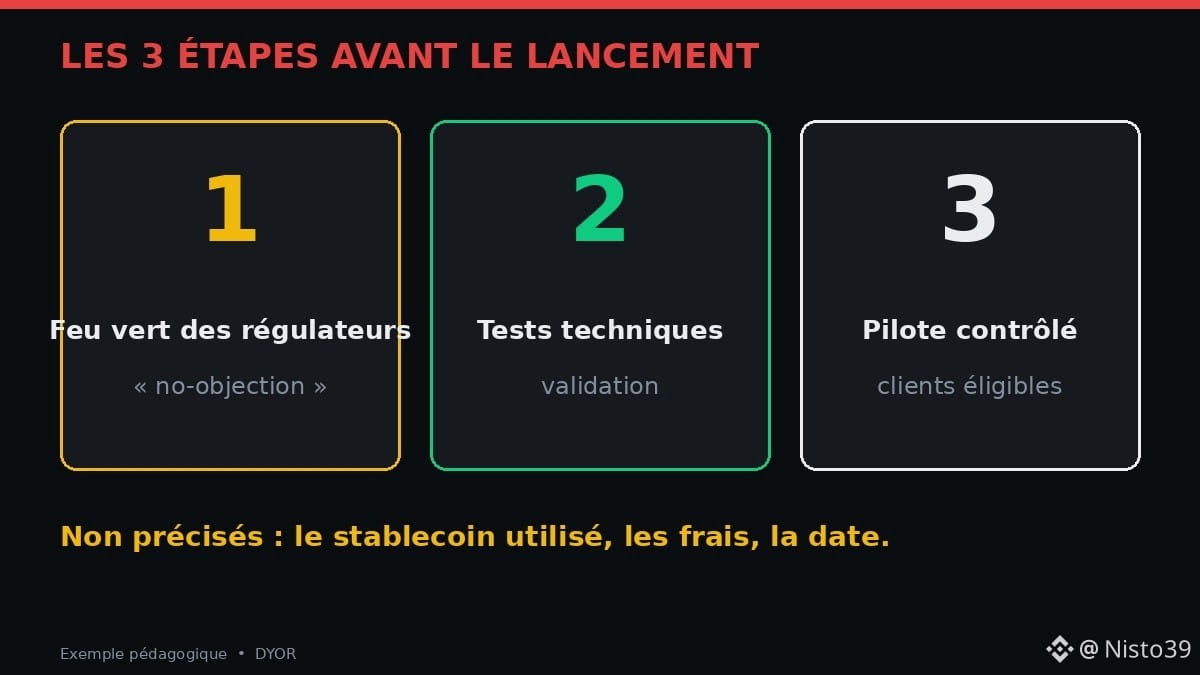
• Chưa triển khai: trước tiên cần được cơ quan quản lý « không phản đối » (bật đèn xanh), sau đó tiến hành thử nghiệm và một chương trình thí điểm có kiểm soát
🔍 Vì sao điều này đáng chú ý?
Hiện nay, một giao dịch chuyển tiền từ Accra → Quảng Châu thường đi qua nhiều ngân hàng trung gian (ngân hàng đại lý), thường bằng đô la. Mỗi khâu đều tốn thời gian, phát sinh phí và khiến việc theo dõi trở nên khó khăn. Stablecoin (mã thông báo neo theo giá trị của một đồng tiền như đô la) có thể chuyển tiền chỉ qua một bước, 24/7.
⚖️ Lưu ý
• Chưa nêu rõ sẽ sử dụng stablecoin nào
• Chưa công bố con số nào về phí hoặc thời gian xử lý
• Đây không phải dịch vụ dành cho cá nhân và cũng chưa có ngày ra mắt
👤 Akosua (nhân vật hư cấu) nhập khẩu phụ tùng xe máy ở Kumasi. Nếu chương trình thí điểm được triển khai, cô vẫn sẽ thanh toán từ tài khoản ngân hàng bằng đồng cedi, không cần trực tiếp sử dụng tiền mã hóa. Blockchain sẽ hoạt động ở hậu trường.
💡 Thay đổi thực sự: tiền mã hóa đi vào hệ thống ngân hàng, thay vì chỉ tồn tại trong khu vực phi chính thức.
💬 Bạn thích thanh toán cho nhà cung cấp nước ngoài 🏦 qua ngân hàng hay 📱 chuyển trực tiếp bằng stablecoin? 👇
Không phải lời khuyên tài chính. Hãy tự tìm hiểu.
Nguồn: thông cáo RD Technologies / PR Newswire (20/10), ITWeb Africa (20/10), TokenPost (20/10).
$USDT #CryptoNews #Ghana #Afrique
🇬🇭 Thanh toán cho nhà cung cấp ở Trung Quốc từ Accra… bằng stablecoin, nhưng thông qua ngân hàng? Đó là dự án vừa được công bố tại Ghana.
📌 Thông tin (20 tháng 10 năm 2026)
• Stanbic Bank Ghana và RD Technologies (Hong Kong) đang nghiên cứu giải pháp thanh toán thương mại Ghana → châu Á dựa trên công nghệ stablecoin
• Đối tượng: thanh toán giữa các doanh nghiệp (nhà nhập khẩu Ghana thanh toán cho nhà cung cấp châu Á)
• Ngân hàng vẫn giữ quan hệ với khách hàng: mở tài khoản, KYC (xác minh danh tính), phê duyệt thanh toán, quyết toán bằng đồng cedi
• RD Technologies cung cấp hạ tầng tiền mã hóa và mạng lưới quyết toán tại châu Á
• Chưa triển khai: trước tiên cần được cơ quan quản lý « không phản đối » (bật đèn xanh), sau đó tiến hành thử nghiệm và một chương trình thí điểm có kiểm soát
🔍 Vì sao điều này đáng chú ý?
Hiện nay, một giao dịch chuyển tiền từ Accra → Quảng Châu thường đi qua nhiều ngân hàng trung gian (ngân hàng đại lý), thường bằng đô la. Mỗi khâu đều tốn thời gian, phát sinh phí và khiến việc theo dõi trở nên khó khăn. Stablecoin (mã thông báo neo theo giá trị của một đồng tiền như đô la) có thể chuyển tiền chỉ qua một bước, 24/7.
⚖️ Lưu ý
• Chưa nêu rõ sẽ sử dụng stablecoin nào
• Chưa công bố con số nào về phí hoặc thời gian xử lý
• Đây không phải dịch vụ dành cho cá nhân và cũng chưa có ngày ra mắt
👤 Akosua (nhân vật hư cấu) nhập khẩu phụ tùng xe máy ở Kumasi. Nếu chương trình thí điểm được triển khai, cô vẫn sẽ thanh toán từ tài khoản ngân hàng bằng đồng cedi, không cần trực tiếp sử dụng tiền mã hóa. Blockchain sẽ hoạt động ở hậu trường.
💡 Thay đổi thực sự: tiền mã hóa đi vào hệ thống ngân hàng, thay vì chỉ tồn tại trong khu vực phi chính thức.
💬 Bạn thích thanh toán cho nhà cung cấp nước ngoài 🏦 qua ngân hàng hay 📱 chuyển trực tiếp bằng stablecoin? 👇
Không phải lời khuyên tài chính. Hãy tự tìm hiểu.
Nguồn: thông cáo RD Technologies / PR Newswire (20/10), ITWeb Africa (20/10), TokenPost (20/10).
$USDT #CryptoNews #Ghana #Afrique
📌 Thông tin (20 tháng 10 năm 2026)
• Stanbic Bank Ghana và RD Technologies (Hong Kong) đang nghiên cứu giải pháp thanh toán thương mại Ghana → châu Á dựa trên công nghệ stablecoin
• Đối tượng: thanh toán giữa các doanh nghiệp (nhà nhập khẩu Ghana thanh toán cho nhà cung cấp châu Á)
• Ngân hàng vẫn giữ quan hệ với khách hàng: mở tài khoản, KYC (xác minh danh tính), phê duyệt thanh toán, quyết toán bằng đồng cedi
• RD Technologies cung cấp hạ tầng tiền mã hóa và mạng lưới quyết toán tại châu Á
• Chưa triển khai: trước tiên cần được cơ quan quản lý « không phản đối » (bật đèn xanh), sau đó tiến hành thử nghiệm và một chương trình thí điểm có kiểm soát
🔍 Vì sao điều này đáng chú ý?
Hiện nay, một giao dịch chuyển tiền từ Accra → Quảng Châu thường đi qua nhiều ngân hàng trung gian (ngân hàng đại lý), thường bằng đô la. Mỗi khâu đều tốn thời gian, phát sinh phí và khiến việc theo dõi trở nên khó khăn. Stablecoin (mã thông báo neo theo giá trị của một đồng tiền như đô la) có thể chuyển tiền chỉ qua một bước, 24/7.
⚖️ Lưu ý
• Chưa nêu rõ sẽ sử dụng stablecoin nào
• Chưa công bố con số nào về phí hoặc thời gian xử lý
• Đây không phải dịch vụ dành cho cá nhân và cũng chưa có ngày ra mắt
👤 Akosua (nhân vật hư cấu) nhập khẩu phụ tùng xe máy ở Kumasi. Nếu chương trình thí điểm được triển khai, cô vẫn sẽ thanh toán từ tài khoản ngân hàng bằng đồng cedi, không cần trực tiếp sử dụng tiền mã hóa. Blockchain sẽ hoạt động ở hậu trường.
💡 Thay đổi thực sự: tiền mã hóa đi vào hệ thống ngân hàng, thay vì chỉ tồn tại trong khu vực phi chính thức.
💬 Bạn thích thanh toán cho nhà cung cấp nước ngoài 🏦 qua ngân hàng hay 📱 chuyển trực tiếp bằng stablecoin? 👇
Không phải lời khuyên tài chính. Hãy tự tìm hiểu.
Nguồn: thông cáo RD Technologies / PR Newswire (20/10), ITWeb Africa (20/10), TokenPost (20/10).
$USDT #CryptoNews #Ghana #Afrique
25
·
--
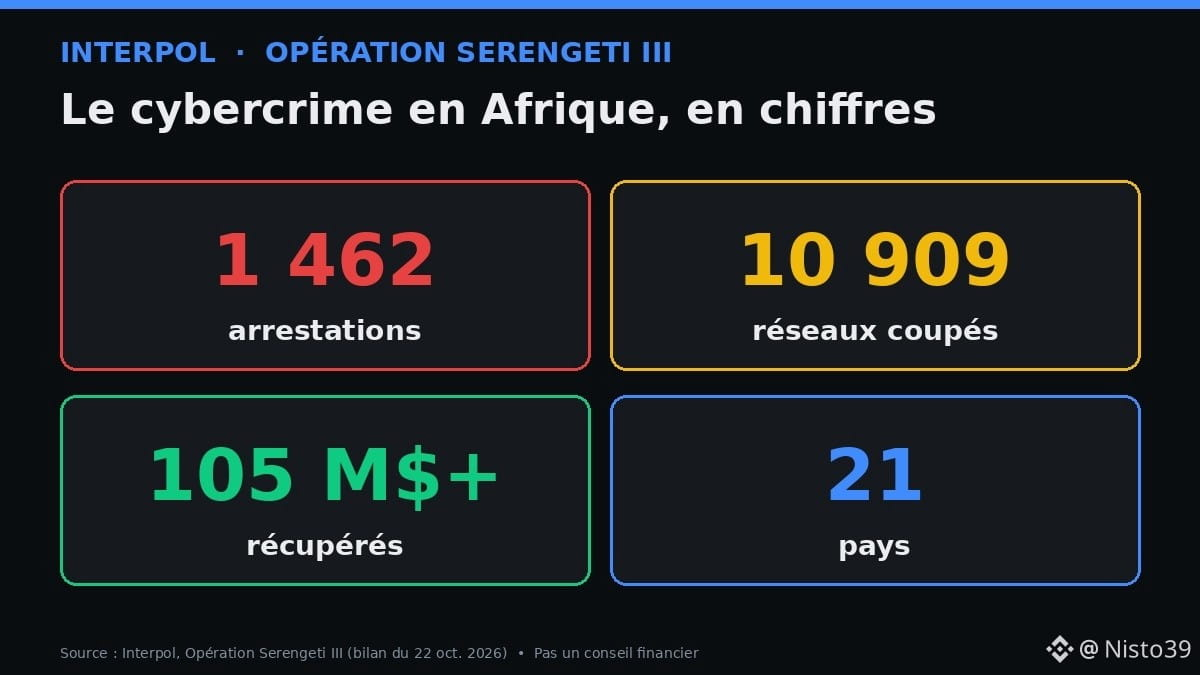
🚨 1 462 vụ bắt giữ, 10 909 mạng lưới độc hại bị triệt phá và hơn 105 triệu $ được thu hồi. Interpol vừa công bố kết quả của một trong những chiến dịch chống tội phạm mạng lớn nhất từng được tiến hành ở châu Phi.
📌 Thông tin (Chiến dịch Serengeti III, kết quả công bố ngày 22 tháng 10 năm 2026)
• 21 quốc gia, từ ngày 29 tháng 6 đến ngày 31 tháng 8 năm 2026
• Xác định được 65 929 nạn nhân, tổng thiệt hại liên quan lên tới hơn 385 M$
• Uganda: bắt giữ 365 người nước ngoài; các trang giao dịch giả nhắm vào người nghỉ hưu ở châu Á
• Angola: đóng cửa 2 trung tâm khai thác tiền mã hóa trái phép, tịch thu hơn 2 000 máy móc (điện bị đánh cắp qua 6 máy biến áp đấu nối trái phép)
• Nigeria: một vụ lừa đảo đầu tư qua ứng dụng nhắn tin, hơn 2,4 M$ được chuyển đi, phần lớn được rửa qua tiền mã hóa
🧠 Những trò lừa đảo này hoạt động ra sao?
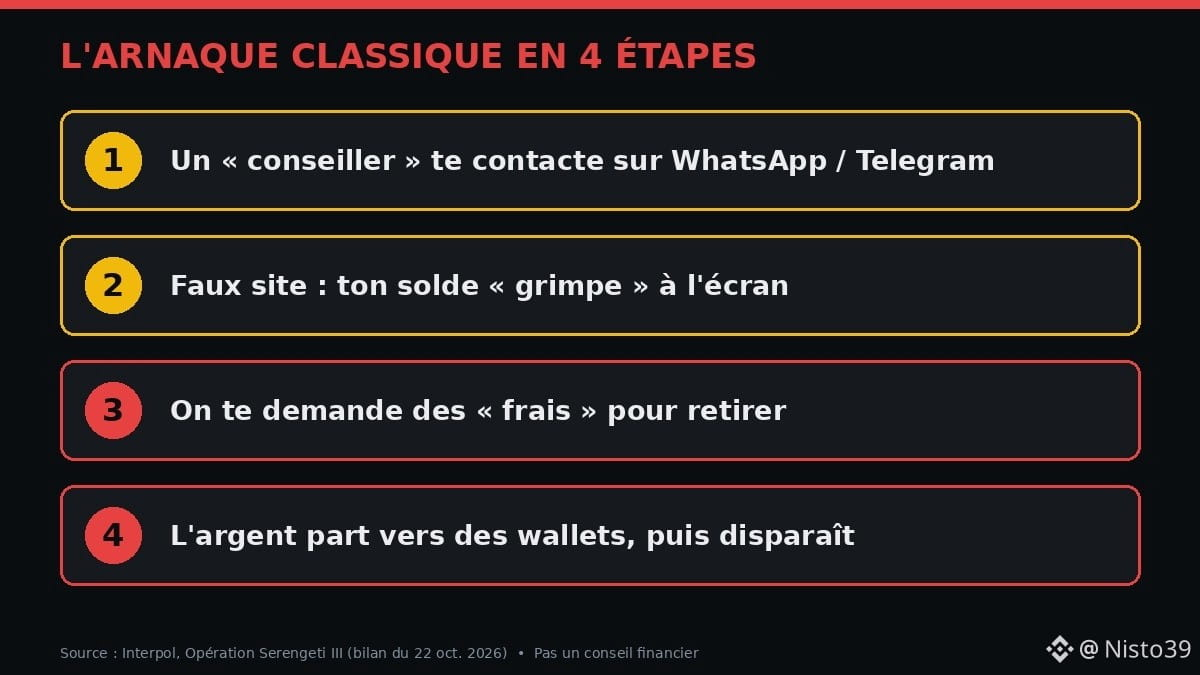
Một « cố vấn » liên hệ với bạn qua WhatsApp hoặc Telegram, cho bạn xem một trang web giả mạo hiển thị số dư tăng lên, rồi yêu cầu bạn trả « phí » để rút tiền. Tiền được chuyển vào ví, sau đó tiền mã hóa được dùng để nhanh chóng luân chuyển qua nhiều địa chỉ.
👤 Hãy tưởng tượng Grâce (nhân vật hư cấu), một tiểu thương ở Pointe-Noire. Người ta hứa trả lãi 30% mỗi tháng bằng $USDT. Màn hình của cô hiển thị khoản lời… mà cô sẽ chẳng bao giờ rút được. Blockchain không phải trò lừa đảo: kẻ trung gian giả mạo mới là thủ phạm.
⚖️ Một vài điểm cần lưu ý
• Bắt giữ nghi phạm không có nghĩa là các nạn nhân sẽ được hoàn tiền
• Các giao dịch đều công khai: điều này cũng giúp các điều tra viên lần theo dòng tiền
• Một số cuộc điều tra vẫn đang được tiến hành, các con số có thể thay đổi
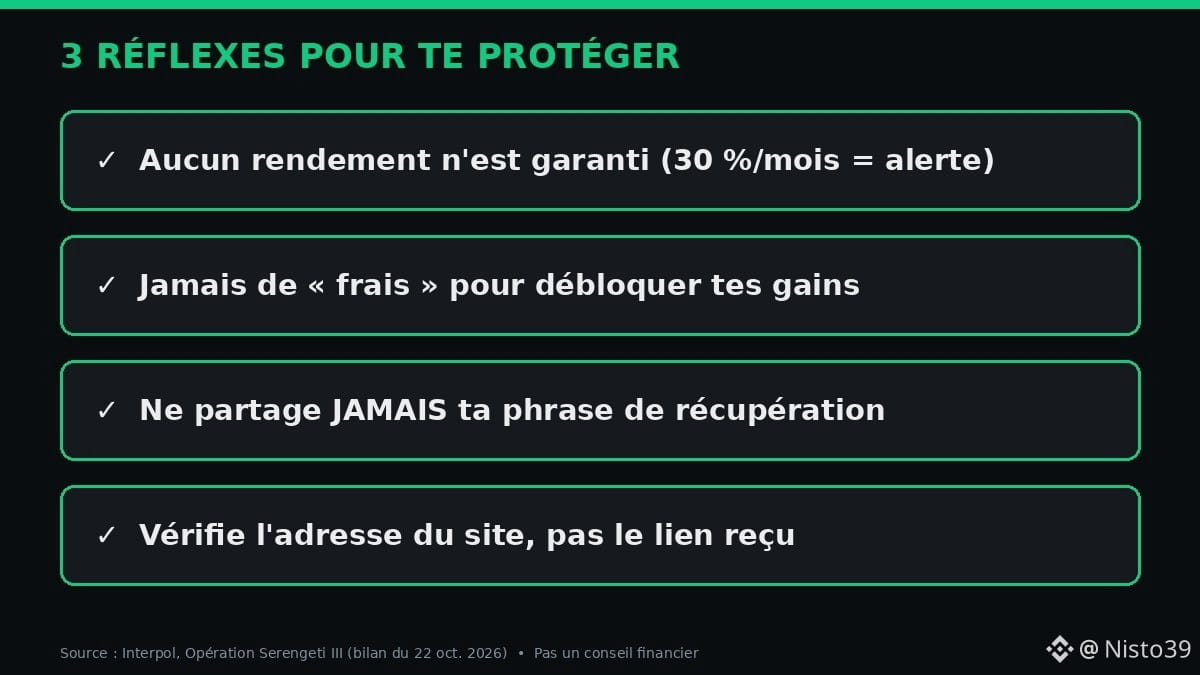
🛡️ Quy tắc đơn giản: không có lợi nhuận nào được đảm bảo, đừng bao giờ trả « phí để mở khóa » khoản lời, và tuyệt đối không chia sẻ cụm từ khôi phục ví.
💬 Bạn đã từng nhận được tin nhắn kiểu này chưa? 🟢 Rồi / 🔴 Chưa bao giờ 👇
Đây không phải lời khuyên tài chính. Hãy tự tìm hiểu (DYOR).
Nguồn: Interpol (22 tháng 10 năm 2026), Decrypt, Group-IB.
#CryptoNews #Afrique #LuaDao
🚨 1 462 vụ bắt giữ, 10 909 mạng lưới độc hại bị triệt phá và hơn 105 triệu $ được thu hồi. Interpol vừa công bố kết quả của một trong những chiến dịch chống tội phạm mạng lớn nhất từng được tiến hành ở châu Phi.
📌 Thông tin (Chiến dịch Serengeti III, kết quả công bố ngày 22 tháng 10 năm 2026)
• 21 quốc gia, từ ngày 29 tháng 6 đến ngày 31 tháng 8 năm 2026
• Xác định được 65 929 nạn nhân, tổng thiệt hại liên quan lên tới hơn 385 M$
• Uganda: bắt giữ 365 người nước ngoài; các trang giao dịch giả nhắm vào người nghỉ hưu ở châu Á
• Angola: đóng cửa 2 trung tâm khai thác tiền mã hóa trái phép, tịch thu hơn 2 000 máy móc (điện bị đánh cắp qua 6 máy biến áp đấu nối trái phép)
• Nigeria: một vụ lừa đảo đầu tư qua ứng dụng nhắn tin, hơn 2,4 M$ được chuyển đi, phần lớn được rửa qua tiền mã hóa
🧠 Những trò lừa đảo này hoạt động ra sao?
Một « cố vấn » liên hệ với bạn qua WhatsApp hoặc Telegram, cho bạn xem một trang web giả mạo hiển thị số dư tăng lên, rồi yêu cầu bạn trả « phí » để rút tiền. Tiền được chuyển vào ví, sau đó tiền mã hóa được dùng để nhanh chóng luân chuyển qua nhiều địa chỉ.
👤 Hãy tưởng tượng Grâce (nhân vật hư cấu), một tiểu thương ở Pointe-Noire. Người ta hứa trả lãi 30% mỗi tháng bằng $USDT. Màn hình của cô hiển thị khoản lời… mà cô sẽ chẳng bao giờ rút được. Blockchain không phải trò lừa đảo: kẻ trung gian giả mạo mới là thủ phạm.
⚖️ Một vài điểm cần lưu ý
• Bắt giữ nghi phạm không có nghĩa là các nạn nhân sẽ được hoàn tiền
• Các giao dịch đều công khai: điều này cũng giúp các điều tra viên lần theo dòng tiền
• Một số cuộc điều tra vẫn đang được tiến hành, các con số có thể thay đổi
🛡️ Quy tắc đơn giản: không có lợi nhuận nào được đảm bảo, đừng bao giờ trả « phí để mở khóa » khoản lời, và tuyệt đối không chia sẻ cụm từ khôi phục ví.
💬 Bạn đã từng nhận được tin nhắn kiểu này chưa? 🟢 Rồi / 🔴 Chưa bao giờ 👇
Đây không phải lời khuyên tài chính. Hãy tự tìm hiểu (DYOR).
Nguồn: Interpol (22 tháng 10 năm 2026), Decrypt, Group-IB.
#CryptoNews #Afrique #LuaDao
📌 Thông tin (Chiến dịch Serengeti III, kết quả công bố ngày 22 tháng 10 năm 2026)
• 21 quốc gia, từ ngày 29 tháng 6 đến ngày 31 tháng 8 năm 2026
• Xác định được 65 929 nạn nhân, tổng thiệt hại liên quan lên tới hơn 385 M$
• Uganda: bắt giữ 365 người nước ngoài; các trang giao dịch giả nhắm vào người nghỉ hưu ở châu Á
• Angola: đóng cửa 2 trung tâm khai thác tiền mã hóa trái phép, tịch thu hơn 2 000 máy móc (điện bị đánh cắp qua 6 máy biến áp đấu nối trái phép)
• Nigeria: một vụ lừa đảo đầu tư qua ứng dụng nhắn tin, hơn 2,4 M$ được chuyển đi, phần lớn được rửa qua tiền mã hóa
🧠 Những trò lừa đảo này hoạt động ra sao?
Một « cố vấn » liên hệ với bạn qua WhatsApp hoặc Telegram, cho bạn xem một trang web giả mạo hiển thị số dư tăng lên, rồi yêu cầu bạn trả « phí » để rút tiền. Tiền được chuyển vào ví, sau đó tiền mã hóa được dùng để nhanh chóng luân chuyển qua nhiều địa chỉ.
👤 Hãy tưởng tượng Grâce (nhân vật hư cấu), một tiểu thương ở Pointe-Noire. Người ta hứa trả lãi 30% mỗi tháng bằng $USDT. Màn hình của cô hiển thị khoản lời… mà cô sẽ chẳng bao giờ rút được. Blockchain không phải trò lừa đảo: kẻ trung gian giả mạo mới là thủ phạm.
⚖️ Một vài điểm cần lưu ý
• Bắt giữ nghi phạm không có nghĩa là các nạn nhân sẽ được hoàn tiền
• Các giao dịch đều công khai: điều này cũng giúp các điều tra viên lần theo dòng tiền
• Một số cuộc điều tra vẫn đang được tiến hành, các con số có thể thay đổi
🛡️ Quy tắc đơn giản: không có lợi nhuận nào được đảm bảo, đừng bao giờ trả « phí để mở khóa » khoản lời, và tuyệt đối không chia sẻ cụm từ khôi phục ví.
💬 Bạn đã từng nhận được tin nhắn kiểu này chưa? 🟢 Rồi / 🔴 Chưa bao giờ 👇
Đây không phải lời khuyên tài chính. Hãy tự tìm hiểu (DYOR).
Nguồn: Interpol (22 tháng 10 năm 2026), Decrypt, Group-IB.
#CryptoNews #Afrique #LuaDao
19
·
--
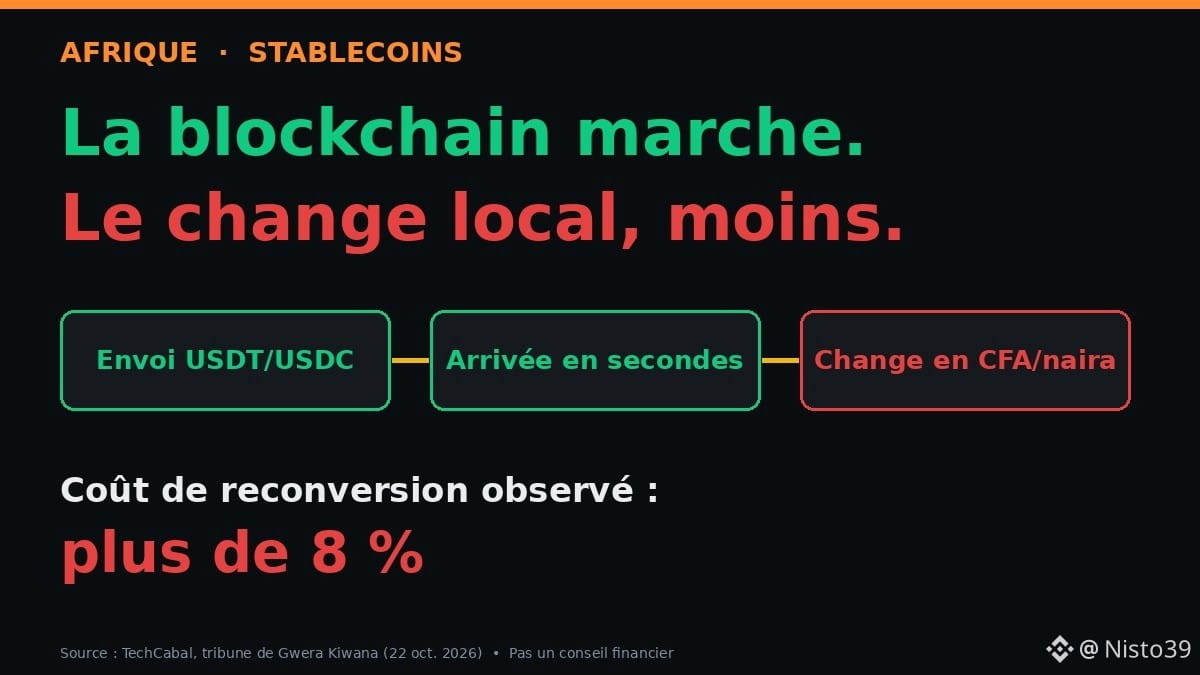
🌍 Stablecoin đến nơi chỉ trong vài giây… nhưng chi phí lớn nhất phát sinh khi cần đổi sang franc CFA, naira hoặc shilling.
📌 Những gì được ghi nhận (TechCabal, ngày 22 tháng 10 năm 2026)
• Ba nhà cung cấp dịch vụ thanh toán lớn của châu Phi đã thử nghiệm các kênh thanh toán stablecoin trong ba năm
• Lời hứa: giảm 10 lần chi phí chuyển tiền xuyên biên giới
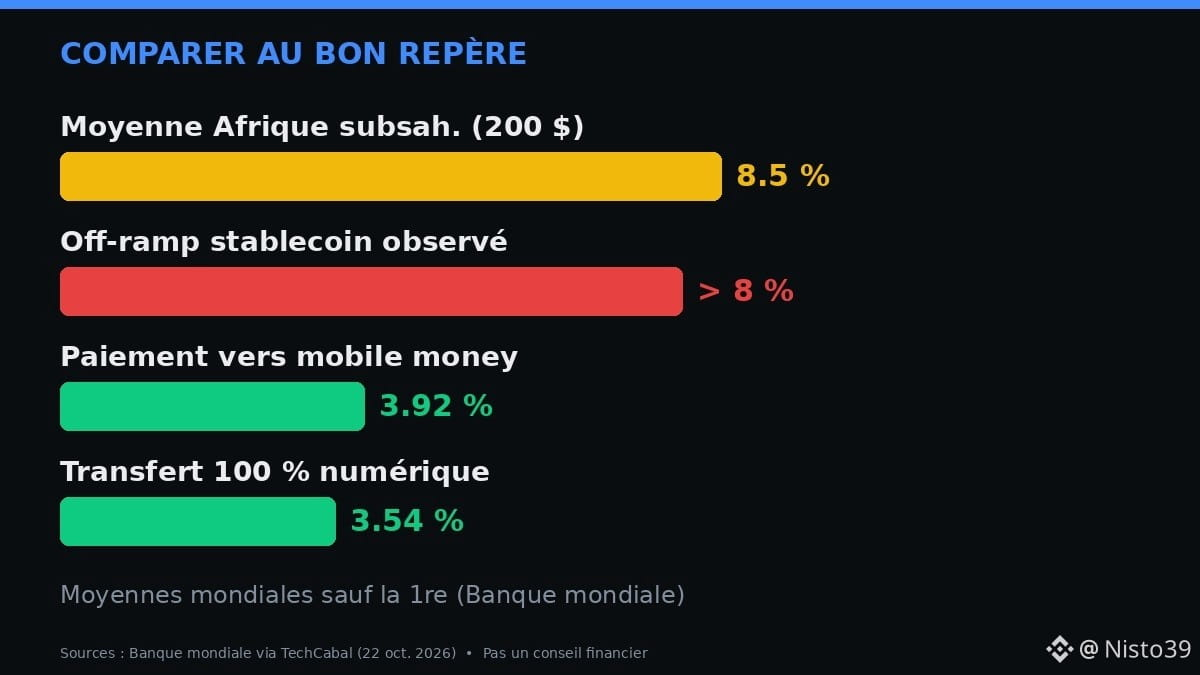
• Kết quả: blockchain hoạt động, nhưng việc đổi sang tiền tệ địa phương (« off-ramp ») tốn hơn 8 %
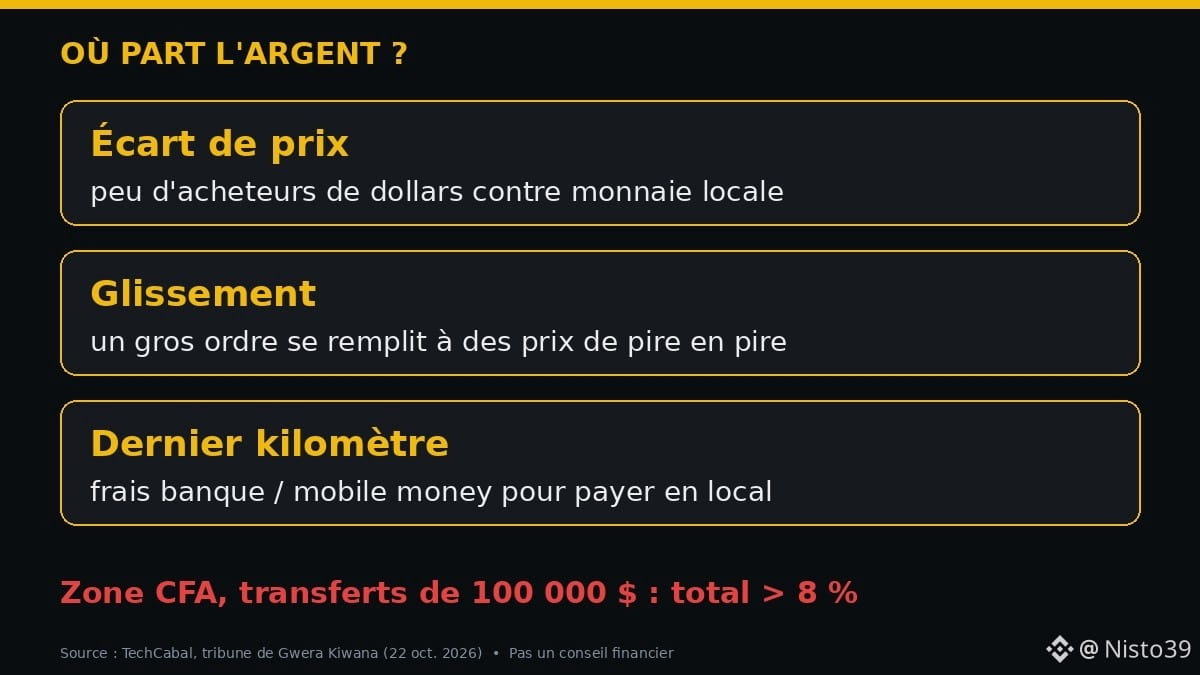
• Tại khu vực CFA, với các khoản chuyển 100 000 $, chênh lệch giá + trượt giá + phí thanh toán đã vượt quá 8 %
• Cuối cùng, cả ba đều kết hợp stablecoin với chuyển khoản ngân hàng truyền thống
🧠 Cơ chế hoạt động
Một $USDT hoặc $USDC được « quyết toán » chỉ trong vài giây, nhưng bạn không thể trả tiền thuê nhà bằng USDT. Cần có người sở hữu franc CFA, muốn đổi lấy đô la và có thể giao dịch ngay với khối lượng phù hợp. Khi những người mua này hiếm, giá thực tế sẽ lệch xa giá niêm yết. Cộng thêm phí chặng cuối (tiền di động, ngân hàng), khoản tiết kiệm sẽ tan biến.
👤 Hãy hình dung Aminata (nhân vật hư cấu), một tiểu thương ở Bamako, được một khách hàng châu Âu thanh toán. Tiền chuyển đến nhanh, nhưng nếu cô ấy mất 8 % khi đổi tiền, đôi khi dùng một dịch vụ chuyển tiền đơn giản đến ví tiền di động còn có lợi hơn (mức trung bình toàn cầu khoảng 3,9 % theo Ngân hàng Thế giới).
⚖️ Lưu ý: đây là một bài bình luận (Gwera Kiwana, Morse), không phải nghiên cứu chính thức. Stablecoin vẫn hữu ích để tiết kiệm bằng đô la hoặc trong những hành lang thanh toán có thanh khoản địa phương dồi dào.
✅ Thách thức thực sự của stablecoin ở châu Phi là blockchain 🔵 hay việc đổi tiền tại địa phương 🟠? 👇
Không phải lời khuyên tài chính. Hãy tự nghiên cứu (DYOR).
Nguồn: TechCabal (bài bình luận của Gwera Kiwana, ngày 22 tháng 10 năm 2026), Ngân hàng Thế giới, Chainalysis.
#Stablecoins #Afrique #CryptoNews
🌍 Stablecoin đến nơi chỉ trong vài giây… nhưng chi phí lớn nhất phát sinh khi cần đổi sang franc CFA, naira hoặc shilling.
📌 Những gì được ghi nhận (TechCabal, ngày 22 tháng 10 năm 2026)
• Ba nhà cung cấp dịch vụ thanh toán lớn của châu Phi đã thử nghiệm các kênh thanh toán stablecoin trong ba năm
• Lời hứa: giảm 10 lần chi phí chuyển tiền xuyên biên giới
• Kết quả: blockchain hoạt động, nhưng việc đổi sang tiền tệ địa phương (« off-ramp ») tốn hơn 8 %
• Tại khu vực CFA, với các khoản chuyển 100 000 $, chênh lệch giá + trượt giá + phí thanh toán đã vượt quá 8 %
• Cuối cùng, cả ba đều kết hợp stablecoin với chuyển khoản ngân hàng truyền thống
🧠 Cơ chế hoạt động
Một $USDT hoặc $USDC được « quyết toán » chỉ trong vài giây, nhưng bạn không thể trả tiền thuê nhà bằng USDT. Cần có người sở hữu franc CFA, muốn đổi lấy đô la và có thể giao dịch ngay với khối lượng phù hợp. Khi những người mua này hiếm, giá thực tế sẽ lệch xa giá niêm yết. Cộng thêm phí chặng cuối (tiền di động, ngân hàng), khoản tiết kiệm sẽ tan biến.
👤 Hãy hình dung Aminata (nhân vật hư cấu), một tiểu thương ở Bamako, được một khách hàng châu Âu thanh toán. Tiền chuyển đến nhanh, nhưng nếu cô ấy mất 8 % khi đổi tiền, đôi khi dùng một dịch vụ chuyển tiền đơn giản đến ví tiền di động còn có lợi hơn (mức trung bình toàn cầu khoảng 3,9 % theo Ngân hàng Thế giới).
⚖️ Lưu ý: đây là một bài bình luận (Gwera Kiwana, Morse), không phải nghiên cứu chính thức. Stablecoin vẫn hữu ích để tiết kiệm bằng đô la hoặc trong những hành lang thanh toán có thanh khoản địa phương dồi dào.
✅ Thách thức thực sự của stablecoin ở châu Phi là blockchain 🔵 hay việc đổi tiền tại địa phương 🟠? 👇
Không phải lời khuyên tài chính. Hãy tự nghiên cứu (DYOR).
Nguồn: TechCabal (bài bình luận của Gwera Kiwana, ngày 22 tháng 10 năm 2026), Ngân hàng Thế giới, Chainalysis.
#Stablecoins #Afrique #CryptoNews
📌 Những gì được ghi nhận (TechCabal, ngày 22 tháng 10 năm 2026)
• Ba nhà cung cấp dịch vụ thanh toán lớn của châu Phi đã thử nghiệm các kênh thanh toán stablecoin trong ba năm
• Lời hứa: giảm 10 lần chi phí chuyển tiền xuyên biên giới
• Kết quả: blockchain hoạt động, nhưng việc đổi sang tiền tệ địa phương (« off-ramp ») tốn hơn 8 %
• Tại khu vực CFA, với các khoản chuyển 100 000 $, chênh lệch giá + trượt giá + phí thanh toán đã vượt quá 8 %
• Cuối cùng, cả ba đều kết hợp stablecoin với chuyển khoản ngân hàng truyền thống
🧠 Cơ chế hoạt động
Một $USDT hoặc $USDC được « quyết toán » chỉ trong vài giây, nhưng bạn không thể trả tiền thuê nhà bằng USDT. Cần có người sở hữu franc CFA, muốn đổi lấy đô la và có thể giao dịch ngay với khối lượng phù hợp. Khi những người mua này hiếm, giá thực tế sẽ lệch xa giá niêm yết. Cộng thêm phí chặng cuối (tiền di động, ngân hàng), khoản tiết kiệm sẽ tan biến.
👤 Hãy hình dung Aminata (nhân vật hư cấu), một tiểu thương ở Bamako, được một khách hàng châu Âu thanh toán. Tiền chuyển đến nhanh, nhưng nếu cô ấy mất 8 % khi đổi tiền, đôi khi dùng một dịch vụ chuyển tiền đơn giản đến ví tiền di động còn có lợi hơn (mức trung bình toàn cầu khoảng 3,9 % theo Ngân hàng Thế giới).
⚖️ Lưu ý: đây là một bài bình luận (Gwera Kiwana, Morse), không phải nghiên cứu chính thức. Stablecoin vẫn hữu ích để tiết kiệm bằng đô la hoặc trong những hành lang thanh toán có thanh khoản địa phương dồi dào.
✅ Thách thức thực sự của stablecoin ở châu Phi là blockchain 🔵 hay việc đổi tiền tại địa phương 🟠? 👇
Không phải lời khuyên tài chính. Hãy tự nghiên cứu (DYOR).
Nguồn: TechCabal (bài bình luận của Gwera Kiwana, ngày 22 tháng 10 năm 2026), Ngân hàng Thế giới, Chainalysis.
#Stablecoins #Afrique #CryptoNews
69
·
--
🌍 Một khoản thanh toán từ Addis-Abeba đến Lagos trong 120 giây, bằng các đồng tiền châu Phi, không cần qua New York. Ethiopia vừa gia nhập mạng lưới hứa hẹn điều đó.
📌 Các sự kiện
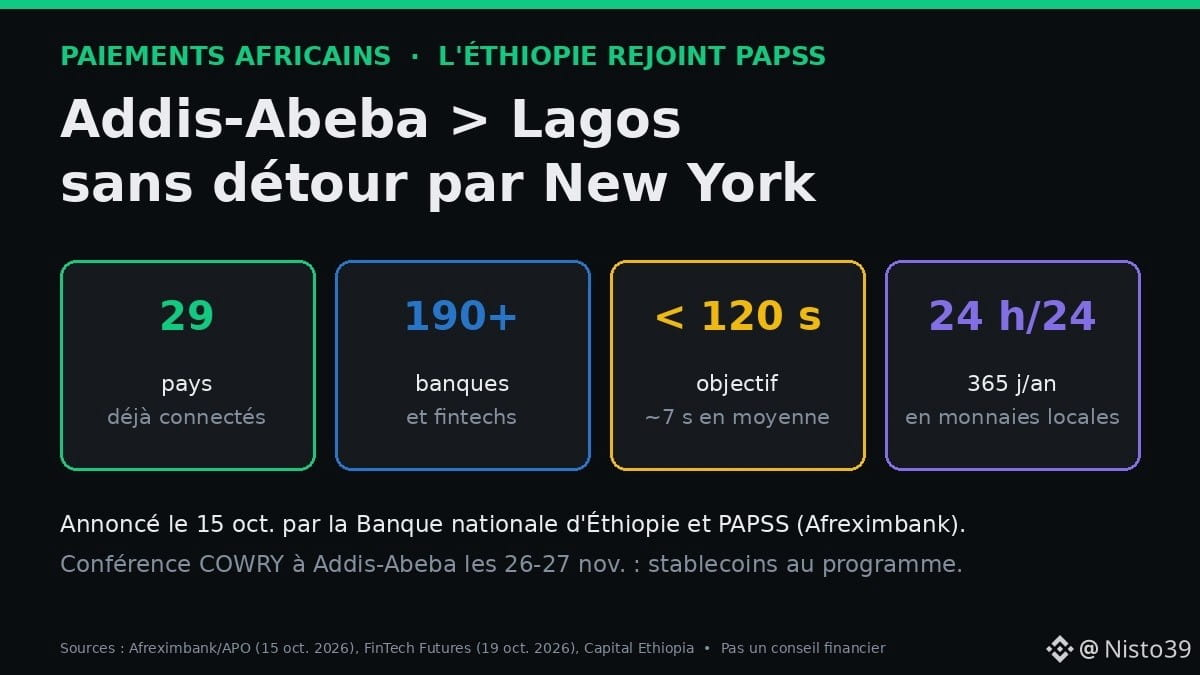
• 15 tháng 10: Ngân hàng Quốc gia Ethiopia thông báo tham gia PAPSS, hệ thống thanh toán toàn châu Phi do Afreximbank, Liên minh châu Phi và AfCFTA ra mắt năm 2022
• PAPSS hiện kết nối 29 quốc gia cùng hơn 190 ngân hàng và công ty fintech (FinTech Futures, 19 tháng 10)
• Mục tiêu công bố: hoàn tất thanh toán trong chưa đầy 120 giây, trung bình khoảng 7 giây, 24/7
• Ví di động (telebirr, M-Pesa) đang chuẩn bị kết nối thông qua EthSwitch, với sự chấp thuận trước của ngân hàng trung ương
• Addis-Abeba sẽ đăng cai hội nghị COWRY vào ngày 26–27 tháng 11, với stablecoin và tài sản số trong chương trình
🧠 Cơ chế
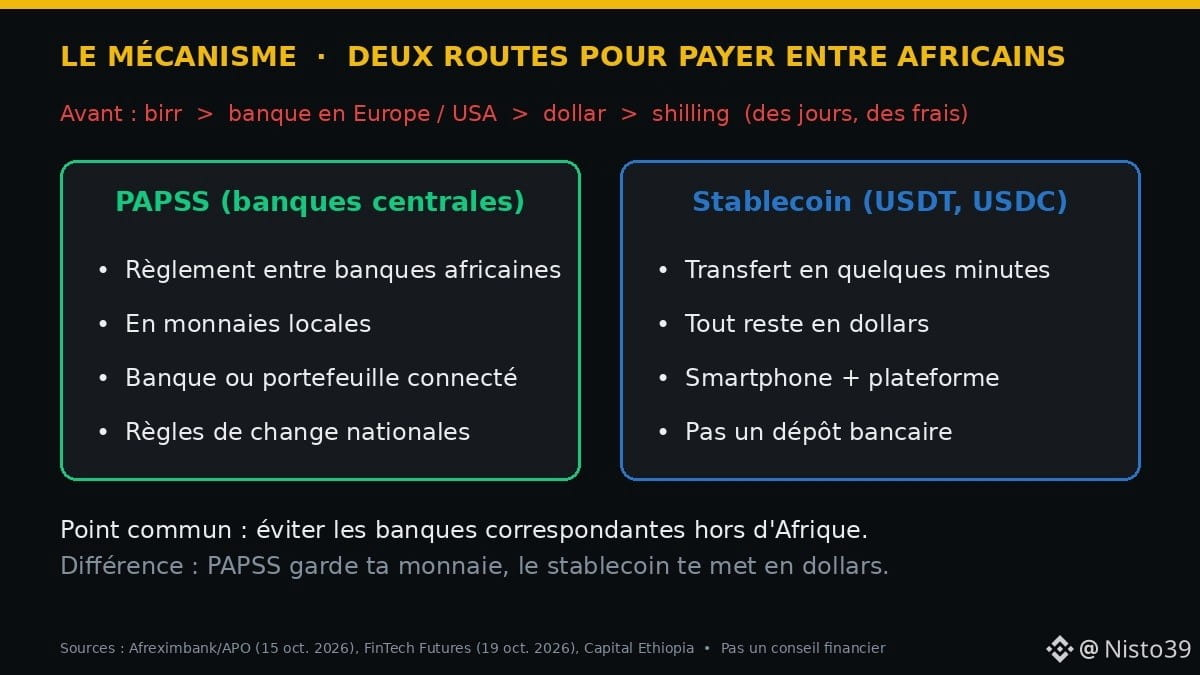
Hiện nay, một khoản thanh toán giữa hai quốc gia châu Phi thường phải qua ngân hàng ở châu Âu hoặc Mỹ, với hai lần chuyển đổi sang đô la. PAPSS thanh toán trực tiếp giữa các ngân hàng châu Phi bằng đồng nội tệ. Một stablecoin như $USDT cũng nhanh như vậy, nhưng mọi thứ vẫn tính bằng đô la.
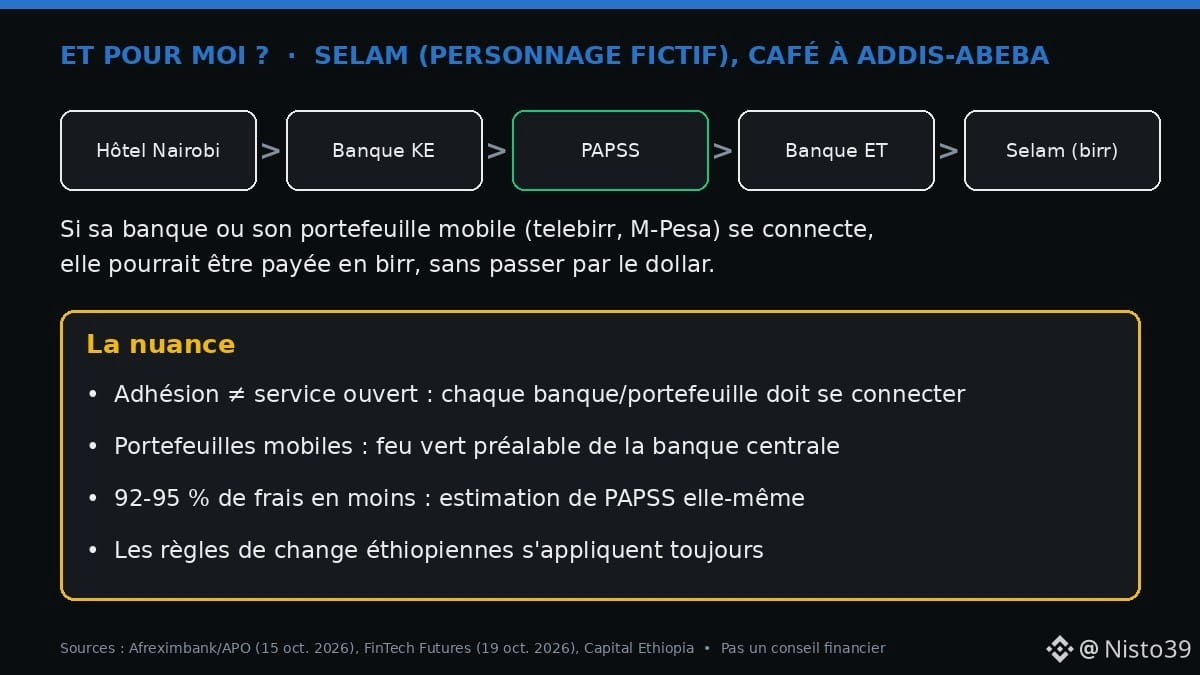
👤 Selam (nhân vật hư cấu) rang cà phê ở Addis-Abeba và bán cho một khách sạn tại Nairobi. Nếu ngân hàng hoặc ví di động của cô kết nối với hệ thống, cô có thể được trả bằng birr mà không cần qua đô la.
⚖️ Điểm cần lưu ý
• Tham gia ≠ dịch vụ đã hoạt động: mỗi ngân hàng và ví vẫn cần kết nối
• Mức tiết kiệm 92–95% phí là ước tính do chính PAPSS đưa ra
• Các quy định ngoại hối của Ethiopia vẫn được áp dụng
✅ Hai hướng thanh toán giữa người châu Phi đang hình thành: hạ tầng của các ngân hàng trung ương và stablecoin.
Bạn sẽ chọn cách nào để nhận tiền? 👇
Đây không phải lời khuyên tài chính. Hãy tự nghiên cứu (DYOR).
Nguồn: Afreximbank/APO (15 tháng 10), FinTech Futures (19 tháng 10), Capital Ethiopia.
#Afrique #Paiements #Stablecoins #Ethiopie
🌍 Một khoản thanh toán từ Addis-Abeba đến Lagos trong 120 giây, bằng các đồng tiền châu Phi, không cần qua New York. Ethiopia vừa gia nhập mạng lưới hứa hẹn điều đó.
📌 Các sự kiện
• 15 tháng 10: Ngân hàng Quốc gia Ethiopia thông báo tham gia PAPSS, hệ thống thanh toán toàn châu Phi do Afreximbank, Liên minh châu Phi và AfCFTA ra mắt năm 2022
• PAPSS hiện kết nối 29 quốc gia cùng hơn 190 ngân hàng và công ty fintech (FinTech Futures, 19 tháng 10)
• Mục tiêu công bố: hoàn tất thanh toán trong chưa đầy 120 giây, trung bình khoảng 7 giây, 24/7
• Ví di động (telebirr, M-Pesa) đang chuẩn bị kết nối thông qua EthSwitch, với sự chấp thuận trước của ngân hàng trung ương
• Addis-Abeba sẽ đăng cai hội nghị COWRY vào ngày 26–27 tháng 11, với stablecoin và tài sản số trong chương trình
🧠 Cơ chế
Hiện nay, một khoản thanh toán giữa hai quốc gia châu Phi thường phải qua ngân hàng ở châu Âu hoặc Mỹ, với hai lần chuyển đổi sang đô la. PAPSS thanh toán trực tiếp giữa các ngân hàng châu Phi bằng đồng nội tệ. Một stablecoin như $USDT cũng nhanh như vậy, nhưng mọi thứ vẫn tính bằng đô la.
👤 Selam (nhân vật hư cấu) rang cà phê ở Addis-Abeba và bán cho một khách sạn tại Nairobi. Nếu ngân hàng hoặc ví di động của cô kết nối với hệ thống, cô có thể được trả bằng birr mà không cần qua đô la.
⚖️ Điểm cần lưu ý
• Tham gia ≠ dịch vụ đã hoạt động: mỗi ngân hàng và ví vẫn cần kết nối
• Mức tiết kiệm 92–95% phí là ước tính do chính PAPSS đưa ra
• Các quy định ngoại hối của Ethiopia vẫn được áp dụng
✅ Hai hướng thanh toán giữa người châu Phi đang hình thành: hạ tầng của các ngân hàng trung ương và stablecoin.
Bạn sẽ chọn cách nào để nhận tiền? 👇
Đây không phải lời khuyên tài chính. Hãy tự nghiên cứu (DYOR).
Nguồn: Afreximbank/APO (15 tháng 10), FinTech Futures (19 tháng 10), Capital Ethiopia.
#Afrique #Paiements #Stablecoins #Ethiopie
📌 Các sự kiện
• 15 tháng 10: Ngân hàng Quốc gia Ethiopia thông báo tham gia PAPSS, hệ thống thanh toán toàn châu Phi do Afreximbank, Liên minh châu Phi và AfCFTA ra mắt năm 2022
• PAPSS hiện kết nối 29 quốc gia cùng hơn 190 ngân hàng và công ty fintech (FinTech Futures, 19 tháng 10)
• Mục tiêu công bố: hoàn tất thanh toán trong chưa đầy 120 giây, trung bình khoảng 7 giây, 24/7
• Ví di động (telebirr, M-Pesa) đang chuẩn bị kết nối thông qua EthSwitch, với sự chấp thuận trước của ngân hàng trung ương
• Addis-Abeba sẽ đăng cai hội nghị COWRY vào ngày 26–27 tháng 11, với stablecoin và tài sản số trong chương trình
🧠 Cơ chế
Hiện nay, một khoản thanh toán giữa hai quốc gia châu Phi thường phải qua ngân hàng ở châu Âu hoặc Mỹ, với hai lần chuyển đổi sang đô la. PAPSS thanh toán trực tiếp giữa các ngân hàng châu Phi bằng đồng nội tệ. Một stablecoin như $USDT cũng nhanh như vậy, nhưng mọi thứ vẫn tính bằng đô la.
👤 Selam (nhân vật hư cấu) rang cà phê ở Addis-Abeba và bán cho một khách sạn tại Nairobi. Nếu ngân hàng hoặc ví di động của cô kết nối với hệ thống, cô có thể được trả bằng birr mà không cần qua đô la.
⚖️ Điểm cần lưu ý
• Tham gia ≠ dịch vụ đã hoạt động: mỗi ngân hàng và ví vẫn cần kết nối
• Mức tiết kiệm 92–95% phí là ước tính do chính PAPSS đưa ra
• Các quy định ngoại hối của Ethiopia vẫn được áp dụng
✅ Hai hướng thanh toán giữa người châu Phi đang hình thành: hạ tầng của các ngân hàng trung ương và stablecoin.
Bạn sẽ chọn cách nào để nhận tiền? 👇
Đây không phải lời khuyên tài chính. Hãy tự nghiên cứu (DYOR).
Nguồn: Afreximbank/APO (15 tháng 10), FinTech Futures (19 tháng 10), Capital Ethiopia.
#Afrique #Paiements #Stablecoins #Ethiopie
51
·
--
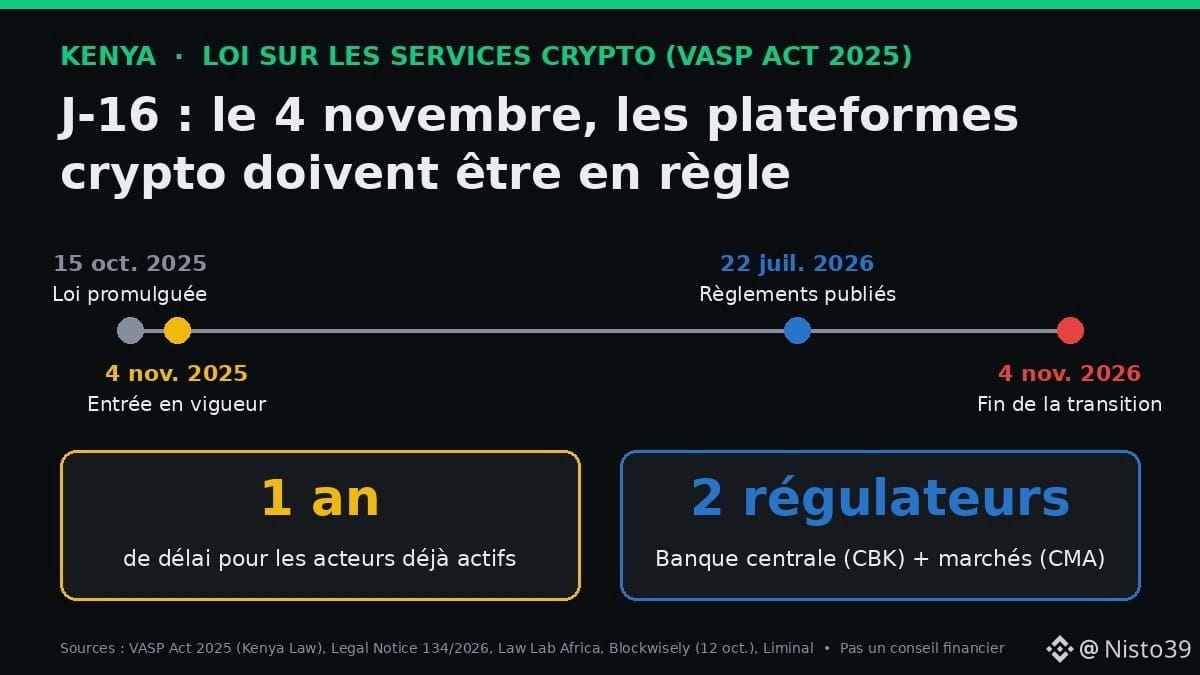
🇰🇪 J-16. Đến ngày 4 tháng 11 năm 2026, các nền tảng tiền mã hóa đang hoạt động tại Kenya phải tuân thủ luật mới. Sau đó, sẽ không còn được nhân nhượng nữa.
📌 Thông tin chính (VASP Act 2025, Law Lab Africa, Blockwisely)
• Luật về dịch vụ tài sản ảo (VASP) có hiệu lực từ ngày 4 tháng 11 năm 2025
• Điều 47 cho các đơn vị hiện đang hoạt động 1 năm để tuân thủ: hạn chót là ngày 4 tháng 11 năm 2026
• Các quy định chi tiết chỉ được ban hành vào ngày 22 tháng 7 năm 2026, tức là chỉ còn khoảng 15 tuần để chuẩn bị hồ sơ
• Tính đến nay, chưa có thông báo công khai nào về việc gia hạn
🧠 Cơ chế
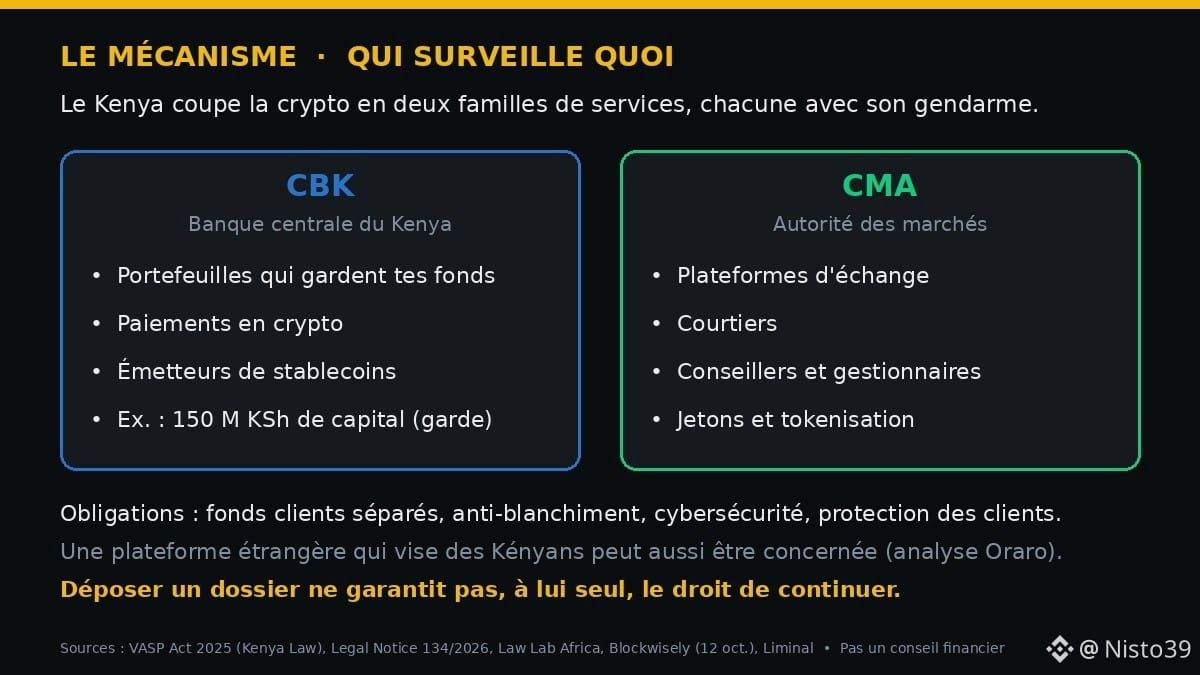
Hai nhóm dịch vụ, hai cơ quan giám sát:
• Ngân hàng Trung ương Kenya (CBK): ví lưu giữ tiền của bạn, dịch vụ thanh toán, đơn vị phát hành stablecoin như $USDT. Ví dụ: yêu cầu vốn 150 triệu shilling đối với dịch vụ lưu ký
• Cơ quan Thị trường Vốn (CMA): sàn giao dịch, nhà môi giới, cố vấn
Các nghĩa vụ: tách biệt tiền của khách hàng, chống rửa tiền, an ninh mạng. Theo hãng luật Oraro, một nền tảng nước ngoài nhắm đến người Kenya cũng có thể thuộc phạm vi điều chỉnh.
⚖️ Điểm cần lưu ý
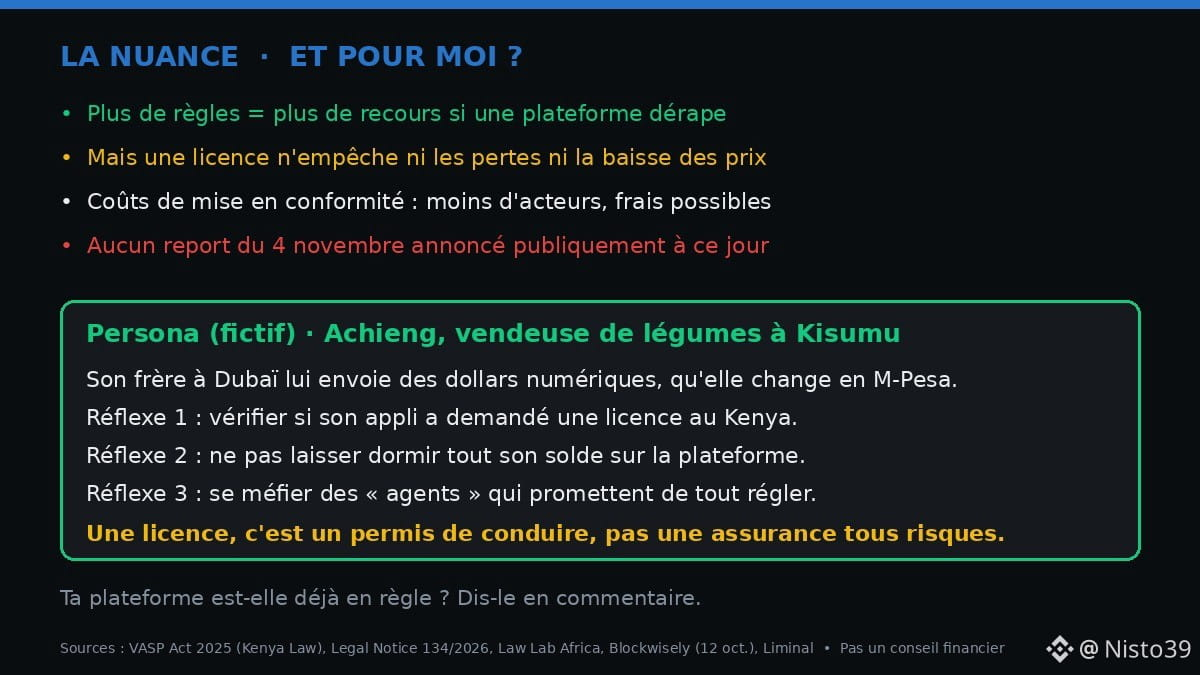
• Quy định chặt chẽ hơn, có thêm biện pháp khiếu nại nếu nền tảng có sai phạm
• Nhưng giấy phép không ngăn được thua lỗ hay giá giảm
• Chi phí cao: các đơn vị nhỏ có thể rút lui hoặc tăng phí
• Chỉ nộp hồ sơ không đồng nghĩa với việc được phép tiếp tục hoạt động
👤 Achieng (nhân vật hư cấu), người bán rau ở Kisumu, nhận đô la kỹ thuật số từ anh trai ở Dubai rồi đổi sang M-Pesa. Những điều cô nên nhớ: kiểm tra xem ứng dụng mình dùng đã xin giấy phép tại Kenya chưa, đừng để toàn bộ số dư nằm trên đó, và phớt lờ những “đại lý” hứa sẽ lo liệu mọi thứ để đổi lấy mã truy cập của cô.
✅ Giấy phép giống như bằng lái xe, chứ không phải bảo hiểm toàn diện.
Nước bạn có nên áp dụng mô hình này không? 👇
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Nguồn: VASP Act 2025, Legal Notice 134/2026, Law Lab Africa, Blockwisely, Liminal.
#Kenya #Régulation #Crypto #ChauPhi
🇰🇪 J-16. Đến ngày 4 tháng 11 năm 2026, các nền tảng tiền mã hóa đang hoạt động tại Kenya phải tuân thủ luật mới. Sau đó, sẽ không còn được nhân nhượng nữa.
📌 Thông tin chính (VASP Act 2025, Law Lab Africa, Blockwisely)
• Luật về dịch vụ tài sản ảo (VASP) có hiệu lực từ ngày 4 tháng 11 năm 2025
• Điều 47 cho các đơn vị hiện đang hoạt động 1 năm để tuân thủ: hạn chót là ngày 4 tháng 11 năm 2026
• Các quy định chi tiết chỉ được ban hành vào ngày 22 tháng 7 năm 2026, tức là chỉ còn khoảng 15 tuần để chuẩn bị hồ sơ
• Tính đến nay, chưa có thông báo công khai nào về việc gia hạn
🧠 Cơ chế
Hai nhóm dịch vụ, hai cơ quan giám sát:
• Ngân hàng Trung ương Kenya (CBK): ví lưu giữ tiền của bạn, dịch vụ thanh toán, đơn vị phát hành stablecoin như $USDT. Ví dụ: yêu cầu vốn 150 triệu shilling đối với dịch vụ lưu ký
• Cơ quan Thị trường Vốn (CMA): sàn giao dịch, nhà môi giới, cố vấn
Các nghĩa vụ: tách biệt tiền của khách hàng, chống rửa tiền, an ninh mạng. Theo hãng luật Oraro, một nền tảng nước ngoài nhắm đến người Kenya cũng có thể thuộc phạm vi điều chỉnh.
⚖️ Điểm cần lưu ý
• Quy định chặt chẽ hơn, có thêm biện pháp khiếu nại nếu nền tảng có sai phạm
• Nhưng giấy phép không ngăn được thua lỗ hay giá giảm
• Chi phí cao: các đơn vị nhỏ có thể rút lui hoặc tăng phí
• Chỉ nộp hồ sơ không đồng nghĩa với việc được phép tiếp tục hoạt động
👤 Achieng (nhân vật hư cấu), người bán rau ở Kisumu, nhận đô la kỹ thuật số từ anh trai ở Dubai rồi đổi sang M-Pesa. Những điều cô nên nhớ: kiểm tra xem ứng dụng mình dùng đã xin giấy phép tại Kenya chưa, đừng để toàn bộ số dư nằm trên đó, và phớt lờ những “đại lý” hứa sẽ lo liệu mọi thứ để đổi lấy mã truy cập của cô.
✅ Giấy phép giống như bằng lái xe, chứ không phải bảo hiểm toàn diện.
Nước bạn có nên áp dụng mô hình này không? 👇
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Nguồn: VASP Act 2025, Legal Notice 134/2026, Law Lab Africa, Blockwisely, Liminal.
#Kenya #Régulation #Crypto #ChauPhi
📌 Thông tin chính (VASP Act 2025, Law Lab Africa, Blockwisely)
• Luật về dịch vụ tài sản ảo (VASP) có hiệu lực từ ngày 4 tháng 11 năm 2025
• Điều 47 cho các đơn vị hiện đang hoạt động 1 năm để tuân thủ: hạn chót là ngày 4 tháng 11 năm 2026
• Các quy định chi tiết chỉ được ban hành vào ngày 22 tháng 7 năm 2026, tức là chỉ còn khoảng 15 tuần để chuẩn bị hồ sơ
• Tính đến nay, chưa có thông báo công khai nào về việc gia hạn
🧠 Cơ chế
Hai nhóm dịch vụ, hai cơ quan giám sát:
• Ngân hàng Trung ương Kenya (CBK): ví lưu giữ tiền của bạn, dịch vụ thanh toán, đơn vị phát hành stablecoin như $USDT. Ví dụ: yêu cầu vốn 150 triệu shilling đối với dịch vụ lưu ký
• Cơ quan Thị trường Vốn (CMA): sàn giao dịch, nhà môi giới, cố vấn
Các nghĩa vụ: tách biệt tiền của khách hàng, chống rửa tiền, an ninh mạng. Theo hãng luật Oraro, một nền tảng nước ngoài nhắm đến người Kenya cũng có thể thuộc phạm vi điều chỉnh.
⚖️ Điểm cần lưu ý
• Quy định chặt chẽ hơn, có thêm biện pháp khiếu nại nếu nền tảng có sai phạm
• Nhưng giấy phép không ngăn được thua lỗ hay giá giảm
• Chi phí cao: các đơn vị nhỏ có thể rút lui hoặc tăng phí
• Chỉ nộp hồ sơ không đồng nghĩa với việc được phép tiếp tục hoạt động
👤 Achieng (nhân vật hư cấu), người bán rau ở Kisumu, nhận đô la kỹ thuật số từ anh trai ở Dubai rồi đổi sang M-Pesa. Những điều cô nên nhớ: kiểm tra xem ứng dụng mình dùng đã xin giấy phép tại Kenya chưa, đừng để toàn bộ số dư nằm trên đó, và phớt lờ những “đại lý” hứa sẽ lo liệu mọi thứ để đổi lấy mã truy cập của cô.
✅ Giấy phép giống như bằng lái xe, chứ không phải bảo hiểm toàn diện.
Nước bạn có nên áp dụng mô hình này không? 👇
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Nguồn: VASP Act 2025, Legal Notice 134/2026, Law Lab Africa, Blockwisely, Liminal.
#Kenya #Régulation #Crypto #ChauPhi
32
·
--
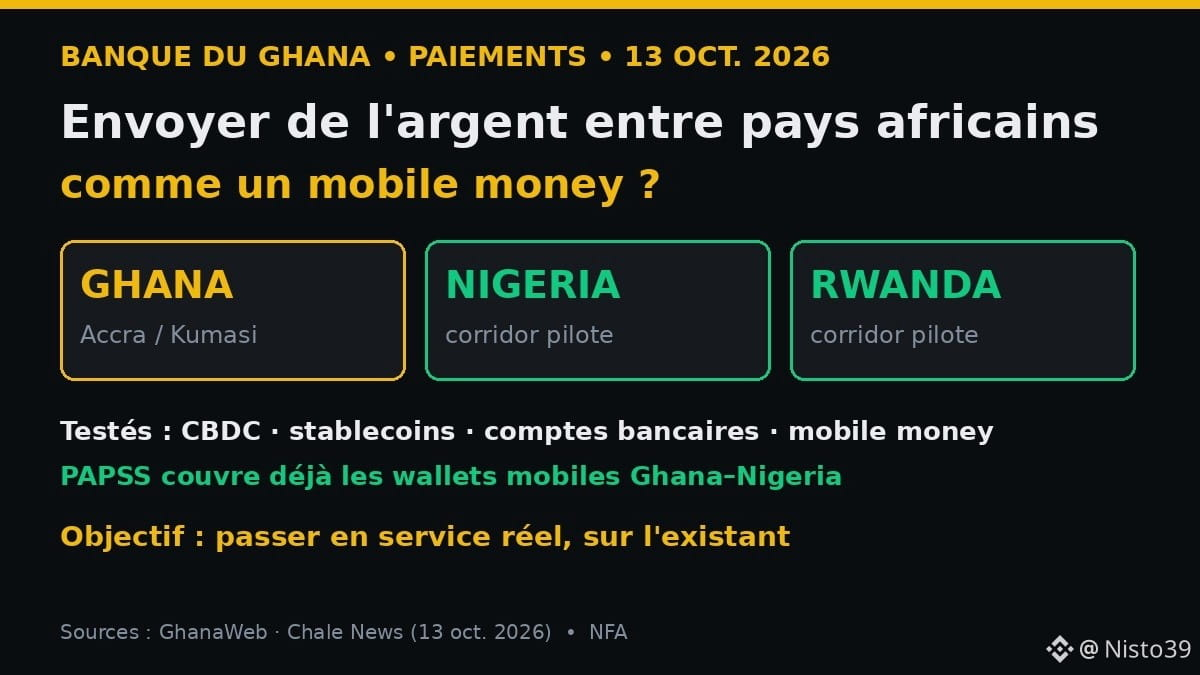
🌍 Gửi tiền từ Ghana sang Nigeria dễ dàng như chuyển tiền qua mobile money? Ngân hàng Ghana đang thử nghiệm điều đó, với stablecoin là một trong những công cụ.
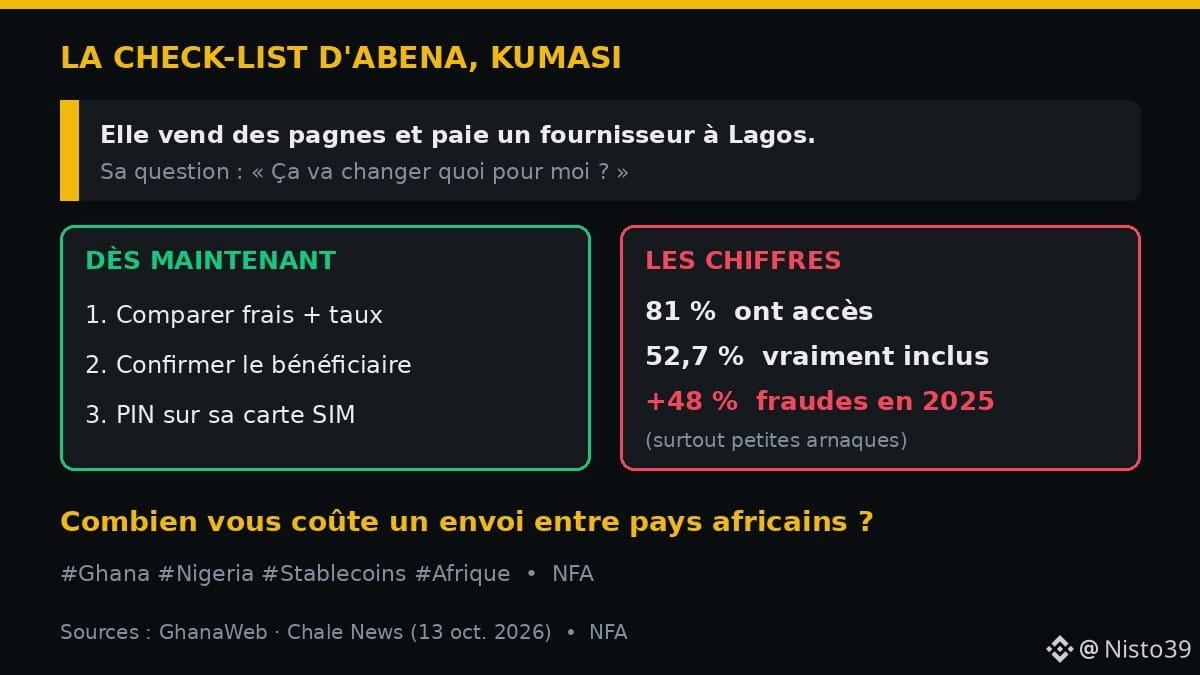
Abena bán vải truyền thống ở Kumasi và thanh toán cho nhà cung cấp tại Lagos. Hiện giờ, cô phải chọn giữa chuyển khoản ngân hàng đắt đỏ hoặc qua trung gian không chính thức. Cô thắc mắc: «Việc này sẽ thay đổi điều gì với tôi?»
📌 Thông tin chính (BoG, ngày 13 tháng 10 năm 2026, trong khuôn khổ các cuộc họp IMF–Ngân hàng Thế giới tại Bangkok)
• Hai hành lang thanh toán thí điểm: Ghana–Rwanda và Ghana–Nigeria.
• Các công cụ được thử nghiệm: tiền kỹ thuật số của ngân hàng trung ương (CBDC), stablecoin, tài khoản ngân hàng và ví mobile money.
• Hệ thống toàn châu Phi PAPSS đã hỗ trợ ví điện thoại di động trên hành lang Ghana–Nigeria.
• Mục tiêu của Thống đốc Asiama: đưa hệ thống vào hoạt động thực tế bằng cách tận dụng những gì sẵn có, thay vì xây dựng hệ thống mới.
🧠 Cơ chế hoạt động
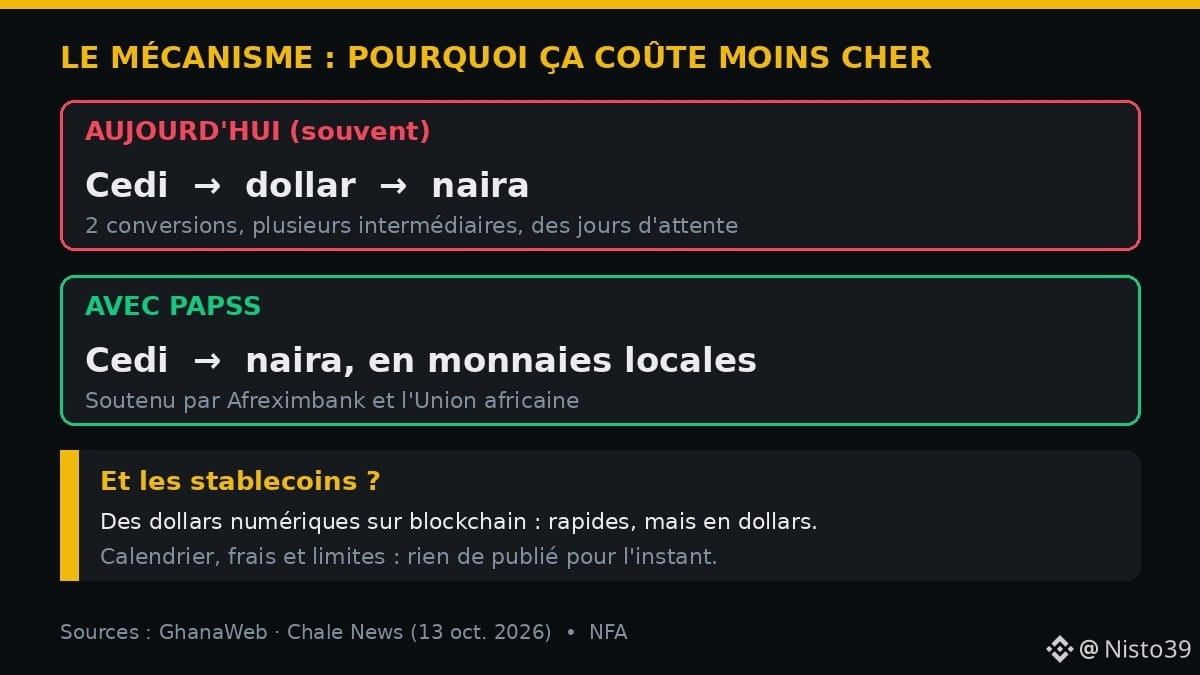
PAPSS (được Afreximbank và Liên minh châu Phi hậu thuẫn) thanh toán bằng đồng nội tệ, không cần qua đồng đô la. Ít lần chuyển đổi hơn = ít phí hơn và ít phải chờ hơn. Stablecoin như $USDT cũng hoạt động tương tự phần nào, nhưng thông qua blockchain và bằng đô la kỹ thuật số.
⚖️ Những điểm cần lưu ý
• Hiện chưa công bố lịch triển khai, mức phí hay hạn mức nào.
• 81% người trưởng thành ở Ghana có thể tiếp cận dịch vụ tài chính, nhưng chỉ 52,7% thực sự được hòa nhập tài chính (có sử dụng dịch vụ).
• Số vụ lừa đảo được báo cáo tăng 48% trong năm 2025, chủ yếu là những chiêu lừa vặt nhắm vào người dân bình thường.
👉 Abena có thể làm ngay những gì
1. So sánh phí và tỷ giá trước mỗi lần gửi tiền.
2. Xác nhận tên người nhận trước khi xác nhận giao dịch.
3. Bảo vệ SIM (mã PIN): tráo SIM là một chiêu lừa đảo phổ biến.
Bạn có gửi tiền giữa các quốc gia châu Phi không? Bạn mất bao nhiêu phí? 👇
Không phải lời khuyên tài chính. Hãy tự nghiên cứu (DYOR).
Nguồn: GhanaWeb; Chale News (ngày 13 tháng 10 năm 2026).
#Ghana #Nigeria #Stablecoins #ChâuPhi
🌍 Gửi tiền từ Ghana sang Nigeria dễ dàng như chuyển tiền qua mobile money? Ngân hàng Ghana đang thử nghiệm điều đó, với stablecoin là một trong những công cụ.
Abena bán vải truyền thống ở Kumasi và thanh toán cho nhà cung cấp tại Lagos. Hiện giờ, cô phải chọn giữa chuyển khoản ngân hàng đắt đỏ hoặc qua trung gian không chính thức. Cô thắc mắc: «Việc này sẽ thay đổi điều gì với tôi?»
📌 Thông tin chính (BoG, ngày 13 tháng 10 năm 2026, trong khuôn khổ các cuộc họp IMF–Ngân hàng Thế giới tại Bangkok)
• Hai hành lang thanh toán thí điểm: Ghana–Rwanda và Ghana–Nigeria.
• Các công cụ được thử nghiệm: tiền kỹ thuật số của ngân hàng trung ương (CBDC), stablecoin, tài khoản ngân hàng và ví mobile money.
• Hệ thống toàn châu Phi PAPSS đã hỗ trợ ví điện thoại di động trên hành lang Ghana–Nigeria.
• Mục tiêu của Thống đốc Asiama: đưa hệ thống vào hoạt động thực tế bằng cách tận dụng những gì sẵn có, thay vì xây dựng hệ thống mới.
🧠 Cơ chế hoạt động
PAPSS (được Afreximbank và Liên minh châu Phi hậu thuẫn) thanh toán bằng đồng nội tệ, không cần qua đồng đô la. Ít lần chuyển đổi hơn = ít phí hơn và ít phải chờ hơn. Stablecoin như $USDT cũng hoạt động tương tự phần nào, nhưng thông qua blockchain và bằng đô la kỹ thuật số.
⚖️ Những điểm cần lưu ý
• Hiện chưa công bố lịch triển khai, mức phí hay hạn mức nào.
• 81% người trưởng thành ở Ghana có thể tiếp cận dịch vụ tài chính, nhưng chỉ 52,7% thực sự được hòa nhập tài chính (có sử dụng dịch vụ).
• Số vụ lừa đảo được báo cáo tăng 48% trong năm 2025, chủ yếu là những chiêu lừa vặt nhắm vào người dân bình thường.
👉 Abena có thể làm ngay những gì
1. So sánh phí và tỷ giá trước mỗi lần gửi tiền.
2. Xác nhận tên người nhận trước khi xác nhận giao dịch.
3. Bảo vệ SIM (mã PIN): tráo SIM là một chiêu lừa đảo phổ biến.
Bạn có gửi tiền giữa các quốc gia châu Phi không? Bạn mất bao nhiêu phí? 👇
Không phải lời khuyên tài chính. Hãy tự nghiên cứu (DYOR).
Nguồn: GhanaWeb; Chale News (ngày 13 tháng 10 năm 2026).
#Ghana #Nigeria #Stablecoins #ChâuPhi
Abena bán vải truyền thống ở Kumasi và thanh toán cho nhà cung cấp tại Lagos. Hiện giờ, cô phải chọn giữa chuyển khoản ngân hàng đắt đỏ hoặc qua trung gian không chính thức. Cô thắc mắc: «Việc này sẽ thay đổi điều gì với tôi?»
📌 Thông tin chính (BoG, ngày 13 tháng 10 năm 2026, trong khuôn khổ các cuộc họp IMF–Ngân hàng Thế giới tại Bangkok)
• Hai hành lang thanh toán thí điểm: Ghana–Rwanda và Ghana–Nigeria.
• Các công cụ được thử nghiệm: tiền kỹ thuật số của ngân hàng trung ương (CBDC), stablecoin, tài khoản ngân hàng và ví mobile money.
• Hệ thống toàn châu Phi PAPSS đã hỗ trợ ví điện thoại di động trên hành lang Ghana–Nigeria.
• Mục tiêu của Thống đốc Asiama: đưa hệ thống vào hoạt động thực tế bằng cách tận dụng những gì sẵn có, thay vì xây dựng hệ thống mới.
🧠 Cơ chế hoạt động
PAPSS (được Afreximbank và Liên minh châu Phi hậu thuẫn) thanh toán bằng đồng nội tệ, không cần qua đồng đô la. Ít lần chuyển đổi hơn = ít phí hơn và ít phải chờ hơn. Stablecoin như $USDT cũng hoạt động tương tự phần nào, nhưng thông qua blockchain và bằng đô la kỹ thuật số.
⚖️ Những điểm cần lưu ý
• Hiện chưa công bố lịch triển khai, mức phí hay hạn mức nào.
• 81% người trưởng thành ở Ghana có thể tiếp cận dịch vụ tài chính, nhưng chỉ 52,7% thực sự được hòa nhập tài chính (có sử dụng dịch vụ).
• Số vụ lừa đảo được báo cáo tăng 48% trong năm 2025, chủ yếu là những chiêu lừa vặt nhắm vào người dân bình thường.
👉 Abena có thể làm ngay những gì
1. So sánh phí và tỷ giá trước mỗi lần gửi tiền.
2. Xác nhận tên người nhận trước khi xác nhận giao dịch.
3. Bảo vệ SIM (mã PIN): tráo SIM là một chiêu lừa đảo phổ biến.
Bạn có gửi tiền giữa các quốc gia châu Phi không? Bạn mất bao nhiêu phí? 👇
Không phải lời khuyên tài chính. Hãy tự nghiên cứu (DYOR).
Nguồn: GhanaWeb; Chale News (ngày 13 tháng 10 năm 2026).
#Ghana #Nigeria #Stablecoins #ChâuPhi
54
·
--
Bài viết
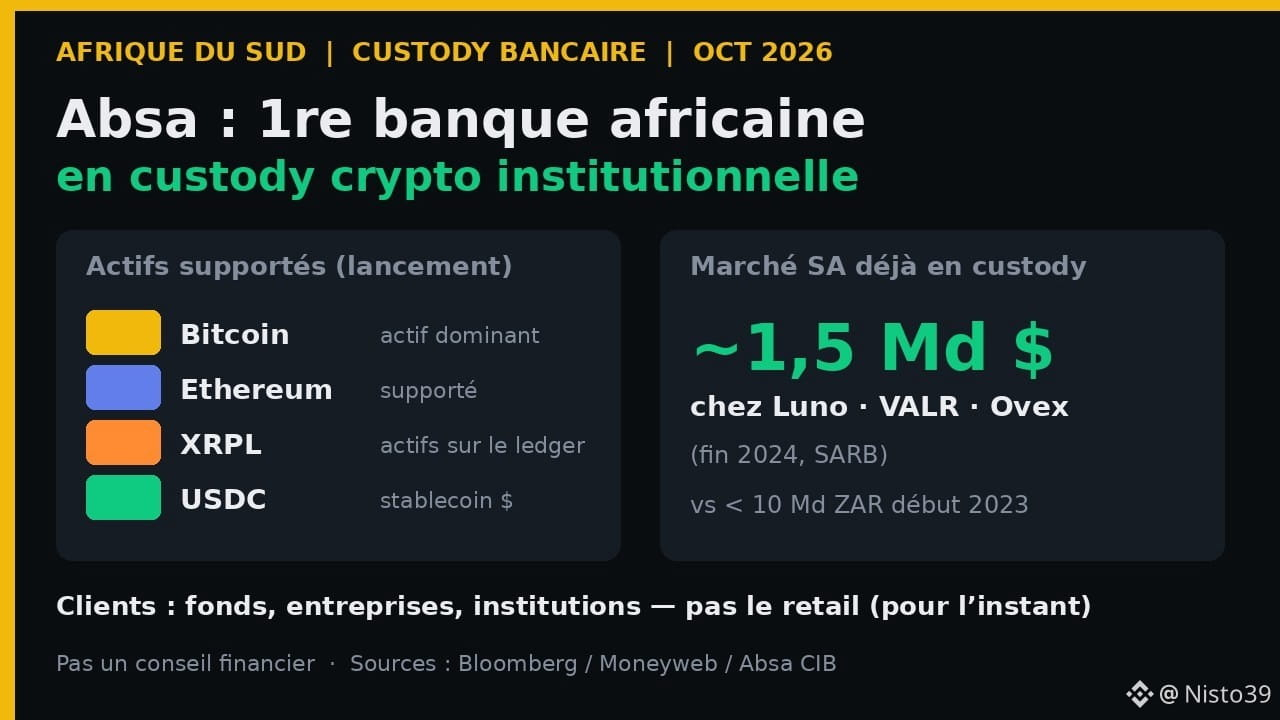
Absa: ngân hàng châu Phi đầu tiên cung cấp dịch vụ lưu ký tiền mã hóa (BTC, ETH, XRPL, USDC)Absa vừa đánh dấu một cột mốc mang tính biểu tượng: **ngân hàng châu Phi đầu tiên** cung cấp dịch vụ **lưu ký tài sản số** cho khách hàng tổ chức tại Nam Phi. Điểm chính cần nhớ: **giờ đây, một ngân hàng trên lục địa này có thể lưu giữ Bitcoin, Ether, tài sản XRPL và USDC trong một kho lưu ký được quản lý** — nhưng hiện tại, **dịch vụ chưa dành cho khách hàng cá nhân** sử dụng Luno hay ví trên điện thoại.
📋 Thông tin (Bloomberg / Moneyweb / Absa CIB, ngày 2 tháng 10 năm 2026; nền tảng ra mắt vào cuối tháng 9)
Absa: ngân hàng châu Phi đầu tiên cung cấp dịch vụ lưu ký tiền mã hóa (BTC, ETH, XRPL, USDC)
Absa vừa đánh dấu một cột mốc mang tính biểu tượng: **ngân hàng châu Phi đầu tiên** cung cấp dịch vụ **lưu ký tài sản số** cho khách hàng tổ chức tại Nam Phi. Điểm chính cần nhớ: **giờ đây, một ngân hàng trên lục địa này có thể lưu giữ Bitcoin, Ether, tài sản XRPL và USDC trong một kho lưu ký được quản lý** — nhưng hiện tại, **dịch vụ chưa dành cho khách hàng cá nhân** sử dụng Luno hay ví trên điện thoại.
📋 Thông tin (Bloomberg / Moneyweb / Absa CIB, ngày 2 tháng 10 năm 2026; nền tảng ra mắt vào cuối tháng 9)
📋 Thông tin (Bloomberg / Moneyweb / Absa CIB, ngày 2 tháng 10 năm 2026; nền tảng ra mắt vào cuối tháng 9)
26
·
--
Absa: ngân hàng châu Phi đầu tiên cung cấp dịch vụ lưu ký tiền mã hóaTại Nam Phi, Absa trở thành ngân hàng châu Phi đầu tiên cung cấp dịch vụ lưu ký tài sản số (custody) cho khách hàng tổ chức. Ý tưởng cốt lõi không phải là “ngày mai ai cũng có thể mua Bitcoin tại Absa”. Đây là một bước chuyển đổi về hạ tầng: khóa riêng tư của các tổ chức lớn (quỹ, doanh nghiệp, bộ phận ngân quỹ) có thể được lưu giữ dưới sự giám sát của ngân hàng — thay vì chỉ được giao cho các công ty fintech tiền mã hóa.
📋 Nội dung được công bố (cuối tháng 9 / đầu tháng 10 năm 2026)
• Absa Digital Asset Custody: dịch vụ lưu ký, quản lý và chuyển giao tài sản dành cho khách hàng tổ chức và các doanh nghiệp lớn tại Nam Phi
Absa: ngân hàng châu Phi đầu tiên cung cấp dịch vụ lưu ký tiền mã hóa
Tại Nam Phi, Absa trở thành ngân hàng châu Phi đầu tiên cung cấp dịch vụ lưu ký tài sản số (custody) cho khách hàng tổ chức. Ý tưởng cốt lõi không phải là “ngày mai ai cũng có thể mua Bitcoin tại Absa”. Đây là một bước chuyển đổi về hạ tầng: khóa riêng tư của các tổ chức lớn (quỹ, doanh nghiệp, bộ phận ngân quỹ) có thể được lưu giữ dưới sự giám sát của ngân hàng — thay vì chỉ được giao cho các công ty fintech tiền mã hóa.
📋 Nội dung được công bố (cuối tháng 9 / đầu tháng 10 năm 2026)
• Absa Digital Asset Custody: dịch vụ lưu ký, quản lý và chuyển giao tài sản dành cho khách hàng tổ chức và các doanh nghiệp lớn tại Nam Phi
📋 Nội dung được công bố (cuối tháng 9 / đầu tháng 10 năm 2026)
• Absa Digital Asset Custody: dịch vụ lưu ký, quản lý và chuyển giao tài sản dành cho khách hàng tổ chức và các doanh nghiệp lớn tại Nam Phi
47
·
--
Bài viết
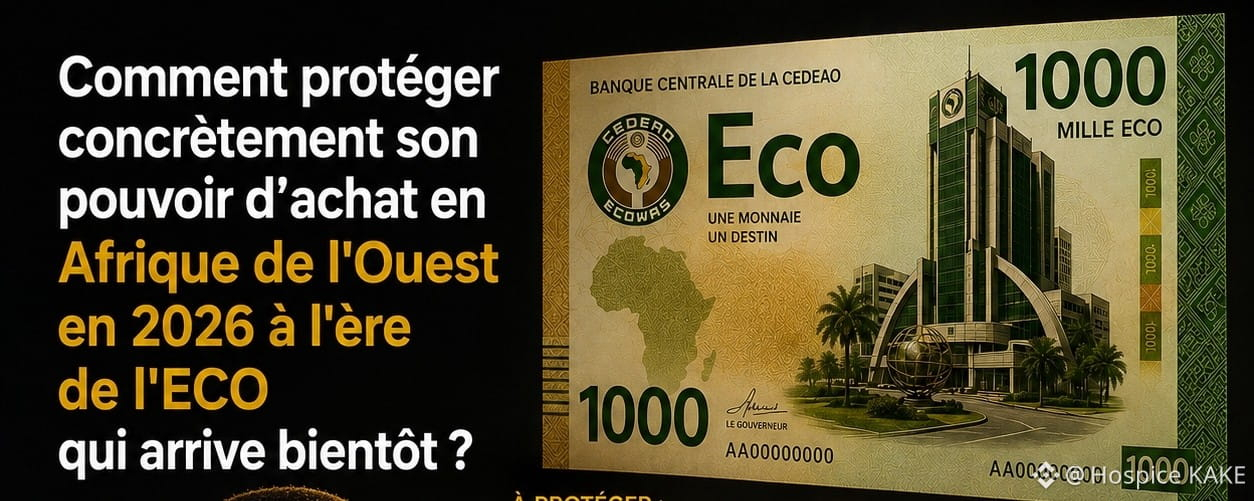
Làm thế nào để bảo vệ trực tiếp sức mua của bạn ở Tây Phi trong thời đại của L'ECO ?Khi ECO sắp ra mắt và lạm phát đang bào mòn mọi loại tiền tệ trên toàn thế giới, một câu hỏi trở nên cấp bách: làm thế nào để bảo vệ trực tiếp sức mua của mình ở Tây Phi vào năm 2026?
Dưới đây là một khung đơn giản gồm 4 bước.
Bước 1 — Hiểu rõ bạn thật sự đang sở hữu gì.
Tài khoản ngân hàng của bạn không phải là sự giàu có.
Đó là tiền — và nó sẽ mất giá.
Sự giàu có thật sự là thứ bạn sở hữu dưới dạng tài sản: bất động sản, vàng, cổ phiếu, crypto.
Câu hỏi đầu tiên bạn cần tự hỏi:
Tỉ lệ tài sản của bạn đang nằm trong tiền tệ fiat là bao nhiêu — và bao nhiêu phần nằm trong tài sản thực ?
Làm thế nào để bảo vệ trực tiếp sức mua của bạn ở Tây Phi trong thời đại của L'ECO ?
Khi ECO sắp ra mắt và lạm phát đang bào mòn mọi loại tiền tệ trên toàn thế giới, một câu hỏi trở nên cấp bách: làm thế nào để bảo vệ trực tiếp sức mua của mình ở Tây Phi vào năm 2026?
Dưới đây là một khung đơn giản gồm 4 bước.
Bước 1 — Hiểu rõ bạn thật sự đang sở hữu gì.
Tài khoản ngân hàng của bạn không phải là sự giàu có.
Đó là tiền — và nó sẽ mất giá.
Sự giàu có thật sự là thứ bạn sở hữu dưới dạng tài sản: bất động sản, vàng, cổ phiếu, crypto.
Câu hỏi đầu tiên bạn cần tự hỏi:
Tỉ lệ tài sản của bạn đang nằm trong tiền tệ fiat là bao nhiêu — và bao nhiêu phần nằm trong tài sản thực ?
Dưới đây là một khung đơn giản gồm 4 bước.
Bước 1 — Hiểu rõ bạn thật sự đang sở hữu gì.
Tài khoản ngân hàng của bạn không phải là sự giàu có.
Đó là tiền — và nó sẽ mất giá.
Sự giàu có thật sự là thứ bạn sở hữu dưới dạng tài sản: bất động sản, vàng, cổ phiếu, crypto.
Câu hỏi đầu tiên bạn cần tự hỏi:
Tỉ lệ tài sản của bạn đang nằm trong tiền tệ fiat là bao nhiêu — và bao nhiêu phần nằm trong tài sản thực ?
1
175

Bài viết
Châu Phi, siêu cường tương lai toàn cầu: Vàng và tài nguyên đang thay đổi cục diệnCảnh quan tài chính toàn cầu đang trong quá trình chuyển mình. Khi đô la Mỹ mất dần sức mạnh, vàng ngày càng khẳng định mình như tài sản trú ẩn an toàn nhất. Đây không chỉ là một xu hướng, mà là một thực tế toán học: thế giới đang chuyển mình.
Bước ngoặt: Vàng soán ngôi đô la
Lần đầu tiên sau ba thập kỷ, sự thống trị của đồng đô la bị thách thức. Nếu đô la vẫn là một loại tiền tệ giao dịch chính, thì vàng đã trở lại là tài sản dự trữ ưa thích của các ngân hàng trung ương.
Châu Phi, siêu cường tương lai toàn cầu: Vàng và tài nguyên đang thay đổi cục diện
Cảnh quan tài chính toàn cầu đang trong quá trình chuyển mình. Khi đô la Mỹ mất dần sức mạnh, vàng ngày càng khẳng định mình như tài sản trú ẩn an toàn nhất. Đây không chỉ là một xu hướng, mà là một thực tế toán học: thế giới đang chuyển mình.
Bước ngoặt: Vàng soán ngôi đô la
Lần đầu tiên sau ba thập kỷ, sự thống trị của đồng đô la bị thách thức. Nếu đô la vẫn là một loại tiền tệ giao dịch chính, thì vàng đã trở lại là tài sản dự trữ ưa thích của các ngân hàng trung ương.
Bước ngoặt: Vàng soán ngôi đô la
Lần đầu tiên sau ba thập kỷ, sự thống trị của đồng đô la bị thách thức. Nếu đô la vẫn là một loại tiền tệ giao dịch chính, thì vàng đã trở lại là tài sản dự trữ ưa thích của các ngân hàng trung ương.
113
·
--

Bài viết
Châu Phi không hề thiếu vốn.Cô ấy thiếu một cấu trúc để làm cho nó sinh lời. Không phải là điều giống nhau — và sự phân biệt này thay đổi hoàn toàn mọi thứ.
Dưới đây là những bằng chứng.
Vốn đã tồn tại.
→ Cộng đồng người châu Phi hải ngoại gửi hơn 100 tỷ đô la tới lục địa mỗi năm
→ Các doanh nhân châu Phi tạo ra hàng tỷ FCFA lợi nhuận mỗi quý
→ Các doanh nghiệp vừa và nhỏ (PME) châu Phi ngồi trên những khoản tiền dự trữ lên tới hàng chục triệu mà không biết phải làm gì với chúng
→ Những gia đình được thừa hưởng đất đai, bất động sản, tiền mặt — nhưng không có hạ tầng để tối ưu hóa
Châu Phi không hề thiếu vốn.
Cô ấy thiếu một cấu trúc để làm cho nó sinh lời. Không phải là điều giống nhau — và sự phân biệt này thay đổi hoàn toàn mọi thứ.
Dưới đây là những bằng chứng.
Vốn đã tồn tại.
→ Cộng đồng người châu Phi hải ngoại gửi hơn 100 tỷ đô la tới lục địa mỗi năm
→ Các doanh nhân châu Phi tạo ra hàng tỷ FCFA lợi nhuận mỗi quý
→ Các doanh nghiệp vừa và nhỏ (PME) châu Phi ngồi trên những khoản tiền dự trữ lên tới hàng chục triệu mà không biết phải làm gì với chúng
→ Những gia đình được thừa hưởng đất đai, bất động sản, tiền mặt — nhưng không có hạ tầng để tối ưu hóa
Dưới đây là những bằng chứng.
Vốn đã tồn tại.
→ Cộng đồng người châu Phi hải ngoại gửi hơn 100 tỷ đô la tới lục địa mỗi năm
→ Các doanh nhân châu Phi tạo ra hàng tỷ FCFA lợi nhuận mỗi quý
→ Các doanh nghiệp vừa và nhỏ (PME) châu Phi ngồi trên những khoản tiền dự trữ lên tới hàng chục triệu mà không biết phải làm gì với chúng
→ Những gia đình được thừa hưởng đất đai, bất động sản, tiền mặt — nhưng không có hạ tầng để tối ưu hóa
365
·
--
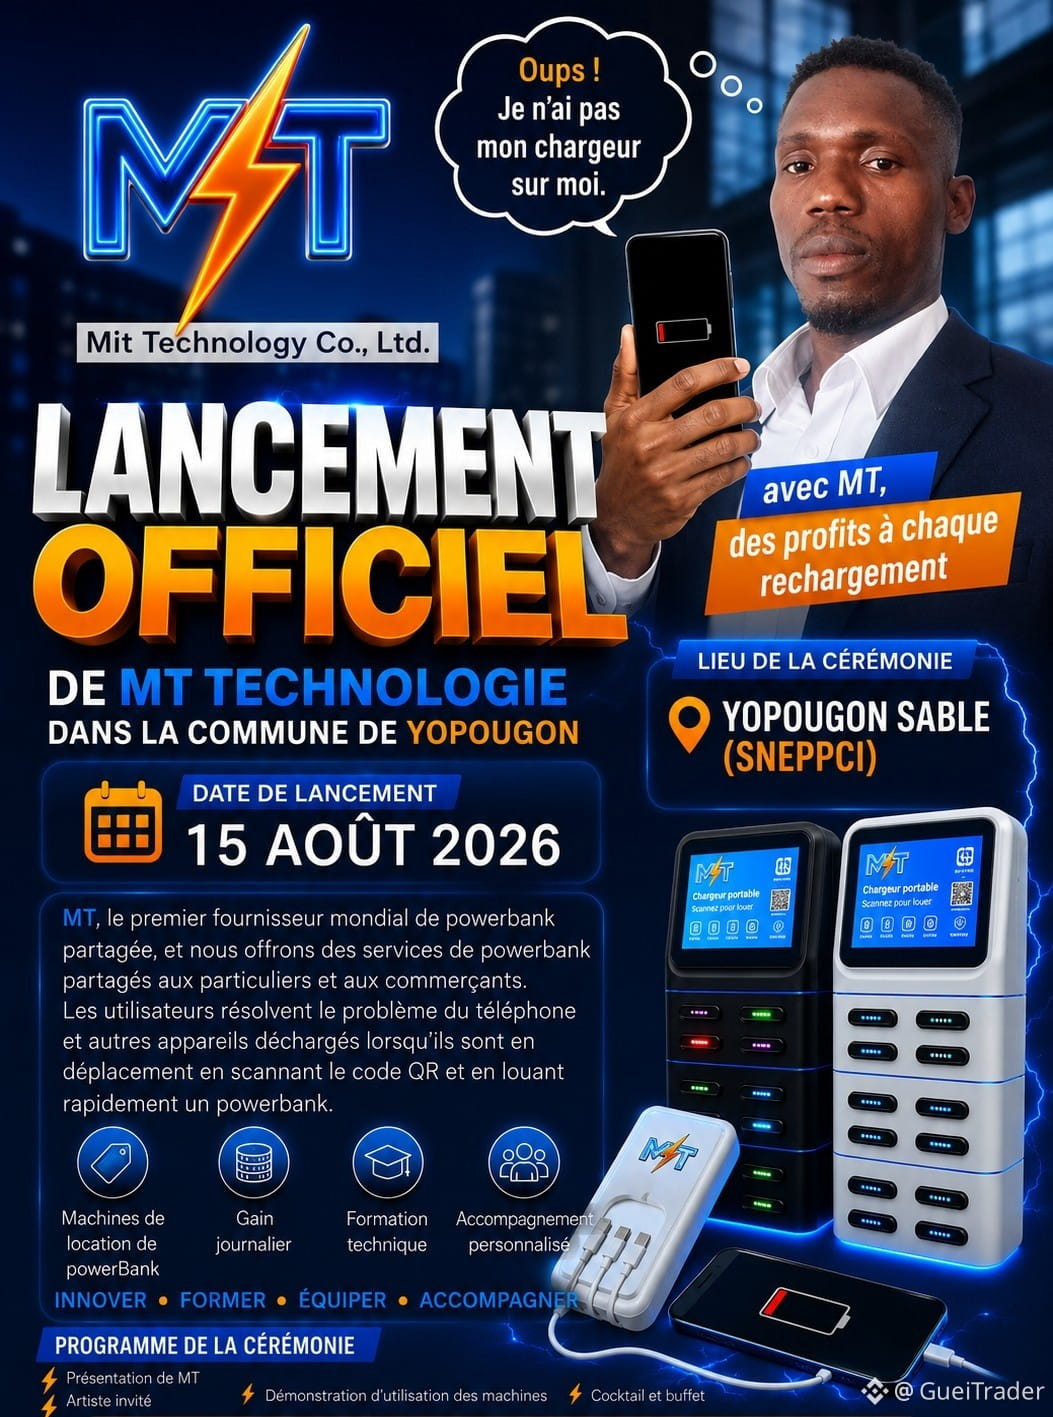
#MT Công nghệ Abidjan 😊
MT TECHNOLOGY ĐẾN ABIDJAN ! 🇨🇮
Một động lực mới đang được hình thành tại Bờ Biển Ngà cùng MT Technology.
Mục tiêu của chúng tôi: góp phần phát triển một mạng lưới hiện đại các dịch vụ nạp tiền và tạo ra những cơ hội mới cho các đối tác và doanh nhân người Bờ Biển Ngà.
📍 Abidjan – Bờ Biển Ngà
🚀 Tầm nhìn hướng tới sự đổi mới
🤝 Những cơ hội để khám phá
🌍 Một tham vọng cho Bờ Biển Ngà và Tây Phi
MT Technology: cùng nhau kiến tạo tương lai.
📲 Để biết thêm thông tin, hãy liên hệ với chúng tôi và tìm hiểu cách tham gia hành trình.
#MTTechnology #Abidjan #CotedIvoire #Innovation #Entrepreneuriat #Opportunités #Afrique
#MT Công nghệ Abidjan 😊
MT TECHNOLOGY ĐẾN ABIDJAN ! 🇨🇮
Một động lực mới đang được hình thành tại Bờ Biển Ngà cùng MT Technology.
Mục tiêu của chúng tôi: góp phần phát triển một mạng lưới hiện đại các dịch vụ nạp tiền và tạo ra những cơ hội mới cho các đối tác và doanh nhân người Bờ Biển Ngà.
📍 Abidjan – Bờ Biển Ngà
🚀 Tầm nhìn hướng tới sự đổi mới
🤝 Những cơ hội để khám phá
🌍 Một tham vọng cho Bờ Biển Ngà và Tây Phi
MT Technology: cùng nhau kiến tạo tương lai.
📲 Để biết thêm thông tin, hãy liên hệ với chúng tôi và tìm hiểu cách tham gia hành trình.
#MTTechnology #Abidjan #CotedIvoire #Innovation #Entrepreneuriat #Opportunités #Afrique
MT TECHNOLOGY ĐẾN ABIDJAN ! 🇨🇮
Một động lực mới đang được hình thành tại Bờ Biển Ngà cùng MT Technology.
Mục tiêu của chúng tôi: góp phần phát triển một mạng lưới hiện đại các dịch vụ nạp tiền và tạo ra những cơ hội mới cho các đối tác và doanh nhân người Bờ Biển Ngà.
📍 Abidjan – Bờ Biển Ngà
🚀 Tầm nhìn hướng tới sự đổi mới
🤝 Những cơ hội để khám phá
🌍 Một tham vọng cho Bờ Biển Ngà và Tây Phi
MT Technology: cùng nhau kiến tạo tương lai.
📲 Để biết thêm thông tin, hãy liên hệ với chúng tôi và tìm hiểu cách tham gia hành trình.
#MTTechnology #Abidjan #CotedIvoire #Innovation #Entrepreneuriat #Opportunités #Afrique
1
256
·
--

Bài viết
Binance đầu tư vào châu Phi. Coinbase mở văn phòng tại Lagos.BlackRock nhìn châu lục với sự quan tâm. Khi các “ông lớn” toàn cầu đến, điều đó có nghĩa là một điều: thị trường đã tồn tại. Vấn đề là ai sẽ là người định hình thị trường tại địa phương.
Hãy xem những “ông lớn” này đang làm gì.
Binance:
→ Binance Academy mở rộng các chương trình giáo dục của mình trên toàn lục địa
→ Các Binance Angels đang tổ chức ở hàng chục quốc gia tại châu Phi
→ Các tour đại học như ở Parakou vào tháng 6/2026 và hàng chục tour khác tại Cotonou và Porto-Novo kể từ năm 2023.
→ Mục tiêu: nắm bắt thị trường châu Phi về crypto trong giai đoạn tăng trưởng áp dụng
Binance đầu tư vào châu Phi. Coinbase mở văn phòng tại Lagos.
BlackRock nhìn châu lục với sự quan tâm. Khi các “ông lớn” toàn cầu đến, điều đó có nghĩa là một điều: thị trường đã tồn tại. Vấn đề là ai sẽ là người định hình thị trường tại địa phương.
Hãy xem những “ông lớn” này đang làm gì.
Binance:
→ Binance Academy mở rộng các chương trình giáo dục của mình trên toàn lục địa
→ Các Binance Angels đang tổ chức ở hàng chục quốc gia tại châu Phi
→ Các tour đại học như ở Parakou vào tháng 6/2026 và hàng chục tour khác tại Cotonou và Porto-Novo kể từ năm 2023.
→ Mục tiêu: nắm bắt thị trường châu Phi về crypto trong giai đoạn tăng trưởng áp dụng
Hãy xem những “ông lớn” này đang làm gì.
Binance:
→ Binance Academy mở rộng các chương trình giáo dục của mình trên toàn lục địa
→ Các Binance Angels đang tổ chức ở hàng chục quốc gia tại châu Phi
→ Các tour đại học như ở Parakou vào tháng 6/2026 và hàng chục tour khác tại Cotonou và Porto-Novo kể từ năm 2023.
→ Mục tiêu: nắm bắt thị trường châu Phi về crypto trong giai đoạn tăng trưởng áp dụng
174
·
--
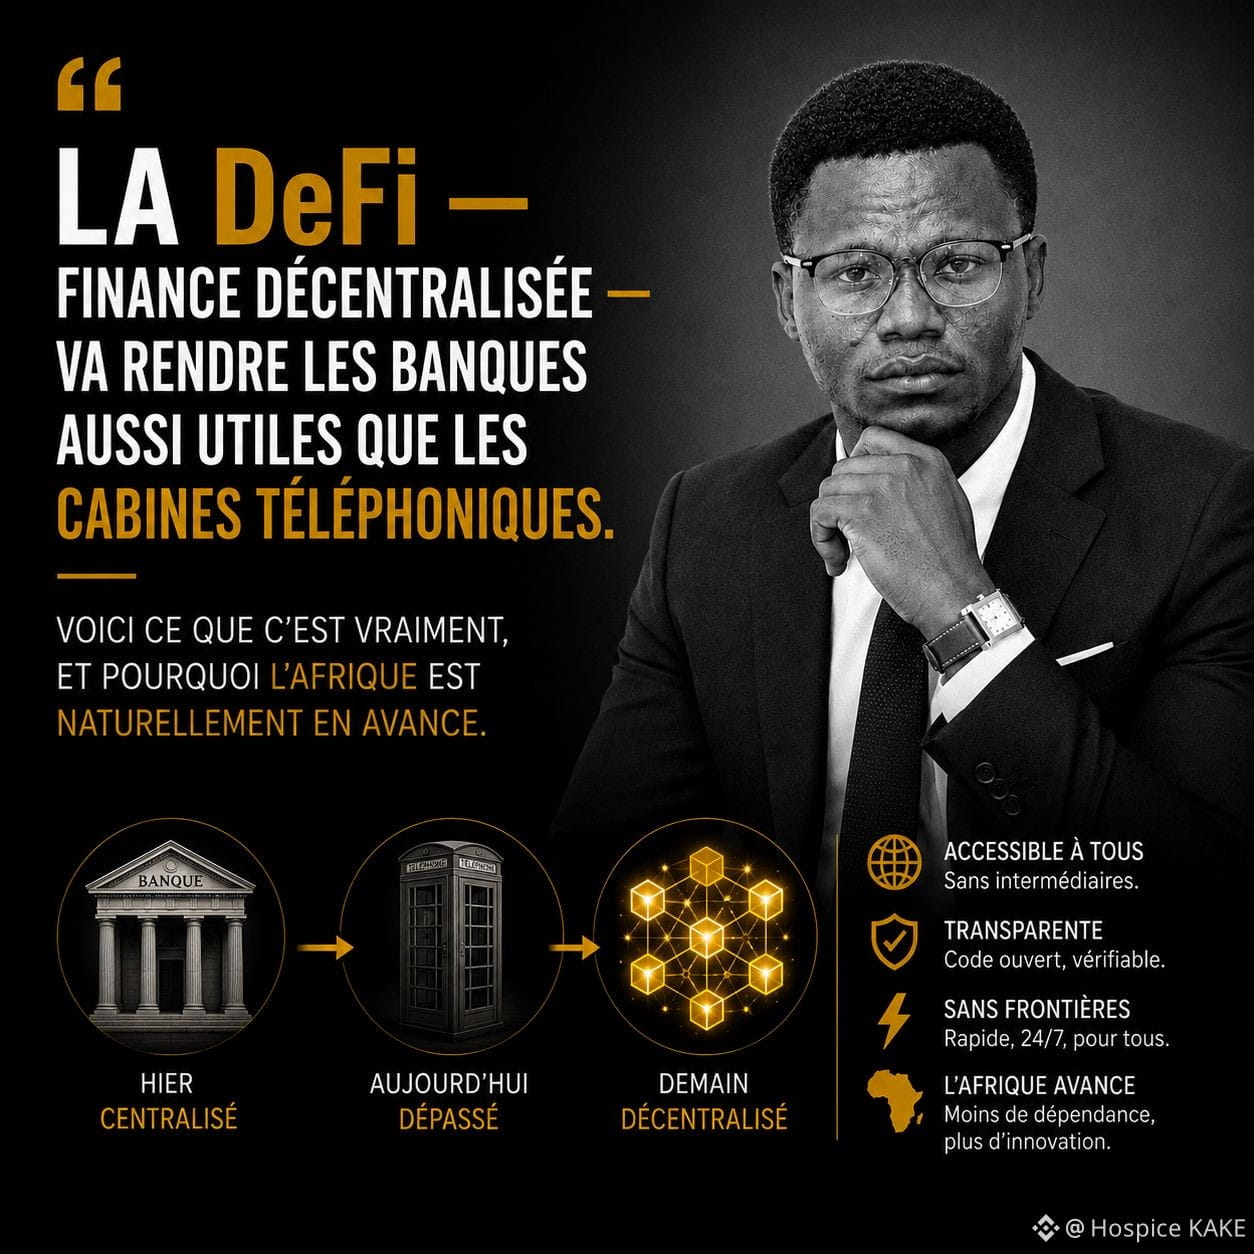
DeFi — tài chính phi tập trung — sẽ khiến các ngân hàng trở nên hữu ích như các trạm điện thoại công cộng. Đây là những gì nó thực sự là, và tại sao Châu Phi lại tự nhiên đi trước.
DeFi: định nghĩa đơn giản.
DeFi là tập hợp các dịch vụ tài chính — vay, tiết kiệm, giao dịch, bảo hiểm —
hoạt động trên blockchain, không cần ngân hàng, không cần trung gian, không cần sự cho phép.
Tất cả được quản lý bởi các hợp đồng thông minh. Mã thay thế cho ngân hàng.
Ví dụ cụ thể về những gì bạn có thể làm trong DeFi hôm nay.
Vay mượn mà không cần ngân hàng.
Bạn gửi 1 triệu FCFA bằng Bitcoin làm tài sản đảm bảo.
Bạn vay 500.000 FCFA bằng stablecoin — ngay lập tức, không cần hồ sơ, không cần chứng minh.
Lãi suất được xác định bởi thị trường theo thời gian thực. Không phải bởi một ủy ban tín dụng.
Cho vay và kiếm lãi.
Bạn gửi crypto của bạn vào một giao thức cho vay.
Những người dùng khác sẽ vay chúng. Bạn nhận được lãi — thường từ 4 đến 15% mỗi năm.
Giao dịch không có trung gian.
Các DEX (sàn giao dịch phi tập trung) cho phép bạn trao đổi crypto
từ ví này sang ví khác, không cần nền tảng trung tâm có thể đông lạnh vốn của bạn.
Tại sao Châu Phi tự nhiên đi trước.
Ở Châu Phi, sự thiếu tin tưởng vào các tổ chức tài chính truyền thống đã trở thành cấu trúc.
Người dân Châu Phi đã phát triển phản xạ phi trung gian với tiền di động.
Hàng trăm triệu tài khoản tiền điện tử — không cần ngân hàng truyền thống.
DeFi là bước tiếp theo tự nhiên.
Không phải là một sự thay thế đột ngột — mà là một sự tiến hóa hợp lý.
Tương lai của tài chính Châu Phi không nằm trong những tòa nhà kính của ngân hàng trung ương.
Nó nằm trong các giao thức hoạt động vào lúc 3h sáng, không bao giờ dừng lại.
Bạn đã từng nghe nói về DeFi chưa? Điều gì thu hút hoặc khiến bạn lo lắng về điều đó?
👇 Tôi đọc tất cả.
#DeFi #Blockchain #Bitcoin #GoldenBridge #FinanceDecentralisée #Afrique #Web3Africa #Tài chính #Crypto #Đổi mới
DeFi — tài chính phi tập trung — sẽ khiến các ngân hàng trở nên hữu ích như các trạm điện thoại công cộng. Đây là những gì nó thực sự là, và tại sao Châu Phi lại tự nhiên đi trước.
DeFi: định nghĩa đơn giản.
DeFi là tập hợp các dịch vụ tài chính — vay, tiết kiệm, giao dịch, bảo hiểm —
hoạt động trên blockchain, không cần ngân hàng, không cần trung gian, không cần sự cho phép.
Tất cả được quản lý bởi các hợp đồng thông minh. Mã thay thế cho ngân hàng.
Ví dụ cụ thể về những gì bạn có thể làm trong DeFi hôm nay.
Vay mượn mà không cần ngân hàng.
Bạn gửi 1 triệu FCFA bằng Bitcoin làm tài sản đảm bảo.
Bạn vay 500.000 FCFA bằng stablecoin — ngay lập tức, không cần hồ sơ, không cần chứng minh.
Lãi suất được xác định bởi thị trường theo thời gian thực. Không phải bởi một ủy ban tín dụng.
Cho vay và kiếm lãi.
Bạn gửi crypto của bạn vào một giao thức cho vay.
Những người dùng khác sẽ vay chúng. Bạn nhận được lãi — thường từ 4 đến 15% mỗi năm.
Giao dịch không có trung gian.
Các DEX (sàn giao dịch phi tập trung) cho phép bạn trao đổi crypto
từ ví này sang ví khác, không cần nền tảng trung tâm có thể đông lạnh vốn của bạn.
Tại sao Châu Phi tự nhiên đi trước.
Ở Châu Phi, sự thiếu tin tưởng vào các tổ chức tài chính truyền thống đã trở thành cấu trúc.
Người dân Châu Phi đã phát triển phản xạ phi trung gian với tiền di động.
Hàng trăm triệu tài khoản tiền điện tử — không cần ngân hàng truyền thống.
DeFi là bước tiếp theo tự nhiên.
Không phải là một sự thay thế đột ngột — mà là một sự tiến hóa hợp lý.
Tương lai của tài chính Châu Phi không nằm trong những tòa nhà kính của ngân hàng trung ương.
Nó nằm trong các giao thức hoạt động vào lúc 3h sáng, không bao giờ dừng lại.
Bạn đã từng nghe nói về DeFi chưa? Điều gì thu hút hoặc khiến bạn lo lắng về điều đó?
👇 Tôi đọc tất cả.
#DeFi #Blockchain #Bitcoin #GoldenBridge #FinanceDecentralisée #Afrique #Web3Africa #Tài chính #Crypto #Đổi mới
DeFi: định nghĩa đơn giản.
DeFi là tập hợp các dịch vụ tài chính — vay, tiết kiệm, giao dịch, bảo hiểm —
hoạt động trên blockchain, không cần ngân hàng, không cần trung gian, không cần sự cho phép.
Tất cả được quản lý bởi các hợp đồng thông minh. Mã thay thế cho ngân hàng.
Ví dụ cụ thể về những gì bạn có thể làm trong DeFi hôm nay.
Vay mượn mà không cần ngân hàng.
Bạn gửi 1 triệu FCFA bằng Bitcoin làm tài sản đảm bảo.
Bạn vay 500.000 FCFA bằng stablecoin — ngay lập tức, không cần hồ sơ, không cần chứng minh.
Lãi suất được xác định bởi thị trường theo thời gian thực. Không phải bởi một ủy ban tín dụng.
Cho vay và kiếm lãi.
Bạn gửi crypto của bạn vào một giao thức cho vay.
Những người dùng khác sẽ vay chúng. Bạn nhận được lãi — thường từ 4 đến 15% mỗi năm.
Giao dịch không có trung gian.
Các DEX (sàn giao dịch phi tập trung) cho phép bạn trao đổi crypto
từ ví này sang ví khác, không cần nền tảng trung tâm có thể đông lạnh vốn của bạn.
Tại sao Châu Phi tự nhiên đi trước.
Ở Châu Phi, sự thiếu tin tưởng vào các tổ chức tài chính truyền thống đã trở thành cấu trúc.
Người dân Châu Phi đã phát triển phản xạ phi trung gian với tiền di động.
Hàng trăm triệu tài khoản tiền điện tử — không cần ngân hàng truyền thống.
DeFi là bước tiếp theo tự nhiên.
Không phải là một sự thay thế đột ngột — mà là một sự tiến hóa hợp lý.
Tương lai của tài chính Châu Phi không nằm trong những tòa nhà kính của ngân hàng trung ương.
Nó nằm trong các giao thức hoạt động vào lúc 3h sáng, không bao giờ dừng lại.
Bạn đã từng nghe nói về DeFi chưa? Điều gì thu hút hoặc khiến bạn lo lắng về điều đó?
👇 Tôi đọc tất cả.
#DeFi #Blockchain #Bitcoin #GoldenBridge #FinanceDecentralisée #Afrique #Web3Africa #Tài chính #Crypto #Đổi mới
171
·
--
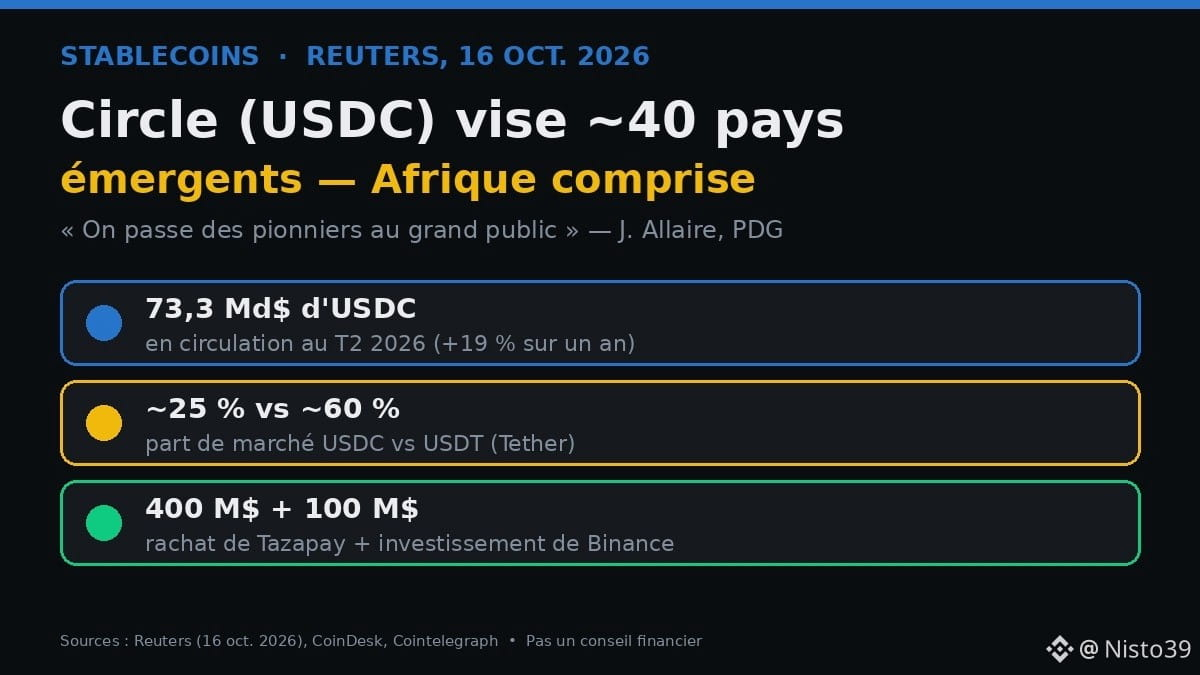
🌍 Circle (nhà phát hành $USDC) muốn mở rộng hoạt động tại khoảng 40 quốc gia mới nổi, bao gồm cả châu Phi. Nhưng điều đó thay đổi điều gì đối với một tiểu thương ở Douala hay Dakar?
📌 Các dữ kiện (Reuters, ngày 16 tháng 10 năm 2026, tại các cuộc họp IMF/Ngân hàng Thế giới ở Bangkok)
• Mục tiêu: khoảng 40 thị trường (Đông Nam Á, Mỹ Latinh, châu Phi, Trung Đông)
• Jeremy Allaire (CEO): chuyển từ nhóm “tiên phong” sang “đại chúng”
• USDC: 73,3 tỷ USD đang lưu hành trong quý II (tăng 19% so với cùng kỳ năm trước), chiếm khoảng 25% thị trường, so với khoảng 60% của USDT
• Đòn bẩy: mua lại Tazapay (400 triệu USD, mạng lưới thanh toán địa phương) + khoản đầu tư 100 triệu USD từ Binance
• Đạo luật GENIUS của Mỹ dự kiến có hiệu lực vào tháng 1
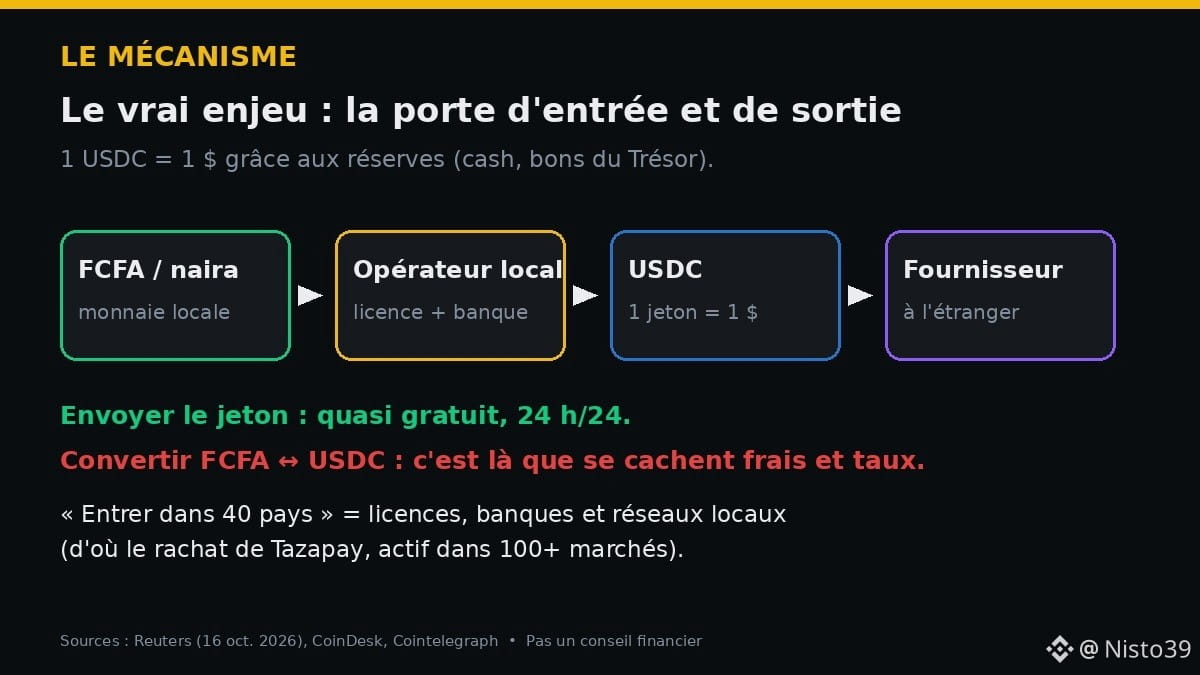
🧠 Cơ chế hoạt động
Một stablecoin có giá trị 1 USD vì nhà phát hành giữ lượng tài sản dự trữ tương đương (tiền mặt, trái phiếu kho bạc). “Thâm nhập một quốc gia” chủ yếu là tìm giấy phép, ngân hàng và các đơn vị vận hành địa phương để chuyển đổi USDC ↔ FCFA, naira, cedi… Đây mới là khâu quyết định.
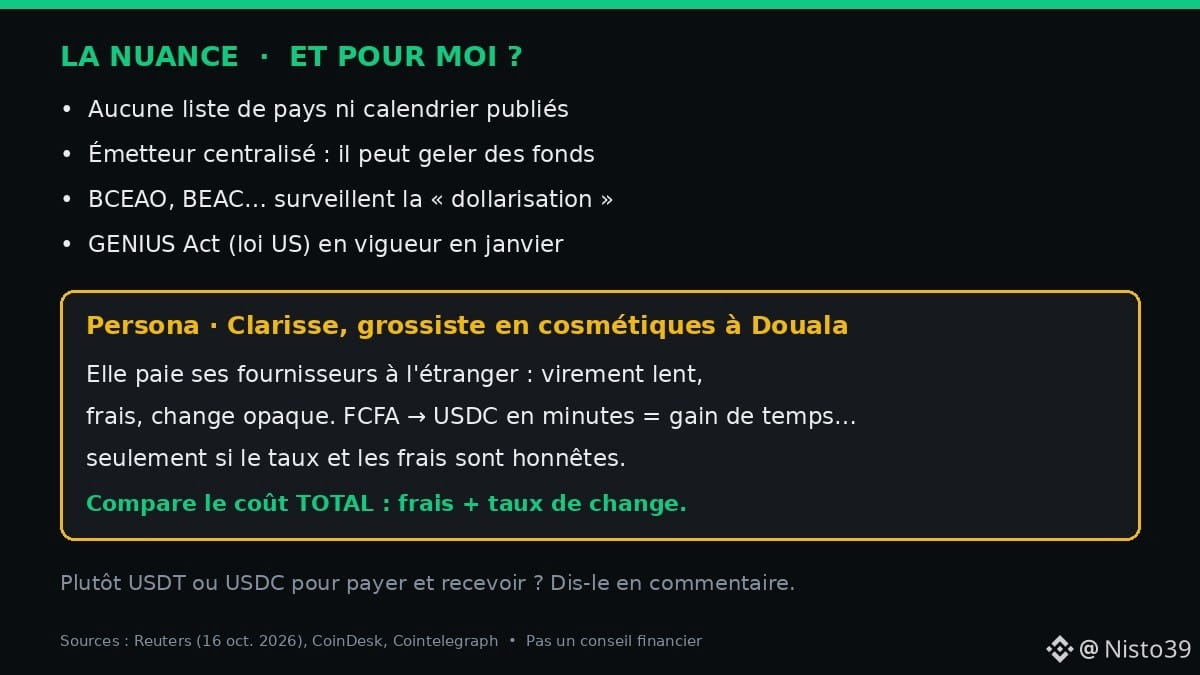
⚖️ Những điểm cần lưu ý
• Chưa công bố danh sách quốc gia hay lịch trình
• Gửi token thì tốn ít; đổi sang tiền tệ địa phương thì không
• Nhà phát hành tập trung: có thể đóng băng tiền
• BCEAO, BEAC… giám sát tình trạng “đô la hóa”
👤 Clarisse, một nhà bán buôn mỹ phẩm ở Douala, thanh toán cho các nhà cung cấp ở nước ngoài: chuyển khoản chậm, mất phí, tỷ giá thiếu minh bạch. Đổi FCFA → USDC chỉ trong vài phút giúp tiết kiệm thời gian… nhưng chỉ khi tỷ giá và phí hợp lý.
✅ Luôn so sánh tổng chi phí (phí + tỷ giá).
Bạn đã thanh toán hoặc nhận tiền bằng stablecoin chưa? Bạn nghiêng về USDT hay USDC hơn? 👇
Đây không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Nguồn: Reuters, CoinDesk, Cointelegraph (16–17 tháng 10 năm 2026).
#Stablecoins #USDC #Afrique #Crypto
🌍 Circle (nhà phát hành $USDC ) muốn mở rộng hoạt động tại khoảng 40 quốc gia mới nổi, bao gồm cả châu Phi. Nhưng điều đó thay đổi điều gì đối với một tiểu thương ở Douala hay Dakar?
📌 Các dữ kiện (Reuters, ngày 16 tháng 10 năm 2026, tại các cuộc họp IMF/Ngân hàng Thế giới ở Bangkok)
• Mục tiêu: khoảng 40 thị trường (Đông Nam Á, Mỹ Latinh, châu Phi, Trung Đông)
• Jeremy Allaire (CEO): chuyển từ nhóm “tiên phong” sang “đại chúng”
• USDC: 73,3 tỷ USD đang lưu hành trong quý II (tăng 19% so với cùng kỳ năm trước), chiếm khoảng 25% thị trường, so với khoảng 60% của USDT
• Đòn bẩy: mua lại Tazapay (400 triệu USD, mạng lưới thanh toán địa phương) + khoản đầu tư 100 triệu USD từ Binance
• Đạo luật GENIUS của Mỹ dự kiến có hiệu lực vào tháng 1
🧠 Cơ chế hoạt động
Một stablecoin có giá trị 1 USD vì nhà phát hành giữ lượng tài sản dự trữ tương đương (tiền mặt, trái phiếu kho bạc). “Thâm nhập một quốc gia” chủ yếu là tìm giấy phép, ngân hàng và các đơn vị vận hành địa phương để chuyển đổi USDC ↔ FCFA, naira, cedi… Đây mới là khâu quyết định.
⚖️ Những điểm cần lưu ý
• Chưa công bố danh sách quốc gia hay lịch trình
• Gửi token thì tốn ít; đổi sang tiền tệ địa phương thì không
• Nhà phát hành tập trung: có thể đóng băng tiền
• BCEAO, BEAC… giám sát tình trạng “đô la hóa”
👤 Clarisse, một nhà bán buôn mỹ phẩm ở Douala, thanh toán cho các nhà cung cấp ở nước ngoài: chuyển khoản chậm, mất phí, tỷ giá thiếu minh bạch. Đổi FCFA → USDC chỉ trong vài phút giúp tiết kiệm thời gian… nhưng chỉ khi tỷ giá và phí hợp lý.
✅ Luôn so sánh tổng chi phí (phí + tỷ giá).
Bạn đã thanh toán hoặc nhận tiền bằng stablecoin chưa? Bạn nghiêng về USDT hay USDC hơn? 👇
Đây không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Nguồn: Reuters, CoinDesk, Cointelegraph (16–17 tháng 10 năm 2026).
#Stablecoins #USDC #Afrique #Crypto
📌 Các dữ kiện (Reuters, ngày 16 tháng 10 năm 2026, tại các cuộc họp IMF/Ngân hàng Thế giới ở Bangkok)
• Mục tiêu: khoảng 40 thị trường (Đông Nam Á, Mỹ Latinh, châu Phi, Trung Đông)
• Jeremy Allaire (CEO): chuyển từ nhóm “tiên phong” sang “đại chúng”
• USDC: 73,3 tỷ USD đang lưu hành trong quý II (tăng 19% so với cùng kỳ năm trước), chiếm khoảng 25% thị trường, so với khoảng 60% của USDT
• Đòn bẩy: mua lại Tazapay (400 triệu USD, mạng lưới thanh toán địa phương) + khoản đầu tư 100 triệu USD từ Binance
• Đạo luật GENIUS của Mỹ dự kiến có hiệu lực vào tháng 1
🧠 Cơ chế hoạt động
Một stablecoin có giá trị 1 USD vì nhà phát hành giữ lượng tài sản dự trữ tương đương (tiền mặt, trái phiếu kho bạc). “Thâm nhập một quốc gia” chủ yếu là tìm giấy phép, ngân hàng và các đơn vị vận hành địa phương để chuyển đổi USDC ↔ FCFA, naira, cedi… Đây mới là khâu quyết định.
⚖️ Những điểm cần lưu ý
• Chưa công bố danh sách quốc gia hay lịch trình
• Gửi token thì tốn ít; đổi sang tiền tệ địa phương thì không
• Nhà phát hành tập trung: có thể đóng băng tiền
• BCEAO, BEAC… giám sát tình trạng “đô la hóa”
👤 Clarisse, một nhà bán buôn mỹ phẩm ở Douala, thanh toán cho các nhà cung cấp ở nước ngoài: chuyển khoản chậm, mất phí, tỷ giá thiếu minh bạch. Đổi FCFA → USDC chỉ trong vài phút giúp tiết kiệm thời gian… nhưng chỉ khi tỷ giá và phí hợp lý.
✅ Luôn so sánh tổng chi phí (phí + tỷ giá).
Bạn đã thanh toán hoặc nhận tiền bằng stablecoin chưa? Bạn nghiêng về USDT hay USDC hơn? 👇
Đây không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Nguồn: Reuters, CoinDesk, Cointelegraph (16–17 tháng 10 năm 2026).
#Stablecoins #USDC #Afrique #Crypto
93
·
--
Bài viết
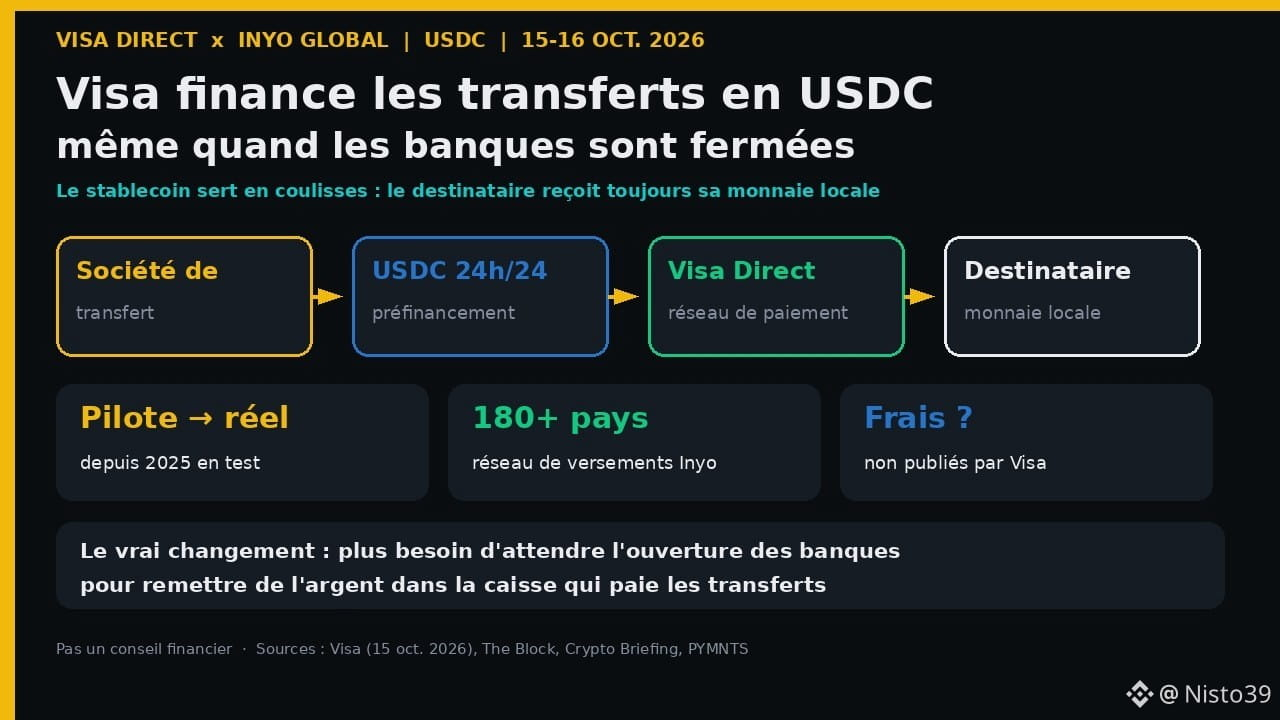
Visa hiện thanh toán bằng USDC ở hậu trường: điều này thay đổi gì đối với các khoản chuyển tiền đến châu PhiKhi gửi tiền từ nước ngoài về cho gia đình, bạn hình dung tiền của mình đang «di chuyển». Thực tế, công ty chuyển tiền thường trả cho người thân của bạn bằng khoản tiền họ đã gửi sẵn vào quốc gia đó. Và chính công đoạn vô hình ấy vừa được Visa kết nối với một stablecoin, USDC. Đây không phải một thử nghiệm nữa: dịch vụ đã đi vào hoạt động. Hãy cùng phân tích xem điều này thực sự thay đổi những gì, và không thay đổi những gì.
📋 Thông tin (thông cáo của Visa ngày 15 tháng 10 năm 2026; The Block, Crypto Briefing, PYMNTS, ngày 15–16 tháng 10 năm 2026)
Visa hiện thanh toán bằng USDC ở hậu trường: điều này thay đổi gì đối với các khoản chuyển tiền đến châu Phi
Khi gửi tiền từ nước ngoài về cho gia đình, bạn hình dung tiền của mình đang «di chuyển». Thực tế, công ty chuyển tiền thường trả cho người thân của bạn bằng khoản tiền họ đã gửi sẵn vào quốc gia đó. Và chính công đoạn vô hình ấy vừa được Visa kết nối với một stablecoin, USDC. Đây không phải một thử nghiệm nữa: dịch vụ đã đi vào hoạt động. Hãy cùng phân tích xem điều này thực sự thay đổi những gì, và không thay đổi những gì.
📋 Thông tin (thông cáo của Visa ngày 15 tháng 10 năm 2026; The Block, Crypto Briefing, PYMNTS, ngày 15–16 tháng 10 năm 2026)
📋 Thông tin (thông cáo của Visa ngày 15 tháng 10 năm 2026; The Block, Crypto Briefing, PYMNTS, ngày 15–16 tháng 10 năm 2026)
27
·
--
Bài viết
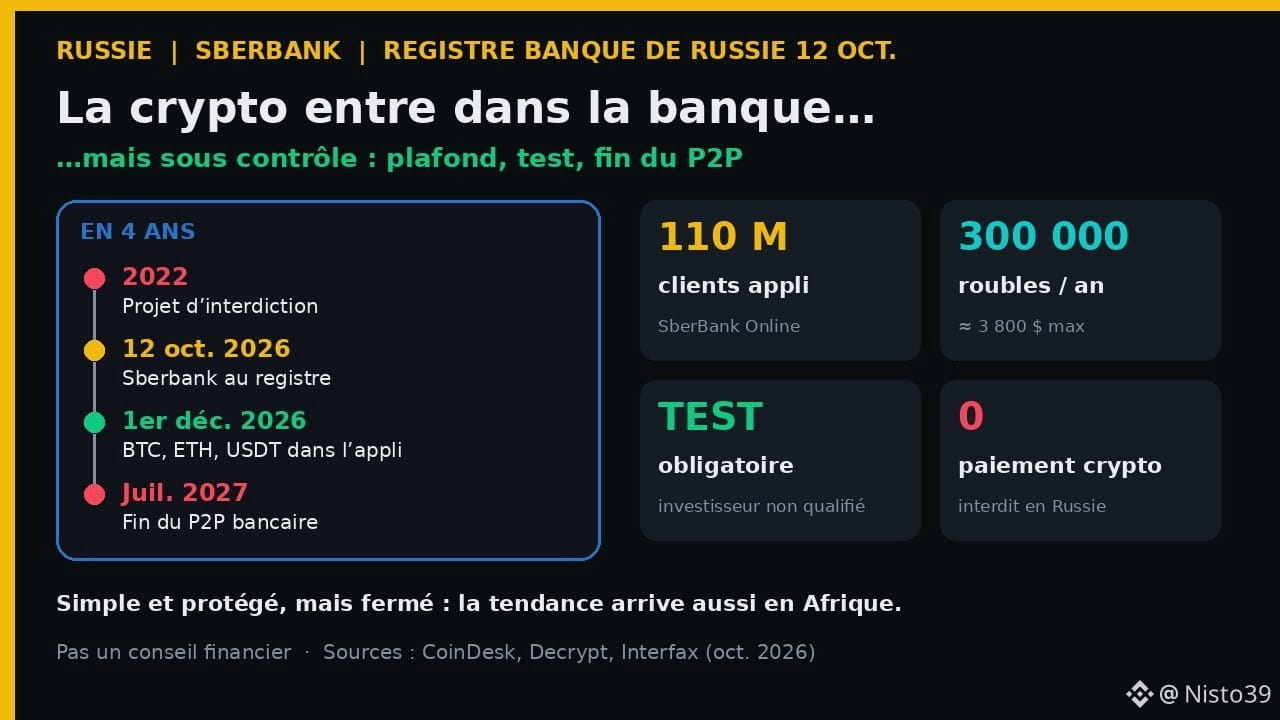
Sberbank bán bitcoin: tiền mã hóa bước vào ngân hàng, nhưng vẫn chịu kiểm soátNăm 2022, Ngân hàng Trung ương Nga muốn cấm tiền mã hóa. Đến tháng 10 năm 2026, ngân hàng này cho phép Sberbank, ngân hàng lớn nhất nước này, bán tiền mã hóa cho khách hàng. Đây không phải là mở cửa hoàn toàn: tiền mã hóa được giao dịch «ngay trong ngân hàng», với hạn mức, bài kiểm tra bắt buộc và chấm dứt giao dịch P2P. Mô hình này giống với hướng đi mà một số quốc gia châu Phi đang định hình.
📋 Sự việc (CoinDesk, Decrypt, Interfax, Ngân hàng Trung ương Nga)
• Ngày 12 tháng 10 năm 2026, Ngân hàng Trung ương Nga đã đưa Sberbank vào danh sách các đơn vị vận hành sàn giao dịch tiền mã hóa. Vài ngày trước đó, ngân hàng này đã được đăng ký với tư cách là «đơn vị lưu ký tài sản số».
Sberbank bán bitcoin: tiền mã hóa bước vào ngân hàng, nhưng vẫn chịu kiểm soát
Năm 2022, Ngân hàng Trung ương Nga muốn cấm tiền mã hóa. Đến tháng 10 năm 2026, ngân hàng này cho phép Sberbank, ngân hàng lớn nhất nước này, bán tiền mã hóa cho khách hàng. Đây không phải là mở cửa hoàn toàn: tiền mã hóa được giao dịch «ngay trong ngân hàng», với hạn mức, bài kiểm tra bắt buộc và chấm dứt giao dịch P2P. Mô hình này giống với hướng đi mà một số quốc gia châu Phi đang định hình.
📋 Sự việc (CoinDesk, Decrypt, Interfax, Ngân hàng Trung ương Nga)
• Ngày 12 tháng 10 năm 2026, Ngân hàng Trung ương Nga đã đưa Sberbank vào danh sách các đơn vị vận hành sàn giao dịch tiền mã hóa. Vài ngày trước đó, ngân hàng này đã được đăng ký với tư cách là «đơn vị lưu ký tài sản số».
📋 Sự việc (CoinDesk, Decrypt, Interfax, Ngân hàng Trung ương Nga)
• Ngày 12 tháng 10 năm 2026, Ngân hàng Trung ương Nga đã đưa Sberbank vào danh sách các đơn vị vận hành sàn giao dịch tiền mã hóa. Vài ngày trước đó, ngân hàng này đã được đăng ký với tư cách là «đơn vị lưu ký tài sản số».
86
·
--
Bài viết
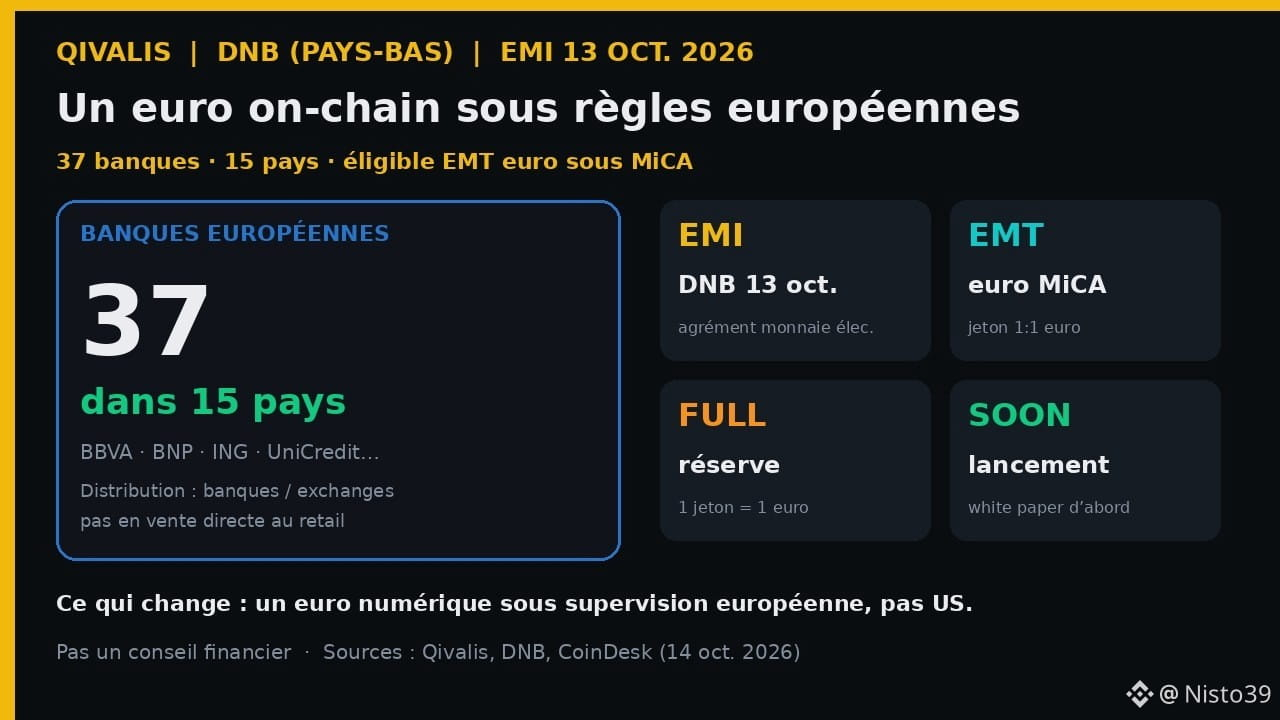
Qivalis: 37 ngân hàng cùng xây dựng đồng euro on-chain theo MiCATrong khi đồng đô la vẫn thống trị các stablecoin ở châu Phi, một dự án châu Âu vừa đạt được bước tiến hiếm có: Qivalis B.V. (Amsterdam) đã được Ngân hàng Trung ương Hà Lan (DNB) cấp phép thành lập tổ chức tiền điện tử (EMI) vào ngày 13 tháng 10 năm 2026. Với một nhà xuất khẩu ở Abidjan được khách hàng tại Lyon thanh toán bằng euro, ý tưởng này không phải là « thêm một loại tiền mã hóa nữa » — mà là một đồng euro kỹ thuật số tuân theo quy định của châu Âu, thay vì quy định của Mỹ.
📋 Thông tin chính (thông cáo của Qivalis ngày 14 tháng 10 năm 2026)
Qivalis: 37 ngân hàng cùng xây dựng đồng euro on-chain theo MiCA
Trong khi đồng đô la vẫn thống trị các stablecoin ở châu Phi, một dự án châu Âu vừa đạt được bước tiến hiếm có: Qivalis B.V. (Amsterdam) đã được Ngân hàng Trung ương Hà Lan (DNB) cấp phép thành lập tổ chức tiền điện tử (EMI) vào ngày 13 tháng 10 năm 2026. Với một nhà xuất khẩu ở Abidjan được khách hàng tại Lyon thanh toán bằng euro, ý tưởng này không phải là « thêm một loại tiền mã hóa nữa » — mà là một đồng euro kỹ thuật số tuân theo quy định của châu Âu, thay vì quy định của Mỹ.
📋 Thông tin chính (thông cáo của Qivalis ngày 14 tháng 10 năm 2026)
📋 Thông tin chính (thông cáo của Qivalis ngày 14 tháng 10 năm 2026)
93
·
--
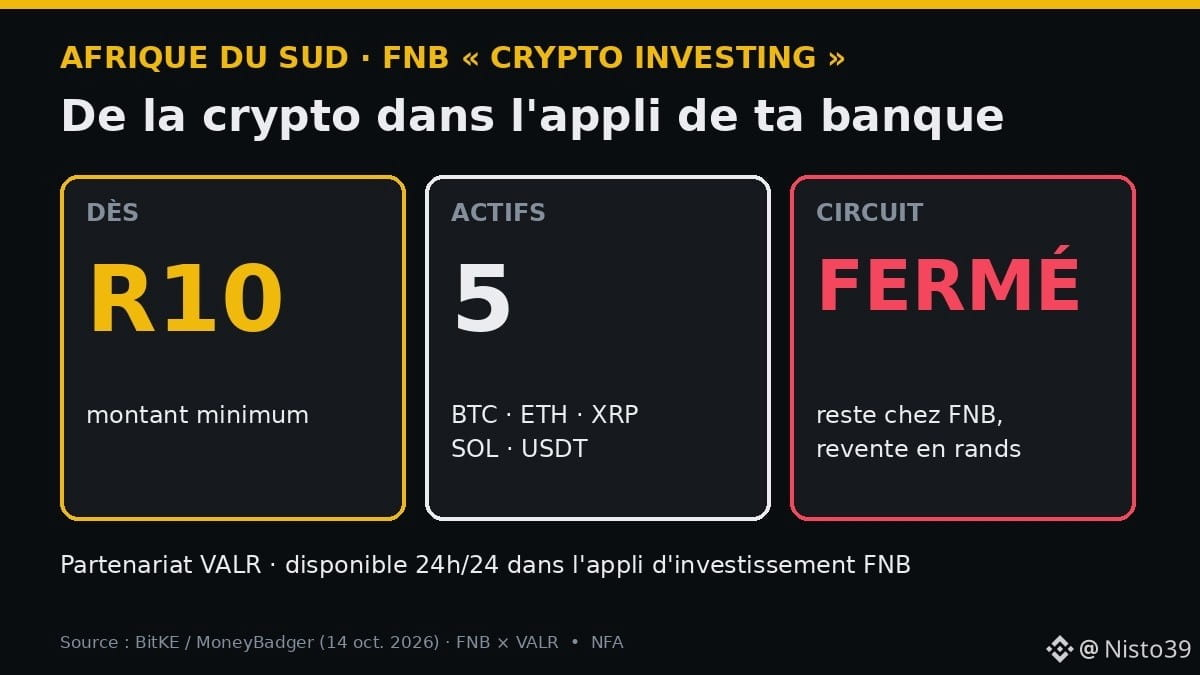
🏦 Mua bitcoin ngay trong ứng dụng ngân hàng chỉ từ 10 rand… nhưng không thể rút ra. Đây là dịch vụ « Crypto Investing » mới của FNB tại Nam Phi.
📌 Thông tin chính
• Dịch vụ do ngân hàng FNB ra mắt cùng nền tảng VALR
• 5 tài sản: Bitcoin, Ethereum, XRP, Solana và USDT, chỉ từ 10 rand
• Có thể sử dụng 24/7 trong ứng dụng đầu tư FNB mà hàng triệu khách hàng đã dùng
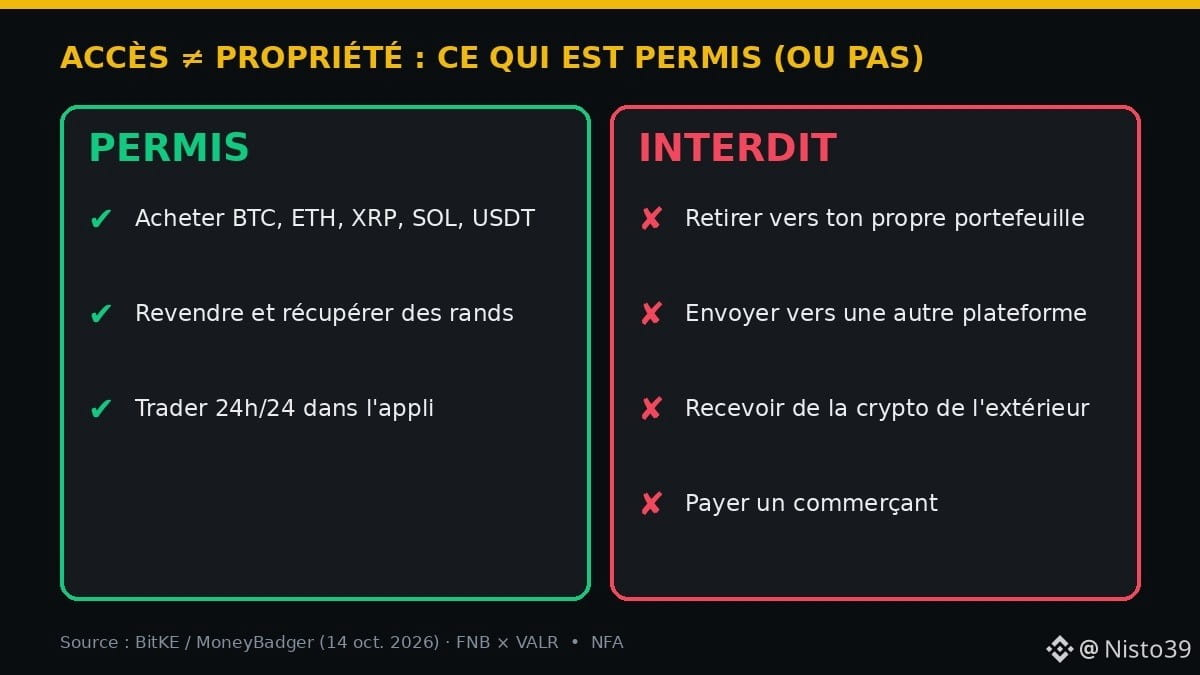
🚫 Những việc bạn KHÔNG thể làm: rút về ví cá nhân, gửi sang nền tảng khác, nhận tiền mã hóa từ bên ngoài hoặc thanh toán cho người bán. Bạn chỉ có thể bán lại để nhận rand.
🧠 Cơ chế hoạt động
Đây là một « hệ thống khép kín »: ngân hàng giữ tiền mã hóa thay bạn (lưu ký). Tự lưu ký thì ngược lại: CHÍNH BẠN kiểm soát khóa riêng, nên có thể gửi coin đến bất cứ đâu — nhưng bạn phải tự chịu trách nhiệm bảo mật chúng.
⚖️ Điểm cần lưu ý
Có quyền truy cập ≠ sở hữu. Bạn được thuận tiện hơn, nhưng mất quyền chuyển tài sản đi nơi khác. Theo BitKE/MoneyBadger (một công ty thanh toán bằng tiền mã hóa, nên không hoàn toàn trung lập), sự thiếu chắc chắn về các quy định của Bộ Tài chính và SARB đối với dòng vốn có thể lý giải cho lựa chọn này.
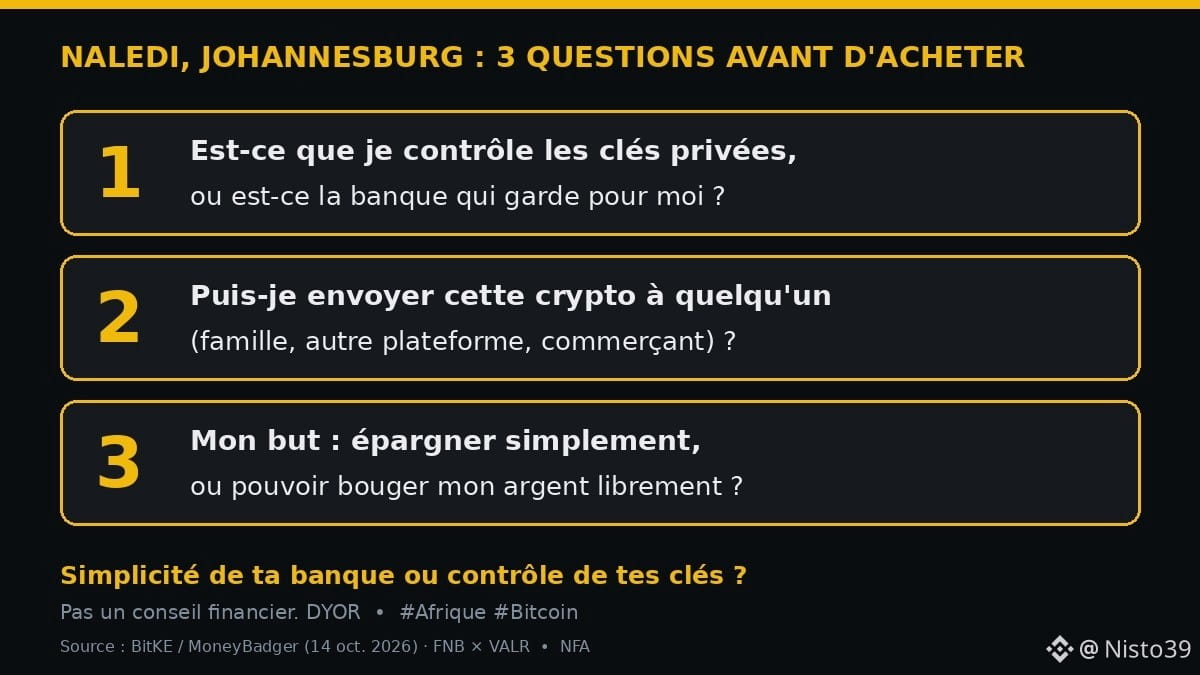
👤 Naledi ở Johannesburg gửi 10 rand mỗi tuần qua ứng dụng ngân hàng. Để tiết kiệm thì đơn giản. Nhưng nếu một ngày cô muốn gửi USDT cho anh trai ở Maputo, sản phẩm này không cho phép.
Còn bạn: bạn thích sự tiện lợi của ngân hàng hay quyền kiểm soát khóa riêng của mình? 👇
Đây không phải lời khuyên tài chính. Hãy tự nghiên cứu (DYOR).
Nguồn: BitKE / MoneyBadger (14/10/2026), FNB × VALR.
#Afrique #Bitcoin
🏦 Mua bitcoin ngay trong ứng dụng ngân hàng chỉ từ 10 rand… nhưng không thể rút ra. Đây là dịch vụ « Crypto Investing » mới của FNB tại Nam Phi.
📌 Thông tin chính
• Dịch vụ do ngân hàng FNB ra mắt cùng nền tảng VALR
• 5 tài sản: Bitcoin, Ethereum, XRP, Solana và USDT, chỉ từ 10 rand
• Có thể sử dụng 24/7 trong ứng dụng đầu tư FNB mà hàng triệu khách hàng đã dùng
🚫 Những việc bạn KHÔNG thể làm: rút về ví cá nhân, gửi sang nền tảng khác, nhận tiền mã hóa từ bên ngoài hoặc thanh toán cho người bán. Bạn chỉ có thể bán lại để nhận rand.
🧠 Cơ chế hoạt động
Đây là một « hệ thống khép kín »: ngân hàng giữ tiền mã hóa thay bạn (lưu ký). Tự lưu ký thì ngược lại: CHÍNH BẠN kiểm soát khóa riêng, nên có thể gửi coin đến bất cứ đâu — nhưng bạn phải tự chịu trách nhiệm bảo mật chúng.
⚖️ Điểm cần lưu ý
Có quyền truy cập ≠ sở hữu. Bạn được thuận tiện hơn, nhưng mất quyền chuyển tài sản đi nơi khác. Theo BitKE/MoneyBadger (một công ty thanh toán bằng tiền mã hóa, nên không hoàn toàn trung lập), sự thiếu chắc chắn về các quy định của Bộ Tài chính và SARB đối với dòng vốn có thể lý giải cho lựa chọn này.
👤 Naledi ở Johannesburg gửi 10 rand mỗi tuần qua ứng dụng ngân hàng. Để tiết kiệm thì đơn giản. Nhưng nếu một ngày cô muốn gửi USDT cho anh trai ở Maputo, sản phẩm này không cho phép.
Còn bạn: bạn thích sự tiện lợi của ngân hàng hay quyền kiểm soát khóa riêng của mình? 👇
Đây không phải lời khuyên tài chính. Hãy tự nghiên cứu (DYOR).
Nguồn: BitKE / MoneyBadger (14/10/2026), FNB × VALR.
#Afrique #Bitcoin
📌 Thông tin chính
• Dịch vụ do ngân hàng FNB ra mắt cùng nền tảng VALR
• 5 tài sản: Bitcoin, Ethereum, XRP, Solana và USDT, chỉ từ 10 rand
• Có thể sử dụng 24/7 trong ứng dụng đầu tư FNB mà hàng triệu khách hàng đã dùng
🚫 Những việc bạn KHÔNG thể làm: rút về ví cá nhân, gửi sang nền tảng khác, nhận tiền mã hóa từ bên ngoài hoặc thanh toán cho người bán. Bạn chỉ có thể bán lại để nhận rand.
🧠 Cơ chế hoạt động
Đây là một « hệ thống khép kín »: ngân hàng giữ tiền mã hóa thay bạn (lưu ký). Tự lưu ký thì ngược lại: CHÍNH BẠN kiểm soát khóa riêng, nên có thể gửi coin đến bất cứ đâu — nhưng bạn phải tự chịu trách nhiệm bảo mật chúng.
⚖️ Điểm cần lưu ý
Có quyền truy cập ≠ sở hữu. Bạn được thuận tiện hơn, nhưng mất quyền chuyển tài sản đi nơi khác. Theo BitKE/MoneyBadger (một công ty thanh toán bằng tiền mã hóa, nên không hoàn toàn trung lập), sự thiếu chắc chắn về các quy định của Bộ Tài chính và SARB đối với dòng vốn có thể lý giải cho lựa chọn này.
👤 Naledi ở Johannesburg gửi 10 rand mỗi tuần qua ứng dụng ngân hàng. Để tiết kiệm thì đơn giản. Nhưng nếu một ngày cô muốn gửi USDT cho anh trai ở Maputo, sản phẩm này không cho phép.
Còn bạn: bạn thích sự tiện lợi của ngân hàng hay quyền kiểm soát khóa riêng của mình? 👇
Đây không phải lời khuyên tài chính. Hãy tự nghiên cứu (DYOR).
Nguồn: BitKE / MoneyBadger (14/10/2026), FNB × VALR.
#Afrique #Bitcoin
1
69
·
--
Bài viết
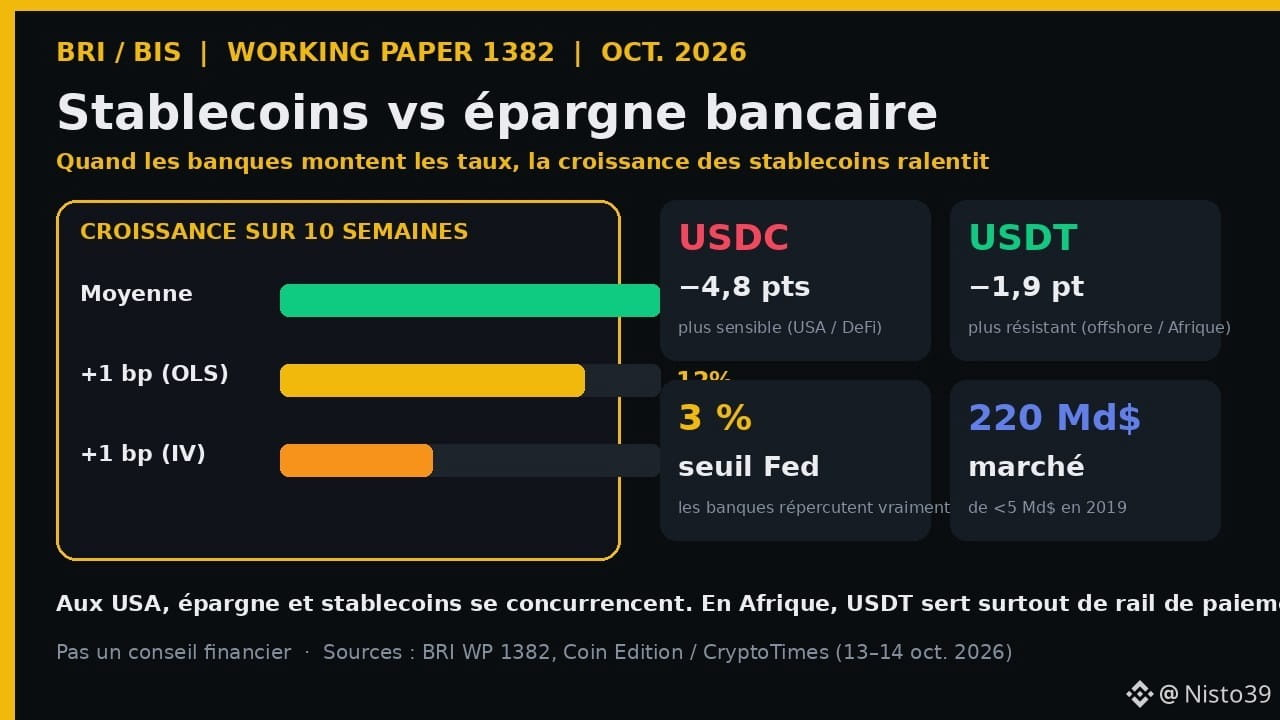
Stablecoin và tiết kiệm ngân hàng: BRI nói gì (và vì sao USDT có sức chống chịu tốt hơn ở châu Phi)Bạn gửi một phần tiền vào tài khoản tiết kiệm ở ngân hàng. Còn một người bạn thì giữ đô la kỹ thuật số (gọi là “stablecoin”) trong một ứng dụng tiền mã hóa. Khi ngân hàng tăng nhẹ lãi suất tiết kiệm, bên nào có lợi? Một nghiên cứu mới công bố của Ngân hàng Thanh toán Quốc tế (BRI) đưa ra câu trả lời bằng số liệu: hai hình thức này cạnh tranh với nhau. Và $USDT, được sử dụng rộng rãi ở châu Phi và trong cộng đồng người châu Phi ở nước ngoài, có sức chống chịu tốt hơn $USDC.
📋 Các dữ kiện (BRI Working Paper 1382, được đăng lại ngày 13–14 tháng 10, 2026)
Stablecoin và tiết kiệm ngân hàng: BRI nói gì (và vì sao USDT có sức chống chịu tốt hơn ở châu Phi)
Bạn gửi một phần tiền vào tài khoản tiết kiệm ở ngân hàng. Còn một người bạn thì giữ đô la kỹ thuật số (gọi là “stablecoin”) trong một ứng dụng tiền mã hóa. Khi ngân hàng tăng nhẹ lãi suất tiết kiệm, bên nào có lợi? Một nghiên cứu mới công bố của Ngân hàng Thanh toán Quốc tế (BRI) đưa ra câu trả lời bằng số liệu: hai hình thức này cạnh tranh với nhau. Và $USDT, được sử dụng rộng rãi ở châu Phi và trong cộng đồng người châu Phi ở nước ngoài, có sức chống chịu tốt hơn $USDC .
📋 Các dữ kiện (BRI Working Paper 1382, được đăng lại ngày 13–14 tháng 10, 2026)
📋 Các dữ kiện (BRI Working Paper 1382, được đăng lại ngày 13–14 tháng 10, 2026)
11
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#FedWatch
16.3M lượt xem
39,077 đang thảo luận
2
#EarningsSeason
6.3M lượt xem
31,803 đang thảo luận
3
#TheoDõiFOMC
305,923 lượt xem
1,297 đang thảo luận
4
#TinFed
370,344 lượt xem
1,015 đang thảo luận
5
#USMidtermElections
21,065 lượt xem
480 đang thảo luận
6
#BitcoinDropsBelow$80K
17,064 lượt xem
82 đang thảo luận
7
#比特币跌破8万美元
168,272 lượt xem
92 đang thảo luận
8
#BoEOpensConsultationOnTokenizedCollateralForClearing
148 lượt xem
13 đang thảo luận
9
#BrazilCryptoExchangesMustApplyForLicensesByFriday
14,715 lượt xem
411 đang thảo luận
10
#ICEPartnersWithTradeXYZToBringPerpetualContractsToUS
624 lượt xem
13 đang thảo luận