

#tokenbuyback
tokenbuyback
12,673 lượt xem
64 đang thảo luận
Phổ biến
Mới nhất
·
--
SEC vừa làm rõ một hiểu lầm phổ biến: việc mua lại token và nâng cấp mạng sẽ không tự động khiến token trở thành chứng khoán.
Bộ phận Công ty – Tài chính của Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) đã cập nhật FAQ vào ngày 25 tháng 9, nêu rằng trong trường hợp hệ thống mã hóa đã có sẵn chức năng, việc công bố mua lại token thường không chỉ dựa trên hành động đó mà cấu thành “nỗ lực quản lý then chốt” theo Howey Test. Việc duy trì, bảo mật, nâng cấp và mở rộng hiệu ứng mạng sau khi hệ thống đi vào vận hành cũng không vì thế mà tự động thay đổi bản chất của token.
Tuy nhiên, điều này không phải là “mở hoàn toàn”:
* Nếu mạng vẫn chưa thực sự vận hành, và nhóm lại quảng bá việc mua lại như một nguồn lợi tức cho người nắm giữ token, thì rủi ro theo luật chứng khoán vẫn có thể tăng.
* Việc quảng bá cho mục đích hiện có của token, khác với việc hứa rằng giá sẽ được đẩy lên nhờ nỗ lực của đội ngũ.
* Tài liệu FAQ này chỉ là hướng dẫn của nhân viên SEC, không phải quy tắc chính thức, và không tạo thành “khoảng an toàn” (safe harbor); việc đánh giá vẫn phụ thuộc vào tình tiết cụ thể của từng vụ việc.
Điều đáng theo dõi tiếp theo là: phía dự án có bắt đầu điều chỉnh nội dung thông báo mua lại và lời lẽ marketing hay không, có nêu rõ nguồn vốn và mục đích sử dụng hay không, và trong tương lai cơ quan thực thi và tòa án có áp dụng cách hiểu tương tự hay không.
Lợi ích thực sự không nằm ở chỗ “mua lại thì không sao”, mà ở việc cơ quan quản lý bắt đầu tách bạch việc đánh giá các chức năng đã được triển khai và các cam kết về lợi nhuận.
Bạn nghĩ việc này sẽ thúc đẩy nhiều dự án hơn khởi động mua lại token, hay chỉ khiến ranh giới pháp lý trở nên tinh vi hơn?
#SEC #CryptoRegulation #TokenBuyback
1
92

Mua lại token đang bùng nổ: Có thực sự tốt cho dự án crypto?
- Các dự án crypto đang chi hàng trăm triệu USD để mua lại token của riêng chúng.
- Câu hỏi liệu việc mua lại token có tạo ra giá trị bền vững hay chỉ làm token trông giá trị cao hơn thực tế.
- Mô tả RSS không cung cấp thêm chi tiết cụ thể về các dự án hoặc mức chi.
#BinanceSquare #CryptoNews #TokenBuyback
$btc $eth
#vlikevn #Titanbot
Nguồn: CoinTelegraph
153

·
--
Làn sóng mua lại của dự án đã đến, mỗi lần đều chi hàng trăm triệu USD để mua lại token của chính mình. Nói trắng ra là đang nói với thị trường: tôi có niềm tin vào dự án, tôi sẽ khóa nguồn cung.
Ngắn hạn chắc chắn là tin tốt, lượng lưu thông giảm + dự án đứng ra bảo chứng, giá coin thường sẽ nể mặt. Nhìn HYPE mà xem, nhờ phí giao dịch đổi thành tiền thật rồi mua lại mỗi ngày, trực tiếp đi ra một xu hướng độc lập.
Nhưng ở đây phải phân ra hai kiểu: mua lại bằng doanh thu của giao thức là đàn ông đích thực, càng mua càng cứng; còn lấy tiền gọi vốn rồi tay trái sang tay phải là tra nam, mua xong là tắt lửa, thuần túy chỉ để đẩy giá cho bạn xem.
Về chiến lược thì rất đơn giản: trong thị trường gấu, dự án nào vẫn có thể mua lại liên tục thì chứng tỏ có năng lực tự tạo dòng tiền, nền tảng cơ bản sẽ không tệ, mỗi lần điều chỉnh là cơ hội lên tàu. Nhưng đừng đu đỉnh, mua lại chỉ có thể đỡ giá, không thể kéo mãi. Mua lại mà không có doanh thu, hễ thị trường xấu đi là chỉ là lâu đài trên không.
#代币回购 #TokenBuyback $HYPE $BNB
139
·
--
Các dự án Crypto chi Record money mua lại token
Các nhóm crypto được cho là đã chi khoảng 640 triệu USD cho các đợt mua lại token vào năm 2026, trong đó Hyperliquid và pump.fun chiếm phần lớn. Việc mua lại đang dần trở thành một chiến lược quan trọng để hỗ trợ giá token.
#Crypto #TokenBuyback #DeFi #Altcoins #CryptoNews
Các nhóm crypto được cho là đã chi khoảng 640 triệu USD cho các đợt mua lại token vào năm 2026, trong đó Hyperliquid và pump.fun chiếm phần lớn. Việc mua lại đang dần trở thành một chiến lược quan trọng để hỗ trợ giá token.
#Crypto #TokenBuyback #DeFi #Altcoins #CryptoNews
2
37

·
--
Bài viết
Mua lại Crypto Đạt 638 Triệu USD Vào Năm 2026: Điều Đó Có Ý Nghĩa Gì Đối Với $BTCPhần lớn nhà giao dịch tập trung vào các biến động giá, nhưng câu chuyện thực sự nằm ở sổ cái mua lại (buyback). Năm 2026, các dự án crypto đã đổ vào mua lại token một khoản khổng lồ 638 triệu USD, trong đó Hyperliquid và Pump.fun chiếm gần 90% số tiền chi tiêu. Đây không phải chỉ là một chi tiết bên lề; đó là tín hiệu cho thấy dòng vốn tổ chức đang siết chặt vòng kiểm soát thị trường và làn sóng tăng giá tiếp theo có thể đang được “ủ” ở hậu trường.
Tín hiệu: 638 triệu USD mua lại, 90% đến từ Hyperliquid và Pump.fun. #TokenBuyback #CryptoCycles #MarketSentiment
Mua lại Crypto Đạt 638 Triệu USD Vào Năm 2026: Điều Đó Có Ý Nghĩa Gì Đối Với $BTC
Phần lớn nhà giao dịch tập trung vào các biến động giá, nhưng câu chuyện thực sự nằm ở sổ cái mua lại (buyback). Năm 2026, các dự án crypto đã đổ vào mua lại token một khoản khổng lồ 638 triệu USD, trong đó Hyperliquid và Pump.fun chiếm gần 90% số tiền chi tiêu. Đây không phải chỉ là một chi tiết bên lề; đó là tín hiệu cho thấy dòng vốn tổ chức đang siết chặt vòng kiểm soát thị trường và làn sóng tăng giá tiếp theo có thể đang được “ủ” ở hậu trường.
Tín hiệu: 638 triệu USD mua lại, 90% đến từ Hyperliquid và Pump.fun. #TokenBuyback #CryptoCycles #MarketSentiment
Tín hiệu: 638 triệu USD mua lại, 90% đến từ Hyperliquid và Pump.fun. #TokenBuyback #CryptoCycles #MarketSentiment
9

·
--
Đã xác minh
$ANT giá có thể tăng khi AntFun khởi động Kế Hoạch Mua Lại Token 🔥
Vào Lệnh: 0.12
Mục Tiêu: 0.18
Cắt Lỗ: 0.09
Kế hoạch mua lại token của AntFun là một động thái quan trọng, thúc đẩy sự lưu thông giá trị trong hệ sinh thái và cơ chế giảm phát lâu dài. Phát triển này có thể có tác động tích cực đến thị trường $ANT .
Không phải là tư vấn tài chính. Quản lý rủi ro của bạn.
#ANT #TokenBuyback #LongSetup
⚡️
32

#SECSaysDecentralizedTokenBuybacksNotInvestmentContracts
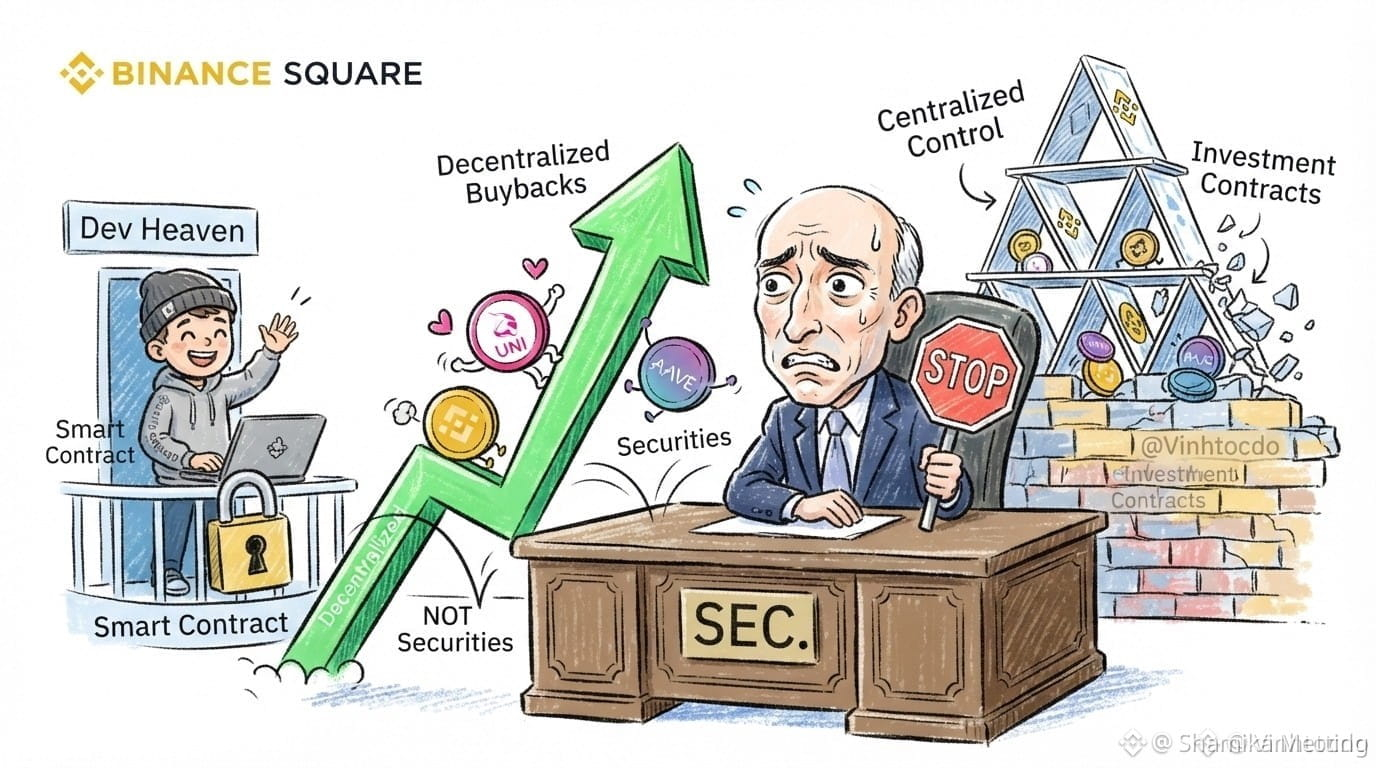
🚨 Tin lớn: Ủy ban Chứng khoán và Sàn giao dịch Mỹ (SEC) đã chấp thuận tái mua token với “điểm xanh” rất lớn! 🚦
Vì vậy, #SECSaysDecentralizedTokenBuybacksNotInvestmentContracts. Hãy cùng phân tích câu chuyện này trong thế giới crypto trước khi Gary kịp đổi ý!
Thực tế điều này có nghĩa là gì? 🧐
Nếu một dự án crypto dùng doanh thu của mình để mua lại token phi tập trung (được kiểm soát hoàn toàn theo cách phi tập trung, thông qua hợp đồng thông minh, và không có bất kỳ tổ chức trung tâm nào kiểm soát mọi thứ), thì giờ đây SEC đang nói: "Không, đây không phải là một chứng khoán!"
Chờ đã… đây có phải thiên đường của nhà phát triển không? 💻
Đúng! Nếu bạn là nhà phát triển, miễn là bạn đóng code lại và rời khỏi bàn phím, để hợp đồng thông minh tự động thực hiện việc mua lại, thì SEC sẽ không gõ cửa bạn. Không “cụm trung tâm”, không phiền phức “hợp đồng đầu tư”. Chiến thắng thật sự là phi tập trung!
Các trader nên làm gì? 📈
🔍 Tìm kiếm giá trị thật: chọn những dự án có doanh thu thực sự, được tạo ra trên chuỗi, và thực hiện cơ chế mua lại tự động.
⚠️ Cẩn thận với “phi tập trung giả”: nếu một ví multi-sig bị 3 nhà phát triển kiểm soát và họ mua lại thủ công… hãy tránh xa. SEC vẫn đang tiếp tục theo dõi.
DYOR! Hoàn toàn không phải là lời khuyên tài chính.
Xin hãy theo dõi
$BNB
$UNI
$AAVE
#SEC #CryptoNews #TokenBuyback #DeFi #BinanceSquare
1
78

·
--
Tăng giá
#SECSaysDecentralizedTokenBuybacksNotInvestmentContracts
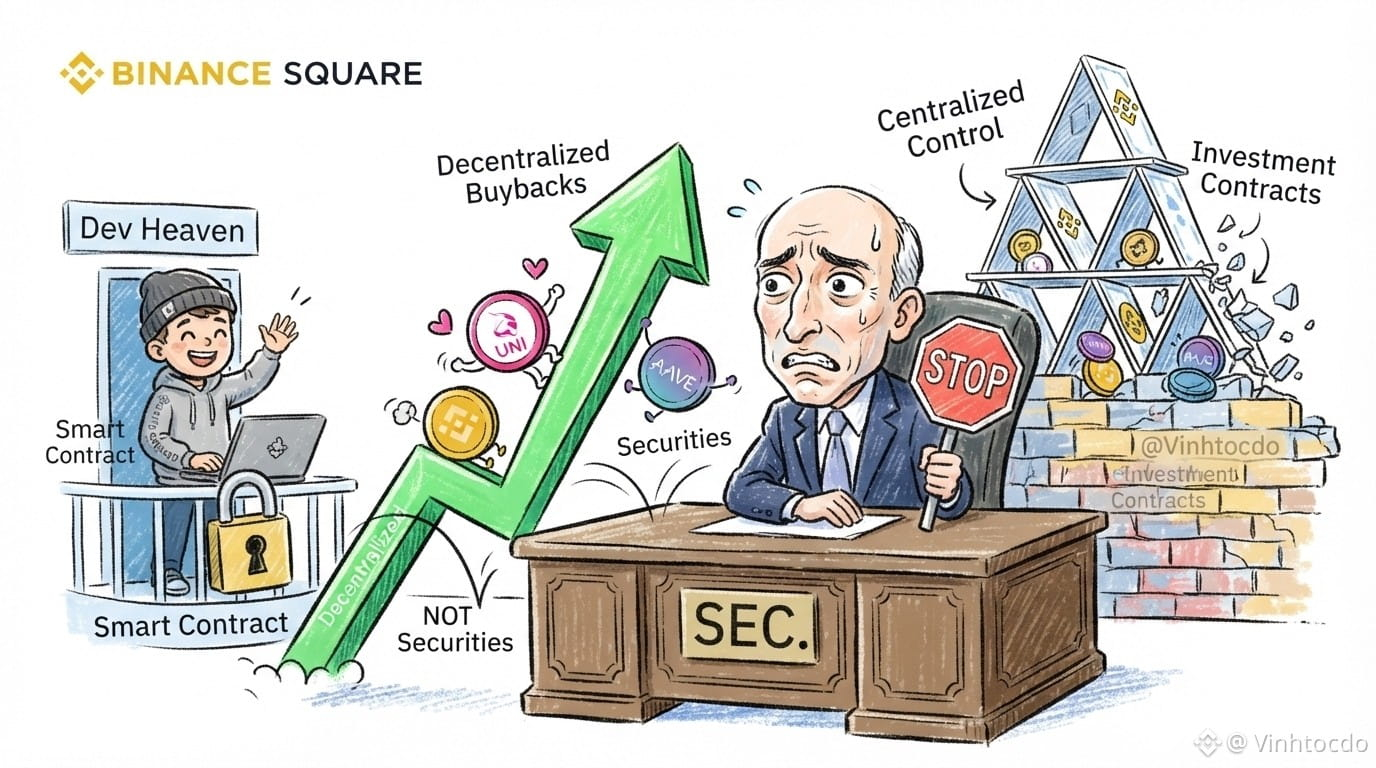
🚨 Cập nhật: SEC vừa cấp một “cú đẩy” cực lớn cho việc mua lại token! 🚦
Vậy #SECSaysDecentralizedTokenBuybacksNotInvestmentContracts. Hãy cùng bóc tách cú plot twist này trong thế giới crypto trước khi Gary đổi ý!
Điều này thực sự có nghĩa là gì? 🧐
Nếu một dự án crypto dùng doanh thu của mình để mua lại token của chính nó (phi tập trung hoàn toàn: qua smart contract, không có một thực thể trung tâm đứng sau điều khiển), thì SEC hiện nay nói rằng: "Ok, vậy KHÔNG phải là một loại chứng khoán!"
Khoan… có phải đây là thiên đường cho dev không? 💻
Đúng vậy! Nếu bạn là dev, miễn là bạn khóa code, rời khỏi bàn phím và để smart contract tự động thực hiện việc mua lại, thì SEC sẽ không gõ cửa nhà bạn. Không có "nhóm trung tâm", không có "cơn đau" vì "hợp đồng đầu tư". Phi tập trung thuần túy giành chiến thắng!
Các trader nên làm gì? 📈
🔍 Săn tìm tiện ích thật: Tìm các dự án có tạo doanh thu thực sự trên chuỗi và thực hiện buyback tự động.
⚠️ Cẩn thận với "phi tập trung giả": Nếu một ví multisig do 3 dev kiểm soát mà vẫn tự tay thực hiện việc mua lại… chạy đi. SEC vẫn đang theo dõi.
DYOR! Đây hoàn toàn KHÔNG phải là lời khuyên tài chính.
Ủng hộ “thằng bạn” của bạn! 🚀
Mới dùng Binance? Đăng ký ngay bằng mã VINHTOCDO hoặc bấm vào link: [binance.com](https://www.binance.com/register?ref=VINHTOCDO)
👇 Bấm để giao dịch bên dưới và ủng hộ mình:
$BNB
{future}(BNBUSDT)
$UNI
{future}(UNIUSDT)
$AAVE
{future}(AAVEUSDT)
#SEC #CryptoNews #TokenBuyback #DeFi #VINHTOCDO #BinanceSquare
#SECSaysDecentralizedTokenBuybacksNotInvestmentContracts
🚨 Cập nhật: SEC vừa cấp một “cú đẩy” cực lớn cho việc mua lại token! 🚦
Vậy #SECSaysDecentralizedTokenBuybacksNotInvestmentContracts. Hãy cùng bóc tách cú plot twist này trong thế giới crypto trước khi Gary đổi ý!
Điều này thực sự có nghĩa là gì? 🧐
Nếu một dự án crypto dùng doanh thu của mình để mua lại token của chính nó (phi tập trung hoàn toàn: qua smart contract, không có một thực thể trung tâm đứng sau điều khiển), thì SEC hiện nay nói rằng: "Ok, vậy KHÔNG phải là một loại chứng khoán!"
Khoan… có phải đây là thiên đường cho dev không? 💻
Đúng vậy! Nếu bạn là dev, miễn là bạn khóa code, rời khỏi bàn phím và để smart contract tự động thực hiện việc mua lại, thì SEC sẽ không gõ cửa nhà bạn. Không có "nhóm trung tâm", không có "cơn đau" vì "hợp đồng đầu tư". Phi tập trung thuần túy giành chiến thắng!
Các trader nên làm gì? 📈
🔍 Săn tìm tiện ích thật: Tìm các dự án có tạo doanh thu thực sự trên chuỗi và thực hiện buyback tự động.
⚠️ Cẩn thận với "phi tập trung giả": Nếu một ví multisig do 3 dev kiểm soát mà vẫn tự tay thực hiện việc mua lại… chạy đi. SEC vẫn đang theo dõi.
DYOR! Đây hoàn toàn KHÔNG phải là lời khuyên tài chính.
Ủng hộ “thằng bạn” của bạn! 🚀
Mới dùng Binance? Đăng ký ngay bằng mã VINHTOCDO hoặc bấm vào link: binance.com
👇 Bấm để giao dịch bên dưới và ủng hộ mình:
$BNB
$UNI
$AAVE
#SEC #CryptoNews #TokenBuyback #DeFi #VINHTOCDO #BinanceSquare
2
235
·
--
Tăng giá
#secsaysbuybacksupgradesdontmaketokensecurity
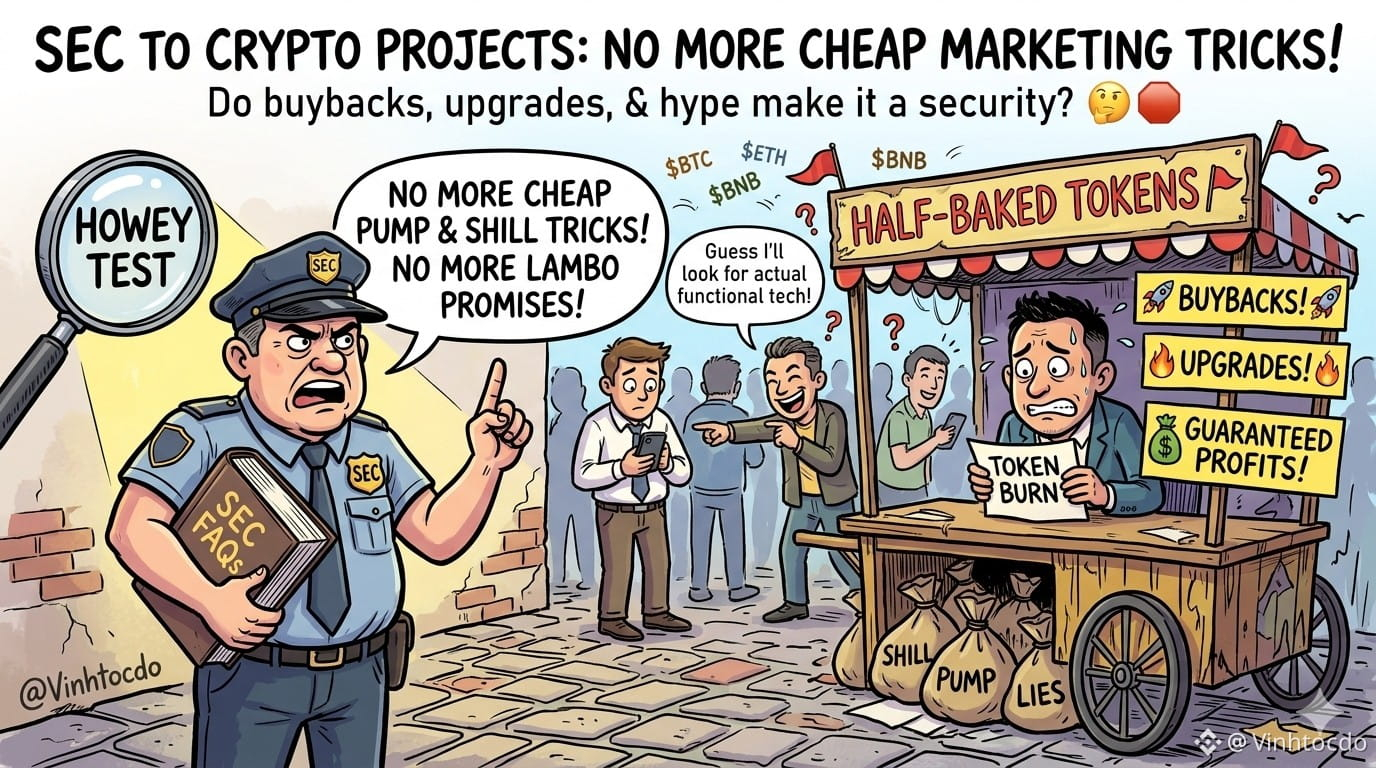
Ủy ban Chứng khoán (SEC) với các dự án Crypto: "Đừng dùng thêm mánh marketing rẻ tiền nữa, nhé!" 🤫🛑
SEC vừa công bố một FAQ cập nhật, nêu rõ rằng việc mua lại token, nâng cấp mạng lưới và các tuyên bố marketing không tự động biến tài sản crypto thành chứng khoán. Vậy SEC có đang nhắc các dự án rằng những chiêu "thổi phồng và bơm giá" kinh điển của họ đang bị soi xét không? Chắc chắn là có! Nếu mạng lưới của bạn đã đang vận hành rồi thì việc mua lại là ổn. Nhưng nếu đó là một dự án làm ăn chưa tới nơi, hứa hẹn sẽ có xe lamborghini nhờ việc mua lại token? Đó là một dấu hiệu cảnh báo cực lớn! 🚩
Các nhà giao dịch thông minh nên làm gì? 🛠️
- Bỏ qua cơn sốt: Đừng lao vào những dự án chỉ hứa hẹn đốt token hoặc "nâng cấp lớn" mà không có tiện ích thực sự.
- Tập trung vào công nghệ có chức năng: Chỉ bám vào các mạng lưới đã vận hành hoàn chỉnh và đang tạo ra giá trị.
Tuyên bố miễn trừ: Đây là quan điểm cá nhân, không phải lời khuyên tài chính.
👇 Bấm vào và giao dịch bên dưới để ủng hộ tôi:
💰 $BNB
{future}(BNBUSDT)
| 💰 $BTC
{future}(BTCUSDT)
| 💰 $ETH
{future}(ETHUSDT)
📌 Mã giới thiệu: VINHTOCDO
🔗 Tham gia Binance: [https://www.binance.com/register?ref=VINHTOCDO](https://www.binance.com/register?ref=VINHTOCDO)
#SECCrypto #TokenBuyback #CryptoRegulation #TradingStrategy #VINHTOCDO #CryptoNews
#secsaysbuybacksupgradesdontmaketokensecurity
Ủy ban Chứng khoán (SEC) với các dự án Crypto: "Đừng dùng thêm mánh marketing rẻ tiền nữa, nhé!" 🤫🛑
SEC vừa công bố một FAQ cập nhật, nêu rõ rằng việc mua lại token, nâng cấp mạng lưới và các tuyên bố marketing không tự động biến tài sản crypto thành chứng khoán. Vậy SEC có đang nhắc các dự án rằng những chiêu "thổi phồng và bơm giá" kinh điển của họ đang bị soi xét không? Chắc chắn là có! Nếu mạng lưới của bạn đã đang vận hành rồi thì việc mua lại là ổn. Nhưng nếu đó là một dự án làm ăn chưa tới nơi, hứa hẹn sẽ có xe lamborghini nhờ việc mua lại token? Đó là một dấu hiệu cảnh báo cực lớn! 🚩
Các nhà giao dịch thông minh nên làm gì? 🛠️
- Bỏ qua cơn sốt: Đừng lao vào những dự án chỉ hứa hẹn đốt token hoặc "nâng cấp lớn" mà không có tiện ích thực sự.
- Tập trung vào công nghệ có chức năng: Chỉ bám vào các mạng lưới đã vận hành hoàn chỉnh và đang tạo ra giá trị.
Tuyên bố miễn trừ: Đây là quan điểm cá nhân, không phải lời khuyên tài chính.
👇 Bấm vào và giao dịch bên dưới để ủng hộ tôi:
💰 $BNB
| 💰 $BTC
| 💰 $ETH
📌 Mã giới thiệu: VINHTOCDO
🔗 Tham gia Binance: https://www.binance.com/register?ref=VINHTOCDO
#SECCrypto #TokenBuyback #CryptoRegulation #TradingStrategy #VINHTOCDO #CryptoNews
2
720

·
--
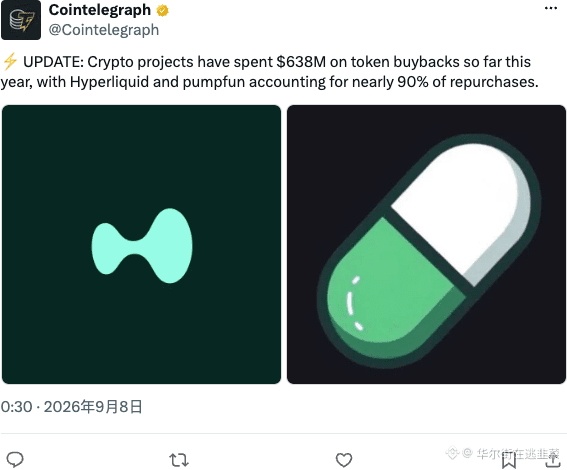
Năm nay bên dự án đã bỏ ra 640 triệu USD tiền thật để mua lại (back), thì Hyperliquid và pump.fun đã “làm” tới 90%, phần còn lại đều chỉ là theo đuôi. Trong tình hình thị trường này, chỉ những dự án sẵn sàng mua lại mới là người làm việc thật sự; còn những kẻ chỉ biết hô lệnh thì mau chóng đưa vào danh sách đen. Tiền đổ vào đâu thì câu chuyện sẽ đi theo đó. Dự án trong tay bạn có nằm trong danh sách này không?🔍
HLP PUMP
#Crypto #TokenBuyback
HLP PUMP
#Crypto #TokenBuyback
49

·
--
🦈 $HYPE MUA LẠI ĐỘNG CƠ: CƠ CHẾ CHỐNG ĐỔ BỘ TR MÀ CÁC TỔ CHỨC YÊU THÍCH 📥
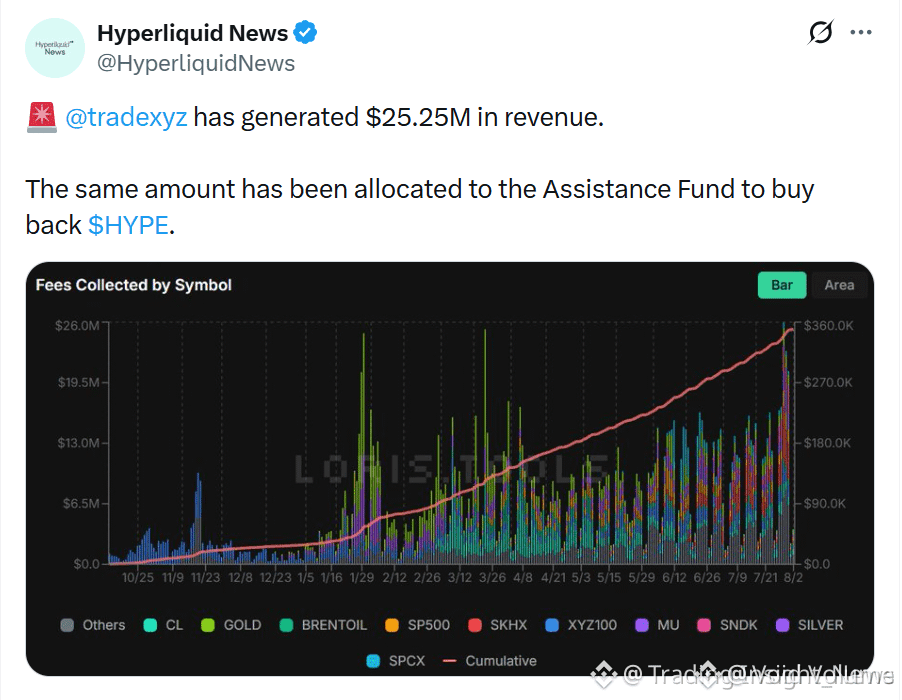
TradeXyz vừa chuyển toàn bộ dòng doanh thu 25,25 triệu USD của mình vào một quỹ mua lại token. Từng đồng tiền đều chảy trở lại vào HYPE. 📊 Đây không chỉ là một chiêu marketing — mà là một thay đổi mang tính cấu trúc trong cách giá trị được tích lũy trong hệ sinh thái Hyperliquid.
📥 Việc luân chuyển vốn khép kín như vậy biến token thành một “nam châm nhu cầu”. Khi doanh thu giao thức chảy trực tiếp trở lại thị trường, nó tạo ra một “sàn” vững như chuẩn định chế cho biến động giá. 🌊
💡 Tiền thông minh đọc điều này như một tín hiệu: dự án đang chọn mua lại thay vì trả lương hay các chi phí mở rộng. Điều đó nói lên tất cả về mức độ quyết tâm. 💬 Bạn nghĩ liệu một vòng lặp mua lại bền vững có thể tạo ra chu kỳ tăng giá cho HYPE không, hay đây chỉ là lực đỡ ngắn hạn?
⚠️ Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn. 🛡️
🏷️ #HYPE #Buyback #Hyperliquid #TokenBuyback #Crypto
🦈 💰
62

$JUP QUỸ DỰ TRỮ CHIẾN LƯỢC MUA TOKEN BẰNG DOANH THU TỪ PROTOCOL 🔥
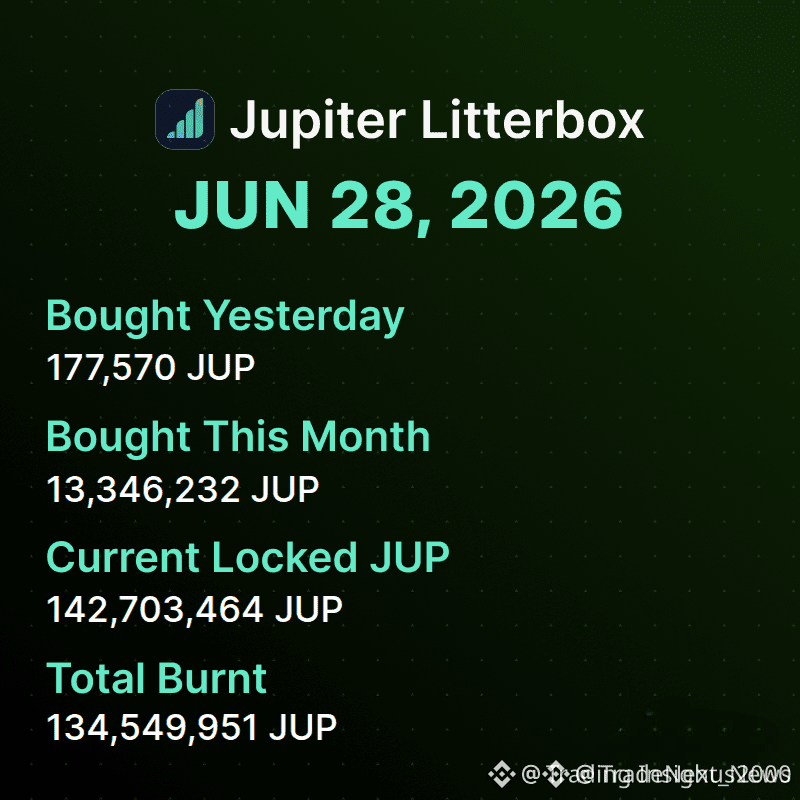
Quỹ Dự trữ Chiến lược Jupiter đã bổ sung thêm 177.570 JUP (39K USD) vào hôm qua, nâng tổng lượng nắm giữ lên 142,7M JUP, trị giá 31,4M USD. Chỉ riêng trong tháng 6, đã tích lũy được 13,34M JUP từ doanh thu của protocol.
Mô hình này nổi bật vì quỹ sử dụng doanh thu thực để tạo áp lực mua trên thị trường mở — không phải theo cảm tính. Tương tự cơ chế BUILD của Chainlink, nó tạo ra nhu cầu mang tính cấu trúc, độc lập với việc đầu cơ.
Bạn nghĩ mô hình “doanh thu để mua token” này có thể trở thành tiêu chuẩn của DeFi không?
Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn.
#JUP #ReserveFund #DeFi #TokenBuyback #Crypto
🔥
65

·
--
🦈 $ASTER BUYBACK ENGINE FIRES — 1.3M TOKENS FEED STAKERS AS SUPPLY LOCKS UP! 💥
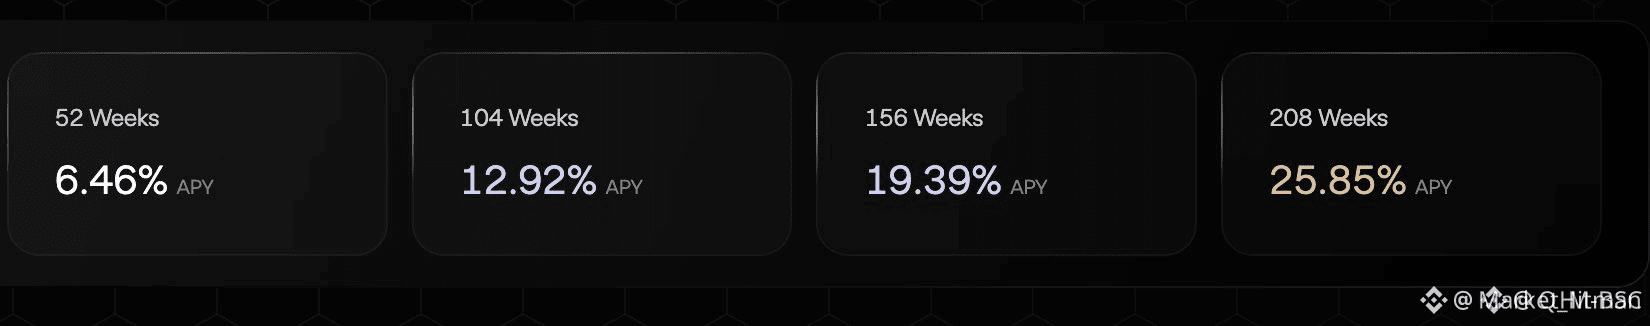
⚡ Phiên (epoch) đầu tiên vừa in ra con số trang bìa: 1.3M token được quét khỏi thị trường mở và phân phối lại cho những người stake. Đó là doanh thu giao thức chuyển hóa thành lợi suất thực — không phải lạm phát vô hình được in ra dựa trên hy vọng. 📊
🔒 Staking lợi suất cao hiện đang kéo lượng cung lưu hành ra khỏi trạng thái “lưu nổi”, siết chặt sổ giao dịch theo từng epoch trôi qua. Khi 99% thu nhập nền tảng chuyển thẳng đến cho stakers và một đợt burn hai tuần sắp đến trên lịch, áp lực giảm phát đang gia tăng từ cả hai phía của sổ cái. 💡
Mấu chốt “tiền khôn” ở đây không phải đuổi theo nến — mà là đặt vị thế ngay trong dòng doanh thu. 💬 Bạn sẵn sàng khóa bao nhiêu phần trong “sổ” của mình vào cỗ máy tạo lợi suất này trước khi epoch thứ hai hiệu chỉnh lại đường cong? 👇
⚠️ Không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn. 🛡️
🏷️ #ASTER #StakingRewards #TokenBuyback #DeFi #Crypto
🔥 🦈
158
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TinFed
94,639 lượt xem
452 đang thảo luận
2
#TheoDõiFOMC
112,663 lượt xem
650 đang thảo luận
3
#EtherGains70.9%InQ3
122,928 lượt xem
1,035 đang thảo luận
4
#TreasuryLetsStatesFileStablecoinCertificationsEarly
6,663 lượt xem
73 đang thảo luận
5
#US10YearYieldNears5.3%
134,037 lượt xem
1,061 đang thảo luận
6
#DollarIndexHitsHighestSinceMay2025
30,437 lượt xem
559 đang thảo luận
7
#USWeeklyJoblessClaimsFallTo197000
29,256 lượt xem
466 đang thảo luận
8
#BitcoinETFsTake$6.34BillionInQ3
8,746 lượt xem
70 đang thảo luận
9
#KoreaProposesTokenizingStocksAndBonds
66,018 lượt xem
805 đang thảo luận
10
#MetaMaskExitsLidoValidatorsAfterSecurityIncident
163,902 lượt xem
1,522 đang thảo luận