
#palantir
palantir
69,133 lượt xem
608 đang thảo luận
Phổ biến
Mới nhất

·
--
Báo cáo tài chính càng tốt, cổ phiếu càng giảm: phép thử định giá của trí tuệ nhân tạo đã đến — báo cáo quý III của Palantir Technologies cho thấy doanh thu lần đầu vượt 2 tỷ USD, vậy mà giá cổ phiếu vẫn cứ giảm.
Trước tiên là những con số cứng. Sau khi thị trường đóng cửa ngày 2 tháng 11, Palantir Technologies công bố báo cáo tài chính quý III năm 2026: doanh thu đạt 2,31 tỷ USD, tăng 96% so với cùng kỳ năm trước, cao hơn mức 2,18 tỷ USD mà Phố Wall dự đoán; doanh thu theo quý lần đầu vượt mốc 2 tỷ USD. EPS điều chỉnh đạt 0,44 USD, cao hơn mức dự báo 0,41 USD và tăng hơn gấp đôi so với cùng kỳ. Doanh thu thương mại tại Mỹ đạt 984 triệu USD, tăng 148%, lần đầu vượt doanh thu từ chính phủ Mỹ là 953 triệu USD. Dòng tiền tự do điều chỉnh đạt 1,22 tỷ USD, biên lợi nhuận 53%; lợi nhuận hoạt động theo GAAP đạt 1,08 tỷ USD, lần đầu vượt mốc 1 tỷ USD. Tỷ lệ giữ chân doanh thu ròng đạt 165%, nghĩa là trung bình năm nay khách hàng cũ chi nhiều hơn năm ngoái 65%.
Triển vọng cũng rất mạnh: dự báo doanh thu cả năm được nâng lên 8,530–8,534 tỷ USD, tăng khoảng 91%, so với mức 8,150–8,158 tỷ USD trước đó; dự báo doanh thu quý IV là 2,649–2,653 tỷ USD, cao hơn mức 2,456 tỷ USD mà thị trường kỳ vọng. Doanh thu thương mại tại Mỹ cả năm dự kiến đạt ít nhất 3,559 tỷ USD, tăng ít nhất 143%. Tính theo tốc độ tăng doanh thu cộng với biên lợi nhuận, điểm Rule of 40 đạt 158; 40 điểm đã được xem là ngưỡng lành mạnh. Chỉ nhìn vào những con số, báo cáo này gần như không có gì để chê.
Nhưng phản ứng của giá cổ phiếu lại là chuyện khác. Sau khi báo cáo được công bố, cổ phiếu giảm khoảng 3% trong phiên ngoài giờ; ngày 3 tháng 11, giá đóng cửa ở mức 175,40 USD, giảm 1,65%, thấp hơn khoảng 16% so với đỉnh lịch sử. Tuy vậy, có một chi tiết trong phiên đáng ghi nhận: sau khi chạm đáy vào đầu phiên, cổ phiếu bật tăng khoảng 4%; lực mua đỡ giá khá rõ quanh vùng 165–170 USD. Điều đó cho thấy đây không phải là cảnh bán tháo một chiều, mà là cuộc đổi tay quyết liệt giữa phe mua và phe bán về mức định giá.
Vết gợn nằm ở đâu? Chỉ có một điểm, nhưng lại trúng ngay tử huyệt: tổng giá trị hợp đồng. Đây là tổng giá trị của các hợp đồng mới ký trong quý, giống như bể chứa doanh thu tương lai. Trong quý III, công ty chỉ ký được 2,92 tỷ USD, tăng vỏn vẹn 6%, trong khi quý trước tăng 49%. Giám đốc tài chính giải thích trong buổi họp qua điện thoại rằng một số hợp đồng lớn có thời hạn ngắn hơn thường lệ vì khách hàng bắt đầu sử dụng các năng lực trí tuệ nhân tạo chủ quyền mới. Câu trả lời này vừa là tin tốt, vừa để lại dấu hỏi: sản phẩm mới được khách hàng tranh nhau sử dụng là điều đáng mừng, nhưng hợp đồng ngắn hơn đồng nghĩa với việc đánh đổi sự chắc chắn trong tương lai để lấy sự linh hoạt ở hiện tại.
Chuỗi tác động thực ra rất rõ. Doanh thu tăng 96% là thành tích của ba tháng vừa qua; tổng giá trị hợp đồng chỉ tăng 6% là chỉ báo sớm cho vài quý tới. Thị trường giờ không trả tiền cho quá khứ, mà định giá tương lai. Trớ trêu là định giá của Palantir Technologies đã đắt đến mức không còn chỗ cho sai lầm: P/E dự phóng 108 lần, P/E phi GAAP trong 12 tháng qua là 153 lần, trong khi trung vị ngành chỉ là 23 lần. P/E dự phóng là giá cổ phiếu chia cho EPS dự kiến trong 12 tháng tới. Mức 108 lần có nghĩa là thị trường đã tính trước vào giá cổ phiếu hôm nay phần lớn mức tăng trưởng cao của ba đến bốn năm tới. Mục tiêu giá trung bình của 25 nhà phân tích Phố Wall là 221,27 USD, tương ứng tiềm năng tăng khoảng 20%; có 19 khuyến nghị mua, 4 giữ và 2 bán — sự chia rẽ đã hiện rõ.
Đây không phải sự kiện riêng lẻ. Trong 48 giờ, ba cái tên dẫn dắt xu hướng trí tuệ nhân tạo lần lượt công bố kết quả: báo cáo tài chính của Apple vượt kỳ vọng trên mọi mặt, nhưng cổ phiếu vẫn giảm; doanh thu trung tâm dữ liệu quý III của AMD tăng 97%, cổ phiếu tăng hơn 7% sau giờ giao dịch; Palantir Technologies tăng trưởng 96% nhưng cổ phiếu lại giảm. Cùng một bài thi mà có ba cách chấm điểm — điều đó cho thấy thị trường đã qua giai đoạn “cứ tăng trưởng là được thưởng”, và bắt đầu rà soát chất lượng tăng trưởng từng dòng một: thời hạn hợp đồng, dòng tiền, định giá. Chỉ cần một trong ba yếu tố còn mơ hồ, cổ phiếu sẽ bị bán trước đã.
Hai lớp bối cảnh nữa càng làm áp lực tăng thêm. Thứ nhất, chỉ số Nasdaq 100 hôm thứ Hai đã giảm hơn 10% so với đỉnh lịch sử ngày 6 tháng 10, chính thức bước vào đợt điều chỉnh kỹ thuật; giao dịch trí tuệ nhân tạo đang trong quá trình xì hơi bong bóng. Thứ hai, sau cuộc bầu cử giữa nhiệm kỳ ở Mỹ, Đảng Dân chủ giành quyền kiểm soát cả Hạ viện lẫn Thượng viện; liệu chính sách xây dựng trung tâm dữ liệu trí tuệ nhân tạo có thay đổi hay không đã trở thành dấu hỏi mới treo trên đầu cổ phiếu công nghệ. Dữ liệu từ các nhà giao dịch của Goldman Sachs còn đáng lo hơn: chỉ số S&P 500 vẫn cách đỉnh lịch sử chưa đến 3%, nhưng 60% cổ phiếu thành phần đã rơi vào thị trường giá xuống. Chỉ số được một số ít ông lớn chống đỡ, còn phần lớn cổ phiếu đã giảm từ lâu.
Nói cho cùng, báo cáo tài chính này của Palantir Technologies chính là bằng chứng cho thấy nhu cầu về trí tuệ nhân tạo chưa sụp đổ — doanh thu thương mại tại Mỹ tăng 148%, lần đầu vượt mảng chính phủ, cho thấy khách hàng doanh nghiệp đang thực sự bỏ tiền mua, chứ không chỉ nghe kể chuyện. Thứ sụp đổ là logic định giá: cổ phiếu có P/E hơn 100 lần không thể chịu nổi sáu chữ “tốc độ tăng đơn hàng tương lai chậm lại”. Trong ngắn hạn, vùng 165–170 USD là tuyến phòng thủ đầu tiên. Nếu giữ được, cổ phiếu sẽ dao động trong biên độ và chờ tổng giá trị hợp đồng quý IV xác nhận xu hướng. Bước ngoặt thực sự nằm ở báo cáo tài chính tiếp theo: nếu tốc độ tăng tổng giá trị hợp đồng trở lại trên 20%, đợt giảm hôm nay sẽ là cơ hội lên tàu; nếu tiếp tục ở mức một chữ số, định giá sẽ còn bị nén xuống thêm một nhịp.
Hãy theo dõi ba tín hiệu: tốc độ tăng tổng giá trị hợp đồng quý IV có phục hồi hay không; doanh thu thương mại tại Mỹ có giữ được mức tăng ba chữ số hay không; và báo cáo việc làm phi nông nghiệp tháng 10 công bố vào thứ Sáu có làm thay đổi kỳ vọng về việc giảm lãi suất hay không. Rủi ro cũng đã rõ: định giá vẫn thuộc nhóm đắt nhất toàn thị trường; hợp đồng ngắn hơn làm giảm khả năng dự báo; tỷ trọng mảng chính phủ vẫn cao và chính sách có thể thay đổi sau bầu cử giữa nhiệm kỳ; Nasdaq 100 vẫn đang trong đợt điều chỉnh kỹ thuật, rủi ro hệ thống chưa qua đi.
Tăng trưởng là thật, đắt đỏ cũng là thật. Bước ngoặt của đợt tăng giá trí tuệ nhân tạo này đã đến: cuộc đua không còn là ai tăng nhanh hơn, mà là ai tăng trưởng được lâu hơn.
#Palantir #Trí tuệ nhân tạo
Báo cáo tài chính càng tốt, cổ phiếu càng giảm: phép thử định giá của trí tuệ nhân tạo đã đến — báo cáo quý III của Palantir Technologies cho thấy doanh thu lần đầu vượt 2 tỷ USD, vậy mà giá cổ phiếu vẫn cứ giảm.
Trước tiên là những con số cứng. Sau khi thị trường đóng cửa ngày 2 tháng 11, Palantir Technologies công bố báo cáo tài chính quý III năm 2026: doanh thu đạt 2,31 tỷ USD, tăng 96% so với cùng kỳ năm trước, cao hơn mức 2,18 tỷ USD mà Phố Wall dự đoán; doanh thu theo quý lần đầu vượt mốc 2 tỷ USD. EPS điều chỉnh đạt 0,44 USD, cao hơn mức dự báo 0,41 USD và tăng hơn gấp đôi so với cùng kỳ. Doanh thu thương mại tại Mỹ đạt 984 triệu USD, tăng 148%, lần đầu vượt doanh thu từ chính phủ Mỹ là 953 triệu USD. Dòng tiền tự do điều chỉnh đạt 1,22 tỷ USD, biên lợi nhuận 53%; lợi nhuận hoạt động theo GAAP đạt 1,08 tỷ USD, lần đầu vượt mốc 1 tỷ USD. Tỷ lệ giữ chân doanh thu ròng đạt 165%, nghĩa là trung bình năm nay khách hàng cũ chi nhiều hơn năm ngoái 65%.
Triển vọng cũng rất mạnh: dự báo doanh thu cả năm được nâng lên 8,530–8,534 tỷ USD, tăng khoảng 91%, so với mức 8,150–8,158 tỷ USD trước đó; dự báo doanh thu quý IV là 2,649–2,653 tỷ USD, cao hơn mức 2,456 tỷ USD mà thị trường kỳ vọng. Doanh thu thương mại tại Mỹ cả năm dự kiến đạt ít nhất 3,559 tỷ USD, tăng ít nhất 143%. Tính theo tốc độ tăng doanh thu cộng với biên lợi nhuận, điểm Rule of 40 đạt 158; 40 điểm đã được xem là ngưỡng lành mạnh. Chỉ nhìn vào những con số, báo cáo này gần như không có gì để chê.
Nhưng phản ứng của giá cổ phiếu lại là chuyện khác. Sau khi báo cáo được công bố, cổ phiếu giảm khoảng 3% trong phiên ngoài giờ; ngày 3 tháng 11, giá đóng cửa ở mức 175,40 USD, giảm 1,65%, thấp hơn khoảng 16% so với đỉnh lịch sử. Tuy vậy, có một chi tiết trong phiên đáng ghi nhận: sau khi chạm đáy vào đầu phiên, cổ phiếu bật tăng khoảng 4%; lực mua đỡ giá khá rõ quanh vùng 165–170 USD. Điều đó cho thấy đây không phải là cảnh bán tháo một chiều, mà là cuộc đổi tay quyết liệt giữa phe mua và phe bán về mức định giá.
Vết gợn nằm ở đâu? Chỉ có một điểm, nhưng lại trúng ngay tử huyệt: tổng giá trị hợp đồng. Đây là tổng giá trị của các hợp đồng mới ký trong quý, giống như bể chứa doanh thu tương lai. Trong quý III, công ty chỉ ký được 2,92 tỷ USD, tăng vỏn vẹn 6%, trong khi quý trước tăng 49%. Giám đốc tài chính giải thích trong buổi họp qua điện thoại rằng một số hợp đồng lớn có thời hạn ngắn hơn thường lệ vì khách hàng bắt đầu sử dụng các năng lực trí tuệ nhân tạo chủ quyền mới. Câu trả lời này vừa là tin tốt, vừa để lại dấu hỏi: sản phẩm mới được khách hàng tranh nhau sử dụng là điều đáng mừng, nhưng hợp đồng ngắn hơn đồng nghĩa với việc đánh đổi sự chắc chắn trong tương lai để lấy sự linh hoạt ở hiện tại.
Chuỗi tác động thực ra rất rõ. Doanh thu tăng 96% là thành tích của ba tháng vừa qua; tổng giá trị hợp đồng chỉ tăng 6% là chỉ báo sớm cho vài quý tới. Thị trường giờ không trả tiền cho quá khứ, mà định giá tương lai. Trớ trêu là định giá của Palantir Technologies đã đắt đến mức không còn chỗ cho sai lầm: P/E dự phóng 108 lần, P/E phi GAAP trong 12 tháng qua là 153 lần, trong khi trung vị ngành chỉ là 23 lần. P/E dự phóng là giá cổ phiếu chia cho EPS dự kiến trong 12 tháng tới. Mức 108 lần có nghĩa là thị trường đã tính trước vào giá cổ phiếu hôm nay phần lớn mức tăng trưởng cao của ba đến bốn năm tới. Mục tiêu giá trung bình của 25 nhà phân tích Phố Wall là 221,27 USD, tương ứng tiềm năng tăng khoảng 20%; có 19 khuyến nghị mua, 4 giữ và 2 bán — sự chia rẽ đã hiện rõ.
Đây không phải sự kiện riêng lẻ. Trong 48 giờ, ba cái tên dẫn dắt xu hướng trí tuệ nhân tạo lần lượt công bố kết quả: báo cáo tài chính của Apple vượt kỳ vọng trên mọi mặt, nhưng cổ phiếu vẫn giảm; doanh thu trung tâm dữ liệu quý III của AMD tăng 97%, cổ phiếu tăng hơn 7% sau giờ giao dịch; Palantir Technologies tăng trưởng 96% nhưng cổ phiếu lại giảm. Cùng một bài thi mà có ba cách chấm điểm — điều đó cho thấy thị trường đã qua giai đoạn “cứ tăng trưởng là được thưởng”, và bắt đầu rà soát chất lượng tăng trưởng từng dòng một: thời hạn hợp đồng, dòng tiền, định giá. Chỉ cần một trong ba yếu tố còn mơ hồ, cổ phiếu sẽ bị bán trước đã.
Hai lớp bối cảnh nữa càng làm áp lực tăng thêm. Thứ nhất, chỉ số Nasdaq 100 hôm thứ Hai đã giảm hơn 10% so với đỉnh lịch sử ngày 6 tháng 10, chính thức bước vào đợt điều chỉnh kỹ thuật; giao dịch trí tuệ nhân tạo đang trong quá trình xì hơi bong bóng. Thứ hai, sau cuộc bầu cử giữa nhiệm kỳ ở Mỹ, Đảng Dân chủ giành quyền kiểm soát cả Hạ viện lẫn Thượng viện; liệu chính sách xây dựng trung tâm dữ liệu trí tuệ nhân tạo có thay đổi hay không đã trở thành dấu hỏi mới treo trên đầu cổ phiếu công nghệ. Dữ liệu từ các nhà giao dịch của Goldman Sachs còn đáng lo hơn: chỉ số S&P 500 vẫn cách đỉnh lịch sử chưa đến 3%, nhưng 60% cổ phiếu thành phần đã rơi vào thị trường giá xuống. Chỉ số được một số ít ông lớn chống đỡ, còn phần lớn cổ phiếu đã giảm từ lâu.
Nói cho cùng, báo cáo tài chính này của Palantir Technologies chính là bằng chứng cho thấy nhu cầu về trí tuệ nhân tạo chưa sụp đổ — doanh thu thương mại tại Mỹ tăng 148%, lần đầu vượt mảng chính phủ, cho thấy khách hàng doanh nghiệp đang thực sự bỏ tiền mua, chứ không chỉ nghe kể chuyện. Thứ sụp đổ là logic định giá: cổ phiếu có P/E hơn 100 lần không thể chịu nổi sáu chữ “tốc độ tăng đơn hàng tương lai chậm lại”. Trong ngắn hạn, vùng 165–170 USD là tuyến phòng thủ đầu tiên. Nếu giữ được, cổ phiếu sẽ dao động trong biên độ và chờ tổng giá trị hợp đồng quý IV xác nhận xu hướng. Bước ngoặt thực sự nằm ở báo cáo tài chính tiếp theo: nếu tốc độ tăng tổng giá trị hợp đồng trở lại trên 20%, đợt giảm hôm nay sẽ là cơ hội lên tàu; nếu tiếp tục ở mức một chữ số, định giá sẽ còn bị nén xuống thêm một nhịp.
Hãy theo dõi ba tín hiệu: tốc độ tăng tổng giá trị hợp đồng quý IV có phục hồi hay không; doanh thu thương mại tại Mỹ có giữ được mức tăng ba chữ số hay không; và báo cáo việc làm phi nông nghiệp tháng 10 công bố vào thứ Sáu có làm thay đổi kỳ vọng về việc giảm lãi suất hay không. Rủi ro cũng đã rõ: định giá vẫn thuộc nhóm đắt nhất toàn thị trường; hợp đồng ngắn hơn làm giảm khả năng dự báo; tỷ trọng mảng chính phủ vẫn cao và chính sách có thể thay đổi sau bầu cử giữa nhiệm kỳ; Nasdaq 100 vẫn đang trong đợt điều chỉnh kỹ thuật, rủi ro hệ thống chưa qua đi.
Tăng trưởng là thật, đắt đỏ cũng là thật. Bước ngoặt của đợt tăng giá trí tuệ nhân tạo này đã đến: cuộc đua không còn là ai tăng nhanh hơn, mà là ai tăng trưởng được lâu hơn.
#Palantir #Trí tuệ nhân tạo
Trước tiên là những con số cứng. Sau khi thị trường đóng cửa ngày 2 tháng 11, Palantir Technologies công bố báo cáo tài chính quý III năm 2026: doanh thu đạt 2,31 tỷ USD, tăng 96% so với cùng kỳ năm trước, cao hơn mức 2,18 tỷ USD mà Phố Wall dự đoán; doanh thu theo quý lần đầu vượt mốc 2 tỷ USD. EPS điều chỉnh đạt 0,44 USD, cao hơn mức dự báo 0,41 USD và tăng hơn gấp đôi so với cùng kỳ. Doanh thu thương mại tại Mỹ đạt 984 triệu USD, tăng 148%, lần đầu vượt doanh thu từ chính phủ Mỹ là 953 triệu USD. Dòng tiền tự do điều chỉnh đạt 1,22 tỷ USD, biên lợi nhuận 53%; lợi nhuận hoạt động theo GAAP đạt 1,08 tỷ USD, lần đầu vượt mốc 1 tỷ USD. Tỷ lệ giữ chân doanh thu ròng đạt 165%, nghĩa là trung bình năm nay khách hàng cũ chi nhiều hơn năm ngoái 65%.
Triển vọng cũng rất mạnh: dự báo doanh thu cả năm được nâng lên 8,530–8,534 tỷ USD, tăng khoảng 91%, so với mức 8,150–8,158 tỷ USD trước đó; dự báo doanh thu quý IV là 2,649–2,653 tỷ USD, cao hơn mức 2,456 tỷ USD mà thị trường kỳ vọng. Doanh thu thương mại tại Mỹ cả năm dự kiến đạt ít nhất 3,559 tỷ USD, tăng ít nhất 143%. Tính theo tốc độ tăng doanh thu cộng với biên lợi nhuận, điểm Rule of 40 đạt 158; 40 điểm đã được xem là ngưỡng lành mạnh. Chỉ nhìn vào những con số, báo cáo này gần như không có gì để chê.
Nhưng phản ứng của giá cổ phiếu lại là chuyện khác. Sau khi báo cáo được công bố, cổ phiếu giảm khoảng 3% trong phiên ngoài giờ; ngày 3 tháng 11, giá đóng cửa ở mức 175,40 USD, giảm 1,65%, thấp hơn khoảng 16% so với đỉnh lịch sử. Tuy vậy, có một chi tiết trong phiên đáng ghi nhận: sau khi chạm đáy vào đầu phiên, cổ phiếu bật tăng khoảng 4%; lực mua đỡ giá khá rõ quanh vùng 165–170 USD. Điều đó cho thấy đây không phải là cảnh bán tháo một chiều, mà là cuộc đổi tay quyết liệt giữa phe mua và phe bán về mức định giá.
Vết gợn nằm ở đâu? Chỉ có một điểm, nhưng lại trúng ngay tử huyệt: tổng giá trị hợp đồng. Đây là tổng giá trị của các hợp đồng mới ký trong quý, giống như bể chứa doanh thu tương lai. Trong quý III, công ty chỉ ký được 2,92 tỷ USD, tăng vỏn vẹn 6%, trong khi quý trước tăng 49%. Giám đốc tài chính giải thích trong buổi họp qua điện thoại rằng một số hợp đồng lớn có thời hạn ngắn hơn thường lệ vì khách hàng bắt đầu sử dụng các năng lực trí tuệ nhân tạo chủ quyền mới. Câu trả lời này vừa là tin tốt, vừa để lại dấu hỏi: sản phẩm mới được khách hàng tranh nhau sử dụng là điều đáng mừng, nhưng hợp đồng ngắn hơn đồng nghĩa với việc đánh đổi sự chắc chắn trong tương lai để lấy sự linh hoạt ở hiện tại.
Chuỗi tác động thực ra rất rõ. Doanh thu tăng 96% là thành tích của ba tháng vừa qua; tổng giá trị hợp đồng chỉ tăng 6% là chỉ báo sớm cho vài quý tới. Thị trường giờ không trả tiền cho quá khứ, mà định giá tương lai. Trớ trêu là định giá của Palantir Technologies đã đắt đến mức không còn chỗ cho sai lầm: P/E dự phóng 108 lần, P/E phi GAAP trong 12 tháng qua là 153 lần, trong khi trung vị ngành chỉ là 23 lần. P/E dự phóng là giá cổ phiếu chia cho EPS dự kiến trong 12 tháng tới. Mức 108 lần có nghĩa là thị trường đã tính trước vào giá cổ phiếu hôm nay phần lớn mức tăng trưởng cao của ba đến bốn năm tới. Mục tiêu giá trung bình của 25 nhà phân tích Phố Wall là 221,27 USD, tương ứng tiềm năng tăng khoảng 20%; có 19 khuyến nghị mua, 4 giữ và 2 bán — sự chia rẽ đã hiện rõ.
Đây không phải sự kiện riêng lẻ. Trong 48 giờ, ba cái tên dẫn dắt xu hướng trí tuệ nhân tạo lần lượt công bố kết quả: báo cáo tài chính của Apple vượt kỳ vọng trên mọi mặt, nhưng cổ phiếu vẫn giảm; doanh thu trung tâm dữ liệu quý III của AMD tăng 97%, cổ phiếu tăng hơn 7% sau giờ giao dịch; Palantir Technologies tăng trưởng 96% nhưng cổ phiếu lại giảm. Cùng một bài thi mà có ba cách chấm điểm — điều đó cho thấy thị trường đã qua giai đoạn “cứ tăng trưởng là được thưởng”, và bắt đầu rà soát chất lượng tăng trưởng từng dòng một: thời hạn hợp đồng, dòng tiền, định giá. Chỉ cần một trong ba yếu tố còn mơ hồ, cổ phiếu sẽ bị bán trước đã.
Hai lớp bối cảnh nữa càng làm áp lực tăng thêm. Thứ nhất, chỉ số Nasdaq 100 hôm thứ Hai đã giảm hơn 10% so với đỉnh lịch sử ngày 6 tháng 10, chính thức bước vào đợt điều chỉnh kỹ thuật; giao dịch trí tuệ nhân tạo đang trong quá trình xì hơi bong bóng. Thứ hai, sau cuộc bầu cử giữa nhiệm kỳ ở Mỹ, Đảng Dân chủ giành quyền kiểm soát cả Hạ viện lẫn Thượng viện; liệu chính sách xây dựng trung tâm dữ liệu trí tuệ nhân tạo có thay đổi hay không đã trở thành dấu hỏi mới treo trên đầu cổ phiếu công nghệ. Dữ liệu từ các nhà giao dịch của Goldman Sachs còn đáng lo hơn: chỉ số S&P 500 vẫn cách đỉnh lịch sử chưa đến 3%, nhưng 60% cổ phiếu thành phần đã rơi vào thị trường giá xuống. Chỉ số được một số ít ông lớn chống đỡ, còn phần lớn cổ phiếu đã giảm từ lâu.
Nói cho cùng, báo cáo tài chính này của Palantir Technologies chính là bằng chứng cho thấy nhu cầu về trí tuệ nhân tạo chưa sụp đổ — doanh thu thương mại tại Mỹ tăng 148%, lần đầu vượt mảng chính phủ, cho thấy khách hàng doanh nghiệp đang thực sự bỏ tiền mua, chứ không chỉ nghe kể chuyện. Thứ sụp đổ là logic định giá: cổ phiếu có P/E hơn 100 lần không thể chịu nổi sáu chữ “tốc độ tăng đơn hàng tương lai chậm lại”. Trong ngắn hạn, vùng 165–170 USD là tuyến phòng thủ đầu tiên. Nếu giữ được, cổ phiếu sẽ dao động trong biên độ và chờ tổng giá trị hợp đồng quý IV xác nhận xu hướng. Bước ngoặt thực sự nằm ở báo cáo tài chính tiếp theo: nếu tốc độ tăng tổng giá trị hợp đồng trở lại trên 20%, đợt giảm hôm nay sẽ là cơ hội lên tàu; nếu tiếp tục ở mức một chữ số, định giá sẽ còn bị nén xuống thêm một nhịp.
Hãy theo dõi ba tín hiệu: tốc độ tăng tổng giá trị hợp đồng quý IV có phục hồi hay không; doanh thu thương mại tại Mỹ có giữ được mức tăng ba chữ số hay không; và báo cáo việc làm phi nông nghiệp tháng 10 công bố vào thứ Sáu có làm thay đổi kỳ vọng về việc giảm lãi suất hay không. Rủi ro cũng đã rõ: định giá vẫn thuộc nhóm đắt nhất toàn thị trường; hợp đồng ngắn hơn làm giảm khả năng dự báo; tỷ trọng mảng chính phủ vẫn cao và chính sách có thể thay đổi sau bầu cử giữa nhiệm kỳ; Nasdaq 100 vẫn đang trong đợt điều chỉnh kỹ thuật, rủi ro hệ thống chưa qua đi.
Tăng trưởng là thật, đắt đỏ cũng là thật. Bước ngoặt của đợt tăng giá trí tuệ nhân tạo này đã đến: cuộc đua không còn là ai tăng nhanh hơn, mà là ai tăng trưởng được lâu hơn.
#Palantir #Trí tuệ nhân tạo
95

·
--
Doanh thu Q3 của Palantir tăng vọt 96%, nhưng giá cổ phiếu lại giảm: thị trường đang lo sợ điều gì?
Báo cáo tài chính Q3 công bố sau giờ giao dịch ngày 11-02 có các số liệu đều vượt kỳ vọng: doanh thu 2,313 tỷ USD, tăng 96% so với cùng kỳ, cao hơn mức dự báo 2,18 tỷ USD của thị trường; EPS điều chỉnh đạt 0,44 USD, cao hơn dự báo 0,40 USD; lợi nhuận ròng đạt 1,13 tỷ USD, tăng gấp đôi. Điểm sáng lớn nhất là doanh thu thương mại tại Mỹ đạt 984 triệu USD, tăng vọt 148%, lần đầu tiên trong lịch sử vượt mảng chính phủ — AI đang được triển khai và mang lại doanh thu thực sự. Công ty cũng nâng dự báo doanh thu cả năm lên trên 8,53 tỷ USD; dự báo Q4 là 2,65 tỷ USD, cũng vượt kỳ vọng.
Tuy nhiên, giá cổ phiếu có lúc giảm hơn 5% sau giờ giao dịch; ngày 11-03 đóng cửa ở mức 175,4 USD (-1,65%), giảm gần 12% trong năm phiên giao dịch gần nhất. Vấn đề không nằm ở “hiện tại”, mà ở “tương lai”: giá trị hợp đồng mới trong quý đạt 2,918 tỷ USD, chỉ tăng 6% so với cùng kỳ, trong khi Q2 tăng 49% — doanh thu hiện thực hóa chủ yếu nhờ các hợp đồng cũ, còn tốc độ bổ sung nguồn hợp đồng mới đã giảm mạnh; mức tăng trưởng dự báo theo quý của Q4 vào khoảng 15%, cũng thấp hơn mức 20% cùng kỳ năm ngoái. Với một công ty có P/E gấp 146 lần, thị trường không khoan nhượng với đà tăng trưởng chậm lại.
Luận điểm rất rõ ràng: ① Bước ngoặt thương mại hóa là có thật (doanh thu thương mại lần đầu vượt mảng chính phủ là một cột mốc); ② Nhưng mức định giá đã phản ánh kỳ vọng “tăng tốc mãi mãi”, nên đà tăng trưởng của lượng hợp đồng tồn đọng đảo chiều là khởi đầu cho việc điểm tựa định giá lung lay; ③ Trong ngắn hạn, yếu tố quyết định là lượng hợp đồng tồn đọng Q4 có phục hồi hay không; trong trung hạn, cần theo dõi liệu mức độ thâm nhập AI thương mại tại Mỹ có mở rộng từ các doanh nghiệp lớn xuống nhóm khách hàng quy mô vừa hay không.
Rủi ro: Khả năng định giá hấp thụ sai số cực thấp; tăng trưởng chậm lại sẽ nhanh chóng bị phản ánh vào giá; mảng chính phủ vẫn chịu biến động theo chu kỳ ngân sách; nếu các hợp đồng thương mại lớn tập trung vào một số ít khách hàng, biến động theo quý sẽ bị khuếch đại.
$PLTR $NVDA
#Palantir #AI #MùaBáoCáo
Nghiên cứu cá nhân, chỉ mang tính tham khảo, không cấu thành khuyến nghị đầu tư.
Doanh thu Q3 của Palantir tăng vọt 96%, nhưng giá cổ phiếu lại giảm: thị trường đang lo sợ điều gì?
Báo cáo tài chính Q3 công bố sau giờ giao dịch ngày 11-02 có các số liệu đều vượt kỳ vọng: doanh thu 2,313 tỷ USD, tăng 96% so với cùng kỳ, cao hơn mức dự báo 2,18 tỷ USD của thị trường; EPS điều chỉnh đạt 0,44 USD, cao hơn dự báo 0,40 USD; lợi nhuận ròng đạt 1,13 tỷ USD, tăng gấp đôi. Điểm sáng lớn nhất là doanh thu thương mại tại Mỹ đạt 984 triệu USD, tăng vọt 148%, lần đầu tiên trong lịch sử vượt mảng chính phủ — AI đang được triển khai và mang lại doanh thu thực sự. Công ty cũng nâng dự báo doanh thu cả năm lên trên 8,53 tỷ USD; dự báo Q4 là 2,65 tỷ USD, cũng vượt kỳ vọng.
Tuy nhiên, giá cổ phiếu có lúc giảm hơn 5% sau giờ giao dịch; ngày 11-03 đóng cửa ở mức 175,4 USD (-1,65%), giảm gần 12% trong năm phiên giao dịch gần nhất. Vấn đề không nằm ở “hiện tại”, mà ở “tương lai”: giá trị hợp đồng mới trong quý đạt 2,918 tỷ USD, chỉ tăng 6% so với cùng kỳ, trong khi Q2 tăng 49% — doanh thu hiện thực hóa chủ yếu nhờ các hợp đồng cũ, còn tốc độ bổ sung nguồn hợp đồng mới đã giảm mạnh; mức tăng trưởng dự báo theo quý của Q4 vào khoảng 15%, cũng thấp hơn mức 20% cùng kỳ năm ngoái. Với một công ty có P/E gấp 146 lần, thị trường không khoan nhượng với đà tăng trưởng chậm lại.
Luận điểm rất rõ ràng: ① Bước ngoặt thương mại hóa là có thật (doanh thu thương mại lần đầu vượt mảng chính phủ là một cột mốc); ② Nhưng mức định giá đã phản ánh kỳ vọng “tăng tốc mãi mãi”, nên đà tăng trưởng của lượng hợp đồng tồn đọng đảo chiều là khởi đầu cho việc điểm tựa định giá lung lay; ③ Trong ngắn hạn, yếu tố quyết định là lượng hợp đồng tồn đọng Q4 có phục hồi hay không; trong trung hạn, cần theo dõi liệu mức độ thâm nhập AI thương mại tại Mỹ có mở rộng từ các doanh nghiệp lớn xuống nhóm khách hàng quy mô vừa hay không.
Rủi ro: Khả năng định giá hấp thụ sai số cực thấp; tăng trưởng chậm lại sẽ nhanh chóng bị phản ánh vào giá; mảng chính phủ vẫn chịu biến động theo chu kỳ ngân sách; nếu các hợp đồng thương mại lớn tập trung vào một số ít khách hàng, biến động theo quý sẽ bị khuếch đại.
$PLTR $NVDA
#Palantir #AI #MùaBáoCáo
Nghiên cứu cá nhân, chỉ mang tính tham khảo, không cấu thành khuyến nghị đầu tư.
Báo cáo tài chính Q3 công bố sau giờ giao dịch ngày 11-02 có các số liệu đều vượt kỳ vọng: doanh thu 2,313 tỷ USD, tăng 96% so với cùng kỳ, cao hơn mức dự báo 2,18 tỷ USD của thị trường; EPS điều chỉnh đạt 0,44 USD, cao hơn dự báo 0,40 USD; lợi nhuận ròng đạt 1,13 tỷ USD, tăng gấp đôi. Điểm sáng lớn nhất là doanh thu thương mại tại Mỹ đạt 984 triệu USD, tăng vọt 148%, lần đầu tiên trong lịch sử vượt mảng chính phủ — AI đang được triển khai và mang lại doanh thu thực sự. Công ty cũng nâng dự báo doanh thu cả năm lên trên 8,53 tỷ USD; dự báo Q4 là 2,65 tỷ USD, cũng vượt kỳ vọng.
Tuy nhiên, giá cổ phiếu có lúc giảm hơn 5% sau giờ giao dịch; ngày 11-03 đóng cửa ở mức 175,4 USD (-1,65%), giảm gần 12% trong năm phiên giao dịch gần nhất. Vấn đề không nằm ở “hiện tại”, mà ở “tương lai”: giá trị hợp đồng mới trong quý đạt 2,918 tỷ USD, chỉ tăng 6% so với cùng kỳ, trong khi Q2 tăng 49% — doanh thu hiện thực hóa chủ yếu nhờ các hợp đồng cũ, còn tốc độ bổ sung nguồn hợp đồng mới đã giảm mạnh; mức tăng trưởng dự báo theo quý của Q4 vào khoảng 15%, cũng thấp hơn mức 20% cùng kỳ năm ngoái. Với một công ty có P/E gấp 146 lần, thị trường không khoan nhượng với đà tăng trưởng chậm lại.
Luận điểm rất rõ ràng: ① Bước ngoặt thương mại hóa là có thật (doanh thu thương mại lần đầu vượt mảng chính phủ là một cột mốc); ② Nhưng mức định giá đã phản ánh kỳ vọng “tăng tốc mãi mãi”, nên đà tăng trưởng của lượng hợp đồng tồn đọng đảo chiều là khởi đầu cho việc điểm tựa định giá lung lay; ③ Trong ngắn hạn, yếu tố quyết định là lượng hợp đồng tồn đọng Q4 có phục hồi hay không; trong trung hạn, cần theo dõi liệu mức độ thâm nhập AI thương mại tại Mỹ có mở rộng từ các doanh nghiệp lớn xuống nhóm khách hàng quy mô vừa hay không.
Rủi ro: Khả năng định giá hấp thụ sai số cực thấp; tăng trưởng chậm lại sẽ nhanh chóng bị phản ánh vào giá; mảng chính phủ vẫn chịu biến động theo chu kỳ ngân sách; nếu các hợp đồng thương mại lớn tập trung vào một số ít khách hàng, biến động theo quý sẽ bị khuếch đại.
$PLTR $NVDA
#Palantir #AI #MùaBáoCáo
Nghiên cứu cá nhân, chỉ mang tính tham khảo, không cấu thành khuyến nghị đầu tư.
38
·
--
📉 Palantir giảm 3% dù đạt doanh thu 2 tỷ USD: điều chỉnh hay cơ hội?
Cổ phiếu Palantir (PLTR) giảm gần 3% dù báo cáo doanh thu vượt 2 tỷ USD, cho thấy trên thị trường, không chỉ kết quả hiện tại mà cả kỳ vọng tương lai cũng rất quan trọng.
🤖 Công ty tiếp tục hưởng lợi từ sự bùng nổ của trí tuệ nhân tạo, phân tích dữ liệu và các hợp đồng với chính phủ cùng những doanh nghiệp lớn.
✅ Doanh thu tăng trưởng vững chắc
✅ Mở rộng các giải pháp AI cho doanh nghiệp
✅ Hiện diện mạnh mẽ trong các lĩnh vực chính phủ và quốc phòng
✅ Các nền tảng phân tích tiên tiến được ứng dụng rộng rãi hơn
Tuy nhiên, khi kỳ vọng của thị trường quá cao, ngay cả những kết quả tích cực cũng có thể khiến nhà đầu tư bán ra để chốt lời hoặc do triển vọng thận trọng hơn.
📊 Nhiều nhà đầu tư cho rằng Palantir vẫn là một trong những công ty có vị thế tốt nhất để tận dụng cuộc cách mạng AI, dù biến động trong ngắn hạn vẫn là một yếu tố đáng lưu ý.
💭 Bạn có nghĩ mức giảm 3% chỉ là hoạt động chốt lời sau đợt tăng giá của cổ phiếu, hay là dấu hiệu cho thấy định giá hiện tại đã phản ánh phần lớn tiềm năng tăng trưởng của công ty?
#Palantir #PLTR #ArtificialIntelligence #AI #StockMarket #Investing #TechStocks #BinanceSquare #BigData #FinancialMarkets 🚀📈🤖
📉 Palantir giảm 3% dù đạt doanh thu 2 tỷ USD: điều chỉnh hay cơ hội?
Cổ phiếu Palantir (PLTR) giảm gần 3% dù báo cáo doanh thu vượt 2 tỷ USD, cho thấy trên thị trường, không chỉ kết quả hiện tại mà cả kỳ vọng tương lai cũng rất quan trọng.
🤖 Công ty tiếp tục hưởng lợi từ sự bùng nổ của trí tuệ nhân tạo, phân tích dữ liệu và các hợp đồng với chính phủ cùng những doanh nghiệp lớn.
✅ Doanh thu tăng trưởng vững chắc
✅ Mở rộng các giải pháp AI cho doanh nghiệp
✅ Hiện diện mạnh mẽ trong các lĩnh vực chính phủ và quốc phòng
✅ Các nền tảng phân tích tiên tiến được ứng dụng rộng rãi hơn
Tuy nhiên, khi kỳ vọng của thị trường quá cao, ngay cả những kết quả tích cực cũng có thể khiến nhà đầu tư bán ra để chốt lời hoặc do triển vọng thận trọng hơn.
📊 Nhiều nhà đầu tư cho rằng Palantir vẫn là một trong những công ty có vị thế tốt nhất để tận dụng cuộc cách mạng AI, dù biến động trong ngắn hạn vẫn là một yếu tố đáng lưu ý.
💭 Bạn có nghĩ mức giảm 3% chỉ là hoạt động chốt lời sau đợt tăng giá của cổ phiếu, hay là dấu hiệu cho thấy định giá hiện tại đã phản ánh phần lớn tiềm năng tăng trưởng của công ty?
#Palantir #PLTR #ArtificialIntelligence #AI #StockMarket #Investing #TechStocks #BinanceSquare #BigData #FinancialMarkets 🚀📈🤖
Cổ phiếu Palantir (PLTR) giảm gần 3% dù báo cáo doanh thu vượt 2 tỷ USD, cho thấy trên thị trường, không chỉ kết quả hiện tại mà cả kỳ vọng tương lai cũng rất quan trọng.
🤖 Công ty tiếp tục hưởng lợi từ sự bùng nổ của trí tuệ nhân tạo, phân tích dữ liệu và các hợp đồng với chính phủ cùng những doanh nghiệp lớn.
✅ Doanh thu tăng trưởng vững chắc
✅ Mở rộng các giải pháp AI cho doanh nghiệp
✅ Hiện diện mạnh mẽ trong các lĩnh vực chính phủ và quốc phòng
✅ Các nền tảng phân tích tiên tiến được ứng dụng rộng rãi hơn
Tuy nhiên, khi kỳ vọng của thị trường quá cao, ngay cả những kết quả tích cực cũng có thể khiến nhà đầu tư bán ra để chốt lời hoặc do triển vọng thận trọng hơn.
📊 Nhiều nhà đầu tư cho rằng Palantir vẫn là một trong những công ty có vị thế tốt nhất để tận dụng cuộc cách mạng AI, dù biến động trong ngắn hạn vẫn là một yếu tố đáng lưu ý.
💭 Bạn có nghĩ mức giảm 3% chỉ là hoạt động chốt lời sau đợt tăng giá của cổ phiếu, hay là dấu hiệu cho thấy định giá hiện tại đã phản ánh phần lớn tiềm năng tăng trưởng của công ty?
#Palantir #PLTR #ArtificialIntelligence #AI #StockMarket #Investing #TechStocks #BinanceSquare #BigData #FinancialMarkets 🚀📈🤖
9
·
--
Đã xác minh
#PalantirSlides3PercentOn$2BRevenue
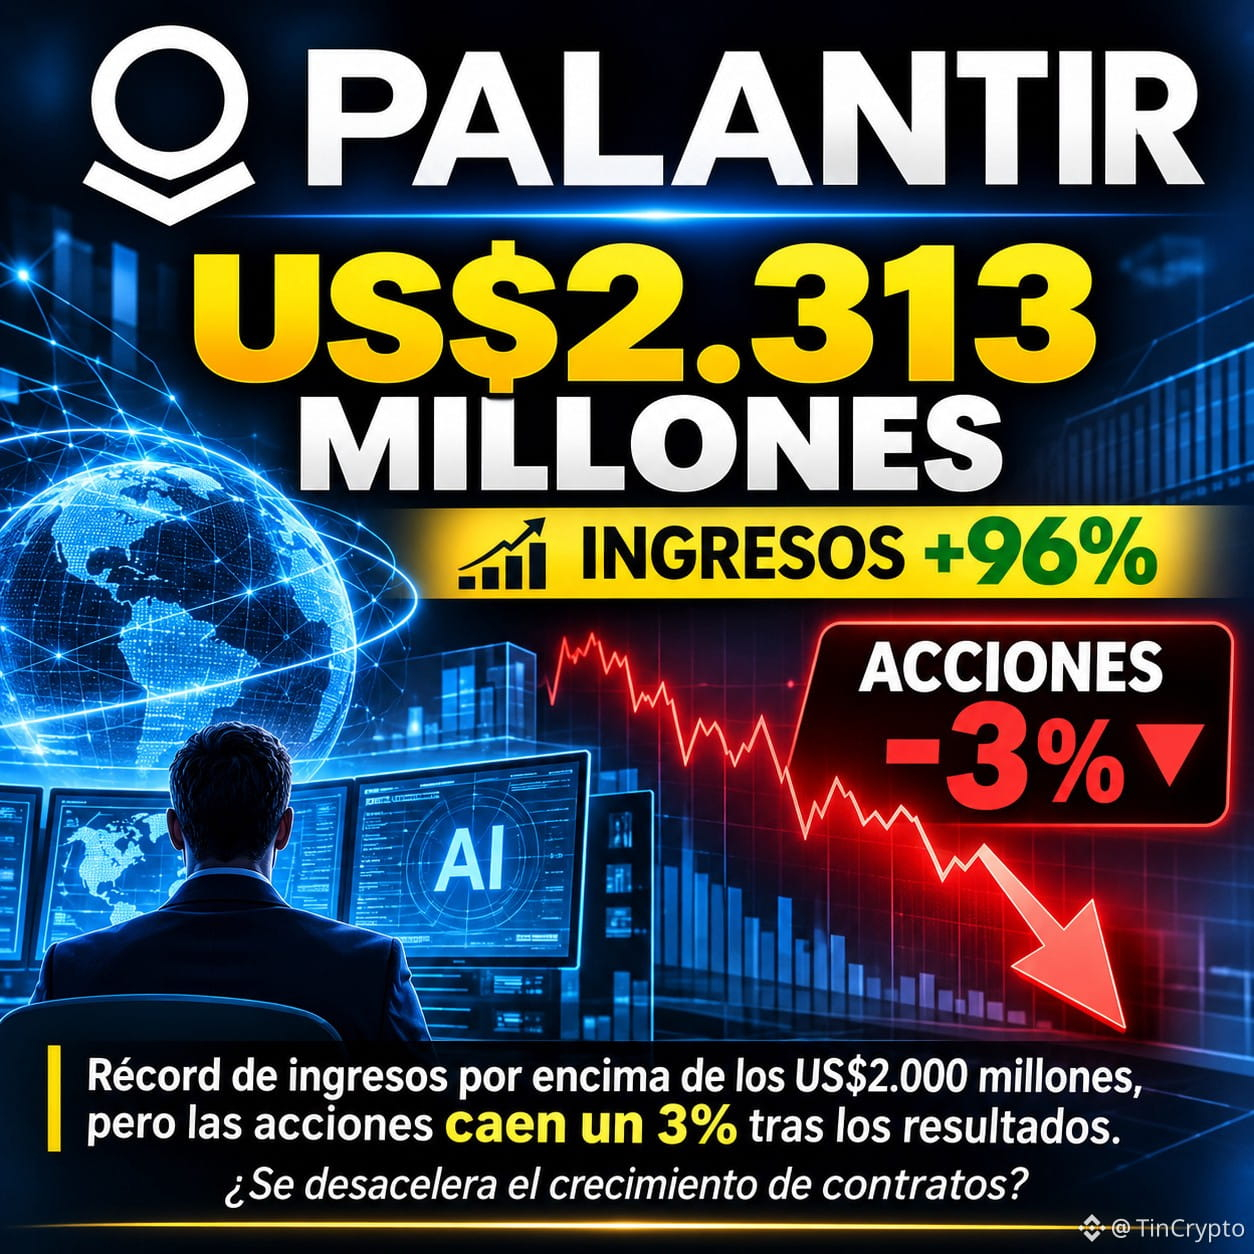
🚨 PALANTIR VƯỢT MỐC DOANH THU 2.000 TRIỆU USD, NHƯNG CỔ PHIẾU GIẢM
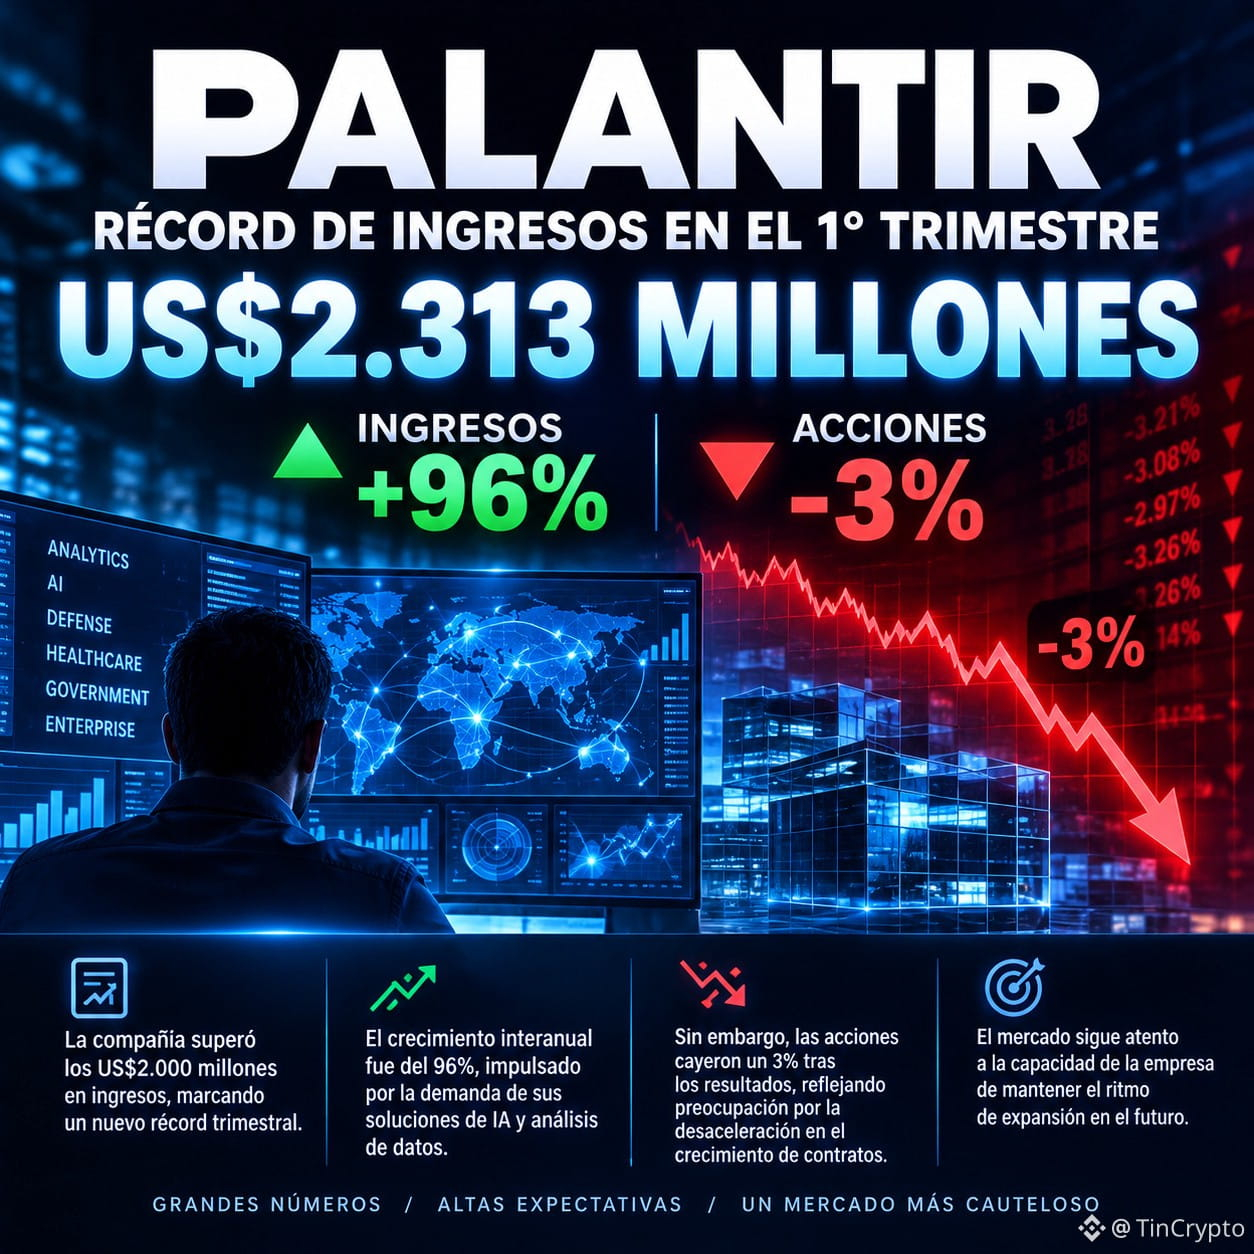
Palantir ghi nhận doanh thu quý cao kỷ lục, đạt 2.313 triệu USD, tăng trưởng 96% so với cùng kỳ năm trước.
📈 Kết quả vượt trội nhờ nhu cầu về trí tuệ nhân tạo.
📉 Tuy nhiên, cổ phiếu của công ty giảm gần 3% sau khi công bố kết quả.
Thị trường muốn có tăng trưởng, nhưng cũng cần những hợp đồng vững chắc để củng cố kỳ vọng.
Đây chỉ là đợt điều chỉnh nhất thời hay là dấu hiệu cho thấy ngành AI cần thận trọng?
#Palantir #PLTR #artificialintelligence $FET
{spot}(FETUSDT)
#PalantirSlides3PercentOn$2BRevenue
🚨 PALANTIR VƯỢT MỐC DOANH THU 2.000 TRIỆU USD, NHƯNG CỔ PHIẾU GIẢM
Palantir ghi nhận doanh thu quý cao kỷ lục, đạt 2.313 triệu USD, tăng trưởng 96% so với cùng kỳ năm trước.
📈 Kết quả vượt trội nhờ nhu cầu về trí tuệ nhân tạo.
📉 Tuy nhiên, cổ phiếu của công ty giảm gần 3% sau khi công bố kết quả.
Thị trường muốn có tăng trưởng, nhưng cũng cần những hợp đồng vững chắc để củng cố kỳ vọng.
Đây chỉ là đợt điều chỉnh nhất thời hay là dấu hiệu cho thấy ngành AI cần thận trọng?
#Palantir #PLTR #artificialintelligence $FET
🚨 PALANTIR VƯỢT MỐC DOANH THU 2.000 TRIỆU USD, NHƯNG CỔ PHIẾU GIẢM
Palantir ghi nhận doanh thu quý cao kỷ lục, đạt 2.313 triệu USD, tăng trưởng 96% so với cùng kỳ năm trước.
📈 Kết quả vượt trội nhờ nhu cầu về trí tuệ nhân tạo.
📉 Tuy nhiên, cổ phiếu của công ty giảm gần 3% sau khi công bố kết quả.
Thị trường muốn có tăng trưởng, nhưng cũng cần những hợp đồng vững chắc để củng cố kỳ vọng.
Đây chỉ là đợt điều chỉnh nhất thời hay là dấu hiệu cho thấy ngành AI cần thận trọng?
#Palantir #PLTR #artificialintelligence $FET
1
1
279

Kết quả kinh doanh ấn tượng nhưng vẫn khiến Palantir chịu áp lực 👇
Palantir công bố kết quả quý III vượt trội và nâng dự báo cho cả năm, nhưng cổ phiếu vẫn giảm 6,9% trước giờ mở cửa. Đợt bán tháo chủ yếu xoay quanh tốc độ tăng trưởng chậm hơn của lượng hợp đồng đặt trước từ khối thương mại Mỹ, dù doanh thu thương mại tại Mỹ lần đầu tiên vượt doanh thu từ chính phủ Mỹ.
{spot}(PLTRBUSDT)
{stock_us}(PLTR.US)
Sự thay đổi trong cơ cấu doanh thu này có ý nghĩa chiến lược quan trọng và cho thấy khu vực tư nhân đang ứng dụng sâu rộng hơn phần mềm AI của Palantir. Tuy nhiên, các nhà đầu tư vẫn tập trung vào câu hỏi liệu đà tăng của lượng hợp đồng đặt trước từ khối thương mại có thể hỗ trợ mức định giá cao của cổ phiếu hay không. Những cập nhật sắp tới về hợp đồng mới, thời hạn giao dịch và số lượng khách hàng mới sẽ quyết định liệu sự chững lại này chỉ là tạm thời hay báo hiệu nhu cầu AI doanh nghiệp đang suy yếu trên diện rộng.
$PLTRB $PLTR $PLTR.US #CoinVahini #Palantir #AIStocks #EarningsSeason
Kết quả kinh doanh ấn tượng nhưng vẫn khiến Palantir chịu áp lực 👇
Palantir công bố kết quả quý III vượt trội và nâng dự báo cho cả năm, nhưng cổ phiếu vẫn giảm 6,9% trước giờ mở cửa. Đợt bán tháo chủ yếu xoay quanh tốc độ tăng trưởng chậm hơn của lượng hợp đồng đặt trước từ khối thương mại Mỹ, dù doanh thu thương mại tại Mỹ lần đầu tiên vượt doanh thu từ chính phủ Mỹ.
Sự thay đổi trong cơ cấu doanh thu này có ý nghĩa chiến lược quan trọng và cho thấy khu vực tư nhân đang ứng dụng sâu rộng hơn phần mềm AI của Palantir. Tuy nhiên, các nhà đầu tư vẫn tập trung vào câu hỏi liệu đà tăng của lượng hợp đồng đặt trước từ khối thương mại có thể hỗ trợ mức định giá cao của cổ phiếu hay không. Những cập nhật sắp tới về hợp đồng mới, thời hạn giao dịch và số lượng khách hàng mới sẽ quyết định liệu sự chững lại này chỉ là tạm thời hay báo hiệu nhu cầu AI doanh nghiệp đang suy yếu trên diện rộng.
$PLTRB $PLTR $PLTR.US #CoinVahini #Palantir #AIStocks #EarningsSeason
Palantir công bố kết quả quý III vượt trội và nâng dự báo cho cả năm, nhưng cổ phiếu vẫn giảm 6,9% trước giờ mở cửa. Đợt bán tháo chủ yếu xoay quanh tốc độ tăng trưởng chậm hơn của lượng hợp đồng đặt trước từ khối thương mại Mỹ, dù doanh thu thương mại tại Mỹ lần đầu tiên vượt doanh thu từ chính phủ Mỹ.
Sự thay đổi trong cơ cấu doanh thu này có ý nghĩa chiến lược quan trọng và cho thấy khu vực tư nhân đang ứng dụng sâu rộng hơn phần mềm AI của Palantir. Tuy nhiên, các nhà đầu tư vẫn tập trung vào câu hỏi liệu đà tăng của lượng hợp đồng đặt trước từ khối thương mại có thể hỗ trợ mức định giá cao của cổ phiếu hay không. Những cập nhật sắp tới về hợp đồng mới, thời hạn giao dịch và số lượng khách hàng mới sẽ quyết định liệu sự chững lại này chỉ là tạm thời hay báo hiệu nhu cầu AI doanh nghiệp đang suy yếu trên diện rộng.
$PLTRB $PLTR $PLTR.US #CoinVahini #Palantir #AIStocks #EarningsSeason
PLTRUS-0,95%
PLTRB-11,15%
12

#PalantirSlides3PercentOn$2BRevenue
🚨 PALANTIR VỪA VƯỢT MỐC 2 TỶ USD DOANH THU — VẬY TẠI SAO CỔ PHIẾU LẠI GIẢM 3%? 👀📉
Đây là lúc mọi chuyện trở nên thú vị. Palantir vừa đạt một cột mốc doanh thu quan trọng, nhưng các nhà đầu tư vẫn khiến giá cổ phiếu giảm.
🔥 Chuyện gì đang xảy ra?
💰 Palantir báo cáo doanh thu khoảng 2 tỷ USD.
📊 Dù các con số rất ấn tượng, cổ phiếu của công ty vẫn giảm khoảng 3%.
🤖 Nhu cầu mạnh mẽ đối với phần mềm ứng dụng AI tiếp tục là động lực tăng trưởng chủ chốt.
👀 Các nhà đầu tư đang xem xét kỹ triển vọng trong tương lai, kỳ vọng tăng trưởng và mức định giá của công ty.
📊 Vì sao điều này quan trọng?
Palantir đã trở thành một trong những cái tên lớn nhất trong câu chuyện đầu tư vào AI. Nhưng ngay cả kết quả kinh doanh khả quan cũng không đảm bảo cổ phiếu sẽ tăng giá.
Khi kỳ vọng ở mức cực cao, các nhà đầu tư muốn nhiều hơn những con số doanh thu ấn tượng — họ muốn có bằng chứng rằng đà tăng trưởng có thể tiếp tục.
Câu hỏi lớn là: Mức giảm 3% này chỉ là một đợt điều chỉnh lành mạnh, hay các nhà đầu tư đang bắt đầu nghi ngờ mức định giá của Palantir trong lĩnh vực AI?
#Palantir #artificialintelligence #stockmarket
#PalantirSlides3PercentOn$2BRevenue
🚨 PALANTIR VỪA VƯỢT MỐC 2 TỶ USD DOANH THU — VẬY TẠI SAO CỔ PHIẾU LẠI GIẢM 3%? 👀📉
Đây là lúc mọi chuyện trở nên thú vị. Palantir vừa đạt một cột mốc doanh thu quan trọng, nhưng các nhà đầu tư vẫn khiến giá cổ phiếu giảm.
🔥 Chuyện gì đang xảy ra?
💰 Palantir báo cáo doanh thu khoảng 2 tỷ USD.
📊 Dù các con số rất ấn tượng, cổ phiếu của công ty vẫn giảm khoảng 3%.
🤖 Nhu cầu mạnh mẽ đối với phần mềm ứng dụng AI tiếp tục là động lực tăng trưởng chủ chốt.
👀 Các nhà đầu tư đang xem xét kỹ triển vọng trong tương lai, kỳ vọng tăng trưởng và mức định giá của công ty.
📊 Vì sao điều này quan trọng?
Palantir đã trở thành một trong những cái tên lớn nhất trong câu chuyện đầu tư vào AI. Nhưng ngay cả kết quả kinh doanh khả quan cũng không đảm bảo cổ phiếu sẽ tăng giá.
Khi kỳ vọng ở mức cực cao, các nhà đầu tư muốn nhiều hơn những con số doanh thu ấn tượng — họ muốn có bằng chứng rằng đà tăng trưởng có thể tiếp tục.
Câu hỏi lớn là: Mức giảm 3% này chỉ là một đợt điều chỉnh lành mạnh, hay các nhà đầu tư đang bắt đầu nghi ngờ mức định giá của Palantir trong lĩnh vực AI?
#Palantir #artificialintelligence #stockmarket
🚨 PALANTIR VỪA VƯỢT MỐC 2 TỶ USD DOANH THU — VẬY TẠI SAO CỔ PHIẾU LẠI GIẢM 3%? 👀📉
Đây là lúc mọi chuyện trở nên thú vị. Palantir vừa đạt một cột mốc doanh thu quan trọng, nhưng các nhà đầu tư vẫn khiến giá cổ phiếu giảm.
🔥 Chuyện gì đang xảy ra?
💰 Palantir báo cáo doanh thu khoảng 2 tỷ USD.
📊 Dù các con số rất ấn tượng, cổ phiếu của công ty vẫn giảm khoảng 3%.
🤖 Nhu cầu mạnh mẽ đối với phần mềm ứng dụng AI tiếp tục là động lực tăng trưởng chủ chốt.
👀 Các nhà đầu tư đang xem xét kỹ triển vọng trong tương lai, kỳ vọng tăng trưởng và mức định giá của công ty.
📊 Vì sao điều này quan trọng?
Palantir đã trở thành một trong những cái tên lớn nhất trong câu chuyện đầu tư vào AI. Nhưng ngay cả kết quả kinh doanh khả quan cũng không đảm bảo cổ phiếu sẽ tăng giá.
Khi kỳ vọng ở mức cực cao, các nhà đầu tư muốn nhiều hơn những con số doanh thu ấn tượng — họ muốn có bằng chứng rằng đà tăng trưởng có thể tiếp tục.
Câu hỏi lớn là: Mức giảm 3% này chỉ là một đợt điều chỉnh lành mạnh, hay các nhà đầu tư đang bắt đầu nghi ngờ mức định giá của Palantir trong lĩnh vực AI?
#Palantir #artificialintelligence #stockmarket
1
140
·
--
Palantir công bố báo cáo tài chính với doanh thu tăng gấp đôi, nhưng cổ phiếu lại giảm 3,13% trước tiên — đó là cái giá của việc kỳ vọng đã lên mức tối đa.
Sau khi thị trường đóng cửa tối qua, doanh thu quý 3 đạt 2,313 tỷ USD, tăng 96% so với cùng kỳ năm trước và cao hơn mức dự báo 2,18 tỷ USD. EPS điều chỉnh đạt 0,44 USD, cũng vượt dự báo 0,41 USD.
Doanh thu thương mại tại Mỹ đạt 984 triệu USD, tăng 148% so với cùng kỳ năm trước, lần đầu tiên trong lịch sử vượt mảng kinh doanh với chính phủ ở mức 953 triệu USD. Dự báo doanh thu cả năm cũng được nâng lên 8,53 tỷ USD.
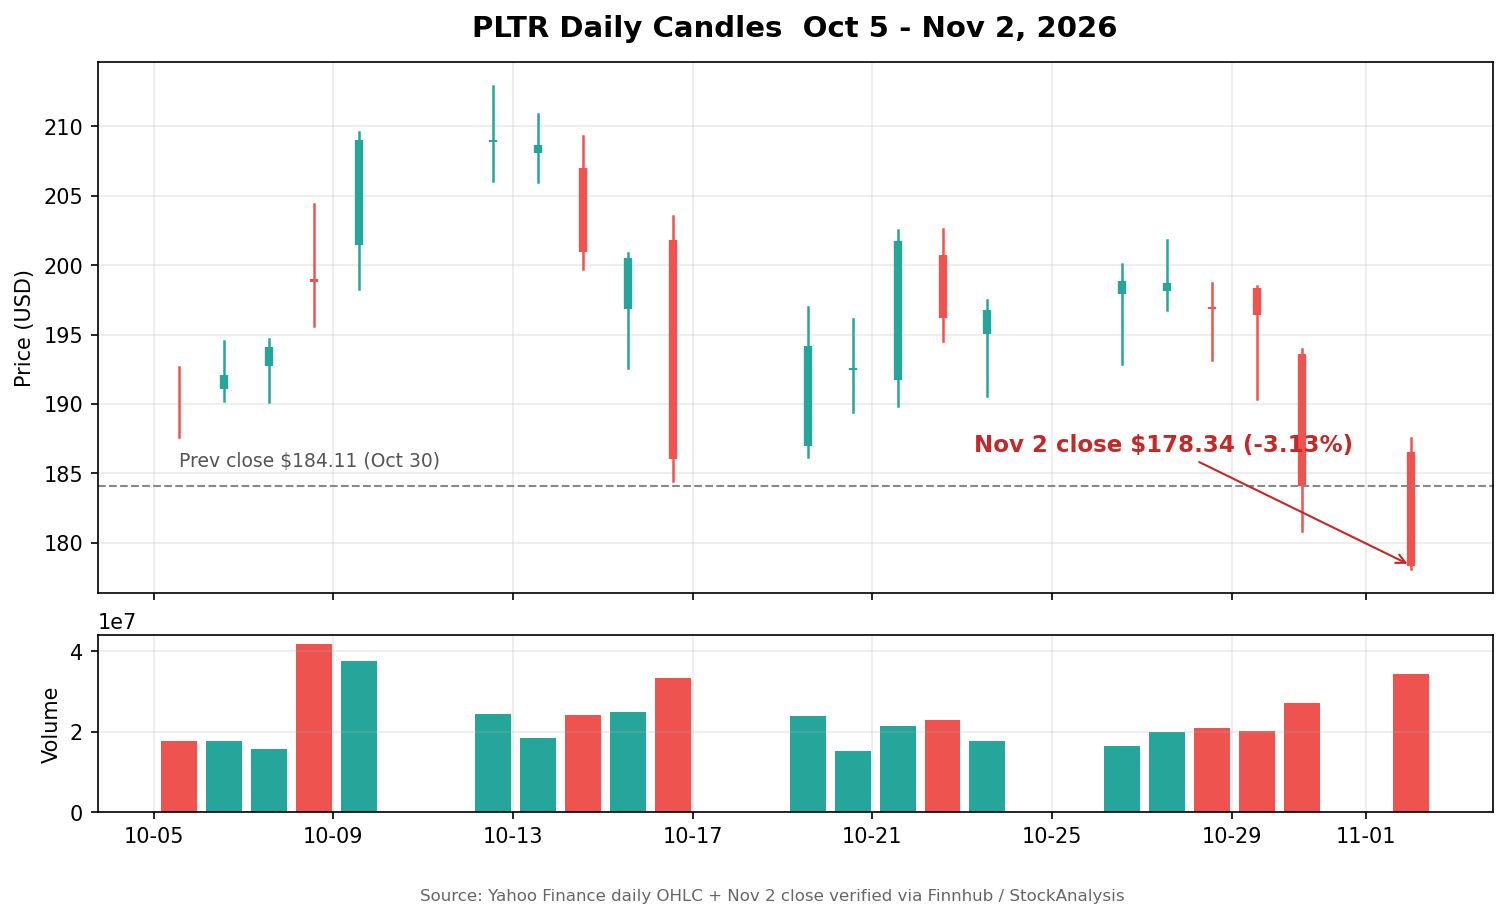
Nhưng điểm yếu nằm trong các hợp đồng: tổng giá trị hợp đồng trong quý chỉ tăng 6%, lên 2,92 tỷ USD, thấp hơn nhiều so với mức tăng 49% của quý 2. Ngày 2 tháng 11, cổ phiếu đóng cửa ở mức 178,34 USD và chạm đáy trong phiên ở mức 178,13 USD.
Theo tôi, bản thân kết quả kinh doanh không có vấn đề gì; vấn đề là thị trường đã định giá hoàn hảo rồi. Tốc độ tăng trưởng hợp đồng không theo kịp tốc độ tăng trưởng doanh thu, nên thị trường không còn chịu trả mức định giá cao hơn.
Tôi sẽ làm gì: chỉ quan sát, không bắt dao rơi. Chờ giá vượt lại mức đóng cửa trước khi công bố kết quả kinh doanh là 184,11 USD rồi mới bàn đến việc xu hướng giảm có dừng lại hay không. Nếu thủng đáy 178,13 USD thì đà suy yếu vẫn chưa kết thúc.
Bạn nghĩ đây là tín hiệu cho thấy định giá cổ phiếu AI đã đạt đỉnh, hay chỉ là một đợt rũ bỏ bình thường sau báo cáo tài chính?
$PLTR $NVDA $QQQ
#Palantir #Báo cáo tài chính cổ phiếu Mỹ
Palantir công bố báo cáo tài chính với doanh thu tăng gấp đôi, nhưng cổ phiếu lại giảm 3,13% trước tiên — đó là cái giá của việc kỳ vọng đã lên mức tối đa.
Sau khi thị trường đóng cửa tối qua, doanh thu quý 3 đạt 2,313 tỷ USD, tăng 96% so với cùng kỳ năm trước và cao hơn mức dự báo 2,18 tỷ USD. EPS điều chỉnh đạt 0,44 USD, cũng vượt dự báo 0,41 USD.
Doanh thu thương mại tại Mỹ đạt 984 triệu USD, tăng 148% so với cùng kỳ năm trước, lần đầu tiên trong lịch sử vượt mảng kinh doanh với chính phủ ở mức 953 triệu USD. Dự báo doanh thu cả năm cũng được nâng lên 8,53 tỷ USD.
Nhưng điểm yếu nằm trong các hợp đồng: tổng giá trị hợp đồng trong quý chỉ tăng 6%, lên 2,92 tỷ USD, thấp hơn nhiều so với mức tăng 49% của quý 2. Ngày 2 tháng 11, cổ phiếu đóng cửa ở mức 178,34 USD và chạm đáy trong phiên ở mức 178,13 USD.
Theo tôi, bản thân kết quả kinh doanh không có vấn đề gì; vấn đề là thị trường đã định giá hoàn hảo rồi. Tốc độ tăng trưởng hợp đồng không theo kịp tốc độ tăng trưởng doanh thu, nên thị trường không còn chịu trả mức định giá cao hơn.
Tôi sẽ làm gì: chỉ quan sát, không bắt dao rơi. Chờ giá vượt lại mức đóng cửa trước khi công bố kết quả kinh doanh là 184,11 USD rồi mới bàn đến việc xu hướng giảm có dừng lại hay không. Nếu thủng đáy 178,13 USD thì đà suy yếu vẫn chưa kết thúc.
Bạn nghĩ đây là tín hiệu cho thấy định giá cổ phiếu AI đã đạt đỉnh, hay chỉ là một đợt rũ bỏ bình thường sau báo cáo tài chính?
$PLTR $NVDA $QQQ
#Palantir #Báo cáo tài chính cổ phiếu Mỹ
Sau khi thị trường đóng cửa tối qua, doanh thu quý 3 đạt 2,313 tỷ USD, tăng 96% so với cùng kỳ năm trước và cao hơn mức dự báo 2,18 tỷ USD. EPS điều chỉnh đạt 0,44 USD, cũng vượt dự báo 0,41 USD.
Doanh thu thương mại tại Mỹ đạt 984 triệu USD, tăng 148% so với cùng kỳ năm trước, lần đầu tiên trong lịch sử vượt mảng kinh doanh với chính phủ ở mức 953 triệu USD. Dự báo doanh thu cả năm cũng được nâng lên 8,53 tỷ USD.
Nhưng điểm yếu nằm trong các hợp đồng: tổng giá trị hợp đồng trong quý chỉ tăng 6%, lên 2,92 tỷ USD, thấp hơn nhiều so với mức tăng 49% của quý 2. Ngày 2 tháng 11, cổ phiếu đóng cửa ở mức 178,34 USD và chạm đáy trong phiên ở mức 178,13 USD.
Theo tôi, bản thân kết quả kinh doanh không có vấn đề gì; vấn đề là thị trường đã định giá hoàn hảo rồi. Tốc độ tăng trưởng hợp đồng không theo kịp tốc độ tăng trưởng doanh thu, nên thị trường không còn chịu trả mức định giá cao hơn.
Tôi sẽ làm gì: chỉ quan sát, không bắt dao rơi. Chờ giá vượt lại mức đóng cửa trước khi công bố kết quả kinh doanh là 184,11 USD rồi mới bàn đến việc xu hướng giảm có dừng lại hay không. Nếu thủng đáy 178,13 USD thì đà suy yếu vẫn chưa kết thúc.
Bạn nghĩ đây là tín hiệu cho thấy định giá cổ phiếu AI đã đạt đỉnh, hay chỉ là một đợt rũ bỏ bình thường sau báo cáo tài chính?
$PLTR $NVDA $QQQ
#Palantir #Báo cáo tài chính cổ phiếu Mỹ
422
·
--
Palantir có kết quả bùng nổ mà chẳng ai vỗ tay: đắt đỏ chính là tội lỗi nguyên thủySau giờ giao dịch cùng ngày, các con số của Palantir bùng nổ.
Doanh thu quý III vào khoảng 2,313 tỷ USD, tăng khoảng 96% so với cùng kỳ năm trước, trong khi thị trường ban đầu chỉ kỳ vọng con số trên 2 tỷ một chút. EPS điều chỉnh vào khoảng 0,44 USD, cũng vượt kỳ vọng. Đáng chú ý hơn cả: doanh thu từ khách hàng thương mại tại Mỹ đạt khoảng 984 triệu USD (+148%), lần đầu vượt mức khoảng 953 triệu USD từ chính phủ Mỹ — cái nhãn “công ty AI lớn lên nhờ hợp đồng chính phủ” lần này đã bị mảng thương mại xé toạc một khe hở.
Dự báo cũng được nâng lên: doanh thu cả năm vào khoảng 8,53 tỷ, quý IV khoảng 2,65 tỷ; dự báo dòng tiền tự do nằm trong khoảng 4,8 đến 5 tỷ. Theo lý mà nói thì đáng ăn mừng rầm rộ. Thế mà sau giờ giao dịch, cổ phiếu lại giảm nhẹ vài điểm phần trăm.
Palantir có kết quả bùng nổ mà chẳng ai vỗ tay: đắt đỏ chính là tội lỗi nguyên thủy
Sau giờ giao dịch cùng ngày, các con số của Palantir bùng nổ.
Doanh thu quý III vào khoảng 2,313 tỷ USD, tăng khoảng 96% so với cùng kỳ năm trước, trong khi thị trường ban đầu chỉ kỳ vọng con số trên 2 tỷ một chút. EPS điều chỉnh vào khoảng 0,44 USD, cũng vượt kỳ vọng. Đáng chú ý hơn cả: doanh thu từ khách hàng thương mại tại Mỹ đạt khoảng 984 triệu USD (+148%), lần đầu vượt mức khoảng 953 triệu USD từ chính phủ Mỹ — cái nhãn “công ty AI lớn lên nhờ hợp đồng chính phủ” lần này đã bị mảng thương mại xé toạc một khe hở.
Dự báo cũng được nâng lên: doanh thu cả năm vào khoảng 8,53 tỷ, quý IV khoảng 2,65 tỷ; dự báo dòng tiền tự do nằm trong khoảng 4,8 đến 5 tỷ. Theo lý mà nói thì đáng ăn mừng rầm rộ. Thế mà sau giờ giao dịch, cổ phiếu lại giảm nhẹ vài điểm phần trăm.
Doanh thu quý III vào khoảng 2,313 tỷ USD, tăng khoảng 96% so với cùng kỳ năm trước, trong khi thị trường ban đầu chỉ kỳ vọng con số trên 2 tỷ một chút. EPS điều chỉnh vào khoảng 0,44 USD, cũng vượt kỳ vọng. Đáng chú ý hơn cả: doanh thu từ khách hàng thương mại tại Mỹ đạt khoảng 984 triệu USD (+148%), lần đầu vượt mức khoảng 953 triệu USD từ chính phủ Mỹ — cái nhãn “công ty AI lớn lên nhờ hợp đồng chính phủ” lần này đã bị mảng thương mại xé toạc một khe hở.
Dự báo cũng được nâng lên: doanh thu cả năm vào khoảng 8,53 tỷ, quý IV khoảng 2,65 tỷ; dự báo dòng tiền tự do nằm trong khoảng 4,8 đến 5 tỷ. Theo lý mà nói thì đáng ăn mừng rầm rộ. Thế mà sau giờ giao dịch, cổ phiếu lại giảm nhẹ vài điểm phần trăm.
42

·
--
PLTR vừa có quý tốt nhất từ trước đến nay — nhưng thị trường vẫn bán tháo cổ phiếu.
Sự thật: Palantir công bố kết quả Q3 2026 vào ngày 2/11, sau khi thị trường Mỹ đóng cửa (Morningstar/Dow Jones, Invezz): doanh thu 2,313 tỷ USD, tăng 96% so với cùng kỳ năm ngoái và cao hơn dự báo 2,18 tỷ USD; EPS điều chỉnh đạt 0,44 USD so với dự báo 0,41 USD. Cột mốc đáng chú ý: doanh thu thương mại tại Mỹ đạt 984 triệu USD (+148%), lần đầu vượt doanh thu từ chính phủ Mỹ là 953 triệu USD (+96%). Dự báo năm 2026 được nâng lên 8,53 tỷ USD, còn dự báo Q4 là 2,649–2,653 tỷ USD so với mức kỳ vọng 2,46 tỷ USD. Thế nhưng cổ phiếu lại suy yếu trong phiên giao dịch ngoài giờ.
Bối cảnh thị trường: Thị trường Mỹ đang nín thở chờ cuộc bầu cử giữa nhiệm kỳ hôm nay và dữ liệu việc làm trong tuần này, nên chỉ vượt dự báo thôi chưa đủ để vực cổ phiếu dậy giữa tâm lý thận trọng.
Điều tôi đang theo dõi: khoảng trống đằng sau kết quả vượt dự báo này — tổng giá trị hợp đồng mới chỉ tăng 6% so với cùng kỳ, lên 2,918 tỷ USD, sau khi tăng 49% trong Q2; hợp đồng thương mại mới tại Mỹ chỉ tăng 11%. Câu hỏi là: doanh thu có thể tiếp tục tăng gần gấp đôi nếu cỗ máy tạo hợp đồng mới đang chậm lại không?
Quan điểm của tôi: đây là bằng chứng cho thấy chi tiêu AI của doanh nghiệp là có thật — mảng thương mại hiện là động lực chính của Palantir, không còn là chính phủ. Nhưng thị trường định giá tương lai chứ không phải quá khứ; đà chậm lại của hợp đồng là lý do chính đáng để thận trọng, chứ không phải để hoảng loạn.
Theo mọi người, thị trường đánh giá đúng sự chậm lại của hợp đồng, hay đang phản ứng thái quá trước một quý thực sự bùng nổ?
Đây là phân tích của tôi, không phải lời khuyên tài chính — hãy luôn tự nghiên cứu.
#Palantir #SahamUSA
PLTR vừa có quý tốt nhất từ trước đến nay — nhưng thị trường vẫn bán tháo cổ phiếu.
Sự thật: Palantir công bố kết quả Q3 2026 vào ngày 2/11, sau khi thị trường Mỹ đóng cửa (Morningstar/Dow Jones, Invezz): doanh thu 2,313 tỷ USD, tăng 96% so với cùng kỳ năm ngoái và cao hơn dự báo 2,18 tỷ USD; EPS điều chỉnh đạt 0,44 USD so với dự báo 0,41 USD. Cột mốc đáng chú ý: doanh thu thương mại tại Mỹ đạt 984 triệu USD (+148%), lần đầu vượt doanh thu từ chính phủ Mỹ là 953 triệu USD (+96%). Dự báo năm 2026 được nâng lên 8,53 tỷ USD, còn dự báo Q4 là 2,649–2,653 tỷ USD so với mức kỳ vọng 2,46 tỷ USD. Thế nhưng cổ phiếu lại suy yếu trong phiên giao dịch ngoài giờ.
Bối cảnh thị trường: Thị trường Mỹ đang nín thở chờ cuộc bầu cử giữa nhiệm kỳ hôm nay và dữ liệu việc làm trong tuần này, nên chỉ vượt dự báo thôi chưa đủ để vực cổ phiếu dậy giữa tâm lý thận trọng.
Điều tôi đang theo dõi: khoảng trống đằng sau kết quả vượt dự báo này — tổng giá trị hợp đồng mới chỉ tăng 6% so với cùng kỳ, lên 2,918 tỷ USD, sau khi tăng 49% trong Q2; hợp đồng thương mại mới tại Mỹ chỉ tăng 11%. Câu hỏi là: doanh thu có thể tiếp tục tăng gần gấp đôi nếu cỗ máy tạo hợp đồng mới đang chậm lại không?
Quan điểm của tôi: đây là bằng chứng cho thấy chi tiêu AI của doanh nghiệp là có thật — mảng thương mại hiện là động lực chính của Palantir, không còn là chính phủ. Nhưng thị trường định giá tương lai chứ không phải quá khứ; đà chậm lại của hợp đồng là lý do chính đáng để thận trọng, chứ không phải để hoảng loạn.
Theo mọi người, thị trường đánh giá đúng sự chậm lại của hợp đồng, hay đang phản ứng thái quá trước một quý thực sự bùng nổ?
Đây là phân tích của tôi, không phải lời khuyên tài chính — hãy luôn tự nghiên cứu.
#Palantir #SahamUSA
Sự thật: Palantir công bố kết quả Q3 2026 vào ngày 2/11, sau khi thị trường Mỹ đóng cửa (Morningstar/Dow Jones, Invezz): doanh thu 2,313 tỷ USD, tăng 96% so với cùng kỳ năm ngoái và cao hơn dự báo 2,18 tỷ USD; EPS điều chỉnh đạt 0,44 USD so với dự báo 0,41 USD. Cột mốc đáng chú ý: doanh thu thương mại tại Mỹ đạt 984 triệu USD (+148%), lần đầu vượt doanh thu từ chính phủ Mỹ là 953 triệu USD (+96%). Dự báo năm 2026 được nâng lên 8,53 tỷ USD, còn dự báo Q4 là 2,649–2,653 tỷ USD so với mức kỳ vọng 2,46 tỷ USD. Thế nhưng cổ phiếu lại suy yếu trong phiên giao dịch ngoài giờ.
Bối cảnh thị trường: Thị trường Mỹ đang nín thở chờ cuộc bầu cử giữa nhiệm kỳ hôm nay và dữ liệu việc làm trong tuần này, nên chỉ vượt dự báo thôi chưa đủ để vực cổ phiếu dậy giữa tâm lý thận trọng.
Điều tôi đang theo dõi: khoảng trống đằng sau kết quả vượt dự báo này — tổng giá trị hợp đồng mới chỉ tăng 6% so với cùng kỳ, lên 2,918 tỷ USD, sau khi tăng 49% trong Q2; hợp đồng thương mại mới tại Mỹ chỉ tăng 11%. Câu hỏi là: doanh thu có thể tiếp tục tăng gần gấp đôi nếu cỗ máy tạo hợp đồng mới đang chậm lại không?
Quan điểm của tôi: đây là bằng chứng cho thấy chi tiêu AI của doanh nghiệp là có thật — mảng thương mại hiện là động lực chính của Palantir, không còn là chính phủ. Nhưng thị trường định giá tương lai chứ không phải quá khứ; đà chậm lại của hợp đồng là lý do chính đáng để thận trọng, chứ không phải để hoảng loạn.
Theo mọi người, thị trường đánh giá đúng sự chậm lại của hợp đồng, hay đang phản ứng thái quá trước một quý thực sự bùng nổ?
Đây là phân tích của tôi, không phải lời khuyên tài chính — hãy luôn tự nghiên cứu.
#Palantir #SahamUSA
79
·
--
Xem bản dịch
Palantir hampir gandakan pendapatan — tapi pasar justru menyorot satu angka yang melambat.
Fakta: laporan Q3 2026 (rilis Senin malam AS, 2 Nov): pendapatan $2,313 miliar, naik 96% dari tahun lalu, di atas ekspektasi $2,18 miliar; EPS disesuaikan $0,44 vs $0,41 (data LSEG, dikutip CNBC dan sejumlah media). Komersial AS $984 juta (+148%) untuk pertama kalinya menyalip pemerintah AS $953 juta (+96%). Panduan 2026 dinaikkan ke $8,530–8,534 miliar dari $8,150–8,158 miliar, dan Q4 dipatok $2,649–2,653 miliar. Sisi yang diperhatikan pasar: total nilai kontrak baru hanya $2,92 miliar (+6% YoY), jauh melambat dari +49% di Q2. Saham PLTR sendiri sudah turun 3,13% ke $178,34 di sesi reguler Senin.
Konteks pasar: S&P 500 turun 0,51% ke 7.541,40 dan Nasdaq turun 1,07% ke 25.164,32, sementara Dow justru naik 0,41% — rotasi keluar dari teknologi dan AI. Sektor teknologi turun 2,66% dan indeks semikonduktor turun 3,37%.
Yang aku pantau: apakah reaksi awal after-hours bertahan saat sesi reguler Selasa dibuka, dan apakah nilai kontrak kembali mempercepat di Q4 — karena pendapatan hari ini sebagian besar berasal dari kontrak lama yang dikerjakan.
Opiniku: laporan ini membuktikan permintaan AI korporat itu nyata, tapi pasar kini menagih bukti replenishment: kontrak baru harus mengejar pendapatan, kalau tidak valuasi yang menanggung bebannya. Buat kripto, yang relevan adalah selera risiko yang sama — saham AI yang beat saja tidak otomatis dirayakan saat pasar mempertanyakan pembiayaan belanja AI.
Ini analisisku, bukan nasihat finansial — DYOR selalu.
Menurut kalian, yang lebih menentukan nasib PLTR ke depan: panduan yang dinaikkan, atau kontrak baru yang melambat?
#Palantir #Earnings #SahamUSA
Palantir hampir gandakan pendapatan — tapi pasar justru menyorot satu angka yang melambat.
Fakta: laporan Q3 2026 (rilis Senin malam AS, 2 Nov): pendapatan $2,313 miliar, naik 96% dari tahun lalu, di atas ekspektasi $2,18 miliar; EPS disesuaikan $0,44 vs $0,41 (data LSEG, dikutip CNBC dan sejumlah media). Komersial AS $984 juta (+148%) untuk pertama kalinya menyalip pemerintah AS $953 juta (+96%). Panduan 2026 dinaikkan ke $8,530–8,534 miliar dari $8,150–8,158 miliar, dan Q4 dipatok $2,649–2,653 miliar. Sisi yang diperhatikan pasar: total nilai kontrak baru hanya $2,92 miliar (+6% YoY), jauh melambat dari +49% di Q2. Saham PLTR sendiri sudah turun 3,13% ke $178,34 di sesi reguler Senin.
Konteks pasar: S&P 500 turun 0,51% ke 7.541,40 dan Nasdaq turun 1,07% ke 25.164,32, sementara Dow justru naik 0,41% — rotasi keluar dari teknologi dan AI. Sektor teknologi turun 2,66% dan indeks semikonduktor turun 3,37%.
Yang aku pantau: apakah reaksi awal after-hours bertahan saat sesi reguler Selasa dibuka, dan apakah nilai kontrak kembali mempercepat di Q4 — karena pendapatan hari ini sebagian besar berasal dari kontrak lama yang dikerjakan.
Opiniku: laporan ini membuktikan permintaan AI korporat itu nyata, tapi pasar kini menagih bukti replenishment: kontrak baru harus mengejar pendapatan, kalau tidak valuasi yang menanggung bebannya. Buat kripto, yang relevan adalah selera risiko yang sama — saham AI yang beat saja tidak otomatis dirayakan saat pasar mempertanyakan pembiayaan belanja AI.
Ini analisisku, bukan nasihat finansial — DYOR selalu.
Menurut kalian, yang lebih menentukan nasib PLTR ke depan: panduan yang dinaikkan, atau kontrak baru yang melambat?
#Palantir #Earnings #SahamUSA
Fakta: laporan Q3 2026 (rilis Senin malam AS, 2 Nov): pendapatan $2,313 miliar, naik 96% dari tahun lalu, di atas ekspektasi $2,18 miliar; EPS disesuaikan $0,44 vs $0,41 (data LSEG, dikutip CNBC dan sejumlah media). Komersial AS $984 juta (+148%) untuk pertama kalinya menyalip pemerintah AS $953 juta (+96%). Panduan 2026 dinaikkan ke $8,530–8,534 miliar dari $8,150–8,158 miliar, dan Q4 dipatok $2,649–2,653 miliar. Sisi yang diperhatikan pasar: total nilai kontrak baru hanya $2,92 miliar (+6% YoY), jauh melambat dari +49% di Q2. Saham PLTR sendiri sudah turun 3,13% ke $178,34 di sesi reguler Senin.
Konteks pasar: S&P 500 turun 0,51% ke 7.541,40 dan Nasdaq turun 1,07% ke 25.164,32, sementara Dow justru naik 0,41% — rotasi keluar dari teknologi dan AI. Sektor teknologi turun 2,66% dan indeks semikonduktor turun 3,37%.
Yang aku pantau: apakah reaksi awal after-hours bertahan saat sesi reguler Selasa dibuka, dan apakah nilai kontrak kembali mempercepat di Q4 — karena pendapatan hari ini sebagian besar berasal dari kontrak lama yang dikerjakan.
Opiniku: laporan ini membuktikan permintaan AI korporat itu nyata, tapi pasar kini menagih bukti replenishment: kontrak baru harus mengejar pendapatan, kalau tidak valuasi yang menanggung bebannya. Buat kripto, yang relevan adalah selera risiko yang sama — saham AI yang beat saja tidak otomatis dirayakan saat pasar mempertanyakan pembiayaan belanja AI.
Ini analisisku, bukan nasihat finansial — DYOR selalu.
Menurut kalian, yang lebih menentukan nasib PLTR ke depan: panduan yang dinaikkan, atau kontrak baru yang melambat?
#Palantir #Earnings #SahamUSA
110
·
--
Xem bản dịch
Palantir同晚出成绩,盯的不是beat是指引同一天盘后,Palantir 也交卷。
公司自己给的三季营收指引大概21.60到21.64亿美金;街上还想再高一点,EPS口径大约0.41。上季营收同比大约+93%到19.35亿,美国商业客户一季涨大约149%到7.64亿——这才是它被捧成“AI真能落地赚钱”样本的原因。
可估值一直贵。周五已经先跌了大约6%,收在184附近。期权在给大约11%到13%的单日波动定价。beat大概已经写进价格里了;真正能动盘的,是全年指引还会不会再上调一次。
我看三件事:美国商业增速还敢不敢维持三位数,全年口径有没有再抬,费用扩张说得清不清楚。硬件和云这周都挨打,软件端要是也软,整条AI线一起喘。
苹果看消费,Palantir看企业。周一晚上两份答卷一起看,这周科技基调大概就定了。
以上内容仅供参考,不构成投资建议。
关注我哈哈哈
#Palantir #AI #美股
Palantir同晚出成绩,盯的不是beat是指引
同一天盘后,Palantir 也交卷。
公司自己给的三季营收指引大概21.60到21.64亿美金;街上还想再高一点,EPS口径大约0.41。上季营收同比大约+93%到19.35亿,美国商业客户一季涨大约149%到7.64亿——这才是它被捧成“AI真能落地赚钱”样本的原因。
可估值一直贵。周五已经先跌了大约6%,收在184附近。期权在给大约11%到13%的单日波动定价。beat大概已经写进价格里了;真正能动盘的,是全年指引还会不会再上调一次。
我看三件事:美国商业增速还敢不敢维持三位数,全年口径有没有再抬,费用扩张说得清不清楚。硬件和云这周都挨打,软件端要是也软,整条AI线一起喘。
苹果看消费,Palantir看企业。周一晚上两份答卷一起看,这周科技基调大概就定了。
以上内容仅供参考,不构成投资建议。
关注我哈哈哈
#Palantir #AI #美股
公司自己给的三季营收指引大概21.60到21.64亿美金;街上还想再高一点,EPS口径大约0.41。上季营收同比大约+93%到19.35亿,美国商业客户一季涨大约149%到7.64亿——这才是它被捧成“AI真能落地赚钱”样本的原因。
可估值一直贵。周五已经先跌了大约6%,收在184附近。期权在给大约11%到13%的单日波动定价。beat大概已经写进价格里了;真正能动盘的,是全年指引还会不会再上调一次。
我看三件事:美国商业增速还敢不敢维持三位数,全年口径有没有再抬,费用扩张说得清不清楚。硬件和云这周都挨打,软件端要是也软,整条AI线一起喘。
苹果看消费,Palantir看企业。周一晚上两份答卷一起看,这周科技基调大概就定了。
以上内容仅供参考,不构成投资建议。
关注我哈哈哈
#Palantir #AI #美股
5
·
--
Palantir và Apple công bố kết quả kinh doanh cùng một tốiSau khi thị trường đóng cửa hôm thứ Hai, Palantir sẽ công bố kết quả kinh doanh cùng tối với Apple.
Vì sao lại nhắc riêng đến Palantir? Vì đây là một trong những đại diện tiêu biểu nhất của mảng “phần mềm” trong làn sóng AI lần này. Các ông lớn đang bán công cụ và xây dựng trung tâm dữ liệu; Palantir là một trong số ít công ty có thể chứng minh rằng “AI thực sự có thể được triển khai và tạo ra lợi nhuận trong doanh nghiệp”.
Tâm lý thị trường tuần này là: chi phí cho AI quá lớn, thời gian thu hồi vốn lại quá lâu. Cổ phiếu phần cứng và các nhà cung cấp dịch vụ đám mây đã trải qua một đợt giảm giá. Vào lúc này, nếu Palantir công bố mức tăng trưởng mạnh ở nhóm khách hàng doanh nghiệp, điều đó sẽ cho thị trường thấy rằng “khách hàng cuối thực sự đang sử dụng và trả tiền”, tiếp thêm động lực cho toàn bộ lĩnh vực AI.
Palantir và Apple công bố kết quả kinh doanh cùng một tối
Sau khi thị trường đóng cửa hôm thứ Hai, Palantir sẽ công bố kết quả kinh doanh cùng tối với Apple.
Vì sao lại nhắc riêng đến Palantir? Vì đây là một trong những đại diện tiêu biểu nhất của mảng “phần mềm” trong làn sóng AI lần này. Các ông lớn đang bán công cụ và xây dựng trung tâm dữ liệu; Palantir là một trong số ít công ty có thể chứng minh rằng “AI thực sự có thể được triển khai và tạo ra lợi nhuận trong doanh nghiệp”.
Tâm lý thị trường tuần này là: chi phí cho AI quá lớn, thời gian thu hồi vốn lại quá lâu. Cổ phiếu phần cứng và các nhà cung cấp dịch vụ đám mây đã trải qua một đợt giảm giá. Vào lúc này, nếu Palantir công bố mức tăng trưởng mạnh ở nhóm khách hàng doanh nghiệp, điều đó sẽ cho thị trường thấy rằng “khách hàng cuối thực sự đang sử dụng và trả tiền”, tiếp thêm động lực cho toàn bộ lĩnh vực AI.
Vì sao lại nhắc riêng đến Palantir? Vì đây là một trong những đại diện tiêu biểu nhất của mảng “phần mềm” trong làn sóng AI lần này. Các ông lớn đang bán công cụ và xây dựng trung tâm dữ liệu; Palantir là một trong số ít công ty có thể chứng minh rằng “AI thực sự có thể được triển khai và tạo ra lợi nhuận trong doanh nghiệp”.
Tâm lý thị trường tuần này là: chi phí cho AI quá lớn, thời gian thu hồi vốn lại quá lâu. Cổ phiếu phần cứng và các nhà cung cấp dịch vụ đám mây đã trải qua một đợt giảm giá. Vào lúc này, nếu Palantir công bố mức tăng trưởng mạnh ở nhóm khách hàng doanh nghiệp, điều đó sẽ cho thị trường thấy rằng “khách hàng cuối thực sự đang sử dụng và trả tiền”, tiếp thêm động lực cho toàn bộ lĩnh vực AI.
3
·
--
📊Palantir(PLTR):Công bố kết quả sau phiên thứ Hai, thước đo nhiệt độ cho câu chuyện AI
Cổ phiếu công nghệ bị bán tháo dữ dội hôm thứ Sáu; PLTR giảm theo 6,27%, đóng cửa ở mức 184,11 USD, thủng đường trung bình động 50 ngày (khoảng 186,9 USD), giảm khoảng 14% so với đỉnh 52 tuần là 212,94 USD. Công ty sẽ công bố kết quả Q3 sau phiên giao dịch Mỹ hôm thứ Hai (rạng sáng thứ Ba theo giờ Bắc Kinh)—thời điểm rất vừa vặn.
Kỳ vọng của thị trường (đã đối chiếu nhiều nguồn vào sáng 11-1): EPS điều chỉnh 0,41 USD (so với 0,21 USD cùng kỳ năm ngoái, gần gấp đôi), doanh thu 2,18 tỷ USD (tăng 85% so với cùng kỳ). Lưu ý: dự báo riêng của công ty cho Q3 là 2,160–2,164 tỷ USD, chỉ thấp hơn kỳ vọng một chút—thị trường đã tính sẵn khả năng vượt dự báo.
Bài kiểm tra thực sự gồm hai phần: ① Liệu công ty có thể nâng dự báo thêm nữa không. Trong lần công bố kết quả trước, công ty đã nâng dự báo cả năm thêm 500 triệu USD (lên 8,15–8,158 tỷ USD), khiến cổ phiếu tăng 29,5% vào ngày hôm sau; tính ngược từ điểm giữa dự báo Q3, Q4 phải đạt khoảng 2,42 tỷ USD mới hoàn thành dự báo cả năm. ② Mảng thương mại tại Mỹ có thể tiếp tục duy trì tốc độ tăng trưởng cực cao ≥140% hay không; dự báo doanh thu thương mại cả năm tại Mỹ là từ 3,424 tỷ USD trở lên (tăng ít nhất 134%).
Thị trường quyền chọn đã định giá mức biến động: tổ hợp giá thực hiện ngang bằng đáo hạn ngày 11-6 hàm ý mức biến động ±13,3% (khoảng ±24,5 USD)—đặt cược vào biên độ biến động, không phải chiều hướng.
Giới phân tích chia rẽ: Goldman Sachs nâng mức đánh giá từ trung lập lên mua vào ngày 10-26 (giá mục tiêu 230 USD); Rosenblatt khuyến nghị mua với giá mục tiêu 260 USD (cao nhất Phố Wall); JPMorgan lần đầu đưa ra đánh giá, khuyến nghị tăng tỷ trọng với giá mục tiêu 262 USD và đưa cổ phiếu vào danh sách Positive Catalyst Watch. Nhưng RBC vẫn giữ khuyến nghị bán, giá mục tiêu 90 USD, cho rằng tỷ lệ rủi ro/lợi nhuận nghiêng về phía bất lợi. Đồng thuận đánh giá là Moderate Buy (khoảng 18 mua, 4 giữ, 2 bán), giá mục tiêu trung bình khoảng 218 USD, tương đương dư địa tăng khoảng 18%.
Quan điểm của tôi: Cây nến giảm mạnh hôm thứ Sáu xuất phát từ nỗi lo về khả năng sinh lời của AI (Intel giảm 29%, Amazon và Alphabet lần lượt gây thất vọng) cộng với mức định giá vốn đã cao. P/E dự phóng của PLTR gần 90 lần, P/E 12 tháng gần nhất khoảng 156 lần; chỉ vượt dự báo là chưa đủ—phải vừa vượt dự báo, vừa nâng hướng dẫn, vừa tiếp tục chuỗi tăng trưởng tốc độ cao kéo dài 13 quý. Thiếu bất kỳ yếu tố nào trong ba yếu tố này, cổ phiếu đều có thể bị bán tháo. Vùng 186 USD là hỗ trợ phía dưới; nếu thủng, có thể lùi về 165 USD. Chỉ khi vượt 210 USD mới có thể xem là xu hướng tăng được khởi động lại. Nếu muốn đầu cơ, hãy thể hiện quan điểm bằng công cụ biến động, đừng dốc toàn lực cược một chiều.
Rủi ro: Biến động hàm ý của quyền chọn thể hiện “biên độ”, không phải chiều hướng; chi tiêu vốn cho AI không đạt kỳ vọng có thể kéo giảm định giá trên toàn chuỗi; ngay sau báo cáo tài chính là bầu cử giữa kỳ (11-3), cuộc họp lãi suất của Anh (11-5) và báo cáo việc làm phi nông nghiệp (11-6)—các sự kiện vĩ mô có thể khuếch đại biến động.
$PLTR $NVDA $AMD
#Palantir #财报季 #AI算力 #科技股 #Định giá quyền chọn
Nghiên cứu cá nhân, không cấu thành lời khuyên đầu tư.
📊Palantir(PLTR):Công bố kết quả sau phiên thứ Hai, thước đo nhiệt độ cho câu chuyện AI
Cổ phiếu công nghệ bị bán tháo dữ dội hôm thứ Sáu; PLTR giảm theo 6,27%, đóng cửa ở mức 184,11 USD, thủng đường trung bình động 50 ngày (khoảng 186,9 USD), giảm khoảng 14% so với đỉnh 52 tuần là 212,94 USD. Công ty sẽ công bố kết quả Q3 sau phiên giao dịch Mỹ hôm thứ Hai (rạng sáng thứ Ba theo giờ Bắc Kinh)—thời điểm rất vừa vặn.
Kỳ vọng của thị trường (đã đối chiếu nhiều nguồn vào sáng 11-1): EPS điều chỉnh 0,41 USD (so với 0,21 USD cùng kỳ năm ngoái, gần gấp đôi), doanh thu 2,18 tỷ USD (tăng 85% so với cùng kỳ). Lưu ý: dự báo riêng của công ty cho Q3 là 2,160–2,164 tỷ USD, chỉ thấp hơn kỳ vọng một chút—thị trường đã tính sẵn khả năng vượt dự báo.
Bài kiểm tra thực sự gồm hai phần: ① Liệu công ty có thể nâng dự báo thêm nữa không. Trong lần công bố kết quả trước, công ty đã nâng dự báo cả năm thêm 500 triệu USD (lên 8,15–8,158 tỷ USD), khiến cổ phiếu tăng 29,5% vào ngày hôm sau; tính ngược từ điểm giữa dự báo Q3, Q4 phải đạt khoảng 2,42 tỷ USD mới hoàn thành dự báo cả năm. ② Mảng thương mại tại Mỹ có thể tiếp tục duy trì tốc độ tăng trưởng cực cao ≥140% hay không; dự báo doanh thu thương mại cả năm tại Mỹ là từ 3,424 tỷ USD trở lên (tăng ít nhất 134%).
Thị trường quyền chọn đã định giá mức biến động: tổ hợp giá thực hiện ngang bằng đáo hạn ngày 11-6 hàm ý mức biến động ±13,3% (khoảng ±24,5 USD)—đặt cược vào biên độ biến động, không phải chiều hướng.
Giới phân tích chia rẽ: Goldman Sachs nâng mức đánh giá từ trung lập lên mua vào ngày 10-26 (giá mục tiêu 230 USD); Rosenblatt khuyến nghị mua với giá mục tiêu 260 USD (cao nhất Phố Wall); JPMorgan lần đầu đưa ra đánh giá, khuyến nghị tăng tỷ trọng với giá mục tiêu 262 USD và đưa cổ phiếu vào danh sách Positive Catalyst Watch. Nhưng RBC vẫn giữ khuyến nghị bán, giá mục tiêu 90 USD, cho rằng tỷ lệ rủi ro/lợi nhuận nghiêng về phía bất lợi. Đồng thuận đánh giá là Moderate Buy (khoảng 18 mua, 4 giữ, 2 bán), giá mục tiêu trung bình khoảng 218 USD, tương đương dư địa tăng khoảng 18%.
Quan điểm của tôi: Cây nến giảm mạnh hôm thứ Sáu xuất phát từ nỗi lo về khả năng sinh lời của AI (Intel giảm 29%, Amazon và Alphabet lần lượt gây thất vọng) cộng với mức định giá vốn đã cao. P/E dự phóng của PLTR gần 90 lần, P/E 12 tháng gần nhất khoảng 156 lần; chỉ vượt dự báo là chưa đủ—phải vừa vượt dự báo, vừa nâng hướng dẫn, vừa tiếp tục chuỗi tăng trưởng tốc độ cao kéo dài 13 quý. Thiếu bất kỳ yếu tố nào trong ba yếu tố này, cổ phiếu đều có thể bị bán tháo. Vùng 186 USD là hỗ trợ phía dưới; nếu thủng, có thể lùi về 165 USD. Chỉ khi vượt 210 USD mới có thể xem là xu hướng tăng được khởi động lại. Nếu muốn đầu cơ, hãy thể hiện quan điểm bằng công cụ biến động, đừng dốc toàn lực cược một chiều.
Rủi ro: Biến động hàm ý của quyền chọn thể hiện “biên độ”, không phải chiều hướng; chi tiêu vốn cho AI không đạt kỳ vọng có thể kéo giảm định giá trên toàn chuỗi; ngay sau báo cáo tài chính là bầu cử giữa kỳ (11-3), cuộc họp lãi suất của Anh (11-5) và báo cáo việc làm phi nông nghiệp (11-6)—các sự kiện vĩ mô có thể khuếch đại biến động.
$PLTR $NVDA $AMD
#Palantir #财报季 #AI算力 #科技股 #Định giá quyền chọn
Nghiên cứu cá nhân, không cấu thành lời khuyên đầu tư.
Cổ phiếu công nghệ bị bán tháo dữ dội hôm thứ Sáu; PLTR giảm theo 6,27%, đóng cửa ở mức 184,11 USD, thủng đường trung bình động 50 ngày (khoảng 186,9 USD), giảm khoảng 14% so với đỉnh 52 tuần là 212,94 USD. Công ty sẽ công bố kết quả Q3 sau phiên giao dịch Mỹ hôm thứ Hai (rạng sáng thứ Ba theo giờ Bắc Kinh)—thời điểm rất vừa vặn.
Kỳ vọng của thị trường (đã đối chiếu nhiều nguồn vào sáng 11-1): EPS điều chỉnh 0,41 USD (so với 0,21 USD cùng kỳ năm ngoái, gần gấp đôi), doanh thu 2,18 tỷ USD (tăng 85% so với cùng kỳ). Lưu ý: dự báo riêng của công ty cho Q3 là 2,160–2,164 tỷ USD, chỉ thấp hơn kỳ vọng một chút—thị trường đã tính sẵn khả năng vượt dự báo.
Bài kiểm tra thực sự gồm hai phần: ① Liệu công ty có thể nâng dự báo thêm nữa không. Trong lần công bố kết quả trước, công ty đã nâng dự báo cả năm thêm 500 triệu USD (lên 8,15–8,158 tỷ USD), khiến cổ phiếu tăng 29,5% vào ngày hôm sau; tính ngược từ điểm giữa dự báo Q3, Q4 phải đạt khoảng 2,42 tỷ USD mới hoàn thành dự báo cả năm. ② Mảng thương mại tại Mỹ có thể tiếp tục duy trì tốc độ tăng trưởng cực cao ≥140% hay không; dự báo doanh thu thương mại cả năm tại Mỹ là từ 3,424 tỷ USD trở lên (tăng ít nhất 134%).
Thị trường quyền chọn đã định giá mức biến động: tổ hợp giá thực hiện ngang bằng đáo hạn ngày 11-6 hàm ý mức biến động ±13,3% (khoảng ±24,5 USD)—đặt cược vào biên độ biến động, không phải chiều hướng.
Giới phân tích chia rẽ: Goldman Sachs nâng mức đánh giá từ trung lập lên mua vào ngày 10-26 (giá mục tiêu 230 USD); Rosenblatt khuyến nghị mua với giá mục tiêu 260 USD (cao nhất Phố Wall); JPMorgan lần đầu đưa ra đánh giá, khuyến nghị tăng tỷ trọng với giá mục tiêu 262 USD và đưa cổ phiếu vào danh sách Positive Catalyst Watch. Nhưng RBC vẫn giữ khuyến nghị bán, giá mục tiêu 90 USD, cho rằng tỷ lệ rủi ro/lợi nhuận nghiêng về phía bất lợi. Đồng thuận đánh giá là Moderate Buy (khoảng 18 mua, 4 giữ, 2 bán), giá mục tiêu trung bình khoảng 218 USD, tương đương dư địa tăng khoảng 18%.
Quan điểm của tôi: Cây nến giảm mạnh hôm thứ Sáu xuất phát từ nỗi lo về khả năng sinh lời của AI (Intel giảm 29%, Amazon và Alphabet lần lượt gây thất vọng) cộng với mức định giá vốn đã cao. P/E dự phóng của PLTR gần 90 lần, P/E 12 tháng gần nhất khoảng 156 lần; chỉ vượt dự báo là chưa đủ—phải vừa vượt dự báo, vừa nâng hướng dẫn, vừa tiếp tục chuỗi tăng trưởng tốc độ cao kéo dài 13 quý. Thiếu bất kỳ yếu tố nào trong ba yếu tố này, cổ phiếu đều có thể bị bán tháo. Vùng 186 USD là hỗ trợ phía dưới; nếu thủng, có thể lùi về 165 USD. Chỉ khi vượt 210 USD mới có thể xem là xu hướng tăng được khởi động lại. Nếu muốn đầu cơ, hãy thể hiện quan điểm bằng công cụ biến động, đừng dốc toàn lực cược một chiều.
Rủi ro: Biến động hàm ý của quyền chọn thể hiện “biên độ”, không phải chiều hướng; chi tiêu vốn cho AI không đạt kỳ vọng có thể kéo giảm định giá trên toàn chuỗi; ngay sau báo cáo tài chính là bầu cử giữa kỳ (11-3), cuộc họp lãi suất của Anh (11-5) và báo cáo việc làm phi nông nghiệp (11-6)—các sự kiện vĩ mô có thể khuếch đại biến động.
$PLTR $NVDA $AMD
#Palantir #财报季 #AI算力 #科技股 #Định giá quyền chọn
Nghiên cứu cá nhân, không cấu thành lời khuyên đầu tư.
279
·
--
Giảm giá
📉 THỊ TRƯỜNG TRUYỀN THỐNG: PALANTIR GIẢM 6,27% TRƯỚC NGÀY CÔNG BỐ KẾT QUẢ KINH DOANH, CHỊU ÁP LỰC TỪ AI 🤖📊
Làn sóng né tránh rủi ro trong lĩnh vực trí tuệ nhân tạo tiếp tục tác động đến các cổ phiếu có hiệu suất cao. Palantir (PLTR) ghi nhận mức giảm trong phiên đóng cửa gần nhất, trong bối cảnh thị trường theo dõi sát sao trước khi công ty công bố kết quả kinh doanh.
📌 CÁC SỐ LIỆU CHÍNH VỀ DIỄN BIẾN:
1️⃣ Định giá giảm: Cổ phiếu Palantir giảm 6,27% trong phiên giao dịch. 2️⃣ Ảnh hưởng lan rộng trong ngành: Cổ phiếu này giảm theo đà điều chỉnh trên diện rộng, ảnh hưởng đến nhóm công ty tập trung vào trí tuệ nhân tạo. 3️⃣ Kỳ vọng về kết quả kinh doanh: Đà giảm diễn ra chỉ vài ngày trước khi công ty chính thức công bố báo cáo tài chính, dự kiến vào ngày 2 tháng 11 tới.
💡 PHÂN TÍCH ALEXANDRE 8: Các tài sản có tiềm năng tăng trưởng cao và tập trung vào công nghệ tiên tiến thường biến động mạnh trong những giai đoạn điều chỉnh kinh tế vĩ mô và trước khi công bố báo cáo tài chính. Việc các báo cáo tài chính quan trọng sắp được công bố khiến thị trường đặt ra yêu cầu cao hơn về biên lợi nhuận và lợi nhuận ổn định. Trong hệ sinh thái tiền mã hóa, quản trị rủi ro và theo dõi lịch trình các sự kiện kinh tế vĩ mô là yếu tố thiết yếu để tránh bẫy đòn bẩy. Đánh giá tỉnh táo, dữ liệu thực tế, không phỏng đoán. (DYOR) 🔐
📌 Góc nhìn vĩ mô, phân tích kỹ thuật nghiêm túc và thông tin thị trường mỗi ngày. Nếu bạn muốn theo dõi hệ sinh thái một cách chuyên sâu, hãy nhấn THEO DÕI ngay!
👇 Bạn định vị thế nào với các tài sản có hiệu suất cao trước mùa công bố báo cáo tài chính và những biến động vĩ mô? Hãy để lại bình luận! 👇💬
#Write2Earn
#BinanceSquare
#Palantir
#ArtificialIntelligence
#Earnings
📉 THỊ TRƯỜNG TRUYỀN THỐNG: PALANTIR GIẢM 6,27% TRƯỚC NGÀY CÔNG BỐ KẾT QUẢ KINH DOANH, CHỊU ÁP LỰC TỪ AI 🤖📊
Làn sóng né tránh rủi ro trong lĩnh vực trí tuệ nhân tạo tiếp tục tác động đến các cổ phiếu có hiệu suất cao. Palantir (PLTR) ghi nhận mức giảm trong phiên đóng cửa gần nhất, trong bối cảnh thị trường theo dõi sát sao trước khi công ty công bố kết quả kinh doanh.
📌 CÁC SỐ LIỆU CHÍNH VỀ DIỄN BIẾN:
1️⃣ Định giá giảm: Cổ phiếu Palantir giảm 6,27% trong phiên giao dịch. 2️⃣ Ảnh hưởng lan rộng trong ngành: Cổ phiếu này giảm theo đà điều chỉnh trên diện rộng, ảnh hưởng đến nhóm công ty tập trung vào trí tuệ nhân tạo. 3️⃣ Kỳ vọng về kết quả kinh doanh: Đà giảm diễn ra chỉ vài ngày trước khi công ty chính thức công bố báo cáo tài chính, dự kiến vào ngày 2 tháng 11 tới.
💡 PHÂN TÍCH ALEXANDRE 8: Các tài sản có tiềm năng tăng trưởng cao và tập trung vào công nghệ tiên tiến thường biến động mạnh trong những giai đoạn điều chỉnh kinh tế vĩ mô và trước khi công bố báo cáo tài chính. Việc các báo cáo tài chính quan trọng sắp được công bố khiến thị trường đặt ra yêu cầu cao hơn về biên lợi nhuận và lợi nhuận ổn định. Trong hệ sinh thái tiền mã hóa, quản trị rủi ro và theo dõi lịch trình các sự kiện kinh tế vĩ mô là yếu tố thiết yếu để tránh bẫy đòn bẩy. Đánh giá tỉnh táo, dữ liệu thực tế, không phỏng đoán. (DYOR) 🔐
📌 Góc nhìn vĩ mô, phân tích kỹ thuật nghiêm túc và thông tin thị trường mỗi ngày. Nếu bạn muốn theo dõi hệ sinh thái một cách chuyên sâu, hãy nhấn THEO DÕI ngay!
👇 Bạn định vị thế nào với các tài sản có hiệu suất cao trước mùa công bố báo cáo tài chính và những biến động vĩ mô? Hãy để lại bình luận! 👇💬
#Write2Earn
#BinanceSquare
#Palantir
#ArtificialIntelligence
#Earnings
Làn sóng né tránh rủi ro trong lĩnh vực trí tuệ nhân tạo tiếp tục tác động đến các cổ phiếu có hiệu suất cao. Palantir (PLTR) ghi nhận mức giảm trong phiên đóng cửa gần nhất, trong bối cảnh thị trường theo dõi sát sao trước khi công ty công bố kết quả kinh doanh.
📌 CÁC SỐ LIỆU CHÍNH VỀ DIỄN BIẾN:
1️⃣ Định giá giảm: Cổ phiếu Palantir giảm 6,27% trong phiên giao dịch. 2️⃣ Ảnh hưởng lan rộng trong ngành: Cổ phiếu này giảm theo đà điều chỉnh trên diện rộng, ảnh hưởng đến nhóm công ty tập trung vào trí tuệ nhân tạo. 3️⃣ Kỳ vọng về kết quả kinh doanh: Đà giảm diễn ra chỉ vài ngày trước khi công ty chính thức công bố báo cáo tài chính, dự kiến vào ngày 2 tháng 11 tới.
💡 PHÂN TÍCH ALEXANDRE 8: Các tài sản có tiềm năng tăng trưởng cao và tập trung vào công nghệ tiên tiến thường biến động mạnh trong những giai đoạn điều chỉnh kinh tế vĩ mô và trước khi công bố báo cáo tài chính. Việc các báo cáo tài chính quan trọng sắp được công bố khiến thị trường đặt ra yêu cầu cao hơn về biên lợi nhuận và lợi nhuận ổn định. Trong hệ sinh thái tiền mã hóa, quản trị rủi ro và theo dõi lịch trình các sự kiện kinh tế vĩ mô là yếu tố thiết yếu để tránh bẫy đòn bẩy. Đánh giá tỉnh táo, dữ liệu thực tế, không phỏng đoán. (DYOR) 🔐
📌 Góc nhìn vĩ mô, phân tích kỹ thuật nghiêm túc và thông tin thị trường mỗi ngày. Nếu bạn muốn theo dõi hệ sinh thái một cách chuyên sâu, hãy nhấn THEO DÕI ngay!
👇 Bạn định vị thế nào với các tài sản có hiệu suất cao trước mùa công bố báo cáo tài chính và những biến động vĩ mô? Hãy để lại bình luận! 👇💬
#Write2Earn
#BinanceSquare
#Palantir
#ArtificialIntelligence
#Earnings
15
·
--
Palantir PLTR: mắc kẹt ngay trước ngưỡng 200 USD; báo cáo tài chính ngày 2/11 là bài kiểm tra quan trọng nhất trong năm.
Trước tiên, hãy xem vị thế hiện tại: tính đến khi thị trường chứng khoán Mỹ đóng cửa ngày 26/10, PLTR ở mức 198,84 USD, tăng 2,09 USD trong phiên (+1,06%); trong phiên ngày 27/10, cổ phiếu vẫn giằng co quanh mức 199 USD. Biên độ 52 tuần là 106,37–212,94 USD; giá hiện tại cách đỉnh khoảng 7%, vốn hóa thị trường khoảng 460 tỷ USD. Ngưỡng thực sự nằm phía trên: vùng 199,42–200,83 USD là một vùng kháng cự rõ rệt. Nếu vượt qua, giá có thể hướng tới khoảng 213 USD; nếu không trụ vững, trước mắt có thể lùi về vùng khoảng 184 USD.
Vì sao báo cáo lần này đặc biệt quan trọng? Công ty sẽ công bố kết quả quý III sau khi thị trường Mỹ đóng cửa ngày 2/11 (rạng sáng 3/11 theo giờ Bắc Kinh). Công ty dự báo doanh thu đạt 2,160–2,164 tỷ USD và lợi nhuận hoạt động điều chỉnh đạt 1,29–1,30 tỷ USD; thị trường kỳ vọng EPS khoảng 0,41 USD và doanh thu khoảng 2,18 tỷ USD, gần gấp đôi mức 0,21 USD và 1,18 tỷ USD cùng kỳ năm ngoái. Chính kỳ vọng này tạo áp lực: trong quý II, doanh thu đạt 1,94 tỷ USD, tăng 93% so với cùng kỳ; doanh thu thương mại tại Mỹ tăng 149% lên 764 triệu USD, doanh thu chính phủ tăng 90% lên 809 triệu USD, còn EPS 0,41 USD vượt kỳ vọng. Thị trường đã mặc định rằng quý III sẽ lặp lại kịch bản đó.
Phố Wall có thái độ “lạc quan nhưng không dám mua đuổi”: ngày 22/10, Citi duy trì khuyến nghị mua và nâng giá mục tiêu từ 245 USD lên 250 USD; ngày hôm sau, Piper Sandler duy trì khuyến nghị tăng tỷ trọng và nâng giá mục tiêu lên 231 USD. Tuy nhiên, giá mục tiêu đồng thuận chỉ vào khoảng 203–206 USD, về cơ bản không cách xa giá hiện tại. Tâm điểm bất đồng là định giá: P/E khoảng 170 lần, P/E dự phóng khoảng 95 lần, cao hơn nhiều so với Salesforce ở khoảng 22 lần và ServiceNow ở khoảng 96 lần trong nhóm tham chiếu. Tăng trưởng quả thực rất nhanh, nhưng mức giá hiện tại đã tính trước tăng trưởng của vài năm tới. Vì vậy, một số nhà phân tích nói thẳng rằng ngay cả khi số liệu quý III đẹp, cổ phiếu chưa chắc sẽ tăng mạnh; còn nếu tốc độ tăng trưởng chậm lại, dư địa điều chỉnh sẽ không nhỏ. Trong nửa đầu năm nay, cổ phiếu từng giảm khoảng 34%; biến động mạnh là chuyện thường thấy ở mã này.
Luận điểm của tôi: PLTR không phải là “cổ phiếu chủ đề AI”, mà là phép thử xem “AI có thể chuyển hóa thành đơn hàng và lợi nhuận từ khách hàng hay không”. Ngày 2/11, hãy chú ý ba điểm: tốc độ tăng trưởng doanh thu thương mại tại Mỹ có giữ được mức ba chữ số không; các hợp đồng chính phủ có tăng thêm không; và dự báo doanh thu cả năm 2026 (8,15–8,16 tỷ USD) có được nâng lên lần nữa không. Nếu cả ba đều đạt, việc vượt mốc 200 USD mới có thể bền vững; chỉ cần một điểm hụt, mức định giá cao sẽ khiến thị trường phản ứng trước.
Rủi ro: kết quả tài chính thấp hơn kỳ vọng, ngân sách chính phủ biến động, tăng trưởng thương mại chậm lại, nhóm cổ phiếu AI nói chung điều chỉnh và định giá cao bị co hẹp.
$PLTR #Palantir #AI软件 #美股财报 #Phân tích dữ liệu
Nghiên cứu cá nhân, không cấu thành khuyến nghị đầu tư.
Palantir PLTR: mắc kẹt ngay trước ngưỡng 200 USD; báo cáo tài chính ngày 2/11 là bài kiểm tra quan trọng nhất trong năm.
Trước tiên, hãy xem vị thế hiện tại: tính đến khi thị trường chứng khoán Mỹ đóng cửa ngày 26/10, PLTR ở mức 198,84 USD, tăng 2,09 USD trong phiên (+1,06%); trong phiên ngày 27/10, cổ phiếu vẫn giằng co quanh mức 199 USD. Biên độ 52 tuần là 106,37–212,94 USD; giá hiện tại cách đỉnh khoảng 7%, vốn hóa thị trường khoảng 460 tỷ USD. Ngưỡng thực sự nằm phía trên: vùng 199,42–200,83 USD là một vùng kháng cự rõ rệt. Nếu vượt qua, giá có thể hướng tới khoảng 213 USD; nếu không trụ vững, trước mắt có thể lùi về vùng khoảng 184 USD.
Vì sao báo cáo lần này đặc biệt quan trọng? Công ty sẽ công bố kết quả quý III sau khi thị trường Mỹ đóng cửa ngày 2/11 (rạng sáng 3/11 theo giờ Bắc Kinh). Công ty dự báo doanh thu đạt 2,160–2,164 tỷ USD và lợi nhuận hoạt động điều chỉnh đạt 1,29–1,30 tỷ USD; thị trường kỳ vọng EPS khoảng 0,41 USD và doanh thu khoảng 2,18 tỷ USD, gần gấp đôi mức 0,21 USD và 1,18 tỷ USD cùng kỳ năm ngoái. Chính kỳ vọng này tạo áp lực: trong quý II, doanh thu đạt 1,94 tỷ USD, tăng 93% so với cùng kỳ; doanh thu thương mại tại Mỹ tăng 149% lên 764 triệu USD, doanh thu chính phủ tăng 90% lên 809 triệu USD, còn EPS 0,41 USD vượt kỳ vọng. Thị trường đã mặc định rằng quý III sẽ lặp lại kịch bản đó.
Phố Wall có thái độ “lạc quan nhưng không dám mua đuổi”: ngày 22/10, Citi duy trì khuyến nghị mua và nâng giá mục tiêu từ 245 USD lên 250 USD; ngày hôm sau, Piper Sandler duy trì khuyến nghị tăng tỷ trọng và nâng giá mục tiêu lên 231 USD. Tuy nhiên, giá mục tiêu đồng thuận chỉ vào khoảng 203–206 USD, về cơ bản không cách xa giá hiện tại. Tâm điểm bất đồng là định giá: P/E khoảng 170 lần, P/E dự phóng khoảng 95 lần, cao hơn nhiều so với Salesforce ở khoảng 22 lần và ServiceNow ở khoảng 96 lần trong nhóm tham chiếu. Tăng trưởng quả thực rất nhanh, nhưng mức giá hiện tại đã tính trước tăng trưởng của vài năm tới. Vì vậy, một số nhà phân tích nói thẳng rằng ngay cả khi số liệu quý III đẹp, cổ phiếu chưa chắc sẽ tăng mạnh; còn nếu tốc độ tăng trưởng chậm lại, dư địa điều chỉnh sẽ không nhỏ. Trong nửa đầu năm nay, cổ phiếu từng giảm khoảng 34%; biến động mạnh là chuyện thường thấy ở mã này.
Luận điểm của tôi: PLTR không phải là “cổ phiếu chủ đề AI”, mà là phép thử xem “AI có thể chuyển hóa thành đơn hàng và lợi nhuận từ khách hàng hay không”. Ngày 2/11, hãy chú ý ba điểm: tốc độ tăng trưởng doanh thu thương mại tại Mỹ có giữ được mức ba chữ số không; các hợp đồng chính phủ có tăng thêm không; và dự báo doanh thu cả năm 2026 (8,15–8,16 tỷ USD) có được nâng lên lần nữa không. Nếu cả ba đều đạt, việc vượt mốc 200 USD mới có thể bền vững; chỉ cần một điểm hụt, mức định giá cao sẽ khiến thị trường phản ứng trước.
Rủi ro: kết quả tài chính thấp hơn kỳ vọng, ngân sách chính phủ biến động, tăng trưởng thương mại chậm lại, nhóm cổ phiếu AI nói chung điều chỉnh và định giá cao bị co hẹp.
$PLTR #Palantir #AI软件 #美股财报 #Phân tích dữ liệu
Nghiên cứu cá nhân, không cấu thành khuyến nghị đầu tư.
Trước tiên, hãy xem vị thế hiện tại: tính đến khi thị trường chứng khoán Mỹ đóng cửa ngày 26/10, PLTR ở mức 198,84 USD, tăng 2,09 USD trong phiên (+1,06%); trong phiên ngày 27/10, cổ phiếu vẫn giằng co quanh mức 199 USD. Biên độ 52 tuần là 106,37–212,94 USD; giá hiện tại cách đỉnh khoảng 7%, vốn hóa thị trường khoảng 460 tỷ USD. Ngưỡng thực sự nằm phía trên: vùng 199,42–200,83 USD là một vùng kháng cự rõ rệt. Nếu vượt qua, giá có thể hướng tới khoảng 213 USD; nếu không trụ vững, trước mắt có thể lùi về vùng khoảng 184 USD.
Vì sao báo cáo lần này đặc biệt quan trọng? Công ty sẽ công bố kết quả quý III sau khi thị trường Mỹ đóng cửa ngày 2/11 (rạng sáng 3/11 theo giờ Bắc Kinh). Công ty dự báo doanh thu đạt 2,160–2,164 tỷ USD và lợi nhuận hoạt động điều chỉnh đạt 1,29–1,30 tỷ USD; thị trường kỳ vọng EPS khoảng 0,41 USD và doanh thu khoảng 2,18 tỷ USD, gần gấp đôi mức 0,21 USD và 1,18 tỷ USD cùng kỳ năm ngoái. Chính kỳ vọng này tạo áp lực: trong quý II, doanh thu đạt 1,94 tỷ USD, tăng 93% so với cùng kỳ; doanh thu thương mại tại Mỹ tăng 149% lên 764 triệu USD, doanh thu chính phủ tăng 90% lên 809 triệu USD, còn EPS 0,41 USD vượt kỳ vọng. Thị trường đã mặc định rằng quý III sẽ lặp lại kịch bản đó.
Phố Wall có thái độ “lạc quan nhưng không dám mua đuổi”: ngày 22/10, Citi duy trì khuyến nghị mua và nâng giá mục tiêu từ 245 USD lên 250 USD; ngày hôm sau, Piper Sandler duy trì khuyến nghị tăng tỷ trọng và nâng giá mục tiêu lên 231 USD. Tuy nhiên, giá mục tiêu đồng thuận chỉ vào khoảng 203–206 USD, về cơ bản không cách xa giá hiện tại. Tâm điểm bất đồng là định giá: P/E khoảng 170 lần, P/E dự phóng khoảng 95 lần, cao hơn nhiều so với Salesforce ở khoảng 22 lần và ServiceNow ở khoảng 96 lần trong nhóm tham chiếu. Tăng trưởng quả thực rất nhanh, nhưng mức giá hiện tại đã tính trước tăng trưởng của vài năm tới. Vì vậy, một số nhà phân tích nói thẳng rằng ngay cả khi số liệu quý III đẹp, cổ phiếu chưa chắc sẽ tăng mạnh; còn nếu tốc độ tăng trưởng chậm lại, dư địa điều chỉnh sẽ không nhỏ. Trong nửa đầu năm nay, cổ phiếu từng giảm khoảng 34%; biến động mạnh là chuyện thường thấy ở mã này.
Luận điểm của tôi: PLTR không phải là “cổ phiếu chủ đề AI”, mà là phép thử xem “AI có thể chuyển hóa thành đơn hàng và lợi nhuận từ khách hàng hay không”. Ngày 2/11, hãy chú ý ba điểm: tốc độ tăng trưởng doanh thu thương mại tại Mỹ có giữ được mức ba chữ số không; các hợp đồng chính phủ có tăng thêm không; và dự báo doanh thu cả năm 2026 (8,15–8,16 tỷ USD) có được nâng lên lần nữa không. Nếu cả ba đều đạt, việc vượt mốc 200 USD mới có thể bền vững; chỉ cần một điểm hụt, mức định giá cao sẽ khiến thị trường phản ứng trước.
Rủi ro: kết quả tài chính thấp hơn kỳ vọng, ngân sách chính phủ biến động, tăng trưởng thương mại chậm lại, nhóm cổ phiếu AI nói chung điều chỉnh và định giá cao bị co hẹp.
$PLTR #Palantir #AI软件 #美股财报 #Phân tích dữ liệu
Nghiên cứu cá nhân, không cấu thành khuyến nghị đầu tư.
109

·
--
⚡ $PLTR MỞ RA LỢI THẾ PHÒNG THỦ TỐI THƯỢNG THÔNG QUA QUAN HỆ ĐỐI TÁC QUY MÔ LỚN VỚI KNOX SYSTEMS! 🏦
Palantir đang âm thầm xây dựng một trạm thu phí bất khả xâm phạm cho việc ứng dụng phần mềm trong khối liên bang. Bằng cách hợp tác với Knox Systems, $PLTR rút ngắn đáng kể thời gian đạt chứng nhận FedRAMP xuống còn 90 ngày, đưa các nhà cung cấp thương mại trực tiếp vào hạ tầng được chứng nhận của Palantir. 💡
Đây là chiến lược định vị thể chế ở mức xuất sắc nhất—biến những trở ngại quan liêu thành một kênh phân phối độc quyền với tiềm năng doanh thu tăng trưởng kép. 📊 Nguồn vốn thông minh tìm kiếm những lợi thế vận hành mang tính độc quyền, và sự liên kết này củng cố vững chắc vị thế thống lĩnh doanh nghiệp của họ. 💬 Liệu đợt mở rộng liên bang này có kích hoạt làn sóng tích lũy mới từ các tổ chức, hay thị trường đang định giá thấp câu chuyện này? 👇
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro của bạn. 🛡️
🏷️ #PLTR #Palantir #TechMomentum #EnterpriseSoftware
🎯 🦈
⚡ $PLTR MỞ RA LỢI THẾ PHÒNG THỦ TỐI THƯỢNG THÔNG QUA QUAN HỆ ĐỐI TÁC QUY MÔ LỚN VỚI KNOX SYSTEMS! 🏦
Palantir đang âm thầm xây dựng một trạm thu phí bất khả xâm phạm cho việc ứng dụng phần mềm trong khối liên bang. Bằng cách hợp tác với Knox Systems, $PLTR rút ngắn đáng kể thời gian đạt chứng nhận FedRAMP xuống còn 90 ngày, đưa các nhà cung cấp thương mại trực tiếp vào hạ tầng được chứng nhận của Palantir. 💡
Đây là chiến lược định vị thể chế ở mức xuất sắc nhất—biến những trở ngại quan liêu thành một kênh phân phối độc quyền với tiềm năng doanh thu tăng trưởng kép. 📊 Nguồn vốn thông minh tìm kiếm những lợi thế vận hành mang tính độc quyền, và sự liên kết này củng cố vững chắc vị thế thống lĩnh doanh nghiệp của họ. 💬 Liệu đợt mở rộng liên bang này có kích hoạt làn sóng tích lũy mới từ các tổ chức, hay thị trường đang định giá thấp câu chuyện này? 👇
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro của bạn. 🛡️
🏷️ #PLTR #Palantir #TechMomentum #EnterpriseSoftware
🎯 🦈
Palantir đang âm thầm xây dựng một trạm thu phí bất khả xâm phạm cho việc ứng dụng phần mềm trong khối liên bang. Bằng cách hợp tác với Knox Systems, $PLTR rút ngắn đáng kể thời gian đạt chứng nhận FedRAMP xuống còn 90 ngày, đưa các nhà cung cấp thương mại trực tiếp vào hạ tầng được chứng nhận của Palantir. 💡
Đây là chiến lược định vị thể chế ở mức xuất sắc nhất—biến những trở ngại quan liêu thành một kênh phân phối độc quyền với tiềm năng doanh thu tăng trưởng kép. 📊 Nguồn vốn thông minh tìm kiếm những lợi thế vận hành mang tính độc quyền, và sự liên kết này củng cố vững chắc vị thế thống lĩnh doanh nghiệp của họ. 💬 Liệu đợt mở rộng liên bang này có kích hoạt làn sóng tích lũy mới từ các tổ chức, hay thị trường đang định giá thấp câu chuyện này? 👇
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro của bạn. 🛡️
🏷️ #PLTR #Palantir #TechMomentum #EnterpriseSoftware
🎯 🦈
6
#Palantir giảm khoảng 7% vào thứ Sáu, chốt phiên gần mức 186 USD trong bối cảnh đợt bán tháo trên diện rộng trong lĩnh vực công nghệ.
Đà giảm phản ánh khẩu vị rủi ro suy yếu đối với các cổ phiếu AI có định giá cao, chứ không phải do công ty không đạt kỳ vọng về lợi nhuận. Dù hoạt động kinh doanh tiếp tục tăng trưởng mạnh, các nhà đầu tư đang áp dụng những tiêu chuẩn định giá nghiêm ngặt hơn trong bối cảnh chi phí vay tăng cao và còn nhiều nghi vấn về khả năng sinh lời từ đầu tư vào AI.
{spot}(PLTRBUSDT)
Giờ đây, mọi sự chú ý hướng đến kết quả kinh doanh quý tiếp theo, trong đó tăng trưởng doanh thu, biên lợi nhuận và các hợp đồng AI mang lại kết quả rõ rệt sẽ là những yếu tố then chốt để hỗ trợ hệ số định giá cao.
#PLTR #AI #Stocks #CoinVahini
#Palantir giảm khoảng 7% vào thứ Sáu, chốt phiên gần mức 186 USD trong bối cảnh đợt bán tháo trên diện rộng trong lĩnh vực công nghệ.
Đà giảm phản ánh khẩu vị rủi ro suy yếu đối với các cổ phiếu AI có định giá cao, chứ không phải do công ty không đạt kỳ vọng về lợi nhuận. Dù hoạt động kinh doanh tiếp tục tăng trưởng mạnh, các nhà đầu tư đang áp dụng những tiêu chuẩn định giá nghiêm ngặt hơn trong bối cảnh chi phí vay tăng cao và còn nhiều nghi vấn về khả năng sinh lời từ đầu tư vào AI.
Giờ đây, mọi sự chú ý hướng đến kết quả kinh doanh quý tiếp theo, trong đó tăng trưởng doanh thu, biên lợi nhuận và các hợp đồng AI mang lại kết quả rõ rệt sẽ là những yếu tố then chốt để hỗ trợ hệ số định giá cao.
#PLTR #AI #Stocks #CoinVahini
Đà giảm phản ánh khẩu vị rủi ro suy yếu đối với các cổ phiếu AI có định giá cao, chứ không phải do công ty không đạt kỳ vọng về lợi nhuận. Dù hoạt động kinh doanh tiếp tục tăng trưởng mạnh, các nhà đầu tư đang áp dụng những tiêu chuẩn định giá nghiêm ngặt hơn trong bối cảnh chi phí vay tăng cao và còn nhiều nghi vấn về khả năng sinh lời từ đầu tư vào AI.
Giờ đây, mọi sự chú ý hướng đến kết quả kinh doanh quý tiếp theo, trong đó tăng trưởng doanh thu, biên lợi nhuận và các hợp đồng AI mang lại kết quả rõ rệt sẽ là những yếu tố then chốt để hỗ trợ hệ số định giá cao.
#PLTR #AI #Stocks #CoinVahini
101
·
--
13:01|Dữ liệu lịch sử|Cổ phiếu AI Mỹ|PLTR, nếu hồi lên 201.00 nhưng bị chặn thì tiếp tục bán khống; nếu trụ vững thì kịch bản giảm giá mất hiệu lực. Chú ý vùng hỗ trợ 199.60. $PLTR #Palantir
13:01|Dữ liệu lịch sử|Cổ phiếu AI Mỹ|PLTR, nếu hồi lên 201.00 nhưng bị chặn thì tiếp tục bán khống; nếu trụ vững thì kịch bản giảm giá mất hiệu lực. Chú ý vùng hỗ trợ 199.60. $PLTR #Palantir
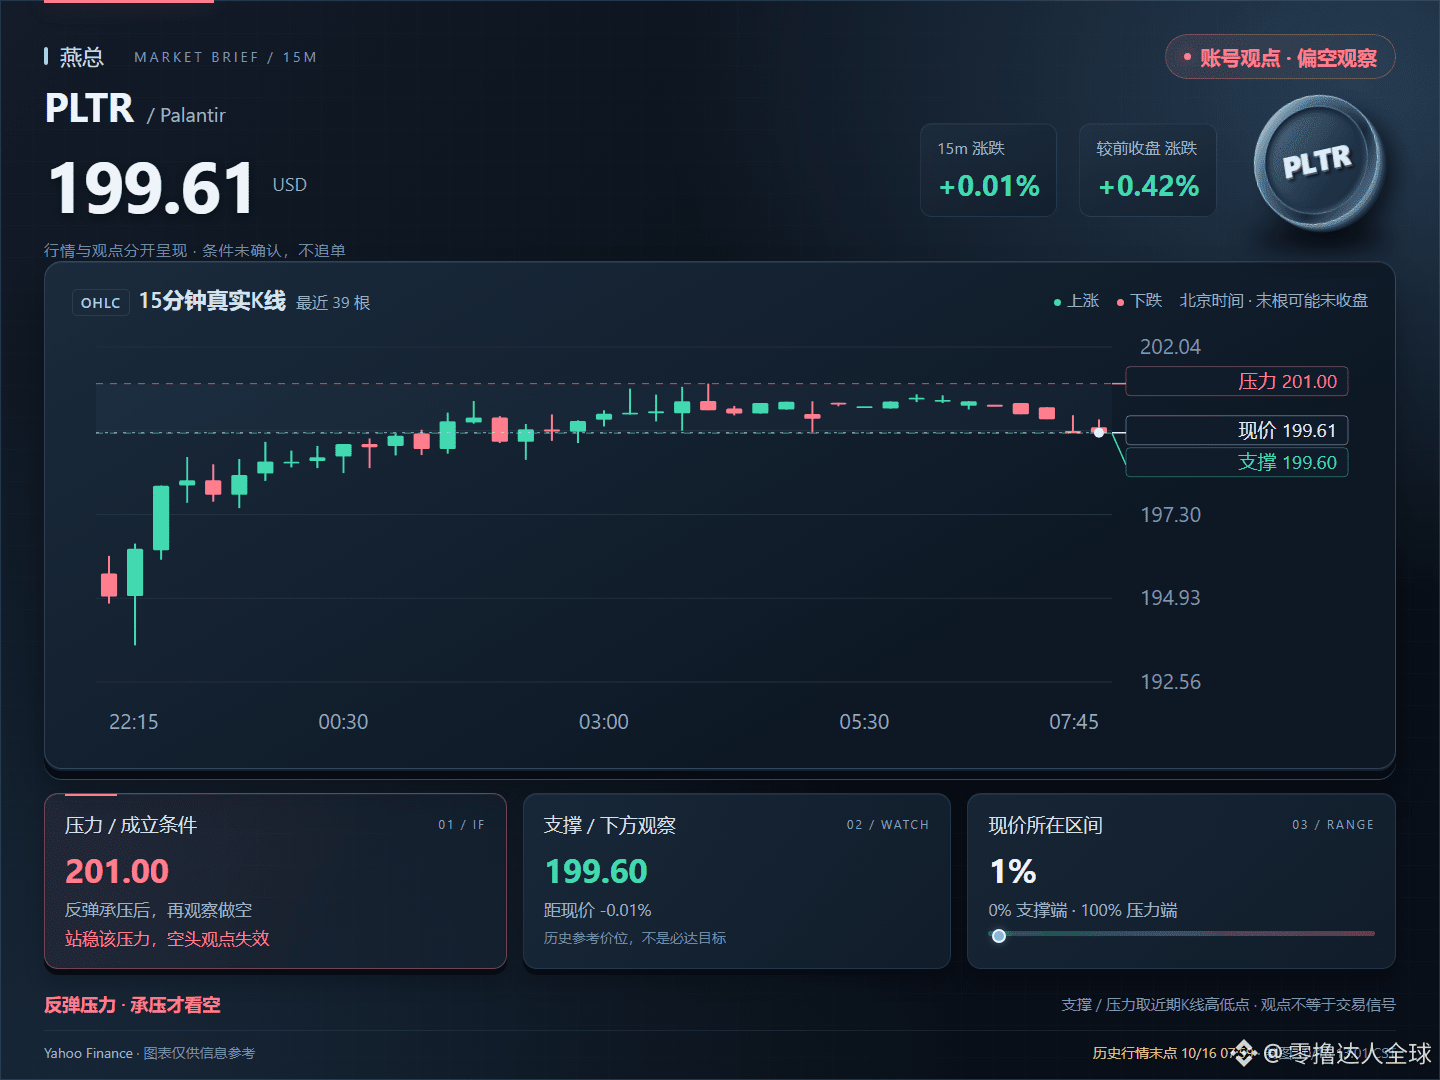
12
·
--
09:12|Diễn biến giá lịch sử|Cổ phiếu Mỹ ứng dụng AI|PLTR, nhịp hồi bị chặn tại 201.10, tiếp tục bán khống; nếu giá trụ vững thì kịch bản giảm giá mất hiệu lực; chú ý vùng hỗ trợ 196.78. $PLTR #Palantir
09:12|Diễn biến giá lịch sử|Cổ phiếu Mỹ ứng dụng AI|PLTR, nhịp hồi bị chặn tại 201.10, tiếp tục bán khống; nếu giá trụ vững thì kịch bản giảm giá mất hiệu lực; chú ý vùng hỗ trợ 196.78. $PLTR #Palantir
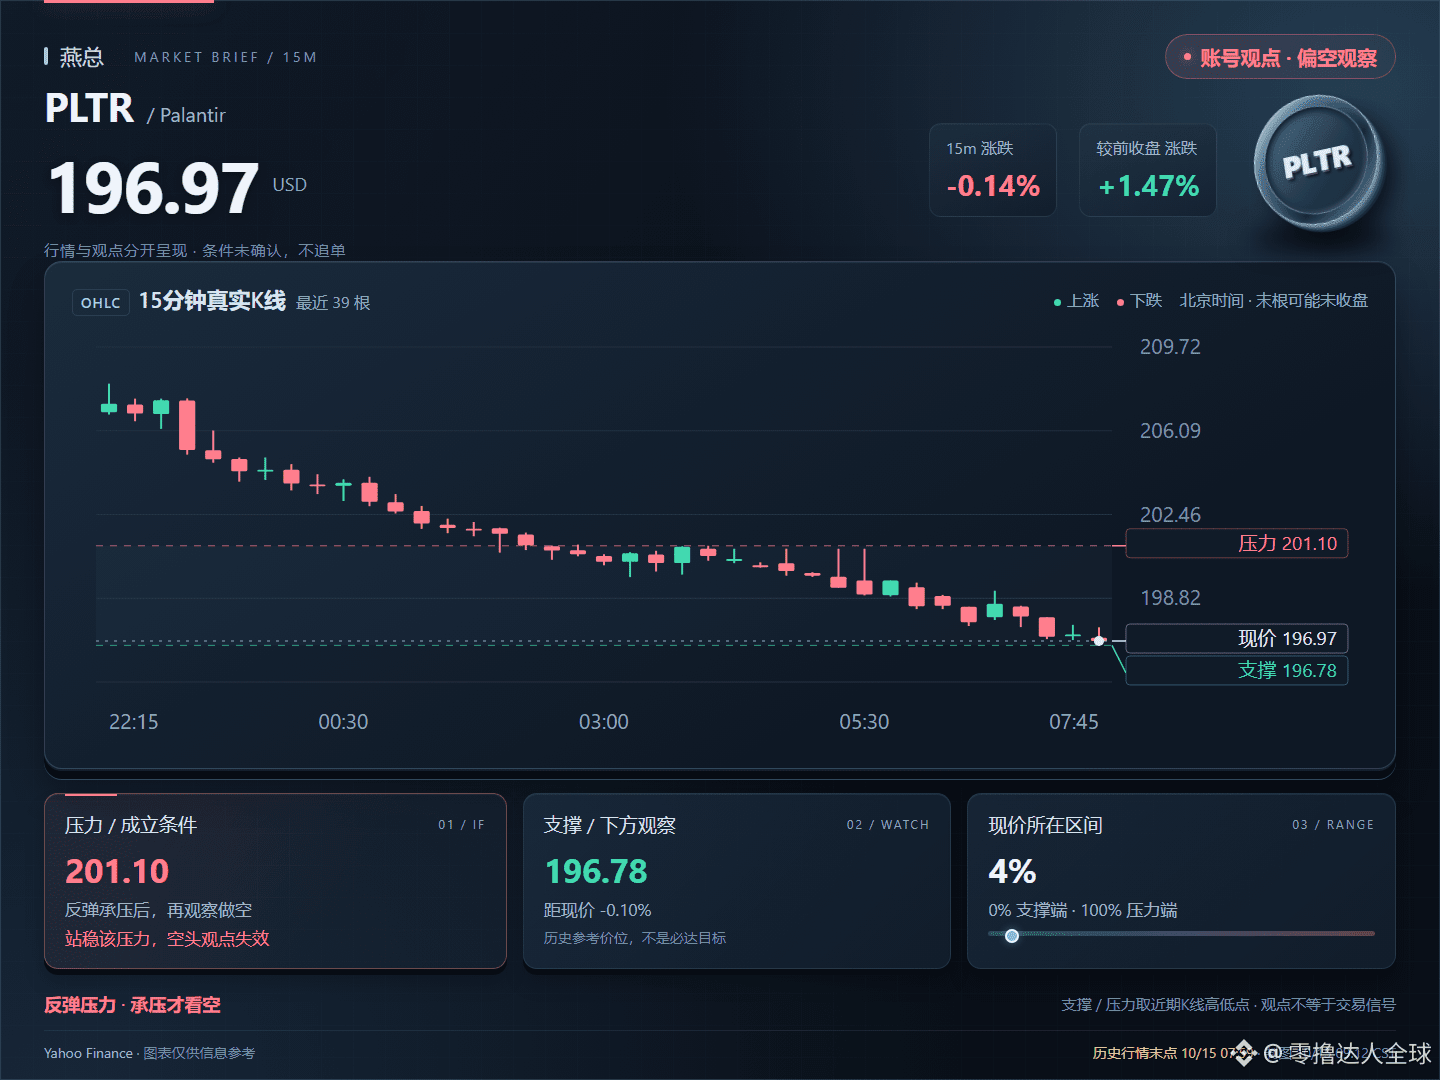
64
·
--
Tăng giá
🤖 AI Không Chỉ Là Chatbot! $PLTR
{future}(PLTRUSDT)
Palantir giúp các tổ chức phân tích dữ liệu và hỗ trợ đưa ra quyết định vận hành thông qua các nền tảng phần mềm của mình. Khi doanh nghiệp tìm hiểu về AI, câu hỏi thực sự là công ty nào có thể biến sự hào hứng thành doanh thu định kỳ và lợi nhuận bền vững.
⚠️ Hãy nhớ: ngay cả một doanh nghiệp đầy triển vọng cũng có thể là một cổ phiếu đắt đỏ nếu được định giá không hợp lý.
💬 Câu hỏi: AI dành cho doanh nghiệp có phải là cơ hội đầu tư lớn tiếp theo không?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
🤖 AI Không Chỉ Là Chatbot! $PLTR
Palantir giúp các tổ chức phân tích dữ liệu và hỗ trợ đưa ra quyết định vận hành thông qua các nền tảng phần mềm của mình. Khi doanh nghiệp tìm hiểu về AI, câu hỏi thực sự là công ty nào có thể biến sự hào hứng thành doanh thu định kỳ và lợi nhuận bền vững.
⚠️ Hãy nhớ: ngay cả một doanh nghiệp đầy triển vọng cũng có thể là một cổ phiếu đắt đỏ nếu được định giá không hợp lý.
💬 Câu hỏi: AI dành cho doanh nghiệp có phải là cơ hội đầu tư lớn tiếp theo không?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
Palantir giúp các tổ chức phân tích dữ liệu và hỗ trợ đưa ra quyết định vận hành thông qua các nền tảng phần mềm của mình. Khi doanh nghiệp tìm hiểu về AI, câu hỏi thực sự là công ty nào có thể biến sự hào hứng thành doanh thu định kỳ và lợi nhuận bền vững.
⚠️ Hãy nhớ: ngay cả một doanh nghiệp đầy triển vọng cũng có thể là một cổ phiếu đắt đỏ nếu được định giá không hợp lý.
💬 Câu hỏi: AI dành cho doanh nghiệp có phải là cơ hội đầu tư lớn tiếp theo không?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
1
165
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TheoDõiFOMC
322,699 lượt xem
1,379 đang thảo luận
2
#TinFed
401,059 lượt xem
1,108 đang thảo luận
3
#BinanceReopensWithdrawalsForMoreAssets
882,845 lượt xem
4,673 đang thảo luận
4
#Binance98PercentReplenished
207,524 lượt xem
1,918 đang thảo luận
5
#USStocksSlipandCryptoMarketUnderBroadPressure
19,836 lượt xem
267 đang thảo luận
6
#StrategySTRCResumesIssuanceAfterOver170Days
27,466 lượt xem
436 đang thảo luận
7
#ADPUSPrivateEmployersAdd86000JobsInOctober
43,652 lượt xem
589 đang thảo luận
8
#KazakhstanReportedlyInvests$100MInCryptoFunds
2,950 lượt xem
63 đang thảo luận
9
#SouthKoreaSeeksCryptoTaxDelayUntil2029
26,547 lượt xem
265 đang thảo luận
10
#USMidterms-WhatAreMarketsExpecting?
660,183 lượt xem
2,965 đang thảo luận