

#copilot
copilot
19,318 lượt xem
45 đang thảo luận
Phổ biến
Mới nhất

Microsoft đang biến những lời hứa thành hiện thực trong lĩnh vực AI.
Các số liệu mới nhất thật ấn tượng:
Azure đã vượt mốc kỷ lục US$ 100 tỷ USD doanh thu hằng năm.
Copilot đạt 30 triệu giấy phép trả phí.
Danh mục cam kết thương mại đạt US$ 678 tỷ USD trong năm tài chính 2026.
Câu hỏi đặt ra là: Microsoft có thực hiện đúng những gì đã hứa không?
Câu trả lời là có; việc ứng dụng đã được chứng minh. Công ty đã đưa AI vào hoạt động thường nhật của các doanh nghiệp, tạo ra doanh thu kỷ lục. Tuy nhiên, phép thử lớn giờ đây không còn là việc ứng dụng mà là khả năng sinh lời. Thị trường hiện muốn thấy liệu Microsoft có thể duy trì biên lợi nhuận lành mạnh trong khi gánh chịu chi phí cơ sở hạ tầng khổng lồ hay không. Tăng trưởng đã hiện hữu; bước tiếp theo là tạo ra giá trị bền vững.
Đây không phải lời khuyên tài chính. Hãy tự nghiên cứu.
#canmicrosoftdeliveronai #Microsoft #Aİ #Copilot #BTC走势分析
{future}(AINUSDT)
{future}(ETCUSDT)
{future}(TAGUSDT)
Microsoft đang biến những lời hứa thành hiện thực trong lĩnh vực AI.
Các số liệu mới nhất thật ấn tượng:
Azure đã vượt mốc kỷ lục US$ 100 tỷ USD doanh thu hằng năm.
Copilot đạt 30 triệu giấy phép trả phí.
Danh mục cam kết thương mại đạt US$ 678 tỷ USD trong năm tài chính 2026.
Câu hỏi đặt ra là: Microsoft có thực hiện đúng những gì đã hứa không?
Câu trả lời là có; việc ứng dụng đã được chứng minh. Công ty đã đưa AI vào hoạt động thường nhật của các doanh nghiệp, tạo ra doanh thu kỷ lục. Tuy nhiên, phép thử lớn giờ đây không còn là việc ứng dụng mà là khả năng sinh lời. Thị trường hiện muốn thấy liệu Microsoft có thể duy trì biên lợi nhuận lành mạnh trong khi gánh chịu chi phí cơ sở hạ tầng khổng lồ hay không. Tăng trưởng đã hiện hữu; bước tiếp theo là tạo ra giá trị bền vững.
Đây không phải lời khuyên tài chính. Hãy tự nghiên cứu.
#canmicrosoftdeliveronai #Microsoft #Aİ #Copilot #BTC走势分析
1
147
·
--
Từ hôm nay, máy tính của bạn không chỉ còn là một chiếc máy tính.
Microsoft + Nvidia chính thức công bố: Copilot mới có thể dịch toàn bộ các tệp trên máy tính của bạn, đồng thời trực tiếp thay bạn thao tác trên Windows; máy tính Surface đời mới chạy cục bộ mô hình ngôn ngữ 120 tỷ tham số, từ 2599 USD, rẻ hơn Apple 400 USD.
Chọn một trong hai: bạn ủng hộ việc đổi máy ngay bây giờ, hay ủng hộ việc đợi thêm?
#AI电脑 #Copilot
1
70
🤖🔥 Cơn bùng nổ AI của big tech đang va chạm với các mục tiêu năng lượng xanh. Microsoft, Google và Amazon đều báo cáo mức tăng phát thải hai chữ số do mở rộng khổng lồ các trung tâm dữ liệu. Với crypto, đây là một lời nhắc tỉnh táo: khi AI và khai thác theo cơ chế proof-of-work cạnh tranh cùng một lưới điện, cơ sở hạ tầng năng lượng và các mạng tính toán phi tập trung sẽ phải chịu sự giám sát chặt chẽ hơn #Microsoft #Copilot $MSFT #AI #TríTuệNhânTạo
Toàn bộ câu chuyện: https://cryptoversenews.eu/ai/microsoft-s-carbon-emissions-went-up-25-percent-last-year/
Toàn bộ câu chuyện: https://cryptoversenews.eu/ai/microsoft-s-carbon-emissions-went-up-25-percent-last-year/
91
🤖🔥 Trong khi phương Tây sử dụng AI để mua sắm, thì Toàn cầu Phương Nam đang tận dụng nó cho lập trình và tạo nội dung. Việc ứng dụng dựa trên nhu cầu thực tế này đang xây dựng chính xác các bộ kỹ năng cần thiết để thúc đẩy các mạng Web3 phi tập trung. Khi sự hội tụ giữa AI và crypto tăng tốc, hãy nhìn vượt qua trào lưu để thấy nơi “nền kinh tế của người kiến tạo” đang thực sự phát triển. Cơ sở hạ tầng đang chuyển dịch. #Microsoft #Copilot $MSFT #AI #ArtificialIntelligence
Bài viết đầy đủ: https://cryptoversenews.eu/ai/microsoft-report-reveals-global-ai-adoption-surge-led-by-the/
Bài viết đầy đủ: https://cryptoversenews.eu/ai/microsoft-report-reveals-global-ai-adoption-surge-led-by-the/
76
·
--
Tăng giá
🚀 #CanMicrosoftDeliverOnAI ?
🤖 CUỘC CÁCH MẠNG AI CỦA MICROSOFT: CƠ HỘI TĂNG TRƯỞNG LỚN TIẾP THEO?
Microsoft đang tích hợp AI trên toàn bộ hệ sinh thái của mình, từ Azure và Copilot đến Microsoft 365, Windows và GitHub. Mục tiêu rất rõ ràng: biến AI thành một phần thiết yếu của năng suất kinh doanh và chuyển đổi số.
📊 ĐIỀU GÌ CÓ THỂ THÚC ĐẨY TĂNG TRƯỞNG?
🔹 Azure: Nhu cầu về điện toán đám mây và cơ sở hạ tầng AI ngày càng tăng.
🔹 Copilot: Đưa trợ lý ứng dụng AI vào các quy trình làm việc hằng ngày.
🔹 Microsoft 365: Nâng cao năng suất thông qua các công cụ thông minh.
🔹 GitHub: Giúp các nhà phát triển xây dựng phần mềm hiệu quả hơn.
🔹 AI doanh nghiệp: Biến việc doanh nghiệp áp dụng AI thành nguồn doanh thu định kỳ.
💰 THÁCH THỨC LỚN
Các khoản đầu tư khổng lồ vào AI mở ra những cơ hội to lớn, nhưng chi phí cơ sở hạ tầng, biên lợi nhuận và nhu cầu của khách hàng sẽ quyết định liệu khoản chi đó có mang lại lợi nhuận bền vững hay không.
₿ VÌ SAO ĐIỀU NÀY QUAN TRỌNG VỚI CRYPTO
Kết quả kinh doanh công nghệ tích cực có thể thúc đẩy khẩu vị rủi ro trên thị trường, trong khi kết quả đáng thất vọng hoặc chi phí tăng cao có thể gây áp lực lên tâm lý thị trường. Tuy nhiên, giá crypto cũng sẽ phụ thuộc vào thanh khoản, lãi suất và cấu trúc thị trường riêng của Bitcoin.
🎯 QUAN ĐIỂM CỦA TÔI: Cơn sốt AI có thể thu hút sự chú ý, nhưng thành công dài hạn phụ thuộc vào doanh thu có thể đo lường, khả năng sinh lời và mức độ ứng dụng thực tế.
🔥 Bạn nghĩ sao? Microsoft có thể biến các khoản đầu tư vào AI thành tăng trưởng bền vững, hay kỳ vọng của thị trường đang quá cao?
👇 Hãy chia sẻ quan điểm của bạn!
{spot}(MSFTBUSDT)
{spot}(GOOGLBUSDT)
{spot}(METABUSDT)
#Microsoft #MSFT #AI #Azure #Copilot #ThiTruongCrypto #Bitcoin #CoPhieuCongNghe #PhanTichThiTruong
🚀 #CanMicrosoftDeliverOnAI ?
🤖 CUỘC CÁCH MẠNG AI CỦA MICROSOFT: CƠ HỘI TĂNG TRƯỞNG LỚN TIẾP THEO?
Microsoft đang tích hợp AI trên toàn bộ hệ sinh thái của mình, từ Azure và Copilot đến Microsoft 365, Windows và GitHub. Mục tiêu rất rõ ràng: biến AI thành một phần thiết yếu của năng suất kinh doanh và chuyển đổi số.
📊 ĐIỀU GÌ CÓ THỂ THÚC ĐẨY TĂNG TRƯỞNG?
🔹 Azure: Nhu cầu về điện toán đám mây và cơ sở hạ tầng AI ngày càng tăng.
🔹 Copilot: Đưa trợ lý ứng dụng AI vào các quy trình làm việc hằng ngày.
🔹 Microsoft 365: Nâng cao năng suất thông qua các công cụ thông minh.
🔹 GitHub: Giúp các nhà phát triển xây dựng phần mềm hiệu quả hơn.
🔹 AI doanh nghiệp: Biến việc doanh nghiệp áp dụng AI thành nguồn doanh thu định kỳ.
💰 THÁCH THỨC LỚN
Các khoản đầu tư khổng lồ vào AI mở ra những cơ hội to lớn, nhưng chi phí cơ sở hạ tầng, biên lợi nhuận và nhu cầu của khách hàng sẽ quyết định liệu khoản chi đó có mang lại lợi nhuận bền vững hay không.
₿ VÌ SAO ĐIỀU NÀY QUAN TRỌNG VỚI CRYPTO
Kết quả kinh doanh công nghệ tích cực có thể thúc đẩy khẩu vị rủi ro trên thị trường, trong khi kết quả đáng thất vọng hoặc chi phí tăng cao có thể gây áp lực lên tâm lý thị trường. Tuy nhiên, giá crypto cũng sẽ phụ thuộc vào thanh khoản, lãi suất và cấu trúc thị trường riêng của Bitcoin.
🎯 QUAN ĐIỂM CỦA TÔI: Cơn sốt AI có thể thu hút sự chú ý, nhưng thành công dài hạn phụ thuộc vào doanh thu có thể đo lường, khả năng sinh lời và mức độ ứng dụng thực tế.
🔥 Bạn nghĩ sao? Microsoft có thể biến các khoản đầu tư vào AI thành tăng trưởng bền vững, hay kỳ vọng của thị trường đang quá cao?
👇 Hãy chia sẻ quan điểm của bạn!
#Microsoft #MSFT #AI #Azure #Copilot #ThiTruongCrypto #Bitcoin #CoPhieuCongNghe #PhanTichThiTruong
408
·
--
🚨 #CanMicrosoftDeliverOnAI ? CÂU HỎI LỚN NHẤT TRONG NGÀNH CÔNG NGHỆ HIỆN NAY! 🤖🔥
Microsoft đã đặt cược lớn vào trí tuệ nhân tạo, nhưng thách thức thực sự là biến khoản đầu tư đó thành tăng trưởng bền vững và lợi nhuận dài hạn.
☁️ AZURE + AI = ĐỘNG CƠ TĂNG TRƯỞNG?
Với các dịch vụ tích hợp AI, điện toán đám mây và Copilot đang mở rộng khắp hệ sinh thái, Microsoft có cơ hội lớn để định hình lại cách doanh nghiệp vận hành. Tăng trưởng mạnh mẽ của Azure và mức độ ứng dụng AI ngày càng cao có thể củng cố vị thế cạnh tranh của hãng.
⚠️ NHƯNG CÓ MỘT ĐIỂM ĐÁNG LO! Cơ sở hạ tầng AI đòi hỏi khoản chi khổng lồ. Các nhà đầu tư sẽ theo dõi sát sao để xem liệu tăng trưởng doanh thu có theo kịp chi phí ngày càng tăng hay không, và liệu những khoản đầu tư này có mang lại lợi nhuận đáng kể.
📊 CÁC YẾU TỐ THEN CHỐT CẦN THEO DÕI:
Tăng trưởng và nhu cầu đối với dịch vụ đám mây Azure
Mức độ ứng dụng Copilot trong các doanh nghiệp
Chi tiêu cho AI so với doanh thu thực tế thu về
Dự báo lợi nhuận và khả năng sinh lời trong tương lai
Liệu cuộc cách mạng AI của Microsoft có trở thành cỗ máy tạo ra lợi nhuận khổng lồ, hay chi phí để duy trì vị thế dẫn đầu sẽ gây áp lực lên biên lợi nhuận? 👀
Những tín hiệu trong báo cáo thu nhập sắp tới có thể định hình tâm lý nhà đầu tư về một trong những câu chuyện AI lớn nhất trên thị trường.
#Microsoft #AI #Copilot #TechStocks
56
·
--
Microsoft đang đẩy mạnh triển khai toàn bộ nền tảng tác nhân.
ROI vẫn là câu hỏi còn bỏ ngỏ.
Nadella: “ưu tiên mô hình, lấy tác nhân làm trọng tâm.”
Hơn 30 triệu tài khoản Copilot trả phí. Hơn 11.000 mô hình. 88 trung tâm dữ liệu mới.
Bộ khung Copilot đa mô hình hiện đã có trong Foundry.
Maia 300 hướng đến mức tăng 40% số token trên mỗi watt.
Cùng tuần đó, các tác nhân bị đánh dấu là mối đe dọa nội gián; việc căn chỉnh “không tự nhiên mà có chỉ nhờ mở rộng quy mô”; chi tiêu vốn vẫn ở mức cao; mức độ phụ thuộc vào OpenAI vẫn lớn.
Nền tảng đang phát triển.
Kết quả doanh nghiệp và chi phí để đạt được kết quả vẫn phải đáp ứng yêu cầu.
$MSFT
{future}(MSFTUSDT)
$BTC
{future}(BTCUSDT)
{spot}(BTCUSDT)
#CanMicrosoftDeliverOnAI #MSFT #Copilot #AgenticAI
#canmicrosoftdeliveronai
Microsoft đang đẩy mạnh triển khai toàn bộ nền tảng tác nhân.
ROI vẫn là câu hỏi còn bỏ ngỏ.
Nadella: “ưu tiên mô hình, lấy tác nhân làm trọng tâm.”
Hơn 30 triệu tài khoản Copilot trả phí. Hơn 11.000 mô hình. 88 trung tâm dữ liệu mới.
Bộ khung Copilot đa mô hình hiện đã có trong Foundry.
Maia 300 hướng đến mức tăng 40% số token trên mỗi watt.
Cùng tuần đó, các tác nhân bị đánh dấu là mối đe dọa nội gián; việc căn chỉnh “không tự nhiên mà có chỉ nhờ mở rộng quy mô”; chi tiêu vốn vẫn ở mức cao; mức độ phụ thuộc vào OpenAI vẫn lớn.
Nền tảng đang phát triển.
Kết quả doanh nghiệp và chi phí để đạt được kết quả vẫn phải đáp ứng yêu cầu.
$MSFT
$BTC
#CanMicrosoftDeliverOnAI #MSFT #Copilot #AgenticAI
#canmicrosoftdeliveronai
1
471
·
--
🚀 #CanMicrosoftDeliverOnAI — LỜI HỨA LỚN, KỲ VỌNG CAO!
Microsoft đang đầu tư mạnh vào Trí tuệ nhân tạo. Nhưng đây mới là câu hỏi LỚN:
Microsoft có thể biến các khoản đầu tư vào AI thành thành công ngoài thực tế không? 👀
Hãy cùng xem xét 3 lĩnh vực quan trọng:
🔹 Azure AI: Microsoft có thể duy trì đà tăng trưởng của dịch vụ đám mây và AI không?
🔹 Microsoft Copilot: AI có trở thành công cụ thiết yếu cho người dùng hằng ngày không?
🔹 Doanh thu từ AI: Microsoft có thể biến khoản chi khổng lồ cho AI thành lợi nhuận bền vững không?
📊 Microsoft báo cáo Azure tăng trưởng 43% trong kết quả quý 4 năm tài chính 2026, cho thấy nhu cầu mạnh mẽ đối với các dịch vụ đám mây của hãng.
Nhưng tăng trưởng chỉ là một phần của câu chuyện. Các nhà đầu tư cũng muốn thấy lợi nhuận dài hạn từ những khoản đầu tư vào AI.
🔥 HÃY BÌNH CHỌN!
🟢 CÓ — Microsoft sẽ thống trị kỷ nguyên AI.
🔴 KHÔNG — Kỳ vọng về AI đang bị đẩy lên quá cao.
💬 Lý do lớn nhất khiến bạn chọn CÓ hoặc KHÔNG là gì?
👇 Hãy để lại ý kiến của bạn. Cùng thảo luận nhé!
#artificialintelligence #Azure #Copilot #technews
55
Bài viết
🚨 Microsoft đang đặt cược hàng tỷ đô la vào AI. Nhưng đây mới là câu hỏi thực sự mà không ai nên bỏ qua 👀AI CÓ THỰC SỰ GIÚP MICROSOFT KIẾM ĐƯỢC NHIỀU TIỀN HƠN KHÔNG?
Microsoft đang dồn toàn lực vào AI với Azure và Copilot, và kỳ vọng là RẤT LỚN
Nhưng vấn đề là thế này...
Xây dựng AI tốn kém khủng khiếp 💀
Trung tâm dữ liệu, chip, cơ sở hạ tầng... chúng ta đang nói đến khoản chi lên tới hàng tỷ đô la. Và đến một lúc nào đó, tất cả khoản đầu tư ấy phải mang lại lợi nhuận
Đó là lý do báo cáo thu nhập này đáng để theo dõi 👇
📈 Tăng trưởng Azure — AI có thực sự giúp thu hút thêm khách hàng không?
💰 Copilot — Các công ty có thực sự trả tiền cho AI hay sức nóng của nó lớn hơn nhu cầu thực tế?
🚨 Microsoft đang đặt cược hàng tỷ đô la vào AI. Nhưng đây mới là câu hỏi thực sự mà không ai nên bỏ qua 👀
AI CÓ THỰC SỰ GIÚP MICROSOFT KIẾM ĐƯỢC NHIỀU TIỀN HƠN KHÔNG?
Microsoft đang dồn toàn lực vào AI với Azure và Copilot, và kỳ vọng là RẤT LỚN
Nhưng vấn đề là thế này...
Xây dựng AI tốn kém khủng khiếp 💀
Trung tâm dữ liệu, chip, cơ sở hạ tầng... chúng ta đang nói đến khoản chi lên tới hàng tỷ đô la. Và đến một lúc nào đó, tất cả khoản đầu tư ấy phải mang lại lợi nhuận
Đó là lý do báo cáo thu nhập này đáng để theo dõi 👇
📈 Tăng trưởng Azure — AI có thực sự giúp thu hút thêm khách hàng không?
💰 Copilot — Các công ty có thực sự trả tiền cho AI hay sức nóng của nó lớn hơn nhu cầu thực tế?
2
45
·
--
#CanMicrosoftDeliverOnAI
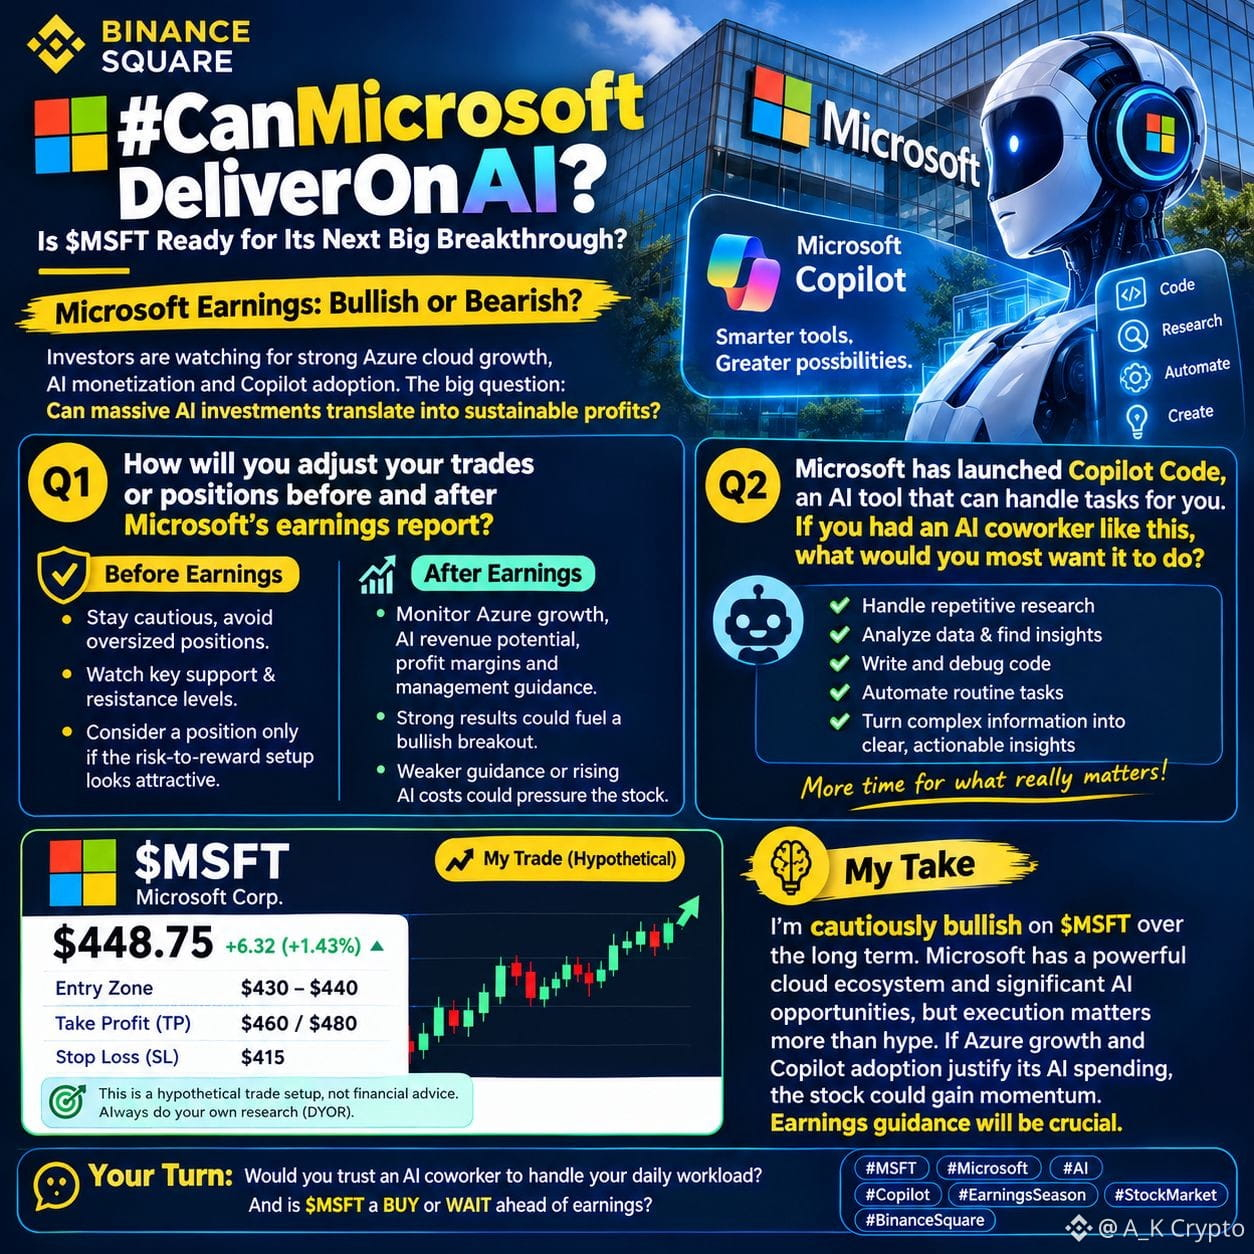
$MSFT đã sẵn sàng cho bước đột phá lớn tiếp theo?
$MSFT đang đối mặt với một phép thử lớn khi các nhà đầu tư theo dõi tốc độ tăng trưởng mạnh mẽ của dịch vụ đám mây Azure, khả năng kiếm tiền từ AI và mức độ phổ biến của Copilot. Câu hỏi lớn là: Liệu những khoản đầu tư khổng lồ vào AI có thể chuyển thành lợi nhuận bền vững? 🤖
📌 Trước khi công bố kết quả kinh doanh: Tôi sẽ thận trọng, tránh nắm giữ vị thế quá lớn và theo dõi các mức hỗ trợ, kháng cự quan trọng. Tôi chỉ cân nhắc mở vị thế nếu tỷ lệ rủi ro/lợi nhuận hấp dẫn.
📈 Sau khi công bố kết quả kinh doanh: Tôi sẽ theo dõi mức tăng trưởng của Azure, tiềm năng doanh thu từ AI, biên lợi nhuận và dự báo của ban lãnh đạo trước khi hành động. Kết quả tích cực có thể hỗ trợ đà bứt phá theo hướng tăng, trong khi dự báo yếu hơn hoặc chi phí AI tăng có thể gây áp lực lên cổ phiếu.
Tôi muốn có một đồng nghiệp AI đảm nhận các công việc nghiên cứu lặp đi lặp lại, phân tích dữ liệu, viết và sửa lỗi mã, tự động hóa các công việc thường nhật, đồng thời biến thông tin phức tạp thành những phân tích rõ ràng, có thể hành động—giúp mọi người có thêm thời gian tập trung vào sáng tạo và chiến lược.
Tôi lạc quan một cách thận trọng về $MSFT trong dài hạn. Microsoft sở hữu hệ sinh thái đám mây mạnh mẽ và nhiều cơ hội đáng kể trong lĩnh vực AI, nhưng khả năng thực thi quan trọng hơn sự thổi phồng. Nếu tăng trưởng Azure và mức độ phổ biến của Copilot chứng minh được tính xứng đáng của khoản chi cho AI, cổ phiếu có thể lấy đà tăng. Dự báo kết quả kinh doanh sẽ đóng vai trò then chốt.
Bạn có tin tưởng giao khối lượng công việc hằng ngày cho một đồng nghiệp AI không? Và trước khi công bố kết quả kinh doanh, Microsoft là cổ phiếu NÊN MUA hay NÊN CHỜ?
#MSFT #Microsoft #AI #Copilot #MùaBáoCáoLợiNhuận #ThịTrườngChứngKhoán #BinanceSquare
249
🤖 #CanMicrosoftDeliverOnAI — Cuộc đua AI không chỉ xoay quanh những lời thổi phồng!
Microsoft có cơ hội rất lớn trong lĩnh vực AI, nhưng câu hỏi thực sự là: liệu công ty có thể biến khoản đầu tư khổng lồ vào AI thành năng suất thực tế, doanh thu bền vững và tăng trưởng dài hạn không? 👀
💻 Điều gì quan trọng nhất?
🔹 Mức độ doanh nghiệp áp dụng Copilot
🔹 Tăng trưởng dịch vụ đám mây Azure nhờ nhu cầu AI
🔹 Chi phí cơ sở hạ tầng AI so với doanh thu
🔹 Kết quả thực tế, chứ không chỉ là những lời hứa táo bạo
Cơ hội vô cùng lớn — nhưng kết quả sẽ phụ thuộc vào khâu thực thi. 📊
🔥 Bạn nghĩ sao: Microsoft có thể biến tham vọng AI thành giá trị kinh doanh lâu dài, hay kỳ vọng đang bị đẩy lên quá cao?
👇 Bình luận “DELIVER” hoặc “PROVE IT” — cùng thảo luận nhé!
#Microsoft #Aİ #Copilot #Azure #TechStocks
1
2
155
$MSFT 🔥 Microsoft có thể biến các khoản đầu tư vào AI thành tăng trưởng thực sự không?
Microsoft đang đầu tư mạnh vào AI, dịch vụ đám mây Azure và Copilot. Nhưng câu hỏi lớn là liệu khoản đầu tư này có thể chuyển thành doanh thu, lợi nhuận và tăng trưởng kinh doanh dài hạn mạnh mẽ hơn hay không.
📈 Các yếu tố cần theo dõi:
• Tăng trưởng dịch vụ đám mây Azure
• Mức độ ứng dụng Copilot trong các doanh nghiệp
• Chi phí cơ sở hạ tầng AI và định hướng trong tương lai
Quan điểm của tôi: Hệ sinh thái AI của Microsoft mang lại tiềm năng đáng kể, nhưng khả năng thực thi và lợi nhuận tài chính quan trọng hơn những lời quảng bá. Kết quả kinh doanh có thể định hình kỳ vọng của nhà đầu tư.
Nếu có một đồng nghiệp AI như Copilot, bạn muốn giao cho nó xử lý công việc gì đầu tiên? 💬
#CanMicrosoftDeliverOnAI #MSFT #Copilot #AI #EarningsSeason
88
·
--
Tăng giá
#canmicrosoftdeliveronai
Microsoft có thực sự biến AI thành hiện thực được không? Các con số đang dần trả lời câu hỏi đó. Doanh thu hằng năm của Azure đã vượt mốc 100 tỷ USD, số lượng giấy phép Copilot trả phí của Microsoft 365 vượt 30 triệu, còn lượng đơn hàng tồn đọng thương mại đạt 678 tỷ USD trong năm tài chính 2026. Thử thách thực sự lúc này là biến khoản đầu tư khổng lồ vào AI thành giá trị bền vững, chứ không chỉ là tăng trưởng. Bạn nghĩ Microsoft đang thực sự triển khai AI hiệu quả, hay vẫn chỉ hứa hẹn?
Đây không phải lời khuyên tài chính. Hãy tự nghiên cứu.
#Microsoft #Aİ #Copilot #BTC走势分析
alikumail111:
I think Microsoft is making real progress with AI! 🚀 The key challenge now is turning Copilot adoption and Azure growth into sustainable revenue and profits. Strong numbers are promising, but long-term execution will determine whether the AI investment truly pays off. 📊
4
3
15.6k
·
--
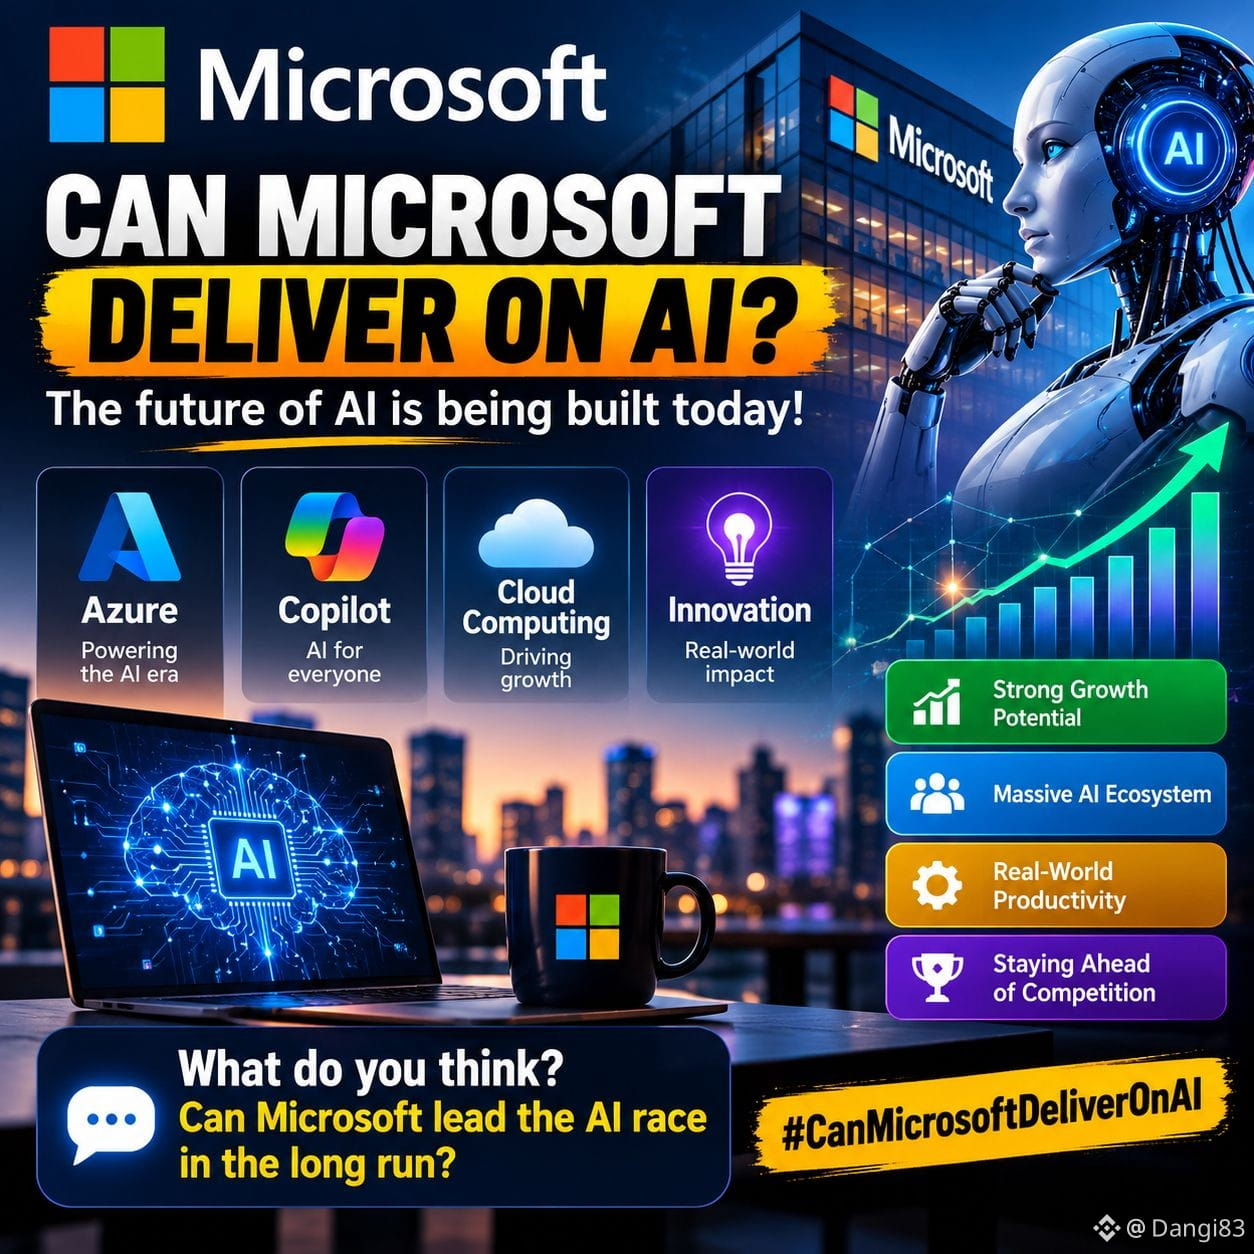
🚀 #CanMicrosoftDeliverOnAI — Tương lai của AI đang được xây dựng ngay hôm nay!
Microsoft có tiềm năng trở thành một trong những bên thắng lớn nhất trong cuộc cách mạng AI. 🤖🔥
Với Azure, Copilot và hệ sinh thái AI ngày càng phát triển, Microsoft đang đưa trí tuệ nhân tạo vào hoạt động kinh doanh và công nghệ hằng ngày.
Nhưng liệu công ty có thể biến những khoản đầu tư khổng lồ vào AI thành tăng trưởng bền vững, năng suất thực tế và lợi nhuận dài hạn không? 📈
💡 Điều gì sẽ quan trọng nhất?
✅ Các sản phẩm AI mà mọi người thực sự sử dụng
✅ Tăng trưởng mạnh mẽ trong lĩnh vực điện toán đám mây
✅ Đổi mới AI có lợi nhuận
✅ Duy trì vị thế dẫn đầu trước các đối thủ cạnh tranh
AI không còn chỉ là những lời quảng bá — mà là khả năng triển khai, mức độ ứng dụng và kết quả.
Về lâu dài, Microsoft có thể dẫn đầu cuộc đua AI không? Bạn nghĩ sao? 👇
#Microsoft #artificialintelligence #cloudcomputing #Copilot $BTC $ETH $BNB
164
#canmicrosoftdeliveronai
🤖 Microsoft có thể thực hiện được những gì đã hứa về AI?
Microsoft đang đặt cược lớn vào AI, từ hạ tầng đám mây Azure đến Copilot và các hệ thống AI thế hệ mới.
Cơ hội rất lớn, nhưng thách thức cũng không nhỏ: chi phí hạ tầng ngày càng tăng, cạnh tranh khốc liệt và nhu cầu biến việc ứng dụng AI thành lợi nhuận bền vững.
📈 Câu hỏi thực sự là: Liệu Microsoft có thể biến các khoản đầu tư vào AI thành tăng trưởng dài hạn, đồng thời duy trì lợi thế trước các đối thủ cạnh tranh?
Microsoft có đủ vị thế để thống trị kỷ nguyên AI, hay thị trường đang kỳ vọng quá nhiều?
Hãy chia sẻ suy nghĩ của bạn bên dưới. 👇
#Microsoft #Copilot #TechStocks #artificialintelligence
1.5k

·
--
Microsoft MSFT: Đêm trước báo cáo tài chính, điều cần kiểm chứng không phải là cổ phiếu có tăng hay không, mà là Azure còn tăng tốc được nữa không
Trước hết là diễn biến thị trường (giá đóng cửa gần nhất của chứng khoán Mỹ vào thứ Sáu tuần trước, ngày 23 tháng 10, trước giờ mở cửa thị trường Mỹ tối nay theo giờ Bắc Kinh):
MSFT đóng cửa ở mức 524.51 USD, tăng 3.43 USD (+0.66%); giá đóng cửa phiên trước là 521.08 USD. Biên độ trong ngày là 515.70–525.77 USD; biên độ 52 tuần là 349.20–553.72 USD, còn cách đỉnh khoảng 5%. Vốn hóa thị trường khoảng 3.90 nghìn tỷ USD, P/E trailing khoảng 29.2 lần, P/E dự phóng khoảng 26.5 lần — không rẻ, nhưng cũng chưa nằm ngoài phạm vi lịch sử của chính cổ phiếu này.
Thử thách thực sự sẽ đến sau giờ giao dịch ngày 28 tháng 10: Microsoft sẽ công bố kết quả kinh doanh quý I năm tài chính 2027. Dự báo đồng thuận của thị trường là EPS khoảng 4.72 USD và doanh thu khoảng 90.69 tỷ USD; công ty dự báo doanh thu 89.85–90.95 tỷ USD, tăng 16%–17% so với cùng kỳ. Quý trước, công ty ghi nhận EPS 4.74 USD (so với dự báo 4.24 USD), doanh thu 90.01 tỷ USD (so với dự báo 87.62 tỷ USD); cổ phiếu tăng khoảng 25% trong hai ngày sau báo cáo. Lần này, kỳ vọng của thị trường đã phản ánh kịch bản “vượt dự báo thêm một lần nữa”.
Đêm công bố kết quả, cần theo dõi ba con số, chứ không chỉ xem công ty vượt hay hụt dự báo:
Thứ nhất, Azure có đạt được mức tăng trưởng khoảng 45% theo tỷ giá hối đoái cố định như hướng dẫn hay không. Quý trước, Azure tăng trưởng 43%, doanh thu thường niên lần đầu vượt 100 tỷ USD. Ban lãnh đạo dự báo mức tăng khoảng 45% trong quý I và cho biết đà tăng trưởng sẽ tiếp tục tăng tốc trong nửa đầu năm tài chính — đây là yếu tố then chốt quyết định kết quả của cả báo cáo.
Thứ hai, chi tiêu vốn có tiếp tục bào mòn dòng tiền hay không. Hướng dẫn chi tiêu vốn quý I là hơn 50 tỷ USD, cả năm khoảng 175 tỷ USD. Dòng tiền tự do quý trước đã giảm 23% so với cùng kỳ; ban lãnh đạo chỉ cam kết dòng tiền tự do trong năm tài chính 2027 sẽ duy trì dương. Chi nhiều không phải vấn đề; điều quan trọng là sau khi chi, khoản đầu tư đó có tạo ra doanh thu hay không.
Thứ ba, Copilot và lượng nghĩa vụ thực hiện hợp đồng còn lại có tiếp tục tăng hay không. Số lượng chỗ trả phí của Microsoft 365 Copilot đã vượt 30 triệu; nghĩa vụ thực hiện hợp đồng thương mại còn lại đạt 678 tỷ USD, tăng 84% so với cùng kỳ. Nếu số chỗ sử dụng và lượng hợp đồng tồn đọng tiếp tục mở rộng, khoản đầu tư vào AI vẫn có “doanh thu tương lai đã bán được” làm điểm tựa; ngược lại, thị trường sẽ phải định giá lại cổ phiếu.
Các nhà phân tích gần như đồng loạt lạc quan: ngày 23 tháng 10, BofA tái khẳng định khuyến nghị mua với giá mục tiêu 600 USD; ngày 20 tháng 10, BMO nâng giá mục tiêu lên 600 USD; ngày 19 tháng 10, Bernstein nâng lên 662 USD. Giá mục tiêu đồng thuận của thị trường vào khoảng 592–606 USD. Nhưng giá mục tiêu không phải là tấm đệm bảo vệ — những nghi ngờ về tính bền vững của hoạt động tài trợ AI tuần trước đã gây áp lực lên nhóm cổ phiếu chip; Microsoft vẫn tăng giá trong phiên hôm đó, nhờ đặc tính phòng thủ của mảng “đám mây + phần mềm + dòng tiền”, chứ không phải vì cổ phiếu có lý do hiển nhiên để tăng mạnh.
Nói rõ về rủi ro: Thứ nhất, nếu Azure chỉ tăng trưởng 43%–44%, không đạt mức tăng tốc như kỳ vọng, thị trường sẽ lập tức định giá theo kịch bản “tăng trưởng đã đạt đỉnh”. Thứ hai, nếu mức chi tiêu vốn hàng quý ở quy mô 50 tỷ USD tiếp tục đè nặng lên dòng tiền tự do, mức định giá cao sẽ bị thu hẹp. Thứ ba, biến động lợi nhuận liên quan đến OpenAI và sự chậm trễ trong việc bàn giao công suất trung tâm dữ liệu đều có thể khuếch đại biến động sau khi công bố kết quả. Thứ tư, tối ngày 28 còn có những biến động vĩ mô trước thềm quyết định của Fed; tin tức riêng của cổ phiếu có thể bị cảm xúc chung của thị trường lấn át.
Quan điểm của tôi: MSFT hiện là sự kết hợp giữa “kỳ vọng đã được đẩy lên rất cao” và “nền tảng cơ bản vẫn còn dư địa”. Mua đuổi trước khi có kết quả chẳng khác nào trả trước cho khả năng vượt dự báo. Cách tiếp cận thận trọng hơn là chờ đến sau giờ giao dịch ngày 28 để xem xét ba điểm: Azure có tăng tốc hay không, chi tiêu vốn có chuyển hóa thành doanh thu hay không, số chỗ Copilot và lượng hợp đồng tồn đọng có tiếp tục mở rộng hay không. Chỉ nên tính đến việc tăng tỷ trọng khi hai trong ba điểm được xác nhận; nếu không điểm nào được xác nhận, trước mắt hãy xem đây là một cổ phiếu đang dao động trong biên độ.
$MSFT #微软 #Azure #Copilot #美股 #Báo cáo tài chính
Nghiên cứu cá nhân, không cấu thành khuyến nghị đầu tư.
14

·
--
Khi chính phủ nói “chỉ dùng công cụ đã qua thẩm định”, điều đó cho thấy khẩu vị rủi ro rõ hơn cả bảng xếp hạng mô hình.
Văn phòng Chính phủ Thụy Điển dự định cấm ChatGPT và Claude kể từ ngày 26 tháng 10, chỉ giữ lại Microsoft Copilot đã qua rà soát an toàn; các cơ quan như Cơ quan Thuế cũng đã áp dụng cách làm tương tự. Nội bộ vẫn có thể truy cập một phần các công cụ bị cấm thông qua nền tảng tự xây dựng. Lý do được đưa ra là lo ngại về an toàn thông tin và rò rỉ dữ liệu.
Nên hiểu thế nào: đây không phải cuộc tranh luận “AI có hữu ích hay không”, mà là ranh giới giữa mua sắm và tuân thủ — ai lưu trữ ngữ cảnh, nhật ký được gửi đi đâu, và liệu có thể kiểm toán hay không. Với doanh nghiệp và các tổ chức, việc sử dụng nhiều mô hình song song sẽ ngày càng giống một vấn đề “CNTT bóng tối”; công cụ được đưa vào danh sách cho phép thường không phải mô hình mạnh nhất, mà là mắt xích có thể kiểm soát tốt nhất.
#瑞典 #ChatGPT #Claude #Copilot #QuảntrịAI
5
📊 DỰ ĐOÁN: Bill Gates nói cần chuẩn bị cho 20 năm biến động do AI gây ra #Microsoft #Copilot $MSFT #AI #ArtificialIntelligence #CryptoverseNews
Đọc toàn bộ bài viết: https://cryptoversenews.eu/ai/bill-gates-says-to-prepare-for-20-years-of-tumultuous-ai-dis/?utm_source=binance_square&utm_medium=social&utm_campaign=autopost
Đọc toàn bộ bài viết: https://cryptoversenews.eu/ai/bill-gates-says-to-prepare-for-20-years-of-tumultuous-ai-dis/?utm_source=binance_square&utm_medium=social&utm_campaign=autopost
59

·
--
🚨 $MSFT KÍCH HOẠT ƯU ĐÃI 30‑50% CHO COPILOT — CÁ VOI ĐANG ĐỔ XÔ VÀO AI 💥
🦈 Các lãnh đạo Microsoft vừa bật đèn xanh cho mức giảm giá 30‑50% đối với các gói Copilot dành cho doanh nghiệp quy mô lớn — tín hiệu rõ ràng cho thấy dòng vốn thông minh đang đổ vào các công cụ AI. 📊 Thời gian áp dụng ưu đãi bắt đầu từ tháng 10 này, trùng với đợt ra mắt siêu ứng dụng Copilot được cải tiến.
⚡ Ứng dụng mới kết hợp lập trình bằng AI, các tác nhân kiểu OpenClaw và phí tính theo mức sử dụng vào một nền tảng duy nhất, giúp những người tiên phong trở thành người dùng quyền lực với chi phí thấp, trong khi mô hình thu phí theo tính năng mang lại tiềm năng tăng trưởng cho những ai đăng ký ngay từ bây giờ. 💡
💬 Bạn đã sẵn sàng chốt ưu đãi trước khi phí sử dụng bắt đầu tăng chưa? 👇
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro của bạn. 🛡️
🏷️ #MSFT #AI #Copilot #Discounts #Enterprise
🚀 🦈
16
📊 DỰ ĐOÁN: Microsoft công bố chip AI Maia 300 thế hệ thứ ba, dự kiến đưa vào sản xuất năm 2027 #Microsoft #Copilot $MSFT #AI #ArtificialIntelligence #CryptoverseNews
Toàn bộ tin tức: https://cryptoversenews.eu/ai/microsoft-announces-third-generation-maia-300-ai-chip-rollin/?utm_source=binance_square&utm_medium=social&utm_campaign=autopost
Toàn bộ tin tức: https://cryptoversenews.eu/ai/microsoft-announces-third-generation-maia-300-ai-chip-rollin/?utm_source=binance_square&utm_medium=social&utm_campaign=autopost
197
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#FedWatch
16.3M lượt xem
39,156 đang thảo luận
2
#EarningsSeason
6.4M lượt xem
31,876 đang thảo luận
3
#TheoDõiFOMC
305,959 lượt xem
1,297 đang thảo luận
4
#TinFed
370,389 lượt xem
1,015 đang thảo luận
5
#USMidtermElections
23,399 lượt xem
505 đang thảo luận
6
#BitcoinDropsBelow$80K
17,866 lượt xem
83 đang thảo luận
7
#比特币跌破8万美元
169,052 lượt xem
97 đang thảo luận
8
#BoEOpensConsultationOnTokenizedCollateralForClearing
183 lượt xem
16 đang thảo luận
9
#BrazilCryptoExchangesMustApplyForLicensesByFriday
16,783 lượt xem
431 đang thảo luận
10
#ICEPartnersWithTradeXYZToBringPerpetualContractsToUS
637 lượt xem
13 đang thảo luận