
#brechacambiaria
brechacambiaria
3,556 lượt xem
97 đang thảo luận
Phổ biến
Mới nhất

·
--
Bài viết
Premium P2P 20,9% so với BCV: nguyên nhân và tác động lên giáTrong tuần đầu tiên của tháng 9 năm 2026, thị trường ngoại hối Venezuela một lần nữa phá vỡ lớp vỏ bình yên của mình. Lúc 04:00 UTC ngày 8 tháng 9, USDT trên thị trường P2P của Radar PitbullChain được giao dịch ở mức 984,87 bolívares cho mỗi đơn vị, trong khi tỷ giá chính thức của Ngân hàng Trung ương Venezuela (BCV) là 814,69 bolívares cho 1 USD. Giữa hai mốc tham chiếu này có một mức chênh (premium) là 20,9% . Thậm chí cái gọi là “đô la song song”, gom các giao dịch trên Binance P2P, cũng ở mức 971,15 bolívares , thấp hơn USDT nhưng cũng cao hơn rất nhiều so với giá chính thức. Ba báo giá và một áp lực như nhau Ảnh chụp của phiên này cho thấy ba cách đọc khác nhau về “đô la”: BCV: 814,69 Bs/USD. Tham chiếu chính thức mà các ngân hàng và một số cửa hàng chính quy sử dụng. Đô la song song: 971,15 Bs/USD. Một mức trung bình các giao dịch trên các nền tảng P2P bằng USD, với spread giữa mua và bán chỉ 0,05%. USDT P2P: 984,87 Bs để mua; 940,19 Bs để bán. Spread chênh 44,68 Bs (4,75%) phản ánh sự phân tán giá giữa các phương thức thanh toán và ngân hàng. Giá bán thấp nhất của USDT và giá mua cao nhất vẽ nên một thị trường với thanh khoản bị phân mảnh: có nơi quảng cáo chấp nhận Pago Móvil Banesco với 977 Bs, trong khi nơi khác lại yêu cầu các phương thức kém thanh khoản hơn để trả giá tốt hơn. Khoảng cách giữa mức giá tốt nhất và tệ nhất không chỉ là một sự kém hiệu quả; ở các thị trường nhỏ, đó là biểu hiện của rủi ro mà mỗi bên đối tác phải gánh. Vì sao khoảng chênh được mở rộng? Premium so với BCV không phải là hiện tượng mới, nhưng việc đạt tới 20,9% trong khi tỷ giá chính thức ổn định ở 814,69 Bs cho thấy “neo tỷ giá” không hấp thụ được áp lực thực tế. Trong order book của Binance và các nền tảng khác được Radar ghi nhận, khối lượng ý định mua đạt 380.657 USDT, trong khi các lệnh bán cộng lại chỉ 88.519 USDT. Sự mất cân bằng 62,3% nghiêng về phía mua xác nhận rằng có nhiều nhu cầu bolívares để đổi lấy USDT hơn là lượng cung USDT. Sự mất cân bằng này có các nguyên nhân mang tính cấu trúc: các lệnh trừng phạt tài chính làm hạn chế khả năng tiếp cận ngoại tệ thông qua ngân hàng đại lý, nguồn cung bolívares tăng lên nhờ tài trợ bằng phát hành tiền, và một dân số có xu hướng “đô la hóa” các khoản tiết kiệm của mình bằng các tài sản tiền mã hóa để tự bảo vệ. Kiều hối giải thích phần lớn cho nhu cầu đó. Theo một báo cáo của Finanzas Digital đăng tải vào cuối tháng 7, kiều hối kỹ thuật số cho thấy mức độ biến động ngày càng tăng và đã trở thành một kênh quyết định đối với hàng triệu hộ gia đình. Những khoản tiền này nhiều khi đến dưới dạng USDT và cần được đổi sang bolívares để chi tiêu hằng ngày. Khi việc bán USDT là dòng thoát ra ồ ạt, giá sẽ tăng. Vấn đề là sự tăng giá này không chỉ diễn ra trên màn hình. P2P đã trở thành “ngân hàng” mà nhiều người dựa vào để trang trải giỏ mua sắm. Trong một bài viết của El Impulso (tháng 8/2026) có dẫn lời các nhà phân tích mô tả “đô la số” như một cơ chế sinh tồn: các cửa hàng nhận USDT làm phương thức thanh toán, người lao động nhận lương bằng stablecoin và những người giữ tiết kiệm của mình ngoài hệ thống ngân hàng truyền thống. Khi premium tăng lên, những người có thu nhập bằng bolívares sẽ mất khả năng mua sắm, và những người có thu nhập bằng crypto thì tạm thời được lợi. Bởi vậy, việc hình thành giá trong thương mại cuối cùng bị tụt lại so với giá P2P chứ không phải so với BCV, như các cuộc kiểm toán giá mà người tiêu dùng liên tục thực hiện minh chứng. Spread như “nhiệt kế” Dữ liệu gây chú ý trong phiên này không chỉ là premium so với BCV, mà còn là mức độ “mạnh” của sự vận động bên trong thị trường. Order book cho thấy tại Binance, giá mua tốt nhất (ask) là 972,51 Bs và giá bán tốt nhất (bid) là 970 Bs, spread chỉ 2,51 Bs (0,26%). Tuy nhiên, việc tổng hợp các lệnh bán trên Radar – bao gồm nhiều ngân hàng và sàn giao dịch – nâng spread lên 4,75%. Sự khác biệt này là dấu hiệu của sự “cản trở”: không phải mọi kênh thanh toán đều có cùng độ sâu. Vì vậy, “đèn báo” của Radar cho thị trường nằm ở màu vàng, với cảnh báo spread cao và khuyến nghị kiểm tra ngân hàng cũng như uy tín của đối tác trước khi giao dịch. Spread là một chỉ báo về chi phí giao dịch và rủi ro mà những người cung cấp thanh khoản phải gánh. Khi nó cao đến vậy, một giao dịch có thể đồng nghĩa với việc lỗ gần 5% chỉ trong chênh lệch giữa mua và bán ngay trong cùng một phút. Với một nền kinh tế sử dụng P2P như một phương thức đổi tiền thường xuyên, “ma sát” này hoạt động như một loại thuế vô hình mà các tác nhân cuối cùng sẽ chuyển vào giá cuối của hàng hóa. Có thể hiểu rằng một phần của lạm phát hàng tháng mà sau đó BCV công bố không chỉ do tiền tệ hay kỳ vọng; đó cũng chính là chi phí thực của việc đổi bolívares sang đô la kỹ thuật số và ngược lại. Thanh khoản nhiều hơn không phải lúc nào cũng đồng nghĩa ổn định hơn Một trong những dữ liệu tích cực nhất của phiên là thanh khoản rộng: có 213 lệnh chào còn hiệu lực và có sẵn nhiều ngân hàng như Banesco, Pago Móvil, Mercantil, Provincial và Banco de Venezuela. Độ sâu của order book ở phía mua lớn hơn gần 4,3 lần so với phía bán, cho thấy một thị trường đang hoạt động. Tuy vậy, sự dồi dào này không dẫn tới sự hội tụ về tỷ giá chính thức. Ngược lại, rủi ro rằng khoảng chênh sẽ vẫn giữ nguyên hoặc mở rộng phụ thuộc vào hai yếu tố: quyết định của BCV tăng lãi suất (điều này sẽ làm giảm premium) hoặc nguồn cung USDT lớn hơn từ các đơn vị chuyển tiền và doanh nghiệp (điều này sẽ thu hẹp sự mất cân bằng). Các chỉ báo cần theo dõi trong vài ngày tới Đối với những ai muốn dự đoán hướng đi của tỷ giá, thay vì bám vào một mức duy nhất, nên chú ý các tín hiệu sau: Biến động của BCV: Khi tỷ giá chính thức thay đổi hơn 3% trong một tuần, thường đó là nỗ lực để đồng bộ với P2P, chứ không phải ngược lại. Tỷ lệ mua/bán trong order book: nếu vẫn duy trì trên 60% trong nhiều ngày, thì áp lực không chỉ là tạm thời. Spread của USDT: nếu giữ ở mức trên 4% cho thấy các nhà giao dịch đang chiết khấu rủi ro đối tác cao hơn hoặc tình trạng kém thanh khoản tại một số ngân hàng. Thông báo liên quan đến lệnh trừng phạt: bất kỳ động thái nới lỏng nào (như các gì BeInCrypto đề cập) đều ảnh hưởng tới kỳ vọng. Chỉ riêng tin tức rằng đang cân nhắc việc dỡ bỏ lệnh trừng phạt đối với BCV đã làm premium giảm trở lại vào tháng 4/2026. Kiều hối tăng bằng USDT: dòng stablecoin lớn hơn vào trong nước từ các khoản kiều hối kỹ thuật số thường giúp thu hẹp khoảng chênh, vì nó làm tăng nguồn cung USDT trên thị trường nội địa. Premium 20,9% của P2P so với BCV không phải là một “dị thường” toán học; đó là phản ánh của các mất cân bằng có thật về cung và cầu, những hạn chế mang tính cấu trúc và một hệ thống thanh toán đã tìm được trong tài sản tiền mã hóa một lựa chọn thay thế cho ngân hàng vốn bị thu hẹp bởi các lệnh trừng phạt. Miễn là các nguyên nhân cốt lõi chưa được giải quyết – tiếp cận ngoại tệ, chính sách tài khóa và uy tín của bolívar – P2P vẫn sẽ là một chiếc “la bàn” để đo nhiệt độ thị trường tỷ giá. Trong bối cảnh đó, chiến lược tốt nhất cho các cửa hàng và hộ gia đình không phải là đoán con số chính xác của một tỷ giá, mà là hiểu phạm vi mà giao dịch diễn ra và chi phí ngầm của việc vận hành. Nguồn: Radar PitbullChain, Finanzas Digital và El Impulso.
Premium P2P 20,9% so với BCV: nguyên nhân và tác động lên giá
Trong tuần đầu tiên của tháng 9 năm 2026, thị trường ngoại hối Venezuela một lần nữa phá vỡ lớp vỏ bình yên của mình. Lúc 04:00 UTC ngày 8 tháng 9, USDT trên thị trường P2P của Radar PitbullChain được giao dịch ở mức 984,87 bolívares cho mỗi đơn vị, trong khi tỷ giá chính thức của Ngân hàng Trung ương Venezuela (BCV) là 814,69 bolívares cho 1 USD. Giữa hai mốc tham chiếu này có một mức chênh (premium) là 20,9% . Thậm chí cái gọi là “đô la song song”, gom các giao dịch trên Binance P2P, cũng ở mức 971,15 bolívares , thấp hơn USDT nhưng cũng cao hơn rất nhiều so với giá chính thức. Ba báo giá và một áp lực như nhau Ảnh chụp của phiên này cho thấy ba cách đọc khác nhau về “đô la”: BCV: 814,69 Bs/USD. Tham chiếu chính thức mà các ngân hàng và một số cửa hàng chính quy sử dụng. Đô la song song: 971,15 Bs/USD. Một mức trung bình các giao dịch trên các nền tảng P2P bằng USD, với spread giữa mua và bán chỉ 0,05%. USDT P2P: 984,87 Bs để mua; 940,19 Bs để bán. Spread chênh 44,68 Bs (4,75%) phản ánh sự phân tán giá giữa các phương thức thanh toán và ngân hàng. Giá bán thấp nhất của USDT và giá mua cao nhất vẽ nên một thị trường với thanh khoản bị phân mảnh: có nơi quảng cáo chấp nhận Pago Móvil Banesco với 977 Bs, trong khi nơi khác lại yêu cầu các phương thức kém thanh khoản hơn để trả giá tốt hơn. Khoảng cách giữa mức giá tốt nhất và tệ nhất không chỉ là một sự kém hiệu quả; ở các thị trường nhỏ, đó là biểu hiện của rủi ro mà mỗi bên đối tác phải gánh. Vì sao khoảng chênh được mở rộng? Premium so với BCV không phải là hiện tượng mới, nhưng việc đạt tới 20,9% trong khi tỷ giá chính thức ổn định ở 814,69 Bs cho thấy “neo tỷ giá” không hấp thụ được áp lực thực tế. Trong order book của Binance và các nền tảng khác được Radar ghi nhận, khối lượng ý định mua đạt 380.657 USDT, trong khi các lệnh bán cộng lại chỉ 88.519 USDT. Sự mất cân bằng 62,3% nghiêng về phía mua xác nhận rằng có nhiều nhu cầu bolívares để đổi lấy USDT hơn là lượng cung USDT. Sự mất cân bằng này có các nguyên nhân mang tính cấu trúc: các lệnh trừng phạt tài chính làm hạn chế khả năng tiếp cận ngoại tệ thông qua ngân hàng đại lý, nguồn cung bolívares tăng lên nhờ tài trợ bằng phát hành tiền, và một dân số có xu hướng “đô la hóa” các khoản tiết kiệm của mình bằng các tài sản tiền mã hóa để tự bảo vệ. Kiều hối giải thích phần lớn cho nhu cầu đó. Theo một báo cáo của Finanzas Digital đăng tải vào cuối tháng 7, kiều hối kỹ thuật số cho thấy mức độ biến động ngày càng tăng và đã trở thành một kênh quyết định đối với hàng triệu hộ gia đình. Những khoản tiền này nhiều khi đến dưới dạng USDT và cần được đổi sang bolívares để chi tiêu hằng ngày. Khi việc bán USDT là dòng thoát ra ồ ạt, giá sẽ tăng. Vấn đề là sự tăng giá này không chỉ diễn ra trên màn hình. P2P đã trở thành “ngân hàng” mà nhiều người dựa vào để trang trải giỏ mua sắm. Trong một bài viết của El Impulso (tháng 8/2026) có dẫn lời các nhà phân tích mô tả “đô la số” như một cơ chế sinh tồn: các cửa hàng nhận USDT làm phương thức thanh toán, người lao động nhận lương bằng stablecoin và những người giữ tiết kiệm của mình ngoài hệ thống ngân hàng truyền thống. Khi premium tăng lên, những người có thu nhập bằng bolívares sẽ mất khả năng mua sắm, và những người có thu nhập bằng crypto thì tạm thời được lợi. Bởi vậy, việc hình thành giá trong thương mại cuối cùng bị tụt lại so với giá P2P chứ không phải so với BCV, như các cuộc kiểm toán giá mà người tiêu dùng liên tục thực hiện minh chứng. Spread như “nhiệt kế” Dữ liệu gây chú ý trong phiên này không chỉ là premium so với BCV, mà còn là mức độ “mạnh” của sự vận động bên trong thị trường. Order book cho thấy tại Binance, giá mua tốt nhất (ask) là 972,51 Bs và giá bán tốt nhất (bid) là 970 Bs, spread chỉ 2,51 Bs (0,26%). Tuy nhiên, việc tổng hợp các lệnh bán trên Radar – bao gồm nhiều ngân hàng và sàn giao dịch – nâng spread lên 4,75%. Sự khác biệt này là dấu hiệu của sự “cản trở”: không phải mọi kênh thanh toán đều có cùng độ sâu. Vì vậy, “đèn báo” của Radar cho thị trường nằm ở màu vàng, với cảnh báo spread cao và khuyến nghị kiểm tra ngân hàng cũng như uy tín của đối tác trước khi giao dịch. Spread là một chỉ báo về chi phí giao dịch và rủi ro mà những người cung cấp thanh khoản phải gánh. Khi nó cao đến vậy, một giao dịch có thể đồng nghĩa với việc lỗ gần 5% chỉ trong chênh lệch giữa mua và bán ngay trong cùng một phút. Với một nền kinh tế sử dụng P2P như một phương thức đổi tiền thường xuyên, “ma sát” này hoạt động như một loại thuế vô hình mà các tác nhân cuối cùng sẽ chuyển vào giá cuối của hàng hóa. Có thể hiểu rằng một phần của lạm phát hàng tháng mà sau đó BCV công bố không chỉ do tiền tệ hay kỳ vọng; đó cũng chính là chi phí thực của việc đổi bolívares sang đô la kỹ thuật số và ngược lại. Thanh khoản nhiều hơn không phải lúc nào cũng đồng nghĩa ổn định hơn Một trong những dữ liệu tích cực nhất của phiên là thanh khoản rộng: có 213 lệnh chào còn hiệu lực và có sẵn nhiều ngân hàng như Banesco, Pago Móvil, Mercantil, Provincial và Banco de Venezuela. Độ sâu của order book ở phía mua lớn hơn gần 4,3 lần so với phía bán, cho thấy một thị trường đang hoạt động. Tuy vậy, sự dồi dào này không dẫn tới sự hội tụ về tỷ giá chính thức. Ngược lại, rủi ro rằng khoảng chênh sẽ vẫn giữ nguyên hoặc mở rộng phụ thuộc vào hai yếu tố: quyết định của BCV tăng lãi suất (điều này sẽ làm giảm premium) hoặc nguồn cung USDT lớn hơn từ các đơn vị chuyển tiền và doanh nghiệp (điều này sẽ thu hẹp sự mất cân bằng). Các chỉ báo cần theo dõi trong vài ngày tới Đối với những ai muốn dự đoán hướng đi của tỷ giá, thay vì bám vào một mức duy nhất, nên chú ý các tín hiệu sau: Biến động của BCV: Khi tỷ giá chính thức thay đổi hơn 3% trong một tuần, thường đó là nỗ lực để đồng bộ với P2P, chứ không phải ngược lại. Tỷ lệ mua/bán trong order book: nếu vẫn duy trì trên 60% trong nhiều ngày, thì áp lực không chỉ là tạm thời. Spread của USDT: nếu giữ ở mức trên 4% cho thấy các nhà giao dịch đang chiết khấu rủi ro đối tác cao hơn hoặc tình trạng kém thanh khoản tại một số ngân hàng. Thông báo liên quan đến lệnh trừng phạt: bất kỳ động thái nới lỏng nào (như các gì BeInCrypto đề cập) đều ảnh hưởng tới kỳ vọng. Chỉ riêng tin tức rằng đang cân nhắc việc dỡ bỏ lệnh trừng phạt đối với BCV đã làm premium giảm trở lại vào tháng 4/2026. Kiều hối tăng bằng USDT: dòng stablecoin lớn hơn vào trong nước từ các khoản kiều hối kỹ thuật số thường giúp thu hẹp khoảng chênh, vì nó làm tăng nguồn cung USDT trên thị trường nội địa. Premium 20,9% của P2P so với BCV không phải là một “dị thường” toán học; đó là phản ánh của các mất cân bằng có thật về cung và cầu, những hạn chế mang tính cấu trúc và một hệ thống thanh toán đã tìm được trong tài sản tiền mã hóa một lựa chọn thay thế cho ngân hàng vốn bị thu hẹp bởi các lệnh trừng phạt. Miễn là các nguyên nhân cốt lõi chưa được giải quyết – tiếp cận ngoại tệ, chính sách tài khóa và uy tín của bolívar – P2P vẫn sẽ là một chiếc “la bàn” để đo nhiệt độ thị trường tỷ giá. Trong bối cảnh đó, chiến lược tốt nhất cho các cửa hàng và hộ gia đình không phải là đoán con số chính xác của một tỷ giá, mà là hiểu phạm vi mà giao dịch diễn ra và chi phí ngầm của việc vận hành. Nguồn: Radar PitbullChain, Finanzas Digital và El Impulso.
52
·
--
Bài viết
Chênh lệch BCV so với USDT P2P: vì sao đạt 22% và điều đó có ý nghĩa gì?Radar P2P trực tiếp Chụp lại: 31/8/2026, 6:00:16 sáng.
Tham chiếu USDT/VES Bs. 972,60
Mua USDT Bs. 972,60
Bán USDT Bs. 894,55
BCV Bs. 794,99
Chênh lệch so với BCV 22,34%
Spread P2P 8,73%
Các ưu đãi được ghi nhận 190
Kiểm tra dữ liệu hiện tại trên Radar P2P
Thị trường hối đoái Venezuela cho thấy dấu hiệu căng thẳng. Vào ngày 31 tháng 8 năm 2026 này, Radar P2P của PitbullChain ghi nhận giá mua USDT là 972,60 bolívares, trong khi đồng USD BCV đóng cửa ở mức 794,99. Chênh lệch giữa hai mốc tham chiếu đạt 22,34%, một mức có thể thắp lên cảnh báo về tình hình kinh tế và sức mua của người dân Venezuela.
Chênh lệch BCV so với USDT P2P: vì sao đạt 22% và điều đó có ý nghĩa gì?
Radar P2P trực tiếp Chụp lại: 31/8/2026, 6:00:16 sáng.
Tham chiếu USDT/VES Bs. 972,60
Mua USDT Bs. 972,60
Bán USDT Bs. 894,55
BCV Bs. 794,99
Chênh lệch so với BCV 22,34%
Spread P2P 8,73%
Các ưu đãi được ghi nhận 190
Kiểm tra dữ liệu hiện tại trên Radar P2P
Thị trường hối đoái Venezuela cho thấy dấu hiệu căng thẳng. Vào ngày 31 tháng 8 năm 2026 này, Radar P2P của PitbullChain ghi nhận giá mua USDT là 972,60 bolívares, trong khi đồng USD BCV đóng cửa ở mức 794,99. Chênh lệch giữa hai mốc tham chiếu đạt 22,34%, một mức có thể thắp lên cảnh báo về tình hình kinh tế và sức mua của người dân Venezuela.
Tham chiếu USDT/VES Bs. 972,60
Mua USDT Bs. 972,60
Bán USDT Bs. 894,55
BCV Bs. 794,99
Chênh lệch so với BCV 22,34%
Spread P2P 8,73%
Các ưu đãi được ghi nhận 190
Kiểm tra dữ liệu hiện tại trên Radar P2P
Thị trường hối đoái Venezuela cho thấy dấu hiệu căng thẳng. Vào ngày 31 tháng 8 năm 2026 này, Radar P2P của PitbullChain ghi nhận giá mua USDT là 972,60 bolívares, trong khi đồng USD BCV đóng cửa ở mức 794,99. Chênh lệch giữa hai mốc tham chiếu đạt 22,34%, một mức có thể thắp lên cảnh báo về tình hình kinh tế và sức mua của người dân Venezuela.
37
·
--
Bài viết
Chênh lệch BCV vs USDT P2P: phí bảo hiểm 20,4% vào ngày 8 tháng 9Radar P2P trực tiếp Chụp: 8/9/2026, 8:00:19 sáng
USDT/VES tham chiếu Bs. 981,11
Mua USDT Bs. 981,11
Bán USDT tại Bs. 938,42
BCV Bs. 814,69
Chênh lệch so với BCV 20,43%
Chênh lệch P2P 4,55%
Các ưu đãi được quan sát 202
Kiểm tra dữ liệu hiện tại trên Radar P2P
Vào ngày 8 tháng 9 năm 2026, bảng tỷ giá hối đoái tại Venezuela cho thấy một tín hiệu mà ít ai muốn phớt lờ: giá USDT trên thị trường P2P cao hơn 20,4% so với tỷ giá chính thức của BCV. Trong khi Ngân hàng Trung ương ấn định đô la ở mức 814,6908 bolívares, việc mua một đồng tiền kỹ thuật số ổn định trên các nền tảng như Binance hoặc các nền tảng khác lại cần chi 981,11 bolívares cho mỗi đơn vị. Điều gì nằm sau sự khác biệt này?
Chênh lệch BCV vs USDT P2P: phí bảo hiểm 20,4% vào ngày 8 tháng 9
Radar P2P trực tiếp Chụp: 8/9/2026, 8:00:19 sáng
USDT/VES tham chiếu Bs. 981,11
Mua USDT Bs. 981,11
Bán USDT tại Bs. 938,42
BCV Bs. 814,69
Chênh lệch so với BCV 20,43%
Chênh lệch P2P 4,55%
Các ưu đãi được quan sát 202
Kiểm tra dữ liệu hiện tại trên Radar P2P
Vào ngày 8 tháng 9 năm 2026, bảng tỷ giá hối đoái tại Venezuela cho thấy một tín hiệu mà ít ai muốn phớt lờ: giá USDT trên thị trường P2P cao hơn 20,4% so với tỷ giá chính thức của BCV. Trong khi Ngân hàng Trung ương ấn định đô la ở mức 814,6908 bolívares, việc mua một đồng tiền kỹ thuật số ổn định trên các nền tảng như Binance hoặc các nền tảng khác lại cần chi 981,11 bolívares cho mỗi đơn vị. Điều gì nằm sau sự khác biệt này?
USDT/VES tham chiếu Bs. 981,11
Mua USDT Bs. 981,11
Bán USDT tại Bs. 938,42
BCV Bs. 814,69
Chênh lệch so với BCV 20,43%
Chênh lệch P2P 4,55%
Các ưu đãi được quan sát 202
Kiểm tra dữ liệu hiện tại trên Radar P2P
Vào ngày 8 tháng 9 năm 2026, bảng tỷ giá hối đoái tại Venezuela cho thấy một tín hiệu mà ít ai muốn phớt lờ: giá USDT trên thị trường P2P cao hơn 20,4% so với tỷ giá chính thức của BCV. Trong khi Ngân hàng Trung ương ấn định đô la ở mức 814,6908 bolívares, việc mua một đồng tiền kỹ thuật số ổn định trên các nền tảng như Binance hoặc các nền tảng khác lại cần chi 981,11 bolívares cho mỗi đơn vị. Điều gì nằm sau sự khác biệt này?
43
·
--
Bài viết
USDT: mua rồi bán lại khiến bạn mất Bs. 52 hôm nayMua rồi bán lại cùng một lượng $USDT khiến bạn mất Bs. 52 hôm nay trên P2P. 🤔
Mua với giá Bs. 1.028,00. Bán với giá Bs. 976,00. Đây không phải lỗi ứng dụng: đó là mức chênh lệch 5,33% giữa giá mua và giá bán tại thời điểm này, với 214 lệnh đang hoạt động trên bảng.
Con số đó quan trọng hơn vẻ ngoài của nó. Nhiều người chỉ nhìn giá mua, mừng vì “đô la ở mức 1.028” rồi quên rằng để bán ra, họ cần tìm người mua với giá 976. Chênh lệch giữa hai mức giá là Bs. 52 cho mỗi USDT: đó là ma sát thị trường, không phải lợi nhuận.
USDT: mua rồi bán lại khiến bạn mất Bs. 52 hôm nay
Mua rồi bán lại cùng một lượng $USDT khiến bạn mất Bs. 52 hôm nay trên P2P. 🤔
Mua với giá Bs. 1.028,00. Bán với giá Bs. 976,00. Đây không phải lỗi ứng dụng: đó là mức chênh lệch 5,33% giữa giá mua và giá bán tại thời điểm này, với 214 lệnh đang hoạt động trên bảng.
Con số đó quan trọng hơn vẻ ngoài của nó. Nhiều người chỉ nhìn giá mua, mừng vì “đô la ở mức 1.028” rồi quên rằng để bán ra, họ cần tìm người mua với giá 976. Chênh lệch giữa hai mức giá là Bs. 52 cho mỗi USDT: đó là ma sát thị trường, không phải lợi nhuận.
Mua với giá Bs. 1.028,00. Bán với giá Bs. 976,00. Đây không phải lỗi ứng dụng: đó là mức chênh lệch 5,33% giữa giá mua và giá bán tại thời điểm này, với 214 lệnh đang hoạt động trên bảng.
Con số đó quan trọng hơn vẻ ngoài của nó. Nhiều người chỉ nhìn giá mua, mừng vì “đô la ở mức 1.028” rồi quên rằng để bán ra, họ cần tìm người mua với giá 976. Chênh lệch giữa hai mức giá là Bs. 52 cho mỗi USDT: đó là ma sát thị trường, không phải lợi nhuận.
29
·
--
USDT: Bs. 1.051 để mua vào và Bs. 992 để bán raBs. 59,70. Đó là khoản phí bạn phải trả hôm nay để mua rồi bán $USDT trên P2P Venezuela, và hầu như chẳng ai để ý đến nó trước khi nhấn “xác nhận”. 👀
Giá mua USDT là Bs. 1.051,85. Giá bán là Bs. 992,14. Chênh lệch giữa hai chiều là 6,02%, và đây không phải chuyện nhỏ: đó là chi phí thực tế bạn phải trả khi giao dịch vội vàng trong một thị trường không tha thứ cho sự tùy tiện.
Vì sao chênh lệch lại lớn đến vậy? Có ba chuyện đang diễn ra cùng lúc.
1️⃣ BCV niêm yết Bs. 889,58, còn P2P cao hơn mức này với phí chênh lệch 18,24%. Khoảng cách không biến mất: nó đã điều chỉnh. Kể từ khi $USDT vượt Bs. 1.000 vào tháng 10, mặt bằng giá đã thay đổi và các lệnh được điều chỉnh nhanh hơn nhiều người kịp kiểm tra.
USDT: Bs. 1.051 để mua vào và Bs. 992 để bán ra
Bs. 59,70. Đó là khoản phí bạn phải trả hôm nay để mua rồi bán $USDT trên P2P Venezuela, và hầu như chẳng ai để ý đến nó trước khi nhấn “xác nhận”. 👀
Giá mua USDT là Bs. 1.051,85. Giá bán là Bs. 992,14. Chênh lệch giữa hai chiều là 6,02%, và đây không phải chuyện nhỏ: đó là chi phí thực tế bạn phải trả khi giao dịch vội vàng trong một thị trường không tha thứ cho sự tùy tiện.
Vì sao chênh lệch lại lớn đến vậy? Có ba chuyện đang diễn ra cùng lúc.
1️⃣ BCV niêm yết Bs. 889,58, còn P2P cao hơn mức này với phí chênh lệch 18,24%. Khoảng cách không biến mất: nó đã điều chỉnh. Kể từ khi $USDT vượt Bs. 1.000 vào tháng 10, mặt bằng giá đã thay đổi và các lệnh được điều chỉnh nhanh hơn nhiều người kịp kiểm tra.
Giá mua USDT là Bs. 1.051,85. Giá bán là Bs. 992,14. Chênh lệch giữa hai chiều là 6,02%, và đây không phải chuyện nhỏ: đó là chi phí thực tế bạn phải trả khi giao dịch vội vàng trong một thị trường không tha thứ cho sự tùy tiện.
Vì sao chênh lệch lại lớn đến vậy? Có ba chuyện đang diễn ra cùng lúc.
1️⃣ BCV niêm yết Bs. 889,58, còn P2P cao hơn mức này với phí chênh lệch 18,24%. Khoảng cách không biến mất: nó đã điều chỉnh. Kể từ khi $USDT vượt Bs. 1.000 vào tháng 10, mặt bằng giá đã thay đổi và các lệnh được điều chỉnh nhanh hơn nhiều người kịp kiểm tra.
MartinCuriaDCA:
Buen dato Pitbull! Justo hoy publiqué el hilo de la GENIUS que entra el 18 Enero 2027 y obliga a USDC a estar 100% respaldado. ¿Vos ya te pasaste todo a USDC o seguís con USDT también?
5
10
7.7k
·
--
Bài viết
Mức chênh 15,83%: cái giá phải trả mà hầu như chẳng ai tính đếnNgay lúc này, mua $USDT trên Binance có giá Bs. 1.030,03. BCV mở cửa hôm nay ở mức Bs. 889,26. Hai con số này chênh nhau 15,83%, và nếu bạn không hiểu con số đó có nghĩa gì, bạn có thể đánh giá sai số tiền của chính mình.
Hãy cùng xem từng phần, dựa trên số liệu tại thời điểm này 👇
1. Giá mua và giá bán không giống nhau
Trên Binance, mua $USDT có giá Bs. 1.030,03 và bán có giá Bs. 963,88. Chênh lệch giữa hai mức giá là Bs. 66,15, tức 6,86%. Khoảng chênh này không phải là sự tùy tiện của thị trường: đó là cái giá phải trả cho sự vội vàng. Ai chọn ngay lời chào giá đầu tiên mình thấy thì sẽ phải trả giá; ai so sánh giữa 214 lời chào giá đang hoạt động thì mới là người quyết định.
Mức chênh 15,83%: cái giá phải trả mà hầu như chẳng ai tính đến
Ngay lúc này, mua $USDT trên Binance có giá Bs. 1.030,03. BCV mở cửa hôm nay ở mức Bs. 889,26. Hai con số này chênh nhau 15,83%, và nếu bạn không hiểu con số đó có nghĩa gì, bạn có thể đánh giá sai số tiền của chính mình.
Hãy cùng xem từng phần, dựa trên số liệu tại thời điểm này 👇
1. Giá mua và giá bán không giống nhau
Trên Binance, mua $USDT có giá Bs. 1.030,03 và bán có giá Bs. 963,88. Chênh lệch giữa hai mức giá là Bs. 66,15, tức 6,86%. Khoảng chênh này không phải là sự tùy tiện của thị trường: đó là cái giá phải trả cho sự vội vàng. Ai chọn ngay lời chào giá đầu tiên mình thấy thì sẽ phải trả giá; ai so sánh giữa 214 lời chào giá đang hoạt động thì mới là người quyết định.
Hãy cùng xem từng phần, dựa trên số liệu tại thời điểm này 👇
1. Giá mua và giá bán không giống nhau
Trên Binance, mua $USDT có giá Bs. 1.030,03 và bán có giá Bs. 963,88. Chênh lệch giữa hai mức giá là Bs. 66,15, tức 6,86%. Khoảng chênh này không phải là sự tùy tiện của thị trường: đó là cái giá phải trả cho sự vội vàng. Ai chọn ngay lời chào giá đầu tiên mình thấy thì sẽ phải trả giá; ai so sánh giữa 214 lời chào giá đang hoạt động thì mới là người quyết định.
29
·
--
USDT mở đầu ngày ở mức Bs. 1.018,20 trong khi BCV vẫn ở mức 888,89: mức chênh lệch 14,55%. 😮💨
Giá mua là 1.018,20 và giá bán là 971,09: chênh lệch Bs. 47,11 (4,85%). Với 229 lệnh đang hoạt động, thanh khoản vẫn có, nhưng khoản phí này ảnh hưởng đến từng giao dịch.
Trước khi giao dịch $USDT, hãy kiểm tra giá thực tế của cặp tiền, phương thức thanh toán và uy tín của người bán. Kết quả ước tính phụ thuộc vào mức chênh lệch, phí giao dịch và tỷ giá hối đoái.
📊 Cập nhật tỷ giá và phân tích trực tiếp tại https://pitbullchain.com
$USDT #USDT #P2P #Venezuela #BrechaCambiaria #BinanceSquare
USDT mở đầu ngày ở mức Bs. 1.018,20 trong khi BCV vẫn ở mức 888,89: mức chênh lệch 14,55%. 😮💨
Giá mua là 1.018,20 và giá bán là 971,09: chênh lệch Bs. 47,11 (4,85%). Với 229 lệnh đang hoạt động, thanh khoản vẫn có, nhưng khoản phí này ảnh hưởng đến từng giao dịch.
Trước khi giao dịch $USDT, hãy kiểm tra giá thực tế của cặp tiền, phương thức thanh toán và uy tín của người bán. Kết quả ước tính phụ thuộc vào mức chênh lệch, phí giao dịch và tỷ giá hối đoái.
📊 Cập nhật tỷ giá và phân tích trực tiếp tại https://pitbullchain.com
$USDT #USDT #P2P #Venezuela #BrechaCambiaria #BinanceSquare
Giá mua là 1.018,20 và giá bán là 971,09: chênh lệch Bs. 47,11 (4,85%). Với 229 lệnh đang hoạt động, thanh khoản vẫn có, nhưng khoản phí này ảnh hưởng đến từng giao dịch.
Trước khi giao dịch $USDT, hãy kiểm tra giá thực tế của cặp tiền, phương thức thanh toán và uy tín của người bán. Kết quả ước tính phụ thuộc vào mức chênh lệch, phí giao dịch và tỷ giá hối đoái.
📊 Cập nhật tỷ giá và phân tích trực tiếp tại https://pitbullchain.com
$USDT #USDT #P2P #Venezuela #BrechaCambiaria #BinanceSquare
60
·
--
Bài viết
Bs. 31,11: cái giá của sự vội vàng trên thị trường P2PBs. 31,11. Đó là khoản phí bạn phải trả hôm nay khi giao dịch vội vàng trên thị trường P2P $USDT.
Thứ Tư, ngày 28 tháng 10. Sàn mở cửa với 250 tin chào mua đang hoạt động: mua $USDT với giá Bs. 1015,91 và bán với giá Bs. 984,80. Khoảng cách giữa hai mức giá này là Bs. 31,11, tương đương 3,16%. Đây không phải chuyện nhỏ: đó là khác biệt giữa giao dịch có kế hoạch và giao dịch theo cảm tính.
🔎 Ví dụ mà chẳng ai tính đến
Bạn mua 100 $USDT với giá Bs. 1015,91 (Bs. 101.591). Nếu vì việc gấp mà bán lại trên thị trường ngay trong ngày, sàn sẽ trả bạn Bs. 984,80 mỗi đơn vị (Bs. 98.480). Bạn mất Bs. 3.111 dù giá không hề biến động theo hướng bất lợi cho bạn. Đó là cái giá thực sự của sự vội vàng, và con số này dễ hình dung hơn bằng bolívar thay vì phần trăm.
Bs. 31,11: cái giá của sự vội vàng trên thị trường P2P
Bs. 31,11. Đó là khoản phí bạn phải trả hôm nay khi giao dịch vội vàng trên thị trường P2P $USDT.
Thứ Tư, ngày 28 tháng 10. Sàn mở cửa với 250 tin chào mua đang hoạt động: mua $USDT với giá Bs. 1015,91 và bán với giá Bs. 984,80. Khoảng cách giữa hai mức giá này là Bs. 31,11, tương đương 3,16%. Đây không phải chuyện nhỏ: đó là khác biệt giữa giao dịch có kế hoạch và giao dịch theo cảm tính.
🔎 Ví dụ mà chẳng ai tính đến
Bạn mua 100 $USDT với giá Bs. 1015,91 (Bs. 101.591). Nếu vì việc gấp mà bán lại trên thị trường ngay trong ngày, sàn sẽ trả bạn Bs. 984,80 mỗi đơn vị (Bs. 98.480). Bạn mất Bs. 3.111 dù giá không hề biến động theo hướng bất lợi cho bạn. Đó là cái giá thực sự của sự vội vàng, và con số này dễ hình dung hơn bằng bolívar thay vì phần trăm.
Thứ Tư, ngày 28 tháng 10. Sàn mở cửa với 250 tin chào mua đang hoạt động: mua $USDT với giá Bs. 1015,91 và bán với giá Bs. 984,80. Khoảng cách giữa hai mức giá này là Bs. 31,11, tương đương 3,16%. Đây không phải chuyện nhỏ: đó là khác biệt giữa giao dịch có kế hoạch và giao dịch theo cảm tính.
🔎 Ví dụ mà chẳng ai tính đến
Bạn mua 100 $USDT với giá Bs. 1015,91 (Bs. 101.591). Nếu vì việc gấp mà bán lại trên thị trường ngay trong ngày, sàn sẽ trả bạn Bs. 984,80 mỗi đơn vị (Bs. 98.480). Bạn mất Bs. 3.111 dù giá không hề biến động theo hướng bất lợi cho bạn. Đó là cái giá thực sự của sự vội vàng, và con số này dễ hình dung hơn bằng bolívar thay vì phần trăm.
11
·
--
Bài viết
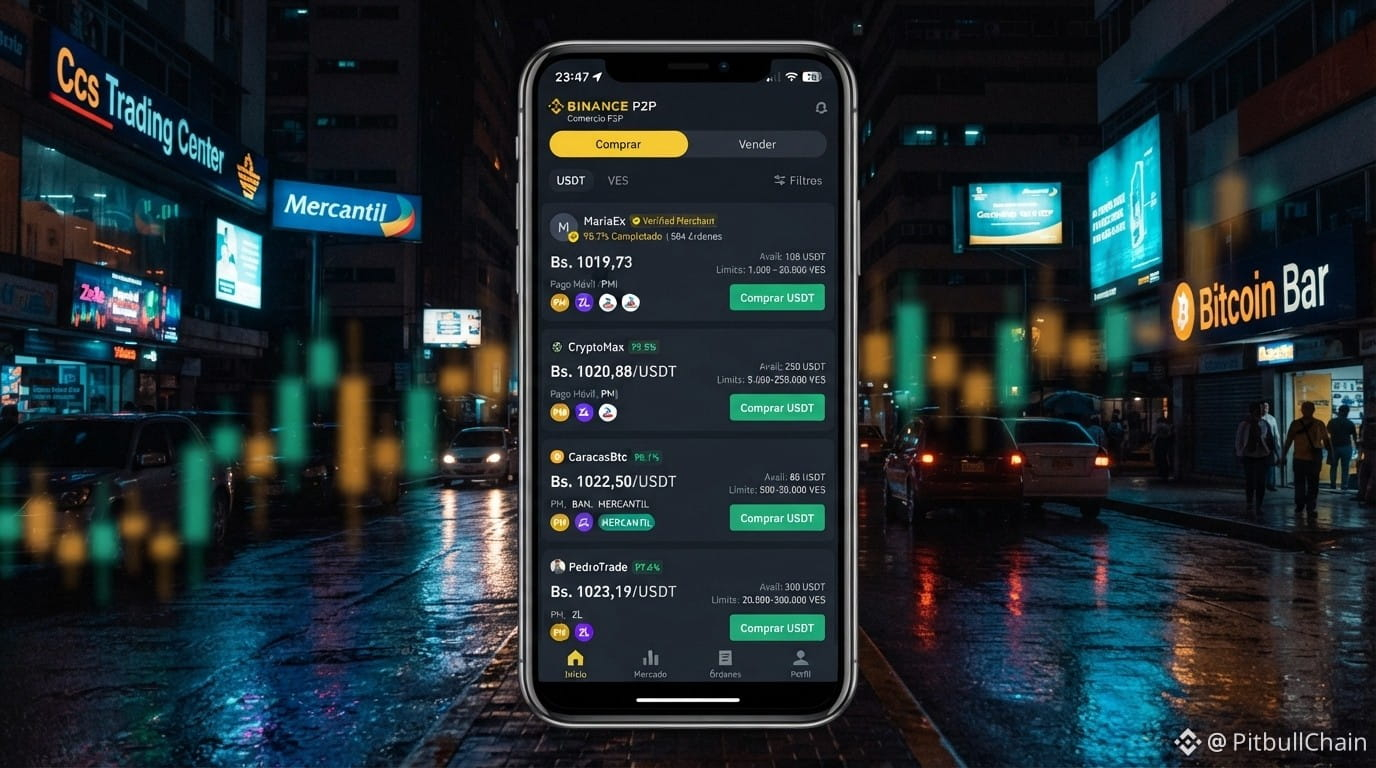
USDT ở mức Bs. 1.019: mức chênh lệch 14,82% đang định hình thị trường hôm nayGiá mua $USDT vừa chạm mức Bs. 1.019,73 trên thị trường P2P, trong khi BCV vẫn neo ở mức Bs. 888,12. Nói ngắn gọn: mức chênh lệch so với tỷ giá chính thức đã tăng lên 14,82%. Đây không phải chuyện nhỏ, mà là dấu hiệu rõ nhất cho thấy nhu cầu đô la trong nước đang diễn biến ra sao trong tuần này.
Hãy cùng xem những con số cụ thể, vì chúng cho thấy toàn bộ câu chuyện. Chênh lệch giữa giá mua và bán USDT hôm nay là Bs. 62,71, tương đương 6,55%. Mức chênh lệch này không phải ngẫu nhiên: với 243 lệnh chào mua bán đang hoạt động, thị trường phản ánh sự căng thẳng giữa những người cần nhanh chóng thoát khỏi đồng bolívar và những người sẵn sàng chờ đợi tỷ giá tốt hơn. Khi chênh lệch giãn rộng như vậy, thanh khoản trở nên có chọn lọc và chi phí giao dịch vội vàng tăng lên.
USDT ở mức Bs. 1.019: mức chênh lệch 14,82% đang định hình thị trường hôm nay
Giá mua $USDT vừa chạm mức Bs. 1.019,73 trên thị trường P2P, trong khi BCV vẫn neo ở mức Bs. 888,12. Nói ngắn gọn: mức chênh lệch so với tỷ giá chính thức đã tăng lên 14,82%. Đây không phải chuyện nhỏ, mà là dấu hiệu rõ nhất cho thấy nhu cầu đô la trong nước đang diễn biến ra sao trong tuần này.
Hãy cùng xem những con số cụ thể, vì chúng cho thấy toàn bộ câu chuyện. Chênh lệch giữa giá mua và bán USDT hôm nay là Bs. 62,71, tương đương 6,55%. Mức chênh lệch này không phải ngẫu nhiên: với 243 lệnh chào mua bán đang hoạt động, thị trường phản ánh sự căng thẳng giữa những người cần nhanh chóng thoát khỏi đồng bolívar và những người sẵn sàng chờ đợi tỷ giá tốt hơn. Khi chênh lệch giãn rộng như vậy, thanh khoản trở nên có chọn lọc và chi phí giao dịch vội vàng tăng lên.
Hãy cùng xem những con số cụ thể, vì chúng cho thấy toàn bộ câu chuyện. Chênh lệch giữa giá mua và bán USDT hôm nay là Bs. 62,71, tương đương 6,55%. Mức chênh lệch này không phải ngẫu nhiên: với 243 lệnh chào mua bán đang hoạt động, thị trường phản ánh sự căng thẳng giữa những người cần nhanh chóng thoát khỏi đồng bolívar và những người sẵn sàng chờ đợi tỷ giá tốt hơn. Khi chênh lệch giãn rộng như vậy, thanh khoản trở nên có chọn lọc và chi phí giao dịch vội vàng tăng lên.
19
·
--
Bài viết
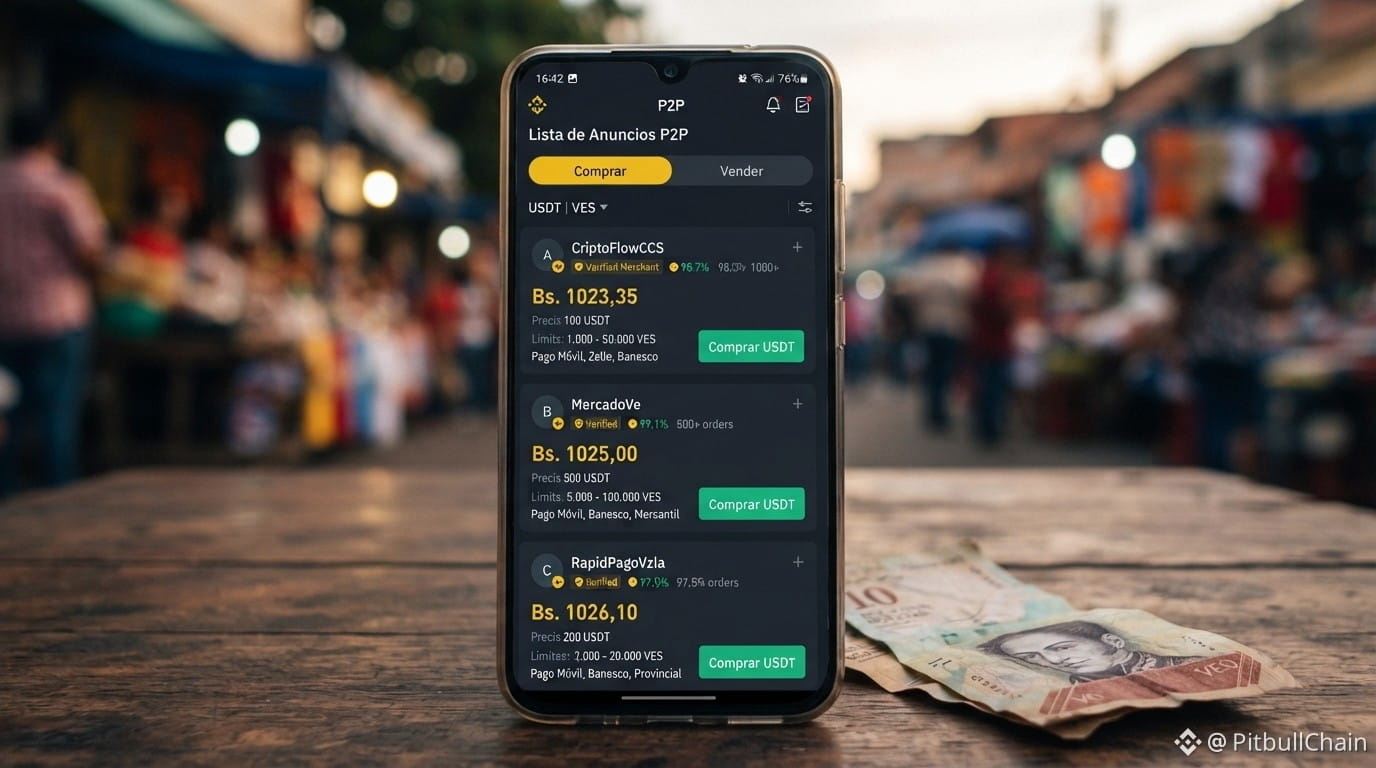
USDT vượt mốc 1.000 Bs.: điều đó thực sự có ý nghĩa gìUSDT vừa vượt mốc 1.000 Bs. và đây không phải chuyện nhỏ: con số tròn trĩnh ấy không còn chỉ là tiêu đề trên báo mà đã trở thành mức giá thực tế tại quầy.
Hôm nay, giá mua là 1.023,35 Bs. và giá bán là 989,85 Bs. Đúng vậy, bạn đọc không nhầm: người bán nhận chưa tới một nghìn, còn người mua phải trả hơn một nghìn. Khoảng chênh 33,50 Bs. (3,38%) ấy chính là chi phí thực tế để vào và thoát khỏi thị trường.
Vì sao ngưỡng này quan trọng? Vì BCV niêm yết mức 887,30 Bs., trong khi phí chênh lệch trên thị trường P2P lên tới 15,33%. Khi khoảng cách vượt quá hai chữ số, mọi người không còn nhìn vào tỷ giá chính thức mà bắt đầu nhìn vào giá tại quầy. Và có một chi tiết hầu như chẳng ai nhắc đến: không phải toàn bộ khoản chênh lệch đều đến từ nhu cầu thực sự đối với $USDT. Một phần là do kỳ vọng — mọi người mua hôm nay vì tin rằng ngày mai giá sẽ cao hơn.
USDT vượt mốc 1.000 Bs.: điều đó thực sự có ý nghĩa gì
USDT vừa vượt mốc 1.000 Bs. và đây không phải chuyện nhỏ: con số tròn trĩnh ấy không còn chỉ là tiêu đề trên báo mà đã trở thành mức giá thực tế tại quầy.
Hôm nay, giá mua là 1.023,35 Bs. và giá bán là 989,85 Bs. Đúng vậy, bạn đọc không nhầm: người bán nhận chưa tới một nghìn, còn người mua phải trả hơn một nghìn. Khoảng chênh 33,50 Bs. (3,38%) ấy chính là chi phí thực tế để vào và thoát khỏi thị trường.
Vì sao ngưỡng này quan trọng? Vì BCV niêm yết mức 887,30 Bs., trong khi phí chênh lệch trên thị trường P2P lên tới 15,33%. Khi khoảng cách vượt quá hai chữ số, mọi người không còn nhìn vào tỷ giá chính thức mà bắt đầu nhìn vào giá tại quầy. Và có một chi tiết hầu như chẳng ai nhắc đến: không phải toàn bộ khoản chênh lệch đều đến từ nhu cầu thực sự đối với $USDT. Một phần là do kỳ vọng — mọi người mua hôm nay vì tin rằng ngày mai giá sẽ cao hơn.
Hôm nay, giá mua là 1.023,35 Bs. và giá bán là 989,85 Bs. Đúng vậy, bạn đọc không nhầm: người bán nhận chưa tới một nghìn, còn người mua phải trả hơn một nghìn. Khoảng chênh 33,50 Bs. (3,38%) ấy chính là chi phí thực tế để vào và thoát khỏi thị trường.
Vì sao ngưỡng này quan trọng? Vì BCV niêm yết mức 887,30 Bs., trong khi phí chênh lệch trên thị trường P2P lên tới 15,33%. Khi khoảng cách vượt quá hai chữ số, mọi người không còn nhìn vào tỷ giá chính thức mà bắt đầu nhìn vào giá tại quầy. Và có một chi tiết hầu như chẳng ai nhắc đến: không phải toàn bộ khoản chênh lệch đều đến từ nhu cầu thực sự đối với $USDT. Một phần là do kỳ vọng — mọi người mua hôm nay vì tin rằng ngày mai giá sẽ cao hơn.
83
·
--
Bài viết
Dầu mỏ xuất sang Mỹ tăng 400%: những điều cần biết về đô la chợ đen và USDTChủ nhật tuần này, Nhà Trắng đưa ra một thông báo làm thay đổi cục diện năng lượng: theo báo cáo của chính mình, lượng dầu thô Venezuela nhập vào Mỹ đã tăng hơn 400% và đạt mức cao nhất trong gần mười năm. Tổng thống Donald Trump gọi đây là «thỏa thuận dầu mỏ lớn nhất trong lịch sử» với Venezuela, đồng thời hứa hẹn sẽ giúp giảm giá xăng cho người dân Mỹ. Bỏ qua giọng điệu đầy lạc quan, có một thông tin đáng quan tâm với bất kỳ ai đổi bolívar sang USDT: nếu nguồn thu từ dầu mỏ tăng lên, cục diện tỷ giá cũng sẽ thay đổi.
Dầu mỏ xuất sang Mỹ tăng 400%: những điều cần biết về đô la chợ đen và USDT
Chủ nhật tuần này, Nhà Trắng đưa ra một thông báo làm thay đổi cục diện năng lượng: theo báo cáo của chính mình, lượng dầu thô Venezuela nhập vào Mỹ đã tăng hơn 400% và đạt mức cao nhất trong gần mười năm. Tổng thống Donald Trump gọi đây là «thỏa thuận dầu mỏ lớn nhất trong lịch sử» với Venezuela, đồng thời hứa hẹn sẽ giúp giảm giá xăng cho người dân Mỹ. Bỏ qua giọng điệu đầy lạc quan, có một thông tin đáng quan tâm với bất kỳ ai đổi bolívar sang USDT: nếu nguồn thu từ dầu mỏ tăng lên, cục diện tỷ giá cũng sẽ thay đổi.
4
·
--
Bài viết
Các công ty dầu khí khởi động lại tuyển dụng: tác động đến giao dịch P2P USDT thì sao?📊 Từ danh sách nhân sự trống đến tin tuyển dụng
Suốt nhiều năm, nhắc đến các dịch vụ dầu khí ở Venezuela là nhắc đến những cổng đóng kín, thiết bị bị tháo dỡ và các chuyên gia đã di cư. Giờ đây, các trang tuyển dụng của Weatherford, Baker Hughes, SLB và Halliburton lại đăng hàng chục vị trí đang tuyển tại Anaco, Maturín, Maracaibo và Caracas. Đây chưa phải là sự phục hồi hoàn toàn của ngành công nghiệp, nhưng là dấu hiệu cụ thể đầu tiên cho thấy kế hoạch tái thiết năng lượng được Washington hậu thuẫn bắt đầu chuyển từ giấy tờ ra thực địa.
Các công ty dầu khí khởi động lại tuyển dụng: tác động đến giao dịch P2P USDT thì sao?
📊 Từ danh sách nhân sự trống đến tin tuyển dụng
Suốt nhiều năm, nhắc đến các dịch vụ dầu khí ở Venezuela là nhắc đến những cổng đóng kín, thiết bị bị tháo dỡ và các chuyên gia đã di cư. Giờ đây, các trang tuyển dụng của Weatherford, Baker Hughes, SLB và Halliburton lại đăng hàng chục vị trí đang tuyển tại Anaco, Maturín, Maracaibo và Caracas. Đây chưa phải là sự phục hồi hoàn toàn của ngành công nghiệp, nhưng là dấu hiệu cụ thể đầu tiên cho thấy kế hoạch tái thiết năng lượng được Washington hậu thuẫn bắt đầu chuyển từ giấy tờ ra thực địa.
Suốt nhiều năm, nhắc đến các dịch vụ dầu khí ở Venezuela là nhắc đến những cổng đóng kín, thiết bị bị tháo dỡ và các chuyên gia đã di cư. Giờ đây, các trang tuyển dụng của Weatherford, Baker Hughes, SLB và Halliburton lại đăng hàng chục vị trí đang tuyển tại Anaco, Maturín, Maracaibo và Caracas. Đây chưa phải là sự phục hồi hoàn toàn của ngành công nghiệp, nhưng là dấu hiệu cụ thể đầu tiên cho thấy kế hoạch tái thiết năng lượng được Washington hậu thuẫn bắt đầu chuyển từ giấy tờ ra thực địa.
35
·
--
Bài viết
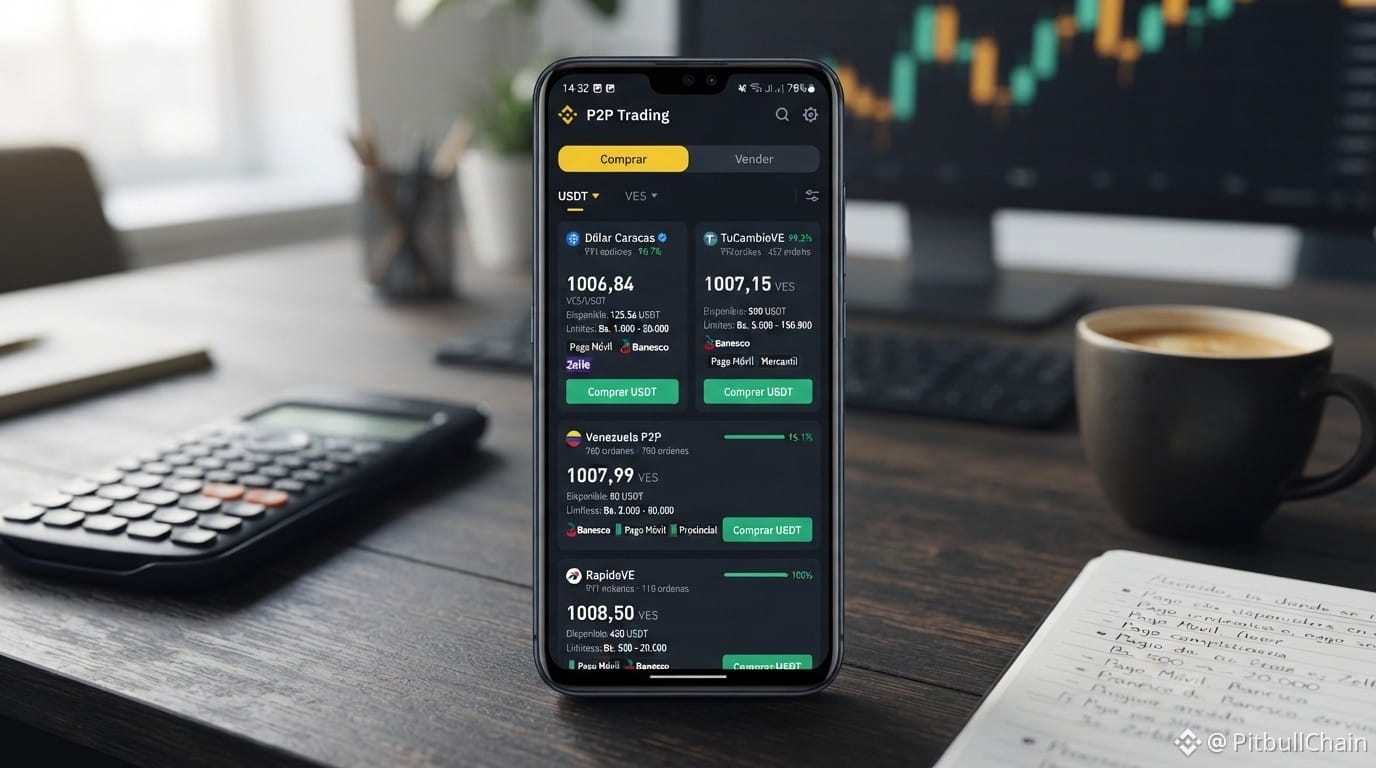
BCV ở mức 879,12 so với USDT P2P: mức chênh lệch 15,35% và chênh lệch thực tế 0,02%Radar P2P trực tiếp · Ghi nhận: 15/10/2026, 4:00:10 chiều
Tỷ giá tham chiếu USDT/VES Bs. 1014.11
Mua USDT Bs. 1014.11
Bán USDT Bs. 982.78
BCV Bs. 879.12
Mức chênh lệch so với BCV 15.35%
Chênh lệch P2P 3.19%
241 ưu đãi được ghi nhận
Kiểm tra dữ liệu hiện tại trên Radar P2P
Mỗi buổi chiều, trên thị trường Venezuela có ba con số xuất hiện cùng nhau và thoạt nhìn dường như mâu thuẫn: tỷ giá BCV ở mức 879,1225 Bs/USD, chênh lệch tổng hợp 3,19% trên đèn tín hiệu và mức chênh lệch chỉ 0,02% trong sổ lệnh. Không con số nào sai. Mỗi con số trả lời một câu hỏi khác nhau và được tính từ những mức giá khác nhau. Ở đây, chúng tôi phân tích cả ba, dựa trên các mức giá hiển thị trong sổ lệnh và quy đổi sang bolívar cho mỗi 100 USDT. Nội dung mang tính giáo dục, không phải khuyến nghị mua hay bán.
BCV ở mức 879,12 so với USDT P2P: mức chênh lệch 15,35% và chênh lệch thực tế 0,02%
Radar P2P trực tiếp · Ghi nhận: 15/10/2026, 4:00:10 chiều
Tỷ giá tham chiếu USDT/VES Bs. 1014.11
Mua USDT Bs. 1014.11
Bán USDT Bs. 982.78
BCV Bs. 879.12
Mức chênh lệch so với BCV 15.35%
Chênh lệch P2P 3.19%
241 ưu đãi được ghi nhận
Kiểm tra dữ liệu hiện tại trên Radar P2P
Mỗi buổi chiều, trên thị trường Venezuela có ba con số xuất hiện cùng nhau và thoạt nhìn dường như mâu thuẫn: tỷ giá BCV ở mức 879,1225 Bs/USD, chênh lệch tổng hợp 3,19% trên đèn tín hiệu và mức chênh lệch chỉ 0,02% trong sổ lệnh. Không con số nào sai. Mỗi con số trả lời một câu hỏi khác nhau và được tính từ những mức giá khác nhau. Ở đây, chúng tôi phân tích cả ba, dựa trên các mức giá hiển thị trong sổ lệnh và quy đổi sang bolívar cho mỗi 100 USDT. Nội dung mang tính giáo dục, không phải khuyến nghị mua hay bán.
Tỷ giá tham chiếu USDT/VES Bs. 1014.11
Mua USDT Bs. 1014.11
Bán USDT Bs. 982.78
BCV Bs. 879.12
Mức chênh lệch so với BCV 15.35%
Chênh lệch P2P 3.19%
241 ưu đãi được ghi nhận
Kiểm tra dữ liệu hiện tại trên Radar P2P
Mỗi buổi chiều, trên thị trường Venezuela có ba con số xuất hiện cùng nhau và thoạt nhìn dường như mâu thuẫn: tỷ giá BCV ở mức 879,1225 Bs/USD, chênh lệch tổng hợp 3,19% trên đèn tín hiệu và mức chênh lệch chỉ 0,02% trong sổ lệnh. Không con số nào sai. Mỗi con số trả lời một câu hỏi khác nhau và được tính từ những mức giá khác nhau. Ở đây, chúng tôi phân tích cả ba, dựa trên các mức giá hiển thị trong sổ lệnh và quy đổi sang bolívar cho mỗi 100 USDT. Nội dung mang tính giáo dục, không phải khuyến nghị mua hay bán.
24
·
--
Bài viết
Chevron tăng tốc tại Venezuela: Điều này có ý nghĩa gì đối với đồng đô la và USDTChevron lại trở thành tâm điểm chú ý của giới đầu tư, nhưng không phải vì một thông báo ở Houston. Trong thư quý, công ty quản lý đầu tư Reaves W H & Co nêu tên tập đoàn dầu khí này là một trong những khoản đầu tư sinh lời cao nhất trong chiến lược thu nhập từ cổ tức của mình. Trong số các luận điểm được đưa ra có một yếu tố tác động trực tiếp đến chúng ta: việc đàm phán lại các điều khoản của những liên doanh tại Venezuela.
Báo cáo cho quý III năm 2026 nhấn mạnh rằng công ty đã cập nhật và bảo đảm các điều kiện mới cho hoạt động liên doanh trên lãnh thổ Venezuela, nơi công ty đã hiện diện từ lâu. Điều này mở ra cơ hội tăng sản lượng và phát triển thêm các dự án. Báo cáo cũng đề cập đến kết quả hoạt động khả quan của các tài sản tại Argentina và Hoa Kỳ, cùng một thỏa thuận ngoài khơi ở Hy Lạp giúp mở rộng sự hiện diện của công ty tại Địa Trung Hải.
Chevron tăng tốc tại Venezuela: Điều này có ý nghĩa gì đối với đồng đô la và USDT
Chevron lại trở thành tâm điểm chú ý của giới đầu tư, nhưng không phải vì một thông báo ở Houston. Trong thư quý, công ty quản lý đầu tư Reaves W H & Co nêu tên tập đoàn dầu khí này là một trong những khoản đầu tư sinh lời cao nhất trong chiến lược thu nhập từ cổ tức của mình. Trong số các luận điểm được đưa ra có một yếu tố tác động trực tiếp đến chúng ta: việc đàm phán lại các điều khoản của những liên doanh tại Venezuela.
Báo cáo cho quý III năm 2026 nhấn mạnh rằng công ty đã cập nhật và bảo đảm các điều kiện mới cho hoạt động liên doanh trên lãnh thổ Venezuela, nơi công ty đã hiện diện từ lâu. Điều này mở ra cơ hội tăng sản lượng và phát triển thêm các dự án. Báo cáo cũng đề cập đến kết quả hoạt động khả quan của các tài sản tại Argentina và Hoa Kỳ, cùng một thỏa thuận ngoài khơi ở Hy Lạp giúp mở rộng sự hiện diện của công ty tại Địa Trung Hải.
Báo cáo cho quý III năm 2026 nhấn mạnh rằng công ty đã cập nhật và bảo đảm các điều kiện mới cho hoạt động liên doanh trên lãnh thổ Venezuela, nơi công ty đã hiện diện từ lâu. Điều này mở ra cơ hội tăng sản lượng và phát triển thêm các dự án. Báo cáo cũng đề cập đến kết quả hoạt động khả quan của các tài sản tại Argentina và Hoa Kỳ, cùng một thỏa thuận ngoài khơi ở Hy Lạp giúp mở rộng sự hiện diện của công ty tại Địa Trung Hải.
21
·
--
Bài viết
Chênh lệch BCV–P2P: 877,90 so với 1.025,79 và mức chênh 16,85%Radar P2P trực tiếp Bản chụp: 14/10/2026, 12:00:13 sáng
Tỷ giá tham chiếu USDT/VES Bs. 1025.79
Mua USDT Bs. 1025.79
Bán USDT Bs. 979.52
BCV Bs. 877.90
Mức chênh so với BCV 16.85%
Chênh lệch P2P 4.72%
Số ưu đãi được ghi nhận 202
Kiểm tra dữ liệu hiện tại trên Radar P2P
Dữ liệu trong ngày (bản chụp: 14/10/2026, 04:00 UTC). Ba tỷ giá cùng xuất hiện trên một bảng nhưng không giống nhau: tỷ giá BCV là Bs. 877,90 mỗi đô la, đô la chợ đen là Bs. 1.009,04 và USDT P2P là Bs. 1.025,79. Mức chênh của P2P so với BCV là 16,85%. Phân tích này tách riêng từng con số, giải thích cách tính và nêu những điều cần kiểm tra trước khi giao dịch bằng bolívar. Không có dự báo hay khuyến nghị mua hoặc bán.
Chênh lệch BCV–P2P: 877,90 so với 1.025,79 và mức chênh 16,85%
Radar P2P trực tiếp Bản chụp: 14/10/2026, 12:00:13 sáng
Tỷ giá tham chiếu USDT/VES Bs. 1025.79
Mua USDT Bs. 1025.79
Bán USDT Bs. 979.52
BCV Bs. 877.90
Mức chênh so với BCV 16.85%
Chênh lệch P2P 4.72%
Số ưu đãi được ghi nhận 202
Kiểm tra dữ liệu hiện tại trên Radar P2P
Dữ liệu trong ngày (bản chụp: 14/10/2026, 04:00 UTC). Ba tỷ giá cùng xuất hiện trên một bảng nhưng không giống nhau: tỷ giá BCV là Bs. 877,90 mỗi đô la, đô la chợ đen là Bs. 1.009,04 và USDT P2P là Bs. 1.025,79. Mức chênh của P2P so với BCV là 16,85%. Phân tích này tách riêng từng con số, giải thích cách tính và nêu những điều cần kiểm tra trước khi giao dịch bằng bolívar. Không có dự báo hay khuyến nghị mua hoặc bán.
Tỷ giá tham chiếu USDT/VES Bs. 1025.79
Mua USDT Bs. 1025.79
Bán USDT Bs. 979.52
BCV Bs. 877.90
Mức chênh so với BCV 16.85%
Chênh lệch P2P 4.72%
Số ưu đãi được ghi nhận 202
Kiểm tra dữ liệu hiện tại trên Radar P2P
Dữ liệu trong ngày (bản chụp: 14/10/2026, 04:00 UTC). Ba tỷ giá cùng xuất hiện trên một bảng nhưng không giống nhau: tỷ giá BCV là Bs. 877,90 mỗi đô la, đô la chợ đen là Bs. 1.009,04 và USDT P2P là Bs. 1.025,79. Mức chênh của P2P so với BCV là 16,85%. Phân tích này tách riêng từng con số, giải thích cách tính và nêu những điều cần kiểm tra trước khi giao dịch bằng bolívar. Không có dự báo hay khuyến nghị mua hoặc bán.
62
·
--
Bài viết
USDT ngang giá với đô la song song: mức chênh 16% là khoảng cách, không phải phần thưởngRadar P2P trực tiếp. Thời điểm ghi nhận: 13/10/2026, 10:00:14 tối.
Tỷ giá tham chiếu USDT/VES Bs. 1020.95
Mua USDT Bs. 1020.95
Bán USDT Bs. 985.89
BCV Bs. 877.90
Mức chênh so với BCV 16.29%
Chênh lệch P2P 3.56%
Số tin rao được ghi nhận 231
Kiểm tra dữ liệu hiện tại trên Radar P2P
USDT trên thị trường P2P Venezuela được giao dịch ở mức Bs. 1.020,95 theo Radar P2P, trong khi tỷ giá đô la song song trên Binance P2P là Bs. 1.010,15. Chênh lệch giữa hai mức là Bs. 10,80, chỉ 1,07%. Đây chính là trọng tâm của phân tích này: token không tách rời khỏi thị trường mà đang biến động cùng thị trường.
USDT ngang giá với đô la song song: mức chênh 16% là khoảng cách, không phải phần thưởng
Radar P2P trực tiếp. Thời điểm ghi nhận: 13/10/2026, 10:00:14 tối.
Tỷ giá tham chiếu USDT/VES Bs. 1020.95
Mua USDT Bs. 1020.95
Bán USDT Bs. 985.89
BCV Bs. 877.90
Mức chênh so với BCV 16.29%
Chênh lệch P2P 3.56%
Số tin rao được ghi nhận 231
Kiểm tra dữ liệu hiện tại trên Radar P2P
USDT trên thị trường P2P Venezuela được giao dịch ở mức Bs. 1.020,95 theo Radar P2P, trong khi tỷ giá đô la song song trên Binance P2P là Bs. 1.010,15. Chênh lệch giữa hai mức là Bs. 10,80, chỉ 1,07%. Đây chính là trọng tâm của phân tích này: token không tách rời khỏi thị trường mà đang biến động cùng thị trường.
Tỷ giá tham chiếu USDT/VES Bs. 1020.95
Mua USDT Bs. 1020.95
Bán USDT Bs. 985.89
BCV Bs. 877.90
Mức chênh so với BCV 16.29%
Chênh lệch P2P 3.56%
Số tin rao được ghi nhận 231
Kiểm tra dữ liệu hiện tại trên Radar P2P
USDT trên thị trường P2P Venezuela được giao dịch ở mức Bs. 1.020,95 theo Radar P2P, trong khi tỷ giá đô la song song trên Binance P2P là Bs. 1.010,15. Chênh lệch giữa hai mức là Bs. 10,80, chỉ 1,07%. Đây chính là trọng tâm của phân tích này: token không tách rời khỏi thị trường mà đang biến động cùng thị trường.
76
·
--
Bài viết
237 tin chào: điều chẳng ai để ý về P2P237 tin chào đang hoạt động. Con số mà hầu như chẳng ai để ý này nói lên nhiều điều về thị trường P2P Venezuela hơn bất kỳ dòng tít nào. 👀
Hôm nay trên Binance, $USDT được mua với giá Bs. 1.024,03 và bán với giá Bs. 992,55: chênh lệch Bs. 31,47, tương đương 3,17%. So với tỷ giá BCV (Bs. 876,80), mức chênh lệch của P2P lên tới 16,79%.
🔎 Vì sao số lượng tin chào mua bán lại quan trọng?
Mỗi tin chào là một thương nhân có sẵn bolívar và USDT để giao dịch. Khi sổ lệnh có chiều sâu, mức giá bạn thấy có thể thực hiện được: có người giao dịch với bạn. Khi sổ lệnh mỏng đi thì ngược lại — chênh lệch giá nới rộng, giá mua và giá bán thay đổi liên tục, và mức giá bạn thấy mười phút trước đã không còn nữa.
237 tin chào: điều chẳng ai để ý về P2P
237 tin chào đang hoạt động. Con số mà hầu như chẳng ai để ý này nói lên nhiều điều về thị trường P2P Venezuela hơn bất kỳ dòng tít nào. 👀
Hôm nay trên Binance, $USDT được mua với giá Bs. 1.024,03 và bán với giá Bs. 992,55: chênh lệch Bs. 31,47, tương đương 3,17%. So với tỷ giá BCV (Bs. 876,80), mức chênh lệch của P2P lên tới 16,79%.
🔎 Vì sao số lượng tin chào mua bán lại quan trọng?
Mỗi tin chào là một thương nhân có sẵn bolívar và USDT để giao dịch. Khi sổ lệnh có chiều sâu, mức giá bạn thấy có thể thực hiện được: có người giao dịch với bạn. Khi sổ lệnh mỏng đi thì ngược lại — chênh lệch giá nới rộng, giá mua và giá bán thay đổi liên tục, và mức giá bạn thấy mười phút trước đã không còn nữa.
Hôm nay trên Binance, $USDT được mua với giá Bs. 1.024,03 và bán với giá Bs. 992,55: chênh lệch Bs. 31,47, tương đương 3,17%. So với tỷ giá BCV (Bs. 876,80), mức chênh lệch của P2P lên tới 16,79%.
🔎 Vì sao số lượng tin chào mua bán lại quan trọng?
Mỗi tin chào là một thương nhân có sẵn bolívar và USDT để giao dịch. Khi sổ lệnh có chiều sâu, mức giá bạn thấy có thể thực hiện được: có người giao dịch với bạn. Khi sổ lệnh mỏng đi thì ngược lại — chênh lệch giá nới rộng, giá mua và giá bán thay đổi liên tục, và mức giá bạn thấy mười phút trước đã không còn nữa.
9
·
--
Bài viết
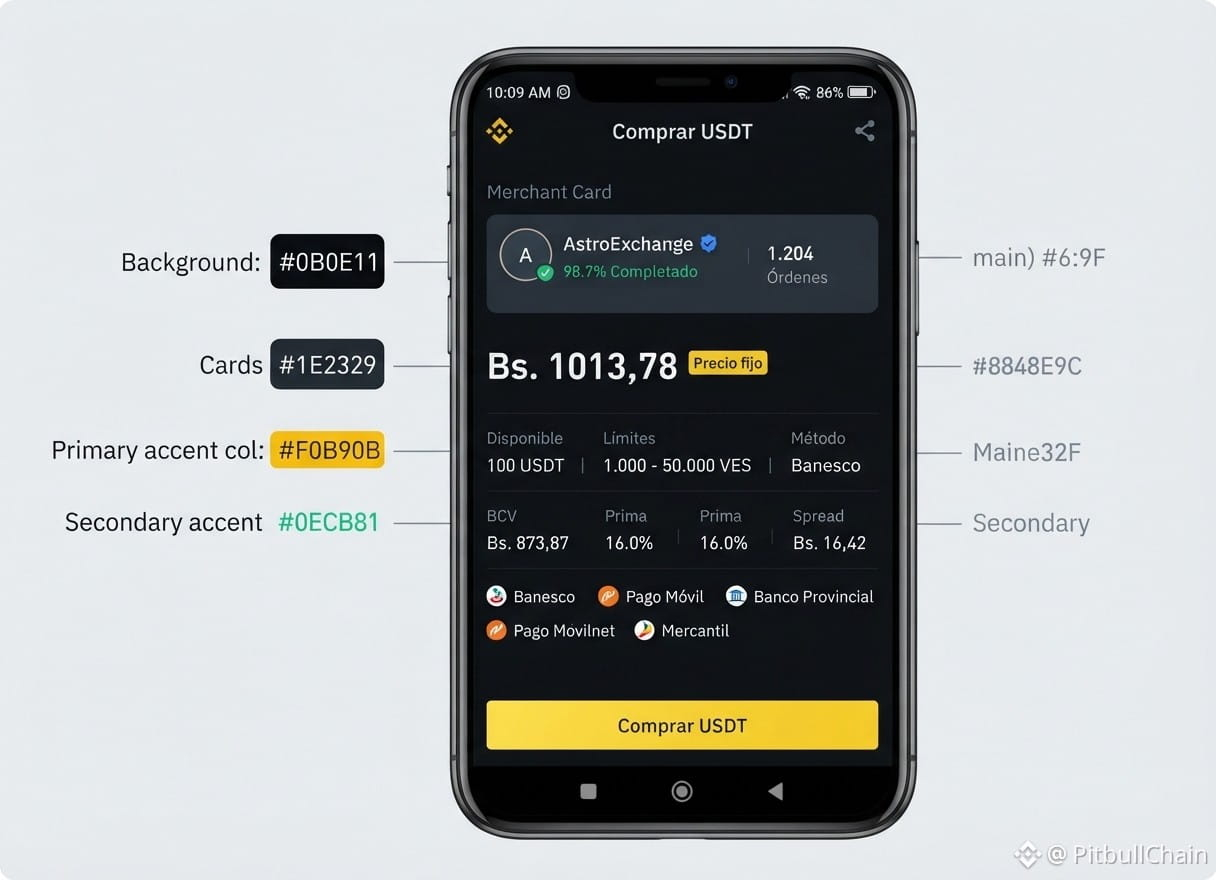
P2P: spread 1,65% và mức chênh lệch 16,01% so với BCVHôm nay, thị trường P2P $USDT ở Venezuela có hai nhiệt kế, và chúng cho thấy những điều rất khác nhau. 🧐
Trên màn hình: giá mua $USDT là Bs. 1.013,78 và giá bán là Bs. 997,36. Như vậy, spread chỉ ở mức Bs. 16,42, tương đương 1,65%. Với 270 lệnh đang hoạt động, thị trường có vẻ thanh khoản tốt và trật tự. Đó là nhiệt kế nội tại.
Nhiệt kế còn lại là thứ gần như chẳng ai bình tĩnh nhìn vào: BCV ở mức Bs. 873,87. Khi đó, mức chênh lệch tăng lên 16,01%. Nói cách khác, giữa giá chính thức và giá giao dịch ngoài thị trường có khoảng cách gần Bs. 140 cho mỗi đô la.
P2P: spread 1,65% và mức chênh lệch 16,01% so với BCV
Hôm nay, thị trường P2P $USDT ở Venezuela có hai nhiệt kế, và chúng cho thấy những điều rất khác nhau. 🧐
Trên màn hình: giá mua $USDT là Bs. 1.013,78 và giá bán là Bs. 997,36. Như vậy, spread chỉ ở mức Bs. 16,42, tương đương 1,65%. Với 270 lệnh đang hoạt động, thị trường có vẻ thanh khoản tốt và trật tự. Đó là nhiệt kế nội tại.
Nhiệt kế còn lại là thứ gần như chẳng ai bình tĩnh nhìn vào: BCV ở mức Bs. 873,87. Khi đó, mức chênh lệch tăng lên 16,01%. Nói cách khác, giữa giá chính thức và giá giao dịch ngoài thị trường có khoảng cách gần Bs. 140 cho mỗi đô la.
Trên màn hình: giá mua $USDT là Bs. 1.013,78 và giá bán là Bs. 997,36. Như vậy, spread chỉ ở mức Bs. 16,42, tương đương 1,65%. Với 270 lệnh đang hoạt động, thị trường có vẻ thanh khoản tốt và trật tự. Đó là nhiệt kế nội tại.
Nhiệt kế còn lại là thứ gần như chẳng ai bình tĩnh nhìn vào: BCV ở mức Bs. 873,87. Khi đó, mức chênh lệch tăng lên 16,01%. Nói cách khác, giữa giá chính thức và giá giao dịch ngoài thị trường có khoảng cách gần Bs. 140 cho mỗi đô la.
29
·
--
Bài viết
Chênh lệch 15,9% ở Venezuela: Phân tích mất cân bằng P2PRadar P2P trực tiếp Chụp: 12/8/2026, 5:30:14 chiều.
Tham chiếu USDT/VES Bs. 886,24
Mua USDT Bs. 886,24
Bán USDT Bs. 858,69
BCV Bs. 764,35
Chênh lệch so với BCV 15,95%
Chênh lệch P2P 3,21%
Các ưu đãi được ghi nhận 206
Kiểm tra dữ liệu hiện tại trên Radar P2P
Thị trường trao đổi ngoại tệ tại Venezuela đang trải qua một giai đoạn có mức độ “cản trở” cao. Việc nhiều tỷ giá đồng thời cùng tồn tại không phải là hiện tượng mới, nhưng động lực hiện tại trên các nền tảng giao dịch ngang hàng (P2P) cho thấy sự mất cân bằng mang tính cấu trúc sâu sắc. Theo dữ liệu mới nhất đã được đội ngũ PitbullChain xử lý, khoảng chênh giữa tỷ giá chính thức của Ngân hàng Trung ương Venezuela (BCV) và đồng đô la kỹ thuật số (USDT) đã đạt 15,94%, mức chênh lệch này tác động trực tiếp đến sức mua và cơ cấu chi phí của người dân cũng như các tiểu thương.
Chênh lệch 15,9% ở Venezuela: Phân tích mất cân bằng P2P
Radar P2P trực tiếp Chụp: 12/8/2026, 5:30:14 chiều.
Tham chiếu USDT/VES Bs. 886,24
Mua USDT Bs. 886,24
Bán USDT Bs. 858,69
BCV Bs. 764,35
Chênh lệch so với BCV 15,95%
Chênh lệch P2P 3,21%
Các ưu đãi được ghi nhận 206
Kiểm tra dữ liệu hiện tại trên Radar P2P
Thị trường trao đổi ngoại tệ tại Venezuela đang trải qua một giai đoạn có mức độ “cản trở” cao. Việc nhiều tỷ giá đồng thời cùng tồn tại không phải là hiện tượng mới, nhưng động lực hiện tại trên các nền tảng giao dịch ngang hàng (P2P) cho thấy sự mất cân bằng mang tính cấu trúc sâu sắc. Theo dữ liệu mới nhất đã được đội ngũ PitbullChain xử lý, khoảng chênh giữa tỷ giá chính thức của Ngân hàng Trung ương Venezuela (BCV) và đồng đô la kỹ thuật số (USDT) đã đạt 15,94%, mức chênh lệch này tác động trực tiếp đến sức mua và cơ cấu chi phí của người dân cũng như các tiểu thương.
Tham chiếu USDT/VES Bs. 886,24
Mua USDT Bs. 886,24
Bán USDT Bs. 858,69
BCV Bs. 764,35
Chênh lệch so với BCV 15,95%
Chênh lệch P2P 3,21%
Các ưu đãi được ghi nhận 206
Kiểm tra dữ liệu hiện tại trên Radar P2P
Thị trường trao đổi ngoại tệ tại Venezuela đang trải qua một giai đoạn có mức độ “cản trở” cao. Việc nhiều tỷ giá đồng thời cùng tồn tại không phải là hiện tượng mới, nhưng động lực hiện tại trên các nền tảng giao dịch ngang hàng (P2P) cho thấy sự mất cân bằng mang tính cấu trúc sâu sắc. Theo dữ liệu mới nhất đã được đội ngũ PitbullChain xử lý, khoảng chênh giữa tỷ giá chính thức của Ngân hàng Trung ương Venezuela (BCV) và đồng đô la kỹ thuật số (USDT) đã đạt 15,94%, mức chênh lệch này tác động trực tiếp đến sức mua và cơ cấu chi phí của người dân cũng như các tiểu thương.
37
·
--
Bài viết
Phân tích chênh lệch 17% giữa USD BCV và USDT P2P vào tháng 8/2026Radar P2P trực tiếp Chụp: 13/8/2026, 7:00:14 a. m.
USDT/VES tham chiếu Bs. 899.84
Mua USDT Bs. 899.84
Bán USDT Bs. 851,12
BCV Bs. 766,86
Chênh lệch so với BCV 17,34%
Chênh lệch P2P 5,72%
Ưu đãi được quan sát 190
Kiểm tra dữ liệu hiện tại trên Radar P2P
Thị trường hối đoái Venezuela tiếp tục cho thấy một động lực đặc biệt, nơi hội tụ nhiều tỷ giá và nền tảng. Vào giữa tháng 8/2026, dữ liệu phản ánh một bối cảnh phân mảnh cao: trong khi tỷ giá chính thức của Venezuela vẫn được neo ở các mức được kiểm soát, thì các nền tảng giao dịch ngang hàng (P2P) lại phản ánh một thực tế được quyết định bởi cung và cầu đối với tài sản mã hóa. Trong bối cảnh này, tỷ giá VES/USDT đã trở thành thước đo quan trọng nhất về thanh khoản và mức độ quan tâm đến các loại tiền tệ kỹ thuật số trong nước.
Phân tích chênh lệch 17% giữa USD BCV và USDT P2P vào tháng 8/2026
Radar P2P trực tiếp Chụp: 13/8/2026, 7:00:14 a. m.
USDT/VES tham chiếu Bs. 899.84
Mua USDT Bs. 899.84
Bán USDT Bs. 851,12
BCV Bs. 766,86
Chênh lệch so với BCV 17,34%
Chênh lệch P2P 5,72%
Ưu đãi được quan sát 190
Kiểm tra dữ liệu hiện tại trên Radar P2P
Thị trường hối đoái Venezuela tiếp tục cho thấy một động lực đặc biệt, nơi hội tụ nhiều tỷ giá và nền tảng. Vào giữa tháng 8/2026, dữ liệu phản ánh một bối cảnh phân mảnh cao: trong khi tỷ giá chính thức của Venezuela vẫn được neo ở các mức được kiểm soát, thì các nền tảng giao dịch ngang hàng (P2P) lại phản ánh một thực tế được quyết định bởi cung và cầu đối với tài sản mã hóa. Trong bối cảnh này, tỷ giá VES/USDT đã trở thành thước đo quan trọng nhất về thanh khoản và mức độ quan tâm đến các loại tiền tệ kỹ thuật số trong nước.
USDT/VES tham chiếu Bs. 899.84
Mua USDT Bs. 899.84
Bán USDT Bs. 851,12
BCV Bs. 766,86
Chênh lệch so với BCV 17,34%
Chênh lệch P2P 5,72%
Ưu đãi được quan sát 190
Kiểm tra dữ liệu hiện tại trên Radar P2P
Thị trường hối đoái Venezuela tiếp tục cho thấy một động lực đặc biệt, nơi hội tụ nhiều tỷ giá và nền tảng. Vào giữa tháng 8/2026, dữ liệu phản ánh một bối cảnh phân mảnh cao: trong khi tỷ giá chính thức của Venezuela vẫn được neo ở các mức được kiểm soát, thì các nền tảng giao dịch ngang hàng (P2P) lại phản ánh một thực tế được quyết định bởi cung và cầu đối với tài sản mã hóa. Trong bối cảnh này, tỷ giá VES/USDT đã trở thành thước đo quan trọng nhất về thanh khoản và mức độ quan tâm đến các loại tiền tệ kỹ thuật số trong nước.
67
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TheoDõiFOMC
315,235 lượt xem
1,353 đang thảo luận
2
#TinFed
384,893 lượt xem
1,076 đang thảo luận
3
#BinanceWithdrawalScamWarning
8,715 lượt xem
342 đang thảo luận
4
#USMidtermElections
556,416 lượt xem
2,912 đang thảo luận
5
#USOctoberNFP-AreRateCutsStillPossible
17,573 lượt xem
363 đang thảo luận
6
#AppleEarningsAhead-CanStockHitNewHigh
5,527 lượt xem
256 đang thảo luận
7
#Verify1to1BinanceReserves
18,018 lượt xem
293 đang thảo luận
8
#BinanceRestores28FiatWithdrawals
91,209 lượt xem
924 đang thảo luận
9
#StrategyRepurchases$208MSTRCAdds811Bitcoin
1,971 lượt xem
12 đang thảo luận
10
#FATFLaunchesReviewOfCryptoHubsMoneyLaunderingControls
429 lượt xem
9 đang thảo luận