
#bondmarkets
bondmarkets
1,117 lượt xem
16 đang thảo luận
Phổ biến
Mới nhất

Bài viết
Đây là một khái niệm rất quan trọng trên thị trường trái phiếu. Nói đơn giảnĐây là một khái niệm rất quan trọng trên thị trường trái phiếu. Nói đơn giản:
Thời hạn đáo hạn của trái phiếu càng dài thì các khoản thanh toán coupon cố định và khoản hoàn trả tiền gốc của trái phiếu càng bị khóa ở mức lãi suất cũ trong nhiều năm. Khi lãi suất thị trường thay đổi, giá trị hiện tại của các dòng tiền cố định trong tương lai đó sẽ biến động nhiều hơn. Đây chính là độ nhạy với lãi suất.
Trước tiên, hãy hiểu cơ chế cơ bản
Khi mua trái phiếu, bạn sẽ nhận được hai loại dòng tiền:
Khoản thanh toán coupon/lãi — chẳng hạn ₹50 mỗi năm
Đây là một khái niệm rất quan trọng trên thị trường trái phiếu. Nói đơn giản
Đây là một khái niệm rất quan trọng trên thị trường trái phiếu. Nói đơn giản:
Thời hạn đáo hạn của trái phiếu càng dài thì các khoản thanh toán coupon cố định và khoản hoàn trả tiền gốc của trái phiếu càng bị khóa ở mức lãi suất cũ trong nhiều năm. Khi lãi suất thị trường thay đổi, giá trị hiện tại của các dòng tiền cố định trong tương lai đó sẽ biến động nhiều hơn. Đây chính là độ nhạy với lãi suất.
Trước tiên, hãy hiểu cơ chế cơ bản
Khi mua trái phiếu, bạn sẽ nhận được hai loại dòng tiền:
Khoản thanh toán coupon/lãi — chẳng hạn ₹50 mỗi năm
Thời hạn đáo hạn của trái phiếu càng dài thì các khoản thanh toán coupon cố định và khoản hoàn trả tiền gốc của trái phiếu càng bị khóa ở mức lãi suất cũ trong nhiều năm. Khi lãi suất thị trường thay đổi, giá trị hiện tại của các dòng tiền cố định trong tương lai đó sẽ biến động nhiều hơn. Đây chính là độ nhạy với lãi suất.
Trước tiên, hãy hiểu cơ chế cơ bản
Khi mua trái phiếu, bạn sẽ nhận được hai loại dòng tiền:
Khoản thanh toán coupon/lãi — chẳng hạn ₹50 mỗi năm
22
Đúng một phần
Việc phát hành trái phiếu ở khu vực đồng euro giảm 20% không nhất thiết có nghĩa như những nhà giao dịch đang nghĩ. Mặc dù tổng lượng phát hành giảm trong quý III xuống còn 323 tỷ euro, nhưng các con số ròng lại kể một câu chuyện hoàn toàn khác.
Mâu thuẫn giữa việc tổng phát hành đi xuống và phát hành ròng tăng 5% cho thấy các chính phủ đang quản lý thanh khoản một cách cực kỳ thận trọng trong giai đoạn này. Thị trường thường đọc sai khoảng chênh lệch này và kỳ vọng các động thái ngược chiều trong chính sách tiền tệ. Hãy nhớ rằng chính thanh khoản ròng mới là yếu tố thúc đẩy các quyết định của những người chơi lớn ở $EUR, chứ không phải những tiêu đề lớn.
Trong các biến động của thị trường, tôi nhận thấy việc bỏ qua dòng tiền ròng so với tổng lượng phát hành là sai lầm lớn nhất mà người mới thường mắc phải khi phân tích vĩ mô.
Khoảng chênh lệch về tài trợ này sẽ tác động thế nào đến khẩu vị rủi ro trên các thị trường tài chính trong những tháng tới?
#Eurozone #BondMarkets #MacroEconomics #Trading #Finance
Việc phát hành trái phiếu ở khu vực đồng euro giảm 20% không nhất thiết có nghĩa như những nhà giao dịch đang nghĩ. Mặc dù tổng lượng phát hành giảm trong quý III xuống còn 323 tỷ euro, nhưng các con số ròng lại kể một câu chuyện hoàn toàn khác.
Mâu thuẫn giữa việc tổng phát hành đi xuống và phát hành ròng tăng 5% cho thấy các chính phủ đang quản lý thanh khoản một cách cực kỳ thận trọng trong giai đoạn này. Thị trường thường đọc sai khoảng chênh lệch này và kỳ vọng các động thái ngược chiều trong chính sách tiền tệ. Hãy nhớ rằng chính thanh khoản ròng mới là yếu tố thúc đẩy các quyết định của những người chơi lớn ở $EUR, chứ không phải những tiêu đề lớn.
Trong các biến động của thị trường, tôi nhận thấy việc bỏ qua dòng tiền ròng so với tổng lượng phát hành là sai lầm lớn nhất mà người mới thường mắc phải khi phân tích vĩ mô.
Khoảng chênh lệch về tài trợ này sẽ tác động thế nào đến khẩu vị rủi ro trên các thị trường tài chính trong những tháng tới?
#Eurozone #BondMarkets #MacroEconomics #Trading #Finance
Mâu thuẫn giữa việc tổng phát hành đi xuống và phát hành ròng tăng 5% cho thấy các chính phủ đang quản lý thanh khoản một cách cực kỳ thận trọng trong giai đoạn này. Thị trường thường đọc sai khoảng chênh lệch này và kỳ vọng các động thái ngược chiều trong chính sách tiền tệ. Hãy nhớ rằng chính thanh khoản ròng mới là yếu tố thúc đẩy các quyết định của những người chơi lớn ở $EUR, chứ không phải những tiêu đề lớn.
Trong các biến động của thị trường, tôi nhận thấy việc bỏ qua dòng tiền ròng so với tổng lượng phát hành là sai lầm lớn nhất mà người mới thường mắc phải khi phân tích vĩ mô.
Khoảng chênh lệch về tài trợ này sẽ tác động thế nào đến khẩu vị rủi ro trên các thị trường tài chính trong những tháng tới?
#Eurozone #BondMarkets #MacroEconomics #Trading #Finance
55
·
--
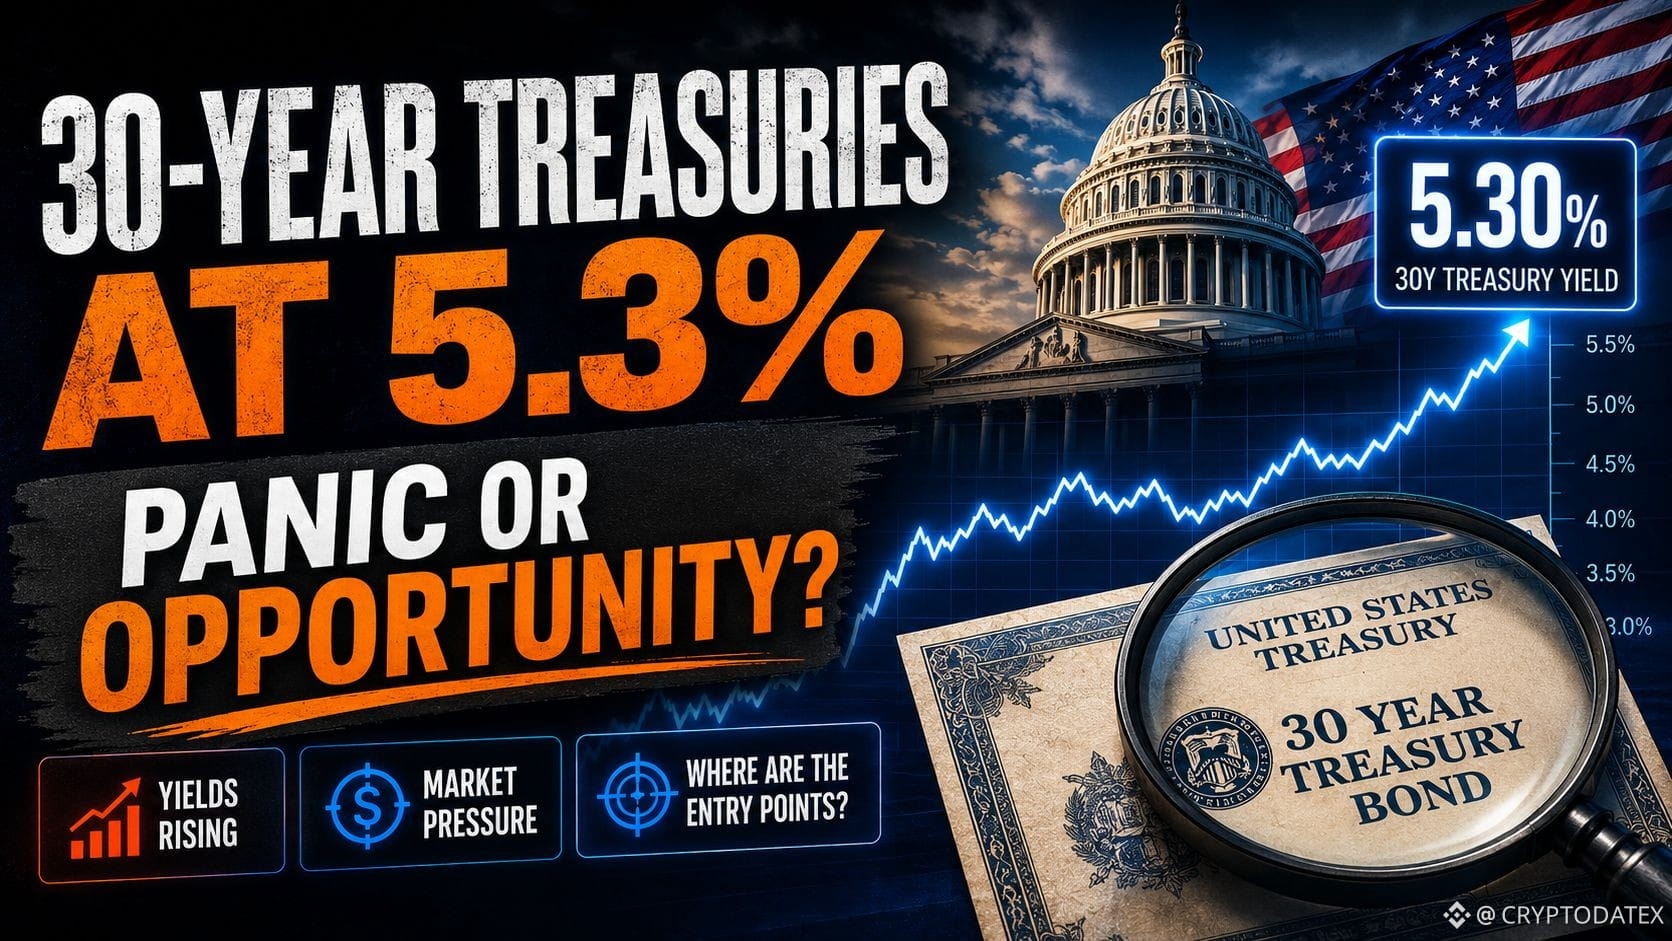
Cuộc đấu giá 30 năm “thất bại” mà ai cũng hoảng loạn vì nó? Lịch sử nói đó là một màn dàn dựng, không phải một lời cảnh báo. 📉
Tuần trước, Mỹ đã bán 25B USD trái phiếu kỳ hạn 30 năm với lợi suất 5,216% — mức cao nhất kể từ năm 2001. Lại đến khúc hát quen thuộc: nợ không bền vững, không ai mua, lợi suất lao dốc thẳng đứng.
Hãy nhìn sâu hơn ngoài các tiêu đề.
Bid-to-cover: 2,39 so với mức trung bình 2,43 — dịu hơn, không hề “gãy”. Nhà đầu tư nước ngoài: 66,8% so với chuẩn 67% — cơ bản không đổi. Chỉ có sự sụt giảm thực sự nằm ở nhu cầu trong nước (21,6% so với 22,5%), nên các nhà kinh doanh đã hấp thụ 11,6% thay vì 10,6%. Một phiên đấu giá mềm — không phải “cú đình công của người mua”.
Giờ là mẫu hình quan trọng thực sự 👇
Mỗi lần nỗi sợ trái phiếu đạt đỉnh, nó thường đánh dấu đáy — chứ không phải khởi đầu:
2011: S&P hạ bậc tín nhiệm Mỹ, ai cũng kỳ vọng lãi suất dài sẽ tăng cao → lợi suất giảm.
Tháng 11/2023: “phiên đấu giá tệ nhất trong nhiều năm” → đầu mút dài đã bật tăng trở lại chỉ hai ngày sau đó.
1994: Thảm họa Trái phiếu Lớn, lợi suất kỳ hạn 10 năm xuống 8%, khoảng 1 nghìn tỷ USD “bốc hơi”, Orange County phá sản → về dưới 6% vào cuối 1995.
Nỗi đau tối đa cứ tiếp tục là điểm cao nhất.
Vì sao? Đường cong lợi suất phản ánh kỳ vọng về nền kinh tế — không phải quy mô nợ hay lượng tin tức ồn ào. Và ngay lúc này, thị trường lao động đang “nứt” ra, lạm phát trông có vẻ được kiểm soát, và kỳ vọng cắt giảm lãi suất đã chuyển từ ba lần xuống chỉ còn một lần trong năm nay. Đó là “môi trường hãm nhịp” đúng sách — nơi kỳ hạn dài thắng. 🎯
Trên 5% ở kỳ hạn 30 năm, bạn đang chốt một mức lợi suất thực mà 15 năm qua chưa thấy (trái phiếu đó trả 2,5% một thập kỷ trước). Nếu Fed “quay xe”, đầu mút dài sẽ hoạt động tốt. Nếu lạm phát quay đầu nóng trở lại, bạn vẫn ngồi trên coupon 5%+ và chờ.
Vậy câu hỏi là: nếu lợi suất đang quanh đỉnh và bắt đầu đi xuống, thì chuyện gì sẽ xảy ra với cổ phiếu và crypto trong đợt “định giá lại” của thị trường tín dụng?
#TreasuriesRising #Macro #BondMarkets #CryptoMacro #FederalReserve
Cuộc đấu giá 30 năm “thất bại” mà ai cũng hoảng loạn vì nó? Lịch sử nói đó là một màn dàn dựng, không phải một lời cảnh báo. 📉
Tuần trước, Mỹ đã bán 25B USD trái phiếu kỳ hạn 30 năm với lợi suất 5,216% — mức cao nhất kể từ năm 2001. Lại đến khúc hát quen thuộc: nợ không bền vững, không ai mua, lợi suất lao dốc thẳng đứng.
Hãy nhìn sâu hơn ngoài các tiêu đề.
Bid-to-cover: 2,39 so với mức trung bình 2,43 — dịu hơn, không hề “gãy”. Nhà đầu tư nước ngoài: 66,8% so với chuẩn 67% — cơ bản không đổi. Chỉ có sự sụt giảm thực sự nằm ở nhu cầu trong nước (21,6% so với 22,5%), nên các nhà kinh doanh đã hấp thụ 11,6% thay vì 10,6%. Một phiên đấu giá mềm — không phải “cú đình công của người mua”.
Giờ là mẫu hình quan trọng thực sự 👇
Mỗi lần nỗi sợ trái phiếu đạt đỉnh, nó thường đánh dấu đáy — chứ không phải khởi đầu:
2011: S&P hạ bậc tín nhiệm Mỹ, ai cũng kỳ vọng lãi suất dài sẽ tăng cao → lợi suất giảm.
Tháng 11/2023: “phiên đấu giá tệ nhất trong nhiều năm” → đầu mút dài đã bật tăng trở lại chỉ hai ngày sau đó.
1994: Thảm họa Trái phiếu Lớn, lợi suất kỳ hạn 10 năm xuống 8%, khoảng 1 nghìn tỷ USD “bốc hơi”, Orange County phá sản → về dưới 6% vào cuối 1995.
Nỗi đau tối đa cứ tiếp tục là điểm cao nhất.
Vì sao? Đường cong lợi suất phản ánh kỳ vọng về nền kinh tế — không phải quy mô nợ hay lượng tin tức ồn ào. Và ngay lúc này, thị trường lao động đang “nứt” ra, lạm phát trông có vẻ được kiểm soát, và kỳ vọng cắt giảm lãi suất đã chuyển từ ba lần xuống chỉ còn một lần trong năm nay. Đó là “môi trường hãm nhịp” đúng sách — nơi kỳ hạn dài thắng. 🎯
Trên 5% ở kỳ hạn 30 năm, bạn đang chốt một mức lợi suất thực mà 15 năm qua chưa thấy (trái phiếu đó trả 2,5% một thập kỷ trước). Nếu Fed “quay xe”, đầu mút dài sẽ hoạt động tốt. Nếu lạm phát quay đầu nóng trở lại, bạn vẫn ngồi trên coupon 5%+ và chờ.
Vậy câu hỏi là: nếu lợi suất đang quanh đỉnh và bắt đầu đi xuống, thì chuyện gì sẽ xảy ra với cổ phiếu và crypto trong đợt “định giá lại” của thị trường tín dụng?
#TreasuriesRising #Macro #BondMarkets #CryptoMacro #FederalReserve
Tuần trước, Mỹ đã bán 25B USD trái phiếu kỳ hạn 30 năm với lợi suất 5,216% — mức cao nhất kể từ năm 2001. Lại đến khúc hát quen thuộc: nợ không bền vững, không ai mua, lợi suất lao dốc thẳng đứng.
Hãy nhìn sâu hơn ngoài các tiêu đề.
Bid-to-cover: 2,39 so với mức trung bình 2,43 — dịu hơn, không hề “gãy”. Nhà đầu tư nước ngoài: 66,8% so với chuẩn 67% — cơ bản không đổi. Chỉ có sự sụt giảm thực sự nằm ở nhu cầu trong nước (21,6% so với 22,5%), nên các nhà kinh doanh đã hấp thụ 11,6% thay vì 10,6%. Một phiên đấu giá mềm — không phải “cú đình công của người mua”.
Giờ là mẫu hình quan trọng thực sự 👇
Mỗi lần nỗi sợ trái phiếu đạt đỉnh, nó thường đánh dấu đáy — chứ không phải khởi đầu:
2011: S&P hạ bậc tín nhiệm Mỹ, ai cũng kỳ vọng lãi suất dài sẽ tăng cao → lợi suất giảm.
Tháng 11/2023: “phiên đấu giá tệ nhất trong nhiều năm” → đầu mút dài đã bật tăng trở lại chỉ hai ngày sau đó.
1994: Thảm họa Trái phiếu Lớn, lợi suất kỳ hạn 10 năm xuống 8%, khoảng 1 nghìn tỷ USD “bốc hơi”, Orange County phá sản → về dưới 6% vào cuối 1995.
Nỗi đau tối đa cứ tiếp tục là điểm cao nhất.
Vì sao? Đường cong lợi suất phản ánh kỳ vọng về nền kinh tế — không phải quy mô nợ hay lượng tin tức ồn ào. Và ngay lúc này, thị trường lao động đang “nứt” ra, lạm phát trông có vẻ được kiểm soát, và kỳ vọng cắt giảm lãi suất đã chuyển từ ba lần xuống chỉ còn một lần trong năm nay. Đó là “môi trường hãm nhịp” đúng sách — nơi kỳ hạn dài thắng. 🎯
Trên 5% ở kỳ hạn 30 năm, bạn đang chốt một mức lợi suất thực mà 15 năm qua chưa thấy (trái phiếu đó trả 2,5% một thập kỷ trước). Nếu Fed “quay xe”, đầu mút dài sẽ hoạt động tốt. Nếu lạm phát quay đầu nóng trở lại, bạn vẫn ngồi trên coupon 5%+ và chờ.
Vậy câu hỏi là: nếu lợi suất đang quanh đỉnh và bắt đầu đi xuống, thì chuyện gì sẽ xảy ra với cổ phiếu và crypto trong đợt “định giá lại” của thị trường tín dụng?
#TreasuriesRising #Macro #BondMarkets #CryptoMacro #FederalReserve
127
·
--
Lợi suất trái phiếu Kho bạc Hoa Kỳ tăng vào thứ Hai, ngày 20 tháng 4, sau một cuối tuần căng thẳng gia tăng giữa Hoa Kỳ và Iran.
🔹 Lợi suất trái phiếu Kho bạc 10 năm tăng lên 4.266%, tăng hơn một điểm cơ bản.
🔹 Lợi suất trái phiếu Kho bạc 2 năm tăng hơn hai điểm cơ bản lên 3.733%, trong khi lợi suất 30 năm tăng ít hơn một điểm cơ bản lên 4.893%.
#TreasuryYields #USEconomyEra #GeopoliticalRisk #IranTensions #BondMarkets
Lợi suất trái phiếu Kho bạc Hoa Kỳ tăng vào thứ Hai, ngày 20 tháng 4, sau một cuối tuần căng thẳng gia tăng giữa Hoa Kỳ và Iran.
🔹 Lợi suất trái phiếu Kho bạc 10 năm tăng lên 4.266%, tăng hơn một điểm cơ bản.
🔹 Lợi suất trái phiếu Kho bạc 2 năm tăng hơn hai điểm cơ bản lên 3.733%, trong khi lợi suất 30 năm tăng ít hơn một điểm cơ bản lên 4.893%.
#TreasuryYields #USEconomyEra #GeopoliticalRisk #IranTensions #BondMarkets
🔹 Lợi suất trái phiếu Kho bạc 10 năm tăng lên 4.266%, tăng hơn một điểm cơ bản.
🔹 Lợi suất trái phiếu Kho bạc 2 năm tăng hơn hai điểm cơ bản lên 3.733%, trong khi lợi suất 30 năm tăng ít hơn một điểm cơ bản lên 4.893%.
#TreasuryYields #USEconomyEra #GeopoliticalRisk #IranTensions #BondMarkets
185
#US30YTreasuryYieldTops5.40%
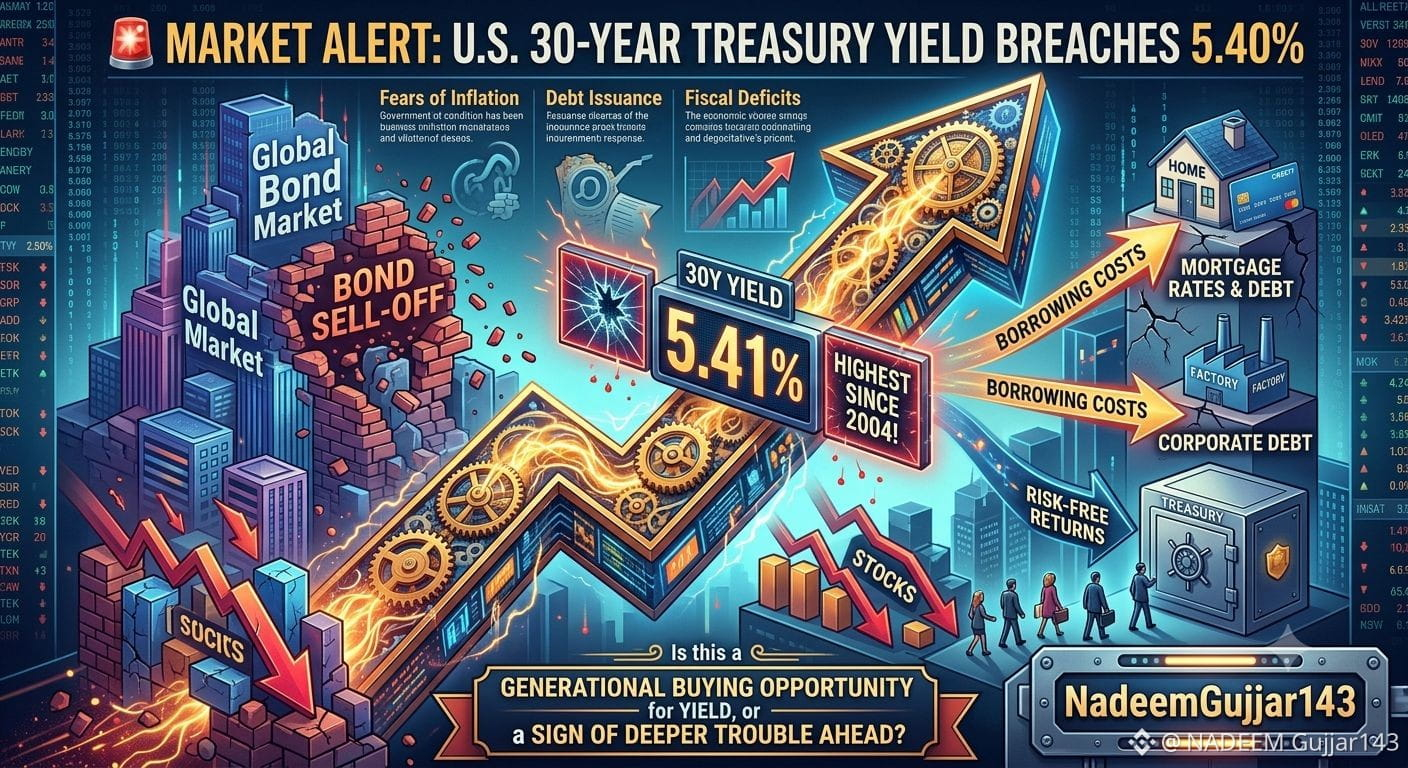
🚨 CẢNH BÁO THỊ TRƯỜNG: Lợi suất TPCP Mỹ kỳ hạn 30 năm vừa vượt ngưỡng 5,40%, chạm mức cao nhất kể từ năm 2004! 📈💥
Một đợt bán tháo trái phiếu toàn cầu đang lan rộng trên thị trường do lo ngại về lạm phát dai dẳng, việc phát hành nợ liên bang không ngừng và thâm hụt tài khóa cao, khiến chi phí vay tăng vọt.
Khi lợi suất dài hạn tăng sốc, lãi suất thế chấp, nợ doanh nghiệp và chi phí vay trên toàn thị trường đang chịu tác động trực tiếp 🏠💳. Cổ phiếu cũng đang chịu sức ép khi nhà đầu tư chuyển sang tìm kiếm lợi nhuận từ các kênh chính phủ ít rủi ro 📉.
Đây có phải là cơ hội mua mang tính “cả một thế hệ” cho lợi suất, hay là dấu hiệu của những rắc rối sâu hơn sắp tới? 📊🔍 #FinanceNews #BondMarkets #Investing
#Nadeemgujjar143
$BTC
{spot}(BTCUSDT)
$BNB
{spot}(BNBUSDT)
$ETH
{spot}(ETHUSDT)
#US30YTreasuryYieldTops5.40%
🚨 CẢNH BÁO THỊ TRƯỜNG: Lợi suất TPCP Mỹ kỳ hạn 30 năm vừa vượt ngưỡng 5,40%, chạm mức cao nhất kể từ năm 2004! 📈💥
Một đợt bán tháo trái phiếu toàn cầu đang lan rộng trên thị trường do lo ngại về lạm phát dai dẳng, việc phát hành nợ liên bang không ngừng và thâm hụt tài khóa cao, khiến chi phí vay tăng vọt.
Khi lợi suất dài hạn tăng sốc, lãi suất thế chấp, nợ doanh nghiệp và chi phí vay trên toàn thị trường đang chịu tác động trực tiếp 🏠💳. Cổ phiếu cũng đang chịu sức ép khi nhà đầu tư chuyển sang tìm kiếm lợi nhuận từ các kênh chính phủ ít rủi ro 📉.
Đây có phải là cơ hội mua mang tính “cả một thế hệ” cho lợi suất, hay là dấu hiệu của những rắc rối sâu hơn sắp tới? 📊🔍 #FinanceNews #BondMarkets #Investing
#Nadeemgujjar143
$BTC
$BNB
$ETH
🚨 CẢNH BÁO THỊ TRƯỜNG: Lợi suất TPCP Mỹ kỳ hạn 30 năm vừa vượt ngưỡng 5,40%, chạm mức cao nhất kể từ năm 2004! 📈💥
Một đợt bán tháo trái phiếu toàn cầu đang lan rộng trên thị trường do lo ngại về lạm phát dai dẳng, việc phát hành nợ liên bang không ngừng và thâm hụt tài khóa cao, khiến chi phí vay tăng vọt.
Khi lợi suất dài hạn tăng sốc, lãi suất thế chấp, nợ doanh nghiệp và chi phí vay trên toàn thị trường đang chịu tác động trực tiếp 🏠💳. Cổ phiếu cũng đang chịu sức ép khi nhà đầu tư chuyển sang tìm kiếm lợi nhuận từ các kênh chính phủ ít rủi ro 📉.
Đây có phải là cơ hội mua mang tính “cả một thế hệ” cho lợi suất, hay là dấu hiệu của những rắc rối sâu hơn sắp tới? 📊🔍 #FinanceNews #BondMarkets #Investing
#Nadeemgujjar143
$BTC
$BNB
$ETH
124
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TheoDõiFOMC
363,899 lượt xem
1,566 đang thảo luận
2
#TinFed
428,610 lượt xem
1,347 đang thảo luận
3
#CanBTCReboundAfterFallingBelow60K?
0 lượt xem
247 đang thảo luận
4
#GlobalStocksFaceLongestLosingStreakSince2023
0 lượt xem
335 đang thảo luận
5
#AnthropicPlungesTowardIPOPriceonDay2
0 lượt xem
81 đang thảo luận
6
#GaoTengBitcoinETFListsOnHKEX
0 lượt xem
301 đang thảo luận
7
#TradFiForBeginners
946,825 lượt xem
5,616 đang thảo luận
8
#NvidiaBoardReportedlySplitOverHuang’sReturn
258,674 lượt xem
2,472 đang thảo luận
9
#TetherBurns8BillionUSDTInPast20Days
0 lượt xem
116 đang thảo luận
10
#BitcoinWalletSignatureFlawExploitableWithinSeconds
0 lượt xem
53 đang thảo luận