

#backtesting
backtesting
29,068 lượt xem
1,246 đang thảo luận
Phổ biến
Mới nhất
·
--
Xem bản dịch
Backtesting is key to evaluating trading strategies. It involves testing a strategy on historical data to see how it would have performed. For example, a strategy using $BTC and $ETH can be backtested on data from the last year to see if it would have been profitable. Forward-testing frameworks take this a step further by testing the strategy on new, unseen data. This helps to confirm if the strategy is still effective when the market is sitting at current levels. Using a combination of backtesting and forward-testing can help traders refine their strategies and make more informed decisions. Trading with $BTC can be challenging but with the right approach it can be rewarding. tradingstrategies #backtesting #cryptotrading
Backtesting is key to evaluating trading strategies. It involves testing a strategy on historical data to see how it would have performed. For example, a strategy using $BTC and $ETH can be backtested on data from the last year to see if it would have been profitable. Forward-testing frameworks take this a step further by testing the strategy on new, unseen data. This helps to confirm if the strategy is still effective when the market is sitting at current levels. Using a combination of backtesting and forward-testing can help traders refine their strategies and make more informed decisions. Trading with $BTC can be challenging but with the right approach it can be rewarding. tradingstrategies #backtesting #cryptotrading
11
“Bạn không muốn kiểm thử chiến lược bằng dữ liệu quá khứ? Đã có người làm việc đó giúp bạn.”
Việc kiểm thử có thể tốn thời gian và mệt mỏi, nhưng sẽ cho bạn biết tỷ lệ thắng, tỷ lệ rủi ro/lợi nhuận, mức sụt giảm tối đa của chiến lược, cũng như liệu bạn có thể tin tưởng giao tiền thật cho chiến lược đó hay không.
Tôi đã kiểm thử chiến lược giao dịch của mình qua hơn 1.000 giao dịch, tập trung tối đa hóa lợi nhuận với việc quản lý rủi ro hợp lý.
Không muốn tự mình nghiên cứu?
Bạn có thể tự tạo lợi thế cho mình — hoặc theo dõi người đã làm được điều đó.
Bạn có thể sao chép giao dịch của tôi, nhưng hãy nhớ: mỗi người có mức độ chấp nhận rủi ro và khả năng chịu áp lực khác nhau. P.S. Kết quả trong quá khứ không đảm bảo kết quả trong tương lai.
Giao dịch thông minh và sao chép tôi.
#CryptoTrading #Backtesting #RiskManagement #CopyTrading
1
1
194

·
--
Bài viết
VÌ SAO CHIẾN LƯỢC SINH LỜI CỦA BẠN SẼ THẤT BẠI KHI GIAO DỊCH THẬT95% các kết quả backtest trên internet chỉ là ảo tưởng toán học. Hôm nay, tôi sẽ chỉ bạn cách tránh để điều này khiến bạn mất tiền thật bằng một mô hình đơn giản
Bạn đã bao nhiêu lần thấy biểu đồ hiệu suất hoàn hảo trên mạng xã hội hứa hẹn giúp bạn thành triệu phú, nhưng khi giao dịch thật thì tài khoản lại chuyển sang màu đỏ?
Vấn đề thường không nằm ở ý tưởng, mà ở cách nó được kiểm định. Trong lĩnh vực giao dịch hệ thống và định lượng, backtest chuyên nghiệp hay kiểm định quá khứ không chỉ là một phép mô phỏng đơn giản để xem trước đây bạn có thể kiếm được bao nhiêu tiền. Đó là một quy trình kiểm tra thống kê khắt khe, được thiết kế để tìm ra những điểm yếu của chiến lược trước khi bạn mạo hiểm vốn của mình.
VÌ SAO CHIẾN LƯỢC SINH LỜI CỦA BẠN SẼ THẤT BẠI KHI GIAO DỊCH THẬT
95% các kết quả backtest trên internet chỉ là ảo tưởng toán học. Hôm nay, tôi sẽ chỉ bạn cách tránh để điều này khiến bạn mất tiền thật bằng một mô hình đơn giản
Bạn đã bao nhiêu lần thấy biểu đồ hiệu suất hoàn hảo trên mạng xã hội hứa hẹn giúp bạn thành triệu phú, nhưng khi giao dịch thật thì tài khoản lại chuyển sang màu đỏ?
Vấn đề thường không nằm ở ý tưởng, mà ở cách nó được kiểm định. Trong lĩnh vực giao dịch hệ thống và định lượng, backtest chuyên nghiệp hay kiểm định quá khứ không chỉ là một phép mô phỏng đơn giản để xem trước đây bạn có thể kiếm được bao nhiêu tiền. Đó là một quy trình kiểm tra thống kê khắt khe, được thiết kế để tìm ra những điểm yếu của chiến lược trước khi bạn mạo hiểm vốn của mình.
1
2
345
🧠 AI CŨNG CÓ CHIẾN LƯỢC. RẤT ÍT NGƯỜI CÓ BẰNG CHỨNG VỀ LỢI THẾ.
Một mô hình biểu đồ hoạt động hiệu quả ba lần không phải là bằng chứng thống kê.
Nhà giao dịch nghiêm túc kiểm tra:
📈 Hiệu suất qua các trạng thái thị trường khác nhau
📉 Mức sụt giảm tối đa
🧮 Kỳ vọng lợi nhuận sau phí
🔁 Kết quả ngoài mẫu
⚙️ Mức độ nhạy cảm với quy tắc vào và thoát lệnh
Một chiến lược chỉ hiệu quả sau vô số lần điều chỉnh có thể đã bị khớp quá mức.
Nếu lợi thế của bạn biến mất khi điều kiện thay đổi đôi chút, thì nó vững chắc đến mức nào?
Bớt kể chuyện. Thêm dữ liệu.
Bạn cần tối thiểu bao nhiêu mẫu kiểm thử ngược trước khi tin tưởng một mô hình?
#Backtesting #Quantitativetrading #TradingSystems #CryptoMarkets #BinanceSquare
2
Bài viết
Tối ưu hóa trên dữ liệu một năm; nếu chiến lược có lãi trong mọi năm tiếp theo, bạn đã tìm ra lợi thế.Tôi đã kiểm tra giả thuyết đó trên một hệ thống hồi quy về trung bình sử dụng Dải Bollinger cho $BTC và $ETH . Dữ liệu cho thấy điều ngược lại. 🔬
📊 Tham số kiểm tra
• Tài sản: BTCUSDT và ETHUSDT (được kiểm tra riêng biệt)
• Khung thời gian: 1H
• Giai đoạn: Từ tháng 1 năm 2024 đến hiện tại
• Chi phí giao dịch: Phí hoa hồng 0.05% mỗi giao dịch, không mô hình hóa trượt giá
• Mẫu: 153 giao dịch trên BTCUSDT, 87 giao dịch trên $ETH (các bộ được chọn)
• Quy trình: Tối ưu hóa 192 tổ hợp tham số chỉ trên dữ liệu năm 2024, sau đó chạy một bài kiểm tra cuốn chiếu liên tục trên toàn bộ dữ liệu lịch sử.
Tối ưu hóa trên dữ liệu một năm; nếu chiến lược có lãi trong mọi năm tiếp theo, bạn đã tìm ra lợi thế.
Tôi đã kiểm tra giả thuyết đó trên một hệ thống hồi quy về trung bình sử dụng Dải Bollinger cho $BTC và $ETH . Dữ liệu cho thấy điều ngược lại. 🔬
📊 Tham số kiểm tra
• Tài sản: BTCUSDT và ETHUSDT (được kiểm tra riêng biệt)
• Khung thời gian: 1H
• Giai đoạn: Từ tháng 1 năm 2024 đến hiện tại
• Chi phí giao dịch: Phí hoa hồng 0.05% mỗi giao dịch, không mô hình hóa trượt giá
• Mẫu: 153 giao dịch trên BTCUSDT, 87 giao dịch trên $ETH (các bộ được chọn)
• Quy trình: Tối ưu hóa 192 tổ hợp tham số chỉ trên dữ liệu năm 2024, sau đó chạy một bài kiểm tra cuốn chiếu liên tục trên toàn bộ dữ liệu lịch sử.
130
“Có lãi trong mọi năm” là chuẩn vàng của một bài backtest, đúng không?Tôi đã chạy một hệ thống theo xu hướng EMA + RSI hồi về $BTC và $ETH và đúng là thu được như vậy. Sau đó tôi kiểm tra xem có bao nhiêu phần chỉ là thiên lệch do chọn lọc. Đây là dữ liệu. 👇
📊 Thông số kiểm thử
• Tài sản: BTCUSDT và ETHUSDT (kiểm thử riêng, mỗi mã bắt đầu với 1M$ tiền mặt)
• Khung thời gian: 1H
• Giai đoạn: từ 2024 đến 2026, một lần backtest liên tục
• Ma sát: Phí hoa hồng 0,05% mỗi giao dịch
• Tối ưu hóa: 120 tổ hợp tham số được thử chỉ trên năm 2024, các người thắng được chạy trên toàn bộ lịch sử.
• Quy tắc chấp nhận: Lãi ròng trong mọi năm dương lịch.
“Có lãi trong mọi năm” là chuẩn vàng của một bài backtest, đúng không?
Tôi đã chạy một hệ thống theo xu hướng EMA + RSI hồi về $BTC và $ETH và đúng là thu được như vậy. Sau đó tôi kiểm tra xem có bao nhiêu phần chỉ là thiên lệch do chọn lọc. Đây là dữ liệu. 👇
📊 Thông số kiểm thử
• Tài sản: BTCUSDT và ETHUSDT (kiểm thử riêng, mỗi mã bắt đầu với 1M$ tiền mặt)
• Khung thời gian: 1H
• Giai đoạn: từ 2024 đến 2026, một lần backtest liên tục
• Ma sát: Phí hoa hồng 0,05% mỗi giao dịch
• Tối ưu hóa: 120 tổ hợp tham số được thử chỉ trên năm 2024, các người thắng được chạy trên toàn bộ lịch sử.
• Quy tắc chấp nhận: Lãi ròng trong mọi năm dương lịch.
122
Bài viết
KHI VIỆC THAY ĐỔI QUY TẮC PHÁ HỦY SỰ SO SÁNHMột chiến lược cần các quy tắc rõ ràng để kết quả của nó có thể được phân tích một cách nhất quán.
Khi các tham số, tiêu chí hoặc điều kiện được thay đổi trong quá trình thử nghiệm, kết quả sẽ không còn phản ánh đúng cùng một phương pháp. Điều này khiến việc biết liệu hiệu năng đến từ chiến lược ban đầu hay từ những thay đổi được thực hiện trong suốt quá trình trở nên khó khăn.
Vấn đề này xuất hiện thường xuyên khi ai đó điều chỉnh một chiến lược sau khi quan sát một số kết quả nhất định, rồi sau đó thử nghiệm lại bằng cách áp dụng các quy tắc mới. Kết quả có thể trông có vẻ tốt hơn, nhưng việc so sánh đã không còn diễn ra trong cùng điều kiện.
KHI VIỆC THAY ĐỔI QUY TẮC PHÁ HỦY SỰ SO SÁNH
Một chiến lược cần các quy tắc rõ ràng để kết quả của nó có thể được phân tích một cách nhất quán.
Khi các tham số, tiêu chí hoặc điều kiện được thay đổi trong quá trình thử nghiệm, kết quả sẽ không còn phản ánh đúng cùng một phương pháp. Điều này khiến việc biết liệu hiệu năng đến từ chiến lược ban đầu hay từ những thay đổi được thực hiện trong suốt quá trình trở nên khó khăn.
Vấn đề này xuất hiện thường xuyên khi ai đó điều chỉnh một chiến lược sau khi quan sát một số kết quả nhất định, rồi sau đó thử nghiệm lại bằng cách áp dụng các quy tắc mới. Kết quả có thể trông có vẻ tốt hơn, nhưng việc so sánh đã không còn diễn ra trong cùng điều kiện.
1
39
·
--
Tôi xây dựng phần mềm cho các trader crypto: XTester Studio để nghiên cứu chiến lược và backtesting, và CopyTrader cho những trader muốn cung cấp tính năng sao chép giao dịch đến chính khán giả của họ.
Tại đây, tôi sẽ chia sẻ những gì mình đang làm, các thí nghiệm đằng sau nó và các quyết định sản phẩm trong suốt quá trình. Điều đó bao gồm cách kiểm thử một ý tưởng chiến lược, một bản backtest có thể cho bạn biết gì, và công việc thực tế khi xây dựng một dịch vụ copy-trading.
Nếu bạn nghiên cứu các chiến lược hoặc vận hành một cộng đồng giao dịch, tôi muốn biết điều gì tốn nhiều thời gian nhất trong quy trình làm việc của bạn.
Các dự án của tôi: https://easytrading.pw
#Backtesting #CopyTrading
2
2
443
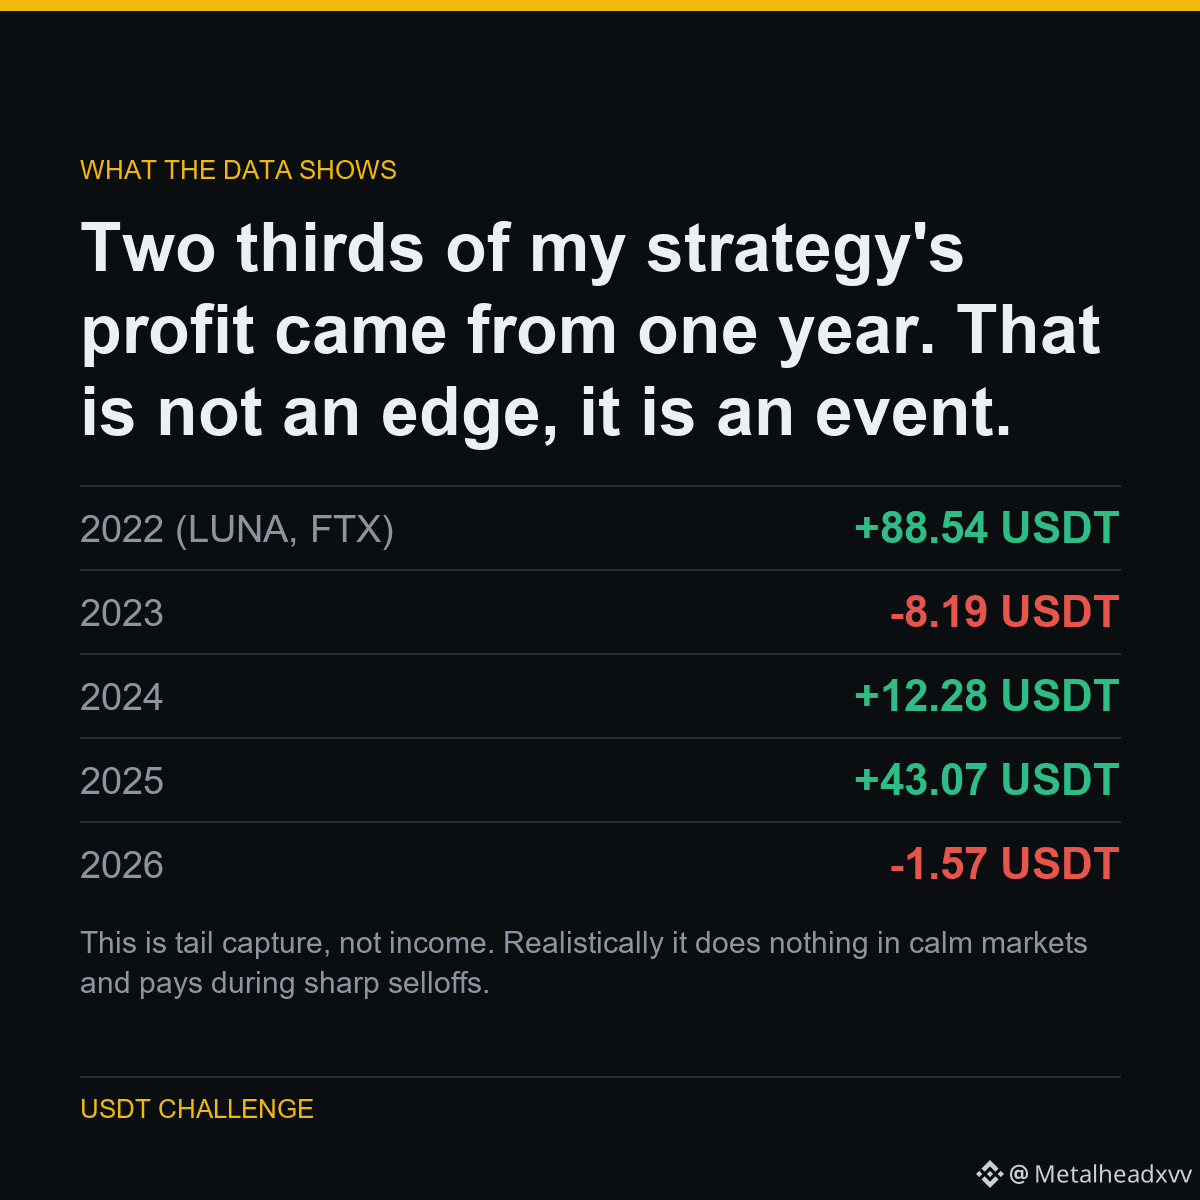
Đây là bắt đuôi, không phải thu nhập. Thực tế nó hầu như chẳng làm gì trong các thị trường bình lặng và chỉ hoạt động khi xảy ra các đợt bán tháo mạnh. Kỳ vọng nó kiếm được mỗi tháng là cách khiến người ta bỏ một chiến lược ngay trước khi nó bắt đầu hoạt động.
Đây là những gì nó xuất phát từ.
Hai phần ba lợi nhuận của chiến lược tôi đến từ chỉ một năm. Điều đó không phải là một lợi thế (edge), mà là một sự kiện.
Con số tiêu đề là +134,12 USDT từ các cú bứt phá ngắn hạn. Sau đó tôi chia nó theo từng năm.
Năm 2022 - năm xảy ra sự sụp đổ của LUNA và sự thất bại của FTX - tạo ra 88,54 trong đó. Loại năm đó ra thì bốn năm giao dịch còn lại trả về 45,59 USDT, phần lớn đến từ năm 2025.
Tính đến hiện tại, năm 2026 vẫn đi ngang.
Một phần của thí nghiệm công khai: 5.063 USDT lên 1.000.000 USDT, mọi kết quả đều được công bố - kể cả những kết quả khiến tôi trông có vẻ tệ.
Chạy trên $BTC $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
54
TÔI ĐÃ THỬ NÓ NHƯ THẾ NÀO
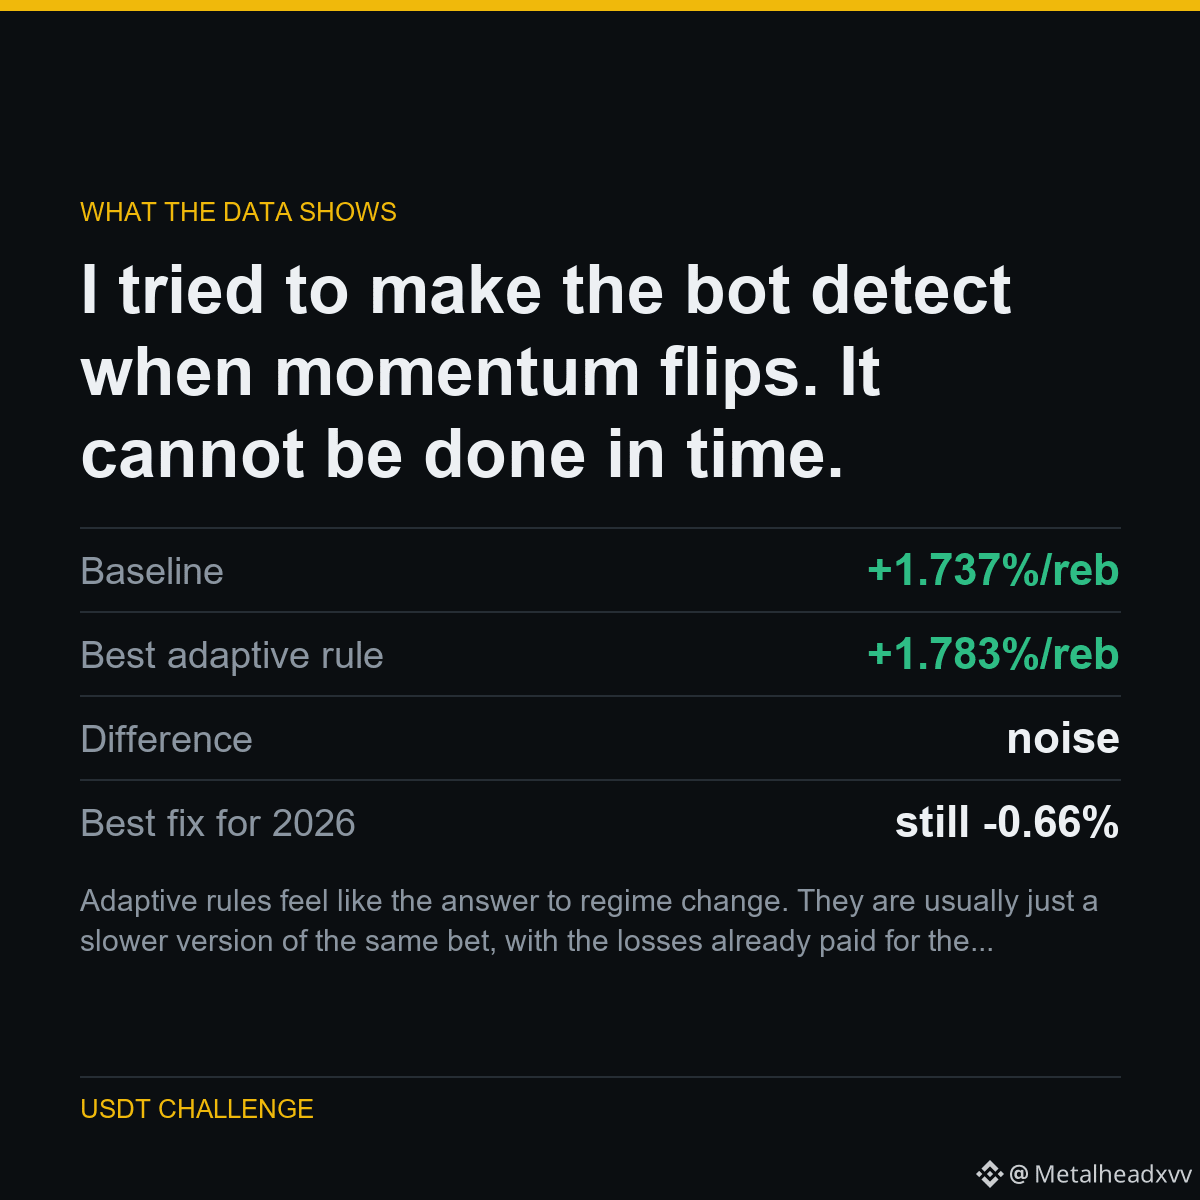
Động lượng đảo chiều vào năm 2026. Cách sửa hiển nhiên: theo dõi hiệu suất gần đây và chuyển sang quy tắc ngược lại khi động lượng ngừng đem lại lợi nhuận.
Tôi đã thử điều đó trên hơn sáu khung thời gian hồi nhìn khác nhau. Khung tốt nhất trả về +1.783% mỗi lần tái cân bằng so với mức +1.737% của cơ sở — chênh lệch không thể phân biệt với nhiễu. Tất cả các khung khác đều tệ hơn. Không cái nào cải thiện được năm 2026.
Lý do thì đơn giản: đến lúc hiệu suất đuôi (trailing) cho bạn biết rằng kịch bản đã đảo chiều, bạn đã kịp chịu những khoản lỗ đã tạo ra tín hiệu đó.
CÁC CON SỐ
Cơ sở: +1.737%/lần tái cân bằng
Quy tắc thích nghi tốt nhất: +1.783%/lần tái cân bằng
Chênh lệch: nhiễu
Cách khắc phục tốt nhất cho năm 2026: vẫn là -0.66%
Các quy tắc thích nghi giống như một câu trả lời cho việc thay đổi chế độ. Thường thì chúng chỉ là một phiên bản chậm hơn của cùng một “cược”, trong khi các khoản lỗ đã được trả trước cho tín hiệu.
Một phần của thí nghiệm công khai: 5.063 USDT lên 1.000.000 USDT, mọi kết quả đều được công bố — kể cả những kết quả khiến tôi trông có vẻ tệ.
Chạy trên $SOL $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
65
CÁCH TÔI THỬ NGHIỆM NÓ
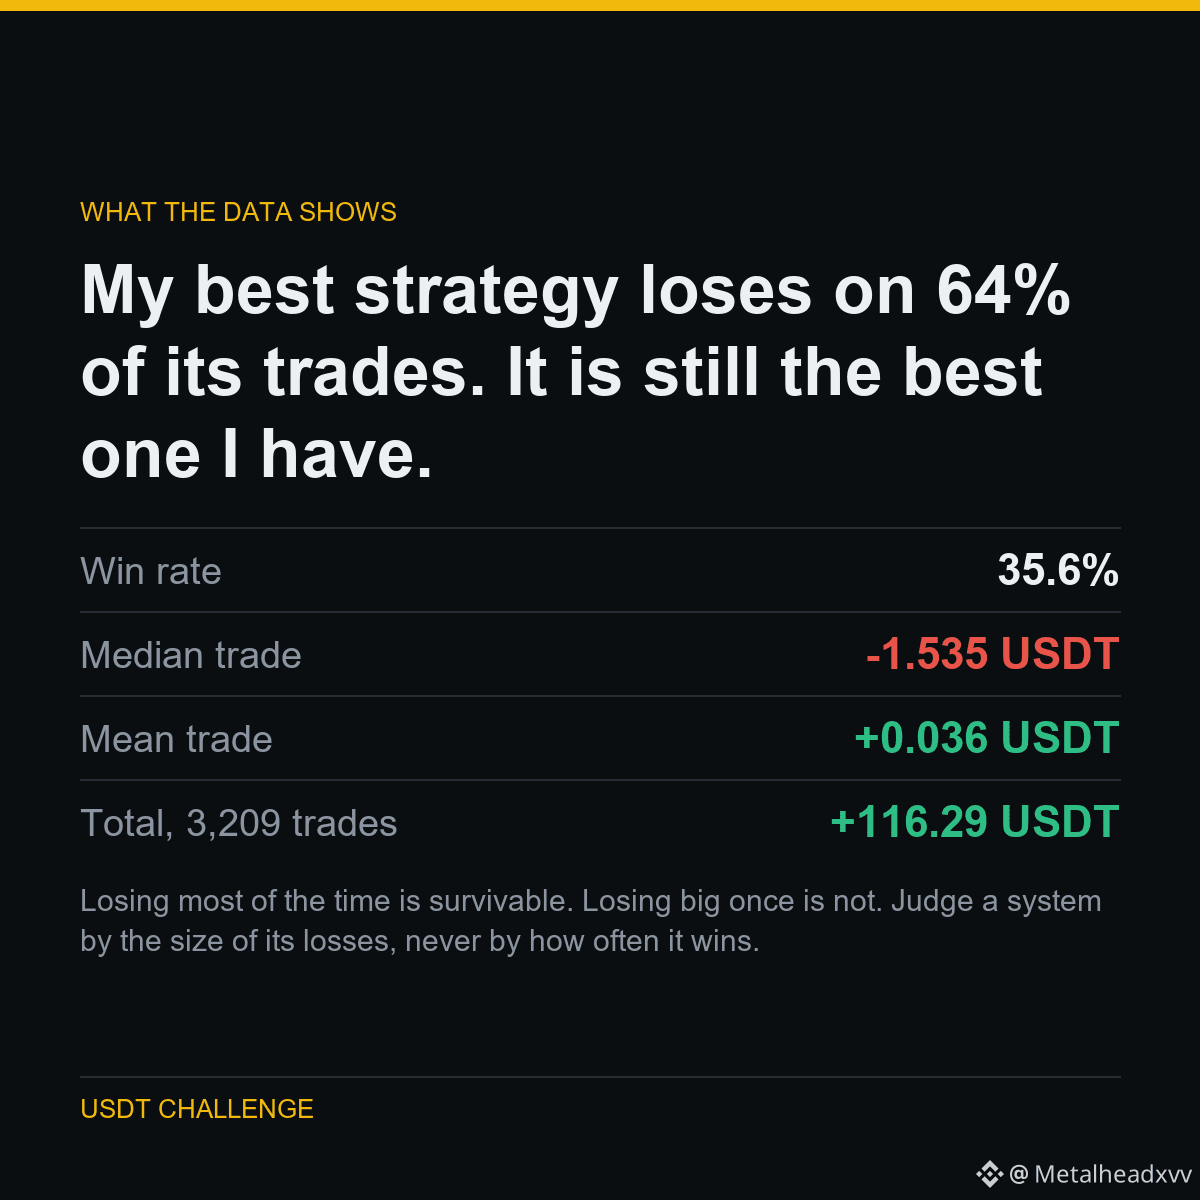
Giao dịch điển hình trong hệ thống này thua 1.535 USDT. Cứ gần hai trong ba giao dịch thì có một giao dịch thua.
Tuy vậy, vẫn có lãi, vì người thắng lớn hơn nhiều so với người thua. Giao dịch trung bình là dương trong khi trung vị rõ ràng là âm.
Nó cũng có hình dạng ngược lại với martingale mà tôi đã thử, loại martingale thắng 96% thời gian nhưng vẫn thua 519.83 USDT.
CÁC CON SỐ
Tỷ lệ thắng: 35.6%
Giao dịch trung vị: -1.535 USDT
Giao dịch trung bình: +0.036 USDT
Tổng cộng, 3,209 giao dịch: +116.29 USDT
Thua phần lớn thời gian vẫn có thể chịu được. Thua lớn một lần thì không. Đánh giá một hệ thống dựa trên quy mô thua lỗ của nó, đừng dựa vào việc nó thắng bao nhiêu lần.
Một phần của thí nghiệm công khai: 5,063 USDT lên 1,000,000 USDT, mọi kết quả đều được công bố — bao gồm cả những kết quả khiến tôi trông có vẻ tệ.
Chạy trên $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
68
CÁCH TÔI KIỂM THỬ NÓ
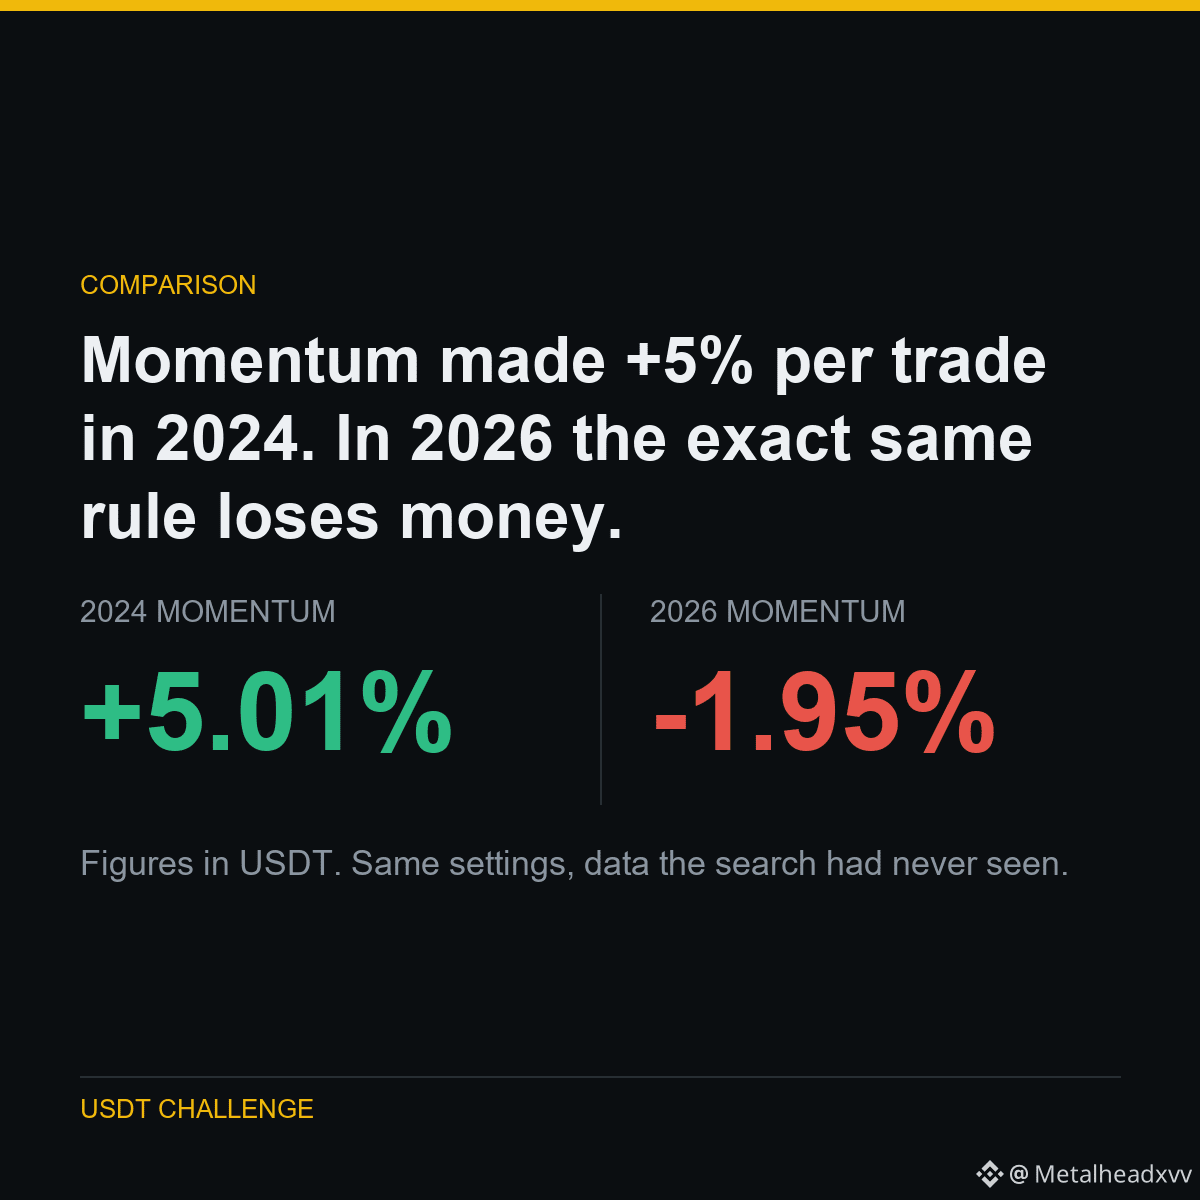
Cùng một vũ trụ, cùng quy tắc xếp hạng, cùng thời gian nắm giữ, qua năm năm khác nhau.
Năm 2024 và 2025 đã gánh trọn chiến lược. Năm 2026 là năm tệ nhất trong năm năm đó - tỷ lệ thắng 25% trong khoảng chín tháng.
Việc mua các đồng mạnh nhất và short các đồng yếu nhất đã không còn hiệu quả trong năm nay. Làm ngược lại sẽ mang về +1,47% mỗi lần tái cân bằng với tỷ lệ thắng 69%.
CÁC CON SỐ
2022: +0,510%
2023: -0,323%
2024: +5,008%
2025: +3,900%
2026 YTD: -1,950%
Một chiến lược không phải là sự thật về thị trường; đó là sự thật về một giai đoạn. Bất kỳ ai đưa cho bạn một bản backtest mà không có bảng phân tích theo từng năm đều đang che giấu những năm đã không hoạt động.
Một phần của thí nghiệm công khai: 5.063 USDT lên 1.000.000 USDT, mọi kết quả đều được công bố - bao gồm cả những kết quả khiến tôi trông không tốt.
Chạy trên $SOL $BTC $ETH
#Binance #Futures #Backtesting #TradingBot #CryptoData
35
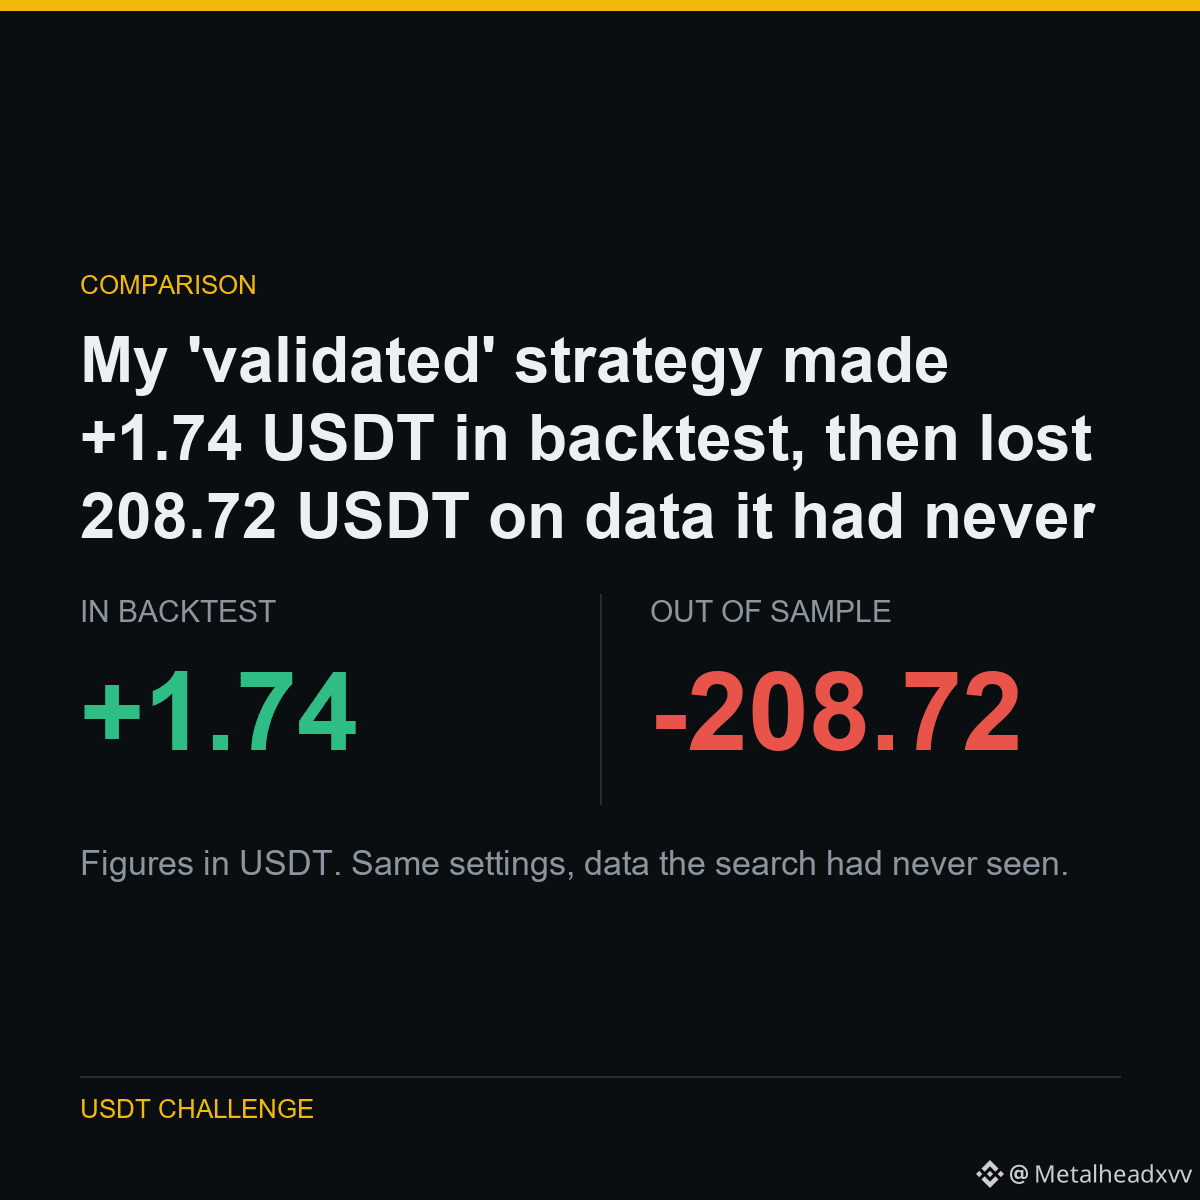
Tìm đủ sâu qua dữ liệu ngẫu nhiên thì lúc nào cũng sẽ tạo ra một “kẻ chiến thắng”. Thử nghiệm ngoài mẫu (out-of-sample) mới là thứ nói cho bạn biết liệu bạn đã tìm thấy một lợi thế hay chỉ vô tình gặp phải nhiễu được “đóng trang phục”.
Dưới đây là những gì nó đã mang lại.
Chiến lược “được xác nhận (validated)” của tôi đã lãi +1.74 USDT trong backtest, rồi lại lỗ 208.72 USDT trên dữ liệu mà nó chưa từng thấy.
Tôi quét 40 mã và tìm ra ba mã trông có vẻ sinh lời. Tôi gọi chúng là “được xác nhận” và đưa chúng chạy thật.
Sau đó, tôi kiểm thử đúng các thiết lập đó trên 751 ngày dữ liệu giá mà phần tìm kiếm chưa hề đụng tới. Cả ba đều đảo chiều. Không phải “hơi thôi” — mà là hoàn toàn.
Ba kẻ sống sót trong 40 là con số xấp xỉ những gì may rủi thuần túy tạo ra ở kích thước mẫu đó.
Một phần của thí nghiệm công khai: từ 5,063 USDT đến 1,000,000 USDT, mọi kết quả đều được công bố — bao gồm cả những kết quả khiến tôi trông tệ hơn.
Chạy trên $BTC $ETH $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
62
·
--
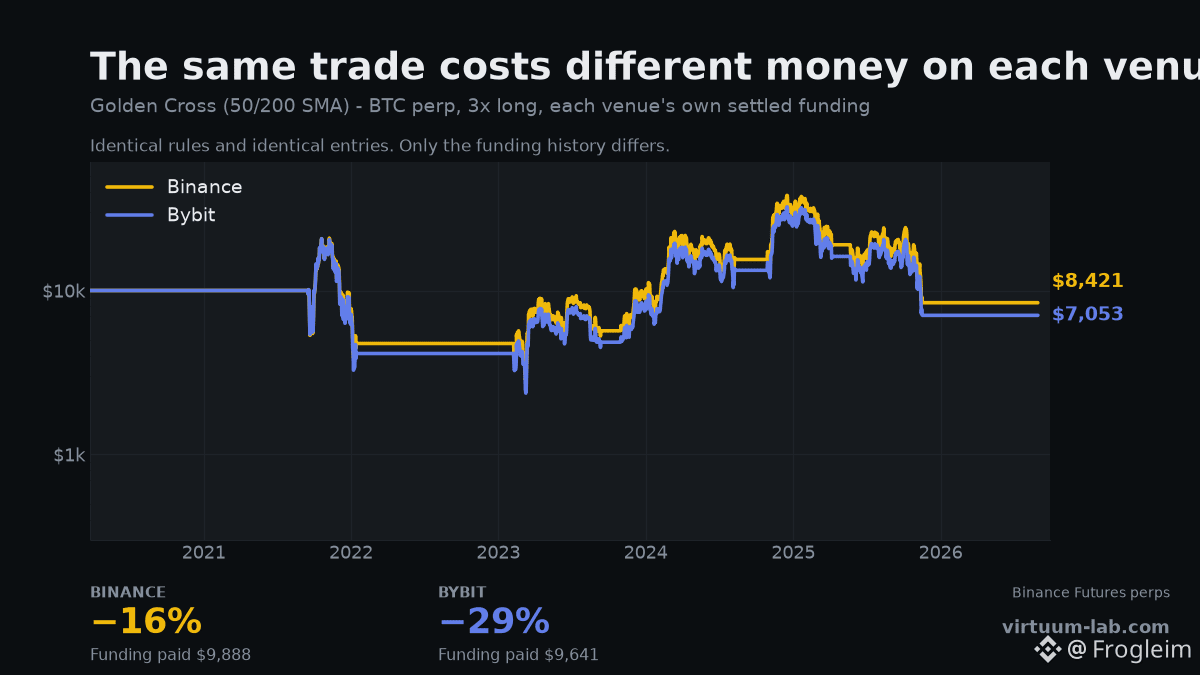
Chiến lược tương tự. Cặp tương tự. Năm lệnh giao dịch tương tự, vào đúng các ngày tương tự. Hai sàn, cách nhau 14 điểm.
Golden Cross, SMA 50/200, long 3x BTCUSDT perp, từ 2020-03-25 đến hôm nay, mỗi sàn tính phí funding đã chốt riêng.
Binance: −16% — đã trả $9,888 phí funding
Bybit: −29% — đã trả $9,641 phí funding
Các điểm vào/ra là giống hệt. Cùng các ngày phát tín hiệu, tất cả 5 tín hiệu đó. Và các hóa đơn funding cũng chênh nhau chỉ vài trăm đô, nên điều đó cũng không phải là lời giải thích.
Khoảng chênh nằm ở nến. Mỗi sàn in ra giá riêng của nó, và một quy tắc có nội dung "đóng cửa phía trên đường SMA 200" sẽ tạo ra một mức đóng cửa hơi khác nhau trên từng sàn. Cùng một quy tắc, khác bản in, khác khớp lệnh — và chênh 14 điểm vào cuối cùng.
Điều này có nghĩa là một backtest chỉ thật sự “đúng” như mức độ thực tế của sàn nơi nó được chạy. Nếu bạn backtest bằng dữ liệu của một sàn và giao dịch trên sàn khác, thì bạn đã kiểm thử một chiến lược mà bạn không hề triển khai.
Nó cũng đặt ra một “sàn” cho độ chính xác. Nếu hai nguồn dữ liệu trung thực mà bất đồng 14 điểm theo cùng các quy tắc, thì không có kết quả backtest nào chính xác đến từng con số thập phân, và bất kỳ ai trích dẫn cho bạn một kết quả như vậy đều đang bán cho bạn thứ gì đó.
Chọn sàn mà bạn thực sự giao dịch trên 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
136
Bài viết
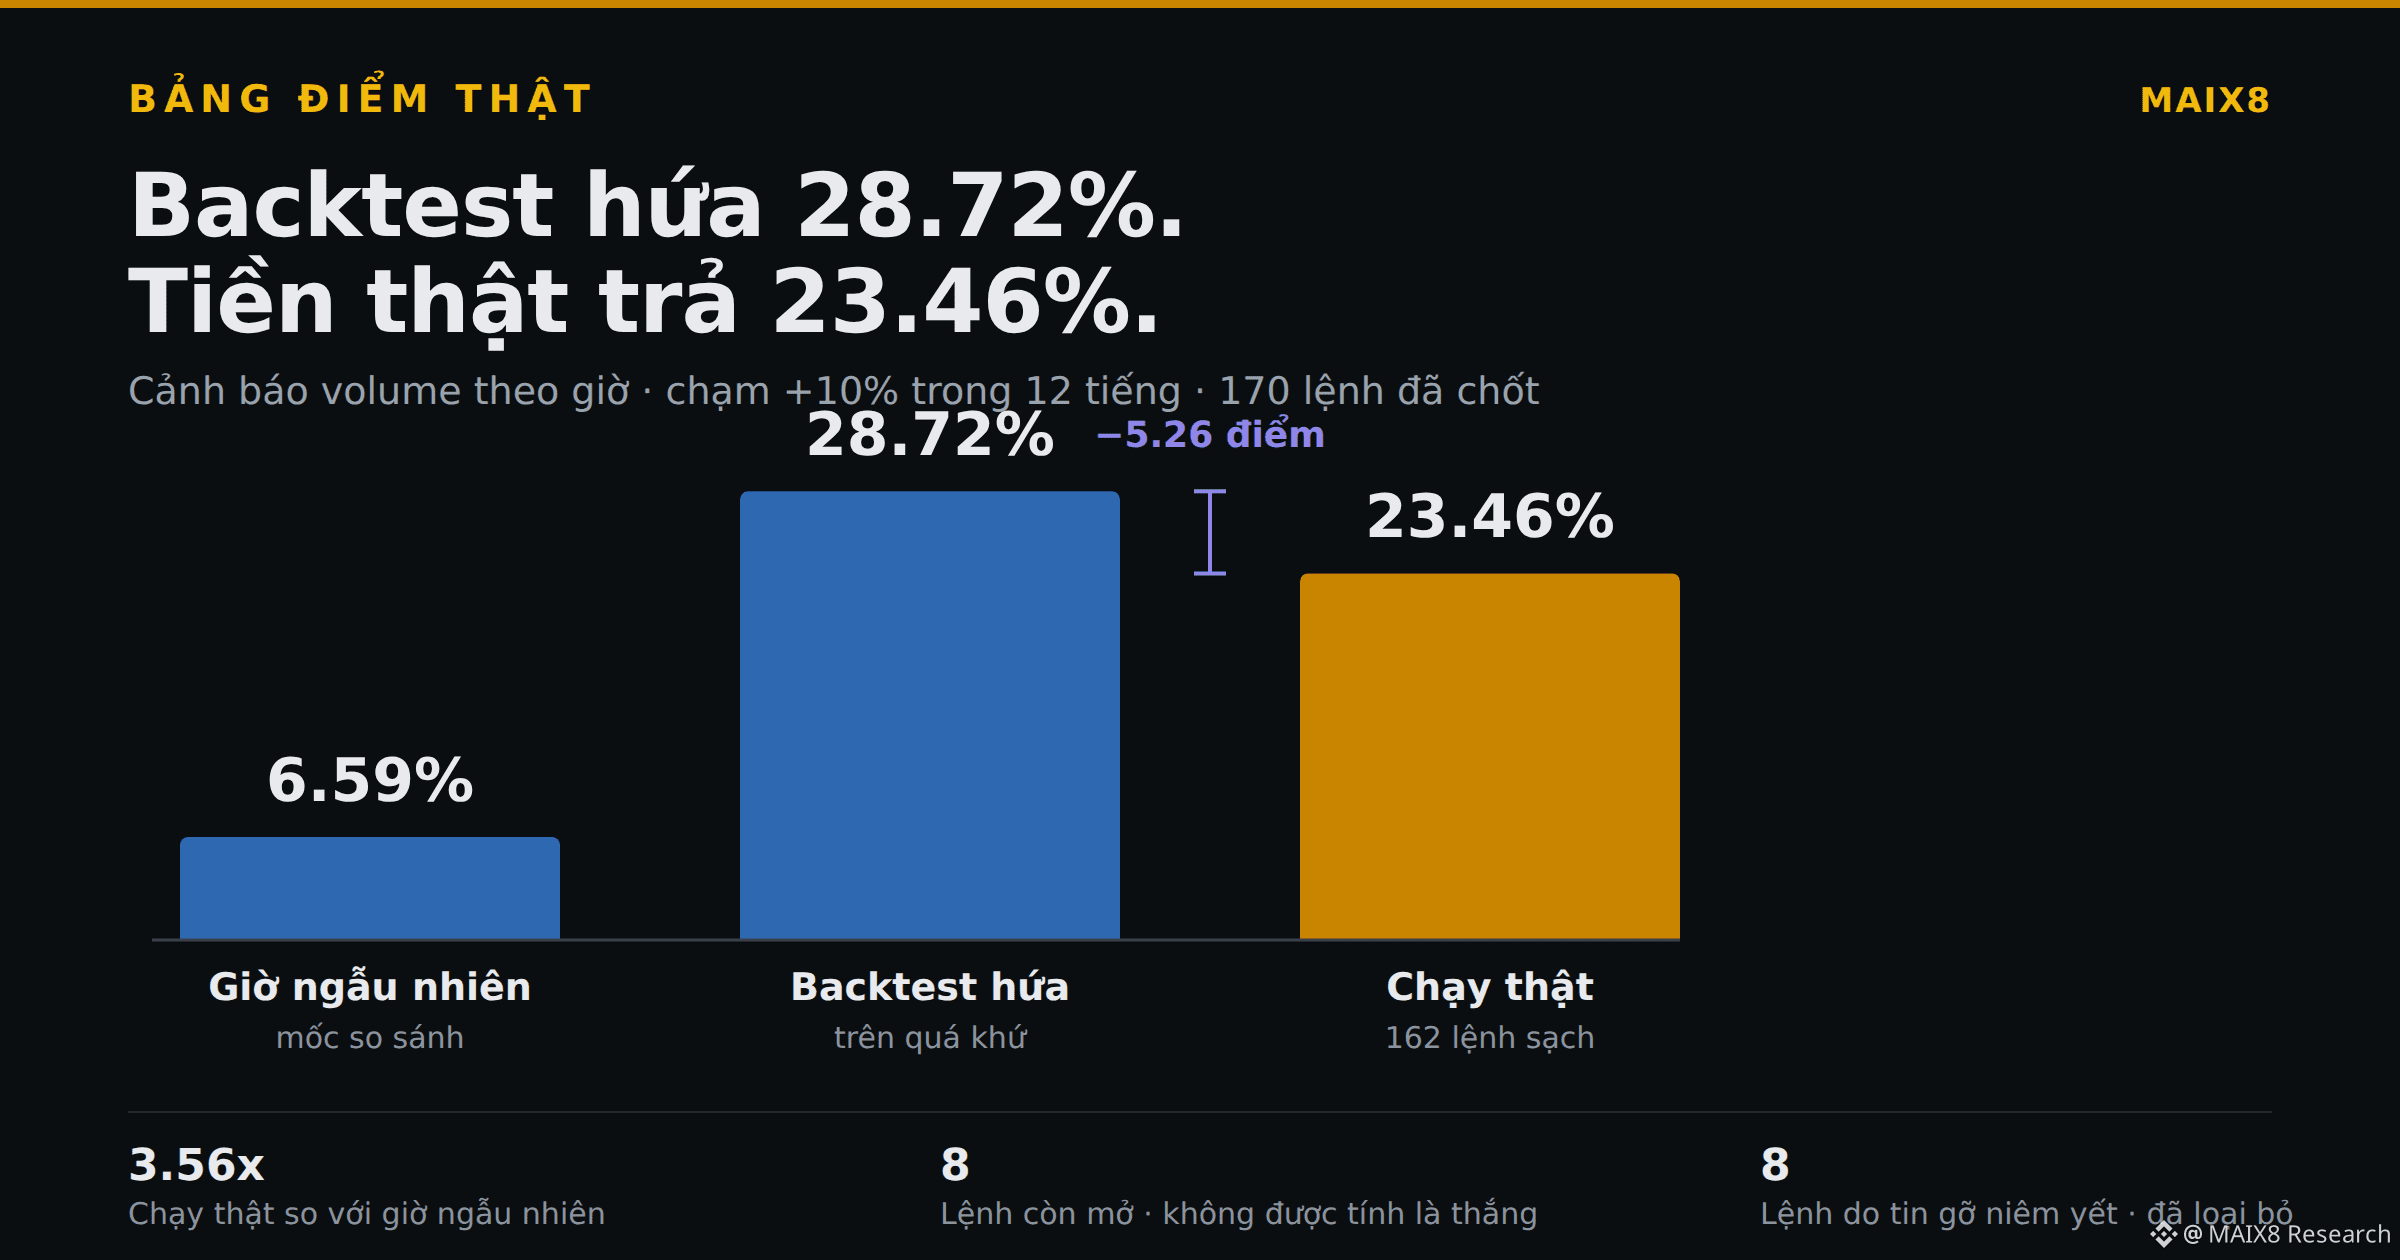
Backtest Hứa 28.72%. Chạy Bằng Tiền Thật Trả 23.46%.Backtest hứa cảnh báo volume theo giờ của tôi chạm +10% trong 12 tiếng 28.72% số lần.
Máy đã chạy thật. 170 cảnh báo đóng cửa sổ. Điểm số:
**23.46%** trên 162 lệnh sạch.
Thấp hơn backtest 5.26 điểm. Đúng như mọi backtest: chạy thật luôn kém hơn chạy trên giấy.
Nhưng vẫn gấp **3.56 lần** một giờ ngẫu nhiên (6.59%). Edge có thật, chỉ nhỏ hơn tờ quảng cáo.
Ba điều đi kèm con số đó.
**Một.** 8 cảnh báo còn mở và **không được tính**. Vị thế chưa hết khung giờ không phải chiến thắng.
**Hai.** Tôi bỏ 8 cảnh báo sinh từ tin gỡ niêm yết — chỉ 4.49% tổng số nhưng bơm mạnh nhất bảng. Bỏ chúng làm điểm **giảm** từ 25.88% xuống 23.46%. Vẫn bỏ: thanh lý cưỡng bức là cách dễ nhất chế ra volume, và nói ít nhất về nhu cầu.
**Ba, quan trọng nhất:** hơn ba phần tư số cảnh báo **không chạm mục tiêu**. Đó là hình dạng thật của một edge nhỏ. Ai bán cho bạn tỷ lệ thắng bảy trên mười đang bán thứ khác.
Quan điểm: CHỜ. Tôi thích 23.46% đo trên tiền thật hơn 28.72% đo trên quá khứ.
Bạn đã đối chiếu backtest của mình với kết quả chạy thật chưa?
Nghiên cứu giáo dục, không phải lời khuyên đầu tư.
$BTC #TradingSignals #Backtesting #WriteToEarn
Backtest Hứa 28.72%. Chạy Bằng Tiền Thật Trả 23.46%.
Backtest hứa cảnh báo volume theo giờ của tôi chạm +10% trong 12 tiếng 28.72% số lần.
Máy đã chạy thật. 170 cảnh báo đóng cửa sổ. Điểm số:
**23.46%** trên 162 lệnh sạch.
Thấp hơn backtest 5.26 điểm. Đúng như mọi backtest: chạy thật luôn kém hơn chạy trên giấy.
Nhưng vẫn gấp **3.56 lần** một giờ ngẫu nhiên (6.59%). Edge có thật, chỉ nhỏ hơn tờ quảng cáo.
Ba điều đi kèm con số đó.
**Một.** 8 cảnh báo còn mở và **không được tính**. Vị thế chưa hết khung giờ không phải chiến thắng.
**Hai.** Tôi bỏ 8 cảnh báo sinh từ tin gỡ niêm yết — chỉ 4.49% tổng số nhưng bơm mạnh nhất bảng. Bỏ chúng làm điểm **giảm** từ 25.88% xuống 23.46%. Vẫn bỏ: thanh lý cưỡng bức là cách dễ nhất chế ra volume, và nói ít nhất về nhu cầu.
**Ba, quan trọng nhất:** hơn ba phần tư số cảnh báo **không chạm mục tiêu**. Đó là hình dạng thật của một edge nhỏ. Ai bán cho bạn tỷ lệ thắng bảy trên mười đang bán thứ khác.
Quan điểm: CHỜ. Tôi thích 23.46% đo trên tiền thật hơn 28.72% đo trên quá khứ.
Bạn đã đối chiếu backtest của mình với kết quả chạy thật chưa?
Nghiên cứu giáo dục, không phải lời khuyên đầu tư.
$BTC #TradingSignals #Backtesting #WriteToEarn
117
·
--
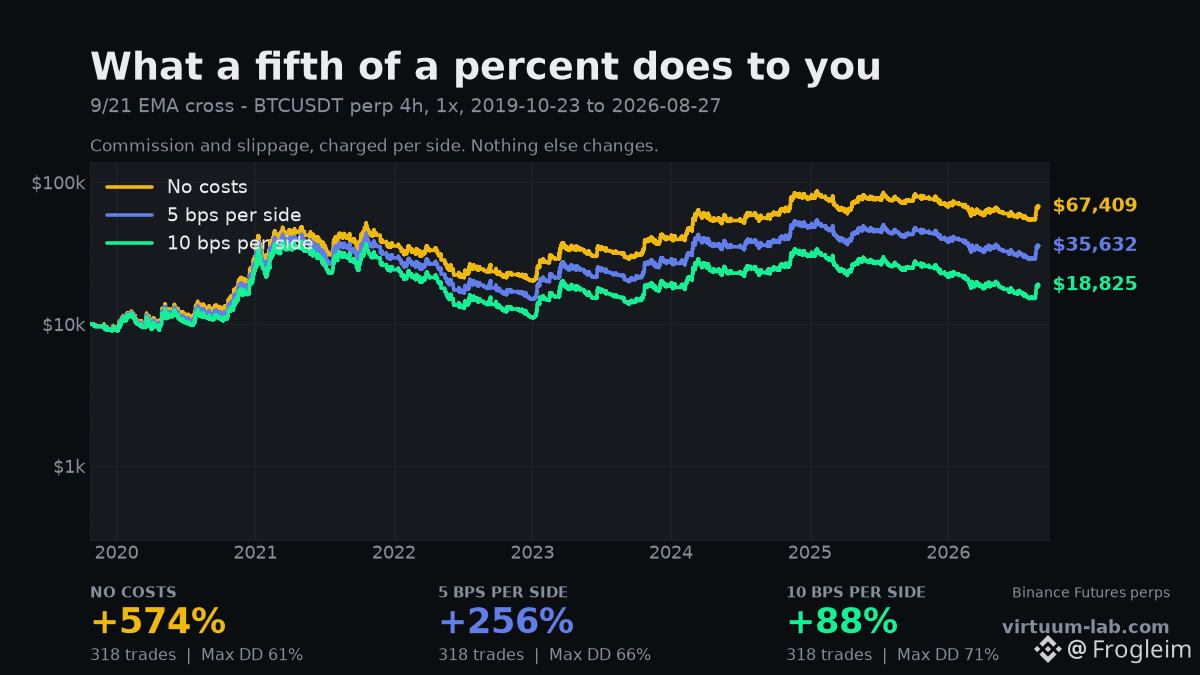
0,1% chi phí giao dịch chiến lược này 486 điểm.
Chéo EMA 9/21 trên BTCUSDT perp, nến 4 giờ, 1x, từ 2019-10-23 đến hôm nay. 318 giao dịch. Chiến lược không bao giờ thay đổi — chỉ có thứ mỗi lệnh phải chịu chi phí.
Không có chi phí gì cả: +574%
5 bps mỗi bên: +256%
10 bps mỗi bên: +88%
10 bps là 0,1%. Nó xấp xỉ mức bạn thực sự trả với tư cách maker/taker sau khi tính cả spread và trượt giá, và nó biến một backtest vô cùng ấn tượng thành một kết quả bình thường.
Lý do nó “cắn” mạnh đến vậy là vì có 318 giao dịch. Chi phí được tính cho mỗi giao dịch, nên nó tăng theo mức độ hoạt động trong khi lợi thế của bạn không. Một chiến lược chậm có thể bỏ qua phí. Một chiến lược giao dịch mỗi vài ngày thì không thể — nó phải “trả tiền thuê” 318 lần.
Đó là lý do sai lầm backtesting phổ biến nhất không phải là một chỉ báo tệ. Mà là một con số 0 trong ô phí. Mọi chiến lược tần suất cao đều trông rất tuyệt vời ở 0 bps.
Nếu backtester của bạn không tính hoa hồng và trượt giá cho mỗi bên, thì nó không phải đang kiểm tra chiến lược của bạn. Nó đang kiểm tra một phiên bản giả tưởng giao dịch miễn phí.
Hãy tự tính cho mình mức phí mà sàn của bạn tính 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
142
·
--
Bài viết
GIAO DỊCH GIỐNG NHƯ MUSTANG: ĐƯỢC HÌNH THÀNH TRONG MỘT PHÒNG THÍ NGHIỆMTrong những tâm sự của một trader mới vào nghề, hôm nay mình muốn nói với bạn rằng việc giao dịch mà không có hệ thống giống như lái xe trong bóng tối...
Mình phải thú nhận rằng khi mới bắt đầu, một trong những điều khó khăn nhất là nhớ rằng RSI ở 70 có nghĩa là quá mua và ở 30 là quá bán. Một điều 'cơ bản' như vậy lại tạo ra một khoảng trống đáng sợ trong đầu mình. Và không, không phải vì thiếu thông minh; mà vì việc giao dịch với chứng khó đọc và chứng khó toán buộc mình phải sống trong một vũ trụ mà đôi khi các con số và hướng đi biến thành một cái hầm không lối thoát.
GIAO DỊCH GIỐNG NHƯ MUSTANG: ĐƯỢC HÌNH THÀNH TRONG MỘT PHÒNG THÍ NGHIỆM
Trong những tâm sự của một trader mới vào nghề, hôm nay mình muốn nói với bạn rằng việc giao dịch mà không có hệ thống giống như lái xe trong bóng tối...
Mình phải thú nhận rằng khi mới bắt đầu, một trong những điều khó khăn nhất là nhớ rằng RSI ở 70 có nghĩa là quá mua và ở 30 là quá bán. Một điều 'cơ bản' như vậy lại tạo ra một khoảng trống đáng sợ trong đầu mình. Và không, không phải vì thiếu thông minh; mà vì việc giao dịch với chứng khó đọc và chứng khó toán buộc mình phải sống trong một vũ trụ mà đôi khi các con số và hướng đi biến thành một cái hầm không lối thoát.
Mình phải thú nhận rằng khi mới bắt đầu, một trong những điều khó khăn nhất là nhớ rằng RSI ở 70 có nghĩa là quá mua và ở 30 là quá bán. Một điều 'cơ bản' như vậy lại tạo ra một khoảng trống đáng sợ trong đầu mình. Và không, không phải vì thiếu thông minh; mà vì việc giao dịch với chứng khó đọc và chứng khó toán buộc mình phải sống trong một vũ trụ mà đôi khi các con số và hướng đi biến thành một cái hầm không lối thoát.
1
648
·
--
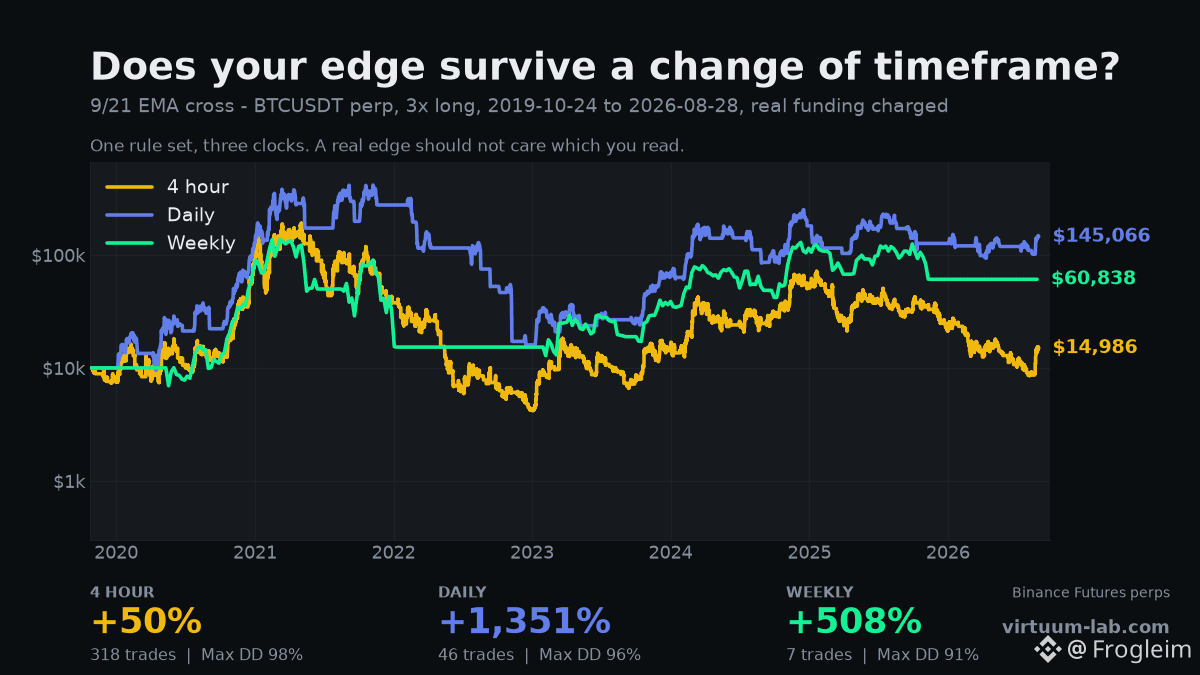
Cùng một quy tắc. Ba đồng hồ. Cách nhau 1.301 điểm.
9/21 EMA cắt nhau, 3x lệnh long BTCUSDT perp, funding thực từ Binance, cùng một khung thời gian cho cả ba để không cái nào được “đi trước”.
4 giờ: +50% — 318 lệnh, mức sụt giảm tối đa 98%
Ngày: +1.351% — 46 lệnh, mức sụt giảm tối đa 96%
Tuần: +508% — 7 lệnh, mức sụt giảm tối đa 91%
Không ai chọn khung thời gian một cách ngẫu nhiên. Bạn đã chọn khung mà biểu đồ của bạn mở lên.
Phiên bản 4 giờ giao dịch 318 lần và trả lại gần như toàn bộ — mỗi lần cắt đều tốn phí, trượt giá và funding, và trên một “đồng hồ” nhanh thì hầu hết các lần cắt chỉ là nhiễu. Phiên bản hàng tuần vào 7 lệnh trong 41 năm và giữ được nhiều hơn những gì nó kiếm được.
Câu nói khó chịu: nếu một chiến lược chỉ hoạt động trên một khung thời gian, thì chính khung thời gian đang làm công việc, chứ không phải chiến lược. Một lợi thế thực sự sẽ suy giảm dần một cách “êm” khi bạn đổi đồng hồ. Cái này thì không — nó dao động theo 1.301 điểm.
Trước khi bạn tin vào một backtest, hãy chạy nó trên khung thời gian ngay trước và ngay sau khung mà bạn thích.
Đổi đồng hồ và xem điều gì còn sống 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
116
·
--
Tăng giá
Chúng tôi tin rằng crypto không nên cảm thấy giống như một sòng bạc.
Mà nên như một hệ thống đã được kiểm nghiệm cho sự phát triển bền vững.
Đó là lý do tại sao CryptoGates tồn tại:
→ Xây dựng các chiến lược — không đoán mò
→ Kiểm tra lại trên dữ liệu lịch sử thực — không giả định
→ Dự đoán & tối ưu — không hy vọng
→ Tự động hóa với kỷ luật — không phản ứng
Kiếm tiền mà không căng thẳng.
Tham gia mà không ám ảnh.
Phát triển mà không đánh bạc.
Không cần đăng ký. Không cần thẻ tín dụng. Chỉ cần xây dựng.👇
$BTC $BNB #Backtesting
130
·
--
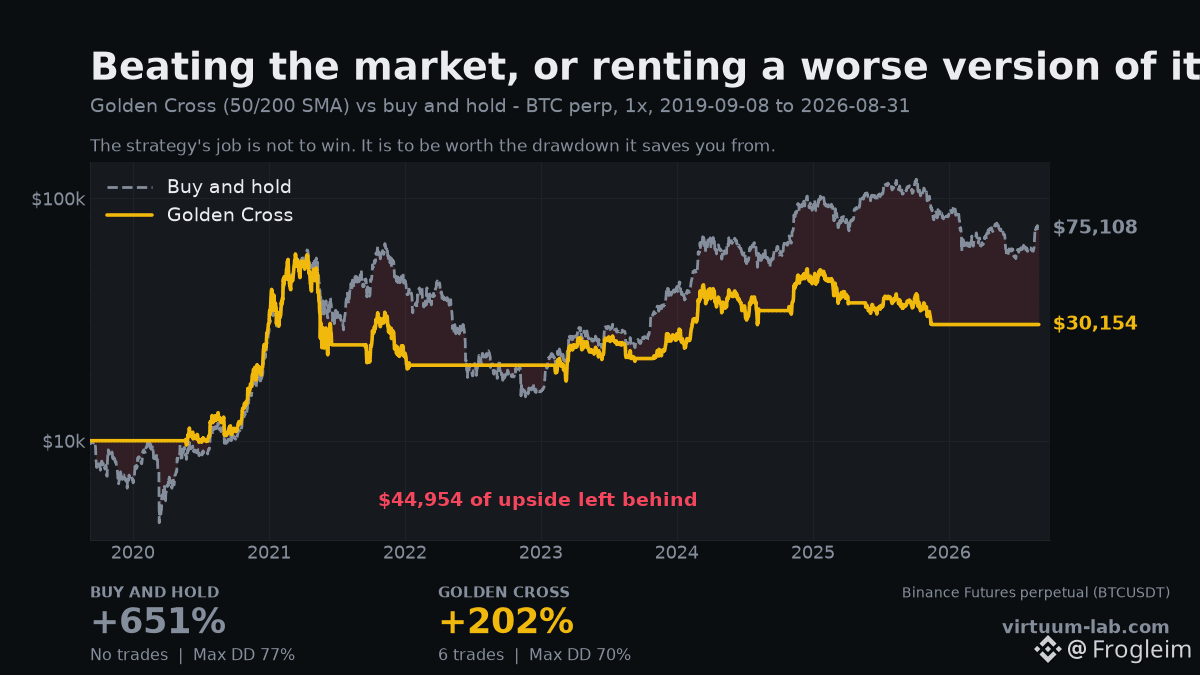
Trình backtester của riêng tôi nói rằng chiến lược của tôi thua việc không làm gì.
Golden Cross, SMA 50/200, BTCUSDT perp ở 1x, từ 2019-09-08 đến nay. So với mua và giữ, trên cùng khoảng thời gian.
Mua và giữ: +651%, mức sụt giảm tối đa 77%
Golden Cross: +202%, mức sụt giảm tối đa 70%
Sáu lệnh trong bảy năm, để rồi thua tới $44,954 so với một người đã mua một lần và bỏ ra ngoài.
Tôi đăng nó vì đây là phép so sánh mà hầu như chẳng ai chạy, và nó là thứ duy nhất quyết định liệu một chiến lược có đáng giá hay không. Một chiến lược không phải đang cạnh tranh với số không. Nó đang cạnh tranh với thứ mà bạn đã làm dù sao đi nữa.
Chỗ nó phát huy tác dụng, nếu nó có phát huy: mức sụt giảm. Giữ tài sản đồng nghĩa với việc chứng kiến 77% bốc hơi và không bán. Đợt tệ nhất của chiến lược là 70% — tốt hơn, nhưng không đủ để biện minh cho sáu quyết định và sáu năm theo dõi.
Đây là kết quả thực từ công cụ của chính tôi, và nó nói rằng chiến lược này chưa đủ tốt. Một backtester chỉ biết làm bạn thấy “được” thì đó chỉ là đồ chơi.
Hãy so sánh của bạn với mua và giữ trước khi bạn giao dịch nó 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
123
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#CanMicrosoftDeliverOnAI
511,545 lượt xem
3,471 đang thảo luận
2
#CanGoogleDefindItsCore
311,298 lượt xem
2,445 đang thảo luận
3
#TinFed
368,070 lượt xem
1,002 đang thảo luận
4
#TheoDõiFOMC
304,563 lượt xem
1,280 đang thảo luận
5
#EarningsSeason
6M lượt xem
29,635 đang thảo luận
6
#$10.9BBitcoinOptionsExpireFriday
2,611 lượt xem
94 đang thảo luận
7
#ThailandSupremeCourtRulesBitcoinIsProperty
14,751 lượt xem
368 đang thảo luận
8
#BitcoinSurpasses$81K
40,770 lượt xem
138 đang thảo luận
9
#RobinhoodFalls8.4%AfterItsResults
23,928 lượt xem
396 đang thảo luận
10
#KOSPISurges6.63%BackAbove6000
23,650 lượt xem
378 đang thảo luận