
WorldOfMercek
25 Postlar
WorldOfMercek
 Square Verified
Shikoyat qilish
Foydalanuvchini bloklash
Alpha Content & Threads 🧵 Let's get lost together in this big Web3 space...
31 Kuzatilmoqda
1.0K+ Kuzatuvchilar
372 Yoqdi
1 Nishonlar
Postlar
QADAB QO‘YILGAN
Tasdiqlangan
Maqola
Token Ownership Vaqt Qatoriga Aylanmoqda ← BUBBLEMAPSBiz deyarli har bir muhim bozor ko‘rsatkichini vaqt qatori (time series) sifatida ko‘ramiz:
- Vaqt bo‘yicha narx
- Vaqt bo‘yicha hajm (volume)
- Vaqt bo‘yicha ochiq pozitsiyalar (open interest)
- Vaqt bo‘yicha likvidlik
Token egaligi g‘alati tarzda hali ham skrinshot (snapshot) sifatida tahlil qilinadi.
Siz @bubblemaps singari asbobni ochasiz: hozirgi wallet klasterlarini ko‘rib, u yerga ta’minot (supply) qanday qilib kelib qolganini qayta tiklashga harakat qilasiz.
Bubblemaps’ning yangilangan reviziya qilingan versiyasi buni o‘zgartirib berdi.
Endi siz bevosita tarixiy shamchaga (candle) bosib, aynan o‘sha vaqtdagi holderlar taqsimotini ko‘rishingiz mumkin.
Oddiydek tuyuladi, lekin bu tokenni o‘rganishning butunlay boshqa yo‘lini yaratadi.
Token Ownership Vaqt Qatoriga Aylanmoqda ← BUBBLEMAPS
Biz deyarli har bir muhim bozor ko‘rsatkichini vaqt qatori (time series) sifatida ko‘ramiz:
- Vaqt bo‘yicha narx
- Vaqt bo‘yicha hajm (volume)
- Vaqt bo‘yicha ochiq pozitsiyalar (open interest)
- Vaqt bo‘yicha likvidlik
Token egaligi g‘alati tarzda hali ham skrinshot (snapshot) sifatida tahlil qilinadi.
Siz @Bubblemaps.io singari asbobni ochasiz: hozirgi wallet klasterlarini ko‘rib, u yerga ta’minot (supply) qanday qilib kelib qolganini qayta tiklashga harakat qilasiz.
Bubblemaps’ning yangilangan reviziya qilingan versiyasi buni o‘zgartirib berdi.
Endi siz bevosita tarixiy shamchaga (candle) bosib, aynan o‘sha vaqtdagi holderlar taqsimotini ko‘rishingiz mumkin.
Oddiydek tuyuladi, lekin bu tokenni o‘rganishning butunlay boshqa yo‘lini yaratadi.
- Vaqt bo‘yicha narx
- Vaqt bo‘yicha hajm (volume)
- Vaqt bo‘yicha ochiq pozitsiyalar (open interest)
- Vaqt bo‘yicha likvidlik
Token egaligi g‘alati tarzda hali ham skrinshot (snapshot) sifatida tahlil qilinadi.
Siz @Bubblemaps.io singari asbobni ochasiz: hozirgi wallet klasterlarini ko‘rib, u yerga ta’minot (supply) qanday qilib kelib qolganini qayta tiklashga harakat qilasiz.
Bubblemaps’ning yangilangan reviziya qilingan versiyasi buni o‘zgartirib berdi.
Endi siz bevosita tarixiy shamchaga (candle) bosib, aynan o‘sha vaqtdagi holderlar taqsimotini ko‘rishingiz mumkin.
Oddiydek tuyuladi, lekin bu tokenni o‘rganishning butunlay boshqa yo‘lini yaratadi.
6
8
19.2k
Tasdiqlangan
Fed oxir-oqibat bu qadamni o‘zi bosdi.
Bu qiziq, chunki voqealar boshqacha tarzda ham rivojlanishi mumkin edi.
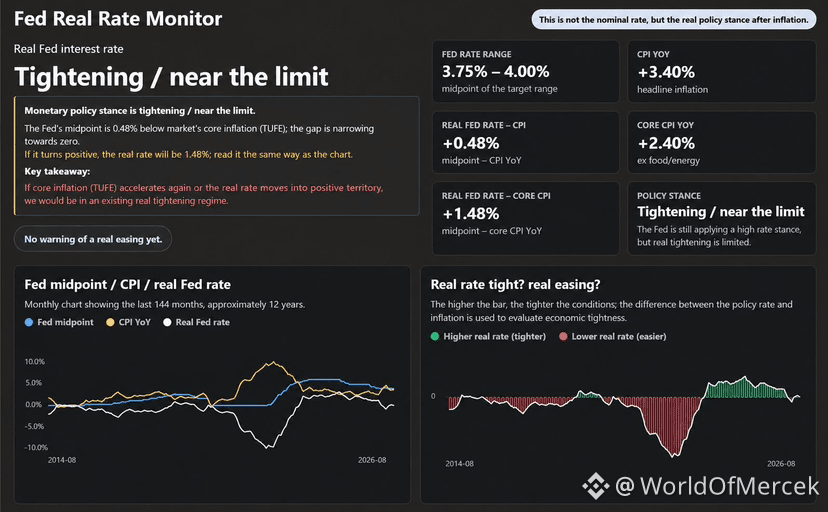
Yil boshida foiz siyosati stavkasi o‘zgarmay turgan, inflyatsiya esa o‘sib borayotgan edi. Faqat asosiy (headline) stavkaga qaragan bo‘lsangiz, buni payqash oson emas edi: real ko‘rinishda pul-kredit siyosati tobora kamroq cheklovchi bo‘lib borayotgandi.
Men bu haqda may oyida yozdim, chunki bu dinamik abadiy davom eta olmasdi.
Moslashuv ikkala tomondan ham kelishi mumkin.
Inflyatsiya bosimi pasayib, Fedning realdagi cheklov kuchining bir qismini tiklashi mumkin, yoki Fed buni bevosita qilish uchun oxir-oqibat stavkalarni oshirishi mumkin.
To‘rt oy o‘tib, bizning oldimizda ikkisidan ham biroz bor.
Inflyatsiya yaqin kunlardagi eng yuqori darajalardan orqaga qaytdi va kecha Fed maqsadli diapazonni 25 bpsga oshirib, 3.75–4.00% qildi. FOMCning o‘zi esa inflyatsiyani hali ham yuqori darajada deb ta’riflamoqda.
Yil boshida kuzatayotgan real foiz stavkalarining siqilishi endi asosan teskari bo‘ldi.
Lekin menimcha, bu yerda e’tibordan chetda qolayotgan siyosiy jihat bor.
Tramp bir necha bor foiz stavkalari past bo‘lishini xohlagan, ammo foiz stavkalarining past bo‘lishiga imkon beradigan shartlar ma’muriyat ta’siridan butunlay tashqarida emas.
Oq uy Fedning foiz stavkasini belgilay olmaydi. Ammo savdo siyosati, fiskal tanlovlar, energiya sharoitlari va geosiyosiy rivojlanishlar Fed boshqarishi kerak bo‘lgan inflyatsiya muhitiga ta’sir qilishi mumkin. Fed rasmiylarining o‘zlari ham tariflar hamda geosiyosiy/energiya zarbalari yaqinda kuzatilgan inflyatsiyaga hissa qo‘shganini muhokama qilib, ayni paytda bu ta’sirlarning ayrimlari hozir susayayotganini ham ta’kidlagan.
Demak, pastroq stavkalarga borishning ikki xil juda turli yo‘li bor.
Fedga ko‘proq inflyatsiyaga toqat qilishni so‘rang.
Yoki inflyatsiya shunchalik pasaysa, Fed real ravishda yumshatish uchun joy topadigan muhitni yaratishga yordam bering.
Ikkinchi yo‘l pul-kredit siyosatidan kamroq ish talab qiladi.
Hozircha esa moslashuv qisman Fed orqali bo‘ldi.
May oyida xavotir qilgan real yumshash deyarli yo‘qoldi.
Va bu faqat stavkalar 25 bpsga oshganini aytish bilan solishtirganda ancha muhimroq o‘zgarish.
Fed oxir-oqibat bu qadamni o‘zi bosdi.
Bu qiziq, chunki voqealar boshqacha tarzda ham rivojlanishi mumkin edi.
Yil boshida foiz siyosati stavkasi o‘zgarmay turgan, inflyatsiya esa o‘sib borayotgan edi. Faqat asosiy (headline) stavkaga qaragan bo‘lsangiz, buni payqash oson emas edi: real ko‘rinishda pul-kredit siyosati tobora kamroq cheklovchi bo‘lib borayotgandi.
Men bu haqda may oyida yozdim, chunki bu dinamik abadiy davom eta olmasdi.
Moslashuv ikkala tomondan ham kelishi mumkin.
Inflyatsiya bosimi pasayib, Fedning realdagi cheklov kuchining bir qismini tiklashi mumkin, yoki Fed buni bevosita qilish uchun oxir-oqibat stavkalarni oshirishi mumkin.
To‘rt oy o‘tib, bizning oldimizda ikkisidan ham biroz bor.
Inflyatsiya yaqin kunlardagi eng yuqori darajalardan orqaga qaytdi va kecha Fed maqsadli diapazonni 25 bpsga oshirib, 3.75–4.00% qildi. FOMCning o‘zi esa inflyatsiyani hali ham yuqori darajada deb ta’riflamoqda.
Yil boshida kuzatayotgan real foiz stavkalarining siqilishi endi asosan teskari bo‘ldi.
Lekin menimcha, bu yerda e’tibordan chetda qolayotgan siyosiy jihat bor.
Tramp bir necha bor foiz stavkalari past bo‘lishini xohlagan, ammo foiz stavkalarining past bo‘lishiga imkon beradigan shartlar ma’muriyat ta’siridan butunlay tashqarida emas.
Oq uy Fedning foiz stavkasini belgilay olmaydi. Ammo savdo siyosati, fiskal tanlovlar, energiya sharoitlari va geosiyosiy rivojlanishlar Fed boshqarishi kerak bo‘lgan inflyatsiya muhitiga ta’sir qilishi mumkin. Fed rasmiylarining o‘zlari ham tariflar hamda geosiyosiy/energiya zarbalari yaqinda kuzatilgan inflyatsiyaga hissa qo‘shganini muhokama qilib, ayni paytda bu ta’sirlarning ayrimlari hozir susayayotganini ham ta’kidlagan.
Demak, pastroq stavkalarga borishning ikki xil juda turli yo‘li bor.
Fedga ko‘proq inflyatsiyaga toqat qilishni so‘rang.
Yoki inflyatsiya shunchalik pasaysa, Fed real ravishda yumshatish uchun joy topadigan muhitni yaratishga yordam bering.
Ikkinchi yo‘l pul-kredit siyosatidan kamroq ish talab qiladi.
Hozircha esa moslashuv qisman Fed orqali bo‘ldi.
May oyida xavotir qilgan real yumshash deyarli yo‘qoldi.
Va bu faqat stavkalar 25 bpsga oshganini aytish bilan solishtirganda ancha muhimroq o‘zgarish.
Bu qiziq, chunki voqealar boshqacha tarzda ham rivojlanishi mumkin edi.
Yil boshida foiz siyosati stavkasi o‘zgarmay turgan, inflyatsiya esa o‘sib borayotgan edi. Faqat asosiy (headline) stavkaga qaragan bo‘lsangiz, buni payqash oson emas edi: real ko‘rinishda pul-kredit siyosati tobora kamroq cheklovchi bo‘lib borayotgandi.
Men bu haqda may oyida yozdim, chunki bu dinamik abadiy davom eta olmasdi.
Moslashuv ikkala tomondan ham kelishi mumkin.
Inflyatsiya bosimi pasayib, Fedning realdagi cheklov kuchining bir qismini tiklashi mumkin, yoki Fed buni bevosita qilish uchun oxir-oqibat stavkalarni oshirishi mumkin.
To‘rt oy o‘tib, bizning oldimizda ikkisidan ham biroz bor.
Inflyatsiya yaqin kunlardagi eng yuqori darajalardan orqaga qaytdi va kecha Fed maqsadli diapazonni 25 bpsga oshirib, 3.75–4.00% qildi. FOMCning o‘zi esa inflyatsiyani hali ham yuqori darajada deb ta’riflamoqda.
Yil boshida kuzatayotgan real foiz stavkalarining siqilishi endi asosan teskari bo‘ldi.
Lekin menimcha, bu yerda e’tibordan chetda qolayotgan siyosiy jihat bor.
Tramp bir necha bor foiz stavkalari past bo‘lishini xohlagan, ammo foiz stavkalarining past bo‘lishiga imkon beradigan shartlar ma’muriyat ta’siridan butunlay tashqarida emas.
Oq uy Fedning foiz stavkasini belgilay olmaydi. Ammo savdo siyosati, fiskal tanlovlar, energiya sharoitlari va geosiyosiy rivojlanishlar Fed boshqarishi kerak bo‘lgan inflyatsiya muhitiga ta’sir qilishi mumkin. Fed rasmiylarining o‘zlari ham tariflar hamda geosiyosiy/energiya zarbalari yaqinda kuzatilgan inflyatsiyaga hissa qo‘shganini muhokama qilib, ayni paytda bu ta’sirlarning ayrimlari hozir susayayotganini ham ta’kidlagan.
Demak, pastroq stavkalarga borishning ikki xil juda turli yo‘li bor.
Fedga ko‘proq inflyatsiyaga toqat qilishni so‘rang.
Yoki inflyatsiya shunchalik pasaysa, Fed real ravishda yumshatish uchun joy topadigan muhitni yaratishga yordam bering.
Ikkinchi yo‘l pul-kredit siyosatidan kamroq ish talab qiladi.
Hozircha esa moslashuv qisman Fed orqali bo‘ldi.
May oyida xavotir qilgan real yumshash deyarli yo‘qoldi.
Va bu faqat stavkalar 25 bpsga oshganini aytish bilan solishtirganda ancha muhimroq o‘zgarish.
1
1
814
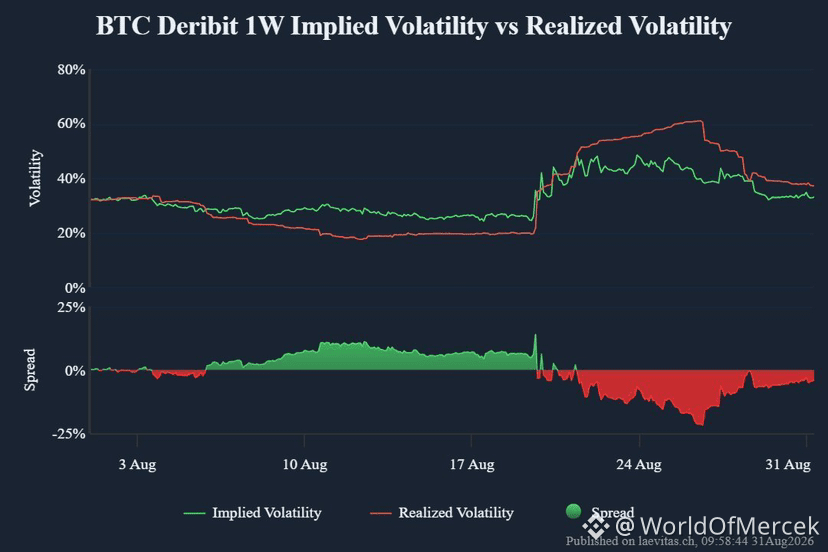
$ETH avvalgi mahalliy yuqoriligini buzmoqda, $BTC esa muhim ko‘rinmayapti — bu grafikda muhim ko‘rinsa-da, menimcha u ko‘ringandek darajada ahamiyatli emas.
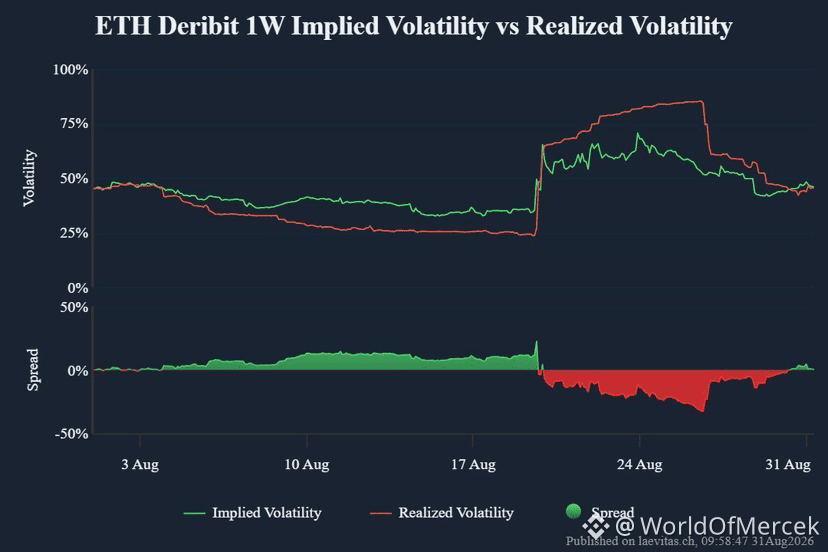
Ikki aktivni to‘g‘ridan-to‘g‘ri solishtirish muammosi shundaki, hozir siz bir-biridan juda farq qiladigan volatillikka ega aktivlarni taqqoslayapsiz.
1 haftalik ko‘rsatkichlarga qarang:
BTC
Realizatsiya qilingan vol: ~37%
Implied vol: ~32.5%
ETH
Realizatsiya qilingan vol: ~45.5%
Implied vol: ~45.5%
Boshqacha aytganda, ETH aslida BTCga nisbatan taxminan 1.23x ko‘proq harakat qilyapti:
45.5 / 37 ≈ 1.23
Va optsionlar bozoridagi treyderlar yanada kattaroq farqni narxlashyapti:
45.5 / 32.5 ≈ 1.40
Demak, optsionlar asosan shuni aytyapti: ETHdan sezilarliroq harakat kuting.
Shuning uchun men ularning yaqindagi ko‘tarilishlarini faqat grafikga qarab taqqoslashda ehtiyot bo‘lardim.
BTC $63–64K hududidan taxminan 23–25% ga o‘sgan. ETH esa atrofida 29–32%.
Birinchi qarashda ETH ancha kuchli ko‘rinadi.
Lekin ETH hozir realizatsiyada ~23% ko‘proq volatillikni ko‘rsatayotgani va implied volatillik ~40% ko‘proq narxlanayotganini eslasangiz, bu ustunlikning bir qismi shunchaki aktivdan kutiladigan narsa ekanini anglaysiz.
Yana boshqacha aytsam:
Agar BTC 10% harakat qilsa, ETH harakati taxminan 12–14% atrofida bo‘lishi kerak. Bu ETHda keskin boshqa narsa ro‘y berayotganini darhol ko‘rsatmaydi. Bu ularning volatilligi ko‘rsatadigan farqning taxminan o‘sha kattaligi.
Demak, ha — ETH o‘zining mahalliy yuqorisini egallashi muhim.
Lekin men "ETH yuqorini oldi va BTC olmadi" degan gapni o‘z-o‘zicha ularning strukturalari sezilarli darajada farqlanganiga dalil sifatida ishlatmagan bo‘lardim.
Avval harakatlarni volatillikka nisbatan normallashtiring.
Keyin ETH yuqori-vol aktivdan kutiladiganidan aslida ko‘proq ustunlik qilyaptimi-yo‘qmi, tekshiring.
Bu men uchun ancha foydaliroq taqqoslash usuli.
$ETH avvalgi mahalliy yuqoriligini buzmoqda, $BTC esa muhim ko‘rinmayapti — bu grafikda muhim ko‘rinsa-da, menimcha u ko‘ringandek darajada ahamiyatli emas.
Ikki aktivni to‘g‘ridan-to‘g‘ri solishtirish muammosi shundaki, hozir siz bir-biridan juda farq qiladigan volatillikka ega aktivlarni taqqoslayapsiz.
1 haftalik ko‘rsatkichlarga qarang:
BTC
Realizatsiya qilingan vol: ~37%
Implied vol: ~32.5%
ETH
Realizatsiya qilingan vol: ~45.5%
Implied vol: ~45.5%
Boshqacha aytganda, ETH aslida BTCga nisbatan taxminan 1.23x ko‘proq harakat qilyapti:
45.5 / 37 ≈ 1.23
Va optsionlar bozoridagi treyderlar yanada kattaroq farqni narxlashyapti:
45.5 / 32.5 ≈ 1.40
Demak, optsionlar asosan shuni aytyapti: ETHdan sezilarliroq harakat kuting.
Shuning uchun men ularning yaqindagi ko‘tarilishlarini faqat grafikga qarab taqqoslashda ehtiyot bo‘lardim.
BTC $63–64K hududidan taxminan 23–25% ga o‘sgan. ETH esa atrofida 29–32%.
Birinchi qarashda ETH ancha kuchli ko‘rinadi.
Lekin ETH hozir realizatsiyada ~23% ko‘proq volatillikni ko‘rsatayotgani va implied volatillik ~40% ko‘proq narxlanayotganini eslasangiz, bu ustunlikning bir qismi shunchaki aktivdan kutiladigan narsa ekanini anglaysiz.
Yana boshqacha aytsam:
Agar BTC 10% harakat qilsa, ETH harakati taxminan 12–14% atrofida bo‘lishi kerak. Bu ETHda keskin boshqa narsa ro‘y berayotganini darhol ko‘rsatmaydi. Bu ularning volatilligi ko‘rsatadigan farqning taxminan o‘sha kattaligi.
Demak, ha — ETH o‘zining mahalliy yuqorisini egallashi muhim.
Lekin men "ETH yuqorini oldi va BTC olmadi" degan gapni o‘z-o‘zicha ularning strukturalari sezilarli darajada farqlanganiga dalil sifatida ishlatmagan bo‘lardim.
Avval harakatlarni volatillikka nisbatan normallashtiring.
Keyin ETH yuqori-vol aktivdan kutiladiganidan aslida ko‘proq ustunlik qilyaptimi-yo‘qmi, tekshiring.
Bu men uchun ancha foydaliroq taqqoslash usuli.
Ikki aktivni to‘g‘ridan-to‘g‘ri solishtirish muammosi shundaki, hozir siz bir-biridan juda farq qiladigan volatillikka ega aktivlarni taqqoslayapsiz.
1 haftalik ko‘rsatkichlarga qarang:
BTC
Realizatsiya qilingan vol: ~37%
Implied vol: ~32.5%
ETH
Realizatsiya qilingan vol: ~45.5%
Implied vol: ~45.5%
Boshqacha aytganda, ETH aslida BTCga nisbatan taxminan 1.23x ko‘proq harakat qilyapti:
45.5 / 37 ≈ 1.23
Va optsionlar bozoridagi treyderlar yanada kattaroq farqni narxlashyapti:
45.5 / 32.5 ≈ 1.40
Demak, optsionlar asosan shuni aytyapti: ETHdan sezilarliroq harakat kuting.
Shuning uchun men ularning yaqindagi ko‘tarilishlarini faqat grafikga qarab taqqoslashda ehtiyot bo‘lardim.
BTC $63–64K hududidan taxminan 23–25% ga o‘sgan. ETH esa atrofida 29–32%.
Birinchi qarashda ETH ancha kuchli ko‘rinadi.
Lekin ETH hozir realizatsiyada ~23% ko‘proq volatillikni ko‘rsatayotgani va implied volatillik ~40% ko‘proq narxlanayotganini eslasangiz, bu ustunlikning bir qismi shunchaki aktivdan kutiladigan narsa ekanini anglaysiz.
Yana boshqacha aytsam:
Agar BTC 10% harakat qilsa, ETH harakati taxminan 12–14% atrofida bo‘lishi kerak. Bu ETHda keskin boshqa narsa ro‘y berayotganini darhol ko‘rsatmaydi. Bu ularning volatilligi ko‘rsatadigan farqning taxminan o‘sha kattaligi.
Demak, ha — ETH o‘zining mahalliy yuqorisini egallashi muhim.
Lekin men "ETH yuqorini oldi va BTC olmadi" degan gapni o‘z-o‘zicha ularning strukturalari sezilarli darajada farqlanganiga dalil sifatida ishlatmagan bo‘lardim.
Avval harakatlarni volatillikka nisbatan normallashtiring.
Keyin ETH yuqori-vol aktivdan kutiladiganidan aslida ko‘proq ustunlik qilyaptimi-yo‘qmi, tekshiring.
Bu men uchun ancha foydaliroq taqqoslash usuli.
363
Tasdiqlangan
Maqola
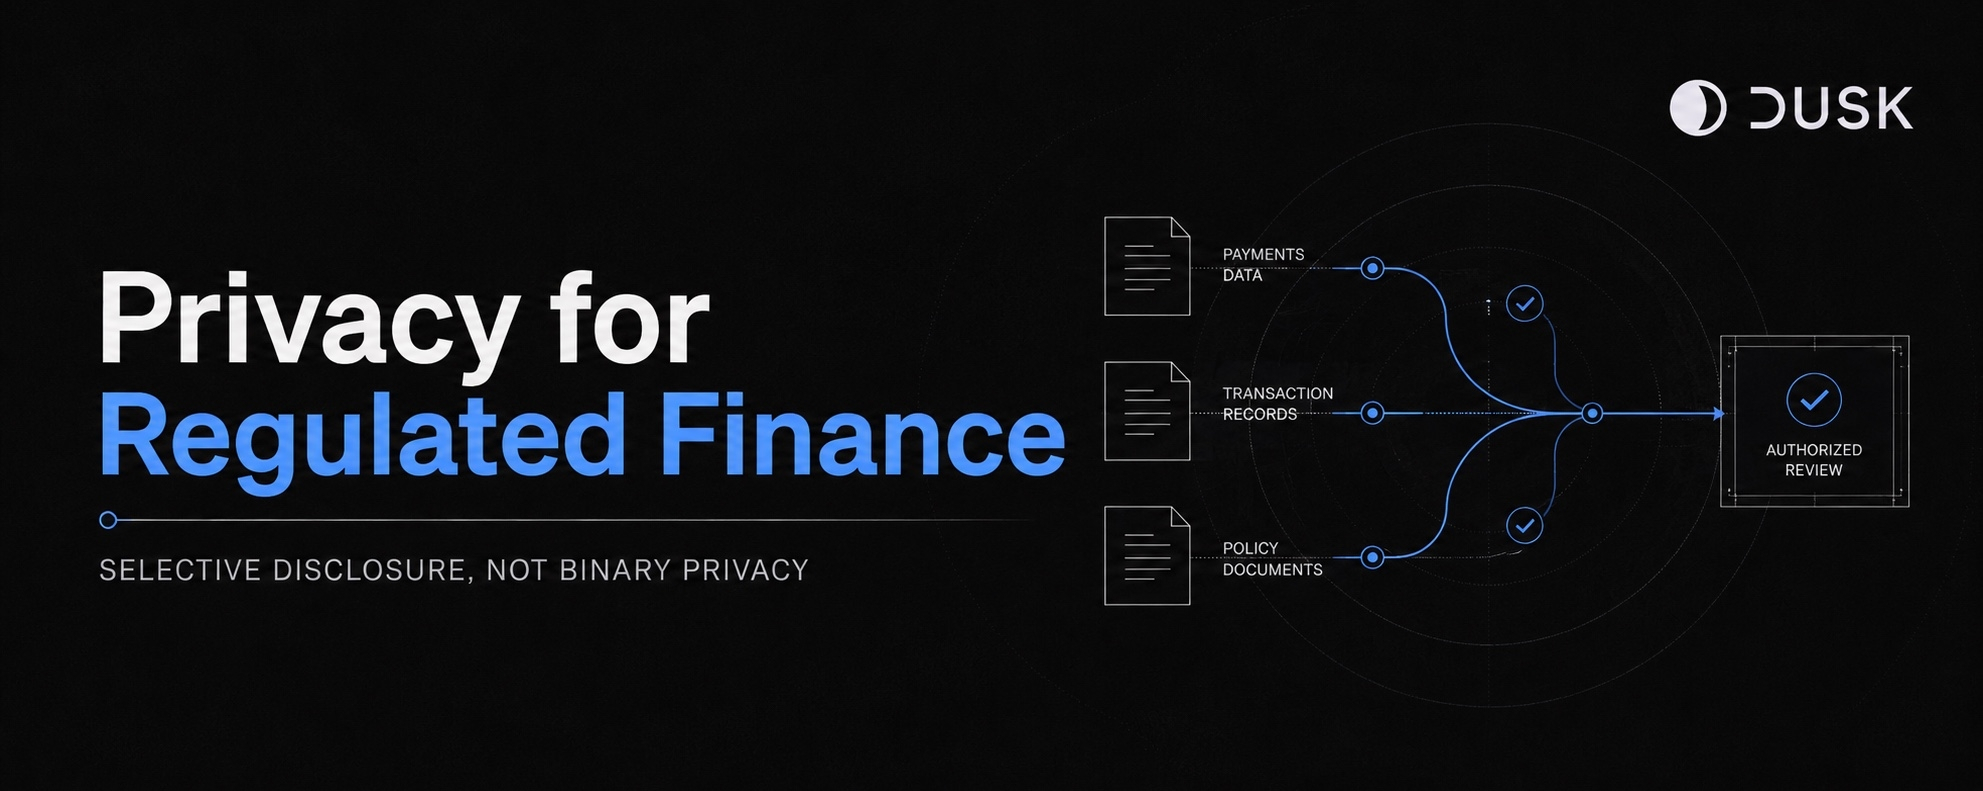
$DUSK: Tartibga solingan moliya uchun maxfiylikBlokcheynlar ko‘pincha maxfiylikni ikkilik (binary) deb ko‘radi.
Hammasi ommaviy, yoki hammasi yashirin.
Tartibga solingan moliya hech qachon bunday ishlamagan va aynan shu — $DUSK 👇 ortidagi tezis.
Qimmatli qog‘ozlar bo‘yicha hisob-kitob tizimi himoyalangan bo‘lishi uchun sezgir savdo ma’lumotlariga muhtoj. Shuningdek, u foydali bo‘ladigan ommaviy holatga, vakolatli ko‘rib chiqish uchun tanlab oshkor etishga va auditor ishonishi uchun yetarlicha deterministik hisob-kitobga muhtoj.
Bularning hech biri aksariyat zanjinlar yuboradigan “hammasi yoki hech narsa” maxfiylik modeli bilan mos kelmaydi.
$DUSK: Tartibga solingan moliya uchun maxfiylik
Blokcheynlar ko‘pincha maxfiylikni ikkilik (binary) deb ko‘radi.
Hammasi ommaviy, yoki hammasi yashirin.
Tartibga solingan moliya hech qachon bunday ishlamagan va aynan shu — $DUSK 👇 ortidagi tezis.
Qimmatli qog‘ozlar bo‘yicha hisob-kitob tizimi himoyalangan bo‘lishi uchun sezgir savdo ma’lumotlariga muhtoj. Shuningdek, u foydali bo‘ladigan ommaviy holatga, vakolatli ko‘rib chiqish uchun tanlab oshkor etishga va auditor ishonishi uchun yetarlicha deterministik hisob-kitobga muhtoj.
Bularning hech biri aksariyat zanjinlar yuboradigan “hammasi yoki hech narsa” maxfiylik modeli bilan mos kelmaydi.
Hammasi ommaviy, yoki hammasi yashirin.
Tartibga solingan moliya hech qachon bunday ishlamagan va aynan shu — $DUSK 👇 ortidagi tezis.
Qimmatli qog‘ozlar bo‘yicha hisob-kitob tizimi himoyalangan bo‘lishi uchun sezgir savdo ma’lumotlariga muhtoj. Shuningdek, u foydali bo‘ladigan ommaviy holatga, vakolatli ko‘rib chiqish uchun tanlab oshkor etishga va auditor ishonishi uchun yetarlicha deterministik hisob-kitobga muhtoj.
Bularning hech biri aksariyat zanjinlar yuboradigan “hammasi yoki hech narsa” maxfiylik modeli bilan mos kelmaydi.
3
10
6.2k
Bu yerga biroz $DUSK qo‘shildi.
Buni qisqa muddatga saqlashni rejalashtiryapman va uni tezkor treyd sifatida ko‘ryapman.
NFA, DYOR.
Bu yerga biroz $DUSK qo‘shildi.
Buni qisqa muddatga saqlashni rejalashtiryapman va uni tezkor treyd sifatida ko‘ryapman.
NFA, DYOR.
Buni qisqa muddatga saqlashni rejalashtiryapman va uni tezkor treyd sifatida ko‘ryapman.
NFA, DYOR.
5
6
4.7k
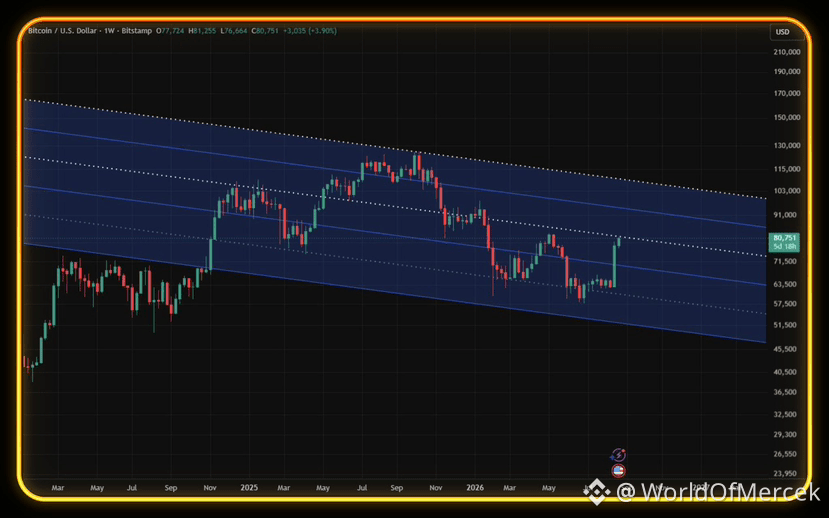
BTC ana shu darajalardan birida bo‘lib turibdi, shuning uchun qaror qabul qilishga shoshilmayman.
80K tomon qaytish yaxshi ko‘rinadi, lekin bu struktura ustidan nazorat qilib turgan trendline aynan $80–81K atrofida joylashgan.
Yangi entry uchun men BTC undan yuqorida haftalik kesimini amalda yopib qo‘yishini ko‘rishni xohlayman. Bir necha soatga undan yuqorida savdo qilib, keyin buni breakout deb aytishdan ko‘ra.
Ayniqsa bu hafta.
Nvidia earnings, Core PCE, Q2 YaIM ikkinchi taxmini, keyin esa Jackson Hole’da Warsh va juma kuni AQSh bandlik ma’lumotlariga oid dastlabki benchmark reviziyasi.
Bozor bularning hammasini atigi bir necha kun ichida hazm qilib ulgura olmaydi.
Va biz allaqachon oylik oxiriga juda yaqin turganimiz uchun, haftalik tasdiqni kutish oylik yopilishni ham masalaga olib chiqadi.
Menga bu yerda foydali, chunki savol aslida BTC $80–81K dan yuqorida savdo qila oladimi-yo‘qmi degani emas.
Albatta, qila oladi.
Savol shundaki, bu katalizatorlarning hammasi o‘tib bo‘lgandan keyin u u yerda qolib keta oladimi.
Agar u qola olsa, struktura men uchun ancha qiziqroq ko‘rina boshlaydi.
Agar u hafta davomida trendline orqali o‘tib, keyin close paytigacha yana uni yo‘qotsa, demak sizni navbatdagi fakeout ortidan quvib qolishdan, ehtimol, asrab qolgan bo‘lasiz.
Ba’zan bir necha kun kutish sizga biroz yomonroq entryga olib keladi.
Ba’zan esa sizni ancha yomonroq treydan saqlab qoladi.
Ana shunaqa daraja atrofida, oldinda bunday hafta bo‘lsa, men tasdiq uchun ozroq ko‘proq pul to‘lashga ham tayyorman.
BTC ana shu darajalardan birida bo‘lib turibdi, shuning uchun qaror qabul qilishga shoshilmayman.
80K tomon qaytish yaxshi ko‘rinadi, lekin bu struktura ustidan nazorat qilib turgan trendline aynan $80–81K atrofida joylashgan.
Yangi entry uchun men BTC undan yuqorida haftalik kesimini amalda yopib qo‘yishini ko‘rishni xohlayman. Bir necha soatga undan yuqorida savdo qilib, keyin buni breakout deb aytishdan ko‘ra.
Ayniqsa bu hafta.
Nvidia earnings, Core PCE, Q2 YaIM ikkinchi taxmini, keyin esa Jackson Hole’da Warsh va juma kuni AQSh bandlik ma’lumotlariga oid dastlabki benchmark reviziyasi.
Bozor bularning hammasini atigi bir necha kun ichida hazm qilib ulgura olmaydi.
Va biz allaqachon oylik oxiriga juda yaqin turganimiz uchun, haftalik tasdiqni kutish oylik yopilishni ham masalaga olib chiqadi.
Menga bu yerda foydali, chunki savol aslida BTC $80–81K dan yuqorida savdo qila oladimi-yo‘qmi degani emas.
Albatta, qila oladi.
Savol shundaki, bu katalizatorlarning hammasi o‘tib bo‘lgandan keyin u u yerda qolib keta oladimi.
Agar u qola olsa, struktura men uchun ancha qiziqroq ko‘rina boshlaydi.
Agar u hafta davomida trendline orqali o‘tib, keyin close paytigacha yana uni yo‘qotsa, demak sizni navbatdagi fakeout ortidan quvib qolishdan, ehtimol, asrab qolgan bo‘lasiz.
Ba’zan bir necha kun kutish sizga biroz yomonroq entryga olib keladi.
Ba’zan esa sizni ancha yomonroq treydan saqlab qoladi.
Ana shunaqa daraja atrofida, oldinda bunday hafta bo‘lsa, men tasdiq uchun ozroq ko‘proq pul to‘lashga ham tayyorman.
80K tomon qaytish yaxshi ko‘rinadi, lekin bu struktura ustidan nazorat qilib turgan trendline aynan $80–81K atrofida joylashgan.
Yangi entry uchun men BTC undan yuqorida haftalik kesimini amalda yopib qo‘yishini ko‘rishni xohlayman. Bir necha soatga undan yuqorida savdo qilib, keyin buni breakout deb aytishdan ko‘ra.
Ayniqsa bu hafta.
Nvidia earnings, Core PCE, Q2 YaIM ikkinchi taxmini, keyin esa Jackson Hole’da Warsh va juma kuni AQSh bandlik ma’lumotlariga oid dastlabki benchmark reviziyasi.
Bozor bularning hammasini atigi bir necha kun ichida hazm qilib ulgura olmaydi.
Va biz allaqachon oylik oxiriga juda yaqin turganimiz uchun, haftalik tasdiqni kutish oylik yopilishni ham masalaga olib chiqadi.
Menga bu yerda foydali, chunki savol aslida BTC $80–81K dan yuqorida savdo qila oladimi-yo‘qmi degani emas.
Albatta, qila oladi.
Savol shundaki, bu katalizatorlarning hammasi o‘tib bo‘lgandan keyin u u yerda qolib keta oladimi.
Agar u qola olsa, struktura men uchun ancha qiziqroq ko‘rina boshlaydi.
Agar u hafta davomida trendline orqali o‘tib, keyin close paytigacha yana uni yo‘qotsa, demak sizni navbatdagi fakeout ortidan quvib qolishdan, ehtimol, asrab qolgan bo‘lasiz.
Ba’zan bir necha kun kutish sizga biroz yomonroq entryga olib keladi.
Ba’zan esa sizni ancha yomonroq treydan saqlab qoladi.
Ana shunaqa daraja atrofida, oldinda bunday hafta bo‘lsa, men tasdiq uchun ozroq ko‘proq pul to‘lashga ham tayyorman.
3
3k
Bozorlarni noto‘g‘ri tushunishning eng oson yo‘llaridan biri — faqat o‘zingizda bor narsalarga qarab qolish.
Bitcoin faqat Bitcoin sabab harakatlanmaydi.
Obligatsiyalar FX’ni harakatga keltiradi. Neft inflyatsiya bo‘yicha kutilmalarni o‘zgartiradi. Daromadlilik ko‘rsatkichlari esa aksiyalar baholarini o‘zgartiradi. Likvidlik barchasi bo‘ylab o‘tadi va oxir-oqibat kriptogacha ham yetib boradi.
Bugungi treyd — ehtimol, valyuta qadrsizlanishi bo‘lishi mumkin. Ertaga esa u inflyatsiya, turg‘unlashuv (recession) yoki “carry unwind” bo‘lib qolishi mumkin.
Siz har bir aylanishni ushlab qolishingiz shart emas.
Lekin keyingisi qayerdan kelishi mumkinligini tushunishingiz kerak.
Hozirgi kunlarda “bullmi yoki bear?” masalasiga uncha ko‘p ham qaramayman.
Meni qiziqtiradigan asosiy savol:
Keyingi treyd nima?
Bozorlarni noto‘g‘ri tushunishning eng oson yo‘llaridan biri — faqat o‘zingizda bor narsalarga qarab qolish.
Bitcoin faqat Bitcoin sabab harakatlanmaydi.
Obligatsiyalar FX’ni harakatga keltiradi. Neft inflyatsiya bo‘yicha kutilmalarni o‘zgartiradi. Daromadlilik ko‘rsatkichlari esa aksiyalar baholarini o‘zgartiradi. Likvidlik barchasi bo‘ylab o‘tadi va oxir-oqibat kriptogacha ham yetib boradi.
Bugungi treyd — ehtimol, valyuta qadrsizlanishi bo‘lishi mumkin. Ertaga esa u inflyatsiya, turg‘unlashuv (recession) yoki “carry unwind” bo‘lib qolishi mumkin.
Siz har bir aylanishni ushlab qolishingiz shart emas.
Lekin keyingisi qayerdan kelishi mumkinligini tushunishingiz kerak.
Hozirgi kunlarda “bullmi yoki bear?” masalasiga uncha ko‘p ham qaramayman.
Meni qiziqtiradigan asosiy savol:
Keyingi treyd nima?
Bitcoin faqat Bitcoin sabab harakatlanmaydi.
Obligatsiyalar FX’ni harakatga keltiradi. Neft inflyatsiya bo‘yicha kutilmalarni o‘zgartiradi. Daromadlilik ko‘rsatkichlari esa aksiyalar baholarini o‘zgartiradi. Likvidlik barchasi bo‘ylab o‘tadi va oxir-oqibat kriptogacha ham yetib boradi.
Bugungi treyd — ehtimol, valyuta qadrsizlanishi bo‘lishi mumkin. Ertaga esa u inflyatsiya, turg‘unlashuv (recession) yoki “carry unwind” bo‘lib qolishi mumkin.
Siz har bir aylanishni ushlab qolishingiz shart emas.
Lekin keyingisi qayerdan kelishi mumkinligini tushunishingiz kerak.
Hozirgi kunlarda “bullmi yoki bear?” masalasiga uncha ko‘p ham qaramayman.
Meni qiziqtiradigan asosiy savol:
Keyingi treyd nima?
2
595
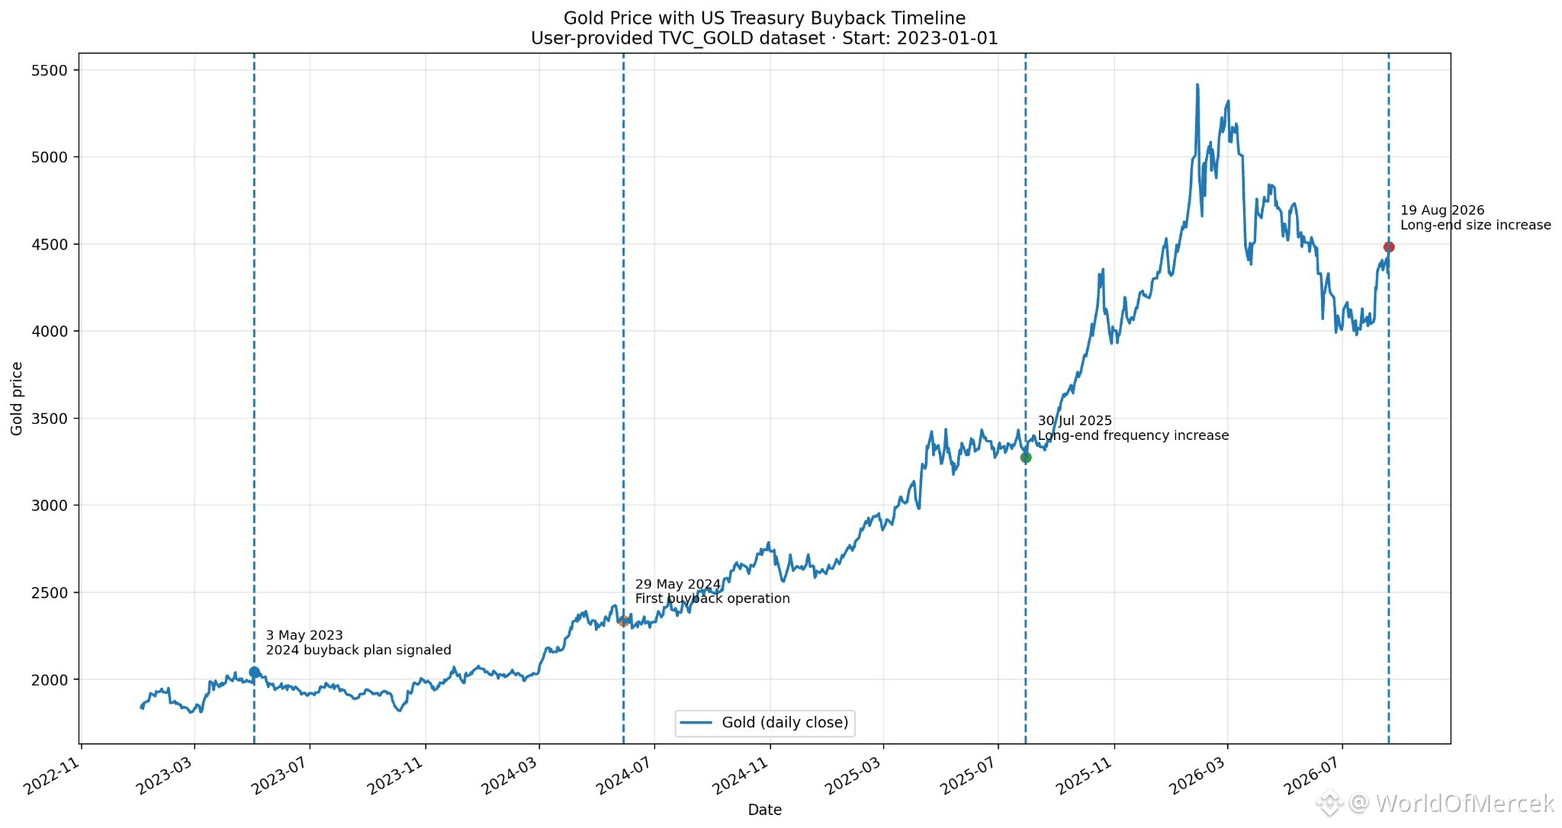
2023-yil may oyida AQSh G‘aznachiligi keyingi yildan boshlab muntazam G‘aznachilikni qayta sotib olish (buyback)larini yo‘lga qo‘yish bo‘yicha reja e’lon qilgan edi.
G‘oya ancha oddiy edi: eskiroq va kamroq likvid obligatsiyalarni sotib olish hamda G‘aznachilik bozori qanday ishlashini yaxshilash.
2024-yil 29-mayda esa ular buni amalda boshladi.
So‘ngra 2025-yil iyulida dastur ko‘proq uzoq muddatli segmentga yo‘naltirildi. 10–20Y va 20–30Y bo‘limlarida buybacklar ancha tez-tez yuz bera boshladi.
Kecha esa ular yana bir qadam oldinga ketishdi.
2024-yil 9-sentabrdan boshlab, ushbu uzoq muddatli likvidlikni qo‘llab-quvvatlash buybacklarining maksimal hajmi har bir operatsiyada kamida 2 mlrd dollardan 4 mlrd dollargacha ikki baravar bo‘ladi.
Demak, so‘nggi uch yil ichida:
2023: buyback dasturini e’lon qilish.
2024: uni qo‘llashni boshlash.
2025: uzoq muddatli G‘aznachilik qimmatli qog‘ozlarida uni tez-tez ishlatish.
2026: ushbu operatsiyalar hajmini ikki baravar qilish.
Bu yerda bir narsani aniq aytmoqchiman, chunki men suhbat odatda qayerga borishini bilaman:
Bu QE emas.
FDR (Fed) Treasuriyalarni sotib olish uchun pul bosib chiqarmayapti. G‘aznachilik o‘zining qarz bozorini boshqarayapti: eskiroq qimmatli qog‘ozlarni sotib olmoqda va egri chiziqning ayrim qismlarida likvidlik muammoga aylanishining oldini olishga harakat qilmoqda.
Lekin “bu QE emas” deyish, bu jarayonning ahamiyatini bekor qilmaydi.
AQShga moliyalashtirish uchun tobora ko‘proq qarz kerak. Uzoq muddatli foiz stavkalari bosim ostida bo‘ldi. Va shu davr davomida G‘aznachilik uzoq enddagi likvidlikni qo‘llab-quvvatlashda asta-sekin faolroq bo‘lib bormoqda.
Endi shu vaqt jadvalining yoniga oltinni qo‘ying.
Men, albatta, G‘aznachilik buybacklari oltin bugun qayerga kelganigacha, ya’ni qariyb 2 000 dollardan hozirgi darajagacha ko‘tarilishining sababi deb aytayotganim yo‘q. Bu ko‘tarilish ortida boshqa juda ko‘p omillar bor.
Ammo menimcha, ikkalasi ham bitta katta hikoyaning bir qismi.
O‘sib borayotgan defitsitni, obligatsiyalar bozorida qayeridadir stress keltirib chiqarmasdan, moliyalashtirish tobora qiyinlashib borgani sari, emitenti yo‘q, muddati yo‘q va kontragent risklari yo‘q bo‘lgan aktiv yanada qiziqarli bo‘lib qoladi.
G‘aznachilik likvidlikni yaxshilashi mumkin. U emissiyani o‘zgartirishi mumkin. U eski obligatsiyalarni qaytarib sotib olib, “quvurlar” (bozor infratuzilmasi) ishlashini yaxshilashi mumkin.
Lekin bu narsalarning hech biri bilan qarzning yo‘q bo‘lib ketishini amalga oshirolmaydi.
2023-yil may oyida AQSh G‘aznachiligi keyingi yildan boshlab muntazam G‘aznachilikni qayta sotib olish (buyback)larini yo‘lga qo‘yish bo‘yicha reja e’lon qilgan edi.
G‘oya ancha oddiy edi: eskiroq va kamroq likvid obligatsiyalarni sotib olish hamda G‘aznachilik bozori qanday ishlashini yaxshilash.
2024-yil 29-mayda esa ular buni amalda boshladi.
So‘ngra 2025-yil iyulida dastur ko‘proq uzoq muddatli segmentga yo‘naltirildi. 10–20Y va 20–30Y bo‘limlarida buybacklar ancha tez-tez yuz bera boshladi.
Kecha esa ular yana bir qadam oldinga ketishdi.
2024-yil 9-sentabrdan boshlab, ushbu uzoq muddatli likvidlikni qo‘llab-quvvatlash buybacklarining maksimal hajmi har bir operatsiyada kamida 2 mlrd dollardan 4 mlrd dollargacha ikki baravar bo‘ladi.
Demak, so‘nggi uch yil ichida:
2023: buyback dasturini e’lon qilish.
2024: uni qo‘llashni boshlash.
2025: uzoq muddatli G‘aznachilik qimmatli qog‘ozlarida uni tez-tez ishlatish.
2026: ushbu operatsiyalar hajmini ikki baravar qilish.
Bu yerda bir narsani aniq aytmoqchiman, chunki men suhbat odatda qayerga borishini bilaman:
Bu QE emas.
FDR (Fed) Treasuriyalarni sotib olish uchun pul bosib chiqarmayapti. G‘aznachilik o‘zining qarz bozorini boshqarayapti: eskiroq qimmatli qog‘ozlarni sotib olmoqda va egri chiziqning ayrim qismlarida likvidlik muammoga aylanishining oldini olishga harakat qilmoqda.
Lekin “bu QE emas” deyish, bu jarayonning ahamiyatini bekor qilmaydi.
AQShga moliyalashtirish uchun tobora ko‘proq qarz kerak. Uzoq muddatli foiz stavkalari bosim ostida bo‘ldi. Va shu davr davomida G‘aznachilik uzoq enddagi likvidlikni qo‘llab-quvvatlashda asta-sekin faolroq bo‘lib bormoqda.
Endi shu vaqt jadvalining yoniga oltinni qo‘ying.
Men, albatta, G‘aznachilik buybacklari oltin bugun qayerga kelganigacha, ya’ni qariyb 2 000 dollardan hozirgi darajagacha ko‘tarilishining sababi deb aytayotganim yo‘q. Bu ko‘tarilish ortida boshqa juda ko‘p omillar bor.
Ammo menimcha, ikkalasi ham bitta katta hikoyaning bir qismi.
O‘sib borayotgan defitsitni, obligatsiyalar bozorida qayeridadir stress keltirib chiqarmasdan, moliyalashtirish tobora qiyinlashib borgani sari, emitenti yo‘q, muddati yo‘q va kontragent risklari yo‘q bo‘lgan aktiv yanada qiziqarli bo‘lib qoladi.
G‘aznachilik likvidlikni yaxshilashi mumkin. U emissiyani o‘zgartirishi mumkin. U eski obligatsiyalarni qaytarib sotib olib, “quvurlar” (bozor infratuzilmasi) ishlashini yaxshilashi mumkin.
Lekin bu narsalarning hech biri bilan qarzning yo‘q bo‘lib ketishini amalga oshirolmaydi.
G‘oya ancha oddiy edi: eskiroq va kamroq likvid obligatsiyalarni sotib olish hamda G‘aznachilik bozori qanday ishlashini yaxshilash.
2024-yil 29-mayda esa ular buni amalda boshladi.
So‘ngra 2025-yil iyulida dastur ko‘proq uzoq muddatli segmentga yo‘naltirildi. 10–20Y va 20–30Y bo‘limlarida buybacklar ancha tez-tez yuz bera boshladi.
Kecha esa ular yana bir qadam oldinga ketishdi.
2024-yil 9-sentabrdan boshlab, ushbu uzoq muddatli likvidlikni qo‘llab-quvvatlash buybacklarining maksimal hajmi har bir operatsiyada kamida 2 mlrd dollardan 4 mlrd dollargacha ikki baravar bo‘ladi.
Demak, so‘nggi uch yil ichida:
2023: buyback dasturini e’lon qilish.
2024: uni qo‘llashni boshlash.
2025: uzoq muddatli G‘aznachilik qimmatli qog‘ozlarida uni tez-tez ishlatish.
2026: ushbu operatsiyalar hajmini ikki baravar qilish.
Bu yerda bir narsani aniq aytmoqchiman, chunki men suhbat odatda qayerga borishini bilaman:
Bu QE emas.
FDR (Fed) Treasuriyalarni sotib olish uchun pul bosib chiqarmayapti. G‘aznachilik o‘zining qarz bozorini boshqarayapti: eskiroq qimmatli qog‘ozlarni sotib olmoqda va egri chiziqning ayrim qismlarida likvidlik muammoga aylanishining oldini olishga harakat qilmoqda.
Lekin “bu QE emas” deyish, bu jarayonning ahamiyatini bekor qilmaydi.
AQShga moliyalashtirish uchun tobora ko‘proq qarz kerak. Uzoq muddatli foiz stavkalari bosim ostida bo‘ldi. Va shu davr davomida G‘aznachilik uzoq enddagi likvidlikni qo‘llab-quvvatlashda asta-sekin faolroq bo‘lib bormoqda.
Endi shu vaqt jadvalining yoniga oltinni qo‘ying.
Men, albatta, G‘aznachilik buybacklari oltin bugun qayerga kelganigacha, ya’ni qariyb 2 000 dollardan hozirgi darajagacha ko‘tarilishining sababi deb aytayotganim yo‘q. Bu ko‘tarilish ortida boshqa juda ko‘p omillar bor.
Ammo menimcha, ikkalasi ham bitta katta hikoyaning bir qismi.
O‘sib borayotgan defitsitni, obligatsiyalar bozorida qayeridadir stress keltirib chiqarmasdan, moliyalashtirish tobora qiyinlashib borgani sari, emitenti yo‘q, muddati yo‘q va kontragent risklari yo‘q bo‘lgan aktiv yanada qiziqarli bo‘lib qoladi.
G‘aznachilik likvidlikni yaxshilashi mumkin. U emissiyani o‘zgartirishi mumkin. U eski obligatsiyalarni qaytarib sotib olib, “quvurlar” (bozor infratuzilmasi) ishlashini yaxshilashi mumkin.
Lekin bu narsalarning hech biri bilan qarzning yo‘q bo‘lib ketishini amalga oshirolmaydi.
1
98
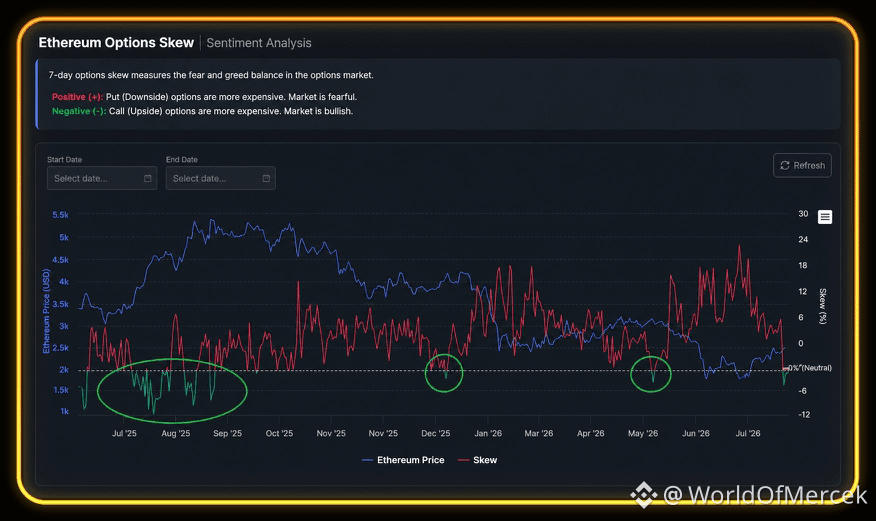
ETH’ning 7 kunlik optsionlar skewi nol ostiga tushdi.
Qisqa muddatli call’lar hozir put’larga nisbatan mukofot (premium) bilan savdo qilmoqda, bu yaqin muddatdagi yuqoriga talab ortganini ko‘rsatadi.
Bu holat bu yil yanvar va may oylarida ham kuzatilgan. Har ikki holatda ham salbiy skewga o‘tish uzoq davom etmadi va bozor tez orada pastga yo‘nalishdagi himoyaga ko‘proq haq to‘laydigan holatga qaytdi.
Kuchliroq bullish taqqoslash 2025-yil iyulida. Skew ancha uzoqroq davomida salbiy bo‘lib turgan, bu esa call’ga talab faqat qisqa muddatli reaksiya emas, balki pozitsiyalashda yanada barqarorroq siljishning bir qismi bo‘lganini ko‘rsatadi.
Shuning uchun men bitta nol ostiga tushishni o‘z-o‘zidan tasdiq deb hisoblamagan bo‘lardim. Endi muhim narsa — u u yerda qola oladimi-yo‘qmi.
Agar kimdir spot’da $ETH ushlab tursa, faqat salbiy skewning o‘zi uzoq muddatli teza (g‘oyani)dan voz kechish uchun sabab emas. Ammo bu yangi ekspozitsiyani keskin ravishda quvish uchun eng yaxshi joy ham bo‘lmasligi mumkin. Pozitsiyani ushlab turish, agar pozitsiya juda kattalashib qolgan bo‘lsa biroz foydani olib qo‘yish yoki uzoqroq muddatli pastga yo‘nalishdagi himoyani (downside protection) qo‘shish mantiqiyroq bo‘lishi mumkin.
Optsion savdogarlari uchun bu yerda qisqa muddatli call’lar jozibali ko‘rinishi mumkin, lekin kayfiyat o‘zgarsa ular tez qiymatini yo‘qotishi mumkin. Yanada muvozanatli yondashuv — spot pozitsiyani uzoqroq muddatli put bilan himoyalash va shu xarajatning bir qismini yuqoriroq strike’dagi qisqaroq muddatli call’ni sotish orqali qoplash bo‘ladi.
Mening sodda tushuncham: spot egalari narx harakatini quvishga majbur emas. Optsion savdogarlari esa qimmat short-term upside’ni sotib, allaqachon ushlab turgan narsalarini himoya qilish uchun nisbatan arzonroq put’larga tayanishlari ehtimol ko‘proq foydaliroq bo‘ladi.
ETH’ning 7 kunlik optsionlar skewi nol ostiga tushdi.
Qisqa muddatli call’lar hozir put’larga nisbatan mukofot (premium) bilan savdo qilmoqda, bu yaqin muddatdagi yuqoriga talab ortganini ko‘rsatadi.
Bu holat bu yil yanvar va may oylarida ham kuzatilgan. Har ikki holatda ham salbiy skewga o‘tish uzoq davom etmadi va bozor tez orada pastga yo‘nalishdagi himoyaga ko‘proq haq to‘laydigan holatga qaytdi.
Kuchliroq bullish taqqoslash 2025-yil iyulida. Skew ancha uzoqroq davomida salbiy bo‘lib turgan, bu esa call’ga talab faqat qisqa muddatli reaksiya emas, balki pozitsiyalashda yanada barqarorroq siljishning bir qismi bo‘lganini ko‘rsatadi.
Shuning uchun men bitta nol ostiga tushishni o‘z-o‘zidan tasdiq deb hisoblamagan bo‘lardim. Endi muhim narsa — u u yerda qola oladimi-yo‘qmi.
Agar kimdir spot’da $ETH ushlab tursa, faqat salbiy skewning o‘zi uzoq muddatli teza (g‘oyani)dan voz kechish uchun sabab emas. Ammo bu yangi ekspozitsiyani keskin ravishda quvish uchun eng yaxshi joy ham bo‘lmasligi mumkin. Pozitsiyani ushlab turish, agar pozitsiya juda kattalashib qolgan bo‘lsa biroz foydani olib qo‘yish yoki uzoqroq muddatli pastga yo‘nalishdagi himoyani (downside protection) qo‘shish mantiqiyroq bo‘lishi mumkin.
Optsion savdogarlari uchun bu yerda qisqa muddatli call’lar jozibali ko‘rinishi mumkin, lekin kayfiyat o‘zgarsa ular tez qiymatini yo‘qotishi mumkin. Yanada muvozanatli yondashuv — spot pozitsiyani uzoqroq muddatli put bilan himoyalash va shu xarajatning bir qismini yuqoriroq strike’dagi qisqaroq muddatli call’ni sotish orqali qoplash bo‘ladi.
Mening sodda tushuncham: spot egalari narx harakatini quvishga majbur emas. Optsion savdogarlari esa qimmat short-term upside’ni sotib, allaqachon ushlab turgan narsalarini himoya qilish uchun nisbatan arzonroq put’larga tayanishlari ehtimol ko‘proq foydaliroq bo‘ladi.
Qisqa muddatli call’lar hozir put’larga nisbatan mukofot (premium) bilan savdo qilmoqda, bu yaqin muddatdagi yuqoriga talab ortganini ko‘rsatadi.
Bu holat bu yil yanvar va may oylarida ham kuzatilgan. Har ikki holatda ham salbiy skewga o‘tish uzoq davom etmadi va bozor tez orada pastga yo‘nalishdagi himoyaga ko‘proq haq to‘laydigan holatga qaytdi.
Kuchliroq bullish taqqoslash 2025-yil iyulida. Skew ancha uzoqroq davomida salbiy bo‘lib turgan, bu esa call’ga talab faqat qisqa muddatli reaksiya emas, balki pozitsiyalashda yanada barqarorroq siljishning bir qismi bo‘lganini ko‘rsatadi.
Shuning uchun men bitta nol ostiga tushishni o‘z-o‘zidan tasdiq deb hisoblamagan bo‘lardim. Endi muhim narsa — u u yerda qola oladimi-yo‘qmi.
Agar kimdir spot’da $ETH ushlab tursa, faqat salbiy skewning o‘zi uzoq muddatli teza (g‘oyani)dan voz kechish uchun sabab emas. Ammo bu yangi ekspozitsiyani keskin ravishda quvish uchun eng yaxshi joy ham bo‘lmasligi mumkin. Pozitsiyani ushlab turish, agar pozitsiya juda kattalashib qolgan bo‘lsa biroz foydani olib qo‘yish yoki uzoqroq muddatli pastga yo‘nalishdagi himoyani (downside protection) qo‘shish mantiqiyroq bo‘lishi mumkin.
Optsion savdogarlari uchun bu yerda qisqa muddatli call’lar jozibali ko‘rinishi mumkin, lekin kayfiyat o‘zgarsa ular tez qiymatini yo‘qotishi mumkin. Yanada muvozanatli yondashuv — spot pozitsiyani uzoqroq muddatli put bilan himoyalash va shu xarajatning bir qismini yuqoriroq strike’dagi qisqaroq muddatli call’ni sotish orqali qoplash bo‘ladi.
Mening sodda tushuncham: spot egalari narx harakatini quvishga majbur emas. Optsion savdogarlari esa qimmat short-term upside’ni sotib, allaqachon ushlab turgan narsalarini himoya qilish uchun nisbatan arzonroq put’larga tayanishlari ehtimol ko‘proq foydaliroq bo‘ladi.
2
469
$BTC allaqachon tubga chiqdimi?
Faqat narxga qarab buni bilib bo‘lmaydi.
Kimdir tub qayerda aniq ekanini bilaman desa... ehtimol bilmaydi.
Biz tahlil qila oladigan narsa — investorlarning xatti-harakati.
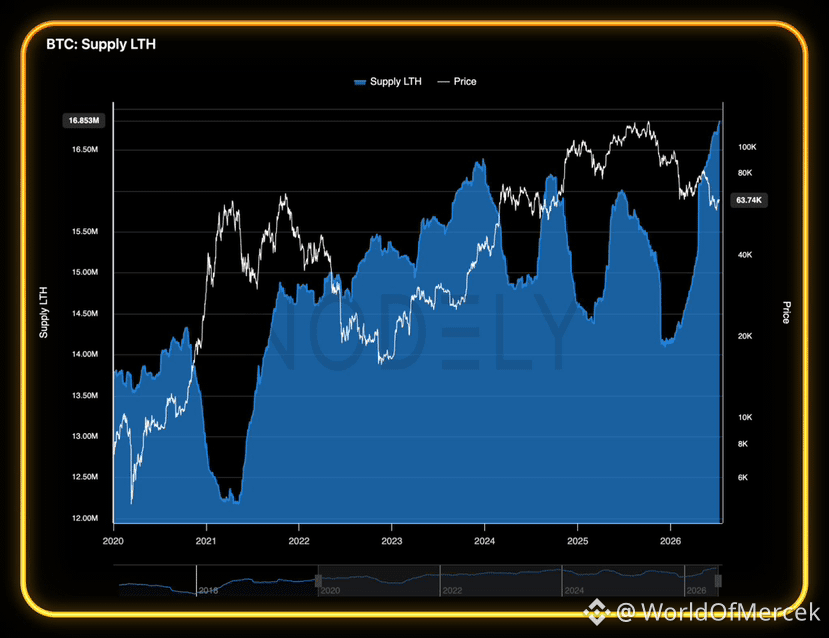
Har bir ayiq bozorining eng yaqqol belgilaridan biri shuki, spekulyativ kapital yo‘qoladi, bozor esa tobora uzoq muddatli ushlab turuvchilar qo‘lida qoladi.
Buni birinchi diagramma aynan ko‘rsatadi.
Uzoq muddatli ushlovchilar ulushi yangi tarixiy maksimumga ko‘tarilgan.
Boshqacha aytganda, oldingi bir necha oy ichida bo‘lgan voqealarga qaramay, sotishga qiziqishi kam bo‘lgan investorlar qo‘lida avvalgidan ko‘proq BTC o‘tiribdi.
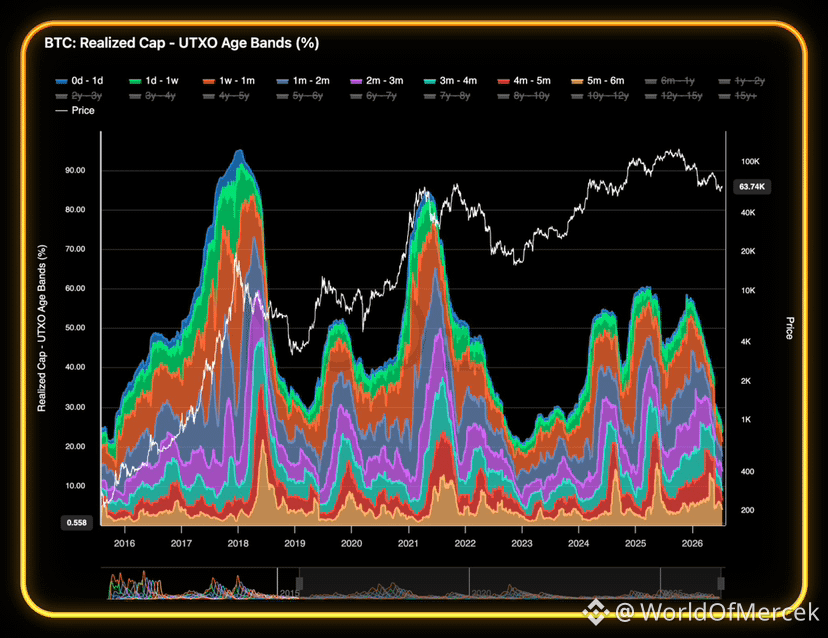
Endi ikkinchi diagrammaga qarang.
Bitcoinga kim egalik qilayotganini so‘rash o‘rniga...
Uni hali ham kim savdolashyapti — shuni so‘rang.
Qisqa muddatli faollik keskin pasaydi.
Biz hozir FTX qulashi atrofida oxirgi marta kuzatilgan darajalarga yaqinlashyapmiz.
Bu narx allaqachon yakuniy eng past nuqtaga yetganini kafolatlamaydi.
Bu — ikkita turli savol.
Narx doimo pastga tushishi mumkin.
Lekin xatti-harakat boshqacha hikoyani aytadi.
Odatda bull bozorlarni boshqaradigan spekulyativ pul asosan yo‘q bo‘lib ketdi, shu bilan birga uzoq muddatli ishonch ortishda davom etmoqda.
Tarixan olganda, aynan ayiq bozori tubi atrofida siz buni ko‘rishni kutgan bo‘lardingiz.
Keyin nima bo‘lishi yangi talab paydo bo‘lish-bo‘lmasligiga bog‘liq.
Agar tartibga solishdagi aniqlik kuchaysa, likvidlik sharoitlari yanada qo‘llab-quvvatlovchi bo‘lsa va kapital yana bo‘shliqqa oqib kirishni boshlasa, bunday ushlovchi tuzilmasi ko‘pchilik o‘ylagandan ko‘ra ancha mustahkam poydevor bo‘lib qoladi.
Shaxsan men tubning aniq qayerda ekanini taxmin qilishga juda kam vaqt sarflayman.
Men tangalarni kim ushlab turganini kuzatishni afzal ko‘raman.
Chunki xatti-harakat odatda narx o‘zgarmasidan oldin o‘zgaradi.
$BTC allaqachon tubga chiqdimi?
Faqat narxga qarab buni bilib bo‘lmaydi.
Kimdir tub qayerda aniq ekanini bilaman desa... ehtimol bilmaydi.
Biz tahlil qila oladigan narsa — investorlarning xatti-harakati.
Har bir ayiq bozorining eng yaqqol belgilaridan biri shuki, spekulyativ kapital yo‘qoladi, bozor esa tobora uzoq muddatli ushlab turuvchilar qo‘lida qoladi.
Buni birinchi diagramma aynan ko‘rsatadi.
Uzoq muddatli ushlovchilar ulushi yangi tarixiy maksimumga ko‘tarilgan.
Boshqacha aytganda, oldingi bir necha oy ichida bo‘lgan voqealarga qaramay, sotishga qiziqishi kam bo‘lgan investorlar qo‘lida avvalgidan ko‘proq BTC o‘tiribdi.
Endi ikkinchi diagrammaga qarang.
Bitcoinga kim egalik qilayotganini so‘rash o‘rniga...
Uni hali ham kim savdolashyapti — shuni so‘rang.
Qisqa muddatli faollik keskin pasaydi.
Biz hozir FTX qulashi atrofida oxirgi marta kuzatilgan darajalarga yaqinlashyapmiz.
Bu narx allaqachon yakuniy eng past nuqtaga yetganini kafolatlamaydi.
Bu — ikkita turli savol.
Narx doimo pastga tushishi mumkin.
Lekin xatti-harakat boshqacha hikoyani aytadi.
Odatda bull bozorlarni boshqaradigan spekulyativ pul asosan yo‘q bo‘lib ketdi, shu bilan birga uzoq muddatli ishonch ortishda davom etmoqda.
Tarixan olganda, aynan ayiq bozori tubi atrofida siz buni ko‘rishni kutgan bo‘lardingiz.
Keyin nima bo‘lishi yangi talab paydo bo‘lish-bo‘lmasligiga bog‘liq.
Agar tartibga solishdagi aniqlik kuchaysa, likvidlik sharoitlari yanada qo‘llab-quvvatlovchi bo‘lsa va kapital yana bo‘shliqqa oqib kirishni boshlasa, bunday ushlovchi tuzilmasi ko‘pchilik o‘ylagandan ko‘ra ancha mustahkam poydevor bo‘lib qoladi.
Shaxsan men tubning aniq qayerda ekanini taxmin qilishga juda kam vaqt sarflayman.
Men tangalarni kim ushlab turganini kuzatishni afzal ko‘raman.
Chunki xatti-harakat odatda narx o‘zgarmasidan oldin o‘zgaradi.
Faqat narxga qarab buni bilib bo‘lmaydi.
Kimdir tub qayerda aniq ekanini bilaman desa... ehtimol bilmaydi.
Biz tahlil qila oladigan narsa — investorlarning xatti-harakati.
Har bir ayiq bozorining eng yaqqol belgilaridan biri shuki, spekulyativ kapital yo‘qoladi, bozor esa tobora uzoq muddatli ushlab turuvchilar qo‘lida qoladi.
Buni birinchi diagramma aynan ko‘rsatadi.
Uzoq muddatli ushlovchilar ulushi yangi tarixiy maksimumga ko‘tarilgan.
Boshqacha aytganda, oldingi bir necha oy ichida bo‘lgan voqealarga qaramay, sotishga qiziqishi kam bo‘lgan investorlar qo‘lida avvalgidan ko‘proq BTC o‘tiribdi.
Endi ikkinchi diagrammaga qarang.
Bitcoinga kim egalik qilayotganini so‘rash o‘rniga...
Uni hali ham kim savdolashyapti — shuni so‘rang.
Qisqa muddatli faollik keskin pasaydi.
Biz hozir FTX qulashi atrofida oxirgi marta kuzatilgan darajalarga yaqinlashyapmiz.
Bu narx allaqachon yakuniy eng past nuqtaga yetganini kafolatlamaydi.
Bu — ikkita turli savol.
Narx doimo pastga tushishi mumkin.
Lekin xatti-harakat boshqacha hikoyani aytadi.
Odatda bull bozorlarni boshqaradigan spekulyativ pul asosan yo‘q bo‘lib ketdi, shu bilan birga uzoq muddatli ishonch ortishda davom etmoqda.
Tarixan olganda, aynan ayiq bozori tubi atrofida siz buni ko‘rishni kutgan bo‘lardingiz.
Keyin nima bo‘lishi yangi talab paydo bo‘lish-bo‘lmasligiga bog‘liq.
Agar tartibga solishdagi aniqlik kuchaysa, likvidlik sharoitlari yanada qo‘llab-quvvatlovchi bo‘lsa va kapital yana bo‘shliqqa oqib kirishni boshlasa, bunday ushlovchi tuzilmasi ko‘pchilik o‘ylagandan ko‘ra ancha mustahkam poydevor bo‘lib qoladi.
Shaxsan men tubning aniq qayerda ekanini taxmin qilishga juda kam vaqt sarflayman.
Men tangalarni kim ushlab turganini kuzatishni afzal ko‘raman.
Chunki xatti-harakat odatda narx o‘zgarmasidan oldin o‘zgaradi.
2
87
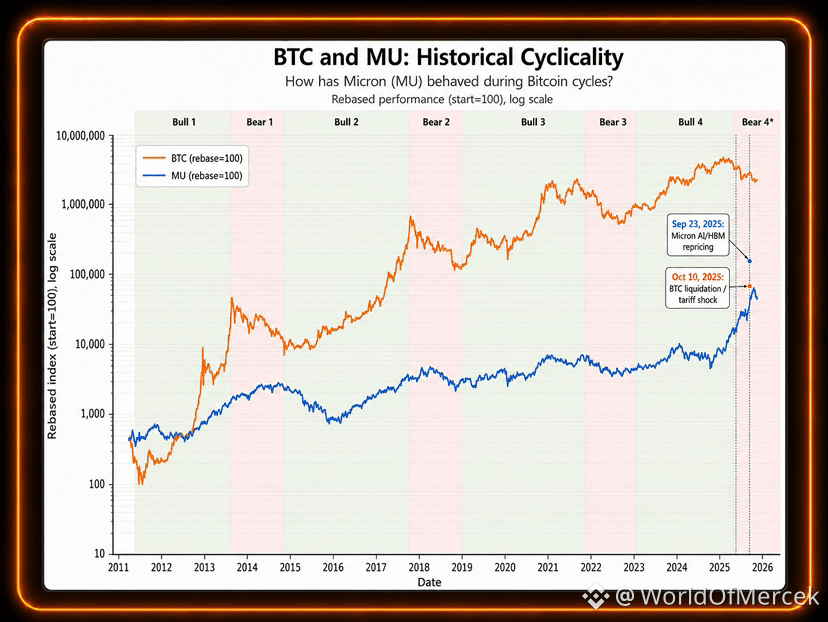
$MU tarixan $BTC bilan birga kuzatish uchun eng yaxshi siklik signallardan biri bo‘lgan.
Lekin bu sikl boshqa savolni ko‘taradi.
Agar Bitcoin siklik tubni shakllantirayotgan bo‘lsa, Micron avval tubga tushishi hali ham kerakmi?
Yoki 2025-yil oxirida boshlangan divergensiya bu sikl boshqa turdagi kuchlar tomonidan boshqarilayotganini ko‘rsatadimi?
$MU tarixan $BTC bilan birga kuzatish uchun eng yaxshi siklik signallardan biri bo‘lgan.
Lekin bu sikl boshqa savolni ko‘taradi.
Agar Bitcoin siklik tubni shakllantirayotgan bo‘lsa, Micron avval tubga tushishi hali ham kerakmi?
Yoki 2025-yil oxirida boshlangan divergensiya bu sikl boshqa turdagi kuchlar tomonidan boshqarilayotganini ko‘rsatadimi?
Lekin bu sikl boshqa savolni ko‘taradi.
Agar Bitcoin siklik tubni shakllantirayotgan bo‘lsa, Micron avval tubga tushishi hali ham kerakmi?
Yoki 2025-yil oxirida boshlangan divergensiya bu sikl boshqa turdagi kuchlar tomonidan boshqarilayotganini ko‘rsatadimi?
3
260
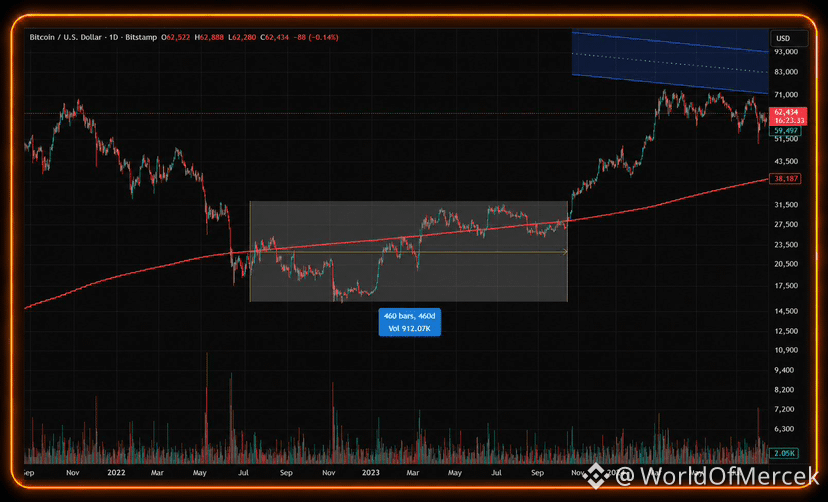
O‘ylaymanki, odamlar 2022-yilga oid taqqoslashni biroz haddan tashqari tom ma’noda qabul qila boshlashdi.
Men doim shuni ko‘ryapman:
"2022-yil iyulida shunday bo‘lgan ekan, demak iyul-avgust ham xuddi o‘sha tarzda davom etadi."
Lekin ikki siklni solishtirsak, iyul-avgust 2022-yildagi narxlar qariyb 15 oy o‘tib, 2023-yil sentabr-oktabr atrofida qayta ko‘rilganini ham e’tirof etishimiz kerak emasmi?
Tarix foydali.
Uni ssenariydagidek tutish odatda to‘g‘ri emas.
O‘ylaymanki, odamlar 2022-yilga oid taqqoslashni biroz haddan tashqari tom ma’noda qabul qila boshlashdi.
Men doim shuni ko‘ryapman:
"2022-yil iyulida shunday bo‘lgan ekan, demak iyul-avgust ham xuddi o‘sha tarzda davom etadi."
Lekin ikki siklni solishtirsak, iyul-avgust 2022-yildagi narxlar qariyb 15 oy o‘tib, 2023-yil sentabr-oktabr atrofida qayta ko‘rilganini ham e’tirof etishimiz kerak emasmi?
Tarix foydali.
Uni ssenariydagidek tutish odatda to‘g‘ri emas.
Men doim shuni ko‘ryapman:
"2022-yil iyulida shunday bo‘lgan ekan, demak iyul-avgust ham xuddi o‘sha tarzda davom etadi."
Lekin ikki siklni solishtirsak, iyul-avgust 2022-yildagi narxlar qariyb 15 oy o‘tib, 2023-yil sentabr-oktabr atrofida qayta ko‘rilganini ham e’tirof etishimiz kerak emasmi?
Tarix foydali.
Uni ssenariydagidek tutish odatda to‘g‘ri emas.
51
342
Qisman to‘g‘ri

Maqola
RE Protocolni tushunish: daromad manbai qayerdan keladiTVL 465 million dollar va men gaplashadigan ko‘pchilik odamlar hali RE Protocol haqida eshitmagan.
Demak, bu raqam hikoya paydo bo‘lishidan oldin u yerga yetib kelgan.
Keling, strukturaviy oqimni tahlil qilamiz 👇
1️⃣ Qayta sug‘urtalash, qisqacha
Qayta sug‘urtalash — bu sug‘urta kompaniyalari uchun sug‘urtadir.
State Farm Florida shtatidagi mulkka bo‘ron sug‘urtasi polisini yozganda, ular o‘z balanslarida to‘liq katastrofik risk ta’sirini qoldirib qo‘ymoqchi emaslar.
Ular riskning bir qismini Munich Re, Swiss Re, Lloyd’s sindikatlari kabi qayta sug‘urtalovchiga o‘tkazishadi; qayta sug‘urtalovchi esa mukofot (premiya) ulushi evaziga “tail risk”ni o‘z zimmasiga oladi.
RE Protocolni tushunish: daromad manbai qayerdan keladi
TVL 465 million dollar va men gaplashadigan ko‘pchilik odamlar hali RE Protocol haqida eshitmagan.
Demak, bu raqam hikoya paydo bo‘lishidan oldin u yerga yetib kelgan.
Keling, strukturaviy oqimni tahlil qilamiz 👇
1️⃣ Qayta sug‘urtalash, qisqacha
Qayta sug‘urtalash — bu sug‘urta kompaniyalari uchun sug‘urtadir.
State Farm Florida shtatidagi mulkka bo‘ron sug‘urtasi polisini yozganda, ular o‘z balanslarida to‘liq katastrofik risk ta’sirini qoldirib qo‘ymoqchi emaslar.
Ular riskning bir qismini Munich Re, Swiss Re, Lloyd’s sindikatlari kabi qayta sug‘urtalovchiga o‘tkazishadi; qayta sug‘urtalovchi esa mukofot (premiya) ulushi evaziga “tail risk”ni o‘z zimmasiga oladi.
Demak, bu raqam hikoya paydo bo‘lishidan oldin u yerga yetib kelgan.
Keling, strukturaviy oqimni tahlil qilamiz 👇
1️⃣ Qayta sug‘urtalash, qisqacha
Qayta sug‘urtalash — bu sug‘urta kompaniyalari uchun sug‘urtadir.
State Farm Florida shtatidagi mulkka bo‘ron sug‘urtasi polisini yozganda, ular o‘z balanslarida to‘liq katastrofik risk ta’sirini qoldirib qo‘ymoqchi emaslar.
Ular riskning bir qismini Munich Re, Swiss Re, Lloyd’s sindikatlari kabi qayta sug‘urtalovchiga o‘tkazishadi; qayta sug‘urtalovchi esa mukofot (premiya) ulushi evaziga “tail risk”ni o‘z zimmasiga oladi.
10
150
15.5k
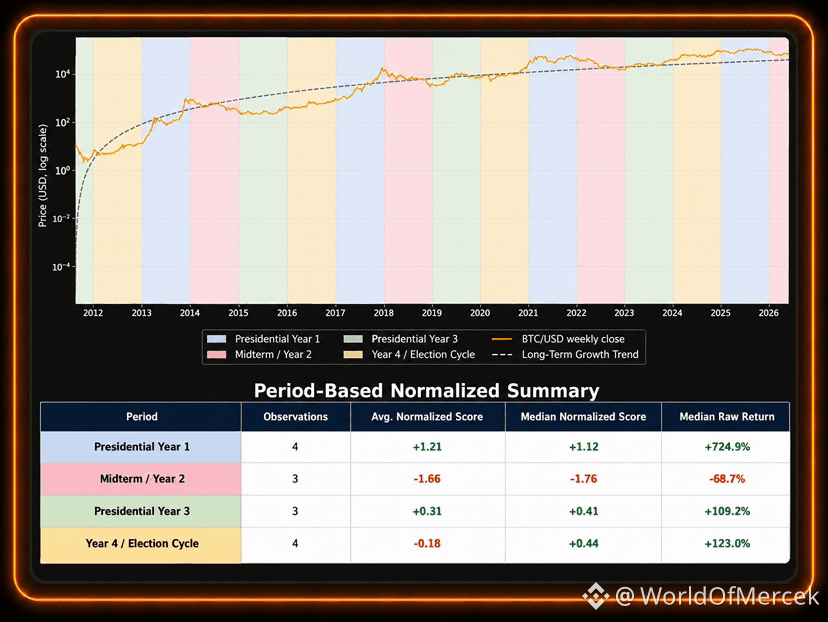
AQSh prezidentlik tsikli, shubhasiz, Bitcoin keyingi qayerga borishini aniqlab bermaydi.
Lekin u bitta shunday asoski, uni likvidlik, Fed siyosati va tartibga solish bilan birga ko‘rganingizda ancha qiziqarliroq bo‘ladi.
Agar tarix yana ohangdosh tarzda takrorlansa, biz tsiklning ikkinchi yilidan uchinchi yiliga o‘tmoqdamiz.
Bu yuqoriroq narxlar kafolatini bermaydi.
U faqat men e’tiborimni bir nechta savollarga qaratadi:
➜ Likvidlik yaxshilana boshlayaptimi?
➜ Fed kamroq cheklovchi bo‘lib qolyaptimi?
➜ Tartibga solishdagi noaniqlik pasayadimi?
➜ Bitcoin o‘zining uzoq muddatli o‘sish trendini qayta qo‘lga kiritayaptimi?
➜ Midterm (saylovlardan keyingi) davrdan so‘ng siyosiy muhit yanada bashorat qilinadigan bo‘lib qoladimi?
Bozorlar odatda tubda qo‘ng‘iroq chalib yubormaydi.
Ular odatda katta harakat boshlanishidan oldin juda ko‘p ishoralar qoldiradi.
AQSh prezidentlik tsikli, shubhasiz, Bitcoin keyingi qayerga borishini aniqlab bermaydi.
Lekin u bitta shunday asoski, uni likvidlik, Fed siyosati va tartibga solish bilan birga ko‘rganingizda ancha qiziqarliroq bo‘ladi.
Agar tarix yana ohangdosh tarzda takrorlansa, biz tsiklning ikkinchi yilidan uchinchi yiliga o‘tmoqdamiz.
Bu yuqoriroq narxlar kafolatini bermaydi.
U faqat men e’tiborimni bir nechta savollarga qaratadi:
➜ Likvidlik yaxshilana boshlayaptimi?
➜ Fed kamroq cheklovchi bo‘lib qolyaptimi?
➜ Tartibga solishdagi noaniqlik pasayadimi?
➜ Bitcoin o‘zining uzoq muddatli o‘sish trendini qayta qo‘lga kiritayaptimi?
➜ Midterm (saylovlardan keyingi) davrdan so‘ng siyosiy muhit yanada bashorat qilinadigan bo‘lib qoladimi?
Bozorlar odatda tubda qo‘ng‘iroq chalib yubormaydi.
Ular odatda katta harakat boshlanishidan oldin juda ko‘p ishoralar qoldiradi.
Lekin u bitta shunday asoski, uni likvidlik, Fed siyosati va tartibga solish bilan birga ko‘rganingizda ancha qiziqarliroq bo‘ladi.
Agar tarix yana ohangdosh tarzda takrorlansa, biz tsiklning ikkinchi yilidan uchinchi yiliga o‘tmoqdamiz.
Bu yuqoriroq narxlar kafolatini bermaydi.
U faqat men e’tiborimni bir nechta savollarga qaratadi:
➜ Likvidlik yaxshilana boshlayaptimi?
➜ Fed kamroq cheklovchi bo‘lib qolyaptimi?
➜ Tartibga solishdagi noaniqlik pasayadimi?
➜ Bitcoin o‘zining uzoq muddatli o‘sish trendini qayta qo‘lga kiritayaptimi?
➜ Midterm (saylovlardan keyingi) davrdan so‘ng siyosiy muhit yanada bashorat qilinadigan bo‘lib qoladimi?
Bozorlar odatda tubda qo‘ng‘iroq chalib yubormaydi.
Ular odatda katta harakat boshlanishidan oldin juda ko‘p ishoralar qoldiradi.
1
23
305
Men ma’lumotlarga qanchalik ko‘p vaqt qarasam, altkoinlarda strukturaviy ravishda ayiqlikka (bear) qolish shunchalik qiyinlashadi.
Bu shuni anglatmaydiki, tub (pastki nuqta) taqdim bo‘lib bo‘lgan.
Bu biz yana bir “flush” (keskin tushish)ni ko‘ra olmasligimizni ham anglatmaydi.
Shunchaki, sirt ostidagi bozor ko‘pchilik tasvirlayotgan bozordan juda boshqacha ko‘rinmoqda.
So‘nggi bir necha hafta davomida men kapital oqimlari, nisbiy kuch (relative strength), dominans, likvidlik va mablag‘ jalb qilish (fundraising) faoliyatini kuzatib bordim.
Hech bir ko‘rsatkich sizga pastki nuqta aynan qayerda ekanini aniq aytib bera olmaydi.
Lekin ularning barchasi bir tomonga yo‘nalishni boshlaganda, men e’tibor beraman.
Yangi loyihalar yana moliyalashtirilmoqda.
Bunyodkorlar (builderlar) aslida hech qachon ketmagan.
Ba’zi sektorlar hatto kayfiyat hali ham butunlay buzilgandek tuyulsa-da, o‘z ko‘rsatkichlari bilan oldinda ketishni boshlashgan.
Odatda aynan shunday qilib yangi sikllar (davrlar) boshlanadi.
Hayajon bilan emas, balki ishonchsizlik (disbelief) bilan.
Men endi pastki nuqtani aynan ushlashga urinyapman.
Buning o‘rniga, narrativ o‘zgarishidan oldin men nimani egalik qilishni xohlayotganimni aniqlab olish uchun shu davrni ishlatishni afzal ko‘raman.
Agar yana bir pog‘onada pastga ketsak, men xarid qilishda davom etaman.
Agar bo‘lmasa, men esa ularni allaqachon o‘z pozitsiyamda qilib qo‘ygan bo‘laman.
Keyingi bir necha oy har bir harakatni oldindan bashorat qilish haqida emas.
Bu esa hamma boshqalar o‘zgarganini hali ham anglamasidan oldin tayyor bo‘lish haqida.
Bozor oxir-oqibat imkoniyat real bo‘lganini tan olguncha, u odatda endi imkoniyat bo‘lmay qoladi.
Men ma’lumotlarga qanchalik ko‘p vaqt qarasam, altkoinlarda strukturaviy ravishda ayiqlikka (bear) qolish shunchalik qiyinlashadi.
Bu shuni anglatmaydiki, tub (pastki nuqta) taqdim bo‘lib bo‘lgan.
Bu biz yana bir “flush” (keskin tushish)ni ko‘ra olmasligimizni ham anglatmaydi.
Shunchaki, sirt ostidagi bozor ko‘pchilik tasvirlayotgan bozordan juda boshqacha ko‘rinmoqda.
So‘nggi bir necha hafta davomida men kapital oqimlari, nisbiy kuch (relative strength), dominans, likvidlik va mablag‘ jalb qilish (fundraising) faoliyatini kuzatib bordim.
Hech bir ko‘rsatkich sizga pastki nuqta aynan qayerda ekanini aniq aytib bera olmaydi.
Lekin ularning barchasi bir tomonga yo‘nalishni boshlaganda, men e’tibor beraman.
Yangi loyihalar yana moliyalashtirilmoqda.
Bunyodkorlar (builderlar) aslida hech qachon ketmagan.
Ba’zi sektorlar hatto kayfiyat hali ham butunlay buzilgandek tuyulsa-da, o‘z ko‘rsatkichlari bilan oldinda ketishni boshlashgan.
Odatda aynan shunday qilib yangi sikllar (davrlar) boshlanadi.
Hayajon bilan emas, balki ishonchsizlik (disbelief) bilan.
Men endi pastki nuqtani aynan ushlashga urinyapman.
Buning o‘rniga, narrativ o‘zgarishidan oldin men nimani egalik qilishni xohlayotganimni aniqlab olish uchun shu davrni ishlatishni afzal ko‘raman.
Agar yana bir pog‘onada pastga ketsak, men xarid qilishda davom etaman.
Agar bo‘lmasa, men esa ularni allaqachon o‘z pozitsiyamda qilib qo‘ygan bo‘laman.
Keyingi bir necha oy har bir harakatni oldindan bashorat qilish haqida emas.
Bu esa hamma boshqalar o‘zgarganini hali ham anglamasidan oldin tayyor bo‘lish haqida.
Bozor oxir-oqibat imkoniyat real bo‘lganini tan olguncha, u odatda endi imkoniyat bo‘lmay qoladi.
Bu shuni anglatmaydiki, tub (pastki nuqta) taqdim bo‘lib bo‘lgan.
Bu biz yana bir “flush” (keskin tushish)ni ko‘ra olmasligimizni ham anglatmaydi.
Shunchaki, sirt ostidagi bozor ko‘pchilik tasvirlayotgan bozordan juda boshqacha ko‘rinmoqda.
So‘nggi bir necha hafta davomida men kapital oqimlari, nisbiy kuch (relative strength), dominans, likvidlik va mablag‘ jalb qilish (fundraising) faoliyatini kuzatib bordim.
Hech bir ko‘rsatkich sizga pastki nuqta aynan qayerda ekanini aniq aytib bera olmaydi.
Lekin ularning barchasi bir tomonga yo‘nalishni boshlaganda, men e’tibor beraman.
Yangi loyihalar yana moliyalashtirilmoqda.
Bunyodkorlar (builderlar) aslida hech qachon ketmagan.
Ba’zi sektorlar hatto kayfiyat hali ham butunlay buzilgandek tuyulsa-da, o‘z ko‘rsatkichlari bilan oldinda ketishni boshlashgan.
Odatda aynan shunday qilib yangi sikllar (davrlar) boshlanadi.
Hayajon bilan emas, balki ishonchsizlik (disbelief) bilan.
Men endi pastki nuqtani aynan ushlashga urinyapman.
Buning o‘rniga, narrativ o‘zgarishidan oldin men nimani egalik qilishni xohlayotganimni aniqlab olish uchun shu davrni ishlatishni afzal ko‘raman.
Agar yana bir pog‘onada pastga ketsak, men xarid qilishda davom etaman.
Agar bo‘lmasa, men esa ularni allaqachon o‘z pozitsiyamda qilib qo‘ygan bo‘laman.
Keyingi bir necha oy har bir harakatni oldindan bashorat qilish haqida emas.
Bu esa hamma boshqalar o‘zgarganini hali ham anglamasidan oldin tayyor bo‘lish haqida.
Bozor oxir-oqibat imkoniyat real bo‘lganini tan olguncha, u odatda endi imkoniyat bo‘lmay qoladi.
2
20
172
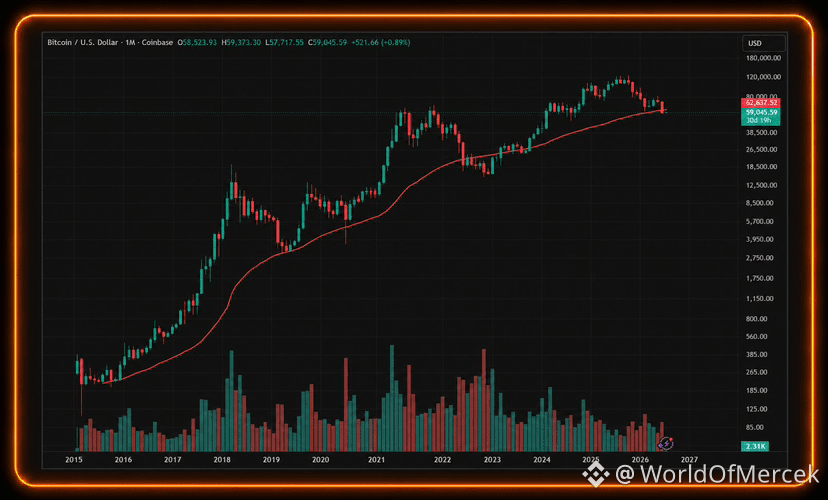
200 haftalik harakatlanuvchi o‘rtacha ko‘rsatkichdan pastda o‘tgan oylik yopilish muhim.
Gap shundaki, $BTC buni hech qachon qilmagan emas.
Balki oxirgi marta shunday bo‘lganda bozor undan keyin bir necha oy tiklanishga uringan.
Endi bunga yana bitta faktni qo‘shing:
Tarixan, iyul ko‘pincha zaif iyundan keyin Bitcoindagi eng kuchli qaytish (rebound) oyi bo‘lib kelgan.
Shuning uchun bu oy yopilishning o‘zidan ham ancha ko‘proq ahamiyatga ega.
Agar BTC tezda 200 haftalik harakatlanuvchi o‘rtacha ko‘rsatkichni qaytarib olsa, bu oylik yopilish oddiy yana bir “bear trap” (ayiq tuzog‘i) sifatida eslanib qolishi mumkin.
Agar unday bo‘lmasa...
Unda buni faqat yana bir tushish (dip) deb emas, balki haqiqiy strukturaviy o‘zgarish sifatida ko‘rib chiqishni boshlashimiz kerak.
200 haftalik harakatlanuvchi o‘rtacha ko‘rsatkichdan pastda o‘tgan oylik yopilish muhim.
Gap shundaki, $BTC buni hech qachon qilmagan emas.
Balki oxirgi marta shunday bo‘lganda bozor undan keyin bir necha oy tiklanishga uringan.
Endi bunga yana bitta faktni qo‘shing:
Tarixan, iyul ko‘pincha zaif iyundan keyin Bitcoindagi eng kuchli qaytish (rebound) oyi bo‘lib kelgan.
Shuning uchun bu oy yopilishning o‘zidan ham ancha ko‘proq ahamiyatga ega.
Agar BTC tezda 200 haftalik harakatlanuvchi o‘rtacha ko‘rsatkichni qaytarib olsa, bu oylik yopilish oddiy yana bir “bear trap” (ayiq tuzog‘i) sifatida eslanib qolishi mumkin.
Agar unday bo‘lmasa...
Unda buni faqat yana bir tushish (dip) deb emas, balki haqiqiy strukturaviy o‘zgarish sifatida ko‘rib chiqishni boshlashimiz kerak.
Gap shundaki, $BTC buni hech qachon qilmagan emas.
Balki oxirgi marta shunday bo‘lganda bozor undan keyin bir necha oy tiklanishga uringan.
Endi bunga yana bitta faktni qo‘shing:
Tarixan, iyul ko‘pincha zaif iyundan keyin Bitcoindagi eng kuchli qaytish (rebound) oyi bo‘lib kelgan.
Shuning uchun bu oy yopilishning o‘zidan ham ancha ko‘proq ahamiyatga ega.
Agar BTC tezda 200 haftalik harakatlanuvchi o‘rtacha ko‘rsatkichni qaytarib olsa, bu oylik yopilish oddiy yana bir “bear trap” (ayiq tuzog‘i) sifatida eslanib qolishi mumkin.
Agar unday bo‘lmasa...
Unda buni faqat yana bir tushish (dip) deb emas, balki haqiqiy strukturaviy o‘zgarish sifatida ko‘rib chiqishni boshlashimiz kerak.
1
35
182
Hammaga GM
Siz hech qachon kriptodan butunlay chiqib ketmaysiz. Demak, zavqlaning!
Hammaga GM
Siz hech qachon kriptodan butunlay chiqib ketmaysiz. Demak, zavqlaning!
Siz hech qachon kriptodan butunlay chiqib ketmaysiz. Demak, zavqlaning!
4
1
44
224
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
NEARRisesNearly80%InAWeek
29,837 marta koʻrilgan
771 muhokama qilmoqda
#nearrisesnearly80%inaweek
Bu hafta NEAR bo‘yicha mutlaq yuksalish protokoli — mana nimasi sabab bo‘lyapti 🔥
NEAR uchun qanday hafta bo‘ldi! 🚀 7 kun ichida taxminan 80% atrofida foyda qilish bu shunchaki omad emas; bu NEAR’ning zanjirni “ajrashish” (detach) va sun’iy intellekt integratsiyasi haqidagi qarashiga atrofda katta impuls paydo bo‘layotganini ko‘rsatadi. Texnologiya samaradorligi treyderlar bozor ishtiyoqi bilan uchrashganda, aynan shunday narx harakatini ko‘ramiz.
Siz NEARni uzoq muddatga ushlab qolasizmi, yoki hozirgi darajalarda foydani olib ketasizmi? Quyi qismda strategiyangizni ayting! 👇
Iltimos, kuzatib boring
$NEAR
#BitcoinHits$85K #Near #SolanaCutsTargetSlotTimeTo250ms
Shamika Metting
·3 ta layk
·1.8k marta koʻrilgan
MultiversXPlansHardForkRecovery
26,492 marta koʻrilgan
583 muhokama qilmoqda
CircleLaunchesInstitutionalBTCBackedBorrowing
26,670 marta koʻrilgan
700 muhokama qilmoqda