
sikander_ayaz
16 Postlar
sikander_ayaz
Shikoyat qilish
Foydalanuvchini bloklash
Follow for news and analysis
Ochiq savdo

SOL egasi
Tez-tez savdo qiluvchi
1.7 yil
16 Kuzatilmoqda
2 Kuzatuvchilar
1 Yoqdi
Postlar
Portfel
Agar sovg‘alar xohlasangiz, meni kuzatishingiz kerak: sharh qoldiring, done deb yozing va uid’ingizni yuboring
Agar sovg‘alar xohlasangiz, meni kuzatishingiz kerak: sharh qoldiring, done deb yozing va uid’ingizni yuboring

Follow for more
sikander_ayaz dan
21
·
--
O‘suvchi
Bitcoin mart 2023’dan beri eng katta haftalik o‘sishni qayd etdi, 23% dan oshdi
Bitcoin mart 2023’dan beri eng katta haftalik o‘sishni qayd etdi, 23% dan oshdi
69
#termmax @termmax
RWA bu faqat aktivlarni zanjirga joylashdan ko‘ra ko‘proq narsa
Ilgari men Real-World Assets (haqiqiy dunyo aktivlari) juda oddiy deb o‘ylardim: real dunyodan biror narsa olasiz, uni tokenlashtirasiz, mulkchilik qaydnomasini esa blokcheinga joylaysiz va qiyin qismi asosan bajarilgandek bo‘ladi.
TermMax’ga qarash bu fikrimni o‘zgartirdi.
Aktivni tokenlashtirish uning likvidligini avtomatik ravishda oshirmaydi. Aktiv oncheinda mavjud bo‘lishi mumkin, ammo kredit muddati yetib kelganda yoki qarz oluvchi qarzni qaytara olmasa uni sotish yoki o‘tkazish baribir qiyin bo‘lib qoladi.
Shuning uchun menga jismoniy yetkazib berish g‘oyasi juda yoqdi. Ba’zi tuzilmalar ichida, kreditor garovni sotish uchun faqat ikkilamchi bozorga tayanib qolmasdan, asosiy aktivni bevosita olishi mumkin.
Bu, shuningdek, belgilangan foizli kreditlashni yanada qiziqarli qiladi. Kreditor faqat daromad haqida o‘ylamaydi. Qarzdor qaytara olmasa nima bo‘lishini, shuningdek asosiy garovning real qiymati qanday ekanini va uni qanday boshqarish mumkinligini ham tushunishi kerak.
Shunday qilib, men TermMax’ni faqat yana bir kreditlash protokoli sifatida emas, balki aktivlar odatiy kripto aktivlar kabi ishlamaydigan holatlarda kreditlash qanday ishlashi mumkinligini ham o‘rganayotgan loyiha deb ko‘ra boshladim.
RWA’da hali ham murakkab vazifa bor: oncheindagi mulkchilikni real dunyo aktivlari, huquqiy mulkchilik, hisob-kitob (settlement) va haqiqiy likvidlik bilan bog‘lash.
Men TermMax rivojlanayotgani sari aynan shu jihatni kuzatishda davom etmoqchiman.
#termmax @TermMax
RWA bu faqat aktivlarni zanjirga joylashdan ko‘ra ko‘proq narsa
Ilgari men Real-World Assets (haqiqiy dunyo aktivlari) juda oddiy deb o‘ylardim: real dunyodan biror narsa olasiz, uni tokenlashtirasiz, mulkchilik qaydnomasini esa blokcheinga joylaysiz va qiyin qismi asosan bajarilgandek bo‘ladi.
TermMax’ga qarash bu fikrimni o‘zgartirdi.
Aktivni tokenlashtirish uning likvidligini avtomatik ravishda oshirmaydi. Aktiv oncheinda mavjud bo‘lishi mumkin, ammo kredit muddati yetib kelganda yoki qarz oluvchi qarzni qaytara olmasa uni sotish yoki o‘tkazish baribir qiyin bo‘lib qoladi.
Shuning uchun menga jismoniy yetkazib berish g‘oyasi juda yoqdi. Ba’zi tuzilmalar ichida, kreditor garovni sotish uchun faqat ikkilamchi bozorga tayanib qolmasdan, asosiy aktivni bevosita olishi mumkin.
Bu, shuningdek, belgilangan foizli kreditlashni yanada qiziqarli qiladi. Kreditor faqat daromad haqida o‘ylamaydi. Qarzdor qaytara olmasa nima bo‘lishini, shuningdek asosiy garovning real qiymati qanday ekanini va uni qanday boshqarish mumkinligini ham tushunishi kerak.
Shunday qilib, men TermMax’ni faqat yana bir kreditlash protokoli sifatida emas, balki aktivlar odatiy kripto aktivlar kabi ishlamaydigan holatlarda kreditlash qanday ishlashi mumkinligini ham o‘rganayotgan loyiha deb ko‘ra boshladim.
RWA’da hali ham murakkab vazifa bor: oncheindagi mulkchilikni real dunyo aktivlari, huquqiy mulkchilik, hisob-kitob (settlement) va haqiqiy likvidlik bilan bog‘lash.
Men TermMax rivojlanayotgani sari aynan shu jihatni kuzatishda davom etmoqchiman.
RWA bu faqat aktivlarni zanjirga joylashdan ko‘ra ko‘proq narsa
Ilgari men Real-World Assets (haqiqiy dunyo aktivlari) juda oddiy deb o‘ylardim: real dunyodan biror narsa olasiz, uni tokenlashtirasiz, mulkchilik qaydnomasini esa blokcheinga joylaysiz va qiyin qismi asosan bajarilgandek bo‘ladi.
TermMax’ga qarash bu fikrimni o‘zgartirdi.
Aktivni tokenlashtirish uning likvidligini avtomatik ravishda oshirmaydi. Aktiv oncheinda mavjud bo‘lishi mumkin, ammo kredit muddati yetib kelganda yoki qarz oluvchi qarzni qaytara olmasa uni sotish yoki o‘tkazish baribir qiyin bo‘lib qoladi.
Shuning uchun menga jismoniy yetkazib berish g‘oyasi juda yoqdi. Ba’zi tuzilmalar ichida, kreditor garovni sotish uchun faqat ikkilamchi bozorga tayanib qolmasdan, asosiy aktivni bevosita olishi mumkin.
Bu, shuningdek, belgilangan foizli kreditlashni yanada qiziqarli qiladi. Kreditor faqat daromad haqida o‘ylamaydi. Qarzdor qaytara olmasa nima bo‘lishini, shuningdek asosiy garovning real qiymati qanday ekanini va uni qanday boshqarish mumkinligini ham tushunishi kerak.
Shunday qilib, men TermMax’ni faqat yana bir kreditlash protokoli sifatida emas, balki aktivlar odatiy kripto aktivlar kabi ishlamaydigan holatlarda kreditlash qanday ishlashi mumkinligini ham o‘rganayotgan loyiha deb ko‘ra boshladim.
RWA’da hali ham murakkab vazifa bor: oncheindagi mulkchilikni real dunyo aktivlari, huquqiy mulkchilik, hisob-kitob (settlement) va haqiqiy likvidlik bilan bog‘lash.
Men TermMax rivojlanayotgani sari aynan shu jihatni kuzatishda davom etmoqchiman.
58
AYNI PAYTDA: Maykl Saylorning strategiyasi hozirda Bitcoinga kiritilgan sarmoyasida $875,000,000 miqdorida amalga oshmagan foyda ko‘rsatmoqda.
#BTC🔥🔥🔥🔥🔥
AYNI PAYTDA: Maykl Saylorning strategiyasi hozirda Bitcoinga kiritilgan sarmoyasida $875,000,000 miqdorida amalga oshmagan foyda ko‘rsatmoqda.
#BTC🔥🔥🔥🔥🔥
#BTC🔥🔥🔥🔥🔥
93
·
--
O‘suvchi
TermMax: Hamyon sonidan tashqariga qarash
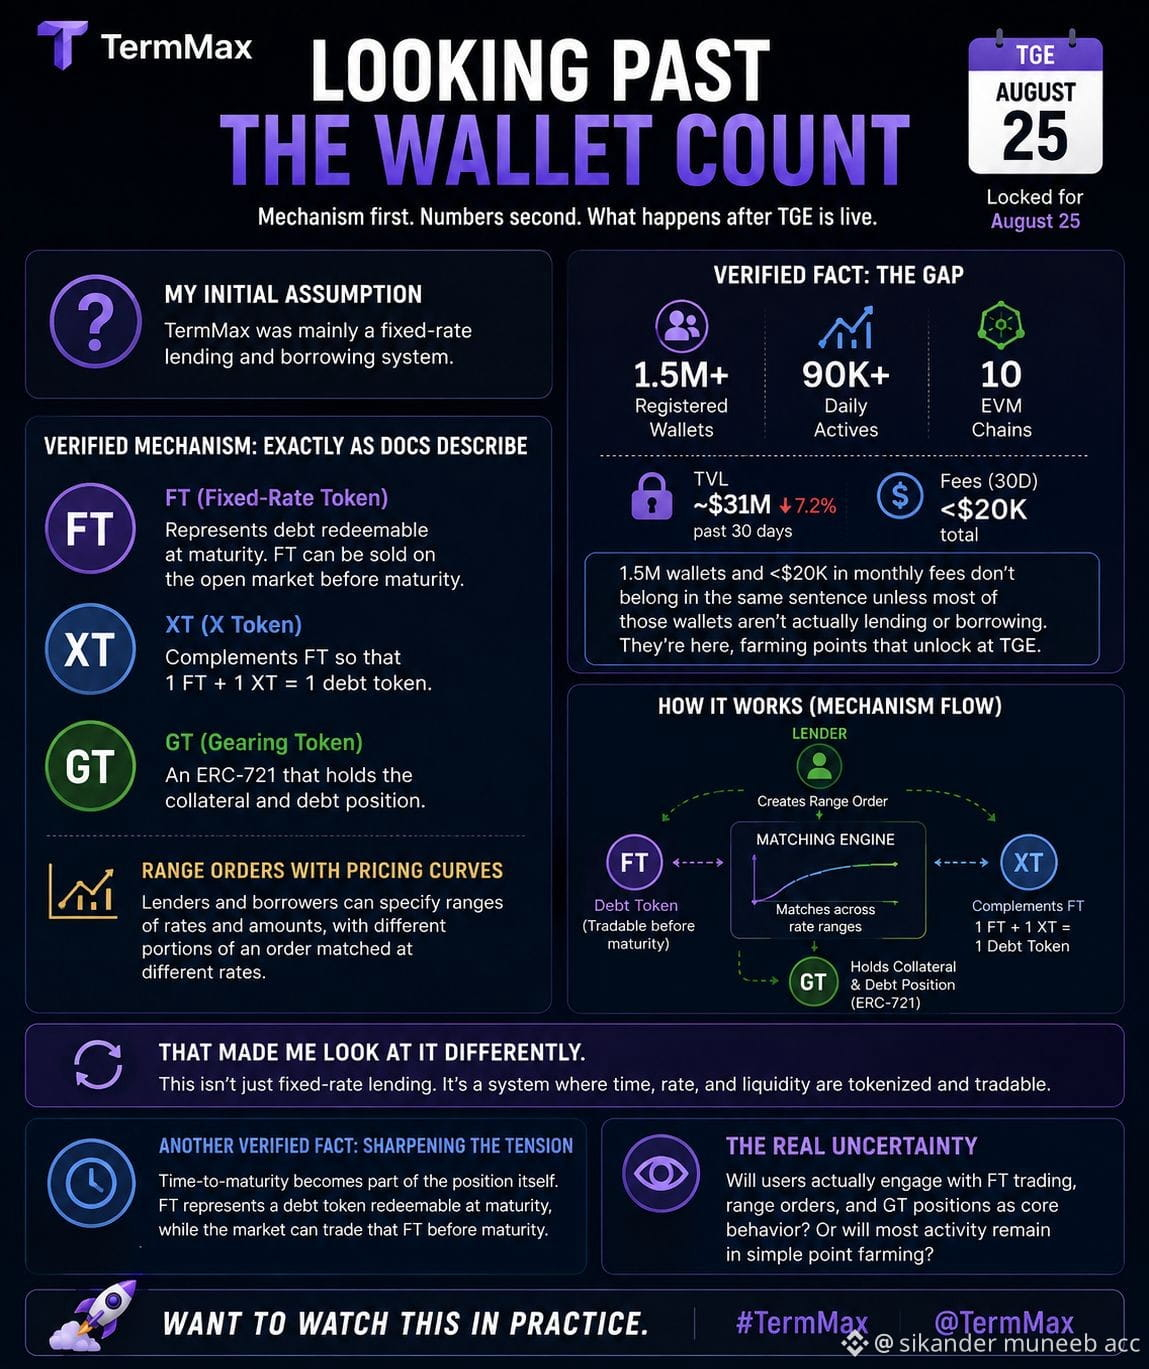
Mening dastlabki taxminim shuki, TermMax asosan o‘zgarmas foizli kreditlash va qarz olish tizimi bo‘lsa kerak. Hujjatlarda uchta token atrofida qurilgan mexanizm ta’riflangan: FT (Fixed-Rate Token), XT (X Token) va GT (Gearing Token). FT yetuklik paytida qaytarib olinadigan qarzni bildiradi, XT esa FT’ni to‘ldirib shunday mos keladiki, 1 FT + 1 XT = 1 ta qarz tokenini beradi, GT esa kollateral va qarz pozitsiyasini ushlab turadigan ERC-721 hisoblanadi.
TermMax, shuningdek, narx egri chiziqlari bilan range orderlardan foydalanadi: kreditorlar va qarz oluvchilar turli foiz stavkalari hamda miqdorlar oraliqlarini belgilashlari mumkin, bunda buyurtmaning turli qismlari turli stavkalarda moslashtiriladi. FT ni ham yetuklikdan oldin ochiq bozorda sotish mumkin, ya’ni uni qaytarib olish uchun holderning yetuklikni kutishi shart emas.
Bu esa menga boshqacha qarashga sabab bo‘ldi.
Mexanizm pozitsiyaning o‘ziga “yetuklikkacha bo‘lgan vaqt”ni bir qism qilib qo‘yadi: FT — yetuklik paytida qaytarib olinadigan qarz tokeni, bozor esa uni yetuklikdan oldin ham savdo qilishi mumkin.
Endi men ko‘rmoqchi bo‘lgan narsa — token ishga tushgandan keyin foydalanuvchilar aynan shu mexanika atrofida qanday harakat qilishi: FT savdosi, range orderlar va GT pozitsiyalari on-chain’da odatiy faoliyatga aylanadimi, yoki aksariyat ishtirok oddiyroq o‘zaro ta’sir shakllari bilan cheklanib qoladimi.
Buni amalda kuzatgim keladi.
@termmax #termmax
TermMax: Hamyon sonidan tashqariga qarash
Mening dastlabki taxminim shuki, TermMax asosan o‘zgarmas foizli kreditlash va qarz olish tizimi bo‘lsa kerak. Hujjatlarda uchta token atrofida qurilgan mexanizm ta’riflangan: FT (Fixed-Rate Token), XT (X Token) va GT (Gearing Token). FT yetuklik paytida qaytarib olinadigan qarzni bildiradi, XT esa FT’ni to‘ldirib shunday mos keladiki, 1 FT + 1 XT = 1 ta qarz tokenini beradi, GT esa kollateral va qarz pozitsiyasini ushlab turadigan ERC-721 hisoblanadi.
TermMax, shuningdek, narx egri chiziqlari bilan range orderlardan foydalanadi: kreditorlar va qarz oluvchilar turli foiz stavkalari hamda miqdorlar oraliqlarini belgilashlari mumkin, bunda buyurtmaning turli qismlari turli stavkalarda moslashtiriladi. FT ni ham yetuklikdan oldin ochiq bozorda sotish mumkin, ya’ni uni qaytarib olish uchun holderning yetuklikni kutishi shart emas.
Bu esa menga boshqacha qarashga sabab bo‘ldi.
Mexanizm pozitsiyaning o‘ziga “yetuklikkacha bo‘lgan vaqt”ni bir qism qilib qo‘yadi: FT — yetuklik paytida qaytarib olinadigan qarz tokeni, bozor esa uni yetuklikdan oldin ham savdo qilishi mumkin.
Endi men ko‘rmoqchi bo‘lgan narsa — token ishga tushgandan keyin foydalanuvchilar aynan shu mexanika atrofida qanday harakat qilishi: FT savdosi, range orderlar va GT pozitsiyalari on-chain’da odatiy faoliyatga aylanadimi, yoki aksariyat ishtirok oddiyroq o‘zaro ta’sir shakllari bilan cheklanib qoladimi.
Buni amalda kuzatgim keladi.
@TermMax #termmax
Mening dastlabki taxminim shuki, TermMax asosan o‘zgarmas foizli kreditlash va qarz olish tizimi bo‘lsa kerak. Hujjatlarda uchta token atrofida qurilgan mexanizm ta’riflangan: FT (Fixed-Rate Token), XT (X Token) va GT (Gearing Token). FT yetuklik paytida qaytarib olinadigan qarzni bildiradi, XT esa FT’ni to‘ldirib shunday mos keladiki, 1 FT + 1 XT = 1 ta qarz tokenini beradi, GT esa kollateral va qarz pozitsiyasini ushlab turadigan ERC-721 hisoblanadi.
TermMax, shuningdek, narx egri chiziqlari bilan range orderlardan foydalanadi: kreditorlar va qarz oluvchilar turli foiz stavkalari hamda miqdorlar oraliqlarini belgilashlari mumkin, bunda buyurtmaning turli qismlari turli stavkalarda moslashtiriladi. FT ni ham yetuklikdan oldin ochiq bozorda sotish mumkin, ya’ni uni qaytarib olish uchun holderning yetuklikni kutishi shart emas.
Bu esa menga boshqacha qarashga sabab bo‘ldi.
Mexanizm pozitsiyaning o‘ziga “yetuklikkacha bo‘lgan vaqt”ni bir qism qilib qo‘yadi: FT — yetuklik paytida qaytarib olinadigan qarz tokeni, bozor esa uni yetuklikdan oldin ham savdo qilishi mumkin.
Endi men ko‘rmoqchi bo‘lgan narsa — token ishga tushgandan keyin foydalanuvchilar aynan shu mexanika atrofida qanday harakat qilishi: FT savdosi, range orderlar va GT pozitsiyalari on-chain’da odatiy faoliyatga aylanadimi, yoki aksariyat ishtirok oddiyroq o‘zaro ta’sir shakllari bilan cheklanib qoladimi.
Buni amalda kuzatgim keladi.
@TermMax #termmax
46
🚨 AQSH kripto siyosatidagi o‘zgarishmi? 🇺🇸
Bugun Oq uy kripto bo‘yicha muhokamalarida bir qator muhim masalalar ko‘tarilgani aytiladi:
→ AQSH BTC va boshqa raqamli aktivlardan katta miqdor sotib olishni ko‘rib chiqmoqda
→ Tramp qonunchilarga CLARITY Act bilan oldinga siljishni chaqirdi
→ Bitcoin va blokcheynda AQSH yetakchiligini saqlab qolish ustuvor vazifa bo‘lib qolmoqda
→ Hyperliquid xabariga ko‘ra Amerika bozoriga kirishga tayyorgarlik ko‘rmoqda
→ Tramp, shuningdek, foiz stavkalarini pasaytirishni ham qo‘llab-quvvatladi
Agar bu qadamlar haqiqatan ham siyosatga aylansa, AQSH global kripto iqtisodiyotida ancha katta rol uchun o‘zini pozitsiyalashi mumkin.
Bu kripto uchun yanada qulayroq AQSH davrining boshlanishimi? 🇺🇸₿ #USCrypto
🚨 AQSH kripto siyosatidagi o‘zgarishmi? 🇺🇸
Bugun Oq uy kripto bo‘yicha muhokamalarida bir qator muhim masalalar ko‘tarilgani aytiladi:
→ AQSH BTC va boshqa raqamli aktivlardan katta miqdor sotib olishni ko‘rib chiqmoqda
→ Tramp qonunchilarga CLARITY Act bilan oldinga siljishni chaqirdi
→ Bitcoin va blokcheynda AQSH yetakchiligini saqlab qolish ustuvor vazifa bo‘lib qolmoqda
→ Hyperliquid xabariga ko‘ra Amerika bozoriga kirishga tayyorgarlik ko‘rmoqda
→ Tramp, shuningdek, foiz stavkalarini pasaytirishni ham qo‘llab-quvvatladi
Agar bu qadamlar haqiqatan ham siyosatga aylansa, AQSH global kripto iqtisodiyotida ancha katta rol uchun o‘zini pozitsiyalashi mumkin.
Bu kripto uchun yanada qulayroq AQSH davrining boshlanishimi? 🇺🇸₿ #USCrypto
Bugun Oq uy kripto bo‘yicha muhokamalarida bir qator muhim masalalar ko‘tarilgani aytiladi:
→ AQSH BTC va boshqa raqamli aktivlardan katta miqdor sotib olishni ko‘rib chiqmoqda
→ Tramp qonunchilarga CLARITY Act bilan oldinga siljishni chaqirdi
→ Bitcoin va blokcheynda AQSH yetakchiligini saqlab qolish ustuvor vazifa bo‘lib qolmoqda
→ Hyperliquid xabariga ko‘ra Amerika bozoriga kirishga tayyorgarlik ko‘rmoqda
→ Tramp, shuningdek, foiz stavkalarini pasaytirishni ham qo‘llab-quvvatladi
Agar bu qadamlar haqiqatan ham siyosatga aylansa, AQSH global kripto iqtisodiyotida ancha katta rol uchun o‘zini pozitsiyalashi mumkin.
Bu kripto uchun yanada qulayroq AQSH davrining boshlanishimi? 🇺🇸₿ #USCrypto
61
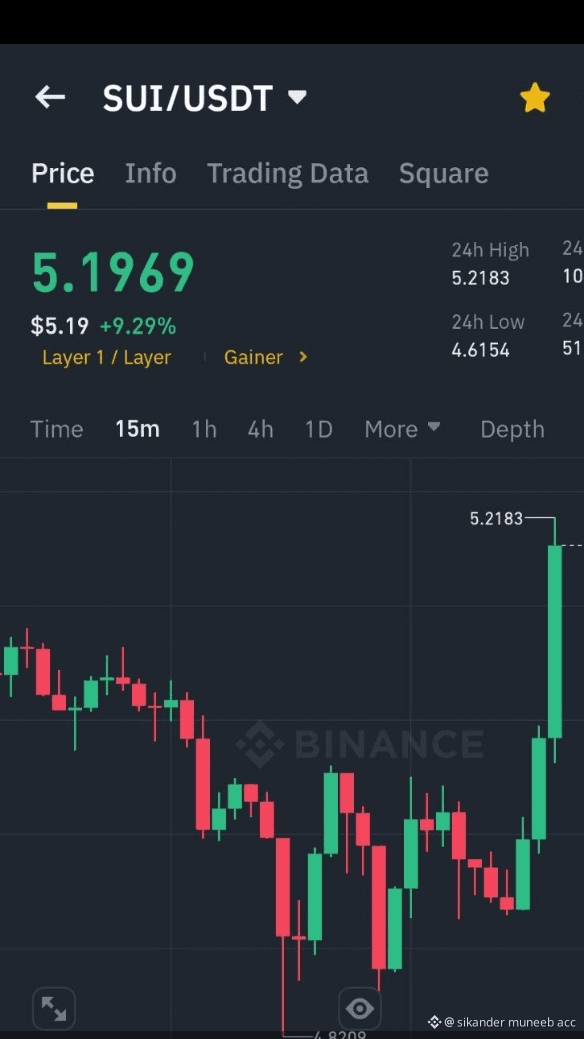
Tarix 😂? Sizningcha, bu yerga yetib kelish uchun qancha bo‘ladi $SUI to #bullish
Tarix 😂? Sizningcha, bu yerga yetib kelish uchun qancha bo‘ladi $SUI to #bullish
94
Men @TermMax’ni chuqurroq o‘rganib, uning dizaynidagi qiziqarli jihatni topdim: FT, XT va GT diapazon-bo‘yicha narxlash egri chiziqlari bilan birga ishlatiladi, va FT muddati tugaguncha ham savdo qilinadigan bo‘lib qolishi mumkin. Bu meni narsalarga boshqacha qarashga majbur qildi. Muddati tugashigacha bo‘lgan vaqt ham narxlash jarayonining bir qismiga aylanadi. Hali ham bu mexanizmlar real bozor sharoitida qanday ishlashini bilishga qiziqyapman. Buni amalda kuzatmoqchiman. #TermMax @termmax
Men @TermMax’ni chuqurroq o‘rganib, uning dizaynidagi qiziqarli jihatni topdim: FT, XT va GT diapazon-bo‘yicha narxlash egri chiziqlari bilan birga ishlatiladi, va FT muddati tugaguncha ham savdo qilinadigan bo‘lib qolishi mumkin. Bu meni narsalarga boshqacha qarashga majbur qildi. Muddati tugashigacha bo‘lgan vaqt ham narxlash jarayonining bir qismiga aylanadi. Hali ham bu mexanizmlar real bozor sharoitida qanday ishlashini bilishga qiziqyapman. Buni amalda kuzatmoqchiman. #TermMax @TermMax
59
·
--
O‘suvchi
SOLga chegirma bilan
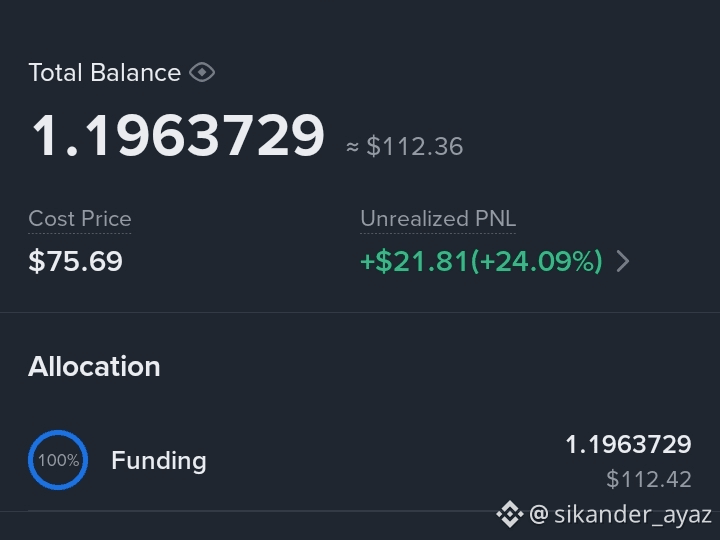
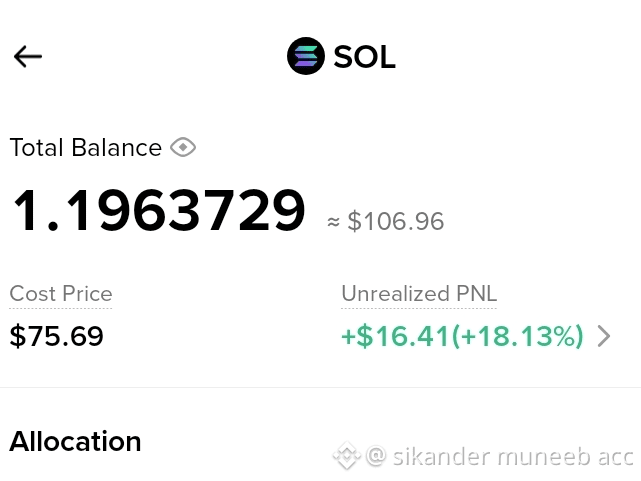
Men SOLni o‘rganayotganimda bir narsa ajralib turdi: u hozir $75 atrofida savdolanyapti, bu esa uning taxminan ~$293 bo‘lgan all-time high ko‘rsatkichidan qariyb 74% past. Bu uning aniq all-time lowsi emas, lekin baribir juda katta pasayish. Shu bilan birga, Solana yaqinda 1 mlrd dan ortiq haftalik non-vote tranzaksiyalarni qayd etdi, bu tarmoqdan foydalanish yo‘qolmaganini ko‘rsatadi.
Shaxsan menimcha, SOL bu darajalarda akkumulyatsiya qilish uchun eng kuchli large-cap aktivlardan biri ko‘rinadi — albatta u “nasib bo‘lsa, albatta pump bo‘ladi” degani uchun emas, balki shunday chuqur tuzatishdan keyin risk/foyda nisbati qiziqarli ko‘ringani uchun.
Siz hozir SOLni $75 atrofida sotib olgan ma’qulmi, yoki bundan ham pastroq kirish nuqtasini kutishni afzal ko‘rasizmi?
#SolanaStrong #solanAnalysis #SolanaJourney
SOLga chegirma bilan
Men SOLni o‘rganayotganimda bir narsa ajralib turdi: u hozir $75 atrofida savdolanyapti, bu esa uning taxminan ~$293 bo‘lgan all-time high ko‘rsatkichidan qariyb 74% past. Bu uning aniq all-time lowsi emas, lekin baribir juda katta pasayish. Shu bilan birga, Solana yaqinda 1 mlrd dan ortiq haftalik non-vote tranzaksiyalarni qayd etdi, bu tarmoqdan foydalanish yo‘qolmaganini ko‘rsatadi.
Shaxsan menimcha, SOL bu darajalarda akkumulyatsiya qilish uchun eng kuchli large-cap aktivlardan biri ko‘rinadi — albatta u “nasib bo‘lsa, albatta pump bo‘ladi” degani uchun emas, balki shunday chuqur tuzatishdan keyin risk/foyda nisbati qiziqarli ko‘ringani uchun.
Siz hozir SOLni $75 atrofida sotib olgan ma’qulmi, yoki bundan ham pastroq kirish nuqtasini kutishni afzal ko‘rasizmi?
#SolanaStrong #solanAnalysis #SolanaJourney
Men SOLni o‘rganayotganimda bir narsa ajralib turdi: u hozir $75 atrofida savdolanyapti, bu esa uning taxminan ~$293 bo‘lgan all-time high ko‘rsatkichidan qariyb 74% past. Bu uning aniq all-time lowsi emas, lekin baribir juda katta pasayish. Shu bilan birga, Solana yaqinda 1 mlrd dan ortiq haftalik non-vote tranzaksiyalarni qayd etdi, bu tarmoqdan foydalanish yo‘qolmaganini ko‘rsatadi.
Shaxsan menimcha, SOL bu darajalarda akkumulyatsiya qilish uchun eng kuchli large-cap aktivlardan biri ko‘rinadi — albatta u “nasib bo‘lsa, albatta pump bo‘ladi” degani uchun emas, balki shunday chuqur tuzatishdan keyin risk/foyda nisbati qiziqarli ko‘ringani uchun.
Siz hozir SOLni $75 atrofida sotib olgan ma’qulmi, yoki bundan ham pastroq kirish nuqtasini kutishni afzal ko‘rasizmi?
#SolanaStrong #solanAnalysis #SolanaJourney
1
98
·
--
O‘suvchi
Men @TermMax’ni o‘rganib chiqdim va bir detal e’tiborimni tortdi: FT muddat tugashidan oldin ham savdoga qo‘yilishi mumkin, FT, XT va GT esa uning diapazonli narxlash egri chiziqlari doirasida ishlaydi. Bu meni masalaga boshqacha qarashga majbur qildi. Chunki muddatgacha bo‘lgan vaqt ham narxlarga ta’sir qiladi, men bu mexanizmlar real bozorda qanday ishlashini bilishni istayman. Buni amalda kuzatishni xohlayman.$#termmax @termmax
Men @TermMax’ni o‘rganib chiqdim va bir detal e’tiborimni tortdi: FT muddat tugashidan oldin ham savdoga qo‘yilishi mumkin, FT, XT va GT esa uning diapazonli narxlash egri chiziqlari doirasida ishlaydi. Bu meni masalaga boshqacha qarashga majbur qildi. Chunki muddatgacha bo‘lgan vaqt ham narxlarga ta’sir qiladi, men bu mexanizmlar real bozorda qanday ishlashini bilishni istayman. Buni amalda kuzatishni xohlayman.$#termmax @TermMax
82
Men doimiy ravishda tartibga solingan moliya nafaqat maxfiylik, balki javobgarlikni ham talab qilishini payqayman — ikkalasidan bittasini emas.
Quyosh botishi tartibga solingan moliyaviy bozorlar uchun aynan ishlab chiqilgan 1-darajali Layer qurmoqda: u dasturlashtiriladigan maxfiylik va tanlab oshkor qilish imkonini beradi.
Ziddiyat oddiy: moliyaviy aktivlar maxfiylikka muhtoj, ammo vakolatli tomonlar baribir ko‘rishga muhtoj.
Blockchain infratuzilmasi ikkalasini ham miqyosda ishlata oladimi? @Dusk_Foundation $DUSK #dusk#dusk $DUSK
Men doimiy ravishda tartibga solingan moliya nafaqat maxfiylik, balki javobgarlikni ham talab qilishini payqayman — ikkalasidan bittasini emas.
Quyosh botishi tartibga solingan moliyaviy bozorlar uchun aynan ishlab chiqilgan 1-darajali Layer qurmoqda: u dasturlashtiriladigan maxfiylik va tanlab oshkor qilish imkonini beradi.
Ziddiyat oddiy: moliyaviy aktivlar maxfiylikka muhtoj, ammo vakolatli tomonlar baribir ko‘rishga muhtoj.
Blockchain infratuzilmasi ikkalasini ham miqyosda ishlata oladimi? @Dusk $DUSK #dusk#dusk $DUSK
Quyosh botishi tartibga solingan moliyaviy bozorlar uchun aynan ishlab chiqilgan 1-darajali Layer qurmoqda: u dasturlashtiriladigan maxfiylik va tanlab oshkor qilish imkonini beradi.
Ziddiyat oddiy: moliyaviy aktivlar maxfiylikka muhtoj, ammo vakolatli tomonlar baribir ko‘rishga muhtoj.
Blockchain infratuzilmasi ikkalasini ham miqyosda ishlata oladimi? @Dusk $DUSK #dusk#dusk $DUSK
88
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
AIStocksWhatNext
474,036 marta koʻrilgan
3,499 muhokama qilmoqda
Trendlashayotgan xeshteglar kampaniyamizda “Share & Win” trafik mukofotini qo‘lga kiriting
✨Mavzu: AI aksiya kurslari o‘sishda davom etayotgan bir paytda yana qanday investitsiya imkoniyatlari bor?
👉Qanday qo‘shilish:
#AIStocksWhatNext xeshtegi bilan qisqa post yoki maqola joylang
Siz bu holatda bullish tomondamisiz yoki bearish — shuni ayting va AI aksiyalaringiz bo‘yicha portfelingizni yoki treydlaringizni ulashing; treyd vidjeti sizning ishtirokingizga moslikni oshirishi mumkin.
Shuningdek, postingizni ma’lumotlar yoki grafiklar bilan boyitib, AI tomonidan yaratilgan rasmlardan foydalanmaslik orqali kuchaytira olasiz.
✍️Quyidagi yo‘nalishlardan kelib chiqib kontent yarating:
- Nvidia chip sotuvlari kelasi yili ikki baravar bo‘lishini aytdi, eng yirik AI kompaniyalar esa rekord darajadagi daromadlarni qayd etishda davom etyapti — ortidagi hisoblash xarajatlari ham juda katta. AIga talab haqiqatan ham shiddat bilan oshyaptimi? Bu qancha davom etishi mumkin? AI aksiyalar hamma joyda o‘sishda. Bu haqiqiy “breakout”mi yoki faqat qisqa muddatli sakrashmi?
- Tarmoq yetakchilari AI rivojlanishini sekinlashtirishga chaqirmoqda, Trump esa “AI Force” barpo etishni rejalashtirib, AI kelajakda AQSh YAIMning 25%ini tashkil qilishi mumkinligini aytmoqda. Siz qaysi tomondsiz? Davlat darajasidagi qo‘llab-quvvatlash AI aksiyalar uchun uzoq muddatli yutuq bo‘ladimi?
- Siz AI aksiyalarini sotib olyapsizmi? Bizning trade sharing vidjetimiz orqali AI’ga oid treydingiz/ulushingizni ulashing.
⏰Kampaniya davri:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Mukofot:
- Yuqoridagi ko‘rsatmalarga mos keladigan va 100 tadan ko‘p so‘zdan iborat malakali postlar ko‘rib chiqiladi hamda 500 dan 3 000 gacha bo‘lgan tasodifiy trafik oshiruvchi qo‘shimcha olishi mumkin. Postingiz tanlansa, feed kotibingizdan bildirishnoma olasiz.
- Binance Square Official’da maqolangizni namoyish qilish imkoniyatiga ega bo‘ling
Postingiz uchun g‘oyalar kerakmi? Mavzu sahifasiga kiring #AIStocksWhatNext yoki Square Guide on How to Post for Better Reach.
Binance Square Official
·414 ta layk
·1M marta koʻrilgan
BitcoinTops$87KAtEightMonthHigh
335 marta koʻrilgan
20 muhokama qilmoqda
ZECBreaksAbove$1600AtRecordHigh
125 marta koʻrilgan
5 muhokama qilmoqda