

明月Míngyuè
5k Postlar
明月Míngyuè
Shikoyat qilish
Foydalanuvchini bloklash
Ochiq savdo
Tez-tez savdo qiluvchi
1.8 yil
2.1K+ Kuzatilmoqda
9.6K+ Kuzatuvchilar
2.3K+ Yoqdi
Postlar
Portfel
Barchasi
Iqtiboslar
Jonli
·
--
O‘suvchi
#dusk $DUSK @Dusk_Foundation
Dusk’ning tranzaksiya hujjatlarini ko‘rib chiqayotib, bitta kichik detalyam e’tiborimni tortdi.
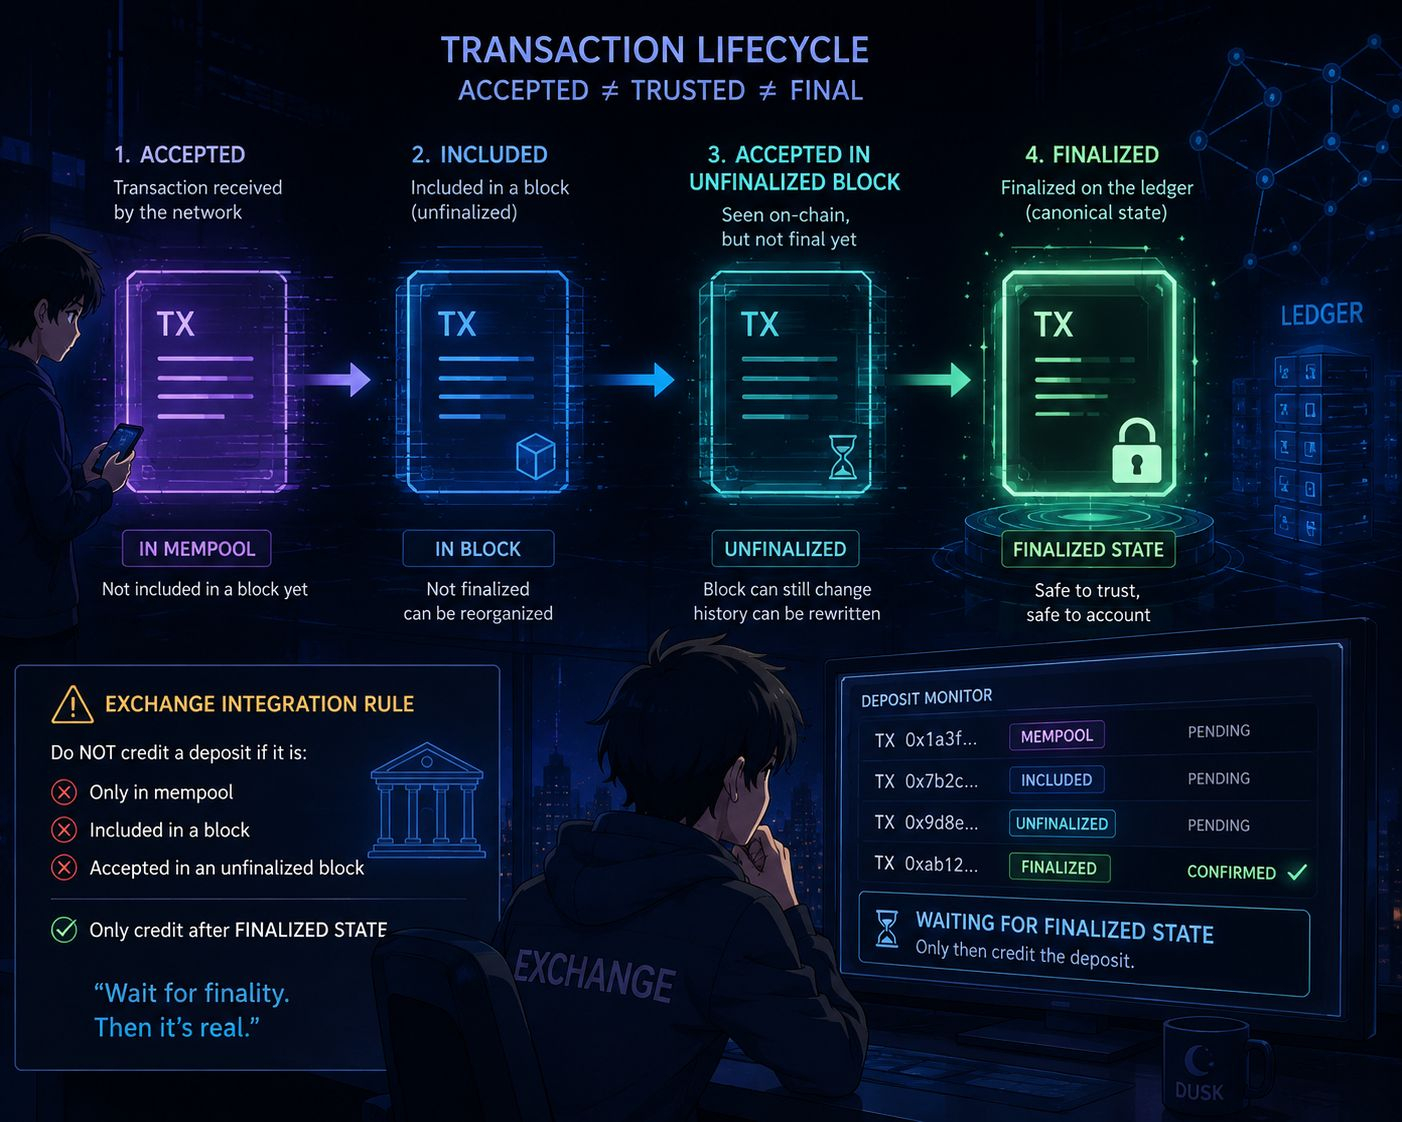
Boreas tranzaksiyani mijoz qabul qilgan holati, uning kanonik ko‘rinishi va ledgerga kiritilgan (commit qilingan) versiyasi o‘rtasida aniq chegaralarni belgilab qo‘ydi. Sababi juda oddiy: tarmoqning turli qismlari bitta tranzaksiyani turlicha talqin qilmasligi kerak.
Keyin Dusk’ning exchange integratsiya hujjatlarida yana bir amaliyroq narsani payqadim.
Exchange’ga depozitni faqat u mempoolda paydo bo‘lgani uchun, kiritilgani (included) uchun yoki final bo‘lmagan blockda qabul qilingani uchun ham kredit qilmasligi aniq aytiladi. U final holat (finalized state) kelguncha kutishi kerak.
Bu Boreas o‘zgartirishini menga yanada mantiqiy qilib berdi.
Moliya infratuzilmasida muvofiqlik (konsistensiya) faqat tugunlar bir-biriga rozi bo‘lishi emas. Oxir-oqibat bu buxgalteriya muammosiga aylanadi: boshqa bir tizim on-chain hodisani qachon xavfsiz tarzda real deb hisoblashi mumkin?
Men ilgari tranzaksiya hayot aylamini shu tomondan ko‘rib chiqmagan ekanman. Balki moliyaviy faoliyatni on-chain’ga joylashning eng qiyin tomoni tranzaksiyani yozib qo‘yish emasdir. Har bir tizim uni qachon ishonchli deb qabul qilishi mumkinligini aniq bilishdir.
#Dusk $BTC $DUSK
#dusk $DUSK @Dusk
Dusk’ning tranzaksiya hujjatlarini ko‘rib chiqayotib, bitta kichik detalyam e’tiborimni tortdi.
Boreas tranzaksiyani mijoz qabul qilgan holati, uning kanonik ko‘rinishi va ledgerga kiritilgan (commit qilingan) versiyasi o‘rtasida aniq chegaralarni belgilab qo‘ydi. Sababi juda oddiy: tarmoqning turli qismlari bitta tranzaksiyani turlicha talqin qilmasligi kerak.
Keyin Dusk’ning exchange integratsiya hujjatlarida yana bir amaliyroq narsani payqadim.
Exchange’ga depozitni faqat u mempoolda paydo bo‘lgani uchun, kiritilgani (included) uchun yoki final bo‘lmagan blockda qabul qilingani uchun ham kredit qilmasligi aniq aytiladi. U final holat (finalized state) kelguncha kutishi kerak.
Bu Boreas o‘zgartirishini menga yanada mantiqiy qilib berdi.
Moliya infratuzilmasida muvofiqlik (konsistensiya) faqat tugunlar bir-biriga rozi bo‘lishi emas. Oxir-oqibat bu buxgalteriya muammosiga aylanadi: boshqa bir tizim on-chain hodisani qachon xavfsiz tarzda real deb hisoblashi mumkin?
Men ilgari tranzaksiya hayot aylamini shu tomondan ko‘rib chiqmagan ekanman. Balki moliyaviy faoliyatni on-chain’ga joylashning eng qiyin tomoni tranzaksiyani yozib qo‘yish emasdir. Har bir tizim uni qachon ishonchli deb qabul qilishi mumkinligini aniq bilishdir.
#Dusk $BTC $DUSK
Dusk’ning tranzaksiya hujjatlarini ko‘rib chiqayotib, bitta kichik detalyam e’tiborimni tortdi.
Boreas tranzaksiyani mijoz qabul qilgan holati, uning kanonik ko‘rinishi va ledgerga kiritilgan (commit qilingan) versiyasi o‘rtasida aniq chegaralarni belgilab qo‘ydi. Sababi juda oddiy: tarmoqning turli qismlari bitta tranzaksiyani turlicha talqin qilmasligi kerak.
Keyin Dusk’ning exchange integratsiya hujjatlarida yana bir amaliyroq narsani payqadim.
Exchange’ga depozitni faqat u mempoolda paydo bo‘lgani uchun, kiritilgani (included) uchun yoki final bo‘lmagan blockda qabul qilingani uchun ham kredit qilmasligi aniq aytiladi. U final holat (finalized state) kelguncha kutishi kerak.
Bu Boreas o‘zgartirishini menga yanada mantiqiy qilib berdi.
Moliya infratuzilmasida muvofiqlik (konsistensiya) faqat tugunlar bir-biriga rozi bo‘lishi emas. Oxir-oqibat bu buxgalteriya muammosiga aylanadi: boshqa bir tizim on-chain hodisani qachon xavfsiz tarzda real deb hisoblashi mumkin?
Men ilgari tranzaksiya hayot aylamini shu tomondan ko‘rib chiqmagan ekanman. Balki moliyaviy faoliyatni on-chain’ga joylashning eng qiyin tomoni tranzaksiyani yozib qo‘yish emasdir. Har bir tizim uni qachon ishonchli deb qabul qilishi mumkinligini aniq bilishdir.
#Dusk $BTC $DUSK
2
3
144
·
--
O‘suvchi
#dusk $DUSK @Dusk_Foundation
Ilgari biror tranzaksiya qabul qilingandan keyin, ish asosan tugadi deb o‘ylardim. Keyin Dusk tranzaksiyalar hayot sikliga yaqinroq qarab, men ilgari unchalik e’tibor bermagan bir farqni topdim: submitted, accepted va finalized har doim ham bir paytning o‘zida bo‘lavermaydi.
Bu texnik tafsilotdek tuyuladi, toki moliyaviy ilova o‘sha tranzaksiyaga ishlov bera boshlaguncha.
Agar aktivni o‘tkazish, to‘lov yoki boshqa ko‘rsatma unga bog‘liq bo‘lsa, yakuniylik (finality) hali bo‘lmagan holatda harakat qilish, hali aslida to‘liq yakunlanmagan holatga keyingi qadamni qurishga olib kelishi mumkin. Menga qiziq tomoni shundaki, Dusk deterministik finality’ni faqat blokcheynning yana bir ko‘rsatkichigina emas, balki moliyaviy ilovalar uchun zarur infratuzilmaning bir qismi sifatida ko‘radi.
Moliyaviy ilova “qabul qilindimi?” degan savol berishni qachon to‘xtatib, “u finalmi?” degan savolni berishni boshlashi kerak?
@Dusk_Foundation #dusk $BTC $BNB
#dusk $DUSK @Dusk
Ilgari biror tranzaksiya qabul qilingandan keyin, ish asosan tugadi deb o‘ylardim. Keyin Dusk tranzaksiyalar hayot sikliga yaqinroq qarab, men ilgari unchalik e’tibor bermagan bir farqni topdim: submitted, accepted va finalized har doim ham bir paytning o‘zida bo‘lavermaydi.
Bu texnik tafsilotdek tuyuladi, toki moliyaviy ilova o‘sha tranzaksiyaga ishlov bera boshlaguncha.
Agar aktivni o‘tkazish, to‘lov yoki boshqa ko‘rsatma unga bog‘liq bo‘lsa, yakuniylik (finality) hali bo‘lmagan holatda harakat qilish, hali aslida to‘liq yakunlanmagan holatga keyingi qadamni qurishga olib kelishi mumkin. Menga qiziq tomoni shundaki, Dusk deterministik finality’ni faqat blokcheynning yana bir ko‘rsatkichigina emas, balki moliyaviy ilovalar uchun zarur infratuzilmaning bir qismi sifatida ko‘radi.
Moliyaviy ilova “qabul qilindimi?” degan savol berishni qachon to‘xtatib, “u finalmi?” degan savolni berishni boshlashi kerak?
@Dusk #dusk $BTC $BNB
Ilgari biror tranzaksiya qabul qilingandan keyin, ish asosan tugadi deb o‘ylardim. Keyin Dusk tranzaksiyalar hayot sikliga yaqinroq qarab, men ilgari unchalik e’tibor bermagan bir farqni topdim: submitted, accepted va finalized har doim ham bir paytning o‘zida bo‘lavermaydi.
Bu texnik tafsilotdek tuyuladi, toki moliyaviy ilova o‘sha tranzaksiyaga ishlov bera boshlaguncha.
Agar aktivni o‘tkazish, to‘lov yoki boshqa ko‘rsatma unga bog‘liq bo‘lsa, yakuniylik (finality) hali bo‘lmagan holatda harakat qilish, hali aslida to‘liq yakunlanmagan holatga keyingi qadamni qurishga olib kelishi mumkin. Menga qiziq tomoni shundaki, Dusk deterministik finality’ni faqat blokcheynning yana bir ko‘rsatkichigina emas, balki moliyaviy ilovalar uchun zarur infratuzilmaning bir qismi sifatida ko‘radi.
Moliyaviy ilova “qabul qilindimi?” degan savol berishni qachon to‘xtatib, “u finalmi?” degan savolni berishni boshlashi kerak?
@Dusk #dusk $BTC $BNB
2
4
224
·
--
@Dusk_Foundation #dusk
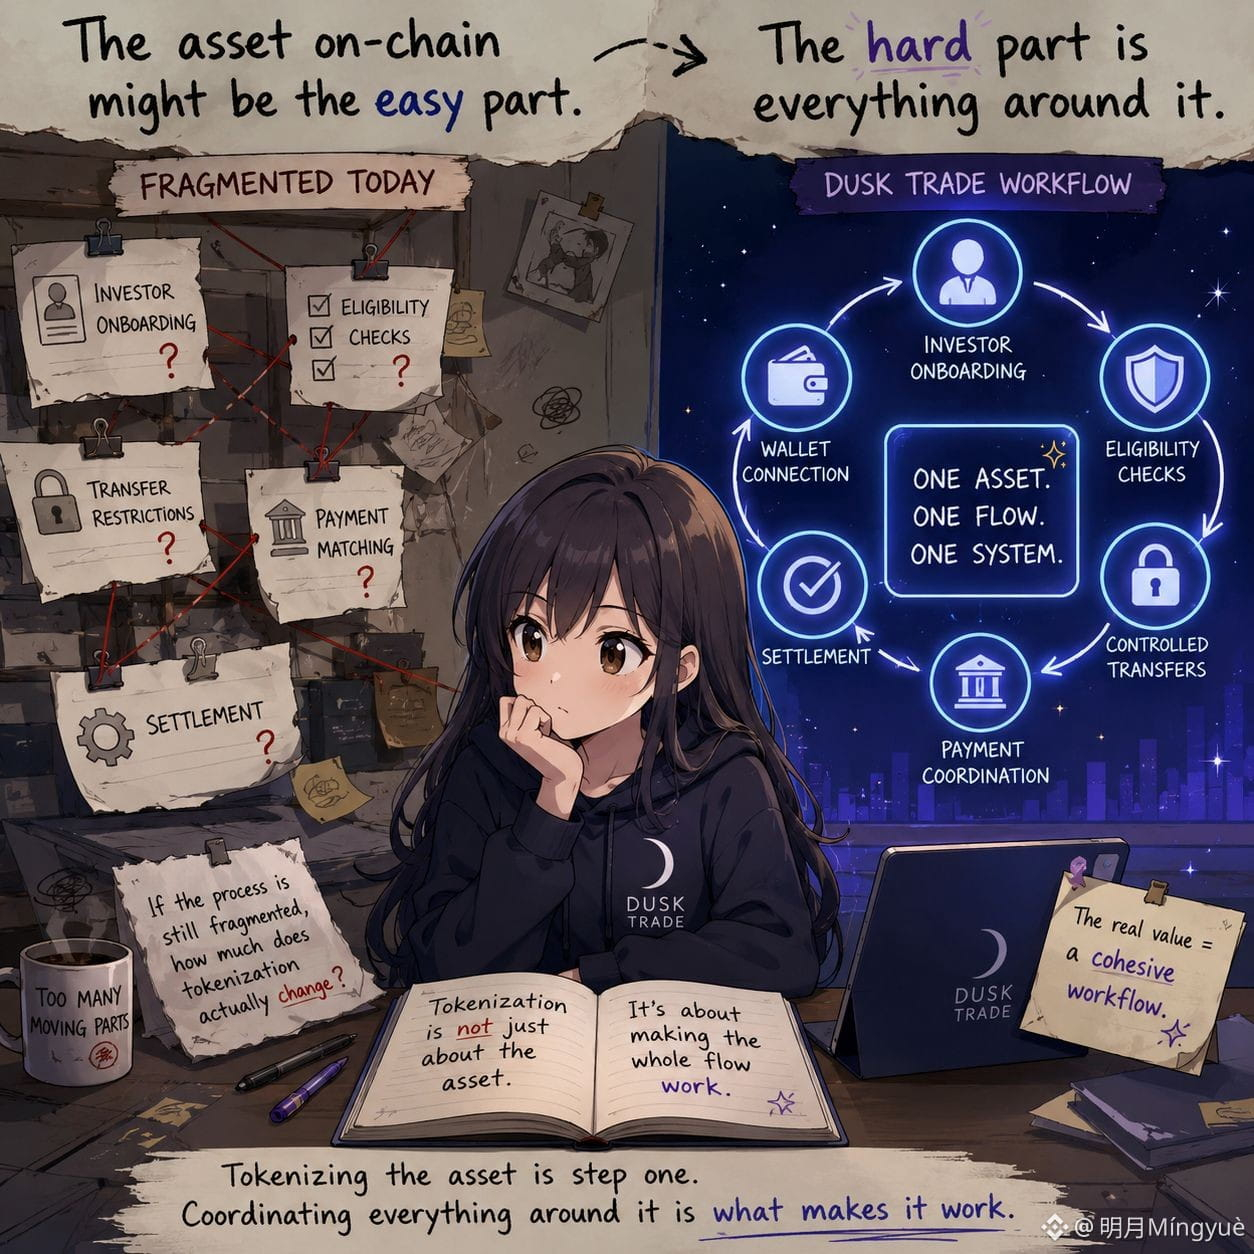
Tokenizatsiyalangan moliyani qanchalik ko‘p ko‘rsam, aktivni on-cheinga qo‘yish ishining osonroq qismi ekanini shunchalik ko‘proq anglayman.
Qiyinroq qismi esa uning atrofida sodir bo‘ladigan hamma narsa.
Investorni hali ham on-bord qilish kerak. Uning muvofiqligi tekshirilishi kerak bo‘lishi mumkin. Tranzaksiyalarda cheklovlar bo‘lishi mumkin. To‘lov qismi aktiv qismiga mos kelishi kerak. Va oxir-oqibat, hammasi to‘g‘ri tarzda hisob-kitob (settlement) qilinishi kerak.
Shuning uchun @Dusk_Foundation Trade men uchun yanada qiziqroq bo‘ldi.
U faqat tokenizatsiyalangan aktivlarni oddiy ro‘yxatga kiritish atrofida qurilmagan. Jarayon (workflow) investorni on-bord qilish, hamyonni ulash, nazorat ostidagi transferlar, to‘lovni muvofiqlashtirish va settlementni o‘z ichiga oladi.
Demak, tokenizatsiyaning real qiymati shunchaki aktivni tokenga aylantirishda emasdir. Balki, o‘sha aktiv atrofidagi bo‘linib ketgan jarayon bir butun, izchil workflowga aylana olishi-masidir.
Agar bu muvofiqlashtirish bo‘linib qolaversa, tokenizatsiya aslida qancha o‘zgarish kiritadi?
#dusk $DUSK $BTC $BNB
@Dusk #dusk
Tokenizatsiyalangan moliyani qanchalik ko‘p ko‘rsam, aktivni on-cheinga qo‘yish ishining osonroq qismi ekanini shunchalik ko‘proq anglayman.
Qiyinroq qismi esa uning atrofida sodir bo‘ladigan hamma narsa.
Investorni hali ham on-bord qilish kerak. Uning muvofiqligi tekshirilishi kerak bo‘lishi mumkin. Tranzaksiyalarda cheklovlar bo‘lishi mumkin. To‘lov qismi aktiv qismiga mos kelishi kerak. Va oxir-oqibat, hammasi to‘g‘ri tarzda hisob-kitob (settlement) qilinishi kerak.
Shuning uchun @Dusk Trade men uchun yanada qiziqroq bo‘ldi.
U faqat tokenizatsiyalangan aktivlarni oddiy ro‘yxatga kiritish atrofida qurilmagan. Jarayon (workflow) investorni on-bord qilish, hamyonni ulash, nazorat ostidagi transferlar, to‘lovni muvofiqlashtirish va settlementni o‘z ichiga oladi.
Demak, tokenizatsiyaning real qiymati shunchaki aktivni tokenga aylantirishda emasdir. Balki, o‘sha aktiv atrofidagi bo‘linib ketgan jarayon bir butun, izchil workflowga aylana olishi-masidir.
Agar bu muvofiqlashtirish bo‘linib qolaversa, tokenizatsiya aslida qancha o‘zgarish kiritadi?
#dusk $DUSK $BTC $BNB
Tokenizatsiyalangan moliyani qanchalik ko‘p ko‘rsam, aktivni on-cheinga qo‘yish ishining osonroq qismi ekanini shunchalik ko‘proq anglayman.
Qiyinroq qismi esa uning atrofida sodir bo‘ladigan hamma narsa.
Investorni hali ham on-bord qilish kerak. Uning muvofiqligi tekshirilishi kerak bo‘lishi mumkin. Tranzaksiyalarda cheklovlar bo‘lishi mumkin. To‘lov qismi aktiv qismiga mos kelishi kerak. Va oxir-oqibat, hammasi to‘g‘ri tarzda hisob-kitob (settlement) qilinishi kerak.
Shuning uchun @Dusk Trade men uchun yanada qiziqroq bo‘ldi.
U faqat tokenizatsiyalangan aktivlarni oddiy ro‘yxatga kiritish atrofida qurilmagan. Jarayon (workflow) investorni on-bord qilish, hamyonni ulash, nazorat ostidagi transferlar, to‘lovni muvofiqlashtirish va settlementni o‘z ichiga oladi.
Demak, tokenizatsiyaning real qiymati shunchaki aktivni tokenga aylantirishda emasdir. Balki, o‘sha aktiv atrofidagi bo‘linib ketgan jarayon bir butun, izchil workflowga aylana olishi-masidir.
Agar bu muvofiqlashtirish bo‘linib qolaversa, tokenizatsiya aslida qancha o‘zgarish kiritadi?
#dusk $DUSK $BTC $BNB
23
14
285
·
--
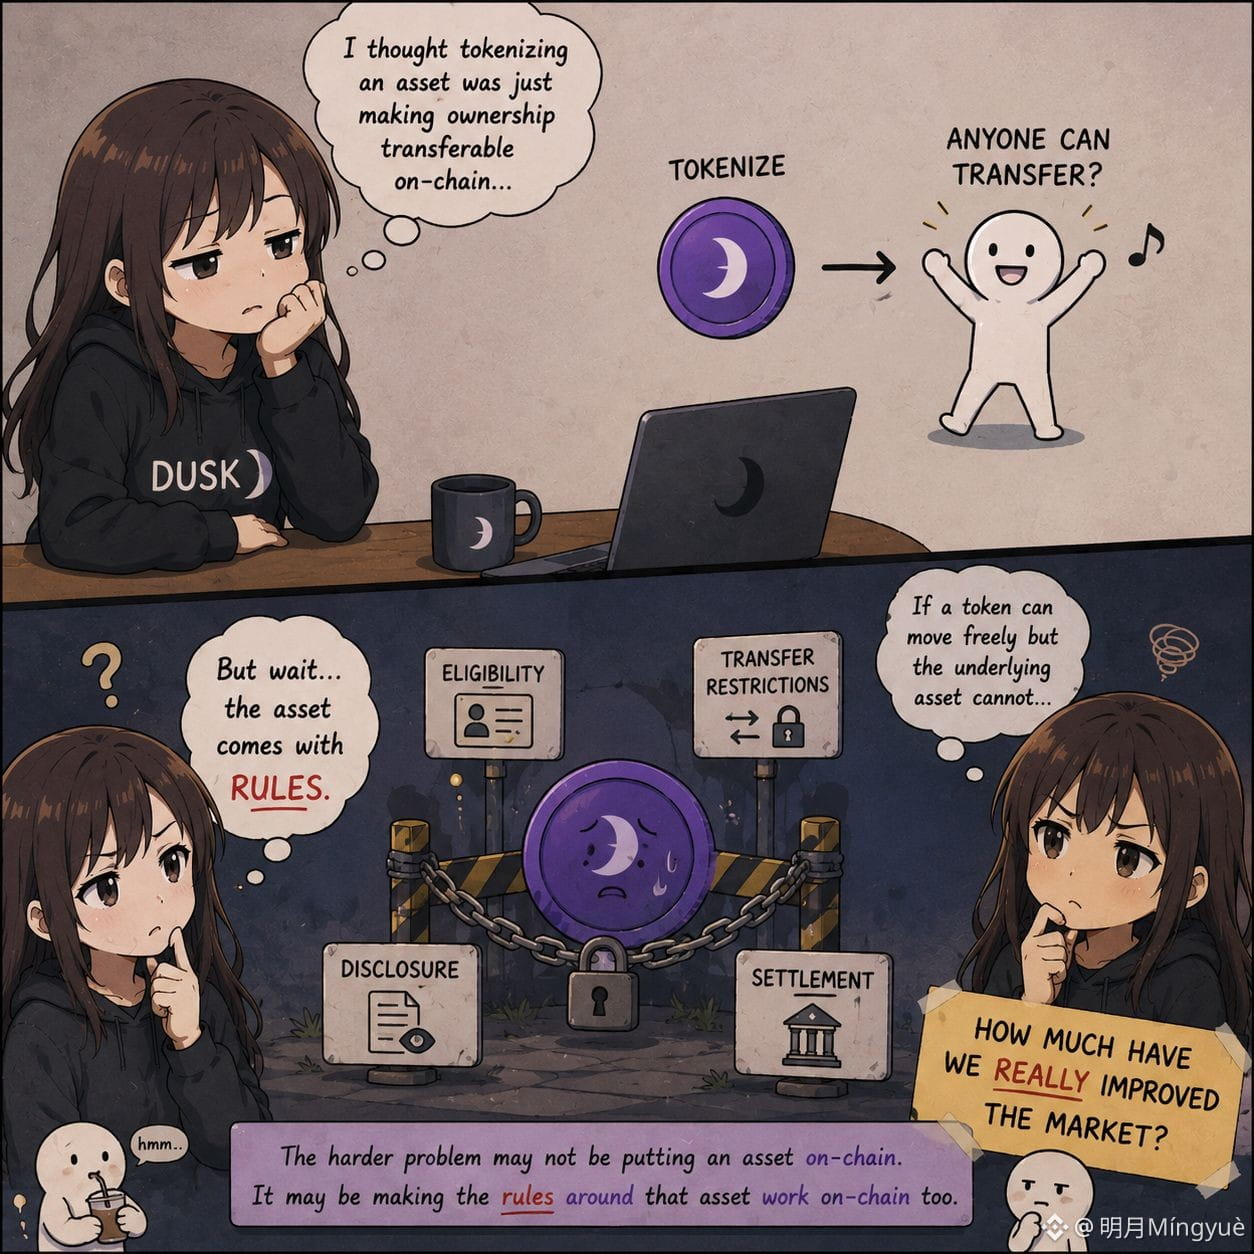
Men aktivni tokenizatsiya qilish asosan on-chain orqali egalikni o‘tkazib berishni osonlashtirish haqida deb o‘ylardim. Ammo bu taxmin aktivning o‘zi bilan birga qoidalar ham kelganda barbod bo‘la boshlaydi.
Regulyatsiya qilingan qimmatli qog‘ozni har kim sotib olishi, ushlab turishi yoki o‘tkaza olishi kerak bo‘lmasligi mumkin. Yaroqlilik (eligibility), o‘tkazish cheklovlari, oshkor qilish (disclosure) va hisob-kitob (settlement)larning barchasi muhim bo‘lishi mumkin.
Dusk haqida men aynan shuni qiziqarli deb bilaman.
Token butun mahsulot sifatida qaralmaydi. U atrofidagi ish jarayoni kirish nazorati, investorning yaroqliligi, boshqariladigan o‘tkazishlar va hisob-kitobni muvofiqlashtirishni o‘z ichiga olishi mumkin. Bu menga tokenizatsiya qilingan moliyadagi yanada murakkab muammo, aktivni on-chain’ga joylash masalasi bo‘lmasligi mumkinligini ko‘rsatadi. Balki o‘sha aktiv atrofidagi qoidalarni ham on-chain’da ishlashga moslashtirish kerak bo‘lsa kerak.
Va bu men uchun savol tug‘diradi:
Agar token erkin harakatlana olsa-yu, lekin asosiy aktiv harakatlana olmasa, bozorni haqiqatan qanchalik yaxshilagan bo‘lamiz?
#Dusk $DUSK @Dusk_Foundation
Men aktivni tokenizatsiya qilish asosan on-chain orqali egalikni o‘tkazib berishni osonlashtirish haqida deb o‘ylardim. Ammo bu taxmin aktivning o‘zi bilan birga qoidalar ham kelganda barbod bo‘la boshlaydi.
Regulyatsiya qilingan qimmatli qog‘ozni har kim sotib olishi, ushlab turishi yoki o‘tkaza olishi kerak bo‘lmasligi mumkin. Yaroqlilik (eligibility), o‘tkazish cheklovlari, oshkor qilish (disclosure) va hisob-kitob (settlement)larning barchasi muhim bo‘lishi mumkin.
Dusk haqida men aynan shuni qiziqarli deb bilaman.
Token butun mahsulot sifatida qaralmaydi. U atrofidagi ish jarayoni kirish nazorati, investorning yaroqliligi, boshqariladigan o‘tkazishlar va hisob-kitobni muvofiqlashtirishni o‘z ichiga olishi mumkin. Bu menga tokenizatsiya qilingan moliyadagi yanada murakkab muammo, aktivni on-chain’ga joylash masalasi bo‘lmasligi mumkinligini ko‘rsatadi. Balki o‘sha aktiv atrofidagi qoidalarni ham on-chain’da ishlashga moslashtirish kerak bo‘lsa kerak.
Va bu men uchun savol tug‘diradi:
Agar token erkin harakatlana olsa-yu, lekin asosiy aktiv harakatlana olmasa, bozorni haqiqatan qanchalik yaxshilagan bo‘lamiz?
#Dusk $DUSK @Dusk
Regulyatsiya qilingan qimmatli qog‘ozni har kim sotib olishi, ushlab turishi yoki o‘tkaza olishi kerak bo‘lmasligi mumkin. Yaroqlilik (eligibility), o‘tkazish cheklovlari, oshkor qilish (disclosure) va hisob-kitob (settlement)larning barchasi muhim bo‘lishi mumkin.
Dusk haqida men aynan shuni qiziqarli deb bilaman.
Token butun mahsulot sifatida qaralmaydi. U atrofidagi ish jarayoni kirish nazorati, investorning yaroqliligi, boshqariladigan o‘tkazishlar va hisob-kitobni muvofiqlashtirishni o‘z ichiga olishi mumkin. Bu menga tokenizatsiya qilingan moliyadagi yanada murakkab muammo, aktivni on-chain’ga joylash masalasi bo‘lmasligi mumkinligini ko‘rsatadi. Balki o‘sha aktiv atrofidagi qoidalarni ham on-chain’da ishlashga moslashtirish kerak bo‘lsa kerak.
Va bu men uchun savol tug‘diradi:
Agar token erkin harakatlana olsa-yu, lekin asosiy aktiv harakatlana olmasa, bozorni haqiqatan qanchalik yaxshilagan bo‘lamiz?
#Dusk $DUSK @Dusk
31
11
223
·
--
Onlayn moliyaviy bozorlarni ko‘proq ko‘rganim sari, shaffoflik va ko‘rinuvchanlik bir narsa emasligini tobora ko‘proq tushunaman.
Boshqariladigan (regulyatsiya qilingan) bozor moslik va muvofiqlik kabi narsalarni tekshirishi kerak, lekin bu barcha tafsilotlar ommaga oshkor qilinishi kerak degani emas.
Dusk’ning selektiv oshkor qilish (selective disclosure) yondashuvida men aynan shuni qiziqarli deb bilaman.
Gap shunchaki ma’lumotni yashirishda emas. Nimalarni isbotlash kerak bo‘lsa, o‘sha narsani isbotlash, jamoatga taqdim etilishi shart bo‘lmagan ma’lumotlarni esa xususiy saqlab qolish haqida.
Oddiy kripto tranzaksiyalarida bu farq unchalik muhim bo‘lib ko‘rinmasligi mumkin.
Regulyatsiyalangan moliyaviy aktivlar uchun esa, bu onlayn (on-chain) bozorlarni aslida ishlay oladigan qiladigan omillardan biri bo‘lishi ehtimol.
Ehtimol, maqsad maksimal shaffoflik bo‘lmasligi kerak.
Ehtimol, faqat zarur ma’lumotlar oshkor etiladigan maksimal tekshirib bo‘linuvchanlik (verifiability) bo‘lishi kerak.
#dusk $DUSK @Dusk_Foundation
Onlayn moliyaviy bozorlarni ko‘proq ko‘rganim sari, shaffoflik va ko‘rinuvchanlik bir narsa emasligini tobora ko‘proq tushunaman.
Boshqariladigan (regulyatsiya qilingan) bozor moslik va muvofiqlik kabi narsalarni tekshirishi kerak, lekin bu barcha tafsilotlar ommaga oshkor qilinishi kerak degani emas.
Dusk’ning selektiv oshkor qilish (selective disclosure) yondashuvida men aynan shuni qiziqarli deb bilaman.
Gap shunchaki ma’lumotni yashirishda emas. Nimalarni isbotlash kerak bo‘lsa, o‘sha narsani isbotlash, jamoatga taqdim etilishi shart bo‘lmagan ma’lumotlarni esa xususiy saqlab qolish haqida.
Oddiy kripto tranzaksiyalarida bu farq unchalik muhim bo‘lib ko‘rinmasligi mumkin.
Regulyatsiyalangan moliyaviy aktivlar uchun esa, bu onlayn (on-chain) bozorlarni aslida ishlay oladigan qiladigan omillardan biri bo‘lishi ehtimol.
Ehtimol, maqsad maksimal shaffoflik bo‘lmasligi kerak.
Ehtimol, faqat zarur ma’lumotlar oshkor etiladigan maksimal tekshirib bo‘linuvchanlik (verifiability) bo‘lishi kerak.
#dusk $DUSK @Dusk
Boshqariladigan (regulyatsiya qilingan) bozor moslik va muvofiqlik kabi narsalarni tekshirishi kerak, lekin bu barcha tafsilotlar ommaga oshkor qilinishi kerak degani emas.
Dusk’ning selektiv oshkor qilish (selective disclosure) yondashuvida men aynan shuni qiziqarli deb bilaman.
Gap shunchaki ma’lumotni yashirishda emas. Nimalarni isbotlash kerak bo‘lsa, o‘sha narsani isbotlash, jamoatga taqdim etilishi shart bo‘lmagan ma’lumotlarni esa xususiy saqlab qolish haqida.
Oddiy kripto tranzaksiyalarida bu farq unchalik muhim bo‘lib ko‘rinmasligi mumkin.
Regulyatsiyalangan moliyaviy aktivlar uchun esa, bu onlayn (on-chain) bozorlarni aslida ishlay oladigan qiladigan omillardan biri bo‘lishi ehtimol.
Ehtimol, maqsad maksimal shaffoflik bo‘lmasligi kerak.
Ehtimol, faqat zarur ma’lumotlar oshkor etiladigan maksimal tekshirib bo‘linuvchanlik (verifiability) bo‘lishi kerak.
#dusk $DUSK @Dusk
1
2
141
·
--
Men ilgari belgilangan foiz stavkali (fixed-rate) kreditlashni asosan kutish o‘yini deb o‘ylardim.
Siz kredit berasiz, shartlarni belgilab olasiz va yetuklik (maturity) kelishini kutasiz.
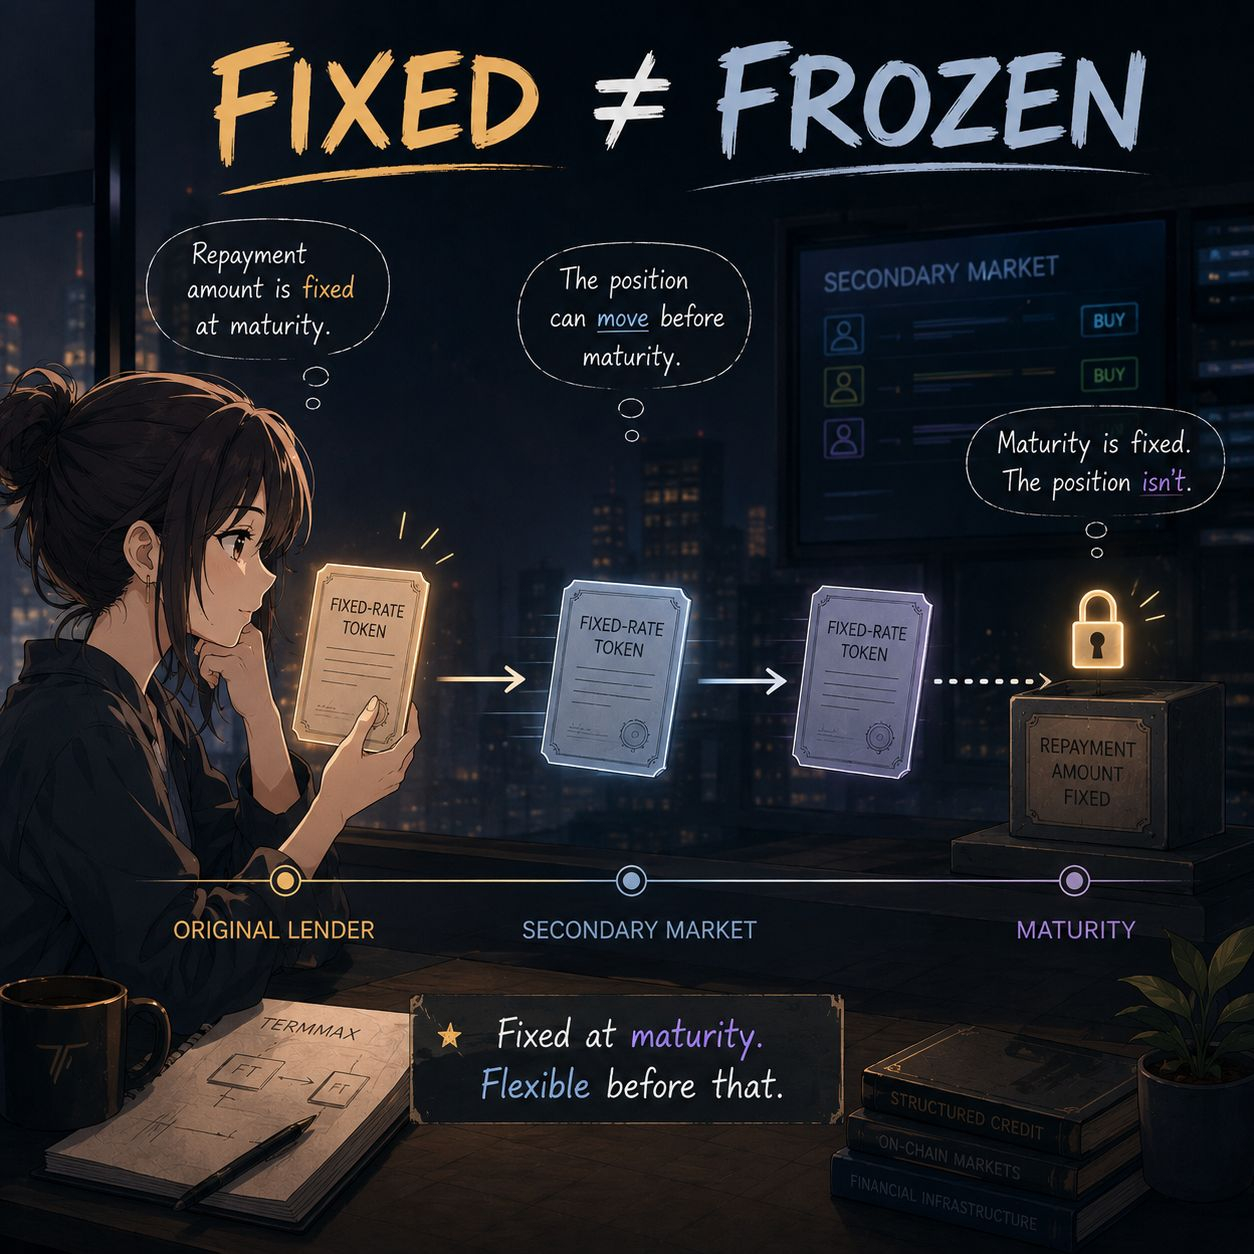
Keyin men TermMax haqida bir narsani uchratdim va uni boshqacha ko‘rishga majbur bo‘ldim: uning Fixed-Rate Token (FT) va’d yetuklikka qadar sotilishi mumkin. Bu soddagina eshitiladi, lekin menimcha, uning ortida yanada katta g‘oya bor.
Yetuklik paytida to‘lov (repayment) miqdori belgilangan bo‘lishi mumkin, ammo pozitsiyaning o‘zi, albatta, o‘sha paytgacha original kreditor bilan qolishi shart emas. Demak, belgilangan muddatli kredit avtomatik ravishda butunlay qotib qolgan (kompleks) pozitsiyani anglatmaydi.
Siz yetuklikka nisbatan talabni (claim) ushlab turishingiz mumkin, lekin yetuklik sanasidan oldin ham o‘sha talab uchun bozor bo‘lishi mumkin. Bu menga belgilangan foizli kreditlashdagi “belgilangan (fixed)” degani aslida nimani anglatishini qayta o‘ylashga majbur qildi.
Ehtimol, qiziqarli qismi faqat qaytimni (return) oldindan aytib berish emas. Asosiysi — kredit pozitsiyasining o‘zi, asl muddat tuzilmasi saqlangan holda, ko‘chirilishi (transferable) mumkin bo‘lishidadir.
Agar to‘lov belgilangan bo‘lsa-yu, pozitsiya yetuklikka qadar savdo qilinsa, unda aniq nimasi belgilangan?
@termmax #TermMax
Men ilgari belgilangan foiz stavkali (fixed-rate) kreditlashni asosan kutish o‘yini deb o‘ylardim.
Siz kredit berasiz, shartlarni belgilab olasiz va yetuklik (maturity) kelishini kutasiz.
Keyin men TermMax haqida bir narsani uchratdim va uni boshqacha ko‘rishga majbur bo‘ldim: uning Fixed-Rate Token (FT) va’d yetuklikka qadar sotilishi mumkin. Bu soddagina eshitiladi, lekin menimcha, uning ortida yanada katta g‘oya bor.
Yetuklik paytida to‘lov (repayment) miqdori belgilangan bo‘lishi mumkin, ammo pozitsiyaning o‘zi, albatta, o‘sha paytgacha original kreditor bilan qolishi shart emas. Demak, belgilangan muddatli kredit avtomatik ravishda butunlay qotib qolgan (kompleks) pozitsiyani anglatmaydi.
Siz yetuklikka nisbatan talabni (claim) ushlab turishingiz mumkin, lekin yetuklik sanasidan oldin ham o‘sha talab uchun bozor bo‘lishi mumkin. Bu menga belgilangan foizli kreditlashdagi “belgilangan (fixed)” degani aslida nimani anglatishini qayta o‘ylashga majbur qildi.
Ehtimol, qiziqarli qismi faqat qaytimni (return) oldindan aytib berish emas. Asosiysi — kredit pozitsiyasining o‘zi, asl muddat tuzilmasi saqlangan holda, ko‘chirilishi (transferable) mumkin bo‘lishidadir.
Agar to‘lov belgilangan bo‘lsa-yu, pozitsiya yetuklikka qadar savdo qilinsa, unda aniq nimasi belgilangan?
@TermMax #TermMax
Siz kredit berasiz, shartlarni belgilab olasiz va yetuklik (maturity) kelishini kutasiz.
Keyin men TermMax haqida bir narsani uchratdim va uni boshqacha ko‘rishga majbur bo‘ldim: uning Fixed-Rate Token (FT) va’d yetuklikka qadar sotilishi mumkin. Bu soddagina eshitiladi, lekin menimcha, uning ortida yanada katta g‘oya bor.
Yetuklik paytida to‘lov (repayment) miqdori belgilangan bo‘lishi mumkin, ammo pozitsiyaning o‘zi, albatta, o‘sha paytgacha original kreditor bilan qolishi shart emas. Demak, belgilangan muddatli kredit avtomatik ravishda butunlay qotib qolgan (kompleks) pozitsiyani anglatmaydi.
Siz yetuklikka nisbatan talabni (claim) ushlab turishingiz mumkin, lekin yetuklik sanasidan oldin ham o‘sha talab uchun bozor bo‘lishi mumkin. Bu menga belgilangan foizli kreditlashdagi “belgilangan (fixed)” degani aslida nimani anglatishini qayta o‘ylashga majbur qildi.
Ehtimol, qiziqarli qismi faqat qaytimni (return) oldindan aytib berish emas. Asosiysi — kredit pozitsiyasining o‘zi, asl muddat tuzilmasi saqlangan holda, ko‘chirilishi (transferable) mumkin bo‘lishidadir.
Agar to‘lov belgilangan bo‘lsa-yu, pozitsiya yetuklikka qadar savdo qilinsa, unda aniq nimasi belgilangan?
@TermMax #TermMax
29
11
188
·
--
Onchayn moliya bilan bog‘liq o‘zim doim o‘ylaydigan bir narsa shuki, “programmalashtiriladigan” degani har doim ham to‘liq ochiq bo‘lishi shart emas. Tartibga solingan aktivlar bilan bog‘liq holda ularni kim ushlab turishi, kimga o‘tkazishi va aslida qanday ma’lumotlar ko‘rinishi kerakligi bo‘yicha qoidalar mavjud. Bu esa qiziqarli muammo tug‘diradi: moliyaviy aktivlarni o‘sha qoidalarga rioya qilgan holda qanday qilib programmalashtirilgan tarzda saqlab qolish mumkin?
Dusk aynan shu joyda e’tiborimni tortdi.
Uning infratuzilmasi tartibga solingan aktivlar uchun kirish nazorati va o‘tkazish cheklovlarini o‘z ichiga oladi, Citadel esa identifikatsiya va selektiv oshkor qilishni qo‘llab-quvvatlaydi. Shunday qilib, muvofiqlikni zanjirdan tashqarida sodir bo‘ladigan narsa sifatida ko‘rish o‘rniga, bu talablarni aktivning o‘z workflow’ining bir qismiga aylantirish mumkin.
Men buni “RWAlar onchaynga kelayapti” deb shunchaki aytishdan ko‘ra ancha qiziqarliroq deb bilaman.
Chunki asosiy qiyinchilik faqat aktivni programmalashtirishda emas.
Gap aktiv bilan birga keladigan qoidalar doirasida uni foydalanuvchan qilishda.
Va menimcha, Dusk bilan kuzatish kerak bo‘lgan eng qiziqarli narsalardan biri: moliyaviy aktivlar atrofidagi nazoratlarga o‘sha nazoratlar xuddi shu onchayn tizimining bir qismiga aylanishi bilan, baribir programmalashtirilgan bo‘lib qoladimi?
#dusk $DUSK @Dusk_Foundation
Onchayn moliya bilan bog‘liq o‘zim doim o‘ylaydigan bir narsa shuki, “programmalashtiriladigan” degani har doim ham to‘liq ochiq bo‘lishi shart emas. Tartibga solingan aktivlar bilan bog‘liq holda ularni kim ushlab turishi, kimga o‘tkazishi va aslida qanday ma’lumotlar ko‘rinishi kerakligi bo‘yicha qoidalar mavjud. Bu esa qiziqarli muammo tug‘diradi: moliyaviy aktivlarni o‘sha qoidalarga rioya qilgan holda qanday qilib programmalashtirilgan tarzda saqlab qolish mumkin?
Dusk aynan shu joyda e’tiborimni tortdi.
Uning infratuzilmasi tartibga solingan aktivlar uchun kirish nazorati va o‘tkazish cheklovlarini o‘z ichiga oladi, Citadel esa identifikatsiya va selektiv oshkor qilishni qo‘llab-quvvatlaydi. Shunday qilib, muvofiqlikni zanjirdan tashqarida sodir bo‘ladigan narsa sifatida ko‘rish o‘rniga, bu talablarni aktivning o‘z workflow’ining bir qismiga aylantirish mumkin.
Men buni “RWAlar onchaynga kelayapti” deb shunchaki aytishdan ko‘ra ancha qiziqarliroq deb bilaman.
Chunki asosiy qiyinchilik faqat aktivni programmalashtirishda emas.
Gap aktiv bilan birga keladigan qoidalar doirasida uni foydalanuvchan qilishda.
Va menimcha, Dusk bilan kuzatish kerak bo‘lgan eng qiziqarli narsalardan biri: moliyaviy aktivlar atrofidagi nazoratlarga o‘sha nazoratlar xuddi shu onchayn tizimining bir qismiga aylanishi bilan, baribir programmalashtirilgan bo‘lib qoladimi?
#dusk $DUSK @Dusk
Dusk aynan shu joyda e’tiborimni tortdi.
Uning infratuzilmasi tartibga solingan aktivlar uchun kirish nazorati va o‘tkazish cheklovlarini o‘z ichiga oladi, Citadel esa identifikatsiya va selektiv oshkor qilishni qo‘llab-quvvatlaydi. Shunday qilib, muvofiqlikni zanjirdan tashqarida sodir bo‘ladigan narsa sifatida ko‘rish o‘rniga, bu talablarni aktivning o‘z workflow’ining bir qismiga aylantirish mumkin.
Men buni “RWAlar onchaynga kelayapti” deb shunchaki aytishdan ko‘ra ancha qiziqarliroq deb bilaman.
Chunki asosiy qiyinchilik faqat aktivni programmalashtirishda emas.
Gap aktiv bilan birga keladigan qoidalar doirasida uni foydalanuvchan qilishda.
Va menimcha, Dusk bilan kuzatish kerak bo‘lgan eng qiziqarli narsalardan biri: moliyaviy aktivlar atrofidagi nazoratlarga o‘sha nazoratlar xuddi shu onchayn tizimining bir qismiga aylanishi bilan, baribir programmalashtirilgan bo‘lib qoladimi?
#dusk $DUSK @Dusk
2
155
·
--
@termmax ’ning garov modeli ustida kuzatayotganimda e’tibor bergan narsa: qarz olishingiz mumkin bo‘lgan miqdor va tugatish (liquidation) boshlanadigan nuqta bir-biriga teng emas.
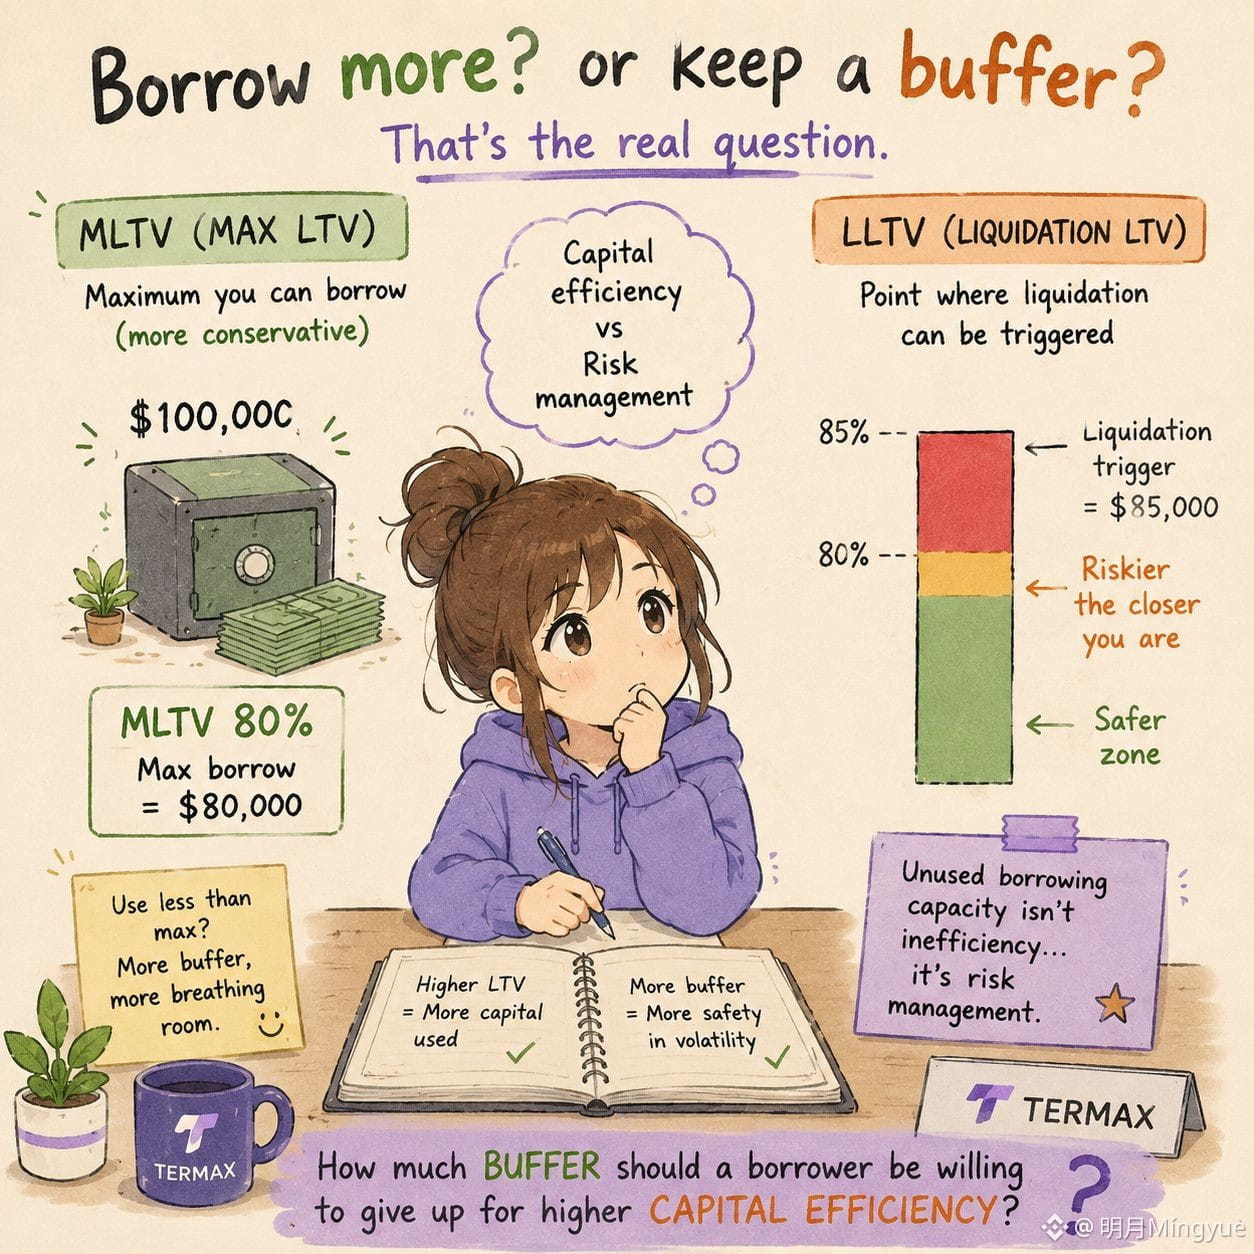
Aytaylik, mening 100 ming $lik garovim bor. Dastlabki fikrim, ehtimol, limitga iloji boricha yaqin qarz olish bo‘lardi. Lekin bu garov narxi menga qarshi harakat qilsa, xatarga “joy”ni ham kamaytirib qo‘yadi.
TermMax bu ikki nuqtani MLTV va LLTV bilan ajratadi. MLTV — qarz olishning ko‘proq ehtiyotkor (konservativ) limiti, LLTV esa tugatish (liquidation) qo‘zg‘atilishi mumkin bo‘lgan nuqta. Menga qiziq tuyulgan narsa — ularning orasidagi bo‘shliq.
Bu bo‘shliq aslida bufer (zaxira). Men garovim texnik jihatdan ruxsat bersa ham, qarz olish imkoniyatining har bir dollarini ishlatmayapman. Va bu meni “kapital samaradorligi” haqida boshqacha o‘ylashga majbur qildi.
Biz odatda yuqoriroq LTVni yaxshiroq deb hisoblaymiz, chunki ko‘proq kapital ishga tushiriladi.
Lekin o‘sha qo‘shimcha imkoniyatdan foydalanish pozitsiyani tugatish ehtimoliga juda yaqinlashtirsa, bu haqiqatan ham ko‘proq samaralimi?
Ehtimol, foydalanilmay qolgan qarz olish imkoniyati samarasizlik emasdir. Bu — risklarni boshqarish (risk management) bo‘lishi mumkin.
Yuqori kapital samaradorlik uchun qarz oluvchi real ravishda qancha buferdan voz kechishga tayyor bo‘lishi kerak?
#TermMax @termmax
@TermMax ’ning garov modeli ustida kuzatayotganimda e’tibor bergan narsa: qarz olishingiz mumkin bo‘lgan miqdor va tugatish (liquidation) boshlanadigan nuqta bir-biriga teng emas.
Aytaylik, mening 100 ming $lik garovim bor. Dastlabki fikrim, ehtimol, limitga iloji boricha yaqin qarz olish bo‘lardi. Lekin bu garov narxi menga qarshi harakat qilsa, xatarga “joy”ni ham kamaytirib qo‘yadi.
TermMax bu ikki nuqtani MLTV va LLTV bilan ajratadi. MLTV — qarz olishning ko‘proq ehtiyotkor (konservativ) limiti, LLTV esa tugatish (liquidation) qo‘zg‘atilishi mumkin bo‘lgan nuqta. Menga qiziq tuyulgan narsa — ularning orasidagi bo‘shliq.
Bu bo‘shliq aslida bufer (zaxira). Men garovim texnik jihatdan ruxsat bersa ham, qarz olish imkoniyatining har bir dollarini ishlatmayapman. Va bu meni “kapital samaradorligi” haqida boshqacha o‘ylashga majbur qildi.
Biz odatda yuqoriroq LTVni yaxshiroq deb hisoblaymiz, chunki ko‘proq kapital ishga tushiriladi.
Lekin o‘sha qo‘shimcha imkoniyatdan foydalanish pozitsiyani tugatish ehtimoliga juda yaqinlashtirsa, bu haqiqatan ham ko‘proq samaralimi?
Ehtimol, foydalanilmay qolgan qarz olish imkoniyati samarasizlik emasdir. Bu — risklarni boshqarish (risk management) bo‘lishi mumkin.
Yuqori kapital samaradorlik uchun qarz oluvchi real ravishda qancha buferdan voz kechishga tayyor bo‘lishi kerak?
#TermMax @TermMax
Aytaylik, mening 100 ming $lik garovim bor. Dastlabki fikrim, ehtimol, limitga iloji boricha yaqin qarz olish bo‘lardi. Lekin bu garov narxi menga qarshi harakat qilsa, xatarga “joy”ni ham kamaytirib qo‘yadi.
TermMax bu ikki nuqtani MLTV va LLTV bilan ajratadi. MLTV — qarz olishning ko‘proq ehtiyotkor (konservativ) limiti, LLTV esa tugatish (liquidation) qo‘zg‘atilishi mumkin bo‘lgan nuqta. Menga qiziq tuyulgan narsa — ularning orasidagi bo‘shliq.
Bu bo‘shliq aslida bufer (zaxira). Men garovim texnik jihatdan ruxsat bersa ham, qarz olish imkoniyatining har bir dollarini ishlatmayapman. Va bu meni “kapital samaradorligi” haqida boshqacha o‘ylashga majbur qildi.
Biz odatda yuqoriroq LTVni yaxshiroq deb hisoblaymiz, chunki ko‘proq kapital ishga tushiriladi.
Lekin o‘sha qo‘shimcha imkoniyatdan foydalanish pozitsiyani tugatish ehtimoliga juda yaqinlashtirsa, bu haqiqatan ham ko‘proq samaralimi?
Ehtimol, foydalanilmay qolgan qarz olish imkoniyati samarasizlik emasdir. Bu — risklarni boshqarish (risk management) bo‘lishi mumkin.
Yuqori kapital samaradorlik uchun qarz oluvchi real ravishda qancha buferdan voz kechishga tayyor bo‘lishi kerak?
#TermMax @TermMax
15
10
178
·
--
@termmax ning Range Orders (oraliq buyurtmalari)ga qanchalik ko‘proq qarasam, yagona kreditlash stavkasi g‘oyasini shunchalik ko‘proq shubha ostiga olaman.
Aytaylik, men 8% stavkada 100 ming $ kredit berishga tayyorman.
Unda men keyingi 900 ming $ likvidligimni ham xuddi shu 8% bo‘yicha baholaydimi?
Ehtimol, yo‘q.
Mening kapitalim qanchalik ko‘p jalb etilsa, shunchalik ko‘proq konsentratsiya (jamlanish), likvidlik va bu kapital yana nimaga xizmat qilishi mumkinligi haqida o‘ylashim kerak bo‘ladi. Shuning uchun men uchun Range Order’dagi qiziqarli jihat faqat stavkani tanlay olish emas.
Muhimi shundaki, likvidligimning ko‘proq qismi olinayotgan sari mening stavkam o‘zgarishi mumkin.
Bu kapital aslida qanday baholanayotganiga yaqinroq ko‘rinadi.
Dastlabki 100 ming $ nisbatan arzonroq bo‘lishi mumkin. Agar bozor yana 400 ming $ istasa, ehtimol mening talab qilinadigan daromadim (return) yuqoriroqga ko‘tariladi. Buni ifodalash uchun beshta alohida buyurtma qo‘yish o‘rniga, egri chiziq (curve)ning o‘zi buni olib yurishi mumkin.
Lekin bu yerda yana bir murosaga kelish (trade-off) ham bor.
Yanada ifodaliroq (ekspressiv) buyurtma likvidlik provayderiga ko‘proq nazorat beradi, ammo bu buyurtma egri chiziq qayerda turishi kerakligini hal qilish mas’uliyatini ham oshiradi.
Va bu meni o‘ylantiradi:
Biz likvidligi bitta bahoga ega bo‘lgan bozorlar tomonida harakat qilyaptimi, yoki likvidlikning o‘zi ham baholash strategiyasiga ega bo‘la oladigan bozorlar tomonidamiz?
Bu faqat yana bitta buyurtma turini qo‘shishdan ham kattaroq o‘zgarishga o‘xshaydi.
#termmax @termmax
@TermMax ning Range Orders (oraliq buyurtmalari)ga qanchalik ko‘proq qarasam, yagona kreditlash stavkasi g‘oyasini shunchalik ko‘proq shubha ostiga olaman.
Aytaylik, men 8% stavkada 100 ming $ kredit berishga tayyorman.
Unda men keyingi 900 ming $ likvidligimni ham xuddi shu 8% bo‘yicha baholaydimi?
Ehtimol, yo‘q.
Mening kapitalim qanchalik ko‘p jalb etilsa, shunchalik ko‘proq konsentratsiya (jamlanish), likvidlik va bu kapital yana nimaga xizmat qilishi mumkinligi haqida o‘ylashim kerak bo‘ladi. Shuning uchun men uchun Range Order’dagi qiziqarli jihat faqat stavkani tanlay olish emas.
Muhimi shundaki, likvidligimning ko‘proq qismi olinayotgan sari mening stavkam o‘zgarishi mumkin.
Bu kapital aslida qanday baholanayotganiga yaqinroq ko‘rinadi.
Dastlabki 100 ming $ nisbatan arzonroq bo‘lishi mumkin. Agar bozor yana 400 ming $ istasa, ehtimol mening talab qilinadigan daromadim (return) yuqoriroqga ko‘tariladi. Buni ifodalash uchun beshta alohida buyurtma qo‘yish o‘rniga, egri chiziq (curve)ning o‘zi buni olib yurishi mumkin.
Lekin bu yerda yana bir murosaga kelish (trade-off) ham bor.
Yanada ifodaliroq (ekspressiv) buyurtma likvidlik provayderiga ko‘proq nazorat beradi, ammo bu buyurtma egri chiziq qayerda turishi kerakligini hal qilish mas’uliyatini ham oshiradi.
Va bu meni o‘ylantiradi:
Biz likvidligi bitta bahoga ega bo‘lgan bozorlar tomonida harakat qilyaptimi, yoki likvidlikning o‘zi ham baholash strategiyasiga ega bo‘la oladigan bozorlar tomonidamiz?
Bu faqat yana bitta buyurtma turini qo‘shishdan ham kattaroq o‘zgarishga o‘xshaydi.
#termmax @TermMax
Aytaylik, men 8% stavkada 100 ming $ kredit berishga tayyorman.
Unda men keyingi 900 ming $ likvidligimni ham xuddi shu 8% bo‘yicha baholaydimi?
Ehtimol, yo‘q.
Mening kapitalim qanchalik ko‘p jalb etilsa, shunchalik ko‘proq konsentratsiya (jamlanish), likvidlik va bu kapital yana nimaga xizmat qilishi mumkinligi haqida o‘ylashim kerak bo‘ladi. Shuning uchun men uchun Range Order’dagi qiziqarli jihat faqat stavkani tanlay olish emas.
Muhimi shundaki, likvidligimning ko‘proq qismi olinayotgan sari mening stavkam o‘zgarishi mumkin.
Bu kapital aslida qanday baholanayotganiga yaqinroq ko‘rinadi.
Dastlabki 100 ming $ nisbatan arzonroq bo‘lishi mumkin. Agar bozor yana 400 ming $ istasa, ehtimol mening talab qilinadigan daromadim (return) yuqoriroqga ko‘tariladi. Buni ifodalash uchun beshta alohida buyurtma qo‘yish o‘rniga, egri chiziq (curve)ning o‘zi buni olib yurishi mumkin.
Lekin bu yerda yana bir murosaga kelish (trade-off) ham bor.
Yanada ifodaliroq (ekspressiv) buyurtma likvidlik provayderiga ko‘proq nazorat beradi, ammo bu buyurtma egri chiziq qayerda turishi kerakligini hal qilish mas’uliyatini ham oshiradi.
Va bu meni o‘ylantiradi:
Biz likvidligi bitta bahoga ega bo‘lgan bozorlar tomonida harakat qilyaptimi, yoki likvidlikning o‘zi ham baholash strategiyasiga ega bo‘la oladigan bozorlar tomonidamiz?
Bu faqat yana bitta buyurtma turini qo‘shishdan ham kattaroq o‘zgarishga o‘xshaydi.
#termmax @TermMax
2
59
·
--
30K savdo $DUSK 231.4 USDT
Duskni qanchalik chuqurroq ko‘rsam, aktivni tokenizatsiya qilish, ehtimol, aslida eng oson qismi ekan deb o‘ylay boshladim.
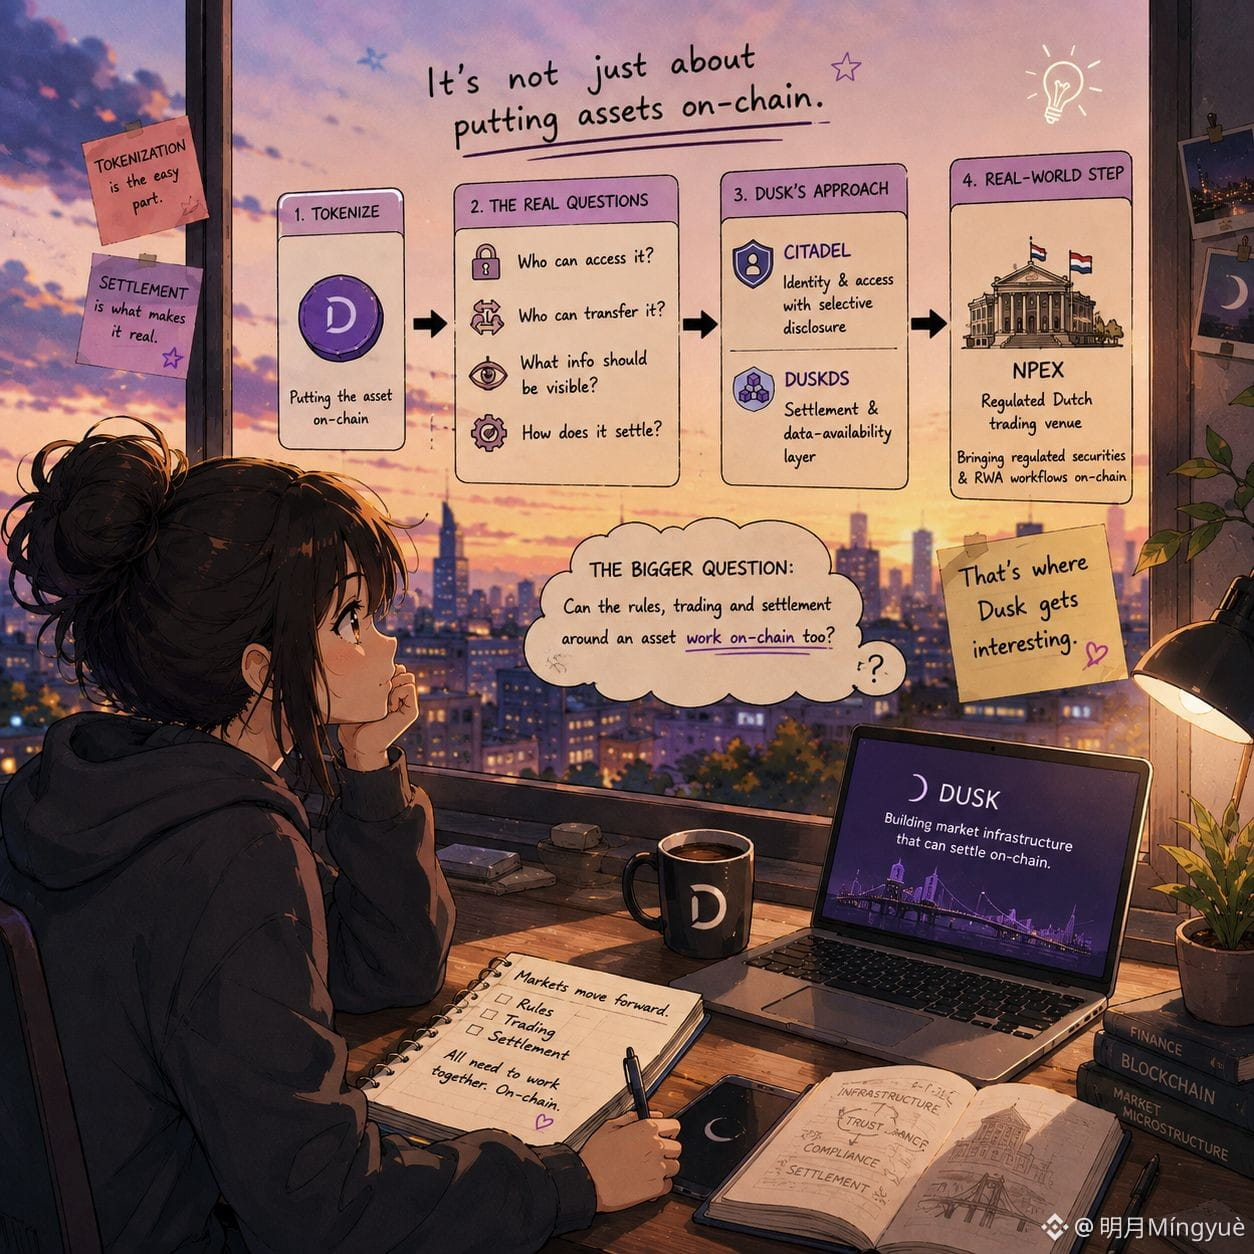
Aktivni on-chain’ga joylash ajoyib tuyuladi, lekin keyin eng asosiy savollar boshlanadi. Kim unga kirishi mumkin? Kim uni o‘tkaza oladi? Qanday ma’lumotlar ko‘rinishi kerak? Va u savdoga chiqqach, hamma narsa amalda qanday yakunlanadi?
Duskning men uchun eng qiziq tuyulgan qismi aynan shunda.
Muvofiqlik (compliance) va bozor qoidalarini blokcheyndan tashqarida qoldirish o‘rniga, Dusk ularni bevosita infratuzilmaning ichiga qurmoqda. Citadel selektiv oshkor qilish (selective disclosure) orqali identifikatsiya va kirishni boshqaradi, DuskDS esa asosiy settlement va data-availability qatlamini taqdim etadi.
Va NPEX buni faqat qog‘ozdagi qiziqarli arxitektura emas, balki real ishlanma darajasiga olib chiqadi. Bu tartibga solingan (regulated) golland savdo maydonchasi, Dusk esa NPEX bilan hamkorlikda tartibga solingan qimmatli qog‘ozlar va RWA (Real World Assets) ish oqimlarini on-chain’ga olib chiqish ustida ishlayapti.
Shunday qilib endi men “bu aktivni tokenizatsiya qila olamizmi?” deb asosan so‘ramayman.
Bu qismi — muqarrar ravishda tushunilgan.
Meni ko‘proq qiziqtirgani — o‘sha aktiv atrofidagi qoidalar, savdo va settlement on-chain’da aslida ishlay oladimi-yo‘qmi.
Dusk aynan shu jihati bilan menga qiziq.
@Dusk_Foundation #dusk $DUSK
Duskni qanchalik chuqurroq ko‘rsam, aktivni tokenizatsiya qilish, ehtimol, aslida eng oson qismi ekan deb o‘ylay boshladim.
Aktivni on-chain’ga joylash ajoyib tuyuladi, lekin keyin eng asosiy savollar boshlanadi. Kim unga kirishi mumkin? Kim uni o‘tkaza oladi? Qanday ma’lumotlar ko‘rinishi kerak? Va u savdoga chiqqach, hamma narsa amalda qanday yakunlanadi?
Duskning men uchun eng qiziq tuyulgan qismi aynan shunda.
Muvofiqlik (compliance) va bozor qoidalarini blokcheyndan tashqarida qoldirish o‘rniga, Dusk ularni bevosita infratuzilmaning ichiga qurmoqda. Citadel selektiv oshkor qilish (selective disclosure) orqali identifikatsiya va kirishni boshqaradi, DuskDS esa asosiy settlement va data-availability qatlamini taqdim etadi.
Va NPEX buni faqat qog‘ozdagi qiziqarli arxitektura emas, balki real ishlanma darajasiga olib chiqadi. Bu tartibga solingan (regulated) golland savdo maydonchasi, Dusk esa NPEX bilan hamkorlikda tartibga solingan qimmatli qog‘ozlar va RWA (Real World Assets) ish oqimlarini on-chain’ga olib chiqish ustida ishlayapti.
Shunday qilib endi men “bu aktivni tokenizatsiya qila olamizmi?” deb asosan so‘ramayman.
Bu qismi — muqarrar ravishda tushunilgan.
Meni ko‘proq qiziqtirgani — o‘sha aktiv atrofidagi qoidalar, savdo va settlement on-chain’da aslida ishlay oladimi-yo‘qmi.
Dusk aynan shu jihati bilan menga qiziq.
@Dusk #dusk $DUSK
Aktivni on-chain’ga joylash ajoyib tuyuladi, lekin keyin eng asosiy savollar boshlanadi. Kim unga kirishi mumkin? Kim uni o‘tkaza oladi? Qanday ma’lumotlar ko‘rinishi kerak? Va u savdoga chiqqach, hamma narsa amalda qanday yakunlanadi?
Duskning men uchun eng qiziq tuyulgan qismi aynan shunda.
Muvofiqlik (compliance) va bozor qoidalarini blokcheyndan tashqarida qoldirish o‘rniga, Dusk ularni bevosita infratuzilmaning ichiga qurmoqda. Citadel selektiv oshkor qilish (selective disclosure) orqali identifikatsiya va kirishni boshqaradi, DuskDS esa asosiy settlement va data-availability qatlamini taqdim etadi.
Va NPEX buni faqat qog‘ozdagi qiziqarli arxitektura emas, balki real ishlanma darajasiga olib chiqadi. Bu tartibga solingan (regulated) golland savdo maydonchasi, Dusk esa NPEX bilan hamkorlikda tartibga solingan qimmatli qog‘ozlar va RWA (Real World Assets) ish oqimlarini on-chain’ga olib chiqish ustida ishlayapti.
Shunday qilib endi men “bu aktivni tokenizatsiya qila olamizmi?” deb asosan so‘ramayman.
Bu qismi — muqarrar ravishda tushunilgan.
Meni ko‘proq qiziqtirgani — o‘sha aktiv atrofidagi qoidalar, savdo va settlement on-chain’da aslida ishlay oladimi-yo‘qmi.
Dusk aynan shu jihati bilan menga qiziq.
@Dusk #dusk $DUSK
3
130
·
--
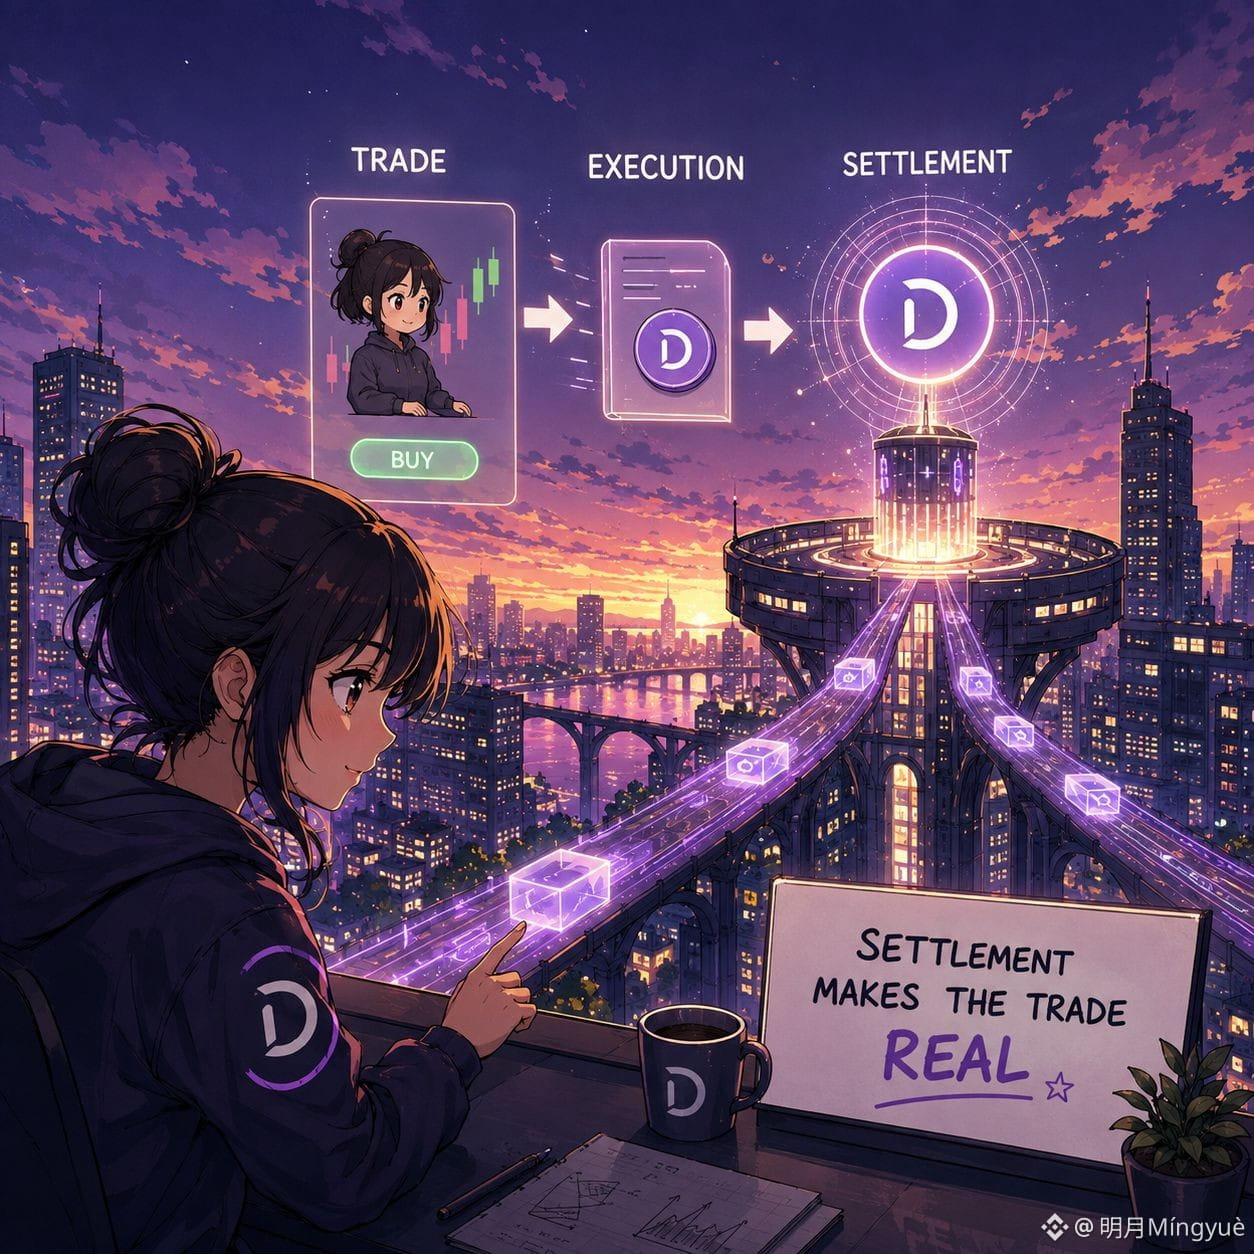
Qanchalik onlayn- moliyani (on-chain finance) ko‘proq o‘rganaversam, shunchalik bitta narsa kamroq baholanayotgandek tuyuladi — ya’ni settlement (hisob-kitob).
Aktivni tokenizatsiya qilish ta’sirli eshitiladi, lekin bu faqat hikoyaning bir qismi. Haqiqiy sinov savdo tugagandan keyin boshlanadi. Bitim bo‘yicha tranzaksiya hisob-kitob qilinishi kerak bo‘lganda, tarmoq yakuniy holat bo‘yicha kelishishi, va butun jarayon real moliyaviy bozorlar uchun ishonchli tarzda ishlashi lozim.
Shuning uchun ham Dusk meni e’tiborimni tortdi.
Uning arxitekturasi execution (bajarish)ni settlement (hisob-kitob) qatlamidan ajratib turadi: DuskDS esa konsensus, ma’lumotlar availability (mavjudligi) va settlementni boshqaradi. Ya’ni gap shunchaki “moliyaviy aktivlarni blokcheinga joylaymiz” degandek emas. Bu — aynan shu aktivlar atrofidagi bozor faolligi blokcheinda real tarzda hisob-kitob qila oladigan infratuzilma yaratish haqida.
Menimcha, buni e’tibordan chetda qoldirish oson, chunki tokenizatsiya haqida gapirish ancha osonroq.
Token ko‘rinadi.
Settlement esa tokenni foydali qiladigan narsa.
Shuning uchun odamlar “Dusk onlayn- (on-chain)ga nimani olib kelyapti?” deb so‘raganda, menimcha yaxshiroq savol shunday:
Biz faqat moliyaviy aktivlarni onlaynga qo‘yayaptimizmi yoki ularning atrofidagi bozor infratuzilmasini aslida qayta qurayapmizmi?
#dusk $DUSK @Dusk_Foundation
Qanchalik onlayn- moliyani (on-chain finance) ko‘proq o‘rganaversam, shunchalik bitta narsa kamroq baholanayotgandek tuyuladi — ya’ni settlement (hisob-kitob).
Aktivni tokenizatsiya qilish ta’sirli eshitiladi, lekin bu faqat hikoyaning bir qismi. Haqiqiy sinov savdo tugagandan keyin boshlanadi. Bitim bo‘yicha tranzaksiya hisob-kitob qilinishi kerak bo‘lganda, tarmoq yakuniy holat bo‘yicha kelishishi, va butun jarayon real moliyaviy bozorlar uchun ishonchli tarzda ishlashi lozim.
Shuning uchun ham Dusk meni e’tiborimni tortdi.
Uning arxitekturasi execution (bajarish)ni settlement (hisob-kitob) qatlamidan ajratib turadi: DuskDS esa konsensus, ma’lumotlar availability (mavjudligi) va settlementni boshqaradi. Ya’ni gap shunchaki “moliyaviy aktivlarni blokcheinga joylaymiz” degandek emas. Bu — aynan shu aktivlar atrofidagi bozor faolligi blokcheinda real tarzda hisob-kitob qila oladigan infratuzilma yaratish haqida.
Menimcha, buni e’tibordan chetda qoldirish oson, chunki tokenizatsiya haqida gapirish ancha osonroq.
Token ko‘rinadi.
Settlement esa tokenni foydali qiladigan narsa.
Shuning uchun odamlar “Dusk onlayn- (on-chain)ga nimani olib kelyapti?” deb so‘raganda, menimcha yaxshiroq savol shunday:
Biz faqat moliyaviy aktivlarni onlaynga qo‘yayaptimizmi yoki ularning atrofidagi bozor infratuzilmasini aslida qayta qurayapmizmi?
#dusk $DUSK @Dusk
Aktivni tokenizatsiya qilish ta’sirli eshitiladi, lekin bu faqat hikoyaning bir qismi. Haqiqiy sinov savdo tugagandan keyin boshlanadi. Bitim bo‘yicha tranzaksiya hisob-kitob qilinishi kerak bo‘lganda, tarmoq yakuniy holat bo‘yicha kelishishi, va butun jarayon real moliyaviy bozorlar uchun ishonchli tarzda ishlashi lozim.
Shuning uchun ham Dusk meni e’tiborimni tortdi.
Uning arxitekturasi execution (bajarish)ni settlement (hisob-kitob) qatlamidan ajratib turadi: DuskDS esa konsensus, ma’lumotlar availability (mavjudligi) va settlementni boshqaradi. Ya’ni gap shunchaki “moliyaviy aktivlarni blokcheinga joylaymiz” degandek emas. Bu — aynan shu aktivlar atrofidagi bozor faolligi blokcheinda real tarzda hisob-kitob qila oladigan infratuzilma yaratish haqida.
Menimcha, buni e’tibordan chetda qoldirish oson, chunki tokenizatsiya haqida gapirish ancha osonroq.
Token ko‘rinadi.
Settlement esa tokenni foydali qiladigan narsa.
Shuning uchun odamlar “Dusk onlayn- (on-chain)ga nimani olib kelyapti?” deb so‘raganda, menimcha yaxshiroq savol shunday:
Biz faqat moliyaviy aktivlarni onlaynga qo‘yayaptimizmi yoki ularning atrofidagi bozor infratuzilmasini aslida qayta qurayapmizmi?
#dusk $DUSK @Dusk
4
5
157
·
--
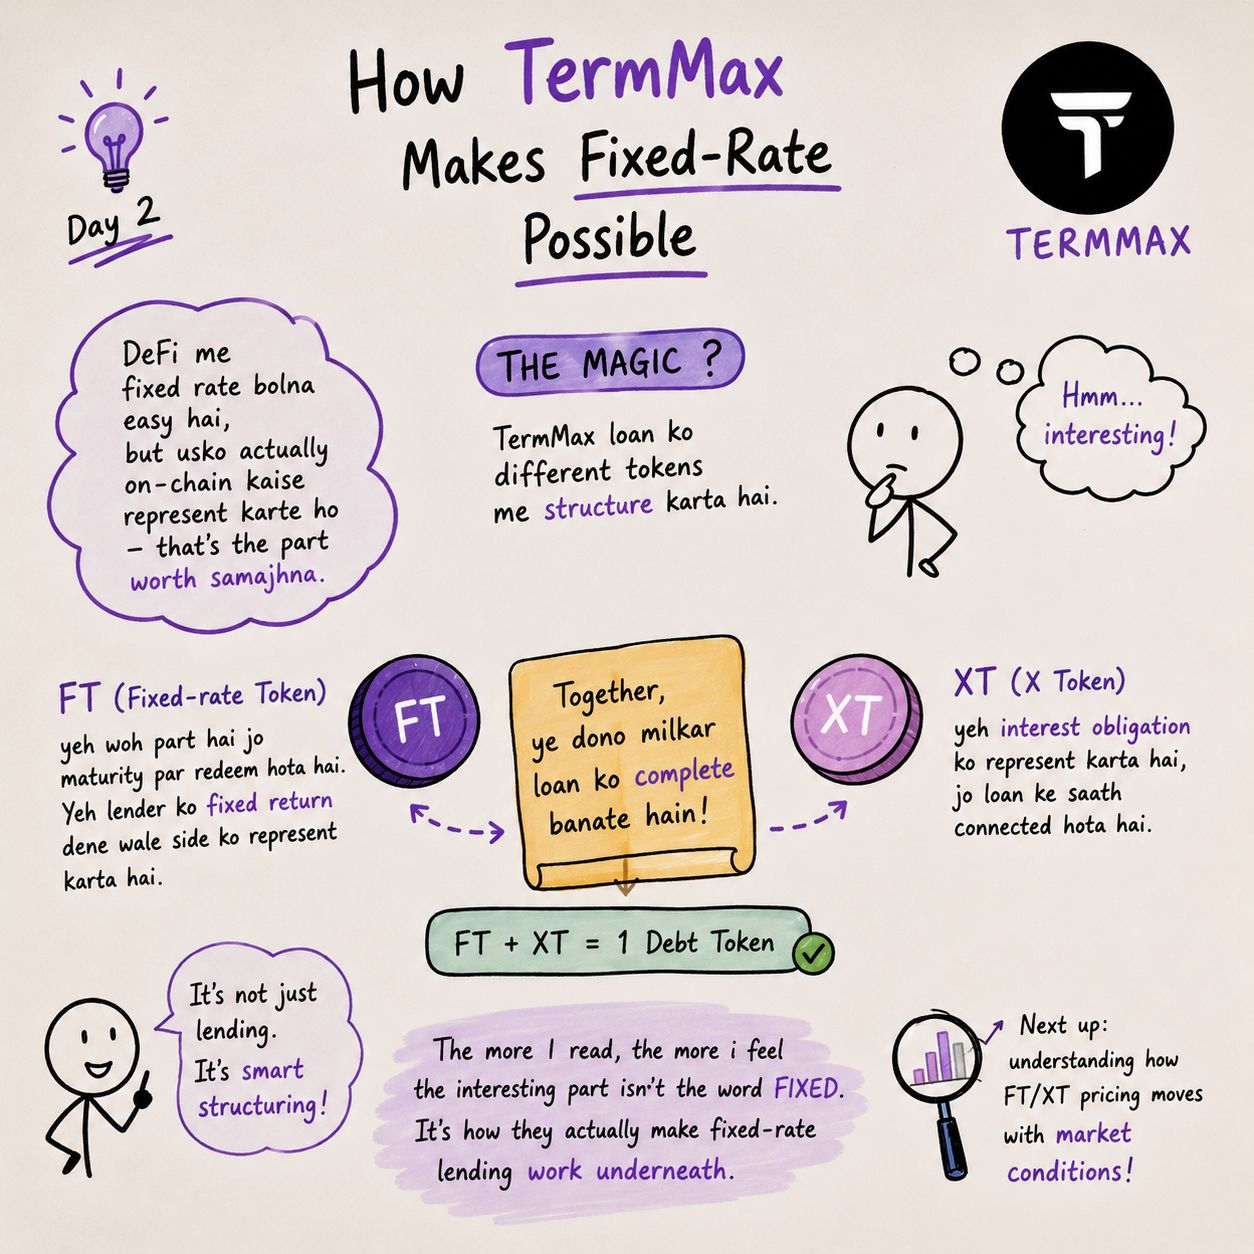
Bugun TermMax haqida biroz chuqurroq o‘tdim.
Kecha asosan belgilangan foiz stavkasi qismi bilan tanishayotgan edim. Aaj thoda mechanism samajhne ki koshish ki, va aynan o‘sha yerda FT va XT diqqatimni tortdi.
TermMax shunchaki “bu kreditning belgilangan foiz stavkasi bor” deb aytib, shu bilan cheklanib qolmaydi. Qarzdorlikning o‘zi turli tokenlar orqali tuziladi.
FT, Fixed-rate Token, yetuklik (muddati tugash) paytida qaytarib olinishi mumkin bo‘lgan miqdorni bildiradi. Bu kredit beruvchiga belgilangan daromad tomoni keltiradigan qism.
XT esa, aslida, ana shu tuzilmaning boshqa tomoni — u kredit bilan bog‘liq bo‘lgan foiz majburiyatini ifodalaydi.
Menga qiziq tuyulgani shuki, bular shunchaki tasodifiy qo‘shimcha tokenlar emas. Ular TermMax qanday qilib belgilangan foizli kreditni on-chain’da mavjud bo‘la oladigan va savdoga qo‘yiladigan narsaga aylantirishining bir qismi ekan.
Biroz texnik, lekin aynan shunaqa narsalarni tushunishni xohlardim — TermMax’ni “yana bir lending protokoli” deb aytib qo‘ya qolmasdan.
Qanchalik ko‘proq o‘qisam, shunchalik qiziqarli qism “belgilangan (fixed)” degan so‘z emasdek tuyuladi.
Muhimi — ular belgilangan foizli lendingni aslida ostidan qanday ishlatishadi.
#termmax @termmax
Bugun TermMax haqida biroz chuqurroq o‘tdim.
Kecha asosan belgilangan foiz stavkasi qismi bilan tanishayotgan edim. Aaj thoda mechanism samajhne ki koshish ki, va aynan o‘sha yerda FT va XT diqqatimni tortdi.
TermMax shunchaki “bu kreditning belgilangan foiz stavkasi bor” deb aytib, shu bilan cheklanib qolmaydi. Qarzdorlikning o‘zi turli tokenlar orqali tuziladi.
FT, Fixed-rate Token, yetuklik (muddati tugash) paytida qaytarib olinishi mumkin bo‘lgan miqdorni bildiradi. Bu kredit beruvchiga belgilangan daromad tomoni keltiradigan qism.
XT esa, aslida, ana shu tuzilmaning boshqa tomoni — u kredit bilan bog‘liq bo‘lgan foiz majburiyatini ifodalaydi.
Menga qiziq tuyulgani shuki, bular shunchaki tasodifiy qo‘shimcha tokenlar emas. Ular TermMax qanday qilib belgilangan foizli kreditni on-chain’da mavjud bo‘la oladigan va savdoga qo‘yiladigan narsaga aylantirishining bir qismi ekan.
Biroz texnik, lekin aynan shunaqa narsalarni tushunishni xohlardim — TermMax’ni “yana bir lending protokoli” deb aytib qo‘ya qolmasdan.
Qanchalik ko‘proq o‘qisam, shunchalik qiziqarli qism “belgilangan (fixed)” degan so‘z emasdek tuyuladi.
Muhimi — ular belgilangan foizli lendingni aslida ostidan qanday ishlatishadi.
#termmax @TermMax
Kecha asosan belgilangan foiz stavkasi qismi bilan tanishayotgan edim. Aaj thoda mechanism samajhne ki koshish ki, va aynan o‘sha yerda FT va XT diqqatimni tortdi.
TermMax shunchaki “bu kreditning belgilangan foiz stavkasi bor” deb aytib, shu bilan cheklanib qolmaydi. Qarzdorlikning o‘zi turli tokenlar orqali tuziladi.
FT, Fixed-rate Token, yetuklik (muddati tugash) paytida qaytarib olinishi mumkin bo‘lgan miqdorni bildiradi. Bu kredit beruvchiga belgilangan daromad tomoni keltiradigan qism.
XT esa, aslida, ana shu tuzilmaning boshqa tomoni — u kredit bilan bog‘liq bo‘lgan foiz majburiyatini ifodalaydi.
Menga qiziq tuyulgani shuki, bular shunchaki tasodifiy qo‘shimcha tokenlar emas. Ular TermMax qanday qilib belgilangan foizli kreditni on-chain’da mavjud bo‘la oladigan va savdoga qo‘yiladigan narsaga aylantirishining bir qismi ekan.
Biroz texnik, lekin aynan shunaqa narsalarni tushunishni xohlardim — TermMax’ni “yana bir lending protokoli” deb aytib qo‘ya qolmasdan.
Qanchalik ko‘proq o‘qisam, shunchalik qiziqarli qism “belgilangan (fixed)” degan so‘z emasdek tuyuladi.
Muhimi — ular belgilangan foizli lendingni aslida ostidan qanday ishlatishadi.
#termmax @TermMax
6
6
167
·
--
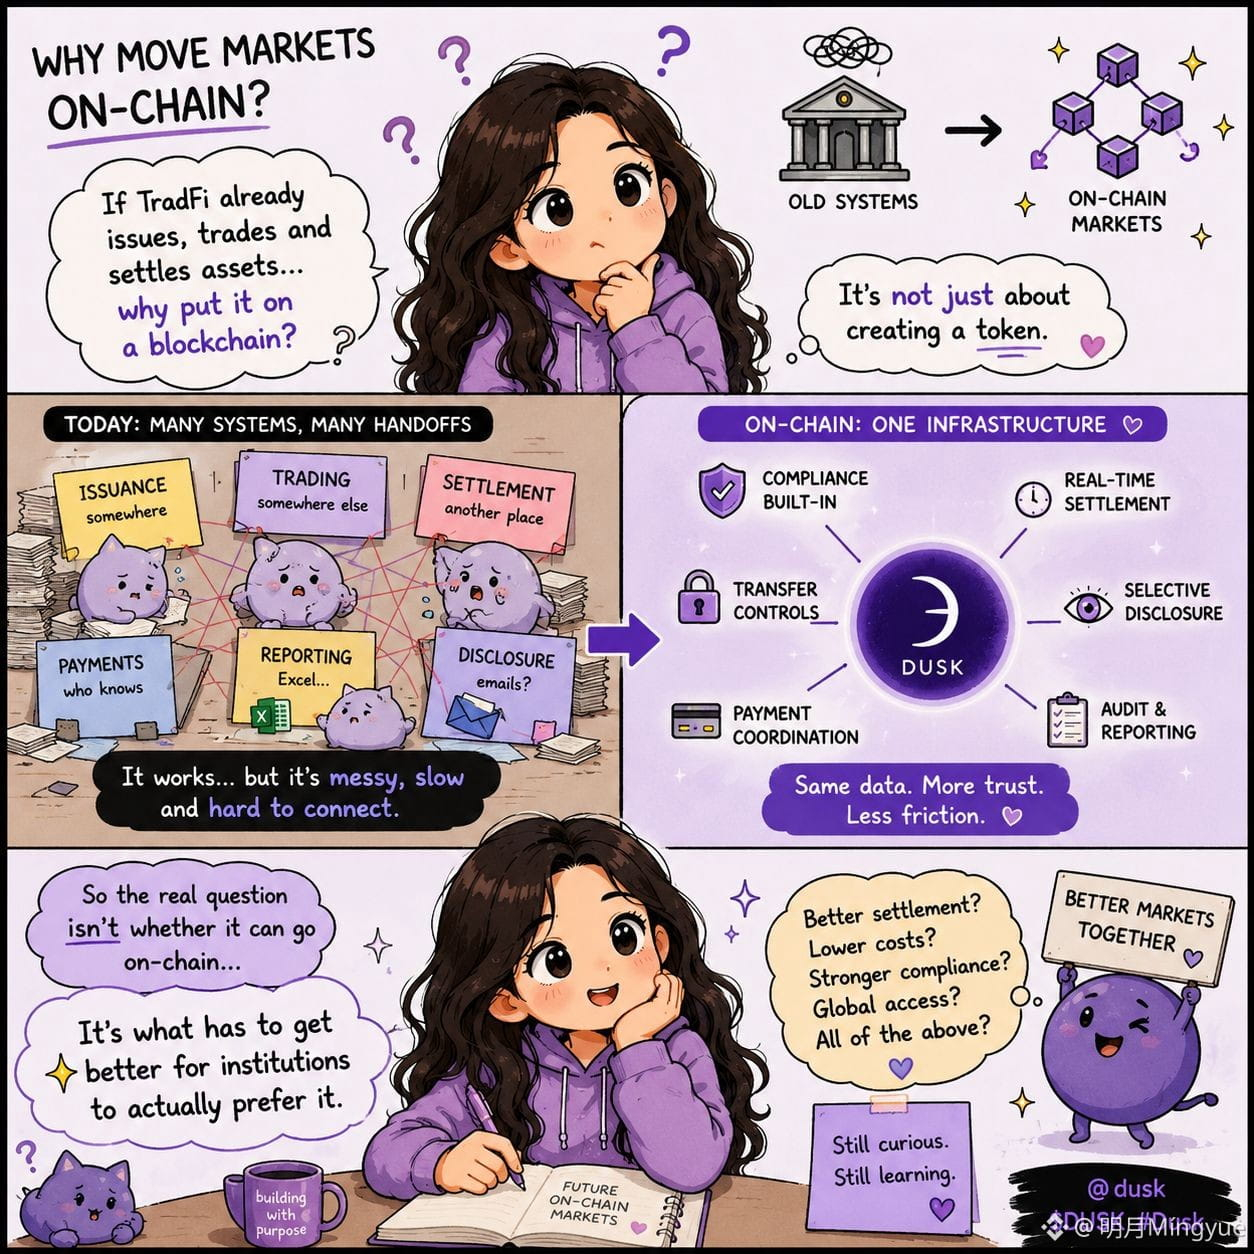
Men onlayn moliya (on-chain finance) bilan bog‘liq bitta narsani o‘ylab yurardim: an’anaviy bozorlarda aktivlarni chiqarish, savdo qilish va hisob-kitob qilish uchun tizimlar allaqachon mavjud bo‘lsa, nega umuman o‘sha ish jarayonlarini blokcheinga ko‘chirish kerak?
Dusk va NPEXni o‘rganish bu savolni yanada qiziqroq qildi. NPEX — tartibga solingan gollandiyalik savdo maydonchasi, hamkorlik esa blokcheinga asoslangan infratuzilma orqali tartibga solingan moliyaviy instrumentlarni chiqarish, savdo qilish va tokenlashtirishga qaratilgan.
Ammo bozorlaryı on-chain qilish shunchaki token yaratish bilan cheklanmaydi. Duskning o‘z bozorlarga oid infratuzilma modeli investorlar uchun muvofiqlik, o‘tkazishni nazorat qilish, to‘lovlarni muvofiqlashtirish, hisob-kitob, hisobot va tanlab oshkor etish kabi elementlarni o‘z ichiga oladi.
Bu esa menga “qimmatli qog‘ozlarni shunchaki blokcheinga joylash” degan gapning o‘zi real maqsad emasligini anglatdi.
Gap shundaki, hozirda bozorning bir nechta bo‘lagi alohida-alohida tizimlarga tayanadigan bo‘lsa, ular birgalikda aynan o‘sha infratuzilma atrofida ishlay oladimi?
Men hanuz shuni bilishga qiziqyapman.
Agar mavjud tizim allaqachon ishlayotgan bo‘lsa, institutsiyalar on-chain bozorda haqiqatan ham afzal ko‘radigan darajada nimani yaxshilash kerak bo‘ladi?
@Dusk_Foundation $DUSK #dusk
Men onlayn moliya (on-chain finance) bilan bog‘liq bitta narsani o‘ylab yurardim: an’anaviy bozorlarda aktivlarni chiqarish, savdo qilish va hisob-kitob qilish uchun tizimlar allaqachon mavjud bo‘lsa, nega umuman o‘sha ish jarayonlarini blokcheinga ko‘chirish kerak?
Dusk va NPEXni o‘rganish bu savolni yanada qiziqroq qildi. NPEX — tartibga solingan gollandiyalik savdo maydonchasi, hamkorlik esa blokcheinga asoslangan infratuzilma orqali tartibga solingan moliyaviy instrumentlarni chiqarish, savdo qilish va tokenlashtirishga qaratilgan.
Ammo bozorlaryı on-chain qilish shunchaki token yaratish bilan cheklanmaydi. Duskning o‘z bozorlarga oid infratuzilma modeli investorlar uchun muvofiqlik, o‘tkazishni nazorat qilish, to‘lovlarni muvofiqlashtirish, hisob-kitob, hisobot va tanlab oshkor etish kabi elementlarni o‘z ichiga oladi.
Bu esa menga “qimmatli qog‘ozlarni shunchaki blokcheinga joylash” degan gapning o‘zi real maqsad emasligini anglatdi.
Gap shundaki, hozirda bozorning bir nechta bo‘lagi alohida-alohida tizimlarga tayanadigan bo‘lsa, ular birgalikda aynan o‘sha infratuzilma atrofida ishlay oladimi?
Men hanuz shuni bilishga qiziqyapman.
Agar mavjud tizim allaqachon ishlayotgan bo‘lsa, institutsiyalar on-chain bozorda haqiqatan ham afzal ko‘radigan darajada nimani yaxshilash kerak bo‘ladi?
@Dusk $DUSK #dusk
Dusk va NPEXni o‘rganish bu savolni yanada qiziqroq qildi. NPEX — tartibga solingan gollandiyalik savdo maydonchasi, hamkorlik esa blokcheinga asoslangan infratuzilma orqali tartibga solingan moliyaviy instrumentlarni chiqarish, savdo qilish va tokenlashtirishga qaratilgan.
Ammo bozorlaryı on-chain qilish shunchaki token yaratish bilan cheklanmaydi. Duskning o‘z bozorlarga oid infratuzilma modeli investorlar uchun muvofiqlik, o‘tkazishni nazorat qilish, to‘lovlarni muvofiqlashtirish, hisob-kitob, hisobot va tanlab oshkor etish kabi elementlarni o‘z ichiga oladi.
Bu esa menga “qimmatli qog‘ozlarni shunchaki blokcheinga joylash” degan gapning o‘zi real maqsad emasligini anglatdi.
Gap shundaki, hozirda bozorning bir nechta bo‘lagi alohida-alohida tizimlarga tayanadigan bo‘lsa, ular birgalikda aynan o‘sha infratuzilma atrofida ishlay oladimi?
Men hanuz shuni bilishga qiziqyapman.
Agar mavjud tizim allaqachon ishlayotgan bo‘lsa, institutsiyalar on-chain bozorda haqiqatan ham afzal ko‘radigan darajada nimani yaxshilash kerak bo‘ladi?
@Dusk $DUSK #dusk
5
7
183
·
--
Men RWA’lar haqida ularni shunchaki “real dunyo aktivlarini zanjirga (on-chain) joylashtirish” deb ta’riflanayotganini ko‘p ko‘rdim, lekin men ko‘proq o‘rganib borganim sari bu shunchalik oddiy emasligini angladim.
Agar mavjud aktiv blokcheynda token oladigan bo‘lsa-yu, lekin uni saqlash (custody), hisob-kitob (settlement), investor yozuvlari va uning hayotiy siklining boshqa qismlari hali ham alohida tizimlarga bog‘liq bo‘lsa, u holda token aslida jarayonning faqat bitta bo‘lagidir.
Dusk bu borada men e’tiborli deb topgan farqni keltiradi: tokenizatsiya on-chain’da mavjud aktivni ifodalashi mumkin, native issuance esa aktivning o‘zi on-chain ish oqimlari atrofida yaratilishi va boshqarilishi mumkinligini anglatadi — jumladan emissiya (issuance), o‘tkazish (transfers) va hisob-kitob (settlement).
Bu meni RWA qabulini (adoption) ba’zan haddan tashqari erta o‘lchayapmizmi, degan o‘yga soldi.
Qancha aktiv tokenizatsiya qilingani haqida sanash nimanidir ko‘rsatadi, lekin bu actual moliyaviy ish oqimining qanchasi on-chain’ga ko‘chganini albatta anglatmaydi.
Ehtimol, qiyinroq bosqich aktivni blokcheinga kiritish emasdir.
Masala aktivning u yerga yetib kelganidan keyingi hayotiy siklini ham ta’minlashda.
Bugungi RWA faoliyatining qanchasi aslida moliyaviy infratuzilmani o‘zgartiryapti — faqat mavjud jarayonga blokcheinda ko‘rinish qo‘shishdan ko‘ra?
#dusk $DUSK @Dusk_Foundation
Men RWA’lar haqida ularni shunchaki “real dunyo aktivlarini zanjirga (on-chain) joylashtirish” deb ta’riflanayotganini ko‘p ko‘rdim, lekin men ko‘proq o‘rganib borganim sari bu shunchalik oddiy emasligini angladim.
Agar mavjud aktiv blokcheynda token oladigan bo‘lsa-yu, lekin uni saqlash (custody), hisob-kitob (settlement), investor yozuvlari va uning hayotiy siklining boshqa qismlari hali ham alohida tizimlarga bog‘liq bo‘lsa, u holda token aslida jarayonning faqat bitta bo‘lagidir.
Dusk bu borada men e’tiborli deb topgan farqni keltiradi: tokenizatsiya on-chain’da mavjud aktivni ifodalashi mumkin, native issuance esa aktivning o‘zi on-chain ish oqimlari atrofida yaratilishi va boshqarilishi mumkinligini anglatadi — jumladan emissiya (issuance), o‘tkazish (transfers) va hisob-kitob (settlement).
Bu meni RWA qabulini (adoption) ba’zan haddan tashqari erta o‘lchayapmizmi, degan o‘yga soldi.
Qancha aktiv tokenizatsiya qilingani haqida sanash nimanidir ko‘rsatadi, lekin bu actual moliyaviy ish oqimining qanchasi on-chain’ga ko‘chganini albatta anglatmaydi.
Ehtimol, qiyinroq bosqich aktivni blokcheinga kiritish emasdir.
Masala aktivning u yerga yetib kelganidan keyingi hayotiy siklini ham ta’minlashda.
Bugungi RWA faoliyatining qanchasi aslida moliyaviy infratuzilmani o‘zgartiryapti — faqat mavjud jarayonga blokcheinda ko‘rinish qo‘shishdan ko‘ra?
#dusk $DUSK @Dusk
Agar mavjud aktiv blokcheynda token oladigan bo‘lsa-yu, lekin uni saqlash (custody), hisob-kitob (settlement), investor yozuvlari va uning hayotiy siklining boshqa qismlari hali ham alohida tizimlarga bog‘liq bo‘lsa, u holda token aslida jarayonning faqat bitta bo‘lagidir.
Dusk bu borada men e’tiborli deb topgan farqni keltiradi: tokenizatsiya on-chain’da mavjud aktivni ifodalashi mumkin, native issuance esa aktivning o‘zi on-chain ish oqimlari atrofida yaratilishi va boshqarilishi mumkinligini anglatadi — jumladan emissiya (issuance), o‘tkazish (transfers) va hisob-kitob (settlement).
Bu meni RWA qabulini (adoption) ba’zan haddan tashqari erta o‘lchayapmizmi, degan o‘yga soldi.
Qancha aktiv tokenizatsiya qilingani haqida sanash nimanidir ko‘rsatadi, lekin bu actual moliyaviy ish oqimining qanchasi on-chain’ga ko‘chganini albatta anglatmaydi.
Ehtimol, qiyinroq bosqich aktivni blokcheinga kiritish emasdir.
Masala aktivning u yerga yetib kelganidan keyingi hayotiy siklini ham ta’minlashda.
Bugungi RWA faoliyatining qanchasi aslida moliyaviy infratuzilmani o‘zgartiryapti — faqat mavjud jarayonga blokcheinda ko‘rinish qo‘shishdan ko‘ra?
#dusk $DUSK @Dusk
1
7
156
·
--
Tasdiqlangan
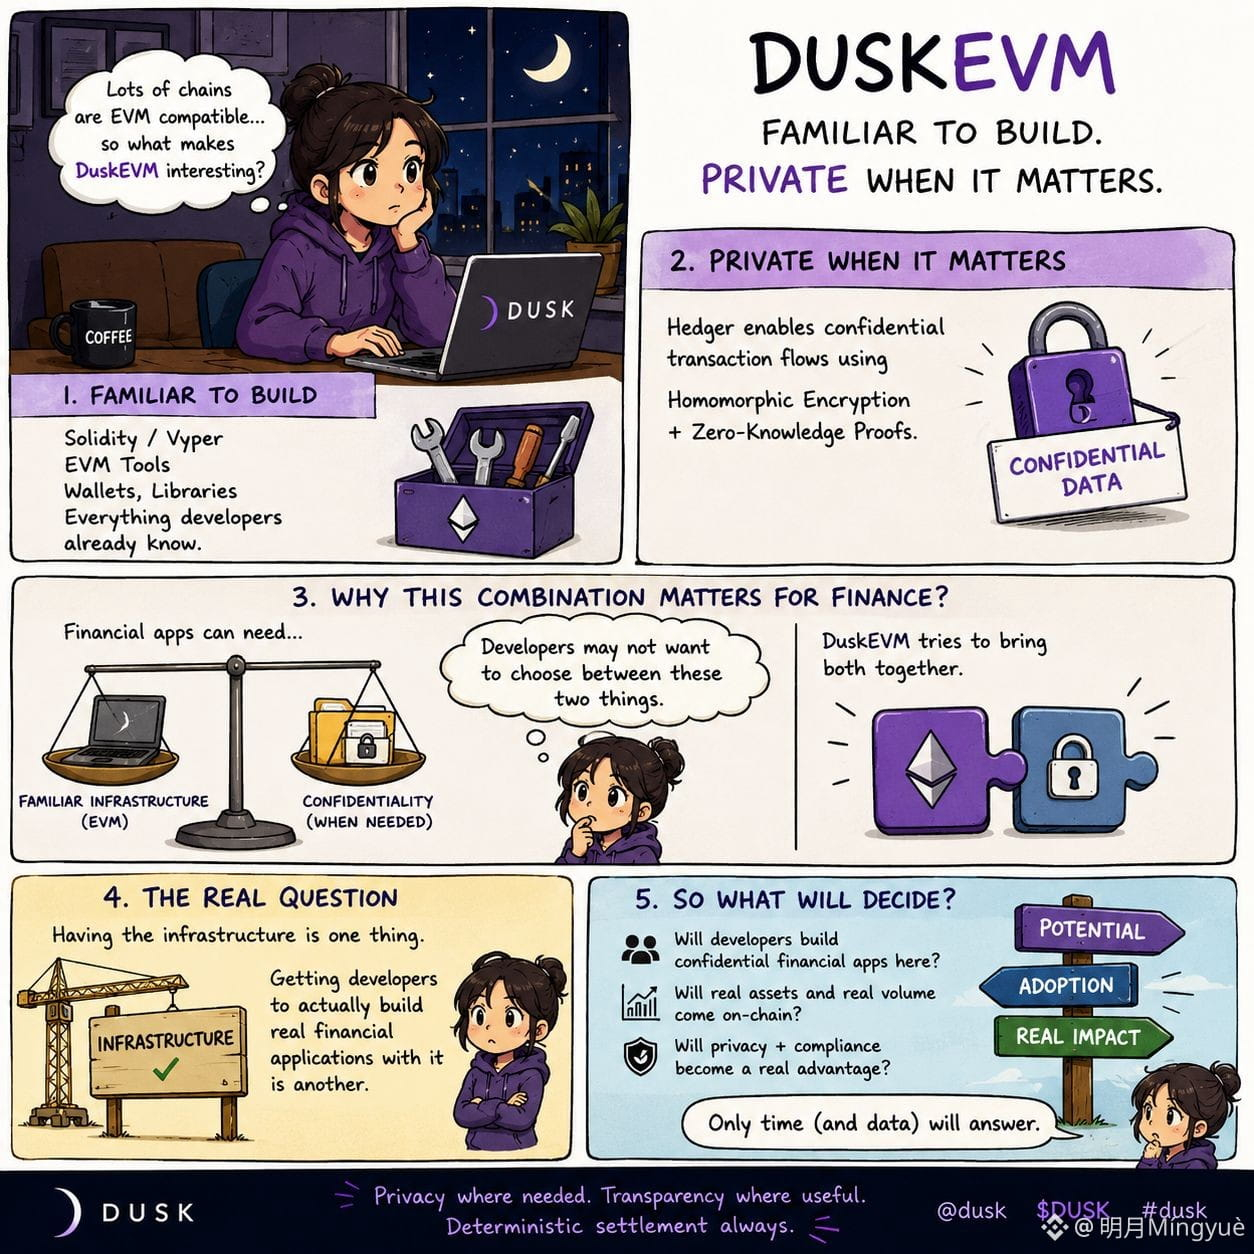
Men EVM mosligini sotish nuqtasi sifatida ishlatadigan ko‘plab loyihalarni ko‘rdim, shuning uchun boshida u yerda chuqurroq qaziladigan narsa ko‘p emas deb o‘ylagandim.
Keyin Dusk’ning EVM-ga mos qatlamining qanday joylashtirilganini yaqinroq ko‘rdim.
U ishlab chiquvchilarga ular allaqachon biladigan Solidity/Viper hamda EVM vositalarini taqdim etadi, ammo qiziq tomoni shundaki, u Hedger orqali maxfiy (confidential) workflow’lar (ish jarayonlari) tomon yo‘l ham beradi. Hedger maxfiy tranzaksiya oqimlari uchun gomomorfik shifrlash va nol-bilim isbotlaridan (zero-knowledge proofs) foydalanadi.
Bu esa qiziqarli muvozanat (trade-off)ni keltirib chiqaradi.
EVM mosligi narsalarni qurish va integratsiya qilishni osonlashtirishi kerak. Biroq moliyaviy ilovalarda shunday ma’lumot bo‘lishi mumkin-ki, u ilova on-chainda ishlayotgani uchun shunchaki ommaviy bo‘lib qolmasligi kerak. Dusk’ning o‘z use-case (qo‘llanish holati) materiallari aynan balanslar, pozitsiyalar, hamkorlar (counterparties) va biznes mantiqi (business logic) kabi ma’lumotlar himoyaga muhtoj bo‘lishi mumkinligini ko‘rsatadi.
Shuning uchun men Dusk’ning EVM-ga mos qatlamini “yana bir EVM”mi, yo‘qmi deb so‘rashga kamroq qiziqaman.
Mening uchun yanada qiziq savol shuki: tanish EVM infratuzilmasi plus maxfiy bajarilish (confidential execution) on-chain moliyani, to‘liq ommaviy ko‘rinish bilan ishlay olmaydigan ilovalar uchun, amalda real va foydali qilishi mumkinmi?
Chunki vositalarga ega bo‘lish — bir narsa.
Sizga kerak bo‘lgan moliyaviy ilovalarni haqiqatan ham ishlab chiquvchilar qurib berishi esa — boshqa narsa.
@Dusk_Foundation $DUSK #Dusk
{spot}(DUSKUSDT)
Men EVM mosligini sotish nuqtasi sifatida ishlatadigan ko‘plab loyihalarni ko‘rdim, shuning uchun boshida u yerda chuqurroq qaziladigan narsa ko‘p emas deb o‘ylagandim.
Keyin Dusk’ning EVM-ga mos qatlamining qanday joylashtirilganini yaqinroq ko‘rdim.
U ishlab chiquvchilarga ular allaqachon biladigan Solidity/Viper hamda EVM vositalarini taqdim etadi, ammo qiziq tomoni shundaki, u Hedger orqali maxfiy (confidential) workflow’lar (ish jarayonlari) tomon yo‘l ham beradi. Hedger maxfiy tranzaksiya oqimlari uchun gomomorfik shifrlash va nol-bilim isbotlaridan (zero-knowledge proofs) foydalanadi.
Bu esa qiziqarli muvozanat (trade-off)ni keltirib chiqaradi.
EVM mosligi narsalarni qurish va integratsiya qilishni osonlashtirishi kerak. Biroq moliyaviy ilovalarda shunday ma’lumot bo‘lishi mumkin-ki, u ilova on-chainda ishlayotgani uchun shunchaki ommaviy bo‘lib qolmasligi kerak. Dusk’ning o‘z use-case (qo‘llanish holati) materiallari aynan balanslar, pozitsiyalar, hamkorlar (counterparties) va biznes mantiqi (business logic) kabi ma’lumotlar himoyaga muhtoj bo‘lishi mumkinligini ko‘rsatadi.
Shuning uchun men Dusk’ning EVM-ga mos qatlamini “yana bir EVM”mi, yo‘qmi deb so‘rashga kamroq qiziqaman.
Mening uchun yanada qiziq savol shuki: tanish EVM infratuzilmasi plus maxfiy bajarilish (confidential execution) on-chain moliyani, to‘liq ommaviy ko‘rinish bilan ishlay olmaydigan ilovalar uchun, amalda real va foydali qilishi mumkinmi?
Chunki vositalarga ega bo‘lish — bir narsa.
Sizga kerak bo‘lgan moliyaviy ilovalarni haqiqatan ham ishlab chiquvchilar qurib berishi esa — boshqa narsa.
@Dusk $DUSK #Dusk
Keyin Dusk’ning EVM-ga mos qatlamining qanday joylashtirilganini yaqinroq ko‘rdim.
U ishlab chiquvchilarga ular allaqachon biladigan Solidity/Viper hamda EVM vositalarini taqdim etadi, ammo qiziq tomoni shundaki, u Hedger orqali maxfiy (confidential) workflow’lar (ish jarayonlari) tomon yo‘l ham beradi. Hedger maxfiy tranzaksiya oqimlari uchun gomomorfik shifrlash va nol-bilim isbotlaridan (zero-knowledge proofs) foydalanadi.
Bu esa qiziqarli muvozanat (trade-off)ni keltirib chiqaradi.
EVM mosligi narsalarni qurish va integratsiya qilishni osonlashtirishi kerak. Biroq moliyaviy ilovalarda shunday ma’lumot bo‘lishi mumkin-ki, u ilova on-chainda ishlayotgani uchun shunchaki ommaviy bo‘lib qolmasligi kerak. Dusk’ning o‘z use-case (qo‘llanish holati) materiallari aynan balanslar, pozitsiyalar, hamkorlar (counterparties) va biznes mantiqi (business logic) kabi ma’lumotlar himoyaga muhtoj bo‘lishi mumkinligini ko‘rsatadi.
Shuning uchun men Dusk’ning EVM-ga mos qatlamini “yana bir EVM”mi, yo‘qmi deb so‘rashga kamroq qiziqaman.
Mening uchun yanada qiziq savol shuki: tanish EVM infratuzilmasi plus maxfiy bajarilish (confidential execution) on-chain moliyani, to‘liq ommaviy ko‘rinish bilan ishlay olmaydigan ilovalar uchun, amalda real va foydali qilishi mumkinmi?
Chunki vositalarga ega bo‘lish — bir narsa.
Sizga kerak bo‘lgan moliyaviy ilovalarni haqiqatan ham ishlab chiquvchilar qurib berishi esa — boshqa narsa.
@Dusk $DUSK #Dusk
8
5
142
·
--
Tasdiqlangan
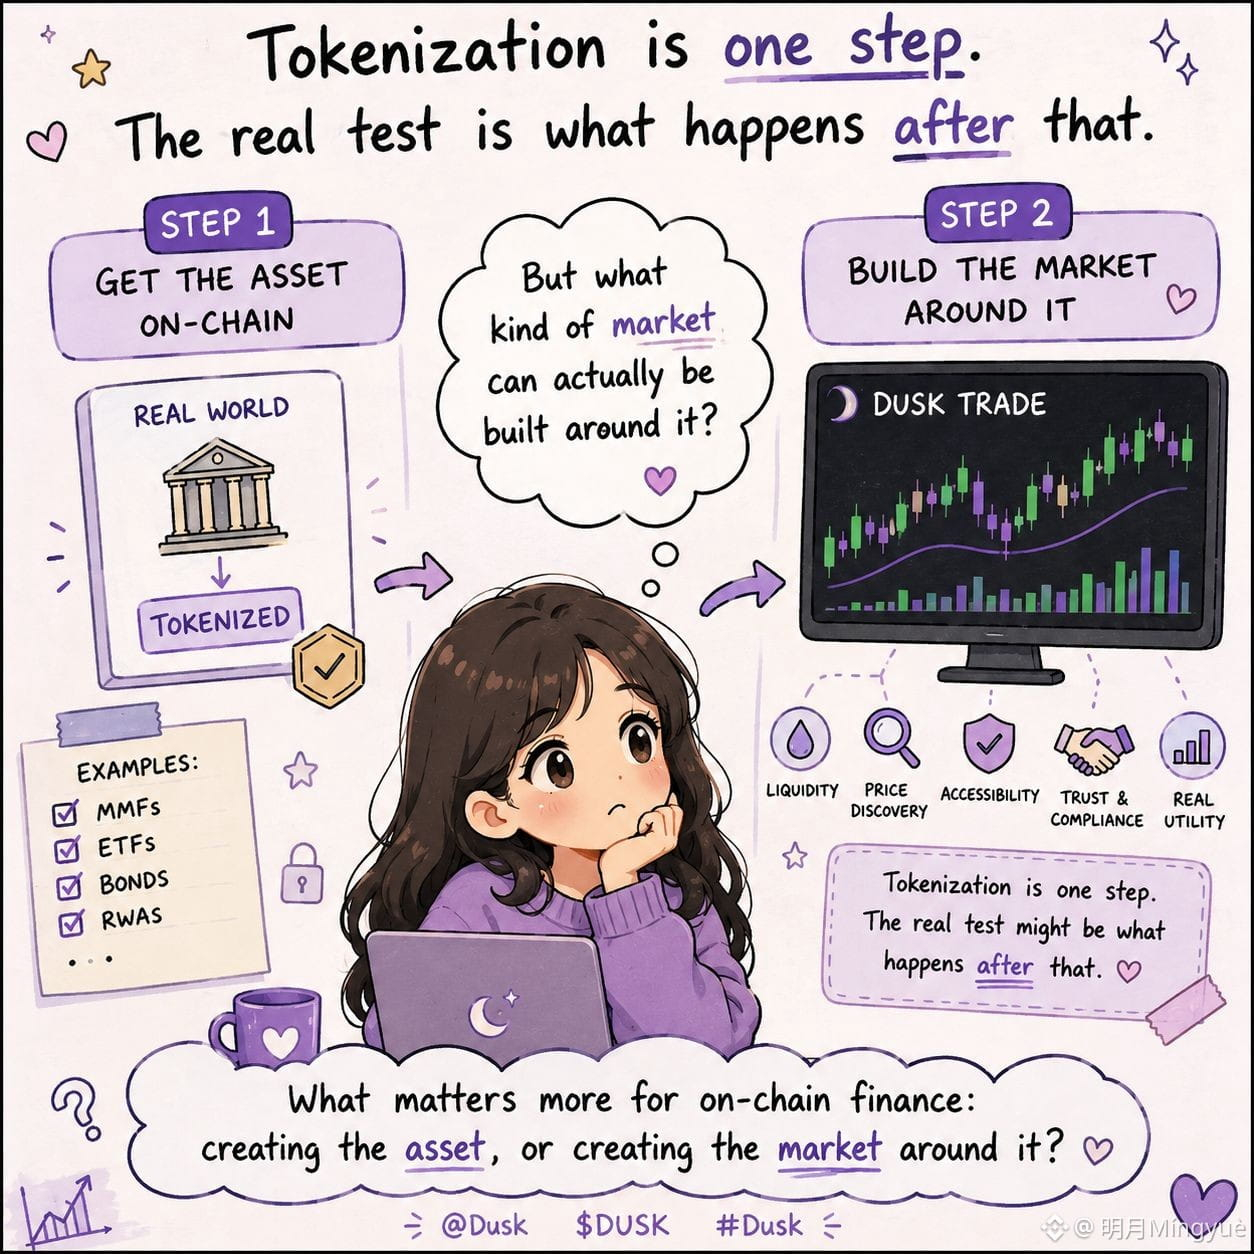
Ilgari tokenizatsiyalangan aktivlarning eng qiyin qismi ularni shunchaki on-chain’ga joylash bo‘lsa kerak, deb o‘ylardim. Dusk Trade’ga qaraganimdan keyin bu fikrimga shubha qoldi.
Dusk, Dusk Trade’ni Dusk’da tokenizatsiyalangan moliyaviy aktivlar uchun ilova qatlami sifatida ta’riflaydi; u investorlarni ro‘yxatdan o‘tkazish, savdo, to‘lovlar koordinatsiyasi va hisob-kitob kabi yo‘nalishlarga e’tibor qaratadi.
Lekin bu menga yanada qiziqroq savolni tug‘diradi: aktiv tokenizatsiya qilinganidan so‘ng, u atrofida aslida qanday bozor qurish mumkin?
Tokenizatsiya — bitta qadam. Asosiy sinov esa undan keyin nima yuz berishida bo‘lishi mumkin.
@Dusk_Foundation $DUSK #Dusk
On-chain moliyada nimalar muhimroq: aktivni yaratishmi, yoki u atrofida bozorni yaratishmi?
Ilgari tokenizatsiyalangan aktivlarning eng qiyin qismi ularni shunchaki on-chain’ga joylash bo‘lsa kerak, deb o‘ylardim. Dusk Trade’ga qaraganimdan keyin bu fikrimga shubha qoldi.
Dusk, Dusk Trade’ni Dusk’da tokenizatsiyalangan moliyaviy aktivlar uchun ilova qatlami sifatida ta’riflaydi; u investorlarni ro‘yxatdan o‘tkazish, savdo, to‘lovlar koordinatsiyasi va hisob-kitob kabi yo‘nalishlarga e’tibor qaratadi.
Lekin bu menga yanada qiziqroq savolni tug‘diradi: aktiv tokenizatsiya qilinganidan so‘ng, u atrofida aslida qanday bozor qurish mumkin?
Tokenizatsiya — bitta qadam. Asosiy sinov esa undan keyin nima yuz berishida bo‘lishi mumkin.
@Dusk $DUSK #Dusk
On-chain moliyada nimalar muhimroq: aktivni yaratishmi, yoki u atrofida bozorni yaratishmi?
Dusk, Dusk Trade’ni Dusk’da tokenizatsiyalangan moliyaviy aktivlar uchun ilova qatlami sifatida ta’riflaydi; u investorlarni ro‘yxatdan o‘tkazish, savdo, to‘lovlar koordinatsiyasi va hisob-kitob kabi yo‘nalishlarga e’tibor qaratadi.
Lekin bu menga yanada qiziqroq savolni tug‘diradi: aktiv tokenizatsiya qilinganidan so‘ng, u atrofida aslida qanday bozor qurish mumkin?
Tokenizatsiya — bitta qadam. Asosiy sinov esa undan keyin nima yuz berishida bo‘lishi mumkin.
@Dusk $DUSK #Dusk
On-chain moliyada nimalar muhimroq: aktivni yaratishmi, yoki u atrofida bozorni yaratishmi?
2
3
172
·
--
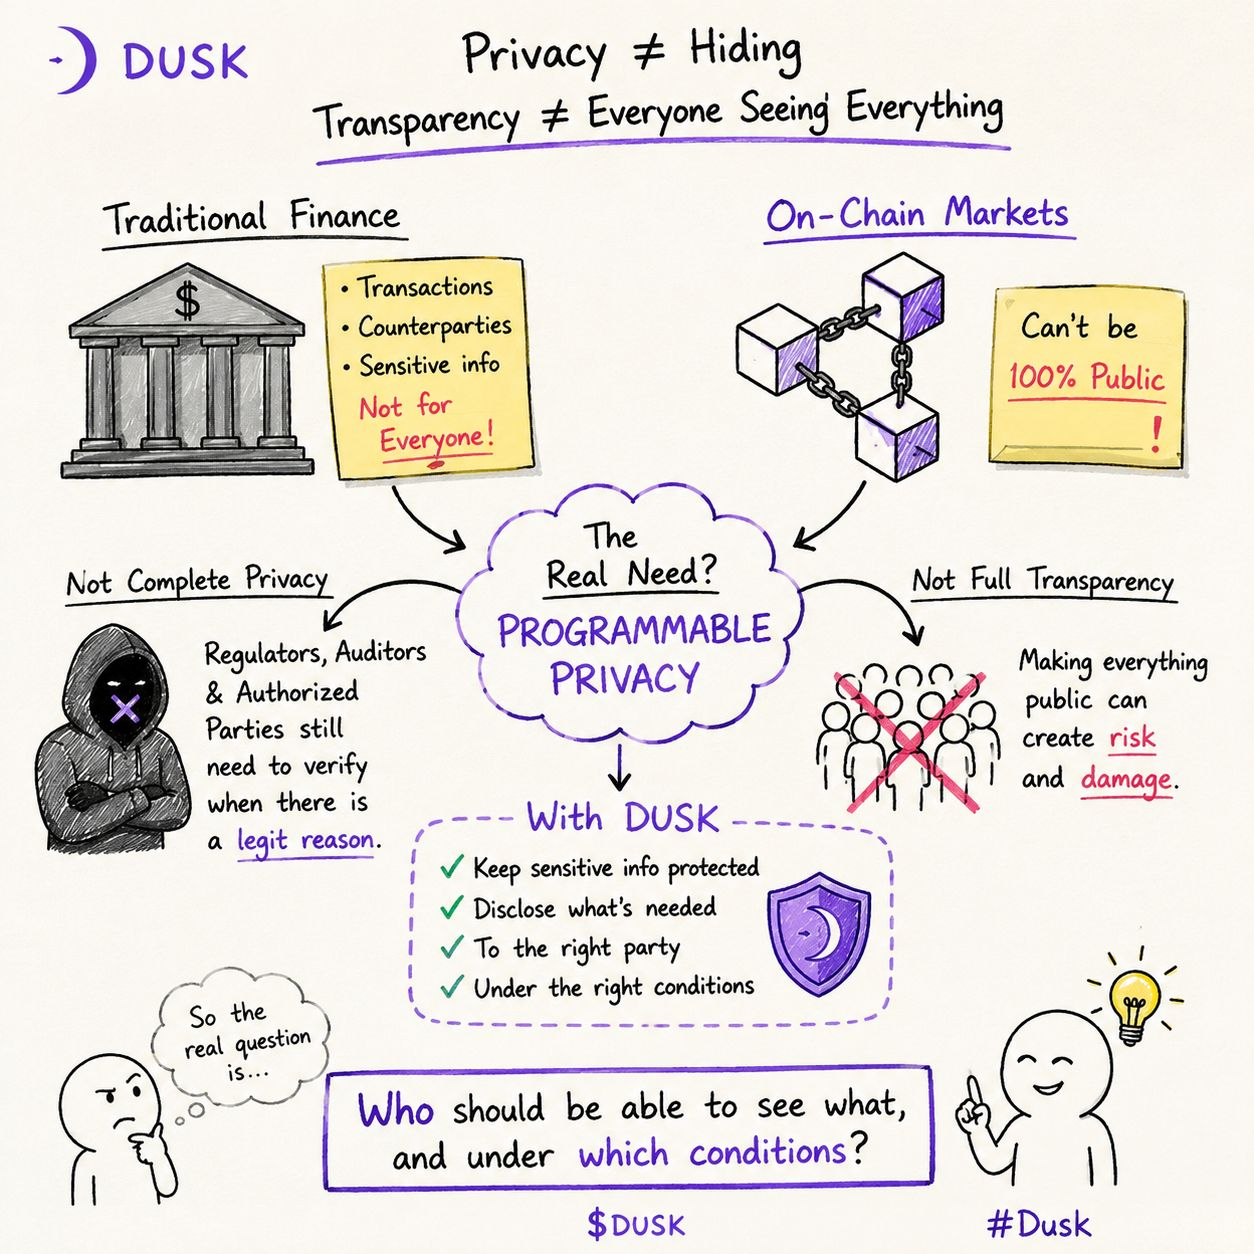
@Dusk_Foundation haqida qiziqarli tomoni shundaki, moliyaviy bozorlarni onchenga olib chiqish hammasini ommaga oshkora qilish degani emas.
An’anaviy moliyaviy tizimda ayrim ma’lumotlar shunchaki hammaga ko‘rinishi uchun mo‘ljallanmagan. Tranzaksiyalar, kontragentlar va boshqa nozik tafsilotlar ochiq ko‘rsatilsa, real oqibatlarga olib kelishi mumkin.
Lekin to‘liq maxfiylik ham javob emas.
Regulyatorlar, auditorlar va boshqa vakolatli tomonlar esa qonuniy sabab bo‘lganda nima bo‘layotganini tekshirish uchun hali ham bir yo‘lga muhtoj.
Mana shunda dasturlashtiriladigan maxfiylik qiziq bo‘lib qoladi.
Dusk bilan maqsad — nozik ma’lumotlarni himoya qilish, shu bilan birga zarur ma’lumotlar to‘g‘ri tomonga to‘g‘ri sharoitda oshkor qilinishiga imkon berish.
Boshqariladigan (regulyatsiya qilinadigan) moliyaviy bozorlar uchun bu farq muhim.
Savol, balki — “Blokcheyn maxfiy bo‘lishi kerakmi yoki oshkora?” emas.
U, ehtimol, shunday:
“Kim nimani ko‘rishi kerak va qaysi sharoitlarda?”
Agar moliyaviy bozorlar onchenga o‘tayotgan bo‘lsa, oshkor qilishni nazorat qilish shaffoflikning o‘zidek muhim bo‘lishi mumkin.
#dusk $DUSK @Dusk_Foundation
@Dusk haqida qiziqarli tomoni shundaki, moliyaviy bozorlarni onchenga olib chiqish hammasini ommaga oshkora qilish degani emas.
An’anaviy moliyaviy tizimda ayrim ma’lumotlar shunchaki hammaga ko‘rinishi uchun mo‘ljallanmagan. Tranzaksiyalar, kontragentlar va boshqa nozik tafsilotlar ochiq ko‘rsatilsa, real oqibatlarga olib kelishi mumkin.
Lekin to‘liq maxfiylik ham javob emas.
Regulyatorlar, auditorlar va boshqa vakolatli tomonlar esa qonuniy sabab bo‘lganda nima bo‘layotganini tekshirish uchun hali ham bir yo‘lga muhtoj.
Mana shunda dasturlashtiriladigan maxfiylik qiziq bo‘lib qoladi.
Dusk bilan maqsad — nozik ma’lumotlarni himoya qilish, shu bilan birga zarur ma’lumotlar to‘g‘ri tomonga to‘g‘ri sharoitda oshkor qilinishiga imkon berish.
Boshqariladigan (regulyatsiya qilinadigan) moliyaviy bozorlar uchun bu farq muhim.
Savol, balki — “Blokcheyn maxfiy bo‘lishi kerakmi yoki oshkora?” emas.
U, ehtimol, shunday:
“Kim nimani ko‘rishi kerak va qaysi sharoitlarda?”
Agar moliyaviy bozorlar onchenga o‘tayotgan bo‘lsa, oshkor qilishni nazorat qilish shaffoflikning o‘zidek muhim bo‘lishi mumkin.
#dusk $DUSK @Dusk
An’anaviy moliyaviy tizimda ayrim ma’lumotlar shunchaki hammaga ko‘rinishi uchun mo‘ljallanmagan. Tranzaksiyalar, kontragentlar va boshqa nozik tafsilotlar ochiq ko‘rsatilsa, real oqibatlarga olib kelishi mumkin.
Lekin to‘liq maxfiylik ham javob emas.
Regulyatorlar, auditorlar va boshqa vakolatli tomonlar esa qonuniy sabab bo‘lganda nima bo‘layotganini tekshirish uchun hali ham bir yo‘lga muhtoj.
Mana shunda dasturlashtiriladigan maxfiylik qiziq bo‘lib qoladi.
Dusk bilan maqsad — nozik ma’lumotlarni himoya qilish, shu bilan birga zarur ma’lumotlar to‘g‘ri tomonga to‘g‘ri sharoitda oshkor qilinishiga imkon berish.
Boshqariladigan (regulyatsiya qilinadigan) moliyaviy bozorlar uchun bu farq muhim.
Savol, balki — “Blokcheyn maxfiy bo‘lishi kerakmi yoki oshkora?” emas.
U, ehtimol, shunday:
“Kim nimani ko‘rishi kerak va qaysi sharoitlarda?”
Agar moliyaviy bozorlar onchenga o‘tayotgan bo‘lsa, oshkor qilishni nazorat qilish shaffoflikning o‘zidek muhim bo‘lishi mumkin.
#dusk $DUSK @Dusk
5
6
106
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami