
BELIEVE_
11.5k Postlar
BELIEVE_
 Square Verified+
Shikoyat qilish
Foydalanuvchini bloklash
🌟Exploring 🌟 🇮🇳 X🍷@The_Believe_21 🍷
Yuqori chastotali treyder
1.7 yil
627 Kuzatilmoqda
30.5K+ Kuzatuvchilar
39.9K+ Yoqdi
Postlar
Barchasi
Iqtiboslar
Videolar
·
--
Pasayuvchi
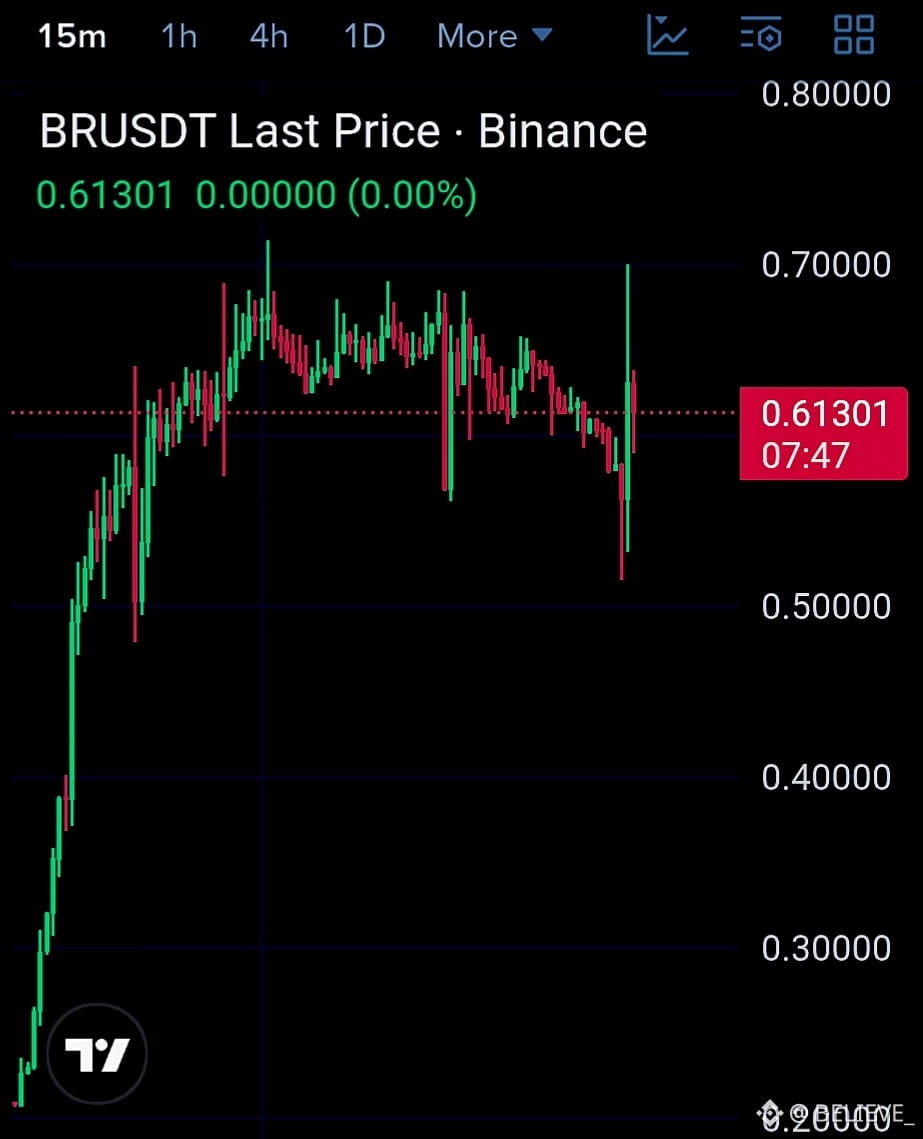
$$BR SHORT 🔻
Kirish: 0.61–0.63
SL: 0.68
TP1: 0.58
TP2: 0.54
TP3: 0.50
0.70 atrofida kuchli “pump” + rad etish, keyin zaiflik va pastroq cho‘qqilar.
Trigger: 15M rad etish / 0.60 ostidan sinish.
Invalidatsiya: 15M 0.68 dan yuqoriga qayta olish.
Yo‘nalish: SHORT 🔴 | Yuqori volatillik — avval tasdiq.
$ONE $BULLA
#TradingCommunity #signaladvisor #signalsfutures #MemeLaunchpads82%OfArcDayOneVolume #OstiumLoanDisputeHearingSetInNYFederalCourt
$$BR SHORT 🔻
Kirish: 0.61–0.63
SL: 0.68
TP1: 0.58
TP2: 0.54
TP3: 0.50
0.70 atrofida kuchli “pump” + rad etish, keyin zaiflik va pastroq cho‘qqilar.
Trigger: 15M rad etish / 0.60 ostidan sinish.
Invalidatsiya: 15M 0.68 dan yuqoriga qayta olish.
Yo‘nalish: SHORT 🔴 | Yuqori volatillik — avval tasdiq.
$ONE $BULLA
#TradingCommunity #signaladvisor #signalsfutures #MemeLaunchpads82%OfArcDayOneVolume #OstiumLoanDisputeHearingSetInNYFederalCourt
Kirish: 0.61–0.63
SL: 0.68
TP1: 0.58
TP2: 0.54
TP3: 0.50
0.70 atrofida kuchli “pump” + rad etish, keyin zaiflik va pastroq cho‘qqilar.
Trigger: 15M rad etish / 0.60 ostidan sinish.
Invalidatsiya: 15M 0.68 dan yuqoriga qayta olish.
Yo‘nalish: SHORT 🔴 | Yuqori volatillik — avval tasdiq.
$ONE $BULLA
#TradingCommunity #signaladvisor #signalsfutures #MemeLaunchpads82%OfArcDayOneVolume #OstiumLoanDisputeHearingSetInNYFederalCourt
2
2.3k
·
--
Pasayuvchi
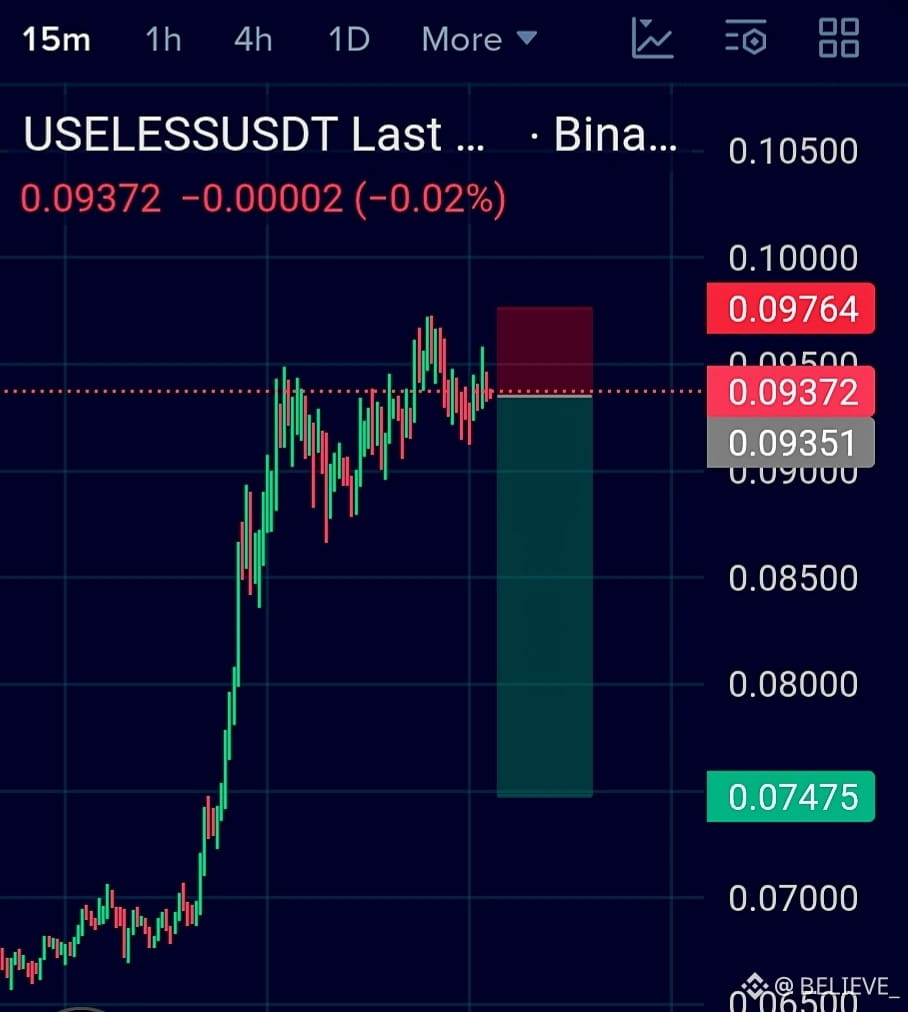
$USELESS QISQA SOZLASH 🔻
Kirish: 0.0935–0.0955
SL: 0.0977
TP1: 0.0900
TP2: 0.0850
TP3: 0.0800
TP4: 0.0748
Narx keskin vertikal harakat qildi va hozir yuqorilarga yaqin joyda konsolidatsiya qilmoqda. Faqat 0.095–0.0975 dan qaytish (rad etish) yoki 15M bo‘yicha tasdiqlangan breakdowndan keyin short qiling.
Bekor qilish (Invalidation): 15M da 0.0977 dan yuqorida yopilish.
Yo‘nalish: SHORT 🔴 — quvib ketmang.
$0G $SKR
#TradingCommunity #signaladvisor #HangSengFalls1% #USFundsAlcoaGalliumPlantInAustralia #FutureTarding
$USELESS QISQA SOZLASH 🔻
Kirish: 0.0935–0.0955
SL: 0.0977
TP1: 0.0900
TP2: 0.0850
TP3: 0.0800
TP4: 0.0748
Narx keskin vertikal harakat qildi va hozir yuqorilarga yaqin joyda konsolidatsiya qilmoqda. Faqat 0.095–0.0975 dan qaytish (rad etish) yoki 15M bo‘yicha tasdiqlangan breakdowndan keyin short qiling.
Bekor qilish (Invalidation): 15M da 0.0977 dan yuqorida yopilish.
Yo‘nalish: SHORT 🔴 — quvib ketmang.
$0G $SKR
#TradingCommunity #signaladvisor #HangSengFalls1% #USFundsAlcoaGalliumPlantInAustralia #FutureTarding
Kirish: 0.0935–0.0955
SL: 0.0977
TP1: 0.0900
TP2: 0.0850
TP3: 0.0800
TP4: 0.0748
Narx keskin vertikal harakat qildi va hozir yuqorilarga yaqin joyda konsolidatsiya qilmoqda. Faqat 0.095–0.0975 dan qaytish (rad etish) yoki 15M bo‘yicha tasdiqlangan breakdowndan keyin short qiling.
Bekor qilish (Invalidation): 15M da 0.0977 dan yuqorida yopilish.
Yo‘nalish: SHORT 🔴 — quvib ketmang.
$0G $SKR
#TradingCommunity #signaladvisor #HangSengFalls1% #USFundsAlcoaGalliumPlantInAustralia #FutureTarding
6
169
·
--
Pasayuvchi
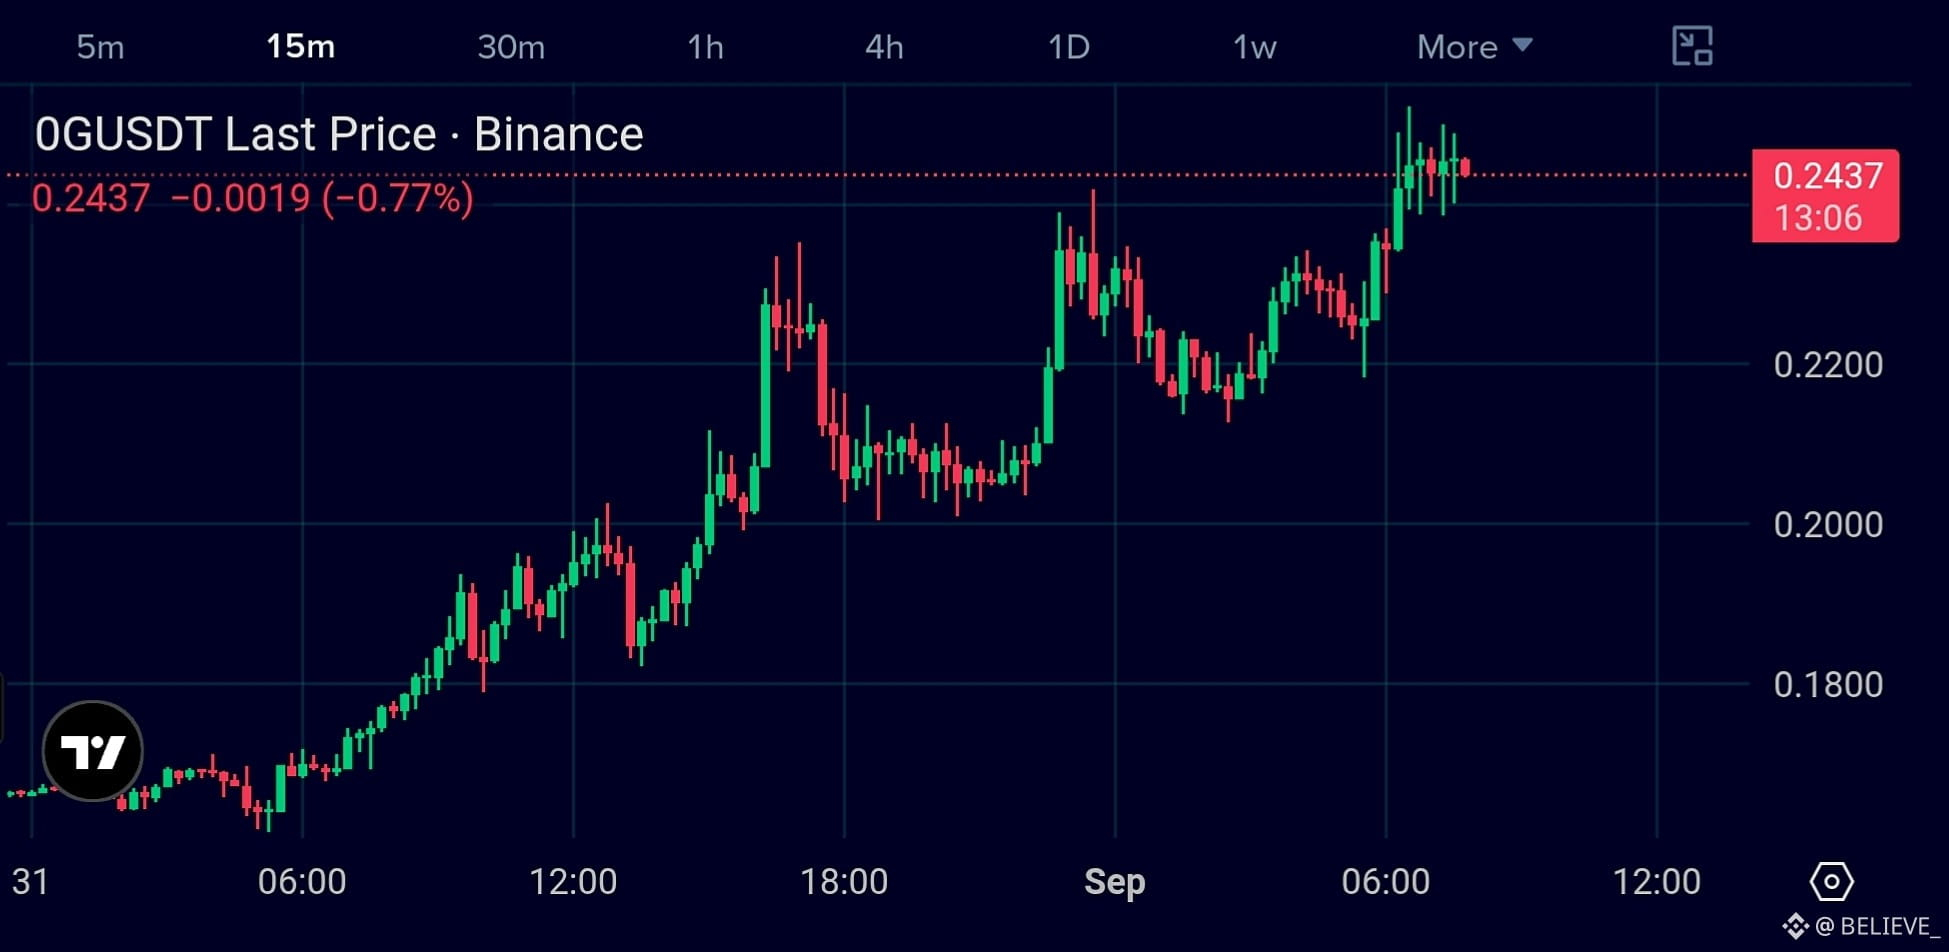
$0G Kuchli o'sish tendentsiyasi, ammo hozir narx keskin harakatdan keyin yuqori zonalarda konsolidatsiyalanmoqda.
Qisqa buyurtma: $0.244–$0.248
SL: $0.253
TP1: $0.238
TP2: $0.230
TP3: $0.220
Trigger: 15M rad etilishi + $0.240 yo'qotilishi.
Invalidatsiya: $0.253 dan yuqorida toza breakout va ushlab turish.
Bias: SHORT 🔴
$USELESS $HEMI
#USIranMilitaryClashesResume #TradingCommunity #IranStrikesUSBasesInJordan #signaladvisor #FutureTradingSignals
$0G Kuchli o'sish tendentsiyasi, ammo hozir narx keskin harakatdan keyin yuqori zonalarda konsolidatsiyalanmoqda.
Qisqa buyurtma: $0.244–$0.248
SL: $0.253
TP1: $0.238
TP2: $0.230
TP3: $0.220
Trigger: 15M rad etilishi + $0.240 yo'qotilishi.
Invalidatsiya: $0.253 dan yuqorida toza breakout va ushlab turish.
Bias: SHORT 🔴
$USELESS $HEMI
#USIranMilitaryClashesResume #TradingCommunity #IranStrikesUSBasesInJordan #signaladvisor #FutureTradingSignals
Qisqa buyurtma: $0.244–$0.248
SL: $0.253
TP1: $0.238
TP2: $0.230
TP3: $0.220
Trigger: 15M rad etilishi + $0.240 yo'qotilishi.
Invalidatsiya: $0.253 dan yuqorida toza breakout va ushlab turish.
Bias: SHORT 🔴
$USELESS $HEMI
#USIranMilitaryClashesResume #TradingCommunity #IranStrikesUSBasesInJordan #signaladvisor #FutureTradingSignals
6
184
·
--
Pasayuvchi
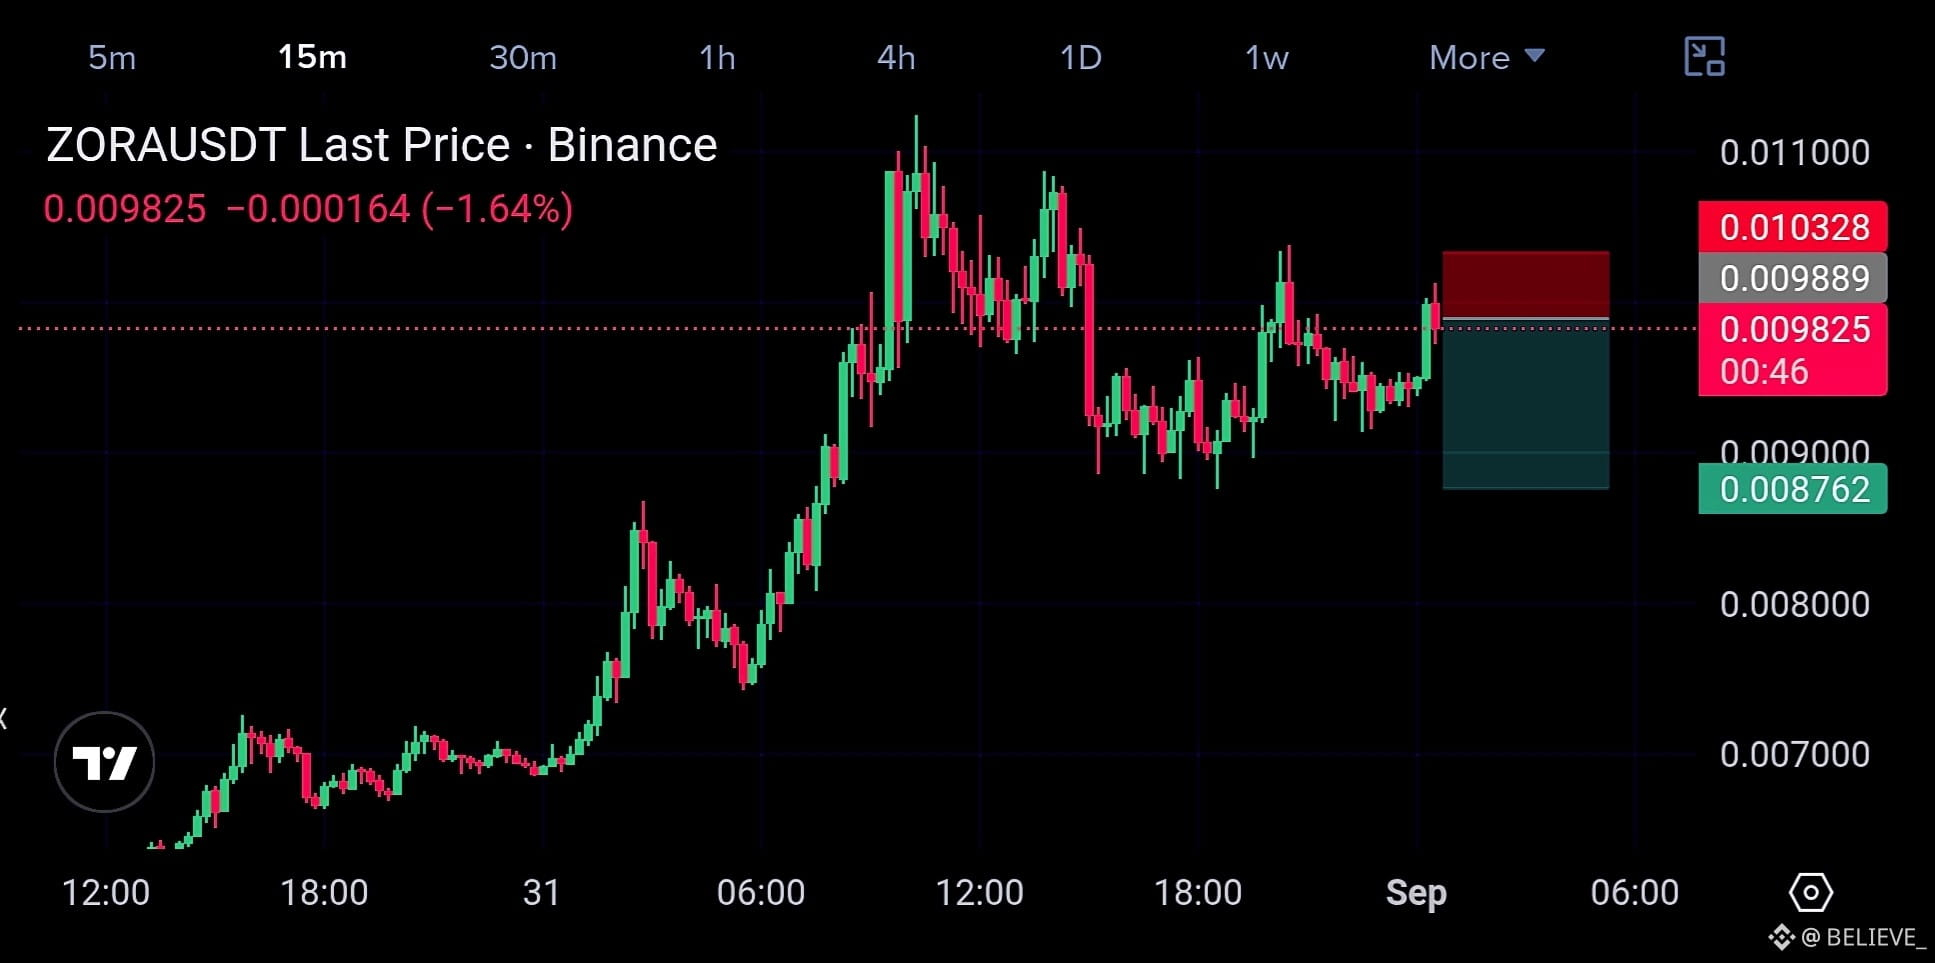
YANA $ZORA QISQA ISHLATISH 🔻
Kirish: $0.00985–$0.00995
SL: $0.01033
TP1: $0.00940
TP2: $0.00900
TP3: $0.00876
Narx avvalgi rad etilishdan so‘ng $0.0099 rezistentlik/teskari qayta sinov zonasini tekshirmoqda. Qisqa (short) tezis faqat narx $0.01033 dan pastda qolsa amal qiladi.
Trigger: $0.00985 dan pastga qaytish/rad etilish.
Bekor qilinish: 15M bo‘yicha $0.01033 dan yuqoriga qayta egallash.
Yo‘nalish: SHORT 🔴
$SKR $HEMI
#TradingCommunity #RussiaStartsLargeScaleDigitalRubleRolloutSep1 #signaladvisor #signalsfutures #TankerHitsMinesInStraitOfHormuz
YANA $ZORA QISQA ISHLATISH 🔻
Kirish: $0.00985–$0.00995
SL: $0.01033
TP1: $0.00940
TP2: $0.00900
TP3: $0.00876
Narx avvalgi rad etilishdan so‘ng $0.0099 rezistentlik/teskari qayta sinov zonasini tekshirmoqda. Qisqa (short) tezis faqat narx $0.01033 dan pastda qolsa amal qiladi.
Trigger: $0.00985 dan pastga qaytish/rad etilish.
Bekor qilinish: 15M bo‘yicha $0.01033 dan yuqoriga qayta egallash.
Yo‘nalish: SHORT 🔴
$SKR $HEMI
#TradingCommunity #RussiaStartsLargeScaleDigitalRubleRolloutSep1 #signaladvisor #signalsfutures #TankerHitsMinesInStraitOfHormuz
Kirish: $0.00985–$0.00995
SL: $0.01033
TP1: $0.00940
TP2: $0.00900
TP3: $0.00876
Narx avvalgi rad etilishdan so‘ng $0.0099 rezistentlik/teskari qayta sinov zonasini tekshirmoqda. Qisqa (short) tezis faqat narx $0.01033 dan pastda qolsa amal qiladi.
Trigger: $0.00985 dan pastga qaytish/rad etilish.
Bekor qilinish: 15M bo‘yicha $0.01033 dan yuqoriga qayta egallash.
Yo‘nalish: SHORT 🔴
$SKR $HEMI
#TradingCommunity #RussiaStartsLargeScaleDigitalRubleRolloutSep1 #signaladvisor #signalsfutures #TankerHitsMinesInStraitOfHormuz
3
4
726
·
--
Pasayuvchi
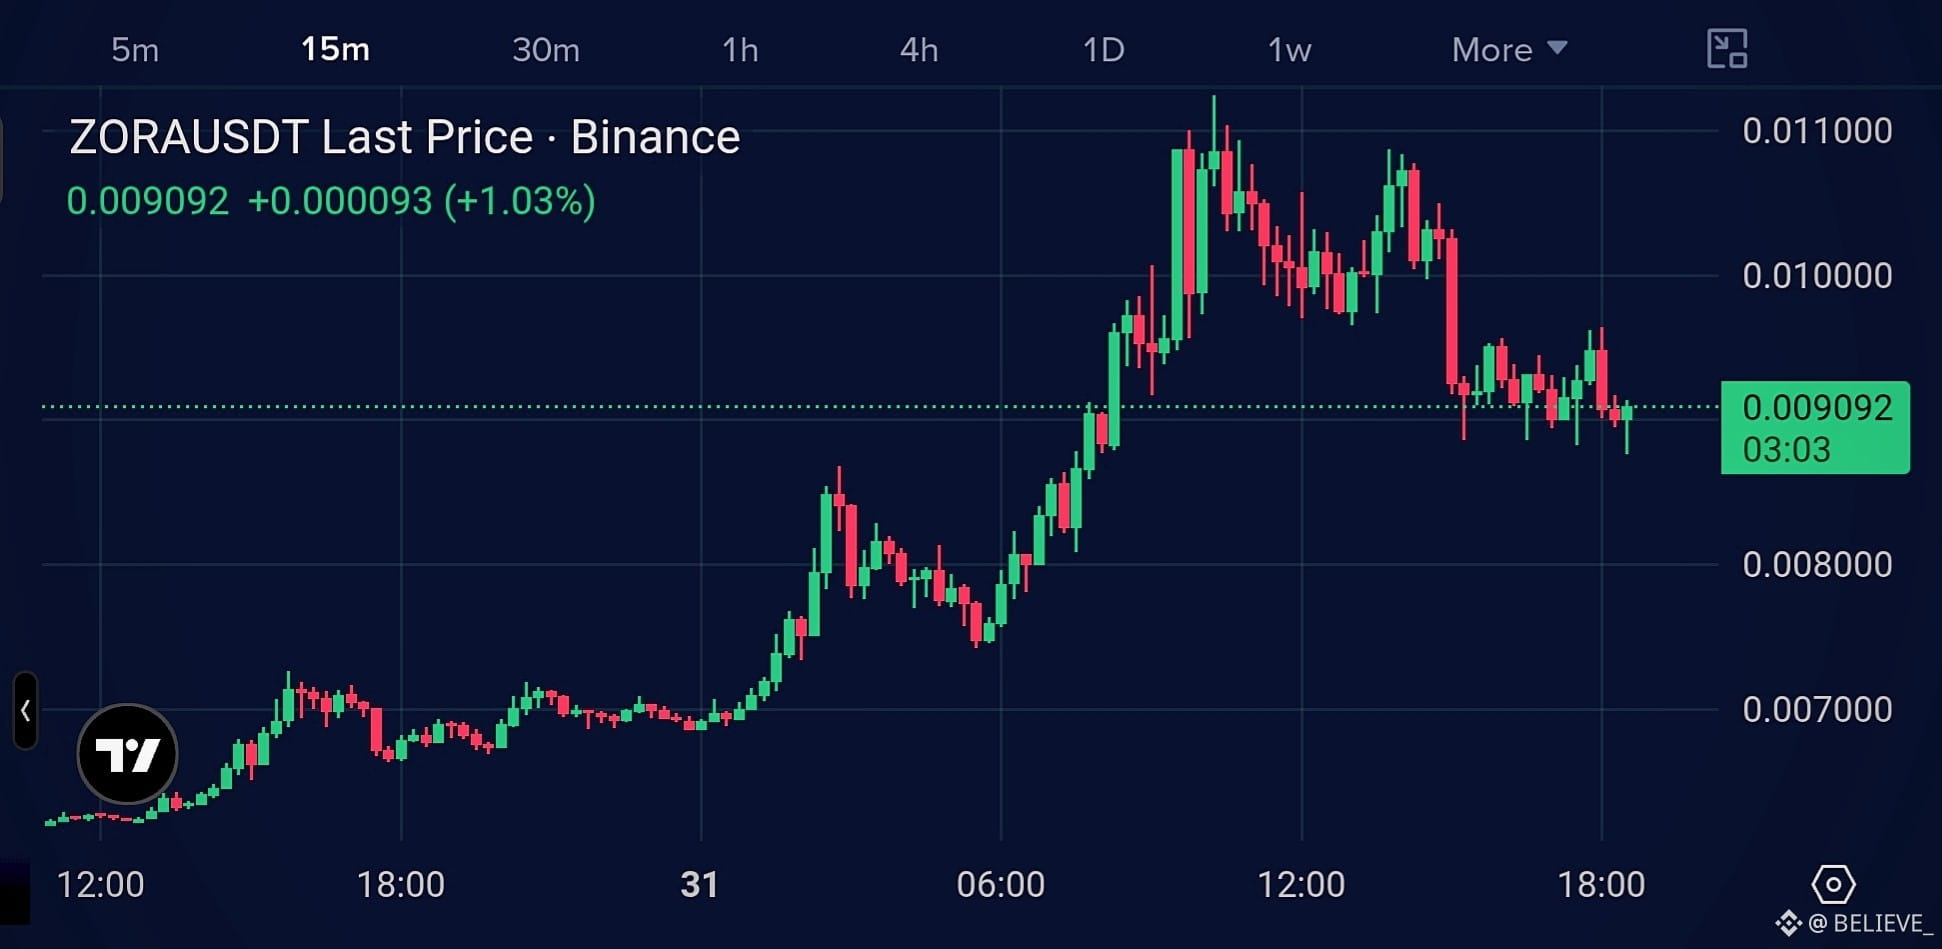
O'tkir pumpdan keyin $ZORA rad etilgan $0.0112 zonani va endi 15M chartda quyi highlarni shakllantirmoqda.
Qisqa kirish: $0.0092–$0.0095
SL: $0.0099
TP1: $0.0087
TP2: $0.0082
TP3: $0.0076
Tasdiq: $0.0092–$0.0095 da muvaffaqiyatsiz retestni ma’qul ko‘ramiz.
Bekor qilish: 15M $0.0099 dan yuqoriga qayta egallasa.
Yo'nalish: SHORT 🔴 — quvlamang; tasdiqni kuting.
$SKR Short Muvaffaqiyatli bo'ldi 🔻
$HEMI Short🔻
#BitcoinUp23%InAugustOutperformingGoldAndStocks #TradingSignals #signalsfutures #LNGTankersStayOutOfHormuz #USCanadaTradeWarDeepens
O'tkir pumpdan keyin $ZORA rad etilgan $0.0112 zonani va endi 15M chartda quyi highlarni shakllantirmoqda.
Qisqa kirish: $0.0092–$0.0095
SL: $0.0099
TP1: $0.0087
TP2: $0.0082
TP3: $0.0076
Tasdiq: $0.0092–$0.0095 da muvaffaqiyatsiz retestni ma’qul ko‘ramiz.
Bekor qilish: 15M $0.0099 dan yuqoriga qayta egallasa.
Yo'nalish: SHORT 🔴 — quvlamang; tasdiqni kuting.
$SKR Short Muvaffaqiyatli bo'ldi 🔻
$HEMI Short🔻
#BitcoinUp23%InAugustOutperformingGoldAndStocks #TradingSignals #signalsfutures #LNGTankersStayOutOfHormuz #USCanadaTradeWarDeepens
Qisqa kirish: $0.0092–$0.0095
SL: $0.0099
TP1: $0.0087
TP2: $0.0082
TP3: $0.0076
Tasdiq: $0.0092–$0.0095 da muvaffaqiyatsiz retestni ma’qul ko‘ramiz.
Bekor qilish: 15M $0.0099 dan yuqoriga qayta egallasa.
Yo'nalish: SHORT 🔴 — quvlamang; tasdiqni kuting.
$SKR Short Muvaffaqiyatli bo'ldi 🔻
$HEMI Short🔻
#BitcoinUp23%InAugustOutperformingGoldAndStocks #TradingSignals #signalsfutures #LNGTankersStayOutOfHormuz #USCanadaTradeWarDeepens
1
4
143
·
--
Pasayuvchi
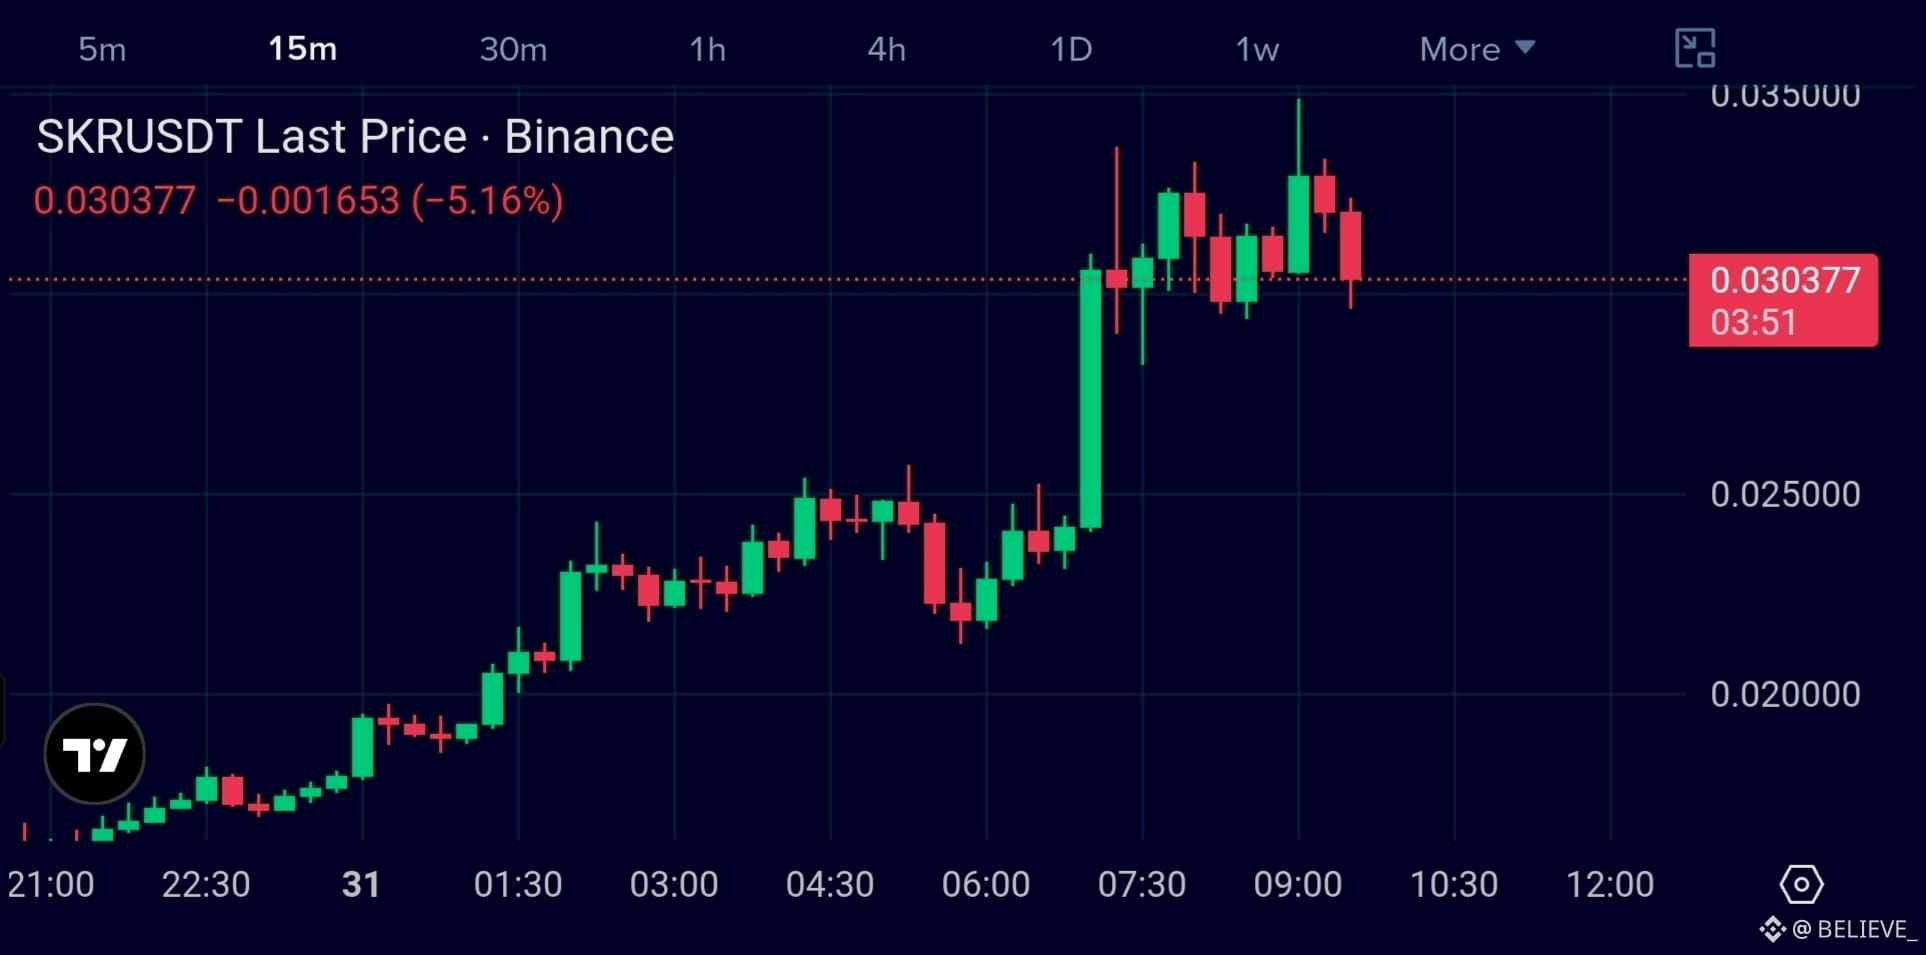
$SKR QISQA SOZLASH 🔻
Zona : $0.0305–$0.03
SL: $0.0340
TP1: $0.0285
TP2: $0.0260
TP3: $0.0245
24H ichida +153% va hozirda $0.0348–$0.0350 hududidan qaytish (rad etish) ko‘rsatilmoqda.
15M tuzilma yuqoriga muvaffaqiyatsiz surishdan keyin ayanchiga (bearish) aylanmoqda.
Bekor qilish: $0.0340 dan yuqori kuchli 15M qayta qo‘lga kiritish.
Yo‘nalish: SHORT 🔴
$4 Short muvaffaqiyatli bo‘ldi 🔻
$HEMI bullish 💹
#YenBreaks160AgainstDollar #USStrikesIranianRocketLaunchers #About67MAmericansHoldCrypto #TradingSignals #TradingCommunity
$SKR QISQA SOZLASH 🔻
Zona : $0.0305–$0.03
SL: $0.0340
TP1: $0.0285
TP2: $0.0260
TP3: $0.0245
24H ichida +153% va hozirda $0.0348–$0.0350 hududidan qaytish (rad etish) ko‘rsatilmoqda.
15M tuzilma yuqoriga muvaffaqiyatsiz surishdan keyin ayanchiga (bearish) aylanmoqda.
Bekor qilish: $0.0340 dan yuqori kuchli 15M qayta qo‘lga kiritish.
Yo‘nalish: SHORT 🔴
$4 Short muvaffaqiyatli bo‘ldi 🔻
$HEMI bullish 💹
#YenBreaks160AgainstDollar #USStrikesIranianRocketLaunchers #About67MAmericansHoldCrypto #TradingSignals #TradingCommunity
Zona : $0.0305–$0.03
SL: $0.0340
TP1: $0.0285
TP2: $0.0260
TP3: $0.0245
24H ichida +153% va hozirda $0.0348–$0.0350 hududidan qaytish (rad etish) ko‘rsatilmoqda.
15M tuzilma yuqoriga muvaffaqiyatsiz surishdan keyin ayanchiga (bearish) aylanmoqda.
Bekor qilish: $0.0340 dan yuqori kuchli 15M qayta qo‘lga kiritish.
Yo‘nalish: SHORT 🔴
$4 Short muvaffaqiyatli bo‘ldi 🔻
$HEMI bullish 💹
#YenBreaks160AgainstDollar #USStrikesIranianRocketLaunchers #About67MAmericansHoldCrypto #TradingSignals #TradingCommunity
4
328
·
--
Pasayuvchi
$4 SHORT BIAS 🔻
15m jadvalida momentum ayanchli tomonga o‘zgardi.
Short zona: $0.0182–$0.0187
SL: $0.0195
TP1: $0.0172
TP2: $0.0164
TP3: $0.0155
{future}(4USDT)
⚠️ Invalidation: $0.0195 dan yuqorida kuchli qayta tiklanish.
Tushishdan keyin shortni quvlamang. Tozaroq setup — $0.0182–$0.0187 oralig‘ida kuchsiz retest, so‘ng rad etish.
Bias: SHORT 🔴
$CYS
{future}(CYSUSDT)
$PROM
{future}(PROMUSDT)
#TradingSignal
#4usdt #Crypto #Trading #Binance
$4 SHORT BIAS 🔻
15m jadvalida momentum ayanchli tomonga o‘zgardi.
Short zona: $0.0182–$0.0187
SL: $0.0195
TP1: $0.0172
TP2: $0.0164
TP3: $0.0155
⚠️ Invalidation: $0.0195 dan yuqorida kuchli qayta tiklanish.
Tushishdan keyin shortni quvlamang. Tozaroq setup — $0.0182–$0.0187 oralig‘ida kuchsiz retest, so‘ng rad etish.
Bias: SHORT 🔴
$CYS
$PROM
#TradingSignal
#4usdt #Crypto #Trading #Binance
15m jadvalida momentum ayanchli tomonga o‘zgardi.
Short zona: $0.0182–$0.0187
SL: $0.0195
TP1: $0.0172
TP2: $0.0164
TP3: $0.0155
⚠️ Invalidation: $0.0195 dan yuqorida kuchli qayta tiklanish.
Tushishdan keyin shortni quvlamang. Tozaroq setup — $0.0182–$0.0187 oralig‘ida kuchsiz retest, so‘ng rad etish.
Bias: SHORT 🔴
$CYS
$PROM
#TradingSignal
#4usdt #Crypto #Trading #Binance
Going Short 🔻
54%
Going Long 💹
46%
24 Ovozlar • Ovoz berish yopildi
5
1.1k
·
--
Pasayuvchi
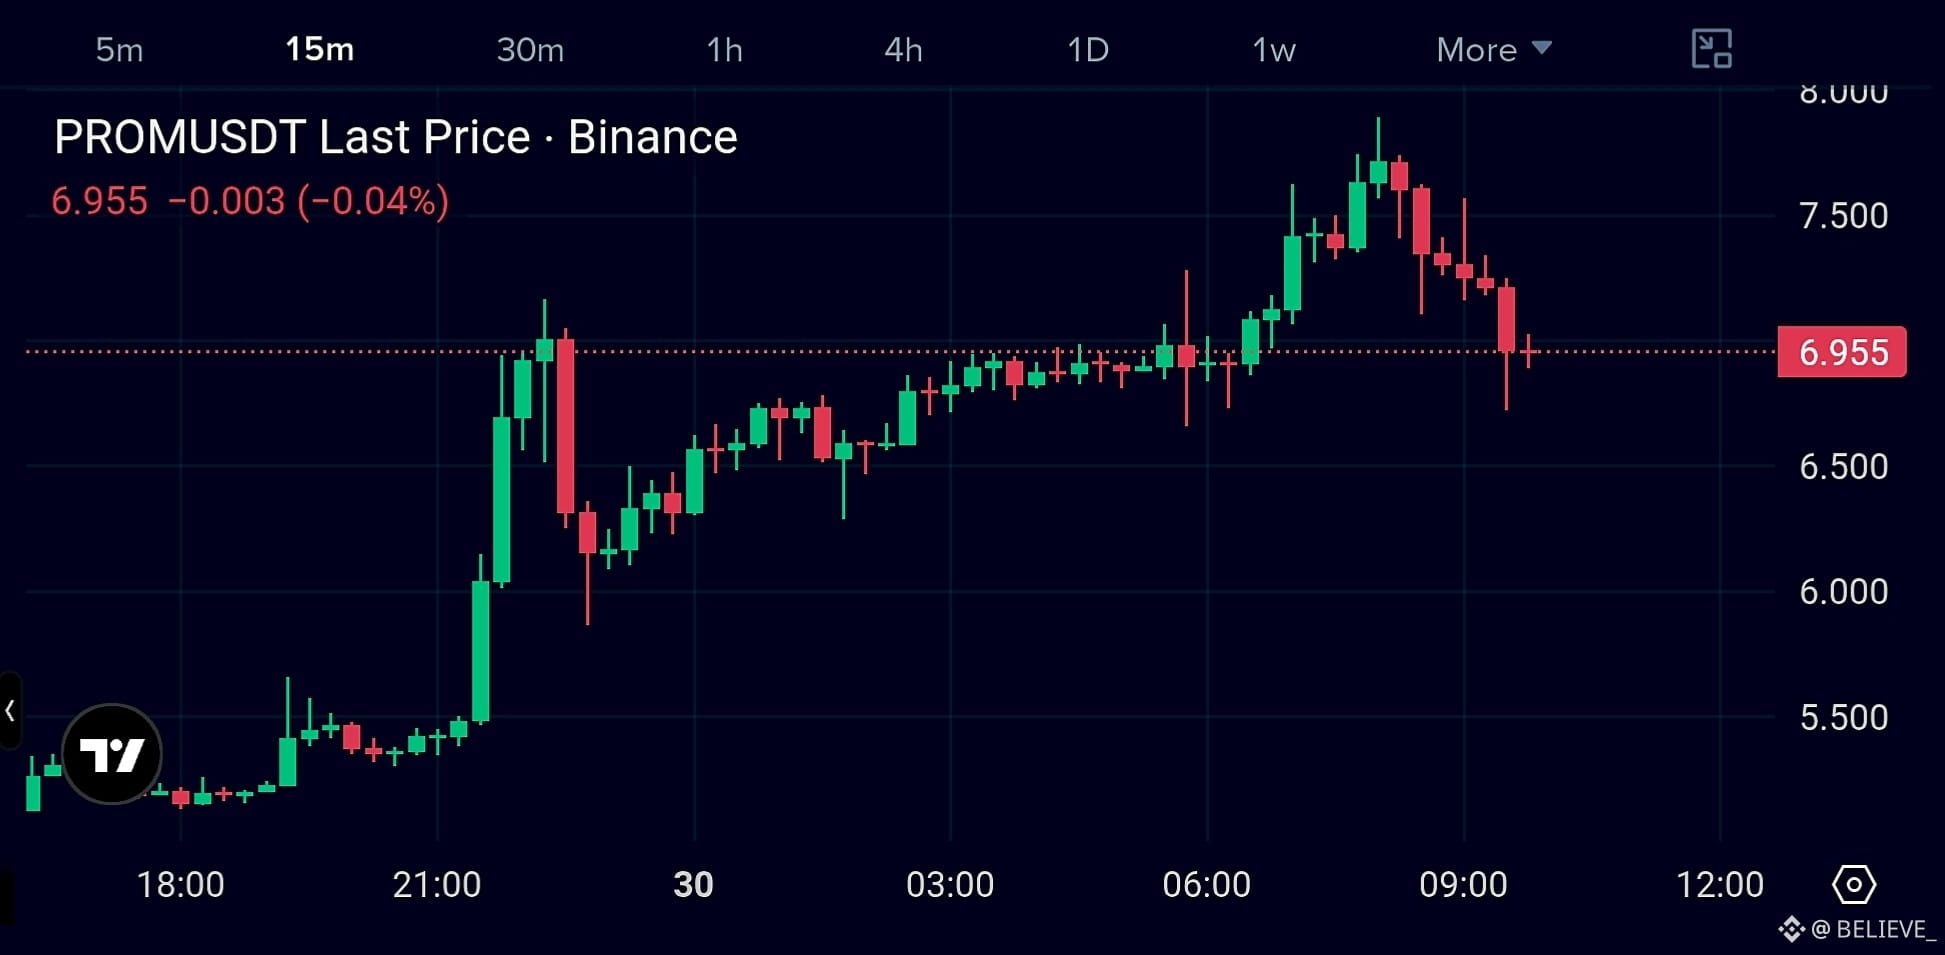
$PROM Tezkor sozlash 🔻 pastda $7.0
🎯 TP1: $6.70
🎯 TP2: $6.45
🎯 TP3: $6.15
🛑 Bekor bo‘lish: $7.30+
{future}(PROMUSDT)
PROM kuchli mitingdan keyin $7.7–$7.9 zonasidan aniq rad etishni ko‘rsatmoqda.
Hozir narx taxminan $6.95 atrofida va impuls zaiflashmoqda.
Eng yaxshi kirish: harakatni quvib kirmasdan, $7.0–$7.2 atrofida qayta sinash/rad etish.
Sozlash: SHORT 🔴
$4
{future}(4USDT)
$ZKP
{future}(ZKPUSDT)
#TradingSignals #signalsfutures #Trading #altcoins #AfghanistanTalibanReportedlyBansCryptoNationwide
$PROM Tezkor sozlash 🔻 pastda $7.0
🎯 TP1: $6.70
🎯 TP2: $6.45
🎯 TP3: $6.15
🛑 Bekor bo‘lish: $7.30+
PROM kuchli mitingdan keyin $7.7–$7.9 zonasidan aniq rad etishni ko‘rsatmoqda.
Hozir narx taxminan $6.95 atrofida va impuls zaiflashmoqda.
Eng yaxshi kirish: harakatni quvib kirmasdan, $7.0–$7.2 atrofida qayta sinash/rad etish.
Sozlash: SHORT 🔴
$4
$ZKP
#TradingSignals #signalsfutures #Trading #altcoins #AfghanistanTalibanReportedlyBansCryptoNationwide
🎯 TP1: $6.70
🎯 TP2: $6.45
🎯 TP3: $6.15
🛑 Bekor bo‘lish: $7.30+
PROM kuchli mitingdan keyin $7.7–$7.9 zonasidan aniq rad etishni ko‘rsatmoqda.
Hozir narx taxminan $6.95 atrofida va impuls zaiflashmoqda.
Eng yaxshi kirish: harakatni quvib kirmasdan, $7.0–$7.2 atrofida qayta sinash/rad etish.
Sozlash: SHORT 🔴
$4
$ZKP
#TradingSignals #signalsfutures #Trading #altcoins #AfghanistanTalibanReportedlyBansCryptoNationwide
4
427
·
--
O‘suvchi
$4 kuchli bullish momentum ko‘rsatmoqda. 🚀
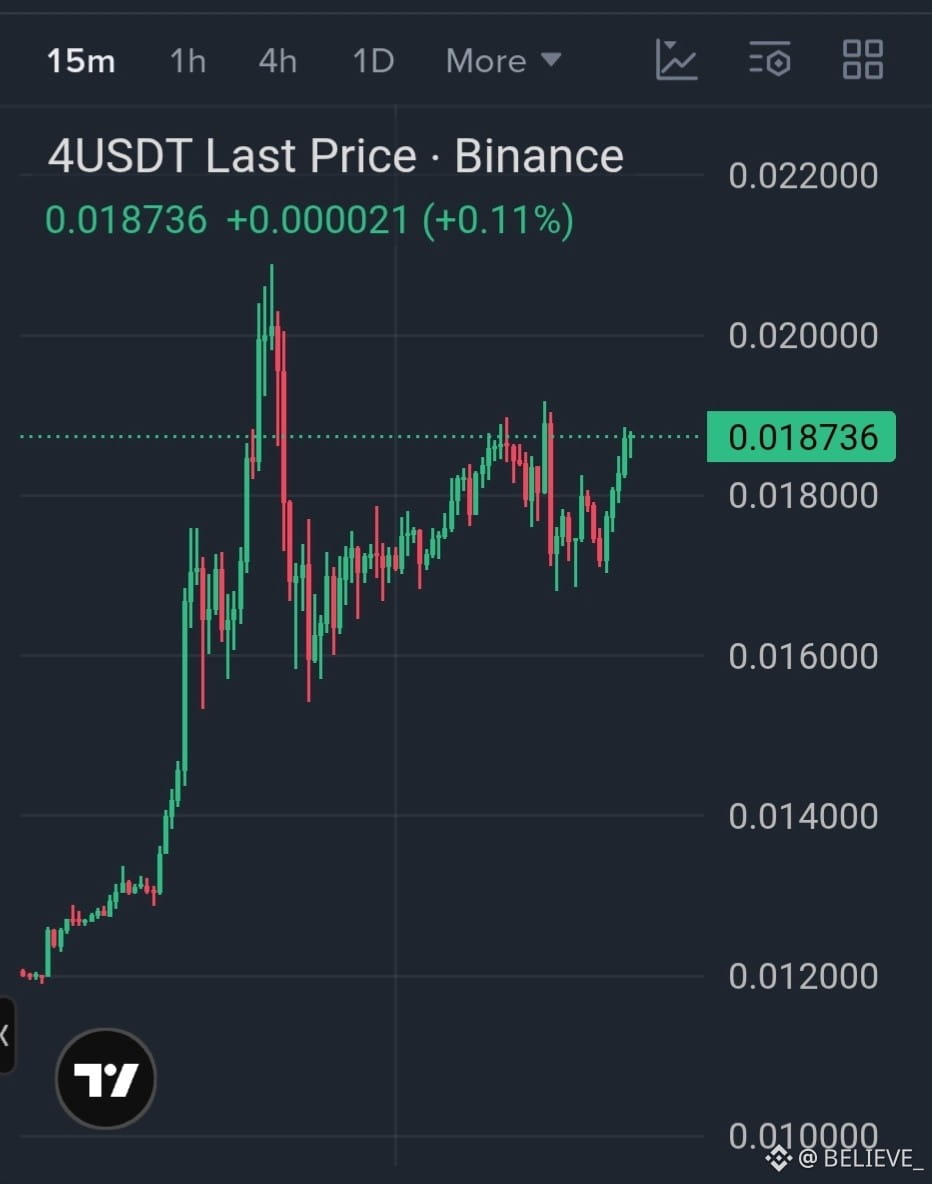
$0.012 atrofidan keskin breakoutdan so‘ng, narx yuqoriroqda konsolidatsiya qilmoqda va hozir $0.0187 yaqiniga qaytgan.
$0.019–$0.020 dan yuqorida aniq break bo‘lsa, yana bir kengayish (ekspansiya)ni ishga tushirishi mumkin, $0.017–$0.018 esa pullback paytida ushlab turilishi kerak bo‘lgan muhim zona.
Narx allaqachon 24 soatda 55%+ ga ko‘tarilganini hisobga olsak, harakatni quvib borish xavfli. Tasdiqni yoki sog‘lom retestni kutgan yaxshi.
Yo‘nalish: Bullish 📈
{future}(4USDT)
$PROM
{future}(PROMUSDT)
$BTC
{future}(BTCUSDT)
#4usdt #crypto #Trading #Binance #altcoins
$4 kuchli bullish momentum ko‘rsatmoqda. 🚀
$0.012 atrofidan keskin breakoutdan so‘ng, narx yuqoriroqda konsolidatsiya qilmoqda va hozir $0.0187 yaqiniga qaytgan.
$0.019–$0.020 dan yuqorida aniq break bo‘lsa, yana bir kengayish (ekspansiya)ni ishga tushirishi mumkin, $0.017–$0.018 esa pullback paytida ushlab turilishi kerak bo‘lgan muhim zona.
Narx allaqachon 24 soatda 55%+ ga ko‘tarilganini hisobga olsak, harakatni quvib borish xavfli. Tasdiqni yoki sog‘lom retestni kutgan yaxshi.
Yo‘nalish: Bullish 📈
$PROM
$BTC
#4usdt #crypto #Trading #Binance #altcoins
$0.012 atrofidan keskin breakoutdan so‘ng, narx yuqoriroqda konsolidatsiya qilmoqda va hozir $0.0187 yaqiniga qaytgan.
$0.019–$0.020 dan yuqorida aniq break bo‘lsa, yana bir kengayish (ekspansiya)ni ishga tushirishi mumkin, $0.017–$0.018 esa pullback paytida ushlab turilishi kerak bo‘lgan muhim zona.
Narx allaqachon 24 soatda 55%+ ga ko‘tarilganini hisobga olsak, harakatni quvib borish xavfli. Tasdiqni yoki sog‘lom retestni kutgan yaxshi.
Yo‘nalish: Bullish 📈
$PROM
$BTC
#4usdt #crypto #Trading #Binance #altcoins
4
413
·
--
Pasayuvchi
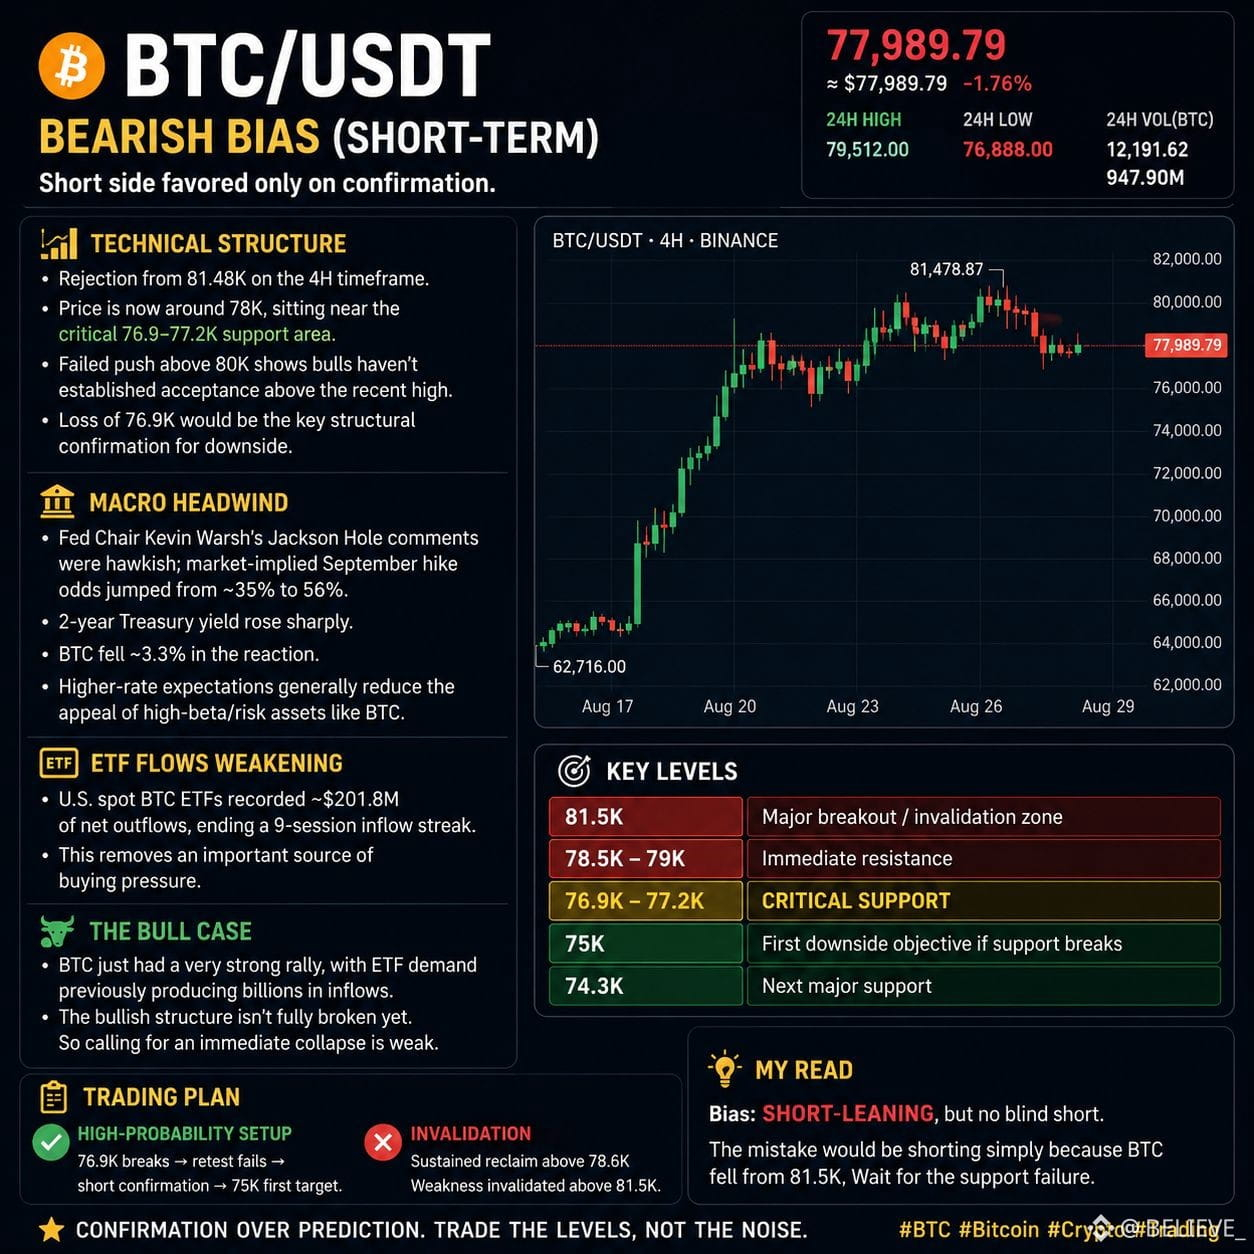
$BTC qisqa muddatli zaiflik belgilarini ko‘rsatmoqda, $81.5K hududidan rad etilgandan keyin.
Hozir narx $78K atrofida tebranmoqda, $76.9K–$77.2K esa asosiy tayanch zonasi bo‘lib turibdi. Shu zonadan toza chiqib ketish (breakdown) va uning muvaffaqiyatsiz qayta testi $75K va $74.3K tomon yo‘l ochishi mumkin.
Hozircha tarafdorlik $79K dan pastda ayiq (bearish) bo‘lib qolmoqda, lekin hozirgi darajalarda qisqa (short) ni quvib kirmagan bo‘lardim. Eng yaxshi setup — tayanch orqali tasdiq olish.
Asosiy darajalar:
Rezistentlik: $78.5K–$79K
Tayanch: $76.9K–$77.2K
Maqsadlar: $75K → $74.3K
Bekor qilinish (invalidation): $81.5K dan yuqoriga qaytish
Narx yo‘nalishni tasdiqlasin.
#BTC #Bitcoin #Crypto #Trading
$4 $CLO
#TradingCommunity
$BTC qisqa muddatli zaiflik belgilarini ko‘rsatmoqda, $81.5K hududidan rad etilgandan keyin.
Hozir narx $78K atrofida tebranmoqda, $76.9K–$77.2K esa asosiy tayanch zonasi bo‘lib turibdi. Shu zonadan toza chiqib ketish (breakdown) va uning muvaffaqiyatsiz qayta testi $75K va $74.3K tomon yo‘l ochishi mumkin.
Hozircha tarafdorlik $79K dan pastda ayiq (bearish) bo‘lib qolmoqda, lekin hozirgi darajalarda qisqa (short) ni quvib kirmagan bo‘lardim. Eng yaxshi setup — tayanch orqali tasdiq olish.
Asosiy darajalar:
Rezistentlik: $78.5K–$79K
Tayanch: $76.9K–$77.2K
Maqsadlar: $75K → $74.3K
Bekor qilinish (invalidation): $81.5K dan yuqoriga qaytish
Narx yo‘nalishni tasdiqlasin.
#BTC #Bitcoin #Crypto #Trading
$4 $CLO
#TradingCommunity
Hozir narx $78K atrofida tebranmoqda, $76.9K–$77.2K esa asosiy tayanch zonasi bo‘lib turibdi. Shu zonadan toza chiqib ketish (breakdown) va uning muvaffaqiyatsiz qayta testi $75K va $74.3K tomon yo‘l ochishi mumkin.
Hozircha tarafdorlik $79K dan pastda ayiq (bearish) bo‘lib qolmoqda, lekin hozirgi darajalarda qisqa (short) ni quvib kirmagan bo‘lardim. Eng yaxshi setup — tayanch orqali tasdiq olish.
Asosiy darajalar:
Rezistentlik: $78.5K–$79K
Tayanch: $76.9K–$77.2K
Maqsadlar: $75K → $74.3K
Bekor qilinish (invalidation): $81.5K dan yuqoriga qaytish
Narx yo‘nalishni tasdiqlasin.
#BTC #Bitcoin #Crypto #Trading
$4 $CLO
#TradingCommunity
5
206
·
--
Pasayuvchi
Tasdiqlangan
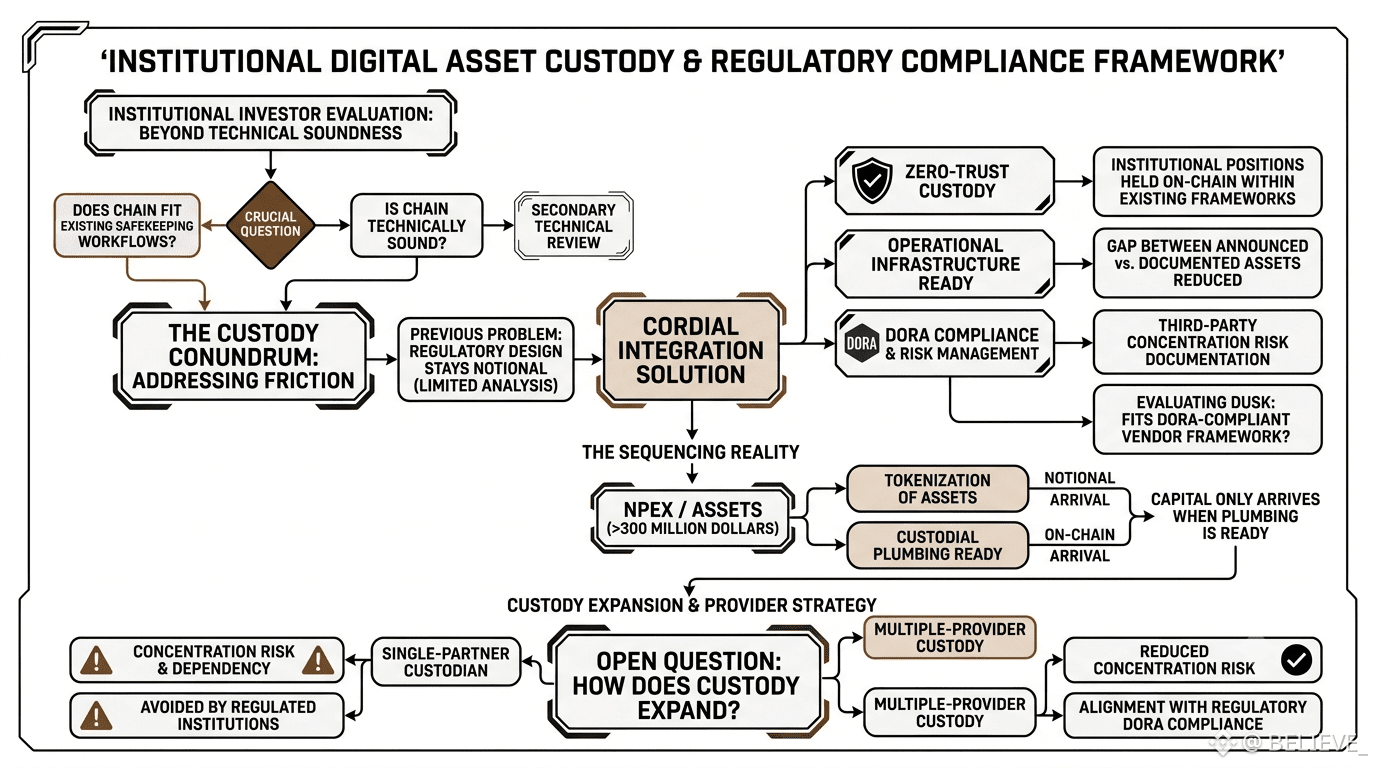
Yaqinda Duskning 21X bilan hamkorligini ko‘rib chiqayotib, dastlabki foydalanish holati haqida meni bilimsizgina ajablantirib yuborgan bir narsa borligini sezdim. Ko‘p manbalar buni oddiy, tartibga solingan birja hamkorligi sifatida tasvirlaydi — muvofiqlikka (compliance) yo‘naltirilgan ikki tashkilot umumiy nuqtani topyapti, xolos. Lekin Dusk foydalanayotgan aniq kirish nuqtasi qimmatli qog‘ozlar emissiyasi yoki birlamchi savdo infratuzilmasi emas. Bu stablecoin (barqaror tangalar) xazinasini boshqarish — stablecoin emitenti tokenlashtirilgan pul bozoridagi fondlarni sotib oladi va sotadi, tartibga solingan DLT (taqsimlangan reestr texnologiyasi) venue’da zaxiralarni boshqarish uchun. Ba’zan o‘sha tor bosqich birinchi qarashda ko‘ringandek emas, balki yanada murakkabroq “ko‘prik” (wedge) ekanmi, degan o‘y keladi.
Qiziq tomoni shundaki, bu strukturaviy jihatdan nimani anglatadi. Litsenziyaga ega birjada tokenlashtirilgan pul bozoridagi fondlar orqali zaxiralarni boshqaradigan stablecoin emitenti degani, Dusk muvofiqlikka asoslangan raqamli valyuta infratuzilmasining operatsion “ichki jihozlari”ga sukut saqlagan holda kirib boryapti — faqat settlement layer (hisob-kitob qatlami) sifatida emas, balki zaxira aktivlari faol yashaydigan va harakatlanadigan muhit sifatida. Xayolimga keladigan savol: bu Duskni ko‘pchilik hozircha anglaganidan ko‘ra tizimli moliyaviy infratuzilmaga yaqinroq joylashtirib qo‘ymaydimi?
21Xning EU DLT Pilot Regime (Yevropa Ittifoqidagi DLT Pilot Reglament) doirasidagi mavqei qanday o‘zgarishiga qarab, bu munosabat qanchalik miqyoslanishini aniq bilmayman — bu esa baribir haqiqatan ham eksperimental bo‘lib qolmoqda, dunyo bo‘ylab litsenziya olgan operatorlar juda kam. Tashqaridan qaraganda, birlamchi settlement layer emas, balki savdo ishtirokchisi sifatida kirish mas’uliyatli va puxta o‘ylangan ko‘rinadi, lekin bu shuningdek, sezilarli hajm hanuz uzoqroq masofada ekanini ham anglatadi.
Shu sababli menga bu hamkorlikning haqiqiy ahamiyati zaxirani boshqarish bo‘yicha foydalanish holati hozirgi doirasidan ancha kengayib ketgandagina to‘liq ko‘rinadigan bo‘lishi mumkin, degan fikr keladi. Xo‘p, vaqt ko‘rsatadi 👍
#dusk $DUSK @Dusk_Foundation
Yaqinda Duskning 21X bilan hamkorligini ko‘rib chiqayotib, dastlabki foydalanish holati haqida meni bilimsizgina ajablantirib yuborgan bir narsa borligini sezdim. Ko‘p manbalar buni oddiy, tartibga solingan birja hamkorligi sifatida tasvirlaydi — muvofiqlikka (compliance) yo‘naltirilgan ikki tashkilot umumiy nuqtani topyapti, xolos. Lekin Dusk foydalanayotgan aniq kirish nuqtasi qimmatli qog‘ozlar emissiyasi yoki birlamchi savdo infratuzilmasi emas. Bu stablecoin (barqaror tangalar) xazinasini boshqarish — stablecoin emitenti tokenlashtirilgan pul bozoridagi fondlarni sotib oladi va sotadi, tartibga solingan DLT (taqsimlangan reestr texnologiyasi) venue’da zaxiralarni boshqarish uchun. Ba’zan o‘sha tor bosqich birinchi qarashda ko‘ringandek emas, balki yanada murakkabroq “ko‘prik” (wedge) ekanmi, degan o‘y keladi.
Qiziq tomoni shundaki, bu strukturaviy jihatdan nimani anglatadi. Litsenziyaga ega birjada tokenlashtirilgan pul bozoridagi fondlar orqali zaxiralarni boshqaradigan stablecoin emitenti degani, Dusk muvofiqlikka asoslangan raqamli valyuta infratuzilmasining operatsion “ichki jihozlari”ga sukut saqlagan holda kirib boryapti — faqat settlement layer (hisob-kitob qatlami) sifatida emas, balki zaxira aktivlari faol yashaydigan va harakatlanadigan muhit sifatida. Xayolimga keladigan savol: bu Duskni ko‘pchilik hozircha anglaganidan ko‘ra tizimli moliyaviy infratuzilmaga yaqinroq joylashtirib qo‘ymaydimi?
21Xning EU DLT Pilot Regime (Yevropa Ittifoqidagi DLT Pilot Reglament) doirasidagi mavqei qanday o‘zgarishiga qarab, bu munosabat qanchalik miqyoslanishini aniq bilmayman — bu esa baribir haqiqatan ham eksperimental bo‘lib qolmoqda, dunyo bo‘ylab litsenziya olgan operatorlar juda kam. Tashqaridan qaraganda, birlamchi settlement layer emas, balki savdo ishtirokchisi sifatida kirish mas’uliyatli va puxta o‘ylangan ko‘rinadi, lekin bu shuningdek, sezilarli hajm hanuz uzoqroq masofada ekanini ham anglatadi.
Shu sababli menga bu hamkorlikning haqiqiy ahamiyati zaxirani boshqarish bo‘yicha foydalanish holati hozirgi doirasidan ancha kengayib ketgandagina to‘liq ko‘rinadigan bo‘lishi mumkin, degan fikr keladi. Xo‘p, vaqt ko‘rsatadi 👍
#dusk $DUSK @Dusk
Qiziq tomoni shundaki, bu strukturaviy jihatdan nimani anglatadi. Litsenziyaga ega birjada tokenlashtirilgan pul bozoridagi fondlar orqali zaxiralarni boshqaradigan stablecoin emitenti degani, Dusk muvofiqlikka asoslangan raqamli valyuta infratuzilmasining operatsion “ichki jihozlari”ga sukut saqlagan holda kirib boryapti — faqat settlement layer (hisob-kitob qatlami) sifatida emas, balki zaxira aktivlari faol yashaydigan va harakatlanadigan muhit sifatida. Xayolimga keladigan savol: bu Duskni ko‘pchilik hozircha anglaganidan ko‘ra tizimli moliyaviy infratuzilmaga yaqinroq joylashtirib qo‘ymaydimi?
21Xning EU DLT Pilot Regime (Yevropa Ittifoqidagi DLT Pilot Reglament) doirasidagi mavqei qanday o‘zgarishiga qarab, bu munosabat qanchalik miqyoslanishini aniq bilmayman — bu esa baribir haqiqatan ham eksperimental bo‘lib qolmoqda, dunyo bo‘ylab litsenziya olgan operatorlar juda kam. Tashqaridan qaraganda, birlamchi settlement layer emas, balki savdo ishtirokchisi sifatida kirish mas’uliyatli va puxta o‘ylangan ko‘rinadi, lekin bu shuningdek, sezilarli hajm hanuz uzoqroq masofada ekanini ham anglatadi.
Shu sababli menga bu hamkorlikning haqiqiy ahamiyati zaxirani boshqarish bo‘yicha foydalanish holati hozirgi doirasidan ancha kengayib ketgandagina to‘liq ko‘rinadigan bo‘lishi mumkin, degan fikr keladi. Xo‘p, vaqt ko‘rsatadi 👍
#dusk $DUSK @Dusk
6
10
920
·
--
O‘suvchi
Tasdiqlangan
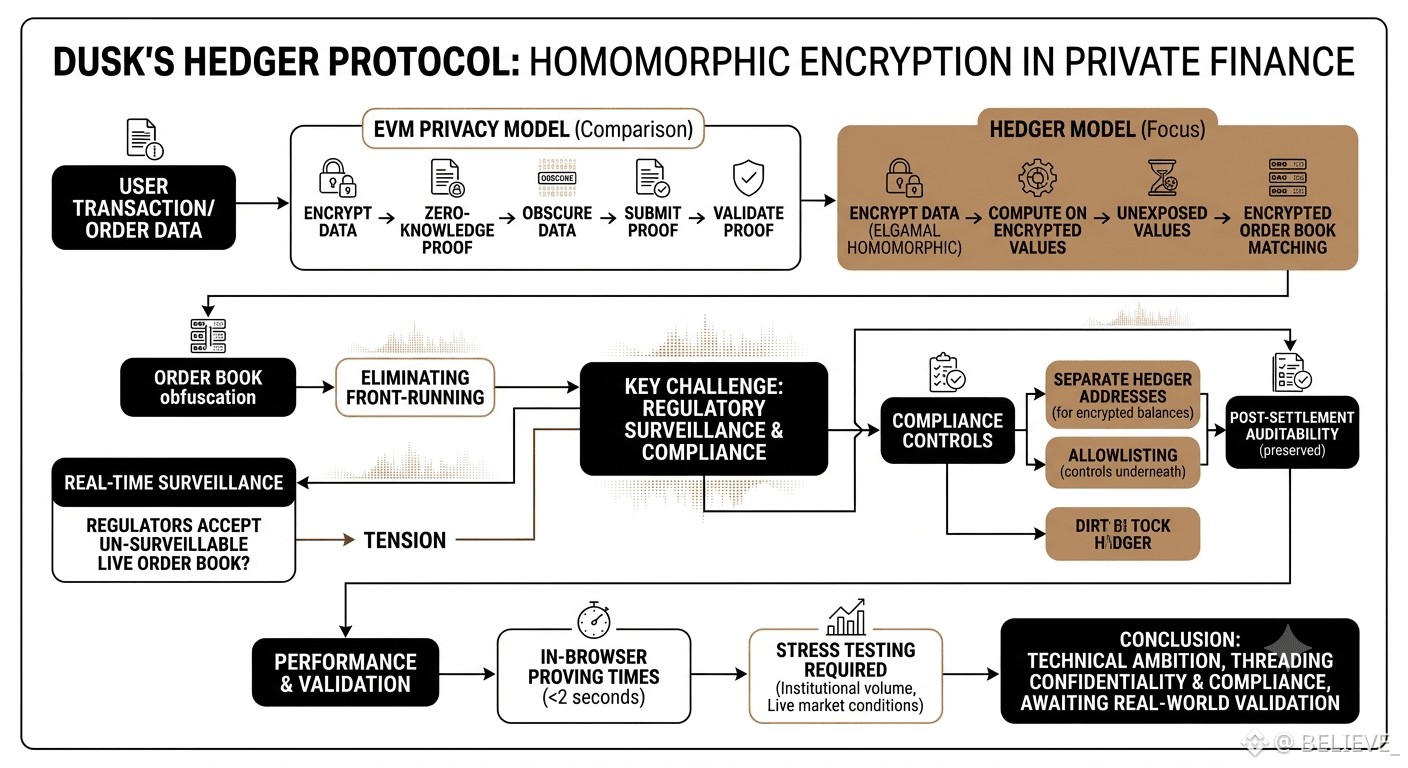
Yaqinda “Dusk”ning Hedger dokumentatsiyasini o‘qib, texnik eslatmalardan tashqarida hech qayerda muhokama qilinmagan bir detalga duch kelib qoldim. EVM muhitlariga qurilgan ko‘pchilik maxfiylik tizimlari tranzaksiya ma’lumotlarini yashirish uchun butunlay nol-bilim (zero-knowledge) isbotlariga tayanadi. Hedger esa boshqa yo‘l tutadi — u ElGamalning gomomorf shifrlashini ustiga qatlam qilib, hisob-kitoblarning shifrlangan qiymatlar ustida bevosita yuritilishiga imkon beradi va bu qiymatlar aslida nimaligini hech qachon oshkor qilmaydi. Ba’zan bu farq nimani ta’minlashini o‘ylab ko‘rmaguningizcha, u shunchaki nozik tuyuladimi, deb o‘ylayman: moslashtirish (matching) paytida buyurtmalar kitobida (order book) takliflar (bids), talablar (asks) va miqdorlar shifrlangan holda qoladi.
Qiziqarli tomoni shundaki, bu ayniqsa tartibga solinadigan moliyaviy bozorlarga qanday tatbiq etilishi. Front-running — ya’ni kimdir hali ko‘rib chiqilayotgan katta buyurtmani kuzatib, uning oldidan savdo qilib yuborishi — an’anaviy hamda on-chain moliyada eng qat’iy muammolardan biri. Hech bir ishtirokchi kelishuv (settlement) bo‘lgunga qadar real vaqt rejimida pozitsiyalarni ko‘ra olmaydigan shifrlangan order book bu vektorni tizimli tarzda yo‘qotib beradi. Yodga keladigan savol: regulyatorlar o‘zlari real vaqt rejimida kuzata olmaydigan (ammo post-settlement audit qilinishi saqlanib qoladigan) order bookni aslida qabul qiladimi?
Men bu qarama-qarshilik hali aniq va ravshan yechim topganiga to‘liq ishonchim komil emas. Tashqaridan qaraganda, Hedger dizayni moslik (compliance) va maxfiylikni bir-biriga “trubka” qilib o‘tkazayotgandek ko‘rinadi: foydalanuvchilar shifrlangan balanslar uchun alohida Hedger manzilini ushlab turishadi, moslik nazorati esa ostidan allowlisting orqali boshqariladi. Lekin brauzer ichida ikki soniyadan kam vaqt ichida proving qilish — ta’sirli bo‘lsa-da — real sharoitda, institutsional hajmda stress-testlardan o‘tishi kerak.
Shundan kelib chiqib, Hedger bu butun stekdagi texnik jihatdan eng ambitsiyali komponentlardan biri ekanini o‘ylab qolaman — va aynan shu sababli uni jonli bozor sharoitisiz tekshirish (validatsiya) eng qiyinlaridan. Qanday bo‘lsa ham, vaqt ko‘rsatadi👍
#dusk $DUSK @Dusk_Foundation
$TAC $PROM
#OilHoldsLosses #ZECBreaksKeyResistanceUp75.5% #KOSPI200NightFuturesFall1.77% #BitcoinOpenInterestFallsToTwoMonthLow
Yaqinda “Dusk”ning Hedger dokumentatsiyasini o‘qib, texnik eslatmalardan tashqarida hech qayerda muhokama qilinmagan bir detalga duch kelib qoldim. EVM muhitlariga qurilgan ko‘pchilik maxfiylik tizimlari tranzaksiya ma’lumotlarini yashirish uchun butunlay nol-bilim (zero-knowledge) isbotlariga tayanadi. Hedger esa boshqa yo‘l tutadi — u ElGamalning gomomorf shifrlashini ustiga qatlam qilib, hisob-kitoblarning shifrlangan qiymatlar ustida bevosita yuritilishiga imkon beradi va bu qiymatlar aslida nimaligini hech qachon oshkor qilmaydi. Ba’zan bu farq nimani ta’minlashini o‘ylab ko‘rmaguningizcha, u shunchaki nozik tuyuladimi, deb o‘ylayman: moslashtirish (matching) paytida buyurtmalar kitobida (order book) takliflar (bids), talablar (asks) va miqdorlar shifrlangan holda qoladi.
Qiziqarli tomoni shundaki, bu ayniqsa tartibga solinadigan moliyaviy bozorlarga qanday tatbiq etilishi. Front-running — ya’ni kimdir hali ko‘rib chiqilayotgan katta buyurtmani kuzatib, uning oldidan savdo qilib yuborishi — an’anaviy hamda on-chain moliyada eng qat’iy muammolardan biri. Hech bir ishtirokchi kelishuv (settlement) bo‘lgunga qadar real vaqt rejimida pozitsiyalarni ko‘ra olmaydigan shifrlangan order book bu vektorni tizimli tarzda yo‘qotib beradi. Yodga keladigan savol: regulyatorlar o‘zlari real vaqt rejimida kuzata olmaydigan (ammo post-settlement audit qilinishi saqlanib qoladigan) order bookni aslida qabul qiladimi?
Men bu qarama-qarshilik hali aniq va ravshan yechim topganiga to‘liq ishonchim komil emas. Tashqaridan qaraganda, Hedger dizayni moslik (compliance) va maxfiylikni bir-biriga “trubka” qilib o‘tkazayotgandek ko‘rinadi: foydalanuvchilar shifrlangan balanslar uchun alohida Hedger manzilini ushlab turishadi, moslik nazorati esa ostidan allowlisting orqali boshqariladi. Lekin brauzer ichida ikki soniyadan kam vaqt ichida proving qilish — ta’sirli bo‘lsa-da — real sharoitda, institutsional hajmda stress-testlardan o‘tishi kerak.
Shundan kelib chiqib, Hedger bu butun stekdagi texnik jihatdan eng ambitsiyali komponentlardan biri ekanini o‘ylab qolaman — va aynan shu sababli uni jonli bozor sharoitisiz tekshirish (validatsiya) eng qiyinlaridan. Qanday bo‘lsa ham, vaqt ko‘rsatadi👍
#dusk $DUSK @Dusk
$TAC $PROM
#OilHoldsLosses #ZECBreaksKeyResistanceUp75.5% #KOSPI200NightFuturesFall1.77% #BitcoinOpenInterestFallsToTwoMonthLow
Qiziqarli tomoni shundaki, bu ayniqsa tartibga solinadigan moliyaviy bozorlarga qanday tatbiq etilishi. Front-running — ya’ni kimdir hali ko‘rib chiqilayotgan katta buyurtmani kuzatib, uning oldidan savdo qilib yuborishi — an’anaviy hamda on-chain moliyada eng qat’iy muammolardan biri. Hech bir ishtirokchi kelishuv (settlement) bo‘lgunga qadar real vaqt rejimida pozitsiyalarni ko‘ra olmaydigan shifrlangan order book bu vektorni tizimli tarzda yo‘qotib beradi. Yodga keladigan savol: regulyatorlar o‘zlari real vaqt rejimida kuzata olmaydigan (ammo post-settlement audit qilinishi saqlanib qoladigan) order bookni aslida qabul qiladimi?
Men bu qarama-qarshilik hali aniq va ravshan yechim topganiga to‘liq ishonchim komil emas. Tashqaridan qaraganda, Hedger dizayni moslik (compliance) va maxfiylikni bir-biriga “trubka” qilib o‘tkazayotgandek ko‘rinadi: foydalanuvchilar shifrlangan balanslar uchun alohida Hedger manzilini ushlab turishadi, moslik nazorati esa ostidan allowlisting orqali boshqariladi. Lekin brauzer ichida ikki soniyadan kam vaqt ichida proving qilish — ta’sirli bo‘lsa-da — real sharoitda, institutsional hajmda stress-testlardan o‘tishi kerak.
Shundan kelib chiqib, Hedger bu butun stekdagi texnik jihatdan eng ambitsiyali komponentlardan biri ekanini o‘ylab qolaman — va aynan shu sababli uni jonli bozor sharoitisiz tekshirish (validatsiya) eng qiyinlaridan. Qanday bo‘lsa ham, vaqt ko‘rsatadi👍
#dusk $DUSK @Dusk
$TAC $PROM
#OilHoldsLosses #ZECBreaksKeyResistanceUp75.5% #KOSPI200NightFuturesFall1.77% #BitcoinOpenInterestFallsToTwoMonthLow
8
12
1.4k
·
--
Pasayuvchi
Tasdiqlangan
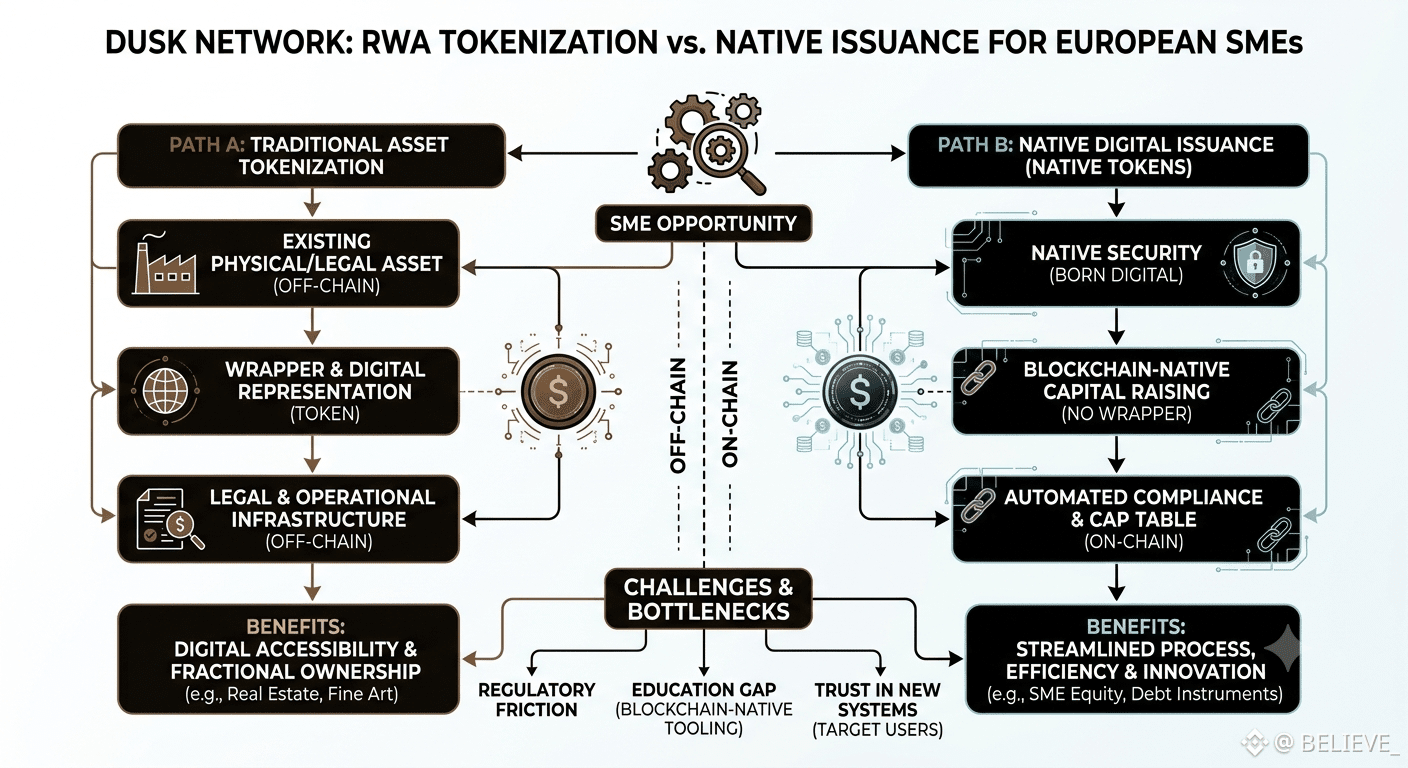
O'tgan kuni kechqurun Dusk hujjatlarida bir narsaga duch keldim: bu butun loyiha haqidagi fikrlashimni tubdan o'zgartirib yubordi. Real dunyo aktivlarini tokenizatsiya qilish atrofidagi ko'plab suhbatlar, odatda, asosiy manfaatdor tomonlar yirik institutlar — aktivlar menejerlari, banklar, suveren fondlar — deb taxmin qiladi. Ammo Dusk jimlik bilan butunlay boshqa auditoriya foydasiga dalil keltiryapti: Yevropaning kichik va o'rta o'lchamdagi korxonalari — ularning jamlamasi qit'a YaIMning yarmidan ko'pini yaratadi, biroq baribir an'anaviy kapital bozorlaridan amalda chetda qolmoqda. Ba'zan o'ylayman: bu qayta pozitsiyalash strategik jihatdan juda zo'rmi yoki u yaqin kelajakdagi daromad imkoniyatini asta-sekin toraytirib qo'ymaydimi.
Qiziq tomoni shundaki, Dusk tokenizatsiya va native issuance (asl/nativ chiqarish) o'rtasidagi farqni alohida ajratadi. Tokenizatsiya mavjud aktivni raqamli ko'rinishdagi reprezentatsiyaga o'raydi, biroq asosiy huquqiy va operatsion infratuzilma off-cheynda qoladi. Native issuance esa aktivning raqamli tarzda “tug'ilishi”ni anglatadi — token xavfsizlik (qimmatli qog'oz)ning o'zi bo'ladi, ya'ni uning ustidan qilingan oddiy “wrapper” emas. Yodimga shunday savol keladi: bu farq o'sish bosqichidagi SME (kichik va o'rta korxona) kapital jalb qilishga harakat qilayotganida haqiqatan ham ahamiyatlimi, yoki ko'p asoschilar ichki arxitektura qanchalik “sof” bo'lishidan qat'i nazar, baribir eng tez va eng mos keladigan yo'lni tanlaydimi?
Men SME bozori infratuzilma taxmin qilgan sur'atda o'zgarmaydi, degan fikrdan ham to'liq ishonchim komil emas. Tashqaridan qaraganda, hatto tartibga solishdagi ishqalanish kamaytirilsa ham, blockchain-native vositalar va kapital jadvalini (cap table) qo'lda boshqaradigan an'anaviy biznes egasi o'rtasidagi ta'lim tafovuti juda katta va realdek tuyuladi.
Shunday o'ylashimga olib keladiki, bu yerda “bottleneck” (tormoz) texnik tayyorgarlik emas — balki maqsadli foydalanuvchilar hali ham deyarli tushunmaydigan tizimga ishonishga tayyormi-yo'qligi. Qanday bo'lmasin, vaqt ko'rsatadi👍
#dusk $DUSK @Dusk_Foundation
$PROM $UAI
#BitcoinOpenInterestFallsToTwoMonthLow #BitcoinRises23.6%Weekly #SP500FuturesFall #BrentDrops1.87%
O'tgan kuni kechqurun Dusk hujjatlarida bir narsaga duch keldim: bu butun loyiha haqidagi fikrlashimni tubdan o'zgartirib yubordi. Real dunyo aktivlarini tokenizatsiya qilish atrofidagi ko'plab suhbatlar, odatda, asosiy manfaatdor tomonlar yirik institutlar — aktivlar menejerlari, banklar, suveren fondlar — deb taxmin qiladi. Ammo Dusk jimlik bilan butunlay boshqa auditoriya foydasiga dalil keltiryapti: Yevropaning kichik va o'rta o'lchamdagi korxonalari — ularning jamlamasi qit'a YaIMning yarmidan ko'pini yaratadi, biroq baribir an'anaviy kapital bozorlaridan amalda chetda qolmoqda. Ba'zan o'ylayman: bu qayta pozitsiyalash strategik jihatdan juda zo'rmi yoki u yaqin kelajakdagi daromad imkoniyatini asta-sekin toraytirib qo'ymaydimi.
Qiziq tomoni shundaki, Dusk tokenizatsiya va native issuance (asl/nativ chiqarish) o'rtasidagi farqni alohida ajratadi. Tokenizatsiya mavjud aktivni raqamli ko'rinishdagi reprezentatsiyaga o'raydi, biroq asosiy huquqiy va operatsion infratuzilma off-cheynda qoladi. Native issuance esa aktivning raqamli tarzda “tug'ilishi”ni anglatadi — token xavfsizlik (qimmatli qog'oz)ning o'zi bo'ladi, ya'ni uning ustidan qilingan oddiy “wrapper” emas. Yodimga shunday savol keladi: bu farq o'sish bosqichidagi SME (kichik va o'rta korxona) kapital jalb qilishga harakat qilayotganida haqiqatan ham ahamiyatlimi, yoki ko'p asoschilar ichki arxitektura qanchalik “sof” bo'lishidan qat'i nazar, baribir eng tez va eng mos keladigan yo'lni tanlaydimi?
Men SME bozori infratuzilma taxmin qilgan sur'atda o'zgarmaydi, degan fikrdan ham to'liq ishonchim komil emas. Tashqaridan qaraganda, hatto tartibga solishdagi ishqalanish kamaytirilsa ham, blockchain-native vositalar va kapital jadvalini (cap table) qo'lda boshqaradigan an'anaviy biznes egasi o'rtasidagi ta'lim tafovuti juda katta va realdek tuyuladi.
Shunday o'ylashimga olib keladiki, bu yerda “bottleneck” (tormoz) texnik tayyorgarlik emas — balki maqsadli foydalanuvchilar hali ham deyarli tushunmaydigan tizimga ishonishga tayyormi-yo'qligi. Qanday bo'lmasin, vaqt ko'rsatadi👍
#dusk $DUSK @Dusk
$PROM $UAI
#BitcoinOpenInterestFallsToTwoMonthLow #BitcoinRises23.6%Weekly #SP500FuturesFall #BrentDrops1.87%
Qiziq tomoni shundaki, Dusk tokenizatsiya va native issuance (asl/nativ chiqarish) o'rtasidagi farqni alohida ajratadi. Tokenizatsiya mavjud aktivni raqamli ko'rinishdagi reprezentatsiyaga o'raydi, biroq asosiy huquqiy va operatsion infratuzilma off-cheynda qoladi. Native issuance esa aktivning raqamli tarzda “tug'ilishi”ni anglatadi — token xavfsizlik (qimmatli qog'oz)ning o'zi bo'ladi, ya'ni uning ustidan qilingan oddiy “wrapper” emas. Yodimga shunday savol keladi: bu farq o'sish bosqichidagi SME (kichik va o'rta korxona) kapital jalb qilishga harakat qilayotganida haqiqatan ham ahamiyatlimi, yoki ko'p asoschilar ichki arxitektura qanchalik “sof” bo'lishidan qat'i nazar, baribir eng tez va eng mos keladigan yo'lni tanlaydimi?
Men SME bozori infratuzilma taxmin qilgan sur'atda o'zgarmaydi, degan fikrdan ham to'liq ishonchim komil emas. Tashqaridan qaraganda, hatto tartibga solishdagi ishqalanish kamaytirilsa ham, blockchain-native vositalar va kapital jadvalini (cap table) qo'lda boshqaradigan an'anaviy biznes egasi o'rtasidagi ta'lim tafovuti juda katta va realdek tuyuladi.
Shunday o'ylashimga olib keladiki, bu yerda “bottleneck” (tormoz) texnik tayyorgarlik emas — balki maqsadli foydalanuvchilar hali ham deyarli tushunmaydigan tizimga ishonishga tayyormi-yo'qligi. Qanday bo'lmasin, vaqt ko'rsatadi👍
#dusk $DUSK @Dusk
$PROM $UAI
#BitcoinOpenInterestFallsToTwoMonthLow #BitcoinRises23.6%Weekly #SP500FuturesFall #BrentDrops1.87%
5
9
1.6k
·
--
CreatorsPad mukofotini qanday tekshirish mumkin
CreatorsPad mukofotini qanday tekshirish mumkin
Iqtibos qilingan kontent olib tashlandi
1
5
166
·
--
O‘suvchi
Tasdiqlangan
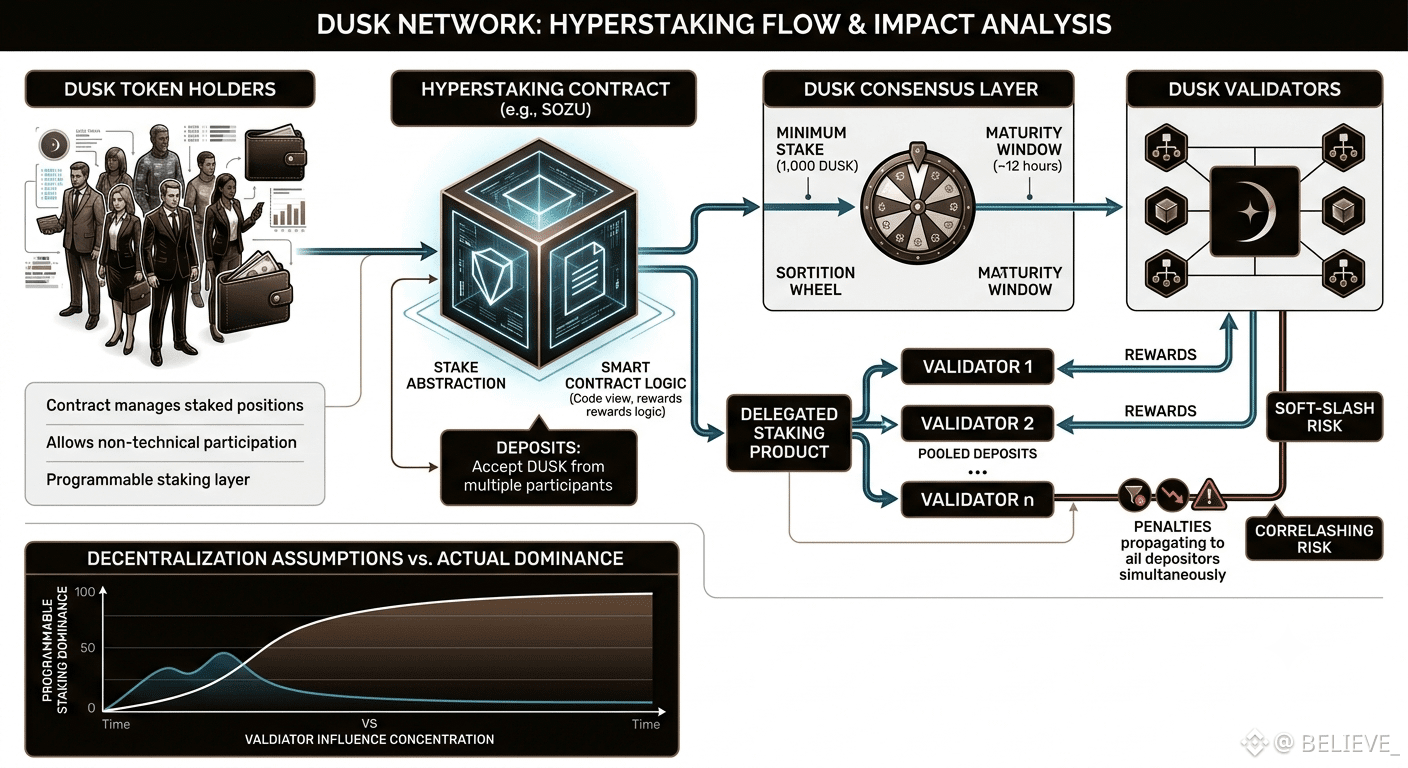
Yaqinda Dusk’ning Hyperstaking hujjatlarini o‘qib chiqayotganimda, asosiy g‘oya meni doimiga qaytarib tortaverdi. Shaxsiy hamyonidan alohida staking qilish o‘rniga, smart-kontraktlar staklangan pozitsiyalarni bevosita ushlab va boshqarishi mumkin — depozitlarni qabul qilish, ishtirokchilar nomidan staking qilish va kontrakt kodlagan istalgan mantiqqa ko‘ra mukofotlarni taqsimlash. Ba’zan bu tasvir aslida naqadar strukturaviy jihatdan noodatiy ekanini yetarlicha ochib bermaydimi, deb o‘ylayman.
Qiziq tomoni shundaki, Sozu — shu konsepsiya asosida ishlayotgan birinchi jonli loyiha. U token egalari hech qanday node ishga tushirmasdan ham staking qilishiga imkon beradi; bu oson qulaylikdek tuyuladi, lekin uning miqyosda nimani anglatishini hisobga olsangiz, bu masala yanada jiddiylashadi. Yodimga keladigan savol: katta miqdordagi staklangan DUSK’ni bitta kontrakt orqali yo‘naltirish validator ta’sirini, aslida underlying sortition-based tanlash mexanizmi ko‘zda tutmagan tarzda, sukut bilan jamlab yubormaydimi?
Men “soft-slashing” mexanizmi buni to‘liq bartaraf etadimi, ishonchim komil emas. Tashqaridan qaraganda, agar jamlangan kontraktlar stake taqsimotida ustunlik qila boshlasa, ularga qo‘llanadigan har qanday jarimalar har bir depositorga bir vaqtning o‘zida yoyiladi — bu esa individual stakerlar hech qachon yakka holatda duch kelmagan, bir-biriga bog‘liq (korrelyatsiyalangan) ta’sir.
Bu meni shuni o‘ylashga majbur qiladi: dasturlashtiriladigan staking haqiqatan ham juda kuchli, lekin uning markazlashuv (decentralisation) borasidagi uzoq muddatli ta’siri haligacha ochiq va yetarlicha o‘rganilmagan savol bo‘lib qolmoqda. Qanday bo‘lmasin, vaqt hammasini ko‘rsatadi👍
#dusk $DUSK @Dusk_Foundation
$TRUMP $BEAT
#SandboxSANDSuspectedInfiniteMintFlawOnBase #GrayscaleFilesFifthZECETFAmendment #USTariffsOnCanadianGoodsTakeEffect #USThreeMajorIndexesPostWeeklyLosses
Yaqinda Dusk’ning Hyperstaking hujjatlarini o‘qib chiqayotganimda, asosiy g‘oya meni doimiga qaytarib tortaverdi. Shaxsiy hamyonidan alohida staking qilish o‘rniga, smart-kontraktlar staklangan pozitsiyalarni bevosita ushlab va boshqarishi mumkin — depozitlarni qabul qilish, ishtirokchilar nomidan staking qilish va kontrakt kodlagan istalgan mantiqqa ko‘ra mukofotlarni taqsimlash. Ba’zan bu tasvir aslida naqadar strukturaviy jihatdan noodatiy ekanini yetarlicha ochib bermaydimi, deb o‘ylayman.
Qiziq tomoni shundaki, Sozu — shu konsepsiya asosida ishlayotgan birinchi jonli loyiha. U token egalari hech qanday node ishga tushirmasdan ham staking qilishiga imkon beradi; bu oson qulaylikdek tuyuladi, lekin uning miqyosda nimani anglatishini hisobga olsangiz, bu masala yanada jiddiylashadi. Yodimga keladigan savol: katta miqdordagi staklangan DUSK’ni bitta kontrakt orqali yo‘naltirish validator ta’sirini, aslida underlying sortition-based tanlash mexanizmi ko‘zda tutmagan tarzda, sukut bilan jamlab yubormaydimi?
Men “soft-slashing” mexanizmi buni to‘liq bartaraf etadimi, ishonchim komil emas. Tashqaridan qaraganda, agar jamlangan kontraktlar stake taqsimotida ustunlik qila boshlasa, ularga qo‘llanadigan har qanday jarimalar har bir depositorga bir vaqtning o‘zida yoyiladi — bu esa individual stakerlar hech qachon yakka holatda duch kelmagan, bir-biriga bog‘liq (korrelyatsiyalangan) ta’sir.
Bu meni shuni o‘ylashga majbur qiladi: dasturlashtiriladigan staking haqiqatan ham juda kuchli, lekin uning markazlashuv (decentralisation) borasidagi uzoq muddatli ta’siri haligacha ochiq va yetarlicha o‘rganilmagan savol bo‘lib qolmoqda. Qanday bo‘lmasin, vaqt hammasini ko‘rsatadi👍
#dusk $DUSK @Dusk
$TRUMP $BEAT
#SandboxSANDSuspectedInfiniteMintFlawOnBase #GrayscaleFilesFifthZECETFAmendment #USTariffsOnCanadianGoodsTakeEffect #USThreeMajorIndexesPostWeeklyLosses
Qiziq tomoni shundaki, Sozu — shu konsepsiya asosida ishlayotgan birinchi jonli loyiha. U token egalari hech qanday node ishga tushirmasdan ham staking qilishiga imkon beradi; bu oson qulaylikdek tuyuladi, lekin uning miqyosda nimani anglatishini hisobga olsangiz, bu masala yanada jiddiylashadi. Yodimga keladigan savol: katta miqdordagi staklangan DUSK’ni bitta kontrakt orqali yo‘naltirish validator ta’sirini, aslida underlying sortition-based tanlash mexanizmi ko‘zda tutmagan tarzda, sukut bilan jamlab yubormaydimi?
Men “soft-slashing” mexanizmi buni to‘liq bartaraf etadimi, ishonchim komil emas. Tashqaridan qaraganda, agar jamlangan kontraktlar stake taqsimotida ustunlik qila boshlasa, ularga qo‘llanadigan har qanday jarimalar har bir depositorga bir vaqtning o‘zida yoyiladi — bu esa individual stakerlar hech qachon yakka holatda duch kelmagan, bir-biriga bog‘liq (korrelyatsiyalangan) ta’sir.
Bu meni shuni o‘ylashga majbur qiladi: dasturlashtiriladigan staking haqiqatan ham juda kuchli, lekin uning markazlashuv (decentralisation) borasidagi uzoq muddatli ta’siri haligacha ochiq va yetarlicha o‘rganilmagan savol bo‘lib qolmoqda. Qanday bo‘lmasin, vaqt hammasini ko‘rsatadi👍
#dusk $DUSK @Dusk
$TRUMP $BEAT
#SandboxSANDSuspectedInfiniteMintFlawOnBase #GrayscaleFilesFifthZECETFAmendment #USTariffsOnCanadianGoodsTakeEffect #USThreeMajorIndexesPostWeeklyLosses
14
20
977
·
--
O‘suvchi
Tasdiqlangan
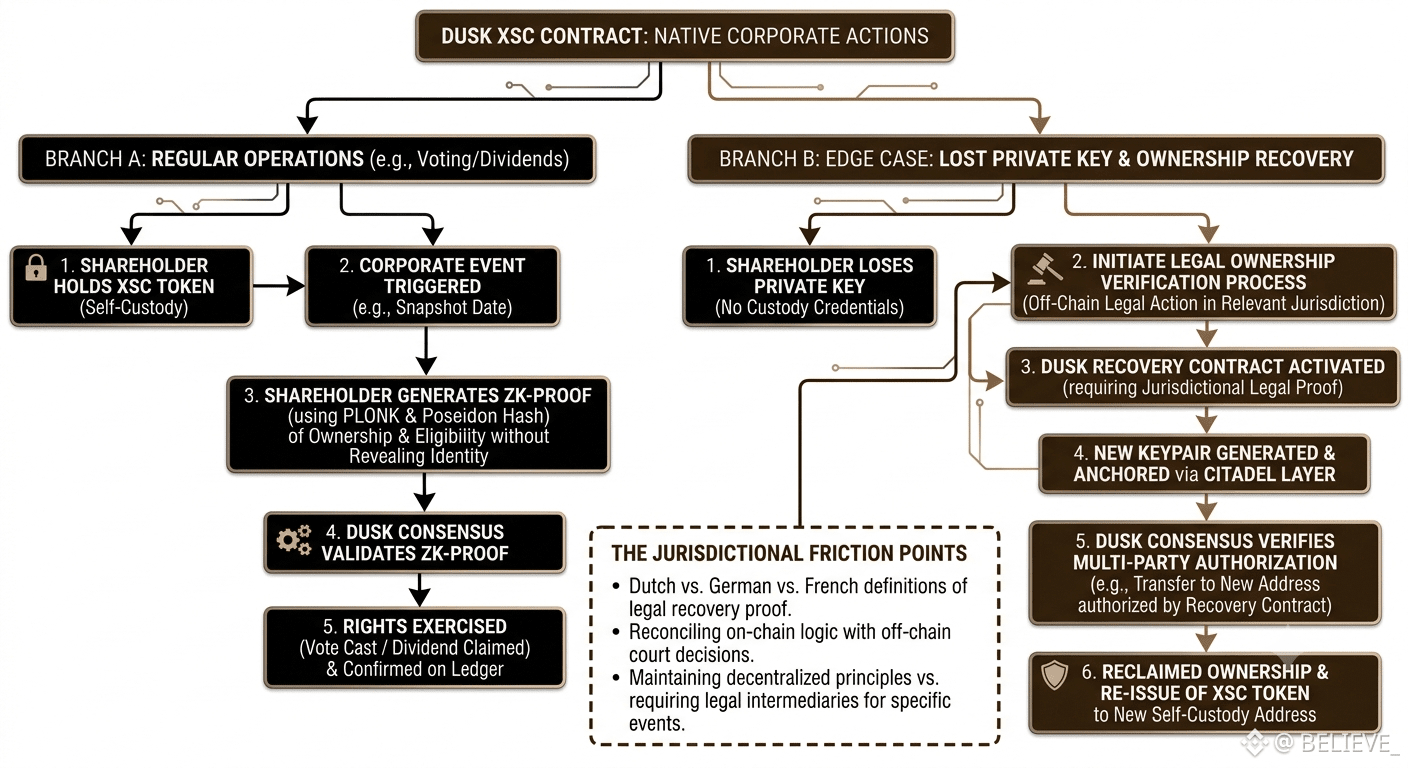
Yaqinda Duskning XSC standarti haqida qazib o‘tirganimda — bazaviy protokol ustida joylashgan “Confidential Security Contract” qatlami — ko‘pchilik yozuvlar butunlay chetlab o‘tayotgandek tuyulgan bitta tafsilotga tez-tez to‘xtab qolardim. Standart ko‘rinishidan korporativ amallarni nativ tarzda boshqaradi. Masalan, dividend taqsimoti va aksiyadorlar ovoz berishi alohida qatlam yoki uchinchi tomon vositachisi orqali yuritilmaydi; ular token shartnomasining ichiga bevosita kod qilib yozilgan. Men ba’zan shuni o‘ylab qolaman: bu oddiydek eshitiladimi, degan savol — chunki an’anaviy qimmatli qog‘ozlar firmalari aynan shu jarayonlar uchun juda katta operatsion yukni bag‘ishlaydi: ya’ni hisob-kitob (reconciliation), qo‘lda aralashish va har qanday korporativ tadbir ishga tushishidan oldin o‘tkaziladigan muvofiqlik (compliance) tekshiruvlari.
Qiziq tomoni — dizayn ichida yashiringan ma’lum bir chekka holat. Agar aksiyador shaxsiy kalitlarini yo‘qotsa, baribir XSC doirasi orqali mulkchilik huquqlarini amalga oshira olishi mumkin — chunki standart qimmatli qog‘ozlar huquqi (securities law)ning qonuniy realligini inobatga olgan holda qurilgan: mulkchilik huquqlari vasiylik (custody) akkreditatsiyalari yo‘qolganda ham saqlanib qoladi. Menga keladigan savol shuki, bu tiklash mexanizmi amalda qanday ishlaydi — ishonchli vositachini qayta kiritmasdan turib, chunki u o‘z-o‘zini vasiylik (self-custody) g‘oyasini asta-sekin yemirib, butun arxitektura tayangan fundamentni tinchgina izdan chiqarib qo‘yadi.
Men bu yerda yuzaga keladigan ziddiyat to‘liq hal qilinganiga amin emasman. Tashqaridan qaraganda, qonuniy aksiyadorlik huquqlarini kriptografik shartnomaga kodlash chiroyli tuyuladi, lekin qimmatli qog‘ozlar huquqi turli yurisdiksiyalarda juda katta farq qiladi: Niderland sudi mulkchilikni tiklash deb tan oladigan narsa Germaniya yoki Fransiyadagi analogiga mos kelmasligi mumkin. Yurisdiksiya bo‘yicha “patchwork” (mos kelmasliklar to‘plami) degan narsa faqat real nizolar chiqqanda yuzaga chiqadigan ishqalanish turi kabi ko‘rinadi.
Bu Duskning eng qiziqarli stress testi texnik bo‘lmaydi, deb o‘ylashga olib keladi — u butunlay on-chain tarzda qayta ishlanadigan birinchi bahsli korporativ amal bo‘ladi. Qanday bo‘lar ekan, vaqt ko‘rsatadi👍
#dusk $DUSK @Dusk_Foundation
$ONG $ENA
Yaqinda Duskning XSC standarti haqida qazib o‘tirganimda — bazaviy protokol ustida joylashgan “Confidential Security Contract” qatlami — ko‘pchilik yozuvlar butunlay chetlab o‘tayotgandek tuyulgan bitta tafsilotga tez-tez to‘xtab qolardim. Standart ko‘rinishidan korporativ amallarni nativ tarzda boshqaradi. Masalan, dividend taqsimoti va aksiyadorlar ovoz berishi alohida qatlam yoki uchinchi tomon vositachisi orqali yuritilmaydi; ular token shartnomasining ichiga bevosita kod qilib yozilgan. Men ba’zan shuni o‘ylab qolaman: bu oddiydek eshitiladimi, degan savol — chunki an’anaviy qimmatli qog‘ozlar firmalari aynan shu jarayonlar uchun juda katta operatsion yukni bag‘ishlaydi: ya’ni hisob-kitob (reconciliation), qo‘lda aralashish va har qanday korporativ tadbir ishga tushishidan oldin o‘tkaziladigan muvofiqlik (compliance) tekshiruvlari.
Qiziq tomoni — dizayn ichida yashiringan ma’lum bir chekka holat. Agar aksiyador shaxsiy kalitlarini yo‘qotsa, baribir XSC doirasi orqali mulkchilik huquqlarini amalga oshira olishi mumkin — chunki standart qimmatli qog‘ozlar huquqi (securities law)ning qonuniy realligini inobatga olgan holda qurilgan: mulkchilik huquqlari vasiylik (custody) akkreditatsiyalari yo‘qolganda ham saqlanib qoladi. Menga keladigan savol shuki, bu tiklash mexanizmi amalda qanday ishlaydi — ishonchli vositachini qayta kiritmasdan turib, chunki u o‘z-o‘zini vasiylik (self-custody) g‘oyasini asta-sekin yemirib, butun arxitektura tayangan fundamentni tinchgina izdan chiqarib qo‘yadi.
Men bu yerda yuzaga keladigan ziddiyat to‘liq hal qilinganiga amin emasman. Tashqaridan qaraganda, qonuniy aksiyadorlik huquqlarini kriptografik shartnomaga kodlash chiroyli tuyuladi, lekin qimmatli qog‘ozlar huquqi turli yurisdiksiyalarda juda katta farq qiladi: Niderland sudi mulkchilikni tiklash deb tan oladigan narsa Germaniya yoki Fransiyadagi analogiga mos kelmasligi mumkin. Yurisdiksiya bo‘yicha “patchwork” (mos kelmasliklar to‘plami) degan narsa faqat real nizolar chiqqanda yuzaga chiqadigan ishqalanish turi kabi ko‘rinadi.
Bu Duskning eng qiziqarli stress testi texnik bo‘lmaydi, deb o‘ylashga olib keladi — u butunlay on-chain tarzda qayta ishlanadigan birinchi bahsli korporativ amal bo‘ladi. Qanday bo‘lar ekan, vaqt ko‘rsatadi👍
#dusk $DUSK @Dusk
$ONG $ENA
Qiziq tomoni — dizayn ichida yashiringan ma’lum bir chekka holat. Agar aksiyador shaxsiy kalitlarini yo‘qotsa, baribir XSC doirasi orqali mulkchilik huquqlarini amalga oshira olishi mumkin — chunki standart qimmatli qog‘ozlar huquqi (securities law)ning qonuniy realligini inobatga olgan holda qurilgan: mulkchilik huquqlari vasiylik (custody) akkreditatsiyalari yo‘qolganda ham saqlanib qoladi. Menga keladigan savol shuki, bu tiklash mexanizmi amalda qanday ishlaydi — ishonchli vositachini qayta kiritmasdan turib, chunki u o‘z-o‘zini vasiylik (self-custody) g‘oyasini asta-sekin yemirib, butun arxitektura tayangan fundamentni tinchgina izdan chiqarib qo‘yadi.
Men bu yerda yuzaga keladigan ziddiyat to‘liq hal qilinganiga amin emasman. Tashqaridan qaraganda, qonuniy aksiyadorlik huquqlarini kriptografik shartnomaga kodlash chiroyli tuyuladi, lekin qimmatli qog‘ozlar huquqi turli yurisdiksiyalarda juda katta farq qiladi: Niderland sudi mulkchilikni tiklash deb tan oladigan narsa Germaniya yoki Fransiyadagi analogiga mos kelmasligi mumkin. Yurisdiksiya bo‘yicha “patchwork” (mos kelmasliklar to‘plami) degan narsa faqat real nizolar chiqqanda yuzaga chiqadigan ishqalanish turi kabi ko‘rinadi.
Bu Duskning eng qiziqarli stress testi texnik bo‘lmaydi, deb o‘ylashga olib keladi — u butunlay on-chain tarzda qayta ishlanadigan birinchi bahsli korporativ amal bo‘ladi. Qanday bo‘lar ekan, vaqt ko‘rsatadi👍
#dusk $DUSK @Dusk
$ONG $ENA
23
20
478
·
--
O‘suvchi
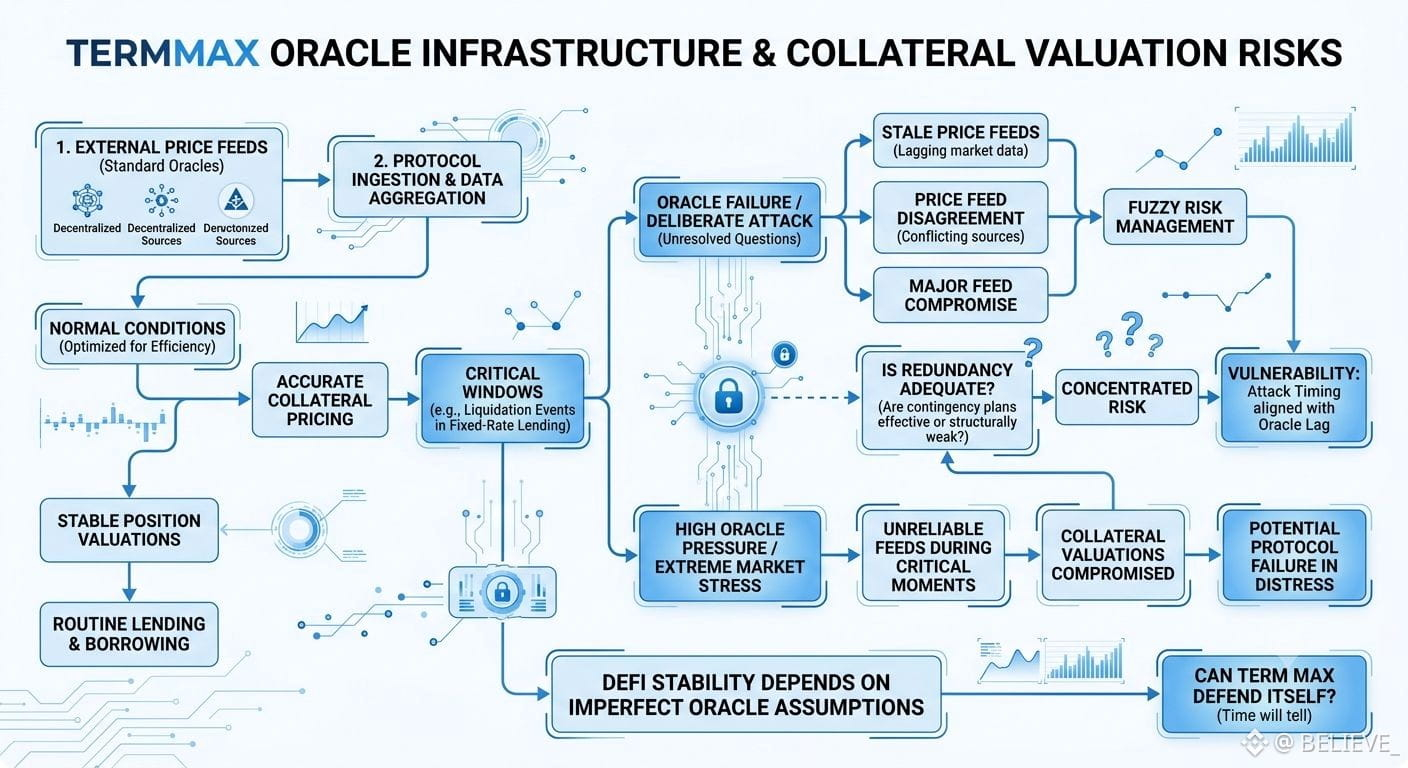
Bir necha kun oldin TermMax’ning oracle infratuzilmasi haqida o‘ylab qoldim va narx feed’lari “stale” bo‘lib qolsa yoki bir-biri bilan kelishmasa, ya’ni o‘zaro mos kelmasa, nima bo‘lishi haqida ko‘p muhokama topa olmadim. Bu bevosita pozitsiya baholariga ta’sir qiladigan narsa uchun g‘oyat jim mavzu ekan. Ko‘pchilik protokollar standart oracle yechimlariga tayanadi, lekin men rostini aytsam, TermMax haqiqatan ham ahamiyatli redundans (zaxiralash) qurganmi yoki ular shunchaki feed’lar ishonchli bo‘lib qolishini umid qilyaptimi, deb ishonchim komil emas.
Qiziq tomoni shundaki, fiks stavkali (fixed-rate) kreditlash likvidatsiya paytida aniq garov bahosiga juda bog‘liq. Narxlari doimiy ahamiyatga ega bo‘lgan o‘zgaruvchan stavkali (variable-rate) pool’larda farqli ravishda, TermMax’ning qulflangan shartlari narx feed’lari ayniqsa muhim bo‘lib qoladigan aniq “oynalar”ni yaratadi. Men o‘ylab qoldim: bu risk konsentratsiyasi aslida ustunlikmi — ya’ni oldindan bilib bo‘ladigan bo‘lgani uchunmi — yoki zaiflikmi, chunki u kutiladigan (predictable).
Ko‘nglimga keladigan savol shuki, hujumchi o‘z harakatlarini oracle’ning kechikishi (lag) yoki kelishmovchilik (disagreement) bilan moslashtirib, protokolning risklarni boshqarish tizimi xiralashib qoladigan ayni vaqtda o‘ynashi mumkinmi?
Bu meni DeFi barqarorligi aslida oracles mukammal ishlaydi degan farazlarga qanchalik tayanishiga o‘ylantiradi — bu, albatta, juda mo‘rt mantiq. Agar katta narx feed’ining o‘zi ishlamay qolsa yoki buzib kirish/komprometatsiya qilinsa, qanday favqulodda choralar (contingency plans) mavjudligini aniq bilmayman. Tashqaridan qaraganda, protokollar bu senariylarni ataylab muhokama qilmasligi mumkin degan fikr ham keladi: chunki buni tan olish tizimli zaiflikni tan olgandek tuyuladi. Biroq baribir har bir tizimning buzilish nuqtalari bor.
Ehtimol, oracle arxitekturasi ko‘pincha yaxshi ishlaydidir, lekin bu optimallashtirish uchun deyarli noto‘g‘ri mezon. Protokollar odatiy sharoitlarda “sinmaydi” — ular aynan feed’lar ishonchsiz bo‘lib qolgan va garov baholari eng ko‘p ahamiyat kasb etadigan paytlarda sinadi. TermMax oracle bosimi eng yuqori bo‘lgan vaziyatda o‘zini haqiqatan himoya qila oladimi?
Protokol bugun narxlarni topish (price discovery)ni yetarli darajada boshqarayotganga o‘xshaydi, ammo oracle qatlami ataylab qilingan hujum yoki keskin bozor stressi ostida barqaror turishi masalasi hali ochiq savol.
#termmax @termmax $ONG $ENA $ONT
Bir necha kun oldin TermMax’ning oracle infratuzilmasi haqida o‘ylab qoldim va narx feed’lari “stale” bo‘lib qolsa yoki bir-biri bilan kelishmasa, ya’ni o‘zaro mos kelmasa, nima bo‘lishi haqida ko‘p muhokama topa olmadim. Bu bevosita pozitsiya baholariga ta’sir qiladigan narsa uchun g‘oyat jim mavzu ekan. Ko‘pchilik protokollar standart oracle yechimlariga tayanadi, lekin men rostini aytsam, TermMax haqiqatan ham ahamiyatli redundans (zaxiralash) qurganmi yoki ular shunchaki feed’lar ishonchli bo‘lib qolishini umid qilyaptimi, deb ishonchim komil emas.
Qiziq tomoni shundaki, fiks stavkali (fixed-rate) kreditlash likvidatsiya paytida aniq garov bahosiga juda bog‘liq. Narxlari doimiy ahamiyatga ega bo‘lgan o‘zgaruvchan stavkali (variable-rate) pool’larda farqli ravishda, TermMax’ning qulflangan shartlari narx feed’lari ayniqsa muhim bo‘lib qoladigan aniq “oynalar”ni yaratadi. Men o‘ylab qoldim: bu risk konsentratsiyasi aslida ustunlikmi — ya’ni oldindan bilib bo‘ladigan bo‘lgani uchunmi — yoki zaiflikmi, chunki u kutiladigan (predictable).
Ko‘nglimga keladigan savol shuki, hujumchi o‘z harakatlarini oracle’ning kechikishi (lag) yoki kelishmovchilik (disagreement) bilan moslashtirib, protokolning risklarni boshqarish tizimi xiralashib qoladigan ayni vaqtda o‘ynashi mumkinmi?
Bu meni DeFi barqarorligi aslida oracles mukammal ishlaydi degan farazlarga qanchalik tayanishiga o‘ylantiradi — bu, albatta, juda mo‘rt mantiq. Agar katta narx feed’ining o‘zi ishlamay qolsa yoki buzib kirish/komprometatsiya qilinsa, qanday favqulodda choralar (contingency plans) mavjudligini aniq bilmayman. Tashqaridan qaraganda, protokollar bu senariylarni ataylab muhokama qilmasligi mumkin degan fikr ham keladi: chunki buni tan olish tizimli zaiflikni tan olgandek tuyuladi. Biroq baribir har bir tizimning buzilish nuqtalari bor.
Ehtimol, oracle arxitekturasi ko‘pincha yaxshi ishlaydidir, lekin bu optimallashtirish uchun deyarli noto‘g‘ri mezon. Protokollar odatiy sharoitlarda “sinmaydi” — ular aynan feed’lar ishonchsiz bo‘lib qolgan va garov baholari eng ko‘p ahamiyat kasb etadigan paytlarda sinadi. TermMax oracle bosimi eng yuqori bo‘lgan vaziyatda o‘zini haqiqatan himoya qila oladimi?
Protokol bugun narxlarni topish (price discovery)ni yetarli darajada boshqarayotganga o‘xshaydi, ammo oracle qatlami ataylab qilingan hujum yoki keskin bozor stressi ostida barqaror turishi masalasi hali ochiq savol.
#termmax @TermMax $ONG $ENA $ONT
Qiziq tomoni shundaki, fiks stavkali (fixed-rate) kreditlash likvidatsiya paytida aniq garov bahosiga juda bog‘liq. Narxlari doimiy ahamiyatga ega bo‘lgan o‘zgaruvchan stavkali (variable-rate) pool’larda farqli ravishda, TermMax’ning qulflangan shartlari narx feed’lari ayniqsa muhim bo‘lib qoladigan aniq “oynalar”ni yaratadi. Men o‘ylab qoldim: bu risk konsentratsiyasi aslida ustunlikmi — ya’ni oldindan bilib bo‘ladigan bo‘lgani uchunmi — yoki zaiflikmi, chunki u kutiladigan (predictable).
Ko‘nglimga keladigan savol shuki, hujumchi o‘z harakatlarini oracle’ning kechikishi (lag) yoki kelishmovchilik (disagreement) bilan moslashtirib, protokolning risklarni boshqarish tizimi xiralashib qoladigan ayni vaqtda o‘ynashi mumkinmi?
Bu meni DeFi barqarorligi aslida oracles mukammal ishlaydi degan farazlarga qanchalik tayanishiga o‘ylantiradi — bu, albatta, juda mo‘rt mantiq. Agar katta narx feed’ining o‘zi ishlamay qolsa yoki buzib kirish/komprometatsiya qilinsa, qanday favqulodda choralar (contingency plans) mavjudligini aniq bilmayman. Tashqaridan qaraganda, protokollar bu senariylarni ataylab muhokama qilmasligi mumkin degan fikr ham keladi: chunki buni tan olish tizimli zaiflikni tan olgandek tuyuladi. Biroq baribir har bir tizimning buzilish nuqtalari bor.
Ehtimol, oracle arxitekturasi ko‘pincha yaxshi ishlaydidir, lekin bu optimallashtirish uchun deyarli noto‘g‘ri mezon. Protokollar odatiy sharoitlarda “sinmaydi” — ular aynan feed’lar ishonchsiz bo‘lib qolgan va garov baholari eng ko‘p ahamiyat kasb etadigan paytlarda sinadi. TermMax oracle bosimi eng yuqori bo‘lgan vaziyatda o‘zini haqiqatan himoya qila oladimi?
Protokol bugun narxlarni topish (price discovery)ni yetarli darajada boshqarayotganga o‘xshaydi, ammo oracle qatlami ataylab qilingan hujum yoki keskin bozor stressi ostida barqaror turishi masalasi hali ochiq savol.
#termmax @TermMax $ONG $ENA $ONT
4
10
724
·
--
O‘suvchi
Tasdiqlangan
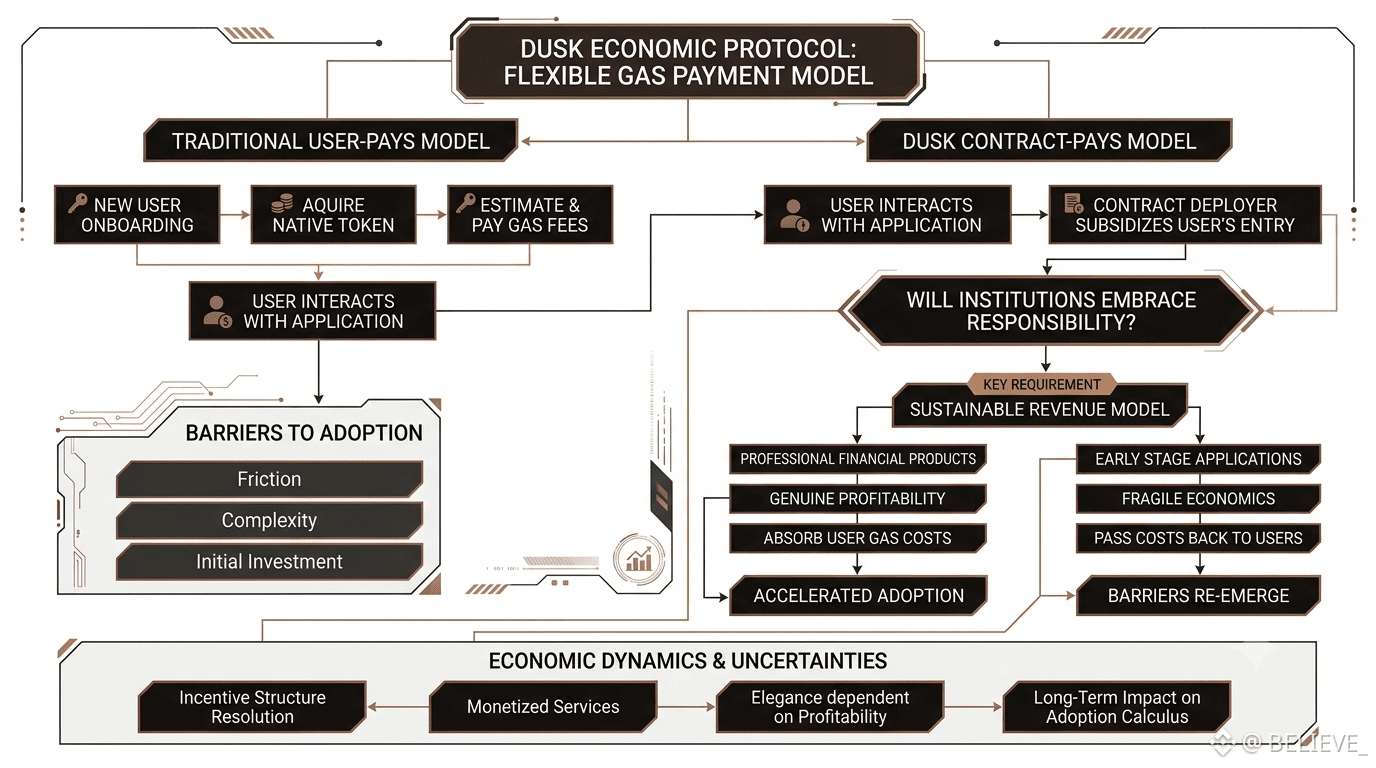
Men Dusk’ning muhandislik hujjatlarida ishlab chiquvchilar doiralaridan tashqarida ko‘p muhokama qilinmagan bir narsaga qoqilib qoldim va o‘shandan beri u meni o‘ylantirib keladi. Economic Protocol’ga singdirilgan bir funksiyaga ko‘ra, smart-kontraktlar undan foydalanayotgan foydalanuvchilar nomidan gas (to‘lov) xarajatlarini to‘lab berishi mumkin. Bir qarashda bu kichik UX qulayligi kabi tuyuladi, ammo u haqida qancha ko‘p o‘ylagan sayin, asta-sekin buni sokin, ammo juda muhim dizayn qarori kabi his qila boshladim. Bu degani, kimdir Dusk’ga o‘zi DUSK tokenini ushlamasdan turib, Dusk ustiga qurilgan moliyaviy ilova bilan ishlay oladi. Ba’zan o‘ylab qolaman: bu tashqaridan darhol ko‘rinmaydigan tarzda qabul qilish (adoption) hisob-kitobini o‘zgartiradimi?
Qiziq tomoni shundaki, bu ko‘pchilik blokcheyn tarmoqlarida uchraydigan odatiy onboarding ishqalanishini teskarisiga aylantiradi. An’anaga ko‘ra, yangi foydalanuvchi avval mahalliy tokenni sotib olishi, gas hisob-kitobini boshqarishi va to‘lov mexanikalarining murakkabligini o‘zlashtirishi kerak — keyin biror mazmunli ish qiladi. Dusk’ning modeli esa yukni kontraktni joylashtiruvchi (deployer) tomonga ko‘chiradi; u mohiyatan foydalanuvchining kirishini subsidiya qiladi. Yodga tushadigan savol: ushbu infratuzilma ustiga qurayotgan institutlar aslida bu mas’uliyatni o‘z zimmasiga oladimi, yo bo‘lmasa ko‘pchilik baribir gas xarajatlarini oxirgi foydalanuvchilarga qaytarib yuboradimi va natijada funksiya amaliyotda asosan nazariy bo‘lib qoladimi?
Men bu yerda rag‘batlantirish mexanizmi o‘z-o‘zidan to‘liq muvozanatga keladimi, deb unchalik ham ishonchim komil emas. Kontrakt ixtiyoriy ravishda gas xarajatlarini o‘z zimmasiga olishi — uning ortida barqaror daromad modeli borligini anglatadi; bu esa muhim tranzaksiya hajmi va aniq monetizatsiya qilingan xizmat mavjudligini taxmin qiladi. Tashqaridan qaraganda, bu zanjir taxminlar ancha yetuk moliyaviy mahsulot uchun mantiqli ko‘rinadi, lekin erta bosqichdagi har qanday narsa uchun ancha mo‘rt.
Bu menga shuni o‘ylatadi: bu mexanizmning nafisligi, faqat uning ustiga qurilgan ilovalar haqiqatan ham yetarlicha foydali bo‘lib, o‘zlari qoplayotgan xarajatlarni yuta olsagina namoyon bo‘ladi. Qanday bo‘lsa ham, vaqt ko‘rsatadi👍
#dusk $DUSK @Dusk_Foundation
$BOME $ONG
#GrayscaleFilesToListZcashTrustOnNYSEArca #KOSPICloses5.9%HigherOnChipmakerBuybacks #CryptoRally #FOMCWatch
Men Dusk’ning muhandislik hujjatlarida ishlab chiquvchilar doiralaridan tashqarida ko‘p muhokama qilinmagan bir narsaga qoqilib qoldim va o‘shandan beri u meni o‘ylantirib keladi. Economic Protocol’ga singdirilgan bir funksiyaga ko‘ra, smart-kontraktlar undan foydalanayotgan foydalanuvchilar nomidan gas (to‘lov) xarajatlarini to‘lab berishi mumkin. Bir qarashda bu kichik UX qulayligi kabi tuyuladi, ammo u haqida qancha ko‘p o‘ylagan sayin, asta-sekin buni sokin, ammo juda muhim dizayn qarori kabi his qila boshladim. Bu degani, kimdir Dusk’ga o‘zi DUSK tokenini ushlamasdan turib, Dusk ustiga qurilgan moliyaviy ilova bilan ishlay oladi. Ba’zan o‘ylab qolaman: bu tashqaridan darhol ko‘rinmaydigan tarzda qabul qilish (adoption) hisob-kitobini o‘zgartiradimi?
Qiziq tomoni shundaki, bu ko‘pchilik blokcheyn tarmoqlarida uchraydigan odatiy onboarding ishqalanishini teskarisiga aylantiradi. An’anaga ko‘ra, yangi foydalanuvchi avval mahalliy tokenni sotib olishi, gas hisob-kitobini boshqarishi va to‘lov mexanikalarining murakkabligini o‘zlashtirishi kerak — keyin biror mazmunli ish qiladi. Dusk’ning modeli esa yukni kontraktni joylashtiruvchi (deployer) tomonga ko‘chiradi; u mohiyatan foydalanuvchining kirishini subsidiya qiladi. Yodga tushadigan savol: ushbu infratuzilma ustiga qurayotgan institutlar aslida bu mas’uliyatni o‘z zimmasiga oladimi, yo bo‘lmasa ko‘pchilik baribir gas xarajatlarini oxirgi foydalanuvchilarga qaytarib yuboradimi va natijada funksiya amaliyotda asosan nazariy bo‘lib qoladimi?
Men bu yerda rag‘batlantirish mexanizmi o‘z-o‘zidan to‘liq muvozanatga keladimi, deb unchalik ham ishonchim komil emas. Kontrakt ixtiyoriy ravishda gas xarajatlarini o‘z zimmasiga olishi — uning ortida barqaror daromad modeli borligini anglatadi; bu esa muhim tranzaksiya hajmi va aniq monetizatsiya qilingan xizmat mavjudligini taxmin qiladi. Tashqaridan qaraganda, bu zanjir taxminlar ancha yetuk moliyaviy mahsulot uchun mantiqli ko‘rinadi, lekin erta bosqichdagi har qanday narsa uchun ancha mo‘rt.
Bu menga shuni o‘ylatadi: bu mexanizmning nafisligi, faqat uning ustiga qurilgan ilovalar haqiqatan ham yetarlicha foydali bo‘lib, o‘zlari qoplayotgan xarajatlarni yuta olsagina namoyon bo‘ladi. Qanday bo‘lsa ham, vaqt ko‘rsatadi👍
#dusk $DUSK @Dusk
$BOME $ONG
#GrayscaleFilesToListZcashTrustOnNYSEArca #KOSPICloses5.9%HigherOnChipmakerBuybacks #CryptoRally #FOMCWatch
Qiziq tomoni shundaki, bu ko‘pchilik blokcheyn tarmoqlarida uchraydigan odatiy onboarding ishqalanishini teskarisiga aylantiradi. An’anaga ko‘ra, yangi foydalanuvchi avval mahalliy tokenni sotib olishi, gas hisob-kitobini boshqarishi va to‘lov mexanikalarining murakkabligini o‘zlashtirishi kerak — keyin biror mazmunli ish qiladi. Dusk’ning modeli esa yukni kontraktni joylashtiruvchi (deployer) tomonga ko‘chiradi; u mohiyatan foydalanuvchining kirishini subsidiya qiladi. Yodga tushadigan savol: ushbu infratuzilma ustiga qurayotgan institutlar aslida bu mas’uliyatni o‘z zimmasiga oladimi, yo bo‘lmasa ko‘pchilik baribir gas xarajatlarini oxirgi foydalanuvchilarga qaytarib yuboradimi va natijada funksiya amaliyotda asosan nazariy bo‘lib qoladimi?
Men bu yerda rag‘batlantirish mexanizmi o‘z-o‘zidan to‘liq muvozanatga keladimi, deb unchalik ham ishonchim komil emas. Kontrakt ixtiyoriy ravishda gas xarajatlarini o‘z zimmasiga olishi — uning ortida barqaror daromad modeli borligini anglatadi; bu esa muhim tranzaksiya hajmi va aniq monetizatsiya qilingan xizmat mavjudligini taxmin qiladi. Tashqaridan qaraganda, bu zanjir taxminlar ancha yetuk moliyaviy mahsulot uchun mantiqli ko‘rinadi, lekin erta bosqichdagi har qanday narsa uchun ancha mo‘rt.
Bu menga shuni o‘ylatadi: bu mexanizmning nafisligi, faqat uning ustiga qurilgan ilovalar haqiqatan ham yetarlicha foydali bo‘lib, o‘zlari qoplayotgan xarajatlarni yuta olsagina namoyon bo‘ladi. Qanday bo‘lsa ham, vaqt ko‘rsatadi👍
#dusk $DUSK @Dusk
$BOME $ONG
#GrayscaleFilesToListZcashTrustOnNYSEArca #KOSPICloses5.9%HigherOnChipmakerBuybacks #CryptoRally #FOMCWatch
12
16
1.5k
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
SaylorHintsStrategyBitcoinBuy
2.2M marta koʻrilgan
11,781 muhokama qilmoqda
#SaylorHintsStrategyBitcoinBuy
Maykl Saylor yana bir bor Bitcoin Strategy strategiyasiga nisbatan ijobiy signal berdi.
Biroq, so‘nggi ma’lumotlar Strategy so‘nggi bir necha hafta ichida hali Bitcoin sotib olmaganini ko‘rsatmoqda. 2026-yil 13-sentabr holatiga kompaniya hali ham 845.050 BTC hamda taxminan 6,4 mlrd AQSh dollari miqdoridagi USDga asoslangan aktivlarga ega.
BTC sotib olish o‘rniga, Strategy taxminan 139 mln AQSh dollari STRC preferensial aksiyalarini qayta sotib olishga ajratmoqda.
Bozor uchun bu nimani anglatadi?
🔹 Strategy Bitcoin borasida uzoq muddatli ishonchini saqlab qolmoqda
🔹 USD zaxiralari keyingi BTC xaridi uchun imkoniyat yaratadi
🔹 Yangi xaridlar institutsional kayfiyat uchun bullish katalizator bo‘lishi mumkin
🔹 Ammo bu “hint” hali tasdiqlangan xarid degani emas
Hozircha bozor akkumulyatsiya haqidagi mish-mish bilan rasmiy hujjat topshirilishini farqlashi kerak.
Tasdiqni kuting—faqat sarlavha sababli xarid qilmang.
#Bitcoin #BTC #Strategy #MichaelSaylor
$BTC
XaliCoin
·1 ta layk
·220 marta koʻrilgan
BOJRaisesRatesTo31YearHigh
199,466 marta koʻrilgan
2,903 muhokama qilmoqda
BuffettStepsDownAsBerkshireChairman
96,821 marta koʻrilgan
1,531 muhokama qilmoqda