
SA 战士 - SILENT SPARK
9.9k Postlar
SA 战士 - SILENT SPARK
Shikoyat qilish
Foydalanuvchini bloklash
Skilled in content writing, influencer and trader...
Tez-tez savdo qiluvchi
1 yil
931 Kuzatilmoqda
7.2K+ Kuzatuvchilar
7.5K+ Yoqdi
Postlar
Barchasi
Iqtiboslar
Jonli
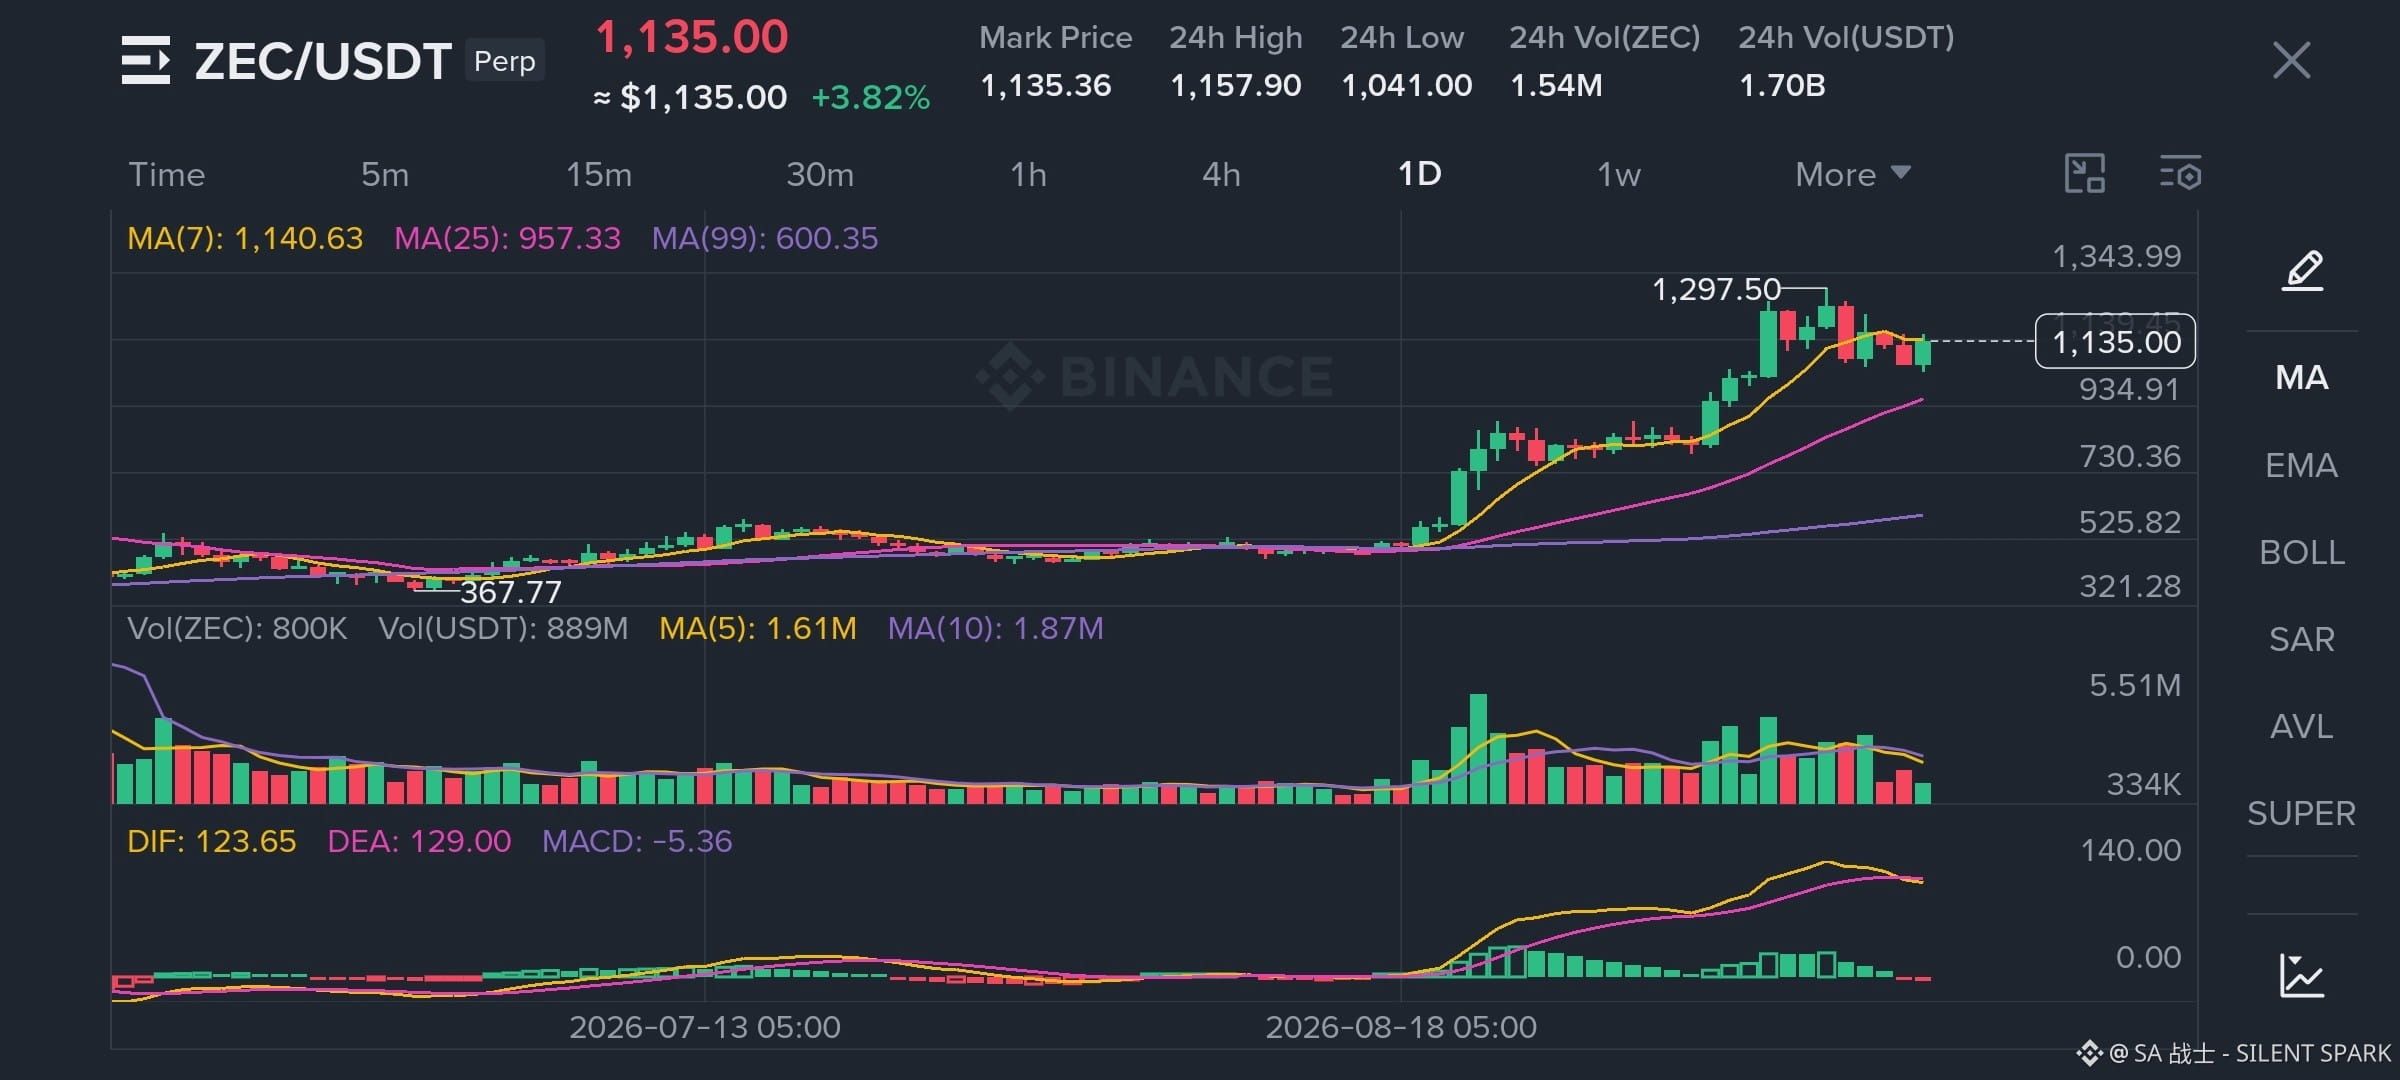
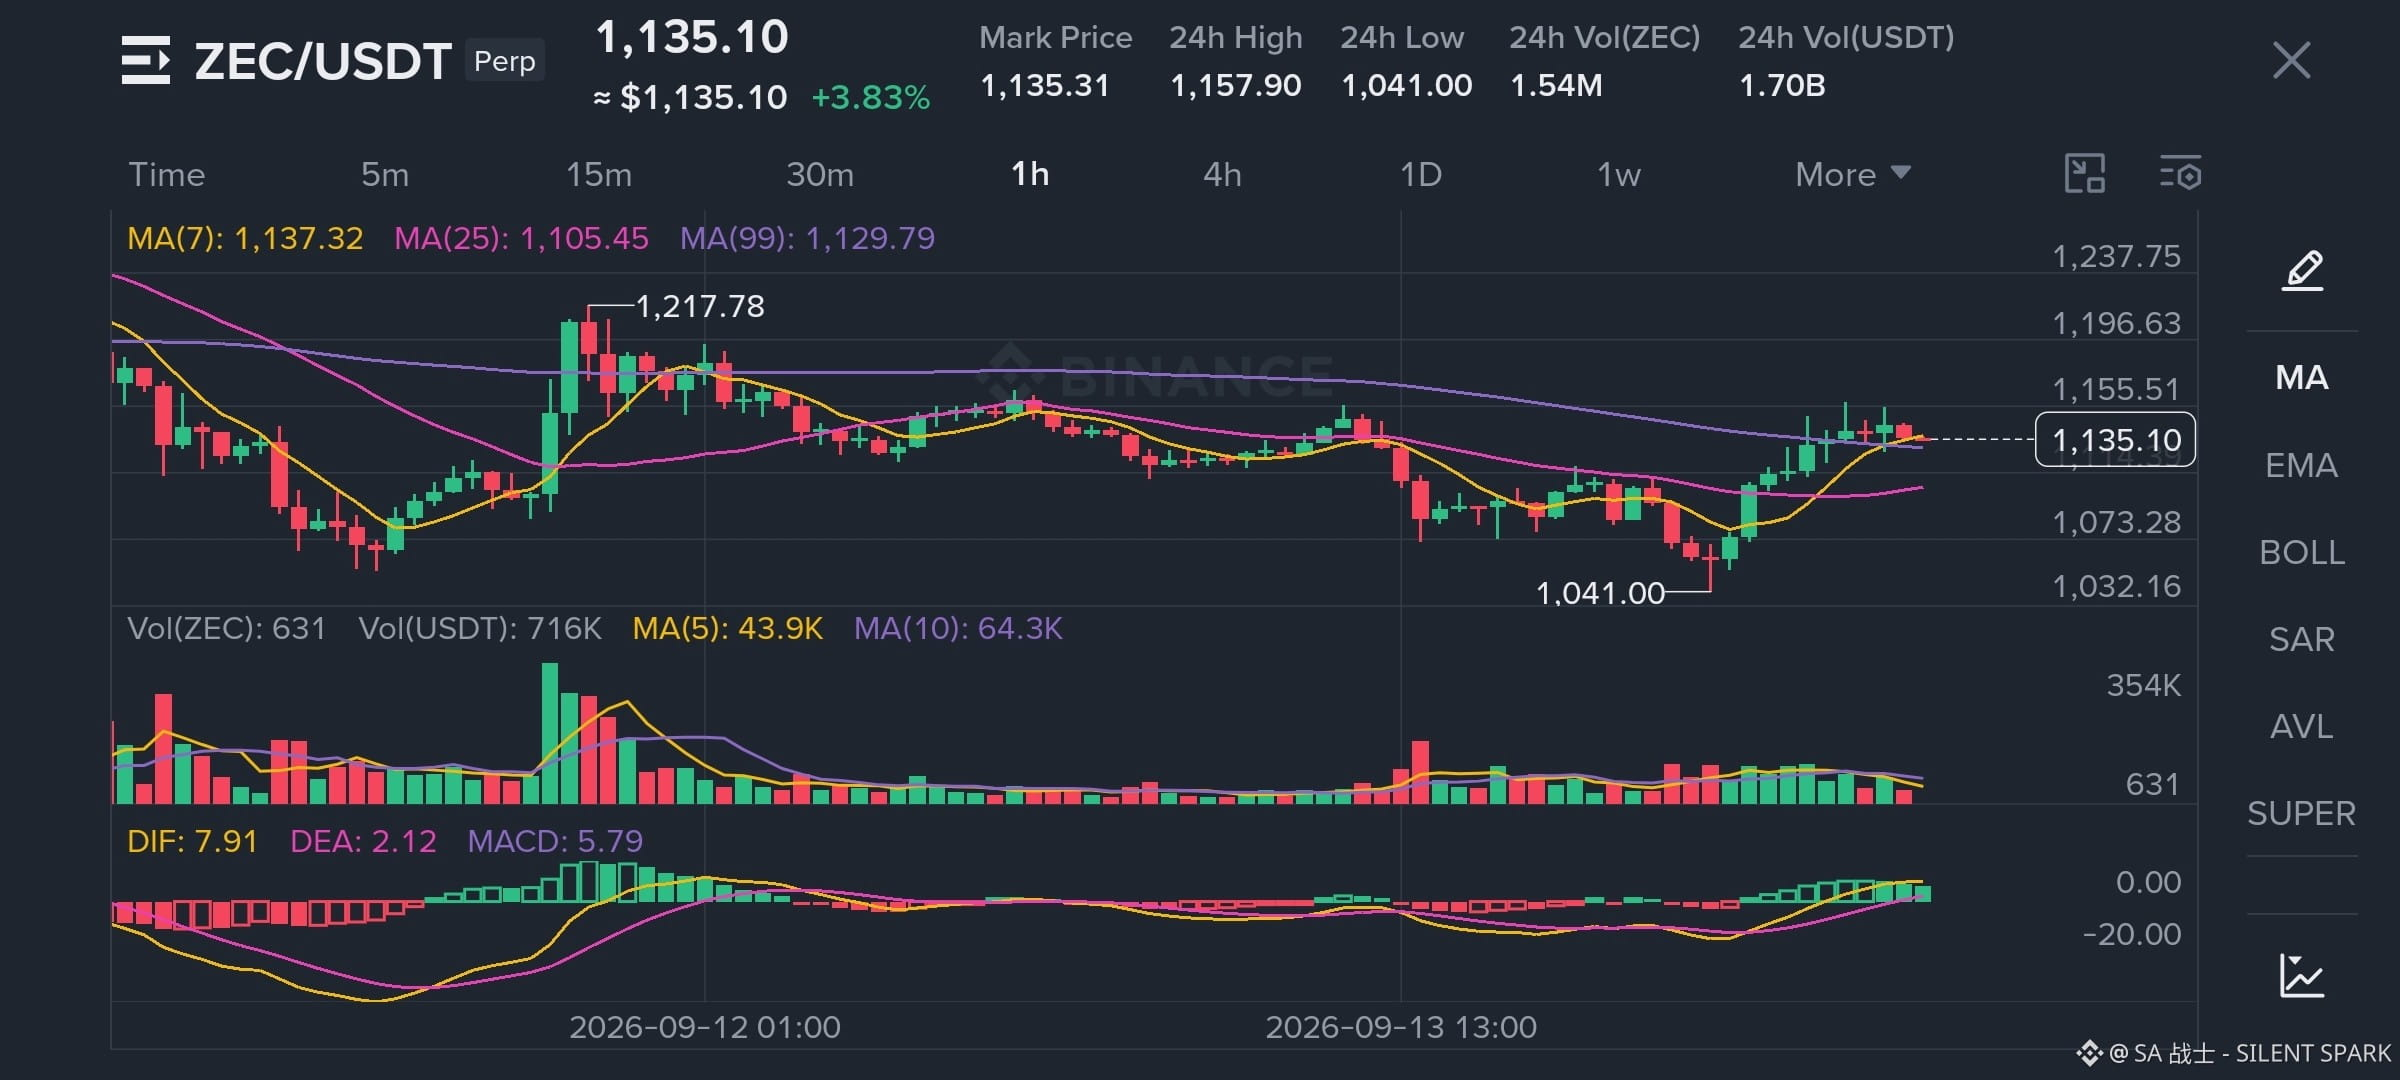
$ZEC LONG 🟢
Kuchli tiklanishdan so‘ng $1,041 atrofidan keskin rebound bo‘lgani bilan, bozorning yuqori taymfreym (higher-timeframe) bullish strukturasi buzilmagan. Narx asosiy 4H/1H o‘rtacha harakatlanuvchi (moving-average) qo‘llab-quvvatlash ustida ushlab turibdi: taxminan $1,105–$1,130. Ushbu setup nazoratli orqaga tortilish (controlled pullback) vaqtida long pozitsiyani qo‘llab-quvvatlaydi. $1,158 esa darhol “breakout” (yuqoriga chiqish) to‘sig‘i vazifasini bajaradi, undan keyingi likvidlik darajalari yuqoriroqda joylashgan.
Kirish (Entry): $1,120–$1,135
SL: $1,095
TP1: $1,158
TP2: $1,190
TP3: $1,235
TP4: $1,295–$1,300
4H bo‘yicha toza breakout va $1,158 ustida ushlab turish yuqoriroq maqsadlar tomon yanada kuchli bullish momentumni ishga tushirishi kerak.
Inkor etish (Invalidation): $1,095 darajasidan barqaror pastga tushish, ayniqsa narx $1,073 qo‘llab-quvvatlash zonasi ostiga qaytsa.
Ushbu setupni savdo qiling, riskni boshqaring.
⚠️ DYOR Bu moliyaviy maslahat emas.
#crypto #writetoearn
$ZEC LONG 🟢
Kuchli tiklanishdan so‘ng $1,041 atrofidan keskin rebound bo‘lgani bilan, bozorning yuqori taymfreym (higher-timeframe) bullish strukturasi buzilmagan. Narx asosiy 4H/1H o‘rtacha harakatlanuvchi (moving-average) qo‘llab-quvvatlash ustida ushlab turibdi: taxminan $1,105–$1,130. Ushbu setup nazoratli orqaga tortilish (controlled pullback) vaqtida long pozitsiyani qo‘llab-quvvatlaydi. $1,158 esa darhol “breakout” (yuqoriga chiqish) to‘sig‘i vazifasini bajaradi, undan keyingi likvidlik darajalari yuqoriroqda joylashgan.
Kirish (Entry): $1,120–$1,135
SL: $1,095
TP1: $1,158
TP2: $1,190
TP3: $1,235
TP4: $1,295–$1,300
4H bo‘yicha toza breakout va $1,158 ustida ushlab turish yuqoriroq maqsadlar tomon yanada kuchli bullish momentumni ishga tushirishi kerak.
Inkor etish (Invalidation): $1,095 darajasidan barqaror pastga tushish, ayniqsa narx $1,073 qo‘llab-quvvatlash zonasi ostiga qaytsa.
Ushbu setupni savdo qiling, riskni boshqaring.
⚠️ DYOR Bu moliyaviy maslahat emas.
#crypto #writetoearn
Kuchli tiklanishdan so‘ng $1,041 atrofidan keskin rebound bo‘lgani bilan, bozorning yuqori taymfreym (higher-timeframe) bullish strukturasi buzilmagan. Narx asosiy 4H/1H o‘rtacha harakatlanuvchi (moving-average) qo‘llab-quvvatlash ustida ushlab turibdi: taxminan $1,105–$1,130. Ushbu setup nazoratli orqaga tortilish (controlled pullback) vaqtida long pozitsiyani qo‘llab-quvvatlaydi. $1,158 esa darhol “breakout” (yuqoriga chiqish) to‘sig‘i vazifasini bajaradi, undan keyingi likvidlik darajalari yuqoriroqda joylashgan.
Kirish (Entry): $1,120–$1,135
SL: $1,095
TP1: $1,158
TP2: $1,190
TP3: $1,235
TP4: $1,295–$1,300
4H bo‘yicha toza breakout va $1,158 ustida ushlab turish yuqoriroq maqsadlar tomon yanada kuchli bullish momentumni ishga tushirishi kerak.
Inkor etish (Invalidation): $1,095 darajasidan barqaror pastga tushish, ayniqsa narx $1,073 qo‘llab-quvvatlash zonasi ostiga qaytsa.
Ushbu setupni savdo qiling, riskni boshqaring.
⚠️ DYOR Bu moliyaviy maslahat emas.
#crypto #writetoearn
180
🚨 BITCOIN BOSIM OSTIDA — LEKIN HALI PANIKAGA BERILMANG
Bugun Bitcoin $77K atrofida aylanib yuribdi va bozor to‘satdan ancha ehtiyotkorroq bo‘lib qoldi.
Lekin meningimcha, treyderlar quyidagilarga e’tibor berishi kerak 👇
📉 1. BTC MAKRO BOSIMGA DUCH KELAYAPTI
Neft narxlari $100 dan oshdi, inflyatsiya xavotirlari esa bozorlarni foiz stavkalari yo‘li bo‘yicha qayta o‘ylashga majbur qilmoqda.
Daromadlilik (yield) ko‘tarilganda va treyderlar monetar siyosat qattiqlashishini kutsa, kripto kabi risk aktivlari bosimni sezishi mumkin.
Va BTC ham bundan mustasno emas.
🎯 2. $75K–$76K MUHIM ZONA
Men aynan shu hududni diqqat bilan kuzatyapman.
Agar Bitcoin bu zonani ushlab tursa, xaridorlar qayta kirishi mumkin.
Lekin agar u keskin tarzda buzilsa, tuzatish yanada chuqurlashishi ehtimoli bor.
Yuqoriga tomonda esa $77.5K–$78K hududini qayta egallash ijobiy birinchi qadam bo‘lardi.
🔥 3. ENG KATTA KATALIZATOR QAYSISI?
AQSh inflyatsiyasi ma’lumotlari.
Bozor yangi inflyatsiya raqamlarini kutyapti va natija Federal rezervning keyingi qadamiga oid kutishlarga ta’sir qilishi mumkin.
Demak, Bitcoin o‘zgaruvchan (volatil) bo‘lib qolishi mumkin.
MENING FIKRIM:
Men yashil shamga quvishib kirmagan bo‘lardim yoki qizil shamni ko‘rib vahimaga tushib sotib yubormagan bo‘lardim.
Hozircha esa sabr + risk-menejment bashoratlardan muhimroq.
Bozor oxir-oqibat qaysi yo‘nalishni tanlashini bizga ko‘rsatadi.
👀 Sizningcha-chi?
BTC $75K–$76K ni himoya qilib, qaytadimi…
YOKI
Biz chuqurroq tuzatish tomon ketayapmizmi?
$BTC $ETH $BNB
#bitcoin #crypto #BinanceSquar #writetoearn
🚨 BITCOIN BOSIM OSTIDA — LEKIN HALI PANIKAGA BERILMANG
Bugun Bitcoin $77K atrofida aylanib yuribdi va bozor to‘satdan ancha ehtiyotkorroq bo‘lib qoldi.
Lekin meningimcha, treyderlar quyidagilarga e’tibor berishi kerak 👇
📉 1. BTC MAKRO BOSIMGA DUCH KELAYAPTI
Neft narxlari $100 dan oshdi, inflyatsiya xavotirlari esa bozorlarni foiz stavkalari yo‘li bo‘yicha qayta o‘ylashga majbur qilmoqda.
Daromadlilik (yield) ko‘tarilganda va treyderlar monetar siyosat qattiqlashishini kutsa, kripto kabi risk aktivlari bosimni sezishi mumkin.
Va BTC ham bundan mustasno emas.
🎯 2. $75K–$76K MUHIM ZONA
Men aynan shu hududni diqqat bilan kuzatyapman.
Agar Bitcoin bu zonani ushlab tursa, xaridorlar qayta kirishi mumkin.
Lekin agar u keskin tarzda buzilsa, tuzatish yanada chuqurlashishi ehtimoli bor.
Yuqoriga tomonda esa $77.5K–$78K hududini qayta egallash ijobiy birinchi qadam bo‘lardi.
🔥 3. ENG KATTA KATALIZATOR QAYSISI?
AQSh inflyatsiyasi ma’lumotlari.
Bozor yangi inflyatsiya raqamlarini kutyapti va natija Federal rezervning keyingi qadamiga oid kutishlarga ta’sir qilishi mumkin.
Demak, Bitcoin o‘zgaruvchan (volatil) bo‘lib qolishi mumkin.
MENING FIKRIM:
Men yashil shamga quvishib kirmagan bo‘lardim yoki qizil shamni ko‘rib vahimaga tushib sotib yubormagan bo‘lardim.
Hozircha esa sabr + risk-menejment bashoratlardan muhimroq.
Bozor oxir-oqibat qaysi yo‘nalishni tanlashini bizga ko‘rsatadi.
👀 Sizningcha-chi?
BTC $75K–$76K ni himoya qilib, qaytadimi…
YOKI
Biz chuqurroq tuzatish tomon ketayapmizmi?
$BTC $ETH $BNB
#bitcoin #crypto #BinanceSquar #writetoearn
Bugun Bitcoin $77K atrofida aylanib yuribdi va bozor to‘satdan ancha ehtiyotkorroq bo‘lib qoldi.
Lekin meningimcha, treyderlar quyidagilarga e’tibor berishi kerak 👇
📉 1. BTC MAKRO BOSIMGA DUCH KELAYAPTI
Neft narxlari $100 dan oshdi, inflyatsiya xavotirlari esa bozorlarni foiz stavkalari yo‘li bo‘yicha qayta o‘ylashga majbur qilmoqda.
Daromadlilik (yield) ko‘tarilganda va treyderlar monetar siyosat qattiqlashishini kutsa, kripto kabi risk aktivlari bosimni sezishi mumkin.
Va BTC ham bundan mustasno emas.
🎯 2. $75K–$76K MUHIM ZONA
Men aynan shu hududni diqqat bilan kuzatyapman.
Agar Bitcoin bu zonani ushlab tursa, xaridorlar qayta kirishi mumkin.
Lekin agar u keskin tarzda buzilsa, tuzatish yanada chuqurlashishi ehtimoli bor.
Yuqoriga tomonda esa $77.5K–$78K hududini qayta egallash ijobiy birinchi qadam bo‘lardi.
🔥 3. ENG KATTA KATALIZATOR QAYSISI?
AQSh inflyatsiyasi ma’lumotlari.
Bozor yangi inflyatsiya raqamlarini kutyapti va natija Federal rezervning keyingi qadamiga oid kutishlarga ta’sir qilishi mumkin.
Demak, Bitcoin o‘zgaruvchan (volatil) bo‘lib qolishi mumkin.
MENING FIKRIM:
Men yashil shamga quvishib kirmagan bo‘lardim yoki qizil shamni ko‘rib vahimaga tushib sotib yubormagan bo‘lardim.
Hozircha esa sabr + risk-menejment bashoratlardan muhimroq.
Bozor oxir-oqibat qaysi yo‘nalishni tanlashini bizga ko‘rsatadi.
👀 Sizningcha-chi?
BTC $75K–$76K ni himoya qilib, qaytadimi…
YOKI
Biz chuqurroq tuzatish tomon ketayapmizmi?
$BTC $ETH $BNB
#bitcoin #crypto #BinanceSquar #writetoearn

122
🚨 BTC YURMOQDA — LEKIN MEN KEYINGISINI KO‘RAYOTGANIM
Hamma Bitcoin narxiga qarayapti.
Lekin aqlli treyderlar faqat shuni so‘ramaydi:
“BTC yuqoriga ketadimi yoki pastga?”
Ular quyidagilarni so‘rashadi:
👉 Hozirgi momentum barqarormi?
Mana men diqqat bilan kuzatayotgan 3 ta narsa:
1️⃣ BTC BOZOR STRUKTURASI
Agar Bitcoin ketma-ket yuqoriroq cho‘qqilar va yuqoriroq botiqlarni hosil qilishda davom etsa, bullish momentum hali ham qiziqarli bo‘lib qoladi.
Lekin agar BTC muhim support (qo‘llab-quvvatlash) darajasidan ayrilsa, bozor tezda “dipni sotib olish” kayfiyatidan “kapitalni himoya qilish”ga o‘tib ketishi mumkin.
2️⃣ ALTLAR TASDIQGA MUHTOJ
Bitcoin kuchli harakatdan keyin barqarorlashganda, kapital Ethereum va tanlab olingan altkoinlarga aylana boshlashi mumkin.
Shunda treyderlar odatda BTC’dan tashqarida imkoniyat qidirishni boshlaydilar.
Lekin esda tuting: bozor yashil bo‘layotgani uchun har bir altkoin e’tiborga loyiq degani emas.
3️⃣ VOLUM MUHIM
Narx tez harakat qilishi mumkin.
Haqiqiy ishonch odatda orqasida hajm (volume) bo‘lgandagina bilinadi.
Kuchli ishtirokdagi breakout (narxning keskin o‘tishi) kuchsiz volume bilan sodir bo‘ladigan breakoutdan ancha qiziqroq.
🎯 MENING FIKRIM:
Men yashil shamlarni ko‘r-ko‘rona quvib ketishga qiziqmayman.
Men tasdiqni kutishni, muhim support/resistance darajalarini aniqlashni va riskni boshqarishni afzal ko‘raman.
Kripto sabrni ham agressiya kabi mukofotlaydi.
Hozir siz nimani kuzatyapsiz?
🔥 BTC
⚡ ETH
🚀 BNB
💎 Altkoinlar
Quyida tanlovingizni tashlang 👇
$BTC $ETH $BNB
#Bitcoin❗ #crypto #BinanceSquare #trading #CryptoAnalysis
{future}(BTCUSDT)
{future}(ETHUSDT)
{future}(BNBUSDT)
🚨 BTC YURMOQDA — LEKIN MEN KEYINGISINI KO‘RAYOTGANIM
Hamma Bitcoin narxiga qarayapti.
Lekin aqlli treyderlar faqat shuni so‘ramaydi:
“BTC yuqoriga ketadimi yoki pastga?”
Ular quyidagilarni so‘rashadi:
👉 Hozirgi momentum barqarormi?
Mana men diqqat bilan kuzatayotgan 3 ta narsa:
1️⃣ BTC BOZOR STRUKTURASI
Agar Bitcoin ketma-ket yuqoriroq cho‘qqilar va yuqoriroq botiqlarni hosil qilishda davom etsa, bullish momentum hali ham qiziqarli bo‘lib qoladi.
Lekin agar BTC muhim support (qo‘llab-quvvatlash) darajasidan ayrilsa, bozor tezda “dipni sotib olish” kayfiyatidan “kapitalni himoya qilish”ga o‘tib ketishi mumkin.
2️⃣ ALTLAR TASDIQGA MUHTOJ
Bitcoin kuchli harakatdan keyin barqarorlashganda, kapital Ethereum va tanlab olingan altkoinlarga aylana boshlashi mumkin.
Shunda treyderlar odatda BTC’dan tashqarida imkoniyat qidirishni boshlaydilar.
Lekin esda tuting: bozor yashil bo‘layotgani uchun har bir altkoin e’tiborga loyiq degani emas.
3️⃣ VOLUM MUHIM
Narx tez harakat qilishi mumkin.
Haqiqiy ishonch odatda orqasida hajm (volume) bo‘lgandagina bilinadi.
Kuchli ishtirokdagi breakout (narxning keskin o‘tishi) kuchsiz volume bilan sodir bo‘ladigan breakoutdan ancha qiziqroq.
🎯 MENING FIKRIM:
Men yashil shamlarni ko‘r-ko‘rona quvib ketishga qiziqmayman.
Men tasdiqni kutishni, muhim support/resistance darajalarini aniqlashni va riskni boshqarishni afzal ko‘raman.
Kripto sabrni ham agressiya kabi mukofotlaydi.
Hozir siz nimani kuzatyapsiz?
🔥 BTC
⚡ ETH
🚀 BNB
💎 Altkoinlar
Quyida tanlovingizni tashlang 👇
$BTC $ETH $BNB
#Bitcoin❗ #crypto #BinanceSquare #trading #CryptoAnalysis
Hamma Bitcoin narxiga qarayapti.
Lekin aqlli treyderlar faqat shuni so‘ramaydi:
“BTC yuqoriga ketadimi yoki pastga?”
Ular quyidagilarni so‘rashadi:
👉 Hozirgi momentum barqarormi?
Mana men diqqat bilan kuzatayotgan 3 ta narsa:
1️⃣ BTC BOZOR STRUKTURASI
Agar Bitcoin ketma-ket yuqoriroq cho‘qqilar va yuqoriroq botiqlarni hosil qilishda davom etsa, bullish momentum hali ham qiziqarli bo‘lib qoladi.
Lekin agar BTC muhim support (qo‘llab-quvvatlash) darajasidan ayrilsa, bozor tezda “dipni sotib olish” kayfiyatidan “kapitalni himoya qilish”ga o‘tib ketishi mumkin.
2️⃣ ALTLAR TASDIQGA MUHTOJ
Bitcoin kuchli harakatdan keyin barqarorlashganda, kapital Ethereum va tanlab olingan altkoinlarga aylana boshlashi mumkin.
Shunda treyderlar odatda BTC’dan tashqarida imkoniyat qidirishni boshlaydilar.
Lekin esda tuting: bozor yashil bo‘layotgani uchun har bir altkoin e’tiborga loyiq degani emas.
3️⃣ VOLUM MUHIM
Narx tez harakat qilishi mumkin.
Haqiqiy ishonch odatda orqasida hajm (volume) bo‘lgandagina bilinadi.
Kuchli ishtirokdagi breakout (narxning keskin o‘tishi) kuchsiz volume bilan sodir bo‘ladigan breakoutdan ancha qiziqroq.
🎯 MENING FIKRIM:
Men yashil shamlarni ko‘r-ko‘rona quvib ketishga qiziqmayman.
Men tasdiqni kutishni, muhim support/resistance darajalarini aniqlashni va riskni boshqarishni afzal ko‘raman.
Kripto sabrni ham agressiya kabi mukofotlaydi.
Hozir siz nimani kuzatyapsiz?
🔥 BTC
⚡ ETH
🚀 BNB
💎 Altkoinlar
Quyida tanlovingizni tashlang 👇
$BTC $ETH $BNB
#Bitcoin❗ #crypto #BinanceSquare #trading #CryptoAnalysis
246
Oltin xarid qilishga bo‘lgan qiziqish kuchayayotganga o‘xshaydi va treyderlar potentsial “breakout” (tanaffus)dan oldin pozitsiya yig‘ayotgan bo‘lishi mumkin degan umidlarni oshirmoqda. Jin10 ma’lumotiga ko‘ra, xarid faolligining o‘sishi bozor ishtirokchilarining oltinning yaqin muddatdagi yo‘nalishi bo‘yicha kayfiyati yaxshilayotganini ko‘rsatadi, ayniqsa investorlar muhim texnik darajalarni hamda kengroq bozordagi o‘zgarishlarni diqqat bilan kuzatayotgani sababli.
Oltindagi qiziqishning ortishi ko‘pincha bir qator omillarning uyg‘unligini aks ettiradi: masalan, pul-kredit siyosati bo‘yicha kutilmalar, AQSh dollaridagi o‘zgarishlar, obligatsiyalar rentabelligi va xavfsiz panoh (safe-haven) aktivlariga bo‘lgan talab. Agar xarid bosimi kuchayishda davom etsa, oltin muhim qarshilik darajalarini sinab ko‘rish uchun kerak bo‘ladigan impulsgacha ega bo‘lishi va natijada yanada kuchli yo‘nalishli harakatga turtki berishi mumkin.
Kumush esa boshqa, biroq baribir qiziqarli naqshni ko‘rsatmoqda. Hozirda u yon tomonga (range ichida) savdo qilmoqda, bu esa aniq trenddan ko‘ra konsolidatsiya davrini anglatadi. Biroq uning umumiy ko‘rsatkichlari kengroq bozor kutilmalariga nisbatan nisbatan mustahkam bo‘lib qolmoqda. Bu bardoshlilik shuni ko‘rsatadiki, xaridorlar hal qiluvchi “breakout” bo‘lmasa ham, narxlarni qo‘llab-quvvatlayapti.
Shu bilan birga, kumush bo‘yicha qisqa muddatli spekulyativ kayfiyat ortib bormoqda. Spekulyativ qiziqishning o‘sishi qo‘shimcha volatillikni keltirib chiqarishi mumkin, ayniqsa treyderlar hozirgi savdo diapazonidan “breakout” uchun keskin pozitsiyalarni faol yig‘ishni boshlasa. Qarshilik ustidan davomiy harakat qo‘shimcha momentumga asoslangan xaridni jalb qilishi mumkin, ammo pastga buzilish esa tezda foyda olish (profit-taking)ni keltirib chiqarishi ehtimoli yuqori.
Hozircha qimmatbaho metallar bozori “kuzat va kut” bosqichida qolayotgandek, lekin asosiy signallar tobora muhimlashmoqda. Oltindagi xarid qiziqishining ortishi va kumushning nisbatan kuchliligi treyderlar yaqinlashib kelayotgan narx harakatini diqqat bilan kuzatishi kerakligini anglatadi. Spekulyativ faollik kuchayib borayotgani va texnik darajalar markazga chiqayotgan bir paytda, ikkala metall ham volatillik kuchayishi hamda ehtimol sezilarli harakatlar davriga yaqinlashayotgani mumkin. Keyingi “breakout” oltin va kumushning qisqa muddatli yo‘nalishini belgilab berishi mumkin.
#BinanceNews #Goldbuying
$XAU $XAG
Oltin xarid qilishga bo‘lgan qiziqish kuchayayotganga o‘xshaydi va treyderlar potentsial “breakout” (tanaffus)dan oldin pozitsiya yig‘ayotgan bo‘lishi mumkin degan umidlarni oshirmoqda. Jin10 ma’lumotiga ko‘ra, xarid faolligining o‘sishi bozor ishtirokchilarining oltinning yaqin muddatdagi yo‘nalishi bo‘yicha kayfiyati yaxshilayotganini ko‘rsatadi, ayniqsa investorlar muhim texnik darajalarni hamda kengroq bozordagi o‘zgarishlarni diqqat bilan kuzatayotgani sababli.
Oltindagi qiziqishning ortishi ko‘pincha bir qator omillarning uyg‘unligini aks ettiradi: masalan, pul-kredit siyosati bo‘yicha kutilmalar, AQSh dollaridagi o‘zgarishlar, obligatsiyalar rentabelligi va xavfsiz panoh (safe-haven) aktivlariga bo‘lgan talab. Agar xarid bosimi kuchayishda davom etsa, oltin muhim qarshilik darajalarini sinab ko‘rish uchun kerak bo‘ladigan impulsgacha ega bo‘lishi va natijada yanada kuchli yo‘nalishli harakatga turtki berishi mumkin.
Kumush esa boshqa, biroq baribir qiziqarli naqshni ko‘rsatmoqda. Hozirda u yon tomonga (range ichida) savdo qilmoqda, bu esa aniq trenddan ko‘ra konsolidatsiya davrini anglatadi. Biroq uning umumiy ko‘rsatkichlari kengroq bozor kutilmalariga nisbatan nisbatan mustahkam bo‘lib qolmoqda. Bu bardoshlilik shuni ko‘rsatadiki, xaridorlar hal qiluvchi “breakout” bo‘lmasa ham, narxlarni qo‘llab-quvvatlayapti.
Shu bilan birga, kumush bo‘yicha qisqa muddatli spekulyativ kayfiyat ortib bormoqda. Spekulyativ qiziqishning o‘sishi qo‘shimcha volatillikni keltirib chiqarishi mumkin, ayniqsa treyderlar hozirgi savdo diapazonidan “breakout” uchun keskin pozitsiyalarni faol yig‘ishni boshlasa. Qarshilik ustidan davomiy harakat qo‘shimcha momentumga asoslangan xaridni jalb qilishi mumkin, ammo pastga buzilish esa tezda foyda olish (profit-taking)ni keltirib chiqarishi ehtimoli yuqori.
Hozircha qimmatbaho metallar bozori “kuzat va kut” bosqichida qolayotgandek, lekin asosiy signallar tobora muhimlashmoqda. Oltindagi xarid qiziqishining ortishi va kumushning nisbatan kuchliligi treyderlar yaqinlashib kelayotgan narx harakatini diqqat bilan kuzatishi kerakligini anglatadi. Spekulyativ faollik kuchayib borayotgani va texnik darajalar markazga chiqayotgan bir paytda, ikkala metall ham volatillik kuchayishi hamda ehtimol sezilarli harakatlar davriga yaqinlashayotgani mumkin. Keyingi “breakout” oltin va kumushning qisqa muddatli yo‘nalishini belgilab berishi mumkin.
#BinanceNews #Goldbuying
$XAU $XAG
Oltindagi qiziqishning ortishi ko‘pincha bir qator omillarning uyg‘unligini aks ettiradi: masalan, pul-kredit siyosati bo‘yicha kutilmalar, AQSh dollaridagi o‘zgarishlar, obligatsiyalar rentabelligi va xavfsiz panoh (safe-haven) aktivlariga bo‘lgan talab. Agar xarid bosimi kuchayishda davom etsa, oltin muhim qarshilik darajalarini sinab ko‘rish uchun kerak bo‘ladigan impulsgacha ega bo‘lishi va natijada yanada kuchli yo‘nalishli harakatga turtki berishi mumkin.
Kumush esa boshqa, biroq baribir qiziqarli naqshni ko‘rsatmoqda. Hozirda u yon tomonga (range ichida) savdo qilmoqda, bu esa aniq trenddan ko‘ra konsolidatsiya davrini anglatadi. Biroq uning umumiy ko‘rsatkichlari kengroq bozor kutilmalariga nisbatan nisbatan mustahkam bo‘lib qolmoqda. Bu bardoshlilik shuni ko‘rsatadiki, xaridorlar hal qiluvchi “breakout” bo‘lmasa ham, narxlarni qo‘llab-quvvatlayapti.
Shu bilan birga, kumush bo‘yicha qisqa muddatli spekulyativ kayfiyat ortib bormoqda. Spekulyativ qiziqishning o‘sishi qo‘shimcha volatillikni keltirib chiqarishi mumkin, ayniqsa treyderlar hozirgi savdo diapazonidan “breakout” uchun keskin pozitsiyalarni faol yig‘ishni boshlasa. Qarshilik ustidan davomiy harakat qo‘shimcha momentumga asoslangan xaridni jalb qilishi mumkin, ammo pastga buzilish esa tezda foyda olish (profit-taking)ni keltirib chiqarishi ehtimoli yuqori.
Hozircha qimmatbaho metallar bozori “kuzat va kut” bosqichida qolayotgandek, lekin asosiy signallar tobora muhimlashmoqda. Oltindagi xarid qiziqishining ortishi va kumushning nisbatan kuchliligi treyderlar yaqinlashib kelayotgan narx harakatini diqqat bilan kuzatishi kerakligini anglatadi. Spekulyativ faollik kuchayib borayotgani va texnik darajalar markazga chiqayotgan bir paytda, ikkala metall ham volatillik kuchayishi hamda ehtimol sezilarli harakatlar davriga yaqinlashayotgani mumkin. Keyingi “breakout” oltin va kumushning qisqa muddatli yo‘nalishini belgilab berishi mumkin.
#BinanceNews #Goldbuying
$XAU $XAG
585
Institutsiyalar ommaviy blokcheynlardan aslida qanday foydalanishini ko‘proq ko‘rsam, bitta narsa ko‘proq bezovta qila boshladi.
Har bir balans ko‘rinib turadi. Har bir o‘tkazma miqdori abadiy ko‘rinib qoladi. Agar fond katta pozitsiyani ko‘chira boshlasa, bozor fond hali reaksiyaga kirishmasdan ham buni ko‘radi. O‘tkazmalardagi naqshlar kim kim bilan va qanchalik tez-tez savdo qilayotganini ko‘rsatib bora boshlaydi. Bu qandaydir kamyob holat emas. Bu — ommaviy daftar (public ledger) default holatda qiladigan ish va real pul bilan ishlaydigan har kim uchun bu haqiqiy xarajat.
Duskdagi Hedger aynan shu muammo atrofida qurilgan. Tugmachani bosib yoqiladigan “xususiyat” sifatidagi maxfiylik emas. Har qanday jiddiy institutning umuman ommaviy zanjinga tegishi uchun zarur bo‘lgan talab sifatidagi maxfiylik.
Meni hayratga solgani — bu yondashuv qanday ishlash jarayonini (workflow) boshqarishi bo‘ldi. Maxfiylik oddiy o‘tkazmaga “qo‘shimcha” qilib yopishtirilmagan. Configure kimlar umuman ishtirok eta olishini belgilaydigan muvofiqlik (eligibility) qoidalarini o‘rnatadi. Verify aynan o‘sha qoidalarga nisbatan shaxsiyat va compliance holatini tekshiradi. Protect esa o‘tkazmaning o‘ziga shifrlash va nol bilim isbotlarini (zero knowledge proofs) qo‘llaydi. Transfer aktivni ko‘chiradi, ammo balanslar va miqdorlar omma uchun ochiq ko‘rinmaydi. Audit esa tekshiruvchi ularga ruxsat berilgan narsalarni tanlab ko‘rishi mumkin, buni esa hamma ko‘rib turadigan tarzda oshkor qilmaydi.
Menga aynan shu qismi “bosib tushdi”. Maxfiylik va nazorat odatda qarama-qarshi narsa sifatida ko‘riladi. Bu yerda esa ikkalasi bir xil oqimning (flow) ichiga birlashtirilgan. Tekshiruvchi transfer qoidaga muvofiq bo‘lganini tasdiqlashi mumkin — o‘sha transfer hech qachon ommaviy bozor ma’lumotiga aylanmasdan.
Institutsiyalar uchun esa hozirgi paytda public chain’larning asosiy to‘siq tomoni — shunchaki miqyos (scalability) emas. To‘lovlar ham emas. Faqat ochiqlanish (exposure).
Boshqalar bu murosani (tradeoff) qanday baholaydi ekan, qiziq.
#dusk $DUSK @Dusk_Foundation
Onchaynda institutsiyalar uchun eng muhim narsa ???
Institutsiyalar ommaviy blokcheynlardan aslida qanday foydalanishini ko‘proq ko‘rsam, bitta narsa ko‘proq bezovta qila boshladi.
Har bir balans ko‘rinib turadi. Har bir o‘tkazma miqdori abadiy ko‘rinib qoladi. Agar fond katta pozitsiyani ko‘chira boshlasa, bozor fond hali reaksiyaga kirishmasdan ham buni ko‘radi. O‘tkazmalardagi naqshlar kim kim bilan va qanchalik tez-tez savdo qilayotganini ko‘rsatib bora boshlaydi. Bu qandaydir kamyob holat emas. Bu — ommaviy daftar (public ledger) default holatda qiladigan ish va real pul bilan ishlaydigan har kim uchun bu haqiqiy xarajat.
Duskdagi Hedger aynan shu muammo atrofida qurilgan. Tugmachani bosib yoqiladigan “xususiyat” sifatidagi maxfiylik emas. Har qanday jiddiy institutning umuman ommaviy zanjinga tegishi uchun zarur bo‘lgan talab sifatidagi maxfiylik.
Meni hayratga solgani — bu yondashuv qanday ishlash jarayonini (workflow) boshqarishi bo‘ldi. Maxfiylik oddiy o‘tkazmaga “qo‘shimcha” qilib yopishtirilmagan. Configure kimlar umuman ishtirok eta olishini belgilaydigan muvofiqlik (eligibility) qoidalarini o‘rnatadi. Verify aynan o‘sha qoidalarga nisbatan shaxsiyat va compliance holatini tekshiradi. Protect esa o‘tkazmaning o‘ziga shifrlash va nol bilim isbotlarini (zero knowledge proofs) qo‘llaydi. Transfer aktivni ko‘chiradi, ammo balanslar va miqdorlar omma uchun ochiq ko‘rinmaydi. Audit esa tekshiruvchi ularga ruxsat berilgan narsalarni tanlab ko‘rishi mumkin, buni esa hamma ko‘rib turadigan tarzda oshkor qilmaydi.
Menga aynan shu qismi “bosib tushdi”. Maxfiylik va nazorat odatda qarama-qarshi narsa sifatida ko‘riladi. Bu yerda esa ikkalasi bir xil oqimning (flow) ichiga birlashtirilgan. Tekshiruvchi transfer qoidaga muvofiq bo‘lganini tasdiqlashi mumkin — o‘sha transfer hech qachon ommaviy bozor ma’lumotiga aylanmasdan.
Institutsiyalar uchun esa hozirgi paytda public chain’larning asosiy to‘siq tomoni — shunchaki miqyos (scalability) emas. To‘lovlar ham emas. Faqat ochiqlanish (exposure).
Boshqalar bu murosani (tradeoff) qanday baholaydi ekan, qiziq.
#dusk $DUSK @Dusk
Onchaynda institutsiyalar uchun eng muhim narsa ???
Har bir balans ko‘rinib turadi. Har bir o‘tkazma miqdori abadiy ko‘rinib qoladi. Agar fond katta pozitsiyani ko‘chira boshlasa, bozor fond hali reaksiyaga kirishmasdan ham buni ko‘radi. O‘tkazmalardagi naqshlar kim kim bilan va qanchalik tez-tez savdo qilayotganini ko‘rsatib bora boshlaydi. Bu qandaydir kamyob holat emas. Bu — ommaviy daftar (public ledger) default holatda qiladigan ish va real pul bilan ishlaydigan har kim uchun bu haqiqiy xarajat.
Duskdagi Hedger aynan shu muammo atrofida qurilgan. Tugmachani bosib yoqiladigan “xususiyat” sifatidagi maxfiylik emas. Har qanday jiddiy institutning umuman ommaviy zanjinga tegishi uchun zarur bo‘lgan talab sifatidagi maxfiylik.
Meni hayratga solgani — bu yondashuv qanday ishlash jarayonini (workflow) boshqarishi bo‘ldi. Maxfiylik oddiy o‘tkazmaga “qo‘shimcha” qilib yopishtirilmagan. Configure kimlar umuman ishtirok eta olishini belgilaydigan muvofiqlik (eligibility) qoidalarini o‘rnatadi. Verify aynan o‘sha qoidalarga nisbatan shaxsiyat va compliance holatini tekshiradi. Protect esa o‘tkazmaning o‘ziga shifrlash va nol bilim isbotlarini (zero knowledge proofs) qo‘llaydi. Transfer aktivni ko‘chiradi, ammo balanslar va miqdorlar omma uchun ochiq ko‘rinmaydi. Audit esa tekshiruvchi ularga ruxsat berilgan narsalarni tanlab ko‘rishi mumkin, buni esa hamma ko‘rib turadigan tarzda oshkor qilmaydi.
Menga aynan shu qismi “bosib tushdi”. Maxfiylik va nazorat odatda qarama-qarshi narsa sifatida ko‘riladi. Bu yerda esa ikkalasi bir xil oqimning (flow) ichiga birlashtirilgan. Tekshiruvchi transfer qoidaga muvofiq bo‘lganini tasdiqlashi mumkin — o‘sha transfer hech qachon ommaviy bozor ma’lumotiga aylanmasdan.
Institutsiyalar uchun esa hozirgi paytda public chain’larning asosiy to‘siq tomoni — shunchaki miqyos (scalability) emas. To‘lovlar ham emas. Faqat ochiqlanish (exposure).
Boshqalar bu murosani (tradeoff) qanday baholaydi ekan, qiziq.
#dusk $DUSK @Dusk
Onchaynda institutsiyalar uchun eng muhim narsa ???
Transaction privacy
0%
Regulatory auditability
0%
Both need to coexist
100%
1 Ovozlar • Ovoz berish yopildi
10
11
1.4k
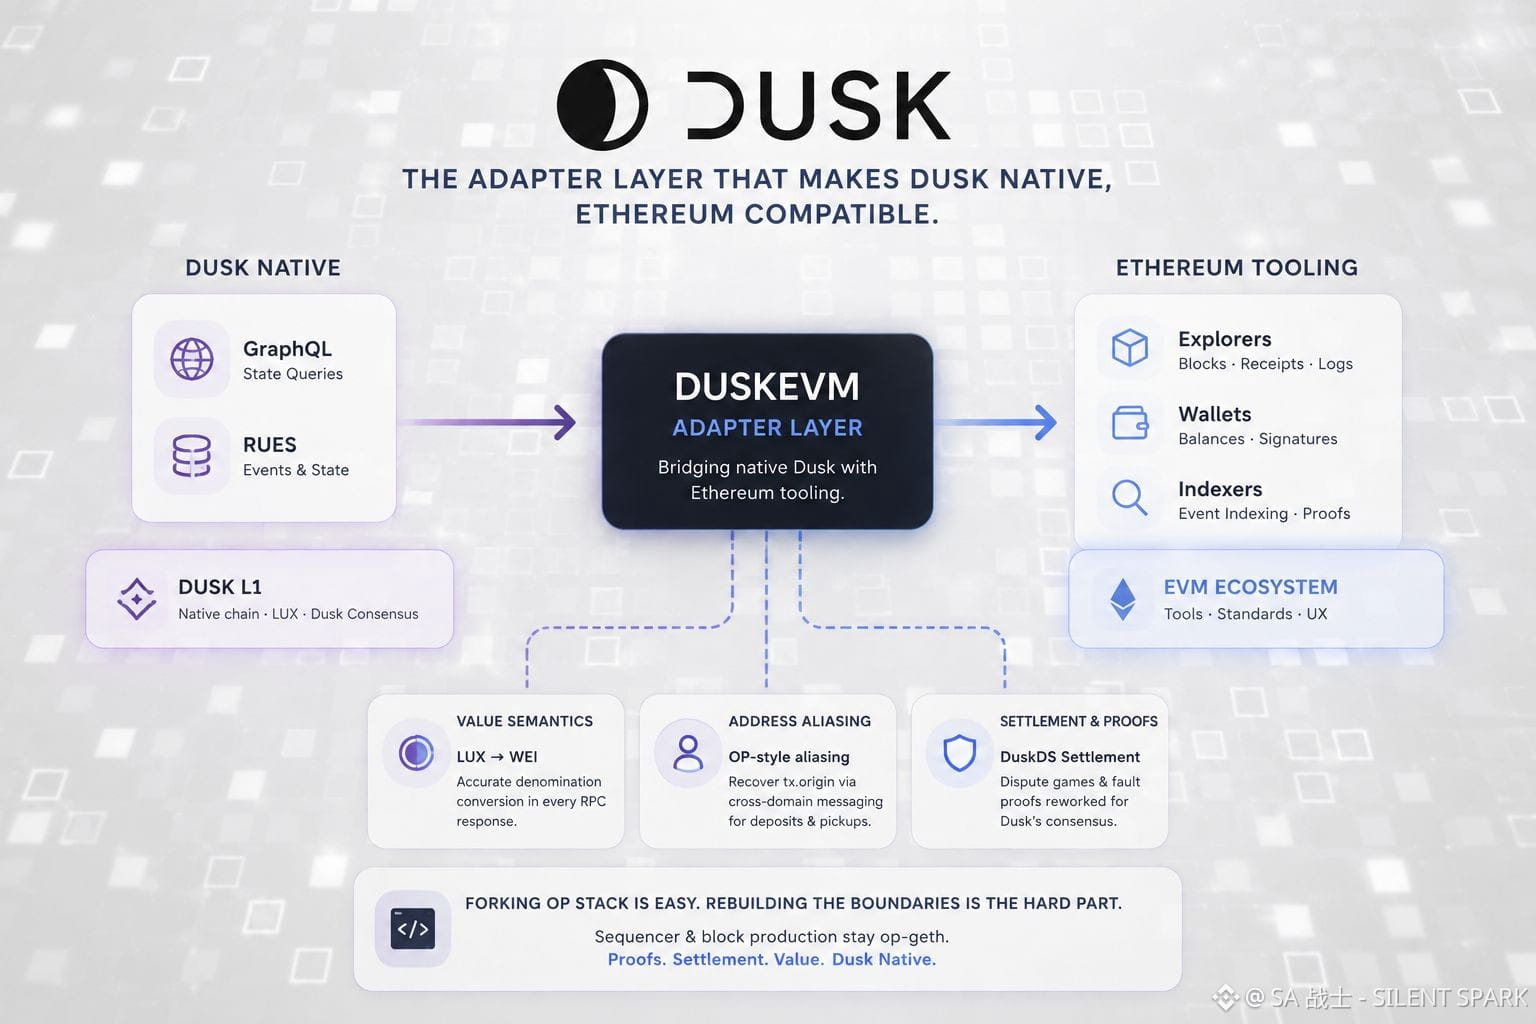
DuskEVM’ning adapter qatlamidagi ba’zi narsa meni bu hafta o‘ylantirib qo‘ydi va bu aksariyat EVM zanjirlari “biz Solidity’ni qo‘llab-quvvatlaymiz” degan odatiy reklama taklifidan ancha qiziqroq.
Mana haqiqiy muammo shunaqa. Dusk’ning native zanjiri GraphQL va voqealar hamda holat uchun RUES degan narsa tilida gapiradi. Ethereum’ning instrumentlari buni umuman bilmaydi. Har bir explorer, wallet va indexer bloklar, receipt’lar, loglar va proof’lar juda aniq Ethereum uslubida shakllangan bo‘lishini kutadi. Shuning uchun Dusk’ning native holati bilan kutilayotgan shakl o‘rtasida nimadir turib, har safar buni to‘g‘ri tarjima qilib berishi kerak. Bitta ham bo‘lsa nomuvofiq maydon bo‘lsa, butun downstream stack jim-sokin buziladi va hech kim darhol sezmaydi.
Bir nechta mos kelmaslik buni yanada aniq ko‘rsatadi. Dusk bazaviy qatlamda qiymatni LUX’da ifodalaydi, EVM tooling esa wei’ni kutadi, shuning uchun har bir RPC javobda shunchaki nomini o‘zgartirish emas, haqiqiy konversiya kerak bo‘ladi. Dusk L1’dan DuskEVM’ga o‘tadigan deposit’lar OP uslubidagi address aliasing’ni ishlatadi, chunki qaysi contract bridge’ni ishga tushirganini yoki qayerdan value pickup bo‘lganini native tarzda aniqlashning imkoni yo‘q, shu bois tx.origin’ni qayta tiklash uchun cross-domain messaging kerak bo‘ladi. Va settlement DuskDS’da yakunlanishi Ethereum’dan ko‘ra boshqacha bo‘lgani uchun OP Stack’dagi dispute o‘yinlari va fault proof’lar Ethereum’niki emas, balki Dusk’ning o‘z konsensusiga moslab qayta ishlanishi kerak edi.
Men uchun shunaqa “tushib ketdi”. OP Stack’ni fork qilishning qiyin joyi emas. Sequencer va block production op-geth sifatida tanib bo‘ladigan darajada qoladi. Lekin proofs settlement va value semantics Dusk native tarzida qayta qurilishi kerak bo‘ldi. Ana o‘sha chiziq qayerda o‘tirishi — aynan shu yerda real muhandislik ishlari.
#dusk $DUSK @Dusk_Foundation
$ETH
DuskEVM’ning adapter qatlamidagi ba’zi narsa meni bu hafta o‘ylantirib qo‘ydi va bu aksariyat EVM zanjirlari “biz Solidity’ni qo‘llab-quvvatlaymiz” degan odatiy reklama taklifidan ancha qiziqroq.
Mana haqiqiy muammo shunaqa. Dusk’ning native zanjiri GraphQL va voqealar hamda holat uchun RUES degan narsa tilida gapiradi. Ethereum’ning instrumentlari buni umuman bilmaydi. Har bir explorer, wallet va indexer bloklar, receipt’lar, loglar va proof’lar juda aniq Ethereum uslubida shakllangan bo‘lishini kutadi. Shuning uchun Dusk’ning native holati bilan kutilayotgan shakl o‘rtasida nimadir turib, har safar buni to‘g‘ri tarjima qilib berishi kerak. Bitta ham bo‘lsa nomuvofiq maydon bo‘lsa, butun downstream stack jim-sokin buziladi va hech kim darhol sezmaydi.
Bir nechta mos kelmaslik buni yanada aniq ko‘rsatadi. Dusk bazaviy qatlamda qiymatni LUX’da ifodalaydi, EVM tooling esa wei’ni kutadi, shuning uchun har bir RPC javobda shunchaki nomini o‘zgartirish emas, haqiqiy konversiya kerak bo‘ladi. Dusk L1’dan DuskEVM’ga o‘tadigan deposit’lar OP uslubidagi address aliasing’ni ishlatadi, chunki qaysi contract bridge’ni ishga tushirganini yoki qayerdan value pickup bo‘lganini native tarzda aniqlashning imkoni yo‘q, shu bois tx.origin’ni qayta tiklash uchun cross-domain messaging kerak bo‘ladi. Va settlement DuskDS’da yakunlanishi Ethereum’dan ko‘ra boshqacha bo‘lgani uchun OP Stack’dagi dispute o‘yinlari va fault proof’lar Ethereum’niki emas, balki Dusk’ning o‘z konsensusiga moslab qayta ishlanishi kerak edi.
Men uchun shunaqa “tushib ketdi”. OP Stack’ni fork qilishning qiyin joyi emas. Sequencer va block production op-geth sifatida tanib bo‘ladigan darajada qoladi. Lekin proofs settlement va value semantics Dusk native tarzida qayta qurilishi kerak bo‘ldi. Ana o‘sha chiziq qayerda o‘tirishi — aynan shu yerda real muhandislik ishlari.
#dusk $DUSK @Dusk
$ETH
Mana haqiqiy muammo shunaqa. Dusk’ning native zanjiri GraphQL va voqealar hamda holat uchun RUES degan narsa tilida gapiradi. Ethereum’ning instrumentlari buni umuman bilmaydi. Har bir explorer, wallet va indexer bloklar, receipt’lar, loglar va proof’lar juda aniq Ethereum uslubida shakllangan bo‘lishini kutadi. Shuning uchun Dusk’ning native holati bilan kutilayotgan shakl o‘rtasida nimadir turib, har safar buni to‘g‘ri tarjima qilib berishi kerak. Bitta ham bo‘lsa nomuvofiq maydon bo‘lsa, butun downstream stack jim-sokin buziladi va hech kim darhol sezmaydi.
Bir nechta mos kelmaslik buni yanada aniq ko‘rsatadi. Dusk bazaviy qatlamda qiymatni LUX’da ifodalaydi, EVM tooling esa wei’ni kutadi, shuning uchun har bir RPC javobda shunchaki nomini o‘zgartirish emas, haqiqiy konversiya kerak bo‘ladi. Dusk L1’dan DuskEVM’ga o‘tadigan deposit’lar OP uslubidagi address aliasing’ni ishlatadi, chunki qaysi contract bridge’ni ishga tushirganini yoki qayerdan value pickup bo‘lganini native tarzda aniqlashning imkoni yo‘q, shu bois tx.origin’ni qayta tiklash uchun cross-domain messaging kerak bo‘ladi. Va settlement DuskDS’da yakunlanishi Ethereum’dan ko‘ra boshqacha bo‘lgani uchun OP Stack’dagi dispute o‘yinlari va fault proof’lar Ethereum’niki emas, balki Dusk’ning o‘z konsensusiga moslab qayta ishlanishi kerak edi.
Men uchun shunaqa “tushib ketdi”. OP Stack’ni fork qilishning qiyin joyi emas. Sequencer va block production op-geth sifatida tanib bo‘ladigan darajada qoladi. Lekin proofs settlement va value semantics Dusk native tarzida qayta qurilishi kerak bo‘ldi. Ana o‘sha chiziq qayerda o‘tirishi — aynan shu yerda real muhandislik ishlari.
#dusk $DUSK @Dusk
$ETH
2
5
564
Men kripto maxfiylik loyihalari nega jiddiy moliyaga kirib bormasligini tushunishga kirishdim va buning ortida bitta qaysar taxmin yotadi. Hamma siz albatta bir tomonni tanlashingiz kerak, deb o‘ylagan. Yoki daftar to‘liq ochiq bo‘lib, har bir balans va savdo hamma ko‘ra oladigan holatda qoladi, yoki u butunlay yashirin bo‘ladi va hech bir regulyator unga hech qachon tegmaydi. Ana shu ikkilik tanlov sokin-asta juda ko‘p yaxshi g‘oyalarni barbod qilgan.
Keyin esa men Hedgerga — Dusk Network’ning DuskEVM uchun mo‘ljallangan maxfiy tranzaksiyalar tizimiga — nazar tashladim va u muammoni boshqa yo‘l bilan hal qiladi. Ochiqlikni yoki maxfiylikni tanlash o‘rniga, u standart bo‘yicha balanslar va tranzaksiya summalarini shifrlaydi: elliptik egri chiziqlar ustida ElGamalga asoslangan gomomorfik shifrlash orqali. Bu shuni anglatadiki, hisob-kitoblar avval uni shifrlangan ma’lumotni yechmasdan ham bevosita shifrlangan ko‘rinishda amalga oshishi mumkin. Zero-knowledge proof’lar esa tranzaksiya ichida aynan nimalar borligini oshkor qilmasdan, uning haqiqiyligini isbotlash uchun shu tizim yonida joylashadi.
Meni ayniqsa hayratga solgan narsa shuki. Dusk’ning o‘z tadqiqoti bitta tizimga o‘rnatilgan ixtiyoriy compliance (muvofiqlik) “hook”lari borligini tasvirlaydi: muayyan auditorlar tranzaksiya summalarini qaytarib olishi yoki qonuniy talab bo‘lganda aralashishi mumkin. Hech narsa standart holatda ochilmaydi, lekin hech narsa doimiy ravishda erishib bo‘lmaydigan ham bo‘lib qolmaydi. Xabar qilinishicha, proof’lar mijon tomonda ikki soniyadan kamroq vaqt ichida generatsiya qilinadi — bu aslida, alohida yopiq muhit o‘rniga, oddiy EVM vositalari ichida ishlashi kerak bo‘lsa, muhim.
Bu menda butun bahsni qayta qurib berdi. Maxfiylik va compliance (muvofiqlik) hech qachon bir-biriga qarama-qarshi narsa bo‘lmagan. Ular ikkalasini bir vaqtning o‘zida ushlab turadigan tizim kerakligini anglatgan, xolos — faqat birini tanlashga majburlash emas.
#dusk $DUSK @Dusk_Foundation
Qachonki real pul blokcheynda harakatlana boshlasa, siz uchun qaysi biri muhimroq? ??
Men kripto maxfiylik loyihalari nega jiddiy moliyaga kirib bormasligini tushunishga kirishdim va buning ortida bitta qaysar taxmin yotadi. Hamma siz albatta bir tomonni tanlashingiz kerak, deb o‘ylagan. Yoki daftar to‘liq ochiq bo‘lib, har bir balans va savdo hamma ko‘ra oladigan holatda qoladi, yoki u butunlay yashirin bo‘ladi va hech bir regulyator unga hech qachon tegmaydi. Ana shu ikkilik tanlov sokin-asta juda ko‘p yaxshi g‘oyalarni barbod qilgan.
Keyin esa men Hedgerga — Dusk Network’ning DuskEVM uchun mo‘ljallangan maxfiy tranzaksiyalar tizimiga — nazar tashladim va u muammoni boshqa yo‘l bilan hal qiladi. Ochiqlikni yoki maxfiylikni tanlash o‘rniga, u standart bo‘yicha balanslar va tranzaksiya summalarini shifrlaydi: elliptik egri chiziqlar ustida ElGamalga asoslangan gomomorfik shifrlash orqali. Bu shuni anglatadiki, hisob-kitoblar avval uni shifrlangan ma’lumotni yechmasdan ham bevosita shifrlangan ko‘rinishda amalga oshishi mumkin. Zero-knowledge proof’lar esa tranzaksiya ichida aynan nimalar borligini oshkor qilmasdan, uning haqiqiyligini isbotlash uchun shu tizim yonida joylashadi.
Meni ayniqsa hayratga solgan narsa shuki. Dusk’ning o‘z tadqiqoti bitta tizimga o‘rnatilgan ixtiyoriy compliance (muvofiqlik) “hook”lari borligini tasvirlaydi: muayyan auditorlar tranzaksiya summalarini qaytarib olishi yoki qonuniy talab bo‘lganda aralashishi mumkin. Hech narsa standart holatda ochilmaydi, lekin hech narsa doimiy ravishda erishib bo‘lmaydigan ham bo‘lib qolmaydi. Xabar qilinishicha, proof’lar mijon tomonda ikki soniyadan kamroq vaqt ichida generatsiya qilinadi — bu aslida, alohida yopiq muhit o‘rniga, oddiy EVM vositalari ichida ishlashi kerak bo‘lsa, muhim.
Bu menda butun bahsni qayta qurib berdi. Maxfiylik va compliance (muvofiqlik) hech qachon bir-biriga qarama-qarshi narsa bo‘lmagan. Ular ikkalasini bir vaqtning o‘zida ushlab turadigan tizim kerakligini anglatgan, xolos — faqat birini tanlashga majburlash emas.
#dusk $DUSK @Dusk
Qachonki real pul blokcheynda harakatlana boshlasa, siz uchun qaysi biri muhimroq? ??
Keyin esa men Hedgerga — Dusk Network’ning DuskEVM uchun mo‘ljallangan maxfiy tranzaksiyalar tizimiga — nazar tashladim va u muammoni boshqa yo‘l bilan hal qiladi. Ochiqlikni yoki maxfiylikni tanlash o‘rniga, u standart bo‘yicha balanslar va tranzaksiya summalarini shifrlaydi: elliptik egri chiziqlar ustida ElGamalga asoslangan gomomorfik shifrlash orqali. Bu shuni anglatadiki, hisob-kitoblar avval uni shifrlangan ma’lumotni yechmasdan ham bevosita shifrlangan ko‘rinishda amalga oshishi mumkin. Zero-knowledge proof’lar esa tranzaksiya ichida aynan nimalar borligini oshkor qilmasdan, uning haqiqiyligini isbotlash uchun shu tizim yonida joylashadi.
Meni ayniqsa hayratga solgan narsa shuki. Dusk’ning o‘z tadqiqoti bitta tizimga o‘rnatilgan ixtiyoriy compliance (muvofiqlik) “hook”lari borligini tasvirlaydi: muayyan auditorlar tranzaksiya summalarini qaytarib olishi yoki qonuniy talab bo‘lganda aralashishi mumkin. Hech narsa standart holatda ochilmaydi, lekin hech narsa doimiy ravishda erishib bo‘lmaydigan ham bo‘lib qolmaydi. Xabar qilinishicha, proof’lar mijon tomonda ikki soniyadan kamroq vaqt ichida generatsiya qilinadi — bu aslida, alohida yopiq muhit o‘rniga, oddiy EVM vositalari ichida ishlashi kerak bo‘lsa, muhim.
Bu menda butun bahsni qayta qurib berdi. Maxfiylik va compliance (muvofiqlik) hech qachon bir-biriga qarama-qarshi narsa bo‘lmagan. Ular ikkalasini bir vaqtning o‘zida ushlab turadigan tizim kerakligini anglatgan, xolos — faqat birini tanlashga majburlash emas.
#dusk $DUSK @Dusk
Qachonki real pul blokcheynda harakatlana boshlasa, siz uchun qaysi biri muhimroq? ??
Full transparency
50%
Full anonymity
50%
Reviewable privacy
0%
2 Ovozlar • Ovoz berish yopildi
13
14
853
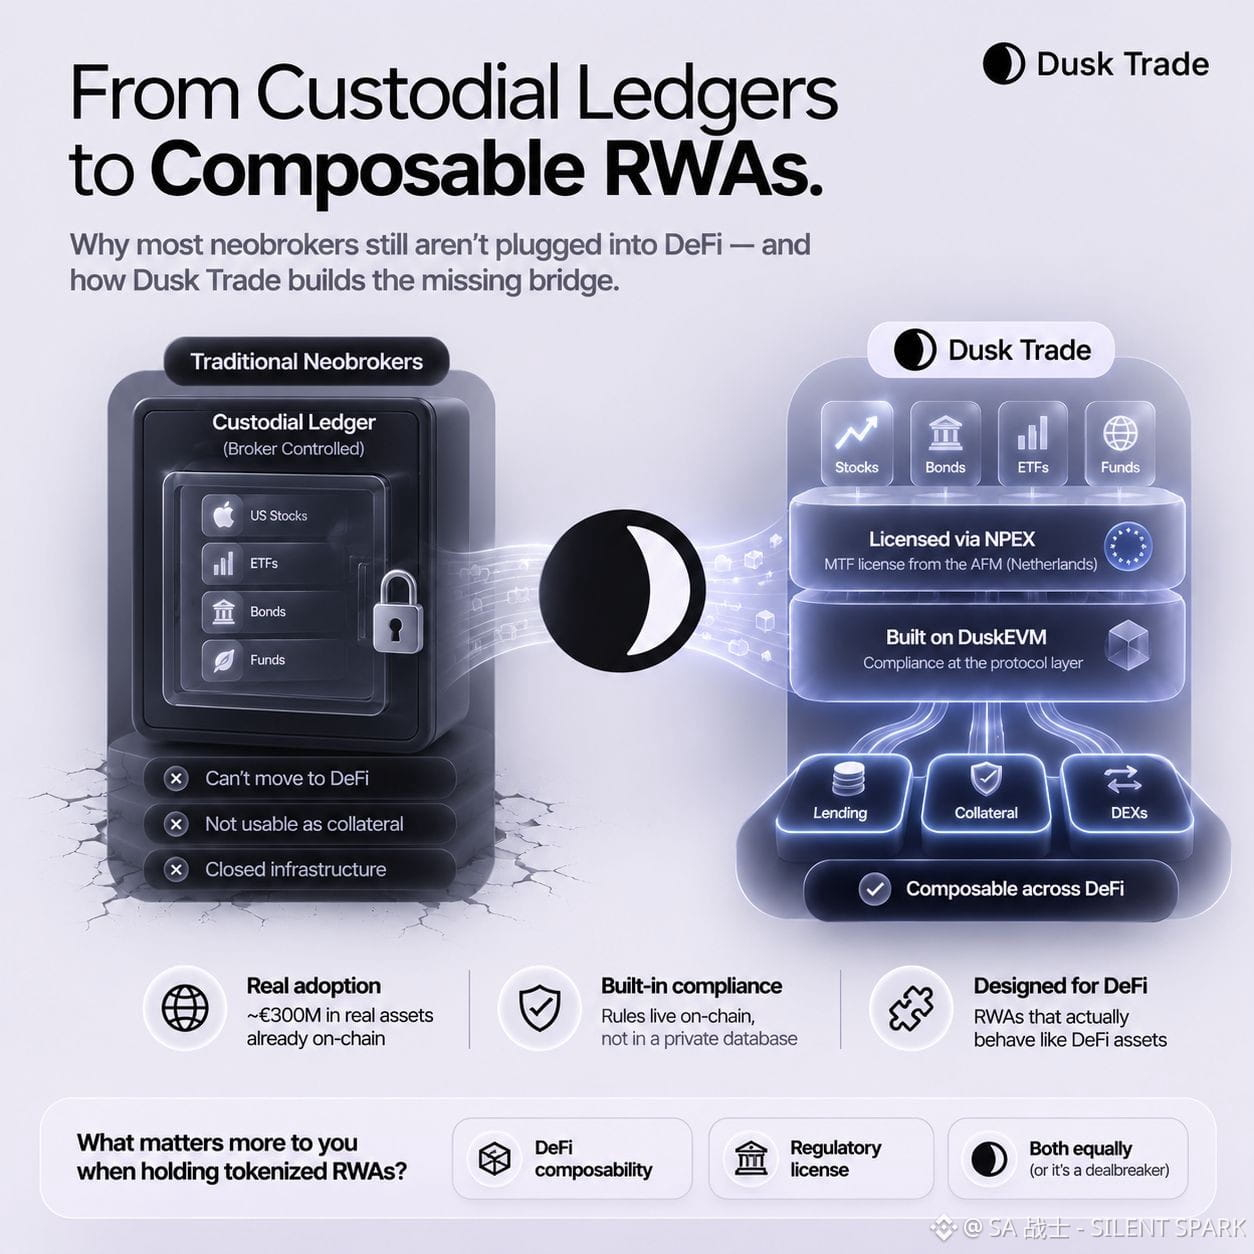
Nega neobrokerlar bir nechta yillar tokenizatsiya bo‘yicha shov-shuvdan keyin ham DeFi’ga ulana olmasligini tushunish uchun quyon iniga sho‘ng‘ib ketdim. Ma’lum bo‘lishicha, muammo frontend ilovasida emas. Gap shundaki, Robinhood yoki Trade Republic kabi xizmatlar orqali “egalik qilayotgan” aktsiyalaringiz broker boshqaradigan custodial (saqlovchi) ledger ichida turadi. Bu yozuv lending protokoliga o‘ta olmaydi yoki garov sifatida ishlatib bo‘lmaydi, chunki compliance (muvofiqlik) keyinroq eskirgan infratuzilmaga yopishtirib qo‘yilgan.
Shuning uchun Dusk Trade menga qiziq bo‘ldi. U o‘zini neobroker sifatida ko‘rsatadi, lekin butun tizimni legacy (eski) backend’ni shunchaki o‘rash o‘rniga DuskEVM’ning ustida application layer sifatida quribdi. Tartibga solish tomoni esa NPEX orqali namoyon bo‘ladi — Niderlandiyada AFM’dan MTF litsenziyasi ostida ishlayotgan, allaqachon litsenziyalangan birja. Bu esa faqat “yo‘l xaritasi” va’da emas. Ma’lumotlarga ko‘ra, NPEX Dusk infratuzilmasiga real aktivlar sifatida taxminan €300 mln olib kirgan.
Menga eng to‘g‘ri tushgan narsa shuki. Tokenizatsiyalangan fond yoki obligatsiya haqiqatan ham DeFi aktivi kabi ishlashi uchun compliance qoidalari protokolning ichiga bevosita singdirilgan bo‘lishi kerak. Kim uni ushlab tura oladi. Qayerga ko‘chishi mumkin. Bu mantiq brokerning shaxsiy bazasida yashay olmaydi, agar siz aktivni turli walletlar va protokollar bo‘ylab “kompozitsion” (moslashuvchan) qilishni istasangiz. U ilk kundan boshlab infratuzilma darajasida yashashi shart.
Reglamentlangan MTF bo‘lamiz deb da’vo qilish bilan, aslida u uchun infratuzilma bo‘lib ishlash o‘rtasidagi haqiqiy farq mana shunda.
#dusk $DUSK @Dusk_Foundation
Nega neobrokerlar bir nechta yillar tokenizatsiya bo‘yicha shov-shuvdan keyin ham DeFi’ga ulana olmasligini tushunish uchun quyon iniga sho‘ng‘ib ketdim. Ma’lum bo‘lishicha, muammo frontend ilovasida emas. Gap shundaki, Robinhood yoki Trade Republic kabi xizmatlar orqali “egalik qilayotgan” aktsiyalaringiz broker boshqaradigan custodial (saqlovchi) ledger ichida turadi. Bu yozuv lending protokoliga o‘ta olmaydi yoki garov sifatida ishlatib bo‘lmaydi, chunki compliance (muvofiqlik) keyinroq eskirgan infratuzilmaga yopishtirib qo‘yilgan.
Shuning uchun Dusk Trade menga qiziq bo‘ldi. U o‘zini neobroker sifatida ko‘rsatadi, lekin butun tizimni legacy (eski) backend’ni shunchaki o‘rash o‘rniga DuskEVM’ning ustida application layer sifatida quribdi. Tartibga solish tomoni esa NPEX orqali namoyon bo‘ladi — Niderlandiyada AFM’dan MTF litsenziyasi ostida ishlayotgan, allaqachon litsenziyalangan birja. Bu esa faqat “yo‘l xaritasi” va’da emas. Ma’lumotlarga ko‘ra, NPEX Dusk infratuzilmasiga real aktivlar sifatida taxminan €300 mln olib kirgan.
Menga eng to‘g‘ri tushgan narsa shuki. Tokenizatsiyalangan fond yoki obligatsiya haqiqatan ham DeFi aktivi kabi ishlashi uchun compliance qoidalari protokolning ichiga bevosita singdirilgan bo‘lishi kerak. Kim uni ushlab tura oladi. Qayerga ko‘chishi mumkin. Bu mantiq brokerning shaxsiy bazasida yashay olmaydi, agar siz aktivni turli walletlar va protokollar bo‘ylab “kompozitsion” (moslashuvchan) qilishni istasangiz. U ilk kundan boshlab infratuzilma darajasida yashashi shart.
Reglamentlangan MTF bo‘lamiz deb da’vo qilish bilan, aslida u uchun infratuzilma bo‘lib ishlash o‘rtasidagi haqiqiy farq mana shunda.
#dusk $DUSK @Dusk
Shuning uchun Dusk Trade menga qiziq bo‘ldi. U o‘zini neobroker sifatida ko‘rsatadi, lekin butun tizimni legacy (eski) backend’ni shunchaki o‘rash o‘rniga DuskEVM’ning ustida application layer sifatida quribdi. Tartibga solish tomoni esa NPEX orqali namoyon bo‘ladi — Niderlandiyada AFM’dan MTF litsenziyasi ostida ishlayotgan, allaqachon litsenziyalangan birja. Bu esa faqat “yo‘l xaritasi” va’da emas. Ma’lumotlarga ko‘ra, NPEX Dusk infratuzilmasiga real aktivlar sifatida taxminan €300 mln olib kirgan.
Menga eng to‘g‘ri tushgan narsa shuki. Tokenizatsiyalangan fond yoki obligatsiya haqiqatan ham DeFi aktivi kabi ishlashi uchun compliance qoidalari protokolning ichiga bevosita singdirilgan bo‘lishi kerak. Kim uni ushlab tura oladi. Qayerga ko‘chishi mumkin. Bu mantiq brokerning shaxsiy bazasida yashay olmaydi, agar siz aktivni turli walletlar va protokollar bo‘ylab “kompozitsion” (moslashuvchan) qilishni istasangiz. U ilk kundan boshlab infratuzilma darajasida yashashi shart.
Reglamentlangan MTF bo‘lamiz deb da’vo qilish bilan, aslida u uchun infratuzilma bo‘lib ishlash o‘rtasidagi haqiqiy farq mana shunda.
#dusk $DUSK @Dusk
15
15
977
Tokenizatsiya qilingan pul bozori fondi degan narsani oddiy narsa ekan, deb yurib ketaverishganini ko‘p eshitdim. Oxir-oqibat uni aslida sotib olganda nima bo‘lishini o‘rganib chiqdim. Ma’lum bo‘lishicha, ularning aksariyati bir xil tarzda ishlaydi. Depozitariy fondning haqiqiy ulushlarini ofchain (zanjirdan tashqarida) ushlab turadi, keyin esa unga ishora qiladigan token “kovlanib” yaratiladi va u shu ofchain pozitsiyaga ulanadi. Siz fondning o‘ziga egalik qilmaysiz. Siz fond mavjud bo‘lishi va qaytarib olish (redemption)ni bajarishi haqidagi boshqa birovning va’dasiga da’vo (talab)ga egalik qilasiz.
Bu farq mayda tuyulishi mumkin, stress paytida esa u juda muhim bo‘lib chiqadi. Agar depozitariy qaytarib olishlarni muzlatib qo‘ysa, ko‘prik uzilib qolsa yoki ofchain reyestr onchain token ta’minoti bilan ortda qolsa, sizning egaligingiz faqat vositachining buni uddalashga tayyorligi va qobiliyati darajasichagina “yaxshi” bo‘ladi.
Dusk haqida meni aynan qiziqtirgan narsa esa teskari yondashuv. G‘oya shuki, tokenning o‘zi egalikning haqiqiy onchain yozuvi bo‘lishi kerak. Siz zanjirdan tashqarida alohida reyestr bor deb, u hamon sinxron bo‘lib qolishini “umid qilmay” qolasiz. Transfer ro‘y berganda u atomar tarzda yakunlanadi va ana shu yakunlanishning o‘zi egalik huquqining o‘zgarishiga aylanadi; boshqa joyga yuborilgan ko‘rsatma sifatida shaxsiy daftarni yangilash emas.
IOU (qarzdorlik tilxati) ushlab turish bilan aktivning o‘zini ushlab turish o‘rtasidagi haqiqiy farq ham shunda. Tezkor yakunlanish bu yerda faqat “tezlik” xususiyati emas. Aynan shuning uchun egalik “va’da qilingan” bo‘lib qolmay, haqiqiy bo‘ladi.
#dusk $DUSK @Dusk_Foundation
So‘rov: Haqiqiy pul bilan qaysini ko‘proq ishonib topshirasiz ?
Tokenizatsiya qilingan pul bozori fondi degan narsani oddiy narsa ekan, deb yurib ketaverishganini ko‘p eshitdim. Oxir-oqibat uni aslida sotib olganda nima bo‘lishini o‘rganib chiqdim. Ma’lum bo‘lishicha, ularning aksariyati bir xil tarzda ishlaydi. Depozitariy fondning haqiqiy ulushlarini ofchain (zanjirdan tashqarida) ushlab turadi, keyin esa unga ishora qiladigan token “kovlanib” yaratiladi va u shu ofchain pozitsiyaga ulanadi. Siz fondning o‘ziga egalik qilmaysiz. Siz fond mavjud bo‘lishi va qaytarib olish (redemption)ni bajarishi haqidagi boshqa birovning va’dasiga da’vo (talab)ga egalik qilasiz.
Bu farq mayda tuyulishi mumkin, stress paytida esa u juda muhim bo‘lib chiqadi. Agar depozitariy qaytarib olishlarni muzlatib qo‘ysa, ko‘prik uzilib qolsa yoki ofchain reyestr onchain token ta’minoti bilan ortda qolsa, sizning egaligingiz faqat vositachining buni uddalashga tayyorligi va qobiliyati darajasichagina “yaxshi” bo‘ladi.
Dusk haqida meni aynan qiziqtirgan narsa esa teskari yondashuv. G‘oya shuki, tokenning o‘zi egalikning haqiqiy onchain yozuvi bo‘lishi kerak. Siz zanjirdan tashqarida alohida reyestr bor deb, u hamon sinxron bo‘lib qolishini “umid qilmay” qolasiz. Transfer ro‘y berganda u atomar tarzda yakunlanadi va ana shu yakunlanishning o‘zi egalik huquqining o‘zgarishiga aylanadi; boshqa joyga yuborilgan ko‘rsatma sifatida shaxsiy daftarni yangilash emas.
IOU (qarzdorlik tilxati) ushlab turish bilan aktivning o‘zini ushlab turish o‘rtasidagi haqiqiy farq ham shunda. Tezkor yakunlanish bu yerda faqat “tezlik” xususiyati emas. Aynan shuning uchun egalik “va’da qilingan” bo‘lib qolmay, haqiqiy bo‘ladi.
#dusk $DUSK @Dusk
So‘rov: Haqiqiy pul bilan qaysini ko‘proq ishonib topshirasiz ?
Bu farq mayda tuyulishi mumkin, stress paytida esa u juda muhim bo‘lib chiqadi. Agar depozitariy qaytarib olishlarni muzlatib qo‘ysa, ko‘prik uzilib qolsa yoki ofchain reyestr onchain token ta’minoti bilan ortda qolsa, sizning egaligingiz faqat vositachining buni uddalashga tayyorligi va qobiliyati darajasichagina “yaxshi” bo‘ladi.
Dusk haqida meni aynan qiziqtirgan narsa esa teskari yondashuv. G‘oya shuki, tokenning o‘zi egalikning haqiqiy onchain yozuvi bo‘lishi kerak. Siz zanjirdan tashqarida alohida reyestr bor deb, u hamon sinxron bo‘lib qolishini “umid qilmay” qolasiz. Transfer ro‘y berganda u atomar tarzda yakunlanadi va ana shu yakunlanishning o‘zi egalik huquqining o‘zgarishiga aylanadi; boshqa joyga yuborilgan ko‘rsatma sifatida shaxsiy daftarni yangilash emas.
IOU (qarzdorlik tilxati) ushlab turish bilan aktivning o‘zini ushlab turish o‘rtasidagi haqiqiy farq ham shunda. Tezkor yakunlanish bu yerda faqat “tezlik” xususiyati emas. Aynan shuning uchun egalik “va’da qilingan” bo‘lib qolmay, haqiqiy bo‘ladi.
#dusk $DUSK @Dusk
So‘rov: Haqiqiy pul bilan qaysini ko‘proq ishonib topshirasiz ?
Wrapped custodial token
0%
Native on chain ownership
0%
Depends entirely on the issuer
0%
0 Ovozlar • Ovoz berish yopildi
20
14
935
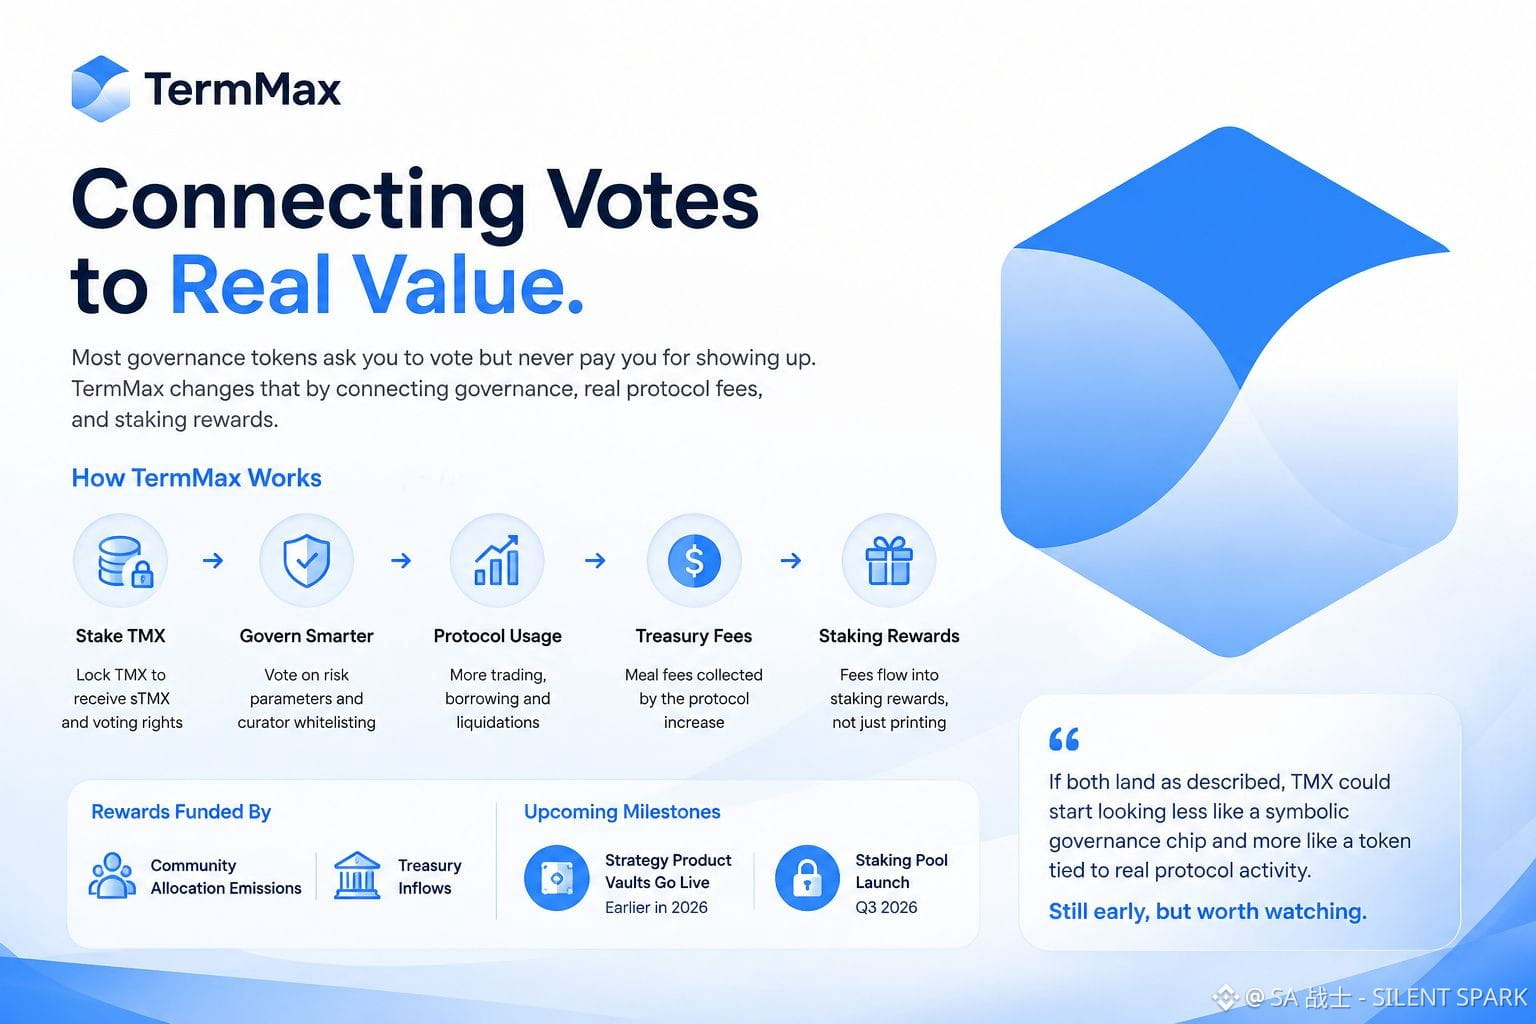
Ko‘pchilik boshqaruv tokenlari sizdan ovoz berishni so‘raydi, lekin qatnashganingiz uchun hech qachon to‘lab bermaydi. Siz tokenni bloklaysiz. Sizga ovoz berish huquqi beriladi. Keyin hech narsa bo‘lmaydi. Ovoz va protokol aslida topayotgan pullar o‘rtasida real bog‘liqlik yo‘q. Bu DeFi’ning eng qadimiy yechilmagan muammolaridan biri.
Bu shuni anglatadiki, egalarning o‘zlari real biznesni erta qo‘llab-quvvatlaganmi yoki protokol tashqarisida hech kimga qiziq bo‘lmagan parametrlar bo‘yicha haq to‘lanmaydigan saylovchimi, deb taxmin qilishga majbur bo‘lishadi. Hech qachon ishlatilmasligi mumkin bo‘lgan ovoz atrofida uzoq muddatli rag‘batlarni qurish qiyin.
TermMax esa muqobil yondashuvni taklif qiladi. Bu FT va XT tokenlari atrofida qurilgan kreditlash va belgilangan foiz stavkasida savdo protokoli. TMX sTMX uchun staking qilinishi mumkin, mukofotlar esa ikki manbadan moliyalashtiriladi: Jamiyat ajratmalari emissiyalari va G‘aznachilikga tushumlar. G‘aznachilik FT va XT savdosida kredit olish hamda likvidatsiyalardan real to‘lovlarni yig‘adi. Demak, protokoldan foydalanish ortsa, bu to‘lovlar ham oshadi va ular token chiqarish bilan cheklanib qolmasdan, to‘g‘ridan-to‘g‘ri staking mukofotlariga oqib o‘tadi.
Staking shuningdek risk parametrlarining boshqaruv bo‘yicha ta’sirini va kuryatorlar ro‘yxatini (whitelisting) tanlash bo‘yicha kuchini kuchaytiradi — bu esa butun tizim qanday ishlashini shakllantiradi.
Menga eng ko‘p ta’sir qilgani vaqt. Staking pulini ishga tushirish 2026-yilning 3-choragiga rejalashtirilgan, o‘sha yilning boshida Strategy Product Vaults ishga tushganidan keyin. Agar ikkalasi ham ta’rif etilgandek amalga oshsa, TMX ramziy boshqaruv “chip”iga o‘xshamay, real protokol faoliyati bilan bog‘langan token sifatida ko‘rina boshlashi mumkin. Hali erta, lekin kuzatishga arziydi.
#termmax @termmax
Ko‘pchilik boshqaruv tokenlari sizdan ovoz berishni so‘raydi, lekin qatnashganingiz uchun hech qachon to‘lab bermaydi. Siz tokenni bloklaysiz. Sizga ovoz berish huquqi beriladi. Keyin hech narsa bo‘lmaydi. Ovoz va protokol aslida topayotgan pullar o‘rtasida real bog‘liqlik yo‘q. Bu DeFi’ning eng qadimiy yechilmagan muammolaridan biri.
Bu shuni anglatadiki, egalarning o‘zlari real biznesni erta qo‘llab-quvvatlaganmi yoki protokol tashqarisida hech kimga qiziq bo‘lmagan parametrlar bo‘yicha haq to‘lanmaydigan saylovchimi, deb taxmin qilishga majbur bo‘lishadi. Hech qachon ishlatilmasligi mumkin bo‘lgan ovoz atrofida uzoq muddatli rag‘batlarni qurish qiyin.
TermMax esa muqobil yondashuvni taklif qiladi. Bu FT va XT tokenlari atrofida qurilgan kreditlash va belgilangan foiz stavkasida savdo protokoli. TMX sTMX uchun staking qilinishi mumkin, mukofotlar esa ikki manbadan moliyalashtiriladi: Jamiyat ajratmalari emissiyalari va G‘aznachilikga tushumlar. G‘aznachilik FT va XT savdosida kredit olish hamda likvidatsiyalardan real to‘lovlarni yig‘adi. Demak, protokoldan foydalanish ortsa, bu to‘lovlar ham oshadi va ular token chiqarish bilan cheklanib qolmasdan, to‘g‘ridan-to‘g‘ri staking mukofotlariga oqib o‘tadi.
Staking shuningdek risk parametrlarining boshqaruv bo‘yicha ta’sirini va kuryatorlar ro‘yxatini (whitelisting) tanlash bo‘yicha kuchini kuchaytiradi — bu esa butun tizim qanday ishlashini shakllantiradi.
Menga eng ko‘p ta’sir qilgani vaqt. Staking pulini ishga tushirish 2026-yilning 3-choragiga rejalashtirilgan, o‘sha yilning boshida Strategy Product Vaults ishga tushganidan keyin. Agar ikkalasi ham ta’rif etilgandek amalga oshsa, TMX ramziy boshqaruv “chip”iga o‘xshamay, real protokol faoliyati bilan bog‘langan token sifatida ko‘rina boshlashi mumkin. Hali erta, lekin kuzatishga arziydi.
#termmax @TermMax
Bu shuni anglatadiki, egalarning o‘zlari real biznesni erta qo‘llab-quvvatlaganmi yoki protokol tashqarisida hech kimga qiziq bo‘lmagan parametrlar bo‘yicha haq to‘lanmaydigan saylovchimi, deb taxmin qilishga majbur bo‘lishadi. Hech qachon ishlatilmasligi mumkin bo‘lgan ovoz atrofida uzoq muddatli rag‘batlarni qurish qiyin.
TermMax esa muqobil yondashuvni taklif qiladi. Bu FT va XT tokenlari atrofida qurilgan kreditlash va belgilangan foiz stavkasida savdo protokoli. TMX sTMX uchun staking qilinishi mumkin, mukofotlar esa ikki manbadan moliyalashtiriladi: Jamiyat ajratmalari emissiyalari va G‘aznachilikga tushumlar. G‘aznachilik FT va XT savdosida kredit olish hamda likvidatsiyalardan real to‘lovlarni yig‘adi. Demak, protokoldan foydalanish ortsa, bu to‘lovlar ham oshadi va ular token chiqarish bilan cheklanib qolmasdan, to‘g‘ridan-to‘g‘ri staking mukofotlariga oqib o‘tadi.
Staking shuningdek risk parametrlarining boshqaruv bo‘yicha ta’sirini va kuryatorlar ro‘yxatini (whitelisting) tanlash bo‘yicha kuchini kuchaytiradi — bu esa butun tizim qanday ishlashini shakllantiradi.
Menga eng ko‘p ta’sir qilgani vaqt. Staking pulini ishga tushirish 2026-yilning 3-choragiga rejalashtirilgan, o‘sha yilning boshida Strategy Product Vaults ishga tushganidan keyin. Agar ikkalasi ham ta’rif etilgandek amalga oshsa, TMX ramziy boshqaruv “chip”iga o‘xshamay, real protokol faoliyati bilan bog‘langan token sifatida ko‘rina boshlashi mumkin. Hali erta, lekin kuzatishga arziydi.
#termmax @TermMax
10
8
734
Tasdiqlangan
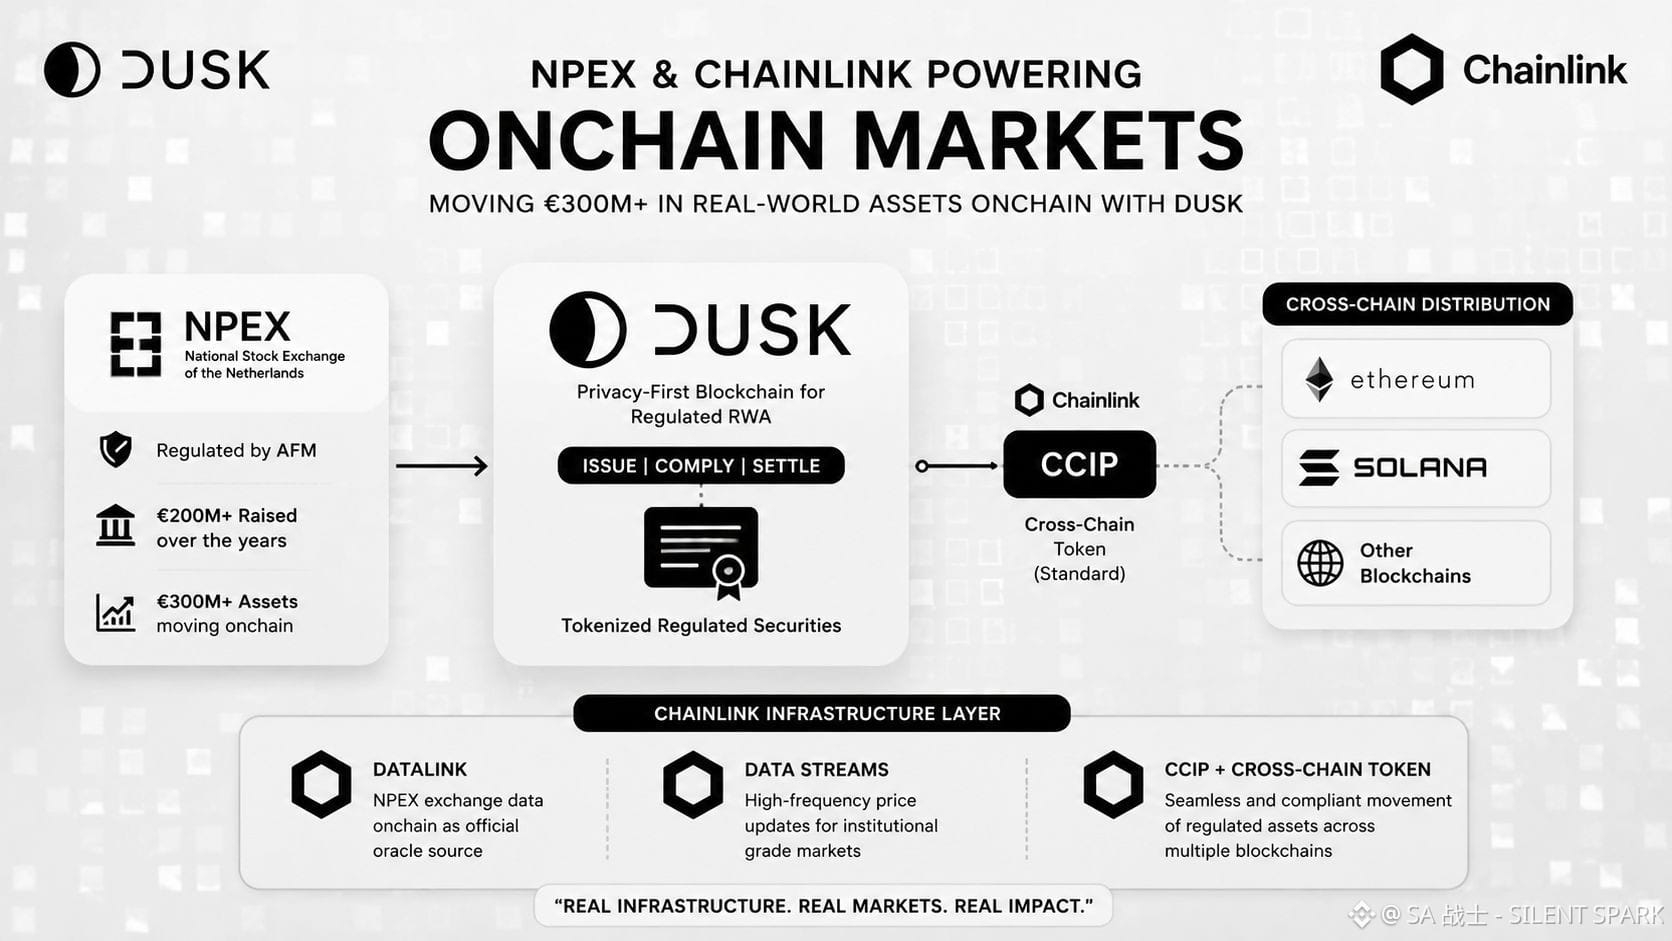
Men NPEX va Chainlink birga tilga olinayotganini ko‘p ko‘rdim va aslida NPEX nima ekanini tekshirib ko‘rmagunimcha deyarli o‘tkazib yuborgandim. Bu startap birjasi emas. Bu AFM tomonidan tartibga solinadigan gollandiyalik fond birjasi bo‘lib, yillar davomida real kompaniyalar uchun 200 million yevrodan ko‘proq mablag‘ jalb qilgan. Hozir esa ular Dusk orqali onchinga 300 million yevrodan oshiq aktivni o‘tkazishni rejalashtiryapti va bu raqam meni to‘xtatib, tafsilotlarni o‘qib chiqishga majbur qildi.
Meni hayratga solgan narsa shunda. Tartibga solinadigan qimmatli qog‘ozni onchinga ko‘chirish faqat tokenni “mind” qilish va masalani tugatish emas. Birja hali ham rasmiy tasdiqlangan narx ma’lumotlari smart-kontraktlarga kirib borishini ta’minlashi kerak. Shuningdek, token uydirilgan huquqiy “qobiq”ni buzmasdan turli blokcheynlar bo‘ylab harakatlanishi uchun mexanizm kerak. Aynan shunda Chainlink o‘rin oladi. CCIP o‘zaro moslashuv (interoperability) qatlami bo‘lib xizmat qiladi, shunda Duskdagi NPEX tomonidan chiqarilgan aktivlar Cross Chain Token standarti orqali Ethereum va Solana kabi tarmoqlar bo‘ylab harakatlana oladi. DataLink NPEXning o‘z birja ma’lumotlarini onchinga rasmiy oracle manbasi sifatida “quvurlaydi”. Data Streams esa muassasalar aslida muhtoj bo‘ladigan yuqori chastotali narx yangilanishlarini boshqaradi.
Aslida blokcheynning o‘zi faqat bitta qatlam. Uning ostida turgan oracle va hisob-kitob (settlement) infratuzilmasi sanab o‘tilgan qimmatli qog‘ozni tartibga solish maqomini yo‘qotmasdan onchinda savdo qilish xavfsizligini ta’minlaydigan narsa.
Men uchratgan ilk RWA sozlamalarining biri bo‘lib, u tajriba kabi emas, balki real bozor infratuzilmasiga ko‘proq o‘xshar ekan.
#dusk $DUSK @Dusk_Foundation
Men NPEX va Chainlink birga tilga olinayotganini ko‘p ko‘rdim va aslida NPEX nima ekanini tekshirib ko‘rmagunimcha deyarli o‘tkazib yuborgandim. Bu startap birjasi emas. Bu AFM tomonidan tartibga solinadigan gollandiyalik fond birjasi bo‘lib, yillar davomida real kompaniyalar uchun 200 million yevrodan ko‘proq mablag‘ jalb qilgan. Hozir esa ular Dusk orqali onchinga 300 million yevrodan oshiq aktivni o‘tkazishni rejalashtiryapti va bu raqam meni to‘xtatib, tafsilotlarni o‘qib chiqishga majbur qildi.
Meni hayratga solgan narsa shunda. Tartibga solinadigan qimmatli qog‘ozni onchinga ko‘chirish faqat tokenni “mind” qilish va masalani tugatish emas. Birja hali ham rasmiy tasdiqlangan narx ma’lumotlari smart-kontraktlarga kirib borishini ta’minlashi kerak. Shuningdek, token uydirilgan huquqiy “qobiq”ni buzmasdan turli blokcheynlar bo‘ylab harakatlanishi uchun mexanizm kerak. Aynan shunda Chainlink o‘rin oladi. CCIP o‘zaro moslashuv (interoperability) qatlami bo‘lib xizmat qiladi, shunda Duskdagi NPEX tomonidan chiqarilgan aktivlar Cross Chain Token standarti orqali Ethereum va Solana kabi tarmoqlar bo‘ylab harakatlana oladi. DataLink NPEXning o‘z birja ma’lumotlarini onchinga rasmiy oracle manbasi sifatida “quvurlaydi”. Data Streams esa muassasalar aslida muhtoj bo‘ladigan yuqori chastotali narx yangilanishlarini boshqaradi.
Aslida blokcheynning o‘zi faqat bitta qatlam. Uning ostida turgan oracle va hisob-kitob (settlement) infratuzilmasi sanab o‘tilgan qimmatli qog‘ozni tartibga solish maqomini yo‘qotmasdan onchinda savdo qilish xavfsizligini ta’minlaydigan narsa.
Men uchratgan ilk RWA sozlamalarining biri bo‘lib, u tajriba kabi emas, balki real bozor infratuzilmasiga ko‘proq o‘xshar ekan.
#dusk $DUSK @Dusk
Meni hayratga solgan narsa shunda. Tartibga solinadigan qimmatli qog‘ozni onchinga ko‘chirish faqat tokenni “mind” qilish va masalani tugatish emas. Birja hali ham rasmiy tasdiqlangan narx ma’lumotlari smart-kontraktlarga kirib borishini ta’minlashi kerak. Shuningdek, token uydirilgan huquqiy “qobiq”ni buzmasdan turli blokcheynlar bo‘ylab harakatlanishi uchun mexanizm kerak. Aynan shunda Chainlink o‘rin oladi. CCIP o‘zaro moslashuv (interoperability) qatlami bo‘lib xizmat qiladi, shunda Duskdagi NPEX tomonidan chiqarilgan aktivlar Cross Chain Token standarti orqali Ethereum va Solana kabi tarmoqlar bo‘ylab harakatlana oladi. DataLink NPEXning o‘z birja ma’lumotlarini onchinga rasmiy oracle manbasi sifatida “quvurlaydi”. Data Streams esa muassasalar aslida muhtoj bo‘ladigan yuqori chastotali narx yangilanishlarini boshqaradi.
Aslida blokcheynning o‘zi faqat bitta qatlam. Uning ostida turgan oracle va hisob-kitob (settlement) infratuzilmasi sanab o‘tilgan qimmatli qog‘ozni tartibga solish maqomini yo‘qotmasdan onchinda savdo qilish xavfsizligini ta’minlaydigan narsa.
Men uchratgan ilk RWA sozlamalarining biri bo‘lib, u tajriba kabi emas, balki real bozor infratuzilmasiga ko‘proq o‘xshar ekan.
#dusk $DUSK @Dusk
14
10
1.1k
Ko‘pchilik tokenni bir ko‘z tashlab, umumiy ta’minotga qarab “bo‘ldi” deb o‘ylaydi. Bu xato. Ikkita token ham milliard dona bo‘lishi mumkin, lekin qancha qismi darhol ochilishi va qancha qismi qulflangan bo‘lishiga qarab butunlay boshqacha o‘zini tutadi.
Bu nafaqat treyderlar uchun muhim. Uzoq muddatli egalari sotib olayotgani barqaror suyultirilishmi yoki ko‘p qismi hali ham aylanib ulgurgan tokenmi — buni bilishi kerak. Kutilmagan unlockdan chiqqan to‘siq “kutilmagan” bo‘lmagan. Kimdir jadvalni shunchaki o‘tkazib yuborgan.
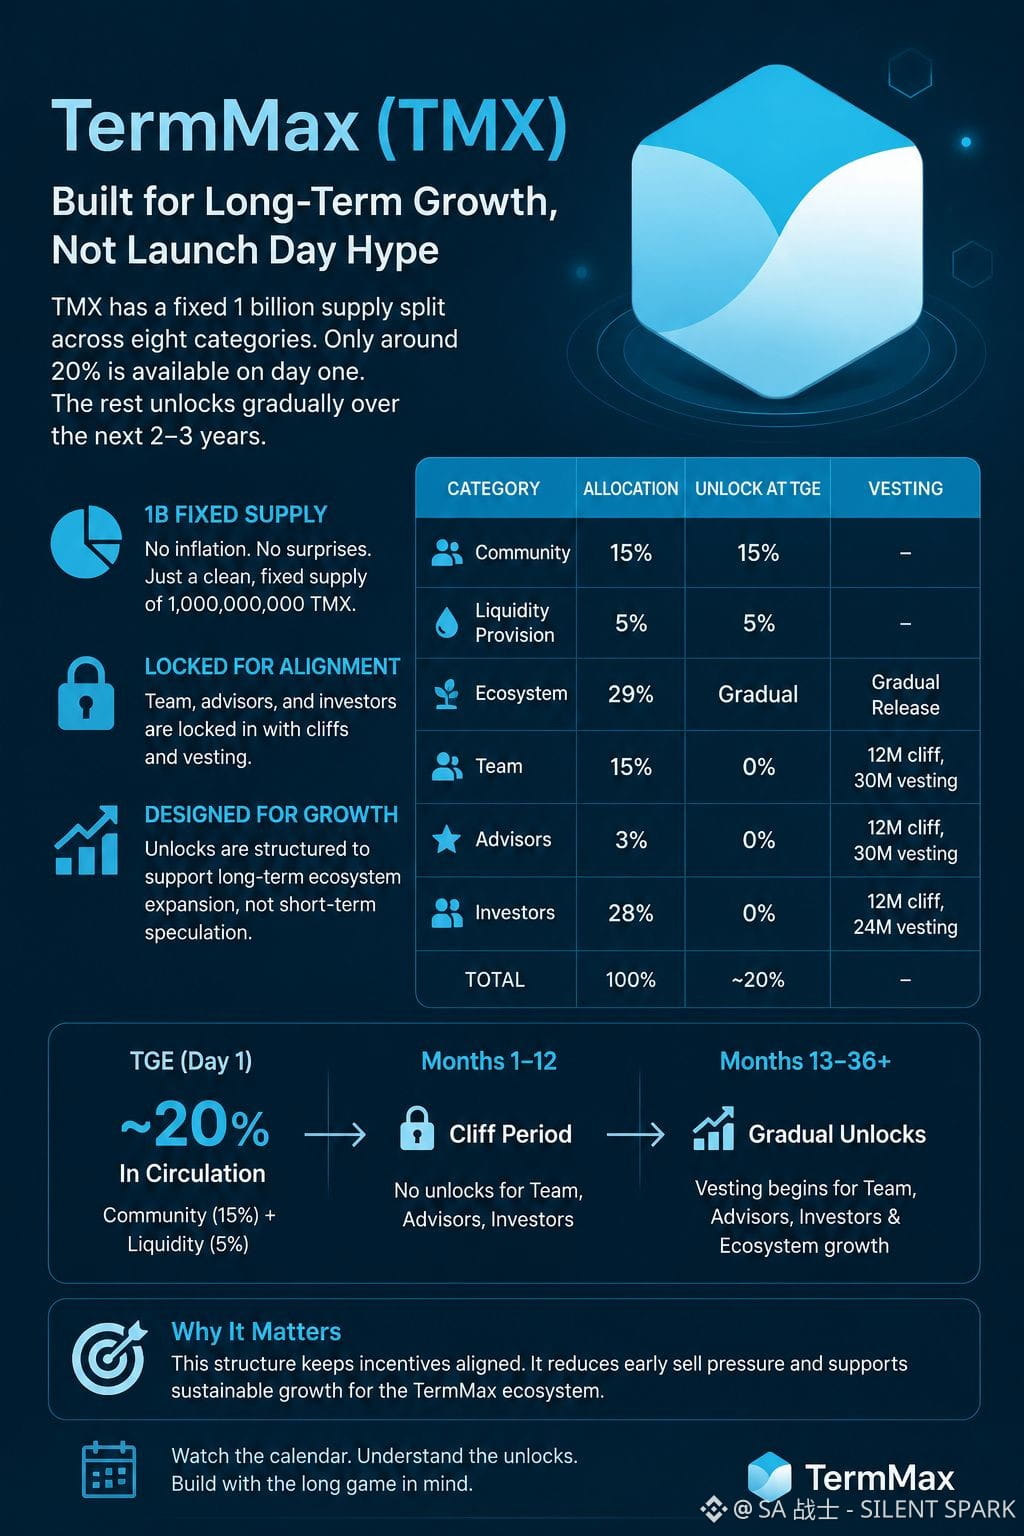
Men TermMax’ning allocation jadvalini ko‘rib chiqdim va bu juda yaqqol misol. TMX’da 1 milliardlik belgilangan ta’minot sakkizta toifaga bo‘lingan. Jamiyat 15% va Likvidlikni ta’minlash 5% ushlab turadi hamda ikkalasi ham TGE’da ochiladi. Ekotizim eng katta ulushni — 29% — oladi va o‘sishni moliyalashtirish uchun bosqichma-bosqich chiqariladi. Jamoa 15% va Maslahatchilar 3% esa 12 oylik cliff’dan keyin, 30 oy davomida vesting bilan orqasida turadi. Investorlar 28% ni 12 oylik cliff ostida ushlab, undan keyin 24 oy vestingga kiradi.
Hammasini qo‘shib hisoblasak, TMX’ning day one’da ochiq bozorida atigi taxminan 20% bo‘ladi. Qolgan qismi esa keyingi ikki-uch yil davomida sekin-asta keladi. Sotuv bosimini modellashtirayotgan bo‘lsa, jadvalni grafikdan ko‘ra aynan taqvimga yaqinroq kuzatish kerak bo‘lishi mumkin.
Menga eng qiziq tuyulgani — jamoa va investor rag‘batlari tokenni launch day hype’siga emas, protokolning o‘sishiga bog‘lab qo‘yilgani. Bu narx haqida hech narsa va’da qilmaydi. Ammo bu token TermMax qanday yetilishini “orqasidan kuzatadigan” tarzda loyihalangan bo‘lishi mumkinligini, ya’ni oldindan yugurib ketmasdan, uning pishishiga moslashadigan mexanizm bo‘lishi ehtimolini ko‘rsatadi.
#termmax @termmax
Ko‘pchilik tokenni bir ko‘z tashlab, umumiy ta’minotga qarab “bo‘ldi” deb o‘ylaydi. Bu xato. Ikkita token ham milliard dona bo‘lishi mumkin, lekin qancha qismi darhol ochilishi va qancha qismi qulflangan bo‘lishiga qarab butunlay boshqacha o‘zini tutadi.
Bu nafaqat treyderlar uchun muhim. Uzoq muddatli egalari sotib olayotgani barqaror suyultirilishmi yoki ko‘p qismi hali ham aylanib ulgurgan tokenmi — buni bilishi kerak. Kutilmagan unlockdan chiqqan to‘siq “kutilmagan” bo‘lmagan. Kimdir jadvalni shunchaki o‘tkazib yuborgan.
Men TermMax’ning allocation jadvalini ko‘rib chiqdim va bu juda yaqqol misol. TMX’da 1 milliardlik belgilangan ta’minot sakkizta toifaga bo‘lingan. Jamiyat 15% va Likvidlikni ta’minlash 5% ushlab turadi hamda ikkalasi ham TGE’da ochiladi. Ekotizim eng katta ulushni — 29% — oladi va o‘sishni moliyalashtirish uchun bosqichma-bosqich chiqariladi. Jamoa 15% va Maslahatchilar 3% esa 12 oylik cliff’dan keyin, 30 oy davomida vesting bilan orqasida turadi. Investorlar 28% ni 12 oylik cliff ostida ushlab, undan keyin 24 oy vestingga kiradi.
Hammasini qo‘shib hisoblasak, TMX’ning day one’da ochiq bozorida atigi taxminan 20% bo‘ladi. Qolgan qismi esa keyingi ikki-uch yil davomida sekin-asta keladi. Sotuv bosimini modellashtirayotgan bo‘lsa, jadvalni grafikdan ko‘ra aynan taqvimga yaqinroq kuzatish kerak bo‘lishi mumkin.
Menga eng qiziq tuyulgani — jamoa va investor rag‘batlari tokenni launch day hype’siga emas, protokolning o‘sishiga bog‘lab qo‘yilgani. Bu narx haqida hech narsa va’da qilmaydi. Ammo bu token TermMax qanday yetilishini “orqasidan kuzatadigan” tarzda loyihalangan bo‘lishi mumkinligini, ya’ni oldindan yugurib ketmasdan, uning pishishiga moslashadigan mexanizm bo‘lishi ehtimolini ko‘rsatadi.
#termmax @TermMax
Bu nafaqat treyderlar uchun muhim. Uzoq muddatli egalari sotib olayotgani barqaror suyultirilishmi yoki ko‘p qismi hali ham aylanib ulgurgan tokenmi — buni bilishi kerak. Kutilmagan unlockdan chiqqan to‘siq “kutilmagan” bo‘lmagan. Kimdir jadvalni shunchaki o‘tkazib yuborgan.
Men TermMax’ning allocation jadvalini ko‘rib chiqdim va bu juda yaqqol misol. TMX’da 1 milliardlik belgilangan ta’minot sakkizta toifaga bo‘lingan. Jamiyat 15% va Likvidlikni ta’minlash 5% ushlab turadi hamda ikkalasi ham TGE’da ochiladi. Ekotizim eng katta ulushni — 29% — oladi va o‘sishni moliyalashtirish uchun bosqichma-bosqich chiqariladi. Jamoa 15% va Maslahatchilar 3% esa 12 oylik cliff’dan keyin, 30 oy davomida vesting bilan orqasida turadi. Investorlar 28% ni 12 oylik cliff ostida ushlab, undan keyin 24 oy vestingga kiradi.
Hammasini qo‘shib hisoblasak, TMX’ning day one’da ochiq bozorida atigi taxminan 20% bo‘ladi. Qolgan qismi esa keyingi ikki-uch yil davomida sekin-asta keladi. Sotuv bosimini modellashtirayotgan bo‘lsa, jadvalni grafikdan ko‘ra aynan taqvimga yaqinroq kuzatish kerak bo‘lishi mumkin.
Menga eng qiziq tuyulgani — jamoa va investor rag‘batlari tokenni launch day hype’siga emas, protokolning o‘sishiga bog‘lab qo‘yilgani. Bu narx haqida hech narsa va’da qilmaydi. Ammo bu token TermMax qanday yetilishini “orqasidan kuzatadigan” tarzda loyihalangan bo‘lishi mumkinligini, ya’ni oldindan yugurib ketmasdan, uning pishishiga moslashadigan mexanizm bo‘lishi ehtimolini ko‘rsatadi.
#termmax @TermMax
28
15
1k
·
--
O‘suvchi
Men hamma joyda “compliant DeFi” degan iborani ko‘rib yurardim va rostini aytsam, unga ishonmadim. Aksariyat hollarda bu shunchaki KYC shakli va ustiga “geofence” yopishtirib qo‘yilgan, lekin ostida real tartibga solish maqomi nol bo‘lgan zanjirni anglatadi. Shuning uchun Dusk’ning NPEX hamkorligi aslida qanday ishlashini tekshirdim va u men kutganidan mutlaqo boshqacha ekan.
NPEX shunchaki kriptoga do‘stona hamkor emas. Bu 2008-yilda tashkil etilgan va AFM tomonidan tartibga solinadigan haqiqiy Niderlandiya birjasi. Uning MTF litsenziyasi, Broker litsenziyasi va ECSP litsenziyasi bor. Bu hamkorlik orqali o‘sha litsenziyalar endi bitta ilova ichida qolmasdan, Dusk’ning protokol qatlamida yashaydi.
Meni hayratga solgan narsa shuki. Demak, Dusk’ga qurilgan har qanday ilova sukut bo‘yicha o‘sha tartibga solingan chegarani meros qilib oladi. Har safar yangi ilovadan uning o‘z litsenziyasini qidirib topishini va tekshiruvdan o‘tishda “o‘tayotganini” isbotlashni so‘ramaysiz. Muvofiqlik (compliance) bevosita bazaviy qatlamga singdirilgan.
Hozir men buni shunday tushunaman: ilova qatlamidagi muvofiqlik — qutidagi “stiker”. Protokol qatlamidagi muvofiqlik — quti tayyorlangan “material”. Birini ajratib olish mumkin. Ikkinchisini esa olib tashlab bo‘lmaydi.
Bu menga hozir tartibga solingan moliyani haqiqatan joylashtira oladigan zanjirlarni va faqat “compliant” so‘zini ko‘p takrorlayotgan zanjirlarni ajratish uchun real filtrlovchi mezon berdi.
#dusk $DUSK @Dusk_Foundation
Tartibga solingan aktivlar uchun infratuzilma tanlashda siz uchun eng muhim narsa nima?
Men hamma joyda “compliant DeFi” degan iborani ko‘rib yurardim va rostini aytsam, unga ishonmadim. Aksariyat hollarda bu shunchaki KYC shakli va ustiga “geofence” yopishtirib qo‘yilgan, lekin ostida real tartibga solish maqomi nol bo‘lgan zanjirni anglatadi. Shuning uchun Dusk’ning NPEX hamkorligi aslida qanday ishlashini tekshirdim va u men kutganidan mutlaqo boshqacha ekan.
NPEX shunchaki kriptoga do‘stona hamkor emas. Bu 2008-yilda tashkil etilgan va AFM tomonidan tartibga solinadigan haqiqiy Niderlandiya birjasi. Uning MTF litsenziyasi, Broker litsenziyasi va ECSP litsenziyasi bor. Bu hamkorlik orqali o‘sha litsenziyalar endi bitta ilova ichida qolmasdan, Dusk’ning protokol qatlamida yashaydi.
Meni hayratga solgan narsa shuki. Demak, Dusk’ga qurilgan har qanday ilova sukut bo‘yicha o‘sha tartibga solingan chegarani meros qilib oladi. Har safar yangi ilovadan uning o‘z litsenziyasini qidirib topishini va tekshiruvdan o‘tishda “o‘tayotganini” isbotlashni so‘ramaysiz. Muvofiqlik (compliance) bevosita bazaviy qatlamga singdirilgan.
Hozir men buni shunday tushunaman: ilova qatlamidagi muvofiqlik — qutidagi “stiker”. Protokol qatlamidagi muvofiqlik — quti tayyorlangan “material”. Birini ajratib olish mumkin. Ikkinchisini esa olib tashlab bo‘lmaydi.
Bu menga hozir tartibga solingan moliyani haqiqatan joylashtira oladigan zanjirlarni va faqat “compliant” so‘zini ko‘p takrorlayotgan zanjirlarni ajratish uchun real filtrlovchi mezon berdi.
#dusk $DUSK @Dusk
Tartibga solingan aktivlar uchun infratuzilma tanlashda siz uchun eng muhim narsa nima?
NPEX shunchaki kriptoga do‘stona hamkor emas. Bu 2008-yilda tashkil etilgan va AFM tomonidan tartibga solinadigan haqiqiy Niderlandiya birjasi. Uning MTF litsenziyasi, Broker litsenziyasi va ECSP litsenziyasi bor. Bu hamkorlik orqali o‘sha litsenziyalar endi bitta ilova ichida qolmasdan, Dusk’ning protokol qatlamida yashaydi.
Meni hayratga solgan narsa shuki. Demak, Dusk’ga qurilgan har qanday ilova sukut bo‘yicha o‘sha tartibga solingan chegarani meros qilib oladi. Har safar yangi ilovadan uning o‘z litsenziyasini qidirib topishini va tekshiruvdan o‘tishda “o‘tayotganini” isbotlashni so‘ramaysiz. Muvofiqlik (compliance) bevosita bazaviy qatlamga singdirilgan.
Hozir men buni shunday tushunaman: ilova qatlamidagi muvofiqlik — qutidagi “stiker”. Protokol qatlamidagi muvofiqlik — quti tayyorlangan “material”. Birini ajratib olish mumkin. Ikkinchisini esa olib tashlab bo‘lmaydi.
Bu menga hozir tartibga solingan moliyani haqiqatan joylashtira oladigan zanjirlarni va faqat “compliant” so‘zini ko‘p takrorlayotgan zanjirlarni ajratish uchun real filtrlovchi mezon berdi.
#dusk $DUSK @Dusk
Tartibga solingan aktivlar uchun infratuzilma tanlashda siz uchun eng muhim narsa nima?
Protocol level licensing
100%
App layer KYC checks
0%
Doesn't matter if it works
0%
4 Ovozlar • Ovoz berish yopildi
43
20
1.2k
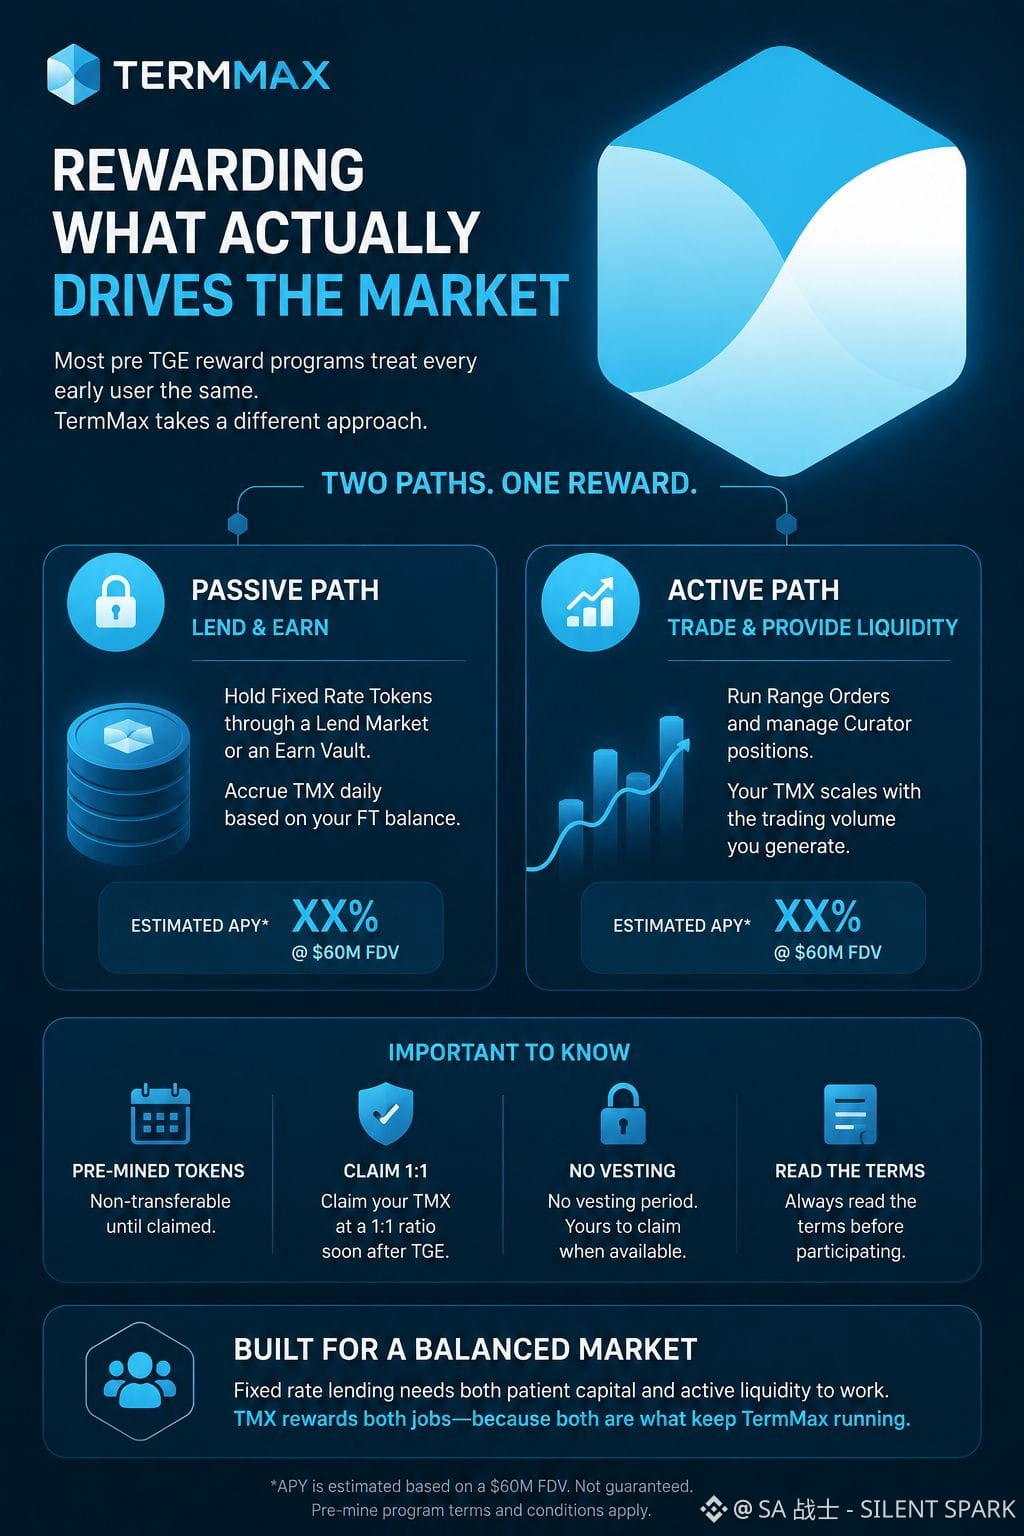
Ko‘p TGE’dan oldingi mukofot dasturlari har bir erta foydalanuvchiga xuddi shunday yondashadi. Kapital kiriting va kuting. Ball to‘plang. Siz passiv ushlab turuvchi bo‘lasizmi yoki faol likvidlik provayderi—baribir barchangiz bitta ajratilmagan “farming” savatiga solinasiz.
Bu esa haqiqiy mos kelmaslik. Bir necha oy davomida mablag‘ni joylab qo‘ygan qarz beruvchi xuddi narxlarni faol kotirovka qiladigan va hajmni o‘zlashtiradigan boshqa odam bilan bir xil riskni olmaydi. Ikkalasini bir xil ko‘rish, har bir tomon aslida nima berishini inkor qiladi.
TermMax — TGE’ga yaqinlashayotgan belgilangan foiz stavkali (fixed rate) ssuda protokoli. Uning pre-mine dasturi bu ikki xatti-harakatni birga qo‘shib yubormaydi. Lend Market orqali yoki Earn Vault’da Fixed Rate Tokens’ni ushlab tursangiz, FT balansingizga qarab TMX kunlik ravishda hisoblanadi. Bu — passiv yo‘l. Yoki Range Orders (oraliq buyurtmalar)ni ishga tushirib, Curator pozitsiyalarini boshqarsangiz, TMX siz yaratadigan savdo hajmiga qarab ko‘payadi. Bu — faol yo‘l.
Menga eng e’tiborli bo‘lib ko‘ringani — ikkala yo‘ldagi APY ham $60M FDV ga nisbatan baholanayotgani: bu depositorlarga TMX savdoga chiqqach kunlik hisob-kitob taxminan nimani anglatishi mumkinligi haqida qo‘pol tasavvur beradi. Shunga qaramay, hech narsa bu yerda va’da qilinmaydi. Pre-mined tokenlar TGE’dan keyin tez orada 1:1 nisbatda claimed bo‘lguncha transfer qilinmaydi va vesting (bosqichma-bosqich berilish) yo‘q, shuning uchun shartlarni avval o‘qib chiqing.
Mening fikrimcha, bu bo‘linish TermMax o‘z bozori haqida nimalarni o‘ylashini ko‘rsatadi. Fixed rate lending ishlashi uchun ham sabrli kapital, ham faol likvidlik kerak. Ikkala ish bilan bog‘langan TMX token, aslida protokolni ishlatib turadigan narsani kuzatish uchun mo‘ljallangandek ko‘rinadi.
#termmax @termmax
Ko‘p TGE’dan oldingi mukofot dasturlari har bir erta foydalanuvchiga xuddi shunday yondashadi. Kapital kiriting va kuting. Ball to‘plang. Siz passiv ushlab turuvchi bo‘lasizmi yoki faol likvidlik provayderi—baribir barchangiz bitta ajratilmagan “farming” savatiga solinasiz.
Bu esa haqiqiy mos kelmaslik. Bir necha oy davomida mablag‘ni joylab qo‘ygan qarz beruvchi xuddi narxlarni faol kotirovka qiladigan va hajmni o‘zlashtiradigan boshqa odam bilan bir xil riskni olmaydi. Ikkalasini bir xil ko‘rish, har bir tomon aslida nima berishini inkor qiladi.
TermMax — TGE’ga yaqinlashayotgan belgilangan foiz stavkali (fixed rate) ssuda protokoli. Uning pre-mine dasturi bu ikki xatti-harakatni birga qo‘shib yubormaydi. Lend Market orqali yoki Earn Vault’da Fixed Rate Tokens’ni ushlab tursangiz, FT balansingizga qarab TMX kunlik ravishda hisoblanadi. Bu — passiv yo‘l. Yoki Range Orders (oraliq buyurtmalar)ni ishga tushirib, Curator pozitsiyalarini boshqarsangiz, TMX siz yaratadigan savdo hajmiga qarab ko‘payadi. Bu — faol yo‘l.
Menga eng e’tiborli bo‘lib ko‘ringani — ikkala yo‘ldagi APY ham $60M FDV ga nisbatan baholanayotgani: bu depositorlarga TMX savdoga chiqqach kunlik hisob-kitob taxminan nimani anglatishi mumkinligi haqida qo‘pol tasavvur beradi. Shunga qaramay, hech narsa bu yerda va’da qilinmaydi. Pre-mined tokenlar TGE’dan keyin tez orada 1:1 nisbatda claimed bo‘lguncha transfer qilinmaydi va vesting (bosqichma-bosqich berilish) yo‘q, shuning uchun shartlarni avval o‘qib chiqing.
Mening fikrimcha, bu bo‘linish TermMax o‘z bozori haqida nimalarni o‘ylashini ko‘rsatadi. Fixed rate lending ishlashi uchun ham sabrli kapital, ham faol likvidlik kerak. Ikkala ish bilan bog‘langan TMX token, aslida protokolni ishlatib turadigan narsani kuzatish uchun mo‘ljallangandek ko‘rinadi.
#termmax @TermMax
Bu esa haqiqiy mos kelmaslik. Bir necha oy davomida mablag‘ni joylab qo‘ygan qarz beruvchi xuddi narxlarni faol kotirovka qiladigan va hajmni o‘zlashtiradigan boshqa odam bilan bir xil riskni olmaydi. Ikkalasini bir xil ko‘rish, har bir tomon aslida nima berishini inkor qiladi.
TermMax — TGE’ga yaqinlashayotgan belgilangan foiz stavkali (fixed rate) ssuda protokoli. Uning pre-mine dasturi bu ikki xatti-harakatni birga qo‘shib yubormaydi. Lend Market orqali yoki Earn Vault’da Fixed Rate Tokens’ni ushlab tursangiz, FT balansingizga qarab TMX kunlik ravishda hisoblanadi. Bu — passiv yo‘l. Yoki Range Orders (oraliq buyurtmalar)ni ishga tushirib, Curator pozitsiyalarini boshqarsangiz, TMX siz yaratadigan savdo hajmiga qarab ko‘payadi. Bu — faol yo‘l.
Menga eng e’tiborli bo‘lib ko‘ringani — ikkala yo‘ldagi APY ham $60M FDV ga nisbatan baholanayotgani: bu depositorlarga TMX savdoga chiqqach kunlik hisob-kitob taxminan nimani anglatishi mumkinligi haqida qo‘pol tasavvur beradi. Shunga qaramay, hech narsa bu yerda va’da qilinmaydi. Pre-mined tokenlar TGE’dan keyin tez orada 1:1 nisbatda claimed bo‘lguncha transfer qilinmaydi va vesting (bosqichma-bosqich berilish) yo‘q, shuning uchun shartlarni avval o‘qib chiqing.
Mening fikrimcha, bu bo‘linish TermMax o‘z bozori haqida nimalarni o‘ylashini ko‘rsatadi. Fixed rate lending ishlashi uchun ham sabrli kapital, ham faol likvidlik kerak. Ikkala ish bilan bog‘langan TMX token, aslida protokolni ishlatib turadigan narsani kuzatish uchun mo‘ljallangandek ko‘rinadi.
#termmax @TermMax
54
17
1.3k
·
--
O‘suvchi
Tasdiqlangan
Bugun Dusk Binance Square’dagi AMA’ni 15:00 CEST da o‘tkazadi va buning uchun taqvimingizni bo‘shatib qo‘yganingiz ma’qul. Siz bitta sessiyada Emanuele Francioni (CEO) va Hein Dauven (CTO) ikkalasini ham bir paytning o‘zida olasiz — bu kam uchraydi, odatda esa yo bittasi, yo ikkinchisi bo‘ladi. Agar siz DuskDS, DuskEVM, DuskVM tuzilmasini kuzatib kelayotgan bo‘lsangiz va hali savollaringiz bo‘lsa, ularni aynan shu yerga olib keling.
Hozircha men bilib olganimni tushuntirib beraman: turli tarmoqlar tomonidan «maxfiylik» degan gap ko‘p uchrayverdi va rostini aytsam, shubhalanib qoldim, chunki odatda bu shunchaki public zanjirga ustma-ust bitta shifrlangan (shielded) pool’ni qo‘shib qo‘yish degani bo‘ladi. Shuning uchun Dusk buni butun stack bo‘ylab qanday tuzishini o‘rgandim va kutilganidek chiqmadi.
Aslida Dusk hammasini bitta qatlamga tiqib yubormasdan, ishni uchta qatlamga bo‘lib beradi. DuskDS pastda joylashgan bo‘lib, settlement (hisob-kitob) konsensusi va data availability (ma’lumot mavjudligi) uchun javob beradi. U Succinct Attestation deb ataladigan proof of stake tizimini ishga tushiradi va deterministik finality beradi — tartibga solinadigan aktivlarni settlement qilayotgan bo‘lsangiz, ehtimoliy tasdiqqa (probabilistic confirmation) tayanib bo‘lmaydigan holatlarda bu juda muhim.
Meni ajablantirgani shuki. Uning ustida DuskEVM turadi va u OP Stack rollup sifatida qurilgan, shuning uchun Solidity ishlab chiquvchilari odatiy EVM asbob-uskunalariga ega bo‘ladi. Bu yerda maxfiylik «Hedger» degan narsa orqali ta’minlanadi: u ZK’ga faqat tayanish o‘rniga, gomomorfik shifrlashni nol bilimli isbotlar bilan birga qo‘llaydi.
So‘ng DuskVM bor — bu Rust va WASM uchun mo‘ljallangan native muhit. Bu yerda maxfiylikka moslik kontraktlarning boshidan (avvaldan) hisobga olingan bo‘ladi, keyinroq “qo‘shib qo‘yilmaydi”.
Shunda menga hammasi joyiga tushdi: butun jarayon davomida asosiy settlement kafolatlari bir xil qoladi, lekin har bir qatlam maxfiylikni shunday yo‘l bilan oladiki, u ishlab chiquvchilar ishlash uslubiga aynan mos keladi — hamma joyga bitta usulni majburan tiqishtirmaydi.
#dusk $DUSK @Dusk_Foundation
Qaysi qatlamda siz bevosita qurmoqchi bo‘lardingiz?
Bugun Dusk Binance Square’dagi AMA’ni 15:00 CEST da o‘tkazadi va buning uchun taqvimingizni bo‘shatib qo‘yganingiz ma’qul. Siz bitta sessiyada Emanuele Francioni (CEO) va Hein Dauven (CTO) ikkalasini ham bir paytning o‘zida olasiz — bu kam uchraydi, odatda esa yo bittasi, yo ikkinchisi bo‘ladi. Agar siz DuskDS, DuskEVM, DuskVM tuzilmasini kuzatib kelayotgan bo‘lsangiz va hali savollaringiz bo‘lsa, ularni aynan shu yerga olib keling.
Hozircha men bilib olganimni tushuntirib beraman: turli tarmoqlar tomonidan «maxfiylik» degan gap ko‘p uchrayverdi va rostini aytsam, shubhalanib qoldim, chunki odatda bu shunchaki public zanjirga ustma-ust bitta shifrlangan (shielded) pool’ni qo‘shib qo‘yish degani bo‘ladi. Shuning uchun Dusk buni butun stack bo‘ylab qanday tuzishini o‘rgandim va kutilganidek chiqmadi.
Aslida Dusk hammasini bitta qatlamga tiqib yubormasdan, ishni uchta qatlamga bo‘lib beradi. DuskDS pastda joylashgan bo‘lib, settlement (hisob-kitob) konsensusi va data availability (ma’lumot mavjudligi) uchun javob beradi. U Succinct Attestation deb ataladigan proof of stake tizimini ishga tushiradi va deterministik finality beradi — tartibga solinadigan aktivlarni settlement qilayotgan bo‘lsangiz, ehtimoliy tasdiqqa (probabilistic confirmation) tayanib bo‘lmaydigan holatlarda bu juda muhim.
Meni ajablantirgani shuki. Uning ustida DuskEVM turadi va u OP Stack rollup sifatida qurilgan, shuning uchun Solidity ishlab chiquvchilari odatiy EVM asbob-uskunalariga ega bo‘ladi. Bu yerda maxfiylik «Hedger» degan narsa orqali ta’minlanadi: u ZK’ga faqat tayanish o‘rniga, gomomorfik shifrlashni nol bilimli isbotlar bilan birga qo‘llaydi.
So‘ng DuskVM bor — bu Rust va WASM uchun mo‘ljallangan native muhit. Bu yerda maxfiylikka moslik kontraktlarning boshidan (avvaldan) hisobga olingan bo‘ladi, keyinroq “qo‘shib qo‘yilmaydi”.
Shunda menga hammasi joyiga tushdi: butun jarayon davomida asosiy settlement kafolatlari bir xil qoladi, lekin har bir qatlam maxfiylikni shunday yo‘l bilan oladiki, u ishlab chiquvchilar ishlash uslubiga aynan mos keladi — hamma joyga bitta usulni majburan tiqishtirmaydi.
#dusk $DUSK @Dusk
Qaysi qatlamda siz bevosita qurmoqchi bo‘lardingiz?
Hozircha men bilib olganimni tushuntirib beraman: turli tarmoqlar tomonidan «maxfiylik» degan gap ko‘p uchrayverdi va rostini aytsam, shubhalanib qoldim, chunki odatda bu shunchaki public zanjirga ustma-ust bitta shifrlangan (shielded) pool’ni qo‘shib qo‘yish degani bo‘ladi. Shuning uchun Dusk buni butun stack bo‘ylab qanday tuzishini o‘rgandim va kutilganidek chiqmadi.
Aslida Dusk hammasini bitta qatlamga tiqib yubormasdan, ishni uchta qatlamga bo‘lib beradi. DuskDS pastda joylashgan bo‘lib, settlement (hisob-kitob) konsensusi va data availability (ma’lumot mavjudligi) uchun javob beradi. U Succinct Attestation deb ataladigan proof of stake tizimini ishga tushiradi va deterministik finality beradi — tartibga solinadigan aktivlarni settlement qilayotgan bo‘lsangiz, ehtimoliy tasdiqqa (probabilistic confirmation) tayanib bo‘lmaydigan holatlarda bu juda muhim.
Meni ajablantirgani shuki. Uning ustida DuskEVM turadi va u OP Stack rollup sifatida qurilgan, shuning uchun Solidity ishlab chiquvchilari odatiy EVM asbob-uskunalariga ega bo‘ladi. Bu yerda maxfiylik «Hedger» degan narsa orqali ta’minlanadi: u ZK’ga faqat tayanish o‘rniga, gomomorfik shifrlashni nol bilimli isbotlar bilan birga qo‘llaydi.
So‘ng DuskVM bor — bu Rust va WASM uchun mo‘ljallangan native muhit. Bu yerda maxfiylikka moslik kontraktlarning boshidan (avvaldan) hisobga olingan bo‘ladi, keyinroq “qo‘shib qo‘yilmaydi”.
Shunda menga hammasi joyiga tushdi: butun jarayon davomida asosiy settlement kafolatlari bir xil qoladi, lekin har bir qatlam maxfiylikni shunday yo‘l bilan oladiki, u ishlab chiquvchilar ishlash uslubiga aynan mos keladi — hamma joyga bitta usulni majburan tiqishtirmaydi.
#dusk $DUSK @Dusk
Qaysi qatlamda siz bevosita qurmoqchi bo‘lardingiz?
DuskEVM for familiar tooling
67%
DuskVM for native privacy
0%
Still deciding
33%
3 Ovozlar • Ovoz berish yopildi
62
20
1.8k
DeFi leverage ko‘pincha xuddi o‘sha aylanishni yana va yana takrorlash degani bo‘lgan.
Garovni (collateral) kiritish. Uning hisobidan qarz olish. Ko‘proq collateral sotib olish. Yana collateral kiritish. Takrorlash.
Strategiyaning o‘zi unchalik murakkab emas. Muammo — ijro (execution). Ko‘proq tranzaksiyalar ko‘proq gaz (gas) degani. Ko‘proq harakatlanuvchi qismlar esa slippage yoki xatolarga ko‘proq imkon yaratadi. Va bir nechta protokollar ishtirok etsa, pozitsiyani kuzatish yanada qiyinlashishi mumkin.
Mana TermMax va uning Gearing Tokens’i e’tiborimni tortgan narsa.
GT bir leveraged pozitsiyani bitta token ichiga “qadoqlaydi”. Qarz olish va sotib olish siklini qo‘lda qayta-qayta takrorlash o‘rniga, foydalanuvchi GT sotib oladi va protokol looping mexanikalarini tranzaksiya ichida boshqaradi.
Aytaylik, men ETH bilan boshlab 3x exposurega ega bo‘lishni xohlayman. An’anaviy yondashuv stablecoin’larni qarzga olib, so‘ng ko‘proq ETH sotib olishni va o‘sha ETH’ni garov sifatida ishlatishni talab qilishi mumkin. Maqsadli leverage darajasi yetguncha siklni takrorlash mumkin.
GT bilan esa aynan o‘sha asosiy g‘oya pozitsiyaning o‘ziga birlashtiriladi. Token o‘sha leveraged pozitsiyaga bog‘liq garov va qarzni (debt) qayd etadi.Biroq soddalashtirish asosiy riskni yo‘qotmaydi.
Agar garov qarzga nisbatan yetarlicha kamayib ketsa, pozitsiya baribir liquidation (majburiy yopilish)ga duch kelishi mumkin. Demak, interfeys soddaroq ko‘rinsa-da, underlying leverage juda real bo‘lib qoladi.
Mening nazarimda, GT’lar leverage’ni ixtiro qilishdan ko‘ra, eski DeFi strategiyasini yanada toza primitive (asosiy blok) ko‘rinishida qadoqlash haqida.
Bu muhim, chunki TermMax’ning native tokeni oxir-oqibat pozitsiya yaratish va boshqarish asosiy faoliyat bo‘lgan ekotizim bilan bog‘langan.
#termmax @termmax
DeFi leverage ko‘pincha xuddi o‘sha aylanishni yana va yana takrorlash degani bo‘lgan.
Garovni (collateral) kiritish. Uning hisobidan qarz olish. Ko‘proq collateral sotib olish. Yana collateral kiritish. Takrorlash.
Strategiyaning o‘zi unchalik murakkab emas. Muammo — ijro (execution). Ko‘proq tranzaksiyalar ko‘proq gaz (gas) degani. Ko‘proq harakatlanuvchi qismlar esa slippage yoki xatolarga ko‘proq imkon yaratadi. Va bir nechta protokollar ishtirok etsa, pozitsiyani kuzatish yanada qiyinlashishi mumkin.
Mana TermMax va uning Gearing Tokens’i e’tiborimni tortgan narsa.
GT bir leveraged pozitsiyani bitta token ichiga “qadoqlaydi”. Qarz olish va sotib olish siklini qo‘lda qayta-qayta takrorlash o‘rniga, foydalanuvchi GT sotib oladi va protokol looping mexanikalarini tranzaksiya ichida boshqaradi.
Aytaylik, men ETH bilan boshlab 3x exposurega ega bo‘lishni xohlayman. An’anaviy yondashuv stablecoin’larni qarzga olib, so‘ng ko‘proq ETH sotib olishni va o‘sha ETH’ni garov sifatida ishlatishni talab qilishi mumkin. Maqsadli leverage darajasi yetguncha siklni takrorlash mumkin.
GT bilan esa aynan o‘sha asosiy g‘oya pozitsiyaning o‘ziga birlashtiriladi. Token o‘sha leveraged pozitsiyaga bog‘liq garov va qarzni (debt) qayd etadi.Biroq soddalashtirish asosiy riskni yo‘qotmaydi.
Agar garov qarzga nisbatan yetarlicha kamayib ketsa, pozitsiya baribir liquidation (majburiy yopilish)ga duch kelishi mumkin. Demak, interfeys soddaroq ko‘rinsa-da, underlying leverage juda real bo‘lib qoladi.
Mening nazarimda, GT’lar leverage’ni ixtiro qilishdan ko‘ra, eski DeFi strategiyasini yanada toza primitive (asosiy blok) ko‘rinishida qadoqlash haqida.
Bu muhim, chunki TermMax’ning native tokeni oxir-oqibat pozitsiya yaratish va boshqarish asosiy faoliyat bo‘lgan ekotizim bilan bog‘langan.
#termmax @TermMax
Garovni (collateral) kiritish. Uning hisobidan qarz olish. Ko‘proq collateral sotib olish. Yana collateral kiritish. Takrorlash.
Strategiyaning o‘zi unchalik murakkab emas. Muammo — ijro (execution). Ko‘proq tranzaksiyalar ko‘proq gaz (gas) degani. Ko‘proq harakatlanuvchi qismlar esa slippage yoki xatolarga ko‘proq imkon yaratadi. Va bir nechta protokollar ishtirok etsa, pozitsiyani kuzatish yanada qiyinlashishi mumkin.
Mana TermMax va uning Gearing Tokens’i e’tiborimni tortgan narsa.
GT bir leveraged pozitsiyani bitta token ichiga “qadoqlaydi”. Qarz olish va sotib olish siklini qo‘lda qayta-qayta takrorlash o‘rniga, foydalanuvchi GT sotib oladi va protokol looping mexanikalarini tranzaksiya ichida boshqaradi.
Aytaylik, men ETH bilan boshlab 3x exposurega ega bo‘lishni xohlayman. An’anaviy yondashuv stablecoin’larni qarzga olib, so‘ng ko‘proq ETH sotib olishni va o‘sha ETH’ni garov sifatida ishlatishni talab qilishi mumkin. Maqsadli leverage darajasi yetguncha siklni takrorlash mumkin.
GT bilan esa aynan o‘sha asosiy g‘oya pozitsiyaning o‘ziga birlashtiriladi. Token o‘sha leveraged pozitsiyaga bog‘liq garov va qarzni (debt) qayd etadi.Biroq soddalashtirish asosiy riskni yo‘qotmaydi.
Agar garov qarzga nisbatan yetarlicha kamayib ketsa, pozitsiya baribir liquidation (majburiy yopilish)ga duch kelishi mumkin. Demak, interfeys soddaroq ko‘rinsa-da, underlying leverage juda real bo‘lib qoladi.
Mening nazarimda, GT’lar leverage’ni ixtiro qilishdan ko‘ra, eski DeFi strategiyasini yanada toza primitive (asosiy blok) ko‘rinishida qadoqlash haqida.
Bu muhim, chunki TermMax’ning native tokeni oxir-oqibat pozitsiya yaratish va boshqarish asosiy faoliyat bo‘lgan ekotizim bilan bog‘langan.
#termmax @TermMax
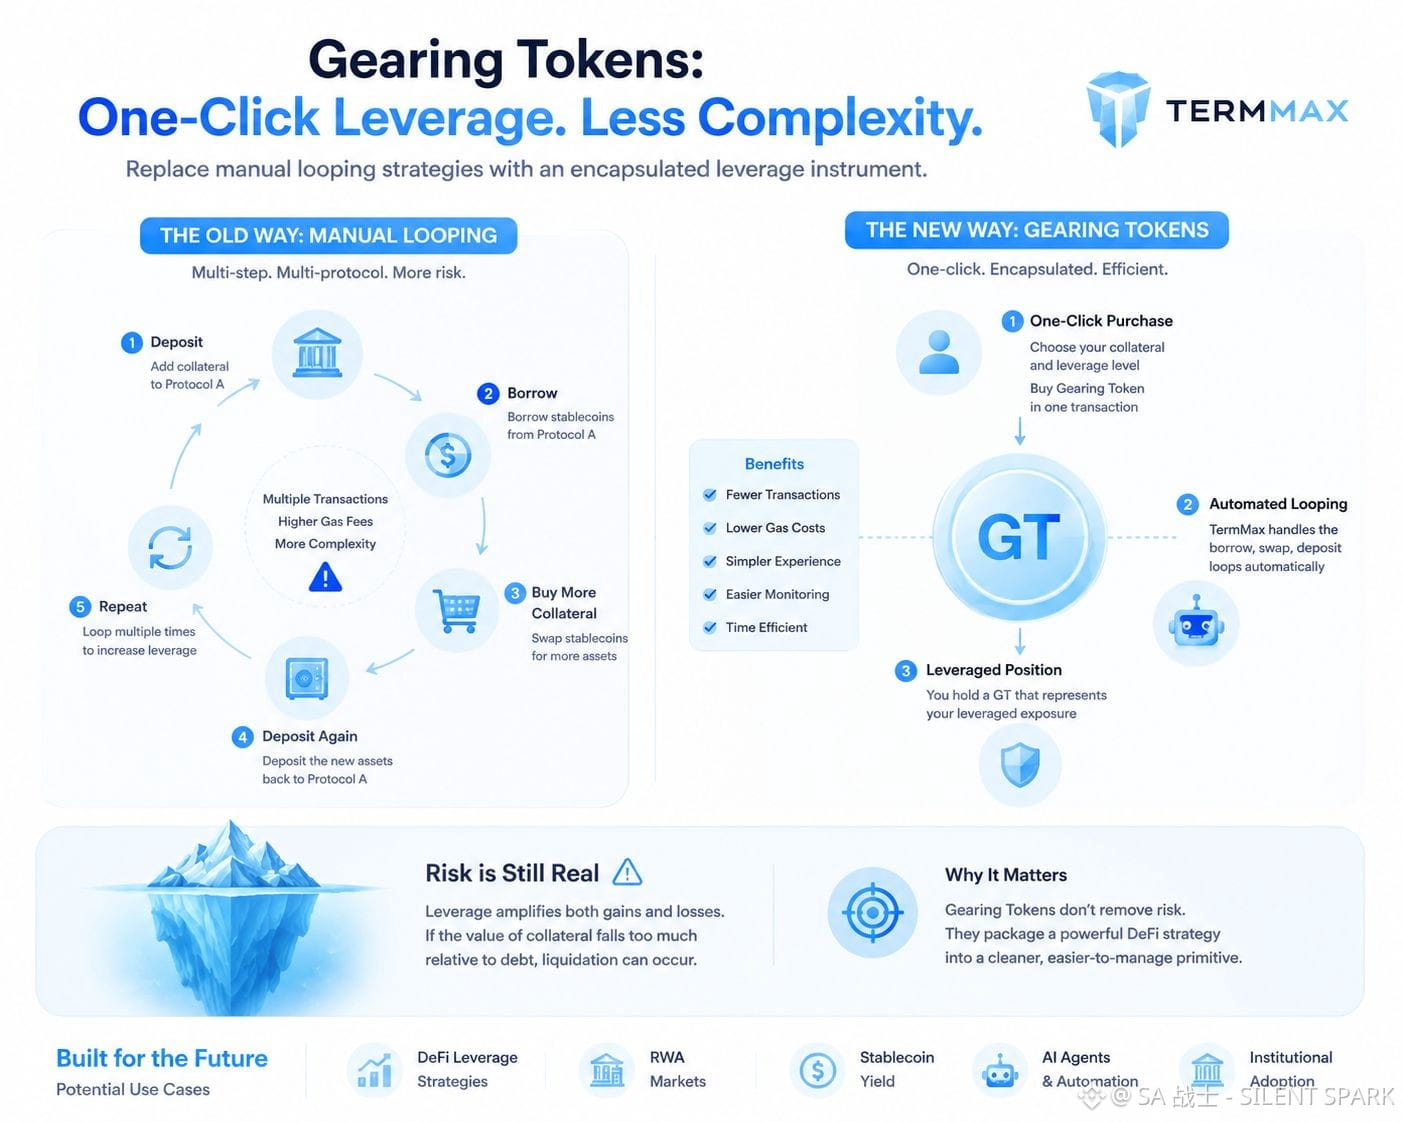
43
17
1k
Ilgari tokenizatsiya qilingan aktiv uchun on-chain maxfiylik degani shunchaki hamyon balansini yashirish, deb o‘ylardim. Keyin Dusk’da chuqurroq sho‘ng‘ib, bu tasavvur naqadar noto‘g‘ri ekanini angladim.
Dusk tokenizatsiya qilingan obligatsiyalar, fondlar va aksiyalar kabi tartibga solinadigan aktivlar uchun infratuzilma quradi. Ularning o‘zi aslida nimalarni o‘z ichiga olishini ko‘rsangiz, faqat balans maxfiyligi yetarli bo‘lmasligi aniq bo‘ladi. Investorlar uchun muvofiqlik. Aktivning o‘zida emitent belgilagan qoidalar. Uni hatto qaysi savdo maydonchalari savdoga qo‘yishi mumkinligi. Regulyator nimanidir tekshirishi kerak bo‘lganda kuzatuv/disclosure yozuvlari. Bularning hech biri omma oldida bo‘lishi mumkin emas, ammo aktiv har bir harakatida bularning hammasi doimiy ravishda bajarilishi shart.
Menga tushib ketgan narsa shuki, Dusk buni hamyon funksiyasi emas, protokol darajasidagi muammo sifatida ko‘radi. Muvofiqlik va emitent qoidalari maxfiy (confidential) smart-kontraktlar orqali majburlab bajariladi. Identifikatsiya va disclosure Citadel orqali yuritiladi: regulyator yoki auditor o‘sha ma’lumotni butun birja (on-chain) bo‘ylab hammaga eshittirib yubormasdan turib, faoliyatni tekshirishi mumkin. NPEX bilan hamkorliklari esa emissiya, investorlar bilan kirish (access), savdo va disclosure’ni alohida tizimlarda yashirib, keyin qo‘lda muvofiqlashtirish (manual reconciliation) talab qiladigan holatga emas, balki onchain’da birgalikda muvofiqlashtirilgan tarzda olib boradi.
Men buni umuman kutilmagan deb o‘ylagandim. Dusk’da maxfiylik balansni yashirish haqida emas. Gap shundaki, to‘liq compliance (moslik) “maydonini” maxfiy tarzda yuritib, ayni paytda so‘rashga haqiqati bo‘lgan odam kelganida buni isbotlay olish haqida.
Bu—on-chain’da harakatlanadigan aktiv bilan on-chain’da aslida ishlay oladigan aktiv o‘rtasidagi farq.
#dusk $DUSK @Dusk_Foundation
Ilgari tokenizatsiya qilingan aktiv uchun on-chain maxfiylik degani shunchaki hamyon balansini yashirish, deb o‘ylardim. Keyin Dusk’da chuqurroq sho‘ng‘ib, bu tasavvur naqadar noto‘g‘ri ekanini angladim.
Dusk tokenizatsiya qilingan obligatsiyalar, fondlar va aksiyalar kabi tartibga solinadigan aktivlar uchun infratuzilma quradi. Ularning o‘zi aslida nimalarni o‘z ichiga olishini ko‘rsangiz, faqat balans maxfiyligi yetarli bo‘lmasligi aniq bo‘ladi. Investorlar uchun muvofiqlik. Aktivning o‘zida emitent belgilagan qoidalar. Uni hatto qaysi savdo maydonchalari savdoga qo‘yishi mumkinligi. Regulyator nimanidir tekshirishi kerak bo‘lganda kuzatuv/disclosure yozuvlari. Bularning hech biri omma oldida bo‘lishi mumkin emas, ammo aktiv har bir harakatida bularning hammasi doimiy ravishda bajarilishi shart.
Menga tushib ketgan narsa shuki, Dusk buni hamyon funksiyasi emas, protokol darajasidagi muammo sifatida ko‘radi. Muvofiqlik va emitent qoidalari maxfiy (confidential) smart-kontraktlar orqali majburlab bajariladi. Identifikatsiya va disclosure Citadel orqali yuritiladi: regulyator yoki auditor o‘sha ma’lumotni butun birja (on-chain) bo‘ylab hammaga eshittirib yubormasdan turib, faoliyatni tekshirishi mumkin. NPEX bilan hamkorliklari esa emissiya, investorlar bilan kirish (access), savdo va disclosure’ni alohida tizimlarda yashirib, keyin qo‘lda muvofiqlashtirish (manual reconciliation) talab qiladigan holatga emas, balki onchain’da birgalikda muvofiqlashtirilgan tarzda olib boradi.
Men buni umuman kutilmagan deb o‘ylagandim. Dusk’da maxfiylik balansni yashirish haqida emas. Gap shundaki, to‘liq compliance (moslik) “maydonini” maxfiy tarzda yuritib, ayni paytda so‘rashga haqiqati bo‘lgan odam kelganida buni isbotlay olish haqida.
Bu—on-chain’da harakatlanadigan aktiv bilan on-chain’da aslida ishlay oladigan aktiv o‘rtasidagi farq.
#dusk $DUSK @Dusk
Dusk tokenizatsiya qilingan obligatsiyalar, fondlar va aksiyalar kabi tartibga solinadigan aktivlar uchun infratuzilma quradi. Ularning o‘zi aslida nimalarni o‘z ichiga olishini ko‘rsangiz, faqat balans maxfiyligi yetarli bo‘lmasligi aniq bo‘ladi. Investorlar uchun muvofiqlik. Aktivning o‘zida emitent belgilagan qoidalar. Uni hatto qaysi savdo maydonchalari savdoga qo‘yishi mumkinligi. Regulyator nimanidir tekshirishi kerak bo‘lganda kuzatuv/disclosure yozuvlari. Bularning hech biri omma oldida bo‘lishi mumkin emas, ammo aktiv har bir harakatida bularning hammasi doimiy ravishda bajarilishi shart.
Menga tushib ketgan narsa shuki, Dusk buni hamyon funksiyasi emas, protokol darajasidagi muammo sifatida ko‘radi. Muvofiqlik va emitent qoidalari maxfiy (confidential) smart-kontraktlar orqali majburlab bajariladi. Identifikatsiya va disclosure Citadel orqali yuritiladi: regulyator yoki auditor o‘sha ma’lumotni butun birja (on-chain) bo‘ylab hammaga eshittirib yubormasdan turib, faoliyatni tekshirishi mumkin. NPEX bilan hamkorliklari esa emissiya, investorlar bilan kirish (access), savdo va disclosure’ni alohida tizimlarda yashirib, keyin qo‘lda muvofiqlashtirish (manual reconciliation) talab qiladigan holatga emas, balki onchain’da birgalikda muvofiqlashtirilgan tarzda olib boradi.
Men buni umuman kutilmagan deb o‘ylagandim. Dusk’da maxfiylik balansni yashirish haqida emas. Gap shundaki, to‘liq compliance (moslik) “maydonini” maxfiy tarzda yuritib, ayni paytda so‘rashga haqiqati bo‘lgan odam kelganida buni isbotlay olish haqida.
Bu—on-chain’da harakatlanadigan aktiv bilan on-chain’da aslida ishlay oladigan aktiv o‘rtasidagi farq.
#dusk $DUSK @Dusk
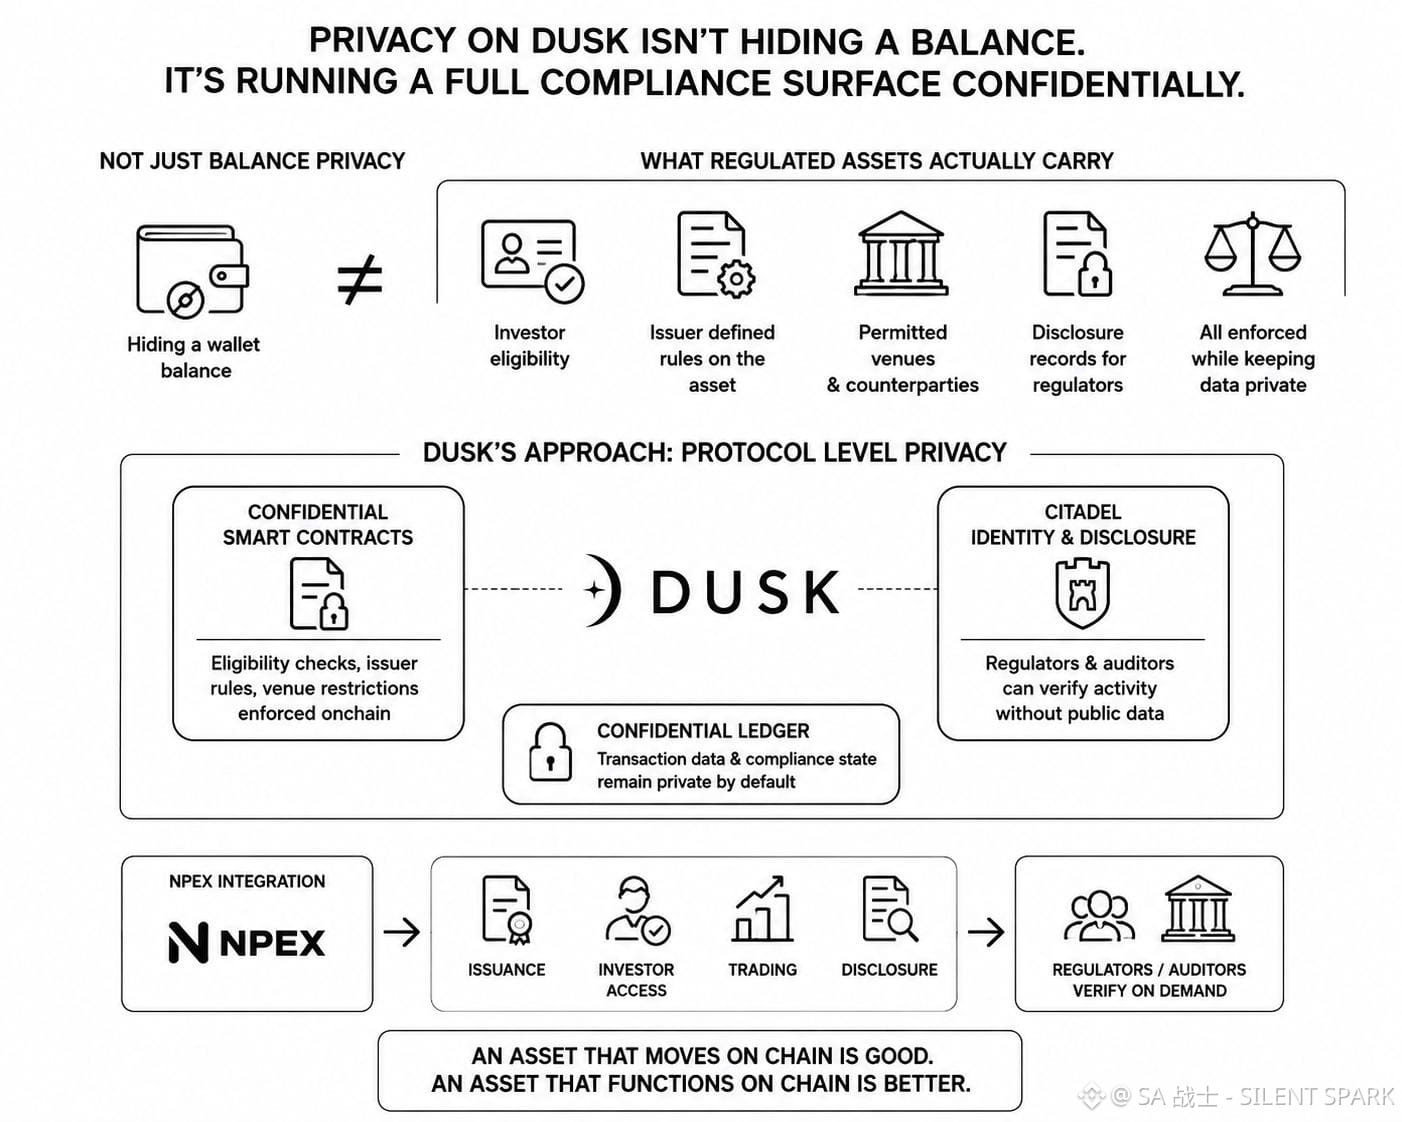
61
22
1.4k
DeFi qarz olishni osonlashtirdi. Bashorat qilinadigan qarz olish esa boshqa masala.
Suzuvchi foiz stavkalari siz pozitsiyaga kirganingizdan keyin pozitsiyaning iqtisodiyotini o‘zgartirishi mumkin. Bu esa treyderlar uchun ishga xalaqit beruvchi omil bo‘lib, katta foydalanuvchilar uchun kapital rejalashtirishni ham qiyinlashtiradi.
TermMax haqida menga ayniqsa yoqqani shundaki, u shunchaki yana bitta kreditlash bozori taklif qilishga urinmaydi. Uning e’lon qilingan maqsadi har bir token juftligi uchun butun kredit bozorini yaratish.
Asosiy g‘oya klassik daromad (fixed income) tizimidan tanish. Bozorning qarz aktivi bor. Garov bor. Ruxsat etilgan (fixed) foiz stavkasi bor. Va yetuklik (muddati tugash) sanasi bor. Kredit beruvchilar chegirma bilan Fixed Rate Tokens (belgilangan foiz tokenlari)ni sotib olib, ularni yetuklikka qadar ushlab, muddati kelganda qaytarib (redeem) olishlari mumkin. Qarzdorlar garovni qulflab, likvidlik oladi — narx (foiz) esa oldindan belgilab qo‘yiladi.
Garovga PTlar kabi daromad (yield) keltiradigan aktivlar va potensial ravishda RWAlar (Real World Assets) ham kiritilishi mumkin bo‘lganda, bu tuzilma yanada qiziqroq bo‘ladi. Bu turli garov shakllari bir-biriga bog‘liq holda o‘z muddatli bozorlari (term markets)ni qo‘llab-quvvatlay oladigan, barcha narsa bitta suzuvchi foizli poolga tayanib qolmaydigan asos yaratadi.
Mening fikrimcha, kattaroq savol — infratuzilma. Agar DeFi stablecoinlar RWAlari yoki institutsional strategiyalar uchun bashorat qilinadigan stavkalarga muhtoj bo‘la boshlasa, unda qayta foydalanish mumkin bo‘lgan fixed income qatlami TermMaxning o‘zidan ham tashqari foydali bo‘lishi mumkin.
TMX o‘sha ekotizim bilan strategik tarzda governance staking (boshqaruvga staking) va rag‘batlar orqali bog‘langan. Agar tarmoq o‘z bozor infratuzilmasini kengaytirsa, bu funksiyalar tokenga oddiy spekulyatsiyadan tashqari ham rol beradi.
Konsept qiziqarli. Qanchalik uzoqqa borishi bajarilish (execution), qabul qilinish (adoption) va risklarni boshqarish bilan belgilanadi.
#termmax @termmax
DeFi qarz olishni osonlashtirdi. Bashorat qilinadigan qarz olish esa boshqa masala.
Suzuvchi foiz stavkalari siz pozitsiyaga kirganingizdan keyin pozitsiyaning iqtisodiyotini o‘zgartirishi mumkin. Bu esa treyderlar uchun ishga xalaqit beruvchi omil bo‘lib, katta foydalanuvchilar uchun kapital rejalashtirishni ham qiyinlashtiradi.
TermMax haqida menga ayniqsa yoqqani shundaki, u shunchaki yana bitta kreditlash bozori taklif qilishga urinmaydi. Uning e’lon qilingan maqsadi har bir token juftligi uchun butun kredit bozorini yaratish.
Asosiy g‘oya klassik daromad (fixed income) tizimidan tanish. Bozorning qarz aktivi bor. Garov bor. Ruxsat etilgan (fixed) foiz stavkasi bor. Va yetuklik (muddati tugash) sanasi bor. Kredit beruvchilar chegirma bilan Fixed Rate Tokens (belgilangan foiz tokenlari)ni sotib olib, ularni yetuklikka qadar ushlab, muddati kelganda qaytarib (redeem) olishlari mumkin. Qarzdorlar garovni qulflab, likvidlik oladi — narx (foiz) esa oldindan belgilab qo‘yiladi.
Garovga PTlar kabi daromad (yield) keltiradigan aktivlar va potensial ravishda RWAlar (Real World Assets) ham kiritilishi mumkin bo‘lganda, bu tuzilma yanada qiziqroq bo‘ladi. Bu turli garov shakllari bir-biriga bog‘liq holda o‘z muddatli bozorlari (term markets)ni qo‘llab-quvvatlay oladigan, barcha narsa bitta suzuvchi foizli poolga tayanib qolmaydigan asos yaratadi.
Mening fikrimcha, kattaroq savol — infratuzilma. Agar DeFi stablecoinlar RWAlari yoki institutsional strategiyalar uchun bashorat qilinadigan stavkalarga muhtoj bo‘la boshlasa, unda qayta foydalanish mumkin bo‘lgan fixed income qatlami TermMaxning o‘zidan ham tashqari foydali bo‘lishi mumkin.
TMX o‘sha ekotizim bilan strategik tarzda governance staking (boshqaruvga staking) va rag‘batlar orqali bog‘langan. Agar tarmoq o‘z bozor infratuzilmasini kengaytirsa, bu funksiyalar tokenga oddiy spekulyatsiyadan tashqari ham rol beradi.
Konsept qiziqarli. Qanchalik uzoqqa borishi bajarilish (execution), qabul qilinish (adoption) va risklarni boshqarish bilan belgilanadi.
#termmax @TermMax
Suzuvchi foiz stavkalari siz pozitsiyaga kirganingizdan keyin pozitsiyaning iqtisodiyotini o‘zgartirishi mumkin. Bu esa treyderlar uchun ishga xalaqit beruvchi omil bo‘lib, katta foydalanuvchilar uchun kapital rejalashtirishni ham qiyinlashtiradi.
TermMax haqida menga ayniqsa yoqqani shundaki, u shunchaki yana bitta kreditlash bozori taklif qilishga urinmaydi. Uning e’lon qilingan maqsadi har bir token juftligi uchun butun kredit bozorini yaratish.
Asosiy g‘oya klassik daromad (fixed income) tizimidan tanish. Bozorning qarz aktivi bor. Garov bor. Ruxsat etilgan (fixed) foiz stavkasi bor. Va yetuklik (muddati tugash) sanasi bor. Kredit beruvchilar chegirma bilan Fixed Rate Tokens (belgilangan foiz tokenlari)ni sotib olib, ularni yetuklikka qadar ushlab, muddati kelganda qaytarib (redeem) olishlari mumkin. Qarzdorlar garovni qulflab, likvidlik oladi — narx (foiz) esa oldindan belgilab qo‘yiladi.
Garovga PTlar kabi daromad (yield) keltiradigan aktivlar va potensial ravishda RWAlar (Real World Assets) ham kiritilishi mumkin bo‘lganda, bu tuzilma yanada qiziqroq bo‘ladi. Bu turli garov shakllari bir-biriga bog‘liq holda o‘z muddatli bozorlari (term markets)ni qo‘llab-quvvatlay oladigan, barcha narsa bitta suzuvchi foizli poolga tayanib qolmaydigan asos yaratadi.
Mening fikrimcha, kattaroq savol — infratuzilma. Agar DeFi stablecoinlar RWAlari yoki institutsional strategiyalar uchun bashorat qilinadigan stavkalarga muhtoj bo‘la boshlasa, unda qayta foydalanish mumkin bo‘lgan fixed income qatlami TermMaxning o‘zidan ham tashqari foydali bo‘lishi mumkin.
TMX o‘sha ekotizim bilan strategik tarzda governance staking (boshqaruvga staking) va rag‘batlar orqali bog‘langan. Agar tarmoq o‘z bozor infratuzilmasini kengaytirsa, bu funksiyalar tokenga oddiy spekulyatsiyadan tashqari ham rol beradi.
Konsept qiziqarli. Qanchalik uzoqqa borishi bajarilish (execution), qabul qilinish (adoption) va risklarni boshqarish bilan belgilanadi.
#termmax @TermMax
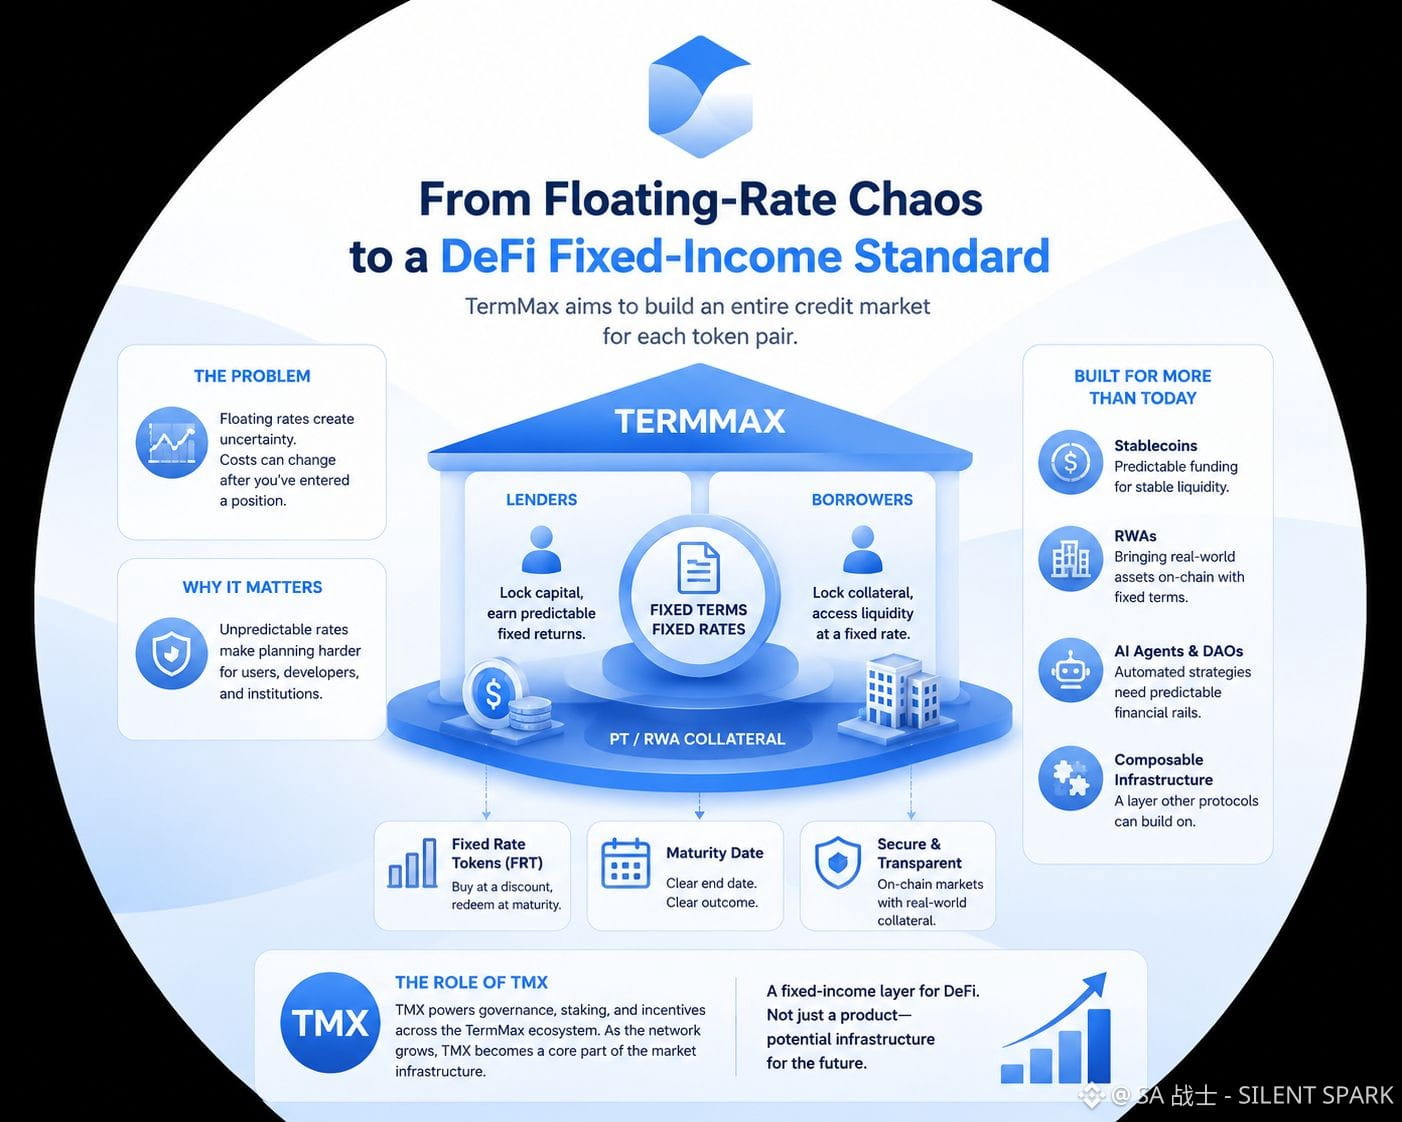
32
12
1.2k
#dusk $DUSK @Dusk_Foundation
Binance Square’da RWAlar haqida o‘qiyotganimda doim bir xil taxminga qayta-qayta duch keldim. Onchain — sukut bo‘yicha ommaviy degani. Har bir hamyon balansi ko‘rinadi. Har bir savdo izlab topiladi. To‘liq shaffoflik ishonchning isboti sifatida qabul qilinadi. Bu tokenni almashtirish haqida gap ketganda mantiqli edi. Lekin men real qimmatli qog‘ozlar haqida o‘ylay boshlaganim zahoti bu umuman mantiqsiz bo‘lib qoldi.
Bank ommaviy ledjerdagi har bir pozitsiya va kontragentni e’lon qila olmaydi. Buni biror narsani yashirgani uchun emas, balki bu ma’lumotni raqobatchilarga hamda ochiq internetga oshkor qilishning o‘zi-komplayens (muvofiqlik) talablariga zid ekanligi uchun qila olmaydi. Shuning uchun men loyihalar buni qanday hal qilishini izlay boshladim va oxir-oqibat Dusk’ga duch keldim.
Menga eng to‘g‘ri kelgan g‘oya — selektiv oshkor qilish (selective disclosure). To‘liq ommaviy yoki to‘liq yopiq bo‘lishni tanlash o‘rniga, siz talab bo‘yicha nol bilim (zero knowledge) isbotlari yordamida aniq faktlarni isbotlaysiz. Regulyator sizning to‘liq muvofiqligingizni ko‘rsatmasdan turib tekshirishi mumkin. Kontragent esa balansingizni ko‘rmasdan turib, sizning mos (eligibility) ekaningizni tasdiqlashi mumkin. Dusk buni shaffof zanjir ustiga shunchaki maxfiylik “yopishtirish” o‘rniga, o‘z protokoli ichiga Phoenix tranzaksiya modeli orqali kiritadi.
Men bundan oldin o‘ylab ko‘rmagan jihat aynan shu bo‘ldi. Bu yerda maxfiylik muvofiqlikning teskarisi emas. Aksincha, maxfiylik muvofiqlik talab qilinadigan tartibga solinadigan bozorlar allaqachon talab qiladigan maxfiylikni buzmasdan, settlement reporting va eligibility tekshiruvlarini onchain’ga ko‘chirishga imkon beradigan omil aynan shudir. Dusk Yevropa Ittifoqining DLT Pilot Regime doirasida NPEX bilan birga, real qimmatli qog‘ozlar workflow’lari uchun buni sinovdan o‘tkazmoqda.
Hali erta, lekin bu mening onchain tizim institutlar uchun nimani anglatishi kerakligi haqidagi tasavvurimni butunlay o‘zgartirib berdi.
#dusk $DUSK @Dusk
Binance Square’da RWAlar haqida o‘qiyotganimda doim bir xil taxminga qayta-qayta duch keldim. Onchain — sukut bo‘yicha ommaviy degani. Har bir hamyon balansi ko‘rinadi. Har bir savdo izlab topiladi. To‘liq shaffoflik ishonchning isboti sifatida qabul qilinadi. Bu tokenni almashtirish haqida gap ketganda mantiqli edi. Lekin men real qimmatli qog‘ozlar haqida o‘ylay boshlaganim zahoti bu umuman mantiqsiz bo‘lib qoldi.
Bank ommaviy ledjerdagi har bir pozitsiya va kontragentni e’lon qila olmaydi. Buni biror narsani yashirgani uchun emas, balki bu ma’lumotni raqobatchilarga hamda ochiq internetga oshkor qilishning o‘zi-komplayens (muvofiqlik) talablariga zid ekanligi uchun qila olmaydi. Shuning uchun men loyihalar buni qanday hal qilishini izlay boshladim va oxir-oqibat Dusk’ga duch keldim.
Menga eng to‘g‘ri kelgan g‘oya — selektiv oshkor qilish (selective disclosure). To‘liq ommaviy yoki to‘liq yopiq bo‘lishni tanlash o‘rniga, siz talab bo‘yicha nol bilim (zero knowledge) isbotlari yordamida aniq faktlarni isbotlaysiz. Regulyator sizning to‘liq muvofiqligingizni ko‘rsatmasdan turib tekshirishi mumkin. Kontragent esa balansingizni ko‘rmasdan turib, sizning mos (eligibility) ekaningizni tasdiqlashi mumkin. Dusk buni shaffof zanjir ustiga shunchaki maxfiylik “yopishtirish” o‘rniga, o‘z protokoli ichiga Phoenix tranzaksiya modeli orqali kiritadi.
Men bundan oldin o‘ylab ko‘rmagan jihat aynan shu bo‘ldi. Bu yerda maxfiylik muvofiqlikning teskarisi emas. Aksincha, maxfiylik muvofiqlik talab qilinadigan tartibga solinadigan bozorlar allaqachon talab qiladigan maxfiylikni buzmasdan, settlement reporting va eligibility tekshiruvlarini onchain’ga ko‘chirishga imkon beradigan omil aynan shudir. Dusk Yevropa Ittifoqining DLT Pilot Regime doirasida NPEX bilan birga, real qimmatli qog‘ozlar workflow’lari uchun buni sinovdan o‘tkazmoqda.
Hali erta, lekin bu mening onchain tizim institutlar uchun nimani anglatishi kerakligi haqidagi tasavvurimni butunlay o‘zgartirib berdi.
Binance Square’da RWAlar haqida o‘qiyotganimda doim bir xil taxminga qayta-qayta duch keldim. Onchain — sukut bo‘yicha ommaviy degani. Har bir hamyon balansi ko‘rinadi. Har bir savdo izlab topiladi. To‘liq shaffoflik ishonchning isboti sifatida qabul qilinadi. Bu tokenni almashtirish haqida gap ketganda mantiqli edi. Lekin men real qimmatli qog‘ozlar haqida o‘ylay boshlaganim zahoti bu umuman mantiqsiz bo‘lib qoldi.
Bank ommaviy ledjerdagi har bir pozitsiya va kontragentni e’lon qila olmaydi. Buni biror narsani yashirgani uchun emas, balki bu ma’lumotni raqobatchilarga hamda ochiq internetga oshkor qilishning o‘zi-komplayens (muvofiqlik) talablariga zid ekanligi uchun qila olmaydi. Shuning uchun men loyihalar buni qanday hal qilishini izlay boshladim va oxir-oqibat Dusk’ga duch keldim.
Menga eng to‘g‘ri kelgan g‘oya — selektiv oshkor qilish (selective disclosure). To‘liq ommaviy yoki to‘liq yopiq bo‘lishni tanlash o‘rniga, siz talab bo‘yicha nol bilim (zero knowledge) isbotlari yordamida aniq faktlarni isbotlaysiz. Regulyator sizning to‘liq muvofiqligingizni ko‘rsatmasdan turib tekshirishi mumkin. Kontragent esa balansingizni ko‘rmasdan turib, sizning mos (eligibility) ekaningizni tasdiqlashi mumkin. Dusk buni shaffof zanjir ustiga shunchaki maxfiylik “yopishtirish” o‘rniga, o‘z protokoli ichiga Phoenix tranzaksiya modeli orqali kiritadi.
Men bundan oldin o‘ylab ko‘rmagan jihat aynan shu bo‘ldi. Bu yerda maxfiylik muvofiqlikning teskarisi emas. Aksincha, maxfiylik muvofiqlik talab qilinadigan tartibga solinadigan bozorlar allaqachon talab qiladigan maxfiylikni buzmasdan, settlement reporting va eligibility tekshiruvlarini onchain’ga ko‘chirishga imkon beradigan omil aynan shudir. Dusk Yevropa Ittifoqining DLT Pilot Regime doirasida NPEX bilan birga, real qimmatli qog‘ozlar workflow’lari uchun buni sinovdan o‘tkazmoqda.
Hali erta, lekin bu mening onchain tizim institutlar uchun nimani anglatishi kerakligi haqidagi tasavvurimni butunlay o‘zgartirib berdi.
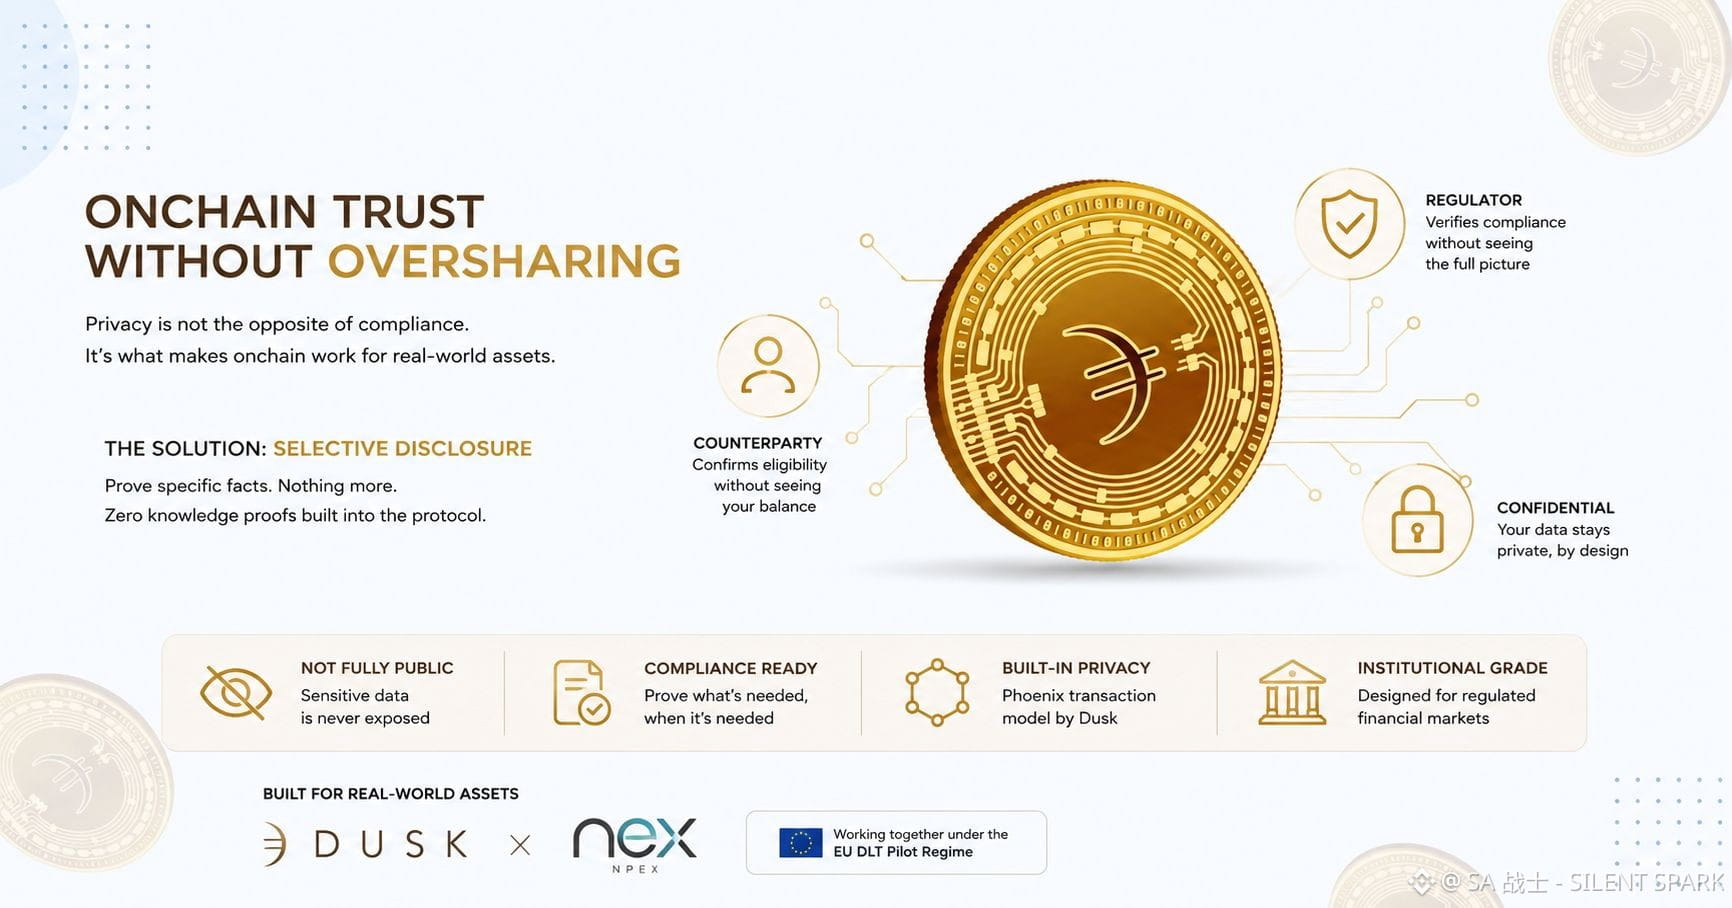
47
17
1.3k
Keling, Dusk haqida odamlar ko‘p aralashtirib yuboradigan bir narsani tushuntirib beraman.
Texnik jihatdan native issuance (majburiy bo‘lmagan, lekin mahalliy chiqarish) imkonini beradigan blockchain bo‘lishi, u yerda aslida tartibga solingan qimmatli qog‘ozning savdoda bo‘layotgani degani emas. Bu bo‘shliq ko‘pchilik o‘ylagandan ham kattaroq.
Native issuance degani — aktiv blockchain’da asl yozuv sifatida yashaydi, ya’ni boshqa joyda mavjud bo‘lgan narsadan o‘ralgan (wrapped) holatda bo‘lmaydi. Dusk buning uchun real infratuzilma yaratdi. Deterministik (oldindan aniq belgilangan) settlement. Tanlab oshkor qilish bilan maxfiylik. Moslik (compliance) atrofida qurilgan smart-kontraktlar — uni e’tiborsiz qoldirish emas.
Lekin qiziq tomoni shunda: bularning hech biri tokenni avtomatik ravishda qonuniy qimmatli qog‘ozga aylantirmaydi. Qimmatli qog‘oz “haqiqiy” bo‘lishi uchun vakolatli muassasa mahsulotni to‘g‘ri tuzib, hamda uni ro‘yxatga olish va savdo qilish uchun litsenziyalangan maydon (venue) tasdiqlanishi kerak. Ya’ni prospekt talablari. Investorlar uchun muvofiqlik tekshiruvlari. Ochiqlik majburiyatlari. Hech qanday protokol kodi bularning birortasini bera olmaydi.
Shuning uchun NPEX hamkorligi Duskni tushunish uchun juda muhim. NPEX — allaqachon AFMdan MTF litsenziyasiga va ECSP litsenziyasiga ega bo‘lgan Niderlandiya birjasi. NPEX huquqiy vakolatni olib keladi. Dusk esa chiqarish (issuance) onchain’da native tarzda settlement bo‘lishiga imkon beradigan texnik relslarni taqdim etadi — eski tizimga “yopishtirib qo‘yilgan” wrapped token orqali emas.
Demak, tartibga solingan aktivlarning onchain’ga o‘tishidagi haqiqiy to‘siq asosan texnik bo‘lmagan. Bu litsenziyalash va tartibga solingan muassasalar tomonidan amalga oshiriladigan mahsulot dizayni masalasi. Infratuzilma, atrofdagi bozor moslashishidan ancha oldin tayyor bo‘lib turishi mumkin. Bu tuzatish kerak bo‘lgan kamchilik emas. Bu aynan o‘z vazifasini kerakli tarzda bajarib kelayotgan kafolat.
#dusk $DUSK @Dusk_Foundation
Keling, Dusk haqida odamlar ko‘p aralashtirib yuboradigan bir narsani tushuntirib beraman.
Texnik jihatdan native issuance (majburiy bo‘lmagan, lekin mahalliy chiqarish) imkonini beradigan blockchain bo‘lishi, u yerda aslida tartibga solingan qimmatli qog‘ozning savdoda bo‘layotgani degani emas. Bu bo‘shliq ko‘pchilik o‘ylagandan ham kattaroq.
Native issuance degani — aktiv blockchain’da asl yozuv sifatida yashaydi, ya’ni boshqa joyda mavjud bo‘lgan narsadan o‘ralgan (wrapped) holatda bo‘lmaydi. Dusk buning uchun real infratuzilma yaratdi. Deterministik (oldindan aniq belgilangan) settlement. Tanlab oshkor qilish bilan maxfiylik. Moslik (compliance) atrofida qurilgan smart-kontraktlar — uni e’tiborsiz qoldirish emas.
Lekin qiziq tomoni shunda: bularning hech biri tokenni avtomatik ravishda qonuniy qimmatli qog‘ozga aylantirmaydi. Qimmatli qog‘oz “haqiqiy” bo‘lishi uchun vakolatli muassasa mahsulotni to‘g‘ri tuzib, hamda uni ro‘yxatga olish va savdo qilish uchun litsenziyalangan maydon (venue) tasdiqlanishi kerak. Ya’ni prospekt talablari. Investorlar uchun muvofiqlik tekshiruvlari. Ochiqlik majburiyatlari. Hech qanday protokol kodi bularning birortasini bera olmaydi.
Shuning uchun NPEX hamkorligi Duskni tushunish uchun juda muhim. NPEX — allaqachon AFMdan MTF litsenziyasiga va ECSP litsenziyasiga ega bo‘lgan Niderlandiya birjasi. NPEX huquqiy vakolatni olib keladi. Dusk esa chiqarish (issuance) onchain’da native tarzda settlement bo‘lishiga imkon beradigan texnik relslarni taqdim etadi — eski tizimga “yopishtirib qo‘yilgan” wrapped token orqali emas.
Demak, tartibga solingan aktivlarning onchain’ga o‘tishidagi haqiqiy to‘siq asosan texnik bo‘lmagan. Bu litsenziyalash va tartibga solingan muassasalar tomonidan amalga oshiriladigan mahsulot dizayni masalasi. Infratuzilma, atrofdagi bozor moslashishidan ancha oldin tayyor bo‘lib turishi mumkin. Bu tuzatish kerak bo‘lgan kamchilik emas. Bu aynan o‘z vazifasini kerakli tarzda bajarib kelayotgan kafolat.
#dusk $DUSK @Dusk
Texnik jihatdan native issuance (majburiy bo‘lmagan, lekin mahalliy chiqarish) imkonini beradigan blockchain bo‘lishi, u yerda aslida tartibga solingan qimmatli qog‘ozning savdoda bo‘layotgani degani emas. Bu bo‘shliq ko‘pchilik o‘ylagandan ham kattaroq.
Native issuance degani — aktiv blockchain’da asl yozuv sifatida yashaydi, ya’ni boshqa joyda mavjud bo‘lgan narsadan o‘ralgan (wrapped) holatda bo‘lmaydi. Dusk buning uchun real infratuzilma yaratdi. Deterministik (oldindan aniq belgilangan) settlement. Tanlab oshkor qilish bilan maxfiylik. Moslik (compliance) atrofida qurilgan smart-kontraktlar — uni e’tiborsiz qoldirish emas.
Lekin qiziq tomoni shunda: bularning hech biri tokenni avtomatik ravishda qonuniy qimmatli qog‘ozga aylantirmaydi. Qimmatli qog‘oz “haqiqiy” bo‘lishi uchun vakolatli muassasa mahsulotni to‘g‘ri tuzib, hamda uni ro‘yxatga olish va savdo qilish uchun litsenziyalangan maydon (venue) tasdiqlanishi kerak. Ya’ni prospekt talablari. Investorlar uchun muvofiqlik tekshiruvlari. Ochiqlik majburiyatlari. Hech qanday protokol kodi bularning birortasini bera olmaydi.
Shuning uchun NPEX hamkorligi Duskni tushunish uchun juda muhim. NPEX — allaqachon AFMdan MTF litsenziyasiga va ECSP litsenziyasiga ega bo‘lgan Niderlandiya birjasi. NPEX huquqiy vakolatni olib keladi. Dusk esa chiqarish (issuance) onchain’da native tarzda settlement bo‘lishiga imkon beradigan texnik relslarni taqdim etadi — eski tizimga “yopishtirib qo‘yilgan” wrapped token orqali emas.
Demak, tartibga solingan aktivlarning onchain’ga o‘tishidagi haqiqiy to‘siq asosan texnik bo‘lmagan. Bu litsenziyalash va tartibga solingan muassasalar tomonidan amalga oshiriladigan mahsulot dizayni masalasi. Infratuzilma, atrofdagi bozor moslashishidan ancha oldin tayyor bo‘lib turishi mumkin. Bu tuzatish kerak bo‘lgan kamchilik emas. Bu aynan o‘z vazifasini kerakli tarzda bajarib kelayotgan kafolat.
#dusk $DUSK @Dusk
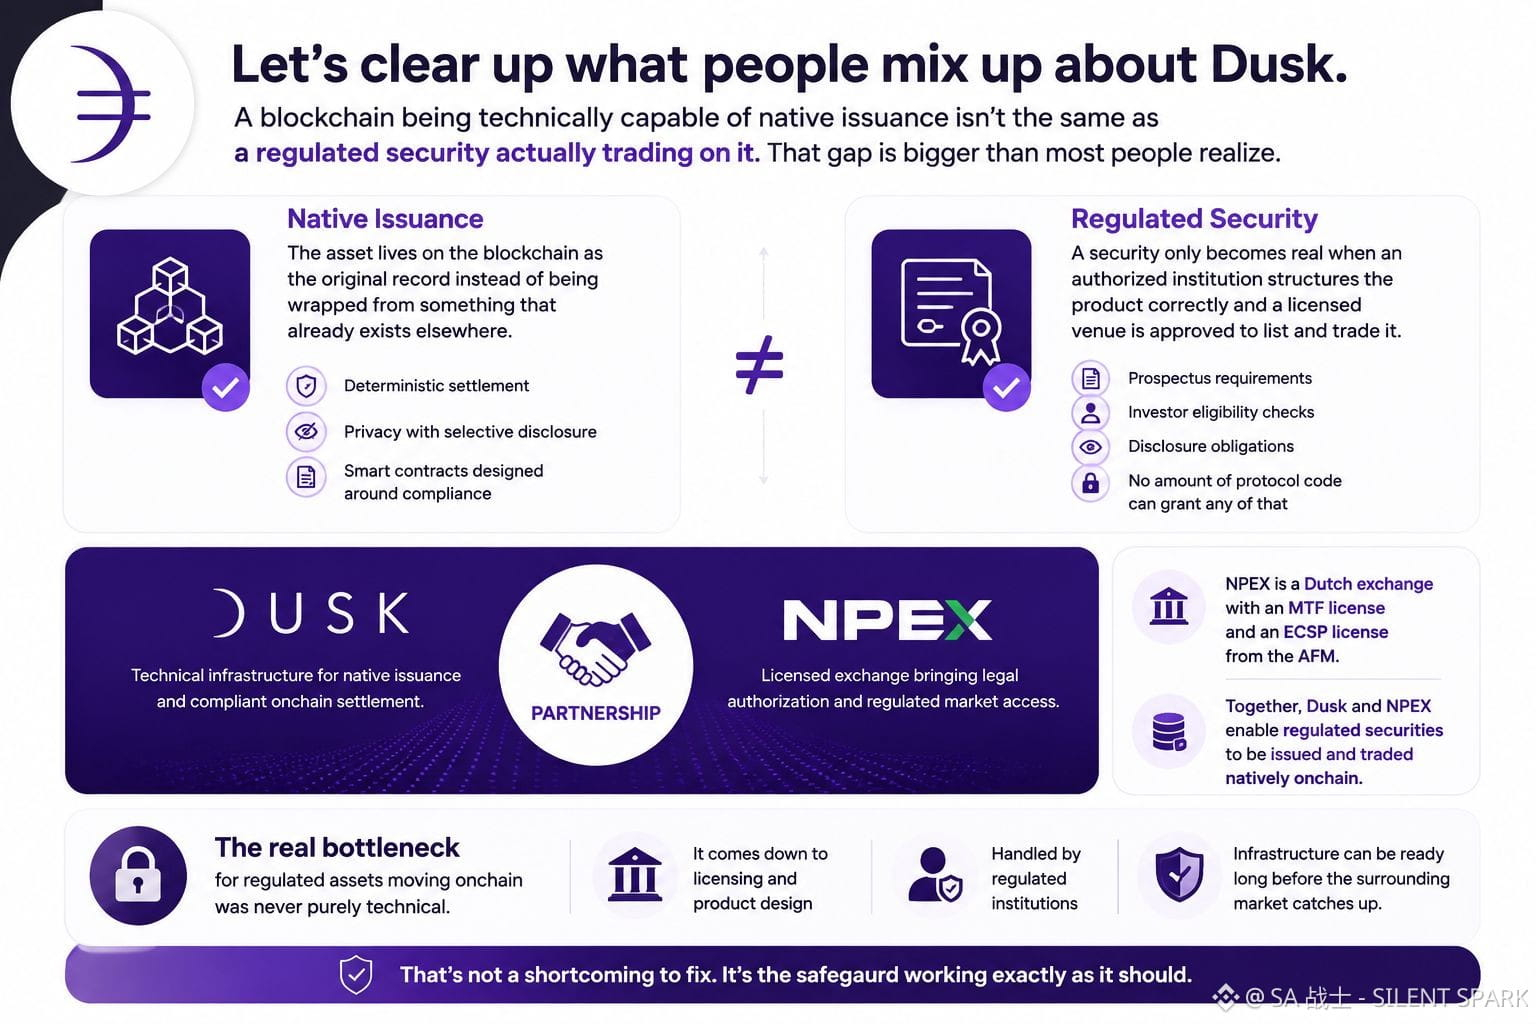
82
23
1.6k
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
NEARRisesNearly80%InAWeek
3,704 marta koʻrilgan
314 muhokama qilmoqda
#nearrisesnearly80%inaweek
🚨 NEAR RALLIES: 1 HAFTADA DEYARLI 80%!
NEAR Protocol’ning mahalliy tokeni katta haftalik harakatni amalga oshirdi: so‘nggi yetti kun ichida qariyb 78%ga o‘sib, 21-sentabr kuni xabar qilingan CoinGecko ma’lumotlariga ko‘ra $4.29 atrofida savdo qilmoqda.
📊 DIQQATNI NIMALAR TORTMOQDA?
• NEAR qariyb $2.20 dan taxminan bir hafta ichida $4.20 dan oshib ketdi
• NEAR Intents’ning kumulyativ savdo hajmi $30 mlrdga yaqinlashmoqda
• Maxfiy perpetual-futures savdosi atrofidagi yaqinda bo‘lgan faollik ekotizim haqida yana bir muhim narrativni qo‘shdi
• NEAR’ning haftalik ko‘rsatkichi kripto bozorining umumiy o‘sishidan ancha ustun: o‘sha davrda bozor qariyb 6%ga oshgan
🔎 NIMA UCHUN MUHIM
Ushbu miting NEAR’ning kross-zanjirli likvidlik infratuzilmasi, Intents ekotizimi hamda maxfiylikka yo‘naltirilgan savdo ishlanmalari atrofida yana bir bor e’tiborni kuchaytirmoqda.
Biroq bunday tezkor o‘sishdan keyin volatillik va foyda olish (profit-taking) kabi xavflarni ham kuzatish muhim. Kuchli haftalik o‘sish momentum davom etishini kafolatlamaydi.
📌 KEYINGI KO‘RINISH
Treydlar NEAR so‘nggi breakout’ni ushlab tura oladimi-yo‘qmi va tarmoqdagi faollik bozor narrativini qo‘llab-quvvatlashda davom etadimi, degan savolga e’tibor berayotgan bo‘lishi mumkin.
NEAR’ning narx harakati kuchli — ammo keyingi sinov ekotizim faolligi spekulyatsiya sur’atiga mos kela oladimi-yo‘qmi.
$MUBARAK $PHA $NIL
顾清妍
·0 ta layk
·771 marta koʻrilgan
MultiversXPlansHardForkRecovery
4,867 marta koʻrilgan
316 muhokama qilmoqda
CircleLaunchesInstitutionalBTCBackedBorrowing
7,494 marta koʻrilgan
458 muhokama qilmoqda