
Notbear
30 Postlar
Notbear
Shikoyat qilish
Foydalanuvchini bloklash
5 Kuzatilmoqda
3 Kuzatuvchilar
7 Yoqdi
Postlar
·
--
O‘suvchi
“Buy” tugmasini bosgandan keyin aslida nima bo‘ladi?
Men ilgari settlementni asosan tezlik masalasi deb tushunardim. Ammo mexanikaga qarasangiz, TradFi va blockchain o‘rtasidagi farq ancha qiziqroq.
An’anaviy moliyada bitim bir necha darajadagi infratuzilma orqali o‘tadi. Mulkdor, pul va qimmatli qog‘ozlar haqidagi ma’lumotlar tegishli tizimlarda yuritiladi, yakuniy holat esa kliring va hisob-kitob jarayonlari o‘tganidan keyin shakllanadi.
Blockchain modelida esa mantiq boshqacha: aktiv holati va tranzaksiya natijasi taqsimlangan reyestrda qayd etiladi. Tarmoq konsensus qoidalariga ko‘ra tranzaksiyani tekshiradi, shundan keyin yozuv blokcheyn tarixining bir qismiga aylanadi.
bStocks misolida buni ayniqsa yaxshi ko‘rish mumkin. Aksiya tokenizatsiyalangan ko‘rinishda onchaynda mavjud, shuning uchun tokenning o‘zi ko‘chirilishi uning blockchain-holatini o‘zgartiradi, faqat platformaning ichki ma’lumotlar bazasidagi yozuvgagina emas.
Demak, settlementning asosiy savoli “qanchalik tez?” emas.
U qayerda joylashgan, uni kim o‘zgartirish huquqiga ega va tizim bitimning yakuniy holatiga qanday qoidalar asosida keladi.
Aynan shu yerda TradFi Web3 bilan asta-sekin kesishadi: moliyaviy aktiv nafaqat raqamli ko‘rinishga, balki uning harakatini qayd etish modeli ham boshqa bo‘lishiga ega bo‘ladi.
#bStocks #Settlement
“Buy” tugmasini bosgandan keyin aslida nima bo‘ladi?
Men ilgari settlementni asosan tezlik masalasi deb tushunardim. Ammo mexanikaga qarasangiz, TradFi va blockchain o‘rtasidagi farq ancha qiziqroq.
An’anaviy moliyada bitim bir necha darajadagi infratuzilma orqali o‘tadi. Mulkdor, pul va qimmatli qog‘ozlar haqidagi ma’lumotlar tegishli tizimlarda yuritiladi, yakuniy holat esa kliring va hisob-kitob jarayonlari o‘tganidan keyin shakllanadi.
Blockchain modelida esa mantiq boshqacha: aktiv holati va tranzaksiya natijasi taqsimlangan reyestrda qayd etiladi. Tarmoq konsensus qoidalariga ko‘ra tranzaksiyani tekshiradi, shundan keyin yozuv blokcheyn tarixining bir qismiga aylanadi.
bStocks misolida buni ayniqsa yaxshi ko‘rish mumkin. Aksiya tokenizatsiyalangan ko‘rinishda onchaynda mavjud, shuning uchun tokenning o‘zi ko‘chirilishi uning blockchain-holatini o‘zgartiradi, faqat platformaning ichki ma’lumotlar bazasidagi yozuvgagina emas.
Demak, settlementning asosiy savoli “qanchalik tez?” emas.
U qayerda joylashgan, uni kim o‘zgartirish huquqiga ega va tizim bitimning yakuniy holatiga qanday qoidalar asosida keladi.
Aynan shu yerda TradFi Web3 bilan asta-sekin kesishadi: moliyaviy aktiv nafaqat raqamli ko‘rinishga, balki uning harakatini qayd etish modeli ham boshqa bo‘lishiga ega bo‘ladi.
#bStocks #Settlement
Men ilgari settlementni asosan tezlik masalasi deb tushunardim. Ammo mexanikaga qarasangiz, TradFi va blockchain o‘rtasidagi farq ancha qiziqroq.
An’anaviy moliyada bitim bir necha darajadagi infratuzilma orqali o‘tadi. Mulkdor, pul va qimmatli qog‘ozlar haqidagi ma’lumotlar tegishli tizimlarda yuritiladi, yakuniy holat esa kliring va hisob-kitob jarayonlari o‘tganidan keyin shakllanadi.
Blockchain modelida esa mantiq boshqacha: aktiv holati va tranzaksiya natijasi taqsimlangan reyestrda qayd etiladi. Tarmoq konsensus qoidalariga ko‘ra tranzaksiyani tekshiradi, shundan keyin yozuv blokcheyn tarixining bir qismiga aylanadi.
bStocks misolida buni ayniqsa yaxshi ko‘rish mumkin. Aksiya tokenizatsiyalangan ko‘rinishda onchaynda mavjud, shuning uchun tokenning o‘zi ko‘chirilishi uning blockchain-holatini o‘zgartiradi, faqat platformaning ichki ma’lumotlar bazasidagi yozuvgagina emas.
Demak, settlementning asosiy savoli “qanchalik tez?” emas.
U qayerda joylashgan, uni kim o‘zgartirish huquqiga ega va tizim bitimning yakuniy holatiga qanday qoidalar asosida keladi.
Aynan shu yerda TradFi Web3 bilan asta-sekin kesishadi: moliyaviy aktiv nafaqat raqamli ko‘rinishga, balki uning harakatini qayd etish modeli ham boshqa bo‘lishiga ega bo‘ladi.
#bStocks #Settlement
102
·
--
O‘suvchi
Meni Swap faqat ekranda ko‘rinayotgan narx bilan qiziqtirmaydi.
Yana bir qism bor — bitimning execution (ijrosi) qismi — uni osongina e’tibordan chetda qoldirish mumkin.
Kutilgan narx va amaldagi natija o‘rtasida slippage, likvidlik o‘zgarishlari yoki DEX marshruti bilan bog‘liq boshqa xususiyatlar yuzaga kelishi mumkin.
bStocks uchun bu ayniqsa qiziqarli, chunki tokenlashtirilgan moliyaviy aktiv allaqachon boshqa muhitga — TradFi × Web3’ga tushadi. Bu yerda bitim natijasiga nafaqat aktivning o‘ziga xos xususiyatlari, balki blockchain bozorining mexanikasi ham ta’sir qiladi.
Alohida omil — MEV. Ommaviy blokcheynda tranzaksiyalar u bajarilishidan oldin ko‘rinishi mumkin, shuning uchun ayrim strategiyalar bitimlar ijro tartibidan ustunlik olishga urinishlari mumkin. Bu DEX Swap uchun qo‘shimcha risk yaratadi.
Shuning uchun men Swap’ni faqat ikkita raqamga — narx va slippage’ga qarab baholamasdim.
Execution sifati — bu yana marshrut, likvidlik, ijro tartibi va istalmagan MEV’dan himoya masalasi ham.
Mening nazarimda, bu tokenizatsiya nafaqat moliyaviy aktivning shaklini, balki u savdo qilinadigan muhitni ham qanday o‘zgartirishiga yaxshi misol.
#bStocks #Swap #MEV
Meni Swap faqat ekranda ko‘rinayotgan narx bilan qiziqtirmaydi.
Yana bir qism bor — bitimning execution (ijrosi) qismi — uni osongina e’tibordan chetda qoldirish mumkin.
Kutilgan narx va amaldagi natija o‘rtasida slippage, likvidlik o‘zgarishlari yoki DEX marshruti bilan bog‘liq boshqa xususiyatlar yuzaga kelishi mumkin.
bStocks uchun bu ayniqsa qiziqarli, chunki tokenlashtirilgan moliyaviy aktiv allaqachon boshqa muhitga — TradFi × Web3’ga tushadi. Bu yerda bitim natijasiga nafaqat aktivning o‘ziga xos xususiyatlari, balki blockchain bozorining mexanikasi ham ta’sir qiladi.
Alohida omil — MEV. Ommaviy blokcheynda tranzaksiyalar u bajarilishidan oldin ko‘rinishi mumkin, shuning uchun ayrim strategiyalar bitimlar ijro tartibidan ustunlik olishga urinishlari mumkin. Bu DEX Swap uchun qo‘shimcha risk yaratadi.
Shuning uchun men Swap’ni faqat ikkita raqamga — narx va slippage’ga qarab baholamasdim.
Execution sifati — bu yana marshrut, likvidlik, ijro tartibi va istalmagan MEV’dan himoya masalasi ham.
Mening nazarimda, bu tokenizatsiya nafaqat moliyaviy aktivning shaklini, balki u savdo qilinadigan muhitni ham qanday o‘zgartirishiga yaxshi misol.
#bStocks #Swap #MEV
Yana bir qism bor — bitimning execution (ijrosi) qismi — uni osongina e’tibordan chetda qoldirish mumkin.
Kutilgan narx va amaldagi natija o‘rtasida slippage, likvidlik o‘zgarishlari yoki DEX marshruti bilan bog‘liq boshqa xususiyatlar yuzaga kelishi mumkin.
bStocks uchun bu ayniqsa qiziqarli, chunki tokenlashtirilgan moliyaviy aktiv allaqachon boshqa muhitga — TradFi × Web3’ga tushadi. Bu yerda bitim natijasiga nafaqat aktivning o‘ziga xos xususiyatlari, balki blockchain bozorining mexanikasi ham ta’sir qiladi.
Alohida omil — MEV. Ommaviy blokcheynda tranzaksiyalar u bajarilishidan oldin ko‘rinishi mumkin, shuning uchun ayrim strategiyalar bitimlar ijro tartibidan ustunlik olishga urinishlari mumkin. Bu DEX Swap uchun qo‘shimcha risk yaratadi.
Shuning uchun men Swap’ni faqat ikkita raqamga — narx va slippage’ga qarab baholamasdim.
Execution sifati — bu yana marshrut, likvidlik, ijro tartibi va istalmagan MEV’dan himoya masalasi ham.
Mening nazarimda, bu tokenizatsiya nafaqat moliyaviy aktivning shaklini, balki u savdo qilinadigan muhitni ham qanday o‘zgartirishiga yaxshi misol.
#bStocks #Swap #MEV
199
·
--
O‘suvchi
Moliyaviy aktiv endi shart emas, bitta platforma ichida yashashi kerak.
Ilgari aksiyani sotib olish brokerlik tizimi doirasida ishlashni anglatardi: hisob qaydnomasi, platforma qoidalari, alohida operatsiyalar va aktivdan foydalanishning cheklangan usullari.
Tokenizatsiya bu arxitekturani o‘zgartiradi.
Aksiya blockchain-token sifatida taqdim etilganda, u boshqa oncheyn-primitive’lar — DEX, lending, collateral va boshqa protokollar bilan o‘zaro ta’sir qilish imkoniga ega bo‘ladi, agar muayyan aktiv bunga ruxsat bersa.
bStocks misolida bu model qayerga ketayotgani yaqqol ko‘rinadi: tokenizatsiya qilingan aktiv nafaqat birja interfeysidagina, balki Web3 muhitida ham mavjud bo‘lishi mumkin.
Menimcha, bu composable TradFi’ning asosiy g‘oyasi. Tokenizatsiya qiymati aktivning raqamli nusxasini yaratish bilan tugamaydi. U, aynan shu aktiv dasturlanadigan moliyaviy infratuzilma bilan moslashganda paydo bo‘ladi.
Natijada TradFi asta-sekin “platforma ichidagi aktiv” modelidan “aktiv — moliyaviy Legoning bir bo‘lagi” modeliga o‘tib bormoqda.
#bStocks #BinanceEarn #BinanceUkraine
Moliyaviy aktiv endi shart emas, bitta platforma ichida yashashi kerak.
Ilgari aksiyani sotib olish brokerlik tizimi doirasida ishlashni anglatardi: hisob qaydnomasi, platforma qoidalari, alohida operatsiyalar va aktivdan foydalanishning cheklangan usullari.
Tokenizatsiya bu arxitekturani o‘zgartiradi.
Aksiya blockchain-token sifatida taqdim etilganda, u boshqa oncheyn-primitive’lar — DEX, lending, collateral va boshqa protokollar bilan o‘zaro ta’sir qilish imkoniga ega bo‘ladi, agar muayyan aktiv bunga ruxsat bersa.
bStocks misolida bu model qayerga ketayotgani yaqqol ko‘rinadi: tokenizatsiya qilingan aktiv nafaqat birja interfeysidagina, balki Web3 muhitida ham mavjud bo‘lishi mumkin.
Menimcha, bu composable TradFi’ning asosiy g‘oyasi. Tokenizatsiya qiymati aktivning raqamli nusxasini yaratish bilan tugamaydi. U, aynan shu aktiv dasturlanadigan moliyaviy infratuzilma bilan moslashganda paydo bo‘ladi.
Natijada TradFi asta-sekin “platforma ichidagi aktiv” modelidan “aktiv — moliyaviy Legoning bir bo‘lagi” modeliga o‘tib bormoqda.
#bStocks #BinanceEarn #BinanceUkraine
Ilgari aksiyani sotib olish brokerlik tizimi doirasida ishlashni anglatardi: hisob qaydnomasi, platforma qoidalari, alohida operatsiyalar va aktivdan foydalanishning cheklangan usullari.
Tokenizatsiya bu arxitekturani o‘zgartiradi.
Aksiya blockchain-token sifatida taqdim etilganda, u boshqa oncheyn-primitive’lar — DEX, lending, collateral va boshqa protokollar bilan o‘zaro ta’sir qilish imkoniga ega bo‘ladi, agar muayyan aktiv bunga ruxsat bersa.
bStocks misolida bu model qayerga ketayotgani yaqqol ko‘rinadi: tokenizatsiya qilingan aktiv nafaqat birja interfeysidagina, balki Web3 muhitida ham mavjud bo‘lishi mumkin.
Menimcha, bu composable TradFi’ning asosiy g‘oyasi. Tokenizatsiya qiymati aktivning raqamli nusxasini yaratish bilan tugamaydi. U, aynan shu aktiv dasturlanadigan moliyaviy infratuzilma bilan moslashganda paydo bo‘ladi.
Natijada TradFi asta-sekin “platforma ichidagi aktiv” modelidan “aktiv — moliyaviy Legoning bir bo‘lagi” modeliga o‘tib bormoqda.
#bStocks #BinanceEarn #BinanceUkraine
114
·
--
O‘suvchi
Aktsiya (asosiy aktiv)ning o‘zi o‘zgarganda bStock bilan nima sodir bo‘ladi?
Tokenizatsiya qilingan aktiv uchun bu muhim savol, chunki uning raqamli ifodasi underlying asset bilan sinxron bo‘lib qolishi kerak.
Agar kompaniya stock split o‘tkazsa, bStocks mexanikasi Multiplier orqali tokenlar miqdorini tuzatadi. Natijada shunchaki balansdagi son o‘zgarmaydi — tokenizatsiya qilingan ifoda va bazaviy aktsiya o‘rtasidagi moslik saqlanadi.
Dividendlar bilan mexanika boshqacha. Dividendning sof summasi foydalanuvchiga alohida cash-to‘lov sifatida to‘lab berilmaydi. U underlying assetga qayta investitsiya qilinadi, shundan so‘ng bStock balansi Multiplier orqali mos ravishda tuzatiladi.
Ya’ni korporativ voqea avval an’anaviy aktivda yuz beradi, keyin esa uning iqtisodiy ta’siri o‘nchaynda aks etadi.
Foydalanuvchiga har bir split yoki dividenddan keyin pozitsiyani qo‘lda qayta hisoblash shart emas.
Menga bu muhim narsani ko‘rsatadi: tokenizatsiya faqat aktsiya narxini takrorlaydigan tokenni yaratish emas. Tokenning underlying asset bilan bog‘liqligini, hatto asosiy aktiv o‘zgarganda ham, qo‘llab-quvvatlaydigan yana bir infratuzilma kerak.
#ukraine #bStocks
Aktsiya (asosiy aktiv)ning o‘zi o‘zgarganda bStock bilan nima sodir bo‘ladi?
Tokenizatsiya qilingan aktiv uchun bu muhim savol, chunki uning raqamli ifodasi underlying asset bilan sinxron bo‘lib qolishi kerak.
Agar kompaniya stock split o‘tkazsa, bStocks mexanikasi Multiplier orqali tokenlar miqdorini tuzatadi. Natijada shunchaki balansdagi son o‘zgarmaydi — tokenizatsiya qilingan ifoda va bazaviy aktsiya o‘rtasidagi moslik saqlanadi.
Dividendlar bilan mexanika boshqacha. Dividendning sof summasi foydalanuvchiga alohida cash-to‘lov sifatida to‘lab berilmaydi. U underlying assetga qayta investitsiya qilinadi, shundan so‘ng bStock balansi Multiplier orqali mos ravishda tuzatiladi.
Ya’ni korporativ voqea avval an’anaviy aktivda yuz beradi, keyin esa uning iqtisodiy ta’siri o‘nchaynda aks etadi.
Foydalanuvchiga har bir split yoki dividenddan keyin pozitsiyani qo‘lda qayta hisoblash shart emas.
Menga bu muhim narsani ko‘rsatadi: tokenizatsiya faqat aktsiya narxini takrorlaydigan tokenni yaratish emas. Tokenning underlying asset bilan bog‘liqligini, hatto asosiy aktiv o‘zgarganda ham, qo‘llab-quvvatlaydigan yana bir infratuzilma kerak.
#ukraine #bStocks
Tokenizatsiya qilingan aktiv uchun bu muhim savol, chunki uning raqamli ifodasi underlying asset bilan sinxron bo‘lib qolishi kerak.
Agar kompaniya stock split o‘tkazsa, bStocks mexanikasi Multiplier orqali tokenlar miqdorini tuzatadi. Natijada shunchaki balansdagi son o‘zgarmaydi — tokenizatsiya qilingan ifoda va bazaviy aktsiya o‘rtasidagi moslik saqlanadi.
Dividendlar bilan mexanika boshqacha. Dividendning sof summasi foydalanuvchiga alohida cash-to‘lov sifatida to‘lab berilmaydi. U underlying assetga qayta investitsiya qilinadi, shundan so‘ng bStock balansi Multiplier orqali mos ravishda tuzatiladi.
Ya’ni korporativ voqea avval an’anaviy aktivda yuz beradi, keyin esa uning iqtisodiy ta’siri o‘nchaynda aks etadi.
Foydalanuvchiga har bir split yoki dividenddan keyin pozitsiyani qo‘lda qayta hisoblash shart emas.
Menga bu muhim narsani ko‘rsatadi: tokenizatsiya faqat aktsiya narxini takrorlaydigan tokenni yaratish emas. Tokenning underlying asset bilan bog‘liqligini, hatto asosiy aktiv o‘zgarganda ham, qo‘llab-quvvatlaydigan yana bir infratuzilma kerak.
#ukraine #bStocks
136
·
--
O‘suvchi
Tokenlashtirilgan aksiyа — bu faqat token. Unda uning narxi qayerdan keladi?
Mana shu yerda 1:1 ta’minot (collateral) muhim bo‘ladi.
Agar muomalada bStock bo‘lsa, u orqasida tartibga solinadigan kastodian (saqlovchi)da saqlanayotgan tegishli AQSh aksiyasi turishi kerak. Ya’ni token «havodan» mavjud bo‘lmasligi lozim — uning iqtisodiy asosi aniq bir bazaviy aktiv bilan bog‘liq.
Lekin menga qiziqroq tomoni shuki: bu model haqiqatan ishlayotganini qanday tekshirish mumkin?
bStocks buning uchun Proof of Collateral (ta’minot isboti)dan foydalanadi. Bu mahsulot tavsifidagi “1:1” degan chiroyli raqamga shunchaki ishonib qo‘ymasdan, ta’minot haqidagi ma’lumotlarni tekshirish imkonini beradigan mexanizm.
Mantiq bu yerda ancha sodda:
bStock blokcheynda turadi → u orqasida tegishli bazaviy aktiv bo‘lishi kerak → collateral haqidagi ma’lumotni Proof of Collateral orqali tekshirish mumkin.
Bu tokenizatsiya uchun juda muhim, chunki token va ta’minot o‘rtasidagi shaffof bog‘lanish bo‘lmasa, asosiy savol paydo bo‘ladi: raqamli aktiv orqasida aslida nima turibdi?
Shu bilan birga, osongina o‘tib ketiladigan bir nozik jihat bor.
1:1 degani, bStock egasi blokcheyn orqali aksiyani bevosita o‘zida ushlab turadi, degani emas. bStocks tegishli aktivga nisbatan iqtisodiy ekspozitsiyani beradi, aksiyaning o‘zi esa kastodianda qoladi.
#bStocksCİS #BinanceUkraine #Binance
Tokenlashtirilgan aksiyа — bu faqat token. Unda uning narxi qayerdan keladi?
Mana shu yerda 1:1 ta’minot (collateral) muhim bo‘ladi.
Agar muomalada bStock bo‘lsa, u orqasida tartibga solinadigan kastodian (saqlovchi)da saqlanayotgan tegishli AQSh aksiyasi turishi kerak. Ya’ni token «havodan» mavjud bo‘lmasligi lozim — uning iqtisodiy asosi aniq bir bazaviy aktiv bilan bog‘liq.
Lekin menga qiziqroq tomoni shuki: bu model haqiqatan ishlayotganini qanday tekshirish mumkin?
bStocks buning uchun Proof of Collateral (ta’minot isboti)dan foydalanadi. Bu mahsulot tavsifidagi “1:1” degan chiroyli raqamga shunchaki ishonib qo‘ymasdan, ta’minot haqidagi ma’lumotlarni tekshirish imkonini beradigan mexanizm.
Mantiq bu yerda ancha sodda:
bStock blokcheynda turadi → u orqasida tegishli bazaviy aktiv bo‘lishi kerak → collateral haqidagi ma’lumotni Proof of Collateral orqali tekshirish mumkin.
Bu tokenizatsiya uchun juda muhim, chunki token va ta’minot o‘rtasidagi shaffof bog‘lanish bo‘lmasa, asosiy savol paydo bo‘ladi: raqamli aktiv orqasida aslida nima turibdi?
Shu bilan birga, osongina o‘tib ketiladigan bir nozik jihat bor.
1:1 degani, bStock egasi blokcheyn orqali aksiyani bevosita o‘zida ushlab turadi, degani emas. bStocks tegishli aktivga nisbatan iqtisodiy ekspozitsiyani beradi, aksiyaning o‘zi esa kastodianda qoladi.
#bStocksCİS #BinanceUkraine #Binance
Mana shu yerda 1:1 ta’minot (collateral) muhim bo‘ladi.
Agar muomalada bStock bo‘lsa, u orqasida tartibga solinadigan kastodian (saqlovchi)da saqlanayotgan tegishli AQSh aksiyasi turishi kerak. Ya’ni token «havodan» mavjud bo‘lmasligi lozim — uning iqtisodiy asosi aniq bir bazaviy aktiv bilan bog‘liq.
Lekin menga qiziqroq tomoni shuki: bu model haqiqatan ishlayotganini qanday tekshirish mumkin?
bStocks buning uchun Proof of Collateral (ta’minot isboti)dan foydalanadi. Bu mahsulot tavsifidagi “1:1” degan chiroyli raqamga shunchaki ishonib qo‘ymasdan, ta’minot haqidagi ma’lumotlarni tekshirish imkonini beradigan mexanizm.
Mantiq bu yerda ancha sodda:
bStock blokcheynda turadi → u orqasida tegishli bazaviy aktiv bo‘lishi kerak → collateral haqidagi ma’lumotni Proof of Collateral orqali tekshirish mumkin.
Bu tokenizatsiya uchun juda muhim, chunki token va ta’minot o‘rtasidagi shaffof bog‘lanish bo‘lmasa, asosiy savol paydo bo‘ladi: raqamli aktiv orqasida aslida nima turibdi?
Shu bilan birga, osongina o‘tib ketiladigan bir nozik jihat bor.
1:1 degani, bStock egasi blokcheyn orqali aksiyani bevosita o‘zida ushlab turadi, degani emas. bStocks tegishli aktivga nisbatan iqtisodiy ekspozitsiyani beradi, aksiyaning o‘zi esa kastodianda qoladi.
#bStocksCİS #BinanceUkraine #Binance
153
·
--
Bitta aksiya, lekin mutlaqo turli muhitlar.
Brokerlik hisobida aksiyani sotib olgandan so‘ng u an’anaviy moliyaviy infratuzilmaning bir qism bo‘lib qoladi. Unga kirish, saqlash va operatsiyalar broker orqali amalga oshiriladi.
bStocks holatida aktiv blokcheynda token ko‘rinishida taqdim etiladi. Bu esa o‘zaro ta’sir qilish modelini o‘zgartiradi.
Self-custody paydo bo‘ladi, tokenni mos keladigan Web3 hamyonga ko‘chirish imkoniyati va blockchain-infratuzilmaga potentsial kirish mavjud bo‘ladi; u yerda aynan o‘sha bStock va tegishli ssenariy qo‘llab-quvvatlanadi.
Ya’ni farq bitta aksiya boshqa aksiya “yaxshiroq” bo‘lgani emas.
Farq raqamli aktiv taqdimoti qayerda “yashashi” va unga kim kirishni boshqarishida.
Brokerlik modeli hisob atrofida quriladi.
Tokenlashtirilgan model — blockchain-aktiv atrofida.
Mening uchun bu TradFi tokenizatsiyasining eng qiziqarli jihatlaridan biri: u underlying asset’ning o‘zini emas, balki uni saqlash, ko‘chirish va raqamli infratuzilma bilan o‘zaro ta’sir qilish usulini o‘zgartiradi.
#Tokenization #BinanceUkraine #Binance
Bitta aksiya, lekin mutlaqo turli muhitlar.
Brokerlik hisobida aksiyani sotib olgandan so‘ng u an’anaviy moliyaviy infratuzilmaning bir qism bo‘lib qoladi. Unga kirish, saqlash va operatsiyalar broker orqali amalga oshiriladi.
bStocks holatida aktiv blokcheynda token ko‘rinishida taqdim etiladi. Bu esa o‘zaro ta’sir qilish modelini o‘zgartiradi.
Self-custody paydo bo‘ladi, tokenni mos keladigan Web3 hamyonga ko‘chirish imkoniyati va blockchain-infratuzilmaga potentsial kirish mavjud bo‘ladi; u yerda aynan o‘sha bStock va tegishli ssenariy qo‘llab-quvvatlanadi.
Ya’ni farq bitta aksiya boshqa aksiya “yaxshiroq” bo‘lgani emas.
Farq raqamli aktiv taqdimoti qayerda “yashashi” va unga kim kirishni boshqarishida.
Brokerlik modeli hisob atrofida quriladi.
Tokenlashtirilgan model — blockchain-aktiv atrofida.
Mening uchun bu TradFi tokenizatsiyasining eng qiziqarli jihatlaridan biri: u underlying asset’ning o‘zini emas, balki uni saqlash, ko‘chirish va raqamli infratuzilma bilan o‘zaro ta’sir qilish usulini o‘zgartiradi.
#Tokenization #BinanceUkraine #Binance
Brokerlik hisobida aksiyani sotib olgandan so‘ng u an’anaviy moliyaviy infratuzilmaning bir qism bo‘lib qoladi. Unga kirish, saqlash va operatsiyalar broker orqali amalga oshiriladi.
bStocks holatida aktiv blokcheynda token ko‘rinishida taqdim etiladi. Bu esa o‘zaro ta’sir qilish modelini o‘zgartiradi.
Self-custody paydo bo‘ladi, tokenni mos keladigan Web3 hamyonga ko‘chirish imkoniyati va blockchain-infratuzilmaga potentsial kirish mavjud bo‘ladi; u yerda aynan o‘sha bStock va tegishli ssenariy qo‘llab-quvvatlanadi.
Ya’ni farq bitta aksiya boshqa aksiya “yaxshiroq” bo‘lgani emas.
Farq raqamli aktiv taqdimoti qayerda “yashashi” va unga kim kirishni boshqarishida.
Brokerlik modeli hisob atrofida quriladi.
Tokenlashtirilgan model — blockchain-aktiv atrofida.
Mening uchun bu TradFi tokenizatsiyasining eng qiziqarli jihatlaridan biri: u underlying asset’ning o‘zini emas, balki uni saqlash, ko‘chirish va raqamli infratuzilma bilan o‘zaro ta’sir qilish usulini o‘zgartiradi.
#Tokenization #BinanceUkraine #Binance
1
153
·
--
bStocks биржа интерфейсисиз
bStockни мувофиқ Web3 ҳамёнга чиқаргандан сўнг активнинг ўзи эмас, балки у билан ўзаро таъсир қилиш усули ўзгаради.
Биржада фойдаланувчи bStock билан тайёр интерфейс орқали ишлайди. Ўз ҳамёнида эса модел бошқача бўлади: токенлаштирилган активни қўллаб-қувватланадиган blockchain тармоғида тўғридан-тўғри сақлаш ва кўчириш мумкин.
Бу яна бир муҳим босқични қўшади — self-custody. Токенга кириш ҳуқуқи биржа аккаунтидан ўз ҳамёнингизга ўтади.
Шу билан бирга икки нарсани ажратиб кўрсатиш муҳим: BEP-20 токенларни сақлаш имконияти ва муайян bStock учун ҳақиқий қўллаб-қувватлаш. Ҳар бир актив учун withdrawal'нинг мавжудлиги ва керакли ҳамён билан мувофиқлиги алоҳида текширилиши лозим.
Мен учун bStocks'даги қизиқарли томон шунда: токенлаштириш нафақат актив шаклини, балки у билан ишлаш мумкин бўлган муҳитни ҳам ўзгартиради#bStocks #RWA #Tokenization @BinanceCIS
bStocks биржа интерфейсисиз
bStockни мувофиқ Web3 ҳамёнга чиқаргандан сўнг активнинг ўзи эмас, балки у билан ўзаро таъсир қилиш усули ўзгаради.
Биржада фойдаланувчи bStock билан тайёр интерфейс орқали ишлайди. Ўз ҳамёнида эса модел бошқача бўлади: токенлаштирилган активни қўллаб-қувватланадиган blockchain тармоғида тўғридан-тўғри сақлаш ва кўчириш мумкин.
Бу яна бир муҳим босқични қўшади — self-custody. Токенга кириш ҳуқуқи биржа аккаунтидан ўз ҳамёнингизга ўтади.
Шу билан бирга икки нарсани ажратиб кўрсатиш муҳим: BEP-20 токенларни сақлаш имконияти ва муайян bStock учун ҳақиқий қўллаб-қувватлаш. Ҳар бир актив учун withdrawal'нинг мавжудлиги ва керакли ҳамён билан мувофиқлиги алоҳида текширилиши лозим.
Мен учун bStocks'даги қизиқарли томон шунда: токенлаштириш нафақат актив шаклини, балки у билан ишлаш мумкин бўлган муҳитни ҳам ўзгартиради#bStocks #RWA #Tokenization @BinanceCIS
bStockни мувофиқ Web3 ҳамёнга чиқаргандан сўнг активнинг ўзи эмас, балки у билан ўзаро таъсир қилиш усули ўзгаради.
Биржада фойдаланувчи bStock билан тайёр интерфейс орқали ишлайди. Ўз ҳамёнида эса модел бошқача бўлади: токенлаштирилган активни қўллаб-қувватланадиган blockchain тармоғида тўғридан-тўғри сақлаш ва кўчириш мумкин.
Бу яна бир муҳим босқични қўшади — self-custody. Токенга кириш ҳуқуқи биржа аккаунтидан ўз ҳамёнингизга ўтади.
Шу билан бирга икки нарсани ажратиб кўрсатиш муҳим: BEP-20 токенларни сақлаш имконияти ва муайян bStock учун ҳақиқий қўллаб-қувватлаш. Ҳар бир актив учун withdrawal'нинг мавжудлиги ва керакли ҳамён билан мувофиқлиги алоҳида текширилиши лозим.
Мен учун bStocks'даги қизиқарли томон шунда: токенлаштириш нафақат актив шаклини, балки у билан ишлаш мумкин бўлган муҳитни ҳам ўзгартиради#bStocks #RWA #Tokenization @BinanceCIS
2
160
·
--
Alpha Zone TermMax V2
Bu yerda yangi marketni permissionlessly yaratish mumkin, protokol jamoasi kerakli juftlikni qo‘shguncha kutmasdan.
Menga bu model bitta oddiy sabab uchun yoqadi: u yangi aktiv paydo bo‘lishi va u uchun kredit infratuzilmasi o‘rtasidagi to‘siqni olib tashlaydi.
Bu ayniqsa RWA, exotic collateral va niche assets uchun muhim.
Alpha Zone faqat allaqachon ommalashgan narsalar uchun emas, balki markets yaratishga imkon beradi.
Yangi market aktiv ommaviy tus olmasidan ham paydo bo‘lishi mumkin.
Shundan keyin bozor foydalanuvchilar va liquidity uchun bu kredit konstruktsiyasi kerakmi-yo‘qligini ko‘rsatadi.
Mening fikrimcha, bu V2’ning eng kuchli g‘oyalaridan biri: kredit infratuzilmasi rivojlanishining bir qismi platformadan uning ekotizimiga o‘tadi.
TermMax endi faqat tayyor markets to‘plami emas, balki kredit marketni aynan konkret aktiv va talabga moslab yaratish mumkin bo‘lgan infratuzilmaga aylanadi.
Bu ayniqsa RWA va o‘z likvidligini hali shakllantirayotgan aktivlar uchun qimmatli.
@termmax #TermMax
Alpha Zone TermMax V2
Bu yerda yangi marketni permissionlessly yaratish mumkin, protokol jamoasi kerakli juftlikni qo‘shguncha kutmasdan.
Menga bu model bitta oddiy sabab uchun yoqadi: u yangi aktiv paydo bo‘lishi va u uchun kredit infratuzilmasi o‘rtasidagi to‘siqni olib tashlaydi.
Bu ayniqsa RWA, exotic collateral va niche assets uchun muhim.
Alpha Zone faqat allaqachon ommalashgan narsalar uchun emas, balki markets yaratishga imkon beradi.
Yangi market aktiv ommaviy tus olmasidan ham paydo bo‘lishi mumkin.
Shundan keyin bozor foydalanuvchilar va liquidity uchun bu kredit konstruktsiyasi kerakmi-yo‘qligini ko‘rsatadi.
Mening fikrimcha, bu V2’ning eng kuchli g‘oyalaridan biri: kredit infratuzilmasi rivojlanishining bir qismi platformadan uning ekotizimiga o‘tadi.
TermMax endi faqat tayyor markets to‘plami emas, balki kredit marketni aynan konkret aktiv va talabga moslab yaratish mumkin bo‘lgan infratuzilmaga aylanadi.
Bu ayniqsa RWA va o‘z likvidligini hali shakllantirayotgan aktivlar uchun qimmatli.
@TermMax #TermMax
Bu yerda yangi marketni permissionlessly yaratish mumkin, protokol jamoasi kerakli juftlikni qo‘shguncha kutmasdan.
Menga bu model bitta oddiy sabab uchun yoqadi: u yangi aktiv paydo bo‘lishi va u uchun kredit infratuzilmasi o‘rtasidagi to‘siqni olib tashlaydi.
Bu ayniqsa RWA, exotic collateral va niche assets uchun muhim.
Alpha Zone faqat allaqachon ommalashgan narsalar uchun emas, balki markets yaratishga imkon beradi.
Yangi market aktiv ommaviy tus olmasidan ham paydo bo‘lishi mumkin.
Shundan keyin bozor foydalanuvchilar va liquidity uchun bu kredit konstruktsiyasi kerakmi-yo‘qligini ko‘rsatadi.
Mening fikrimcha, bu V2’ning eng kuchli g‘oyalaridan biri: kredit infratuzilmasi rivojlanishining bir qismi platformadan uning ekotizimiga o‘tadi.
TermMax endi faqat tayyor markets to‘plami emas, balki kredit marketni aynan konkret aktiv va talabga moslab yaratish mumkin bo‘lgan infratuzilmaga aylanadi.
Bu ayniqsa RWA va o‘z likvidligini hali shakllantirayotgan aktivlar uchun qimmatli.
@TermMax #TermMax
2
1
134
·
--
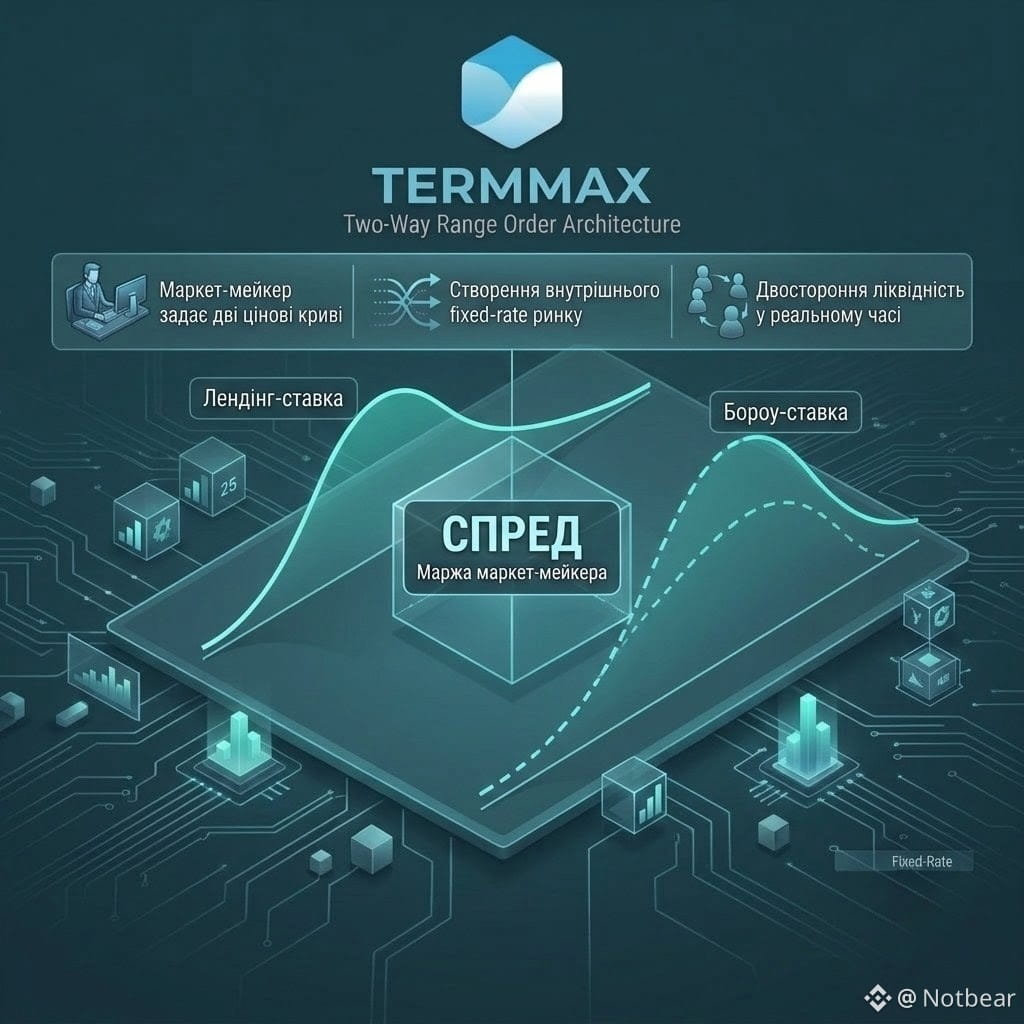
TermMax-та мен механизмге тап болдум, у ол liquidity (өтімділік) ұғымына boshqacha qarashga majbur etdi.
Two-Way Range Order bir ishtirokchiga darhol ikki xil narx belgilash egri chizig‘ini joylash imkonini beradi.
Birinchisi u aktivni qaysi stavkada qarzga berishga tayyorligini belgilaydi.
Ikkinchisi — u aktivni o‘zi qaysi stavkada kreditga olishga tayyorligini ko‘rsatadi.
Bu ikki egri chiziq orasida spread shakllanadi.
Ya’ni ishtirokchi amalda bozorda bitta tomonni yaratmaydi — u bitta konstruksiya ichida kichik ikki tomonlama fixed-rate marketni yaratadi.
Mengga bu yerda aynan liquidity provider rolining o‘zgarishi yoqadi.
U shunchaki kimdir kelib o‘z aktivini qarzga olishini kutmaydi. U kapitalning har ikki yo‘nalishdagi harakati uchun shartlarni bir vaqtning o‘zida belgilab beradi.
Va bu mutlaqo boshqa model:
borrow rate → spread → lending rate
TermMax arxitekturasiga qancha ko‘p qarasam, Range Order faqat liquidity joylashtirishning oddiy usuli emasligi shunchalik ravshan bo‘lib qoladi.
Bu — kredit uchun o‘z narx belgilash modelini tuzish usuli.
@termmax #TermMax
TermMax-та мен механизмге тап болдум, у ол liquidity (өтімділік) ұғымына boshqacha qarashga majbur etdi.
Two-Way Range Order bir ishtirokchiga darhol ikki xil narx belgilash egri chizig‘ini joylash imkonini beradi.
Birinchisi u aktivni qaysi stavkada qarzga berishga tayyorligini belgilaydi.
Ikkinchisi — u aktivni o‘zi qaysi stavkada kreditga olishga tayyorligini ko‘rsatadi.
Bu ikki egri chiziq orasida spread shakllanadi.
Ya’ni ishtirokchi amalda bozorda bitta tomonni yaratmaydi — u bitta konstruksiya ichida kichik ikki tomonlama fixed-rate marketni yaratadi.
Mengga bu yerda aynan liquidity provider rolining o‘zgarishi yoqadi.
U shunchaki kimdir kelib o‘z aktivini qarzga olishini kutmaydi. U kapitalning har ikki yo‘nalishdagi harakati uchun shartlarni bir vaqtning o‘zida belgilab beradi.
Va bu mutlaqo boshqa model:
borrow rate → spread → lending rate
TermMax arxitekturasiga qancha ko‘p qarasam, Range Order faqat liquidity joylashtirishning oddiy usuli emasligi shunchalik ravshan bo‘lib qoladi.
Bu — kredit uchun o‘z narx belgilash modelini tuzish usuli.
@TermMax #TermMax
Two-Way Range Order bir ishtirokchiga darhol ikki xil narx belgilash egri chizig‘ini joylash imkonini beradi.
Birinchisi u aktivni qaysi stavkada qarzga berishga tayyorligini belgilaydi.
Ikkinchisi — u aktivni o‘zi qaysi stavkada kreditga olishga tayyorligini ko‘rsatadi.
Bu ikki egri chiziq orasida spread shakllanadi.
Ya’ni ishtirokchi amalda bozorda bitta tomonni yaratmaydi — u bitta konstruksiya ichida kichik ikki tomonlama fixed-rate marketni yaratadi.
Mengga bu yerda aynan liquidity provider rolining o‘zgarishi yoqadi.
U shunchaki kimdir kelib o‘z aktivini qarzga olishini kutmaydi. U kapitalning har ikki yo‘nalishdagi harakati uchun shartlarni bir vaqtning o‘zida belgilab beradi.
Va bu mutlaqo boshqa model:
borrow rate → spread → lending rate
TermMax arxitekturasiga qancha ko‘p qarasam, Range Order faqat liquidity joylashtirishning oddiy usuli emasligi shunchalik ravshan bo‘lib qoladi.
Bu — kredit uchun o‘z narx belgilash modelini tuzish usuli.
@TermMax #TermMax
1
121
·
--
Kreditni oddiygina ma’lumotlar bazasiga yozish mumkinmi?
Va shunday qilish mumkinki, uning ayrim qismlari mustaqil on-chain obyektlarga aylansin!
TermMax ikkinchi yondashuvni tanlaydi.
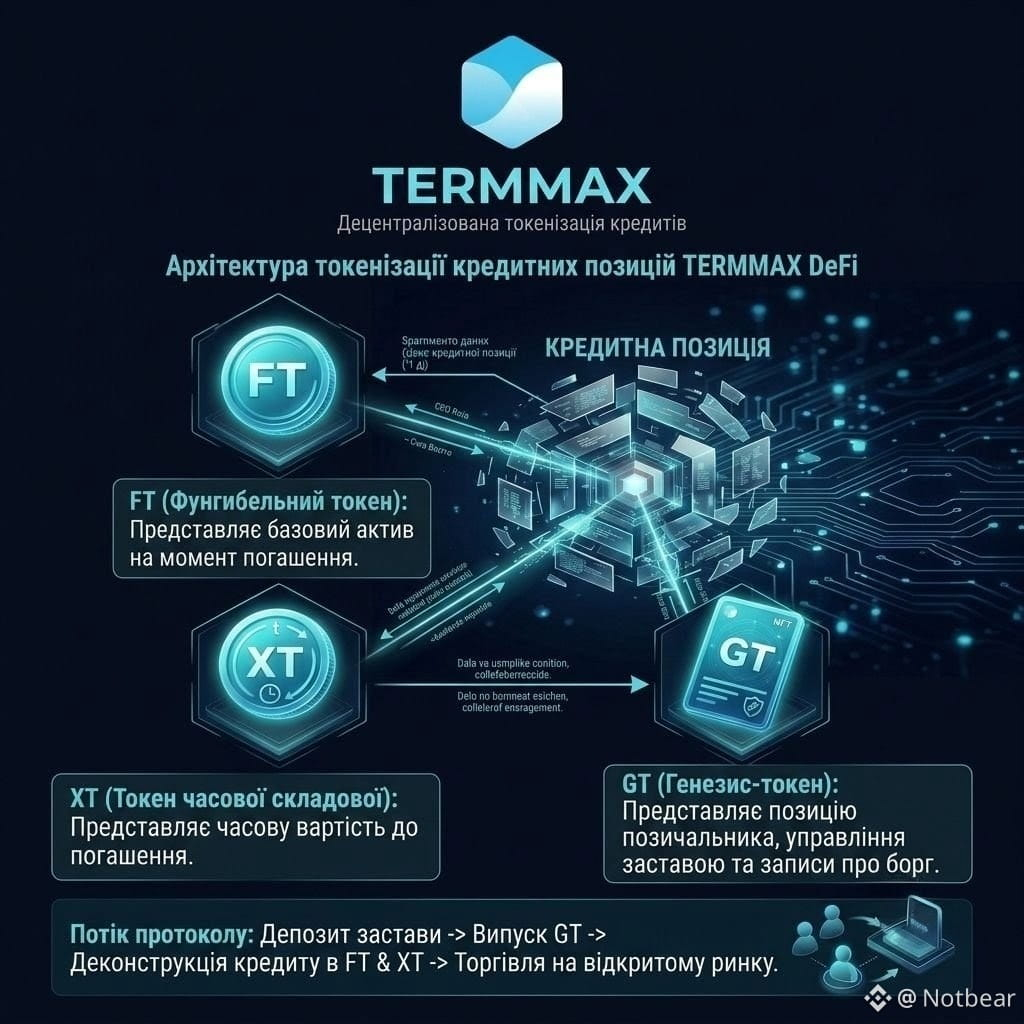
Bu yerda kredit pozitsiyasi bir necha komponentlarga bo‘linadi:
FT — token bo‘lib, maturity paytida asosiy aktivni olish huquqiga bog‘langan.
XT — pozitsiyaning vaqtga oid qismini ifodalovchi komponent va u uning expiration’iga bog‘liq.
GT — aniq bir qarzdor pozitsiyasi collateral va qarz (borch) bilan birga ifodalangan NFT.
Natijada kredit endi lending-protokol ichida oddiy raqam bo‘lib qolmaydi.
Uning iqtisodiy qismlari blokcheynda o‘zining alohida ifodasini oladi.
Menga bu TermMax arxitekturasining eng qiziqarli jihatlaridan biri.
Bu kreditni bu yerda composable on-chain komponentlar to‘plami sifatida ko‘rib chiqsa bo‘ladi.
Bunday tuzilma keyinchalik blokcheyn darajasida qarz, daromadlilik (yield), collateral va maturity bilan ishlash uchun asos yaratadi.
@termmax #TermMax
Kreditni oddiygina ma’lumotlar bazasiga yozish mumkinmi?
Va shunday qilish mumkinki, uning ayrim qismlari mustaqil on-chain obyektlarga aylansin!
TermMax ikkinchi yondashuvni tanlaydi.
Bu yerda kredit pozitsiyasi bir necha komponentlarga bo‘linadi:
FT — token bo‘lib, maturity paytida asosiy aktivni olish huquqiga bog‘langan.
XT — pozitsiyaning vaqtga oid qismini ifodalovchi komponent va u uning expiration’iga bog‘liq.
GT — aniq bir qarzdor pozitsiyasi collateral va qarz (borch) bilan birga ifodalangan NFT.
Natijada kredit endi lending-protokol ichida oddiy raqam bo‘lib qolmaydi.
Uning iqtisodiy qismlari blokcheynda o‘zining alohida ifodasini oladi.
Menga bu TermMax arxitekturasining eng qiziqarli jihatlaridan biri.
Bu kreditni bu yerda composable on-chain komponentlar to‘plami sifatida ko‘rib chiqsa bo‘ladi.
Bunday tuzilma keyinchalik blokcheyn darajasida qarz, daromadlilik (yield), collateral va maturity bilan ishlash uchun asos yaratadi.
@TermMax #TermMax
Va shunday qilish mumkinki, uning ayrim qismlari mustaqil on-chain obyektlarga aylansin!
TermMax ikkinchi yondashuvni tanlaydi.
Bu yerda kredit pozitsiyasi bir necha komponentlarga bo‘linadi:
FT — token bo‘lib, maturity paytida asosiy aktivni olish huquqiga bog‘langan.
XT — pozitsiyaning vaqtga oid qismini ifodalovchi komponent va u uning expiration’iga bog‘liq.
GT — aniq bir qarzdor pozitsiyasi collateral va qarz (borch) bilan birga ifodalangan NFT.
Natijada kredit endi lending-protokol ichida oddiy raqam bo‘lib qolmaydi.
Uning iqtisodiy qismlari blokcheynda o‘zining alohida ifodasini oladi.
Menga bu TermMax arxitekturasining eng qiziqarli jihatlaridan biri.
Bu kreditni bu yerda composable on-chain komponentlar to‘plami sifatida ko‘rib chiqsa bo‘ladi.
Bunday tuzilma keyinchalik blokcheyn darajasida qarz, daromadlilik (yield), collateral va maturity bilan ishlash uchun asos yaratadi.
@TermMax #TermMax
98
·
--
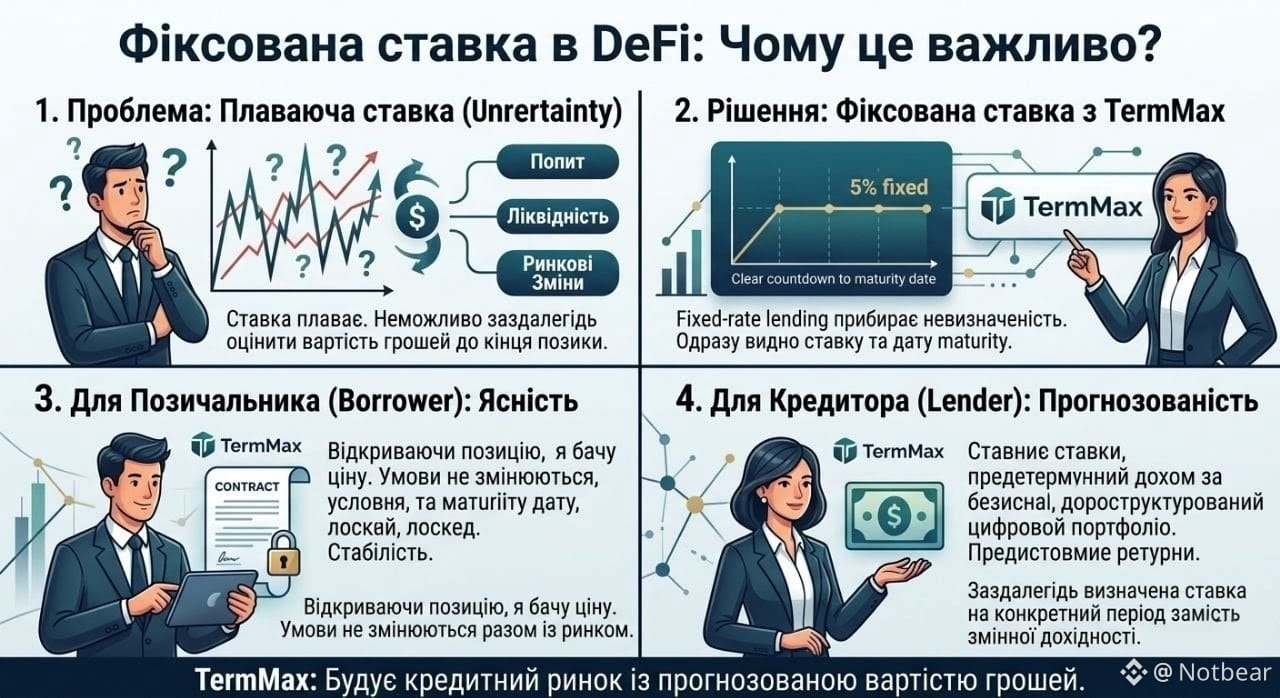
DeFi’da meni doim noqulay tuyulgan bitta jihat bor — kredit tugaguniga qadar u real qancha turishini bilib bo‘lmaydi.
Foiz stavkasi bozorkaz qarab o‘zgaradi.
Kreditga talab oshdi — kapital qiymati o‘zgardi.
Likvidlik ko‘chdi — stavka ham o‘zgardi.
Fixed-rate lending bu noaniqlikni bartaraf etadi.
Pozitsiyani ochganimda darhol foiz stavkasi va maturity sanasini ko‘raman.
Keyin bu shartlar bozor bilan birga “qalqib” turmaydi.
Lender uchun holat ham xuddi shunga o‘xshaydi: doimiy o‘zgaruvchan daromadlilik o‘rniga u ma’lum bir muddat uchun oldindan belgilangan stavkani oladi.
Shuning uchun bu yerda men uchun savol qaysi biri yaxshiroq — floating yoki fixed — degani emas.
Savol boshqacha: agar DeFi’da pulning qiymatini oldindan baholab bo‘lmasa, u to‘laqonli kredit bozoriga aylana oladimi?
TermMax aynan shu muammo atrofida mexanika quradi.
@termmax #TermMax
DeFi’da meni doim noqulay tuyulgan bitta jihat bor — kredit tugaguniga qadar u real qancha turishini bilib bo‘lmaydi.
Foiz stavkasi bozorkaz qarab o‘zgaradi.
Kreditga talab oshdi — kapital qiymati o‘zgardi.
Likvidlik ko‘chdi — stavka ham o‘zgardi.
Fixed-rate lending bu noaniqlikni bartaraf etadi.
Pozitsiyani ochganimda darhol foiz stavkasi va maturity sanasini ko‘raman.
Keyin bu shartlar bozor bilan birga “qalqib” turmaydi.
Lender uchun holat ham xuddi shunga o‘xshaydi: doimiy o‘zgaruvchan daromadlilik o‘rniga u ma’lum bir muddat uchun oldindan belgilangan stavkani oladi.
Shuning uchun bu yerda men uchun savol qaysi biri yaxshiroq — floating yoki fixed — degani emas.
Savol boshqacha: agar DeFi’da pulning qiymatini oldindan baholab bo‘lmasa, u to‘laqonli kredit bozoriga aylana oladimi?
TermMax aynan shu muammo atrofida mexanika quradi.
@TermMax #TermMax
Foiz stavkasi bozorkaz qarab o‘zgaradi.
Kreditga talab oshdi — kapital qiymati o‘zgardi.
Likvidlik ko‘chdi — stavka ham o‘zgardi.
Fixed-rate lending bu noaniqlikni bartaraf etadi.
Pozitsiyani ochganimda darhol foiz stavkasi va maturity sanasini ko‘raman.
Keyin bu shartlar bozor bilan birga “qalqib” turmaydi.
Lender uchun holat ham xuddi shunga o‘xshaydi: doimiy o‘zgaruvchan daromadlilik o‘rniga u ma’lum bir muddat uchun oldindan belgilangan stavkani oladi.
Shuning uchun bu yerda men uchun savol qaysi biri yaxshiroq — floating yoki fixed — degani emas.
Savol boshqacha: agar DeFi’da pulning qiymatini oldindan baholab bo‘lmasa, u to‘laqonli kredit bozoriga aylana oladimi?
TermMax aynan shu muammo atrofida mexanika quradi.
@TermMax #TermMax
1
85
·
--
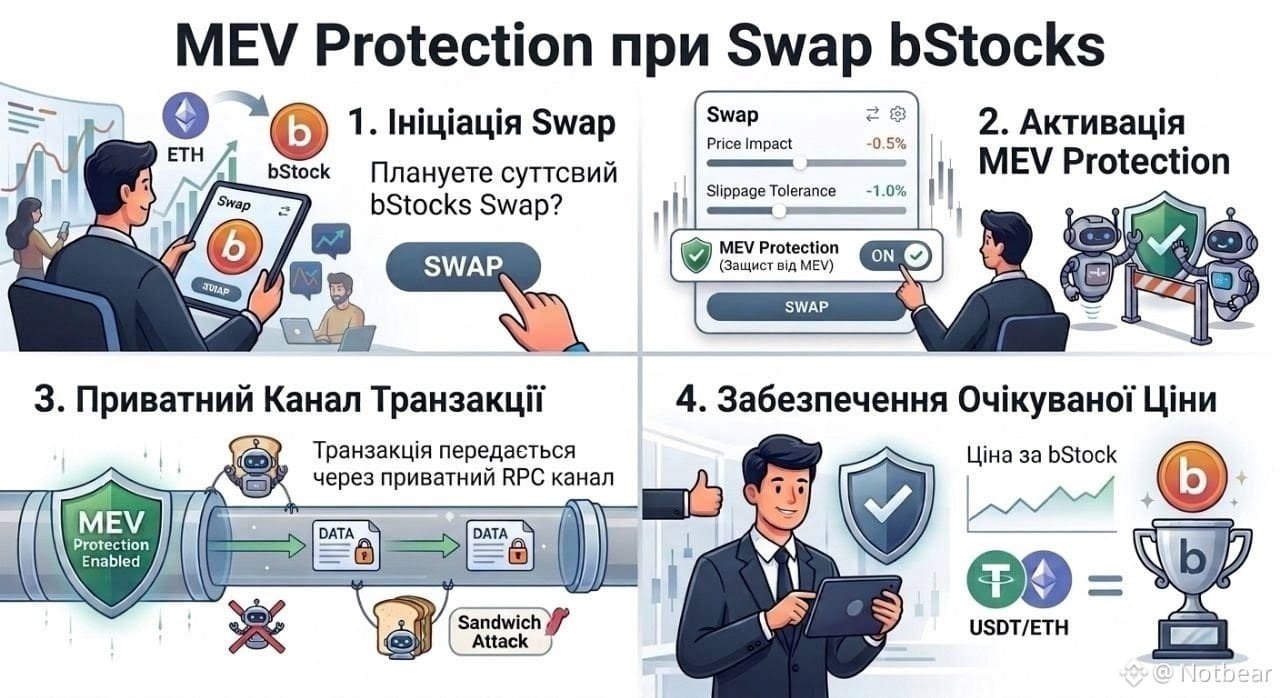
Agar siz Swap orqali bStocksCIS’ga kirishga yoki undan chiqishga qaror qilgan bo‘lsangiz, e’tiborsiz qoldirmasligingiz kerak bo‘lgan bitta sozlama bor — MEV Protection.
Katta yoki keskin harakatlanadigan bitimlarda tranzaksiyangizni botlar “oldinga o‘tib ketishga” (front-run) yoki sandwich attack o‘tkazishga urinishlari mumkin. Natijada Swap’ning amaldagi narxi siz kutganingizdan yomonroq bo‘lib qolishi mumkin.
MEV Protection bunday hujumlar xavfini, tranzaksiyani maxfiy (private) uzatish mexanizmlaridan foydalangan holda kamaytirishga yordam beradi.
Shuning uchun Swap’ni amalga oshirishdan oldin nafaqat narx va slippage’ni, balki MEV’dan himoya yoqilgan-yoqilmaganini ham tekshirardim.
Ayniqsa bStock bo‘yicha operatsiya sezilarli hajmga ega bo‘lganda.
Kichikgina bitta sozlamaning o‘zi narxning har bir punkti muhim bo‘lgan ayni paytda katta ahamiyatga ega bo‘lishi mumkin.
#bStocksCIS @BinanceCIS
Agar siz Swap orqali bStocksCIS’ga kirishga yoki undan chiqishga qaror qilgan bo‘lsangiz, e’tiborsiz qoldirmasligingiz kerak bo‘lgan bitta sozlama bor — MEV Protection.
Katta yoki keskin harakatlanadigan bitimlarda tranzaksiyangizni botlar “oldinga o‘tib ketishga” (front-run) yoki sandwich attack o‘tkazishga urinishlari mumkin. Natijada Swap’ning amaldagi narxi siz kutganingizdan yomonroq bo‘lib qolishi mumkin.
MEV Protection bunday hujumlar xavfini, tranzaksiyani maxfiy (private) uzatish mexanizmlaridan foydalangan holda kamaytirishga yordam beradi.
Shuning uchun Swap’ni amalga oshirishdan oldin nafaqat narx va slippage’ni, balki MEV’dan himoya yoqilgan-yoqilmaganini ham tekshirardim.
Ayniqsa bStock bo‘yicha operatsiya sezilarli hajmga ega bo‘lganda.
Kichikgina bitta sozlamaning o‘zi narxning har bir punkti muhim bo‘lgan ayni paytda katta ahamiyatga ega bo‘lishi mumkin.
#bStocksCIS @BinanceCIS
Katta yoki keskin harakatlanadigan bitimlarda tranzaksiyangizni botlar “oldinga o‘tib ketishga” (front-run) yoki sandwich attack o‘tkazishga urinishlari mumkin. Natijada Swap’ning amaldagi narxi siz kutganingizdan yomonroq bo‘lib qolishi mumkin.
MEV Protection bunday hujumlar xavfini, tranzaksiyani maxfiy (private) uzatish mexanizmlaridan foydalangan holda kamaytirishga yordam beradi.
Shuning uchun Swap’ni amalga oshirishdan oldin nafaqat narx va slippage’ni, balki MEV’dan himoya yoqilgan-yoqilmaganini ham tekshirardim.
Ayniqsa bStock bo‘yicha operatsiya sezilarli hajmga ega bo‘lganda.
Kichikgina bitta sozlamaning o‘zi narxning har bir punkti muhim bo‘lgan ayni paytda katta ahamiyatga ega bo‘lishi mumkin.
#bStocksCIS @BinanceCIS
1
1
105
·
--
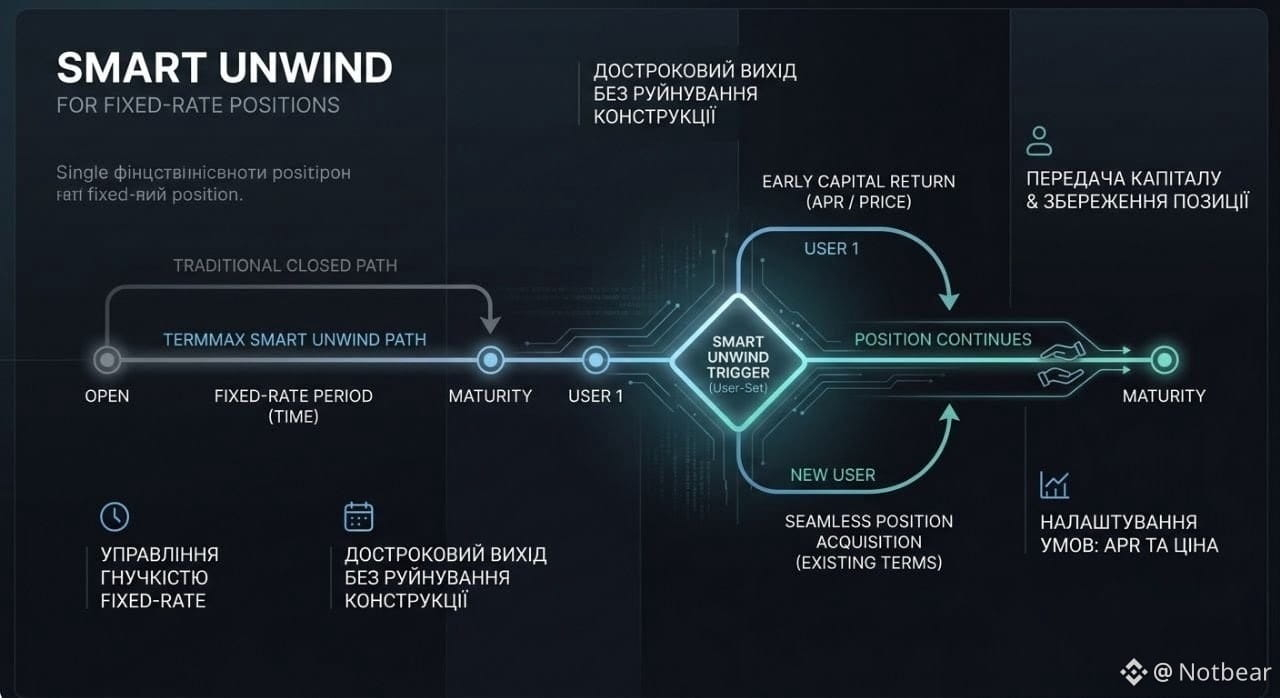
Мен ойлогanim — fixed-rate позиция келишим: очибсиз, шарттарды бекитибсиз ва жөн эле maturity’ни кутасиз.
Лекин TermMax V2’да бу логикани ўзгартирувчи механика бор — Smart Unwind.
Моҳияти шундан иборат: позицияни муайян APR ёки нарх орқали олдиндан муддатидан олдин чиқишга мослаб қўйиш мумкин.
Бозор берилган шартга етганда, бошқа иштирокчи бу позицияни қайтариб олиши мумкин.
Биринчи фойдаланувчи учун бу капитални олдинроқ қайтариб олиш имкони. Янги иштирокчи учун эса — аниқ шартларда шаклланган fixed-rate позицияни олиш.
Мага айнан шу пайт ёқади: maturity енди ҳар бир иштирокчи учун “якун” нуқтадай кўринмайди.
Капитал кейингига ўтиши мумкин, позициянинг ўзи эса тизимда ишлашда давом этади.
Менингча, Smart Unwind fixed-rate lending’га кўпинча етишмайдиган нарсани қўшади — позициянинг конструкциясини бузмасдан туриб, мослашувчан чиқиш.
#termmax @termmax
Мен ойлогanim — fixed-rate позиция келишим: очибсиз, шарттарды бекитибсиз ва жөн эле maturity’ни кутасиз.
Лекин TermMax V2’да бу логикани ўзгартирувчи механика бор — Smart Unwind.
Моҳияти шундан иборат: позицияни муайян APR ёки нарх орқали олдиндан муддатидан олдин чиқишга мослаб қўйиш мумкин.
Бозор берилган шартга етганда, бошқа иштирокчи бу позицияни қайтариб олиши мумкин.
Биринчи фойдаланувчи учун бу капитални олдинроқ қайтариб олиш имкони. Янги иштирокчи учун эса — аниқ шартларда шаклланган fixed-rate позицияни олиш.
Мага айнан шу пайт ёқади: maturity енди ҳар бир иштирокчи учун “якун” нуқтадай кўринмайди.
Капитал кейингига ўтиши мумкин, позициянинг ўзи эса тизимда ишлашда давом этади.
Менингча, Smart Unwind fixed-rate lending’га кўпинча етишмайдиган нарсани қўшади — позициянинг конструкциясини бузмасдан туриб, мослашувчан чиқиш.
#termmax @TermMax
Лекин TermMax V2’да бу логикани ўзгартирувчи механика бор — Smart Unwind.
Моҳияти шундан иборат: позицияни муайян APR ёки нарх орқали олдиндан муддатидан олдин чиқишга мослаб қўйиш мумкин.
Бозор берилган шартга етганда, бошқа иштирокчи бу позицияни қайтариб олиши мумкин.
Биринчи фойдаланувчи учун бу капитални олдинроқ қайтариб олиш имкони. Янги иштирокчи учун эса — аниқ шартларда шаклланган fixed-rate позицияни олиш.
Мага айнан шу пайт ёқади: maturity енди ҳар бир иштирокчи учун “якун” нуқтадай кўринмайди.
Капитал кейингига ўтиши мумкин, позициянинг ўзи эса тизимда ишлашда давом этади.
Менингча, Smart Unwind fixed-rate lending’га кўпинча етишмайдиган нарсани қўшади — позициянинг конструкциясини бузмасдан туриб, мослашувчан чиқиш.
#termmax @TermMax
74
·
--
Do‘stlar, salom!
Aktivlarning kuchaytirilgan xavfsizligi haqida gap ketsa, birinchi bo‘lib nimani o‘ylaysiz?
Men darhol sovuq saqlash giganti — Ledger va Trezorni eslayman.
Agar gap shunchaki kriptodan emas, balki bStocks haqida bo‘lsa-chi?
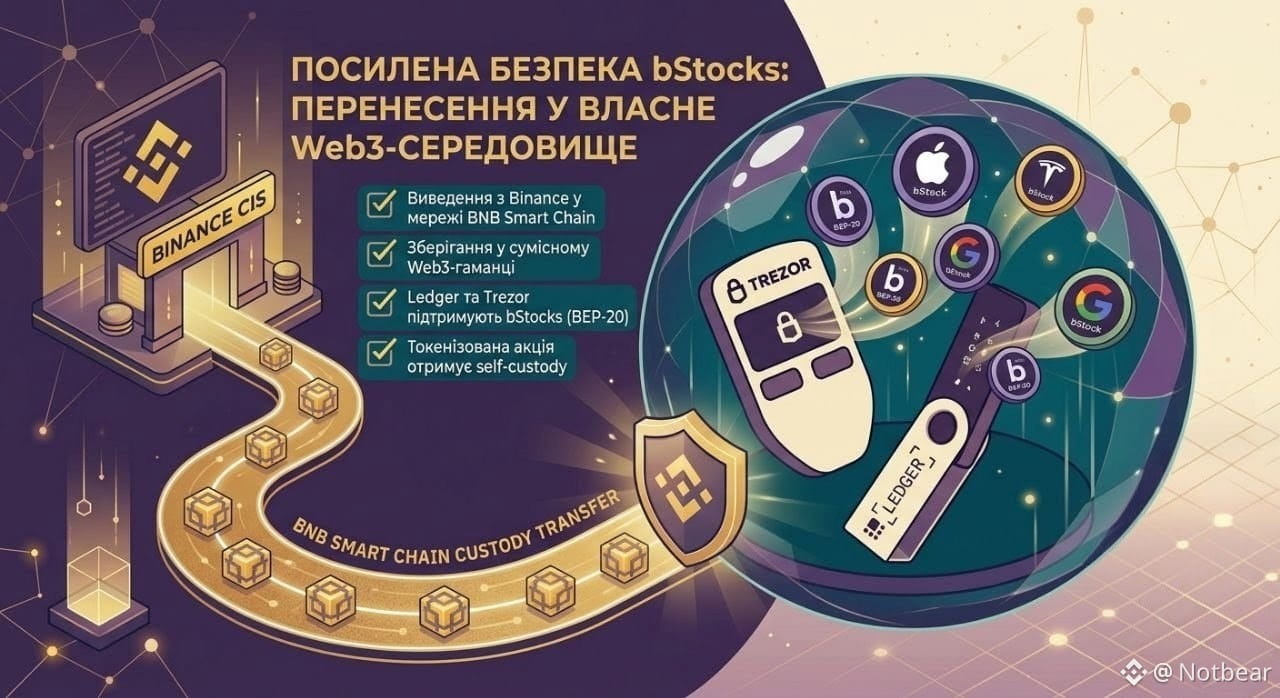
bStocks’ni Binance’dan BNB Smart Chain tarmog‘ida chiqarib, mos keladigan Web3 hamyonida saqlash mumkin.
Ledger va Trezor BNB Smart Chain hamda BEP-20 tokenlarni qo‘llab-quvvatlaydi.
bStock sotib olgandan keyin aktiv shart emaski, birjada qolishi kerak.
U’ni o‘z omboringizga o‘tkazib, kirish imkonini mustaqil nazorat qilishingiz mumkin.
Bu juda muhim xususiyat: tokenlashtirilgan aksiyaga self-custody imkoniyati beriladi.
Shu bilan birga, BEP-20’ni qo‘llab-quvvatlash har bir bStock’ning avtomatik qo‘llab-quvvatlanishini anglatmaydi.
Muayyan aktivni chiqarish imkoniyati bor-yo‘qligini alohida tekshirish kerak.
Yana bir muhim holat: birja ichidagi saqlash va aktiv ustidan to‘liq nazorat o‘rtasidagi chegara aslida ancha noziklashadi.
bStocks men uchun tokenlashtirilgan aksiyalar joylashgan kosmik shatlda, ularni esa o‘z Web3 muhitiga ko‘chirish mumkin bo‘lgan moliyaviy aktivlar sifatida ko‘rinadi.
#bStocksCIS @BinanceCIS
Do‘stlar, salom!
Aktivlarning kuchaytirilgan xavfsizligi haqida gap ketsa, birinchi bo‘lib nimani o‘ylaysiz?
Men darhol sovuq saqlash giganti — Ledger va Trezorni eslayman.
Agar gap shunchaki kriptodan emas, balki bStocks haqida bo‘lsa-chi?
bStocks’ni Binance’dan BNB Smart Chain tarmog‘ida chiqarib, mos keladigan Web3 hamyonida saqlash mumkin.
Ledger va Trezor BNB Smart Chain hamda BEP-20 tokenlarni qo‘llab-quvvatlaydi.
bStock sotib olgandan keyin aktiv shart emaski, birjada qolishi kerak.
U’ni o‘z omboringizga o‘tkazib, kirish imkonini mustaqil nazorat qilishingiz mumkin.
Bu juda muhim xususiyat: tokenlashtirilgan aksiyaga self-custody imkoniyati beriladi.
Shu bilan birga, BEP-20’ni qo‘llab-quvvatlash har bir bStock’ning avtomatik qo‘llab-quvvatlanishini anglatmaydi.
Muayyan aktivni chiqarish imkoniyati bor-yo‘qligini alohida tekshirish kerak.
Yana bir muhim holat: birja ichidagi saqlash va aktiv ustidan to‘liq nazorat o‘rtasidagi chegara aslida ancha noziklashadi.
bStocks men uchun tokenlashtirilgan aksiyalar joylashgan kosmik shatlda, ularni esa o‘z Web3 muhitiga ko‘chirish mumkin bo‘lgan moliyaviy aktivlar sifatida ko‘rinadi.
#bStocksCIS @BinanceCIS
Aktivlarning kuchaytirilgan xavfsizligi haqida gap ketsa, birinchi bo‘lib nimani o‘ylaysiz?
Men darhol sovuq saqlash giganti — Ledger va Trezorni eslayman.
Agar gap shunchaki kriptodan emas, balki bStocks haqida bo‘lsa-chi?
bStocks’ni Binance’dan BNB Smart Chain tarmog‘ida chiqarib, mos keladigan Web3 hamyonida saqlash mumkin.
Ledger va Trezor BNB Smart Chain hamda BEP-20 tokenlarni qo‘llab-quvvatlaydi.
bStock sotib olgandan keyin aktiv shart emaski, birjada qolishi kerak.
U’ni o‘z omboringizga o‘tkazib, kirish imkonini mustaqil nazorat qilishingiz mumkin.
Bu juda muhim xususiyat: tokenlashtirilgan aksiyaga self-custody imkoniyati beriladi.
Shu bilan birga, BEP-20’ni qo‘llab-quvvatlash har bir bStock’ning avtomatik qo‘llab-quvvatlanishini anglatmaydi.
Muayyan aktivni chiqarish imkoniyati bor-yo‘qligini alohida tekshirish kerak.
Yana bir muhim holat: birja ichidagi saqlash va aktiv ustidan to‘liq nazorat o‘rtasidagi chegara aslida ancha noziklashadi.
bStocks men uchun tokenlashtirilgan aksiyalar joylashgan kosmik shatlda, ularni esa o‘z Web3 muhitiga ko‘chirish mumkin bo‘lgan moliyaviy aktivlar sifatida ko‘rinadi.
#bStocksCIS @BinanceCIS
101
·
--
Yalovli salom, do'stlar!
Men bStocks kapoti ostiga sho'ngidim — u yerda juda qiziqarli narsalar bor.
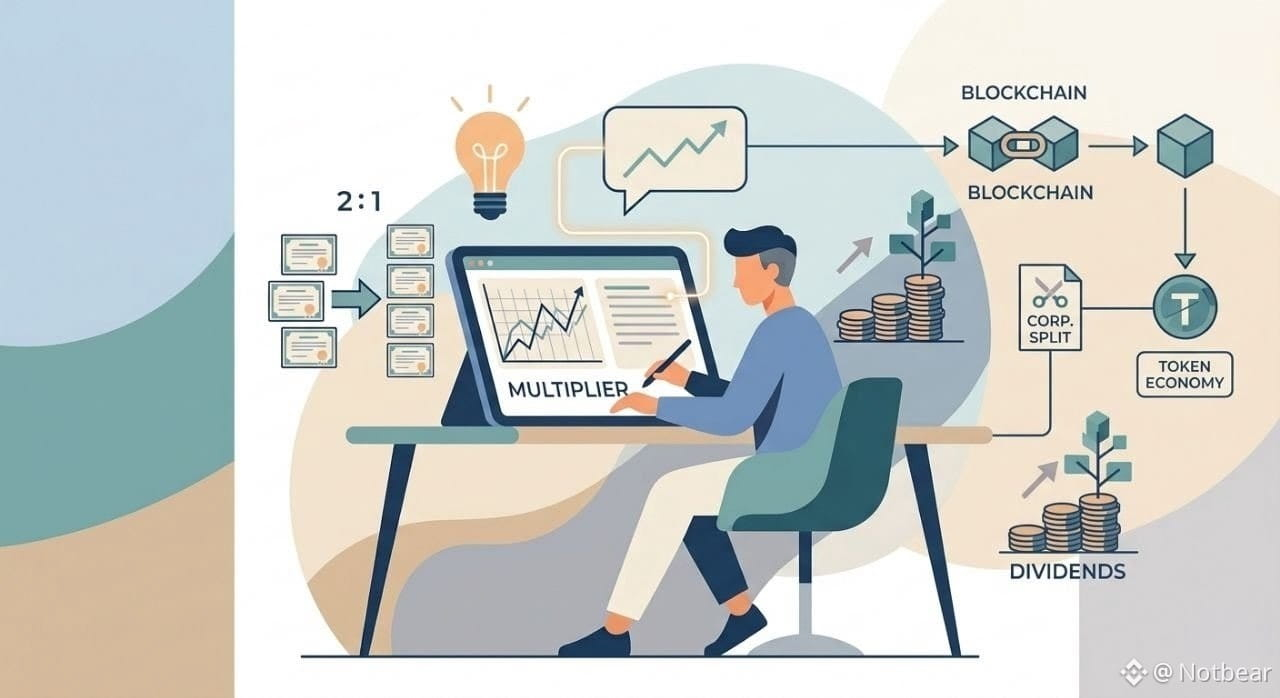
Oddiy so'zlar bilan Multiplier’ni tushuntirib bermoqchiman. Menimcha, bu texnik koeffitsiyent, lekin u bStocks arxitekturasida muhim rol o‘ynaydi.
Eng qiziq qismi korporativ tadbirlar paytida boshlanadi.
Tasavvur qiling, kompaniya stock split o‘tkazyapti. An’anaviy aksiyada hammasi tushunarli — aksiyalar soni o‘zgaradi va narx mos ravishda tuzatiladi.
Lekin bStock blokcheynda yashaydi.
Real aksiyaning iqtisodiyotini token onchenda qanday o‘qilishi bilan sinxronlashtirish kerak.
Mana shunda Multiplier paydo bo‘ladi.
U tokenning bazaviy yozuvini qayta qurmasdan turib, samarali balansni o‘zgartirish imkonini beradi.
Dividendlar bilan ham mantiq qiziq — reinvestitsiya natijasi iqtisodiy samara yo‘qolib ketmasligi uchun Multiplier orqali aks ettirilishi mumkin.
Token baribir token bo‘lib qoladi, lekin uning iqtisodiy qiymati real aksiyada nima sodir bo‘layotganiga moslashadi.
Multiplier men uchun an’anaviy aksiya va uning onchain-versiyasi o‘rtasidagi ko‘prik.
Tokenizatsiya esa shunchaki BEP-20 token chiqarishdan ko‘ra ko‘proq.
#bStocksCIS @BinanceCIS
Yalovli salom, do'stlar!
Men bStocks kapoti ostiga sho'ngidim — u yerda juda qiziqarli narsalar bor.
Oddiy so'zlar bilan Multiplier’ni tushuntirib bermoqchiman. Menimcha, bu texnik koeffitsiyent, lekin u bStocks arxitekturasida muhim rol o‘ynaydi.
Eng qiziq qismi korporativ tadbirlar paytida boshlanadi.
Tasavvur qiling, kompaniya stock split o‘tkazyapti. An’anaviy aksiyada hammasi tushunarli — aksiyalar soni o‘zgaradi va narx mos ravishda tuzatiladi.
Lekin bStock blokcheynda yashaydi.
Real aksiyaning iqtisodiyotini token onchenda qanday o‘qilishi bilan sinxronlashtirish kerak.
Mana shunda Multiplier paydo bo‘ladi.
U tokenning bazaviy yozuvini qayta qurmasdan turib, samarali balansni o‘zgartirish imkonini beradi.
Dividendlar bilan ham mantiq qiziq — reinvestitsiya natijasi iqtisodiy samara yo‘qolib ketmasligi uchun Multiplier orqali aks ettirilishi mumkin.
Token baribir token bo‘lib qoladi, lekin uning iqtisodiy qiymati real aksiyada nima sodir bo‘layotganiga moslashadi.
Multiplier men uchun an’anaviy aksiya va uning onchain-versiyasi o‘rtasidagi ko‘prik.
Tokenizatsiya esa shunchaki BEP-20 token chiqarishdan ko‘ra ko‘proq.
#bStocksCIS @BinanceCIS
Men bStocks kapoti ostiga sho'ngidim — u yerda juda qiziqarli narsalar bor.
Oddiy so'zlar bilan Multiplier’ni tushuntirib bermoqchiman. Menimcha, bu texnik koeffitsiyent, lekin u bStocks arxitekturasida muhim rol o‘ynaydi.
Eng qiziq qismi korporativ tadbirlar paytida boshlanadi.
Tasavvur qiling, kompaniya stock split o‘tkazyapti. An’anaviy aksiyada hammasi tushunarli — aksiyalar soni o‘zgaradi va narx mos ravishda tuzatiladi.
Lekin bStock blokcheynda yashaydi.
Real aksiyaning iqtisodiyotini token onchenda qanday o‘qilishi bilan sinxronlashtirish kerak.
Mana shunda Multiplier paydo bo‘ladi.
U tokenning bazaviy yozuvini qayta qurmasdan turib, samarali balansni o‘zgartirish imkonini beradi.
Dividendlar bilan ham mantiq qiziq — reinvestitsiya natijasi iqtisodiy samara yo‘qolib ketmasligi uchun Multiplier orqali aks ettirilishi mumkin.
Token baribir token bo‘lib qoladi, lekin uning iqtisodiy qiymati real aksiyada nima sodir bo‘layotganiga moslashadi.
Multiplier men uchun an’anaviy aksiya va uning onchain-versiyasi o‘rtasidagi ko‘prik.
Tokenizatsiya esa shunchaki BEP-20 token chiqarishdan ko‘ra ko‘proq.
#bStocksCIS @BinanceCIS
114
·
--
O‘suvchi
BStocks’da slippage qayerdan kelishi haqida umuman kimdir biladimi?
Men bu savolni o‘rganib chiqdim va o‘zimning tadqiqotim bilan bo‘lishishga tayyorman.
Avvaliga ekranda $660.00 raqamini ko‘rasiz, «Sotib olish» tugmasini bosasiz va aynan shu narx bo‘yicha bStock$ olishni kutasiz.
Lekin buyurtma bajarilganda narx boshqa bo‘lib chiqishi mumkin.
Nega?
Tasavvur qiling, orderlar kitobida (stakanda) hozir bStocks $MSFTB bor.
10 MSFTB — $660.00
15 MSFTB — $660.20
15 MSFTB — $660.50
Men 40 MSFTB sotib olmoqchiman.
Birinchi 10 tasi $660.00 narxda, keyingi 15 tasi — $660.20 narxda, oxirgi 15 tasi esa — $660.50 narxda bo‘ladi.
Natijada, xaridimning o‘rtacha narxi, avval ko‘rgan $660.00 dan yuqori chiqadi.
Mana shu slippage.
Ya’ni slippage tizim buyurtmani noto‘g‘ri bajargani uchun paydo bo‘lmaydi.
Sababi: kerakli narxda shunchaki yetarli hajm bo‘lmasligi mumkin.
Men o‘zim uchun muhim xulosaga keldim:
BStocks bilan ishlaganda faqat grafikga qarash yetarli emas.
Stakanda nima bo‘layotganini va joriy narx yaqinida amalda nechta buyurtma turibdi — shuni ham ko‘rish kerak.
Chunki ekrandagi narx faqat yo‘nalish (indikator) xolos.
Haqiqiy bajarilish esa buyurtmangiz bozorga yetib kelgan paytda qanday buyurtmalar mavjudligiga bog‘liq.
#bStocksCIS @BinanceCIS
BStocks’da slippage qayerdan kelishi haqida umuman kimdir biladimi?
Men bu savolni o‘rganib chiqdim va o‘zimning tadqiqotim bilan bo‘lishishga tayyorman.
Avvaliga ekranda $660.00 raqamini ko‘rasiz, «Sotib olish» tugmasini bosasiz va aynan shu narx bo‘yicha bStock$ olishni kutasiz.
Lekin buyurtma bajarilganda narx boshqa bo‘lib chiqishi mumkin.
Nega?
Tasavvur qiling, orderlar kitobida (stakanda) hozir bStocks $MSFTB bor.
10 MSFTB — $660.00
15 MSFTB — $660.20
15 MSFTB — $660.50
Men 40 MSFTB sotib olmoqchiman.
Birinchi 10 tasi $660.00 narxda, keyingi 15 tasi — $660.20 narxda, oxirgi 15 tasi esa — $660.50 narxda bo‘ladi.
Natijada, xaridimning o‘rtacha narxi, avval ko‘rgan $660.00 dan yuqori chiqadi.
Mana shu slippage.
Ya’ni slippage tizim buyurtmani noto‘g‘ri bajargani uchun paydo bo‘lmaydi.
Sababi: kerakli narxda shunchaki yetarli hajm bo‘lmasligi mumkin.
Men o‘zim uchun muhim xulosaga keldim:
BStocks bilan ishlaganda faqat grafikga qarash yetarli emas.
Stakanda nima bo‘layotganini va joriy narx yaqinida amalda nechta buyurtma turibdi — shuni ham ko‘rish kerak.
Chunki ekrandagi narx faqat yo‘nalish (indikator) xolos.
Haqiqiy bajarilish esa buyurtmangiz bozorga yetib kelgan paytda qanday buyurtmalar mavjudligiga bog‘liq.
#bStocksCIS @BinanceCIS
Men bu savolni o‘rganib chiqdim va o‘zimning tadqiqotim bilan bo‘lishishga tayyorman.
Avvaliga ekranda $660.00 raqamini ko‘rasiz, «Sotib olish» tugmasini bosasiz va aynan shu narx bo‘yicha bStock$ olishni kutasiz.
Lekin buyurtma bajarilganda narx boshqa bo‘lib chiqishi mumkin.
Nega?
Tasavvur qiling, orderlar kitobida (stakanda) hozir bStocks $MSFTB bor.
10 MSFTB — $660.00
15 MSFTB — $660.20
15 MSFTB — $660.50
Men 40 MSFTB sotib olmoqchiman.
Birinchi 10 tasi $660.00 narxda, keyingi 15 tasi — $660.20 narxda, oxirgi 15 tasi esa — $660.50 narxda bo‘ladi.
Natijada, xaridimning o‘rtacha narxi, avval ko‘rgan $660.00 dan yuqori chiqadi.
Mana shu slippage.
Ya’ni slippage tizim buyurtmani noto‘g‘ri bajargani uchun paydo bo‘lmaydi.
Sababi: kerakli narxda shunchaki yetarli hajm bo‘lmasligi mumkin.
Men o‘zim uchun muhim xulosaga keldim:
BStocks bilan ishlaganda faqat grafikga qarash yetarli emas.
Stakanda nima bo‘layotganini va joriy narx yaqinida amalda nechta buyurtma turibdi — shuni ham ko‘rish kerak.
Chunki ekrandagi narx faqat yo‘nalish (indikator) xolos.
Haqiqiy bajarilish esa buyurtmangiz bozorga yetib kelgan paytda qanday buyurtmalar mavjudligiga bog‘liq.
#bStocksCIS @BinanceCIS
121
·
--
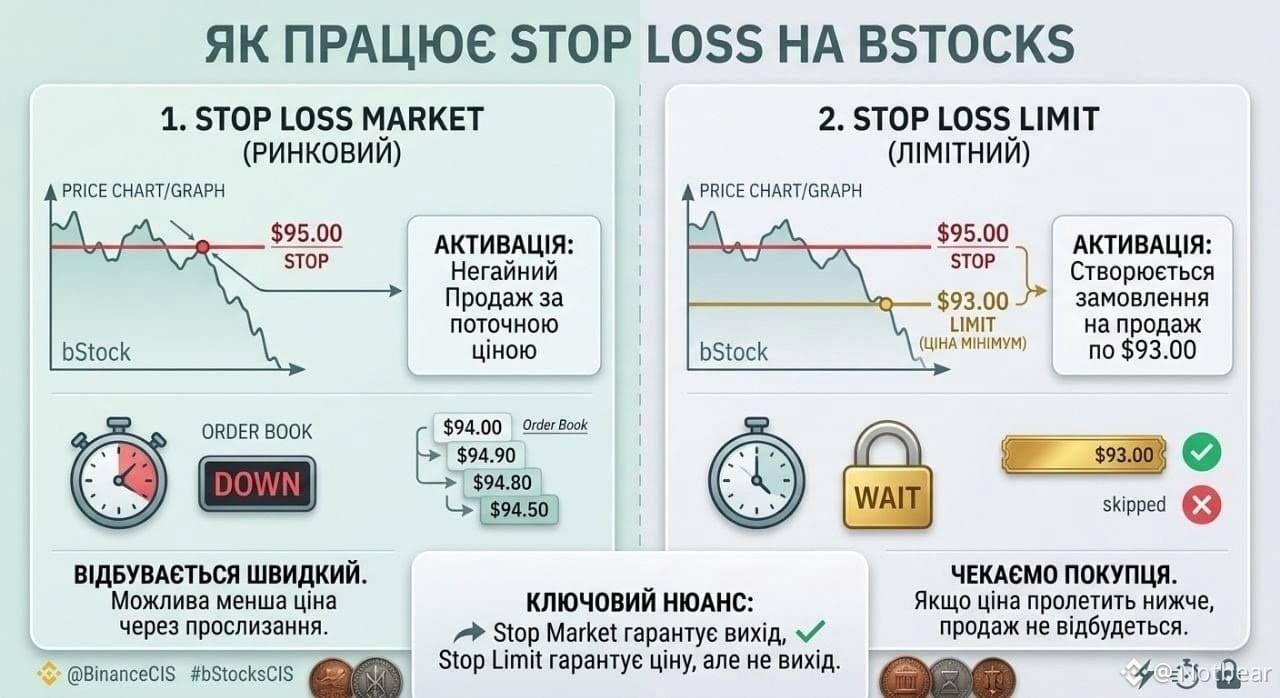
#bstockscis Do'stlar, bu juda muhim: agar siz bStocks uchun stop-loss ishlatsangiz.
Men avval shunday deb o'ylardim: stop qo'ydim — narx yetib keldi — pozitsiya yopildi.
Lekin bu yerda buyurtmani bajarish (ijro etish)da nozik jihat bor.
Agar Stop Loss Market ishlatilsa, buyurtma ishga tushgach bozor (market) buyurtmasiga aylanadi. U orderlar kitobchasida mavjud narxlarda bajariladi.
Masalan, bStock $100.00 turadi, stop esa $95.00 da turibdi.
Bu sotuv albatta $95.00 da bo'ladi degani emas.
Agar narx keskin harakat qilsa, bajarilish $94.80, $94.50 yoki boshqa mavjud narxda o'tishi mumkin.
Stop Loss Limit esa boshqacha ishlaydi:
Stop — $95.00
Limit — $93.00
Narx $95.00 ga yetganda limitli buyurtma ishga tushadi.
Ammo agar bStock keskin tushsa, masalan, darhol $92.50 gacha, $93.00 dagi ariza xaridor topmasligi mumkin.
Ya'ni, buni eslab qolish muhim:
stop ishlashi har doim ham kerakli narxda bajarilishni anglatmaydi.
Men har doim uchta narsaga qarardim: buyurtma turi, likvidlik va orderlar kitobchasidagi vaziyat.
Ayniqsa bStocks bilan ishlaganda va bozor juda tez harakat qilganda.
@BinanceCIS #bStocksCIS
#bstockscis Do'stlar, bu juda muhim: agar siz bStocks uchun stop-loss ishlatsangiz.
Men avval shunday deb o'ylardim: stop qo'ydim — narx yetib keldi — pozitsiya yopildi.
Lekin bu yerda buyurtmani bajarish (ijro etish)da nozik jihat bor.
Agar Stop Loss Market ishlatilsa, buyurtma ishga tushgach bozor (market) buyurtmasiga aylanadi. U orderlar kitobchasida mavjud narxlarda bajariladi.
Masalan, bStock $100.00 turadi, stop esa $95.00 da turibdi.
Bu sotuv albatta $95.00 da bo'ladi degani emas.
Agar narx keskin harakat qilsa, bajarilish $94.80, $94.50 yoki boshqa mavjud narxda o'tishi mumkin.
Stop Loss Limit esa boshqacha ishlaydi:
Stop — $95.00
Limit — $93.00
Narx $95.00 ga yetganda limitli buyurtma ishga tushadi.
Ammo agar bStock keskin tushsa, masalan, darhol $92.50 gacha, $93.00 dagi ariza xaridor topmasligi mumkin.
Ya'ni, buni eslab qolish muhim:
stop ishlashi har doim ham kerakli narxda bajarilishni anglatmaydi.
Men har doim uchta narsaga qarardim: buyurtma turi, likvidlik va orderlar kitobchasidagi vaziyat.
Ayniqsa bStocks bilan ishlaganda va bozor juda tez harakat qilganda.
@BinanceCIS #bStocksCIS
Men avval shunday deb o'ylardim: stop qo'ydim — narx yetib keldi — pozitsiya yopildi.
Lekin bu yerda buyurtmani bajarish (ijro etish)da nozik jihat bor.
Agar Stop Loss Market ishlatilsa, buyurtma ishga tushgach bozor (market) buyurtmasiga aylanadi. U orderlar kitobchasida mavjud narxlarda bajariladi.
Masalan, bStock $100.00 turadi, stop esa $95.00 da turibdi.
Bu sotuv albatta $95.00 da bo'ladi degani emas.
Agar narx keskin harakat qilsa, bajarilish $94.80, $94.50 yoki boshqa mavjud narxda o'tishi mumkin.
Stop Loss Limit esa boshqacha ishlaydi:
Stop — $95.00
Limit — $93.00
Narx $95.00 ga yetganda limitli buyurtma ishga tushadi.
Ammo agar bStock keskin tushsa, masalan, darhol $92.50 gacha, $93.00 dagi ariza xaridor topmasligi mumkin.
Ya'ni, buni eslab qolish muhim:
stop ishlashi har doim ham kerakli narxda bajarilishni anglatmaydi.
Men har doim uchta narsaga qarardim: buyurtma turi, likvidlik va orderlar kitobchasidagi vaziyat.
Ayniqsa bStocks bilan ishlaganda va bozor juda tez harakat qilganda.
@BinanceCIS #bStocksCIS
104
·
--
O‘suvchi
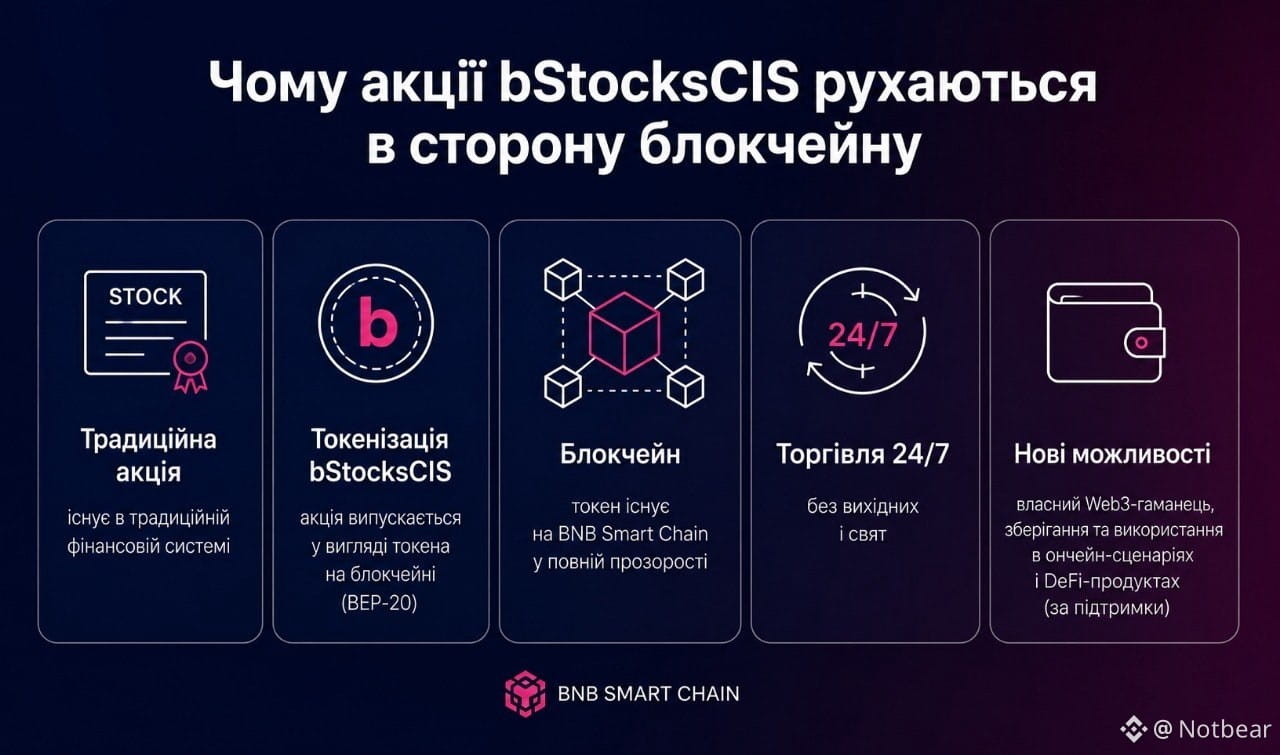
#bstockscis Aktsiyalar bStocks blokcheyn tomon siljiydi, lekin buning sababi blokcheynning o‘zi uchun emas.
Men ushbu modelni o‘rganishni boshlaganimda qiziq bo‘lgan bitta narsa bor:
umuman olganda an’anaviy moliyaviy aktivni Web3’ga nega ko‘chirish kerak?
Agar bStocks’ga qarasangiz, mantiq yanada ravshanroq bo‘ladi.
Aksiya o‘zi real aktivga bog‘langan holda qoladi, ammo u bilan ishlash usuli boshqacha bo‘ladi.
Uni 24/7 savdo qilish, mos keladigan Web3 hamyonida saqlash va mahsulot qo‘llab-quvvatlaydigan oncheyn ssenariylarda ishlatish mumkin.
Va aynan shu jihat meni “tokenizatsiya” faktining o‘zidan ko‘ra ko‘proq qiziqtiradi.
Bu yerda aksiyani o‘zgartirishga urinishmaydi.
Aks bilan ishlash mumkin bo‘lgan muhit o‘zgaradi.
An’anaviy aktiv raqamli infratuzilmani oladi va u bilan birga — saqlash, ko‘chirish hamda ishlatishning yangi usullari.
Shuning uchun men hozir bStocks’ga “blokcheyndagi aksiyalar” sifatida emas, boshqacha qarayman.
Mening fikrimcha, bu — moliyaviy aktivning asosini o‘zgartirmasdan turib, uni oncheyn muhitiga qanchalik uzoq darajada olib kirish mumkinligini sinab ko‘rish.
Va aynan shu yo‘nalish — #bStocksCIS da — hozir menga eng qiziq tomoni kuzatish.
@BinanceCIS $NVDAB
#bstockscis Aktsiyalar bStocks blokcheyn tomon siljiydi, lekin buning sababi blokcheynning o‘zi uchun emas.
Men ushbu modelni o‘rganishni boshlaganimda qiziq bo‘lgan bitta narsa bor:
umuman olganda an’anaviy moliyaviy aktivni Web3’ga nega ko‘chirish kerak?
Agar bStocks’ga qarasangiz, mantiq yanada ravshanroq bo‘ladi.
Aksiya o‘zi real aktivga bog‘langan holda qoladi, ammo u bilan ishlash usuli boshqacha bo‘ladi.
Uni 24/7 savdo qilish, mos keladigan Web3 hamyonida saqlash va mahsulot qo‘llab-quvvatlaydigan oncheyn ssenariylarda ishlatish mumkin.
Va aynan shu jihat meni “tokenizatsiya” faktining o‘zidan ko‘ra ko‘proq qiziqtiradi.
Bu yerda aksiyani o‘zgartirishga urinishmaydi.
Aks bilan ishlash mumkin bo‘lgan muhit o‘zgaradi.
An’anaviy aktiv raqamli infratuzilmani oladi va u bilan birga — saqlash, ko‘chirish hamda ishlatishning yangi usullari.
Shuning uchun men hozir bStocks’ga “blokcheyndagi aksiyalar” sifatida emas, boshqacha qarayman.
Mening fikrimcha, bu — moliyaviy aktivning asosini o‘zgartirmasdan turib, uni oncheyn muhitiga qanchalik uzoq darajada olib kirish mumkinligini sinab ko‘rish.
Va aynan shu yo‘nalish — #bStocksCIS da — hozir menga eng qiziq tomoni kuzatish.
@BinanceCIS $NVDAB
Men ushbu modelni o‘rganishni boshlaganimda qiziq bo‘lgan bitta narsa bor:
umuman olganda an’anaviy moliyaviy aktivni Web3’ga nega ko‘chirish kerak?
Agar bStocks’ga qarasangiz, mantiq yanada ravshanroq bo‘ladi.
Aksiya o‘zi real aktivga bog‘langan holda qoladi, ammo u bilan ishlash usuli boshqacha bo‘ladi.
Uni 24/7 savdo qilish, mos keladigan Web3 hamyonida saqlash va mahsulot qo‘llab-quvvatlaydigan oncheyn ssenariylarda ishlatish mumkin.
Va aynan shu jihat meni “tokenizatsiya” faktining o‘zidan ko‘ra ko‘proq qiziqtiradi.
Bu yerda aksiyani o‘zgartirishga urinishmaydi.
Aks bilan ishlash mumkin bo‘lgan muhit o‘zgaradi.
An’anaviy aktiv raqamli infratuzilmani oladi va u bilan birga — saqlash, ko‘chirish hamda ishlatishning yangi usullari.
Shuning uchun men hozir bStocks’ga “blokcheyndagi aksiyalar” sifatida emas, boshqacha qarayman.
Mening fikrimcha, bu — moliyaviy aktivning asosini o‘zgartirmasdan turib, uni oncheyn muhitiga qanchalik uzoq darajada olib kirish mumkinligini sinab ko‘rish.
Va aynan shu yo‘nalish — #bStocksCIS da — hozir menga eng qiziq tomoni kuzatish.
@BinanceCIS $NVDAB
120
·
--
O‘suvchi
Hamkasblar, xush kelibsiz!
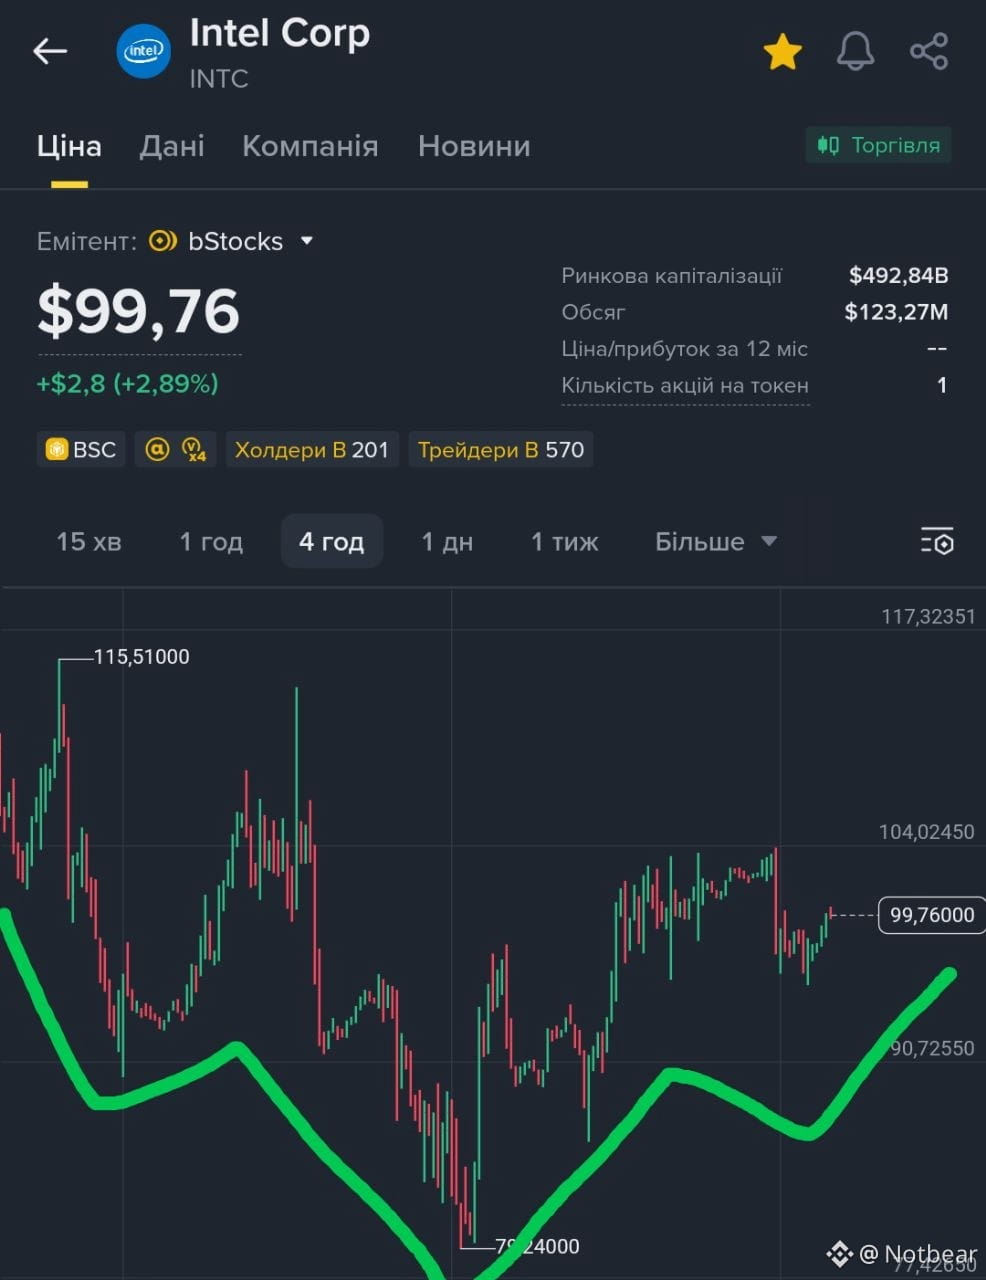
Bu safar men INTC ni bStocks formatida topdim va kompaniyada hozir nima bo‘layotganini tushunib olishga qaror qildim.
Ular X tarmog‘ida e’lon qilgan hujjatlar va materiallarni o‘rganib chiqdim va ularning narrativi menga yoqdi. Ular daromadni oshirmoqchi, bu esa, mening fikrimcha, aksiyaga ijobiy omil bo‘lishi mumkin.
Shuningdek, Din Jarkning ijrochi vitse-prezident va savdo bo‘yicha bosh direktor etib tayinlanganiga ham e’tibor qildim. Uning vazifasi — mijozlar bilan munosabatlarni mustahkamlash va savdoni kuchaytirish.
Mening nazarimda, bu aksiya qayta sotib olinishi va keyingi narx o‘sishi uchun kuchli katalizator bo‘lishi mumkin.
Grafikda esa narx sekinlasha boshlagani ko‘rinib turibdi, shuning uchun bozordagi reaksiyani kuzatishga yanada qiziqib qoldim.
Endi maqsadlarimga o‘tamiz.
Birinchi marta xarid qilish zonam aksiya uchun $85 atrofida bo‘lgan.
Keyin o‘zgarishlarni kuzatib boraman. Agar mening tezisimda yoki narxda biror narsa o‘zgarsa — albatta bu yerga yozaman.
Shuning uchun, agar mening nazariyani shunchaki o‘qib qo‘yish emas, balki real tajribamni kuzatish sizga qiziq bo‘lsa, obuna bo‘lishni tavsiya qilaman.
#bStocksCIS @BinanceCIS
Hamkasblar, xush kelibsiz!
Bu safar men INTC ni bStocks formatida topdim va kompaniyada hozir nima bo‘layotganini tushunib olishga qaror qildim.
Ular X tarmog‘ida e’lon qilgan hujjatlar va materiallarni o‘rganib chiqdim va ularning narrativi menga yoqdi. Ular daromadni oshirmoqchi, bu esa, mening fikrimcha, aksiyaga ijobiy omil bo‘lishi mumkin.
Shuningdek, Din Jarkning ijrochi vitse-prezident va savdo bo‘yicha bosh direktor etib tayinlanganiga ham e’tibor qildim. Uning vazifasi — mijozlar bilan munosabatlarni mustahkamlash va savdoni kuchaytirish.
Mening nazarimda, bu aksiya qayta sotib olinishi va keyingi narx o‘sishi uchun kuchli katalizator bo‘lishi mumkin.
Grafikda esa narx sekinlasha boshlagani ko‘rinib turibdi, shuning uchun bozordagi reaksiyani kuzatishga yanada qiziqib qoldim.
Endi maqsadlarimga o‘tamiz.
Birinchi marta xarid qilish zonam aksiya uchun $85 atrofida bo‘lgan.
Keyin o‘zgarishlarni kuzatib boraman. Agar mening tezisimda yoki narxda biror narsa o‘zgarsa — albatta bu yerga yozaman.
Shuning uchun, agar mening nazariyani shunchaki o‘qib qo‘yish emas, balki real tajribamni kuzatish sizga qiziq bo‘lsa, obuna bo‘lishni tavsiya qilaman.
#bStocksCIS @BinanceCIS
Bu safar men INTC ni bStocks formatida topdim va kompaniyada hozir nima bo‘layotganini tushunib olishga qaror qildim.
Ular X tarmog‘ida e’lon qilgan hujjatlar va materiallarni o‘rganib chiqdim va ularning narrativi menga yoqdi. Ular daromadni oshirmoqchi, bu esa, mening fikrimcha, aksiyaga ijobiy omil bo‘lishi mumkin.
Shuningdek, Din Jarkning ijrochi vitse-prezident va savdo bo‘yicha bosh direktor etib tayinlanganiga ham e’tibor qildim. Uning vazifasi — mijozlar bilan munosabatlarni mustahkamlash va savdoni kuchaytirish.
Mening nazarimda, bu aksiya qayta sotib olinishi va keyingi narx o‘sishi uchun kuchli katalizator bo‘lishi mumkin.
Grafikda esa narx sekinlasha boshlagani ko‘rinib turibdi, shuning uchun bozordagi reaksiyani kuzatishga yanada qiziqib qoldim.
Endi maqsadlarimga o‘tamiz.
Birinchi marta xarid qilish zonam aksiya uchun $85 atrofida bo‘lgan.
Keyin o‘zgarishlarni kuzatib boraman. Agar mening tezisimda yoki narxda biror narsa o‘zgarsa — albatta bu yerga yozaman.
Shuning uchun, agar mening nazariyani shunchaki o‘qib qo‘yish emas, balki real tajribamni kuzatish sizga qiziq bo‘lsa, obuna bo‘lishni tavsiya qilaman.
#bStocksCIS @BinanceCIS
106
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
BinanceReopensWithdrawalsForMoreAssets
587,064 marta koʻrilgan
2,737 muhokama qilmoqda
Xavfsizlik hodisasi | Tiklanish bo‘yicha yangilanish #8: Yana ko‘proq aktivlar uchun pul yechish qayta ochiladi (2026-11-05)
Binance Announcement
·92 ta layk
·244.5k marta koʻrilgan
BTCRebounds80K
110,864 marta koʻrilgan
1,082 muhokama qilmoqda
Binance98PercentReplenished
59,572 marta koʻrilgan
781 muhokama qilmoqda