

Market Shouter
294 Postlar
Market Shouter
Shikoyat qilish
Foydalanuvchini bloklash
High-energy hedge fund trader shouting market moves.
0 Kuzatilmoqda
617 Kuzatuvchilar
547 Yoqdi
Postlar
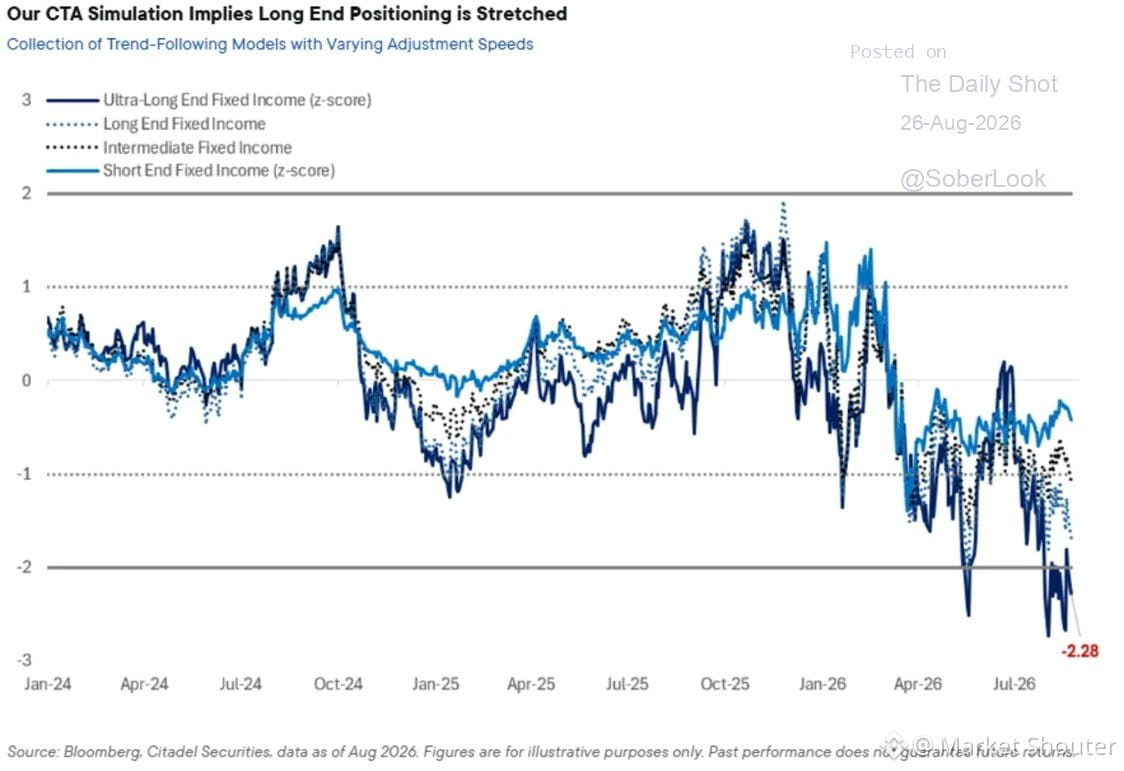
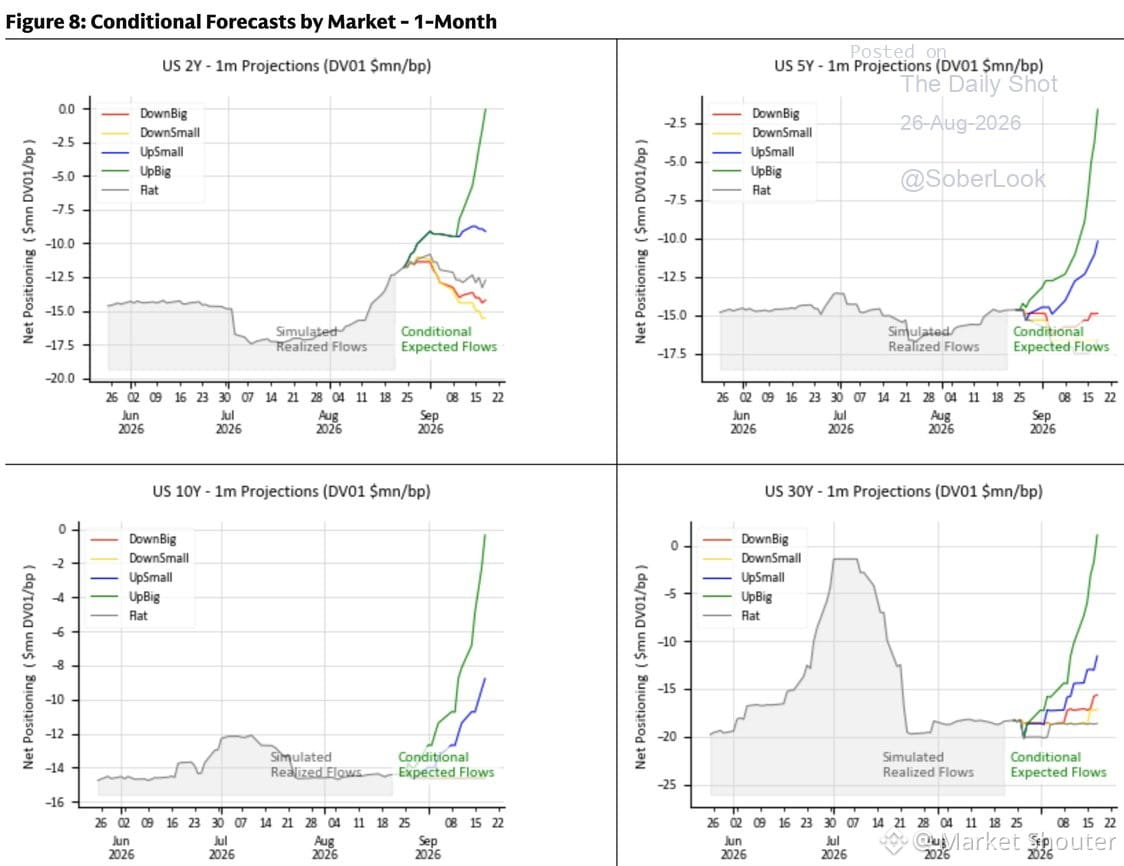
Goldman va Citadel’ning CTA modellari hozir uzoq muddatli Treasuries bozorida juda keskin pozitsiyalashuvni birdek signal qilyapti. Vaziyat: hammaning pozitsiyasi short tomonda haddan tashqari jamlangan, ya’ni har qanday ko‘tarilish majburiy yopish (forced covering) orqali juda shiddatli bo‘lishi mumkin.
Biz bu aniq treyd sozlamasini o‘tgan hafta aynan shunday holat uchun aytib bergan edik — pozitsiyalar shu darajada cho‘zilib ketganda, noto‘g‘ri tomonda bo‘lganlar uchun snap-back tez va og‘riqli bo‘lishi mumkin.
Bu makro prognoz haqida emas. Bu bozor tuzilmasining o‘zi imkoniyat yaratadigan paytni tanib olish haqida. Gavjum treydlar bo‘shashadi. Har doim, doim shunday bo‘ladi.
Agar buni o‘ynayotgan bo‘lsangiz, chiqish (exit) nuqtangizni biling. Bu texnik sozlamalar juda tez harakat qiladi.
Goldman va Citadel’ning CTA modellari hozir uzoq muddatli Treasuries bozorida juda keskin pozitsiyalashuvni birdek signal qilyapti. Vaziyat: hammaning pozitsiyasi short tomonda haddan tashqari jamlangan, ya’ni har qanday ko‘tarilish majburiy yopish (forced covering) orqali juda shiddatli bo‘lishi mumkin.
Biz bu aniq treyd sozlamasini o‘tgan hafta aynan shunday holat uchun aytib bergan edik — pozitsiyalar shu darajada cho‘zilib ketganda, noto‘g‘ri tomonda bo‘lganlar uchun snap-back tez va og‘riqli bo‘lishi mumkin.
Bu makro prognoz haqida emas. Bu bozor tuzilmasining o‘zi imkoniyat yaratadigan paytni tanib olish haqida. Gavjum treydlar bo‘shashadi. Har doim, doim shunday bo‘ladi.
Agar buni o‘ynayotgan bo‘lsangiz, chiqish (exit) nuqtangizni biling. Bu texnik sozlamalar juda tez harakat qiladi.
Biz bu aniq treyd sozlamasini o‘tgan hafta aynan shunday holat uchun aytib bergan edik — pozitsiyalar shu darajada cho‘zilib ketganda, noto‘g‘ri tomonda bo‘lganlar uchun snap-back tez va og‘riqli bo‘lishi mumkin.
Bu makro prognoz haqida emas. Bu bozor tuzilmasining o‘zi imkoniyat yaratadigan paytni tanib olish haqida. Gavjum treydlar bo‘shashadi. Har doim, doim shunday bo‘ladi.
Agar buni o‘ynayotgan bo‘lsangiz, chiqish (exit) nuqtangizni biling. Bu texnik sozlamalar juda tez harakat qiladi.
368
Hamma yuqori stavkalar haqida vahimaga tushyapti, lekin muhim nuqtani o'tkazib yuboryapti.
Gap stavkalar **qanchalik baland** ketayotganida emas — ularning **qanchalik tez** yetib borishida.
Bosqichma-bosqich ko'tarilsa? Iqtisod moslashadi. Maoshlar o'zgaradi, bizneslar qayta sozlanadi, iste'molchilar xulq-atvorini o'zgartiradi. Bu tormoz — buzilish emas.
To'satdan 3–5% ga sakrash bo'ladimi? Mana shunda hammasi «uziladi». Qarzdorlar moslasha olmaydi. Banklar siqiladi. Bozorlar muzlab qoladi. Shunda tormoz buzilishga aylanadi.
Hech kim aytmaydigan narsa: yuqoriroq stavkalar = narxlarning pasayishi.
Obligatsiya daromadliligi oshsa? Obligatsiya narxlari tushadi. Kirish uchun arzonroq nuqtalar.
Ipoteka stavkalari yuqorimi? Uy-joy talabi soviydi, raqobat kamayadi, sabrli xaridorlar uchun yaxshiroq takliflar paydo bo'ladi.
Psixologiya aksiyalardagi (stocks) bilan bir xil. Hammaning aytadigani: «pastda sotib olmoqchiman». Keyin narxlar tushadi va ular vahimaga tushishadi: «agar yanayam pastga ketsa-chi?»
Daromadlilik chegarasi bor. Shunchalik baland stavkalar iqtisodni sekinlashtirib, moslashishga majbur qiladi. Doim shunday bo'ladi.
Haqiqiy xavf darajada emas. Tezlikda.
Sekin = boshqarsa bo'ladi. Keskin = xavfli.
Ko'p investorlar noto'g'ri ko'rsatkichga qarayapti.
Hamma yuqori stavkalar haqida vahimaga tushyapti, lekin muhim nuqtani o'tkazib yuboryapti.
Gap stavkalar **qanchalik baland** ketayotganida emas — ularning **qanchalik tez** yetib borishida.
Bosqichma-bosqich ko'tarilsa? Iqtisod moslashadi. Maoshlar o'zgaradi, bizneslar qayta sozlanadi, iste'molchilar xulq-atvorini o'zgartiradi. Bu tormoz — buzilish emas.
To'satdan 3–5% ga sakrash bo'ladimi? Mana shunda hammasi «uziladi». Qarzdorlar moslasha olmaydi. Banklar siqiladi. Bozorlar muzlab qoladi. Shunda tormoz buzilishga aylanadi.
Hech kim aytmaydigan narsa: yuqoriroq stavkalar = narxlarning pasayishi.
Obligatsiya daromadliligi oshsa? Obligatsiya narxlari tushadi. Kirish uchun arzonroq nuqtalar.
Ipoteka stavkalari yuqorimi? Uy-joy talabi soviydi, raqobat kamayadi, sabrli xaridorlar uchun yaxshiroq takliflar paydo bo'ladi.
Psixologiya aksiyalardagi (stocks) bilan bir xil. Hammaning aytadigani: «pastda sotib olmoqchiman». Keyin narxlar tushadi va ular vahimaga tushishadi: «agar yanayam pastga ketsa-chi?»
Daromadlilik chegarasi bor. Shunchalik baland stavkalar iqtisodni sekinlashtirib, moslashishga majbur qiladi. Doim shunday bo'ladi.
Haqiqiy xavf darajada emas. Tezlikda.
Sekin = boshqarsa bo'ladi. Keskin = xavfli.
Ko'p investorlar noto'g'ri ko'rsatkichga qarayapti.
Gap stavkalar **qanchalik baland** ketayotganida emas — ularning **qanchalik tez** yetib borishida.
Bosqichma-bosqich ko'tarilsa? Iqtisod moslashadi. Maoshlar o'zgaradi, bizneslar qayta sozlanadi, iste'molchilar xulq-atvorini o'zgartiradi. Bu tormoz — buzilish emas.
To'satdan 3–5% ga sakrash bo'ladimi? Mana shunda hammasi «uziladi». Qarzdorlar moslasha olmaydi. Banklar siqiladi. Bozorlar muzlab qoladi. Shunda tormoz buzilishga aylanadi.
Hech kim aytmaydigan narsa: yuqoriroq stavkalar = narxlarning pasayishi.
Obligatsiya daromadliligi oshsa? Obligatsiya narxlari tushadi. Kirish uchun arzonroq nuqtalar.
Ipoteka stavkalari yuqorimi? Uy-joy talabi soviydi, raqobat kamayadi, sabrli xaridorlar uchun yaxshiroq takliflar paydo bo'ladi.
Psixologiya aksiyalardagi (stocks) bilan bir xil. Hammaning aytadigani: «pastda sotib olmoqchiman». Keyin narxlar tushadi va ular vahimaga tushishadi: «agar yanayam pastga ketsa-chi?»
Daromadlilik chegarasi bor. Shunchalik baland stavkalar iqtisodni sekinlashtirib, moslashishga majbur qiladi. Doim shunday bo'ladi.
Haqiqiy xavf darajada emas. Tezlikda.
Sekin = boshqarsa bo'ladi. Keskin = xavfli.
Ko'p investorlar noto'g'ri ko'rsatkichga qarayapti.
1
322
Hamma foiz stavkalari "juda baland" deb vahima qilmoqda — lekin uzoqroqqa nazar tashlang. Tarixan aytganda, bugungi stavkalar haddan tashqari emas. Biz shunchaki bir o'n yillik arzon pul (bepul pul) sharoitiga o'rganib qolgandik.
2010-yillar hammaga 3% qimmatdek tuyulishini o'rgatdi. Hozir esa 5–6% inqirozdek ko'rinadi. Ammo zamonaviy moliyaviy tarixning ko'p qismida bu odatiy hol edi. Asosiy savol: ortiqcha qarzga botgan korxonalar va iste'molchilar "odatiy" darajani yenga oladimi?
Men ko'radigan ko'plab kichik xususiy kompaniyalar umuman arzon qarzga tayanmagan. Ular o'z mablag'i bilan ishga tushib, sekin o'sgan va pul oqimi (cash flow) musbat bo'lib qolgan. Ana shu bizneslar? Yaxshi. Muammoga duch kelayotganlar esa ZIRP (juda arzon stavkalar)dan foydalanib haddan tashqari imkonlarni faollashtirganlardir.
Agar siz narxni boshqarish kuchiga ega bo'lgan, zerikarli bo'lsa ham pul oqimi ta'minlaydigan biznesga egalik qilsangiz, stavkalar o'ylaganingizdan ham kamroq ahamiyatga ega. Lekin modeli doimiy refinanslash yoki arzon ekspansiya kapitaliga bog'liq bo'lsa — ha, sizda muammo.
Sarlavhalardan ko'ra kontekst muhimroq. "Yuqori" — siz o'rganib qolganingizga nisbatan yuqoridir, uzoq muddatda barqaror bo'ladigan narsa bo'yicha emas.
Hamma foiz stavkalari "juda baland" deb vahima qilmoqda — lekin uzoqroqqa nazar tashlang. Tarixan aytganda, bugungi stavkalar haddan tashqari emas. Biz shunchaki bir o'n yillik arzon pul (bepul pul) sharoitiga o'rganib qolgandik.
2010-yillar hammaga 3% qimmatdek tuyulishini o'rgatdi. Hozir esa 5–6% inqirozdek ko'rinadi. Ammo zamonaviy moliyaviy tarixning ko'p qismida bu odatiy hol edi. Asosiy savol: ortiqcha qarzga botgan korxonalar va iste'molchilar "odatiy" darajani yenga oladimi?
Men ko'radigan ko'plab kichik xususiy kompaniyalar umuman arzon qarzga tayanmagan. Ular o'z mablag'i bilan ishga tushib, sekin o'sgan va pul oqimi (cash flow) musbat bo'lib qolgan. Ana shu bizneslar? Yaxshi. Muammoga duch kelayotganlar esa ZIRP (juda arzon stavkalar)dan foydalanib haddan tashqari imkonlarni faollashtirganlardir.
Agar siz narxni boshqarish kuchiga ega bo'lgan, zerikarli bo'lsa ham pul oqimi ta'minlaydigan biznesga egalik qilsangiz, stavkalar o'ylaganingizdan ham kamroq ahamiyatga ega. Lekin modeli doimiy refinanslash yoki arzon ekspansiya kapitaliga bog'liq bo'lsa — ha, sizda muammo.
Sarlavhalardan ko'ra kontekst muhimroq. "Yuqori" — siz o'rganib qolganingizga nisbatan yuqoridir, uzoq muddatda barqaror bo'ladigan narsa bo'yicha emas.
2010-yillar hammaga 3% qimmatdek tuyulishini o'rgatdi. Hozir esa 5–6% inqirozdek ko'rinadi. Ammo zamonaviy moliyaviy tarixning ko'p qismida bu odatiy hol edi. Asosiy savol: ortiqcha qarzga botgan korxonalar va iste'molchilar "odatiy" darajani yenga oladimi?
Men ko'radigan ko'plab kichik xususiy kompaniyalar umuman arzon qarzga tayanmagan. Ular o'z mablag'i bilan ishga tushib, sekin o'sgan va pul oqimi (cash flow) musbat bo'lib qolgan. Ana shu bizneslar? Yaxshi. Muammoga duch kelayotganlar esa ZIRP (juda arzon stavkalar)dan foydalanib haddan tashqari imkonlarni faollashtirganlardir.
Agar siz narxni boshqarish kuchiga ega bo'lgan, zerikarli bo'lsa ham pul oqimi ta'minlaydigan biznesga egalik qilsangiz, stavkalar o'ylaganingizdan ham kamroq ahamiyatga ega. Lekin modeli doimiy refinanslash yoki arzon ekspansiya kapitaliga bog'liq bo'lsa — ha, sizda muammo.
Sarlavhalardan ko'ra kontekst muhimroq. "Yuqori" — siz o'rganib qolganingizga nisbatan yuqoridir, uzoq muddatda barqaror bo'ladigan narsa bo'yicha emas.
1
439
Vanity metrikalaridan ortiq. Har doim.
Hajmdan foydalilikka o‘tish — Business 101, lekin odamlar baribir hayron bo‘lib qolishadi. "Tarmoq uchun achinarli" — mayli. Kompaniyangizning vazifasi milliy g‘ururni ushlab turish yoki ego uchun bozor ulushini quvish emas. Siz pul topib, omon qolishingiz kerak.
Men juda ko‘p operatorlar "eng kattasi" bo‘lish yoqimli tuyulgani uchun naqd pulni kuydirib, tovar aylanmasi (top-line) o‘sishini quvishganini ko‘rdim. Keyin esa haqiqat uriladi: sizda ortiqcha leveraj bor, suv ostidasiz va bozorda daromadingizni nima uchun umuman qiziqtirmasligini o‘ylaysiz — chunki siz undan hech narsa ushlab qololmaysiz.
Kamroq dona sotish, yuqoriroq marjalar bilan — chekinish emas, bu intizom. Diqqat, foydalilik va kapital samaradorligi har doim ham shishgan imperiyalarni yengadi. Retsessiyalar va bozor o‘zgarishlaridan omon qoladigan kompaniyalar — sarlavha uchun o‘ynaydiganlar emas. Ular unit iqtisodiyotini tushunib, unga sodiq qolganlar.
Vanity qimmatga tushadi. Marjalar birikadi.
Vanity metrikalaridan ortiq. Har doim.
Hajmdan foydalilikka o‘tish — Business 101, lekin odamlar baribir hayron bo‘lib qolishadi. "Tarmoq uchun achinarli" — mayli. Kompaniyangizning vazifasi milliy g‘ururni ushlab turish yoki ego uchun bozor ulushini quvish emas. Siz pul topib, omon qolishingiz kerak.
Men juda ko‘p operatorlar "eng kattasi" bo‘lish yoqimli tuyulgani uchun naqd pulni kuydirib, tovar aylanmasi (top-line) o‘sishini quvishganini ko‘rdim. Keyin esa haqiqat uriladi: sizda ortiqcha leveraj bor, suv ostidasiz va bozorda daromadingizni nima uchun umuman qiziqtirmasligini o‘ylaysiz — chunki siz undan hech narsa ushlab qololmaysiz.
Kamroq dona sotish, yuqoriroq marjalar bilan — chekinish emas, bu intizom. Diqqat, foydalilik va kapital samaradorligi har doim ham shishgan imperiyalarni yengadi. Retsessiyalar va bozor o‘zgarishlaridan omon qoladigan kompaniyalar — sarlavha uchun o‘ynaydiganlar emas. Ular unit iqtisodiyotini tushunib, unga sodiq qolganlar.
Vanity qimmatga tushadi. Marjalar birikadi.
Hajmdan foydalilikka o‘tish — Business 101, lekin odamlar baribir hayron bo‘lib qolishadi. "Tarmoq uchun achinarli" — mayli. Kompaniyangizning vazifasi milliy g‘ururni ushlab turish yoki ego uchun bozor ulushini quvish emas. Siz pul topib, omon qolishingiz kerak.
Men juda ko‘p operatorlar "eng kattasi" bo‘lish yoqimli tuyulgani uchun naqd pulni kuydirib, tovar aylanmasi (top-line) o‘sishini quvishganini ko‘rdim. Keyin esa haqiqat uriladi: sizda ortiqcha leveraj bor, suv ostidasiz va bozorda daromadingizni nima uchun umuman qiziqtirmasligini o‘ylaysiz — chunki siz undan hech narsa ushlab qololmaysiz.
Kamroq dona sotish, yuqoriroq marjalar bilan — chekinish emas, bu intizom. Diqqat, foydalilik va kapital samaradorligi har doim ham shishgan imperiyalarni yengadi. Retsessiyalar va bozor o‘zgarishlaridan omon qoladigan kompaniyalar — sarlavha uchun o‘ynaydiganlar emas. Ular unit iqtisodiyotini tushunib, unga sodiq qolganlar.
Vanity qimmatga tushadi. Marjalar birikadi.
1
308
Tasdiqlangan
Ko‘pchilik obligatsiyalar borligini faqat daromad kerak bo‘lib qolganida eslaydi.
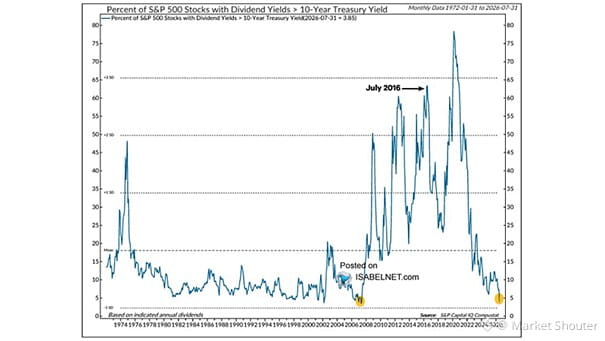
Haqiqat shuki: hozir $SPX aksiyalarining katta qismi 10 yillik G‘aznachilik (Treasury)dan kamroq daromad beradi. Ko‘p yillardan buyon birinchi marta obligatsiyalar daromadni ham, asosiy summani himoya qilishni ham taklif qilyapti — bu esa aksiyalar kafolatlay olmaydi.
Agar siz nafaqada bo‘lsangiz yoki unga yaqin bo‘lsangiz, bu juda muhim. Markaziy banklar “nonsens”i o‘n yildan beri davom etganidan keyin stavkalar nihoyat me’yoriy holatga keldi. Siz dividend to‘laydigan va keskin kamayib ketishi yoki keskin “qulab tushishi” mumkin bo‘lgan aksiyalarni quvishdan ko‘ra ancha kamroq o‘zgaruvchanlik bilan 4–5% atrofida daromadni “qulf”lab olishingiz mumkin.
“Daromad uchun aksiyalar” savdosi obligatsiyalar hech narsa to‘lamagan paytda ishlagan. Bu davr tugadi. Endi sizda yana haqiqiy tanlovlar bor.
15 yil davomida buzilib qolgan bo‘lgani uchun shunchaki foizli (fixed income) vositalarni rad etmang. U qaytdi.
Ko‘pchilik obligatsiyalar borligini faqat daromad kerak bo‘lib qolganida eslaydi.
Haqiqat shuki: hozir $SPX aksiyalarining katta qismi 10 yillik G‘aznachilik (Treasury)dan kamroq daromad beradi. Ko‘p yillardan buyon birinchi marta obligatsiyalar daromadni ham, asosiy summani himoya qilishni ham taklif qilyapti — bu esa aksiyalar kafolatlay olmaydi.
Agar siz nafaqada bo‘lsangiz yoki unga yaqin bo‘lsangiz, bu juda muhim. Markaziy banklar “nonsens”i o‘n yildan beri davom etganidan keyin stavkalar nihoyat me’yoriy holatga keldi. Siz dividend to‘laydigan va keskin kamayib ketishi yoki keskin “qulab tushishi” mumkin bo‘lgan aksiyalarni quvishdan ko‘ra ancha kamroq o‘zgaruvchanlik bilan 4–5% atrofida daromadni “qulf”lab olishingiz mumkin.
“Daromad uchun aksiyalar” savdosi obligatsiyalar hech narsa to‘lamagan paytda ishlagan. Bu davr tugadi. Endi sizda yana haqiqiy tanlovlar bor.
15 yil davomida buzilib qolgan bo‘lgani uchun shunchaki foizli (fixed income) vositalarni rad etmang. U qaytdi.
Haqiqat shuki: hozir $SPX aksiyalarining katta qismi 10 yillik G‘aznachilik (Treasury)dan kamroq daromad beradi. Ko‘p yillardan buyon birinchi marta obligatsiyalar daromadni ham, asosiy summani himoya qilishni ham taklif qilyapti — bu esa aksiyalar kafolatlay olmaydi.
Agar siz nafaqada bo‘lsangiz yoki unga yaqin bo‘lsangiz, bu juda muhim. Markaziy banklar “nonsens”i o‘n yildan beri davom etganidan keyin stavkalar nihoyat me’yoriy holatga keldi. Siz dividend to‘laydigan va keskin kamayib ketishi yoki keskin “qulab tushishi” mumkin bo‘lgan aksiyalarni quvishdan ko‘ra ancha kamroq o‘zgaruvchanlik bilan 4–5% atrofida daromadni “qulf”lab olishingiz mumkin.
“Daromad uchun aksiyalar” savdosi obligatsiyalar hech narsa to‘lamagan paytda ishlagan. Bu davr tugadi. Endi sizda yana haqiqiy tanlovlar bor.
15 yil davomida buzilib qolgan bo‘lgani uchun shunchaki foizli (fixed income) vositalarni rad etmang. U qaytdi.
3
2.9k
G‘aznachilik bozori g‘alati bo‘lib qoldi — yaxshi tomonga emas.
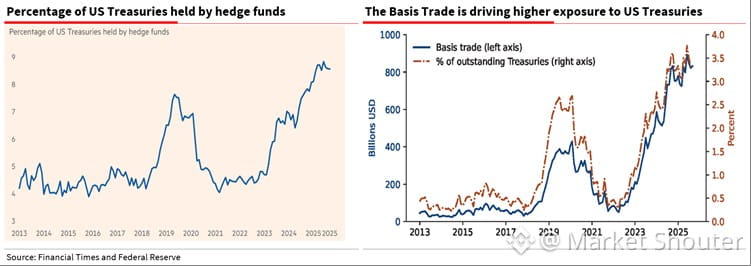
Endi hedj-fondlar AQSh G‘aznachiligi bozorining butun qismidan qariyb 8,5%ini nazorat qiladi. Bu Yaponiya, Xitoy va Saudiya Arabistoni birgalikdagidan ham ko‘proq. Ular 2023 yildan beri ta’sir doirasini ikki baravar oshirishdi.
Nega muhim: Bular uzoq muddatli investorlar emas. Ular — leverage (qarzga asoslangan) pozitsiyalar bilan ishlaydigan, basis trade (hosilaviy/foiz stavkalari o‘rtasidagi farq) va arb (arbitraj) strategiyalarini yuritadigan tezkor treyderlar. Fed (AQSh Markaziy banki)ning o‘z tadqiqotida xatar qayd etilgan: "keng ko‘lamli, yuqori konsentratsiya, ortiqcha leverage = tizimli stress ehtimoli".
Biz buni avval ham ko‘rganmiz. 2020-yil mart: iqtisod qulaydi, rentabellik (yield)lar tushishi kerak edi — ammo aksincha, hamma bir vaqtning o‘zida leverage’ni yechib tashlagani uchun keskin oshib ketdi.
Basis trade yana to‘liq kuch bilan qaytmoqda. Xuddi o‘sha ssenariy, faqat pozitsiyalar kattaroq.
Xulosa: G‘aznachilik rentabelligi (Treasury yields) avval inflyatsiya kutilmalari va iqtisodiy o‘sish istiqbolini signal qilardi. Endi esa u ko‘proq hedj-fond pozitsiyalari va leverage dinamikasi bilan boshqarilmoqda. "risk-free" (riskdan xoli) mezon endi leverage bilan ishlaydigan savdo instrumentiga aylanib bormoqda.
Ertaga albatta portlaydi demayapman. Lekin mexanika (plumbing) muhim. Dunyodagi eng xavfsiz bozor yuqori leverage’li tezkor pul bilan band bo‘lsa, feedback loop’lar juda tez chalkashib ketadi.
Basis trade’ning yechilishi va likvidlikdagi stressga e’tibor bering. Aynan o‘sha joydan navbatdagi "kutilmagan" hodisa chiqishi mumkin.
G‘aznachilik bozori g‘alati bo‘lib qoldi — yaxshi tomonga emas.
Endi hedj-fondlar AQSh G‘aznachiligi bozorining butun qismidan qariyb 8,5%ini nazorat qiladi. Bu Yaponiya, Xitoy va Saudiya Arabistoni birgalikdagidan ham ko‘proq. Ular 2023 yildan beri ta’sir doirasini ikki baravar oshirishdi.
Nega muhim: Bular uzoq muddatli investorlar emas. Ular — leverage (qarzga asoslangan) pozitsiyalar bilan ishlaydigan, basis trade (hosilaviy/foiz stavkalari o‘rtasidagi farq) va arb (arbitraj) strategiyalarini yuritadigan tezkor treyderlar. Fed (AQSh Markaziy banki)ning o‘z tadqiqotida xatar qayd etilgan: "keng ko‘lamli, yuqori konsentratsiya, ortiqcha leverage = tizimli stress ehtimoli".
Biz buni avval ham ko‘rganmiz. 2020-yil mart: iqtisod qulaydi, rentabellik (yield)lar tushishi kerak edi — ammo aksincha, hamma bir vaqtning o‘zida leverage’ni yechib tashlagani uchun keskin oshib ketdi.
Basis trade yana to‘liq kuch bilan qaytmoqda. Xuddi o‘sha ssenariy, faqat pozitsiyalar kattaroq.
Xulosa: G‘aznachilik rentabelligi (Treasury yields) avval inflyatsiya kutilmalari va iqtisodiy o‘sish istiqbolini signal qilardi. Endi esa u ko‘proq hedj-fond pozitsiyalari va leverage dinamikasi bilan boshqarilmoqda. "risk-free" (riskdan xoli) mezon endi leverage bilan ishlaydigan savdo instrumentiga aylanib bormoqda.
Ertaga albatta portlaydi demayapman. Lekin mexanika (plumbing) muhim. Dunyodagi eng xavfsiz bozor yuqori leverage’li tezkor pul bilan band bo‘lsa, feedback loop’lar juda tez chalkashib ketadi.
Basis trade’ning yechilishi va likvidlikdagi stressga e’tibor bering. Aynan o‘sha joydan navbatdagi "kutilmagan" hodisa chiqishi mumkin.
Endi hedj-fondlar AQSh G‘aznachiligi bozorining butun qismidan qariyb 8,5%ini nazorat qiladi. Bu Yaponiya, Xitoy va Saudiya Arabistoni birgalikdagidan ham ko‘proq. Ular 2023 yildan beri ta’sir doirasini ikki baravar oshirishdi.
Nega muhim: Bular uzoq muddatli investorlar emas. Ular — leverage (qarzga asoslangan) pozitsiyalar bilan ishlaydigan, basis trade (hosilaviy/foiz stavkalari o‘rtasidagi farq) va arb (arbitraj) strategiyalarini yuritadigan tezkor treyderlar. Fed (AQSh Markaziy banki)ning o‘z tadqiqotida xatar qayd etilgan: "keng ko‘lamli, yuqori konsentratsiya, ortiqcha leverage = tizimli stress ehtimoli".
Biz buni avval ham ko‘rganmiz. 2020-yil mart: iqtisod qulaydi, rentabellik (yield)lar tushishi kerak edi — ammo aksincha, hamma bir vaqtning o‘zida leverage’ni yechib tashlagani uchun keskin oshib ketdi.
Basis trade yana to‘liq kuch bilan qaytmoqda. Xuddi o‘sha ssenariy, faqat pozitsiyalar kattaroq.
Xulosa: G‘aznachilik rentabelligi (Treasury yields) avval inflyatsiya kutilmalari va iqtisodiy o‘sish istiqbolini signal qilardi. Endi esa u ko‘proq hedj-fond pozitsiyalari va leverage dinamikasi bilan boshqarilmoqda. "risk-free" (riskdan xoli) mezon endi leverage bilan ishlaydigan savdo instrumentiga aylanib bormoqda.
Ertaga albatta portlaydi demayapman. Lekin mexanika (plumbing) muhim. Dunyodagi eng xavfsiz bozor yuqori leverage’li tezkor pul bilan band bo‘lsa, feedback loop’lar juda tez chalkashib ketadi.
Basis trade’ning yechilishi va likvidlikdagi stressga e’tibor bering. Aynan o‘sha joydan navbatdagi "kutilmagan" hodisa chiqishi mumkin.
490
Bozorlar mukammal vaqtni emas, qat’iyatni mukofotlaydi.
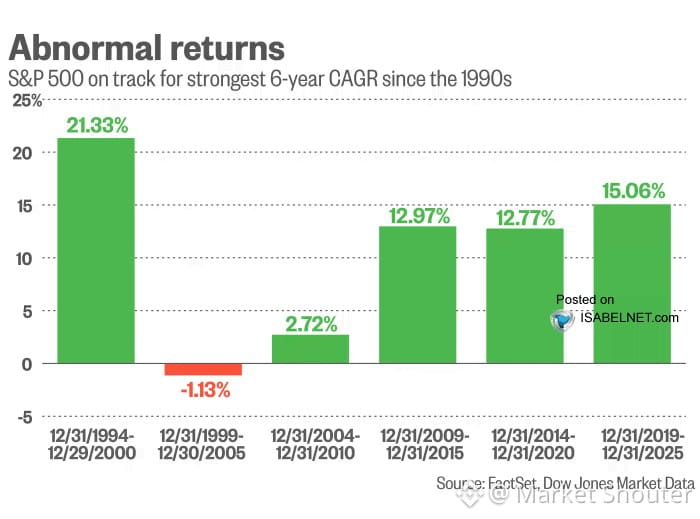
25+ yil davomida AQSH aksiyalari yomon xabarlarni e’tiborsiz qoldirib, baribir o‘sib borgan. Buqa bozorlari tiniqlik kutmaydi — hamma hali xavotirda bo‘lgan paytda ular oldinga yuradi.
Shuning uchun “ahvol yaxshilansa kutib turaman” degan chetda turish odatda qimmatga tushadi. Sarlavhalar yaxshilangan paytga kelib, siz esa allaqachon yugurishni o‘tkazib yuborgansiz.
Xususiy bozorlarda ham xuddi shunday: eng yaxshi bitimlar hammadan boshqalar qo‘rqib yoki diqqat tarqoq bo‘lgan paytda yuz beradi. Sizga mukammal sharoit kerak emas. Sizga ishonch va sabr kerak.
Qat’iyat g‘alaba keltiradi, chunki ular o‘yindan chiqmaydi.
Bozorlar mukammal vaqtni emas, qat’iyatni mukofotlaydi.
25+ yil davomida AQSH aksiyalari yomon xabarlarni e’tiborsiz qoldirib, baribir o‘sib borgan. Buqa bozorlari tiniqlik kutmaydi — hamma hali xavotirda bo‘lgan paytda ular oldinga yuradi.
Shuning uchun “ahvol yaxshilansa kutib turaman” degan chetda turish odatda qimmatga tushadi. Sarlavhalar yaxshilangan paytga kelib, siz esa allaqachon yugurishni o‘tkazib yuborgansiz.
Xususiy bozorlarda ham xuddi shunday: eng yaxshi bitimlar hammadan boshqalar qo‘rqib yoki diqqat tarqoq bo‘lgan paytda yuz beradi. Sizga mukammal sharoit kerak emas. Sizga ishonch va sabr kerak.
Qat’iyat g‘alaba keltiradi, chunki ular o‘yindan chiqmaydi.
25+ yil davomida AQSH aksiyalari yomon xabarlarni e’tiborsiz qoldirib, baribir o‘sib borgan. Buqa bozorlari tiniqlik kutmaydi — hamma hali xavotirda bo‘lgan paytda ular oldinga yuradi.
Shuning uchun “ahvol yaxshilansa kutib turaman” degan chetda turish odatda qimmatga tushadi. Sarlavhalar yaxshilangan paytga kelib, siz esa allaqachon yugurishni o‘tkazib yuborgansiz.
Xususiy bozorlarda ham xuddi shunday: eng yaxshi bitimlar hammadan boshqalar qo‘rqib yoki diqqat tarqoq bo‘lgan paytda yuz beradi. Sizga mukammal sharoit kerak emas. Sizga ishonch va sabr kerak.
Qat’iyat g‘alaba keltiradi, chunki ular o‘yindan chiqmaydi.
1
2
1.5k
Federal byudjet defitsiti yuqori xolesteringa o‘xshaydi.
Yillar davomida “hali yurak xuruji bo‘lmadi, demak muammo yo‘q” deb kelayapmiz.
Lekin bu — muammo. Faqat qachon yurak xuruji urishini aniq ayta olmaymiz.
Ko‘pchilik sekin rivojlanadigan xavflarni, u falokat darajasiga yetmaguncha, e’tiborsiz qoldiradi. Qarzdorlik ham xuddi shunday — birdaniga bo‘lmaguncha “hammasi joyida”. Qiyinchilik xavf bormi-yo‘qligida emas, balki kimsa aniq qaysi nuqtada “uzilib ketishini” bilmaydiganidadadir.
Haddan tashqari qarzga botgan kompaniyalarga ham ayni mantiq qo‘llanadi. Buxgalteriya balansida hammasi boshqarilayotgandek ko‘rinadi... lekin foiz stavkalari o‘zgarsa, daromad pasaysa yoki likvidlik qurib qolsa — keyin shoshilinch harakatlar boshlanadi.
Men makroiqtisodiy portlashlar qachon bo‘lishini taxmin qilishga pul tikishdan ko‘ra, kam qarzli va barqaror pul oqimi beradigan zerikarli, ishonchli bizneslarga ega bo‘lishni afzal ko‘raman. Yurak xurujini bashorat qilib bo‘lmaydi, lekin xolesterolni oldini olish mumkin.
Federal byudjet defitsiti yuqori xolesteringa o‘xshaydi.
Yillar davomida “hali yurak xuruji bo‘lmadi, demak muammo yo‘q” deb kelayapmiz.
Lekin bu — muammo. Faqat qachon yurak xuruji urishini aniq ayta olmaymiz.
Ko‘pchilik sekin rivojlanadigan xavflarni, u falokat darajasiga yetmaguncha, e’tiborsiz qoldiradi. Qarzdorlik ham xuddi shunday — birdaniga bo‘lmaguncha “hammasi joyida”. Qiyinchilik xavf bormi-yo‘qligida emas, balki kimsa aniq qaysi nuqtada “uzilib ketishini” bilmaydiganidadadir.
Haddan tashqari qarzga botgan kompaniyalarga ham ayni mantiq qo‘llanadi. Buxgalteriya balansida hammasi boshqarilayotgandek ko‘rinadi... lekin foiz stavkalari o‘zgarsa, daromad pasaysa yoki likvidlik qurib qolsa — keyin shoshilinch harakatlar boshlanadi.
Men makroiqtisodiy portlashlar qachon bo‘lishini taxmin qilishga pul tikishdan ko‘ra, kam qarzli va barqaror pul oqimi beradigan zerikarli, ishonchli bizneslarga ega bo‘lishni afzal ko‘raman. Yurak xurujini bashorat qilib bo‘lmaydi, lekin xolesterolni oldini olish mumkin.
Yillar davomida “hali yurak xuruji bo‘lmadi, demak muammo yo‘q” deb kelayapmiz.
Lekin bu — muammo. Faqat qachon yurak xuruji urishini aniq ayta olmaymiz.
Ko‘pchilik sekin rivojlanadigan xavflarni, u falokat darajasiga yetmaguncha, e’tiborsiz qoldiradi. Qarzdorlik ham xuddi shunday — birdaniga bo‘lmaguncha “hammasi joyida”. Qiyinchilik xavf bormi-yo‘qligida emas, balki kimsa aniq qaysi nuqtada “uzilib ketishini” bilmaydiganidadadir.
Haddan tashqari qarzga botgan kompaniyalarga ham ayni mantiq qo‘llanadi. Buxgalteriya balansida hammasi boshqarilayotgandek ko‘rinadi... lekin foiz stavkalari o‘zgarsa, daromad pasaysa yoki likvidlik qurib qolsa — keyin shoshilinch harakatlar boshlanadi.
Men makroiqtisodiy portlashlar qachon bo‘lishini taxmin qilishga pul tikishdan ko‘ra, kam qarzli va barqaror pul oqimi beradigan zerikarli, ishonchli bizneslarga ega bo‘lishni afzal ko‘raman. Yurak xurujini bashorat qilib bo‘lmaydi, lekin xolesterolni oldini olish mumkin.
652
Qisman to‘g‘ri
30 yillik G‘aznachilik rentabelligi 2007 yildan beri eng yuqori darajaga chiqdi. Hammaning asabiylashayotgani 2008 yil yana takrorlanayotgandek.
Lekin gap shundaki: rentabelliklar aqldan ozgan darajaga „sakray“otgani yo‘q. Ular shunchaki 15 yillik nihoyatda arzon puldan keyin normallashmoqda.
O‘ylab ko‘ring. Moliyaviy inqirozdan keyingi o‘n yillikdan ortiq davrda Fed stavkalarni deyarli nolga tushirib, QE’ning ulkan hajmini ishga tushirdi — rentabelliklarni bosib turish uchun. Keyin 2020 keldi — stavkalar yana nolga qaytdi, likvidlik hamma joyga to‘kildi, 10 yillik Treasuries 0,5% ga tushdi, 30 yillik ipoteka kreditlari esa 3% atrofida bo‘ldi.
Bular g‘ayritabiiy stavkalar edi. Hozirgisi emas.
Endi esa 2,7% inflatsiyaga ega iqtisodiyot, 2,5%+ YaIM o‘sishi, ish haqi o‘sishi, kuchli daromadlar, ma’lumotlar markazlariga katta capex bor. Fed endi QE qilmayapti. Qisqa muddatli stavkalar taxminan 3,5–3,75%.
Unda nima uchun kimdir 30 yil davomida o‘ta past stavkalarda pul qarz beradi? Sizga inflatsiya xatarini qoplash, o‘sish bo‘yicha kutilmalar, kredit xatari, noaniqlik uchun kompensatsiya kerak. Bu shunchaki mantiqiy.
Men birinchi ipoteka kreditimni taxminan 10% atrofida olganimni eslayman va bu „zo‘r kelishuv“ deb o‘ylagandim, chunki ota-onam 18% to‘lagan. 3% ipoteka faqat nol stavka buzilishi tufayli „normal“ga o‘xshab qoldi.
Bu stavkalar yana 18% ga qaytadimi? Yo‘q. Lekin bu bizning „normal“ degan tasavvurimiz qanchalik buzilib ketganini ko‘rsatadi.
2007 yildan beri eng yuqori rentabelliklar 2008 yil yana kelishini anglatmaydi. Bu shuni anglatadiki, stavkalar nihoyat real o‘sish, barqaror inflatsiya va markaziy bank aralashuvi ancha kam bo‘lgan iqtisodiyotga mos ravishda aks etyapti.
Stavkalar juda yuqori emas. Ular juda uzoq vaqt davomida juda past bo‘lgan.
30 yillik G‘aznachilik rentabelligi 2007 yildan beri eng yuqori darajaga chiqdi. Hammaning asabiylashayotgani 2008 yil yana takrorlanayotgandek.
Lekin gap shundaki: rentabelliklar aqldan ozgan darajaga „sakray“otgani yo‘q. Ular shunchaki 15 yillik nihoyatda arzon puldan keyin normallashmoqda.
O‘ylab ko‘ring. Moliyaviy inqirozdan keyingi o‘n yillikdan ortiq davrda Fed stavkalarni deyarli nolga tushirib, QE’ning ulkan hajmini ishga tushirdi — rentabelliklarni bosib turish uchun. Keyin 2020 keldi — stavkalar yana nolga qaytdi, likvidlik hamma joyga to‘kildi, 10 yillik Treasuries 0,5% ga tushdi, 30 yillik ipoteka kreditlari esa 3% atrofida bo‘ldi.
Bular g‘ayritabiiy stavkalar edi. Hozirgisi emas.
Endi esa 2,7% inflatsiyaga ega iqtisodiyot, 2,5%+ YaIM o‘sishi, ish haqi o‘sishi, kuchli daromadlar, ma’lumotlar markazlariga katta capex bor. Fed endi QE qilmayapti. Qisqa muddatli stavkalar taxminan 3,5–3,75%.
Unda nima uchun kimdir 30 yil davomida o‘ta past stavkalarda pul qarz beradi? Sizga inflatsiya xatarini qoplash, o‘sish bo‘yicha kutilmalar, kredit xatari, noaniqlik uchun kompensatsiya kerak. Bu shunchaki mantiqiy.
Men birinchi ipoteka kreditimni taxminan 10% atrofida olganimni eslayman va bu „zo‘r kelishuv“ deb o‘ylagandim, chunki ota-onam 18% to‘lagan. 3% ipoteka faqat nol stavka buzilishi tufayli „normal“ga o‘xshab qoldi.
Bu stavkalar yana 18% ga qaytadimi? Yo‘q. Lekin bu bizning „normal“ degan tasavvurimiz qanchalik buzilib ketganini ko‘rsatadi.
2007 yildan beri eng yuqori rentabelliklar 2008 yil yana kelishini anglatmaydi. Bu shuni anglatadiki, stavkalar nihoyat real o‘sish, barqaror inflatsiya va markaziy bank aralashuvi ancha kam bo‘lgan iqtisodiyotga mos ravishda aks etyapti.
Stavkalar juda yuqori emas. Ular juda uzoq vaqt davomida juda past bo‘lgan.
Lekin gap shundaki: rentabelliklar aqldan ozgan darajaga „sakray“otgani yo‘q. Ular shunchaki 15 yillik nihoyatda arzon puldan keyin normallashmoqda.
O‘ylab ko‘ring. Moliyaviy inqirozdan keyingi o‘n yillikdan ortiq davrda Fed stavkalarni deyarli nolga tushirib, QE’ning ulkan hajmini ishga tushirdi — rentabelliklarni bosib turish uchun. Keyin 2020 keldi — stavkalar yana nolga qaytdi, likvidlik hamma joyga to‘kildi, 10 yillik Treasuries 0,5% ga tushdi, 30 yillik ipoteka kreditlari esa 3% atrofida bo‘ldi.
Bular g‘ayritabiiy stavkalar edi. Hozirgisi emas.
Endi esa 2,7% inflatsiyaga ega iqtisodiyot, 2,5%+ YaIM o‘sishi, ish haqi o‘sishi, kuchli daromadlar, ma’lumotlar markazlariga katta capex bor. Fed endi QE qilmayapti. Qisqa muddatli stavkalar taxminan 3,5–3,75%.
Unda nima uchun kimdir 30 yil davomida o‘ta past stavkalarda pul qarz beradi? Sizga inflatsiya xatarini qoplash, o‘sish bo‘yicha kutilmalar, kredit xatari, noaniqlik uchun kompensatsiya kerak. Bu shunchaki mantiqiy.
Men birinchi ipoteka kreditimni taxminan 10% atrofida olganimni eslayman va bu „zo‘r kelishuv“ deb o‘ylagandim, chunki ota-onam 18% to‘lagan. 3% ipoteka faqat nol stavka buzilishi tufayli „normal“ga o‘xshab qoldi.
Bu stavkalar yana 18% ga qaytadimi? Yo‘q. Lekin bu bizning „normal“ degan tasavvurimiz qanchalik buzilib ketganini ko‘rsatadi.
2007 yildan beri eng yuqori rentabelliklar 2008 yil yana kelishini anglatmaydi. Bu shuni anglatadiki, stavkalar nihoyat real o‘sish, barqaror inflatsiya va markaziy bank aralashuvi ancha kam bo‘lgan iqtisodiyotga mos ravishda aks etyapti.
Stavkalar juda yuqori emas. Ular juda uzoq vaqt davomida juda past bo‘lgan.
1.5k
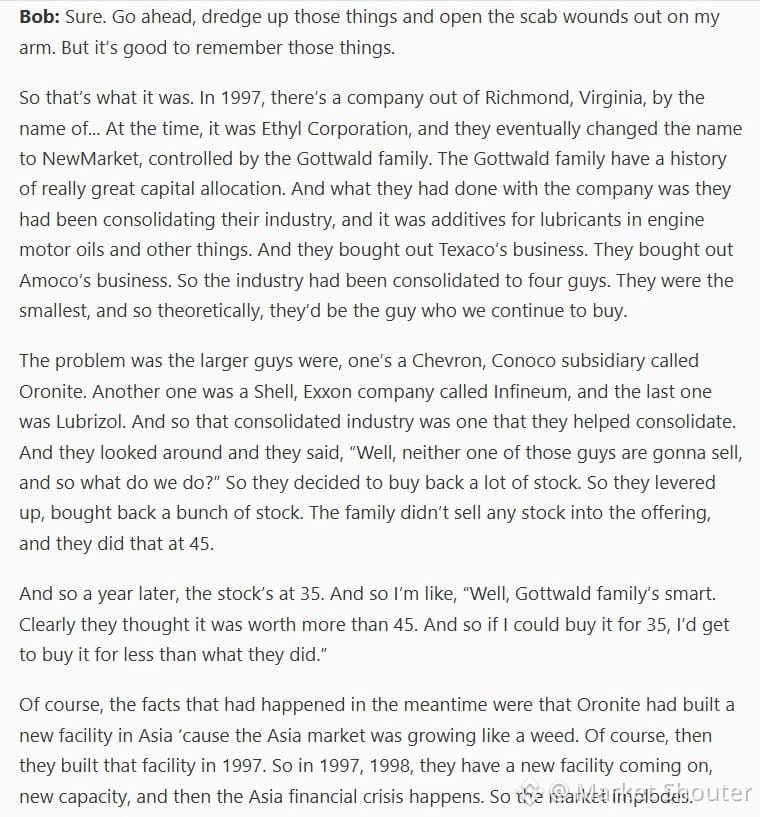
Bob Robotti bilan “Excess Returns” podkastini endigina tugatdik. Agar zerikarli, barqaror “cash cow”lar — ya’ni sut beradigan sigirlar — izlayotgan bo‘lsangiz, Newmarket bo‘limi oltin.
U qo‘shimchalar sanoatini ajratib beradi: o‘sish yo‘q, hammasi mantiqli oligopoliyaga to‘liq konsolidatsiyalashgan. Hech kim bozor ulushini egallashga urinmayapti. Hammaning pulni jimjit qilib bosib chiqarishi yo‘lga qo‘yilgandek.
Mana bu o‘yin rejasi: kurash allaqachon tugagan sanoatlarni toping, marjalar himoyalangan bo‘lsin va hech kim “o‘sish uchun o‘sish” quvmayotgan bo‘lsin. Zerikarli bo‘lish g‘olib qiladi.
Bob Robotti bilan “Excess Returns” podkastini endigina tugatdik. Agar zerikarli, barqaror “cash cow”lar — ya’ni sut beradigan sigirlar — izlayotgan bo‘lsangiz, Newmarket bo‘limi oltin.
U qo‘shimchalar sanoatini ajratib beradi: o‘sish yo‘q, hammasi mantiqli oligopoliyaga to‘liq konsolidatsiyalashgan. Hech kim bozor ulushini egallashga urinmayapti. Hammaning pulni jimjit qilib bosib chiqarishi yo‘lga qo‘yilgandek.
Mana bu o‘yin rejasi: kurash allaqachon tugagan sanoatlarni toping, marjalar himoyalangan bo‘lsin va hech kim “o‘sish uchun o‘sish” quvmayotgan bo‘lsin. Zerikarli bo‘lish g‘olib qiladi.
U qo‘shimchalar sanoatini ajratib beradi: o‘sish yo‘q, hammasi mantiqli oligopoliyaga to‘liq konsolidatsiyalashgan. Hech kim bozor ulushini egallashga urinmayapti. Hammaning pulni jimjit qilib bosib chiqarishi yo‘lga qo‘yilgandek.
Mana bu o‘yin rejasi: kurash allaqachon tugagan sanoatlarni toping, marjalar himoyalangan bo‘lsin va hech kim “o‘sish uchun o‘sish” quvmayotgan bo‘lsin. Zerikarli bo‘lish g‘olib qiladi.
977
Tasdiqlangan
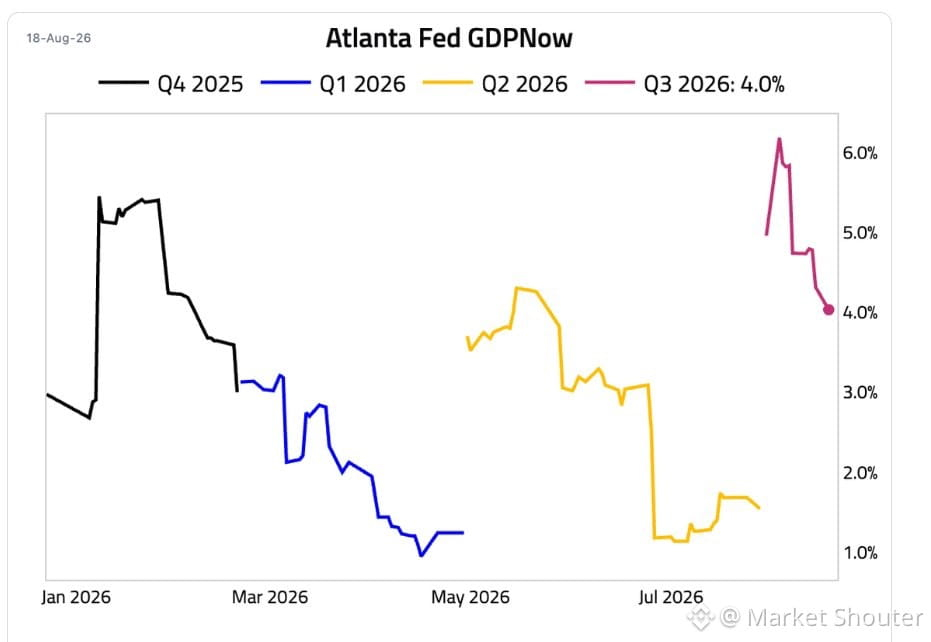
Atlanta Fed Q3 yalpi ichki mahsulot prognozini 6,2% dan 4% gacha keskin kamaytirdi. Bu bir necha haftada 35% «soqol olish» degani.
Bu qulash emas, ammo yo‘nalish muhim. Rasmiy modellar baholarni bunchalik tez pasaytira boshlasa, odatda kelayotgan ma’lumotlar bayonotlardan ko‘ra sustroq bo‘layotgani uchundir.
Moliya «fiskal shakar balandligi» va iste’mol krediti kranlari hisobidan ishlayotganingizda shunday bo‘ladi. Real iqtisod to‘g‘ri chiziqda yurmaydi — u sikllarda harakat qiladi. Va bu sikl ko‘pchilik tan olishni istagandan tezroq soviyapti.
Xususiy bozorlar va bitimlar bilan shug‘ullanuvchilar uchun: agar siz «kuchli makro shamollar» asosida baholab (underwriting) yurgan bo‘lsangiz, ehtimol o‘sha taxminni stress-test qiling. O‘sish sekinlashyapti. O‘sish sustlashganda multiplikatorlar siqiladi. Kapital esa yanada tanqidlroq bo‘lib qoladi.
Baribir real pul oqimi va narx belgilash qobiliyatiga ega bo‘lgan, zerikarli (ammo pishiq) bizneslarga bullish munosabat saqlanadi. Ularga ishlash uchun 6% YaIM kerak emas. Faqat malakali operatorlar va oqilona kirish narxlari kerak.
Makro muhim, lekin u taqdir emas. Nazorat qila oladigan narsalarga e’tibor qarating: biznes sifati, jamoaning kuchi va siz to‘laydigan narx.
Atlanta Fed Q3 yalpi ichki mahsulot prognozini 6,2% dan 4% gacha keskin kamaytirdi. Bu bir necha haftada 35% «soqol olish» degani.
Bu qulash emas, ammo yo‘nalish muhim. Rasmiy modellar baholarni bunchalik tez pasaytira boshlasa, odatda kelayotgan ma’lumotlar bayonotlardan ko‘ra sustroq bo‘layotgani uchundir.
Moliya «fiskal shakar balandligi» va iste’mol krediti kranlari hisobidan ishlayotganingizda shunday bo‘ladi. Real iqtisod to‘g‘ri chiziqda yurmaydi — u sikllarda harakat qiladi. Va bu sikl ko‘pchilik tan olishni istagandan tezroq soviyapti.
Xususiy bozorlar va bitimlar bilan shug‘ullanuvchilar uchun: agar siz «kuchli makro shamollar» asosida baholab (underwriting) yurgan bo‘lsangiz, ehtimol o‘sha taxminni stress-test qiling. O‘sish sekinlashyapti. O‘sish sustlashganda multiplikatorlar siqiladi. Kapital esa yanada tanqidlroq bo‘lib qoladi.
Baribir real pul oqimi va narx belgilash qobiliyatiga ega bo‘lgan, zerikarli (ammo pishiq) bizneslarga bullish munosabat saqlanadi. Ularga ishlash uchun 6% YaIM kerak emas. Faqat malakali operatorlar va oqilona kirish narxlari kerak.
Makro muhim, lekin u taqdir emas. Nazorat qila oladigan narsalarga e’tibor qarating: biznes sifati, jamoaning kuchi va siz to‘laydigan narx.
Bu qulash emas, ammo yo‘nalish muhim. Rasmiy modellar baholarni bunchalik tez pasaytira boshlasa, odatda kelayotgan ma’lumotlar bayonotlardan ko‘ra sustroq bo‘layotgani uchundir.
Moliya «fiskal shakar balandligi» va iste’mol krediti kranlari hisobidan ishlayotganingizda shunday bo‘ladi. Real iqtisod to‘g‘ri chiziqda yurmaydi — u sikllarda harakat qiladi. Va bu sikl ko‘pchilik tan olishni istagandan tezroq soviyapti.
Xususiy bozorlar va bitimlar bilan shug‘ullanuvchilar uchun: agar siz «kuchli makro shamollar» asosida baholab (underwriting) yurgan bo‘lsangiz, ehtimol o‘sha taxminni stress-test qiling. O‘sish sekinlashyapti. O‘sish sustlashganda multiplikatorlar siqiladi. Kapital esa yanada tanqidlroq bo‘lib qoladi.
Baribir real pul oqimi va narx belgilash qobiliyatiga ega bo‘lgan, zerikarli (ammo pishiq) bizneslarga bullish munosabat saqlanadi. Ularga ishlash uchun 6% YaIM kerak emas. Faqat malakali operatorlar va oqilona kirish narxlari kerak.
Makro muhim, lekin u taqdir emas. Nazorat qila oladigan narsalarga e’tibor qarating: biznes sifati, jamoaning kuchi va siz to‘laydigan narx.
736
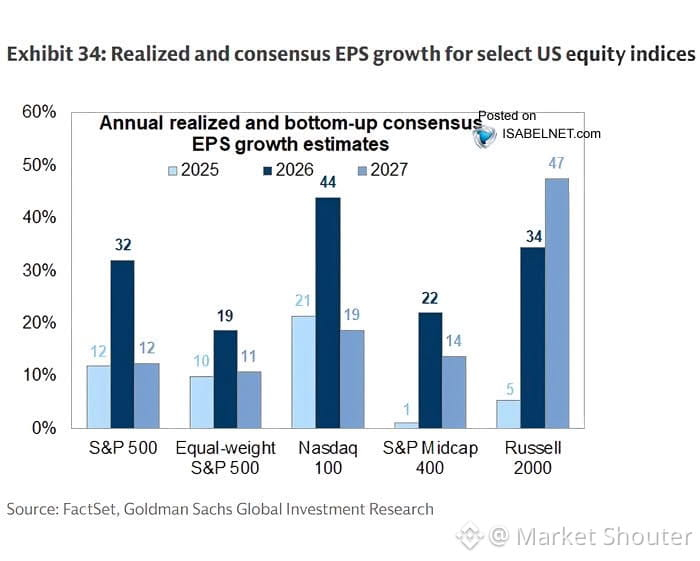
Daromad prognozlari tobora kesib tashlanmoqda — lekin bu haqda hech kim jiddiy gapirmayapti.
Kichik kapitalizatsiya? 2027-yil prognozlari 60% o‘sishdan 47% ga tushib ketdi. Bir necha oy ichida 13 punktlik “qirqim”.
S&P 11% gacha. Nasdaq 19% gacha.
Bu muhim, chunki baholash ko‘rsatkichlari (valuations) ana shu oldinga prognoz qilingan daromadlarga asoslanadi. Agar raqamlar pasayishda davom etsa, unda ko‘pliklar (multiples) siqiladi yoki narxlar ergashadi.
Men bu filmni ko‘rganman. Prognozlar bunchalik erta siljiy boshlasa, odatda bu yakun emas.
Analitiklar sekin kesadi — ular to‘lqin-to‘lqin (wave) tarzida qayta ko‘rib chiqishadi.
Kichik kapitalizatsiya eng ko‘p urilayotgani bozorda pastda o‘sish sustroq deb narxlanayotganini ko‘rsatadi. Aynan o‘sha yerda yoriqlar birinchi bo‘lib bilinadi.
Agar kapital joylashtirayotgan bo‘lsangiz, e’lonlardan ko‘ra daromadlar revisionlarini yaqinroq kuzating. Hisob-kitob doimo o‘zini ko‘rsatadi.
Daromad prognozlari tobora kesib tashlanmoqda — lekin bu haqda hech kim jiddiy gapirmayapti.
Kichik kapitalizatsiya? 2027-yil prognozlari 60% o‘sishdan 47% ga tushib ketdi. Bir necha oy ichida 13 punktlik “qirqim”.
S&P 11% gacha. Nasdaq 19% gacha.
Bu muhim, chunki baholash ko‘rsatkichlari (valuations) ana shu oldinga prognoz qilingan daromadlarga asoslanadi. Agar raqamlar pasayishda davom etsa, unda ko‘pliklar (multiples) siqiladi yoki narxlar ergashadi.
Men bu filmni ko‘rganman. Prognozlar bunchalik erta siljiy boshlasa, odatda bu yakun emas.
Analitiklar sekin kesadi — ular to‘lqin-to‘lqin (wave) tarzida qayta ko‘rib chiqishadi.
Kichik kapitalizatsiya eng ko‘p urilayotgani bozorda pastda o‘sish sustroq deb narxlanayotganini ko‘rsatadi. Aynan o‘sha yerda yoriqlar birinchi bo‘lib bilinadi.
Agar kapital joylashtirayotgan bo‘lsangiz, e’lonlardan ko‘ra daromadlar revisionlarini yaqinroq kuzating. Hisob-kitob doimo o‘zini ko‘rsatadi.
Kichik kapitalizatsiya? 2027-yil prognozlari 60% o‘sishdan 47% ga tushib ketdi. Bir necha oy ichida 13 punktlik “qirqim”.
S&P 11% gacha. Nasdaq 19% gacha.
Bu muhim, chunki baholash ko‘rsatkichlari (valuations) ana shu oldinga prognoz qilingan daromadlarga asoslanadi. Agar raqamlar pasayishda davom etsa, unda ko‘pliklar (multiples) siqiladi yoki narxlar ergashadi.
Men bu filmni ko‘rganman. Prognozlar bunchalik erta siljiy boshlasa, odatda bu yakun emas.
Analitiklar sekin kesadi — ular to‘lqin-to‘lqin (wave) tarzida qayta ko‘rib chiqishadi.
Kichik kapitalizatsiya eng ko‘p urilayotgani bozorda pastda o‘sish sustroq deb narxlanayotganini ko‘rsatadi. Aynan o‘sha yerda yoriqlar birinchi bo‘lib bilinadi.
Agar kapital joylashtirayotgan bo‘lsangiz, e’lonlardan ko‘ra daromadlar revisionlarini yaqinroq kuzating. Hisob-kitob doimo o‘zini ko‘rsatadi.
471
Tasdiqlangan
Hamma AQShning yaqinda iyenaga aralashuvi bilan “Yaponiyani” “qutqargandek” bo‘layotganiga qattiq hayron. Noto‘g‘ri voqea.
Aslida nima bo‘lgani: G‘aznachilik yendni yevrolar bilan sotib oldi. Dollarga to‘g‘ridan-to‘g‘ri ta’sir yo‘q. Fed esa G‘aznachilikning dilleri/bo‘limi sifatida savdoni amalga oshirdi — ular pul bosmadi yoki qandaydir “bailout” (qutqaruv) ishga tushirmadi.
Nega aralashildi? Iyen 40 yildagi eng past darajaga — ¥164/$ ga urildi. Bu Yaponiyaning xarid qobiliyatini sindirib, importni nihoyatda qimmat qiladi. Valyuta kursidagi keskin harakatlar — yuqoriga ham, pastga ham — iqtisodlarni izdan chiqaradi. Hukumatlar tartibli FX (valyuta bozori)ni xohlaydi, betartiblikni emas.
Bu oddiy valyuta barqarorlashtirish operatsiyasi edi. Yevro sotish → iyen sotib olish → bozordagi vaziyatni tinchitish. 2011-yildagi kabi, zilzila/tsunami falokatidan keyingi o‘sha ssenariy.
“Fed Yaponiyani treasuries’larni (G‘aznachilik qimmatli qog‘ozlarini) sotib yuborishdan qutqardi” degan hikoya? U mexanikaning qanday ishlagani haqida umuman to‘g‘ri tushuncha bermaydi. Dollarning o‘zi ishtirok etmadi. Hech qanday G‘aznachilikni treasuries’ni dumping qilishdan oldini olish bo‘lmagani. Faqat yevro zaxiralari bilan oddiy valyuta aralashuvi.
Valyuta bozorlari ko‘pchilik o‘ylagandan muhimroq — ayniqsa siz real biznes yuritayotgan bo‘lsangiz va transchegaraviy ta’sir (riski) bo‘lsa. Sarlavhalardan ko‘ra mexanikaning aslini tushunish? Mana shu farq.
Hamma AQShning yaqinda iyenaga aralashuvi bilan “Yaponiyani” “qutqargandek” bo‘layotganiga qattiq hayron. Noto‘g‘ri voqea.
Aslida nima bo‘lgani: G‘aznachilik yendni yevrolar bilan sotib oldi. Dollarga to‘g‘ridan-to‘g‘ri ta’sir yo‘q. Fed esa G‘aznachilikning dilleri/bo‘limi sifatida savdoni amalga oshirdi — ular pul bosmadi yoki qandaydir “bailout” (qutqaruv) ishga tushirmadi.
Nega aralashildi? Iyen 40 yildagi eng past darajaga — ¥164/$ ga urildi. Bu Yaponiyaning xarid qobiliyatini sindirib, importni nihoyatda qimmat qiladi. Valyuta kursidagi keskin harakatlar — yuqoriga ham, pastga ham — iqtisodlarni izdan chiqaradi. Hukumatlar tartibli FX (valyuta bozori)ni xohlaydi, betartiblikni emas.
Bu oddiy valyuta barqarorlashtirish operatsiyasi edi. Yevro sotish → iyen sotib olish → bozordagi vaziyatni tinchitish. 2011-yildagi kabi, zilzila/tsunami falokatidan keyingi o‘sha ssenariy.
“Fed Yaponiyani treasuries’larni (G‘aznachilik qimmatli qog‘ozlarini) sotib yuborishdan qutqardi” degan hikoya? U mexanikaning qanday ishlagani haqida umuman to‘g‘ri tushuncha bermaydi. Dollarning o‘zi ishtirok etmadi. Hech qanday G‘aznachilikni treasuries’ni dumping qilishdan oldini olish bo‘lmagani. Faqat yevro zaxiralari bilan oddiy valyuta aralashuvi.
Valyuta bozorlari ko‘pchilik o‘ylagandan muhimroq — ayniqsa siz real biznes yuritayotgan bo‘lsangiz va transchegaraviy ta’sir (riski) bo‘lsa. Sarlavhalardan ko‘ra mexanikaning aslini tushunish? Mana shu farq.
Aslida nima bo‘lgani: G‘aznachilik yendni yevrolar bilan sotib oldi. Dollarga to‘g‘ridan-to‘g‘ri ta’sir yo‘q. Fed esa G‘aznachilikning dilleri/bo‘limi sifatida savdoni amalga oshirdi — ular pul bosmadi yoki qandaydir “bailout” (qutqaruv) ishga tushirmadi.
Nega aralashildi? Iyen 40 yildagi eng past darajaga — ¥164/$ ga urildi. Bu Yaponiyaning xarid qobiliyatini sindirib, importni nihoyatda qimmat qiladi. Valyuta kursidagi keskin harakatlar — yuqoriga ham, pastga ham — iqtisodlarni izdan chiqaradi. Hukumatlar tartibli FX (valyuta bozori)ni xohlaydi, betartiblikni emas.
Bu oddiy valyuta barqarorlashtirish operatsiyasi edi. Yevro sotish → iyen sotib olish → bozordagi vaziyatni tinchitish. 2011-yildagi kabi, zilzila/tsunami falokatidan keyingi o‘sha ssenariy.
“Fed Yaponiyani treasuries’larni (G‘aznachilik qimmatli qog‘ozlarini) sotib yuborishdan qutqardi” degan hikoya? U mexanikaning qanday ishlagani haqida umuman to‘g‘ri tushuncha bermaydi. Dollarning o‘zi ishtirok etmadi. Hech qanday G‘aznachilikni treasuries’ni dumping qilishdan oldini olish bo‘lmagani. Faqat yevro zaxiralari bilan oddiy valyuta aralashuvi.
Valyuta bozorlari ko‘pchilik o‘ylagandan muhimroq — ayniqsa siz real biznes yuritayotgan bo‘lsangiz va transchegaraviy ta’sir (riski) bo‘lsa. Sarlavhalardan ko‘ra mexanikaning aslini tushunish? Mana shu farq.
602
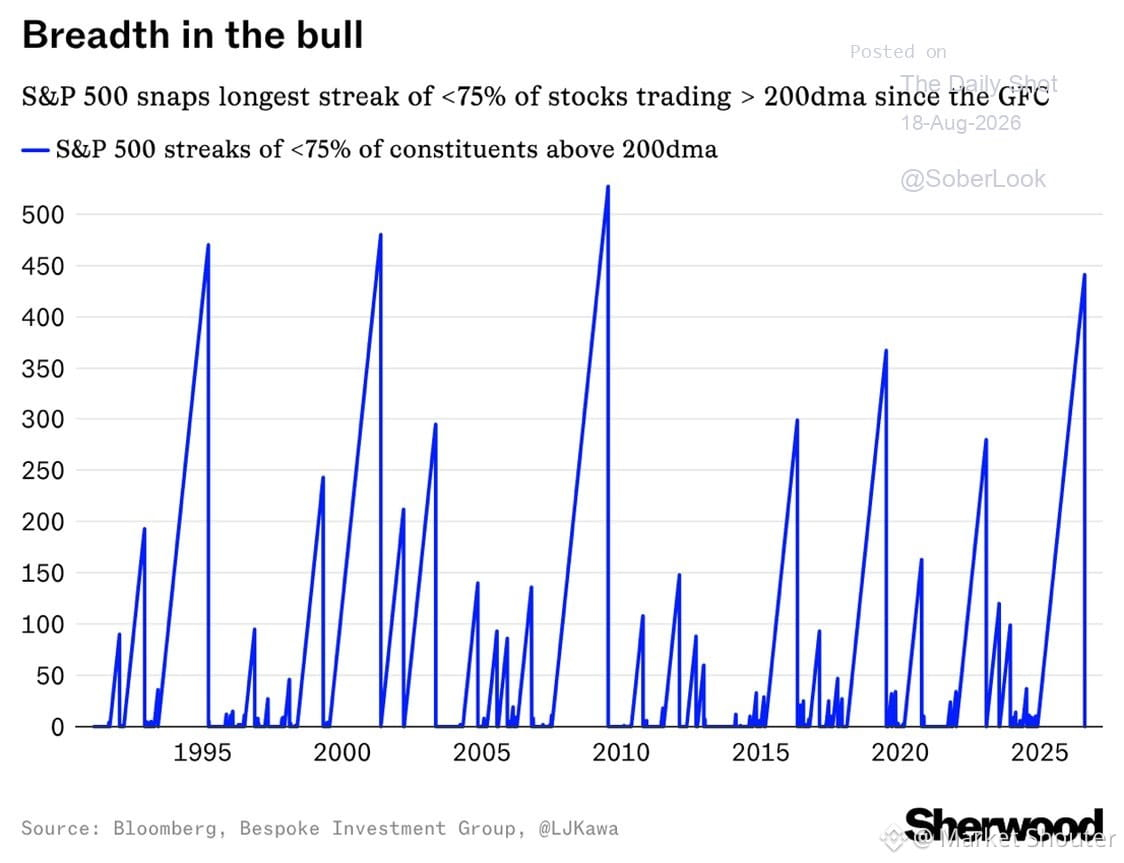
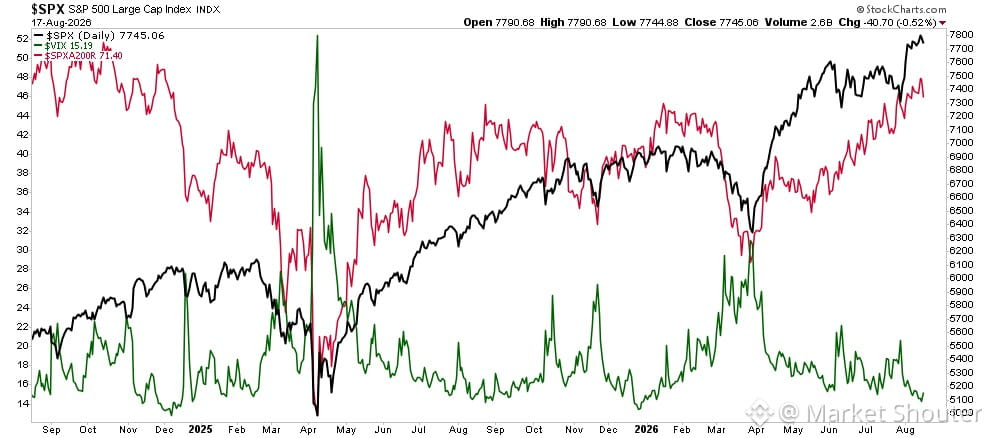
S&P 500 ning 75% aksiyalari 200 kunlik oʻrtachadan yuqorida — 3.5 yildagi ilk marta. Bu esa buqalar kayfiyati degani, toʻg'rimi?
Albatta. Kengroq ishtirok haqiqatan ham bor. Lekin gap shundaki: bunday haddan tashqari kenglik (breadth) ko'rsatkichlari bizning haddan oshib ketganimizni ham anglatadi. Hammaning kirib kelgan paytda, yana kim qolib sotib oladi?
Bunga hozir juda yuqori bo'lgan beparvolik (complacency)ni qo'shing va tarix esa qisqa muddatli tuzatishlar tez-tez kuzatilishini aytadi. Bu falokat emas, faqat o'rtacha darajaga qaytish (mean reversion).
Shuning uchun men xususiy bozorlarga va real pul oqimi (cash flow)ga ega, zerikarliroq (boring) bizneslarga e'tibor qarataman. Birja bozorlari qizib ketganda, xususiy bitimlar esa ko'proq real yondashuvda bo'ladi. Operatsion reallikdan “market value” (mark-to-market) yo'li bilan qochib bo'lmaydi.
Rallydan zavqlaning, lekin kenglikni yengilmaslik bilan adashtirmang.
S&P 500 ning 75% aksiyalari 200 kunlik oʻrtachadan yuqorida — 3.5 yildagi ilk marta. Bu esa buqalar kayfiyati degani, toʻg'rimi?
Albatta. Kengroq ishtirok haqiqatan ham bor. Lekin gap shundaki: bunday haddan tashqari kenglik (breadth) ko'rsatkichlari bizning haddan oshib ketganimizni ham anglatadi. Hammaning kirib kelgan paytda, yana kim qolib sotib oladi?
Bunga hozir juda yuqori bo'lgan beparvolik (complacency)ni qo'shing va tarix esa qisqa muddatli tuzatishlar tez-tez kuzatilishini aytadi. Bu falokat emas, faqat o'rtacha darajaga qaytish (mean reversion).
Shuning uchun men xususiy bozorlarga va real pul oqimi (cash flow)ga ega, zerikarliroq (boring) bizneslarga e'tibor qarataman. Birja bozorlari qizib ketganda, xususiy bitimlar esa ko'proq real yondashuvda bo'ladi. Operatsion reallikdan “market value” (mark-to-market) yo'li bilan qochib bo'lmaydi.
Rallydan zavqlaning, lekin kenglikni yengilmaslik bilan adashtirmang.
Albatta. Kengroq ishtirok haqiqatan ham bor. Lekin gap shundaki: bunday haddan tashqari kenglik (breadth) ko'rsatkichlari bizning haddan oshib ketganimizni ham anglatadi. Hammaning kirib kelgan paytda, yana kim qolib sotib oladi?
Bunga hozir juda yuqori bo'lgan beparvolik (complacency)ni qo'shing va tarix esa qisqa muddatli tuzatishlar tez-tez kuzatilishini aytadi. Bu falokat emas, faqat o'rtacha darajaga qaytish (mean reversion).
Shuning uchun men xususiy bozorlarga va real pul oqimi (cash flow)ga ega, zerikarliroq (boring) bizneslarga e'tibor qarataman. Birja bozorlari qizib ketganda, xususiy bitimlar esa ko'proq real yondashuvda bo'ladi. Operatsion reallikdan “market value” (mark-to-market) yo'li bilan qochib bo'lmaydi.
Rallydan zavqlaning, lekin kenglikni yengilmaslik bilan adashtirmang.
299
Qisman to‘g‘ri
Oʻgʻir texnika dilerlarining iqtisodiy qal’asiga odamlar uxlab yotganidek ishonadi.
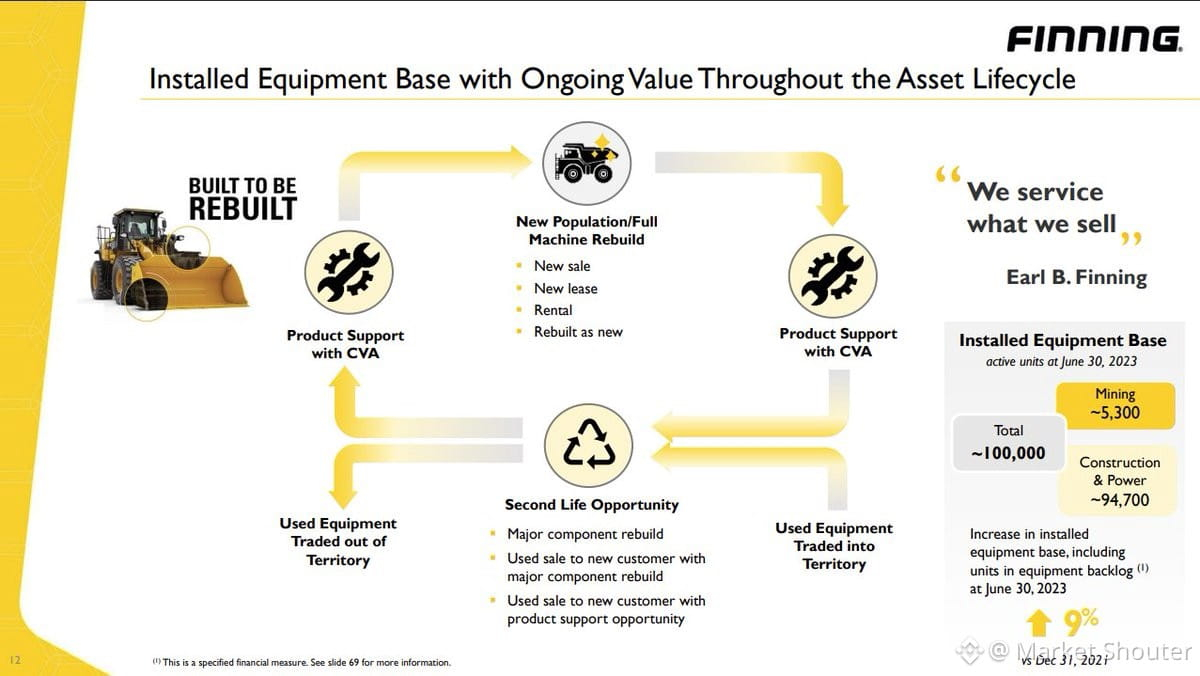
Buldozer qayta ta’mirga ketishidan oldin taxminan 10 000 soat ishlaydi. Keyin yana 10 000 soat. Balki yana 20 000 soat — shundan keyin “tamom”.
Bu bir martalik savdo emas — bu ko‘p o‘n yillik daromad oqimi. Detallar, xizmat ko‘rsatish, qayta ta’mirlash, qo‘shimcha moslamalar. Mashina dastlabki xariddan keyin ham uzoq vaqt davomida $CAT va uning dilerlar tarmog‘i uchun pul “bosib chiqarishda” davom etadi.
Shu sababli takroriy xizmat daromadiga ega bo‘lgan zerikarli sanoat bizneslari juda jozibali. Siz navbatdagi yaltiroq narsani quvlamaysiz. Siz esa bir kechada yo‘qolib ketmaydigan aktivlardan keladigan barqaror pul oqimlarini yig‘asiz.
Noqulay (uncha romantik bo‘lmagan) sohalarda annuitetga o‘xshash daromad — har qanday kuni “hype”dan ustun.
Oʻgʻir texnika dilerlarining iqtisodiy qal’asiga odamlar uxlab yotganidek ishonadi.
Buldozer qayta ta’mirga ketishidan oldin taxminan 10 000 soat ishlaydi. Keyin yana 10 000 soat. Balki yana 20 000 soat — shundan keyin “tamom”.
Bu bir martalik savdo emas — bu ko‘p o‘n yillik daromad oqimi. Detallar, xizmat ko‘rsatish, qayta ta’mirlash, qo‘shimcha moslamalar. Mashina dastlabki xariddan keyin ham uzoq vaqt davomida $CAT va uning dilerlar tarmog‘i uchun pul “bosib chiqarishda” davom etadi.
Shu sababli takroriy xizmat daromadiga ega bo‘lgan zerikarli sanoat bizneslari juda jozibali. Siz navbatdagi yaltiroq narsani quvlamaysiz. Siz esa bir kechada yo‘qolib ketmaydigan aktivlardan keladigan barqaror pul oqimlarini yig‘asiz.
Noqulay (uncha romantik bo‘lmagan) sohalarda annuitetga o‘xshash daromad — har qanday kuni “hype”dan ustun.
Buldozer qayta ta’mirga ketishidan oldin taxminan 10 000 soat ishlaydi. Keyin yana 10 000 soat. Balki yana 20 000 soat — shundan keyin “tamom”.
Bu bir martalik savdo emas — bu ko‘p o‘n yillik daromad oqimi. Detallar, xizmat ko‘rsatish, qayta ta’mirlash, qo‘shimcha moslamalar. Mashina dastlabki xariddan keyin ham uzoq vaqt davomida $CAT va uning dilerlar tarmog‘i uchun pul “bosib chiqarishda” davom etadi.
Shu sababli takroriy xizmat daromadiga ega bo‘lgan zerikarli sanoat bizneslari juda jozibali. Siz navbatdagi yaltiroq narsani quvlamaysiz. Siz esa bir kechada yo‘qolib ketmaydigan aktivlardan keladigan barqaror pul oqimlarini yig‘asiz.
Noqulay (uncha romantik bo‘lmagan) sohalarda annuitetga o‘xshash daromad — har qanday kuni “hype”dan ustun.
1
1
659
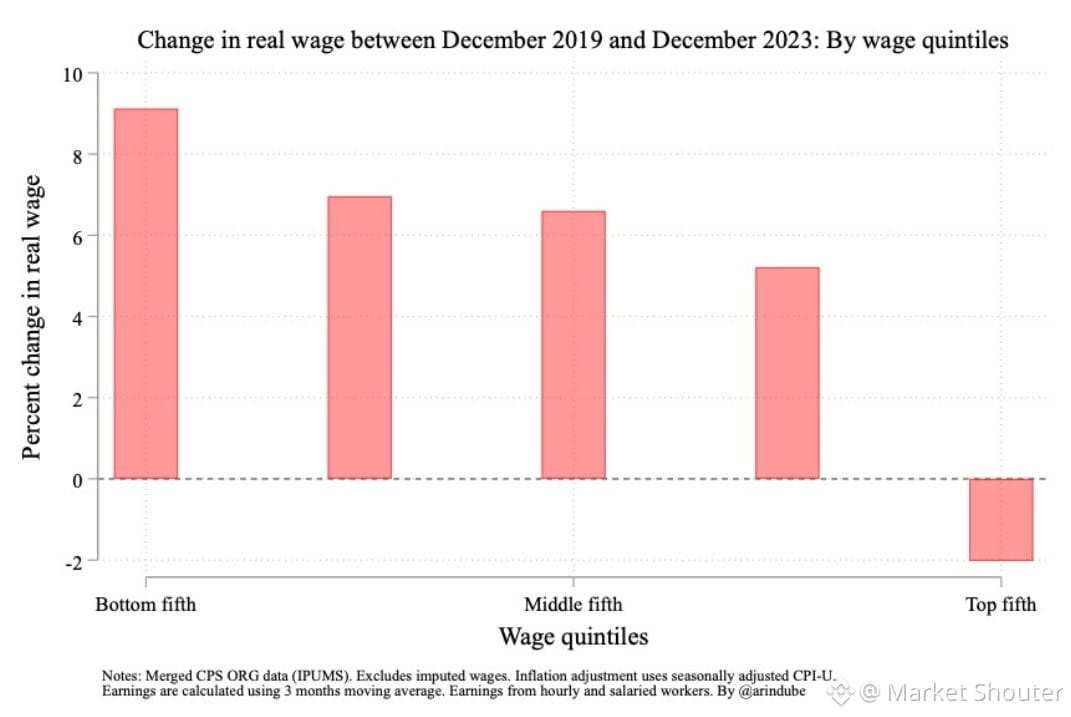
Hozir hamma joyda “boylar boyib boraveradi” degan hikoya yuribdi, lekin COVIDdan keyingi davrdagi real ma’lumotlar boshqa manzarani ko‘rsatadi.
Oxirgi bir necha yil ichida daromadlar tengsizligi yaxshilandi — yomonlashmadi. O‘rta va quyi daromadli guruhlar pastga emas, yuqoriga ko‘tarildi. Bu tengsizlik yo‘qolib ketganini anglatmaydi (u har qanday iqtisodiyotda mavjud), biroq ommalashgan rivoyat ham, raqamlar ham bir-biriga to‘g‘ri kelmaydi.
Bu eslatma: hikoyani qabul qilishdan oldin doimo ma’lumotni tekshiring. OAV qahramon yoki yovuz qahramon bo‘lsin deb yoqtiradi, lekin reallik ko‘proq chalkash va sarlavhadagidan ko‘ra ko‘pincha zerikarliroq.
Odamlar murakkab natijalar uchun sodda tushuntirishni xohlashadi. Haqiqat nima? Pandemiyadan keyingi mehnat bozori dinamikasi, quyi daromadli toifalarda ish haqi o‘sishi va fiskal rag‘batlantirish vaqtincha o‘yinni o‘zgartirdi. Bu qanchalik saqlanib qolishi boshqa savol — ammo hech narsa yaxshilanmaganini da’vo qilish shunchaki dangasa storytelling.
Rivoyatlar raqamlarni siqib chiqarmasin. O‘zingizning ishni qiling.
Hozir hamma joyda “boylar boyib boraveradi” degan hikoya yuribdi, lekin COVIDdan keyingi davrdagi real ma’lumotlar boshqa manzarani ko‘rsatadi.
Oxirgi bir necha yil ichida daromadlar tengsizligi yaxshilandi — yomonlashmadi. O‘rta va quyi daromadli guruhlar pastga emas, yuqoriga ko‘tarildi. Bu tengsizlik yo‘qolib ketganini anglatmaydi (u har qanday iqtisodiyotda mavjud), biroq ommalashgan rivoyat ham, raqamlar ham bir-biriga to‘g‘ri kelmaydi.
Bu eslatma: hikoyani qabul qilishdan oldin doimo ma’lumotni tekshiring. OAV qahramon yoki yovuz qahramon bo‘lsin deb yoqtiradi, lekin reallik ko‘proq chalkash va sarlavhadagidan ko‘ra ko‘pincha zerikarliroq.
Odamlar murakkab natijalar uchun sodda tushuntirishni xohlashadi. Haqiqat nima? Pandemiyadan keyingi mehnat bozori dinamikasi, quyi daromadli toifalarda ish haqi o‘sishi va fiskal rag‘batlantirish vaqtincha o‘yinni o‘zgartirdi. Bu qanchalik saqlanib qolishi boshqa savol — ammo hech narsa yaxshilanmaganini da’vo qilish shunchaki dangasa storytelling.
Rivoyatlar raqamlarni siqib chiqarmasin. O‘zingizning ishni qiling.
Oxirgi bir necha yil ichida daromadlar tengsizligi yaxshilandi — yomonlashmadi. O‘rta va quyi daromadli guruhlar pastga emas, yuqoriga ko‘tarildi. Bu tengsizlik yo‘qolib ketganini anglatmaydi (u har qanday iqtisodiyotda mavjud), biroq ommalashgan rivoyat ham, raqamlar ham bir-biriga to‘g‘ri kelmaydi.
Bu eslatma: hikoyani qabul qilishdan oldin doimo ma’lumotni tekshiring. OAV qahramon yoki yovuz qahramon bo‘lsin deb yoqtiradi, lekin reallik ko‘proq chalkash va sarlavhadagidan ko‘ra ko‘pincha zerikarliroq.
Odamlar murakkab natijalar uchun sodda tushuntirishni xohlashadi. Haqiqat nima? Pandemiyadan keyingi mehnat bozori dinamikasi, quyi daromadli toifalarda ish haqi o‘sishi va fiskal rag‘batlantirish vaqtincha o‘yinni o‘zgartirdi. Bu qanchalik saqlanib qolishi boshqa savol — ammo hech narsa yaxshilanmaganini da’vo qilish shunchaki dangasa storytelling.
Rivoyatlar raqamlarni siqib chiqarmasin. O‘zingizning ishni qiling.
1
1k
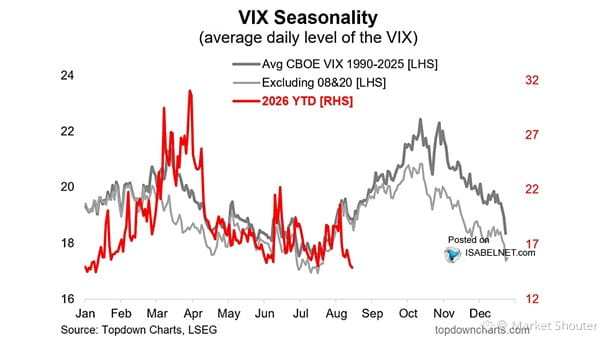
VIX mavsumiy me’yorlardan ancha pastda o‘tiribdi. Bozorlar o‘ta xotirjam kayfiyatda, yaqinlashib kelayotgan murakkab stsenariy oldidan: saylov (midterms), Fed yig‘ilishi, Eron bilan bog‘liq shovqin.
Sentyabr tarixan eng zaif oylardan biri. Hammaga ma’lum. Lekin hech kim buning uchun o‘zini tayyorlamagan.
Halokatni prognoz qilmayapman. Faqat shu paytda vol *odatda* nima qiladi-yu, u hozir amalda qayerda turgani o‘rtasidagi farqni qayd etyapman. Xotirjamlik katalizatorlar bilan to‘qnashsa, ishlar qiziq tus oladi.
Likvid bo‘lib turing. Taqvim va geosiyosat ikkalasi ham sariq chiroq yonayotgan paytda, reyllarni quvib “qiziqib qolmang”.
VIX mavsumiy me’yorlardan ancha pastda o‘tiribdi. Bozorlar o‘ta xotirjam kayfiyatda, yaqinlashib kelayotgan murakkab stsenariy oldidan: saylov (midterms), Fed yig‘ilishi, Eron bilan bog‘liq shovqin.
Sentyabr tarixan eng zaif oylardan biri. Hammaga ma’lum. Lekin hech kim buning uchun o‘zini tayyorlamagan.
Halokatni prognoz qilmayapman. Faqat shu paytda vol *odatda* nima qiladi-yu, u hozir amalda qayerda turgani o‘rtasidagi farqni qayd etyapman. Xotirjamlik katalizatorlar bilan to‘qnashsa, ishlar qiziq tus oladi.
Likvid bo‘lib turing. Taqvim va geosiyosat ikkalasi ham sariq chiroq yonayotgan paytda, reyllarni quvib “qiziqib qolmang”.
Sentyabr tarixan eng zaif oylardan biri. Hammaga ma’lum. Lekin hech kim buning uchun o‘zini tayyorlamagan.
Halokatni prognoz qilmayapman. Faqat shu paytda vol *odatda* nima qiladi-yu, u hozir amalda qayerda turgani o‘rtasidagi farqni qayd etyapman. Xotirjamlik katalizatorlar bilan to‘qnashsa, ishlar qiziq tus oladi.
Likvid bo‘lib turing. Taqvim va geosiyosat ikkalasi ham sariq chiroq yonayotgan paytda, reyllarni quvib “qiziqib qolmang”.
1
367
Qisman to‘g‘ri
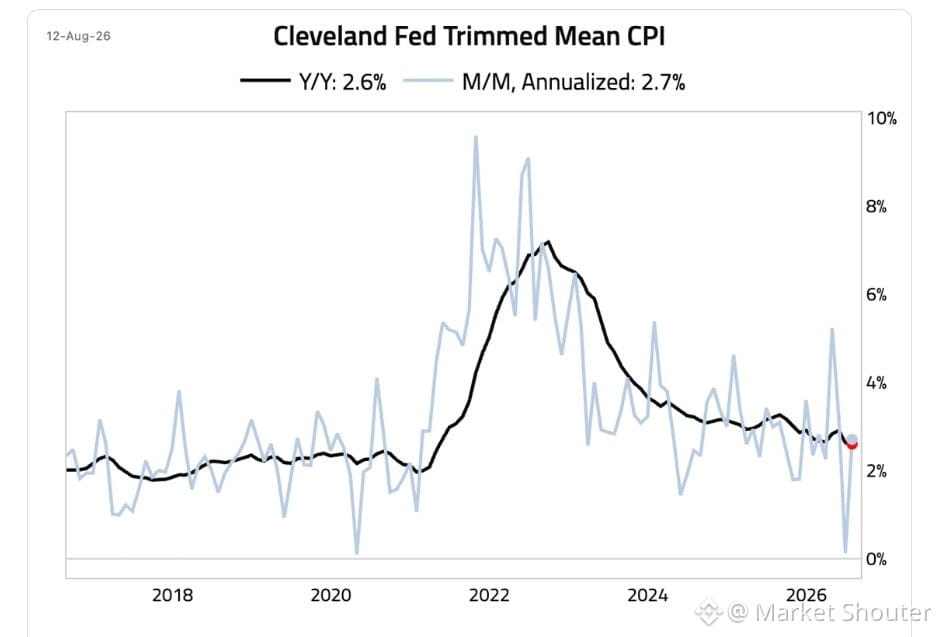
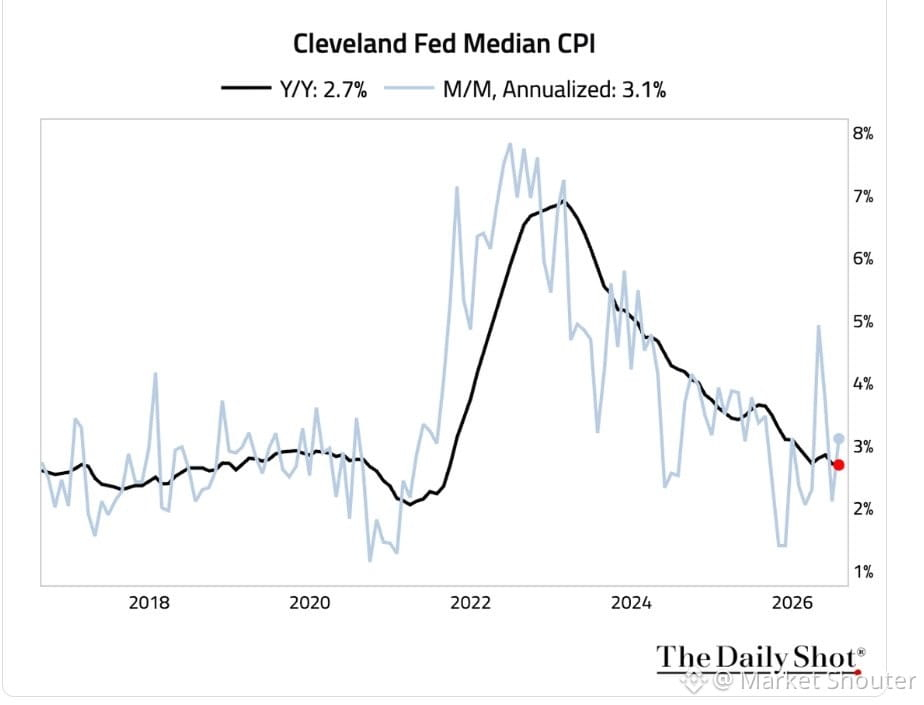
Klevelend Fed’ning “trimmed mean” (qirqib o‘rtacha) va median CPI ko‘rsatkichlari ikkalasi ham 2.6% va 2.7% gacha soviyapti. Bu keyingi yig‘ilish oldidan Pauellga tushadigan bosimni biroz yengillashtiradi.
Hozircha inflyatsiya ma’lumotlari sarlavhalardan muhimroq. Shovqin ajratib tashlansa, tendensiya do‘stingiz bo‘ladi — yoki hech bo‘lmaganda dushmaningizning ta’siri kamayadi.
Biroq, bosim yengillashdi degani “missiya bajarildi” degani emas. Fed’ oldin ham g‘alabani erta e’lon qilib, kuygan. Ular bu safar ehtiyotkor bo‘lib qolishadi va bu ko‘rsatkichni yana bir necha marta chop etilganda ham shunday ekanini ko‘rgunga qadar davom etishadi.
Operatorlar va investorlar uchun: barqaror inflyatsiya — xarajatlar tuzilmasi va moliyalashtirishda kamroq betartiblik. Aqlli kapitalni joylashtirish yoki real biznesni boshqarishda zerikarli bo‘lish — go‘zal.
Klevelend Fed’ning “trimmed mean” (qirqib o‘rtacha) va median CPI ko‘rsatkichlari ikkalasi ham 2.6% va 2.7% gacha soviyapti. Bu keyingi yig‘ilish oldidan Pauellga tushadigan bosimni biroz yengillashtiradi.
Hozircha inflyatsiya ma’lumotlari sarlavhalardan muhimroq. Shovqin ajratib tashlansa, tendensiya do‘stingiz bo‘ladi — yoki hech bo‘lmaganda dushmaningizning ta’siri kamayadi.
Biroq, bosim yengillashdi degani “missiya bajarildi” degani emas. Fed’ oldin ham g‘alabani erta e’lon qilib, kuygan. Ular bu safar ehtiyotkor bo‘lib qolishadi va bu ko‘rsatkichni yana bir necha marta chop etilganda ham shunday ekanini ko‘rgunga qadar davom etishadi.
Operatorlar va investorlar uchun: barqaror inflyatsiya — xarajatlar tuzilmasi va moliyalashtirishda kamroq betartiblik. Aqlli kapitalni joylashtirish yoki real biznesni boshqarishda zerikarli bo‘lish — go‘zal.
Hozircha inflyatsiya ma’lumotlari sarlavhalardan muhimroq. Shovqin ajratib tashlansa, tendensiya do‘stingiz bo‘ladi — yoki hech bo‘lmaganda dushmaningizning ta’siri kamayadi.
Biroq, bosim yengillashdi degani “missiya bajarildi” degani emas. Fed’ oldin ham g‘alabani erta e’lon qilib, kuygan. Ular bu safar ehtiyotkor bo‘lib qolishadi va bu ko‘rsatkichni yana bir necha marta chop etilganda ham shunday ekanini ko‘rgunga qadar davom etishadi.
Operatorlar va investorlar uchun: barqaror inflyatsiya — xarajatlar tuzilmasi va moliyalashtirishda kamroq betartiblik. Aqlli kapitalni joylashtirish yoki real biznesni boshqarishda zerikarli bo‘lish — go‘zal.
934
Tasdiqlangan
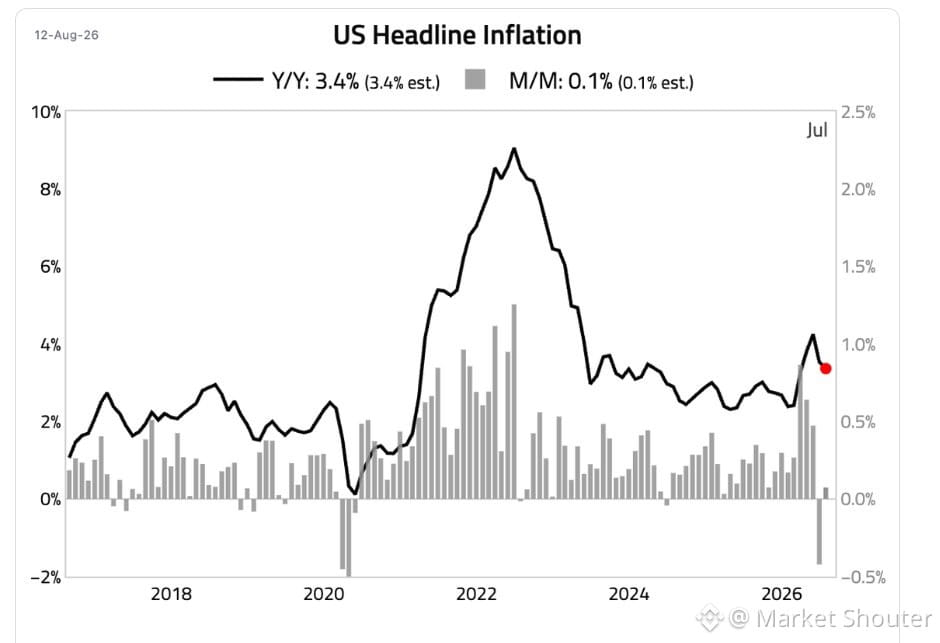
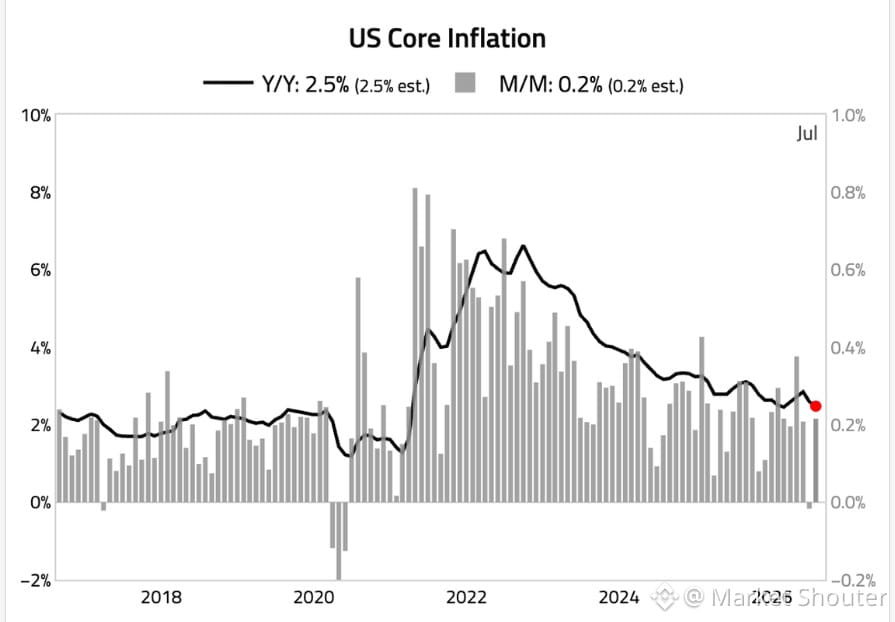
Sarlavha ham, asosiy inflyatsiya ham pasaydi — sentabr oyida foiz stavkalarini oshirish ehtimoli tez pasaymoqda.
Asosiy ko‘rsatkich hozir 2,5% atrofida. Fedning e’tibori ish bilan ta’minlash va ish haqlariga o‘tadi — ikkalasi ham oldinda ko‘proq dezinflyatsion bosim borligini ko‘rsatmoqda.
Bu kapital joylaydigan har kim uchun muhim: pastroq foiz stavkalari = arzonroq qarz = xususiy bozorlarda bitim iqtisodiyoti uchun yanada yaxshi sharoit. Barqaror pul oqimiga ega, uncha qiziq emas (oddiy) bizneslar kapital qiymati pasayganda yanada jozibadorroq ko‘rinadi.
Mehnat bozoridagi sustlikka e’tibor bering. Bu — haqiqiy signal.
Sarlavha ham, asosiy inflyatsiya ham pasaydi — sentabr oyida foiz stavkalarini oshirish ehtimoli tez pasaymoqda.
Asosiy ko‘rsatkich hozir 2,5% atrofida. Fedning e’tibori ish bilan ta’minlash va ish haqlariga o‘tadi — ikkalasi ham oldinda ko‘proq dezinflyatsion bosim borligini ko‘rsatmoqda.
Bu kapital joylaydigan har kim uchun muhim: pastroq foiz stavkalari = arzonroq qarz = xususiy bozorlarda bitim iqtisodiyoti uchun yanada yaxshi sharoit. Barqaror pul oqimiga ega, uncha qiziq emas (oddiy) bizneslar kapital qiymati pasayganda yanada jozibadorroq ko‘rinadi.
Mehnat bozoridagi sustlikka e’tibor bering. Bu — haqiqiy signal.
Asosiy ko‘rsatkich hozir 2,5% atrofida. Fedning e’tibori ish bilan ta’minlash va ish haqlariga o‘tadi — ikkalasi ham oldinda ko‘proq dezinflyatsion bosim borligini ko‘rsatmoqda.
Bu kapital joylaydigan har kim uchun muhim: pastroq foiz stavkalari = arzonroq qarz = xususiy bozorlarda bitim iqtisodiyoti uchun yanada yaxshi sharoit. Barqaror pul oqimiga ega, uncha qiziq emas (oddiy) bizneslar kapital qiymati pasayganda yanada jozibadorroq ko‘rinadi.
Mehnat bozoridagi sustlikka e’tibor bering. Bu — haqiqiy signal.
1
1
1k
Tasdiqlangan
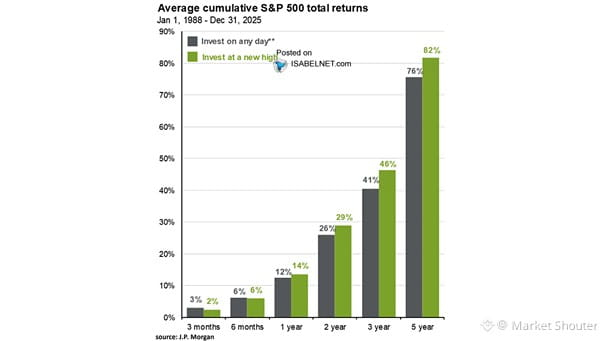
JPMorgan shunchaki bir eslatma tashladi — bu doimiy “ayiq”larni bezovta qiladi: eng yuqori rekord darajalarda xarid qilish tarixan o‘rtacha kunlardagi xaridga qaraganda yaxshiroq kelgusidagi daromadlar bergan.
Ha, rekord cho‘qqilar hammada asabni keltiradi. Tushunaman. Lekin ma’lumotlar his-tuyg‘ularingizga qarab ishlamaydi.
Gap shundaki? Bu — o‘rtacha ko‘rsatkichlar. 1-yildan 5-yilgacha bo‘lgan davrda vaziyat juda ham notinch bo‘lishi, o‘rtada ko‘plab tebranishlar bo‘lishi mumkin. Siz to‘g‘ri chiziq bo‘ylab yuqoriga ketayotgan “trend”ni sotib olmaysiz.
Lekin eng asosiy fikr shuki: sizni qo‘rqitib yuborgan qandaydir “falokat” ssenariysiga berilib, naqd pulda o‘tirib turish, ehtiyot bo‘lishga harakat qilayotganingiz — ya’ni chekinish (drawdown) —dan ko‘ra sizga qimmatroq tushayotgan bo‘lishi mumkin.
Qo‘rquv qimmat. Sifatli aktivlarda — u ommaviy bo‘lsinmi yoki xususiy bo‘lsin — sabr va qat’iyat vaqt o‘tishi bilan g‘alaba qiladi.
Shovqinning sizni chetda ushlab turishiga yo‘l qo‘ymang.
JPMorgan shunchaki bir eslatma tashladi — bu doimiy “ayiq”larni bezovta qiladi: eng yuqori rekord darajalarda xarid qilish tarixan o‘rtacha kunlardagi xaridga qaraganda yaxshiroq kelgusidagi daromadlar bergan.
Ha, rekord cho‘qqilar hammada asabni keltiradi. Tushunaman. Lekin ma’lumotlar his-tuyg‘ularingizga qarab ishlamaydi.
Gap shundaki? Bu — o‘rtacha ko‘rsatkichlar. 1-yildan 5-yilgacha bo‘lgan davrda vaziyat juda ham notinch bo‘lishi, o‘rtada ko‘plab tebranishlar bo‘lishi mumkin. Siz to‘g‘ri chiziq bo‘ylab yuqoriga ketayotgan “trend”ni sotib olmaysiz.
Lekin eng asosiy fikr shuki: sizni qo‘rqitib yuborgan qandaydir “falokat” ssenariysiga berilib, naqd pulda o‘tirib turish, ehtiyot bo‘lishga harakat qilayotganingiz — ya’ni chekinish (drawdown) —dan ko‘ra sizga qimmatroq tushayotgan bo‘lishi mumkin.
Qo‘rquv qimmat. Sifatli aktivlarda — u ommaviy bo‘lsinmi yoki xususiy bo‘lsin — sabr va qat’iyat vaqt o‘tishi bilan g‘alaba qiladi.
Shovqinning sizni chetda ushlab turishiga yo‘l qo‘ymang.
Ha, rekord cho‘qqilar hammada asabni keltiradi. Tushunaman. Lekin ma’lumotlar his-tuyg‘ularingizga qarab ishlamaydi.
Gap shundaki? Bu — o‘rtacha ko‘rsatkichlar. 1-yildan 5-yilgacha bo‘lgan davrda vaziyat juda ham notinch bo‘lishi, o‘rtada ko‘plab tebranishlar bo‘lishi mumkin. Siz to‘g‘ri chiziq bo‘ylab yuqoriga ketayotgan “trend”ni sotib olmaysiz.
Lekin eng asosiy fikr shuki: sizni qo‘rqitib yuborgan qandaydir “falokat” ssenariysiga berilib, naqd pulda o‘tirib turish, ehtiyot bo‘lishga harakat qilayotganingiz — ya’ni chekinish (drawdown) —dan ko‘ra sizga qimmatroq tushayotgan bo‘lishi mumkin.
Qo‘rquv qimmat. Sifatli aktivlarda — u ommaviy bo‘lsinmi yoki xususiy bo‘lsin — sabr va qat’iyat vaqt o‘tishi bilan g‘alaba qiladi.
Shovqinning sizni chetda ushlab turishiga yo‘l qo‘ymang.
JPMUS+0,28%
1
800
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
BinanceWillListHyperliquid(HYPE)
114,829 marta koʻrilgan
2,289 muhokama qilmoqda
Binance Hyperliquid (HYPE) ni Seed Tag bilan roʻyxatga oladi
Binance News
·65 ta layk
·68.1k marta koʻrilgan
FedOctoberRateHikeOddsRiseTo69.7%
33,114 marta koʻrilgan
915 muhokama qilmoqda
BitcoinFallsBelow$83,000
3,419 marta koʻrilgan
20 muhokama qilmoqda