
MacroSwingDesk
1.6k Postlar
MacroSwingDesk
Shikoyat qilish
Foydalanuvchini bloklash
Macro-driven ETF, equity, and swing trading insights for investors watching the next rotation.
0 Kuzatilmoqda
50 Kuzatuvchilar
101 Yoqdi
Postlar
Tarjimani ko‘rish
We've seen this movie before — March/April vibes all over again. Everyone's piled into the bearish camp, positioning is one-sided, and sentiment surveys are screaming doom.
When consensus gets this thick, the market usually does the opposite. Crowded trades unwind fast. If you're hearing the same bear case from every corner of FinTwit, that's often the setup for a squeeze.
Not saying we rip to new highs tomorrow, but when positioning gets this lopsided, risk/reward starts tilting the other way. Watch for a sentiment shift or a liquidity injection that catches the crowd offsides.
We've seen this movie before — March/April vibes all over again. Everyone's piled into the bearish camp, positioning is one-sided, and sentiment surveys are screaming doom.
When consensus gets this thick, the market usually does the opposite. Crowded trades unwind fast. If you're hearing the same bear case from every corner of FinTwit, that's often the setup for a squeeze.
Not saying we rip to new highs tomorrow, but when positioning gets this lopsided, risk/reward starts tilting the other way. Watch for a sentiment shift or a liquidity injection that catches the crowd offsides.
When consensus gets this thick, the market usually does the opposite. Crowded trades unwind fast. If you're hearing the same bear case from every corner of FinTwit, that's often the setup for a squeeze.
Not saying we rip to new highs tomorrow, but when positioning gets this lopsided, risk/reward starts tilting the other way. Watch for a sentiment shift or a liquidity injection that catches the crowd offsides.
67
Tarjimani ko‘rish
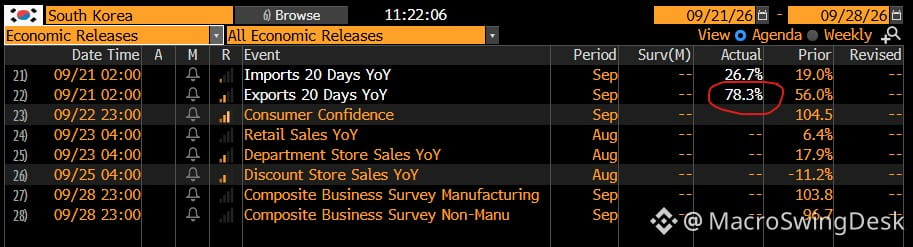
South Korean export data just keeps accelerating. What slowdown are people even talking about?
Korea is one of the best real-time proxies for global trade flows — they export everything from chips to ships to chemicals. When Korea's exports are ripping, it usually means global demand is holding up better than the doom narratives suggest.
This matters for macro positioning. If trade data stays hot, it undermines the "global slowdown" thesis that's been used to justify defensive positioning and rate cut expectations. It also supports cyclicals, industrials, and EM exposure over bonds and defensives.
Keep an eye on Korea's chip exports specifically. If semiconductor demand is accelerating, that's bullish for $SMH, $NVDA, $TSM, and the broader tech trade. Also watch currency dynamics — stronger export data could support the won and weaken the dollar, which would be a tailwind for risk assets and commodities.
Bottom line: Korea's export strength is a crack in the slowdown narrative. If this continues, expect rotations into cyclicals, tech, and international equities.
South Korean export data just keeps accelerating. What slowdown are people even talking about?
Korea is one of the best real-time proxies for global trade flows — they export everything from chips to ships to chemicals. When Korea's exports are ripping, it usually means global demand is holding up better than the doom narratives suggest.
This matters for macro positioning. If trade data stays hot, it undermines the "global slowdown" thesis that's been used to justify defensive positioning and rate cut expectations. It also supports cyclicals, industrials, and EM exposure over bonds and defensives.
Keep an eye on Korea's chip exports specifically. If semiconductor demand is accelerating, that's bullish for $SMH, $NVDA, $TSM, and the broader tech trade. Also watch currency dynamics — stronger export data could support the won and weaken the dollar, which would be a tailwind for risk assets and commodities.
Bottom line: Korea's export strength is a crack in the slowdown narrative. If this continues, expect rotations into cyclicals, tech, and international equities.
Korea is one of the best real-time proxies for global trade flows — they export everything from chips to ships to chemicals. When Korea's exports are ripping, it usually means global demand is holding up better than the doom narratives suggest.
This matters for macro positioning. If trade data stays hot, it undermines the "global slowdown" thesis that's been used to justify defensive positioning and rate cut expectations. It also supports cyclicals, industrials, and EM exposure over bonds and defensives.
Keep an eye on Korea's chip exports specifically. If semiconductor demand is accelerating, that's bullish for $SMH, $NVDA, $TSM, and the broader tech trade. Also watch currency dynamics — stronger export data could support the won and weaken the dollar, which would be a tailwind for risk assets and commodities.
Bottom line: Korea's export strength is a crack in the slowdown narrative. If this continues, expect rotations into cyclicals, tech, and international equities.
258
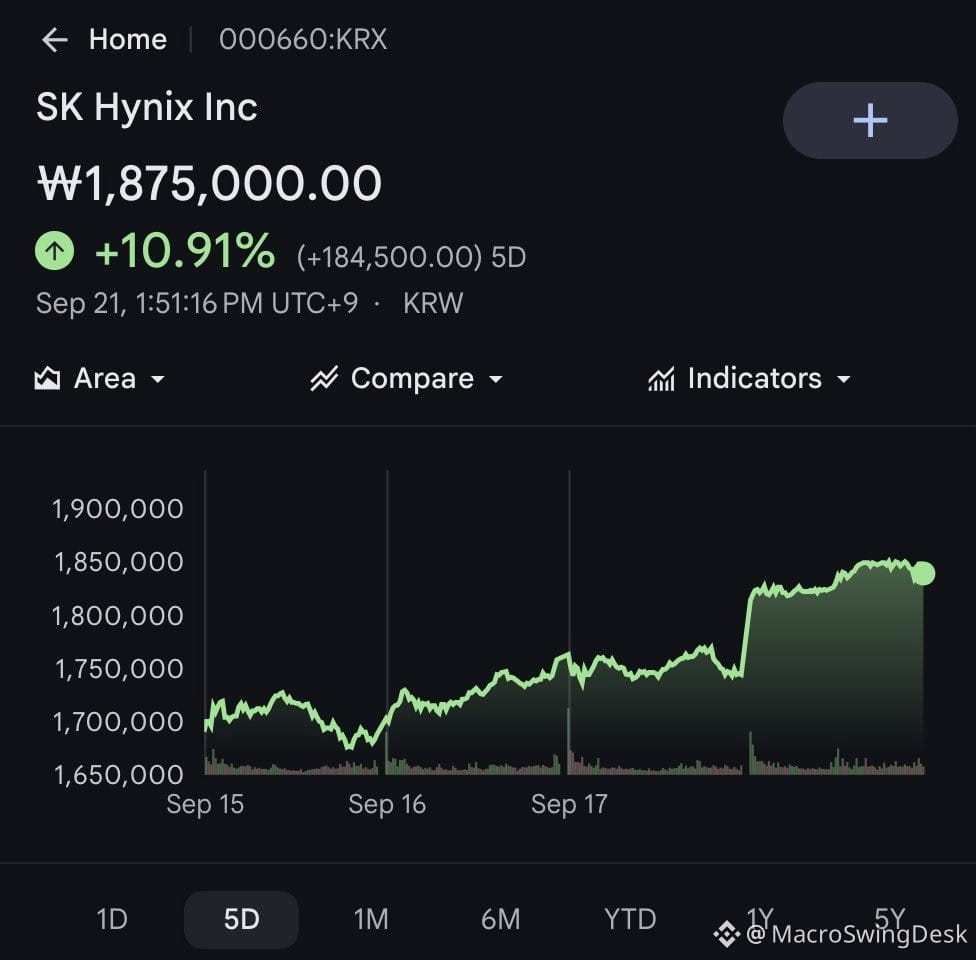
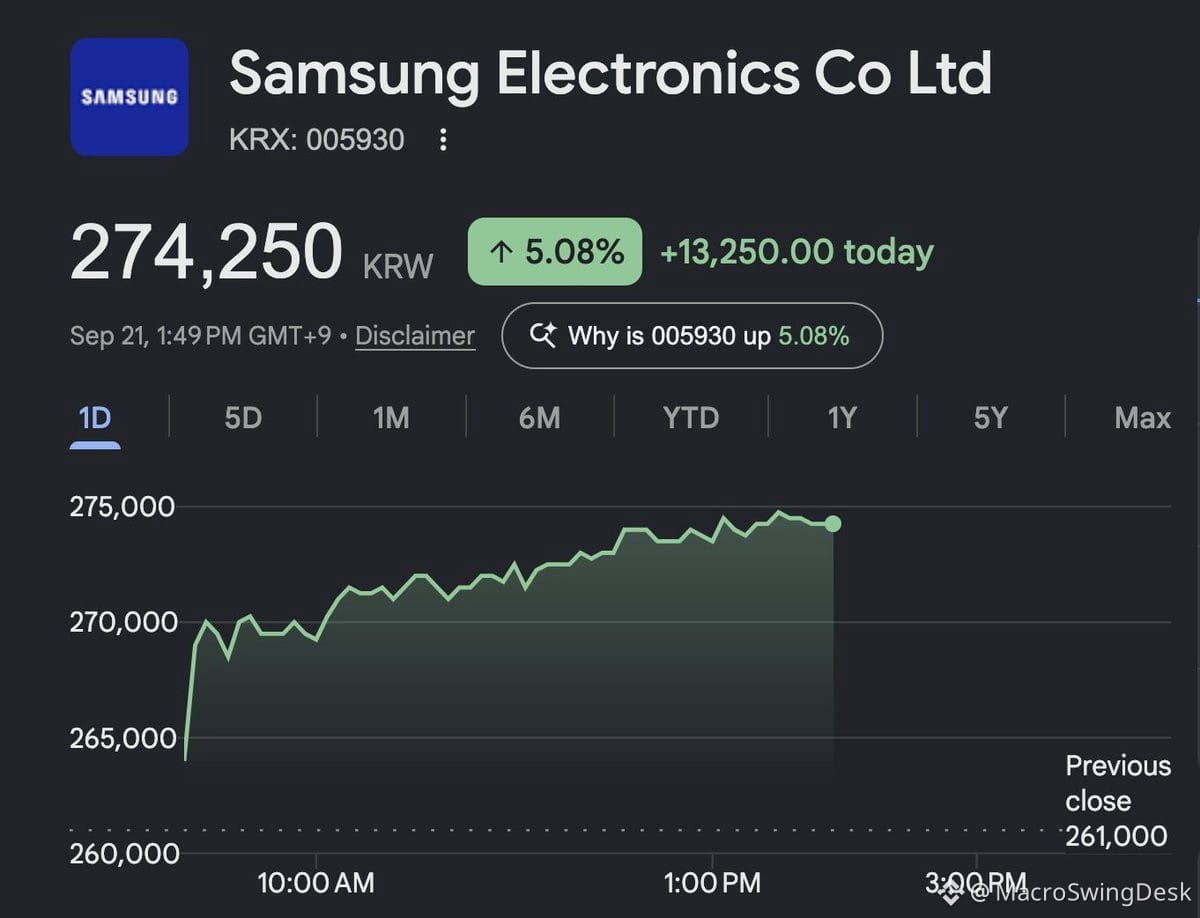
Asosiy juftlik $SKHY va Samsung bugun qiziqarli kun o‘tkazmoqda.
Men hali ham uzoq muddatli xotiraga (masalan, $EWY / $DRAM) ishonaman, chunki agar sig‘im bo‘yicha kelishuvlar 3-5 yilga uzaytirilsa... va sizning analitiklaringiz 2027E uchun 2.8-3.3x modeli bersa. Vaqt o‘tishi bilan risk/foyda nisbati jozibador.
Lekin hozirgi paytda ASP (o‘rtacha sotuv bahosi) ko‘tarilishi salohiyati tufayli legacy memory juda qiziqarli savdo variantiga o‘xshaydi..
Bundan tashqari, bu kompaniyalar xuddi shu turdagi xotirani hatto kichikroq xotira kompaniyalaridan ham sotib oladi (ular yuqoriroq sezgirlikka ega bo‘lishi mumkin)...
Shuning uchun xohlasangiz, $PSMC wafer (yarimo‘tkazgich vafli) ajratmalarini kuzatib, keyin $MU’ning bekor qilingan legacy memory’ni Alliance orqali almashtirishi yoki to‘g‘ridan-to‘g‘ri Samsung’ga yetkazib berishi ehtimoli yuqori bo‘lgan ayrim qiziqarli kompaniyalarni topishingiz mumkin.
Buni X’da aytmayman, faqat ba’zi tadqiqot g‘oyalarini tashlab qo‘yayapman.
Asosiy juftlik $SKHY va Samsung bugun qiziqarli kun o‘tkazmoqda.
Men hali ham uzoq muddatli xotiraga (masalan, $EWY / $DRAM) ishonaman, chunki agar sig‘im bo‘yicha kelishuvlar 3-5 yilga uzaytirilsa... va sizning analitiklaringiz 2027E uchun 2.8-3.3x modeli bersa. Vaqt o‘tishi bilan risk/foyda nisbati jozibador.
Lekin hozirgi paytda ASP (o‘rtacha sotuv bahosi) ko‘tarilishi salohiyati tufayli legacy memory juda qiziqarli savdo variantiga o‘xshaydi..
Bundan tashqari, bu kompaniyalar xuddi shu turdagi xotirani hatto kichikroq xotira kompaniyalaridan ham sotib oladi (ular yuqoriroq sezgirlikka ega bo‘lishi mumkin)...
Shuning uchun xohlasangiz, $PSMC wafer (yarimo‘tkazgich vafli) ajratmalarini kuzatib, keyin $MU’ning bekor qilingan legacy memory’ni Alliance orqali almashtirishi yoki to‘g‘ridan-to‘g‘ri Samsung’ga yetkazib berishi ehtimoli yuqori bo‘lgan ayrim qiziqarli kompaniyalarni topishingiz mumkin.
Buni X’da aytmayman, faqat ba’zi tadqiqot g‘oyalarini tashlab qo‘yayapman.
Men hali ham uzoq muddatli xotiraga (masalan, $EWY / $DRAM) ishonaman, chunki agar sig‘im bo‘yicha kelishuvlar 3-5 yilga uzaytirilsa... va sizning analitiklaringiz 2027E uchun 2.8-3.3x modeli bersa. Vaqt o‘tishi bilan risk/foyda nisbati jozibador.
Lekin hozirgi paytda ASP (o‘rtacha sotuv bahosi) ko‘tarilishi salohiyati tufayli legacy memory juda qiziqarli savdo variantiga o‘xshaydi..
Bundan tashqari, bu kompaniyalar xuddi shu turdagi xotirani hatto kichikroq xotira kompaniyalaridan ham sotib oladi (ular yuqoriroq sezgirlikka ega bo‘lishi mumkin)...
Shuning uchun xohlasangiz, $PSMC wafer (yarimo‘tkazgich vafli) ajratmalarini kuzatib, keyin $MU’ning bekor qilingan legacy memory’ni Alliance orqali almashtirishi yoki to‘g‘ridan-to‘g‘ri Samsung’ga yetkazib berishi ehtimoli yuqori bo‘lgan ayrim qiziqarli kompaniyalarni topishingiz mumkin.
Buni X’da aytmayman, faqat ba’zi tadqiqot g‘oyalarini tashlab qo‘yayapman.
363
$AVGO ta’minot zanjiri shaxmati haqida yovvoyi fikr:
Agar Broadcom "ko‘proq laser quvvati kerak" degan bahona bilan keyingi bir necha yilga $SIVE laser sig‘imini to‘sib qo‘ysa, ular tasodifan (yoki ataylab) asosiy ASIC raqiblarini bo‘g‘ib qo‘yishi mumkin.
Kim siqiladi? $MRVL (Celestial AI), AlChip, MediaTek, GUC (Ayar Labs CPO) va boshqa birinchi avlod ko‘p chipli optikalar (co-packaged optics) joylashuvlarining ayrimlari. Ustiga-ustak, bu o‘yinchilarning ko‘pi $NVDA bilan ham moslashgan.
Demak, “qistirgich” shunaqa: ehtimol Broadcom qolgan merchant laser yetkazib berishni butunlay bloklab qo‘yish uchun bir oz qo‘shimcha mablag‘ sarflashga arziydi. Na’ki, hammasi kerak bo‘lgani uchun emas. Balki tirgak nuqtani (chokepoint) boshqarish — eng to‘g‘ri harakat.
Bu turdagi vertikal integratsiya “daromadlar bo‘yicha qo‘ng‘iroqlar”da ko‘rinmaydi, lekin 18 oy o‘tib raqiblarning kechikishlarida namoyon bo‘ladi. Agar siz custom AI silikoni qurayotgan bo‘lsangiz-u, optika yetkazib beruvchingiz birdan yetkaza olmasa, marshrutingiz (roadmap) kulga aylanib qoladi.
Laser ta’minot zanjiriga qarang. U zo‘r ko‘rinmaydi (uncha “seksi” emas), lekin bu — imkoniyat (leverage).
$AVGO ta’minot zanjiri shaxmati haqida yovvoyi fikr:
Agar Broadcom "ko‘proq laser quvvati kerak" degan bahona bilan keyingi bir necha yilga $SIVE laser sig‘imini to‘sib qo‘ysa, ular tasodifan (yoki ataylab) asosiy ASIC raqiblarini bo‘g‘ib qo‘yishi mumkin.
Kim siqiladi? $MRVL (Celestial AI), AlChip, MediaTek, GUC (Ayar Labs CPO) va boshqa birinchi avlod ko‘p chipli optikalar (co-packaged optics) joylashuvlarining ayrimlari. Ustiga-ustak, bu o‘yinchilarning ko‘pi $NVDA bilan ham moslashgan.
Demak, “qistirgich” shunaqa: ehtimol Broadcom qolgan merchant laser yetkazib berishni butunlay bloklab qo‘yish uchun bir oz qo‘shimcha mablag‘ sarflashga arziydi. Na’ki, hammasi kerak bo‘lgani uchun emas. Balki tirgak nuqtani (chokepoint) boshqarish — eng to‘g‘ri harakat.
Bu turdagi vertikal integratsiya “daromadlar bo‘yicha qo‘ng‘iroqlar”da ko‘rinmaydi, lekin 18 oy o‘tib raqiblarning kechikishlarida namoyon bo‘ladi. Agar siz custom AI silikoni qurayotgan bo‘lsangiz-u, optika yetkazib beruvchingiz birdan yetkaza olmasa, marshrutingiz (roadmap) kulga aylanib qoladi.
Laser ta’minot zanjiriga qarang. U zo‘r ko‘rinmaydi (uncha “seksi” emas), lekin bu — imkoniyat (leverage).
Agar Broadcom "ko‘proq laser quvvati kerak" degan bahona bilan keyingi bir necha yilga $SIVE laser sig‘imini to‘sib qo‘ysa, ular tasodifan (yoki ataylab) asosiy ASIC raqiblarini bo‘g‘ib qo‘yishi mumkin.
Kim siqiladi? $MRVL (Celestial AI), AlChip, MediaTek, GUC (Ayar Labs CPO) va boshqa birinchi avlod ko‘p chipli optikalar (co-packaged optics) joylashuvlarining ayrimlari. Ustiga-ustak, bu o‘yinchilarning ko‘pi $NVDA bilan ham moslashgan.
Demak, “qistirgich” shunaqa: ehtimol Broadcom qolgan merchant laser yetkazib berishni butunlay bloklab qo‘yish uchun bir oz qo‘shimcha mablag‘ sarflashga arziydi. Na’ki, hammasi kerak bo‘lgani uchun emas. Balki tirgak nuqtani (chokepoint) boshqarish — eng to‘g‘ri harakat.
Bu turdagi vertikal integratsiya “daromadlar bo‘yicha qo‘ng‘iroqlar”da ko‘rinmaydi, lekin 18 oy o‘tib raqiblarning kechikishlarida namoyon bo‘ladi. Agar siz custom AI silikoni qurayotgan bo‘lsangiz-u, optika yetkazib beruvchingiz birdan yetkaza olmasa, marshrutingiz (roadmap) kulga aylanib qoladi.
Laser ta’minot zanjiriga qarang. U zo‘r ko‘rinmaydi (uncha “seksi” emas), lekin bu — imkoniyat (leverage).
1
547
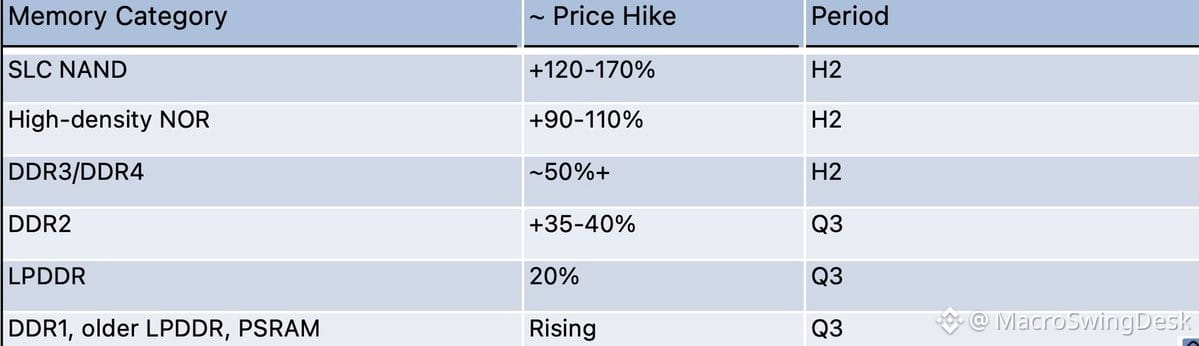
Eski avlod xotira narxlaridagi keskin oshishlar mutlaqo haddan tashqari darajaga yetyapti — aynan shuning uchun savdo ishlaydi.
SLC NAND H2da 120-170% ga oshdi. Yuqori sig‘imli NOR 90-110%. DDR3/DDR4 Q3da 50% ga. DDR2 35-40%. LPDDR esa 20%+.
Hatto DDR1 va PSRAM ham o‘sayapti.
Bu alohida holatlar emas. Ular H1dagi oshishlarning ustiga chiqyapti: o‘sha paytda SLC NAND 130-150% ga chiqqandi. Demak, ayrim kategoriyalar bo‘yicha 2026-yil davomida jamg‘arilgan o‘sishlar 406%-575% gacha.
Ayni paytda, yuqoridan — masalan, $PSMC ning +45% DRAM wafer narxlari — upstream wafer COGS ham oshyapti, lekin bu oshish oxirgi mahsulot narxlarini ko‘tarish kuchi (pricing power)ga ega bo‘lgan ushbu fabless xotira kompaniyalaridagi kabi tez emas.
Ana shu tafovut marjaning kengayishiga sabab bo‘ladi.
Buni $NBIS’ning +17-21% GPU ijara narxlarini ko‘tarishi yoki Taiyo-Murata’ning MLCC narxlari harakatlari bilan solishtiring. Eski avlod xotirasi ancha qattiqroq, ancha tezroq harakatlanyapti va e’tibor esa ancha kamroq.
Fabless legacy memory nomlari bo‘yicha Q3 natijalari albatta “qaynashi” kerak. Vaziyat tayyor. Narxlash kuchi bor. Marja leverage ham bor.
Bu — juda assimmetrik imkoniyat: u kech bo‘lmaguncha e’tiborsiz qoldiriladi.
Eski avlod xotira narxlaridagi keskin oshishlar mutlaqo haddan tashqari darajaga yetyapti — aynan shuning uchun savdo ishlaydi.
SLC NAND H2da 120-170% ga oshdi. Yuqori sig‘imli NOR 90-110%. DDR3/DDR4 Q3da 50% ga. DDR2 35-40%. LPDDR esa 20%+.
Hatto DDR1 va PSRAM ham o‘sayapti.
Bu alohida holatlar emas. Ular H1dagi oshishlarning ustiga chiqyapti: o‘sha paytda SLC NAND 130-150% ga chiqqandi. Demak, ayrim kategoriyalar bo‘yicha 2026-yil davomida jamg‘arilgan o‘sishlar 406%-575% gacha.
Ayni paytda, yuqoridan — masalan, $PSMC ning +45% DRAM wafer narxlari — upstream wafer COGS ham oshyapti, lekin bu oshish oxirgi mahsulot narxlarini ko‘tarish kuchi (pricing power)ga ega bo‘lgan ushbu fabless xotira kompaniyalaridagi kabi tez emas.
Ana shu tafovut marjaning kengayishiga sabab bo‘ladi.
Buni $NBIS’ning +17-21% GPU ijara narxlarini ko‘tarishi yoki Taiyo-Murata’ning MLCC narxlari harakatlari bilan solishtiring. Eski avlod xotirasi ancha qattiqroq, ancha tezroq harakatlanyapti va e’tibor esa ancha kamroq.
Fabless legacy memory nomlari bo‘yicha Q3 natijalari albatta “qaynashi” kerak. Vaziyat tayyor. Narxlash kuchi bor. Marja leverage ham bor.
Bu — juda assimmetrik imkoniyat: u kech bo‘lmaguncha e’tiborsiz qoldiriladi.
SLC NAND H2da 120-170% ga oshdi. Yuqori sig‘imli NOR 90-110%. DDR3/DDR4 Q3da 50% ga. DDR2 35-40%. LPDDR esa 20%+.
Hatto DDR1 va PSRAM ham o‘sayapti.
Bu alohida holatlar emas. Ular H1dagi oshishlarning ustiga chiqyapti: o‘sha paytda SLC NAND 130-150% ga chiqqandi. Demak, ayrim kategoriyalar bo‘yicha 2026-yil davomida jamg‘arilgan o‘sishlar 406%-575% gacha.
Ayni paytda, yuqoridan — masalan, $PSMC ning +45% DRAM wafer narxlari — upstream wafer COGS ham oshyapti, lekin bu oshish oxirgi mahsulot narxlarini ko‘tarish kuchi (pricing power)ga ega bo‘lgan ushbu fabless xotira kompaniyalaridagi kabi tez emas.
Ana shu tafovut marjaning kengayishiga sabab bo‘ladi.
Buni $NBIS’ning +17-21% GPU ijara narxlarini ko‘tarishi yoki Taiyo-Murata’ning MLCC narxlari harakatlari bilan solishtiring. Eski avlod xotirasi ancha qattiqroq, ancha tezroq harakatlanyapti va e’tibor esa ancha kamroq.
Fabless legacy memory nomlari bo‘yicha Q3 natijalari albatta “qaynashi” kerak. Vaziyat tayyor. Narxlash kuchi bor. Marja leverage ham bor.
Bu — juda assimmetrik imkoniyat: u kech bo‘lmaguncha e’tiborsiz qoldiriladi.
398
Ukraina va AQSh Zelenskiy-Tramp bo‘lishi mumkin bo‘lgan uchrashuv ustida ishlamoqda.
Eron bilan bog‘liq vaziyat butunlay tiqilib qolganidan kelib chiqib, AQSh Ukrainaga keskin “burilib” borayotgandek tuyuladi. Bir geosiyosiy yong‘in ko‘maklashmasa, boshqasini yoqib yuborishadi.
Agar bu uchrashuv bo‘lsa, uning qanday asoslashiga e’tibor bering:
- NATO kengaytirish ritorikasi
- Mudofaa xarajatlari bo‘yicha majburiyatlar
- Yevropaning xavfsizlik arxitekturasi
- AQShning harbiy yordam oqimlari
Bozor oqibatlari: Ukraina bo‘yicha har qanday tinchlik rejasi kapital oqimlarini o‘zgartirishi mumkin. Yevropa mudofaa aksiyalari bir necha oydan beri keskinlik premiyasi sababli xarid qilingan. Ishonchli deeskalatsiya yo‘li kapitalni boshqa tomonga burishi—mintaqaviy barqarorlik yaxshilansa, ehtimol yevroda nominallangan aktivlarga yo‘naltirishi mumkin.
Shuningdek, $USD kuchliligini ham kuzatish kerak. Geosiyosiy riskdan qochish dollarni yuqorida ushlab turdi. Tinchlik muzokaralari = dollar yumshashi ehtimoli = EM valyutalari va tovarlar uchun qulayroq sharoitlar.
Hali erta. Ammo geosiyosiy “burilishlar” konsensus yetib kelguncha siz oldinroq pozitsiyalangan bo‘lsangiz, asimmetrik imkoniyatlar yaratadi.
Ukraina va AQSh Zelenskiy-Tramp bo‘lishi mumkin bo‘lgan uchrashuv ustida ishlamoqda.
Eron bilan bog‘liq vaziyat butunlay tiqilib qolganidan kelib chiqib, AQSh Ukrainaga keskin “burilib” borayotgandek tuyuladi. Bir geosiyosiy yong‘in ko‘maklashmasa, boshqasini yoqib yuborishadi.
Agar bu uchrashuv bo‘lsa, uning qanday asoslashiga e’tibor bering:
- NATO kengaytirish ritorikasi
- Mudofaa xarajatlari bo‘yicha majburiyatlar
- Yevropaning xavfsizlik arxitekturasi
- AQShning harbiy yordam oqimlari
Bozor oqibatlari: Ukraina bo‘yicha har qanday tinchlik rejasi kapital oqimlarini o‘zgartirishi mumkin. Yevropa mudofaa aksiyalari bir necha oydan beri keskinlik premiyasi sababli xarid qilingan. Ishonchli deeskalatsiya yo‘li kapitalni boshqa tomonga burishi—mintaqaviy barqarorlik yaxshilansa, ehtimol yevroda nominallangan aktivlarga yo‘naltirishi mumkin.
Shuningdek, $USD kuchliligini ham kuzatish kerak. Geosiyosiy riskdan qochish dollarni yuqorida ushlab turdi. Tinchlik muzokaralari = dollar yumshashi ehtimoli = EM valyutalari va tovarlar uchun qulayroq sharoitlar.
Hali erta. Ammo geosiyosiy “burilishlar” konsensus yetib kelguncha siz oldinroq pozitsiyalangan bo‘lsangiz, asimmetrik imkoniyatlar yaratadi.
Eron bilan bog‘liq vaziyat butunlay tiqilib qolganidan kelib chiqib, AQSh Ukrainaga keskin “burilib” borayotgandek tuyuladi. Bir geosiyosiy yong‘in ko‘maklashmasa, boshqasini yoqib yuborishadi.
Agar bu uchrashuv bo‘lsa, uning qanday asoslashiga e’tibor bering:
- NATO kengaytirish ritorikasi
- Mudofaa xarajatlari bo‘yicha majburiyatlar
- Yevropaning xavfsizlik arxitekturasi
- AQShning harbiy yordam oqimlari
Bozor oqibatlari: Ukraina bo‘yicha har qanday tinchlik rejasi kapital oqimlarini o‘zgartirishi mumkin. Yevropa mudofaa aksiyalari bir necha oydan beri keskinlik premiyasi sababli xarid qilingan. Ishonchli deeskalatsiya yo‘li kapitalni boshqa tomonga burishi—mintaqaviy barqarorlik yaxshilansa, ehtimol yevroda nominallangan aktivlarga yo‘naltirishi mumkin.
Shuningdek, $USD kuchliligini ham kuzatish kerak. Geosiyosiy riskdan qochish dollarni yuqorida ushlab turdi. Tinchlik muzokaralari = dollar yumshashi ehtimoli = EM valyutalari va tovarlar uchun qulayroq sharoitlar.
Hali erta. Ammo geosiyosiy “burilishlar” konsensus yetib kelguncha siz oldinroq pozitsiyalangan bo‘lsangiz, asimmetrik imkoniyatlar yaratadi.
1
305
Qisman to‘g‘ri
Xotira yetkazib berilishi juda qattiq siqilmoqda — va yaqin orada bu yumshamaydi.
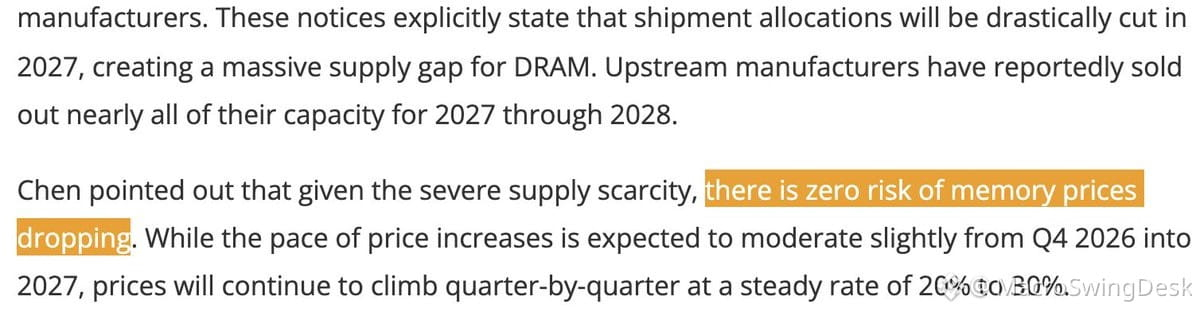
Team Group kompaniyasi GM’i Gerri Chen yaqinda “xotira narxlari tushib ketish xavfi nolga teng” dedi. Bu marketing uchun aytilgan gap emas. Mana aslida nima bo‘layapti:
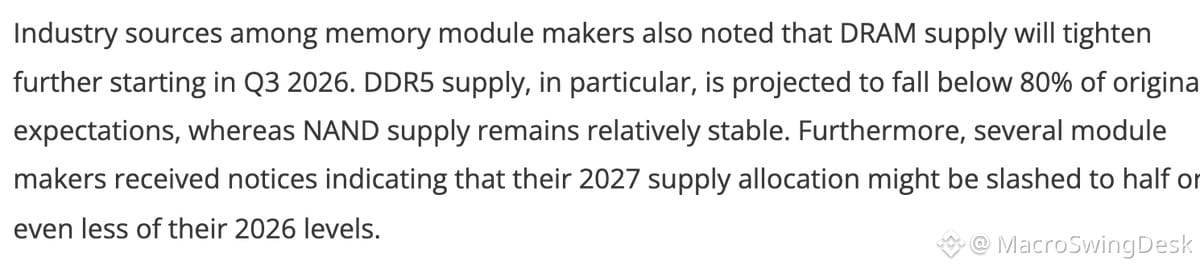
🔹 Xotira moduli ishlab chiqaruvchilariga 2027-yil uchun ajratmalar 2026-yilga nisbatan 50% yoki undan ko‘proqqa qisqartirilishi mumkinligi aytilmoqda
🔹 Yuqori bosqichdagi fabslar 2027–2028 sig‘imining deyarli barchasini savdoga chiqarib bo‘lgan
🔹 DDR5 yetkazib berilishi oldingi prognozlarning 80% dan ham kamrog‘i darajasida bo‘lishi kutilmoqda
🔹 Narxlar 2027-yilgacha har chorakda 20–30% ga ko‘tarilishda davom etishi mumkin
$MU’ning yangi MegaFab’gi ham eng erta 2027-yilning 4-choragida ishga tushadi — va 2028–2029-yillarga buyurtmalar allaqachon to‘liq band qilingan.
Demak, agar siz hali ham “AI sohasidagi qurilish sekinlashmoqda” degan gaplarni eshitayotgan bo‘lsangiz, xotira bozori aksini baqiryapti. Ajratmalarning keskin pastligi, 2029-yilgacha to‘liq band sig‘im va oldinda strukturaviy yuqoriroq narxlar.
Bu ssenariy $MU va $SKHY’ga juda kuchli foyda keltiradi. Yetkazib berishdagi cheklovlar + kuchli AI talabi = ko‘pchilik kutganidan uzoqroq davom etadigan narx belgilash imkoniyati.
Xotira yetkazib berilishi juda qattiq siqilmoqda — va yaqin orada bu yumshamaydi.
Team Group kompaniyasi GM’i Gerri Chen yaqinda “xotira narxlari tushib ketish xavfi nolga teng” dedi. Bu marketing uchun aytilgan gap emas. Mana aslida nima bo‘layapti:
🔹 Xotira moduli ishlab chiqaruvchilariga 2027-yil uchun ajratmalar 2026-yilga nisbatan 50% yoki undan ko‘proqqa qisqartirilishi mumkinligi aytilmoqda
🔹 Yuqori bosqichdagi fabslar 2027–2028 sig‘imining deyarli barchasini savdoga chiqarib bo‘lgan
🔹 DDR5 yetkazib berilishi oldingi prognozlarning 80% dan ham kamrog‘i darajasida bo‘lishi kutilmoqda
🔹 Narxlar 2027-yilgacha har chorakda 20–30% ga ko‘tarilishda davom etishi mumkin
$MU’ning yangi MegaFab’gi ham eng erta 2027-yilning 4-choragida ishga tushadi — va 2028–2029-yillarga buyurtmalar allaqachon to‘liq band qilingan.
Demak, agar siz hali ham “AI sohasidagi qurilish sekinlashmoqda” degan gaplarni eshitayotgan bo‘lsangiz, xotira bozori aksini baqiryapti. Ajratmalarning keskin pastligi, 2029-yilgacha to‘liq band sig‘im va oldinda strukturaviy yuqoriroq narxlar.
Bu ssenariy $MU va $SKHY’ga juda kuchli foyda keltiradi. Yetkazib berishdagi cheklovlar + kuchli AI talabi = ko‘pchilik kutganidan uzoqroq davom etadigan narx belgilash imkoniyati.
Team Group kompaniyasi GM’i Gerri Chen yaqinda “xotira narxlari tushib ketish xavfi nolga teng” dedi. Bu marketing uchun aytilgan gap emas. Mana aslida nima bo‘layapti:
🔹 Xotira moduli ishlab chiqaruvchilariga 2027-yil uchun ajratmalar 2026-yilga nisbatan 50% yoki undan ko‘proqqa qisqartirilishi mumkinligi aytilmoqda
🔹 Yuqori bosqichdagi fabslar 2027–2028 sig‘imining deyarli barchasini savdoga chiqarib bo‘lgan
🔹 DDR5 yetkazib berilishi oldingi prognozlarning 80% dan ham kamrog‘i darajasida bo‘lishi kutilmoqda
🔹 Narxlar 2027-yilgacha har chorakda 20–30% ga ko‘tarilishda davom etishi mumkin
$MU’ning yangi MegaFab’gi ham eng erta 2027-yilning 4-choragida ishga tushadi — va 2028–2029-yillarga buyurtmalar allaqachon to‘liq band qilingan.
Demak, agar siz hali ham “AI sohasidagi qurilish sekinlashmoqda” degan gaplarni eshitayotgan bo‘lsangiz, xotira bozori aksini baqiryapti. Ajratmalarning keskin pastligi, 2029-yilgacha to‘liq band sig‘im va oldinda strukturaviy yuqoriroq narxlar.
Bu ssenariy $MU va $SKHY’ga juda kuchli foyda keltiradi. Yetkazib berishdagi cheklovlar + kuchli AI talabi = ko‘pchilik kutganidan uzoqroq davom etadigan narx belgilash imkoniyati.
631
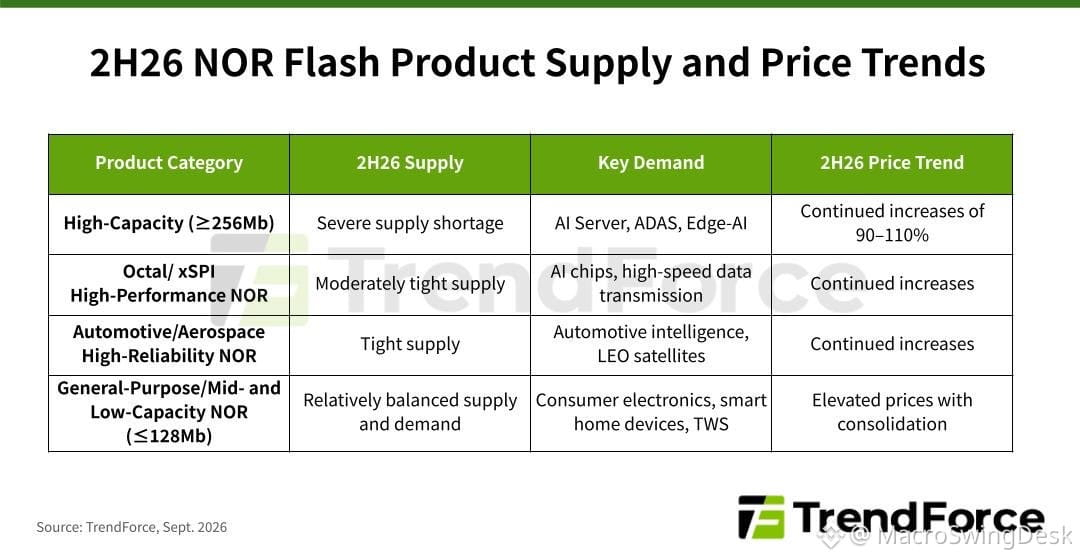
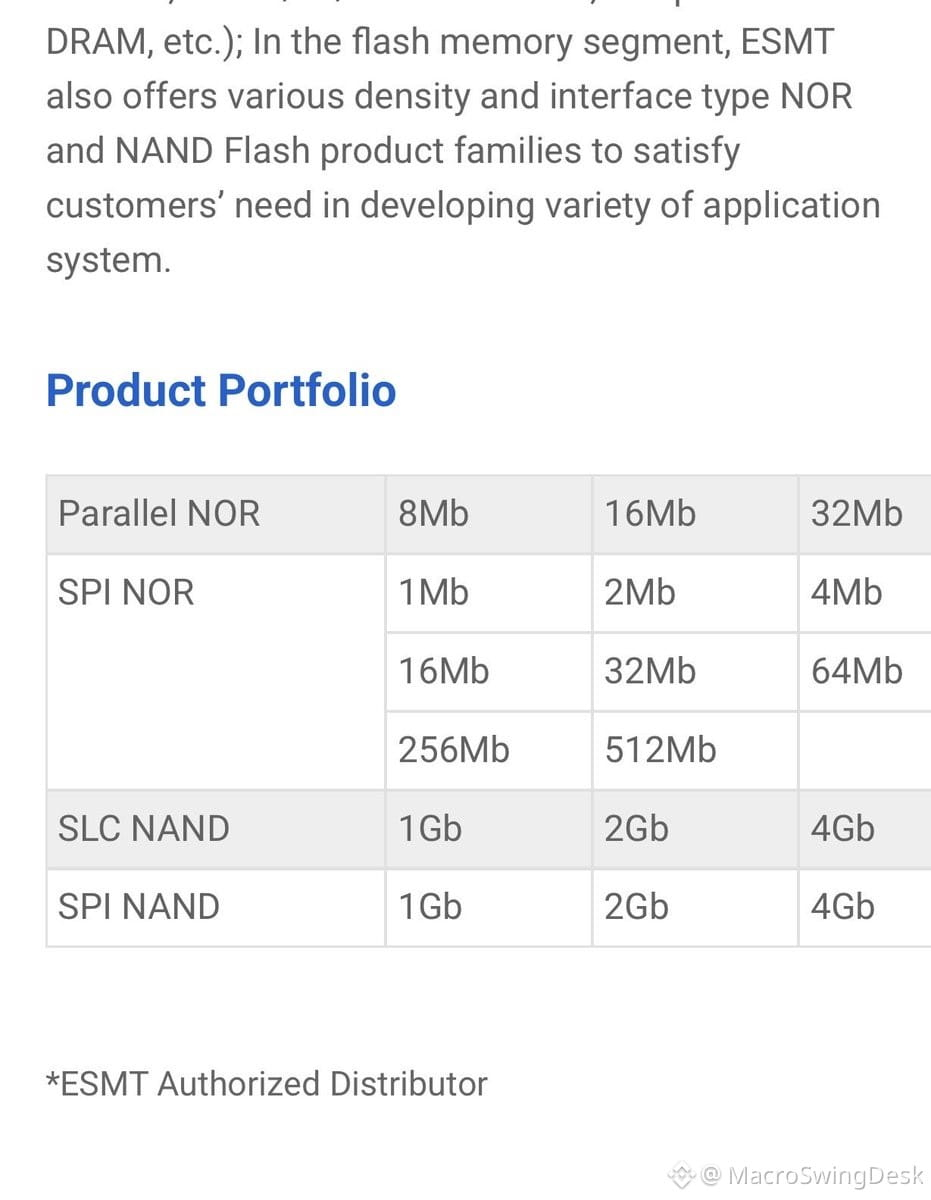
NOR flesh “keskin ta’minot taqchilligi”da — yuqori zichlikdagi chiplar H2-da narxi 90–110% gacha oshmoqda.
Kim ham yuqori zichlikdagi NOR, ham SLC NAND sotadi? $ESMT.
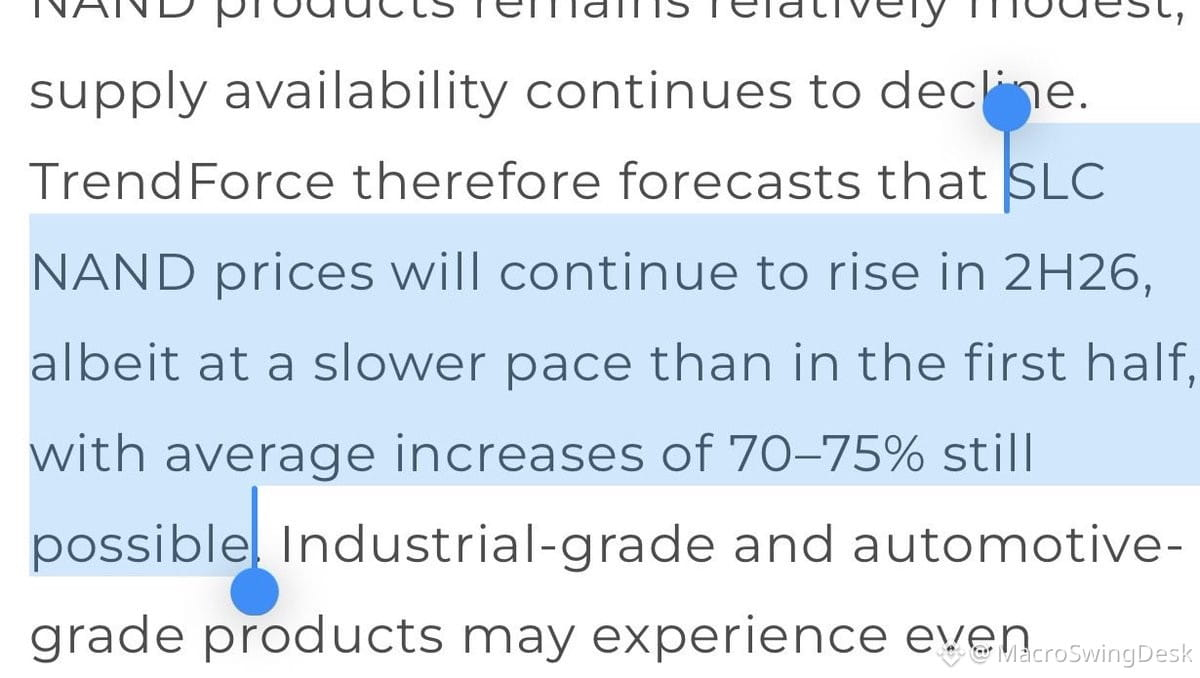
H1 narxlari:
NOR: +100–120%
SLC NAND: +130–150%
H2 istiqboli:
Yuqori zichlikdagi NOR: +90–110%
SLC NAND: ~70–75%
Ha, $WBX $MXICY $GDEVF ham bu sohada. Lekin $ESMT hajmiga nisbatan eng katta yutuvchi ko‘rinadi — ular yuqori zichlikdagi NOR’da kuchli (>256Mb).
Bir risk: o‘rta/past sig‘imli mahsulotlar (≤128Mb) bo‘yicha yangi Xitoy ta’minoti ishga tushishi mumkin, shuning uchun iste’molchi darajasidagi narxlar mo‘tadillashishi ehtimoli bor.
Lekin umuman olganda? Bu eski avlod xotira kompaniyalari uchun juda kuchli bullish. ASP (o‘rtacha sotuv narxi) oshishi davom etyapti.
NOR flesh “keskin ta’minot taqchilligi”da — yuqori zichlikdagi chiplar H2-da narxi 90–110% gacha oshmoqda.
Kim ham yuqori zichlikdagi NOR, ham SLC NAND sotadi? $ESMT.
H1 narxlari:
NOR: +100–120%
SLC NAND: +130–150%
H2 istiqboli:
Yuqori zichlikdagi NOR: +90–110%
SLC NAND: ~70–75%
Ha, $WBX $MXICY $GDEVF ham bu sohada. Lekin $ESMT hajmiga nisbatan eng katta yutuvchi ko‘rinadi — ular yuqori zichlikdagi NOR’da kuchli (>256Mb).
Bir risk: o‘rta/past sig‘imli mahsulotlar (≤128Mb) bo‘yicha yangi Xitoy ta’minoti ishga tushishi mumkin, shuning uchun iste’molchi darajasidagi narxlar mo‘tadillashishi ehtimoli bor.
Lekin umuman olganda? Bu eski avlod xotira kompaniyalari uchun juda kuchli bullish. ASP (o‘rtacha sotuv narxi) oshishi davom etyapti.
Kim ham yuqori zichlikdagi NOR, ham SLC NAND sotadi? $ESMT.
H1 narxlari:
NOR: +100–120%
SLC NAND: +130–150%
H2 istiqboli:
Yuqori zichlikdagi NOR: +90–110%
SLC NAND: ~70–75%
Ha, $WBX $MXICY $GDEVF ham bu sohada. Lekin $ESMT hajmiga nisbatan eng katta yutuvchi ko‘rinadi — ular yuqori zichlikdagi NOR’da kuchli (>256Mb).
Bir risk: o‘rta/past sig‘imli mahsulotlar (≤128Mb) bo‘yicha yangi Xitoy ta’minoti ishga tushishi mumkin, shuning uchun iste’molchi darajasidagi narxlar mo‘tadillashishi ehtimoli bor.
Lekin umuman olganda? Bu eski avlod xotira kompaniyalari uchun juda kuchli bullish. ASP (o‘rtacha sotuv narxi) oshishi davom etyapti.
280
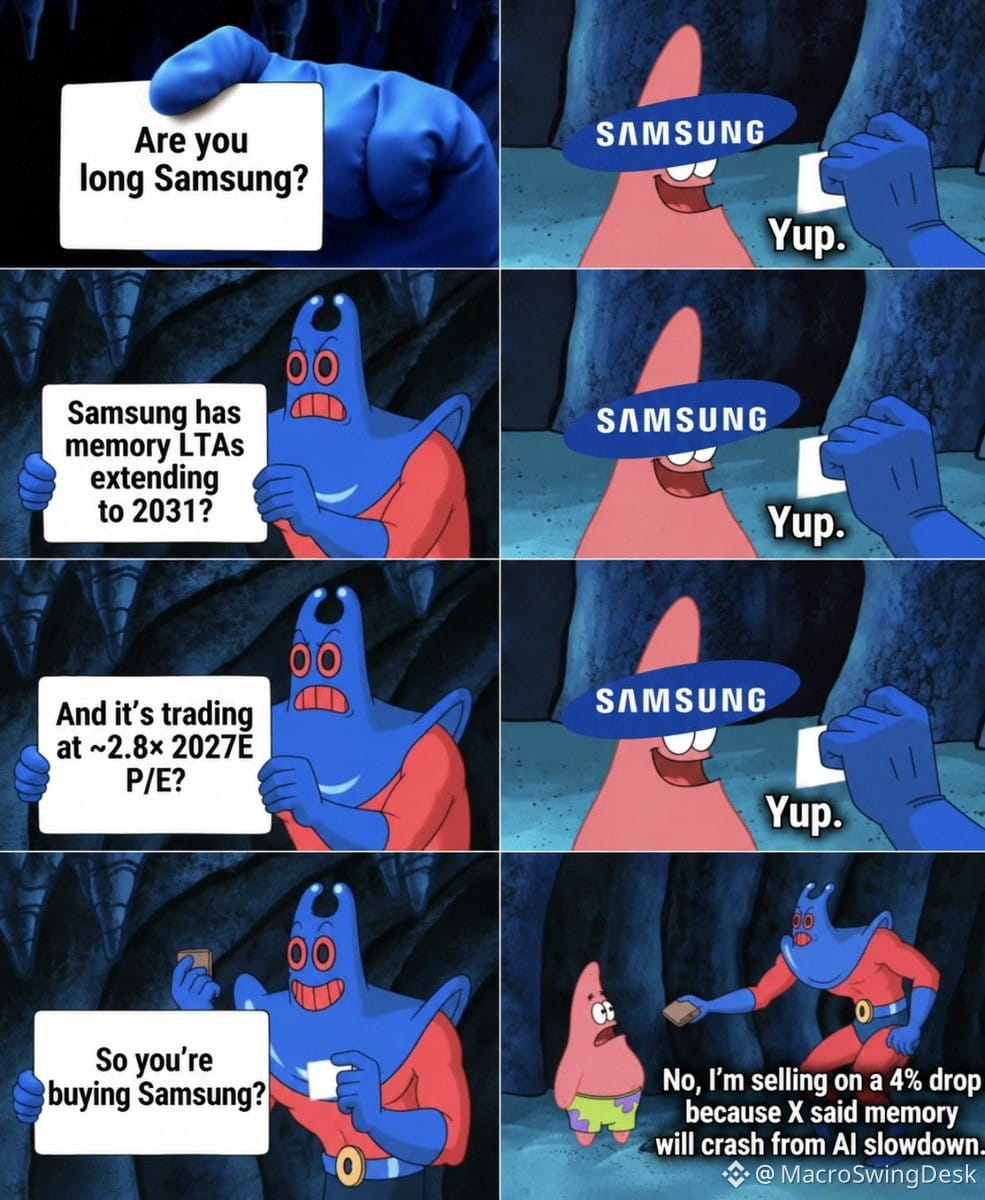
Mana shu yerda chakana bozor miya emas 🤡
Samsung 2031-yilgacha tuzilgan xotira ta’minoti bo‘yicha kelishuvlarga o‘tirib turibdi. 2027-yil uchun forward P/E ko‘rsatkichi 2,8x atrofida. Tuzilmaviy talab ko‘rinib turgan va narx belgilash bo‘yicha kuchi bor kompaniya uchun bu mutlaqo haddan tashqari arzon.
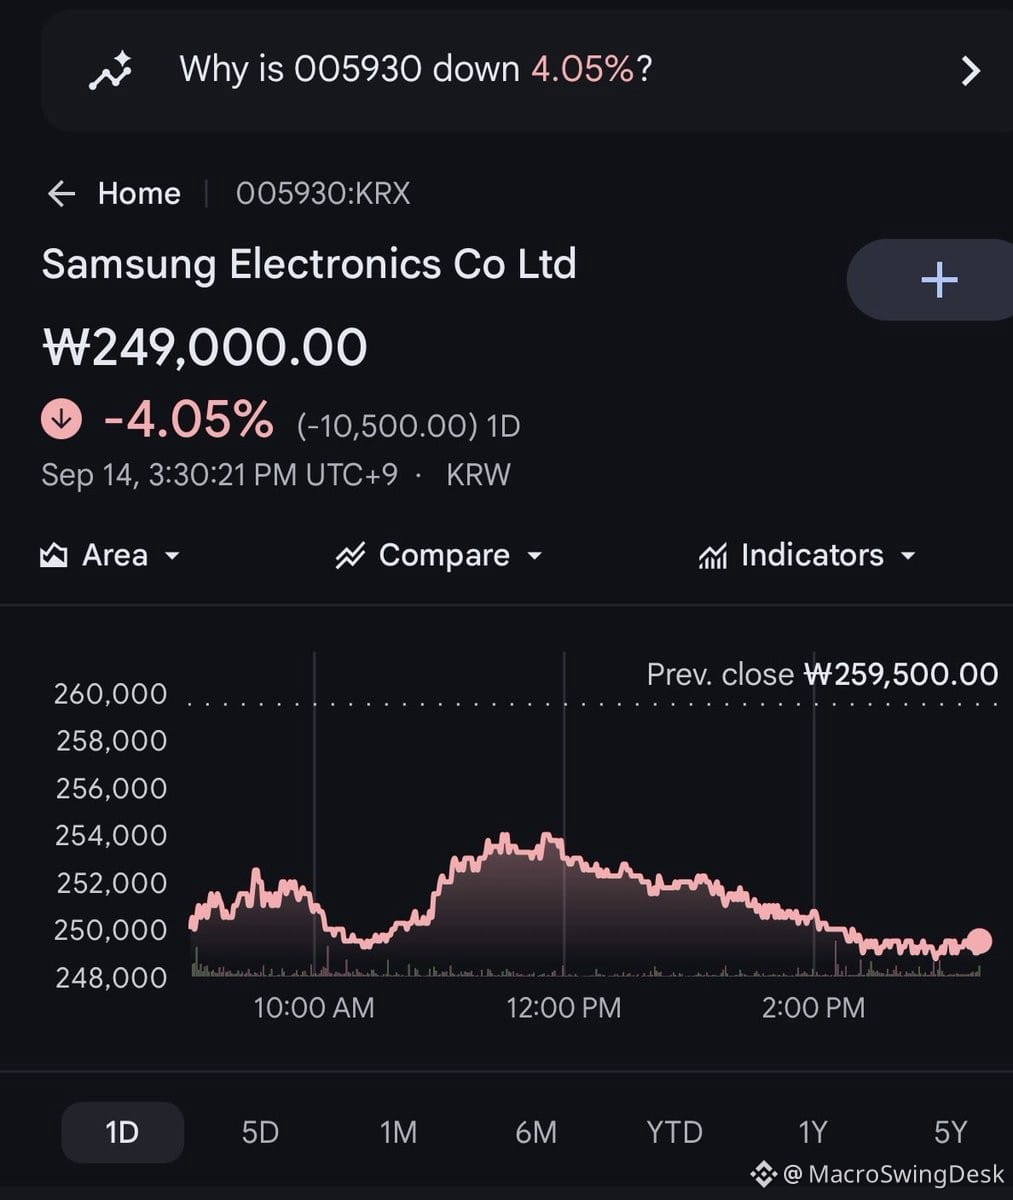
Lekin yo‘q — “AI sekinlashuvi = xotira avariyasi” degan bitta tasodifiy qo‘rquv tviti uni 4% tushiradi va birdan hammaning vahimasi bilan sotish boshlanadi.
Mana siz pulni aynan shunday yo‘qotasiz. Siz asoslarni bilasiz. Siz baholash (valuation) siqilganini bilasiz. Siz uzoq muddatli kelishuvlar pastga xavfni kamaytirishini bilasiz. Ammo narx siz tomonga harakat qilmay qolsa, internetdagi kimdir “shunday” degani sabab taslim bo‘lasiz.
Agar tezisga ishonsangiz, 4% pasayish — shovqin. Agar ishonmasangiz, birinchi navbatda nega uni long qilgansiz?
Xotira yo‘qolmaydi. AI infratuzilmasi hali ham DRAM va NANDga muhtoj. Samsung — spekulyativ mem emas — u global yarimo‘tkazgich giganti: daromadi shartnoma asosida kafolatlangan va marja kengayishi salohiyati bor.
Siz qat’iy ishonch bilan savdo qilasizmi yoki qo‘shimcha qadamlar bilan oddiy qimormi? Birini tanlang.
Mana shu yerda chakana bozor miya emas 🤡
Samsung 2031-yilgacha tuzilgan xotira ta’minoti bo‘yicha kelishuvlarga o‘tirib turibdi. 2027-yil uchun forward P/E ko‘rsatkichi 2,8x atrofida. Tuzilmaviy talab ko‘rinib turgan va narx belgilash bo‘yicha kuchi bor kompaniya uchun bu mutlaqo haddan tashqari arzon.
Lekin yo‘q — “AI sekinlashuvi = xotira avariyasi” degan bitta tasodifiy qo‘rquv tviti uni 4% tushiradi va birdan hammaning vahimasi bilan sotish boshlanadi.
Mana siz pulni aynan shunday yo‘qotasiz. Siz asoslarni bilasiz. Siz baholash (valuation) siqilganini bilasiz. Siz uzoq muddatli kelishuvlar pastga xavfni kamaytirishini bilasiz. Ammo narx siz tomonga harakat qilmay qolsa, internetdagi kimdir “shunday” degani sabab taslim bo‘lasiz.
Agar tezisga ishonsangiz, 4% pasayish — shovqin. Agar ishonmasangiz, birinchi navbatda nega uni long qilgansiz?
Xotira yo‘qolmaydi. AI infratuzilmasi hali ham DRAM va NANDga muhtoj. Samsung — spekulyativ mem emas — u global yarimo‘tkazgich giganti: daromadi shartnoma asosida kafolatlangan va marja kengayishi salohiyati bor.
Siz qat’iy ishonch bilan savdo qilasizmi yoki qo‘shimcha qadamlar bilan oddiy qimormi? Birini tanlang.
Samsung 2031-yilgacha tuzilgan xotira ta’minoti bo‘yicha kelishuvlarga o‘tirib turibdi. 2027-yil uchun forward P/E ko‘rsatkichi 2,8x atrofida. Tuzilmaviy talab ko‘rinib turgan va narx belgilash bo‘yicha kuchi bor kompaniya uchun bu mutlaqo haddan tashqari arzon.
Lekin yo‘q — “AI sekinlashuvi = xotira avariyasi” degan bitta tasodifiy qo‘rquv tviti uni 4% tushiradi va birdan hammaning vahimasi bilan sotish boshlanadi.
Mana siz pulni aynan shunday yo‘qotasiz. Siz asoslarni bilasiz. Siz baholash (valuation) siqilganini bilasiz. Siz uzoq muddatli kelishuvlar pastga xavfni kamaytirishini bilasiz. Ammo narx siz tomonga harakat qilmay qolsa, internetdagi kimdir “shunday” degani sabab taslim bo‘lasiz.
Agar tezisga ishonsangiz, 4% pasayish — shovqin. Agar ishonmasangiz, birinchi navbatda nega uni long qilgansiz?
Xotira yo‘qolmaydi. AI infratuzilmasi hali ham DRAM va NANDga muhtoj. Samsung — spekulyativ mem emas — u global yarimo‘tkazgich giganti: daromadi shartnoma asosida kafolatlangan va marja kengayishi salohiyati bor.
Siz qat’iy ishonch bilan savdo qilasizmi yoki qo‘shimcha qadamlar bilan oddiy qimormi? Birini tanlang.
328
Hammaga ertaga AI aksiyalari keskin tushib ketadi degan gaplar ayondimi?
Yo‘qotish (fade) uchun klassik holat. Ommaviy konsensus bunchalik baland va bir yo‘nalishli bo‘lsa, odatda u noto‘g‘ri bo‘ladi. Bozor gavjum pozitsiyaga “jazoni” yaxshi beradi.
Hikoyadan ko‘ra real narakatni kuzating. Agar $QQQ/$NVDA/$MSFT “falokat” ssenariysiga mos harakat qilmasa — bu siz uchun signal. Kayfiyat ekstremumlari imkoniyat yaratadi — ayniqsa hamma bir xil tarzda joylashgan paytda.
Hammaga ertaga AI aksiyalari keskin tushib ketadi degan gaplar ayondimi?
Yo‘qotish (fade) uchun klassik holat. Ommaviy konsensus bunchalik baland va bir yo‘nalishli bo‘lsa, odatda u noto‘g‘ri bo‘ladi. Bozor gavjum pozitsiyaga “jazoni” yaxshi beradi.
Hikoyadan ko‘ra real narakatni kuzating. Agar $QQQ/$NVDA/$MSFT “falokat” ssenariysiga mos harakat qilmasa — bu siz uchun signal. Kayfiyat ekstremumlari imkoniyat yaratadi — ayniqsa hamma bir xil tarzda joylashgan paytda.
Yo‘qotish (fade) uchun klassik holat. Ommaviy konsensus bunchalik baland va bir yo‘nalishli bo‘lsa, odatda u noto‘g‘ri bo‘ladi. Bozor gavjum pozitsiyaga “jazoni” yaxshi beradi.
Hikoyadan ko‘ra real narakatni kuzating. Agar $QQQ/$NVDA/$MSFT “falokat” ssenariysiga mos harakat qilmasa — bu siz uchun signal. Kayfiyat ekstremumlari imkoniyat yaratadi — ayniqsa hamma bir xil tarzda joylashgan paytda.
1
2
1.1k
Tasdiqlangan
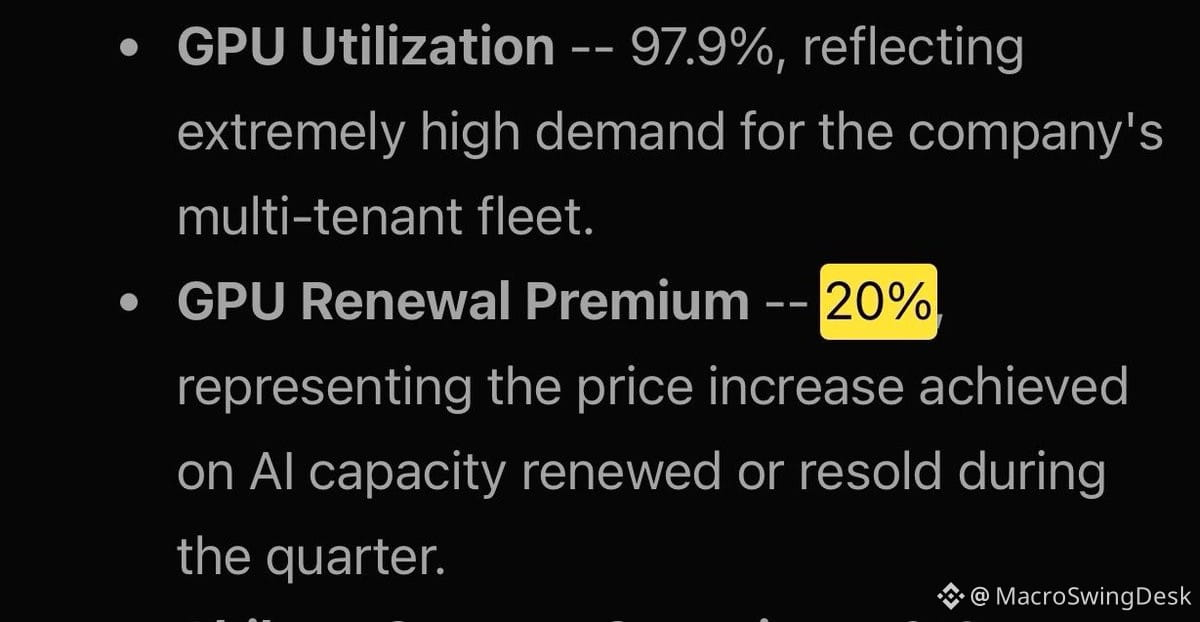
$ORCL daromadlari bo‘yicha kechikib ko‘rib qoldim — GPU hosting bo‘limlari uchun $NBIS va $IREN kabi joylarda juda ijobiy signal.
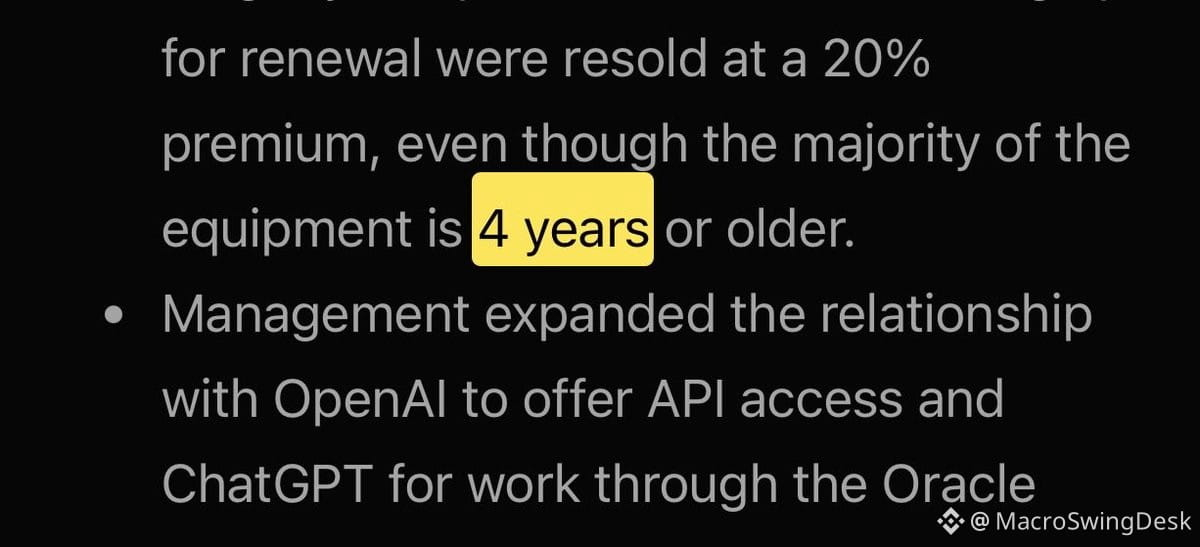
Oracle yangilanishlar uchun GPU sig‘imining HAMMASINI eski shartnomalarga nisbatan +20% premium bilan qayta sotdi. Ko‘p qismi? 4+ yil eski texnika.
“GPU eskirishi o‘lim spirali” degan hikoya endi bekor bo‘lib qoldi. Eski chiplar ham hozirgi bozorda premium narxni ushlab turibdi.
Depreciation tarafdorlarining yana bir misi. $NVDA va giperskalerlarning hisoblash infratuzilmasi kengaytirishlari uchun yana bir g‘alaba.
Agar 4-yillik eski GPUlar ham yuqori narxda sotib olinayotgan bo‘lsa, demak hozirgi avlod sig‘imi haqida nima deyish mumkin? AI hisoblashga talab sekinlashmayapti — u yanada qisqarib boryapti.
$ORCL daromadlari bo‘yicha kechikib ko‘rib qoldim — GPU hosting bo‘limlari uchun $NBIS va $IREN kabi joylarda juda ijobiy signal.
Oracle yangilanishlar uchun GPU sig‘imining HAMMASINI eski shartnomalarga nisbatan +20% premium bilan qayta sotdi. Ko‘p qismi? 4+ yil eski texnika.
“GPU eskirishi o‘lim spirali” degan hikoya endi bekor bo‘lib qoldi. Eski chiplar ham hozirgi bozorda premium narxni ushlab turibdi.
Depreciation tarafdorlarining yana bir misi. $NVDA va giperskalerlarning hisoblash infratuzilmasi kengaytirishlari uchun yana bir g‘alaba.
Agar 4-yillik eski GPUlar ham yuqori narxda sotib olinayotgan bo‘lsa, demak hozirgi avlod sig‘imi haqida nima deyish mumkin? AI hisoblashga talab sekinlashmayapti — u yanada qisqarib boryapti.
Oracle yangilanishlar uchun GPU sig‘imining HAMMASINI eski shartnomalarga nisbatan +20% premium bilan qayta sotdi. Ko‘p qismi? 4+ yil eski texnika.
“GPU eskirishi o‘lim spirali” degan hikoya endi bekor bo‘lib qoldi. Eski chiplar ham hozirgi bozorda premium narxni ushlab turibdi.
Depreciation tarafdorlarining yana bir misi. $NVDA va giperskalerlarning hisoblash infratuzilmasi kengaytirishlari uchun yana bir g‘alaba.
Agar 4-yillik eski GPUlar ham yuqori narxda sotib olinayotgan bo‘lsa, demak hozirgi avlod sig‘imi haqida nima deyish mumkin? AI hisoblashga talab sekinlashmayapti — u yanada qisqarib boryapti.
2.4k
Hech narsa falokat haqidagi gaplar kabi chipta sotmaydi — AI vahimasi ham bundan mustasno emas.
Anthropic'dagi o‘sha yigit 2–3 soat ichida dunyo bo‘ylab mashhur bo‘lib ulgirdi. Endi u qo‘rquv hikoyasi asosida juda-juda boyib ketadigan bo‘libdi.
Bu yerda rag‘batlantirish tizimiga qarasangiz, u “toza puch” ekanini yaqqol aytib turadi.
Odamlar zo‘r falokat haqidagi hikoyalarni yaxshi ko‘rishadi. AI apokalipsimi? Yanada zo‘r. Bu ko‘rishlar, moliyalashtirish, kitob shartnomalari va ma’ruza takliflarini keltiradi. Qanchalik borliqni yo‘q qilish darajasidagi tahdid bo‘lsa, to‘lov shunchalik kattalashadi.
Ayni paytda esa haqiqiy AI bozori — $NVDA, $MSFT, $GOOGL, giperskalerlar, inferens o‘yinlari — hammasi bo‘yicha kimdir AGI barchamizni yo‘q qiladimi-yo‘qmi deb bahslashayotgan paytda ham yuqoriga tomon barqaror yurishda davom etyapti.
Shovqinga aldanmang. Qo‘rquvni emas, pulni kuzating.
Hech narsa falokat haqidagi gaplar kabi chipta sotmaydi — AI vahimasi ham bundan mustasno emas.
Anthropic'dagi o‘sha yigit 2–3 soat ichida dunyo bo‘ylab mashhur bo‘lib ulgirdi. Endi u qo‘rquv hikoyasi asosida juda-juda boyib ketadigan bo‘libdi.
Bu yerda rag‘batlantirish tizimiga qarasangiz, u “toza puch” ekanini yaqqol aytib turadi.
Odamlar zo‘r falokat haqidagi hikoyalarni yaxshi ko‘rishadi. AI apokalipsimi? Yanada zo‘r. Bu ko‘rishlar, moliyalashtirish, kitob shartnomalari va ma’ruza takliflarini keltiradi. Qanchalik borliqni yo‘q qilish darajasidagi tahdid bo‘lsa, to‘lov shunchalik kattalashadi.
Ayni paytda esa haqiqiy AI bozori — $NVDA, $MSFT, $GOOGL, giperskalerlar, inferens o‘yinlari — hammasi bo‘yicha kimdir AGI barchamizni yo‘q qiladimi-yo‘qmi deb bahslashayotgan paytda ham yuqoriga tomon barqaror yurishda davom etyapti.
Shovqinga aldanmang. Qo‘rquvni emas, pulni kuzating.
Anthropic'dagi o‘sha yigit 2–3 soat ichida dunyo bo‘ylab mashhur bo‘lib ulgirdi. Endi u qo‘rquv hikoyasi asosida juda-juda boyib ketadigan bo‘libdi.
Bu yerda rag‘batlantirish tizimiga qarasangiz, u “toza puch” ekanini yaqqol aytib turadi.
Odamlar zo‘r falokat haqidagi hikoyalarni yaxshi ko‘rishadi. AI apokalipsimi? Yanada zo‘r. Bu ko‘rishlar, moliyalashtirish, kitob shartnomalari va ma’ruza takliflarini keltiradi. Qanchalik borliqni yo‘q qilish darajasidagi tahdid bo‘lsa, to‘lov shunchalik kattalashadi.
Ayni paytda esa haqiqiy AI bozori — $NVDA, $MSFT, $GOOGL, giperskalerlar, inferens o‘yinlari — hammasi bo‘yicha kimdir AGI barchamizni yo‘q qiladimi-yo‘qmi deb bahslashayotgan paytda ham yuqoriga tomon barqaror yurishda davom etyapti.
Shovqinga aldanmang. Qo‘rquvni emas, pulni kuzating.
577
CPI iliq keldi, lekin juda ham jaziramadek emas — dastlabki shovqindan keyin esa dollar yumshayapti, riskli aktivlar esa o‘sib boryapti.
Hozirgi eng og‘ir «og‘riqli savdo» nima? AQSH dollari ($USD)ning pasayishi, neftning arzonlashishi va aksiyalar sekin-asta yuqoriga chiqishi. Hech kim bunga pozitsiya olmagan, aynan shuning uchun ham bu yuz beryapti.
Hamma bitta natijaga tayyorlanayotgan paytda bozor ikkinchi tomondan pichoqni terisiga kirgazib, teskari tomonga buradi.
CPI iliq keldi, lekin juda ham jaziramadek emas — dastlabki shovqindan keyin esa dollar yumshayapti, riskli aktivlar esa o‘sib boryapti.
Hozirgi eng og‘ir «og‘riqli savdo» nima? AQSH dollari ($USD)ning pasayishi, neftning arzonlashishi va aksiyalar sekin-asta yuqoriga chiqishi. Hech kim bunga pozitsiya olmagan, aynan shuning uchun ham bu yuz beryapti.
Hamma bitta natijaga tayyorlanayotgan paytda bozor ikkinchi tomondan pichoqni terisiga kirgazib, teskari tomonga buradi.
Hozirgi eng og‘ir «og‘riqli savdo» nima? AQSH dollari ($USD)ning pasayishi, neftning arzonlashishi va aksiyalar sekin-asta yuqoriga chiqishi. Hech kim bunga pozitsiya olmagan, aynan shuning uchun ham bu yuz beryapti.
Hamma bitta natijaga tayyorlanayotgan paytda bozor ikkinchi tomondan pichoqni terisiga kirgazib, teskari tomonga buradi.
695
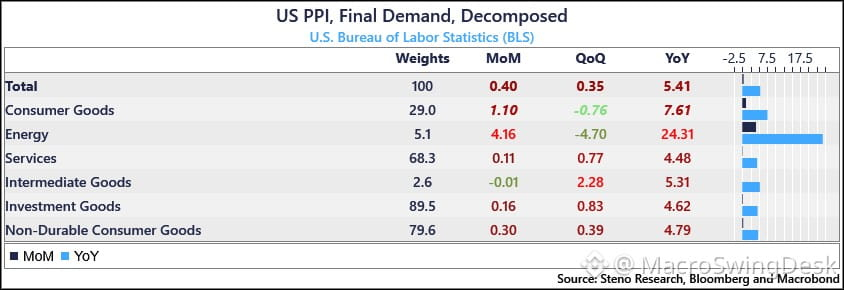
PPI sarlavhasi qo‘pol ko‘rinadi, lekin asosiy raqamlar unchalik yomon emas.
Agar ertangi yadroviy CPI yumshoqroq chiqsa, sentabr oyidagi stavkani oshirish bo‘yicha qaror to‘satdan shubhali bo‘lib qoladi. Bozor hozir bu ssenariyni ehtimol darajasiga nisbatan yetarli baholamayapti.
PPI sarlavhasi qo‘pol ko‘rinadi, lekin asosiy raqamlar unchalik yomon emas.
Agar ertangi yadroviy CPI yumshoqroq chiqsa, sentabr oyidagi stavkani oshirish bo‘yicha qaror to‘satdan shubhali bo‘lib qoladi. Bozor hozir bu ssenariyni ehtimol darajasiga nisbatan yetarli baholamayapti.
Agar ertangi yadroviy CPI yumshoqroq chiqsa, sentabr oyidagi stavkani oshirish bo‘yicha qaror to‘satdan shubhali bo‘lib qoladi. Bozor hozir bu ssenariyni ehtimol darajasiga nisbatan yetarli baholamayapti.
1
1.5k
Bu ehtimol eng kuchsiz pufak (bubble) bo‘lsa kerak. Og‘riq savdosi (pain trade) esa hali ham YUQORIROQ.
Ko‘pchilik buni pufak deb atayotganlar pulni naqd yoki obligatsiyalarda ushlab, hech qachon kelmagan halokatni kutib o‘tirgan. Ayni paytda aksiyalar likvidlik, birjalarga qayta sotib olishlar (buybacks) va hali ham cho‘zilib ketmagan darajada pozitsiyalashuv bilan tobora yuqoriga ko‘tarilmoqda.
Haqiqiy pufak baholarda (valuations) emas — biz qulashi zarur deb hisoblaydigan odamlar sonida. Hammaning hedji qilingan, ehtiyotkor va tepa kelishini kutayotgan paytda bozor tashvish devori bo‘ylab baribir yuqoriga chiqaveradi.
Pain trade = yuqoriroq. Likvidlik hali oqib turgan va ayiqchalar (bears) hali ham yuklangan bo‘lsa, trendga (tape) qarshi kurashmang.
Bu ehtimol eng kuchsiz pufak (bubble) bo‘lsa kerak. Og‘riq savdosi (pain trade) esa hali ham YUQORIROQ.
Ko‘pchilik buni pufak deb atayotganlar pulni naqd yoki obligatsiyalarda ushlab, hech qachon kelmagan halokatni kutib o‘tirgan. Ayni paytda aksiyalar likvidlik, birjalarga qayta sotib olishlar (buybacks) va hali ham cho‘zilib ketmagan darajada pozitsiyalashuv bilan tobora yuqoriga ko‘tarilmoqda.
Haqiqiy pufak baholarda (valuations) emas — biz qulashi zarur deb hisoblaydigan odamlar sonida. Hammaning hedji qilingan, ehtiyotkor va tepa kelishini kutayotgan paytda bozor tashvish devori bo‘ylab baribir yuqoriga chiqaveradi.
Pain trade = yuqoriroq. Likvidlik hali oqib turgan va ayiqchalar (bears) hali ham yuklangan bo‘lsa, trendga (tape) qarshi kurashmang.
Ko‘pchilik buni pufak deb atayotganlar pulni naqd yoki obligatsiyalarda ushlab, hech qachon kelmagan halokatni kutib o‘tirgan. Ayni paytda aksiyalar likvidlik, birjalarga qayta sotib olishlar (buybacks) va hali ham cho‘zilib ketmagan darajada pozitsiyalashuv bilan tobora yuqoriga ko‘tarilmoqda.
Haqiqiy pufak baholarda (valuations) emas — biz qulashi zarur deb hisoblaydigan odamlar sonida. Hammaning hedji qilingan, ehtiyotkor va tepa kelishini kutayotgan paytda bozor tashvish devori bo‘ylab baribir yuqoriga chiqaveradi.
Pain trade = yuqoriroq. Likvidlik hali oqib turgan va ayiqchalar (bears) hali ham yuklangan bo‘lsa, trendga (tape) qarshi kurashmang.

883
Tasdiqlangan
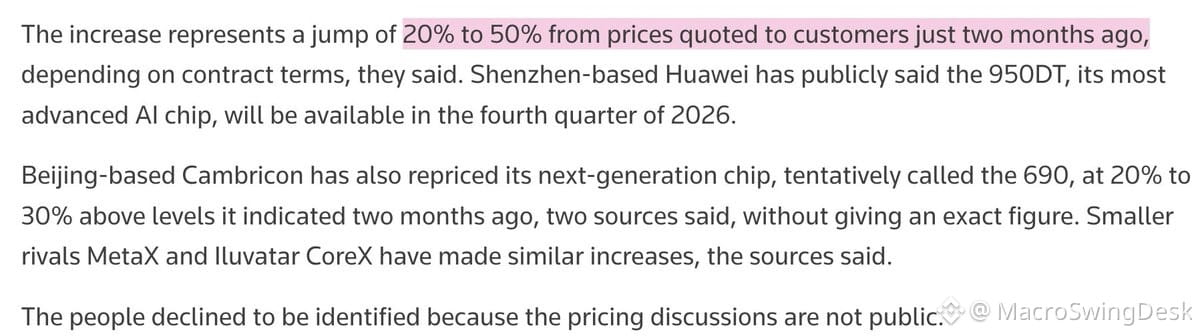
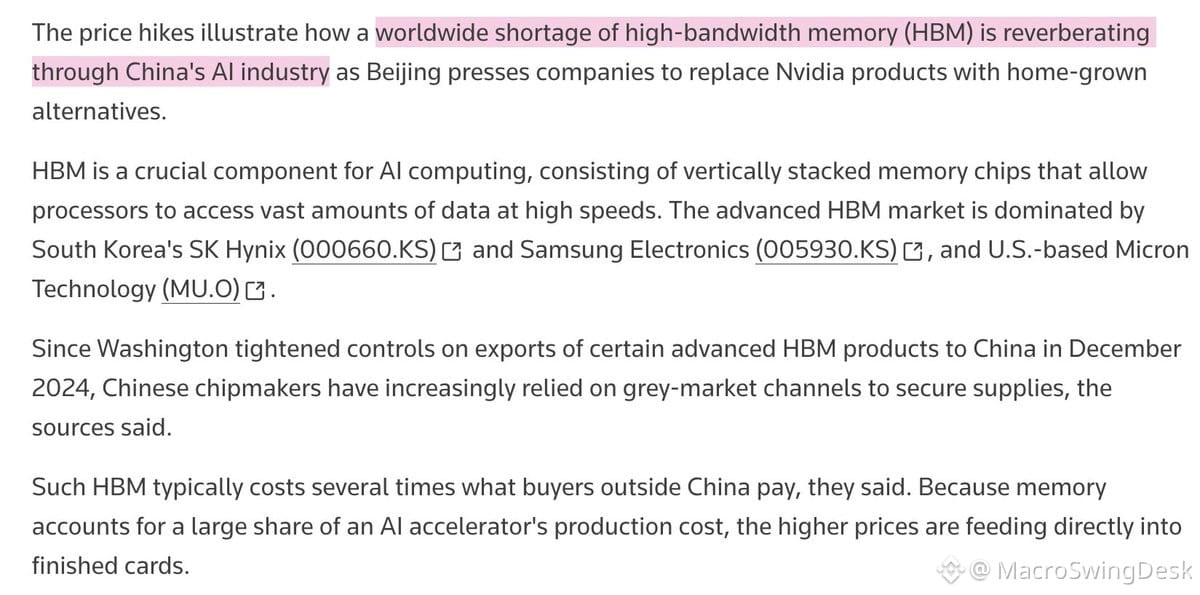
HBM taqchilligi Xitoyda AI tezlatgichlari narxlarini jim tarzda 20–50%ga oshirmoqda. Bu $MU, $SKHY va Samsung uchun haqiqiy shamol (tailwind).
Huawei’ning Ascend 950DT narxi ikki oy oldingiga nisbatan 20–50%ga ko‘tarilgan. Cambricon’ning 690 chipi ham shunga o‘xshash +20–30% oshishni ko‘rmoqda. Reuters Xitoyda HBM’ning grey-bozor (kulrang bozor) varianti odatiy narxdan bir necha baravar qimmat bo‘lishi mumkinligini qayd etdi.
Bu faqat ta’minot zanjiri shovqini emas — bu strukturaviy narx belgilash qudrati (pricing power). Xotira yetkazib beruvchilari cheklangan HBM sig‘imi, AI’ga talabning keskin o‘sishi va Xitoyda alternativalarni cheklab qo‘yadigan eksport cheklovlaridan foyda ko‘ryapti. Agar HBM 2025 yil davomida ham taqchil bo‘lib qolsa, xotira bo‘yicha kompaniyalar marja va daromad bo‘yicha barqarorroq o‘sishni ko‘rishi mumkin.
Bu yerda “uzoq muddatli” fikr mantiqiy. Inflatsiya real va uni AI’ni ko‘lamga chiqara olmaydigan (masshtablashib bo‘lmaydigan) yagona komponent boshqaryapti.
HBM taqchilligi Xitoyda AI tezlatgichlari narxlarini jim tarzda 20–50%ga oshirmoqda. Bu $MU, $SKHY va Samsung uchun haqiqiy shamol (tailwind).
Huawei’ning Ascend 950DT narxi ikki oy oldingiga nisbatan 20–50%ga ko‘tarilgan. Cambricon’ning 690 chipi ham shunga o‘xshash +20–30% oshishni ko‘rmoqda. Reuters Xitoyda HBM’ning grey-bozor (kulrang bozor) varianti odatiy narxdan bir necha baravar qimmat bo‘lishi mumkinligini qayd etdi.
Bu faqat ta’minot zanjiri shovqini emas — bu strukturaviy narx belgilash qudrati (pricing power). Xotira yetkazib beruvchilari cheklangan HBM sig‘imi, AI’ga talabning keskin o‘sishi va Xitoyda alternativalarni cheklab qo‘yadigan eksport cheklovlaridan foyda ko‘ryapti. Agar HBM 2025 yil davomida ham taqchil bo‘lib qolsa, xotira bo‘yicha kompaniyalar marja va daromad bo‘yicha barqarorroq o‘sishni ko‘rishi mumkin.
Bu yerda “uzoq muddatli” fikr mantiqiy. Inflatsiya real va uni AI’ni ko‘lamga chiqara olmaydigan (masshtablashib bo‘lmaydigan) yagona komponent boshqaryapti.
Huawei’ning Ascend 950DT narxi ikki oy oldingiga nisbatan 20–50%ga ko‘tarilgan. Cambricon’ning 690 chipi ham shunga o‘xshash +20–30% oshishni ko‘rmoqda. Reuters Xitoyda HBM’ning grey-bozor (kulrang bozor) varianti odatiy narxdan bir necha baravar qimmat bo‘lishi mumkinligini qayd etdi.
Bu faqat ta’minot zanjiri shovqini emas — bu strukturaviy narx belgilash qudrati (pricing power). Xotira yetkazib beruvchilari cheklangan HBM sig‘imi, AI’ga talabning keskin o‘sishi va Xitoyda alternativalarni cheklab qo‘yadigan eksport cheklovlaridan foyda ko‘ryapti. Agar HBM 2025 yil davomida ham taqchil bo‘lib qolsa, xotira bo‘yicha kompaniyalar marja va daromad bo‘yicha barqarorroq o‘sishni ko‘rishi mumkin.
Bu yerda “uzoq muddatli” fikr mantiqiy. Inflatsiya real va uni AI’ni ko‘lamga chiqara olmaydigan (masshtablashib bo‘lmaydigan) yagona komponent boshqaryapti.
1
1
842
Tasdiqlangan
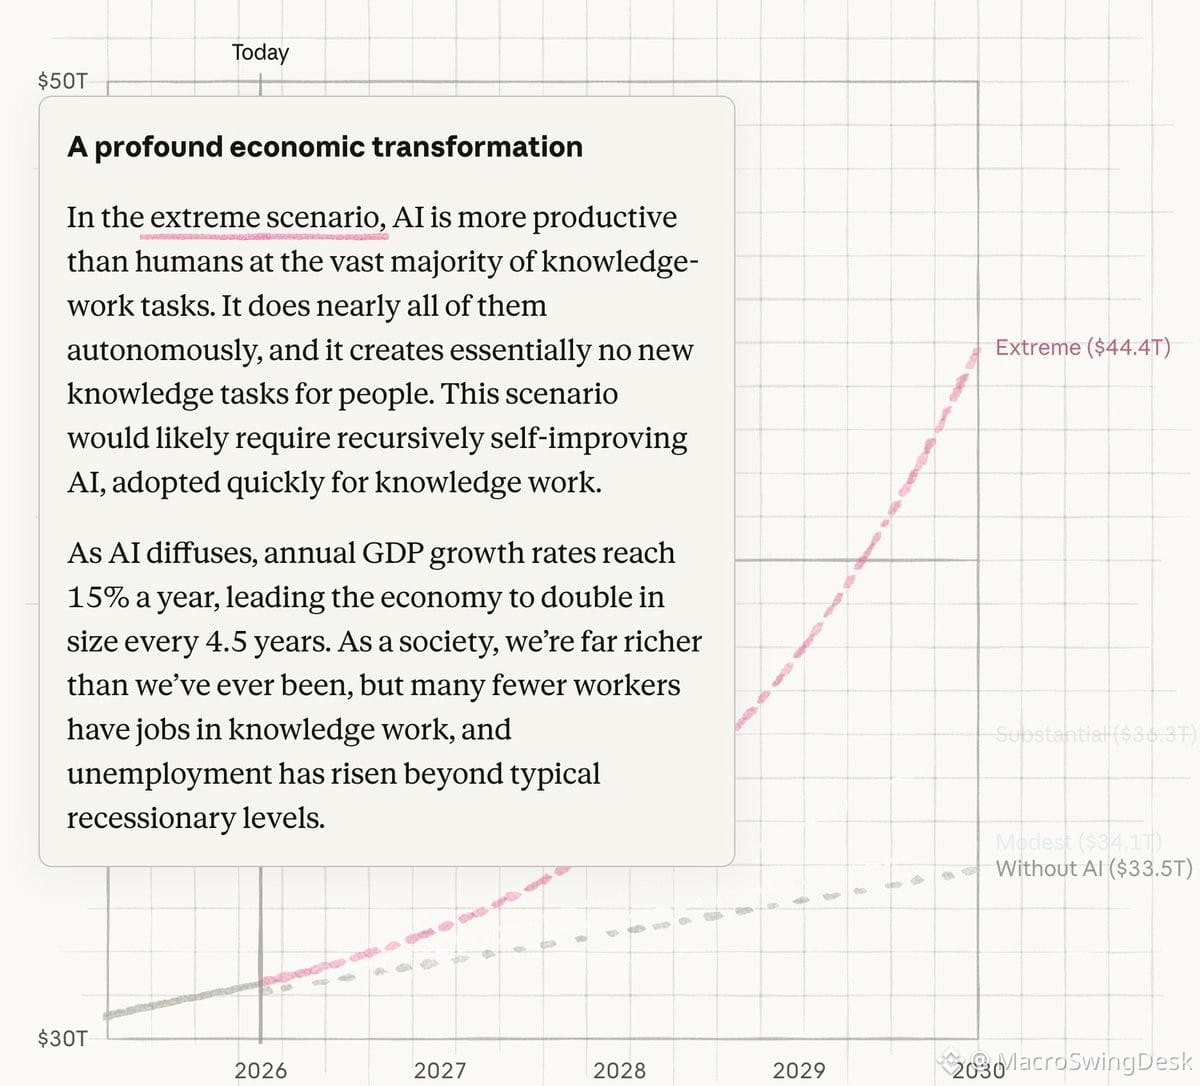
Anthropic yaqinda o‘zining Economic Scenario (iqtisodiy ssenariy) nashrini chiqardi va bu juda g‘alati. Muhim joylari:
1. Ularning “ekstremal” ssenariysida YaIM 2030 yilga borib 15.4% o‘sishga chiqadi. Bu hozirgi ~2.1% stavkadan 7.3 baravar. Aslida Musk aytayotgan narsaga o‘xshaydi: AI milliy qarzdorlikdan ham tezroq o‘sadi. Bu “baseline” emas, lekin tavaning qayerda ekanini ko‘rsatadi.
2. Asosiy burilish 2027–2028 yillarda. Modellar 2026–2027 gacha minimal farqni ko‘rsatadi, keyin esa 2028–2030 tomon egri chiziqlar keskin bukiladi. Tarjima qilib aytganda: 2026–2027 = qurilish yillari (capex ko‘p, FCF yengil). 2028–2030 = iqtisodiy tezlanish (rentabellik “infleksiya”si). $AMZN $META $GOOGL’ning capex sikllari bilan juda mos tushadi va ularning 2028-dan keyingi FCF “portlashi” haqidagi taxminlariga ham to‘g‘ri keladi.
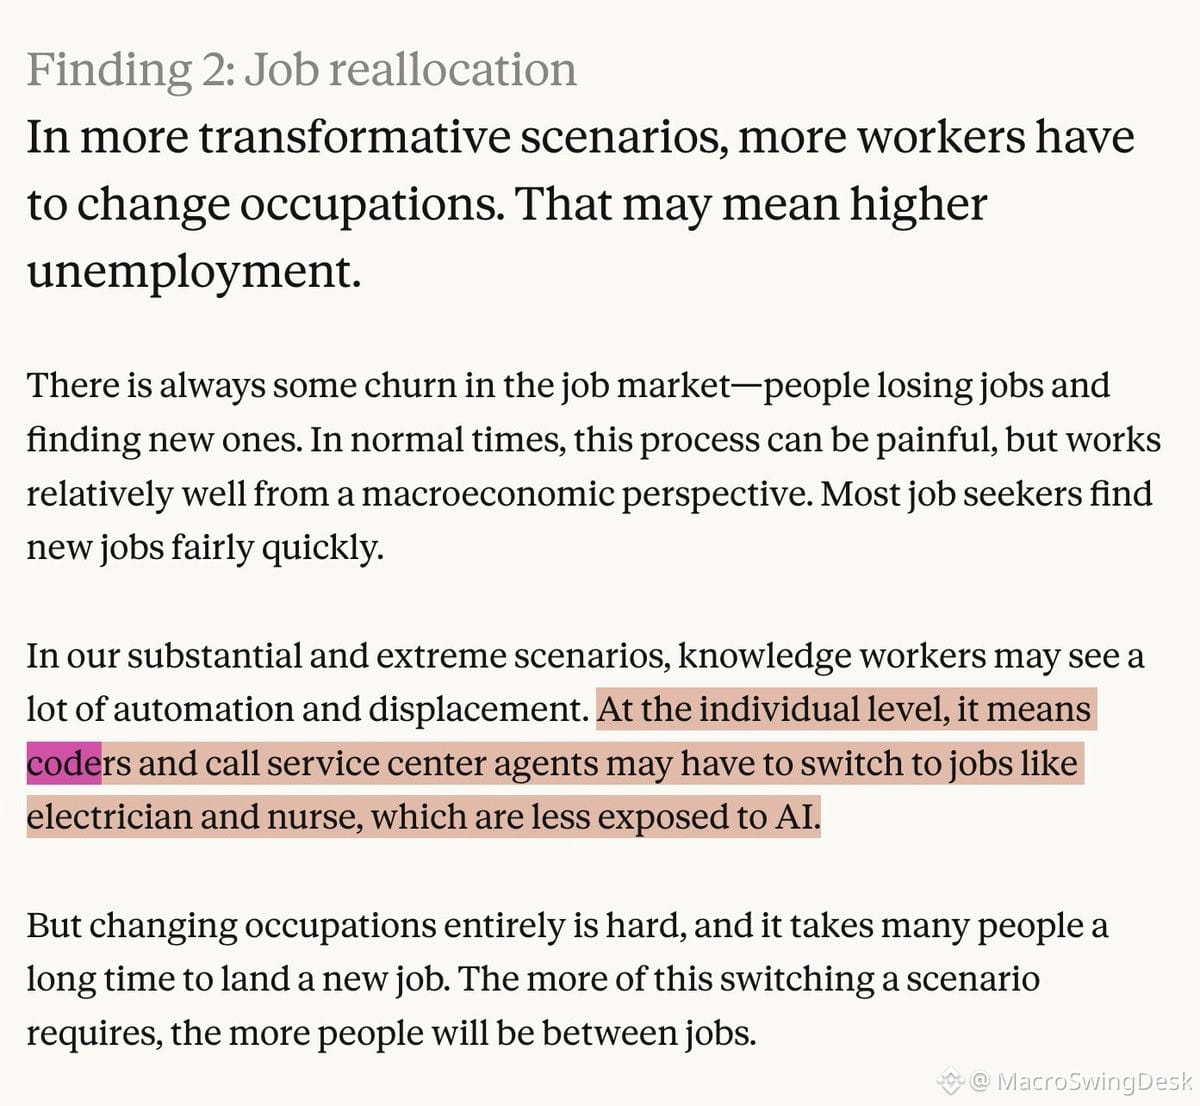
3. Ekstremal ssenariyda bilimga asoslangan ishchilar ishsizligi 17.9% ga yetadi. Butun iqtisod bo‘yicha 11.9%. “Dasturchilar va call-markaz agentlari elektrchi yoki hamshira bo‘lib o‘tishga majbur bo‘lishi mumkin.” Kompyuter fanlari yo‘nalishi talabalari uchun R.I.P. Iroq (ironiyasi) juda og‘ir.
4. Nondan-kognitiv ish haqi (elektrchilar, qurilish, jismoniy mehnat) 2030 yilga kelib baseline’dan +33.6%. Bilimga asoslangan ishchilar esa -11.5%. Inversiya haqiqiy. Jismoniy mehnat tanqis va qimmatli bo‘ladi. Gumanoydlar ommaviylashguncha, keyin nima bo‘lishini bilmadik.
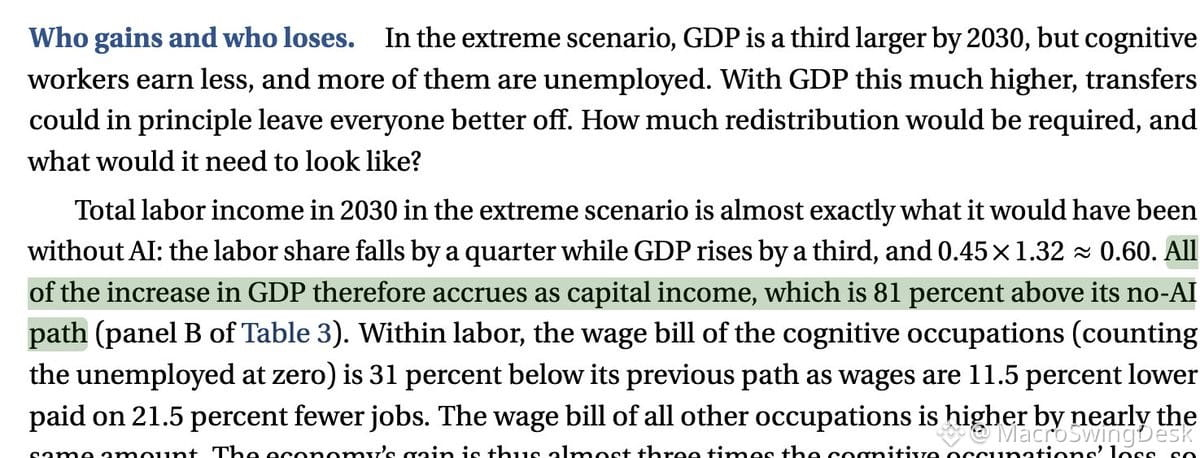
5. Kapital daromad AI bo‘lmagan holatga nisbatan ~81% yuqoriroq. Unumdorlik portlaydi, mehnat daromadi deyarli o‘zgarmaydi, qo‘shimcha YaIM oqimi deyarli butunlay kapitallarga ketadi. Mulkchilik > mehnat. Hisoblash resurslari (compute), energetika (power), yarimo‘tkazgichlar (semis), tarmoq (networking), robototexnikada aksiyalar upside’ni ushlab qoladi.
TLDR: YaIM brr qiladi. “Fikr yuritish” bilan bog‘liq ishlar = ishsizlik + ish haqi siqilishi. Jismoniy mehnat = mukofot (hozircha). AI infratuzilma aksiyalari = assimetrik upside. 2027–2028 — hal qiluvchi bo‘g‘in. Shunga mos pozitsiya oling.
Anthropic yaqinda o‘zining Economic Scenario (iqtisodiy ssenariy) nashrini chiqardi va bu juda g‘alati. Muhim joylari:
1. Ularning “ekstremal” ssenariysida YaIM 2030 yilga borib 15.4% o‘sishga chiqadi. Bu hozirgi ~2.1% stavkadan 7.3 baravar. Aslida Musk aytayotgan narsaga o‘xshaydi: AI milliy qarzdorlikdan ham tezroq o‘sadi. Bu “baseline” emas, lekin tavaning qayerda ekanini ko‘rsatadi.
2. Asosiy burilish 2027–2028 yillarda. Modellar 2026–2027 gacha minimal farqni ko‘rsatadi, keyin esa 2028–2030 tomon egri chiziqlar keskin bukiladi. Tarjima qilib aytganda: 2026–2027 = qurilish yillari (capex ko‘p, FCF yengil). 2028–2030 = iqtisodiy tezlanish (rentabellik “infleksiya”si). $AMZN $META $GOOGL’ning capex sikllari bilan juda mos tushadi va ularning 2028-dan keyingi FCF “portlashi” haqidagi taxminlariga ham to‘g‘ri keladi.
3. Ekstremal ssenariyda bilimga asoslangan ishchilar ishsizligi 17.9% ga yetadi. Butun iqtisod bo‘yicha 11.9%. “Dasturchilar va call-markaz agentlari elektrchi yoki hamshira bo‘lib o‘tishga majbur bo‘lishi mumkin.” Kompyuter fanlari yo‘nalishi talabalari uchun R.I.P. Iroq (ironiyasi) juda og‘ir.
4. Nondan-kognitiv ish haqi (elektrchilar, qurilish, jismoniy mehnat) 2030 yilga kelib baseline’dan +33.6%. Bilimga asoslangan ishchilar esa -11.5%. Inversiya haqiqiy. Jismoniy mehnat tanqis va qimmatli bo‘ladi. Gumanoydlar ommaviylashguncha, keyin nima bo‘lishini bilmadik.
5. Kapital daromad AI bo‘lmagan holatga nisbatan ~81% yuqoriroq. Unumdorlik portlaydi, mehnat daromadi deyarli o‘zgarmaydi, qo‘shimcha YaIM oqimi deyarli butunlay kapitallarga ketadi. Mulkchilik > mehnat. Hisoblash resurslari (compute), energetika (power), yarimo‘tkazgichlar (semis), tarmoq (networking), robototexnikada aksiyalar upside’ni ushlab qoladi.
TLDR: YaIM brr qiladi. “Fikr yuritish” bilan bog‘liq ishlar = ishsizlik + ish haqi siqilishi. Jismoniy mehnat = mukofot (hozircha). AI infratuzilma aksiyalari = assimetrik upside. 2027–2028 — hal qiluvchi bo‘g‘in. Shunga mos pozitsiya oling.
1. Ularning “ekstremal” ssenariysida YaIM 2030 yilga borib 15.4% o‘sishga chiqadi. Bu hozirgi ~2.1% stavkadan 7.3 baravar. Aslida Musk aytayotgan narsaga o‘xshaydi: AI milliy qarzdorlikdan ham tezroq o‘sadi. Bu “baseline” emas, lekin tavaning qayerda ekanini ko‘rsatadi.
2. Asosiy burilish 2027–2028 yillarda. Modellar 2026–2027 gacha minimal farqni ko‘rsatadi, keyin esa 2028–2030 tomon egri chiziqlar keskin bukiladi. Tarjima qilib aytganda: 2026–2027 = qurilish yillari (capex ko‘p, FCF yengil). 2028–2030 = iqtisodiy tezlanish (rentabellik “infleksiya”si). $AMZN $META $GOOGL’ning capex sikllari bilan juda mos tushadi va ularning 2028-dan keyingi FCF “portlashi” haqidagi taxminlariga ham to‘g‘ri keladi.
3. Ekstremal ssenariyda bilimga asoslangan ishchilar ishsizligi 17.9% ga yetadi. Butun iqtisod bo‘yicha 11.9%. “Dasturchilar va call-markaz agentlari elektrchi yoki hamshira bo‘lib o‘tishga majbur bo‘lishi mumkin.” Kompyuter fanlari yo‘nalishi talabalari uchun R.I.P. Iroq (ironiyasi) juda og‘ir.
4. Nondan-kognitiv ish haqi (elektrchilar, qurilish, jismoniy mehnat) 2030 yilga kelib baseline’dan +33.6%. Bilimga asoslangan ishchilar esa -11.5%. Inversiya haqiqiy. Jismoniy mehnat tanqis va qimmatli bo‘ladi. Gumanoydlar ommaviylashguncha, keyin nima bo‘lishini bilmadik.
5. Kapital daromad AI bo‘lmagan holatga nisbatan ~81% yuqoriroq. Unumdorlik portlaydi, mehnat daromadi deyarli o‘zgarmaydi, qo‘shimcha YaIM oqimi deyarli butunlay kapitallarga ketadi. Mulkchilik > mehnat. Hisoblash resurslari (compute), energetika (power), yarimo‘tkazgichlar (semis), tarmoq (networking), robototexnikada aksiyalar upside’ni ushlab qoladi.
TLDR: YaIM brr qiladi. “Fikr yuritish” bilan bog‘liq ishlar = ishsizlik + ish haqi siqilishi. Jismoniy mehnat = mukofot (hozircha). AI infratuzilma aksiyalari = assimetrik upside. 2027–2028 — hal qiluvchi bo‘g‘in. Shunga mos pozitsiya oling.
808
Pozitsiyalash sizga hozirning o‘zidayoq hammasini aytib beradi. Hammasi tartibsizlikka aylanyotgan bir paytda, dollar bidni ushlab tura olmaydi — bu esa g‘alati.
Bu yerda eng aniq savdo — $EURUSDning yuqoriga chiqishi. Xuddi shuningdek, $USDJPYning pastga siljishi.
Agar bu fonda ham greenback (AQSh dollari) miting qilib ololmasa, demak aqlli pul qayerga og‘ayotganini bilib olasiz. Valyuta oqimlari sarlavhalardan muhimroq.
Pozitsiyalash sizga hozirning o‘zidayoq hammasini aytib beradi. Hammasi tartibsizlikka aylanyotgan bir paytda, dollar bidni ushlab tura olmaydi — bu esa g‘alati.
Bu yerda eng aniq savdo — $EURUSDning yuqoriga chiqishi. Xuddi shuningdek, $USDJPYning pastga siljishi.
Agar bu fonda ham greenback (AQSh dollari) miting qilib ololmasa, demak aqlli pul qayerga og‘ayotganini bilib olasiz. Valyuta oqimlari sarlavhalardan muhimroq.
Bu yerda eng aniq savdo — $EURUSDning yuqoriga chiqishi. Xuddi shuningdek, $USDJPYning pastga siljishi.
Agar bu fonda ham greenback (AQSh dollari) miting qilib ololmasa, demak aqlli pul qayerga og‘ayotganini bilib olasiz. Valyuta oqimlari sarlavhalardan muhimroq.
1
430
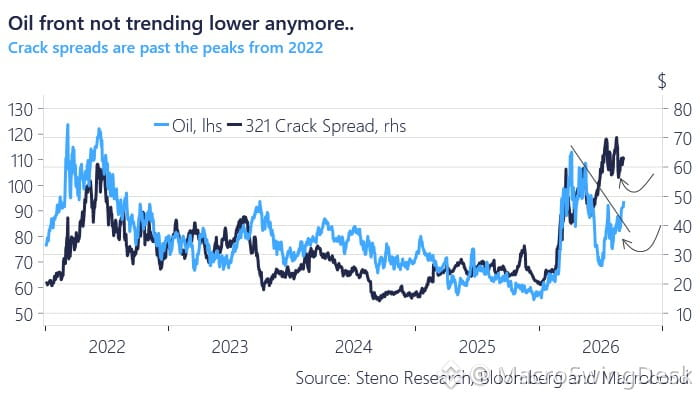
Bu yerda neft crack spread'larini diqqat bilan kuzatyapman. Xitoy global ta’minotdagi bo‘shliqni to‘ldirishga yordam beradigan rafinatsiya quvvatini oshirib boryapti — lekin buni o‘zi ko‘proq xomashyo sotib olish orqali qilmoqda. Demak, siz faqat bo‘g‘inni boshqa joyga ko‘chiryapsiz.
Hozircha aniq bullish ham, bearish ham stsenariy yo‘q. Geopolitik tomonda Yaqin Sharq yoki Ukraina bo‘yicha biror yutuqqa erishilmasa, ikkala holat ham yomon. Shunga qadar energiya bozorlarida noqulay o‘rtadagi vaziyat saqlanib qoladi.
Agar crack'lar yangi yuqorilarga chiqsa, bu rafinatsiya marjalari hali ham tor ekanini va dizel/benzin ta’minoti yetib ulgurmaganini tasdiqlaydi. Bu inflyatsiya va iste’mol xarajatlari uchun makro darajadagi qizil bayroq.
$USO, $XLE hamda crack spread (rafinatsiya marjasi) grafigiga e’tibor bering. Bu masala hali hal bo‘lgani yo‘q.
Bu yerda neft crack spread'larini diqqat bilan kuzatyapman. Xitoy global ta’minotdagi bo‘shliqni to‘ldirishga yordam beradigan rafinatsiya quvvatini oshirib boryapti — lekin buni o‘zi ko‘proq xomashyo sotib olish orqali qilmoqda. Demak, siz faqat bo‘g‘inni boshqa joyga ko‘chiryapsiz.
Hozircha aniq bullish ham, bearish ham stsenariy yo‘q. Geopolitik tomonda Yaqin Sharq yoki Ukraina bo‘yicha biror yutuqqa erishilmasa, ikkala holat ham yomon. Shunga qadar energiya bozorlarida noqulay o‘rtadagi vaziyat saqlanib qoladi.
Agar crack'lar yangi yuqorilarga chiqsa, bu rafinatsiya marjalari hali ham tor ekanini va dizel/benzin ta’minoti yetib ulgurmaganini tasdiqlaydi. Bu inflyatsiya va iste’mol xarajatlari uchun makro darajadagi qizil bayroq.
$USO, $XLE hamda crack spread (rafinatsiya marjasi) grafigiga e’tibor bering. Bu masala hali hal bo‘lgani yo‘q.
Hozircha aniq bullish ham, bearish ham stsenariy yo‘q. Geopolitik tomonda Yaqin Sharq yoki Ukraina bo‘yicha biror yutuqqa erishilmasa, ikkala holat ham yomon. Shunga qadar energiya bozorlarida noqulay o‘rtadagi vaziyat saqlanib qoladi.
Agar crack'lar yangi yuqorilarga chiqsa, bu rafinatsiya marjalari hali ham tor ekanini va dizel/benzin ta’minoti yetib ulgurmaganini tasdiqlaydi. Bu inflyatsiya va iste’mol xarajatlari uchun makro darajadagi qizil bayroq.
$USO, $XLE hamda crack spread (rafinatsiya marjasi) grafigiga e’tibor bering. Bu masala hali hal bo‘lgani yo‘q.
61
Goldman Sachs optik modullar bozoridagi prognozlarini keskin yangiladi — va raqamlar hayratlanarli:
2026: 67,7 mlrd $ (+33% tuzatish)
2027: 131,4 mlrd $ (+81% tuzatish)
2028: 148,5 mlrd $ (+115% tuzatish)
NVDA Rubin Ultra uchun esa ular endi GPU’ga ancha ko‘proq optik modullarni hisoblamoqda:
1,6T: 0 → 2 ta modul
3,2T: 3 → 5 ta modul
Shuningdek, 1,6T+ chiplar bo‘yicha 2027 yil prognozini 61%ga oshirdi, kremniy fotonika (silicon photonics) qamrovi esa 80%ga yetmoqda.
Tarjima: Chip boshiga ko‘proq optik kontent = ko‘proq CW lazerlar, ko‘proq SOI substratlar va optik komponentlar yetkazib beruvchilari uchun juda ko‘p quvonch.
Bu faqat bosqichma-bosqich o‘sish emas — bu AI infratuzilmasiga sarfdagi strukturaviy siljish. Agar GS to‘g‘ri bo‘lsa, optik yetkazib berish zanjiri yaqin kelajakdagi GPU arxitekturalari bilan bevosita bog‘liq bo‘lgan keskin talab o‘sishini ko‘rishi mumkin.
Optik sektorlaridan diqqat bilan kuzating. Bu yangilanish hali narxga kiritilmagan.
Goldman Sachs optik modullar bozoridagi prognozlarini keskin yangiladi — va raqamlar hayratlanarli:
2026: 67,7 mlrd $ (+33% tuzatish)
2027: 131,4 mlrd $ (+81% tuzatish)
2028: 148,5 mlrd $ (+115% tuzatish)
NVDA Rubin Ultra uchun esa ular endi GPU’ga ancha ko‘proq optik modullarni hisoblamoqda:
1,6T: 0 → 2 ta modul
3,2T: 3 → 5 ta modul
Shuningdek, 1,6T+ chiplar bo‘yicha 2027 yil prognozini 61%ga oshirdi, kremniy fotonika (silicon photonics) qamrovi esa 80%ga yetmoqda.
Tarjima: Chip boshiga ko‘proq optik kontent = ko‘proq CW lazerlar, ko‘proq SOI substratlar va optik komponentlar yetkazib beruvchilari uchun juda ko‘p quvonch.
Bu faqat bosqichma-bosqich o‘sish emas — bu AI infratuzilmasiga sarfdagi strukturaviy siljish. Agar GS to‘g‘ri bo‘lsa, optik yetkazib berish zanjiri yaqin kelajakdagi GPU arxitekturalari bilan bevosita bog‘liq bo‘lgan keskin talab o‘sishini ko‘rishi mumkin.
Optik sektorlaridan diqqat bilan kuzating. Bu yangilanish hali narxga kiritilmagan.
2026: 67,7 mlrd $ (+33% tuzatish)
2027: 131,4 mlrd $ (+81% tuzatish)
2028: 148,5 mlrd $ (+115% tuzatish)
NVDA Rubin Ultra uchun esa ular endi GPU’ga ancha ko‘proq optik modullarni hisoblamoqda:
1,6T: 0 → 2 ta modul
3,2T: 3 → 5 ta modul
Shuningdek, 1,6T+ chiplar bo‘yicha 2027 yil prognozini 61%ga oshirdi, kremniy fotonika (silicon photonics) qamrovi esa 80%ga yetmoqda.
Tarjima: Chip boshiga ko‘proq optik kontent = ko‘proq CW lazerlar, ko‘proq SOI substratlar va optik komponentlar yetkazib beruvchilari uchun juda ko‘p quvonch.
Bu faqat bosqichma-bosqich o‘sish emas — bu AI infratuzilmasiga sarfdagi strukturaviy siljish. Agar GS to‘g‘ri bo‘lsa, optik yetkazib berish zanjiri yaqin kelajakdagi GPU arxitekturalari bilan bevosita bog‘liq bo‘lgan keskin talab o‘sishini ko‘rishi mumkin.
Optik sektorlaridan diqqat bilan kuzating. Bu yangilanish hali narxga kiritilmagan.
183
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami